

Paxton_
8.4k Publications
Paxton_
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
Binance Creator | KOL X & CMC
75 Suivis
46.3K+ Abonnés
94.7K+ J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
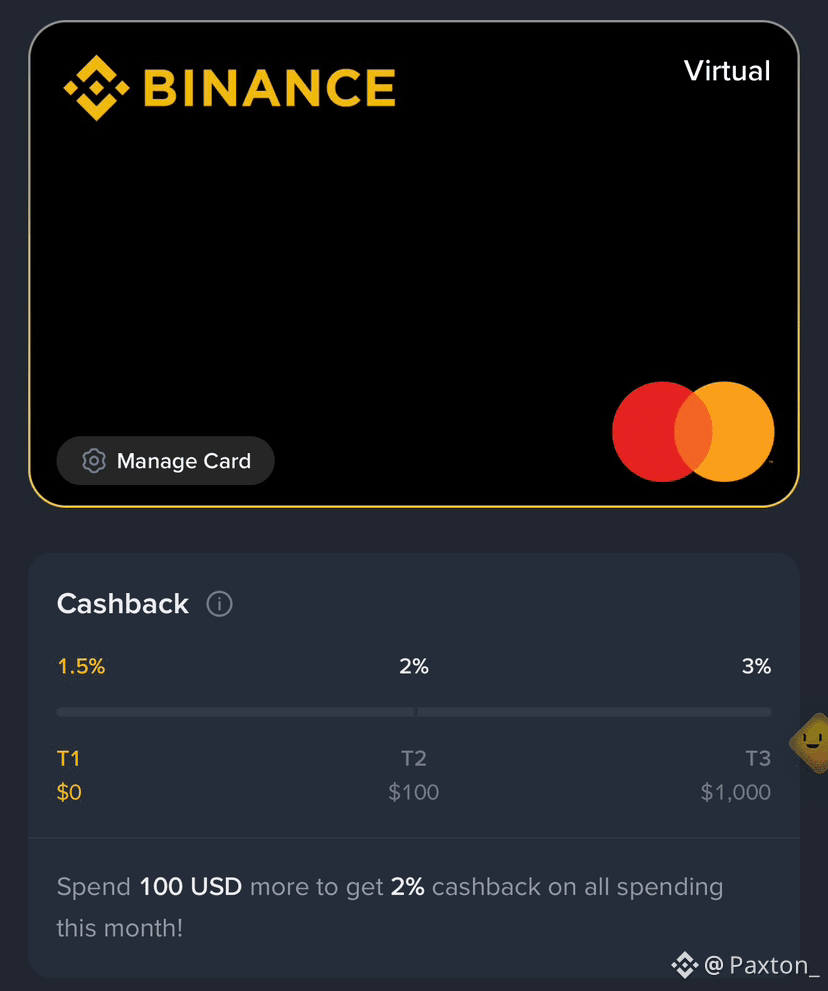
Les cartes crypto deviennent une grande tendance.
De plus en plus de personnes veulent dépenser leur crypto aussi facilement qu’elles utilisent une carte bancaire normale.
Désormais, Binance a enfin introduit sa carte virtuelle pour les utilisateurs dans certaines régions d’Asie.
L’avez-vous déjà réclamée ?
#Binancecard #BinanceSquare
De plus en plus de personnes veulent dépenser leur crypto aussi facilement qu’elles utilisent une carte bancaire normale.
Désormais, Binance a enfin introduit sa carte virtuelle pour les utilisateurs dans certaines régions d’Asie.
L’avez-vous déjà réclamée ?
#Binancecard #BinanceSquare
190
13
343
411k
PINNED
·
--
Vérifié
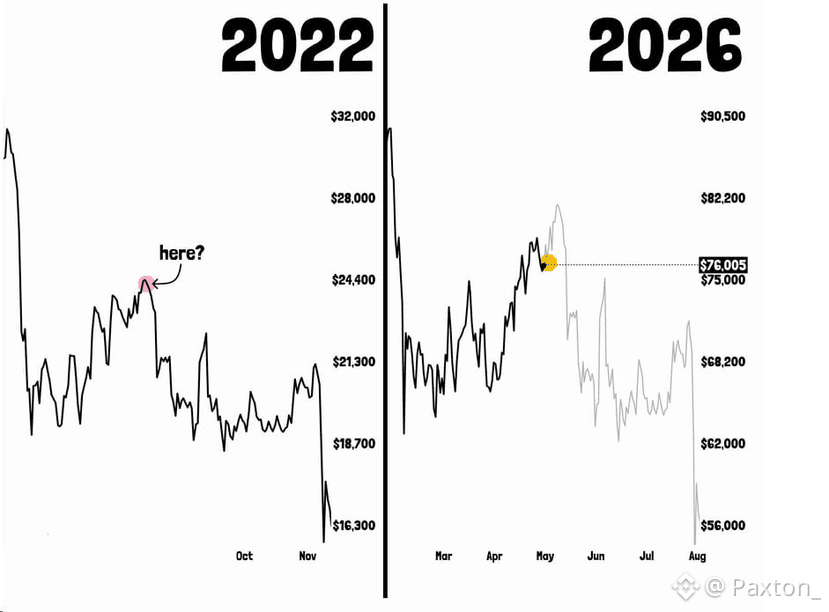
Les experts disent que ce $BTC rebond pourrait être un piège à taureaux comme en 2022.
La demande à terme est en hausse, mais la demande au comptant reste faible.
Pas de réelle capitulation pour l'instant, donc le fond n'est pas confirmé.
#FedRatesUnchanged #BTC
Les experts disent que ce $BTC rebond pourrait être un piège à taureaux comme en 2022.
La demande à terme est en hausse, mais la demande au comptant reste faible.
Pas de réelle capitulation pour l'instant, donc le fond n'est pas confirmé.
#FedRatesUnchanged #BTC
La demande à terme est en hausse, mais la demande au comptant reste faible.
Pas de réelle capitulation pour l'instant, donc le fond n'est pas confirmé.
#FedRatesUnchanged #BTC
96
8
205
91.7k
·
--
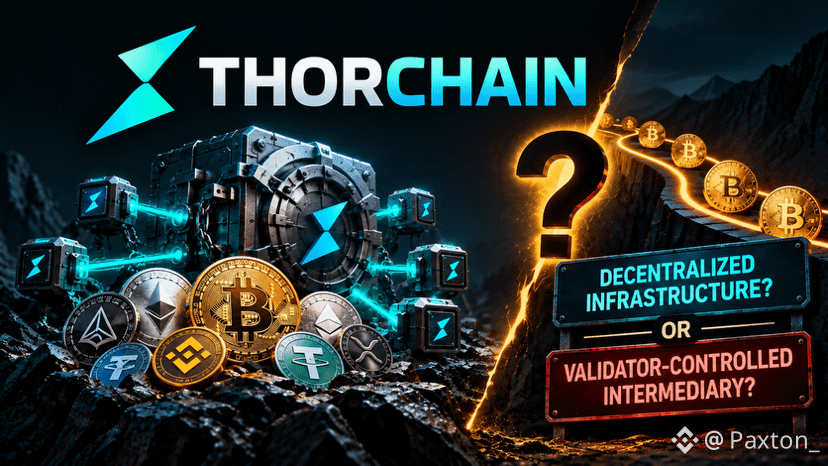
Pourquoi la décentralisation de THORChain est-elle remise en question après le piratage de Bitget ?
Après le piratage de Bitget, des portefeuilles liés à l’attaquant ont déplacé certains actifs volés via THORChain et les ont convertis en Bitcoin.
Bitget a demandé à THORChain de bloquer ces adresses.
THORChain a refusé, en affirmant qu’il s’agit d’un protocole sans permission et qu’il ne met pas les utilisateurs sur liste noire.
Cela a déclenché un débat plus large sur ce que signifie réellement la décentralisation.
THORChain utilise des coffres contrôlés par des validateurs. Les validateurs collaborent pour approuver les transactions et déplacer les actifs hors de ces coffres.
Le réseau dispose aussi de mécanismes d’urgence qui peuvent interrompre certaines parties du système en cas de problèmes de sécurité.
C’est à cet endroit que le débat commence.
Si les validateurs peuvent se coordonner pour arrêter le réseau en cas de problème de sécurité interne, les critiques se demandent pourquoi ils ne pourraient pas non plus arrêter des fonds liés à un piratage connu.
La réponse de THORChain est que le faire introduirait de la censure et modifierait le fonctionnement d’un protocole sans permission.
Ainsi, l’affaire Bitget ne prouve pas que THORChain est centralisé.
Elle met en évidence quelque chose de plus important.
La décentralisation ne consiste pas uniquement à avoir de nombreux validateurs. Elle consiste aussi à comprendre ce que ces validateurs peuvent ou ne peuvent pas contrôler.
C’est la question que l’incident Bitget a remise au premier plan.
#Bitget #THORChain
4
660
·
--
Bitget vient de placer THORChain dans une situation difficile.
Après la faille de la hot-wallet Bitget de 387,5 M$, l’attaquant a commencé à faire transiter les fonds volés via THORChain.
Désormais, Gracy Chen demande publiquement à THORChain de refuser le service aux portefeuilles de l’attaquant identifié.
Cela soulève une question beaucoup plus vaste.
Si un portefeuille est publiquement étiqueté comme appartenant à un attaquant, le traitement de son swap reste-t-il encore « neutre » ?
Ou contribue-t-il au mouvement des fonds volés ?
THORChain a déjà été confronté à ce débat précis après le piratage Bybit de 1,46 Md$, lorsque de grandes quantités d’ETH volés ont été routées via le protocole.
Le problème de fond est simple.
Un protocole sans autorisation ne dispose pas d’un bouton normal « geler un compte ».
Mais une fois les adresses connues, la question change de :
« Pouvez-vous identifier l’attaquant ? »
à :
« Que faites-vous une fois que vous l’avez identifié ? »
C’est le vrai débat que Bitget met désormais sur la table.
#Bitget #Gracychen
6
8
59
39.9k
·
--
Vérifié
Le trading de marchés différents implique généralement de déplacer du capital.
• Les options nécessitent une marge.
• Les perps nécessitent une marge.
• Les autres positions nécessitent davantage de marge.
@Aevoxyz adopte une approche différente.
• Un seul compte.
• Un seul pool de collatéral.
Vous pouvez détenir des options crypto, des perps crypto, des perps sur actions et des commodities sans fractionner votre capital entre plusieurs comptes.
La marge de portefeuille s’active aussi au-delà de 5 000 $, permettant à vos positions de se compenser entre elles.
Moins de capital immobilisé sur le côté.
Davantage de votre collatéral existant reste disponible pour les opérations que vous effectuez déjà.
$BTC
#AEVO #TradingCommunity
Le trading de marchés différents implique généralement de déplacer du capital.
• Les options nécessitent une marge.
• Les perps nécessitent une marge.
• Les autres positions nécessitent davantage de marge.
@Aevo adopte une approche différente.
• Un seul compte.
• Un seul pool de collatéral.
Vous pouvez détenir des options crypto, des perps crypto, des perps sur actions et des commodities sans fractionner votre capital entre plusieurs comptes.
La marge de portefeuille s’active aussi au-delà de 5 000 $, permettant à vos positions de se compenser entre elles.
Moins de capital immobilisé sur le côté.
Davantage de votre collatéral existant reste disponible pour les opérations que vous effectuez déjà.
$BTC
#AEVO #TradingCommunity
40
8
38
7.3k
·
--
Vérifié
Tout le monde parle du volume perpétuel de 5B $ de Kalshi ($ETH perp).
Mais la question la plus importante est plus simple :
Peux-tu vérifier l’activité ?
Près d’1M de transactions seraient regroupées autour de la même taille d’environ 5 500 $.
Kalshi affirme qu’il s’agissait d’activité de tenue de marché, et non de wash trading.
Rien n’est encore prouvé.
C’est là que le modèle de @polymarket devient intéressant.
Quand les transactions ont lieu on-chain, l’activité laisse une trace publique.
Tu peux consulter les transactions et voir ce qui s’est réellement passé.
Les différents marchés utilisent des systèmes différents.
Mais une chose reste cruciale :
L’activité peut-elle être vérifiée de façon indépendante ?
#Polymarket #Predictionmarket #Kalshi
Tout le monde parle du volume perpétuel de 5B $ de Kalshi ($ETH perp).
Mais la question la plus importante est plus simple :
Peux-tu vérifier l’activité ?
Près d’1M de transactions seraient regroupées autour de la même taille d’environ 5 500 $.
Kalshi affirme qu’il s’agissait d’activité de tenue de marché, et non de wash trading.
Rien n’est encore prouvé.
C’est là que le modèle de @Polymarket devient intéressant.
Quand les transactions ont lieu on-chain, l’activité laisse une trace publique.
Tu peux consulter les transactions et voir ce qui s’est réellement passé.
Les différents marchés utilisent des systèmes différents.
Mais une chose reste cruciale :
L’activité peut-elle être vérifiée de façon indépendante ?
#Polymarket #Predictionmarket #Kalshi
34
8
36
5.9k
·
--
Vérifié
L’histoire de volume de 5 Md$ de Kalshi devient de plus en plus difficile à ignorer.
Beni a repéré des milliers de transactions perpétuelles $ETH regroupées autour de la même taille d’environ 5 500 $.
Puis l’histoire a pris de l’ampleur.
Plus de 5 Md$ de volume récent proviennent de transactions autour de cette taille.
Kalshi affirme que cela s’explique par des incitations de market-making et nie les wash trading.
La CFTC examinerait l’activité.
Mais c’est là que @polymarket devient une comparaison intéressante.
La plupart des gens observent les marchés de prédiction à travers un seul chiffre.
Le volume.
Les traders creusent plus loin.
Quelle quantité de liquidité est réellement disponible ?
Les spreads sont-ils larges ?
Combien de participants se trouvent derrière l’activité ?
Et surtout, le marché produit-il une découverte des prix utile ?
C’est pourquoi Polymarket mérite d’être pris en compte dans cette conversation.
La course des marchés de prédiction ne consiste pas simplement à savoir qui peut afficher le plus gros volume.
Il s’agit de la qualité du marché derrière le chiffre.
Et c’est une métrique beaucoup plus difficile à truquer.
#Polymarket #kalshi #predictionmarket
L’histoire de volume de 5 Md$ de Kalshi devient de plus en plus difficile à ignorer.
Beni a repéré des milliers de transactions perpétuelles $ETH regroupées autour de la même taille d’environ 5 500 $.
Puis l’histoire a pris de l’ampleur.
Plus de 5 Md$ de volume récent proviennent de transactions autour de cette taille.
Kalshi affirme que cela s’explique par des incitations de market-making et nie les wash trading.
La CFTC examinerait l’activité.
Mais c’est là que @Polymarket devient une comparaison intéressante.
La plupart des gens observent les marchés de prédiction à travers un seul chiffre.
Le volume.
Les traders creusent plus loin.
Quelle quantité de liquidité est réellement disponible ?
Les spreads sont-ils larges ?
Combien de participants se trouvent derrière l’activité ?
Et surtout, le marché produit-il une découverte des prix utile ?
C’est pourquoi Polymarket mérite d’être pris en compte dans cette conversation.
La course des marchés de prédiction ne consiste pas simplement à savoir qui peut afficher le plus gros volume.
Il s’agit de la qualité du marché derrière le chiffre.
Et c’est une métrique beaucoup plus difficile à truquer.
#Polymarket #kalshi #predictionmarket
33
7
37
5.7k
·
--
Vérifié
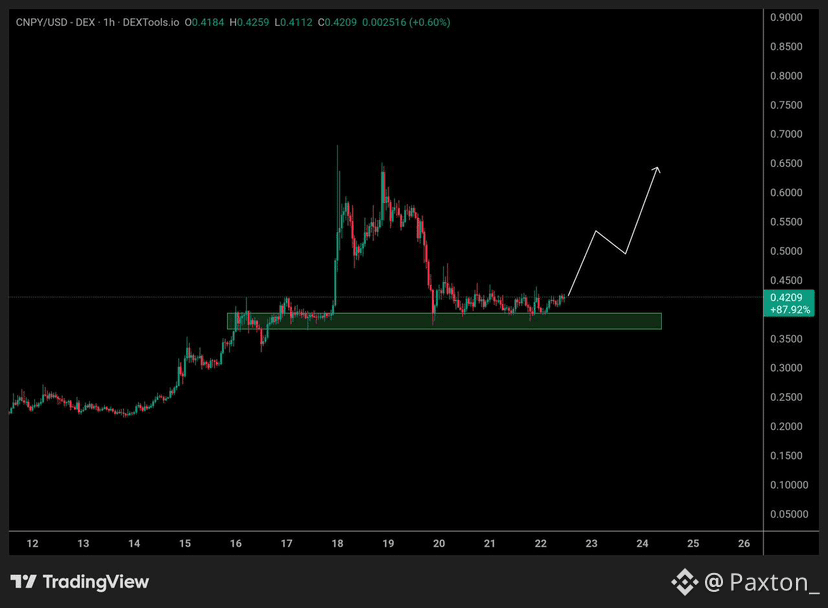
$CNPY a attiré mon attention pour une raison simple.
Il a été lancé près de 20M de capitalisation, est tombé à environ 10M, a fait sortir les premiers vendeurs, puis est revenu et a atteint de nouveaux sommets.
Mais le graphique ne raconte qu’à moitié l’histoire.
Canopy construit des Nested Chains pour les applications, avec :
• Sécurité partagée
• CNPY pour le gaz + la sécurité
• Restaking entre les chaînes
• Terminal pour les lancements d’apps
• Jetons natifs d’apps
• Wallet + explorateur intégrés
La partie que je surveille :
Plus d’apps → plus de données → de meilleurs agents → plus d’apps.
Cette boucle pourrait être la vraie histoire derrière $CNPY
#CNPYAirdropOnBinanceAlpha #Cnpy
63
7
54
7.5k
·
--
Article
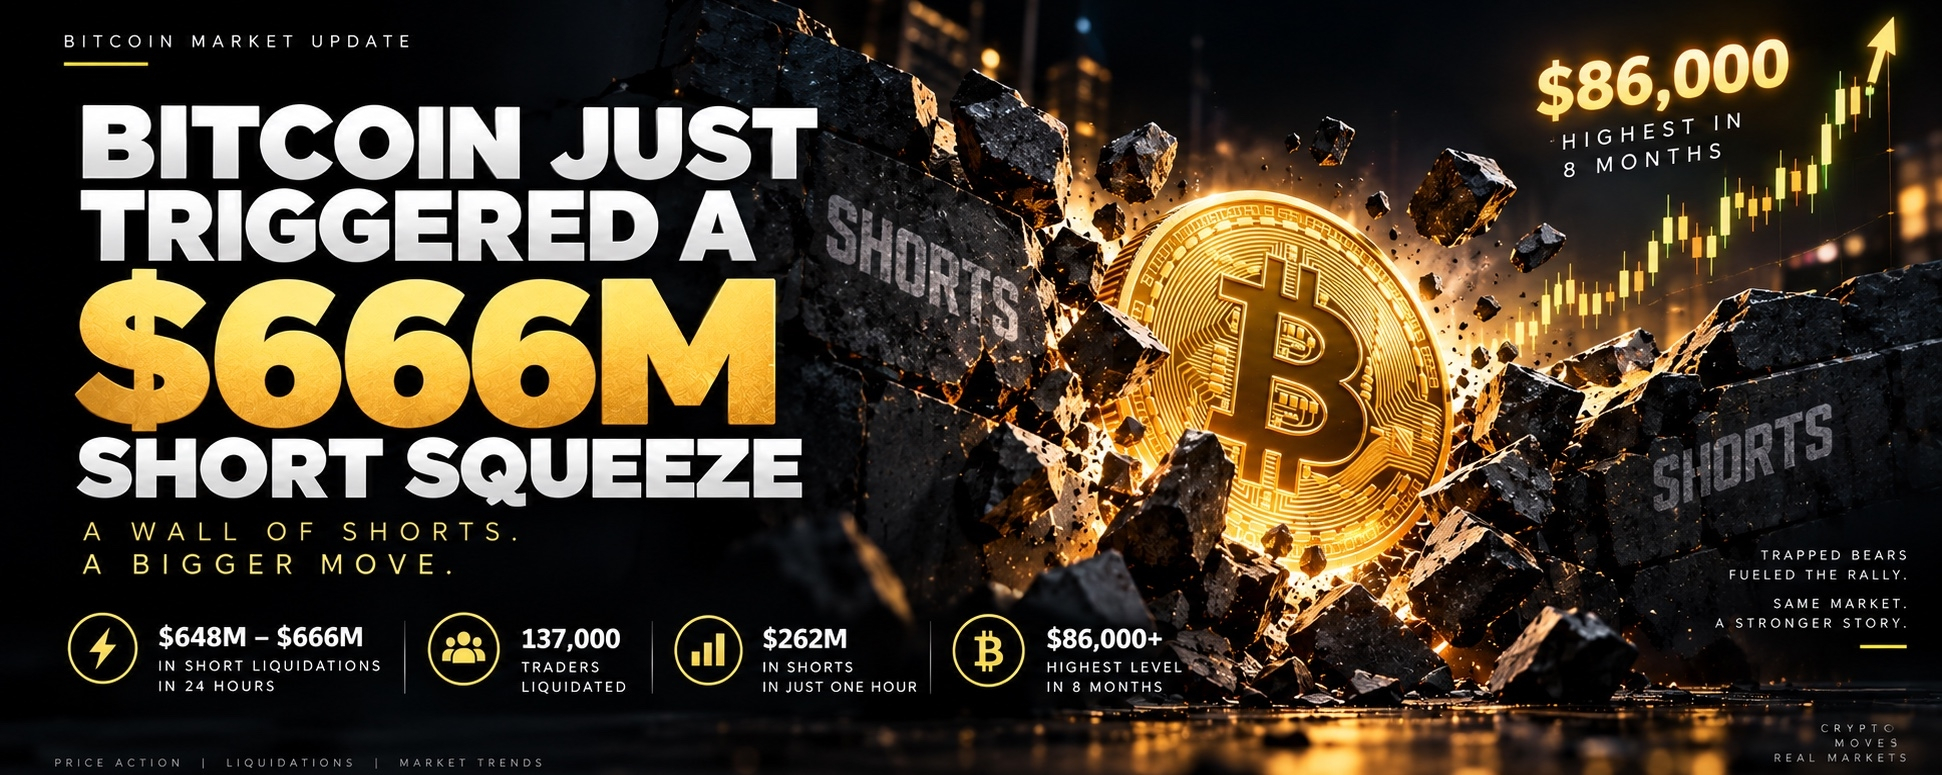
Pourquoi 666 M$ en shorts ont-ils été liquidés ?Bitcoin vient de déclencher un squeeze short de 666 M$
$BTC brique au-dessus de 86 000 $ le 21 septembre, atteignant son plus haut niveau en huit mois.
Mais le mouvement ne concernait pas seulement de nouveaux acheteurs.
Une grande partie est due au fait que des vendeurs à découvert ont été forcés de racheter du Bitcoin.
Environ 648 M$ à 666 M$ de positions short ont été liquidées sur l’ensemble des cryptos en 24 heures.
Environ 137 000 traders ont été liquidés.
Pourquoi cela s’est-il produit ?
Bitcoin avançait vers une zone remplie de positions short.
La zone clé se situait entre 82 000 $ et 86 000 $.
Une fois que Bitcoin a franchi ce niveau, les positions short ont commencé à être liquidées.
Pourquoi 666 M$ en shorts ont-ils été liquidés ?
Bitcoin vient de déclencher un squeeze short de 666 M$
$BTC brique au-dessus de 86 000 $ le 21 septembre, atteignant son plus haut niveau en huit mois.
Mais le mouvement ne concernait pas seulement de nouveaux acheteurs.
Une grande partie est due au fait que des vendeurs à découvert ont été forcés de racheter du Bitcoin.
Environ 648 M$ à 666 M$ de positions short ont été liquidées sur l’ensemble des cryptos en 24 heures.
Environ 137 000 traders ont été liquidés.
Pourquoi cela s’est-il produit ?
Bitcoin avançait vers une zone remplie de positions short.
La zone clé se situait entre 82 000 $ et 86 000 $.
Une fois que Bitcoin a franchi ce niveau, les positions short ont commencé à être liquidées.
16
21
3.4k
·
--
Les marchés de prédiction deviennent de plus en plus intéressants
Je considère les marchés de prédiction davantage comme un outil d’information que comme un simple concept de trading.
La portée est bien plus large que la politique.
Désormais, les marchés couvrent le sport, la crypto, l’IA, l’économie, la géopolitique et les grands événements mondiaux.
L’ampleur a aussi augmenté rapidement : environ 250K–500K traders actifs mensuels, 17M+ visites mensuelles et quelque 18 Md$ de volume de trading projeté pour 2025.
Mais la partie qui m’intéresse le plus, c’est la probabilité.
Un événement peut valoir 70 % aujourd’hui, puis une nouvelle information arrive et, soudain, il passe à 45 %.
Ce changement vous apprend quelque chose.
Il montre comment les acteurs du marché mettent à jour leurs attentes en temps réel.
La probabilité elle-même n’est pas une garantie.
C’est simplement un instantané de ce que le marché s’attend à voir actuellement.
Pour moi, c’est là la vraie valeur : observer comment les attentes évoluent à mesure que de nouvelles informations arrivent.
@polymarket
$BTC $PENGU $DOOD
#Polymarket #poly #BTCBreaks80K
Les marchés de prédiction deviennent de plus en plus intéressants
Je considère les marchés de prédiction davantage comme un outil d’information que comme un simple concept de trading.
La portée est bien plus large que la politique.
Désormais, les marchés couvrent le sport, la crypto, l’IA, l’économie, la géopolitique et les grands événements mondiaux.
L’ampleur a aussi augmenté rapidement : environ 250K–500K traders actifs mensuels, 17M+ visites mensuelles et quelque 18 Md$ de volume de trading projeté pour 2025.
Mais la partie qui m’intéresse le plus, c’est la probabilité.
Un événement peut valoir 70 % aujourd’hui, puis une nouvelle information arrive et, soudain, il passe à 45 %.
Ce changement vous apprend quelque chose.
Il montre comment les acteurs du marché mettent à jour leurs attentes en temps réel.
La probabilité elle-même n’est pas une garantie.
C’est simplement un instantané de ce que le marché s’attend à voir actuellement.
Pour moi, c’est là la vraie valeur : observer comment les attentes évoluent à mesure que de nouvelles informations arrivent.
@Polymarket
$BTC $PENGU $DOOD
#Polymarket #poly #BTCBreaks80K
28
8
39
5k
·
--
Vérifié
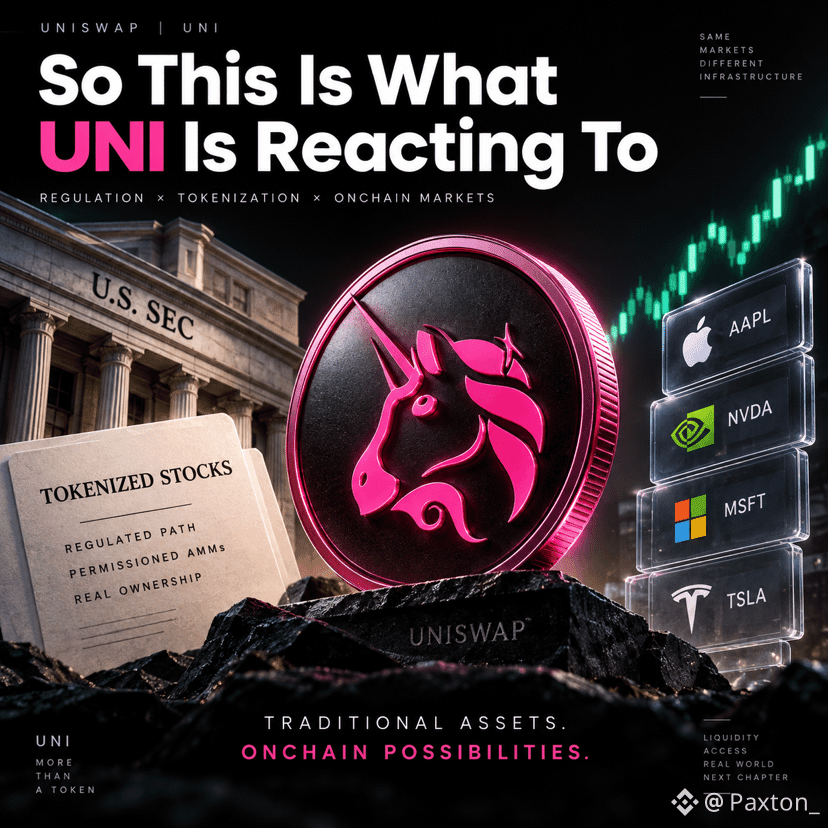
Le mouvement de 30 % de l’UNI a une histoire plus grande
$UNI a bougé fort aujourd’hui, mais la partie intéressante n’est pas la bougie.
Le mouvement est survenu après que la SEC a ouvert temporairement une voie permettant à certains titres américains tokenisés d’être négociés via des pools AMM autorisés.
@Uniswap n’a pas été approuvé directement.
Mais Uniswap travaille déjà sur des pools autorisés pour des actifs qui nécessitent des règles de conformité concernant les personnes pouvant les échanger.
C’est pourquoi le marché a réagi.
Il se produit ici un changement plus vaste.
Pendant des années, les actions et la crypto ont évolué dans des structures de marché très différentes. La tokenisation commence à rapprocher ces deux mondes.
Un titre peut être représenté onchain.
La propriété peut être enregistrée onchain.
Et la liquidité peut potentiellement être fournie via un AMM au lieu du modèle traditionnel de carnet d’ordres.
Mais on en est encore au début.
Le cadre de la SEC est temporaire et s’accompagne de restrictions. L’accès est autorisé, les actions tokenisées doivent représenter une propriété réelle et les émetteurs peuvent s’y opposer.
Donc ce n’est pas un feu vert pour un échange d’actions non restreint sur DeFi.
C’est plutôt un test de ce à quoi pourraient réellement ressembler des marchés tokenisés réglementés.
C’est la partie que je surveille.
Le mouvement de l’UNI est intéressant, mais la grande histoire, c’est ce qui se passe quand des actifs traditionnels commencent à utiliser de la liquidité onchain.
#UNI #uniswap #defi #Tokenization
Le mouvement de 30 % de l’UNI a une histoire plus grande
$UNI a bougé fort aujourd’hui, mais la partie intéressante n’est pas la bougie.
Le mouvement est survenu après que la SEC a ouvert temporairement une voie permettant à certains titres américains tokenisés d’être négociés via des pools AMM autorisés.
@Uniswap Protocol n’a pas été approuvé directement.
Mais Uniswap travaille déjà sur des pools autorisés pour des actifs qui nécessitent des règles de conformité concernant les personnes pouvant les échanger.
C’est pourquoi le marché a réagi.
Il se produit ici un changement plus vaste.
Pendant des années, les actions et la crypto ont évolué dans des structures de marché très différentes. La tokenisation commence à rapprocher ces deux mondes.
Un titre peut être représenté onchain.
La propriété peut être enregistrée onchain.
Et la liquidité peut potentiellement être fournie via un AMM au lieu du modèle traditionnel de carnet d’ordres.
Mais on en est encore au début.
Le cadre de la SEC est temporaire et s’accompagne de restrictions. L’accès est autorisé, les actions tokenisées doivent représenter une propriété réelle et les émetteurs peuvent s’y opposer.
Donc ce n’est pas un feu vert pour un échange d’actions non restreint sur DeFi.
C’est plutôt un test de ce à quoi pourraient réellement ressembler des marchés tokenisés réglementés.
C’est la partie que je surveille.
Le mouvement de l’UNI est intéressant, mais la grande histoire, c’est ce qui se passe quand des actifs traditionnels commencent à utiliser de la liquidité onchain.
#UNI #uniswap #defi #Tokenization
21
1
25
4.2k
·
--
Zcash n’était pas seulement une pompe. Les shorts l’alimentaient.
$ZEC a bougé très vite, mais le graphique des prix ne raconte pas toute l’histoire.
Le marché des dérivés aide à expliquer l’accélération.
Le nombre de contrats ouverts est passé d’environ 700 M$ en juillet à des niveaux à plusieurs milliards de dollars, tandis que le financement est resté négatif pendant une partie de la reprise. Cela signifiait qu’un grand nombre de traders étaient encore positionnés en short.
Puis ZEC a commencé à remonter.
Les shorts ont atteint des niveaux de liquidation.
Ces positions ont été clôturées de force en achetant du ZEC.
Cet achat a fait monter le prix, déclenchant davantage de liquidations.
Hausse du prix → shorts liquidés → achats forcés → nouvelle hausse du prix.
Le 4 septembre, environ 36,6 M$ de positions en futures ZEC ont été liquidées, dont environ 34,5 M$ provenant de shorts.
Le 17 septembre, les liquidations de ZEC ont atteint environ 56 M$, encore une fois dominées par les shorts.
Le point clé :
La demande au comptant a lancé le mouvement. Le levier l’a amplifié.
C’est pourquoi je surveille le prix, le nombre de contrats ouverts, le financement et les liquidations ensemble.
La pompe se voit sur le graphique.
Le levier explique la vitesse.
#Zcash #ParadigmDisclosesZECHolding
22
23
4k
·
--
Vérifié
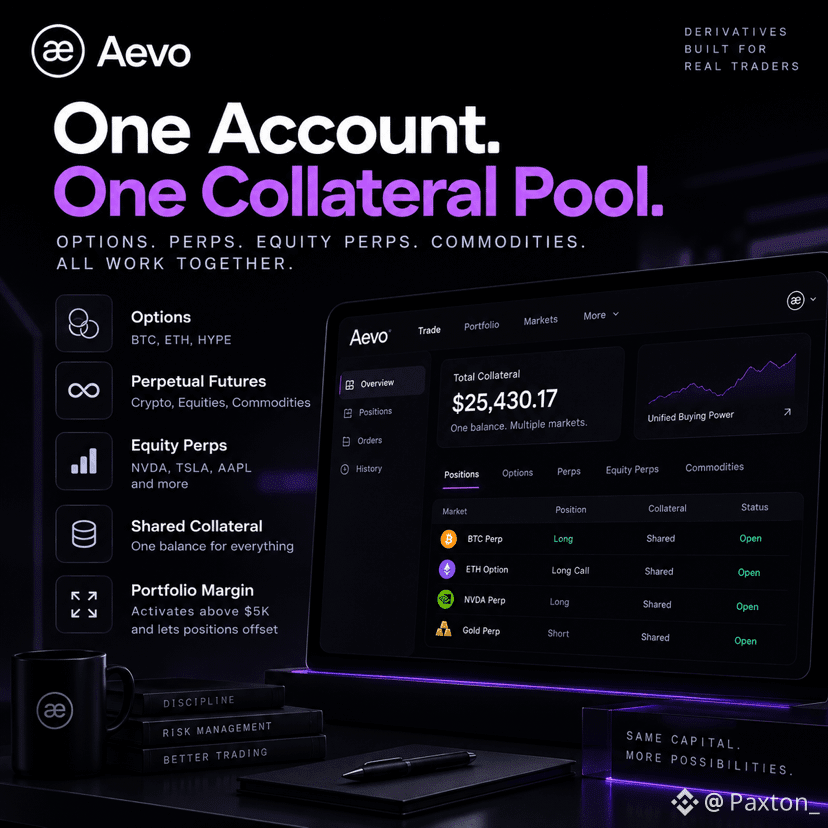
Une chose à laquelle je prête plus attention avec les dérivés, c’est la quantité de collatéral dont une position a réellement besoin.
Le fait de répartir les options et les perps sur des comptes différents peut laisser du capital au mauvais endroit.
@Aevoxyz adopte une approche différente avec un collatéral partagé.
Les options, les perps crypto et les perps actions peuvent utiliser le même pool de collatéral.
Au-dessus de 5K de capitaux propres sur le compte, la marge de portefeuille (Portfolio Margin) peut aussi reconnaître des compensations entre positions.
Par exemple, une option $BTC peut réduire la marge requise pour un perp BTC.
Cela change la façon dont je pense la gestion des positions.
Le trade, c’est une chose.
L’efficacité avec laquelle votre collatéral soutient ce trade, c’en est une autre.
$AEVO
#Derivatives #Crypto #Aevo
Une chose à laquelle je prête plus attention avec les dérivés, c’est la quantité de collatéral dont une position a réellement besoin.
Le fait de répartir les options et les perps sur des comptes différents peut laisser du capital au mauvais endroit.
@Aevo adopte une approche différente avec un collatéral partagé.
Les options, les perps crypto et les perps actions peuvent utiliser le même pool de collatéral.
Au-dessus de 5K de capitaux propres sur le compte, la marge de portefeuille (Portfolio Margin) peut aussi reconnaître des compensations entre positions.
Par exemple, une option $BTC peut réduire la marge requise pour un perp BTC.
Cela change la façon dont je pense la gestion des positions.
Le trade, c’est une chose.
L’efficacité avec laquelle votre collatéral soutient ce trade, c’en est une autre.
$AEVO
#Derivatives #Crypto #Aevo
33
38
5.9k
·
--
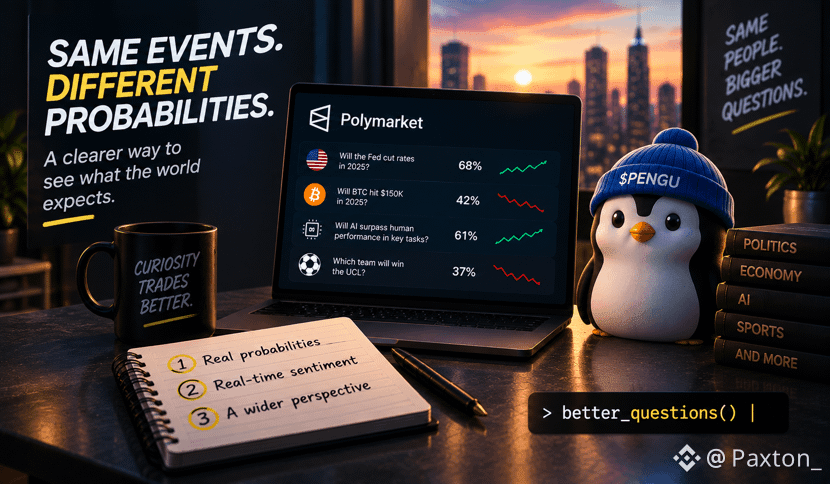
Une habitude qui peut épargner aux traders beaucoup de mauvaises décisions :
Ne cherchez pas uniquement des informations qui vont dans votre sens.
C’est l’une des raisons qui m’ont fait prêter attention à @polymarket .
L’espace a grandi rapidement : on estime environ 250 000 à 500 000 traders actifs chaque mois, des millions de visites mensuelles et des milliards d’activités de trading.
Mais le point que je trouve le plus utile, c’est à quelle vitesse les attentes peuvent changer.
Un marché peut évaluer un événement à 70 %, puis une seule nouvelle annonce peut faire chuter fortement cette probabilité.
On voit le même type de récits dictés par l’attention à travers Web3, y compris dans des communautés autour de $PENGU et $DOOD
Pour moi, la question utile n’est pas seulement :
« Est-ce que cela va se produire ? »
C’est :
« Quelle part de cette attente est déjà intégrée dans les cours ? »
Cette question peut changer la façon dont vous lisez un marché.
#PredictionMarkets #Polymarket #web3空投
Une habitude qui peut épargner aux traders beaucoup de mauvaises décisions :
Ne cherchez pas uniquement des informations qui vont dans votre sens.
C’est l’une des raisons qui m’ont fait prêter attention à @Polymarket .
L’espace a grandi rapidement : on estime environ 250 000 à 500 000 traders actifs chaque mois, des millions de visites mensuelles et des milliards d’activités de trading.
Mais le point que je trouve le plus utile, c’est à quelle vitesse les attentes peuvent changer.
Un marché peut évaluer un événement à 70 %, puis une seule nouvelle annonce peut faire chuter fortement cette probabilité.
On voit le même type de récits dictés par l’attention à travers Web3, y compris dans des communautés autour de $PENGU et $DOOD
Pour moi, la question utile n’est pas seulement :
« Est-ce que cela va se produire ? »
C’est :
« Quelle part de cette attente est déjà intégrée dans les cours ? »
Cette question peut changer la façon dont vous lisez un marché.
#PredictionMarkets #Polymarket #web3空投
40
1
39
7.3k
·
--
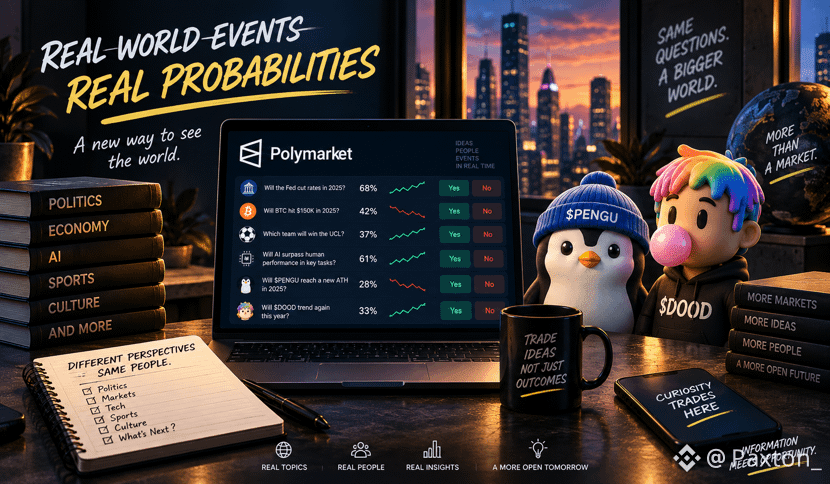
Ce qui m’intéresse dans les marchés de prédiction ne tient pas seulement au résultat.
C’est la façon dont les gens réagissent avant que le résultat ne soit connu.
Une histoire commence à attirer l’attention.
Les gens se forment une opinion.
De nouvelles informations apparaissent.
Et soudain, les cotes changent.
On peut littéralement voir la foule changer d’avis.
Ce même basculement se produit à travers Web3, de différentes manières, des marchés de prédiction aux écosystèmes pilotés par des identifiants autour de noms comme $PENGU and $DOOD
Pour moi, la tendance la plus marquante est la façon dont les communautés en ligne transforment l’attention, les opinions et la culture en des éléments qui peuvent être suivis onchain.
@polymarket markets ne représentent qu’une partie de cela.
La question intéressante, c’est de savoir où tout cela va ensuite.
#PredictionMarkets #Web3 #Crypto
Ce qui m’intéresse dans les marchés de prédiction ne tient pas seulement au résultat.
C’est la façon dont les gens réagissent avant que le résultat ne soit connu.
Une histoire commence à attirer l’attention.
Les gens se forment une opinion.
De nouvelles informations apparaissent.
Et soudain, les cotes changent.
On peut littéralement voir la foule changer d’avis.
Ce même basculement se produit à travers Web3, de différentes manières, des marchés de prédiction aux écosystèmes pilotés par des identifiants autour de noms comme $PENGU and $DOOD
Pour moi, la tendance la plus marquante est la façon dont les communautés en ligne transforment l’attention, les opinions et la culture en des éléments qui peuvent être suivis onchain.
@Polymarket markets ne représentent qu’une partie de cela.
La question intéressante, c’est de savoir où tout cela va ensuite.
#PredictionMarkets #Web3 #Crypto
44
4
52
7.7k
·
--
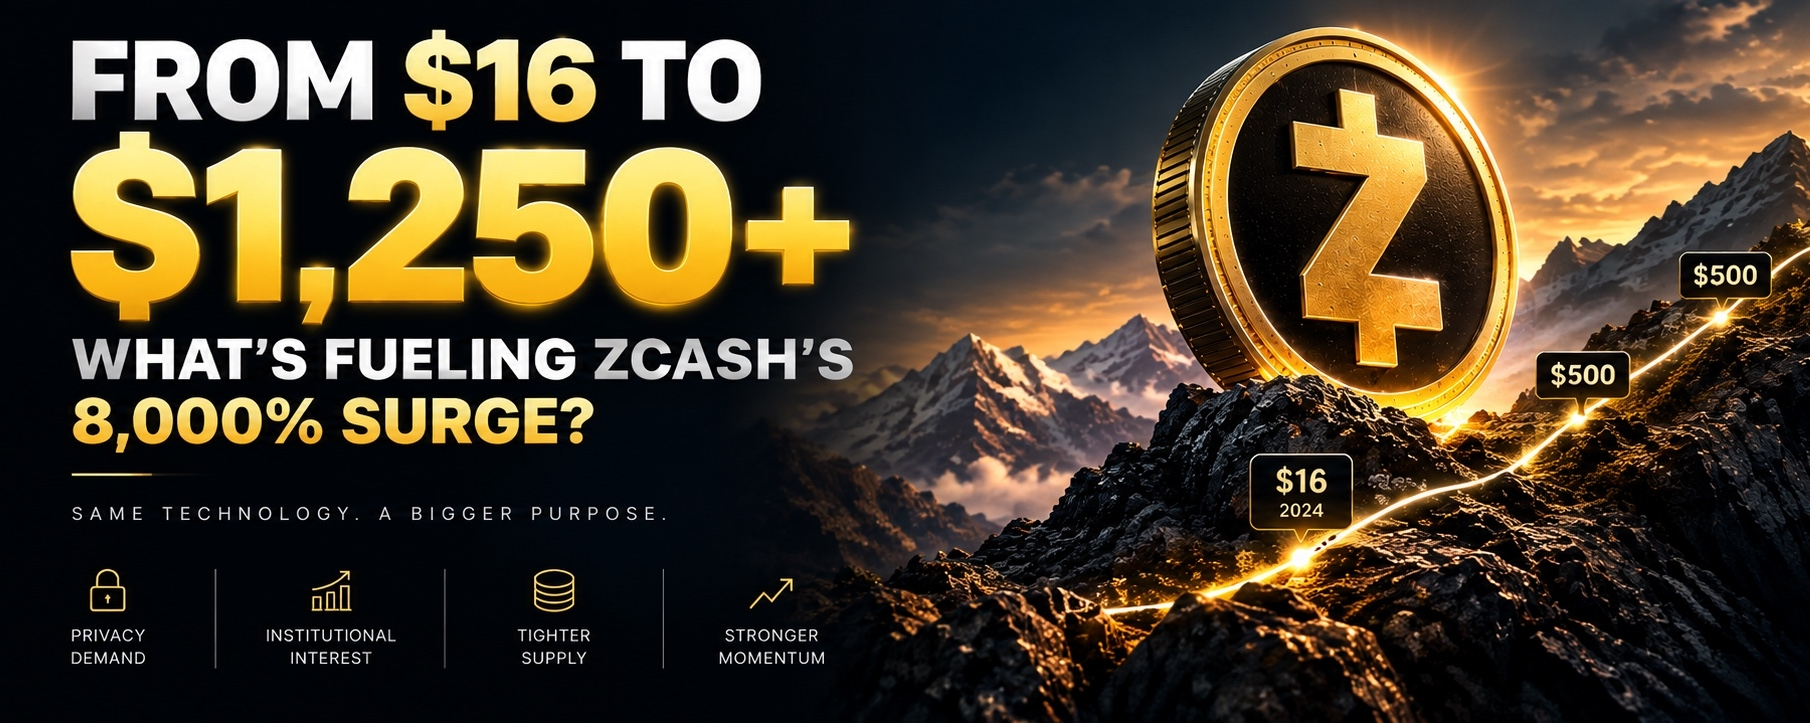
Article
Zcash a grimpé de 8 000 % par rapport à ses plus bas. Qu’est-ce qui alimente la reprise, et peut-elle se poursuivre ?Zcash est devenu l’une des plus grandes success stories de la crypto.
$ZEC went de près de 16 $ en 2024 à plus de 1 250 $, en gagnant plus de 7 000 % par rapport à ses plus bas. Il s’est récemment approché de 1 300 $ et se négocie désormais autour de 1 140 à 1 160.
Alors, qu’est-ce qui motive ce mouvement ?
1. La demande institutionnelle est arrivée
Un ETF américain au comptant sur Zcash a commencé à être négocié en août.
Il a rapidement attiré des centaines de millions de dollars d’actifs, offrant aux investisseurs traditionnels une manière plus simple d’obtenir une exposition à ZEC.
Davantage de demande rencontre une offre limitée de pièces disponibles à la négociation.
Zcash a grimpé de 8 000 % par rapport à ses plus bas. Qu’est-ce qui alimente la reprise, et peut-elle se poursuivre ?
Zcash est devenu l’une des plus grandes success stories de la crypto.
$ZEC went de près de 16 $ en 2024 à plus de 1 250 $, en gagnant plus de 7 000 % par rapport à ses plus bas. Il s’est récemment approché de 1 300 $ et se négocie désormais autour de 1 140 à 1 160.
Alors, qu’est-ce qui motive ce mouvement ?
1. La demande institutionnelle est arrivée
Un ETF américain au comptant sur Zcash a commencé à être négocié en août.
Il a rapidement attiré des centaines de millions de dollars d’actifs, offrant aux investisseurs traditionnels une manière plus simple d’obtenir une exposition à ZEC.
Davantage de demande rencontre une offre limitée de pièces disponibles à la négociation.
19
22
4.1k
·
--

Article
Sorties Bitcoin, entrées XRP. L’argent tourne-t-il ?À première vue, ces chiffres ressemblent à une rotation.
Les ETF Bitcoin ont connu des sorties significatives, tandis que les ETF XRP continuent d’attirer des entrées nouvelles.
Mais je ne qualifierais pas encore cela de rotation claire.
Du 8 septembre au 10 septembre, les ETF Bitcoin ont enregistré environ 450 M$ de sorties nettes. Le 10 septembre seulement, la sortie s’élevait à environ 282,6 M$.
Entre-temps, les ETF XRP ont enregistré environ 5,1 M$ d’entrées le 10 septembre et 12,3 M$ le 9 septembre.
La différence d’échelle est importante.
Les actifs des ETF Bitcoin s’élèvent à environ 97,5 Md$, tandis que ceux des ETF XRP se rapprochent de 1,5 Md$.
Sorties Bitcoin, entrées XRP. L’argent tourne-t-il ?
À première vue, ces chiffres ressemblent à une rotation.
Les ETF Bitcoin ont connu des sorties significatives, tandis que les ETF XRP continuent d’attirer des entrées nouvelles.
Mais je ne qualifierais pas encore cela de rotation claire.
Du 8 septembre au 10 septembre, les ETF Bitcoin ont enregistré environ 450 M$ de sorties nettes. Le 10 septembre seulement, la sortie s’élevait à environ 282,6 M$.
Entre-temps, les ETF XRP ont enregistré environ 5,1 M$ d’entrées le 10 septembre et 12,3 M$ le 9 septembre.
La différence d’échelle est importante.
Les actifs des ETF Bitcoin s’élèvent à environ 97,5 Md$, tandis que ceux des ETF XRP se rapprochent de 1,5 Md$.
12
14
2.2k
·
--
J’ai commencé à examiner @polymarket différemment ces derniers temps.
L’idée de base est assez simple :
Au lieu de ne demander aux gens que ce qu’ils pensent qu’il va se passer, vous créez un marché autour du résultat et vous observez comment les attentes évoluent.
Un nouveau titre paraît.
Les gens mettent à jour leurs points de vue.
La probabilité évolue.
Et soudain, vous avez une image en temps réel de ce que le marché pense de cet événement.
Ce qui rend cela particulièrement intéressant, c’est à quel point la connaissance peut compter.
Quelqu’un qui suit l’IA de près peut mieux comprendre un événement lié à l’IA.
Un fan de sport peut avoir un avantage complètement différent quand il s’agit d’un match majeur.
C’est pareil pour la crypto, l’économie, la politique et d’autres domaines.
Vous transformez l’information en quelque chose de mesurable.
La vraie question n’est pas seulement : « Qu’est-ce que vous pensez qui va se passer ensuite ? »
C’est : « Quelle probabilité le marché lui attribue-t-il maintenant ? »
Ce changement, c’est ce qui rend les marchés de prédiction intéressants à suivre.
#PredictionMarkets #Polymarket
J’ai commencé à examiner @Polymarket différemment ces derniers temps.
L’idée de base est assez simple :
Au lieu de ne demander aux gens que ce qu’ils pensent qu’il va se passer, vous créez un marché autour du résultat et vous observez comment les attentes évoluent.
Un nouveau titre paraît.
Les gens mettent à jour leurs points de vue.
La probabilité évolue.
Et soudain, vous avez une image en temps réel de ce que le marché pense de cet événement.
Ce qui rend cela particulièrement intéressant, c’est à quel point la connaissance peut compter.
Quelqu’un qui suit l’IA de près peut mieux comprendre un événement lié à l’IA.
Un fan de sport peut avoir un avantage complètement différent quand il s’agit d’un match majeur.
C’est pareil pour la crypto, l’économie, la politique et d’autres domaines.
Vous transformez l’information en quelque chose de mesurable.
La vraie question n’est pas seulement : « Qu’est-ce que vous pensez qui va se passer ensuite ? »
C’est : « Quelle probabilité le marché lui attribue-t-il maintenant ? »
Ce changement, c’est ce qui rend les marchés de prédiction intéressants à suivre.
#PredictionMarkets #Polymarket
111
66
10.2k
·
--
Vérifié
@Ethereum_official Is se prépare à l’ère quantique
L’informatique quantique ne représente pas une menace immédiate pour Ethereum, mais le réseau se prépare déjà à un futur où la cryptographie d’aujourd’hui pourrait ne plus être assez solide.
La Fondation Ethereum a fixé décembre 2029 comme objectif pour rendre Ethereum L1 résistant aux attaques quantiques, à travers ses couches d’exécution, de consensus et de données.
Voici ce que cela signifie, simplement :
❥ Comptes : Ethereum travaille à rendre plus facile le transfert des comptes vers des systèmes de signatures plus robustes.
❥ Validateurs : la cryptographie qui sécurise les validateurs devra elle aussi être mise à niveau.
❥ Données : Ethereum développe également une protection plus solide pour la couche de données.
❥ Systèmes ZK : le réseau prépare son infrastructure de preuves pour un environnement post-quantique.
Il ne s’agit pas de réparer une attaque qui se produit aujourd’hui.
Il s’agit de donner à Ethereum assez de temps pour rechercher, tester et déployer ces changements avant que l’informatique quantique ne devienne une préoccupation sérieuse en matière de sécurité.
La menace pourrait encore être dans plusieurs années. La préparation a déjà commencé.
$ETH
#Ethereum #ETH #quantumcomputers
@Ethereum Is se prépare à l’ère quantique
L’informatique quantique ne représente pas une menace immédiate pour Ethereum, mais le réseau se prépare déjà à un futur où la cryptographie d’aujourd’hui pourrait ne plus être assez solide.
La Fondation Ethereum a fixé décembre 2029 comme objectif pour rendre Ethereum L1 résistant aux attaques quantiques, à travers ses couches d’exécution, de consensus et de données.
Voici ce que cela signifie, simplement :
❥ Comptes : Ethereum travaille à rendre plus facile le transfert des comptes vers des systèmes de signatures plus robustes.
❥ Validateurs : la cryptographie qui sécurise les validateurs devra elle aussi être mise à niveau.
❥ Données : Ethereum développe également une protection plus solide pour la couche de données.
❥ Systèmes ZK : le réseau prépare son infrastructure de preuves pour un environnement post-quantique.
Il ne s’agit pas de réparer une attaque qui se produit aujourd’hui.
Il s’agit de donner à Ethereum assez de temps pour rechercher, tester et déployer ces changements avant que l’informatique quantique ne devienne une préoccupation sérieuse en matière de sécurité.
La menace pourrait encore être dans plusieurs années. La préparation a déjà commencé.
$ETH
#Ethereum #ETH #quantumcomputers
1
4
931
·
--
Vérifié
Beaucoup de tokenomics crypto ont fière allure sur le papier.
Puis vous examinez l’offre et découvrez des déblocages, des allocations VC ou une inflation sans fin qui se cachent en arrière-plan.
@Aevoxyz a pris une route différente.
L’offre est déjà entièrement distribuée. Il n’y a plus de déblocages programmés.
Ensuite, AGP-3 a brûlé 69 M d’AEVO, avec 74 M brûlés au total jusqu’à présent grâce aux rachats financés par les frais d’échange.
C’est cette partie que je trouve intéressante.
La mécanique du token est liée à l’activité réelle de l’échange. Plus l’activité de trading est importante, plus les frais augmentent, et ces frais financent le rachat mensuel.
Pas d’histoire compliquée. Juste un lien direct entre l’utilisation de la plateforme et l’offre de tokens.
Préféreriez-vous détenir un token avec des émissions intégrées au modèle, ou un token lié à de vrais frais de plateforme ?
$AEVO
#AEVO #IMFSaysElSalvadorBTCNoPublicFunds
Beaucoup de tokenomics crypto ont fière allure sur le papier.
Puis vous examinez l’offre et découvrez des déblocages, des allocations VC ou une inflation sans fin qui se cachent en arrière-plan.
@Aevo a pris une route différente.
L’offre est déjà entièrement distribuée. Il n’y a plus de déblocages programmés.
Ensuite, AGP-3 a brûlé 69 M d’AEVO, avec 74 M brûlés au total jusqu’à présent grâce aux rachats financés par les frais d’échange.
C’est cette partie que je trouve intéressante.
La mécanique du token est liée à l’activité réelle de l’échange. Plus l’activité de trading est importante, plus les frais augmentent, et ces frais financent le rachat mensuel.
Pas d’histoire compliquée. Juste un lien direct entre l’utilisation de la plateforme et l’offre de tokens.
Préféreriez-vous détenir un token avec des émissions intégrées au modèle, ou un token lié à de vrais frais de plateforme ?
$AEVO
#AEVO #IMFSaysElSalvadorBTCNoPublicFunds
65
1
61
10.9k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitwiseFilesFinalNEARSpotETFProspectus
71,862 vues
1,276 mentions
#bitwisefilesfinalnearspotetfprospectus 🚨 LE NEAR ETF APPORTE LE STAKING À WALL STREET !
Le Bitwise NEAR ETF, dont le ticker est NRR, se rapproche de son lancement après l’entrée en vigueur de son enregistrement le 24 septembre.
Voici ce que les traders doivent surveiller :
🔹 100 % des avoirs en NEAR du fonds peuvent être mis en staking.
🔹 67 % des récompenses de staking reviennent directement aux actionnaires.
🔹 Les frais du sponsor sont de 0,75 %.
🔹 Coinbase Custody et BNY Mellon soutiennent la structure.
🔹 Les risques clés incluent le slashing des validateurs et des retards en cas de problèmes potentiels liés au sharding.
Par rapport à l’ETF Solana de Bitwise, le NRR offre une exposition au staking. Avec des frais plus élevés.
Les ETF basés sur le staking pourraient-ils être l’avenir pour permettre aux investisseurs d’accéder aux altcoins ? 👀
Que pensez-vous de NEAR ? Partagez vos réflexions en commentaire
#Near #nearprotocol #crypto #cryptotrading
$NEAR
$Q
$QNT
Jacob trade
·0 mentions J’aime
·315 vues
BitgetHackerMoves$83MStolenXRP
29,632 vues
157 mentions
SOLSpotETFWeeklyInflow$188M
18,915 vues
127 mentions