

#bstocks
bstocks
1.4M vues
6,044 mentions
Populaire
Récents
·
--
Partiellement vrai
【À surveiller avant les résultats des actions américaines · Google】
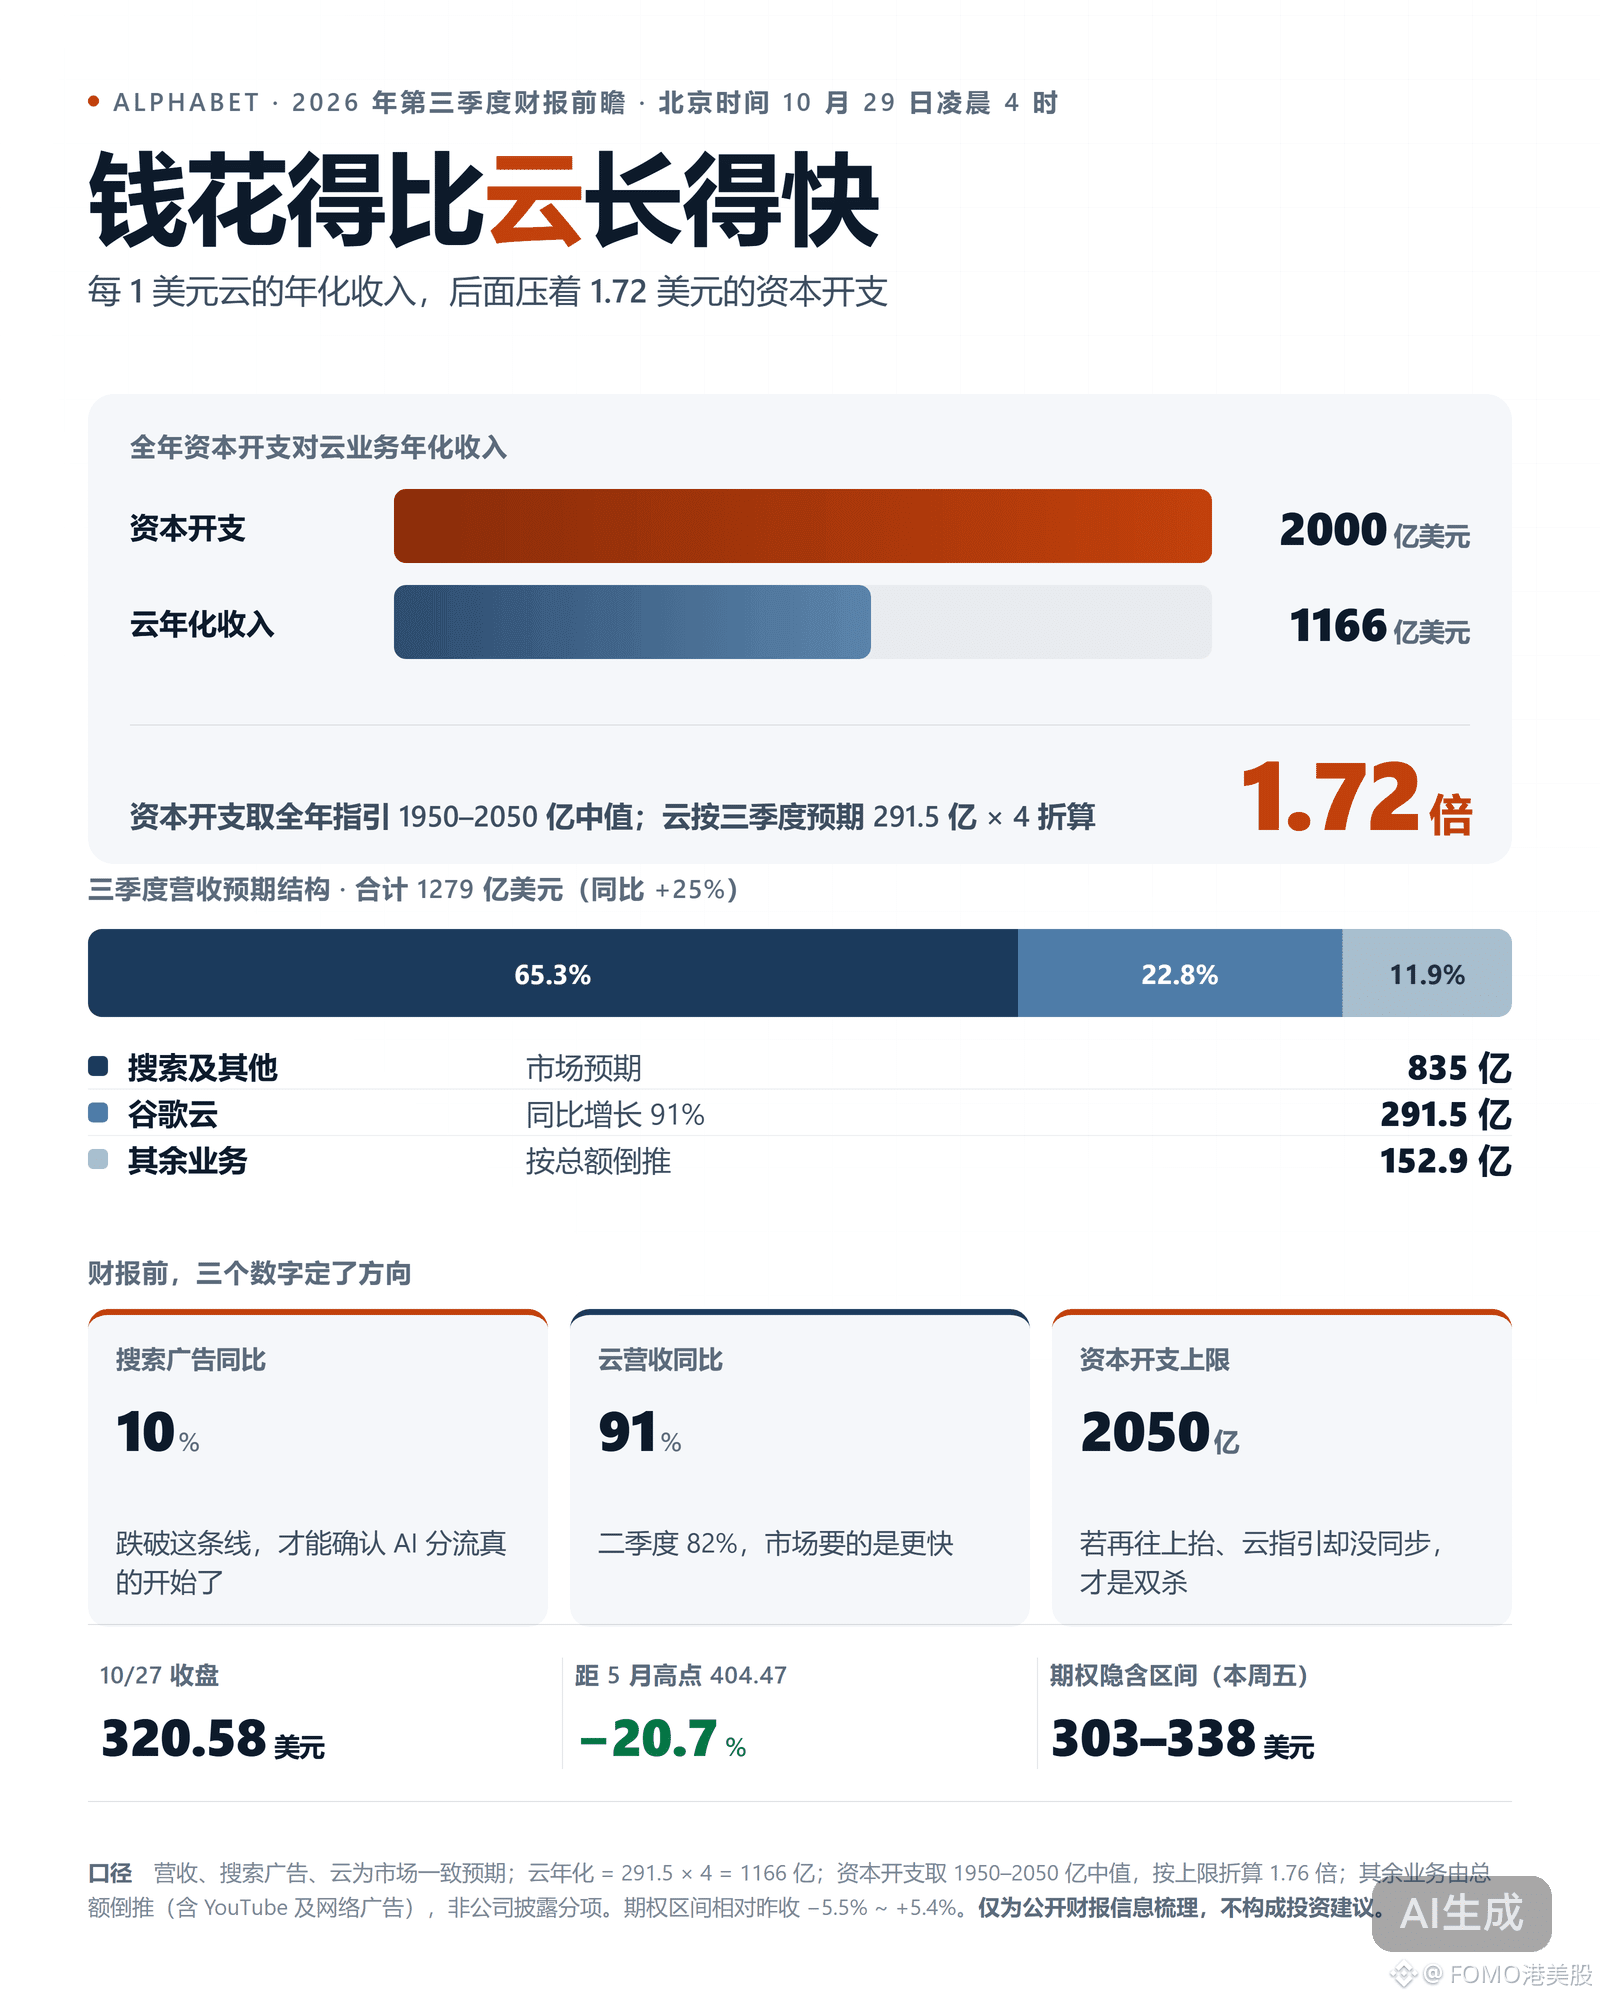
Alphabet $GOOGLB publiera ses résultats du T3 ce soir après la clôture (à 4 h du matin le 29, heure de Pékin). Le titre a clôturé hier à 320.58 dollars. Le marché table sur un chiffre d’affaires de 1279 milliards de dollars (en hausse de 25 % sur un an), un BPA compris entre 2.96 et 3.01 dollars, et un chiffre d’affaires du cloud de 29.15 milliards de dollars (en hausse de 91 % sur un an).
La valorisation des options reflète une variation d’environ 6 % du cours d’ici vendredi, dans une fourchette de 303 à 338 dollars. Le titre reste 21 % sous son sommet de mai, à 404 dollars, et n’a progressé que de 2 % depuis le début de l’année. Mais le cœur de métier de Google n’est pas là. Les recettes publicitaires liées à la recherche sont attendues à 83.5 milliards de dollars, soit 65 % du chiffre d’affaires, tandis que les 29.15 milliards de dollars du cloud n’en représentent que 23 %. La croissance annuelle du cloud s’accélère, passant de 82 % à 91 % : la demande est bien réelle. Mais au deuxième trimestre, la croissance des impressions sur le réseau est tombée à 12 %, premier signe d’un détournement du trafic.
La pression financière vient d’ailleurs. Les prévisions d’investissement (capex) pour l’ensemble de l’année se situent entre 1950 et 2050 milliards de dollars, avec un point médian de 2000 milliards, soit 1.72 fois le chiffre d’affaires annualisé du cloud, qui s’élève à 116.6 milliards de dollars.
Avant les résultats, je ne parierai pas sur une direction. Il suffit de surveiller deux chiffres : si la croissance annuelle des recettes publicitaires liées à la recherche passe sous les 10 %, cela signifie que le détournement a véritablement commencé ; si le plafond des capex est relevé au-delà de 2050 milliards de dollars sans révision à la hausse parallèle des prévisions pour le cloud, ce sera la double peine.
Mieux vaut attendre la publication de ces deux chiffres avant d’ajuster ses positions plutôt que de spéculer sur la direction du titre dès maintenant.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【À surveiller avant les résultats des actions américaines · Google】
Alphabet $GOOGLB publiera ses résultats du T3 ce soir après la clôture (à 4 h du matin le 29, heure de Pékin). Le titre a clôturé hier à 320.58 dollars. Le marché table sur un chiffre d’affaires de 1279 milliards de dollars (en hausse de 25 % sur un an), un BPA compris entre 2.96 et 3.01 dollars, et un chiffre d’affaires du cloud de 29.15 milliards de dollars (en hausse de 91 % sur un an).
La valorisation des options reflète une variation d’environ 6 % du cours d’ici vendredi, dans une fourchette de 303 à 338 dollars. Le titre reste 21 % sous son sommet de mai, à 404 dollars, et n’a progressé que de 2 % depuis le début de l’année. Mais le cœur de métier de Google n’est pas là. Les recettes publicitaires liées à la recherche sont attendues à 83.5 milliards de dollars, soit 65 % du chiffre d’affaires, tandis que les 29.15 milliards de dollars du cloud n’en représentent que 23 %. La croissance annuelle du cloud s’accélère, passant de 82 % à 91 % : la demande est bien réelle. Mais au deuxième trimestre, la croissance des impressions sur le réseau est tombée à 12 %, premier signe d’un détournement du trafic.
La pression financière vient d’ailleurs. Les prévisions d’investissement (capex) pour l’ensemble de l’année se situent entre 1950 et 2050 milliards de dollars, avec un point médian de 2000 milliards, soit 1.72 fois le chiffre d’affaires annualisé du cloud, qui s’élève à 116.6 milliards de dollars.
Avant les résultats, je ne parierai pas sur une direction. Il suffit de surveiller deux chiffres : si la croissance annuelle des recettes publicitaires liées à la recherche passe sous les 10 %, cela signifie que le détournement a véritablement commencé ; si le plafond des capex est relevé au-delà de 2050 milliards de dollars sans révision à la hausse parallèle des prévisions pour le cloud, ce sera la double peine.
Mieux vaut attendre la publication de ces deux chiffres avant d’ajuster ses positions plutôt que de spéculer sur la direction du titre dès maintenant.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
王小神:
搜索广告增速和资本开支上限,这两个数比先猜方向有用。
1
3
2k
·
--
Voir la traduction
【币安上新】5只代币股今晚开盘还能当抵押
这次币安上的不只是新股票,还有一对能做空 SK 海力士的杠杆 ETF。
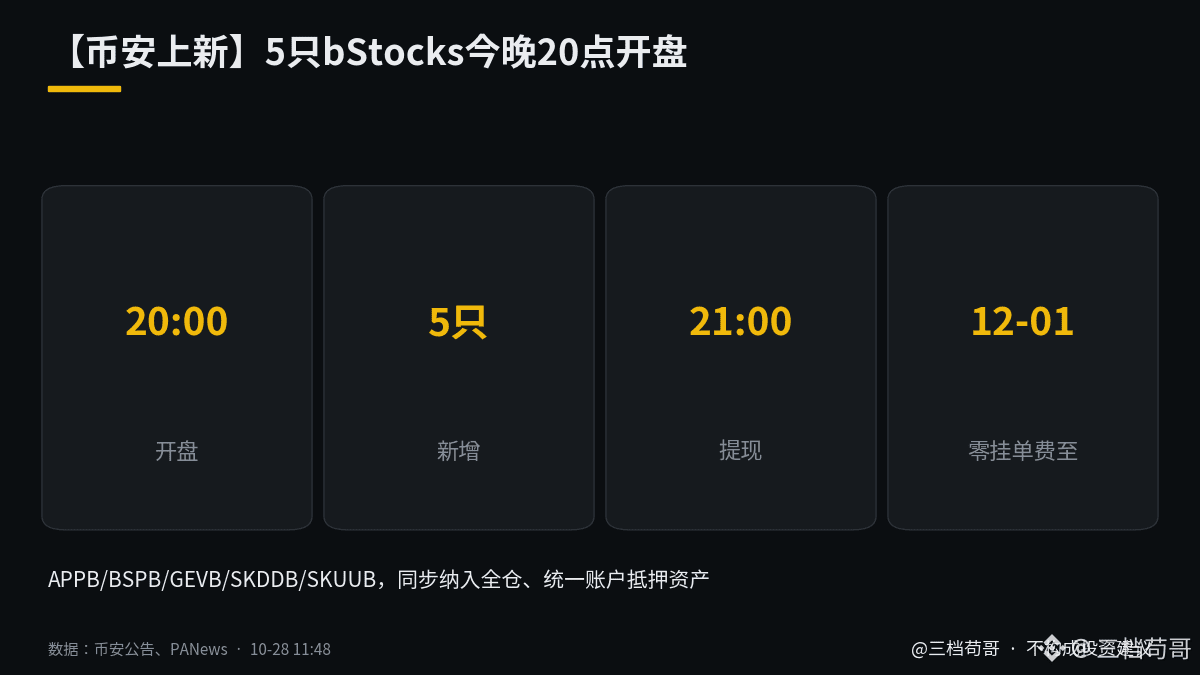
币安今天 11:00 和 11:30 连发两条公告:现货和闪兑新增 APPB、BSPB、GEVB、SKDDB(SK海力士2倍做空)、SKUUB(SK海力士2倍做多)5 只 bStocks。
据 PANews 报道,北京时间今晚 20:00 开放 USDT 交易对,21:00 开放提现,同时纳入全仓杠杆、统一账户抵押资产,抵押率以官方公告为准。零挂单手续费延长到 12 月 1 日。
提醒:bStocks 是 1:1 锚定价格的代币,不代表股东权利,休市时段可能和正股脱节,杠杆 ETF 还有长期损耗。
我的看法:开盘头几分钟价差大,不急着进。盯今晚 20:00 开盘价和正股的偏离。
你会先看哪一只?
来源:币安公告、PANews
#bStocks #币安上新
📈 合约涨幅榜前三(11:40):$AIN +114.71%|$EVAA +107.60%|$APR +48.75%
#币安广场
⚠️ 以上为信息整理与个人观点,不构成投资建议,DYOR。
1
302
·
--
Vérifié
【Perspectives sur les résultats des actions américaines · Microsoft】
Examinons maintenant Microsoft $MSFTB . Ce soir après la clôture (4 h du matin le 29 à Pékin), la société publiera ses résultats du T1 de l’exercice 2027. Le titre a clôturé hier à 531,33 dollars, en hausse d’environ 10 % depuis le début de l’année, et a déjà grimpé de 40 % depuis les résultats de juillet. Le marché anticipe un chiffre d’affaires de 90,7 milliards, un BPA de 4,72 et une croissance d’Azure de 45 % ; la propre fourchette de l’entreprise est de 89,85 à 90,95 milliards.
Le premier dividende se voit dans les contrats. Les sièges payants de Copilot dépassent 30 millions, les obligations de performance commerciales restantes atteignent 678 milliards, mais la durée moyenne pondérée n’est que de 2,3 ans, et seulement environ un tiers sera reconnu au cours des 12 prochains mois.
Ce qui est signé n’est pas encore du revenu ; le calendrier, lui, l’est. Il faut aussi surveiller la manière de présenter les chiffres : à partir de l’exercice 2027, la durée d’amortissement des centres de données passera de 15 à 25 ans, et une partie des baux passera de la location simple à la location-financement. Ainsi, les dépenses en capital pour l’année civile 2026 passeront d’environ 190 milliards à 175 milliards. Les dépenses du trimestre dépassent encore 50 milliards : l’argent n’est pas moins dépensé, simplement la douleur comptable est un peu moins visible.
Avant les résultats, je ne devine pas la direction. Si la croissance d’Azure retombe vers le bas de la fourchette des 44 % alors que les dépenses dépassent à nouveau 50 milliards, la facture de l’IA apparaîtra d’abord dans le compte de résultat ; si le rythme dépasse 45 % et que la marge brute du cloud cesse de reculer, alors le dividende pourra vraiment être considéré comme encaissé. Morgan Stanley prévoit d’ailleurs que cette année, la marge brute diminuera encore de 2 points de pourcentage, à 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【Perspectives sur les résultats des actions américaines · Microsoft】
Examinons maintenant Microsoft $MSFTB . Ce soir après la clôture (4 h du matin le 29 à Pékin), la société publiera ses résultats du T1 de l’exercice 2027. Le titre a clôturé hier à 531,33 dollars, en hausse d’environ 10 % depuis le début de l’année, et a déjà grimpé de 40 % depuis les résultats de juillet. Le marché anticipe un chiffre d’affaires de 90,7 milliards, un BPA de 4,72 et une croissance d’Azure de 45 % ; la propre fourchette de l’entreprise est de 89,85 à 90,95 milliards.
Le premier dividende se voit dans les contrats. Les sièges payants de Copilot dépassent 30 millions, les obligations de performance commerciales restantes atteignent 678 milliards, mais la durée moyenne pondérée n’est que de 2,3 ans, et seulement environ un tiers sera reconnu au cours des 12 prochains mois.
Ce qui est signé n’est pas encore du revenu ; le calendrier, lui, l’est. Il faut aussi surveiller la manière de présenter les chiffres : à partir de l’exercice 2027, la durée d’amortissement des centres de données passera de 15 à 25 ans, et une partie des baux passera de la location simple à la location-financement. Ainsi, les dépenses en capital pour l’année civile 2026 passeront d’environ 190 milliards à 175 milliards. Les dépenses du trimestre dépassent encore 50 milliards : l’argent n’est pas moins dépensé, simplement la douleur comptable est un peu moins visible.
Avant les résultats, je ne devine pas la direction. Si la croissance d’Azure retombe vers le bas de la fourchette des 44 % alors que les dépenses dépassent à nouveau 50 milliards, la facture de l’IA apparaîtra d’abord dans le compte de résultat ; si le rythme dépasse 45 % et que la marge brute du cloud cesse de reculer, alors le dividende pourra vraiment être considéré comme encaissé. Morgan Stanley prévoit d’ailleurs que cette année, la marge brute diminuera encore de 2 points de pourcentage, à 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
9.8k
·
--
Haussier
Voir la traduction
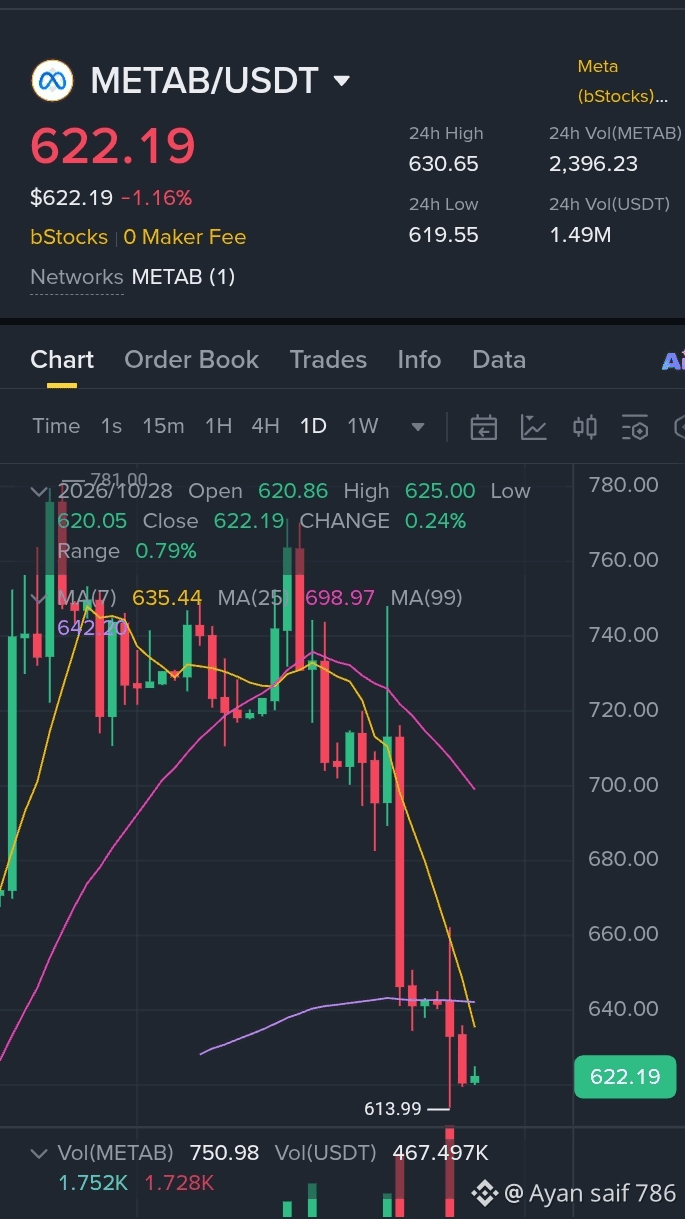
$METAB
{spot}(METABUSDT)
Crypto infrastructure meets tech giants! $METAB brings Meta Platforms equity directly onto the blockchain via Binance bStocks.
• Fully backed by underlying shares
• 24/7 liquidity and trading
• Eligible for dividend distributions
Stop thinking of it like a meme coin and track it like a real-world asset! 🧠
What’s your stance on $METAB? BULLISH 🟢 or BEARISH 🔴?
#BStocks #RWA
$METAB
Crypto infrastructure meets tech giants! $METAB brings Meta Platforms equity directly onto the blockchain via Binance bStocks.
• Fully backed by underlying shares
• 24/7 liquidity and trading
• Eligible for dividend distributions
Stop thinking of it like a meme coin and track it like a real-world asset! 🧠
What’s your stance on $METAB ? BULLISH 🟢 or BEARISH 🔴?
#BStocks #RWA
1
3

·
--
UNE EXPOSITION DOUBLÉE, UN RISQUE PLUS ÉLEVÉ — $SNXXB EXIGE UNE PRUDENCE ACCRUE.
Cours actuel : 9,87 $
Variation sur 24 h : +15,17 %
SNXXB représente un ETF Tradr 2X Long SNDK via bStocks. Il s’agit d’un produit lié à une action avec effet de levier, et non d’une cryptomonnaie ordinaire. Sa valeur peut être affectée par l’action sous-jacente, la structure du produit et les conditions du marché.
Comprenez les risques avant de planifier une entrée.
Plan de trading
• Point d’entrée : 9,65 $ – 9,82 $
• Zone d’achat : 9,50 $ – 9,75 $
• TP1 : 10,00 $
• TP2 : 10,20 $
• TP3 : 10,50 $
• Stop-loss : 9,30 $
Stratégie de trading :
Vérifiez les conditions du produit, sa liquidité et ses heures de cotation. Attendez que le cours se stabilise avant d’entrer, et ne partez jamais du principe qu’un produit à effet de levier évoluera dans le sens attendu.
$SNXXB exige une prudence accrue et une gestion stricte des risques.
Je ne suis pas votre conseiller financier.
Faites toujours vos propres recherches.
#SNXXB #bStocks #MarketAnalysis #RiskManagement
68
·
--
TERRES RARES, GRAND MOUVEMENT — USARB EST DANS LE VISEUR DES TRADERS.
Cours actuel : 10,58 $
Variation sur 24 h : +18,21 %
$USARB , qui représente USA Rare Earth via bStocks, a enregistré une forte hausse journalière. Toutefois, il s’agit d’un produit lié à une action, et non d’un jeton crypto classique : ses conditions de négociation et les modalités du produit sont donc importantes.
Après une forte hausse, la patience peut aider les traders à éviter un mauvais point d’entrée.
Plan de trading
• Point d’entrée : 10,30 $ – 10,50 $
• Zone d’achat : 10,15 $ – 10,40 $
• TP1 : 10,80 $
• TP2 : 11,05 $
• TP3 : 11,40 $
• Stop-loss : 9,95 $
Stratégie de trading :
Attendez que le cours se stabilise près de la zone d’entrée. Vérifiez la liquidité, les horaires de négociation et les modalités du produit avant d’entrer en position. Ces niveaux sont donnés à titre indicatif et ne correspondent pas à des niveaux de support ou de résistance techniques vérifiés.
$USARB nécessite une planification rigoureuse et une gestion maîtrisée du risque.
Je ne suis pas votre conseiller financier.
Faites toujours vos propres recherches.
#USARB #bStocks #MarketAnalysis #RiskManagement
68
·
--
Voir la traduction
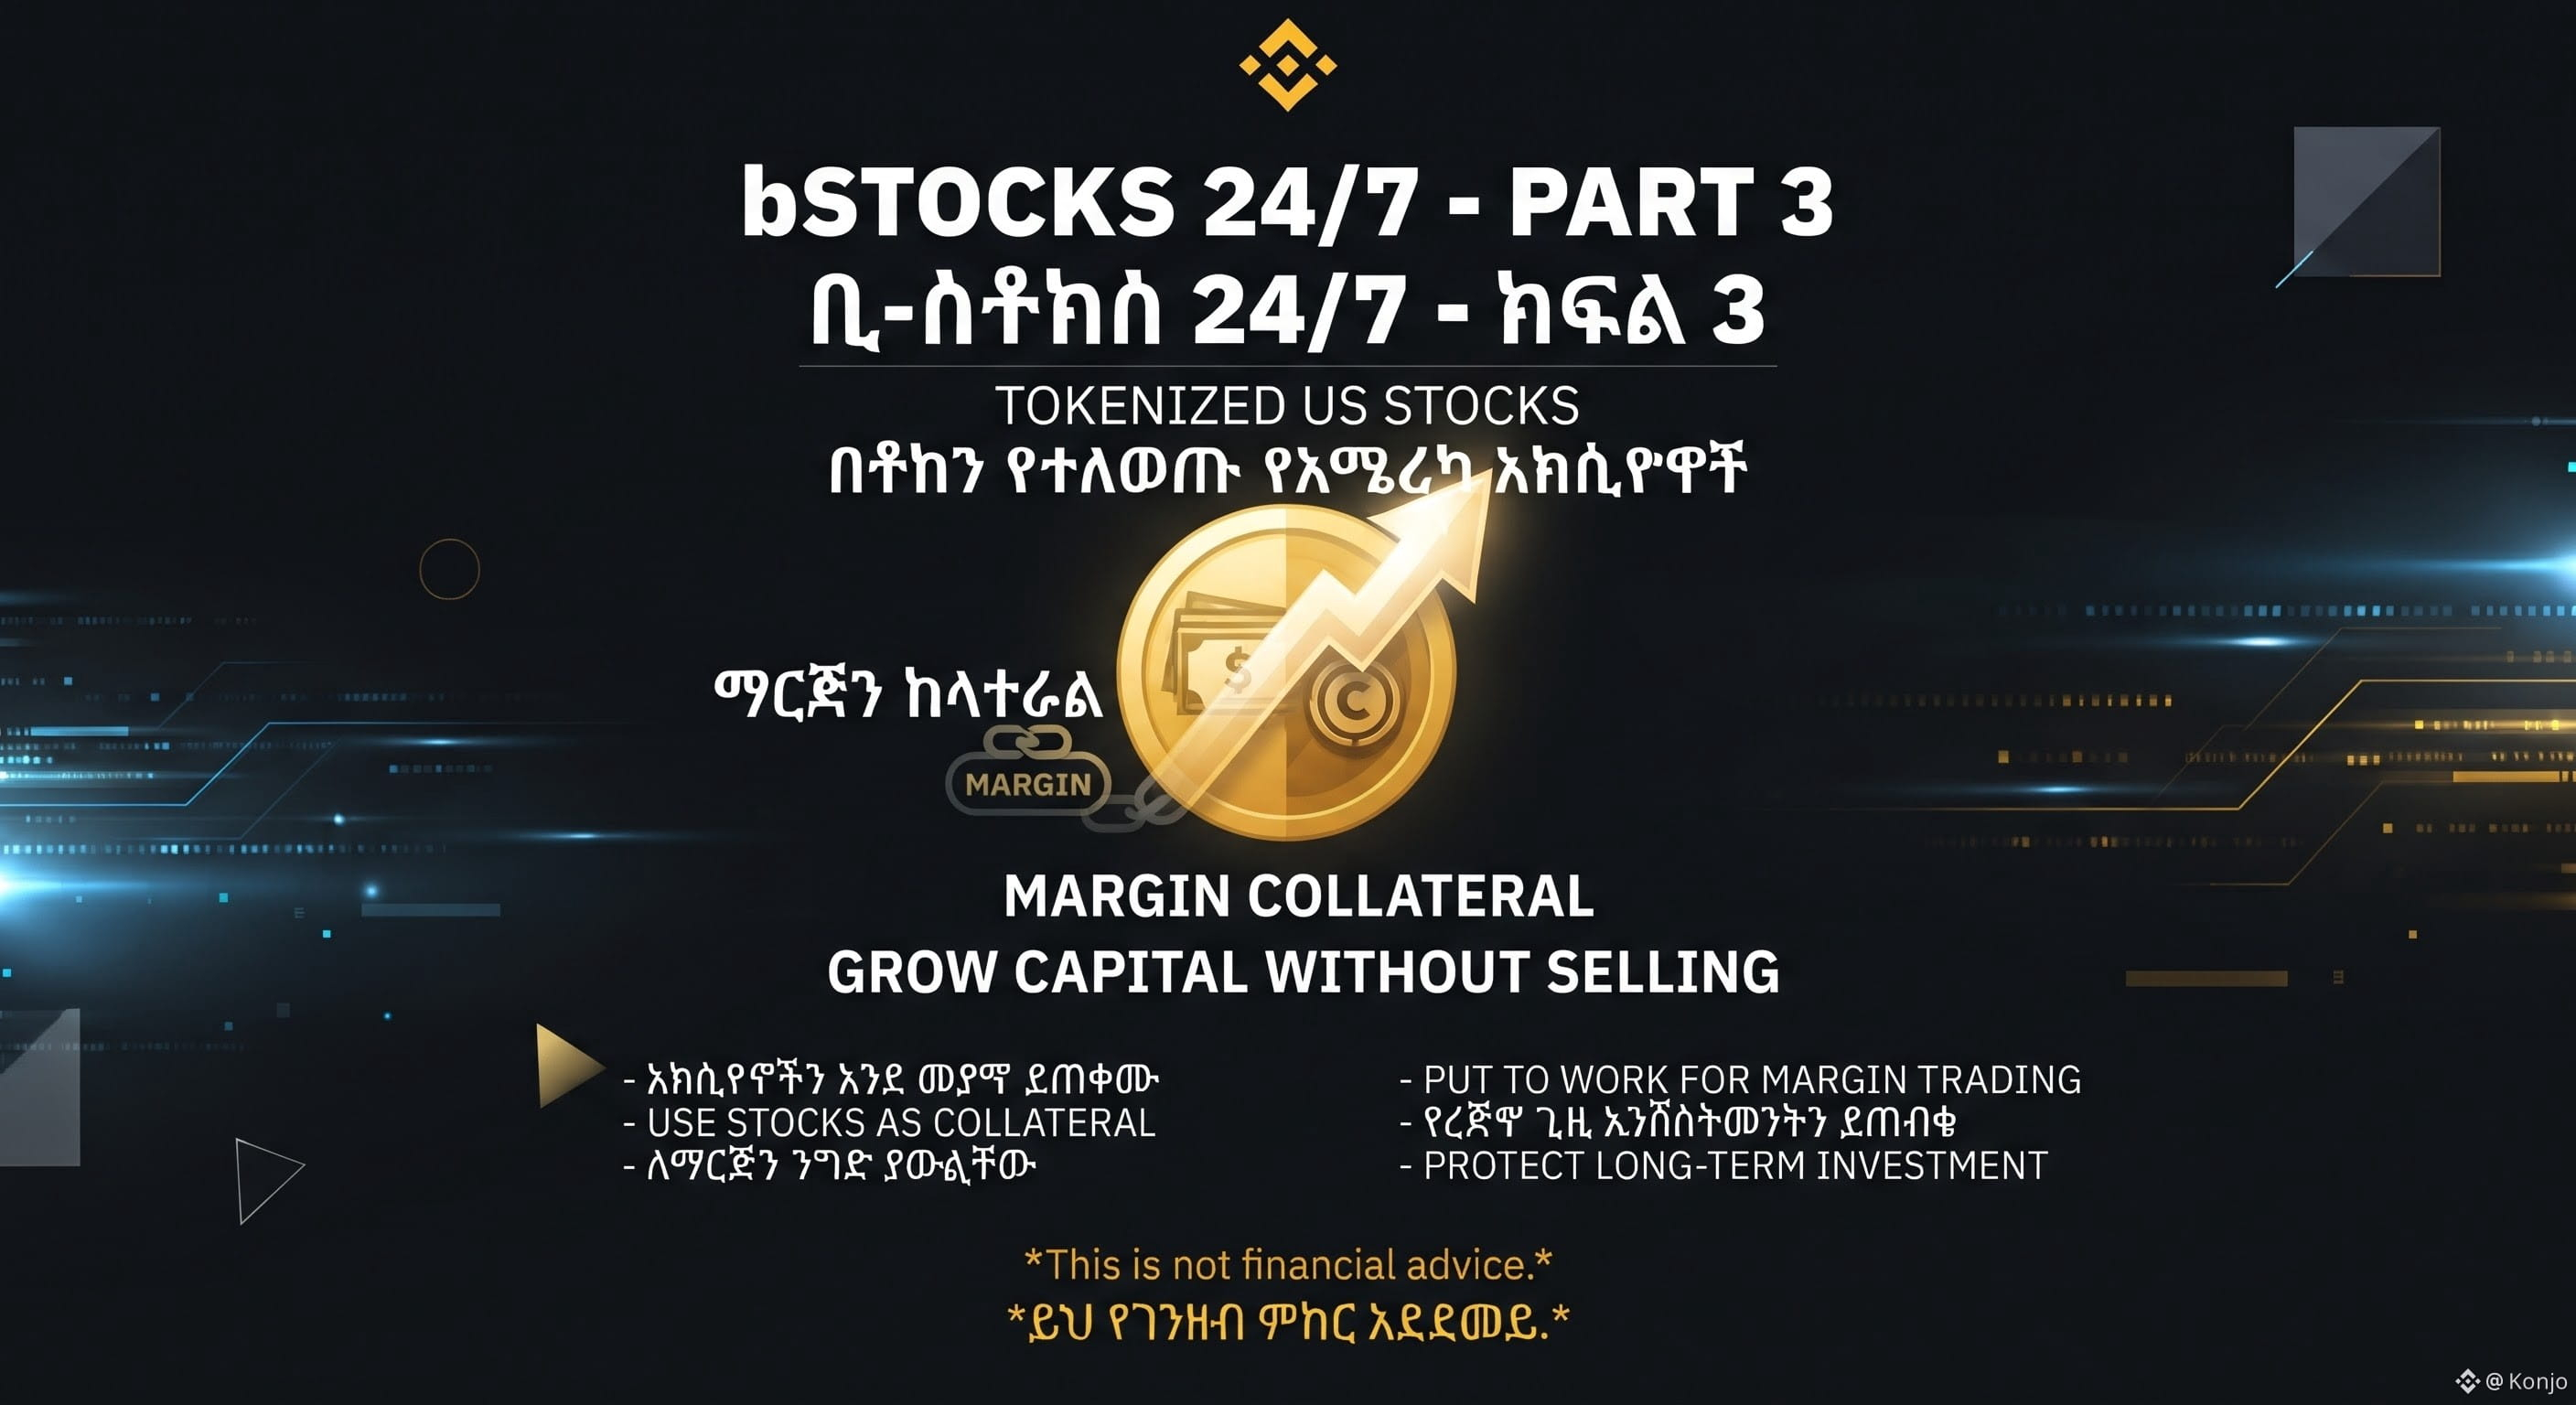
በ bStocks ምን ማድረግ ይችላሉ? (ክፍል 3)
3. ማርጅን ኮላተራል በመጠቀም ካፒታልዎን የበለጠ ማሠራት (Maximize Capital Efficiency with Margin Collateral)
አክሲዮኖችዎን እንዲሁ নিষ্ክ (passive) አድርገው ከመያዝ ይልቅ፣ ሳይሸጧቸው በቀጥታ በቢናንስ ላይ ለንግድ (ለማርጅን ትሬዲንግ) እንደ መያዣነት (collateral) መጠቀም ይችላሉ። በዚህም የረጅም ጊዜ ንብረቶችዎን ሳይሸጡ ለንቁ የንግድ እንቅስቃሴ ማዋል ይችላሉ።
ማሳሰቢያ፡ ይህ መረጃ የፋይናንስ ምክር (Not Financial Advice) አይደለም፤ ለትምህርታዊ እና ለመረጃ ዓላማዎች ብቻ የቀረበ ነው።
#BinanceAngels #bStocks
1
46

·
--
Voir la traduction
币安今晚 20:00 再上 5 个代币化股票,AppLovin、GE Vernova 与两只 2 倍 SK 海力士 ETF 齐登场
- 据币安官方公告,币安现货与闪兑将于北京时间 10 月 28 日 20:00 上线 5 个 bStocks 代币化证券:AppLovin(APPB)、Bending Spoons(BSPB)、GE Vernova(GEVB),以及 GraniteShares 2 倍做空 SK 海力士每日 ETF(SKDDB)和 2 倍做多 SK 海力士每日 ETF(SKUUB)。
- 交易对为 APPB/USDT、BSPB/USDT、GEVB/USDT、SKDDB/USDT、SKUUB/USDT,上线同时开通现货算法交易机器人与智能持仓机器人服务;上线后 1 小时内,用户可通过闪兑零手续费将 bStocks 兑换为 BTC、USDT 等支持代币。
- 关键提醒:bStocks 提供的是标的证券的价格敞口,不等同于直接持股、没有投票权;SKDDB 与 SKUUB 属于 2 倍杠杆每日 ETF,波动会被放大,不适合长期持有,追高前先看清产品结构。
- 可能影响:代币化股票版图继续扩围,币安把美股与 ETF 敞口越做越像“一站式”入口;但这属于平台产品线扩张,对主流币本身没有直接供需冲击,短期更多是题材热度而非资金面转向。
我的判断:对 $BNB 短期偏中性,因为新增上币属于币安产品线扩张,对 BNB 本身没有直接供需变化,短期情绪影响有限。
$BNB $USDT
#币安 #代币化股票 #bStocks
来源:币安官方公告,PANews、BBX 转引。仅供参考,不构成投资建议。
点标签看实时行情:今晚 20:00 上线后,你会先看哪一只——AppLovin,还是两只 2 倍 SK 海力士 ETF?
17
·
--
Voir la traduction
【今晚20:00,币安现货上线5个bStocks代币化证券交易对】
币安宣布:2026年10月28日 20:00(北京时间,12:00 UTC)上线 APPB(Applovin)、BSPB(Bending Spoons)、GEVB(GE Vernova)、SKDDB(2倍做空SK海力士ETF)、SKUUB(2倍做多SK海力士ETF)。
要点:
• 现货算法交易机器人随上线开启,再平衡机器人24小时内开启;
• 所有bStocks交易对的零Maker手续费活动延长;
• 公告同时显示这5种代币将在12:00 UTC被加入跨保证金抵押资产。
工程师视角避坑:
1. 代币化证券≠直接持股,注意发行方条款、所在地区是否可用;
2. 2倍杠杆ETF有每日重置损耗,不适合长期持有;
3. 新上线初期价差和深度可能较差,用限价单,别追市价。
你会尝试交易代币化美股吗?评论区聊聊。
$BNB $BTC
#币安 #bStocks #代币化证券
DYOR,非投资建议
102
·
--
Voir la traduction
币安公告:今日东八区 20:00(12:00 UTC)现货上线 5 个 bStocks 代币化证券交易对 APPB/USDT、BSPB/USDT、GEVB/USDT、SKDDB/USDT、SKUUB/USDT,标的为 Applovin、Bending Spoons、GE Vernova 与 GraniteShares 2x 做空/做多 SK Hynix 日度 ETF;现货策略交易机器人同步开放,相关资产提现约 21:00(13:00 UTC)开放。上线后一小时内 Convert 兑换零手续费;全站 bStocks 零 Maker 费率活动延至 11-30 23:59 UTC。合约部署于 BNB Smart Chain。$BNB #BNBChain #bStocks #币安
币安公告:今日东八区 20:00(12:00 UTC)现货上线 5 个 bStocks 代币化证券交易对 APPB/USDT、BSPB/USDT、GEVB/USDT、SKDDB/USDT、SKUUB/USDT,标的为 Applovin、Bending Spoons、GE Vernova 与 GraniteShares 2x 做空/做多 SK Hynix 日度 ETF;现货策略交易机器人同步开放,相关资产提现约 21:00(13:00 UTC)开放。上线后一小时内 Convert 兑换零手续费;全站 bStocks 零 Maker 费率活动延至 11-30 23:59 UTC。合约部署于 BNB Smart Chain。$BNB #BNBChain #bStocks #币安
1
53
·
--
Voir la traduction
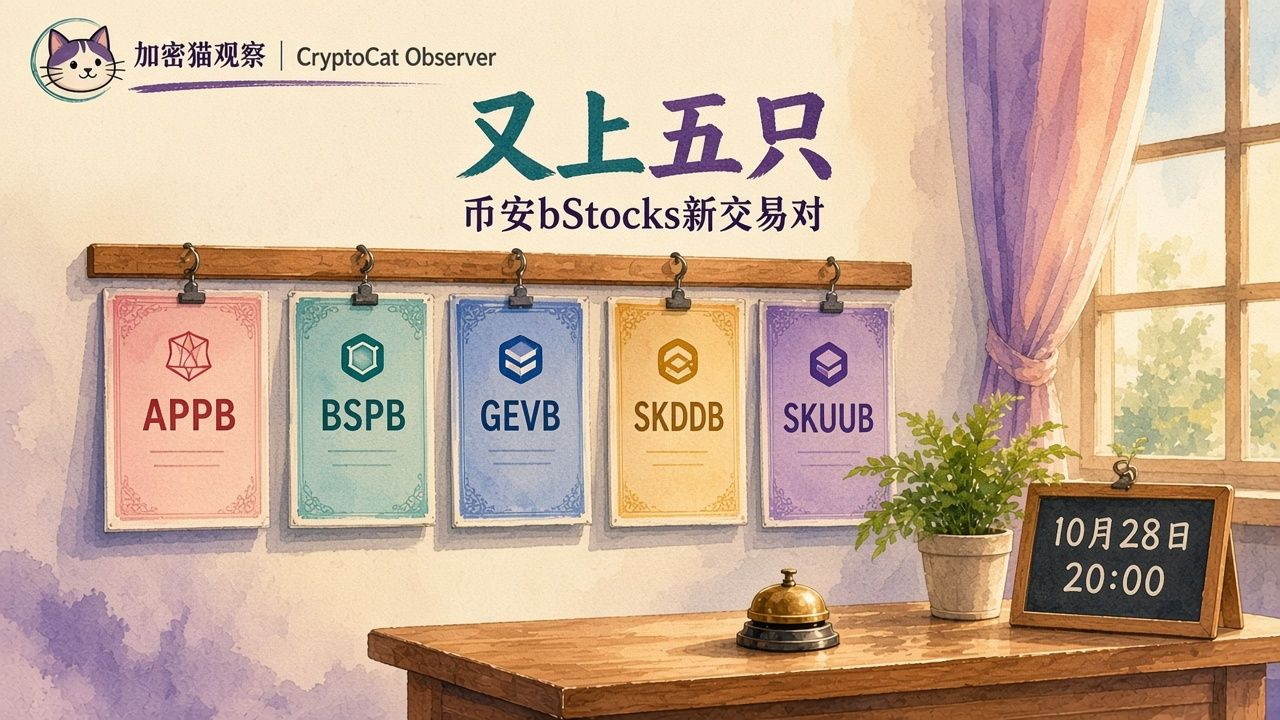
币安公告:10月28日 20:00(东八区),现货和闪兑将一起上线五只 bStocks 代币化证券——APPB、BSPB、GEVB、SKDDB、SKUUB,分别挂钩 Applovin、Bending Spoons、GE Vernova,以及海力士两倍做空、两倍做多的日杠杆 ETF。五对都配 USDT;现货算法交易机器人同刻启用,智能持仓机器人大约在上线后 24 小时内跟上。相关资产提现约 21:00 开放。
上线后头一小时,这五只在闪兑里换成 BTC、USDT 等支持币种免手续费。全仓杠杆、统一账户也会在 20:00 把它们加进合格抵押品。挂单(Maker)零费率优惠延长到 12月1日 07:59(东八区)。和 10月27日那篇讲的链上成交翻倍不是一回事——这次是币安现货货架直接多五只可交易标的,读者更关心能不能点开买、怎么下单。
bStocks 可以把美股等标的做成约 1:1 备兑的链上凭证,方便在币安全天买卖,但不是公司股东,也不等于直接持有正股;发行方、托管和合规门槛都还在。想碰的先把产品说明和风险提示看完,按自己承受力来,别当普通山寨币一把梭哈。
#BNB #bStocks #币安 不构成投资建议
48

Binance lance l’instrument de trading Applovin Corp (bStocks) $APPB. Dans le contexte macroéconomique actuel, marqué par des conditions de liquidité tendues, les actifs tokenisés liés aux actions américaines présentent un risque élevé de volatilité. Il est recommandé d’évaluer avec prudence les risques de baisse du marché. ⚠️ #Binance #APPB #bStocks
Binance lance l’instrument de trading Applovin Corp (bStocks) $APPB. Dans le contexte macroéconomique actuel, marqué par des conditions de liquidité tendues, les actifs tokenisés liés aux actions américaines présentent un risque élevé de volatilité. Il est recommandé d’évaluer avec prudence les risques de baisse du marché. ⚠️ #Binance #APPB #bStocks
2



Binance ajoute le token Bending Spoons (bStocks) $BSPB. Dans un contexte de liquidité tendue et de resserrement macroéconomique, il convient d’évaluer avec prudence la capacité réelle de ces actifs à absorber la demande et les risques de valorisation.#Binance #bStocks
Binance ajoute le token Bending Spoons (bStocks) $BSPB. Dans un contexte de liquidité tendue et de resserrement macroéconomique, il convient d’évaluer avec prudence la capacité réelle de ces actifs à absorber la demande et les risques de valorisation.#Binance #bStocks
31
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
263,867 vues
2,087 mentions
2
#CanGoogleDefindItsCore
150,983 vues
1,522 mentions
3
#EarningsSeason
5.8M vues
28,087 mentions
4
#BitcoinSurpasses$81K
6,168 vues
43 mentions
5
#RobinhoodFalls8.4%AfterItsResults
2,635 vues
70 mentions
6
#KOSPISurges6.63%BackAbove6000
2,986 vues
79 mentions
7
#DatavaultAICantWithdrawBitcoinFromBiconomy
5,039 vues
90 mentions
8
#FOMCWatch
9.3M vues
29,220 mentions
9
#SolanaETFsPostWorstDaySinceDecember
32 vues
7 mentions
10
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
1,265 vues
32 mentions