

FOMO港美股
394 Publications
FOMO港美股
Signaler
Bloquer l’utilisateur
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 Suivis
368 Abonnés
565 J’aime
Publications
Tous
Citations
Vidéos
PINNED
·
--
Vérifié
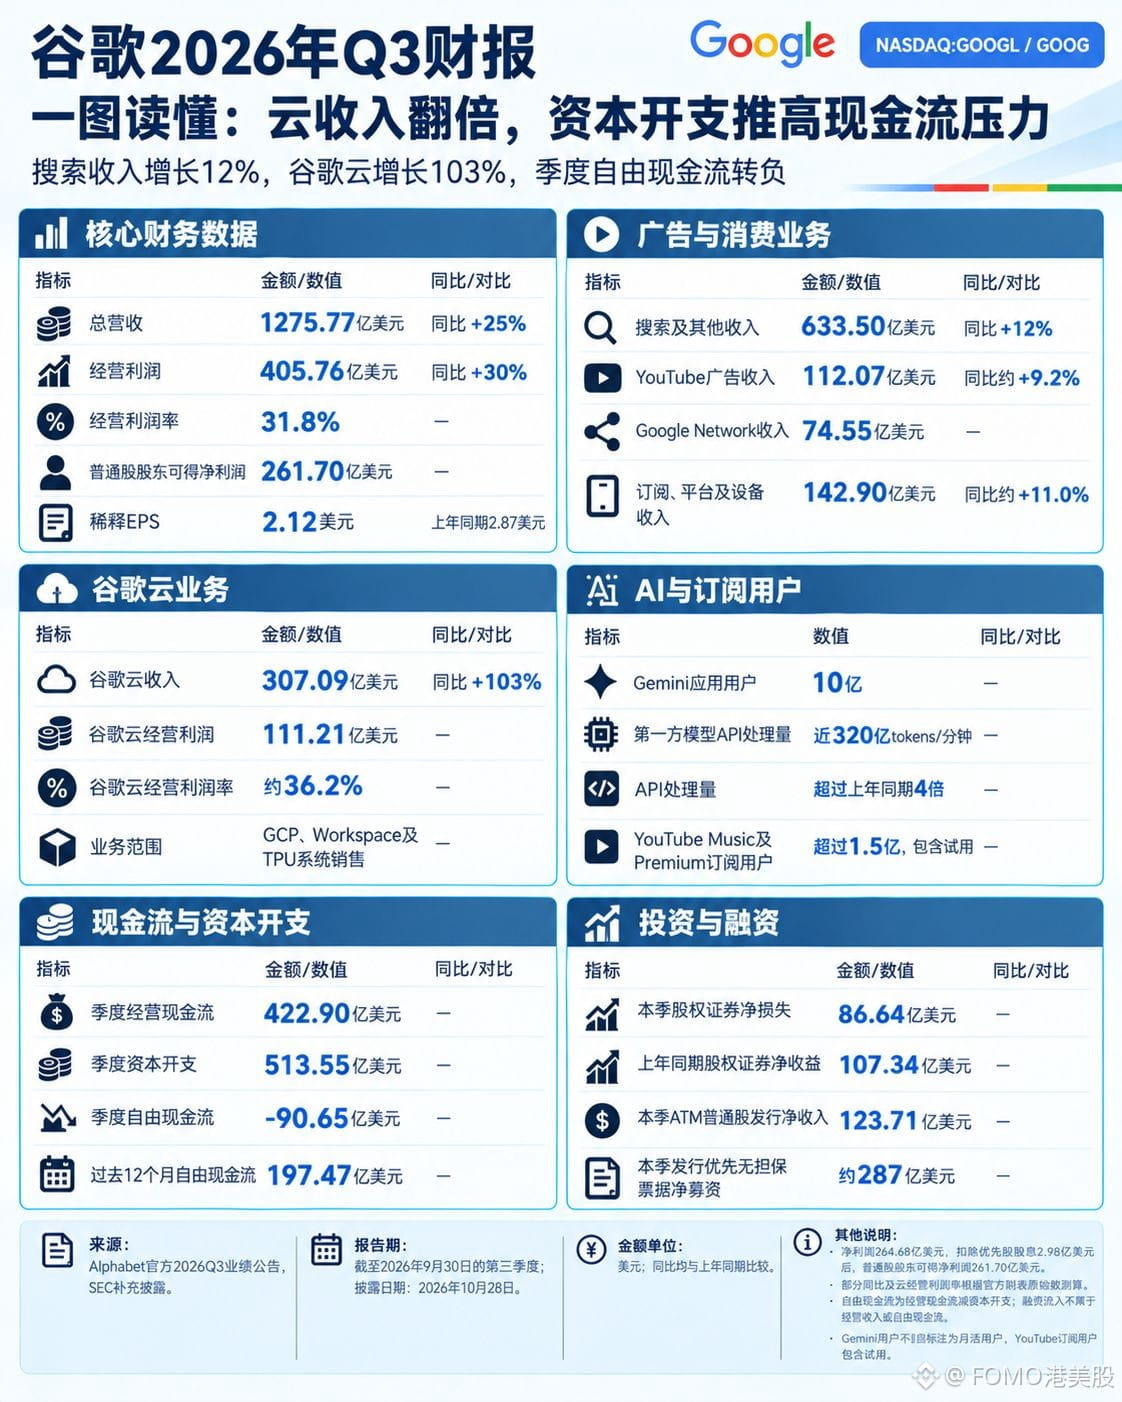
【Résultats boursiers américains · Google】
Alphabet $GOOGLB : au 3e trimestre, chiffre d’affaires de 127,577 milliards de dollars, en hausse de 25 % sur un an ; bénéfice opérationnel de 40,576 milliards, en hausse de 30 % ; marge opérationnelle de 31,8 %. Le bénéfice net n’est que de 26,468 milliards, en baisse de 24,3 % sur un an.
Le bénéfice opérationnel a progressé de 9,364 milliards par rapport à l’an dernier, mais le bénéfice net a reculé de 8,511 milliards. L’écart vient des éléments hors exploitation : les titres de participation ont essuyé une perte de 8,664 milliards ce trimestre, contre un gain de 10,734 milliards à la même période l’an dernier, soit une variation de 19,398 milliards. Hors cet élément, le bénéfice net des activités principales aurait avoisiné les 42,6 milliards.
Le cloud est bien réel. Son chiffre d’affaires atteint 30,709 milliards, en hausse de 103 % sur un an. Son bénéfice opérationnel s’élève à 11,121 milliards, pour une marge de 36,2 %. Il représente désormais 27,4 % du bénéfice opérationnel du groupe.
La trésorerie, elle, ne suit pas. Les dépenses d’investissement du trimestre atteignent 51,355 milliards, soit 40,3 % du chiffre d’affaires et 1,67 fois les revenus du cloud. Les 42,290 milliards de flux de trésorerie opérationnels ne suffisent pas à les couvrir : le flux de trésorerie disponible ressort à −9,065 milliards. Sur la même période, l’entreprise a émis pour 12,371 milliards de nouvelles actions et 28,7 milliards de dette.
Le cloud a rapporté 11,1 milliards, tandis que les dépenses d’investissement ont atteint 51,3 milliards. Pour la puissance de calcul, il faut payer d’abord et encaisser ensuite. Après la clôture, l’action a chuté de près de 10 %. $GOOGL
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Résultats boursiers américains · Google】
Alphabet $GOOGLB : au 3e trimestre, chiffre d’affaires de 127,577 milliards de dollars, en hausse de 25 % sur un an ; bénéfice opérationnel de 40,576 milliards, en hausse de 30 % ; marge opérationnelle de 31,8 %. Le bénéfice net n’est que de 26,468 milliards, en baisse de 24,3 % sur un an.
Le bénéfice opérationnel a progressé de 9,364 milliards par rapport à l’an dernier, mais le bénéfice net a reculé de 8,511 milliards. L’écart vient des éléments hors exploitation : les titres de participation ont essuyé une perte de 8,664 milliards ce trimestre, contre un gain de 10,734 milliards à la même période l’an dernier, soit une variation de 19,398 milliards. Hors cet élément, le bénéfice net des activités principales aurait avoisiné les 42,6 milliards.
Le cloud est bien réel. Son chiffre d’affaires atteint 30,709 milliards, en hausse de 103 % sur un an. Son bénéfice opérationnel s’élève à 11,121 milliards, pour une marge de 36,2 %. Il représente désormais 27,4 % du bénéfice opérationnel du groupe.
La trésorerie, elle, ne suit pas. Les dépenses d’investissement du trimestre atteignent 51,355 milliards, soit 40,3 % du chiffre d’affaires et 1,67 fois les revenus du cloud. Les 42,290 milliards de flux de trésorerie opérationnels ne suffisent pas à les couvrir : le flux de trésorerie disponible ressort à −9,065 milliards. Sur la même période, l’entreprise a émis pour 12,371 milliards de nouvelles actions et 28,7 milliards de dette.
Le cloud a rapporté 11,1 milliards, tandis que les dépenses d’investissement ont atteint 51,3 milliards. Pour la puissance de calcul, il faut payer d’abord et encaisser ensuite. Après la clôture, l’action a chuté de près de 10 %. $GOOGL
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
4
12.5k
PINNED
·
--
Épinglé|Quelles sont les principales mises à jour sur les actions US et de Hong Kong chez FOMO
Voici FOMO actions US et Hong Kong.
Ce compte se concentre principalement sur les résultats des actions américaines et de Hong Kong, les rapports financiers des valeurs technologiques, ainsi que sur les liens entre BTC, la liquidité macroéconomique et les marchés traditionnels.
Des mises à jour régulières de plusieurs types de contenu :
1. Décryptage des résultats des entreprises phares et des données clés
2. Thèmes majeurs du marché : technologie US, semi-conducteurs, IA, etc.
3. Actualités du marché, ETF, principales lignes, et évolution des positions des institutions
4. Observations sur les actifs : BTC, actions américaines, taux, dollar, or, etc.
5. Suivi des contenus liés à BStock et au marché des actions
Je vais essayer d’utiliser des textes plus courts et des tableaux pour expliquer clairement deux choses :
1. Ce que le marché est en train de valoriser actuellement
2. Quelles données ou quels événements devront encore être vérifiés par la suite
Si vous suivez aussi les actions US, la tech, le BTC et l’actualité du marché, bienvenue pour me suivre et suivre ensemble.
Invitation à la plateforme de trading Binance : [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
Le trading comporte des risques ; veuillez prendre vos décisions en fonction de votre situation.
Épinglé|Quelles sont les principales mises à jour sur les actions US et de Hong Kong chez FOMO
Voici FOMO actions US et Hong Kong.
Ce compte se concentre principalement sur les résultats des actions américaines et de Hong Kong, les rapports financiers des valeurs technologiques, ainsi que sur les liens entre BTC, la liquidité macroéconomique et les marchés traditionnels.
Des mises à jour régulières de plusieurs types de contenu :
1. Décryptage des résultats des entreprises phares et des données clés
2. Thèmes majeurs du marché : technologie US, semi-conducteurs, IA, etc.
3. Actualités du marché, ETF, principales lignes, et évolution des positions des institutions
4. Observations sur les actifs : BTC, actions américaines, taux, dollar, or, etc.
5. Suivi des contenus liés à BStock et au marché des actions
Je vais essayer d’utiliser des textes plus courts et des tableaux pour expliquer clairement deux choses :
1. Ce que le marché est en train de valoriser actuellement
2. Quelles données ou quels événements devront encore être vérifiés par la suite
Si vous suivez aussi les actions US, la tech, le BTC et l’actualité du marché, bienvenue pour me suivre et suivre ensemble.
Invitation à la plateforme de trading Binance : FOMOBSTOCK
Le trading comporte des risques ; veuillez prendre vos décisions en fonction de votre situation.
1
400
·
--
Vérifié
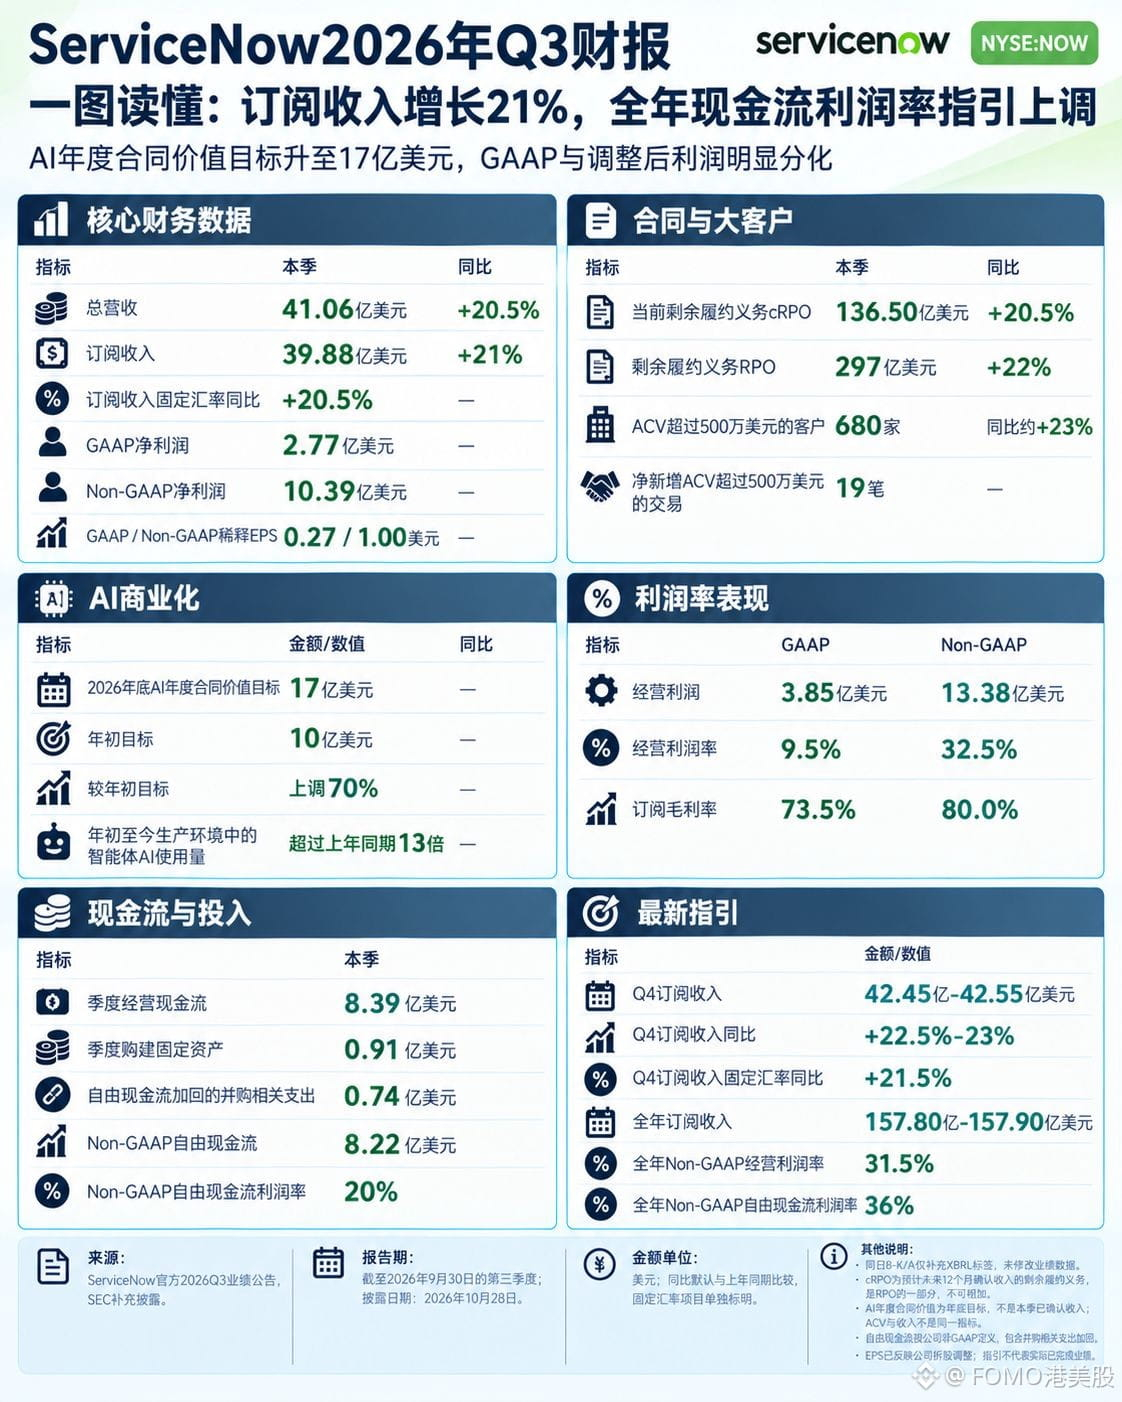
【Résultats des entreprises américaines · ServiceNow】
ServiceNow $NOW T3 : chiffre d’affaires de 4,106 milliards de dollars, en hausse de 20,5 % sur un an ; abonnements à 3,988 milliards, en hausse de 21 %. Sur le même trimestre, le bénéfice net GAAP n’est que de 277 millions, en baisse de 44,8 % sur un an, tandis que le bénéfice Non-GAAP s’élève à 1,039 milliard, en hausse de 4,7 %.
L’écart vient des éléments d’ajustement. Le résultat opérationnel GAAP est de 385 millions, contre 1,338 milliard en Non-GAAP ; les 953 millions d’écart représentent 23,2 % du chiffre d’affaires et sont principalement liés aux rémunérations en actions. La marge brute des abonnements est aussi en baisse : 73,5 % en GAAP et 80,0 % en Non-GAAP, dans les deux cas inférieures à celles de la même période l’an dernier.
L’objectif de contrats liés à l’IA est passé de 1 à 1,7 milliard ; ces 1,7 milliard ne représentent que 10,8 % du chiffre d’affaires annuel des abonnements.
Les contrats se portent plutôt bien : le cRPO atteint 13,65 milliards, en hausse de 20,5 % sur un an ; le RPO total s’élève à 29,7 milliards, en hausse de 22 % ; et le nombre de clients ayant des contrats de plus de 5 millions de dollars est de 680, en hausse de 23 %.
Les flux de trésorerie ne suivent pas. Le flux de trésorerie disponible du trimestre est de 822 millions, soit une marge de 20 % ; l’objectif annuel est de 36 % — il faut donc rattraper 16 points de pourcentage au seul T4.
En séance, $NOW a chuté de plus de 25 %.
{future}(NOWUSDT)
#ServiceNow #BStocks #股票财报季
【Résultats des entreprises américaines · ServiceNow】
ServiceNow $NOW T3 : chiffre d’affaires de 4,106 milliards de dollars, en hausse de 20,5 % sur un an ; abonnements à 3,988 milliards, en hausse de 21 %. Sur le même trimestre, le bénéfice net GAAP n’est que de 277 millions, en baisse de 44,8 % sur un an, tandis que le bénéfice Non-GAAP s’élève à 1,039 milliard, en hausse de 4,7 %.
L’écart vient des éléments d’ajustement. Le résultat opérationnel GAAP est de 385 millions, contre 1,338 milliard en Non-GAAP ; les 953 millions d’écart représentent 23,2 % du chiffre d’affaires et sont principalement liés aux rémunérations en actions. La marge brute des abonnements est aussi en baisse : 73,5 % en GAAP et 80,0 % en Non-GAAP, dans les deux cas inférieures à celles de la même période l’an dernier.
L’objectif de contrats liés à l’IA est passé de 1 à 1,7 milliard ; ces 1,7 milliard ne représentent que 10,8 % du chiffre d’affaires annuel des abonnements.
Les contrats se portent plutôt bien : le cRPO atteint 13,65 milliards, en hausse de 20,5 % sur un an ; le RPO total s’élève à 29,7 milliards, en hausse de 22 % ; et le nombre de clients ayant des contrats de plus de 5 millions de dollars est de 680, en hausse de 23 %.
Les flux de trésorerie ne suivent pas. Le flux de trésorerie disponible du trimestre est de 822 millions, soit une marge de 20 % ; l’objectif annuel est de 36 % — il faut donc rattraper 16 points de pourcentage au seul T4.
En séance, $NOW a chuté de plus de 25 %.
#ServiceNow #BStocks #股票财报季
583
·
--
Voir la traduction
可以补一下最新上的Alpha空投代币的数据和K线图,来作证下之前发的数据图。
1. $AXIS - 10月21日上线。价格最高出现在24日,0.39u,开盘当日卖在0.27-0.33u区间。目前价格0.14u,距开盘稳定价格区间跌幅超过50%。
2. $DNA - 10月16日上线。价格最高出现在17日,0.32u,开盘当日卖在0.2-0.3u区间。目前价格0.17u,距高点跌幅近50%,低于开盘首日空投卖出区间。
3. $CT - 9月30日上线。价格最高出现在10月2日,0.63u,开盘当日卖在0.25-0.45u区间。目前价格0.13u,也远低于首日区间。
综上来看,Alpha空投代币短期3天内可以根据项目维度(筹码结构,项目运营水平,热度等)适当短持,时间拉长都不如上线首日即卖出。
#币安Alpha #山寨币
FOMO港美股
·
--
Une fois l’airdrop réclamé, le sommet est atteint en 10 minutes pour la médiane
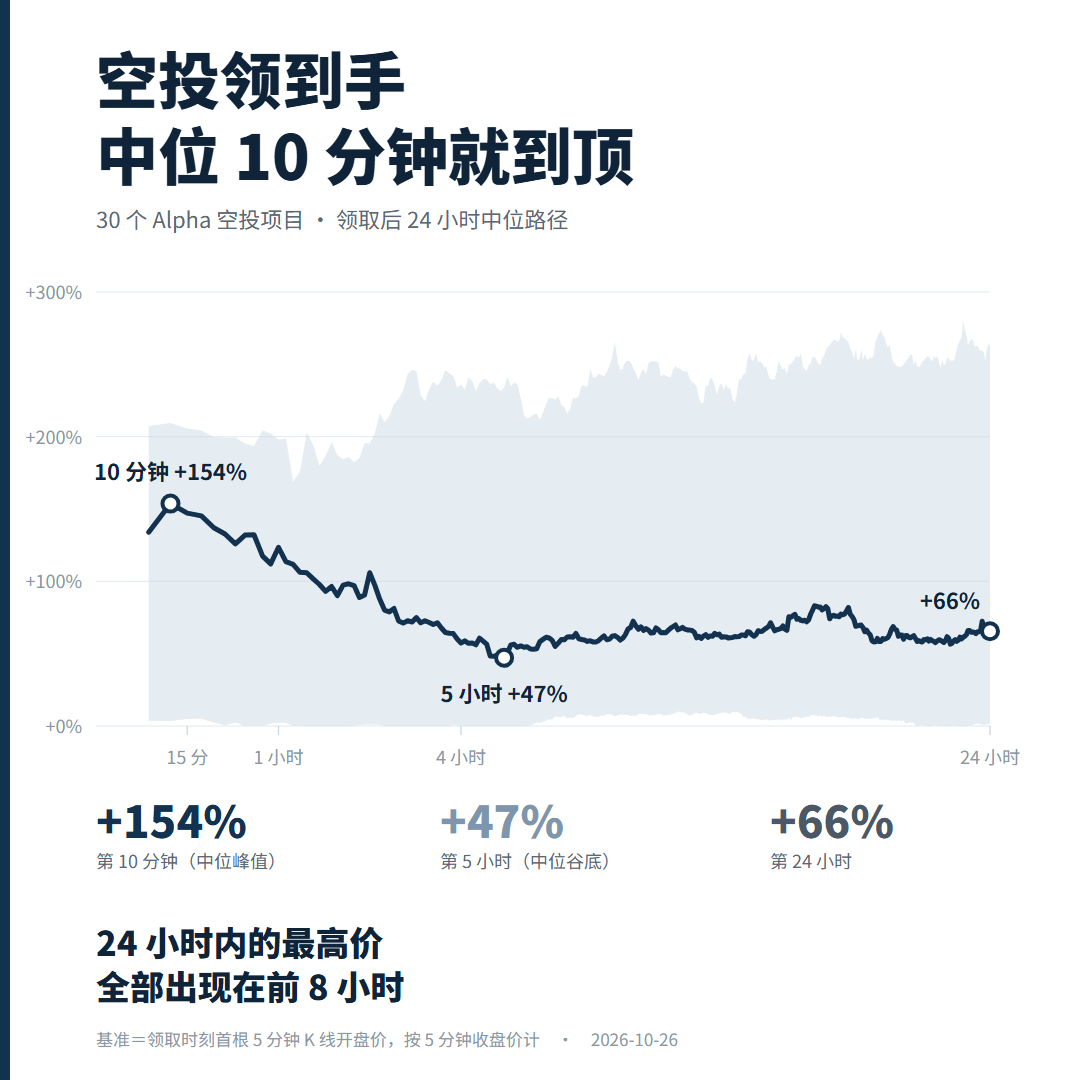
Dans la suite de mon précédent article sur les prix de vente des jetons distribués par airdrop sur Binance Alpha après 1 heure, 24 heures et 7 jours, j’ai élargi cette fois l’échantillon de 18 à 30 jetons et étendu la période à six mois. J’ai récupéré toutes les bougies de 5 minutes pour suivre leur évolution. Sur les 47 nouveaux jetons lancés sur Alpha, 30 ont été distribués par airdrop. En prenant comme référence le cours d’ouverture de la première bougie de 5 minutes au moment de la réclamation, le sommet médian est atteint à la 10e minute, à +154 %. À la 5e heure, le gain tombe à +47 %, puis remonte à +66 % après 24 heures.
Le sommet est atteint plus vite qu’on ne le pense. 12 jetons ont culminé dès les 5 premières minutes et 17 n’ont pas tenu jusqu’à la fin de la première heure. Pour les 30 jetons, le cours le plus élevé atteint dans les 24 heures se situe dans les 8 premières heures : aucun nouveau sommet n’a été enregistré par la suite.
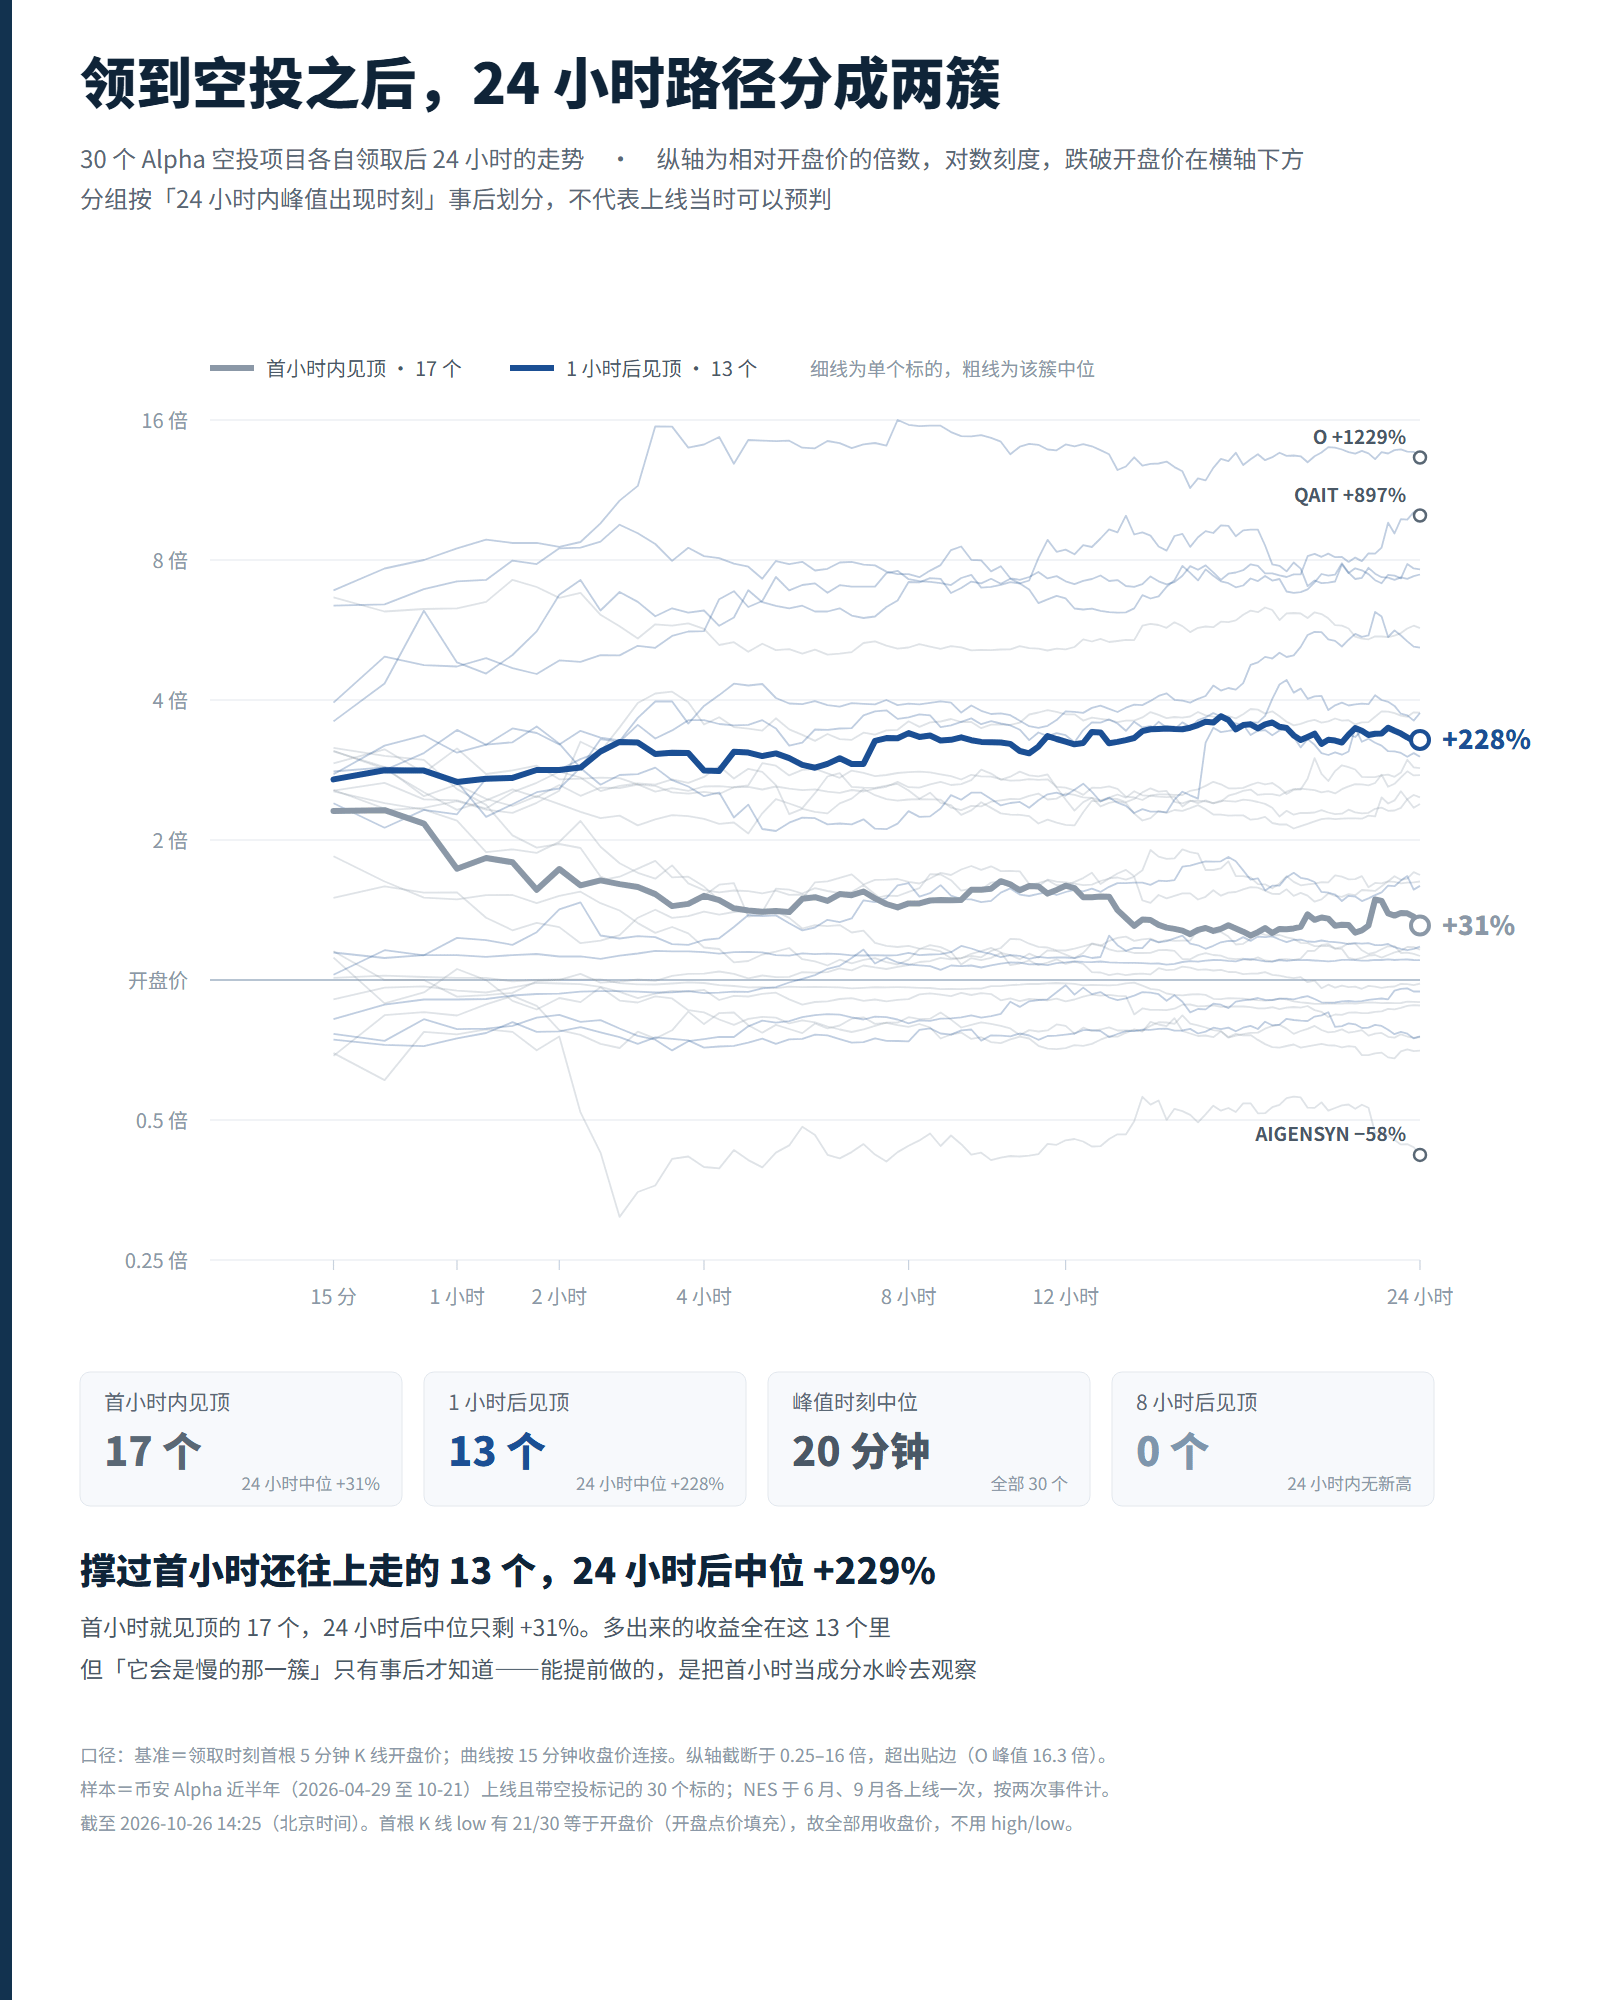
Les plus fortes hausses sont paradoxalement venues des jetons qui ont mis du temps à décoller. $AXIS , lancé le 21 octobre, a gagné +530 % pendant la première heure et +471 % après 24 heures ; $DNA a atteint un pic de +687 % à la 4e heure et affichait encore +644 % après 24 heures ; $QAIT a gagné +897 % en 24 heures. À l’inverse, AIGENSYN a perdu −58 %, tandis que SHARE et NES sont passés sous leur prix d’émission dès l’ouverture.
Parmi les 17 jetons qui ont atteint leur sommet dès la première heure, le gain médian n’était plus que de +31 % après 24 heures. Parmi les 13 qui ont tenu toute la première heure et ont continué de monter, le gain médian était de +229 %. Mais on ne peut savoir lesquels appartiendront à cette seconde catégorie qu’après coup.
#币安Alpha #山寨币 #币安
2
718
·
--
Vérifié
【Résultats boursiers américains · Microsoft】
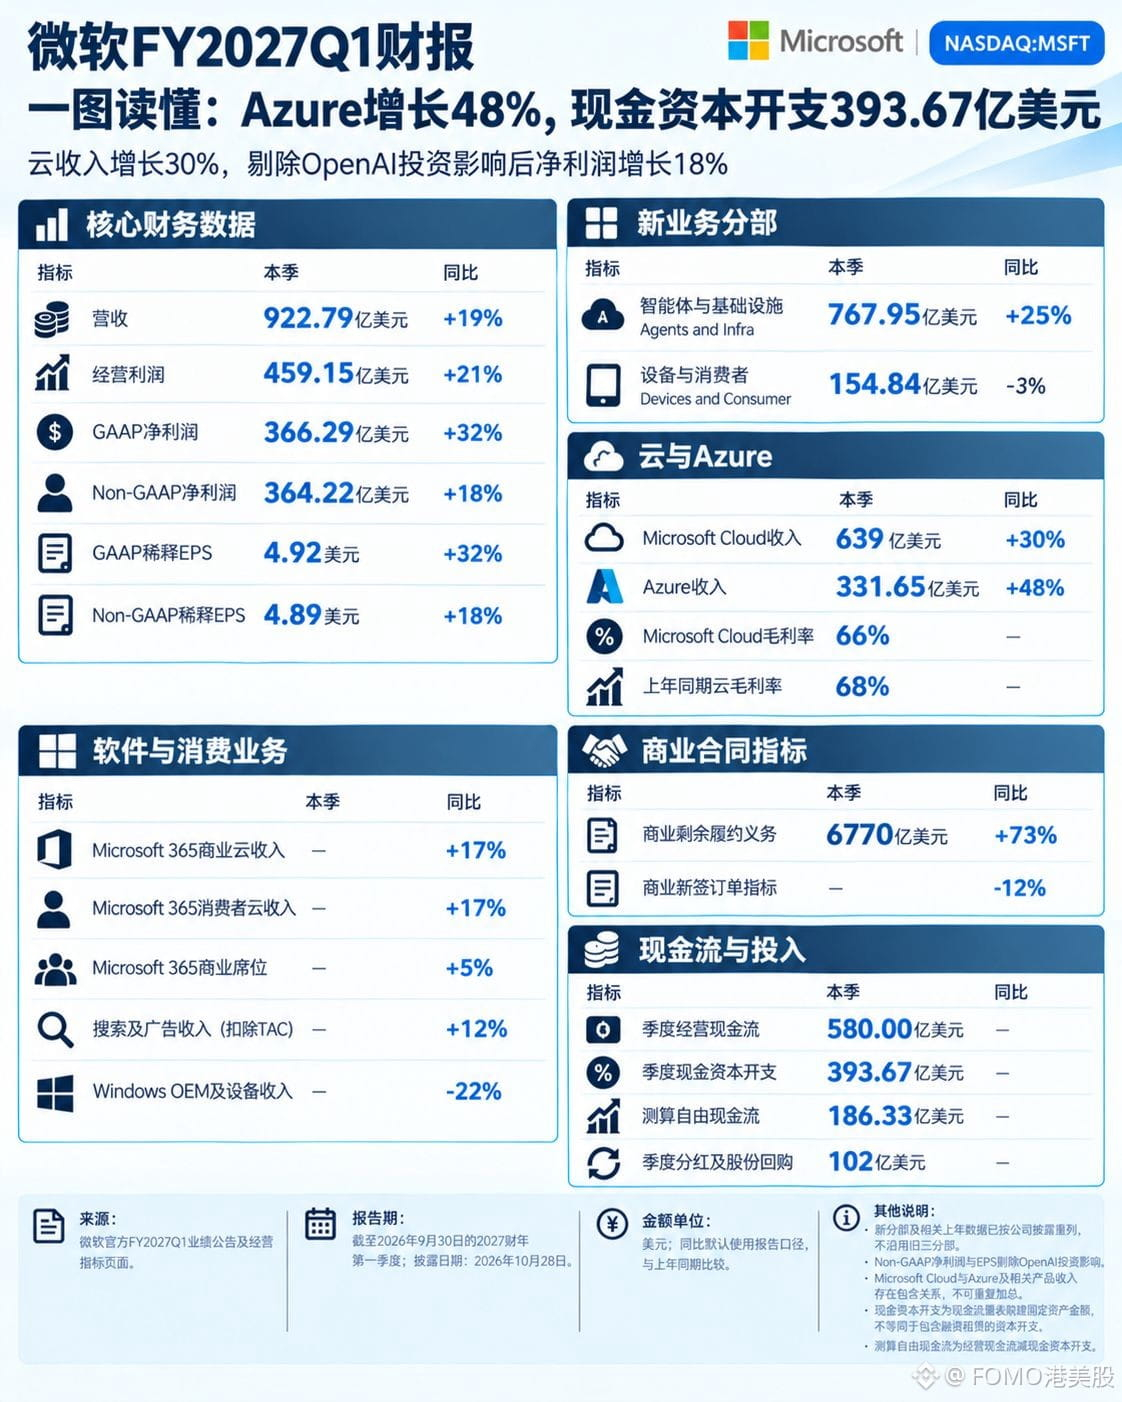
Pour le T1 de son exercice 2027, Microsoft $MSFTB a réalisé un chiffre d’affaires de 92,279 milliards de dollars, en hausse de 19 % sur un an, et un résultat opérationnel de 45,915 milliards, en hausse de 21 %.
Le bénéfice net GAAP s’élève à 36,629 milliards, en hausse de 32 % sur un an — le chiffre le plus flatteur, mais dopé par l’investissement dans OpenAI. Le bénéfice net GAAP dépasse de 8,880 milliards celui de la période comparable, tandis que l’écart n’est que de 5,556 milliards en non-GAAP. Ce trimestre, l’investissement dans OpenAI a généré un gain net de 207 millions, contre une perte nette de 3,086 milliards à la même période l’an dernier, soit un effet positif de 3,293 milliards. La croissance réelle est de 18 %.
Azure a généré 33,165 milliards, en hausse de 48 % sur un an, soit 132,66 milliards en rythme annualisé. Mais la marge brute du cloud est de 66 %, contre 68 % à la même période l’an dernier.
Le plus important, c’est la tendance : les obligations de performance commerciales restantes s’élèvent à 677 milliards, en hausse de 73 % sur un an, tandis que les nouvelles commandes signées reculent de 12 %. Le carnet existant grossit, mais les nouvelles commandes se contractent. Les dépenses d’investissement atteignent 39,367 milliards, soit 67,9 % des 58 milliards de flux de trésorerie opérationnel. Le flux de trésorerie disponible s’établit à 18,633 milliards, soit 20,2 % du chiffre d’affaires.
Plus Azure accélère, plus les amortissements tardent à se matérialiser.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【Résultats boursiers américains · Microsoft】
Pour le T1 de son exercice 2027, Microsoft $MSFTB a réalisé un chiffre d’affaires de 92,279 milliards de dollars, en hausse de 19 % sur un an, et un résultat opérationnel de 45,915 milliards, en hausse de 21 %.
Le bénéfice net GAAP s’élève à 36,629 milliards, en hausse de 32 % sur un an — le chiffre le plus flatteur, mais dopé par l’investissement dans OpenAI. Le bénéfice net GAAP dépasse de 8,880 milliards celui de la période comparable, tandis que l’écart n’est que de 5,556 milliards en non-GAAP. Ce trimestre, l’investissement dans OpenAI a généré un gain net de 207 millions, contre une perte nette de 3,086 milliards à la même période l’an dernier, soit un effet positif de 3,293 milliards. La croissance réelle est de 18 %.
Azure a généré 33,165 milliards, en hausse de 48 % sur un an, soit 132,66 milliards en rythme annualisé. Mais la marge brute du cloud est de 66 %, contre 68 % à la même période l’an dernier.
Le plus important, c’est la tendance : les obligations de performance commerciales restantes s’élèvent à 677 milliards, en hausse de 73 % sur un an, tandis que les nouvelles commandes signées reculent de 12 %. Le carnet existant grossit, mais les nouvelles commandes se contractent. Les dépenses d’investissement atteignent 39,367 milliards, soit 67,9 % des 58 milliards de flux de trésorerie opérationnel. Le flux de trésorerie disponible s’établit à 18,633 milliards, soit 20,2 % du chiffre d’affaires.
Plus Azure accélère, plus les amortissements tardent à se matérialiser.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8k
·
--
Voir la traduction
【宏观 · FOMC】
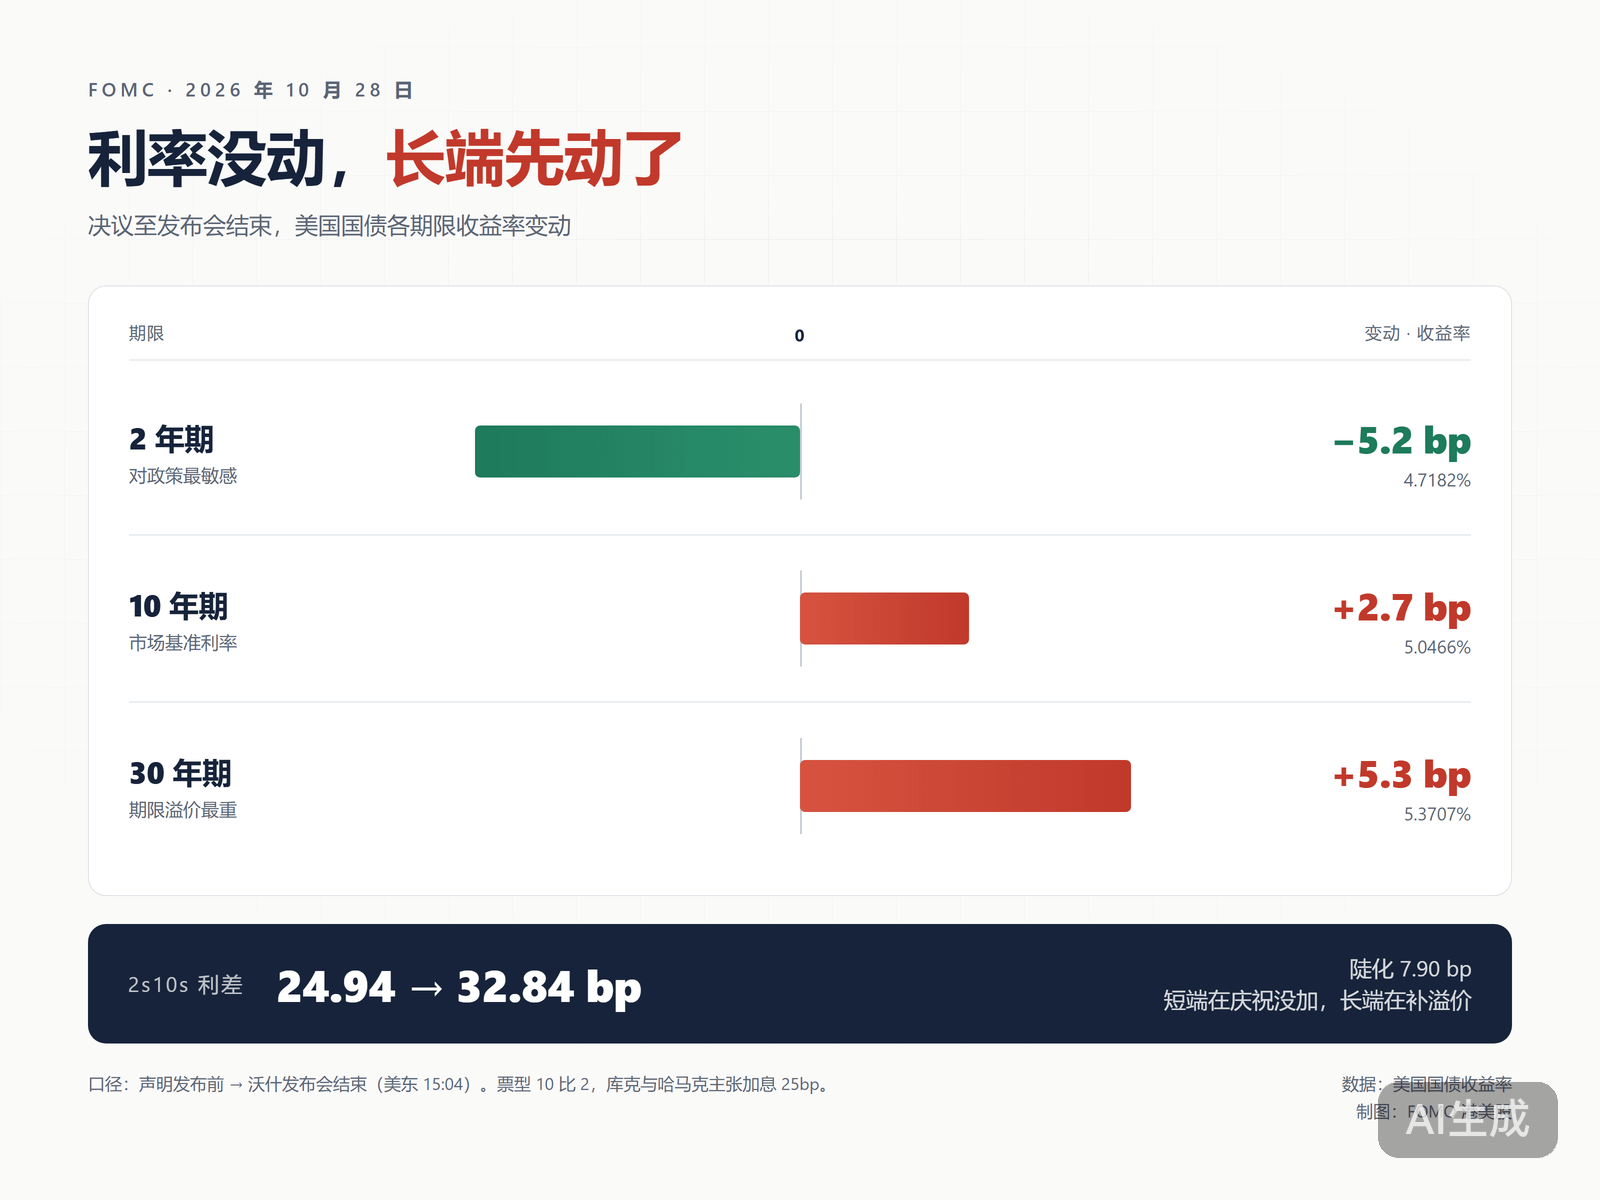
美联储 10 月 28 日维持利率在 3.75%–4.00%,投票 10 比 2。反对票来自理事库克和克利夫兰联储主席哈马克,两人都要再加 25 个基点。9 月那次是 12 比 0 全票加息。
没人要降息,是有人嫌不够紧。
市场的反应是反的。决议后美元对全部主要货币下跌,2 年期美债收益率从 4.7702% 掉到 4.7182%,跌 5.2 个基点;可 10 年期反而涨 2.7 个基点、30 年期涨 5.3 个基点,2s10s 陡化 7.9 个基点。短端庆祝没加,长端在补期限溢价。纳指当天还收涨 0.19%。
沃什的话说得很技术:能源和相关价格近几周又涨,「职责是确保某些部门的相对价格变化不扩散到整个经济」。12 月要看的数是核心 PCE。8 月 3.0%,9 月核心 CPI 2.6%。会后市场给 12 月加息的概率 82%。
顺手改了日程:2027 年 8 次会议只投 7 次票,剩那次只谈策略,2028 年减到 6 次。少给信号,本身就是信号。
#美联储将于2027年起缩减议息会议 #FOMC会议
456
·
--
Vérifié
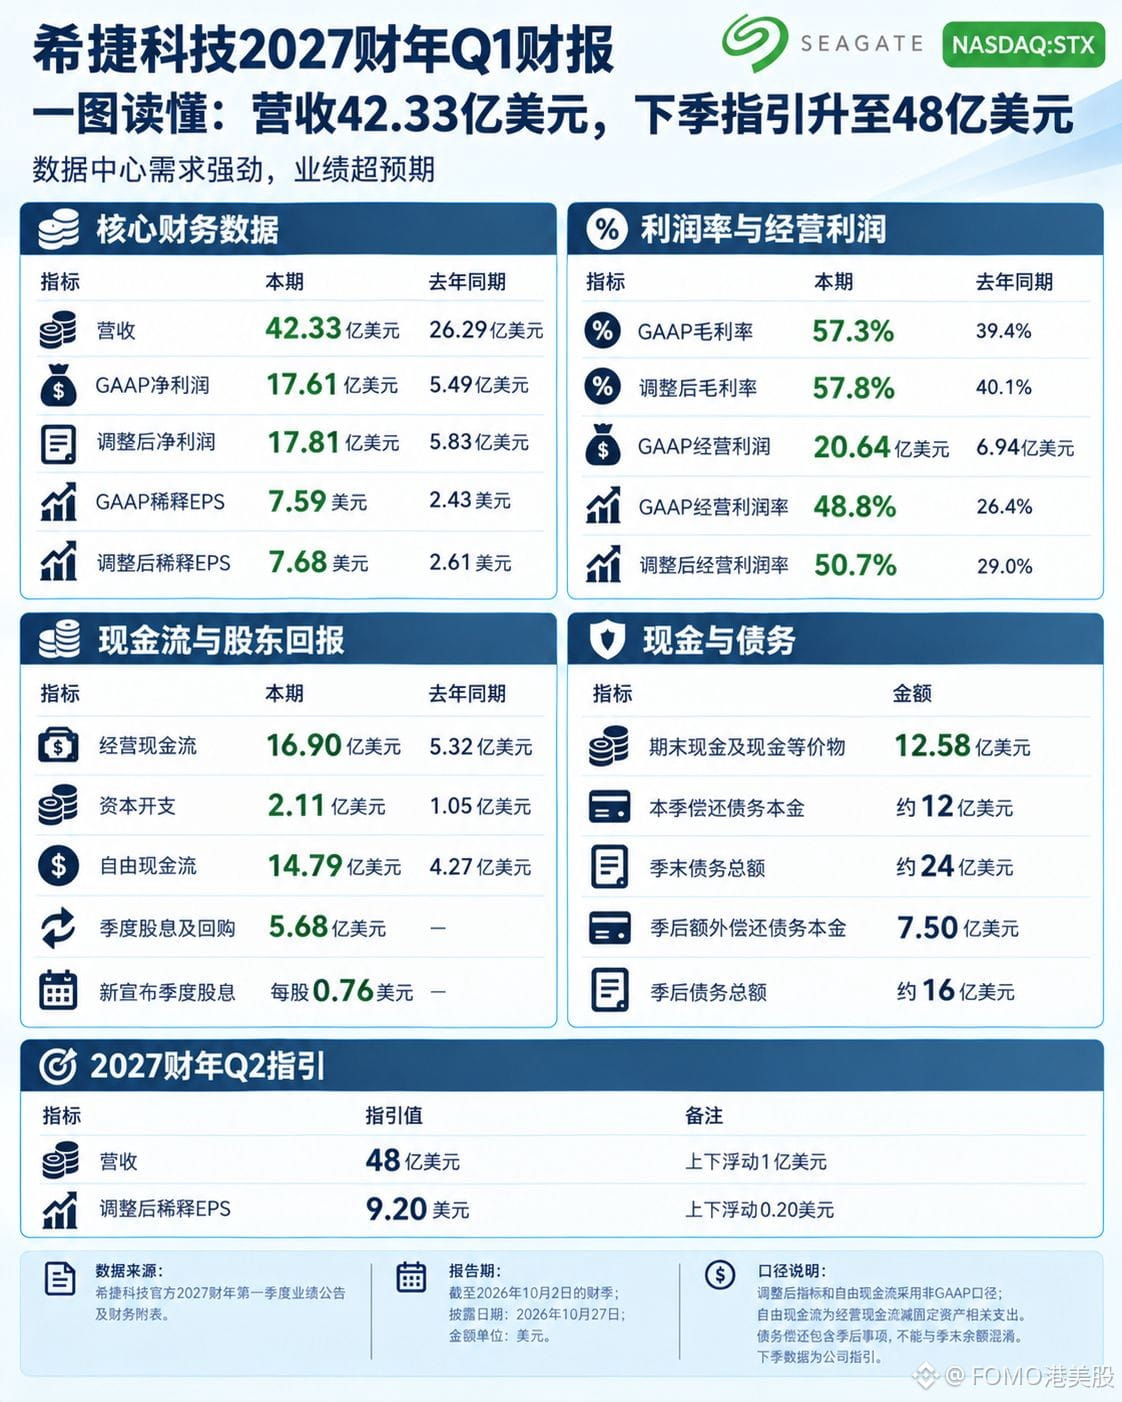
Au T1 de l’exercice fiscal $STXB 2027, Seagate Technology a réalisé un chiffre d’affaires de 4,233 milliards de dollars, en hausse de 61 % sur un an, et un bénéfice net GAAP de 1,761 milliard, en hausse de 221 %. La marge brute s’est élevée à 57,3 %, contre 39,4 % à la même période l’an dernier. Il s’agit du trimestre clos le 2 octobre, et non du premier trimestre de l’année civile.
La marge a progressé plus vite que le chiffre d’affaires : la marge opérationnelle a atteint 48,8 %, contre 26,4 % l’an dernier. À capacité égale, les produits se vendent plus cher.
Ces bénéfices ne sont pas le fruit d’investissements récents. Les dépenses d’investissement du trimestre n’ont représenté que 211 millions de dollars, soit 5,0 % du chiffre d’affaires, contre 4,0 % l’an dernier : les capacités avaient déjà été construites. Le flux de trésorerie disponible s’est établi à 1,479 milliard, soit 35 % du chiffre d’affaires, et a servi à rembourser la dette et à racheter des actions. La dette s’élevait à 2,4 milliards en fin de trimestre ; 750 millions supplémentaires ont été remboursés après la clôture. Après déduction des 1,258 milliard de trésorerie, la dette nette n’est plus que de 340 millions.
Pour le trimestre prochain, le groupe prévoit un chiffre d’affaires de 4,8 milliards et un BPA ajusté de 9,20 dollars, soit des hausses respectives de 13 % et 20 % par rapport au trimestre en cours. La demande de stockage haute capacité est bien réelle, mais une marge brute de 58 % reflète les prix de ce cycle, et non un avantage en matière de coûts. Il n’y a qu’une inconnue : quand les prix des disques durs cesseront-ils de grimper ?
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
Au T1 de l’exercice fiscal $STXB 2027, Seagate Technology a réalisé un chiffre d’affaires de 4,233 milliards de dollars, en hausse de 61 % sur un an, et un bénéfice net GAAP de 1,761 milliard, en hausse de 221 %. La marge brute s’est élevée à 57,3 %, contre 39,4 % à la même période l’an dernier. Il s’agit du trimestre clos le 2 octobre, et non du premier trimestre de l’année civile.
La marge a progressé plus vite que le chiffre d’affaires : la marge opérationnelle a atteint 48,8 %, contre 26,4 % l’an dernier. À capacité égale, les produits se vendent plus cher.
Ces bénéfices ne sont pas le fruit d’investissements récents. Les dépenses d’investissement du trimestre n’ont représenté que 211 millions de dollars, soit 5,0 % du chiffre d’affaires, contre 4,0 % l’an dernier : les capacités avaient déjà été construites. Le flux de trésorerie disponible s’est établi à 1,479 milliard, soit 35 % du chiffre d’affaires, et a servi à rembourser la dette et à racheter des actions. La dette s’élevait à 2,4 milliards en fin de trimestre ; 750 millions supplémentaires ont été remboursés après la clôture. Après déduction des 1,258 milliard de trésorerie, la dette nette n’est plus que de 340 millions.
Pour le trimestre prochain, le groupe prévoit un chiffre d’affaires de 4,8 milliards et un BPA ajusté de 9,20 dollars, soit des hausses respectives de 13 % et 20 % par rapport au trimestre en cours. La demande de stockage haute capacité est bien réelle, mais une marge brute de 58 % reflète les prix de ce cycle, et non un avantage en matière de coûts. Il n’y a qu’une inconnue : quand les prix des disques durs cesseront-ils de grimper ?
#希捷科技 #BStocks #股票财报季
1.3k
·
--
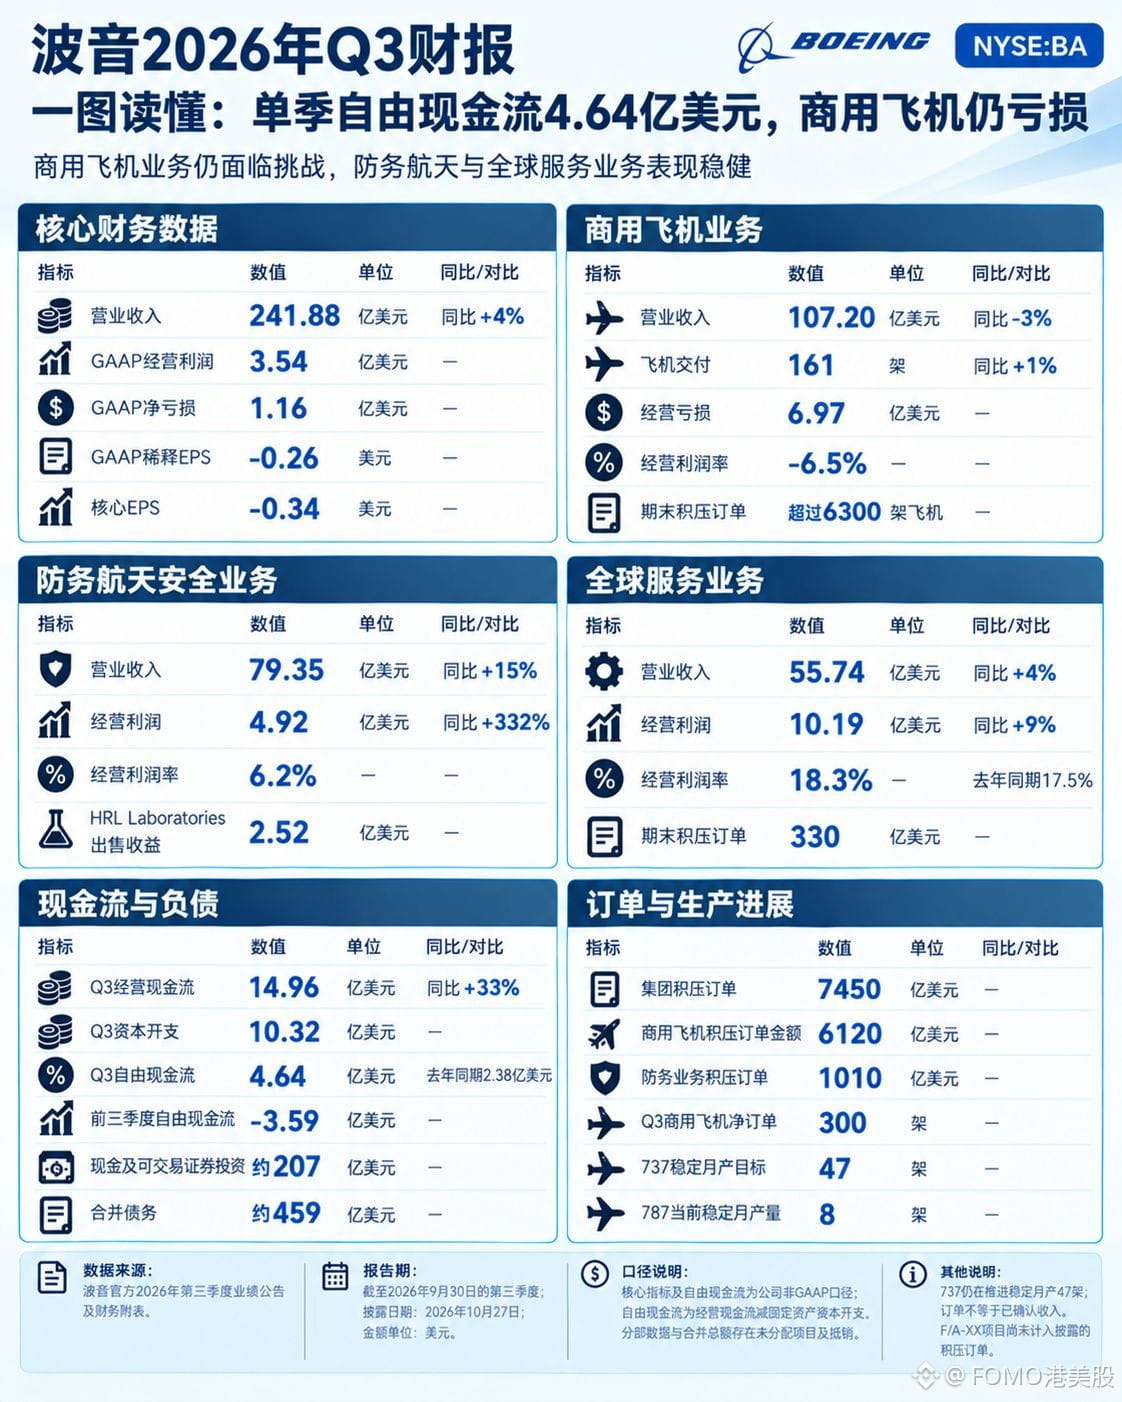
【Résultats financiers américains · Boeing】
Boeing $BA.US Q3 : chiffre d’affaires de 24,188 milliards de dollars, en hausse de 4 % sur un an ; résultat opérationnel de 354 millions, contre une perte de 4,781 milliards à la même période l’an dernier. Tout est repassé dans le vert.
Pas dans l’aviation commerciale. Les livraisons ont atteint 161 appareils, soit seulement 1 % de plus, mais le chiffre d’affaires a reculé de 3 % à 10,720 milliards. La perte opérationnelle s’élève à 697 millions, pour une marge de −6,5 %. Avec 10,720 milliards pour 161 appareils, cela représente en moyenne 66,58 millions par avion ; à la même période l’an dernier, 159 appareils avaient généré 11,052 milliards, soit 69,34 millions par avion — une baisse de 4 % en un an. La production du 737 remonte vers 47 appareils par mois, tandis que celle du 787 n’est que de 8. Boeing vend des avions plus petits, et le prix moyen baisse naturellement.
Il faut nuancer les chiffres de la défense. Le chiffre d’affaires atteint 7,935 milliards (+15 %), et le résultat opérationnel 492 millions, soit une marge de 6,2 %. Mais ce montant comprend 252 millions issus de la vente des laboratoires HRL. Hors cet élément, il ne reste que 240 millions, soit 3,0 % — moins de la moitié du chiffre publié. Les perspectives de trésorerie sont en revanche encourageantes : le flux de trésorerie disponible cumulé sur les trois premiers trimestres s’établit à −359 millions. Si le quatrième trimestre en génère 359 millions, il sera positif sur l’ensemble de l’année. Et les 464 millions du troisième trimestre ont été dégagés après le versement de 700 millions au titre d’un accord transactionnel.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【Résultats financiers américains · Boeing】
Boeing $BA.US Q3 : chiffre d’affaires de 24,188 milliards de dollars, en hausse de 4 % sur un an ; résultat opérationnel de 354 millions, contre une perte de 4,781 milliards à la même période l’an dernier. Tout est repassé dans le vert.
Pas dans l’aviation commerciale. Les livraisons ont atteint 161 appareils, soit seulement 1 % de plus, mais le chiffre d’affaires a reculé de 3 % à 10,720 milliards. La perte opérationnelle s’élève à 697 millions, pour une marge de −6,5 %. Avec 10,720 milliards pour 161 appareils, cela représente en moyenne 66,58 millions par avion ; à la même période l’an dernier, 159 appareils avaient généré 11,052 milliards, soit 69,34 millions par avion — une baisse de 4 % en un an. La production du 737 remonte vers 47 appareils par mois, tandis que celle du 787 n’est que de 8. Boeing vend des avions plus petits, et le prix moyen baisse naturellement.
Il faut nuancer les chiffres de la défense. Le chiffre d’affaires atteint 7,935 milliards (+15 %), et le résultat opérationnel 492 millions, soit une marge de 6,2 %. Mais ce montant comprend 252 millions issus de la vente des laboratoires HRL. Hors cet élément, il ne reste que 240 millions, soit 3,0 % — moins de la moitié du chiffre publié. Les perspectives de trésorerie sont en revanche encourageantes : le flux de trésorerie disponible cumulé sur les trois premiers trimestres s’établit à −359 millions. Si le quatrième trimestre en génère 359 millions, il sera positif sur l’ensemble de l’année. Et les 464 millions du troisième trimestre ont été dégagés après le versement de 700 millions au titre d’un accord transactionnel.
#波音 #BStocks #美股财报季来袭
BAUS+4,38%
416
·
--
Vérifié
【Perspectives sur les résultats des actions américaines · Microsoft】
Examinons maintenant Microsoft $MSFTB . Ce soir après la clôture (4 h du matin le 29 à Pékin), la société publiera ses résultats du T1 de l’exercice 2027. Le titre a clôturé hier à 531,33 dollars, en hausse d’environ 10 % depuis le début de l’année, et a déjà grimpé de 40 % depuis les résultats de juillet. Le marché anticipe un chiffre d’affaires de 90,7 milliards, un BPA de 4,72 et une croissance d’Azure de 45 % ; la propre fourchette de l’entreprise est de 89,85 à 90,95 milliards.
Le premier dividende se voit dans les contrats. Les sièges payants de Copilot dépassent 30 millions, les obligations de performance commerciales restantes atteignent 678 milliards, mais la durée moyenne pondérée n’est que de 2,3 ans, et seulement environ un tiers sera reconnu au cours des 12 prochains mois.
Ce qui est signé n’est pas encore du revenu ; le calendrier, lui, l’est. Il faut aussi surveiller la manière de présenter les chiffres : à partir de l’exercice 2027, la durée d’amortissement des centres de données passera de 15 à 25 ans, et une partie des baux passera de la location simple à la location-financement. Ainsi, les dépenses en capital pour l’année civile 2026 passeront d’environ 190 milliards à 175 milliards. Les dépenses du trimestre dépassent encore 50 milliards : l’argent n’est pas moins dépensé, simplement la douleur comptable est un peu moins visible.
Avant les résultats, je ne devine pas la direction. Si la croissance d’Azure retombe vers le bas de la fourchette des 44 % alors que les dépenses dépassent à nouveau 50 milliards, la facture de l’IA apparaîtra d’abord dans le compte de résultat ; si le rythme dépasse 45 % et que la marge brute du cloud cesse de reculer, alors le dividende pourra vraiment être considéré comme encaissé. Morgan Stanley prévoit d’ailleurs que cette année, la marge brute diminuera encore de 2 points de pourcentage, à 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【Perspectives sur les résultats des actions américaines · Microsoft】
Examinons maintenant Microsoft $MSFTB . Ce soir après la clôture (4 h du matin le 29 à Pékin), la société publiera ses résultats du T1 de l’exercice 2027. Le titre a clôturé hier à 531,33 dollars, en hausse d’environ 10 % depuis le début de l’année, et a déjà grimpé de 40 % depuis les résultats de juillet. Le marché anticipe un chiffre d’affaires de 90,7 milliards, un BPA de 4,72 et une croissance d’Azure de 45 % ; la propre fourchette de l’entreprise est de 89,85 à 90,95 milliards.
Le premier dividende se voit dans les contrats. Les sièges payants de Copilot dépassent 30 millions, les obligations de performance commerciales restantes atteignent 678 milliards, mais la durée moyenne pondérée n’est que de 2,3 ans, et seulement environ un tiers sera reconnu au cours des 12 prochains mois.
Ce qui est signé n’est pas encore du revenu ; le calendrier, lui, l’est. Il faut aussi surveiller la manière de présenter les chiffres : à partir de l’exercice 2027, la durée d’amortissement des centres de données passera de 15 à 25 ans, et une partie des baux passera de la location simple à la location-financement. Ainsi, les dépenses en capital pour l’année civile 2026 passeront d’environ 190 milliards à 175 milliards. Les dépenses du trimestre dépassent encore 50 milliards : l’argent n’est pas moins dépensé, simplement la douleur comptable est un peu moins visible.
Avant les résultats, je ne devine pas la direction. Si la croissance d’Azure retombe vers le bas de la fourchette des 44 % alors que les dépenses dépassent à nouveau 50 milliards, la facture de l’IA apparaîtra d’abord dans le compte de résultat ; si le rythme dépasse 45 % et que la marge brute du cloud cesse de reculer, alors le dividende pourra vraiment être considéré comme encaissé. Morgan Stanley prévoit d’ailleurs que cette année, la marge brute diminuera encore de 2 points de pourcentage, à 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
Partiellement vrai
【À surveiller avant les résultats des actions américaines · Google】
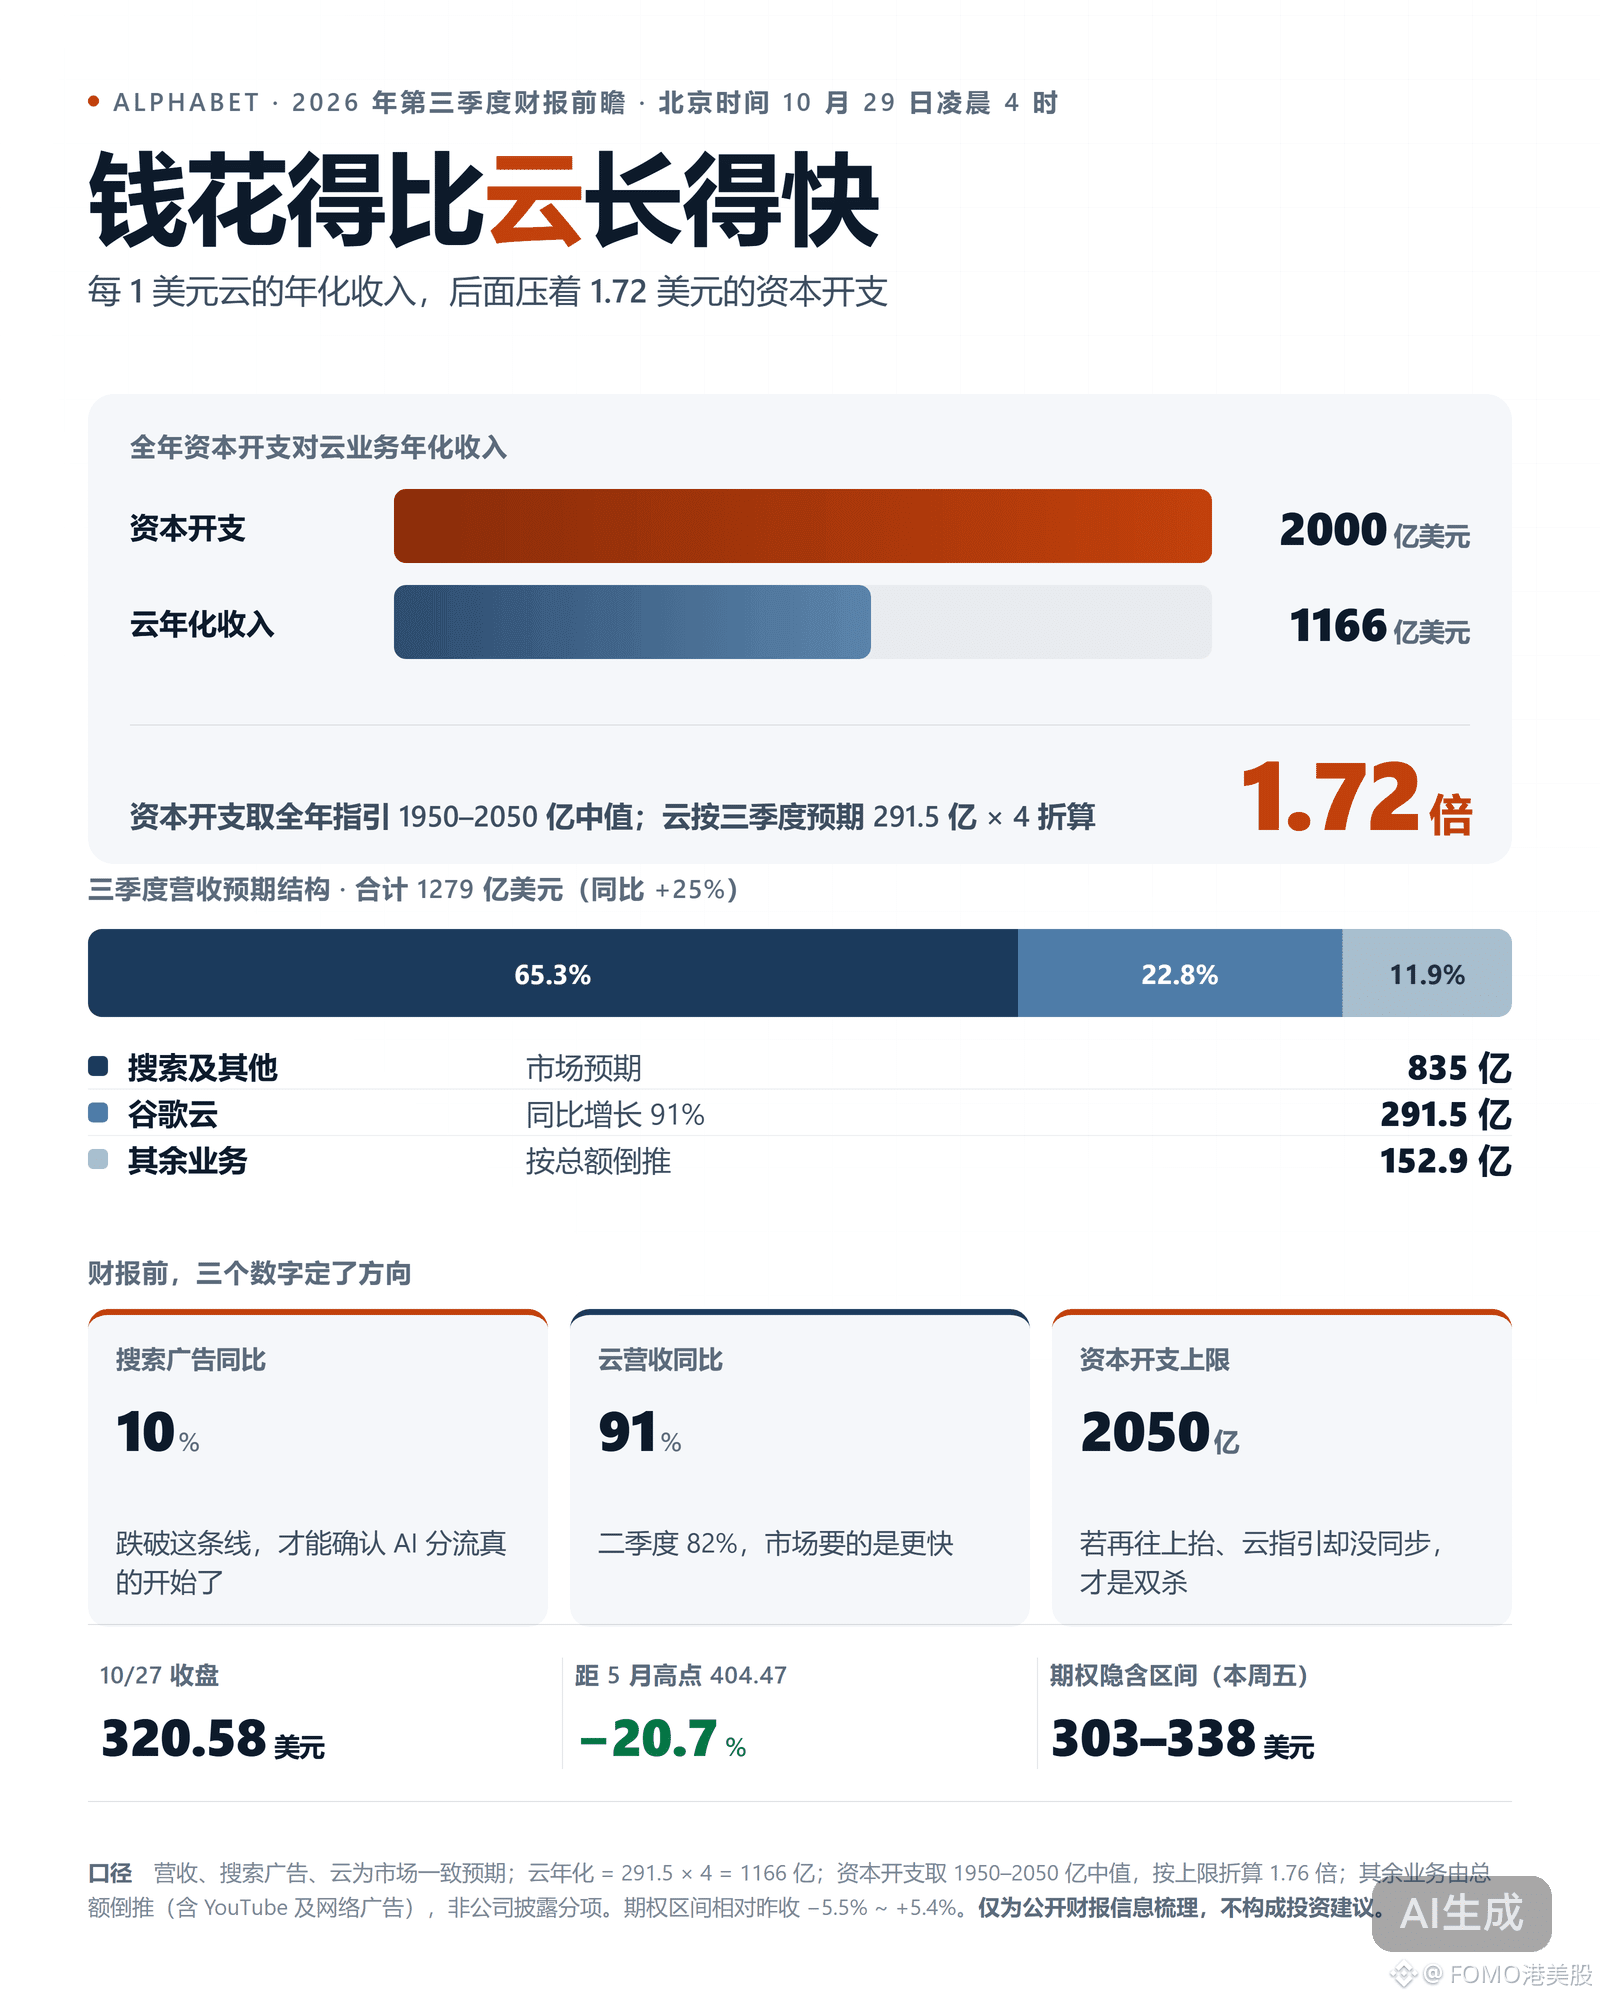
Alphabet $GOOGLB publiera ses résultats du T3 ce soir après la clôture (à 4 h du matin le 29, heure de Pékin). Le titre a clôturé hier à 320.58 dollars. Le marché table sur un chiffre d’affaires de 1279 milliards de dollars (en hausse de 25 % sur un an), un BPA compris entre 2.96 et 3.01 dollars, et un chiffre d’affaires du cloud de 29.15 milliards de dollars (en hausse de 91 % sur un an).
La valorisation des options reflète une variation d’environ 6 % du cours d’ici vendredi, dans une fourchette de 303 à 338 dollars. Le titre reste 21 % sous son sommet de mai, à 404 dollars, et n’a progressé que de 2 % depuis le début de l’année. Mais le cœur de métier de Google n’est pas là. Les recettes publicitaires liées à la recherche sont attendues à 83.5 milliards de dollars, soit 65 % du chiffre d’affaires, tandis que les 29.15 milliards de dollars du cloud n’en représentent que 23 %. La croissance annuelle du cloud s’accélère, passant de 82 % à 91 % : la demande est bien réelle. Mais au deuxième trimestre, la croissance des impressions sur le réseau est tombée à 12 %, premier signe d’un détournement du trafic.
La pression financière vient d’ailleurs. Les prévisions d’investissement (capex) pour l’ensemble de l’année se situent entre 1950 et 2050 milliards de dollars, avec un point médian de 2000 milliards, soit 1.72 fois le chiffre d’affaires annualisé du cloud, qui s’élève à 116.6 milliards de dollars.
Avant les résultats, je ne parierai pas sur une direction. Il suffit de surveiller deux chiffres : si la croissance annuelle des recettes publicitaires liées à la recherche passe sous les 10 %, cela signifie que le détournement a véritablement commencé ; si le plafond des capex est relevé au-delà de 2050 milliards de dollars sans révision à la hausse parallèle des prévisions pour le cloud, ce sera la double peine.
Mieux vaut attendre la publication de ces deux chiffres avant d’ajuster ses positions plutôt que de spéculer sur la direction du titre dès maintenant.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【À surveiller avant les résultats des actions américaines · Google】
Alphabet $GOOGLB publiera ses résultats du T3 ce soir après la clôture (à 4 h du matin le 29, heure de Pékin). Le titre a clôturé hier à 320.58 dollars. Le marché table sur un chiffre d’affaires de 1279 milliards de dollars (en hausse de 25 % sur un an), un BPA compris entre 2.96 et 3.01 dollars, et un chiffre d’affaires du cloud de 29.15 milliards de dollars (en hausse de 91 % sur un an).
La valorisation des options reflète une variation d’environ 6 % du cours d’ici vendredi, dans une fourchette de 303 à 338 dollars. Le titre reste 21 % sous son sommet de mai, à 404 dollars, et n’a progressé que de 2 % depuis le début de l’année. Mais le cœur de métier de Google n’est pas là. Les recettes publicitaires liées à la recherche sont attendues à 83.5 milliards de dollars, soit 65 % du chiffre d’affaires, tandis que les 29.15 milliards de dollars du cloud n’en représentent que 23 %. La croissance annuelle du cloud s’accélère, passant de 82 % à 91 % : la demande est bien réelle. Mais au deuxième trimestre, la croissance des impressions sur le réseau est tombée à 12 %, premier signe d’un détournement du trafic.
La pression financière vient d’ailleurs. Les prévisions d’investissement (capex) pour l’ensemble de l’année se situent entre 1950 et 2050 milliards de dollars, avec un point médian de 2000 milliards, soit 1.72 fois le chiffre d’affaires annualisé du cloud, qui s’élève à 116.6 milliards de dollars.
Avant les résultats, je ne parierai pas sur une direction. Il suffit de surveiller deux chiffres : si la croissance annuelle des recettes publicitaires liées à la recherche passe sous les 10 %, cela signifie que le détournement a véritablement commencé ; si le plafond des capex est relevé au-delà de 2050 milliards de dollars sans révision à la hausse parallèle des prévisions pour le cloud, ce sera la double peine.
Mieux vaut attendre la publication de ces deux chiffres avant d’ajuster ses positions plutôt que de spéculer sur la direction du titre dès maintenant.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
Vérifié
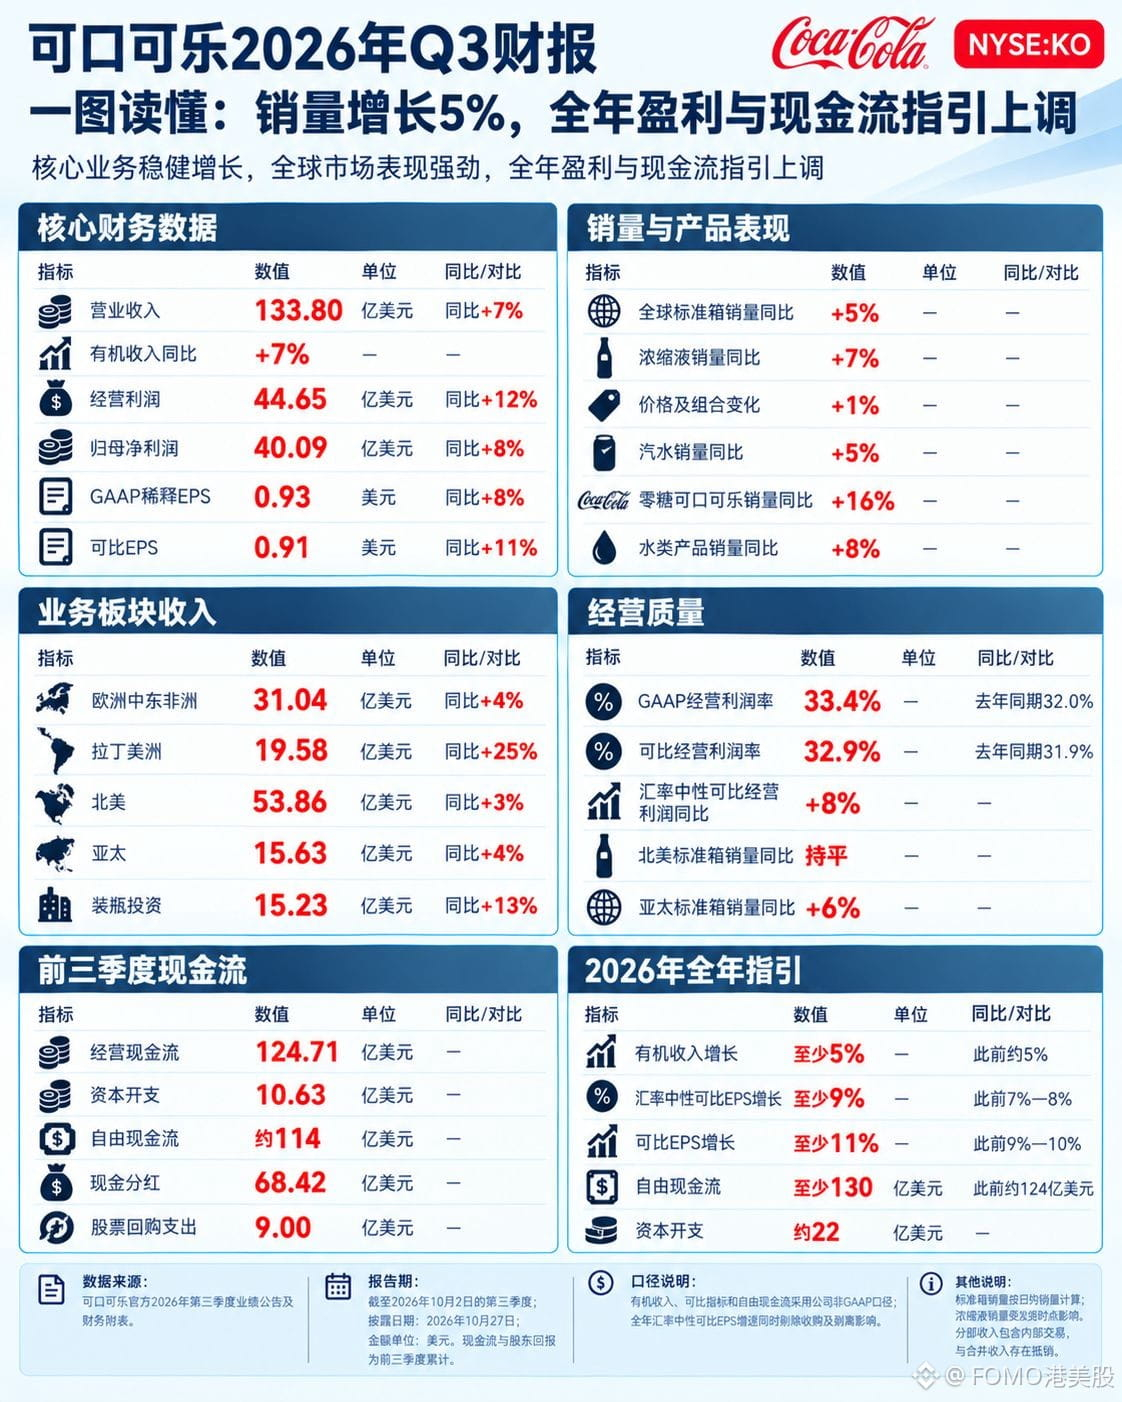
【Résultats boursiers américains · Coca-Cola】
Coca-Cola $KO T3 : chiffre d’affaires de 13,380 milliards de dollars, en hausse de 7 % sur un an ; croissance organique de 7 % ; bénéfice d’exploitation de 4,465 milliards, en hausse de 12 %. La nature de la croissance a changé : les volumes mondiaux en caisses standard ont progressé de 5 %, tandis que les prix et le mix n’ont contribué qu’à hauteur d’un point. Ces dernières années, l’entreprise faisait croître ses revenus en augmentant ses prix ; ce trimestre, elle a gagné en croissance grâce aux volumes.
Le problème, c’est l’effet de levier. Le bénéfice d’exploitation à taux de change constants n’a progressé que de 8 %, contre 7 % pour le chiffre d’affaires organique, soit un ratio de 1,14. Les volumes ont gagné 5 points, mais les bénéfices seulement 8 points : cette croissance ne se traduit pas par une hausse proportionnelle des bénéfices.
Les régions suivent deux stratégies différentes. En Amérique du Nord, le chiffre d’affaires a progressé de 3 % alors que les volumes sont restés stables : tout repose sur les prix. En Asie-Pacifique, les volumes ont augmenté de 6 %, mais les prix et le mix ont reculé de 2 % : les baisses de prix ont permis de gagner des volumes. En Amérique latine, sur une croissance organique de 16 %, les volumes n’ont contribué qu’à hauteur de 6 points. Le Coca-Cola sans sucres, en hausse de 16 %, est le seul produit à vraiment se démarquer ; l’eau progresse de 8 % et les boissons pour sportifs reculent de 3 %. Si, l’an prochain, les prix ne contribuent toujours qu’à hauteur d’un point, la croissance du chiffre d’affaires suivra nécessairement celle des volumes, sans le soutien des hausses de prix.
{future}(KOUSDT)
#可口可乐 #BStocks #股票财报季
【Résultats boursiers américains · Coca-Cola】
Coca-Cola $KO T3 : chiffre d’affaires de 13,380 milliards de dollars, en hausse de 7 % sur un an ; croissance organique de 7 % ; bénéfice d’exploitation de 4,465 milliards, en hausse de 12 %. La nature de la croissance a changé : les volumes mondiaux en caisses standard ont progressé de 5 %, tandis que les prix et le mix n’ont contribué qu’à hauteur d’un point. Ces dernières années, l’entreprise faisait croître ses revenus en augmentant ses prix ; ce trimestre, elle a gagné en croissance grâce aux volumes.
Le problème, c’est l’effet de levier. Le bénéfice d’exploitation à taux de change constants n’a progressé que de 8 %, contre 7 % pour le chiffre d’affaires organique, soit un ratio de 1,14. Les volumes ont gagné 5 points, mais les bénéfices seulement 8 points : cette croissance ne se traduit pas par une hausse proportionnelle des bénéfices.
Les régions suivent deux stratégies différentes. En Amérique du Nord, le chiffre d’affaires a progressé de 3 % alors que les volumes sont restés stables : tout repose sur les prix. En Asie-Pacifique, les volumes ont augmenté de 6 %, mais les prix et le mix ont reculé de 2 % : les baisses de prix ont permis de gagner des volumes. En Amérique latine, sur une croissance organique de 16 %, les volumes n’ont contribué qu’à hauteur de 6 points. Le Coca-Cola sans sucres, en hausse de 16 %, est le seul produit à vraiment se démarquer ; l’eau progresse de 8 % et les boissons pour sportifs reculent de 3 %. Si, l’an prochain, les prix ne contribuent toujours qu’à hauteur d’un point, la croissance du chiffre d’affaires suivra nécessairement celle des volumes, sans le soutien des hausses de prix.
#可口可乐 #BStocks #股票财报季
2
4.9k
·
--
Vérifié
#fomc会议
【Perspectives sur la Fed · FOMC】
La Réserve fédérale publiera sa décision le 28 octobre (à 2 h du matin le 29, heure de Pékin) ; il y a 90 % de chances qu’elle maintienne la fourchette de 3,75 % à 4,00 %. Pas de dot plot, pas de prévisions économiques.
L’information se trouve dans les votes dissidents. La hausse de septembre a été adoptée à l’unanimité par 12 voix contre 0 ; maintenant qu’une pause est envisagée, cela signifie que parmi ceux qui avaient voté pour à l’époque, il y en a forcément qui ne sont plus d’accord. Certaines institutions s’attendent à un à trois votes dissidents en faveur d’une hausse.
Le nombre de voix est la vraie question. Le CME évalue à 70 %–80 % la probabilité d’une hausse en décembre. Un autre détail concerne la manière de qualifier l’énergie dans le communiqué : l’IPC de septembre a augmenté de 3,7 % sur un an, tandis que l’inflation sous-jacente n’était que de 2,6 % ; l’écart de 1,1 point vient presque entièrement de l’essence. L’attribuer à l’énergie revient à laisser la porte ouverte à décembre ; dire simplement que l’inflation reste élevée, c’est verrouiller décembre. Wolsh ne donnera pas beaucoup d’indices ; il défend la suppression de l’orientation prospective, mais le comité ne l’a pas suivi, et depuis septembre, 16 responsables ont participé à 59 événements publics.
Les jours suivants s’enchaînent. La décision tombera à 2 h du matin le 29 ; le soir même paraîtront le PIB du troisième trimestre et le PCE de septembre ; le 3 novembre auront lieu les élections de mi-mandat ; et la prochaine réunion est prévue le 9 décembre. Le PCE sous-jacent d’août était déjà à 3,0 % ; si celui de septembre reste au-dessus de 3 %, décembre sera inévitable ; s’il descend sous 2,8 %, la pause sera repoussée à l’année prochaine.
1
8.7k
·
--
Vérifié
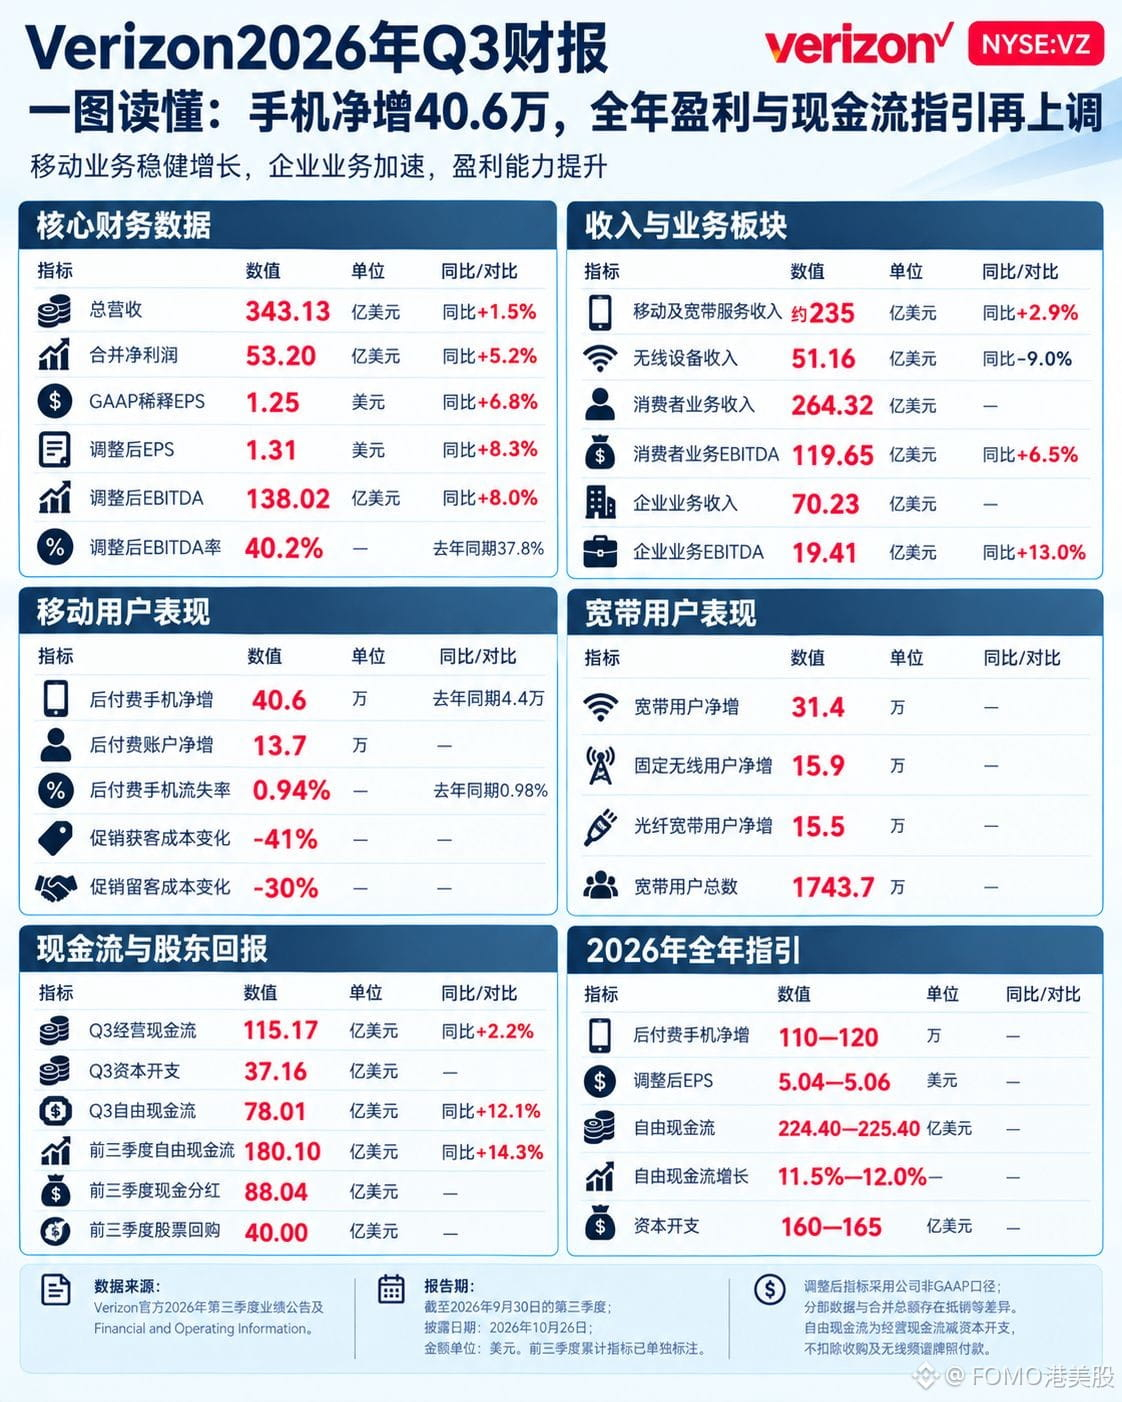
Verizon $VZ.US Q3 a enregistré un chiffre d’affaires de 34,313 milliards de dollars, en hausse de 1,5 % sur un an. Le BPA ajusté s’est établi à 1,31 dollar, en hausse de 8,3 %, et la marge d’EBITDA ajustée est passée de 37,8 % à la même période l’an dernier à 40,2 %. Les revenus n’ont progressé que de 1,5 %, mais les bénéfices ont augmenté de 8 %.
Le véritable changement concerne les clients. Les ajouts nets de lignes mobiles postpayées ont atteint 406 000, contre seulement 44 000 à la même période l’an dernier ; le taux de résiliation est passé de 0,98 % à 0,94 %. Dans le même temps, les coûts promotionnels d’acquisition de clients ont baissé de 41 % et les coûts de fidélisation de 30 %. Dépenser moins tout en attirant davantage de clients : c’est bien ce qui s’est passé ce trimestre.
Mais les prévisions de flux de trésorerie contiennent un chiffre implicite. La prévision de flux de trésorerie disponible pour l’ensemble de l’année s’élève à 22,440–22,540 milliards de dollars, alors que 18,010 milliards avaient déjà été générés au cours des trois premiers trimestres. Il ne reste donc que 4,43–4,53 milliards à produire au T4, contre 7,801 milliards au seul T3. Autrement dit, ces prévisions révisées à la hausse impliquent une baisse séquentielle de plus de 40 % du flux de trésorerie disponible au T4. Les dépenses d’investissement annuelles restent inchangées, entre 16 et 16,5 milliards de dollars ; il est probable qu’une grande partie des dépenses soit concentrée au T4. Les prévisions sont bien réelles, mais il faudra attendre les résultats du T4 pour voir si ce point se concrétise.
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
Verizon $VZ.US Q3 a enregistré un chiffre d’affaires de 34,313 milliards de dollars, en hausse de 1,5 % sur un an. Le BPA ajusté s’est établi à 1,31 dollar, en hausse de 8,3 %, et la marge d’EBITDA ajustée est passée de 37,8 % à la même période l’an dernier à 40,2 %. Les revenus n’ont progressé que de 1,5 %, mais les bénéfices ont augmenté de 8 %.
Le véritable changement concerne les clients. Les ajouts nets de lignes mobiles postpayées ont atteint 406 000, contre seulement 44 000 à la même période l’an dernier ; le taux de résiliation est passé de 0,98 % à 0,94 %. Dans le même temps, les coûts promotionnels d’acquisition de clients ont baissé de 41 % et les coûts de fidélisation de 30 %. Dépenser moins tout en attirant davantage de clients : c’est bien ce qui s’est passé ce trimestre.
Mais les prévisions de flux de trésorerie contiennent un chiffre implicite. La prévision de flux de trésorerie disponible pour l’ensemble de l’année s’élève à 22,440–22,540 milliards de dollars, alors que 18,010 milliards avaient déjà été générés au cours des trois premiers trimestres. Il ne reste donc que 4,43–4,53 milliards à produire au T4, contre 7,801 milliards au seul T3. Autrement dit, ces prévisions révisées à la hausse impliquent une baisse séquentielle de plus de 40 % du flux de trésorerie disponible au T4. Les dépenses d’investissement annuelles restent inchangées, entre 16 et 16,5 milliards de dollars ; il est probable qu’une grande partie des dépenses soit concentrée au T4. Les prévisions sont bien réelles, mais il faudra attendre les résultats du T4 pour voir si ce point se concrétise.
#Verizon #BStocks #股票财报季
VZUS+1,42%
1.3k
·
--
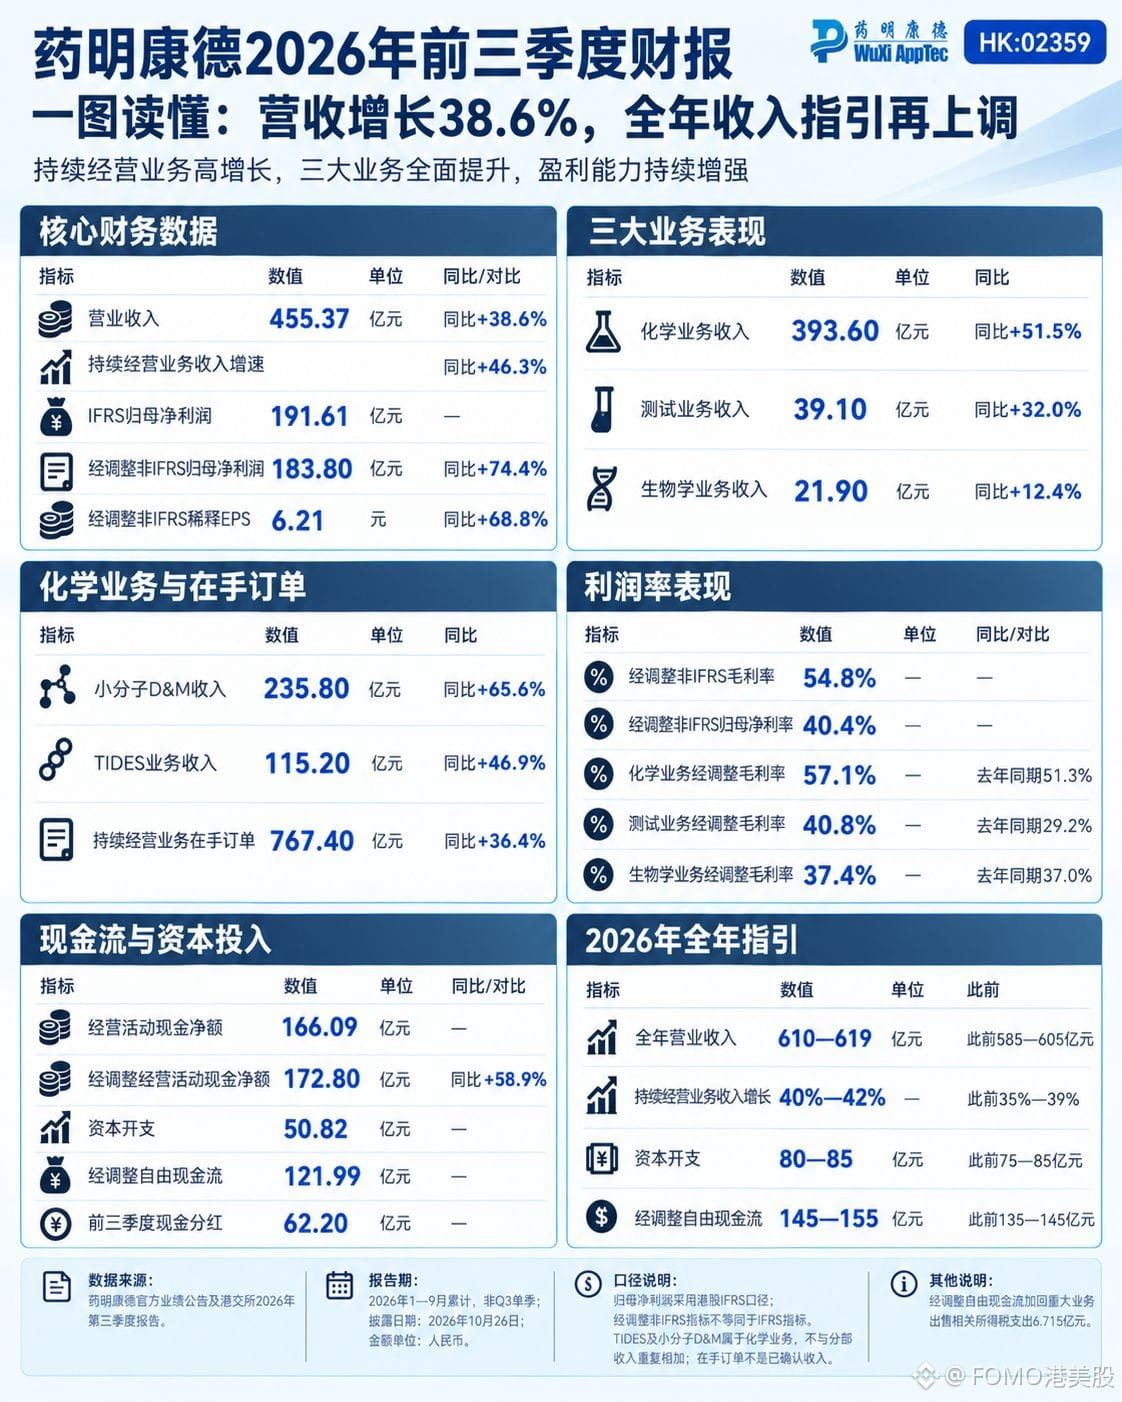
Au cours des trois premiers trimestres, WuXi AppTec a réalisé un chiffre d’affaires de 45,537 milliards de yuans, en hausse de 38,6 % sur un an ; le bénéfice net ajusté hors IFRS attribuable aux actionnaires de la société mère s’est élevé à 18,380 milliards de yuans, en hausse de 74,4 %. La croissance des bénéfices est presque deux fois supérieure à celle du chiffre d’affaires. L’objectif de chiffre d’affaires annuel a été relevé, passant de 58,5–60,5 milliards à 61–61,9 milliards de yuans.
La croissance est très concentrée. L’activité chimique a généré 39,360 milliards de yuans, en hausse de 51,5 % sur un an. Dans ce segment, les petites molécules D&M ont représenté 23,580 milliards, en progression de 65,6 %, et TIDES, 11,520 milliards, en hausse de 46,9 %. La marge brute ajustée de l’activité chimique est passée de 51,3 % à 57,1 %.
Mais un chiffre évolue en sens inverse. Le carnet de commandes s’élève à 76,740 milliards de yuans, en hausse de 36,4 % sur un an, soit moins que la croissance de 46,3 % du chiffre d’affaires des activités poursuivies et que celle de 38,6 % du chiffre d’affaires total : sur cette période, les commandes ont progressé moins vite que les revenus. Le relèvement des prévisions repose sur la concrétisation des livraisons de la période, et non sur une nouvelle accumulation de commandes. Au quatrième trimestre, il faudra livrer entre 15,46 et 16,36 milliards de yuans pour atteindre le bas de la fourchette. Le flux de trésorerie disponible ajusté atteint 12,199 milliards de yuans, et le dividende 6,220 milliards, soit exactement la moitié. Le carnet de commandes est le seul chiffre en baisse relative ; il mérite davantage d’attention que le montant des livraisons du quatrième trimestre.
#药明康德 #港股财报 #股票财报季
349
·
--
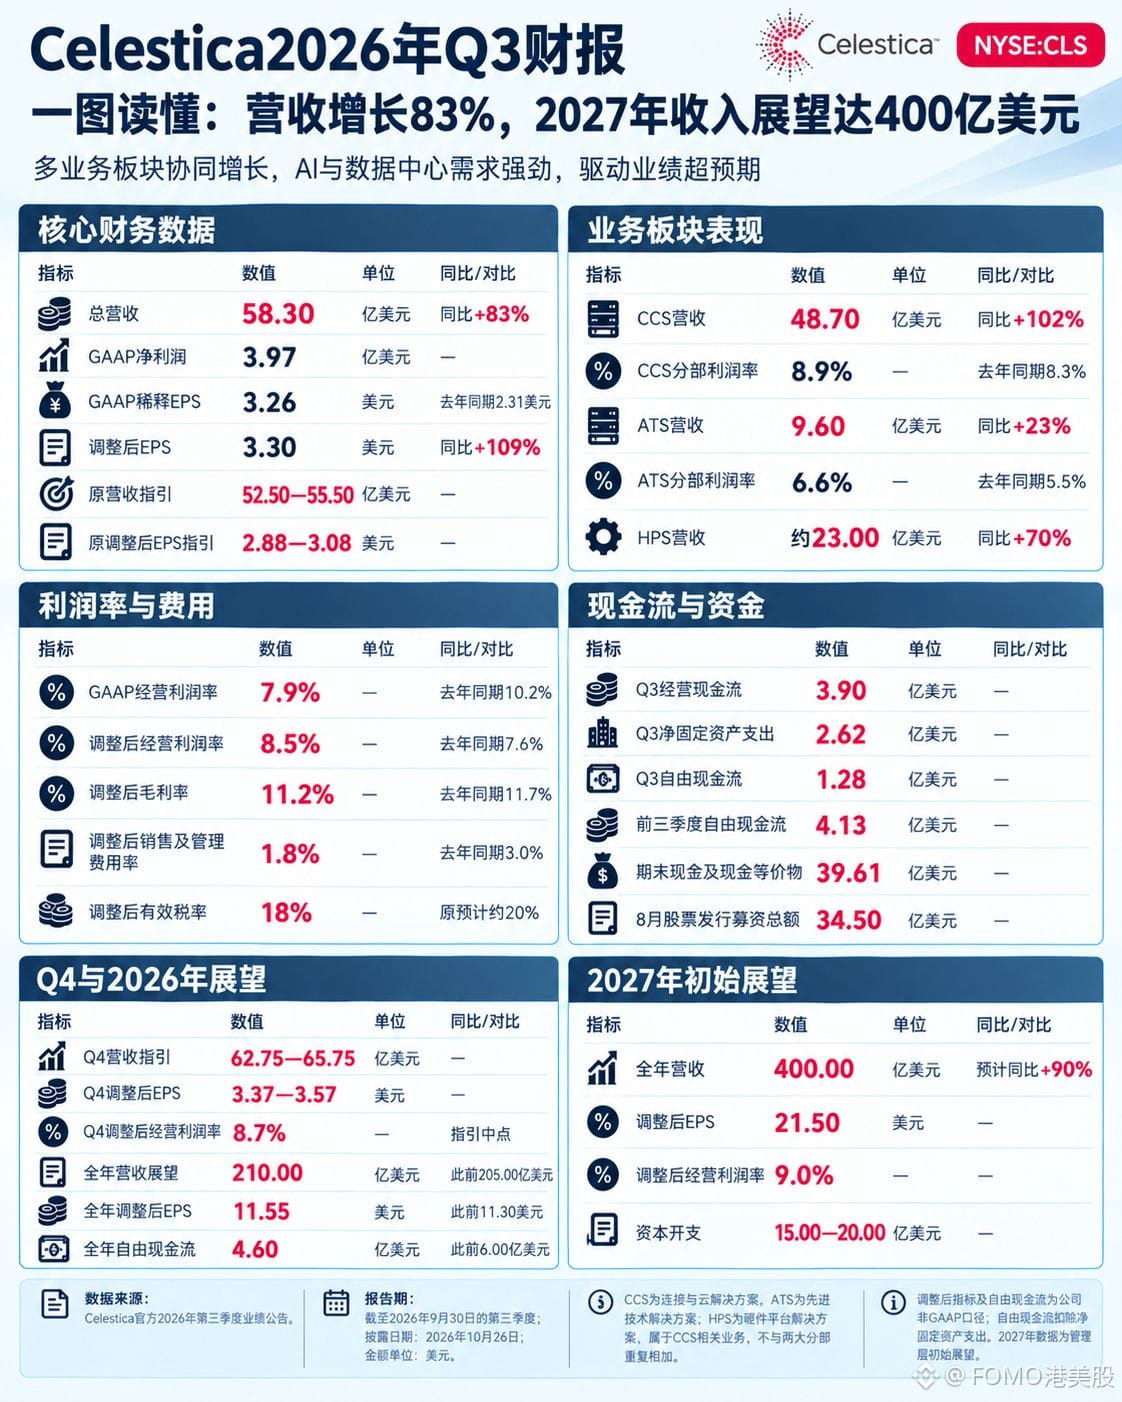
【Résultats trimestriels des actions américaines · Celestica】
Celestica $CLS.US a réalisé au T3 un chiffre d’affaires de 5,83 milliards de dollars, en hausse de 83 % sur un an, dépassant la fourchette de prévisions précédente de 5,25 à 5,55 milliards. Le BPA ajusté s’est établi à 3,30 dollars, au-dessus également de la borne supérieure des prévisions initiales, fixée à 3,08 dollars. Les perspectives de chiffre d’affaires pour 2027 atteignent 40 milliards de dollars, soit près du double des 21 milliards prévus cette année.
La croissance provient presque entièrement des activités de connectivité et de cloud. Le chiffre d’affaires de CCS a atteint 4,87 milliards de dollars, en hausse de 102 % sur un an, tandis que celui d’ATS s’est élevé à 960 millions, en progression de 23 %.
La hausse des bénéfices tient à l’effet de levier sur les charges. La marge opérationnelle ajustée a atteint un niveau record de 8,5 %, mais la marge brute a reculé de 11,7 % à 11,2 % : c’est l’effet de levier sur les charges qui a fait progresser les bénéfices. La trésorerie, elle, n’a pas suivi : les prévisions de flux de trésorerie disponible pour l’ensemble de l’année ont été abaissées de 600 à 460 millions de dollars, l’entreprise invoquant des investissements anticipés dans le fonds de roulement pour 2027. Le flux de trésorerie disponible ne représente que 2,2 % des 21 milliards de chiffre d’affaires, alors que le BPA ajusté s’élève à 11,55 dollars. Le compte de résultat progresse plus vite que la trésorerie ; c’est courant pendant une phase d’expansion des capacités. L’an prochain, le véritable indicateur à surveiller sera le moment où le fonds de roulement pourra être récupéré ; le rythme de croissance du chiffre d’affaires sera secondaire.
{stock_us}(CLS.US)
Le titre a bondi de plus de 16 % après la clôture.
#Celestica #BStocks #股票财报季
【Résultats trimestriels des actions américaines · Celestica】
Celestica $CLS.US a réalisé au T3 un chiffre d’affaires de 5,83 milliards de dollars, en hausse de 83 % sur un an, dépassant la fourchette de prévisions précédente de 5,25 à 5,55 milliards. Le BPA ajusté s’est établi à 3,30 dollars, au-dessus également de la borne supérieure des prévisions initiales, fixée à 3,08 dollars. Les perspectives de chiffre d’affaires pour 2027 atteignent 40 milliards de dollars, soit près du double des 21 milliards prévus cette année.
La croissance provient presque entièrement des activités de connectivité et de cloud. Le chiffre d’affaires de CCS a atteint 4,87 milliards de dollars, en hausse de 102 % sur un an, tandis que celui d’ATS s’est élevé à 960 millions, en progression de 23 %.
La hausse des bénéfices tient à l’effet de levier sur les charges. La marge opérationnelle ajustée a atteint un niveau record de 8,5 %, mais la marge brute a reculé de 11,7 % à 11,2 % : c’est l’effet de levier sur les charges qui a fait progresser les bénéfices. La trésorerie, elle, n’a pas suivi : les prévisions de flux de trésorerie disponible pour l’ensemble de l’année ont été abaissées de 600 à 460 millions de dollars, l’entreprise invoquant des investissements anticipés dans le fonds de roulement pour 2027. Le flux de trésorerie disponible ne représente que 2,2 % des 21 milliards de chiffre d’affaires, alors que le BPA ajusté s’élève à 11,55 dollars. Le compte de résultat progresse plus vite que la trésorerie ; c’est courant pendant une phase d’expansion des capacités. L’an prochain, le véritable indicateur à surveiller sera le moment où le fonds de roulement pourra être récupéré ; le rythme de croissance du chiffre d’affaires sera secondaire.
Le titre a bondi de plus de 16 % après la clôture.
#Celestica #BStocks #股票财报季
CLSUS-3,11%
285
·
--
Partiellement vrai
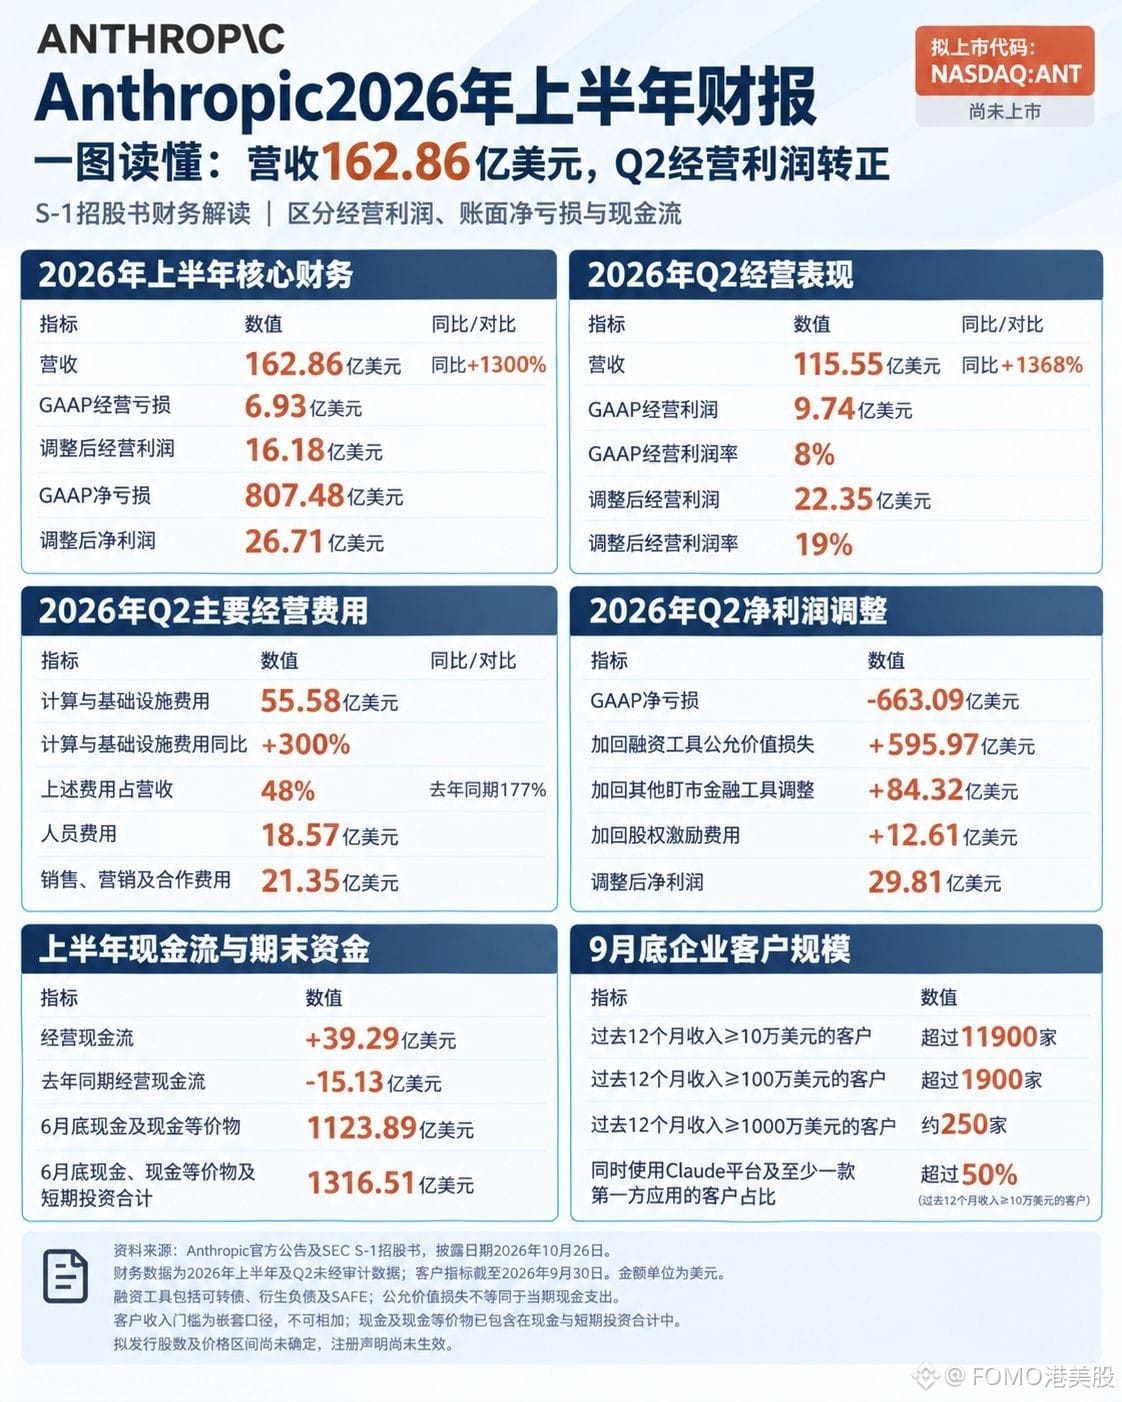
【IPO aux États-Unis · Anthropic】
Anthropic $ANTHROPIC a déposé un formulaire S-1 auprès de la SEC. Au T2, le bénéfice d’exploitation s’est élevé à 974 millions de dollars, avec une marge de 8 %. Le chiffre d’affaires du premier semestre a atteint 16,286 milliards de dollars, soit 13 fois celui de la même période l’an dernier. Pour la première fois, l’activité principale a couvert les charges de la période.
Mais la perte nette du T2 s’est élevée à 66,309 milliards de dollars. Sur ce montant, 59,597 milliards proviennent de pertes à la juste valeur sur des obligations convertibles, des passifs dérivés et des SAFE : plus la valorisation augmente vite, plus cette perte comptable est importante. Il ne s’agit pas d’une sortie de trésorerie. Après réintégration des ajustements liés aux instruments financiers et de 1,261 milliard de dollars de rémunération en actions, le bénéfice net ajusté ressort à 2,981 milliards.
Le retour à la rentabilité tient au fait que les dépenses de calcul ont progressé moins vite que le chiffre d’affaires. Au T2, les dépenses de calcul et d’infrastructure se sont élevées à 5,558 milliards de dollars, en hausse de 300 % sur un an, tandis que le chiffre d’affaires a progressé de 1 368 %. Leur part du chiffre d’affaires est ainsi passée de 177 % à 48 %. Mais ces capacités sont achetées 12 à 18 mois à l’avance, et les délais de paiement sont très longs. Les dépenses de personnel (1,857 milliard) et celles liées aux ventes et aux partenariats (2,135 milliards) ont également augmenté sur la période. Les flux de trésorerie opérationnels ont généré une entrée nette de 3,929 milliards et la trésorerie au bilan s’élève à 131,651 milliards. La véritable contrainte réside dans les obligations de paiement liées aux engagements pluriannuels d’achat de capacités de calcul détaillés dans le prospectus. La première chose à vérifier après l’introduction en bourse sera de voir si la croissance du chiffre d’affaires peut continuer à dépasser celle de ces trois postes de dépenses.
{future}(ANTHROPICUSDT)
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
【IPO aux États-Unis · Anthropic】
Anthropic $ANTHROPIC a déposé un formulaire S-1 auprès de la SEC. Au T2, le bénéfice d’exploitation s’est élevé à 974 millions de dollars, avec une marge de 8 %. Le chiffre d’affaires du premier semestre a atteint 16,286 milliards de dollars, soit 13 fois celui de la même période l’an dernier. Pour la première fois, l’activité principale a couvert les charges de la période.
Mais la perte nette du T2 s’est élevée à 66,309 milliards de dollars. Sur ce montant, 59,597 milliards proviennent de pertes à la juste valeur sur des obligations convertibles, des passifs dérivés et des SAFE : plus la valorisation augmente vite, plus cette perte comptable est importante. Il ne s’agit pas d’une sortie de trésorerie. Après réintégration des ajustements liés aux instruments financiers et de 1,261 milliard de dollars de rémunération en actions, le bénéfice net ajusté ressort à 2,981 milliards.
Le retour à la rentabilité tient au fait que les dépenses de calcul ont progressé moins vite que le chiffre d’affaires. Au T2, les dépenses de calcul et d’infrastructure se sont élevées à 5,558 milliards de dollars, en hausse de 300 % sur un an, tandis que le chiffre d’affaires a progressé de 1 368 %. Leur part du chiffre d’affaires est ainsi passée de 177 % à 48 %. Mais ces capacités sont achetées 12 à 18 mois à l’avance, et les délais de paiement sont très longs. Les dépenses de personnel (1,857 milliard) et celles liées aux ventes et aux partenariats (2,135 milliards) ont également augmenté sur la période. Les flux de trésorerie opérationnels ont généré une entrée nette de 3,929 milliards et la trésorerie au bilan s’élève à 131,651 milliards. La véritable contrainte réside dans les obligations de paiement liées aux engagements pluriannuels d’achat de capacités de calcul détaillés dans le prospectus. La première chose à vérifier après l’introduction en bourse sera de voir si la croissance du chiffre d’affaires peut continuer à dépasser celle de ces trois postes de dépenses.
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
231
·
--
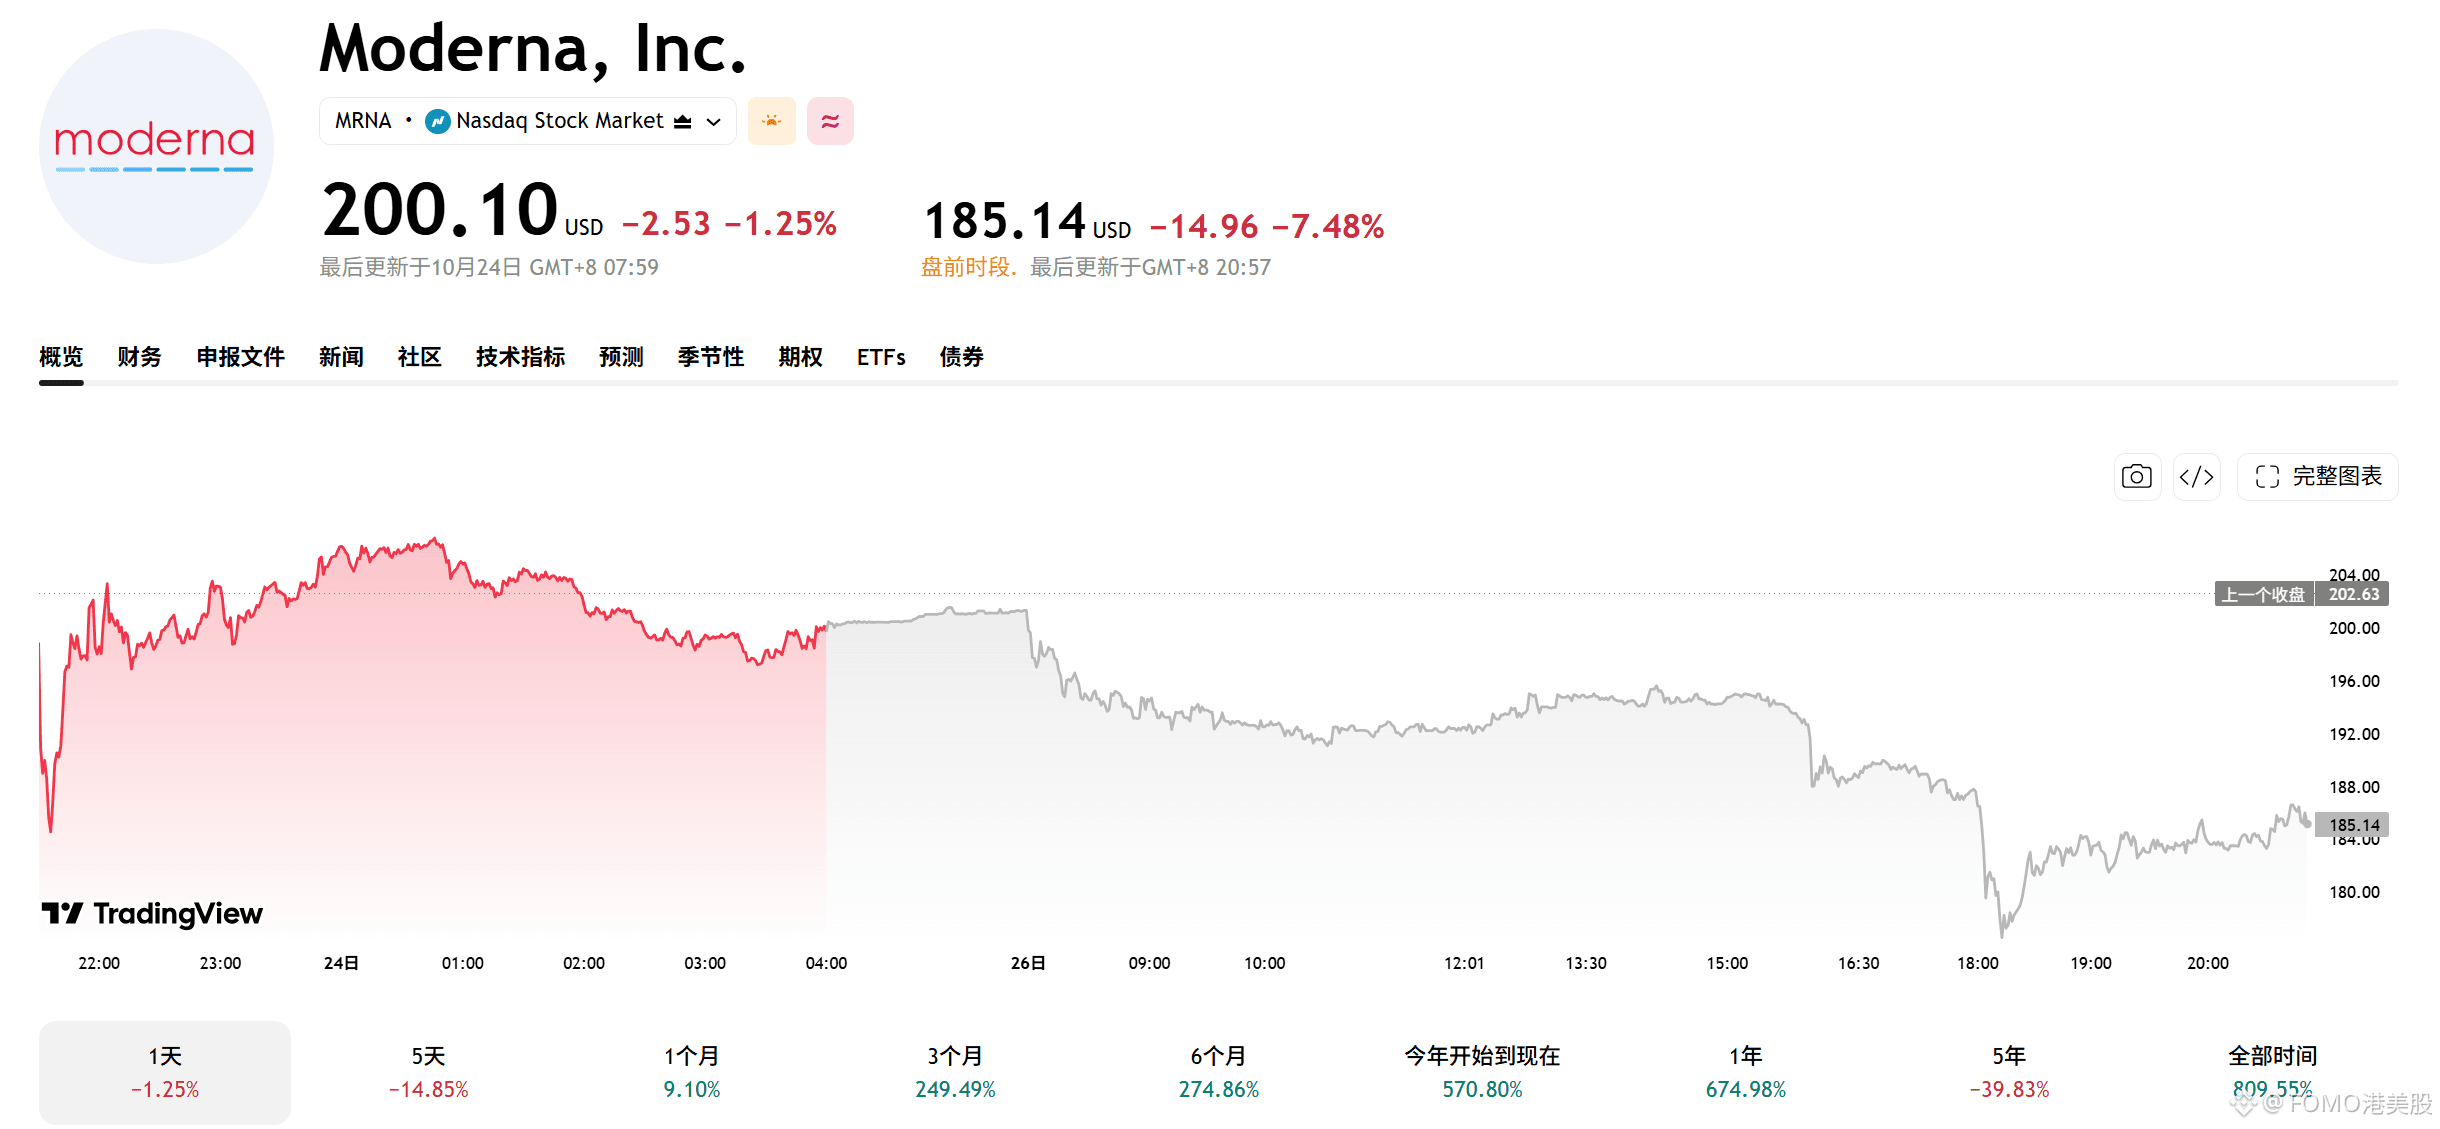
【Mouvement avant l’ouverture des marchés américains – Moderna $MRNAB 】
Le vaccin contre le cancer a réussi l’essai de phase III, mais Moderna $MRNA a perdu un quart de sa valeur en deux jours. Avant l’ouverture, le titre s’établissait à 184,47 dollars, en baisse de 7,81 %, soit un recul de 25 % par rapport aux 245,81 dollars du 21 octobre.
La première explication tient à la comparaison. Le risque de récidive ou de décès a diminué de 42 % en phase III, contre 49 % en phase II ; celui de métastases à distance, de 38 %, contre 59 %. Les baisses relatives sont inférieures de 14 % et 36 %. Les résultats sont positifs, mais moins bons que ceux d’il y a deux ans.
Le véritable point de blocage concerne la survie globale. Le HR est de 0,77, avec un intervalle allant de 0,45 à 1,31 : puisqu’il dépasse 1, le résultat ne permet pas de conclure. Le taux d’arrêt du traitement est de 14,0 %, contre 8,7 % avec Keytruda seul, soit 1,6 fois plus. L’efficacité est meilleure, mais davantage de patients abandonnent le traitement.
Les analystes vendeurs ne remettent donc pas en cause l’efficacité. RBC estime que les résultats ont une portée clinique et que l’autorisation est probable ; UBS se dit plus confiant pour le cancer du rein et celui de la vessie.
C’est la valorisation qui est revue à la baisse : Brookline a ramené ses prévisions de BPA pour 2030 de 19,11 à 18,19, tandis que Redburn est directement passé à la vente. Depuis le début de l’année, le titre est passé de 29,49 à un peu plus de 200 dollars ; une grande partie de sa capitalisation repose sur les promesses de l’ARNm contre le cancer. Le prochain catalyseur sera la publication des résultats sur le cancer du poumon non à petites cellules au congrès de l’ESMO : s’ils sont bons, la baisse actuelle aura été excessive ; s’ils sont flous, les 25 % ne seront qu’un début.
{spot}(MRNABUSDT)
#生物科技 #moderna #币安神算子
【Mouvement avant l’ouverture des marchés américains – Moderna $MRNAB 】
Le vaccin contre le cancer a réussi l’essai de phase III, mais Moderna $MRNA a perdu un quart de sa valeur en deux jours. Avant l’ouverture, le titre s’établissait à 184,47 dollars, en baisse de 7,81 %, soit un recul de 25 % par rapport aux 245,81 dollars du 21 octobre.
La première explication tient à la comparaison. Le risque de récidive ou de décès a diminué de 42 % en phase III, contre 49 % en phase II ; celui de métastases à distance, de 38 %, contre 59 %. Les baisses relatives sont inférieures de 14 % et 36 %. Les résultats sont positifs, mais moins bons que ceux d’il y a deux ans.
Le véritable point de blocage concerne la survie globale. Le HR est de 0,77, avec un intervalle allant de 0,45 à 1,31 : puisqu’il dépasse 1, le résultat ne permet pas de conclure. Le taux d’arrêt du traitement est de 14,0 %, contre 8,7 % avec Keytruda seul, soit 1,6 fois plus. L’efficacité est meilleure, mais davantage de patients abandonnent le traitement.
Les analystes vendeurs ne remettent donc pas en cause l’efficacité. RBC estime que les résultats ont une portée clinique et que l’autorisation est probable ; UBS se dit plus confiant pour le cancer du rein et celui de la vessie.
C’est la valorisation qui est revue à la baisse : Brookline a ramené ses prévisions de BPA pour 2030 de 19,11 à 18,19, tandis que Redburn est directement passé à la vente. Depuis le début de l’année, le titre est passé de 29,49 à un peu plus de 200 dollars ; une grande partie de sa capitalisation repose sur les promesses de l’ARNm contre le cancer. Le prochain catalyseur sera la publication des résultats sur le cancer du poumon non à petites cellules au congrès de l’ESMO : s’ils sont bons, la baisse actuelle aura été excessive ; s’ils sont flous, les 25 % ne seront qu’un début.
#生物科技 #moderna #币安神算子
314
·
--
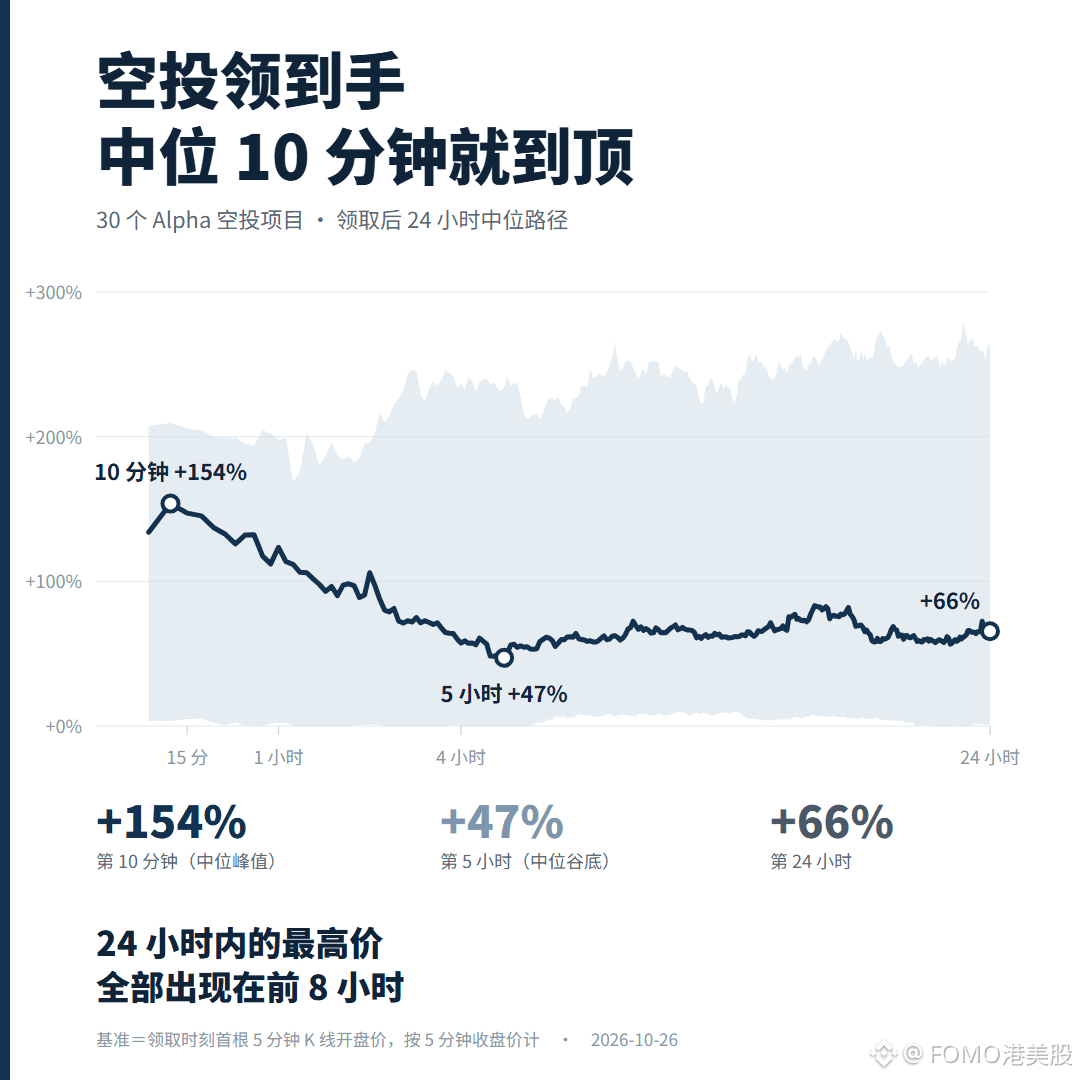
Une fois l’airdrop réclamé, le sommet est atteint en 10 minutes pour la médiane
Dans la suite de mon précédent article sur les prix de vente des jetons distribués par airdrop sur Binance Alpha après 1 heure, 24 heures et 7 jours, j’ai élargi cette fois l’échantillon de 18 à 30 jetons et étendu la période à six mois. J’ai récupéré toutes les bougies de 5 minutes pour suivre leur évolution. Sur les 47 nouveaux jetons lancés sur Alpha, 30 ont été distribués par airdrop. En prenant comme référence le cours d’ouverture de la première bougie de 5 minutes au moment de la réclamation, le sommet médian est atteint à la 10e minute, à +154 %. À la 5e heure, le gain tombe à +47 %, puis remonte à +66 % après 24 heures.
Le sommet est atteint plus vite qu’on ne le pense. 12 jetons ont culminé dès les 5 premières minutes et 17 n’ont pas tenu jusqu’à la fin de la première heure. Pour les 30 jetons, le cours le plus élevé atteint dans les 24 heures se situe dans les 8 premières heures : aucun nouveau sommet n’a été enregistré par la suite.
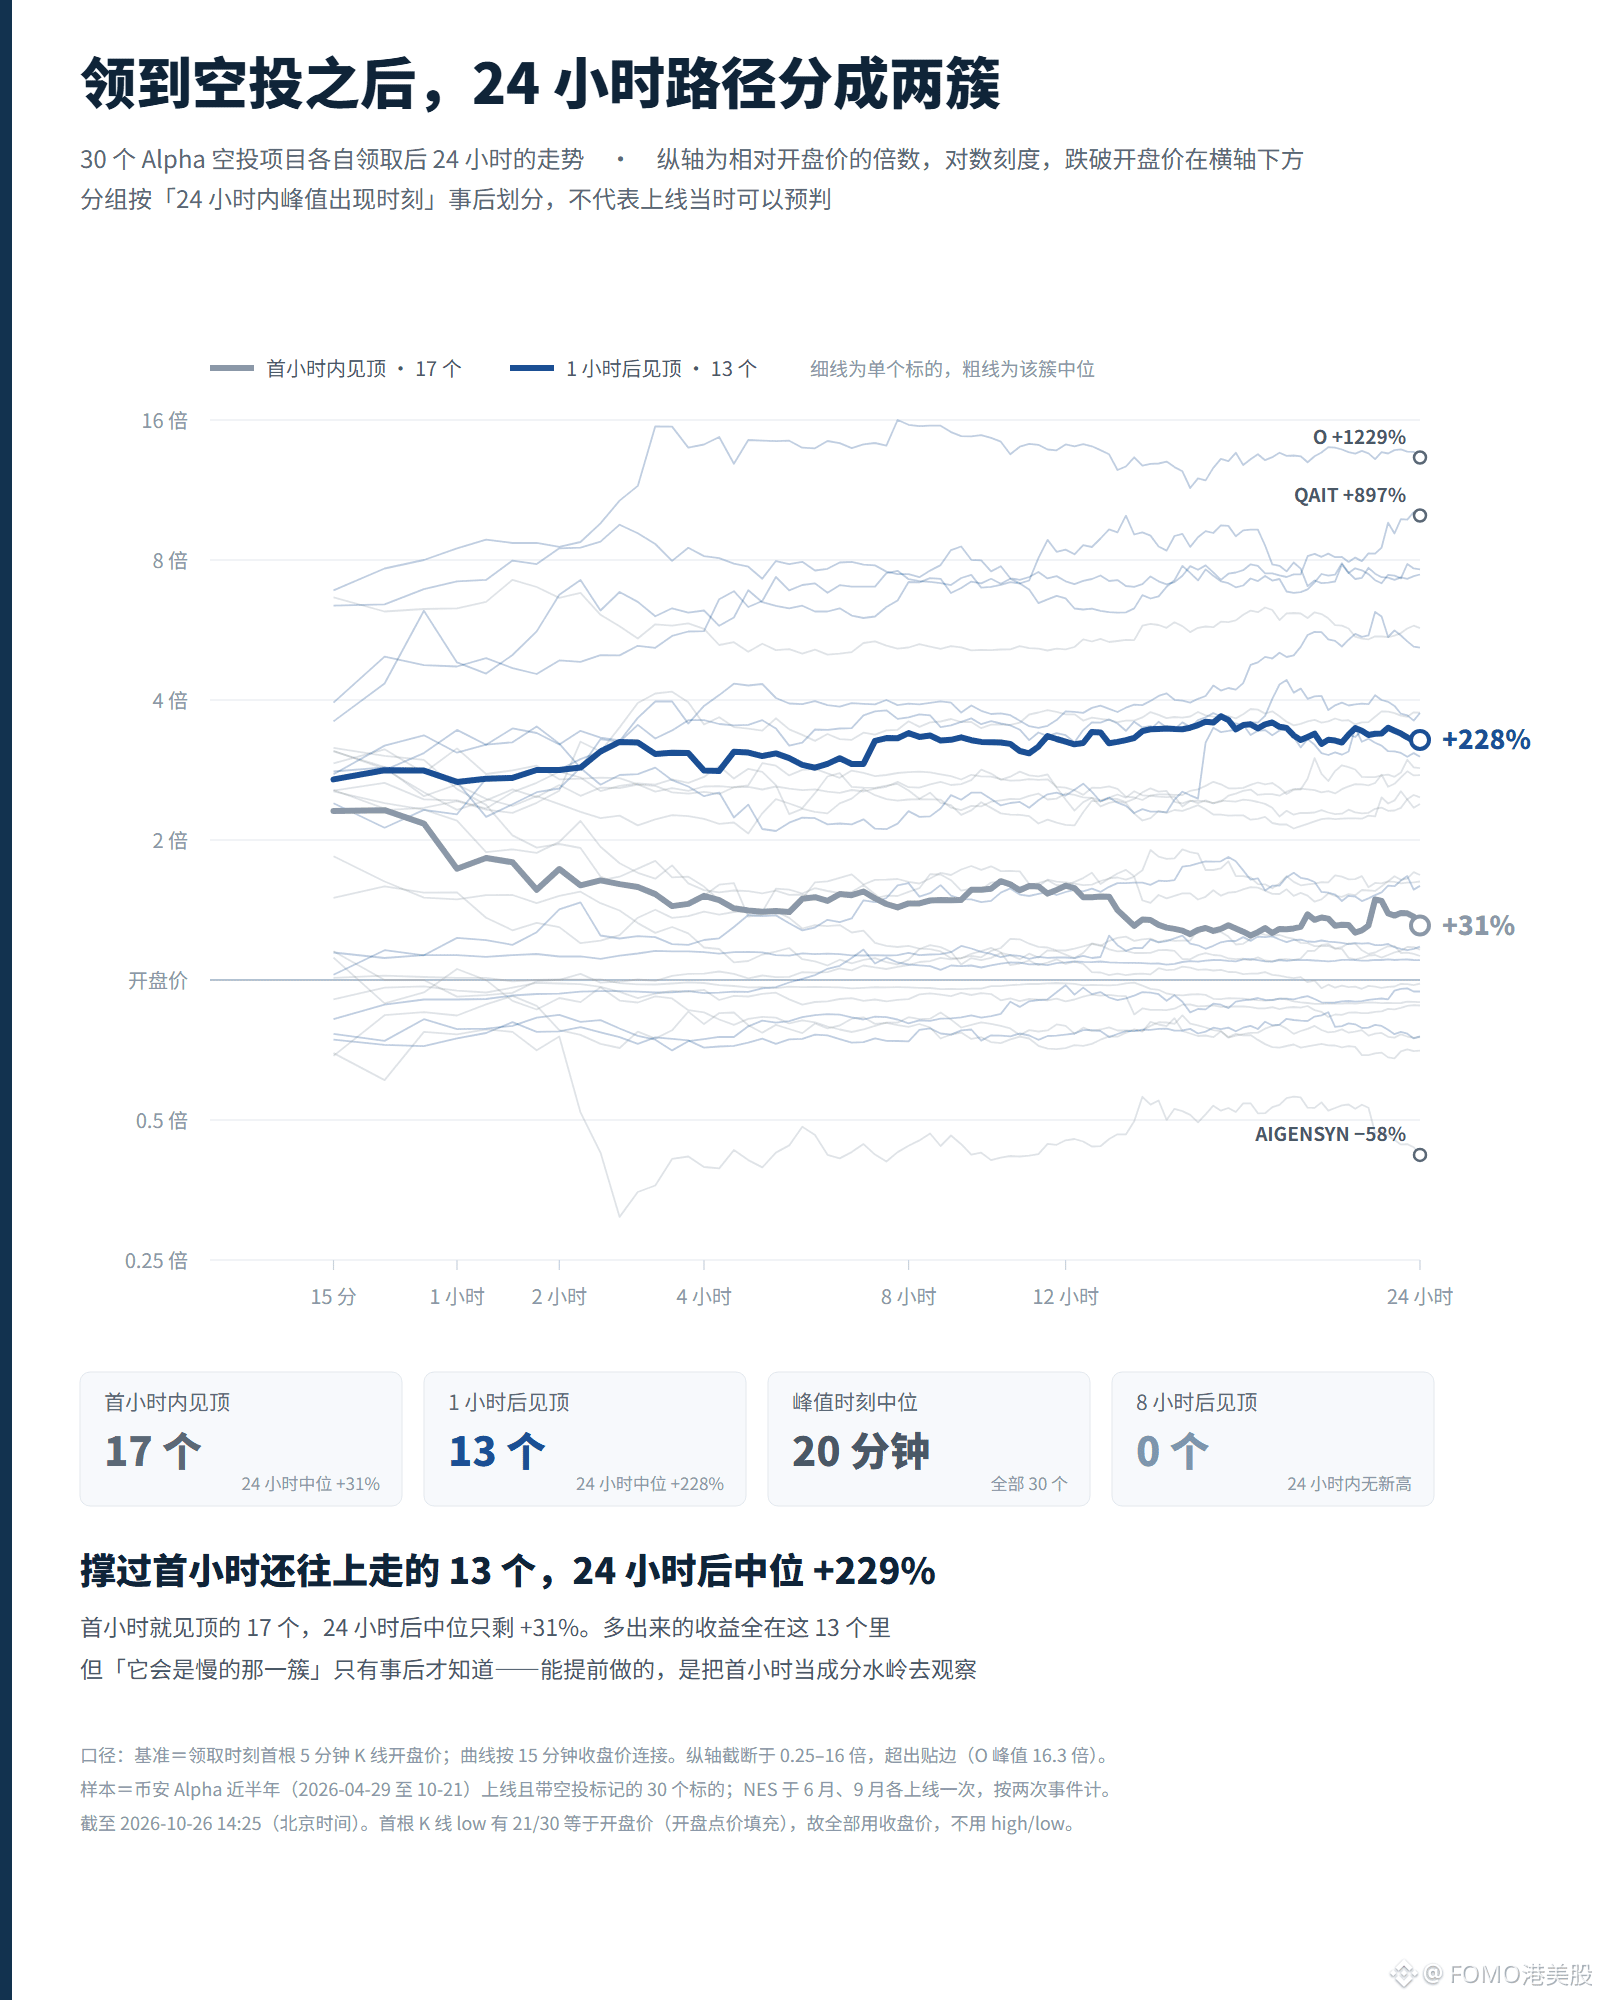
Les plus fortes hausses sont paradoxalement venues des jetons qui ont mis du temps à décoller. $AXIS , lancé le 21 octobre, a gagné +530 % pendant la première heure et +471 % après 24 heures ; $DNA a atteint un pic de +687 % à la 4e heure et affichait encore +644 % après 24 heures ; $QAIT a gagné +897 % en 24 heures. À l’inverse, AIGENSYN a perdu −58 %, tandis que SHARE et NES sont passés sous leur prix d’émission dès l’ouverture.
Parmi les 17 jetons qui ont atteint leur sommet dès la première heure, le gain médian n’était plus que de +31 % après 24 heures. Parmi les 13 qui ont tenu toute la première heure et ont continué de monter, le gain médian était de +229 %. Mais on ne peut savoir lesquels appartiendront à cette seconde catégorie qu’après coup.
#币安Alpha #山寨币 #币安
2
1
4
1.9k
·
--
Vérifié
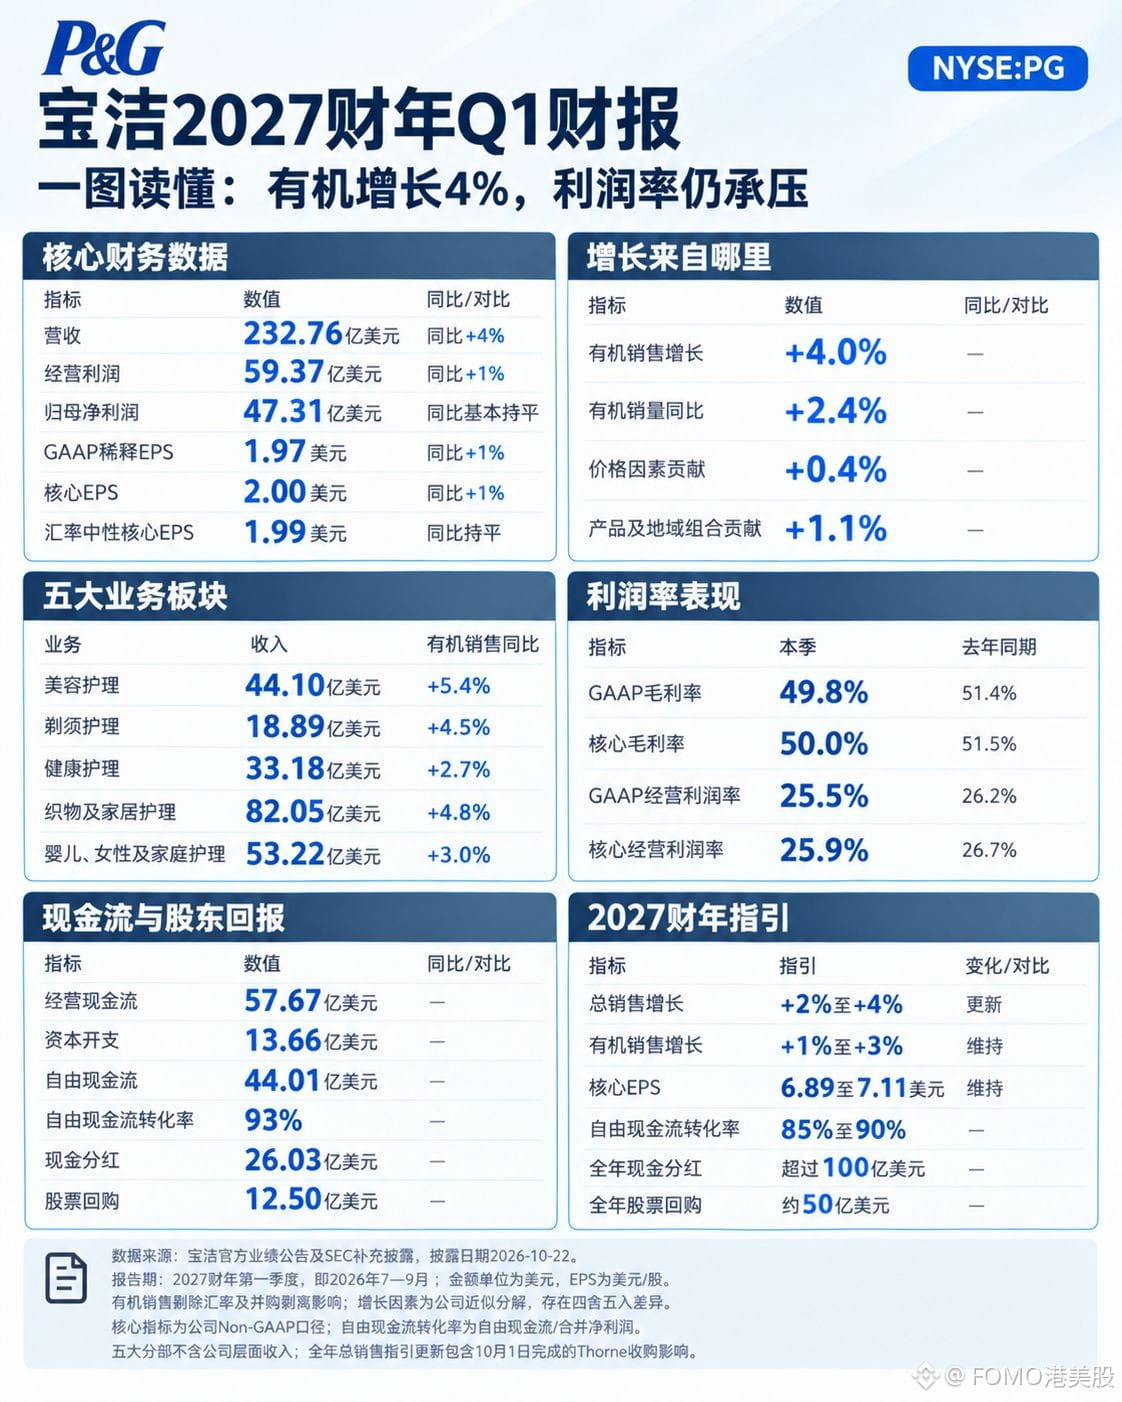
Procter & Gamble $PG.US a publié ses résultats avant l’ouverture des marchés jeudi dernier : chiffre d’affaires en hausse de 4 %, BPA ajusté en hausse de 1 %. Le jour même, l’action a progressé de 5,58 % à contre-courant, avant de perdre 2,76 % le lendemain, effaçant ainsi la moitié de ses gains en une journée. Le Nasdaq a reculé de 2,6 % ce jour-là : le titre a pris le contrepied du marché.
Le plus étonnant se trouve dans les divisions. Les volumes de la division Santé ont chuté de 2,9 %, tandis que son bénéfice net a progressé de 9 % ; dans la Beauté, les volumes ont augmenté de 2,2 %, mais le bénéfice net a reculé de 1 %. Là où les ventes en volume ont augmenté, les bénéfices se sont contractés ; là où elles ont diminué, les hausses de prix ont compensé le recul.
À l’échelle du groupe, les marges ont toutes reculé : la marge brute est passée de 51,4 % à 49,8 %, et la marge opérationnelle ajustée de 26,7 % à 25,9 %. Les dépenses ont pourtant été réduites : le ratio des frais commerciaux et administratifs a baissé de 0,9 point de pourcentage, sans que cela suffise à compenser la hausse des coûts. Pour l’exercice, l’entreprise prévoit une pression après impôts d’environ 1,4 milliard de dollars liée aux matières premières, à l’énergie et au transport. Avec les intérêts et les effets de change, l’impact total s’élève à 0,79 dollar par action, soit, selon la présentation officielle, un frein de 11 % à la croissance du BPA ajusté.
La croissance organique de 4 % du trimestre dépasse déjà la fourchette de 1 % à 3 % prévue pour l’ensemble de l’exercice, mais l’entreprise n’a pas relevé ses prévisions. Sur la base du point médian, le titre se négocie à 23 fois les bénéfices : on achète la stabilité, pas la croissance. La véritable inconnue, ce sont les prix : combien de temps les hausses de prix pourront-elles encore compenser le recul des volumes ?
Ceci ne constitue pas un conseil en investissement.
{stock_us}(PG.US)
#股票财报季 #BStocks #币安神算子
Procter & Gamble $PG.US a publié ses résultats avant l’ouverture des marchés jeudi dernier : chiffre d’affaires en hausse de 4 %, BPA ajusté en hausse de 1 %. Le jour même, l’action a progressé de 5,58 % à contre-courant, avant de perdre 2,76 % le lendemain, effaçant ainsi la moitié de ses gains en une journée. Le Nasdaq a reculé de 2,6 % ce jour-là : le titre a pris le contrepied du marché.
Le plus étonnant se trouve dans les divisions. Les volumes de la division Santé ont chuté de 2,9 %, tandis que son bénéfice net a progressé de 9 % ; dans la Beauté, les volumes ont augmenté de 2,2 %, mais le bénéfice net a reculé de 1 %. Là où les ventes en volume ont augmenté, les bénéfices se sont contractés ; là où elles ont diminué, les hausses de prix ont compensé le recul.
À l’échelle du groupe, les marges ont toutes reculé : la marge brute est passée de 51,4 % à 49,8 %, et la marge opérationnelle ajustée de 26,7 % à 25,9 %. Les dépenses ont pourtant été réduites : le ratio des frais commerciaux et administratifs a baissé de 0,9 point de pourcentage, sans que cela suffise à compenser la hausse des coûts. Pour l’exercice, l’entreprise prévoit une pression après impôts d’environ 1,4 milliard de dollars liée aux matières premières, à l’énergie et au transport. Avec les intérêts et les effets de change, l’impact total s’élève à 0,79 dollar par action, soit, selon la présentation officielle, un frein de 11 % à la croissance du BPA ajusté.
La croissance organique de 4 % du trimestre dépasse déjà la fourchette de 1 % à 3 % prévue pour l’ensemble de l’exercice, mais l’entreprise n’a pas relevé ses prévisions. Sur la base du point médian, le titre se négocie à 23 fois les bénéfices : on achète la stabilité, pas la croissance. La véritable inconnue, ce sont les prix : combien de temps les hausses de prix pourront-elles encore compenser le recul des volumes ?
Ceci ne constitue pas un conseil en investissement.
#股票财报季 #BStocks #币安神算子
PGUS+0,42%
1.7k
·
--
Vérifié
Lula renverse la tendance et remporte un nouveau mandat avec 51,77 % des voix contre 48,23 % : il devient président pour la quatrième fois. En une nuit, les marchés ont rendu avec intérêts tous les gains du « trade Bolsonaro » : $EWZ a chuté jusqu’à 19,63 % en cours de nuit et, malgré un rebond, a terminé en baisse de 17,44 %, soit 8 % de moins qu’avant le premier tour.
Le soir du 5 octobre, lorsque Bolsonaro était en tête au premier tour, cet ETF avait bondi de 12,54 % en une séance, avec 190 millions de titres échangés. Tout reposait sur ce plan d’austérité de 200 milliards de réals.
Les plus fortes baisses ont touché les entreprises publiques et les banques. Les ADR de Petrobras ont reculé de 11,96 %, ceux d’Itaú de 13,65 %, et Vale a perdu 4,19 %. Le réal est passé de 4,99 à 5,50, soit une dépréciation d’environ 10 %, alors que la majorité des 73 investisseurs interrogés par Citi ne s’attendaient qu’à une baisse de 5 %. Les ETF brésiliens cotés à Tokyo ont chuté de 13 à 16 %, leur plus forte baisse en une séance depuis 2020. L’Ibovespa n’ouvrira qu’à 21 heures ce soir ; les courtiers prévoient une chute de 11 % durant la première heure.
Ce qui pèse sur les marchés, c’est le refus de Flávio de reconnaître sa défaite et sa demande d’invalidation de l’élection. En 2022, Lula avait également gagné : l’Ibovespa avait ouvert en baisse de 2 %, avant de clôturer en hausse de 1,3 %. La différence, c’est l’acceptation du résultat. À court terme, les valorisations sont mises à mal. À moyen terme, la capacité du marché à se redresser dépendra du Congrès : le Parti libéral a nettement renforcé sa présence dans les deux chambres, ce qui compliquera les projets de Lula de dépenser sans compter.
{future}(EWZUSDT)
#巴西大选结果或影响加密政策 #新兴市场 #美股
Lula renverse la tendance et remporte un nouveau mandat avec 51,77 % des voix contre 48,23 % : il devient président pour la quatrième fois. En une nuit, les marchés ont rendu avec intérêts tous les gains du « trade Bolsonaro » : $EWZ a chuté jusqu’à 19,63 % en cours de nuit et, malgré un rebond, a terminé en baisse de 17,44 %, soit 8 % de moins qu’avant le premier tour.
Le soir du 5 octobre, lorsque Bolsonaro était en tête au premier tour, cet ETF avait bondi de 12,54 % en une séance, avec 190 millions de titres échangés. Tout reposait sur ce plan d’austérité de 200 milliards de réals.
Les plus fortes baisses ont touché les entreprises publiques et les banques. Les ADR de Petrobras ont reculé de 11,96 %, ceux d’Itaú de 13,65 %, et Vale a perdu 4,19 %. Le réal est passé de 4,99 à 5,50, soit une dépréciation d’environ 10 %, alors que la majorité des 73 investisseurs interrogés par Citi ne s’attendaient qu’à une baisse de 5 %. Les ETF brésiliens cotés à Tokyo ont chuté de 13 à 16 %, leur plus forte baisse en une séance depuis 2020. L’Ibovespa n’ouvrira qu’à 21 heures ce soir ; les courtiers prévoient une chute de 11 % durant la première heure.
Ce qui pèse sur les marchés, c’est le refus de Flávio de reconnaître sa défaite et sa demande d’invalidation de l’élection. En 2022, Lula avait également gagné : l’Ibovespa avait ouvert en baisse de 2 %, avant de clôturer en hausse de 1,3 %. La différence, c’est l’acceptation du résultat. À court terme, les valorisations sont mises à mal. À moyen terme, la capacité du marché à se redresser dépendra du Congrès : le Parti libéral a nettement renforcé sa présence dans les deux chambres, ce qui compliquera les projets de Lula de dépenser sans compter.
#巴西大选结果或影响加密政策 #新兴市场 #美股
2
1.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedWatch
16.2M vues
38,458 mentions
#fedwatch
La Fed maintient ses taux entre 3,75 % et 4,00 %, mais décembre sera le vrai test
Comme prévu, la Fed a maintenu ses taux le 28 octobre, après la hausse de 25 points de base de septembre. Le communiqué indique toujours que l’inflation reste élevée, et deux membres du FOMC ont exprimé leur désaccord. Le président Warsh a éludé les questions sur les raisons pour lesquelles la Fed n’avait pas relevé ses taux, si bien que la prochaine décision reste incertaine.
Les probabilités d’une hausse des taux en décembre restent élevées, autour de 80 % selon les estimations récentes basées sur l’outil CME FedWatch. Consultez l’outil en temps réel avant de trader.
Ce que cela signifie pour les cryptos :
🔴 Scénario restrictif : des rendements plus élevés et un dollar plus fort pourraient peser sur les actifs risqués. Si le BTC passe sous la zone de support des 79 000 à 80 000 $, la volatilité pourrait rapidement s’accentuer.
🟢 Scénario plus accommodant : des données plus modérées sur le PCE ou le PIB pourraient réduire les anticipations de hausse des taux et permettre au BTC de retester la résistance située entre 82 000 et 82 500 $.
À surveiller : le PCE, le PIB, le rendement des obligations à 10 ans et l’indice du dollar.
Mon avis : le maintien des taux était déjà intégré dans les cours. Les marchés réagissent désormais aux propos de la Fed et aux données sur l’inflation, pas à l’annonce elle-même.
Où ira le BTC à l’approche de décembre ? 👇
Ceci ne constitue pas un conseil financier. Gérez vos risques.
$IDOL
$APR
$BTC
Jacob trade
·0 mentions J’aime
·2.6k vues
EarningsSeason
6.3M vues
31,193 mentions
USMidtermElections
3,897 vues
184 mentions