

WNabab
54 Publicaciones
WNabab
Denunciar
Bloquear usuario
Abrir operación
Trader frecuente
1.8 años
35 Siguiendo
6 Seguidores
53 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
·
--
Holdeando $USDC 0.6 USDT
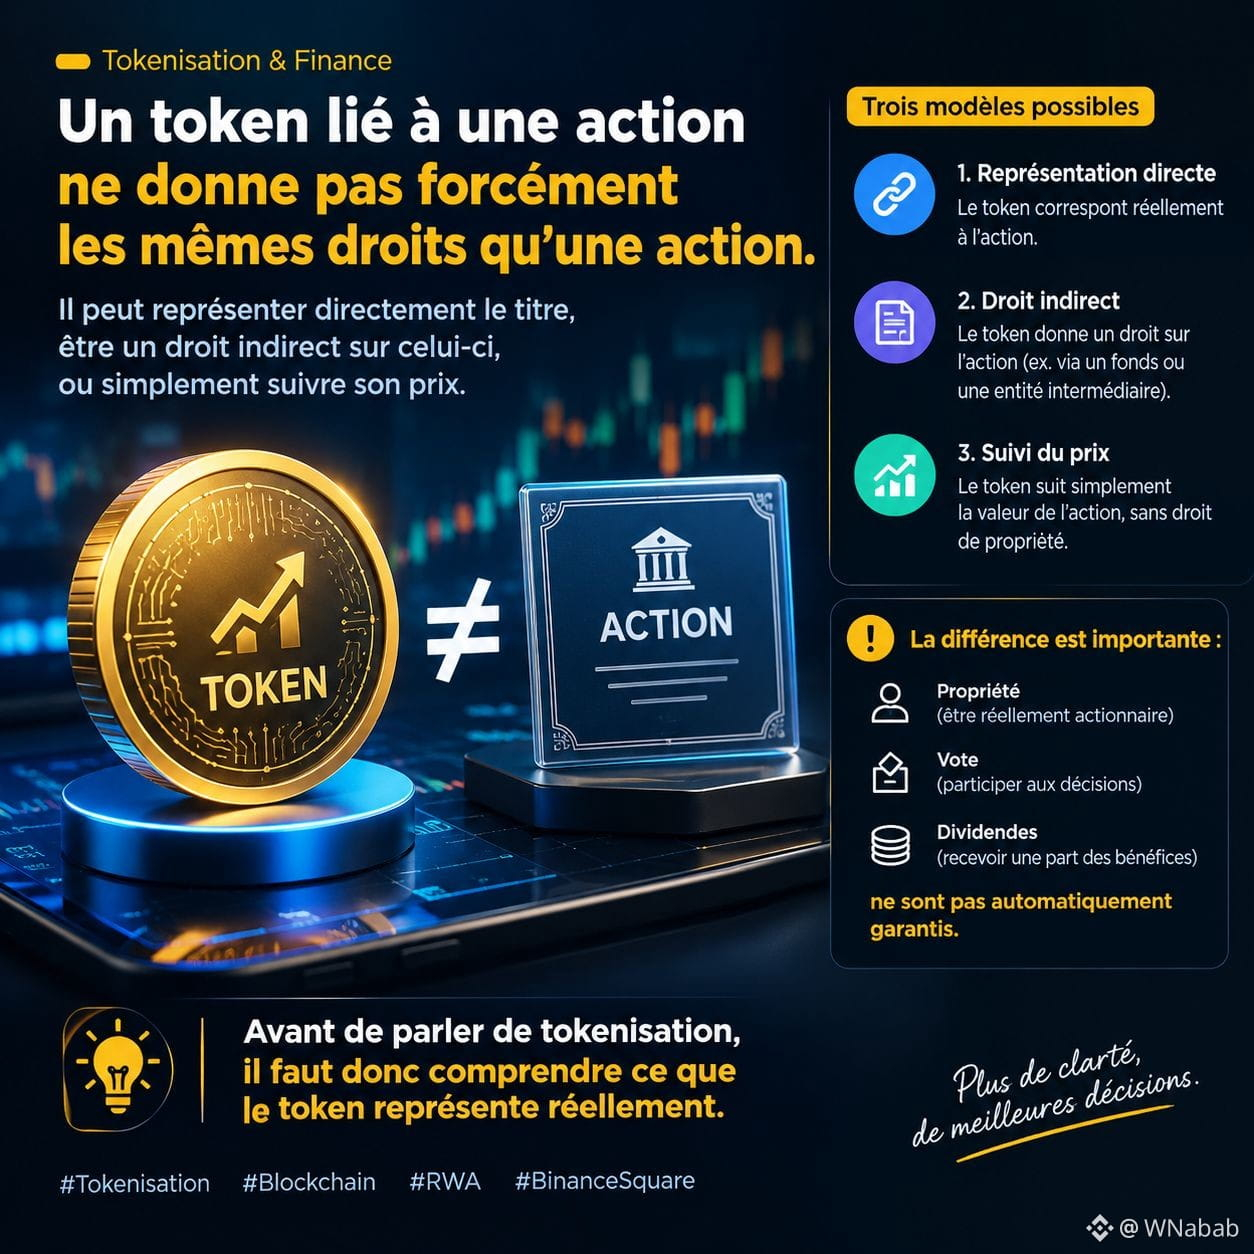
Un token ligado a una acción no necesariamente otorga los mismos derechos que una acción.
Puede representar directamente el título, ser un derecho indirecto sobre este, o simplemente seguir su precio.
La diferencia es importante: la propiedad, el voto y los dividendos no están garantizados automáticamente.
Antes de hablar de tokenización, es necesario comprender qué representa realmente el token.
#Tokenisation #RWA #BinanceSquare
$USDC $BTC
1
108
·
--
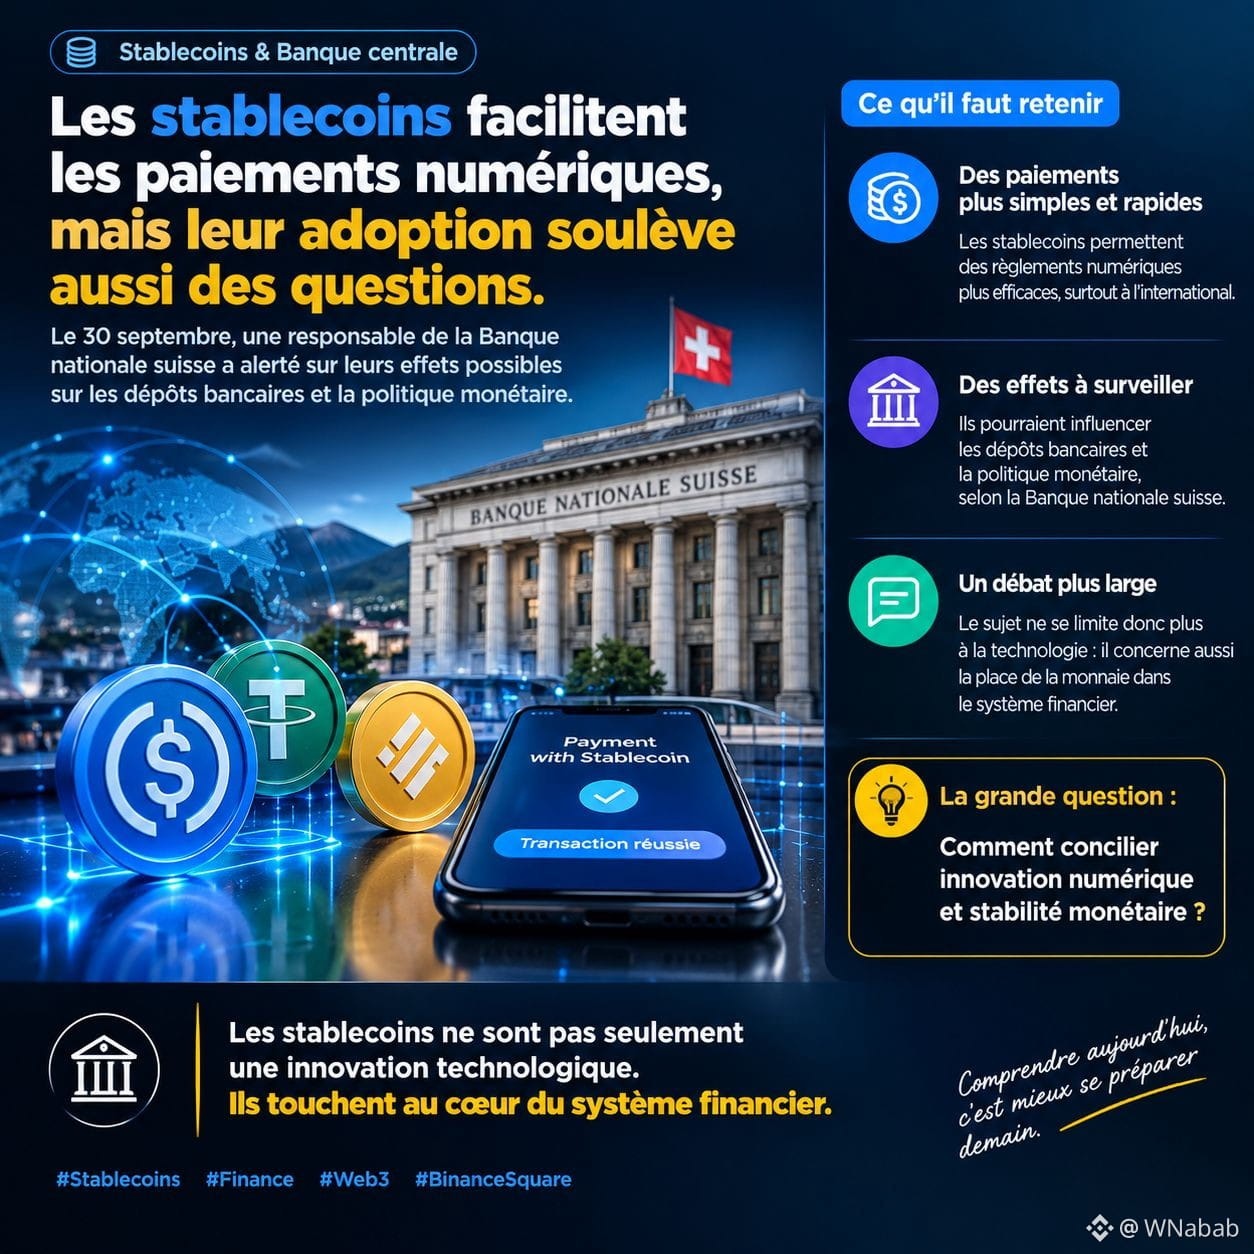
Las stablecoins facilitan los pagos digitales, pero su adopción también plantea interrogantes.
El 30 de septiembre, una responsable del Banco Nacional Suizo alertó sobre sus posibles efectos en los depósitos bancarios y la política monetaria.
El debate ya no se limita, por tanto, a la tecnología: también se refiere al papel del dinero en el sistema financiero.
¿Cómo conciliar la innovación digital y la estabilidad monetaria?
#Stablecoins #Web3 #BinanceSquare
$USDC $BTC
{future}(BTCUSDT)
Las stablecoins facilitan los pagos digitales, pero su adopción también plantea interrogantes.
El 30 de septiembre, una responsable del Banco Nacional Suizo alertó sobre sus posibles efectos en los depósitos bancarios y la política monetaria.
El debate ya no se limita, por tanto, a la tecnología: también se refiere al papel del dinero en el sistema financiero.
¿Cómo conciliar la innovación digital y la estabilidad monetaria?
#Stablecoins #Web3 #BinanceSquare
$USDC $BTC
1
113
·
--
¿Y si los agentes de IA también se convirtieran en usuarios de servicios financieros?
Podrían empezar a pagar automáticamente por datos, potencia de cómputo u otros servicios digitales.
Según BlackRock, las stablecoins podrían facilitar estos pequeños pagos entre máquinas. Pero los mercados vinculados a la potencia de cómputo aún están poco desarrollados.
El verdadero desafío no será solo crear IA autónomas, sino definir lo que pueden pagar y hasta dónde pueden actuar.
#IA #stablecoins. #Web3 #BinanceSquare
1
80
·
--
La blockchain también puede servir a los bancos tradicionales.
El BCE lanzó Pontes, un sistema que permite liquidar transacciones realizadas sobre infraestructuras blockchain con dinero del banco central.
La idea no es reemplazar el euro por una criptomoneda, sino conectar los mercados financieros con esta nueva infraestructura.
Por lo tanto, la blockchain no se limita únicamente a las cripto.
#BlockchainNews #Finance
$BTC
$USDT
{spot}(BTCUSDT)
La blockchain también puede servir a los bancos tradicionales.
El BCE lanzó Pontes, un sistema que permite liquidar transacciones realizadas sobre infraestructuras blockchain con dinero del banco central.
La idea no es reemplazar el euro por una criptomoneda, sino conectar los mercados financieros con esta nueva infraestructura.
Por lo tanto, la blockchain no se limita únicamente a las cripto.
#BlockchainNews #Finance
$BTC
$USDT
1
175
·
--
La tokenización de activos ya no es solo una idea de la que se habla en conferencias.
Esta semana, una vez más, la India anunció la tokenización de una parte de su mercado de bonos corporativos, con liquidación mediante su moneda digital.
Lo que se vuelve interesante no es simplemente colocar un activo « en una blockchain ». Se trata de replantear toda la infraestructura: emisión, liquidación, propiedad y circulación.
La pregunta real quizá sea: ¿cómo se verá el mercado financiero cuando sus rieles sean programables?
$BNB
$RWA
#BlockchainNews #Web3
1
121
·
--
Alcista
Se habla mucho de los stablecoins como de simples « dólares digitales ». Pero su próxima etapa podría ser mucho más importante: convertirse en una verdadera infraestructura de pagos.
Circle, en particular, ha reforzado su infraestructura destinada a los pagos en stablecoins, con el objetivo de gestionar mejor el último tramo entre las transacciones on-chain y los pagos reales.
El verdadero desafío ya no es solo crear un stablecoin. Es lograr conectarlo de manera eficaz con el mundo real.
$BNB $SOL
#Stablecoins #Blockchain
1
317
·
--
On parle souvent de décentralisation comme si elle suffisait à garantir la sécurité. Mais l’affaire Liquid Network montre une réalité plus complexe.
Una infraestructura puede construirse sobre Bitcoin, usar la cadena de bloques como base y, aun así, depender de varias capas intermedias. Una vulnerabilidad en una de estas capas puede entonces tener consecuencias enormes.
A medida que la cripto se convierte en una verdadera infraestructura financiera, la pregunta ya no será solo: « ¿Qué blockchain es la más rápida? »
Sino también: « ¿Qué infraestructura es realmente capaz de resistir los errores? »
$BTC
#Web3 #defi
1
164
·
--
Alcista
En cripto, una blockchain puede ser transparente sin ser automáticamente invulnerable.
El reciente incidente de Liquid Network lo recuerda: aproximadamente 4 000 BTC, es decir, cerca de 320 millones de dólares, fueron retirados de su monedero de federación. Lo interesante es que no habrían sido comprometidas las claves criptográficas: una vulnerabilidad de software sería la causa del problema.
¿Cuál es la lección real? En Web3, la seguridad no solo se trata de las claves. También se trata del código, los bridges, los contratos y toda la infraestructura que rodea la blockchain.
$BNB
#Blockchain #Crypto #Security
1
223
·
--
🌐 Los activos del mundo real llegan cada vez más a la cadena.
En agosto, Solana indica haber superado los 4.000 millones de dólares en activos del mundo real tokenizados, con más de 350.000 direcciones que poseen RWA en la red.
Lo que más me interesa, no es la cifra.
Es lo que representa: fondos, acciones, crédito o materias primas pueden representarse progresivamente en forma de tokens.
Entonces, la verdadera pregunta pasa a ser:
¿La tokenización simplemente creará una nueva forma de activos, o transformará la infraestructura misma de los mercados financieros?
$SOL
{spot}(SOLUSDT)
#RWA #Tokenization
🌐 Los activos del mundo real llegan cada vez más a la cadena.
En agosto, Solana indica haber superado los 4.000 millones de dólares en activos del mundo real tokenizados, con más de 350.000 direcciones que poseen RWA en la red.
Lo que más me interesa, no es la cifra.
Es lo que representa: fondos, acciones, crédito o materias primas pueden representarse progresivamente en forma de tokens.
Entonces, la verdadera pregunta pasa a ser:
¿La tokenización simplemente creará una nueva forma de activos, o transformará la infraestructura misma de los mercados financieros?
$SOL
#RWA #Tokenization
1
177
·
--
🤖 Cuando la IA empieza a usar blockchain
Se habla mucho de la IA y la blockchain por separado. Pero su acercamiento se vuelve cada vez más concreto.
En Solana, hay proyectos que ya trabajan en formas para que los agentes de IA tengan wallets y realicen pagos en activos digitales.
La idea es interesante: una IA podría algún día necesitar pagar un servicio, acceder a un dato o interactuar con otra IA… sin intervención humana en cada etapa.
¿Podría la blockchain convertirse en una infraestructura financiera para los agentes de IA?
$SOL
{future}(SOLUSDT)
#AI #solana #crypto
🤖 Cuando la IA empieza a usar blockchain
Se habla mucho de la IA y la blockchain por separado. Pero su acercamiento se vuelve cada vez más concreto.
En Solana, hay proyectos que ya trabajan en formas para que los agentes de IA tengan wallets y realicen pagos en activos digitales.
La idea es interesante: una IA podría algún día necesitar pagar un servicio, acceder a un dato o interactuar con otra IA… sin intervención humana en cada etapa.
¿Podría la blockchain convertirse en una infraestructura financiera para los agentes de IA?
$SOL
#AI #solana #crypto
1
146
·
--
⚡ Ethereum y Solana quizá ya no jueguen exactamente el mismo juego.
Solana se ha desarrollado fuertemente en el trading on-chain, los stablecoins y los activos tokenizados, mientras que Ethereum mantiene un papel importante en la liquidez, los stablecoins y el ecosistema institucional.
La pregunta interesante ya no es simplemente: «¿cuál va a ganar?»
Sino más bien: ¿qué blockchain estará mejor adaptada a cada tipo de uso?
La competencia podría, al final, dar lugar a varias infraestructuras especializadas en lugar de un único ganador.
$ETH
{spot}(ETHUSDT)
$SOL
{spot}(SOLUSDT)
$RWA
{alpha}(560x9c8b5ca345247396bdfac0395638ca9045c6586e)
#Ethereum #solana #RWA
⚡ Ethereum y Solana quizá ya no jueguen exactamente el mismo juego.
Solana se ha desarrollado fuertemente en el trading on-chain, los stablecoins y los activos tokenizados, mientras que Ethereum mantiene un papel importante en la liquidez, los stablecoins y el ecosistema institucional.
La pregunta interesante ya no es simplemente: «¿cuál va a ganar?»
Sino más bien: ¿qué blockchain estará mejor adaptada a cada tipo de uso?
La competencia podría, al final, dar lugar a varias infraestructuras especializadas en lugar de un único ganador.
$ETH
$SOL
$RWA
#Ethereum #solana #RWA
1
119
·
--
🤖 ¿Y si los agentes de IA se convirtieran en usuarios de la blockchain?
Un agente de IA ya no se limita a responder una pregunta. A largo plazo, también podría realizar ciertas operaciones numéricas, comunicarse con otros agentes y gestionar pagos automatizados.
Aquí es donde la blockchain se vuelve interesante: puede proporcionar una infraestructura para registrar y liquidar estas interacciones.
El verdadero tema quizá ya no sea solo “IA + cripto”, sino: ¿cómo construir una economía en la que las máquinas puedan interactuar de forma autónoma?
#Aİ #Web3 #crypto
1
79
·
--
Ethereum y Solana quizá no juegan exactamente al mismo juego.
Ethereum sigue estando profundamente presente en DeFi, las stablecoins y la tokenización.
Solana, por su parte, impulsa con fuerza la velocidad, los pagos y los activos tokenizados. Su ecosistema RWA ya había superado los 3.000 millones de dólares en junio, según la Solana Foundation.
Entonces, ¿cuál es «mejor»?
Mala pregunta.
La verdadera pregunta es:
¿Qué red se adapta mejor al caso de uso que se quiere desarrollar?
Una blockchain no necesita ganar todas las batallas para volverse importante.
$ETH
{spot}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#blockchain #Web3
Ethereum y Solana quizá no juegan exactamente al mismo juego.
Ethereum sigue estando profundamente presente en DeFi, las stablecoins y la tokenización.
Solana, por su parte, impulsa con fuerza la velocidad, los pagos y los activos tokenizados. Su ecosistema RWA ya había superado los 3.000 millones de dólares en junio, según la Solana Foundation.
Entonces, ¿cuál es «mejor»?
Mala pregunta.
La verdadera pregunta es:
¿Qué red se adapta mejor al caso de uso que se quiere desarrollar?
Una blockchain no necesita ganar todas las batallas para volverse importante.
$ETH
$SOL
#blockchain #Web3
1
228
·
--
¿Están los bancos empezando a construir su propia versión del dólar digital?
Un consorcio de 21 instituciones financieras, entre ellas Goldman Sachs, Bank of America, Citi y Deutsche Bank, planea lanzar una stablecoin vinculada al dólar estadounidense.
Lo interesante no es solo la stablecoin.
Es el cambio de estrategia.
Los bancos ya no buscan únicamente entender la blockchain: empiezan a querer construir ellos mismos la infraestructura.
La verdadera pregunta entonces es:
¿Quién controlará los rieles de las finanzas digitales del mañana?
$BNB
{spot}(BNBUSDT)
#BinanceSquareTalks #Zensha #Finance
¿Están los bancos empezando a construir su propia versión del dólar digital?
Un consorcio de 21 instituciones financieras, entre ellas Goldman Sachs, Bank of America, Citi y Deutsche Bank, planea lanzar una stablecoin vinculada al dólar estadounidense.
Lo interesante no es solo la stablecoin.
Es el cambio de estrategia.
Los bancos ya no buscan únicamente entender la blockchain: empiezan a querer construir ellos mismos la infraestructura.
La verdadera pregunta entonces es:
¿Quién controlará los rieles de las finanzas digitales del mañana?
$BNB
#BinanceSquareTalks #Zensha #Finance
1
346
·
--
La tokenización podría ser uno de los cambios más importantes aportados por la blockchain.
Imaginen una acción, una obligación u otro activo financiero representado en forma de token y transferible sobre una infraestructura blockchain.
Ya no es solo una idea experimental: la Bolsa de Londres prevé, en particular, un mercado de acciones tokenizadas a partir de 2027, sujeto a las autorizaciones necesarias.
Por tanto, lo más interesante no es saber qué cripto hará x10.
Es entender qué redes podrían convertirse en las vías de la finanza digital.
#RWA #blockchain
2
115
·
--
Alcista
Los stablecoins podrían ser mucho más importantes que las criptos que vemos en los gráficos.
Su valor no reside solo en el hecho de mantener un valor cercano al dólar.
Pueden servir para pagos, transferencias internacionales y la liquidación de transacciones en blockchain.
Y su papel se vuelve cada vez más serio en las finanzas tradicionales.
La verdadera pregunta ya no es solo: «¿Qué cripto va a subir?»
Sino más bien: ¿qué infraestructura se utilizará mañana para mover dinero?
#BinanceSquareFamily
#Web3
$ETH
{spot}(ETHUSDT)
$BNB
{future}(BNBUSDT)
Los stablecoins podrían ser mucho más importantes que las criptos que vemos en los gráficos.
Su valor no reside solo en el hecho de mantener un valor cercano al dólar.
Pueden servir para pagos, transferencias internacionales y la liquidación de transacciones en blockchain.
Y su papel se vuelve cada vez más serio en las finanzas tradicionales.
La verdadera pregunta ya no es solo: «¿Qué cripto va a subir?»
Sino más bien: ¿qué infraestructura se utilizará mañana para mover dinero?
#BinanceSquareFamily
#Web3
$ETH
$BNB
1
229
·
--
Bajista
¿Y si la próxima gran batalla cripto no tratara sobre el precio?
Ethereum, Solana, Avalanche, Base y otras redes buscan resolver cada una un problema distinto: velocidad, costo, seguridad, liquidez, experiencia de usuario o capacidad para acoger aplicaciones financieras.
Incluso los mercados tradicionales comienzan a experimentar seriamente con la tokenización: la Bolsa de Londres está preparando, en particular, acciones británicas tokenizadas para su infraestructura prevista en 2027.
La verdadera pregunta entonces se convierte en:
¿Qué blockchain se convertirá en una infraestructura imprescindible, y por qué?
Probablemente sea mucho más interesante analizar eso que simplemente mirar el gráfico.
$ETH $AVAX $SOL
#Web3 #Tokenization #crypto
1
175
·
--
Solana ya no busca solo ser rápida.
La red está preparando varias evoluciones técnicas importantes.
Una de ellas se refiere a las transacciones: un nuevo formato debe permitir aumentar su tamaño máximo de 1 232 a 4 096 bytes. Esto puede, en particular, facilitar operaciones más complejas directamente en la red.
Lo interesante, por lo tanto, no es solo el precio de SOL.
Se trata de ver cómo una blockchain mejora progresivamente su infraestructura para dar cabida a más casos de uso.
Una blockchain también se evalúa por lo que construye cuando nadie mira.
$SOL
{spot}(SOLUSDT)
#solana #Zensha
Solana ya no busca solo ser rápida.
La red está preparando varias evoluciones técnicas importantes.
Una de ellas se refiere a las transacciones: un nuevo formato debe permitir aumentar su tamaño máximo de 1 232 a 4 096 bytes. Esto puede, en particular, facilitar operaciones más complejas directamente en la red.
Lo interesante, por lo tanto, no es solo el precio de SOL.
Se trata de ver cómo una blockchain mejora progresivamente su infraestructura para dar cabida a más casos de uso.
Una blockchain también se evalúa por lo que construye cuando nadie mira.
$SOL
#solana #Zensha
1
160
·
--
El mercado no siempre recompensa la impaciencia.
Cuando Bitcoin baja unos cuantos porcentajes, muchos piensan de inmediato que “todo ha terminado”. Cuando sube, algunos ya piensan que el próximo máximo está garantizado.
Sin embargo, un movimiento de precios es solo una información.
Comprender por qué se mueve el mercado suele ser más importante que reaccionar a cada vela.
En cripto, aprender a observar antes de reaccionar puede marcar toda la diferencia.
#Bitcoin #Investing
2
418
·
--
A menudo queremos tener razón demasiado rápido.
En los mercados, como en la vida, a veces buscamos una confirmación inmediata de nuestras decisiones.
Pero el hecho de que aún no haya respuesta no significa necesariamente que estemos equivocados.
Algunas cosas simplemente necesitan tiempo para revelar su verdadera dirección.
La paciencia no es la ausencia de acción. A veces es la capacidad de no actuar demasiado rápido.
#BinanceSquareTalks #Zensha
$BTC
{future}(BTCUSDT)
😳
A menudo queremos tener razón demasiado rápido.
En los mercados, como en la vida, a veces buscamos una confirmación inmediata de nuestras decisiones.
Pero el hecho de que aún no haya respuesta no significa necesariamente que estemos equivocados.
Algunas cosas simplemente necesitan tiempo para revelar su verdadera dirección.
La paciencia no es la ausencia de acción. A veces es la capacidad de no actuar demasiado rápido.
#BinanceSquareTalks #Zensha
$BTC
😳
1
106
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
MetaMaskExitsLidoValidatorsAfterSecurityIncident
6,432 visualizaciones
255 participa(n) en el debate
#MetaMaskExitsLidoValidatorsAfterSecurityIncident ¿Peligran tus fondos en Staking?
El ecosistema DeFi se sacude. ConsenSys ha retirado de emergencia sus validadores tras un fuerte incidente de seguridad en Lido. El debate sobre los riesgos de centralización en los protocolos de staking líquido vuelve a estallar con fuerza sobre el futuro de LDO y la red de ETH ¿Estamos realmente seguros?
Mientras tanto, la regulación acelera el paso para intentar controlar el ecosistema. Por un lado, la #SECToClarifyOnChainFundraisingRules busca imponer reglas estrictas a las recaudaciones de fondos directamente en la cadena (on-chain). ¿Será este el fin de las ICOs y preventas libres? Por el otro, en el Reino Unido se abre una luz de esperanza tras el anuncio de #UKFCAOpensCryptoFirmAuthorization que abre las puertas de forma oficial a las empresas cripto bajo un marco legal claro.
La seguridad y las leyes están cambiando el juego esta semana. No te quedes fuera de la conversación.
💬 ¿Tienes fondos invertidos en Lido o haciendo staking en alguna DeFi? ¿Crees que las nuevas reglas de la SEC van a proteger a los usuarios o solo van a frenar la innovación?
¡Deja tu opinión abajo, comparte para alertar a otros y debatamos en los comentarios! 👇
#Ethereum✅ #defi
TinCrypto
·2 «Me gusta»
·161 visualizaciones
MicronBeatsEarningsLiftsGuidance
9,068 visualizaciones
249 participa(n) en el debate
CFTCSubmitsTwoEventContractRulesToWhiteHouse
9,094 visualizaciones
243 participa(n) en el debate