

胖撸撸
589 Publicaciones

胖撸撸
Denunciar
Bloquear usuario
51 Siguiendo
163 Seguidores
495 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
En las Hot Chips de la semana pasada, IBM mostró un chip aún no puesto en producción. En el mismo núcleo, puede cambiar dos juegos de instrucciones en el orden de los nanosegundos. El ecosistema de Arm y las cargas de trabajo de los mainframes comparten el mismo conjunto de cifrado y tolerancia a fallos, en lugar de unir dos núcleos a la fuerza. Después de leer esta noticia, volver a ver Dusk se siente muy parecido.$DUSK
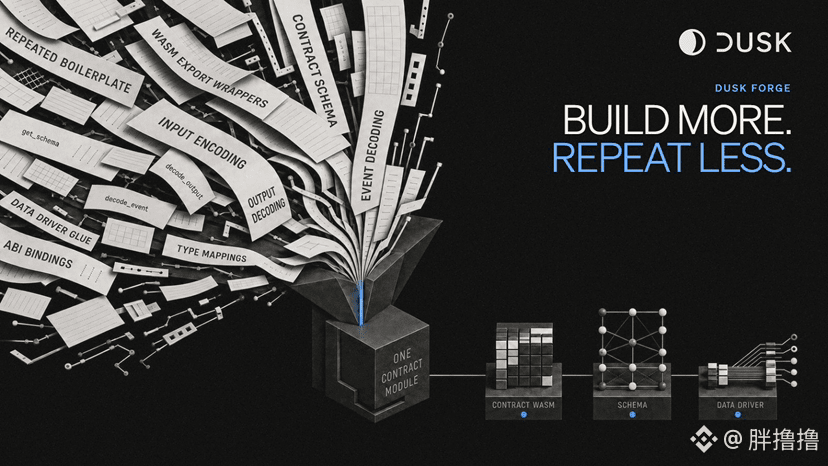
La ruta típica de una cadena pública de privacidad es toparse con dos lógicas a la vez en una misma cadena: tanto ocultar las transacciones como fingir que uno es exactamente ese mismo entorno virtual que la gente ya tiene familiarizado y bien dominado. El resultado es que ambas partes acaban sin encajar bien. Dusk no siguió forzando un mismo recipiente; separó la ejecución en dos rutas físicamente distintas. En la capa inferior, compila con Rust hasta WASM y corre en DuskVM, encargándose de la privacidad a nivel de protocolo, la liquidación con cero conocimiento y el estado que no se filtra por defecto. En la capa superior, usa un entorno compatible para recibir a quienes ya saben escribir contratos: las herramientas conocidas siguen igual. Luego, los datos por lotes se devuelven al mismo nivel de liquidación para la verificación final. Esto no es duplicar construcción; es admitir que meter primitivos de conocimiento cero dentro de una máquina virtual compatible hace que cada paso pese demasiado. Si se hace todo de forma nativa, se corre el riesgo de perder la cadena de herramientas existente. Así, la lógica sensible va pegada a la liquidación, mientras que la capa orientada a aplicaciones para usuarios mantiene lo familiar.@Dusk_Foundation #dusk
Que los planos tengan sentido es una cosa. Cuando la capa de compatibilidad entre en la red principal y funcione, las direcciones activas probablemente se quedarán alrededor de veinte mil, pero las aplicaciones realmente colgadas aún son escasas. Los protocolos de intercambio que se pueden mover de forma estable hay solo uno, el bloqueo no llama la atención y, hasta ahora, no se ha publicado cómo se reparte el peso de los contratos en ninguno de los dos entornos. Lo siguiente que hay que superar no es si la arquitectura es coherente por sí misma, sino si esos contratos que solo pueden sostenerse cuando van pegados a la privacidad nativa podrán acumular suficientes llamadas en la red principal.$BTC
{spot}(DUSKUSDT)
En las Hot Chips de la semana pasada, IBM mostró un chip aún no puesto en producción. En el mismo núcleo, puede cambiar dos juegos de instrucciones en el orden de los nanosegundos. El ecosistema de Arm y las cargas de trabajo de los mainframes comparten el mismo conjunto de cifrado y tolerancia a fallos, en lugar de unir dos núcleos a la fuerza. Después de leer esta noticia, volver a ver Dusk se siente muy parecido.$DUSK
La ruta típica de una cadena pública de privacidad es toparse con dos lógicas a la vez en una misma cadena: tanto ocultar las transacciones como fingir que uno es exactamente ese mismo entorno virtual que la gente ya tiene familiarizado y bien dominado. El resultado es que ambas partes acaban sin encajar bien. Dusk no siguió forzando un mismo recipiente; separó la ejecución en dos rutas físicamente distintas. En la capa inferior, compila con Rust hasta WASM y corre en DuskVM, encargándose de la privacidad a nivel de protocolo, la liquidación con cero conocimiento y el estado que no se filtra por defecto. En la capa superior, usa un entorno compatible para recibir a quienes ya saben escribir contratos: las herramientas conocidas siguen igual. Luego, los datos por lotes se devuelven al mismo nivel de liquidación para la verificación final. Esto no es duplicar construcción; es admitir que meter primitivos de conocimiento cero dentro de una máquina virtual compatible hace que cada paso pese demasiado. Si se hace todo de forma nativa, se corre el riesgo de perder la cadena de herramientas existente. Así, la lógica sensible va pegada a la liquidación, mientras que la capa orientada a aplicaciones para usuarios mantiene lo familiar.@Dusk #dusk
Que los planos tengan sentido es una cosa. Cuando la capa de compatibilidad entre en la red principal y funcione, las direcciones activas probablemente se quedarán alrededor de veinte mil, pero las aplicaciones realmente colgadas aún son escasas. Los protocolos de intercambio que se pueden mover de forma estable hay solo uno, el bloqueo no llama la atención y, hasta ahora, no se ha publicado cómo se reparte el peso de los contratos en ninguno de los dos entornos. Lo siguiente que hay que superar no es si la arquitectura es coherente por sí misma, sino si esos contratos que solo pueden sostenerse cuando van pegados a la privacidad nativa podrán acumular suficientes llamadas en la red principal.$BTC
223
·
--
La recién lanzada cadena de herramientas HEIR de Google acerca la computación totalmente homomórfica a un uso práctico: los modelos preentrenados pueden realizar inferencias directamente sobre cifrados, y aunque los datos permanezcan cifrados en todo el proceso, se pueden obtener resultados verificables. Esta idea de “calcular sin ver” refleja exactamente el problema que los contratos inteligentes confidenciales en la cadena han querido resolver durante mucho tiempo.
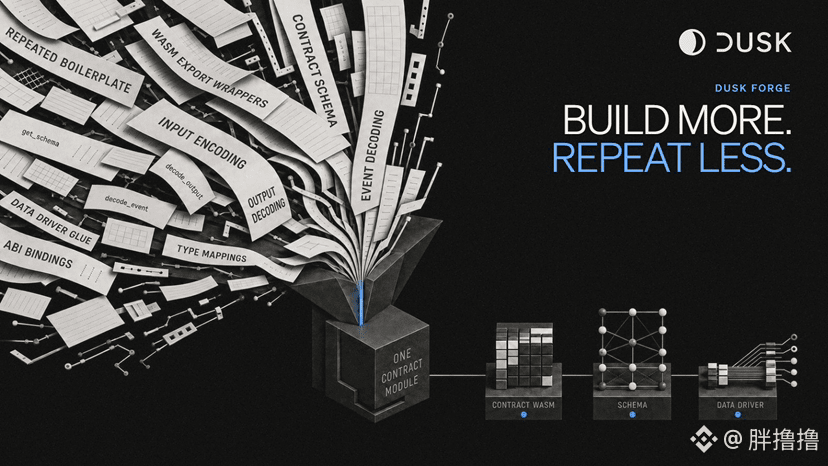
Con el lanzamiento de la red principal de DuskEVM, <t-2/>@Dusk_Foundation se convierte en la primera cadena compatible con EVM en construir un sistema de contratos inteligentes confidenciales apoyándose en el módulo Hedger. Al combinar cifrado homomórfico con pruebas de conocimiento cero, se protege la privacidad de los datos de las transacciones, al mismo tiempo que los resultados pueden verificarse, y además se admite por completo Solidity. La propia arquitectura técnica ya es bastante llamativa, pero su materialización es más bien fría y sobria. Piecrust gestiona con gran eficiencia los contratos de conocimiento cero, pero su ecosistema es casi inexistente; aunque DuskEVM reduce la barrera de migración, en la testnet la mayoría de los diecisiete despliegues DeFi aún se quedan en fase piloto, y hay muy pocas aplicaciones que funcionen de manera continua en la red principal. Las direcciones activas en toda la red son apenas un poco más de diez mil; la cadena de herramientas y los incentivos todavía no han alcanzado escala, por lo que a los desarrolladores les cuesta reunir suficiente motivación para sumarse. $DUSK
El doble modelo de arquitectura añade aún más dilemas de elección: Piecrust es profundo en privacidad pero su ecosistema parte de cero; DuskEVM es fuerte en compatibilidad, pero necesita ceder en la privacidad nativa. La postura oficial dice que se adapta según el escenario, pero el requisito previo es contar con estándares claros. Si en el futuro el ecosistema de privacidad carece de aplicaciones sustanciales durante mucho tiempo, el proyecto podría terminar siendo, simplemente, otra cadena EVM común con una capa adicional de funcionalidad de privacidad, debilitando el relato central. Tras seis años puliendo el nivel subyacente, lo que realmente pondrá a prueba al proyecto es si podrá canjear tiempo adicional por una contribución continua por parte de los desarrolladores. #dusk $BTC
{spot}(DUSKUSDT)
La recién lanzada cadena de herramientas HEIR de Google acerca la computación totalmente homomórfica a un uso práctico: los modelos preentrenados pueden realizar inferencias directamente sobre cifrados, y aunque los datos permanezcan cifrados en todo el proceso, se pueden obtener resultados verificables. Esta idea de “calcular sin ver” refleja exactamente el problema que los contratos inteligentes confidenciales en la cadena han querido resolver durante mucho tiempo.
Con el lanzamiento de la red principal de DuskEVM, <t-2/>@Dusk se convierte en la primera cadena compatible con EVM en construir un sistema de contratos inteligentes confidenciales apoyándose en el módulo Hedger. Al combinar cifrado homomórfico con pruebas de conocimiento cero, se protege la privacidad de los datos de las transacciones, al mismo tiempo que los resultados pueden verificarse, y además se admite por completo Solidity. La propia arquitectura técnica ya es bastante llamativa, pero su materialización es más bien fría y sobria. Piecrust gestiona con gran eficiencia los contratos de conocimiento cero, pero su ecosistema es casi inexistente; aunque DuskEVM reduce la barrera de migración, en la testnet la mayoría de los diecisiete despliegues DeFi aún se quedan en fase piloto, y hay muy pocas aplicaciones que funcionen de manera continua en la red principal. Las direcciones activas en toda la red son apenas un poco más de diez mil; la cadena de herramientas y los incentivos todavía no han alcanzado escala, por lo que a los desarrolladores les cuesta reunir suficiente motivación para sumarse. $DUSK
El doble modelo de arquitectura añade aún más dilemas de elección: Piecrust es profundo en privacidad pero su ecosistema parte de cero; DuskEVM es fuerte en compatibilidad, pero necesita ceder en la privacidad nativa. La postura oficial dice que se adapta según el escenario, pero el requisito previo es contar con estándares claros. Si en el futuro el ecosistema de privacidad carece de aplicaciones sustanciales durante mucho tiempo, el proyecto podría terminar siendo, simplemente, otra cadena EVM común con una capa adicional de funcionalidad de privacidad, debilitando el relato central. Tras seis años puliendo el nivel subyacente, lo que realmente pondrá a prueba al proyecto es si podrá canjear tiempo adicional por una contribución continua por parte de los desarrolladores. #dusk $BTC
134
·
--
Recientemente hubo un avance que no parece tan llamativo, pero que resulta intrigante. El Comité Permanente de Redacción del Código Comercial Unificado de Estados Unidos acaba de aclarar que, según las reglas actuales, ya se permite que la transferencia de la propiedad de valores de títulos sin soporte físico se complete mediante monedas digitales. La ley ofrece la entrada, pero deja la tensión más profunda en primer plano: cuando la transferencia queda a cargo del código, ¿cómo se aterrizan esos escenarios no estandarizados que antes dependían del criterio humano y de una salvaguarda judicial?
$DUSK
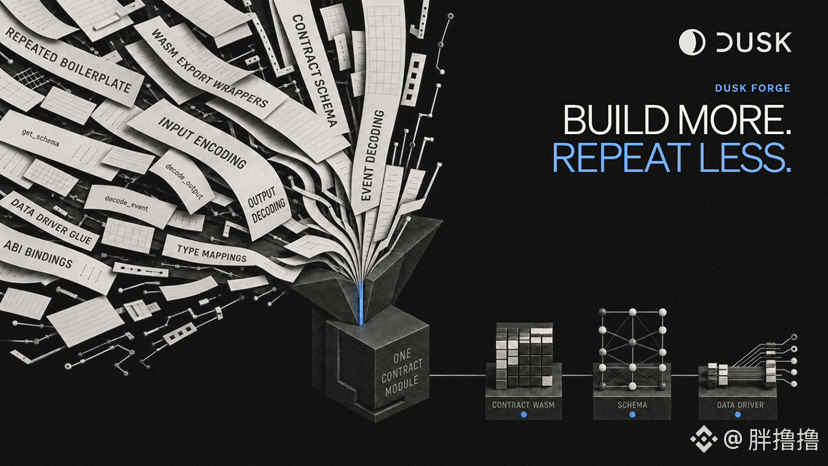
He revisado de nuevo los materiales de Dusk desde cero, y justo eso es lo que me ha conmovido esta tensión. Desde el principio, intentó encajar la protección de la privacidad, la divulgación selectiva de la identidad y la liquidación con certeza dentro de la misma infraestructura destinada a activos sujetos a regulación. Eso significa que la verdadera prueba de Dusk quizá no esté en las transferencias y liquidaciones diarias y fluidas, sino en esos estados especiales que rompen la rutina. En la lógica de transferencias de activos ordinarios, el proceso es lineal: si se cumplen las condiciones, se ejecuta. Pero si el activo ya está en la cadena, y el emisor presenta una anomalía, la condición del tenedor deja de ser válida de repente, la posición necesita aislarse temporalmente o hay restricciones externas a la circulación, entonces el sistema no puede detenerse ni ignorar la situación. En las finanzas reales, hay intermediarios y una cadena de responsabilidades que amortiguan los impactos; una vez que las reglas se escriben en contratos, determinar a quién corresponde la autoridad para interpretar los conflictos se vuelve un tema clave.
@Dusk_Foundation #dusk
Aunque automatices la ruta normal con más precisión, solo habrás completado la primera mitad. Proyectos como Dusk, si de verdad quieren servir para el mercado financiero, deben garantizar que esas pocas ventanas de anomalía no se descontrolen: cómo coordinarse cuando las reglas chocan con el orden legal, si los vacíos lógicos pueden corregirse de forma controlada y cómo sincronizar las órdenes de congelamiento con lo que ocurre fuera de la cadena. Por eso ahora me interesa más ver cómo deja espacio para situaciones no regulares. Las pruebas de resistencia de la infraestructura financiera siempre ocurren cuando las reglas necesitan reescribirse temporalmente.
$BTC
{spot}(DUSKUSDT)
Recientemente hubo un avance que no parece tan llamativo, pero que resulta intrigante. El Comité Permanente de Redacción del Código Comercial Unificado de Estados Unidos acaba de aclarar que, según las reglas actuales, ya se permite que la transferencia de la propiedad de valores de títulos sin soporte físico se complete mediante monedas digitales. La ley ofrece la entrada, pero deja la tensión más profunda en primer plano: cuando la transferencia queda a cargo del código, ¿cómo se aterrizan esos escenarios no estandarizados que antes dependían del criterio humano y de una salvaguarda judicial?
$DUSK
He revisado de nuevo los materiales de Dusk desde cero, y justo eso es lo que me ha conmovido esta tensión. Desde el principio, intentó encajar la protección de la privacidad, la divulgación selectiva de la identidad y la liquidación con certeza dentro de la misma infraestructura destinada a activos sujetos a regulación. Eso significa que la verdadera prueba de Dusk quizá no esté en las transferencias y liquidaciones diarias y fluidas, sino en esos estados especiales que rompen la rutina. En la lógica de transferencias de activos ordinarios, el proceso es lineal: si se cumplen las condiciones, se ejecuta. Pero si el activo ya está en la cadena, y el emisor presenta una anomalía, la condición del tenedor deja de ser válida de repente, la posición necesita aislarse temporalmente o hay restricciones externas a la circulación, entonces el sistema no puede detenerse ni ignorar la situación. En las finanzas reales, hay intermediarios y una cadena de responsabilidades que amortiguan los impactos; una vez que las reglas se escriben en contratos, determinar a quién corresponde la autoridad para interpretar los conflictos se vuelve un tema clave.
@Dusk #dusk
Aunque automatices la ruta normal con más precisión, solo habrás completado la primera mitad. Proyectos como Dusk, si de verdad quieren servir para el mercado financiero, deben garantizar que esas pocas ventanas de anomalía no se descontrolen: cómo coordinarse cuando las reglas chocan con el orden legal, si los vacíos lógicos pueden corregirse de forma controlada y cómo sincronizar las órdenes de congelamiento con lo que ocurre fuera de la cadena. Por eso ahora me interesa más ver cómo deja espacio para situaciones no regulares. Las pruebas de resistencia de la infraestructura financiera siempre ocurren cuando las reglas necesitan reescribirse temporalmente.
$BTC
149
·
--
Recientemente ha habido un movimiento bastante intrigante en el sector tecnológico. A mediados de agosto, varios equipos de robots humanoides anunciaron casi al mismo tiempo que, además del marco general de control de movimiento, conservaron también una capa de ejecución especializada para interacciones físicas extremas. El marco general se encarga de la incorporación rápida de la cadena de herramientas, mientras que la capa especializada se encarga de que esas restricciones físicas que no pueden abstraerse se ejecuten realmente. En el mundo de las cadenas públicas, también están ocurriendo decisiones similares.#dusk
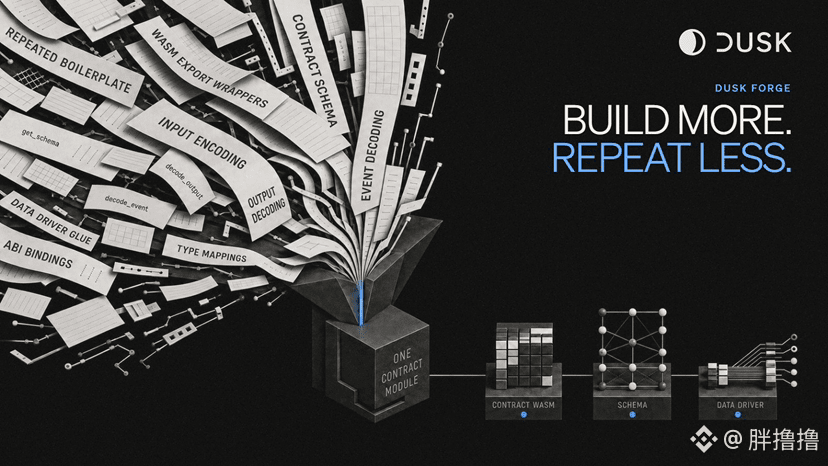
Compatibilizar casi por defecto la máquina virtual de Ethereum se ha convertido en la ruta estándar: la base de desarrolladores y las entradas de liquidez resultan demasiado tentadoras, y el resultado es que muchas redes nuevas terminan adoptando el mismo rostro. Sin embargo, Dusk conserva simultáneamente dos entornos de ejecución en la misma capa de red: DuskEVM se encarga de ejecutar Solidity y la cadena de herramientas existente, reduciendo los costes de migración; DuskVM compila Rust a WASM y, de forma directa, gestiona activos nativos, lógica de privacidad y pruebas de conocimiento cero. El consenso, la liquidación y la disponibilidad de datos quedan unificados bajo la responsabilidad de DuskDS.@Dusk_Foundation Esta separación desacopla la incorporación al ecosistema de las capacidades de capa inferior: ya no se fuerza el cómputo de privacidad en una máquina virtual genérica para hacerla funcionar a la fuerza.$DUSK
Si esta arquitectura finalmente tiene valor depende por completo de las decisiones reales de los desarrolladores. Si las aplicaciones se agolpan en la capa de compatibilidad, el entorno nativo se convertirá en algo meramente decorativo; en cuanto los activos regulados y estables, la divulgación selectiva de crédito o las transacciones de privacidad auditables empiecen a ejecutarse en casos de uso reales, entonces los dos entornos se convertirán en una base diferenciadora. El mercado actual todavía observa con cautela la combinación de privacidad y cumplimiento; Dusk apostó con anticipación por una necesidad que aún no se ha formado. Por lo tanto, la valoración de $DUSK al menos tendrá que esperar hasta el próximo año o el año siguiente: a corto plazo, la narrativa seguirá dominando sobre la sustancia, y a largo plazo dependerá de si el equipo puede llevar a los desarrolladores desde su zona de confort familiar hacia una comprensión de que el entorno nativo realmente aporta utilidad.$BTC
{spot}(DUSKUSDT)
Recientemente ha habido un movimiento bastante intrigante en el sector tecnológico. A mediados de agosto, varios equipos de robots humanoides anunciaron casi al mismo tiempo que, además del marco general de control de movimiento, conservaron también una capa de ejecución especializada para interacciones físicas extremas. El marco general se encarga de la incorporación rápida de la cadena de herramientas, mientras que la capa especializada se encarga de que esas restricciones físicas que no pueden abstraerse se ejecuten realmente. En el mundo de las cadenas públicas, también están ocurriendo decisiones similares.#dusk
Compatibilizar casi por defecto la máquina virtual de Ethereum se ha convertido en la ruta estándar: la base de desarrolladores y las entradas de liquidez resultan demasiado tentadoras, y el resultado es que muchas redes nuevas terminan adoptando el mismo rostro. Sin embargo, Dusk conserva simultáneamente dos entornos de ejecución en la misma capa de red: DuskEVM se encarga de ejecutar Solidity y la cadena de herramientas existente, reduciendo los costes de migración; DuskVM compila Rust a WASM y, de forma directa, gestiona activos nativos, lógica de privacidad y pruebas de conocimiento cero. El consenso, la liquidación y la disponibilidad de datos quedan unificados bajo la responsabilidad de DuskDS.@Dusk Esta separación desacopla la incorporación al ecosistema de las capacidades de capa inferior: ya no se fuerza el cómputo de privacidad en una máquina virtual genérica para hacerla funcionar a la fuerza.$DUSK
Si esta arquitectura finalmente tiene valor depende por completo de las decisiones reales de los desarrolladores. Si las aplicaciones se agolpan en la capa de compatibilidad, el entorno nativo se convertirá en algo meramente decorativo; en cuanto los activos regulados y estables, la divulgación selectiva de crédito o las transacciones de privacidad auditables empiecen a ejecutarse en casos de uso reales, entonces los dos entornos se convertirán en una base diferenciadora. El mercado actual todavía observa con cautela la combinación de privacidad y cumplimiento; Dusk apostó con anticipación por una necesidad que aún no se ha formado. Por lo tanto, la valoración de $DUSK al menos tendrá que esperar hasta el próximo año o el año siguiente: a corto plazo, la narrativa seguirá dominando sobre la sustancia, y a largo plazo dependerá de si el equipo puede llevar a los desarrolladores desde su zona de confort familiar hacia una comprensión de que el entorno nativo realmente aporta utilidad.$BTC
138
·
--
周加密市场突然来了一场久违的轧空,比特币从六万多一路顶到接近八万,空头成片被清算,情绪从压抑转向亢奋。可热闹归热闹,真落到实际操作,很多人发现跨网络挪动资产依然门槛不低。#dusk
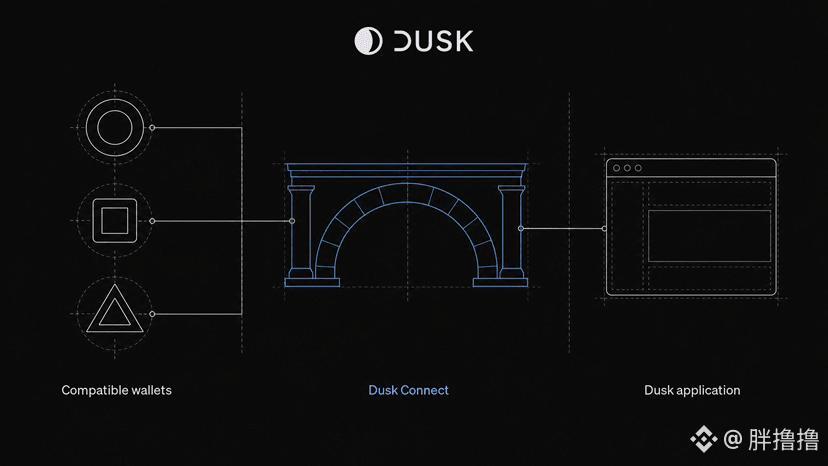
Creo que la gran duda de Dusk no es si la tecnología se puede materializar, sino cuántas cosas tendría que aprender un usuario común para poder usarlo de verdad. A mediados de agosto todavía hablaban de cómo la tokenización simplifica el ciclo de vida de los activos; esa dirección la entiendo, pero si lo llevas por los caminos actuales, lo que sientes es otra cosa. Para migrar tokens de otras redes a la red principal, primero necesitas crear una cuenta en Dusk, luego preparar una wallet autocustodiada capaz de conectarse a protocolos específicos, y además dejar combustible extra para las otras redes.@Dusk_Foundation La operación no termina al pulsar una sola vez; puede que primero haya que autorizar y luego ejecutar, y las expectativas de llegada suelen medirse en horas. Que la autorización sea exitosa no significa que la migración esté completada; el estado intermedio para la mayoría de las personas es una caja negra. En sentido contrario, enviar desde la red principal hacia afuera es aún más exigente: tienes que emitir la moneda hacia una entrada de puente especificada y, además, completar con precisión en el campo de “nota” la dirección de destino. Si se omite la nota o se escribe mal, el sistema no lo gestiona automáticamente; en casos graves podría no ser recuperable, y también hay que pagar una tarifa fija de puente, esperando de nuevo alrededor de una hora.$DUSK
Esto es un poco contradictorio. Lo que Dusk quiere hacer es una infraestructura orientada a finanzas y activos reales, pero hoy, para un usuario común, incluso mover sus monedas de A a B exige entender conceptos como red principal, puentes, autorizaciones y notas. En abril de este año también anunciaron una nueva billetera de escritorio para navegador y herramientas de conexión móvil; y aun así, yo siento que esto demuestra que el equipo también sabe que aún falta mucho por recorrer en cuanto a la entrada en el frontend y la interacción con el usuario. Quisiera que en el futuro hubiera menos comprobaciones que haga el propio usuario y más “respaldo” del producto. El reconocimiento automático de direcciones, la detección de errores, la visualización del estado del puente y la indicación clara de dónde queda el dinero y qué hacer después si falla: no es lo más llamativo, pero es lo que determina si la gente común se atreve a poner sus activos dentro.$BTC
{spot}(DUSKUSDT)
周加密市场突然来了一场久违的轧空,比特币从六万多一路顶到接近八万,空头成片被清算,情绪从压抑转向亢奋。可热闹归热闹,真落到实际操作,很多人发现跨网络挪动资产依然门槛不低。#dusk
Creo que la gran duda de Dusk no es si la tecnología se puede materializar, sino cuántas cosas tendría que aprender un usuario común para poder usarlo de verdad. A mediados de agosto todavía hablaban de cómo la tokenización simplifica el ciclo de vida de los activos; esa dirección la entiendo, pero si lo llevas por los caminos actuales, lo que sientes es otra cosa. Para migrar tokens de otras redes a la red principal, primero necesitas crear una cuenta en Dusk, luego preparar una wallet autocustodiada capaz de conectarse a protocolos específicos, y además dejar combustible extra para las otras redes.@Dusk La operación no termina al pulsar una sola vez; puede que primero haya que autorizar y luego ejecutar, y las expectativas de llegada suelen medirse en horas. Que la autorización sea exitosa no significa que la migración esté completada; el estado intermedio para la mayoría de las personas es una caja negra. En sentido contrario, enviar desde la red principal hacia afuera es aún más exigente: tienes que emitir la moneda hacia una entrada de puente especificada y, además, completar con precisión en el campo de “nota” la dirección de destino. Si se omite la nota o se escribe mal, el sistema no lo gestiona automáticamente; en casos graves podría no ser recuperable, y también hay que pagar una tarifa fija de puente, esperando de nuevo alrededor de una hora.$DUSK
Esto es un poco contradictorio. Lo que Dusk quiere hacer es una infraestructura orientada a finanzas y activos reales, pero hoy, para un usuario común, incluso mover sus monedas de A a B exige entender conceptos como red principal, puentes, autorizaciones y notas. En abril de este año también anunciaron una nueva billetera de escritorio para navegador y herramientas de conexión móvil; y aun así, yo siento que esto demuestra que el equipo también sabe que aún falta mucho por recorrer en cuanto a la entrada en el frontend y la interacción con el usuario. Quisiera que en el futuro hubiera menos comprobaciones que haga el propio usuario y más “respaldo” del producto. El reconocimiento automático de direcciones, la detección de errores, la visualización del estado del puente y la indicación clara de dónde queda el dinero y qué hacer después si falla: no es lo más llamativo, pero es lo que determina si la gente común se atreve a poner sus activos dentro.$BTC
148
·
--
Esta semana el precio de Bitcoin, que estaba por encima de sesenta mil, se disparó en una cadena hasta acercarse a ochenta mil; las liquidaciones en serie de los bajistas, el refuerzo de los repos sobre bonos del Tesoro y el avance regulatorio actuaron como catalizadores. El mercado volvió a buscar por todas partes el siguiente activo que pueda anticiparse en la fijación de precios, y el TMX de TermMax coincide justamente con el hito de su salida el 25 de agosto.
TermMax no nació con grandes narrativas, sino como un intento bastante pragmático dentro del carril de los préstamos con tasa fija. <c-1/>#TermMax Cuando revisé su diseño económico, noté que al cancelar el colateral con antelación se aplica una penalización, y que ese dinero no se lo queda nadie: el acuerdo no lo retiene en cero, se inyecta en tiempo real y en su totalidad en el fondo de recompensas, y se distribuye, según las participaciones de ese momento, entre quienes permanecen en la posición. <c-1/>@termmax Al principio pensé que era un discurso atractivo, pero luego lo probé con una posición pequeña durante un día y confirmé que las reglas están plasmadas en el contrato, sin intervención manual. <c-1/>$BTC
Supongamos que tus participaciones en TermMax representan una proporción fija del fondo. Si ese mismo día un gran tenedor necesita salir con urgencia y se retira antes, pagando la penalización, ese costo se repercute de inmediato entre los que quedan apostando colateral, reduciendo directamente el costo de su posición. Frente a otros tipos de rendimiento, la inflación diluye a todos, aportar liquidez implica asumir pérdidas por cambios imprevistos, y los repos suelen ser poco transparentes. Solo esta fuente tiene un costo claro y explícito para quien se marcha. Los tenedores a largo plazo se llevan el incremento completo. En comparación con el modelo de bloqueo duro de cuatro años, el rendimiento base de TermMax está vinculado a un volumen real de operaciones, y la penalización es solo una capa adicional de certeza relativamente alta como pequeño incentivo. Si durante un tiempo nadie sale anticipadamente, esa capa de refuerzo se pone a cero: no puede considerarse como “sin riesgo” ni como garantía de no perder. En el uso diario, al menos rinde más que tenerlo parado, pero el tamaño del beneficio depende de la frecuencia de salidas. Por ahora no he encontrado un segundo diseño de subsidio puro, igual de limpio, para pequeños inversores.
Esta semana el precio de Bitcoin, que estaba por encima de sesenta mil, se disparó en una cadena hasta acercarse a ochenta mil; las liquidaciones en serie de los bajistas, el refuerzo de los repos sobre bonos del Tesoro y el avance regulatorio actuaron como catalizadores. El mercado volvió a buscar por todas partes el siguiente activo que pueda anticiparse en la fijación de precios, y el TMX de TermMax coincide justamente con el hito de su salida el 25 de agosto.
TermMax no nació con grandes narrativas, sino como un intento bastante pragmático dentro del carril de los préstamos con tasa fija. <c-1/>#TermMax Cuando revisé su diseño económico, noté que al cancelar el colateral con antelación se aplica una penalización, y que ese dinero no se lo queda nadie: el acuerdo no lo retiene en cero, se inyecta en tiempo real y en su totalidad en el fondo de recompensas, y se distribuye, según las participaciones de ese momento, entre quienes permanecen en la posición. <c-1/>@TermMax Al principio pensé que era un discurso atractivo, pero luego lo probé con una posición pequeña durante un día y confirmé que las reglas están plasmadas en el contrato, sin intervención manual. <c-1/>$BTC
Supongamos que tus participaciones en TermMax representan una proporción fija del fondo. Si ese mismo día un gran tenedor necesita salir con urgencia y se retira antes, pagando la penalización, ese costo se repercute de inmediato entre los que quedan apostando colateral, reduciendo directamente el costo de su posición. Frente a otros tipos de rendimiento, la inflación diluye a todos, aportar liquidez implica asumir pérdidas por cambios imprevistos, y los repos suelen ser poco transparentes. Solo esta fuente tiene un costo claro y explícito para quien se marcha. Los tenedores a largo plazo se llevan el incremento completo. En comparación con el modelo de bloqueo duro de cuatro años, el rendimiento base de TermMax está vinculado a un volumen real de operaciones, y la penalización es solo una capa adicional de certeza relativamente alta como pequeño incentivo. Si durante un tiempo nadie sale anticipadamente, esa capa de refuerzo se pone a cero: no puede considerarse como “sin riesgo” ni como garantía de no perder. En el uso diario, al menos rinde más que tenerlo parado, pero el tamaño del beneficio depende de la frecuencia de salidas. Por ahora no he encontrado un segundo diseño de subsidio puro, igual de limpio, para pequeños inversores.
163
·
--
Últimamente no dejo de pensar que, en el sector, evaluar las cadenas públicas casi por instinto empieza por comparar el rendimiento (throughput) y las comisiones; como si, cuando los números se ven bonitos, las instituciones acabaran entrando de forma natural. Pero Dusk rompió esa “ventanita”: en realidad, lo que siempre frena la liquidación de valores por parte de las instituciones no es la rapidez aparente, sino esas fronteras de privacidad y verificación de titularidad que están escondidas en lo más profundo del proceso. @Dusk_Foundation
Hay que proteger simultáneamente decenas de miles de datos de titulares; cada cambio de acciones debe confirmarse con precisión para saber si se tocó o no el límite de participación. No se puede filtrar el dato original, pero tampoco puede perderse la trazabilidad del estado en cadena ni la capacidad de que el resultado sea demostrable e independiente. Las cadenas públicas tradicionales intentan resolverlo a la fuerza con estructuras genéricas de pares clave-valor; al final, el resultado suele ser elegir entre relajar la privacidad o recortar reglas. #dusk
La Microkelvin de Dusk sigue otro camino: no construye primero un marco universal que “sirva para todo” y luego lo empuja a la fuerza en el escenario financiero; primero profundiza en la comprensión del flujo real de liquidación institucional y, a partir de ahí, diseña la estructura subyacente a medida en torno a la preservación probatoria de la privacidad, la verificación de límites y las pruebas del estado. Este enfoque de “invertir desde el escenario para crear la herramienta” suena sencillo, pero está mucho más cerca de lo que se puede implementar que simplemente amontonar rendimiento. $DUSK $BTC
Por supuesto, Dusk todavía está lejos de ser maduro: este conjunto de herramientas personalizadas aún está en una fase temprana, no ha sido pulido con repetidas iteraciones en operaciones reales a gran escala con instituciones, y tanto la utilidad como la estabilidad todavía necesitan validarse con el tiempo. En el futuro, no sé con certeza si el mercado institucional será más fácil de abrir con una ruta como la de Dusk, que se vincula profundamente al escenario, o si las cadenas genéricas podrán ir completando sus carencias poco a poco a través del ecosistema. La dirección es correcta, pero queda un largo camino. ¿Qué opináis sobre Dusk?
{spot}(DUSKUSDT)
Últimamente no dejo de pensar que, en el sector, evaluar las cadenas públicas casi por instinto empieza por comparar el rendimiento (throughput) y las comisiones; como si, cuando los números se ven bonitos, las instituciones acabaran entrando de forma natural. Pero Dusk rompió esa “ventanita”: en realidad, lo que siempre frena la liquidación de valores por parte de las instituciones no es la rapidez aparente, sino esas fronteras de privacidad y verificación de titularidad que están escondidas en lo más profundo del proceso. @Dusk
Hay que proteger simultáneamente decenas de miles de datos de titulares; cada cambio de acciones debe confirmarse con precisión para saber si se tocó o no el límite de participación. No se puede filtrar el dato original, pero tampoco puede perderse la trazabilidad del estado en cadena ni la capacidad de que el resultado sea demostrable e independiente. Las cadenas públicas tradicionales intentan resolverlo a la fuerza con estructuras genéricas de pares clave-valor; al final, el resultado suele ser elegir entre relajar la privacidad o recortar reglas. #dusk
La Microkelvin de Dusk sigue otro camino: no construye primero un marco universal que “sirva para todo” y luego lo empuja a la fuerza en el escenario financiero; primero profundiza en la comprensión del flujo real de liquidación institucional y, a partir de ahí, diseña la estructura subyacente a medida en torno a la preservación probatoria de la privacidad, la verificación de límites y las pruebas del estado. Este enfoque de “invertir desde el escenario para crear la herramienta” suena sencillo, pero está mucho más cerca de lo que se puede implementar que simplemente amontonar rendimiento. $DUSK $BTC
Por supuesto, Dusk todavía está lejos de ser maduro: este conjunto de herramientas personalizadas aún está en una fase temprana, no ha sido pulido con repetidas iteraciones en operaciones reales a gran escala con instituciones, y tanto la utilidad como la estabilidad todavía necesitan validarse con el tiempo. En el futuro, no sé con certeza si el mercado institucional será más fácil de abrir con una ruta como la de Dusk, que se vincula profundamente al escenario, o si las cadenas genéricas podrán ir completando sus carencias poco a poco a través del ecosistema. La dirección es correcta, pero queda un largo camino. ¿Qué opináis sobre Dusk?
1
1
282
·
--
Estos días me he topado con un montón de proyectos que van a lanzar tokens, y la verdad es que me está cansando un poco. Entré a echar un vistazo y, en su mayoría, siguen contando historias; de los que realmente parecen poder arañar algo de espacio en una ventana temprana, solo TermMax parece seguir en pie. Los otros, o tienen el tiempo demasiado ambiguo o su mecánica ni siquiera termina de funcionar; no me apetece seguir discutiendo eso, así que simplemente me voy a centrar en TermMax.
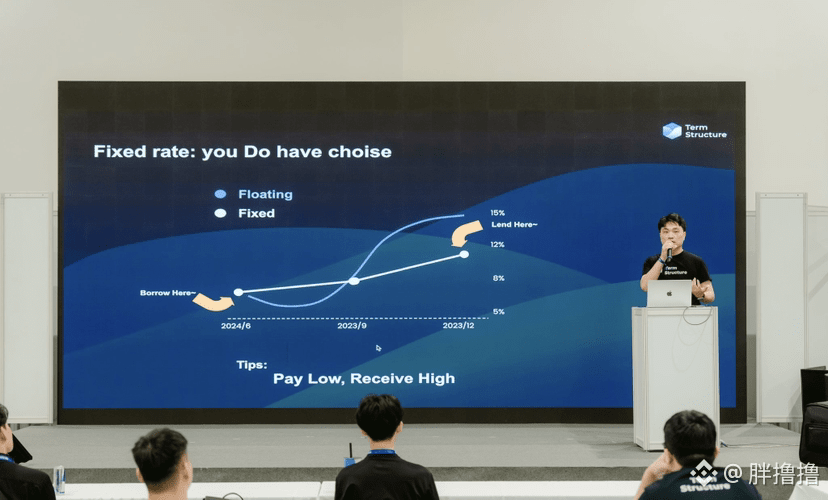
#TermMax Antes pensaba que TermMax no era más que un producto de renta fija que dejaba bloqueados los tipos de interés, pero después de separar FT y XT me di cuenta de que no era tan simple. FT fija el capital y el rendimiento cierto; XT mete la parte que se puede apostar en el mercado secundario para que rote. Con esa división, el préstamo ya no es solo dejar el dinero aparcado esperando cobrar intereses. @termmax $ETH
Fue después de que incorporaran órdenes límite a TermMax cuando empecé a verlo interesante. Quien aporta el dinero puede fijar su propio rendimiento anual mínimo, y quien pide prestado bloquea de antemano su coste máximo; el punto medio se cruza por sí mismo. Antes todo iba empujado por un tipo único, ahora al menos se puede hablar con una orden. TermMax no parece simplemente suavizar la volatilidad, sino más bien dejar que el capital negocie su propio precio.
Pero sigo sin confiar del todo en su liquidez. Si el libro de órdenes no es lo bastante profundo, las órdenes colgadas acaban siendo adorno cuando la volatilidad sube. Bloquear el tipo de interés reduce la incertidumbre inmediata, pero no garantiza que ese coste siga valiendo dentro de unos meses. Lo que voy a mirar a partir de ahora es si las dos partes de TermMax pueden encajar bien, si cuando entren órdenes grandes el deslizamiento se dispara de repente, y si XT realmente refleja el sentimiento del mercado o solo va a la deriva con el ambiente. Si todo eso se sostiene, entonces sí diré que TermMax ha adelantado un poco la eficiencia del capital. Por ahora es demasiado pronto; no hay prisa por sacar conclusiones.
Estos días me he topado con un montón de proyectos que van a lanzar tokens, y la verdad es que me está cansando un poco. Entré a echar un vistazo y, en su mayoría, siguen contando historias; de los que realmente parecen poder arañar algo de espacio en una ventana temprana, solo TermMax parece seguir en pie. Los otros, o tienen el tiempo demasiado ambiguo o su mecánica ni siquiera termina de funcionar; no me apetece seguir discutiendo eso, así que simplemente me voy a centrar en TermMax.
#TermMax Antes pensaba que TermMax no era más que un producto de renta fija que dejaba bloqueados los tipos de interés, pero después de separar FT y XT me di cuenta de que no era tan simple. FT fija el capital y el rendimiento cierto; XT mete la parte que se puede apostar en el mercado secundario para que rote. Con esa división, el préstamo ya no es solo dejar el dinero aparcado esperando cobrar intereses. @TermMax $ETH
Fue después de que incorporaran órdenes límite a TermMax cuando empecé a verlo interesante. Quien aporta el dinero puede fijar su propio rendimiento anual mínimo, y quien pide prestado bloquea de antemano su coste máximo; el punto medio se cruza por sí mismo. Antes todo iba empujado por un tipo único, ahora al menos se puede hablar con una orden. TermMax no parece simplemente suavizar la volatilidad, sino más bien dejar que el capital negocie su propio precio.
Pero sigo sin confiar del todo en su liquidez. Si el libro de órdenes no es lo bastante profundo, las órdenes colgadas acaban siendo adorno cuando la volatilidad sube. Bloquear el tipo de interés reduce la incertidumbre inmediata, pero no garantiza que ese coste siga valiendo dentro de unos meses. Lo que voy a mirar a partir de ahora es si las dos partes de TermMax pueden encajar bien, si cuando entren órdenes grandes el deslizamiento se dispara de repente, y si XT realmente refleja el sentimiento del mercado o solo va a la deriva con el ambiente. Si todo eso se sostiene, entonces sí diré que TermMax ha adelantado un poco la eficiencia del capital. Por ahora es demasiado pronto; no hay prisa por sacar conclusiones.
142
·
--
Ayer, en Qixi, no tenía pareja y unos cuantos hermanos me arrastraron a la fuerza a la bocacalle para tomar refresco. La charla derivó hacia los datos de la red principal de Dusk, y varias personas, mirando el mismo conjunto de cifras, se pelearon de inmediato en dos bandos. Los optimistas decían que las direcciones activas acumuladas de Dusk se mantienen estables en torno a diecinueve mil, con un volumen diario de transacciones de decenas de miles de dólares; tras el lanzamiento del puente bidireccional, la actividad llegó a subir casi a la mitad, y la semana en que salió la red principal el precio de la moneda subió un sesenta por ciento. Los pesimistas, en cambio, señalaban en el explorador que más del setenta por ciento de los bloques de Dusk tiene menos de dos transacciones, que hay muchos bloques vacíos, que el promedio diario de transacciones de @Dusk_Foundation apenas supera el millar y que las direcciones activas en un solo día no llegan a ochenta. Ninguno de los dos bandos mentía, solo usaban criterios estadísticos distintos. Diecinueve mil es el acumulado por ciclo, y ochenta es el recuento único de un día. #dusk Luego lo comprobé yo mismo: los datos originales de Dusk efectivamente cuadran. Pero, comparado con las cadenas públicas principales, el nivel de actividad actual de Dusk sigue siendo bajo, y el fondo de liquidez de DEX también es escaso; solo puede sostenerse con un alto APY. No por eso concluiré que Dusk vaya a apagarse. La red principal lleva apenas más de medio año; que una nueva cadena esté fría al principio es algo normal. $DUSK Los seguidores no deberían quedarse solo con los números bonitos, y los críticos tampoco deberían usar la peor muestra para descartarlo sin más. Yo, por mi parte, seguiré atento a cuándo los activos NPEX de Dusk se pongan realmente en funcionamiento en la cadena, a cómo quede la estabilidad de la red tras la actualización Boreas y a si el plan OpenDusk puede activar de verdad a la comunidad. Todo lo demás, discutir de un lado a otro, es en gran parte ruido. Como desarrollador, también prestaré atención al coste de adopción de Dusk y al grado de madurez de su cadena de herramientas de privacidad. En conjunto, sigo manteniendo una postura prudente pero favorable; en la dirección de la privacidad hay una demanda real, Dusk aún es joven y necesita tiempo para ser validado. $BTC
{spot}(DUSKUSDT)
Ayer, en Qixi, no tenía pareja y unos cuantos hermanos me arrastraron a la fuerza a la bocacalle para tomar refresco. La charla derivó hacia los datos de la red principal de Dusk, y varias personas, mirando el mismo conjunto de cifras, se pelearon de inmediato en dos bandos. Los optimistas decían que las direcciones activas acumuladas de Dusk se mantienen estables en torno a diecinueve mil, con un volumen diario de transacciones de decenas de miles de dólares; tras el lanzamiento del puente bidireccional, la actividad llegó a subir casi a la mitad, y la semana en que salió la red principal el precio de la moneda subió un sesenta por ciento. Los pesimistas, en cambio, señalaban en el explorador que más del setenta por ciento de los bloques de Dusk tiene menos de dos transacciones, que hay muchos bloques vacíos, que el promedio diario de transacciones de @Dusk apenas supera el millar y que las direcciones activas en un solo día no llegan a ochenta. Ninguno de los dos bandos mentía, solo usaban criterios estadísticos distintos. Diecinueve mil es el acumulado por ciclo, y ochenta es el recuento único de un día. #dusk Luego lo comprobé yo mismo: los datos originales de Dusk efectivamente cuadran. Pero, comparado con las cadenas públicas principales, el nivel de actividad actual de Dusk sigue siendo bajo, y el fondo de liquidez de DEX también es escaso; solo puede sostenerse con un alto APY. No por eso concluiré que Dusk vaya a apagarse. La red principal lleva apenas más de medio año; que una nueva cadena esté fría al principio es algo normal. $DUSK Los seguidores no deberían quedarse solo con los números bonitos, y los críticos tampoco deberían usar la peor muestra para descartarlo sin más. Yo, por mi parte, seguiré atento a cuándo los activos NPEX de Dusk se pongan realmente en funcionamiento en la cadena, a cómo quede la estabilidad de la red tras la actualización Boreas y a si el plan OpenDusk puede activar de verdad a la comunidad. Todo lo demás, discutir de un lado a otro, es en gran parte ruido. Como desarrollador, también prestaré atención al coste de adopción de Dusk y al grado de madurez de su cadena de herramientas de privacidad. En conjunto, sigo manteniendo una postura prudente pero favorable; en la dirección de la privacidad hay una demanda real, Dusk aún es joven y necesita tiempo para ser validado. $BTC
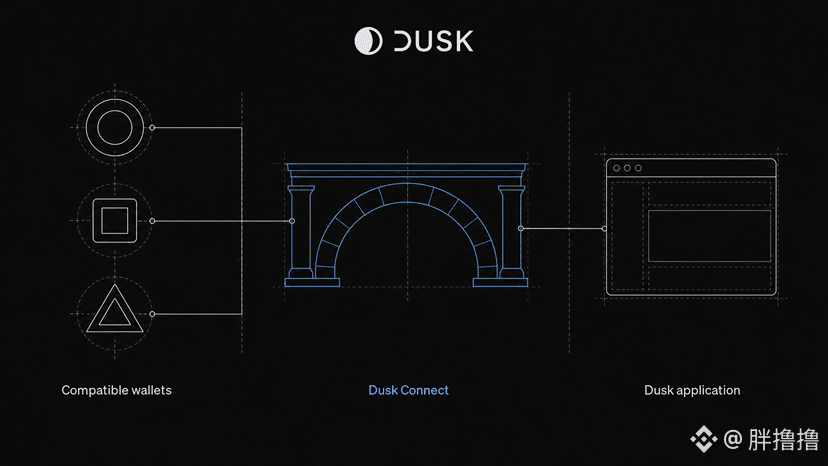
154
·
--
Al volver a revisar la documentación del AMM de tasa fija de TermMax, me quedé unos segundos más mirando «certainty». La primera reacción fue que no era más que poner una capa de bloqueo temporal sobre acciones estadounidenses tokenizadas; estructuralmente no salía del marco habitual, y estuve a punto de cerrar la página. Hasta que desglosé la ruta de ejecución de esa parte de la whitepaper de Rate Lock de @termmax , y seguí un par de veces el orden de la liquidación y la fijación de la tasa, comprendí que mi juicio inicial había simplificado demasiado el problema. Lo que realmente aborda no es hacer que las acciones tokenizadas generen intereses adicionales. La comprensión temprana se quedaba en meter acciones estadounidenses tokenizadas ya existentes en un pool genérico de préstamos, lo que como mucho sería una optimización marginal. Lo que de verdad cambia el juicio es el acoplamiento entre liquidación y bloqueo de la tasa: todo el proceso tradicional de financiación con acciones en prenda, con aprobación, mark-to-market y llamadas de margen, se comprime en un contrato on-chain de tasa fija que entra en vigor de inmediato. La clave está en extraer directamente de la ruta de ejecución la incertidumbre que recorre todo el ciclo del préstamo. En el instante en que ocurre el préstamo, la tasa queda escrita en el contrato; el monto total a devolver deja de seguir al mercado, y el límite de liquidación también queda marcado de antemano en ese mismo momento. Si se aplica TermMax a un caso real, se entiende mejor. Tienes acciones estadounidenses tokenizadas en la mano, no quieres cerrar la posición a corto plazo, pero necesitas sacar fondos de inmediato. En los arreglos de tasa variable del pasado, el coste se recalculaba cada día, y la cifra de reembolso podía subir de repente si las condiciones de liquidez se endurecían. Aquí, en el momento del préstamo, la tasa y el total a devolver se bloquean a la vez; el límite de liquidación se fija en ese mismo instante; el control del activo no se transfiere, y simplemente se intercambia una posición por fondos cuyo importe y plazo ya están determinados. Si seguimos pensando en ello, aparece la suposición subyacente que DeFi ha dado por sentada durante más de diez años. La variable siempre se ha tratado como el estado nativo, mientras que la fija requería mecanismos adicionales de respaldo. #TermMax TermMax se sitúa directamente al otro lado. El AMM aquí no sirve para rendimientos variables, sino para emparejar al instante a la contraparte de cada préstamo a tasa fija, de modo que la tasa quede bloqueada en el mismo momento de la transacción. El diseño fusiona el emparejamiento y la fijación en un solo paso, pero también vuelve a poner sobre la mesa la estructura de riesgo. Lo que más pesa hoy sigue siendo la reacción en cadena cuando el activo subyacente sufre una desanclaje extremo. Si la relación de anclaje se rompe de forma brusca en poco tiempo, el contrato fijo en sí no se repricificará, pero podría concentrar en el pool de emparejamiento la presión de liquidez que debería haberse dispersado, generando una acumulación localizada de fondos o incluso vaciándolo.
Al volver a revisar la documentación del AMM de tasa fija de TermMax, me quedé unos segundos más mirando «certainty». La primera reacción fue que no era más que poner una capa de bloqueo temporal sobre acciones estadounidenses tokenizadas; estructuralmente no salía del marco habitual, y estuve a punto de cerrar la página. Hasta que desglosé la ruta de ejecución de esa parte de la whitepaper de Rate Lock de @TermMax , y seguí un par de veces el orden de la liquidación y la fijación de la tasa, comprendí que mi juicio inicial había simplificado demasiado el problema. Lo que realmente aborda no es hacer que las acciones tokenizadas generen intereses adicionales. La comprensión temprana se quedaba en meter acciones estadounidenses tokenizadas ya existentes en un pool genérico de préstamos, lo que como mucho sería una optimización marginal. Lo que de verdad cambia el juicio es el acoplamiento entre liquidación y bloqueo de la tasa: todo el proceso tradicional de financiación con acciones en prenda, con aprobación, mark-to-market y llamadas de margen, se comprime en un contrato on-chain de tasa fija que entra en vigor de inmediato. La clave está en extraer directamente de la ruta de ejecución la incertidumbre que recorre todo el ciclo del préstamo. En el instante en que ocurre el préstamo, la tasa queda escrita en el contrato; el monto total a devolver deja de seguir al mercado, y el límite de liquidación también queda marcado de antemano en ese mismo momento. Si se aplica TermMax a un caso real, se entiende mejor. Tienes acciones estadounidenses tokenizadas en la mano, no quieres cerrar la posición a corto plazo, pero necesitas sacar fondos de inmediato. En los arreglos de tasa variable del pasado, el coste se recalculaba cada día, y la cifra de reembolso podía subir de repente si las condiciones de liquidez se endurecían. Aquí, en el momento del préstamo, la tasa y el total a devolver se bloquean a la vez; el límite de liquidación se fija en ese mismo instante; el control del activo no se transfiere, y simplemente se intercambia una posición por fondos cuyo importe y plazo ya están determinados. Si seguimos pensando en ello, aparece la suposición subyacente que DeFi ha dado por sentada durante más de diez años. La variable siempre se ha tratado como el estado nativo, mientras que la fija requería mecanismos adicionales de respaldo. #TermMax TermMax se sitúa directamente al otro lado. El AMM aquí no sirve para rendimientos variables, sino para emparejar al instante a la contraparte de cada préstamo a tasa fija, de modo que la tasa quede bloqueada en el mismo momento de la transacción. El diseño fusiona el emparejamiento y la fijación en un solo paso, pero también vuelve a poner sobre la mesa la estructura de riesgo. Lo que más pesa hoy sigue siendo la reacción en cadena cuando el activo subyacente sufre una desanclaje extremo. Si la relación de anclaje se rompe de forma brusca en poco tiempo, el contrato fijo en sí no se repricificará, pero podría concentrar en el pool de emparejamiento la presión de liquidez que debería haberse dispersado, generando una acumulación localizada de fondos o incluso vaciándolo.
66
·
--
Ayer por la noche ya terminé de cotejar los logs del nodo y ya habían pasado de las once; en principio ya debería haberme ido a dormir, pero por costumbre abrí el documento de economía de tokens de Dusk y quiero volver a recalcular los números.
El suministro total de Dusk es de mil millones de monedas. En el arranque, <$DUSK > ya había circulado medio billón; el resto, otros quinientos millones, se libera en un periodo de treinta y seis años mediante una atenuación geométrica, con reducciones a la mitad cada cuatro años. Cada bloque tiene una producción fija de 19.86 monedas: el 80% para el productor del bloque, de ese 80% el 70% es base y el 10% depende de condiciones. El 5% va para el comité de validación y aprobación, y el 10% para el fondo de desarrollo. Si lo calculamos para los primeros cuatro años: en el primer año se añaden aproximadamente 250 millones, la inflación es directamente del 25%. En cuatro años el acumulado se acerca a 470 millones, y prácticamente adelanta la mitad del total restante al mercado. Muchos proyectos envuelven la inflación temprana con cronogramas extremadamente largos; <@Dusk_Foundation Dusk>, en cambio, marca el ritmo de forma muy directa: al principio va rápido y después va lento.
En el mercado suele mencionarse que el rendimiento anual por staking supera el 36%, pero en Dusk se trata principalmente de diluciones adicionales y subsidios, no de comisiones reales que lo respalden. Los rendimientos del staking fluctúan; en cambio, la emisión adicional es relativamente fija. Las comisiones, por ahora, son extremadamente inestables, y el ecosistema todavía depende mucho de la emisión.
<#dusk >
DUSK es el único activo con el que se puede hacer staking y también el único Gas; por tanto, existe objetivamente una demanda rígida dentro de la cadena. Sin embargo, el poder de gobernanza todavía no se ha materializado. El supuesto que hace coherente la lógica de este mecanismo de Dusk es que el volumen de transacciones y el crecimiento de los nodos se mantengan; de lo contrario, la dilución intensa en la etapa inicial podría volverse en contra del valor. Expone la magnitud de la inflación temprana sin ocultarla, y el vínculo entre staking y Gas ofrece un escenario de uso relativamente claro; al menos eso es honesto.
La prueba real está en los años posteriores: si la red logra hacer crecer el volumen y si las comisiones pueden ir tomando el relevo gradualmente. Por ahora, Dusk parece más una base de largo plazo que adelanta el presupuesto de seguridad; si puede convertirse en un cimiento fiable dependerá de los datos reales on-chain. Seguiré observando.
<$BTC >
<{spot}(DUSKUSDT)>
Ayer por la noche ya terminé de cotejar los logs del nodo y ya habían pasado de las once; en principio ya debería haberme ido a dormir, pero por costumbre abrí el documento de economía de tokens de Dusk y quiero volver a recalcular los números.
El suministro total de Dusk es de mil millones de monedas. En el arranque, <$DUSK > ya había circulado medio billón; el resto, otros quinientos millones, se libera en un periodo de treinta y seis años mediante una atenuación geométrica, con reducciones a la mitad cada cuatro años. Cada bloque tiene una producción fija de 19.86 monedas: el 80% para el productor del bloque, de ese 80% el 70% es base y el 10% depende de condiciones. El 5% va para el comité de validación y aprobación, y el 10% para el fondo de desarrollo. Si lo calculamos para los primeros cuatro años: en el primer año se añaden aproximadamente 250 millones, la inflación es directamente del 25%. En cuatro años el acumulado se acerca a 470 millones, y prácticamente adelanta la mitad del total restante al mercado. Muchos proyectos envuelven la inflación temprana con cronogramas extremadamente largos; <@Dusk Dusk>, en cambio, marca el ritmo de forma muy directa: al principio va rápido y después va lento.
En el mercado suele mencionarse que el rendimiento anual por staking supera el 36%, pero en Dusk se trata principalmente de diluciones adicionales y subsidios, no de comisiones reales que lo respalden. Los rendimientos del staking fluctúan; en cambio, la emisión adicional es relativamente fija. Las comisiones, por ahora, son extremadamente inestables, y el ecosistema todavía depende mucho de la emisión.
<#dusk >
DUSK es el único activo con el que se puede hacer staking y también el único Gas; por tanto, existe objetivamente una demanda rígida dentro de la cadena. Sin embargo, el poder de gobernanza todavía no se ha materializado. El supuesto que hace coherente la lógica de este mecanismo de Dusk es que el volumen de transacciones y el crecimiento de los nodos se mantengan; de lo contrario, la dilución intensa en la etapa inicial podría volverse en contra del valor. Expone la magnitud de la inflación temprana sin ocultarla, y el vínculo entre staking y Gas ofrece un escenario de uso relativamente claro; al menos eso es honesto.
La prueba real está en los años posteriores: si la red logra hacer crecer el volumen y si las comisiones pueden ir tomando el relevo gradualmente. Por ahora, Dusk parece más una base de largo plazo que adelanta el presupuesto de seguridad; si puede convertirse en un cimiento fiable dependerá de los datos reales on-chain. Seguiré observando.
<$BTC >
<>
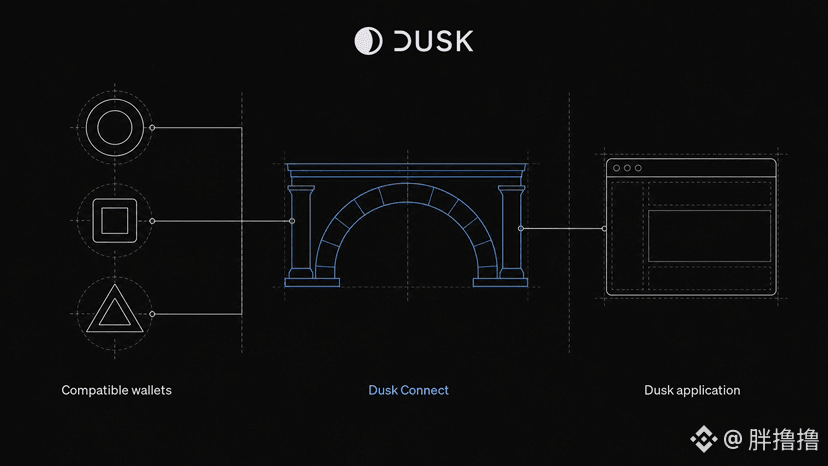
251
·
--
En los últimos dos años, en las finanzas on-chain de renta fija siempre he tocado solo los plazos más cortos, porque me preocupa que, si el dinero se queda bloqueado, de repente lo necesite y no pueda moverlo. La curva de tipos, en su tramo más lejano, es claramente más alta, pero yo seguía comiendo siempre la opción más baja; a ojo, terminé perdiendo una parte del diferencial de intereses.
Recientemente, después de desmontar TermMax del mercado de 180 días, por primera vez puse el dinero en una posición larga. Me atreví a hacerlo porque TermMax convierte directamente la posición de depósitos en un token FT transferible; cuando lo necesitas, puedes colocar una orden en el mercado secundario dentro del protocolo para vender, así que no tienes que esperar al vencimiento ni depender de la voluntad de nadie. Bloqueo nominal por seis meses, pero en la práctica puedes convertirlo en efectivo cuando quieras. #TermMax
@termmax Lo verdaderamente valioso de este mecanismo no está en la salida en sí, sino en que te da la confianza para cobrar cupones de largo plazo. Antes temía que surgiera algún imprevisto en el medio; ahora, al tener FT negociables, la prima por plazo adicional se convierte en un beneficio real. Solo quienes aceptan las restricciones de liquidez pueden obtener la compensación del tramo más lejano de la curva. TermMax, al tokenizar, transforma esa restricción de rígida a elástica. $BTC
Pero igual hay que echar dos baldes de agua fría. Cuando sabes que puedes salir en cualquier momento, es fácil que metas el dinero de emergencia en posiciones largas; y cuando llegue el momento de salir, si te aplican un descuento, es como si hubieras hecho un bloqueo “en vano”. El verdadero examen suele llegar cuando el mercado entra en pánico: una persona que en condiciones normales mantendría hasta el vencimiento no tiene problemas, pero al ver que a su alrededor están vendiendo, termina cortando pérdidas en el mercado secundario, convirtiendo la volatilidad del valor en una pérdida real. Cuanto más fácil sea salir, menor será el “costo de la mano ligera”.
Los altos cupones de los plazos largos nunca se regalan: son la remuneración para quien se atreve a asumir el riesgo de liquidez. La válvula de seguridad de TermMax solo te da el respaldo para atreverte; no es una excusa para actuar a lo loco.
En los últimos dos años, en las finanzas on-chain de renta fija siempre he tocado solo los plazos más cortos, porque me preocupa que, si el dinero se queda bloqueado, de repente lo necesite y no pueda moverlo. La curva de tipos, en su tramo más lejano, es claramente más alta, pero yo seguía comiendo siempre la opción más baja; a ojo, terminé perdiendo una parte del diferencial de intereses.
Recientemente, después de desmontar TermMax del mercado de 180 días, por primera vez puse el dinero en una posición larga. Me atreví a hacerlo porque TermMax convierte directamente la posición de depósitos en un token FT transferible; cuando lo necesitas, puedes colocar una orden en el mercado secundario dentro del protocolo para vender, así que no tienes que esperar al vencimiento ni depender de la voluntad de nadie. Bloqueo nominal por seis meses, pero en la práctica puedes convertirlo en efectivo cuando quieras. #TermMax
@TermMax Lo verdaderamente valioso de este mecanismo no está en la salida en sí, sino en que te da la confianza para cobrar cupones de largo plazo. Antes temía que surgiera algún imprevisto en el medio; ahora, al tener FT negociables, la prima por plazo adicional se convierte en un beneficio real. Solo quienes aceptan las restricciones de liquidez pueden obtener la compensación del tramo más lejano de la curva. TermMax, al tokenizar, transforma esa restricción de rígida a elástica. $BTC
Pero igual hay que echar dos baldes de agua fría. Cuando sabes que puedes salir en cualquier momento, es fácil que metas el dinero de emergencia en posiciones largas; y cuando llegue el momento de salir, si te aplican un descuento, es como si hubieras hecho un bloqueo “en vano”. El verdadero examen suele llegar cuando el mercado entra en pánico: una persona que en condiciones normales mantendría hasta el vencimiento no tiene problemas, pero al ver que a su alrededor están vendiendo, termina cortando pérdidas en el mercado secundario, convirtiendo la volatilidad del valor en una pérdida real. Cuanto más fácil sea salir, menor será el “costo de la mano ligera”.
Los altos cupones de los plazos largos nunca se regalan: son la remuneración para quien se atreve a asumir el riesgo de liquidez. La válvula de seguridad de TermMax solo te da el respaldo para atreverte; no es una excusa para actuar a lo loco.
117
·
--
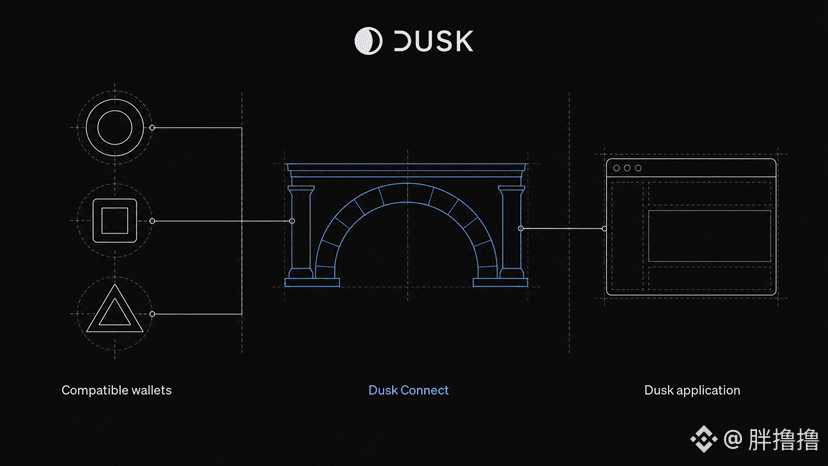
La primera vez que vi a Dusk poner dos rutas de privacidad una al lado de la otra, pensé instintivamente que Dusk se estaba complicando la vida. En la misma cadena, querer ocultar bien una transferencia y al mismo tiempo dejar una puerta abierta para quien quizá más adelante tenga que ser verificado suena, de entrada, a dos libros de cuentas que no se hablan entre sí. #dusk Recorri la documentación de Dusk varias veces siguiendo la ida y vuelta de una suma de dinero, y luego en el entorno de pruebas ejecuté varias rondas de ambos tipos de transferencia, hasta que poco a poco tuve que admitir que probablemente Dusk no estaba intentando aparentar más funciones de las que tiene.
Una de las opciones de Dusk se parece más a UTXO: desde fuera, en la cadena, solo se puede confirmar que esta operación fue validada y que no hubo doble gasto; quién envió a quién y cuánto envió queda, por defecto, fuera de la vista. Es adecuada para quien solo quiere mover dinero y no dejar un rastro que luego pueda reconstruirse. La otra opción de Dusk se ajusta más a la costumbre de EVM: los contratos pueden seguir escribiéndose, en el uso cotidiano todo sigue siendo difuso hacia el exterior, y cuando realmente hay que dar explicaciones, se puede mostrar dentro del alcance acordado lo que deba hacerse visible. Los pequeños inversores y las instituciones no cargan con las mismas preocupaciones; Dusk no los forzó a entrar en el mismo molde, $DUSK y en eso, sinceramente, me parece práctico. $BTC
@Dusk_Foundation Lo que de verdad me hizo detenerme a pensar más fue cómo se mueve el dinero entre estas dos rutas de Dusk. Los pasos no son difíciles de entender en la documentación; lo difícil es que dos máquinas de estado registran la misma clase de activo por separado, y en cuanto esa capa intermedia sufre retrasos, desajustes o un rollback anómalo que no esté escrito con suficiente firmeza, allí es donde Dusk deja ver lo que en el papel se pasó por encima con ligereza. Antes de que la red principal haya calentado de verdad esa fricción, no me atrevo a afirmar que la división de funciones de Dusk esté completamente resuelta. Yo mismo solo he puesto una capa muy fina de DUSK, como quien la vigila mientras crece. Si el puente llega a funcionar con fluidez, y la puerta de verificación no se queda en un simple interruptor de demostración, entonces la ruta de Dusk sí tendrá fundamento; por ahora, toca mantener un optimismo prudente.
{spot}(DUSKUSDT)
La primera vez que vi a Dusk poner dos rutas de privacidad una al lado de la otra, pensé instintivamente que Dusk se estaba complicando la vida. En la misma cadena, querer ocultar bien una transferencia y al mismo tiempo dejar una puerta abierta para quien quizá más adelante tenga que ser verificado suena, de entrada, a dos libros de cuentas que no se hablan entre sí. #dusk Recorri la documentación de Dusk varias veces siguiendo la ida y vuelta de una suma de dinero, y luego en el entorno de pruebas ejecuté varias rondas de ambos tipos de transferencia, hasta que poco a poco tuve que admitir que probablemente Dusk no estaba intentando aparentar más funciones de las que tiene.
Una de las opciones de Dusk se parece más a UTXO: desde fuera, en la cadena, solo se puede confirmar que esta operación fue validada y que no hubo doble gasto; quién envió a quién y cuánto envió queda, por defecto, fuera de la vista. Es adecuada para quien solo quiere mover dinero y no dejar un rastro que luego pueda reconstruirse. La otra opción de Dusk se ajusta más a la costumbre de EVM: los contratos pueden seguir escribiéndose, en el uso cotidiano todo sigue siendo difuso hacia el exterior, y cuando realmente hay que dar explicaciones, se puede mostrar dentro del alcance acordado lo que deba hacerse visible. Los pequeños inversores y las instituciones no cargan con las mismas preocupaciones; Dusk no los forzó a entrar en el mismo molde, $DUSK y en eso, sinceramente, me parece práctico. $BTC
@Dusk Lo que de verdad me hizo detenerme a pensar más fue cómo se mueve el dinero entre estas dos rutas de Dusk. Los pasos no son difíciles de entender en la documentación; lo difícil es que dos máquinas de estado registran la misma clase de activo por separado, y en cuanto esa capa intermedia sufre retrasos, desajustes o un rollback anómalo que no esté escrito con suficiente firmeza, allí es donde Dusk deja ver lo que en el papel se pasó por encima con ligereza. Antes de que la red principal haya calentado de verdad esa fricción, no me atrevo a afirmar que la división de funciones de Dusk esté completamente resuelta. Yo mismo solo he puesto una capa muy fina de DUSK, como quien la vigila mientras crece. Si el puente llega a funcionar con fluidez, y la puerta de verificación no se queda en un simple interruptor de demostración, entonces la ruta de Dusk sí tendrá fundamento; por ahora, toca mantener un optimismo prudente.
77
·
--
Si digo la verdad, la primera vez que usé TermMax para tomar un préstamo a tasa fija, fue empeñando el certificado de capital de la parte de reparto de rendimientos para cambiarlo por stablecoins, con un plazo de unos treinta días. El proceso dentro de TermMax fue sorprendentemente fluido: casi fue de un clic y listo, mucho más cómodo que ir dando vueltas en plataformas de tasa variable como suelo hacer. Después, al revisar las cuentas, me di cuenta de que esta tasa fija de TermMax no es tan rígida. La deuda se empaqueta como un certificado negociable y, en teoría, al vencimiento se liquida a valor nominal; la TAE que yo bloqueé entonces apenas era de un dígito. El resultado fue que, medio mes después, quise liberar algo de dinero y cerrar antes de tiempo, pero el certificado ya había subido cerca del valor nominal y la tasa además había bajado; al recomprarlo a precio de mercado, el costo real fue casi el doble. @termmax mantenerlo hasta el vencimiento, claro, puede conservar la cifra inicial, pero en este círculo no son muchos los que realmente están dispuestos a dejar el dinero inmovilizado un mes entero. TermMax también admite renovación con un solo clic, pero la tasa del nuevo plazo depende por completo del mercado en ese momento; aquel día ya había saltado de un dígito a dos. El apalancamiento de un clic ahorra trabajo, sí, pero las comisiones de red son claramente más altas, y en operaciones pequeñas la proporción salta bastante a la vista. En esencia, TermMax está vendiendo una prima de certeza; si vale o no, depende de si vas a mover la posición a mitad de camino. Si de antemano supiera que la mantendré hasta el vencimiento y que en treinta días no la tocaré, entonces la vía fija de TermMax seguiría siendo rentable; si la liquidez todavía está en el aire, la variable quizá sea más adecuada. Más adelante, seguiré usando TermMax cuando tenga claro que no voy a mover la posición, mientras incorporo desde el principio ese costo extra de una salida anticipada. En general, TermMax hace este trabajo de forma bastante sólida y merece otra prueba; solo que antes de actuar hay que volver a pasar bien la cuenta de esa parte de “si te mueves, todo cambia”. #TermMax $BTC
Si digo la verdad, la primera vez que usé TermMax para tomar un préstamo a tasa fija, fue empeñando el certificado de capital de la parte de reparto de rendimientos para cambiarlo por stablecoins, con un plazo de unos treinta días. El proceso dentro de TermMax fue sorprendentemente fluido: casi fue de un clic y listo, mucho más cómodo que ir dando vueltas en plataformas de tasa variable como suelo hacer. Después, al revisar las cuentas, me di cuenta de que esta tasa fija de TermMax no es tan rígida. La deuda se empaqueta como un certificado negociable y, en teoría, al vencimiento se liquida a valor nominal; la TAE que yo bloqueé entonces apenas era de un dígito. El resultado fue que, medio mes después, quise liberar algo de dinero y cerrar antes de tiempo, pero el certificado ya había subido cerca del valor nominal y la tasa además había bajado; al recomprarlo a precio de mercado, el costo real fue casi el doble. @TermMax mantenerlo hasta el vencimiento, claro, puede conservar la cifra inicial, pero en este círculo no son muchos los que realmente están dispuestos a dejar el dinero inmovilizado un mes entero. TermMax también admite renovación con un solo clic, pero la tasa del nuevo plazo depende por completo del mercado en ese momento; aquel día ya había saltado de un dígito a dos. El apalancamiento de un clic ahorra trabajo, sí, pero las comisiones de red son claramente más altas, y en operaciones pequeñas la proporción salta bastante a la vista. En esencia, TermMax está vendiendo una prima de certeza; si vale o no, depende de si vas a mover la posición a mitad de camino. Si de antemano supiera que la mantendré hasta el vencimiento y que en treinta días no la tocaré, entonces la vía fija de TermMax seguiría siendo rentable; si la liquidez todavía está en el aire, la variable quizá sea más adecuada. Más adelante, seguiré usando TermMax cuando tenga claro que no voy a mover la posición, mientras incorporo desde el principio ese costo extra de una salida anticipada. En general, TermMax hace este trabajo de forma bastante sólida y merece otra prueba; solo que antes de actuar hay que volver a pasar bien la cuenta de esa parte de “si te mueves, todo cambia”. #TermMax $BTC
67
·
--
Hace unos días encontré en un mercado de segunda mano un viejo instrumento óptico medio desmontado; en la parte interior de la carcasa había una nota amarillenta, el módulo central de calibración seguía en ajuste en el laboratorio, la parte básica sí podía girar, pero la pieza que realmente fija la precisión aún no se había separado como un bloque independiente. Al mirar esta frase, de repente sentí que se parecía mucho a cómo está Dusk ahora.
En la arquitectura de tres capas de Dusk, DuskDS se encarga del consenso y la liquidación, DuskEVM ofrece ejecución compatible con Ethereum, y DuskVM es la capa nativa de ejecución privada. Pero DuskVM sigue figurando como “próximamente”; la máquina virtual Piecrust, que originalmente estaba integrada en DuskDS, @Dusk_Foundation , aún no se ha separado en una tercera capa independiente. DuskDS ya está funcionando, DuskEVM acaba de lanzarse, y solo DuskVM no tiene un calendario público. Esa capa es la clave. Zedger corre sobre DuskDS, Hedger corre sobre DuskEVM, y los contratos de privacidad nativa y el modelo de transacciones Phoenix tendrán que esperar a que DuskVM sea independiente para poder usarse por completo. Por ahora, las aplicaciones de privacidad realmente alta aún no pueden desplegarse; los escenarios que requieren Rust y pruebas de conocimiento cero de primer nivel solo pueden seguir esperando. El equipo interno lidera el proyecto, Lumos ayuda con la infraestructura, y desde fuera no se ve un calendario claro. Tras seis años, las dos primeras capas se han materializado, NPEX completó la tokenización de valores por 300 millones de euros, y CCIP de Chainlink también se ha integrado. La capitalización de DUSK ronda los 26 millones de dólares y ha caído más de un 90 % desde su máximo. $DUSK La capacidad de privacidad completa que al principio atrajo a las instituciones aún tiene que esperar a DuskVM. Yo solo miro una señal: si hay o no una fecha pública de lanzamiento. Si la hay, la historia de tres capas podrá cerrarse; si no, las dos primeras capas seguirán girando, mientras la más importante permanece todavía en “próximamente”. #dusk Algunos creen que DuskEVM ya es suficiente para atraer desarrolladores y que DuskVM solo es una versión avanzada, así que no importa si llega antes o después; otros dicen que sin ella no se pueden desplegar contratos de privacidad nativos y que la diferenciación central aún no se ha lanzado de verdad. ¿A cuál le crees más? Esto no constituye asesoramiento de inversión; operar conlleva riesgos, investiga por tu cuenta. $BTC
{spot}(DUSKUSDT)
Hace unos días encontré en un mercado de segunda mano un viejo instrumento óptico medio desmontado; en la parte interior de la carcasa había una nota amarillenta, el módulo central de calibración seguía en ajuste en el laboratorio, la parte básica sí podía girar, pero la pieza que realmente fija la precisión aún no se había separado como un bloque independiente. Al mirar esta frase, de repente sentí que se parecía mucho a cómo está Dusk ahora.
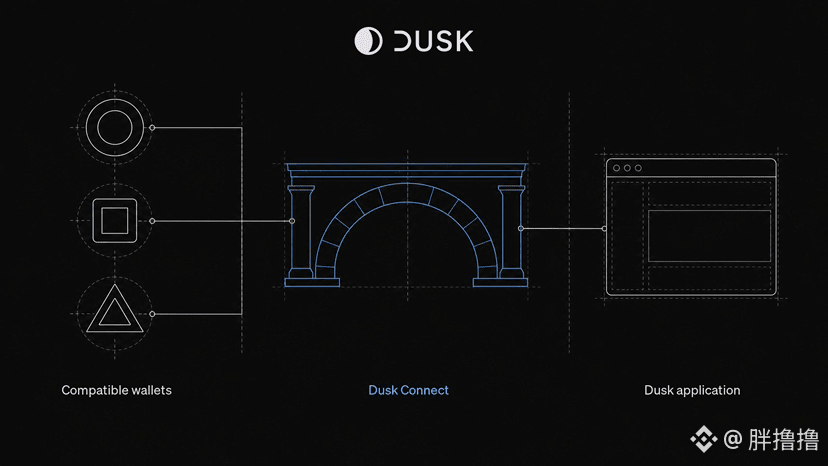
En la arquitectura de tres capas de Dusk, DuskDS se encarga del consenso y la liquidación, DuskEVM ofrece ejecución compatible con Ethereum, y DuskVM es la capa nativa de ejecución privada. Pero DuskVM sigue figurando como “próximamente”; la máquina virtual Piecrust, que originalmente estaba integrada en DuskDS, @Dusk , aún no se ha separado en una tercera capa independiente. DuskDS ya está funcionando, DuskEVM acaba de lanzarse, y solo DuskVM no tiene un calendario público. Esa capa es la clave. Zedger corre sobre DuskDS, Hedger corre sobre DuskEVM, y los contratos de privacidad nativa y el modelo de transacciones Phoenix tendrán que esperar a que DuskVM sea independiente para poder usarse por completo. Por ahora, las aplicaciones de privacidad realmente alta aún no pueden desplegarse; los escenarios que requieren Rust y pruebas de conocimiento cero de primer nivel solo pueden seguir esperando. El equipo interno lidera el proyecto, Lumos ayuda con la infraestructura, y desde fuera no se ve un calendario claro. Tras seis años, las dos primeras capas se han materializado, NPEX completó la tokenización de valores por 300 millones de euros, y CCIP de Chainlink también se ha integrado. La capitalización de DUSK ronda los 26 millones de dólares y ha caído más de un 90 % desde su máximo. $DUSK La capacidad de privacidad completa que al principio atrajo a las instituciones aún tiene que esperar a DuskVM. Yo solo miro una señal: si hay o no una fecha pública de lanzamiento. Si la hay, la historia de tres capas podrá cerrarse; si no, las dos primeras capas seguirán girando, mientras la más importante permanece todavía en “próximamente”. #dusk Algunos creen que DuskEVM ya es suficiente para atraer desarrolladores y que DuskVM solo es una versión avanzada, así que no importa si llega antes o después; otros dicen que sin ella no se pueden desplegar contratos de privacidad nativos y que la diferenciación central aún no se ha lanzado de verdad. ¿A cuál le crees más? Esto no constituye asesoramiento de inversión; operar conlleva riesgos, investiga por tu cuenta. $BTC
En la arquitectura de tres capas de Dusk, DuskDS se encarga del consenso y la liquidación, DuskEVM ofrece ejecución compatible con Ethereum, y DuskVM es la capa nativa de ejecución privada. Pero DuskVM sigue figurando como “próximamente”; la máquina virtual Piecrust, que originalmente estaba integrada en DuskDS, @Dusk , aún no se ha separado en una tercera capa independiente. DuskDS ya está funcionando, DuskEVM acaba de lanzarse, y solo DuskVM no tiene un calendario público. Esa capa es la clave. Zedger corre sobre DuskDS, Hedger corre sobre DuskEVM, y los contratos de privacidad nativa y el modelo de transacciones Phoenix tendrán que esperar a que DuskVM sea independiente para poder usarse por completo. Por ahora, las aplicaciones de privacidad realmente alta aún no pueden desplegarse; los escenarios que requieren Rust y pruebas de conocimiento cero de primer nivel solo pueden seguir esperando. El equipo interno lidera el proyecto, Lumos ayuda con la infraestructura, y desde fuera no se ve un calendario claro. Tras seis años, las dos primeras capas se han materializado, NPEX completó la tokenización de valores por 300 millones de euros, y CCIP de Chainlink también se ha integrado. La capitalización de DUSK ronda los 26 millones de dólares y ha caído más de un 90 % desde su máximo. $DUSK La capacidad de privacidad completa que al principio atrajo a las instituciones aún tiene que esperar a DuskVM. Yo solo miro una señal: si hay o no una fecha pública de lanzamiento. Si la hay, la historia de tres capas podrá cerrarse; si no, las dos primeras capas seguirán girando, mientras la más importante permanece todavía en “próximamente”. #dusk Algunos creen que DuskEVM ya es suficiente para atraer desarrolladores y que DuskVM solo es una versión avanzada, así que no importa si llega antes o después; otros dicen que sin ella no se pueden desplegar contratos de privacidad nativos y que la diferenciación central aún no se ha lanzado de verdad. ¿A cuál le crees más? Esto no constituye asesoramiento de inversión; operar conlleva riesgos, investiga por tu cuenta. $BTC
91
·
--
Después de terminar la fondue, repasé Dusk de cabo a rabo, y cuanto más lo miraba, más pensaba que la dirección a la que realmente apunta no son en absoluto esos usuarios que van cambiando de una cadena pública normal a otra. En el mercado ya hay demasiados proyectos compitiendo por velocidad, comisiones y nivel de privacidad; Dusk parece que desde el principio no pensó unirse a esa carrera.@Dusk_Foundation Lo que ha estado manejando una y otra vez es hasta qué punto debe revelarse la información una vez que los activos financieros se llevan a la cadena: proteger los detalles sensibles y, al mismo tiempo, dejar una puerta abierta para la auditoría y la regulación. Las cadenas públicas normales lo muestran todo por defecto; las soluciones de privacidad pura intentan ocultarlo todo, pero las finanzas reales nunca están en esos dos extremos. Dusk no ha tratado la transparencia y el ocultamiento como una elección obligatoria entre dos opciones, sino que mantiene a la vez cuentas públicas y transacciones blindadas sobre el mismo sistema de liquidación, y puede convertir entre ambas mediante contratos. Cuando se necesita público, se sigue la ruta abierta; cuando se necesita protección, se cambia a blindado, sin interrumpir la liquidación.#dusk $BTC
En el entorno de pruebas cambié entre estos dos modos, y la conversión fue más fluida de lo esperado; los resultados de liquidación se mantuvieron consistentes.$DUSK Esa flexibilidad se acerca más a los escenarios de activos que requieren confidencialidad por etapas pero que al final deben poder auditarse. Los protocolos de capa superior, por su parte, incrustan directamente en la cadena las reglas sobre emisión de valores, restricciones de tenencia, votación de dividendos y liquidación conforme a la normativa, en lugar de seguir dependiendo de instituciones intermedias para coordinar. Claro que sigue habiendo riesgos en la implementación. La velocidad de adopción por parte de las instituciones suele ir más lenta que la madurez tecnológica, los criterios regulatorios aún están cambiando, y operar dos modos también añade fricción. Si al final logrará o no seguir atrayendo activos reales, nadie puede garantizarlo. Viéndolo todo junto, aun así creo que el camino de Dusk tiene fundamentos sólidos. No va a por la atención del usuario común, sino que pone sus esfuerzos en esos detalles del ámbito financiero que no se pueden esquivar. No diría que vaya a llegar lejos con certeza, pero por ahora tanto su diseño como las pruebas reales al menos me hacen mantener un interés cauteloso en él.
{spot}(DUSKUSDT)
Después de terminar la fondue, repasé Dusk de cabo a rabo, y cuanto más lo miraba, más pensaba que la dirección a la que realmente apunta no son en absoluto esos usuarios que van cambiando de una cadena pública normal a otra. En el mercado ya hay demasiados proyectos compitiendo por velocidad, comisiones y nivel de privacidad; Dusk parece que desde el principio no pensó unirse a esa carrera.@Dusk Lo que ha estado manejando una y otra vez es hasta qué punto debe revelarse la información una vez que los activos financieros se llevan a la cadena: proteger los detalles sensibles y, al mismo tiempo, dejar una puerta abierta para la auditoría y la regulación. Las cadenas públicas normales lo muestran todo por defecto; las soluciones de privacidad pura intentan ocultarlo todo, pero las finanzas reales nunca están en esos dos extremos. Dusk no ha tratado la transparencia y el ocultamiento como una elección obligatoria entre dos opciones, sino que mantiene a la vez cuentas públicas y transacciones blindadas sobre el mismo sistema de liquidación, y puede convertir entre ambas mediante contratos. Cuando se necesita público, se sigue la ruta abierta; cuando se necesita protección, se cambia a blindado, sin interrumpir la liquidación.#dusk $BTC
En el entorno de pruebas cambié entre estos dos modos, y la conversión fue más fluida de lo esperado; los resultados de liquidación se mantuvieron consistentes.$DUSK Esa flexibilidad se acerca más a los escenarios de activos que requieren confidencialidad por etapas pero que al final deben poder auditarse. Los protocolos de capa superior, por su parte, incrustan directamente en la cadena las reglas sobre emisión de valores, restricciones de tenencia, votación de dividendos y liquidación conforme a la normativa, en lugar de seguir dependiendo de instituciones intermedias para coordinar. Claro que sigue habiendo riesgos en la implementación. La velocidad de adopción por parte de las instituciones suele ir más lenta que la madurez tecnológica, los criterios regulatorios aún están cambiando, y operar dos modos también añade fricción. Si al final logrará o no seguir atrayendo activos reales, nadie puede garantizarlo. Viéndolo todo junto, aun así creo que el camino de Dusk tiene fundamentos sólidos. No va a por la atención del usuario común, sino que pone sus esfuerzos en esos detalles del ámbito financiero que no se pueden esquivar. No diría que vaya a llegar lejos con certeza, pero por ahora tanto su diseño como las pruebas reales al menos me hacen mantener un interés cauteloso en él.
En el entorno de pruebas cambié entre estos dos modos, y la conversión fue más fluida de lo esperado; los resultados de liquidación se mantuvieron consistentes.$DUSK Esa flexibilidad se acerca más a los escenarios de activos que requieren confidencialidad por etapas pero que al final deben poder auditarse. Los protocolos de capa superior, por su parte, incrustan directamente en la cadena las reglas sobre emisión de valores, restricciones de tenencia, votación de dividendos y liquidación conforme a la normativa, en lugar de seguir dependiendo de instituciones intermedias para coordinar. Claro que sigue habiendo riesgos en la implementación. La velocidad de adopción por parte de las instituciones suele ir más lenta que la madurez tecnológica, los criterios regulatorios aún están cambiando, y operar dos modos también añade fricción. Si al final logrará o no seguir atrayendo activos reales, nadie puede garantizarlo. Viéndolo todo junto, aun así creo que el camino de Dusk tiene fundamentos sólidos. No va a por la atención del usuario común, sino que pone sus esfuerzos en esos detalles del ámbito financiero que no se pueden esquivar. No diría que vaya a llegar lejos con certeza, pero por ahora tanto su diseño como las pruebas reales al menos me hacen mantener un interés cauteloso en él.
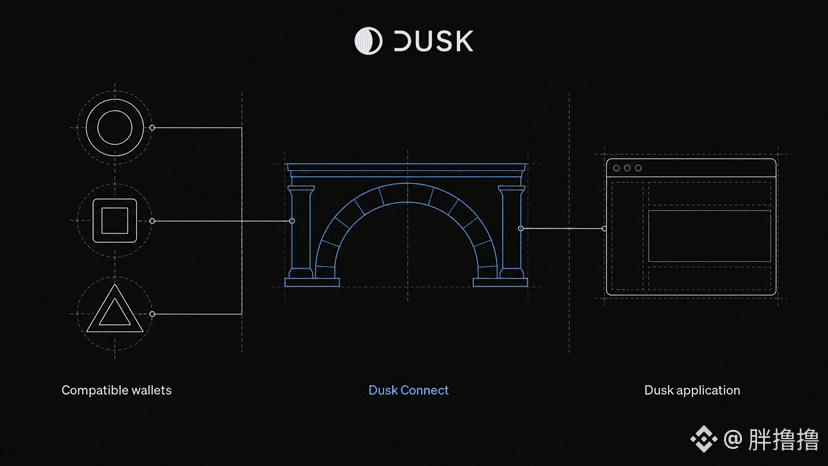
80
·
--
Yo también creí en mis primeros años en la idea de añadir privacidad desde una capa superior. Más tarde, al ver cómo las cadenas públicas seguían apilando capas y la estructura se volvía cada vez más voluminoso, aparecían huecos y problemas de compatibilidad, y poco a poco entendí que los parches de posventa nunca resuelven el problema de raíz.
Recientemente leí con atención el libro blanco de Dusk; en @Dusk_Foundation se habla específicamente de la diferencia entre integración y ensamblaje, dejando claro por qué incorporan la privacidad directamente en la capa de protocolo. Dusk, desde las reglas de consenso, el formato de las transacciones hasta el entorno de ejecución de contratos, desde el principio escribe como restricción dura el hecho de que “por defecto es invisible”, y diseña en sincronía privacidad, cumplimiento y rendimiento como un mismo todo, en lugar de taparlo temporalmente cuando surgen problemas. Las cadenas públicas tradicionales son como levantar primero el esqueleto y luego añadir separadores: parecen completas, pero están llenas de juntas; Dusk, en cambio, suelda la privacidad dentro de toda la arquitectura, y sale de fábrica funcionando según ese estándar. #dusk
La integración nativa aporta una coherencia más limpia y unos cimientos más sólidos; la privacidad se convierte realmente en parte estructural y no en un accesorio externo. Pero si se suelda demasiado fuerte, en el futuro, cuando se quiera actualizar la arquitectura o introducir nuevos métodos de verificación, ¿no será más engorroso que desmontar piezas añadidas después? La barrera de construir desde cero no es baja, y el arranque en frío del ecosistema y la experiencia para la gente común también son pruebas reales; si el proceso es demasiado complejo, no sirve de nada. $DUSK $BTC
Reconozco la dirección de Dusk, pero seguiré atento a su margen de iteración y al progreso de su ecosistema. Investiga por tu cuenta; esto no es una recomendación, y proteger el capital es lo primero. ¿Qué opinan ustedes: convertir la privacidad en algo nativo es realmente más prudente, o acaba dejándose a uno mismo soldado y rígido?
{spot}(DUSKUSDT)
Yo también creí en mis primeros años en la idea de añadir privacidad desde una capa superior. Más tarde, al ver cómo las cadenas públicas seguían apilando capas y la estructura se volvía cada vez más voluminoso, aparecían huecos y problemas de compatibilidad, y poco a poco entendí que los parches de posventa nunca resuelven el problema de raíz.
Recientemente leí con atención el libro blanco de Dusk; en @Dusk se habla específicamente de la diferencia entre integración y ensamblaje, dejando claro por qué incorporan la privacidad directamente en la capa de protocolo. Dusk, desde las reglas de consenso, el formato de las transacciones hasta el entorno de ejecución de contratos, desde el principio escribe como restricción dura el hecho de que “por defecto es invisible”, y diseña en sincronía privacidad, cumplimiento y rendimiento como un mismo todo, en lugar de taparlo temporalmente cuando surgen problemas. Las cadenas públicas tradicionales son como levantar primero el esqueleto y luego añadir separadores: parecen completas, pero están llenas de juntas; Dusk, en cambio, suelda la privacidad dentro de toda la arquitectura, y sale de fábrica funcionando según ese estándar. #dusk
La integración nativa aporta una coherencia más limpia y unos cimientos más sólidos; la privacidad se convierte realmente en parte estructural y no en un accesorio externo. Pero si se suelda demasiado fuerte, en el futuro, cuando se quiera actualizar la arquitectura o introducir nuevos métodos de verificación, ¿no será más engorroso que desmontar piezas añadidas después? La barrera de construir desde cero no es baja, y el arranque en frío del ecosistema y la experiencia para la gente común también son pruebas reales; si el proceso es demasiado complejo, no sirve de nada. $DUSK $BTC
Reconozco la dirección de Dusk, pero seguiré atento a su margen de iteración y al progreso de su ecosistema. Investiga por tu cuenta; esto no es una recomendación, y proteger el capital es lo primero. ¿Qué opinan ustedes: convertir la privacidad en algo nativo es realmente más prudente, o acaba dejándose a uno mismo soldado y rígido?
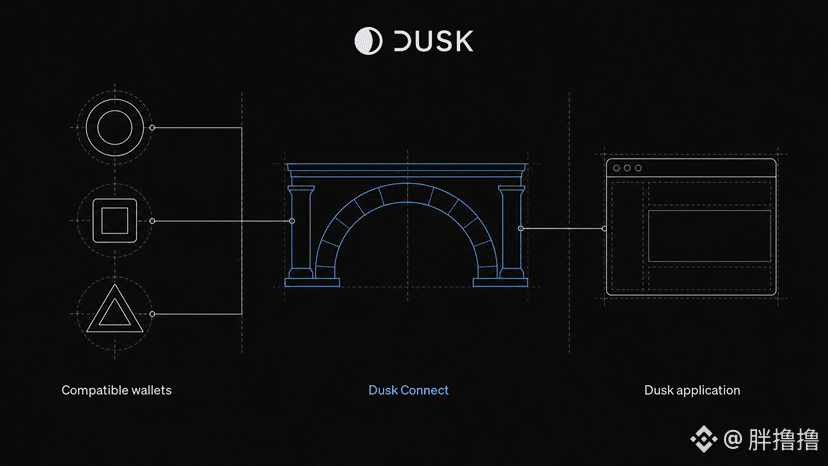
118
·
--
En plena madrugada, al abrir el libro blanco de Dusk, pensé que solo iba a revisar por rutina algunos detalles técnicos, pero me detuve una y otra vez en la parte del tercer capítulo de dusk sobre Succinct Attestation. Durante mucho tiempo había entendido la finalidad en blockchain como un proceso probabilístico de aproximación gradual: Bitcoin requiere suficientes confirmaciones, Ethereum es algo más rápido pero aún puede sufrir reorganizaciones, y los usuarios solo pueden reducir la incertidumbre esperando. Esa forma de entenderlo casi se convirtió en el supuesto por defecto, hasta el punto de que, la primera vez que leí una formulación como «una vez que un bloque es aprobado es irreversible, y no existe reorganización de cadena a nivel de usuario», instintivamente dudé de si me había saltado alguna condición previa.#dusk
Solo después de leerlo por segunda y tercera vez confirmé que el libro blanco de dusk no ofrecía una versión con una probabilidad simplemente más reducida, sino un mecanismo que elimina por completo la ruta de reversión. Succinct Attestation emplea un sorteo determinista para seleccionar directamente, entre los stakers, a un único generador de bloques y al comité de votación; en cuestión de segundos completa la generación y aprobación del bloque, y una vez confirmado entra en estado final. La ventana temporal oficial es de unos diez segundos. Esto significa que la finalidad de dusk pasa de ser «esperar a que la probabilidad converja» a «llegar a un punto en el tiempo en que el mecanismo lo bloquea». En las finanzas tradicionales, el ciclo de liquidación T+2, en apariencia, es un proceso técnico, pero en esencia existe para dejar un margen al riesgo de contraparte; Dusk reescribe la irreversibilidad de un problema probabilístico a un problema de mecanismo, de modo que la liquidación ya no necesita que los participantes añadan mentalmente una capa extra de ponderación subjetiva.@Dusk_Foundation $DUSK
Lo que me interesa no es el número de diez segundos en sí, sino la posible redefinición que hay detrás. Si la finalidad deja de ser una curva probabilística que se acerca sin cesar pero nunca llega de verdad, entonces la frontera entre «creer que la otra parte cumplirá» y «el cumplimiento ya ha ocurrido» se redefine. Lo primero sigue siendo crédito; lo segundo, un hecho ya consumado. Esa diferencia, al menos según mi comprensión actual, se acerca al nivel más básico de la lógica de liquidación más que un simple aumento del rendimiento o una reducción de la latencia. Por supuesto, en entornos de volatilidad extrema, aún falta suficiente datos públicos de pruebas de estrés para confirmar si este mecanismo puede mantener siempre su estabilidad; ese punto todavía requiere observación y verificación continuas.$BTC
{spot}(DUSKUSDT)
En plena madrugada, al abrir el libro blanco de Dusk, pensé que solo iba a revisar por rutina algunos detalles técnicos, pero me detuve una y otra vez en la parte del tercer capítulo de dusk sobre Succinct Attestation. Durante mucho tiempo había entendido la finalidad en blockchain como un proceso probabilístico de aproximación gradual: Bitcoin requiere suficientes confirmaciones, Ethereum es algo más rápido pero aún puede sufrir reorganizaciones, y los usuarios solo pueden reducir la incertidumbre esperando. Esa forma de entenderlo casi se convirtió en el supuesto por defecto, hasta el punto de que, la primera vez que leí una formulación como «una vez que un bloque es aprobado es irreversible, y no existe reorganización de cadena a nivel de usuario», instintivamente dudé de si me había saltado alguna condición previa.#dusk
Solo después de leerlo por segunda y tercera vez confirmé que el libro blanco de dusk no ofrecía una versión con una probabilidad simplemente más reducida, sino un mecanismo que elimina por completo la ruta de reversión. Succinct Attestation emplea un sorteo determinista para seleccionar directamente, entre los stakers, a un único generador de bloques y al comité de votación; en cuestión de segundos completa la generación y aprobación del bloque, y una vez confirmado entra en estado final. La ventana temporal oficial es de unos diez segundos. Esto significa que la finalidad de dusk pasa de ser «esperar a que la probabilidad converja» a «llegar a un punto en el tiempo en que el mecanismo lo bloquea». En las finanzas tradicionales, el ciclo de liquidación T+2, en apariencia, es un proceso técnico, pero en esencia existe para dejar un margen al riesgo de contraparte; Dusk reescribe la irreversibilidad de un problema probabilístico a un problema de mecanismo, de modo que la liquidación ya no necesita que los participantes añadan mentalmente una capa extra de ponderación subjetiva.@Dusk $DUSK
Lo que me interesa no es el número de diez segundos en sí, sino la posible redefinición que hay detrás. Si la finalidad deja de ser una curva probabilística que se acerca sin cesar pero nunca llega de verdad, entonces la frontera entre «creer que la otra parte cumplirá» y «el cumplimiento ya ha ocurrido» se redefine. Lo primero sigue siendo crédito; lo segundo, un hecho ya consumado. Esa diferencia, al menos según mi comprensión actual, se acerca al nivel más básico de la lógica de liquidación más que un simple aumento del rendimiento o una reducción de la latencia. Por supuesto, en entornos de volatilidad extrema, aún falta suficiente datos públicos de pruebas de estrés para confirmar si este mecanismo puede mantener siempre su estabilidad; ese punto todavía requiere observación y verificación continuas.$BTC
63
·
--
Esperé tres semanas hasta que me tocó este encargo de Dusk. Al abrir su “white paper” en ese mismo instante me di cuenta de que antes había pensado las cosas de forma demasiado directa. En el sector se habla de RWA en cadena, y casi todo el tema gira alrededor de cómo los activos se convierten en tokens recortados, pero muy poca gente se detiene de verdad para preguntarse una sola cosa: ¿quién tiene la autoridad para aprobar que hagas algo así? En realidad, la parte técnica ya hace tiempo está más que lista; lo que de verdad traba toda la pista no es la velocidad de liquidación, sino si las entidades responsables en materia de cumplimiento están dispuestas a reconocerlo. El material de Dusk me hizo comprender por primera vez este problema con claridad: por muy rápido que corra la cadena, si detrás de los activos no hay una entidad reconocida por los reguladores que asuma la responsabilidad, todo el proceso al final solo queda en vacío. #dusk $DUSK
La ruta que eligió Dusk no es solicitar por su cuenta toda esa pila de licencias, sino conectarse directamente con instituciones que ya cuentan con las credenciales pertinentes, combinando la capacidad de cumplimiento de esas entidades con la capacidad de liquidación de la blockchain; y, además, apoyándose en servicios maduros de alineación de datos para corresponder la información fuera de cadena con la lógica en cadena. @Dusk_Foundation La ventaja de esta combinación es bastante intuitiva: el costo de entrada es claramente menor que solicitar licencias desde cero, y el camino de implementación está mucho más alineado con la realidad. Mientras leía los materiales de Dusk, hasta tuve los ojos algo secos; cuanto más leía, más sentía que no intenta inventar ningún paradigma regulatorio totalmente nuevo, sino simplemente encajar de forma muy pragmática las capacidades existentes de licenciamiento con la liquidación en cadena. La idea suena inteligente, pero no puedo decir con el pecho que necesariamente pueda escalar. Una licencia aprobada en una jurisdicción puede no poder usarse directamente en otra; el avance de la coordinación regulatoria entre países nunca ha sido algo que pueda empujar unilateralmente un equipo técnico. Por ahora no he movido el capital principal: solo dejé una parte pequeña del fondo base para seguir observando Dusk; el capital principal lo consideraré cuando haya más contrapartes con licencia y el proceso de liquidación esté más encaminado. Esta cuenta aún no se puede cerrar: no es que el proyecto en sí tenga un problema, sino que el cumplimiento es algo que, por naturaleza, no se puede apurar. La aplicabilidad entre regiones y el ritmo de implementación son los riesgos principales; aun así, Dusk al menos ofrece una ruta más pragmática que un relato puramente técnico, y merece seguirse observando un tiempo más. $BTC
{spot}(DUSKUSDT)
Esperé tres semanas hasta que me tocó este encargo de Dusk. Al abrir su “white paper” en ese mismo instante me di cuenta de que antes había pensado las cosas de forma demasiado directa. En el sector se habla de RWA en cadena, y casi todo el tema gira alrededor de cómo los activos se convierten en tokens recortados, pero muy poca gente se detiene de verdad para preguntarse una sola cosa: ¿quién tiene la autoridad para aprobar que hagas algo así? En realidad, la parte técnica ya hace tiempo está más que lista; lo que de verdad traba toda la pista no es la velocidad de liquidación, sino si las entidades responsables en materia de cumplimiento están dispuestas a reconocerlo. El material de Dusk me hizo comprender por primera vez este problema con claridad: por muy rápido que corra la cadena, si detrás de los activos no hay una entidad reconocida por los reguladores que asuma la responsabilidad, todo el proceso al final solo queda en vacío. #dusk $DUSK
La ruta que eligió Dusk no es solicitar por su cuenta toda esa pila de licencias, sino conectarse directamente con instituciones que ya cuentan con las credenciales pertinentes, combinando la capacidad de cumplimiento de esas entidades con la capacidad de liquidación de la blockchain; y, además, apoyándose en servicios maduros de alineación de datos para corresponder la información fuera de cadena con la lógica en cadena. @Dusk La ventaja de esta combinación es bastante intuitiva: el costo de entrada es claramente menor que solicitar licencias desde cero, y el camino de implementación está mucho más alineado con la realidad. Mientras leía los materiales de Dusk, hasta tuve los ojos algo secos; cuanto más leía, más sentía que no intenta inventar ningún paradigma regulatorio totalmente nuevo, sino simplemente encajar de forma muy pragmática las capacidades existentes de licenciamiento con la liquidación en cadena. La idea suena inteligente, pero no puedo decir con el pecho que necesariamente pueda escalar. Una licencia aprobada en una jurisdicción puede no poder usarse directamente en otra; el avance de la coordinación regulatoria entre países nunca ha sido algo que pueda empujar unilateralmente un equipo técnico. Por ahora no he movido el capital principal: solo dejé una parte pequeña del fondo base para seguir observando Dusk; el capital principal lo consideraré cuando haya más contrapartes con licencia y el proceso de liquidación esté más encaminado. Esta cuenta aún no se puede cerrar: no es que el proyecto en sí tenga un problema, sino que el cumplimiento es algo que, por naturaleza, no se puede apurar. La aplicabilidad entre regiones y el ritmo de implementación son los riesgos principales; aun así, Dusk al menos ofrece una ruta más pragmática que un relato puramente técnico, y merece seguirse observando un tiempo más. $BTC
La ruta que eligió Dusk no es solicitar por su cuenta toda esa pila de licencias, sino conectarse directamente con instituciones que ya cuentan con las credenciales pertinentes, combinando la capacidad de cumplimiento de esas entidades con la capacidad de liquidación de la blockchain; y, además, apoyándose en servicios maduros de alineación de datos para corresponder la información fuera de cadena con la lógica en cadena. @Dusk La ventaja de esta combinación es bastante intuitiva: el costo de entrada es claramente menor que solicitar licencias desde cero, y el camino de implementación está mucho más alineado con la realidad. Mientras leía los materiales de Dusk, hasta tuve los ojos algo secos; cuanto más leía, más sentía que no intenta inventar ningún paradigma regulatorio totalmente nuevo, sino simplemente encajar de forma muy pragmática las capacidades existentes de licenciamiento con la liquidación en cadena. La idea suena inteligente, pero no puedo decir con el pecho que necesariamente pueda escalar. Una licencia aprobada en una jurisdicción puede no poder usarse directamente en otra; el avance de la coordinación regulatoria entre países nunca ha sido algo que pueda empujar unilateralmente un equipo técnico. Por ahora no he movido el capital principal: solo dejé una parte pequeña del fondo base para seguir observando Dusk; el capital principal lo consideraré cuando haya más contrapartes con licencia y el proceso de liquidación esté más encaminado. Esta cuenta aún no se puede cerrar: no es que el proyecto en sí tenga un problema, sino que el cumplimiento es algo que, por naturaleza, no se puede apurar. La aplicabilidad entre regiones y el ritmo de implementación son los riesgos principales; aun así, Dusk al menos ofrece una ruta más pragmática que un relato puramente técnico, y merece seguirse observando un tiempo más. $BTC
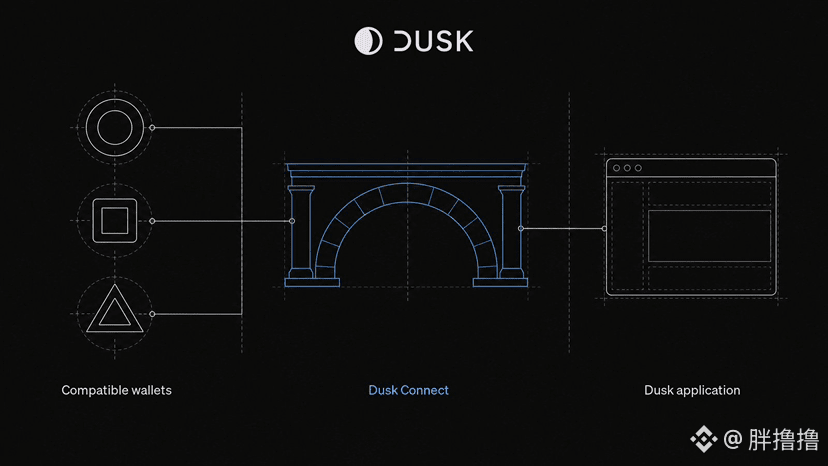
142
·
--
Siempre he pensado que en una cadena de pruebas de participación, al hacer pignoración, la seguridad del capital al final depende de si la gran mayoría de validadores es honesta. El capital se bloquea como colateral: mientras más de un tercio de las personas conspiren para hacer el mal, la única salida restante es coordinar fuera de la cadena e incluso recuperar mediante un hard fork. En el proceso, los activos suelen quedar atascados: ni se pueden mover ni sacar.$BABY
Hasta que desmonté en serio el diseño de Babylon, descubrí que#baby lo lleva a otro extremo. Incluso si el resto de los pignoradores en la cadena objetivo fueran todos deshonestos, un participante individual aún puede completar de forma independiente la desvinculación y recuperar sus activos. No es “probable”, es seguro. La razón es directa: el estado de la pignoración está escrito en la cadena de Bitcoin, quedando completamente fuera de la jurisdicción de la cadena de pruebas de participación. Bitcoin funciona mediante prueba de trabajo, por lo que casi no se ve afectado por ataques de largo alcance. Por tanto, la desvinculación no necesita ninguna aprobación de validadores, ni depende del consenso de la comunidad: el derecho de salida queda fijado por las propias reglas de Bitcoin.@babylonlabs_io $BTC
La prueba de participación tradicional siempre se ha apoyado en la suposición de “la mayoría es honesta”. Babylon elimina directamente esa suposición. Ya no necesitas confiar en ningún grupo de validadores: la potencia de cómputo y la inmutabilidad histórica de Bitcoin son el único seguro. La confianza no fue optimizada: fue removida. En el esquema tradicional, el límite de confianza se traza en la mayoría de los validadores o en el comité de custodia; Babylon, en cambio, reduce ese límite a cero. No hay nadie ni ninguna organización a quien tengas que apostar que no hará el mal.
El núcleo de Babylon no es mejorar el modelo de confianza existente, sino hacer que, en realidad, no sea necesario depender de nadie. Cuando el objeto de la dependencia baja de “la mayoría” a “cero”, la pignoración de Bitcoin que sustenta obtiene un atributo nativo que la prueba de participación, en su forma original, nunca tuvo: una pignoración que no requiere confiar en nadie. En cuanto a si esta lógica en operación real puede romperse bajo casos extremos, aún no está claro, pero al menos por primera vez hace que uno sienta que la pignoración ya no tiene como premisa creer en los demás.{spot}(BABYUSDT)
Siempre he pensado que en una cadena de pruebas de participación, al hacer pignoración, la seguridad del capital al final depende de si la gran mayoría de validadores es honesta. El capital se bloquea como colateral: mientras más de un tercio de las personas conspiren para hacer el mal, la única salida restante es coordinar fuera de la cadena e incluso recuperar mediante un hard fork. En el proceso, los activos suelen quedar atascados: ni se pueden mover ni sacar.$BABY
Hasta que desmonté en serio el diseño de Babylon, descubrí que#baby lo lleva a otro extremo. Incluso si el resto de los pignoradores en la cadena objetivo fueran todos deshonestos, un participante individual aún puede completar de forma independiente la desvinculación y recuperar sus activos. No es “probable”, es seguro. La razón es directa: el estado de la pignoración está escrito en la cadena de Bitcoin, quedando completamente fuera de la jurisdicción de la cadena de pruebas de participación. Bitcoin funciona mediante prueba de trabajo, por lo que casi no se ve afectado por ataques de largo alcance. Por tanto, la desvinculación no necesita ninguna aprobación de validadores, ni depende del consenso de la comunidad: el derecho de salida queda fijado por las propias reglas de Bitcoin.@BabylonLabs_io $BTC
La prueba de participación tradicional siempre se ha apoyado en la suposición de “la mayoría es honesta”. Babylon elimina directamente esa suposición. Ya no necesitas confiar en ningún grupo de validadores: la potencia de cómputo y la inmutabilidad histórica de Bitcoin son el único seguro. La confianza no fue optimizada: fue removida. En el esquema tradicional, el límite de confianza se traza en la mayoría de los validadores o en el comité de custodia; Babylon, en cambio, reduce ese límite a cero. No hay nadie ni ninguna organización a quien tengas que apostar que no hará el mal.
El núcleo de Babylon no es mejorar el modelo de confianza existente, sino hacer que, en realidad, no sea necesario depender de nadie. Cuando el objeto de la dependencia baja de “la mayoría” a “cero”, la pignoración de Bitcoin que sustenta obtiene un atributo nativo que la prueba de participación, en su forma original, nunca tuvo: una pignoración que no requiere confiar en nadie. En cuanto a si esta lógica en operación real puede romperse bajo casos extremos, aún no está claro, pero al menos por primera vez hace que uno sienta que la pignoración ya no tiene como premisa creer en los demás.
117
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
69,026 visualizaciones
883 participa(n) en el debate
#binancelaunchesbinanceintelligence Binance lanzó oficialmente su suite tecnológica "Binance Intelligence" el 5 de octubre de 2026, una ambiciosa capa de inteligencia artificial integrada directamente en su ecosistema para cerrar la brecha de conocimiento entre los usuarios minoristas y los profesionales del mercado. Presentada en una transmisión global por el Co-CEO Richard Teng y el VP de Producto Jeff Li, esta infraestructura divide sus soluciones en tres pilares clave: Binance AI, un asistente personal gratuito con interfaces adaptativas mediante una pestaña personalizada "For You"; Binance AI Pro, un potente agente conversacional enfocado en finanzas que convierte instrucciones de lenguaje natural en estrategias de trading visualizadas y automatizadas sin necesidad de código (con costo de 19.99 USDC mensuales para el nivel premium); y Binance Agent OS, la plataforma de desarrollo que permite conectar aplicaciones externas de IA directamente con la liquidez, API de datos y pasarelas de pago de la casa de intercambio.$BNB $BTC
WorldWideWeb The World ARPANET Archie EFF
·9 «Me gusta»
·15.3k visualizaciones
StriveBuys2000BTCFor$169M
291 visualizaciones
34 participa(n) en el debate
EvernorthXRPTreasuryCompletesSPACMerger
55,536 visualizaciones
622 participa(n) en el debate