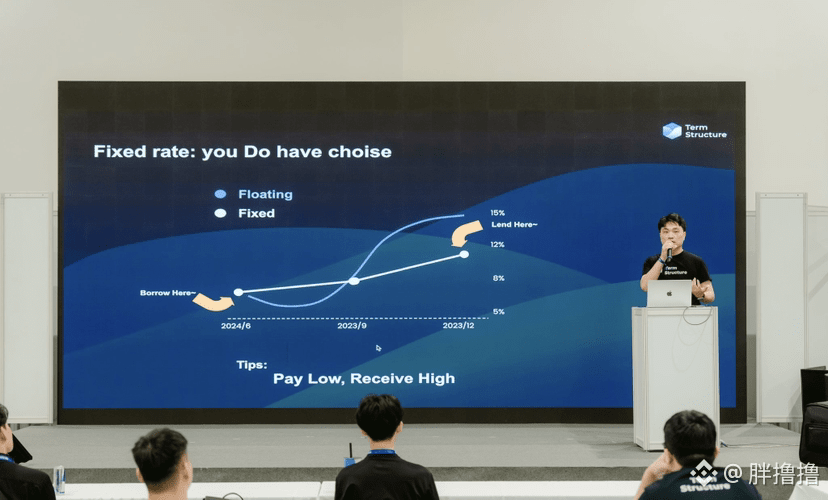
Estos días me he topado con un montón de proyectos que van a lanzar tokens, y la verdad es que me está cansando un poco. Entré a echar un vistazo y, en su mayoría, siguen contando historias; de los que realmente parecen poder arañar algo de espacio en una ventana temprana, solo TermMax parece seguir en pie. Los otros, o tienen el tiempo demasiado ambiguo o su mecánica ni siquiera termina de funcionar; no me apetece seguir discutiendo eso, así que simplemente me voy a centrar en TermMax.
#TermMax Antes pensaba que TermMax no era más que un producto de renta fija que dejaba bloqueados los tipos de interés, pero después de separar FT y XT me di cuenta de que no era tan simple. FT fija el capital y el rendimiento cierto; XT mete la parte que se puede apostar en el mercado secundario para que rote. Con esa división, el préstamo ya no es solo dejar el dinero aparcado esperando cobrar intereses. @TermMax $ETH
Fue después de que incorporaran órdenes límite a TermMax cuando empecé a verlo interesante. Quien aporta el dinero puede fijar su propio rendimiento anual mínimo, y quien pide prestado bloquea de antemano su coste máximo; el punto medio se cruza por sí mismo. Antes todo iba empujado por un tipo único, ahora al menos se puede hablar con una orden. TermMax no parece simplemente suavizar la volatilidad, sino más bien dejar que el capital negocie su propio precio.
Pero sigo sin confiar del todo en su liquidez. Si el libro de órdenes no es lo bastante profundo, las órdenes colgadas acaban siendo adorno cuando la volatilidad sube. Bloquear el tipo de interés reduce la incertidumbre inmediata, pero no garantiza que ese coste siga valiendo dentro de unos meses. Lo que voy a mirar a partir de ahora es si las dos partes de TermMax pueden encajar bien, si cuando entren órdenes grandes el deslizamiento se dispara de repente, y si XT realmente refleja el sentimiento del mercado o solo va a la deriva con el ambiente. Si todo eso se sostiene, entonces sí diré que TermMax ha adelantado un poco la eficiencia del capital. Por ahora es demasiado pronto; no hay prisa por sacar conclusiones.