
Pi_vn1
239 Publicaciones

Pi_vn1
Denunciar
Bloquear usuario
19 Siguiendo
78 Seguidores
385 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
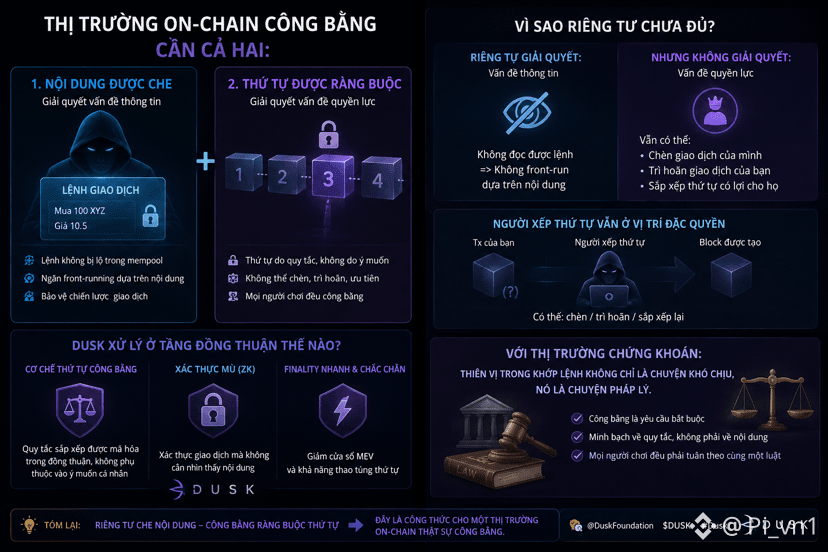
Sigo pensando en si, cuando @Dusk_Foundation đ ya puede ocultar el estado, entonces eso debería ser suficiente para que una bolsa en la que se ejecute evite el front-running.
porque la razón por la que te adelantan es que la orden queda expuesta en la cola de espera. Cúbrela y el problema desaparece.
Entonces, ¿por qué aún no lo veo resuelto?
Seguramente porque ocultar el contenido no significa ocultar el orden.
y eso es exactamente donde sigo mezclando dos cosas distintas.
El que ordena las transacciones dentro del bloque sigue decidiendo cuál va antes y cuál después. Quizá no pueda leer tu orden, pero aun así puede insertar la suya en cualquier posición, o simplemente retrasar tu transacción un bloque. Con ciertas estrategias, basta con tener la capacidad de decidir el orden para ganar dinero.
ahí es donde el problema se vuelve verdaderamente real.
La solución privada aborda el problema de la información, no el de la autoridad. El ordenante sigue en una posición privilegiada, solo que tiene que trabajar un poco a ciegas.
Entonces, espera… para que un mercado sea realmente justo, hacen falta ambas cosas: que el contenido esté oculto y que el orden esté ligado por reglas, no por la voluntad del creador del bloque.
resulta que sigo pensando que todos los problemas del mercado on-chain provienen de una transparencia excesiva.
En realidad, la mitad proviene de que alguien tenga la autoridad de decidir el orden. Y me intriga cómo $DUSK aborda esa parte en la capa de consenso — porque en un mercado de valores, el sesgo en el emparejamiento no solo es algo molesto, es un asunto legal.
#dusk $BTC $ETH
Sigo pensando en si, cuando @Dusk đ ya puede ocultar el estado, entonces eso debería ser suficiente para que una bolsa en la que se ejecute evite el front-running.
porque la razón por la que te adelantan es que la orden queda expuesta en la cola de espera. Cúbrela y el problema desaparece.
Entonces, ¿por qué aún no lo veo resuelto?
Seguramente porque ocultar el contenido no significa ocultar el orden.
y eso es exactamente donde sigo mezclando dos cosas distintas.
El que ordena las transacciones dentro del bloque sigue decidiendo cuál va antes y cuál después. Quizá no pueda leer tu orden, pero aun así puede insertar la suya en cualquier posición, o simplemente retrasar tu transacción un bloque. Con ciertas estrategias, basta con tener la capacidad de decidir el orden para ganar dinero.
ahí es donde el problema se vuelve verdaderamente real.
La solución privada aborda el problema de la información, no el de la autoridad. El ordenante sigue en una posición privilegiada, solo que tiene que trabajar un poco a ciegas.
Entonces, espera… para que un mercado sea realmente justo, hacen falta ambas cosas: que el contenido esté oculto y que el orden esté ligado por reglas, no por la voluntad del creador del bloque.
resulta que sigo pensando que todos los problemas del mercado on-chain provienen de una transparencia excesiva.
En realidad, la mitad proviene de que alguien tenga la autoridad de decidir el orden. Y me intriga cómo $DUSK aborda esa parte en la capa de consenso — porque en un mercado de valores, el sesgo en el emparejamiento no solo es algo molesto, es un asunto legal.
#dusk $BTC $ETH
porque la razón por la que te adelantan es que la orden queda expuesta en la cola de espera. Cúbrela y el problema desaparece.
Entonces, ¿por qué aún no lo veo resuelto?
Seguramente porque ocultar el contenido no significa ocultar el orden.
y eso es exactamente donde sigo mezclando dos cosas distintas.
El que ordena las transacciones dentro del bloque sigue decidiendo cuál va antes y cuál después. Quizá no pueda leer tu orden, pero aun así puede insertar la suya en cualquier posición, o simplemente retrasar tu transacción un bloque. Con ciertas estrategias, basta con tener la capacidad de decidir el orden para ganar dinero.
ahí es donde el problema se vuelve verdaderamente real.
La solución privada aborda el problema de la información, no el de la autoridad. El ordenante sigue en una posición privilegiada, solo que tiene que trabajar un poco a ciegas.
Entonces, espera… para que un mercado sea realmente justo, hacen falta ambas cosas: que el contenido esté oculto y que el orden esté ligado por reglas, no por la voluntad del creador del bloque.
resulta que sigo pensando que todos los problemas del mercado on-chain provienen de una transparencia excesiva.
En realidad, la mitad proviene de que alguien tenga la autoridad de decidir el orden. Y me intriga cómo $DUSK aborda esa parte en la capa de consenso — porque en un mercado de valores, el sesgo en el emparejamiento no solo es algo molesto, es un asunto legal.
#dusk $BTC $ETH
200
·
--
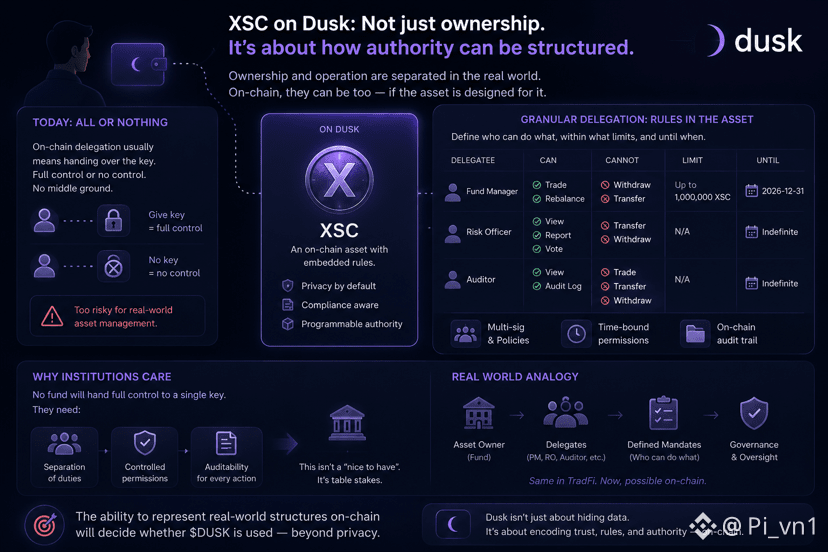
Sigo pensando en si, al tener en mis manos un XSC en @Dusk_Foundation , ¿podría delegar para que otra persona gestione por mí?
Como si fuera un activo, y ya está: un propietario.
Excepto que en la vida real, casi nadie gestiona sus propios activos financieros. Hay empresas de gestión de fondos, hay personas autorizadas, hay contables, hay abogados. La propiedad y el poder operativo son dos cosas separadas, y esa separación es la base de toda la industria de gestión de activos.
Ahí es donde mi cerebro se empeña en buscar formas de hacer trampa.
Porque en la cadena, delegar suele significar darle la clave a otra persona. Es todo o nada. El autorizado puede hacerlo todo, o no puede hacer nada. No hay un punto medio como “se puede vender pero no retirar”, “se puede votar pero no transferir”.
Entonces, un momento. Si las reglas están integradas en el activo, en principio también se puede integrar el alcance de la delegación: quién puede hacer qué, dentro de qué límites, y hasta cuándo.
Eso es exactamente lo raro.
Lo que suena como una función secundaria en realidad puede ser un requisito obligatorio para participar en la organización. Ningún fondo otorga poderes totales a una sola persona que tiene la clave. Necesitan delegar, necesitan dos firmas, necesitan un rastro de auditoría para cada operación.
Resulta que yo seguía imaginando que el poseedor era una persona que sostiene una cartera.
En la práctica, la mayor parte de los activos de ese mundo los controlan estructuras de múltiples personas. Y creo que la capacidad de representar esa estructura es lo que realmente determina si $DUSK se usa de verdad o no, incluso por encima de la parte de la privacidad.
#dusk $BTC $ETH
Sigo pensando en si, al tener en mis manos un XSC en @Dusk , ¿podría delegar para que otra persona gestione por mí?
Como si fuera un activo, y ya está: un propietario.
Excepto que en la vida real, casi nadie gestiona sus propios activos financieros. Hay empresas de gestión de fondos, hay personas autorizadas, hay contables, hay abogados. La propiedad y el poder operativo son dos cosas separadas, y esa separación es la base de toda la industria de gestión de activos.
Ahí es donde mi cerebro se empeña en buscar formas de hacer trampa.
Porque en la cadena, delegar suele significar darle la clave a otra persona. Es todo o nada. El autorizado puede hacerlo todo, o no puede hacer nada. No hay un punto medio como “se puede vender pero no retirar”, “se puede votar pero no transferir”.
Entonces, un momento. Si las reglas están integradas en el activo, en principio también se puede integrar el alcance de la delegación: quién puede hacer qué, dentro de qué límites, y hasta cuándo.
Eso es exactamente lo raro.
Lo que suena como una función secundaria en realidad puede ser un requisito obligatorio para participar en la organización. Ningún fondo otorga poderes totales a una sola persona que tiene la clave. Necesitan delegar, necesitan dos firmas, necesitan un rastro de auditoría para cada operación.
Resulta que yo seguía imaginando que el poseedor era una persona que sostiene una cartera.
En la práctica, la mayor parte de los activos de ese mundo los controlan estructuras de múltiples personas. Y creo que la capacidad de representar esa estructura es lo que realmente determina si $DUSK se usa de verdad o no, incluso por encima de la parte de la privacidad.
#dusk $BTC $ETH
Como si fuera un activo, y ya está: un propietario.
Excepto que en la vida real, casi nadie gestiona sus propios activos financieros. Hay empresas de gestión de fondos, hay personas autorizadas, hay contables, hay abogados. La propiedad y el poder operativo son dos cosas separadas, y esa separación es la base de toda la industria de gestión de activos.
Ahí es donde mi cerebro se empeña en buscar formas de hacer trampa.
Porque en la cadena, delegar suele significar darle la clave a otra persona. Es todo o nada. El autorizado puede hacerlo todo, o no puede hacer nada. No hay un punto medio como “se puede vender pero no retirar”, “se puede votar pero no transferir”.
Entonces, un momento. Si las reglas están integradas en el activo, en principio también se puede integrar el alcance de la delegación: quién puede hacer qué, dentro de qué límites, y hasta cuándo.
Eso es exactamente lo raro.
Lo que suena como una función secundaria en realidad puede ser un requisito obligatorio para participar en la organización. Ningún fondo otorga poderes totales a una sola persona que tiene la clave. Necesitan delegar, necesitan dos firmas, necesitan un rastro de auditoría para cada operación.
Resulta que yo seguía imaginando que el poseedor era una persona que sostiene una cartera.
En la práctica, la mayor parte de los activos de ese mundo los controlan estructuras de múltiples personas. Y creo que la capacidad de representar esa estructura es lo que realmente determina si $DUSK se usa de verdad o no, incluso por encima de la parte de la privacidad.
#dusk $BTC $ETH
1
1
270
·
--
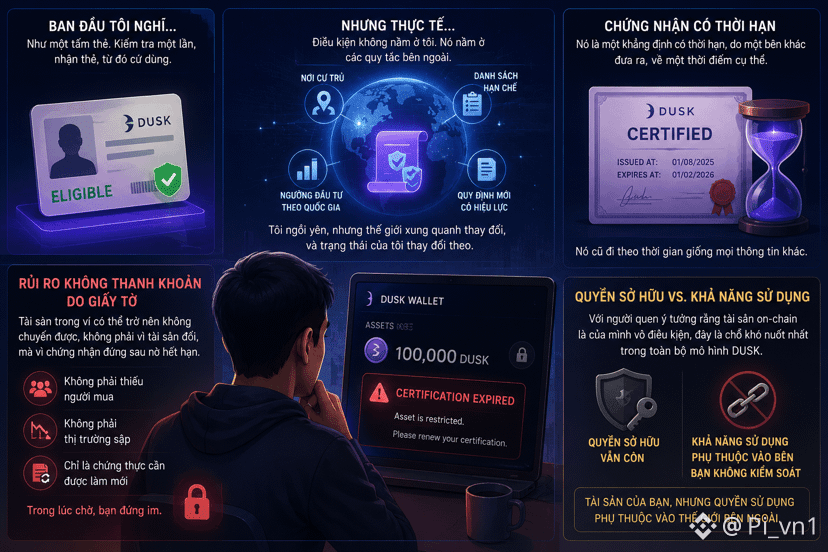
Sigo pensando si la condición de elegibilidad de mi billetera en @Dusk_Foundation es algo que permanece estable.
Al principio me la imaginé como una tarjeta. Después de comprobarla una vez, recibí la tarjeta y, desde entonces, la usé.
Entonces, ¿por qué esa tarjeta podría quedar sin validez si yo no hice nada?
Resulta que la condición no depende de mí. Está en el conjunto de reglas externas: el país de residencia, las listas de restricción, los umbrales de inversión por país e incluso si una nueva norma entra en vigor. Yo me quedo quieto, pero el mundo a mi alrededor cambia, y mi estado cambia con él.
Ahí es donde tropiezo.
Pensé en la certificación como si fuera una característica de la billetera. En realidad, es una afirmación con fecha de caducidad, emitida por otra parte, sobre un momento específico. Con el tiempo se vuelve obsoleta, igual que cualquier otra información.
Por eso, los activos de mi billetera pueden volverse no transferibles no porque el activo cambie, sino porque la certificación que está detrás expira.
Esto crea una forma de riesgo con la que el cripto todavía no está familiarizado: el riesgo de liquidez por documentación. No es que falten compradores ni que el mercado se desplome. Solo que algún tipo de certificación necesita una renovación, y mientras tanto tú te quedas inmóvil.
Esa parte todavía me parece ilógica.
Para quienes ya están acostumbrados a la idea de que los activos en la cadena son suyos de forma incondicional, ese es el punto más difícil de digerir en todo el modelo $DUSK : la propiedad sigue existiendo, pero la posibilidad de usarla depende de un actor del que no tienes control.
#dusk $BTC $ETH
Sigo pensando si la condición de elegibilidad de mi billetera en @Dusk es algo que permanece estable.
Al principio me la imaginé como una tarjeta. Después de comprobarla una vez, recibí la tarjeta y, desde entonces, la usé.
Entonces, ¿por qué esa tarjeta podría quedar sin validez si yo no hice nada?
Resulta que la condición no depende de mí. Está en el conjunto de reglas externas: el país de residencia, las listas de restricción, los umbrales de inversión por país e incluso si una nueva norma entra en vigor. Yo me quedo quieto, pero el mundo a mi alrededor cambia, y mi estado cambia con él.
Ahí es donde tropiezo.
Pensé en la certificación como si fuera una característica de la billetera. En realidad, es una afirmación con fecha de caducidad, emitida por otra parte, sobre un momento específico. Con el tiempo se vuelve obsoleta, igual que cualquier otra información.
Por eso, los activos de mi billetera pueden volverse no transferibles no porque el activo cambie, sino porque la certificación que está detrás expira.
Esto crea una forma de riesgo con la que el cripto todavía no está familiarizado: el riesgo de liquidez por documentación. No es que falten compradores ni que el mercado se desplome. Solo que algún tipo de certificación necesita una renovación, y mientras tanto tú te quedas inmóvil.
Esa parte todavía me parece ilógica.
Para quienes ya están acostumbrados a la idea de que los activos en la cadena son suyos de forma incondicional, ese es el punto más difícil de digerir en todo el modelo $DUSK : la propiedad sigue existiendo, pero la posibilidad de usarla depende de un actor del que no tienes control.
#dusk $BTC $ETH
Al principio me la imaginé como una tarjeta. Después de comprobarla una vez, recibí la tarjeta y, desde entonces, la usé.
Entonces, ¿por qué esa tarjeta podría quedar sin validez si yo no hice nada?
Resulta que la condición no depende de mí. Está en el conjunto de reglas externas: el país de residencia, las listas de restricción, los umbrales de inversión por país e incluso si una nueva norma entra en vigor. Yo me quedo quieto, pero el mundo a mi alrededor cambia, y mi estado cambia con él.
Ahí es donde tropiezo.
Pensé en la certificación como si fuera una característica de la billetera. En realidad, es una afirmación con fecha de caducidad, emitida por otra parte, sobre un momento específico. Con el tiempo se vuelve obsoleta, igual que cualquier otra información.
Por eso, los activos de mi billetera pueden volverse no transferibles no porque el activo cambie, sino porque la certificación que está detrás expira.
Esto crea una forma de riesgo con la que el cripto todavía no está familiarizado: el riesgo de liquidez por documentación. No es que falten compradores ni que el mercado se desplome. Solo que algún tipo de certificación necesita una renovación, y mientras tanto tú te quedas inmóvil.
Esa parte todavía me parece ilógica.
Para quienes ya están acostumbrados a la idea de que los activos en la cadena son suyos de forma incondicional, ese es el punto más difícil de digerir en todo el modelo $DUSK : la propiedad sigue existiendo, pero la posibilidad de usarla depende de un actor del que no tienes control.
#dusk $BTC $ETH
178
·
--
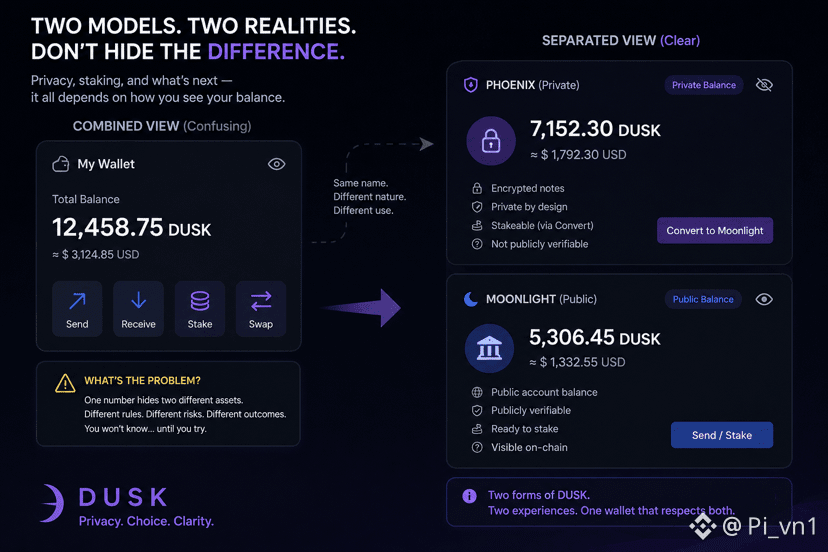
Sigo dándole vueltas a la idea de que, si @Dusk_Foundation tiene dos modelos en paralelo, entonces la cartera debería mostrarme dos saldos separados.
Phoenix está allí con las notas codificadas. Moonlight está allí con el saldo de la cuenta pública. Dos formas de datos completamente distintas. Por lo tanto, debería haber dos compartimentos, dos números, dos zonas claramente definidas.
Ese es el punto que se me mezcla una y otra vez.
Como la cartera tiene la tendencia de agruparlos en un solo número total para que sea más fácil de ver. Suena conveniente. Pero ese número total oculta algo importante: esas dos partes no tienen las mismas posibilidades de uso. Una parte se puede hacer stake, la otra primero debe convertirse. Una parte la puede verificar un tercero; la otra no.
Resulta que el problema no está en el cifrado, sino en la forma de presentarlo. Cuando la interfaz junta en una sola línea dos cosas con propiedades distintas, está diciendo en silencio que son equivalentes. Y el usuario lo cree hasta que una operación falla.
Suena a que no es correcto, porque yo sigo esperando que simplificar la interfaz siempre sea bueno para los recién llegados. Pero parece que es algo que me estoy inventando en la cabeza.
En un sistema donde elegir la representación afecta a tu privacidad, a las condiciones de staking y también al siguiente paso que das, la simplicidad no siempre es un regalo. A veces solo es desplazar el momento de la confusión para más adelante.
Creo que lo que necesita $DUSK no es una interfaz más compacta, sino una interfaz que se atreva a decir que estás sosteniendo dos tipos de activos, aunque tengan el mismo nombre.
#dusk $BTC $ETH
Sigo dándole vueltas a la idea de que, si @Dusk tiene dos modelos en paralelo, entonces la cartera debería mostrarme dos saldos separados.
Phoenix está allí con las notas codificadas. Moonlight está allí con el saldo de la cuenta pública. Dos formas de datos completamente distintas. Por lo tanto, debería haber dos compartimentos, dos números, dos zonas claramente definidas.
Ese es el punto que se me mezcla una y otra vez.
Como la cartera tiene la tendencia de agruparlos en un solo número total para que sea más fácil de ver. Suena conveniente. Pero ese número total oculta algo importante: esas dos partes no tienen las mismas posibilidades de uso. Una parte se puede hacer stake, la otra primero debe convertirse. Una parte la puede verificar un tercero; la otra no.
Resulta que el problema no está en el cifrado, sino en la forma de presentarlo. Cuando la interfaz junta en una sola línea dos cosas con propiedades distintas, está diciendo en silencio que son equivalentes. Y el usuario lo cree hasta que una operación falla.
Suena a que no es correcto, porque yo sigo esperando que simplificar la interfaz siempre sea bueno para los recién llegados. Pero parece que es algo que me estoy inventando en la cabeza.
En un sistema donde elegir la representación afecta a tu privacidad, a las condiciones de staking y también al siguiente paso que das, la simplicidad no siempre es un regalo. A veces solo es desplazar el momento de la confusión para más adelante.
Creo que lo que necesita $DUSK no es una interfaz más compacta, sino una interfaz que se atreva a decir que estás sosteniendo dos tipos de activos, aunque tengan el mismo nombre.
#dusk $BTC $ETH
Phoenix está allí con las notas codificadas. Moonlight está allí con el saldo de la cuenta pública. Dos formas de datos completamente distintas. Por lo tanto, debería haber dos compartimentos, dos números, dos zonas claramente definidas.
Ese es el punto que se me mezcla una y otra vez.
Como la cartera tiene la tendencia de agruparlos en un solo número total para que sea más fácil de ver. Suena conveniente. Pero ese número total oculta algo importante: esas dos partes no tienen las mismas posibilidades de uso. Una parte se puede hacer stake, la otra primero debe convertirse. Una parte la puede verificar un tercero; la otra no.
Resulta que el problema no está en el cifrado, sino en la forma de presentarlo. Cuando la interfaz junta en una sola línea dos cosas con propiedades distintas, está diciendo en silencio que son equivalentes. Y el usuario lo cree hasta que una operación falla.
Suena a que no es correcto, porque yo sigo esperando que simplificar la interfaz siempre sea bueno para los recién llegados. Pero parece que es algo que me estoy inventando en la cabeza.
En un sistema donde elegir la representación afecta a tu privacidad, a las condiciones de staking y también al siguiente paso que das, la simplicidad no siempre es un regalo. A veces solo es desplazar el momento de la confusión para más adelante.
Creo que lo que necesita $DUSK no es una interfaz más compacta, sino una interfaz que se atreva a decir que estás sosteniendo dos tipos de activos, aunque tengan el mismo nombre.
#dusk $BTC $ETH
187
·
--
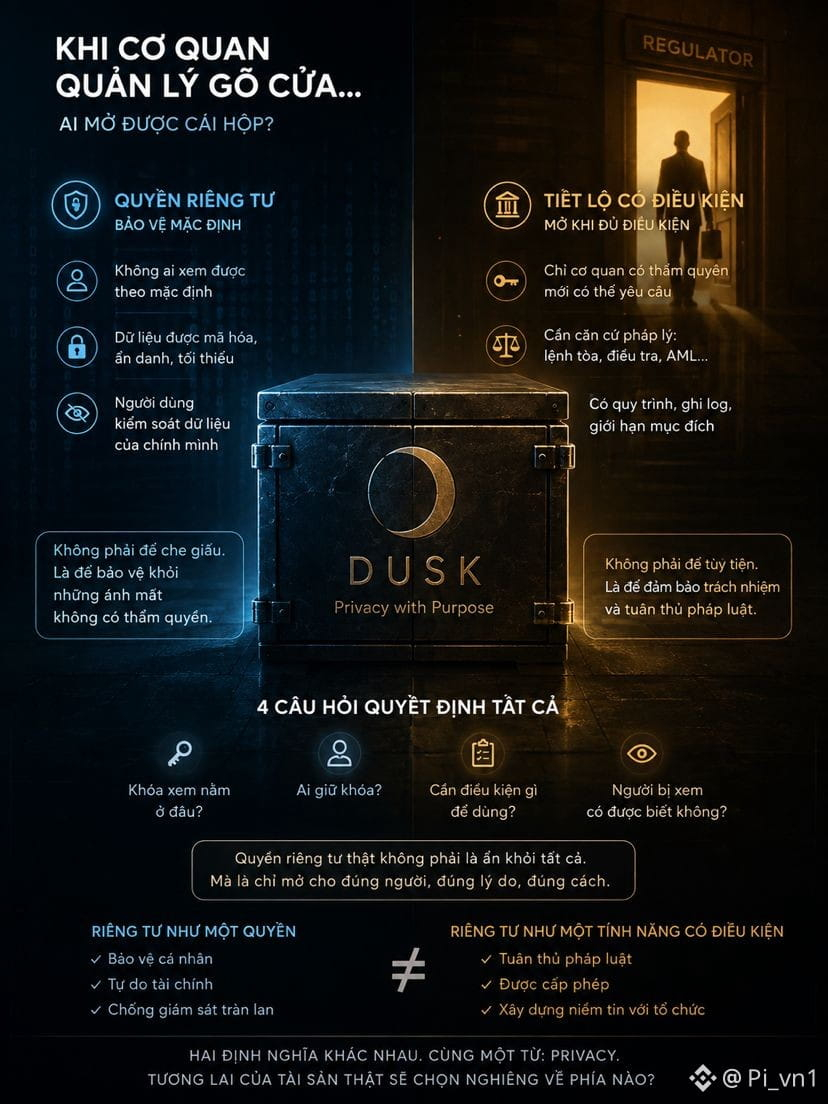
Mientras hacía el trabajo de creador en creatorpad, leí la parte <@Dusk_Foundation > sobre la privacidad y lo que me quedó fue una pregunta que aún no he visto respondida de forma clara: cuando la autoridad llama a la puerta, ¿quién puede abrir esa caja?
Porque con un sistema de protección totalmente hermético, nadie puede ver nada, nunca se otorgaría permiso para valores. La ley exige capacidad de auditoría. Exige que la orden de un tribunal pueda cumplirse. Exige que exista un camino para investigar cuando haya sospechas de lavado de dinero.
Pero ya… eso significa que debe existir un mecanismo de divulgación. No para todo el mundo, pero para alguien, bajo ciertas condiciones. Y el diseño de ese mecanismo es lo más importante de toda la arquitectura — mucho más importante que lo potente que sea la encriptación.
Por tanto, la pregunta real no es “privacidad sí o no”. Es: ¿dónde está la clave, quién la tiene, qué condiciones se requieren para usarla y si la parte que es observada puede o no saberlo. Esas cuatro cuestiones determinan si tienes una privacidad real o solo privacidad frente a personas que no tienen autoridad.
Y las dos opciones son válidas. Una empresa quiere ocultar la estructura de propiedad a sus competidores, no a la autoridad fiscal. La privacidad selectiva es justo lo que necesitan. Solo que está bastante lejos de cómo se usa la palabra “privacy” en el cripto durante los últimos diez años.
No es una crítica. Son dos definiciones distintas que comparten el mismo término, y el comprador del token suele llevar consigo la definición antigua.
Tengo curiosidad por la primera vez que pase un activo real: la descripción de <$DUSK > se inclina hacia una privacidad como derecho o hacia una privacidad como función condicionada.
#dusk $BTC $ETH
Mientras hacía el trabajo de creador en creatorpad, leí la parte <@Dusk > sobre la privacidad y lo que me quedó fue una pregunta que aún no he visto respondida de forma clara: cuando la autoridad llama a la puerta, ¿quién puede abrir esa caja?
Porque con un sistema de protección totalmente hermético, nadie puede ver nada, nunca se otorgaría permiso para valores. La ley exige capacidad de auditoría. Exige que la orden de un tribunal pueda cumplirse. Exige que exista un camino para investigar cuando haya sospechas de lavado de dinero.
Pero ya… eso significa que debe existir un mecanismo de divulgación. No para todo el mundo, pero para alguien, bajo ciertas condiciones. Y el diseño de ese mecanismo es lo más importante de toda la arquitectura — mucho más importante que lo potente que sea la encriptación.
Por tanto, la pregunta real no es “privacidad sí o no”. Es: ¿dónde está la clave, quién la tiene, qué condiciones se requieren para usarla y si la parte que es observada puede o no saberlo. Esas cuatro cuestiones determinan si tienes una privacidad real o solo privacidad frente a personas que no tienen autoridad.
Y las dos opciones son válidas. Una empresa quiere ocultar la estructura de propiedad a sus competidores, no a la autoridad fiscal. La privacidad selectiva es justo lo que necesitan. Solo que está bastante lejos de cómo se usa la palabra “privacy” en el cripto durante los últimos diez años.
No es una crítica. Son dos definiciones distintas que comparten el mismo término, y el comprador del token suele llevar consigo la definición antigua.
Tengo curiosidad por la primera vez que pase un activo real: la descripción de <$DUSK > se inclina hacia una privacidad como derecho o hacia una privacidad como función condicionada.
#dusk $BTC $ETH
Porque con un sistema de protección totalmente hermético, nadie puede ver nada, nunca se otorgaría permiso para valores. La ley exige capacidad de auditoría. Exige que la orden de un tribunal pueda cumplirse. Exige que exista un camino para investigar cuando haya sospechas de lavado de dinero.
Pero ya… eso significa que debe existir un mecanismo de divulgación. No para todo el mundo, pero para alguien, bajo ciertas condiciones. Y el diseño de ese mecanismo es lo más importante de toda la arquitectura — mucho más importante que lo potente que sea la encriptación.
Por tanto, la pregunta real no es “privacidad sí o no”. Es: ¿dónde está la clave, quién la tiene, qué condiciones se requieren para usarla y si la parte que es observada puede o no saberlo. Esas cuatro cuestiones determinan si tienes una privacidad real o solo privacidad frente a personas que no tienen autoridad.
Y las dos opciones son válidas. Una empresa quiere ocultar la estructura de propiedad a sus competidores, no a la autoridad fiscal. La privacidad selectiva es justo lo que necesitan. Solo que está bastante lejos de cómo se usa la palabra “privacy” en el cripto durante los últimos diez años.
No es una crítica. Son dos definiciones distintas que comparten el mismo término, y el comprador del token suele llevar consigo la definición antigua.
Tengo curiosidad por la primera vez que pase un activo real: la descripción de <$DUSK > se inclina hacia una privacidad como derecho o hacia una privacidad como función condicionada.
#dusk $BTC $ETH
333
·
--
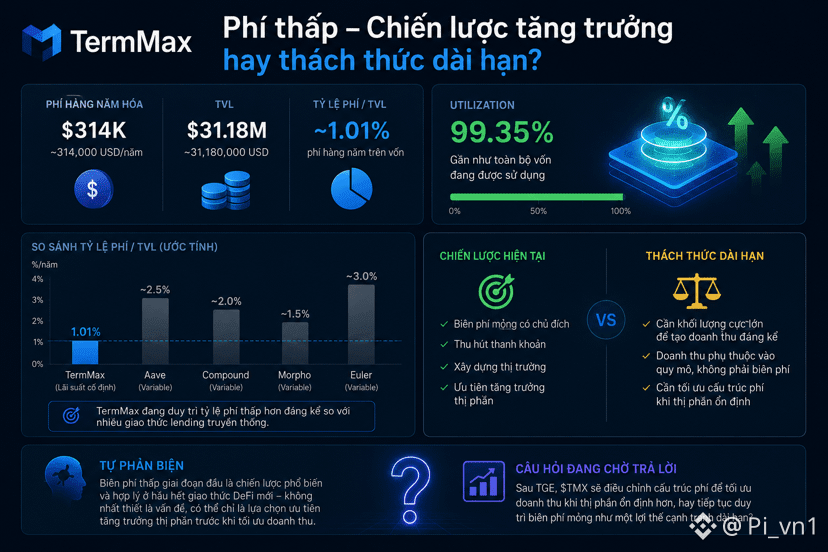
Me llamó la atención algo sobre la tasa de crecimiento anual de las comisiones de @termmax : 314 mil USD al año, frente a un TVL de más de 31 millones USD. Esto equivale a un ratio de comisiones sobre capital bastante bajo, algo que vale la pena comparar con la historia de “cada unidad de capital está trabajando”, que me pareció particularmente atractiva.
Si prácticamente todo el capital ya está desplegado (según el dato de utilización) y generando ganancias, la lógica convencional esperaría que el flujo de comisiones fuera proporcional a ese alto uso del capital. Pero, al calcular la proporción de comisiones anuales frente al TVL, la cifra es de alrededor de 1%, significativamente inferior a la de muchos protocolos de lending tradicionales, donde las comisiones suelen reflejar directamente el diferencial del tipo de interés entre prestatarios y prestamistas.
Esto podría ser una señal de que la estructura de comisiones es deliberadamente “delgada” (con margen bajo), diseñada para priorizar atraer liquidez y construir el mercado en la etapa temprana, en lugar de maximizar los ingresos de inmediato. En un modelo de tipos de interés fijos, donde el valor competitivo radica en ofrecer una tasa más atractiva que la de los competidores, un margen de comisiones reducido puede ser una herramienta estratégica para atraer tanto a prestatarios como a prestamistas durante la fase de captación de cuota de mercado.
Pero también plantea preguntas sobre la sostenibilidad a largo plazo: un margen de comisiones “delgado” requiere un volumen extremadamente grande para generar ingresos significativos, a diferencia de un modelo de margen alto pero con un volumen más moderado.
Auto-refutación: un margen bajo en la etapa inicial es una estrategia común y razonable en la mayoría de protocolos DeFi nuevos; no necesariamente es un problema. Podría ser simplemente una decisión de priorizar el crecimiento de cuota de mercado antes de optimizar la rentabilidad.
Estoy esperando ver si TMX ajusta la estructura de comisiones cuando la cuota de mercado sea más estable después del TGE, o si continúa manteniendo un margen “delgado” como ventaja competitiva a largo plazo.
#termmax $BTC $ETH
Me llamó la atención algo sobre la tasa de crecimiento anual de las comisiones de @TermMax : 314 mil USD al año, frente a un TVL de más de 31 millones USD. Esto equivale a un ratio de comisiones sobre capital bastante bajo, algo que vale la pena comparar con la historia de “cada unidad de capital está trabajando”, que me pareció particularmente atractiva.
Si prácticamente todo el capital ya está desplegado (según el dato de utilización) y generando ganancias, la lógica convencional esperaría que el flujo de comisiones fuera proporcional a ese alto uso del capital. Pero, al calcular la proporción de comisiones anuales frente al TVL, la cifra es de alrededor de 1%, significativamente inferior a la de muchos protocolos de lending tradicionales, donde las comisiones suelen reflejar directamente el diferencial del tipo de interés entre prestatarios y prestamistas.
Esto podría ser una señal de que la estructura de comisiones es deliberadamente “delgada” (con margen bajo), diseñada para priorizar atraer liquidez y construir el mercado en la etapa temprana, en lugar de maximizar los ingresos de inmediato. En un modelo de tipos de interés fijos, donde el valor competitivo radica en ofrecer una tasa más atractiva que la de los competidores, un margen de comisiones reducido puede ser una herramienta estratégica para atraer tanto a prestatarios como a prestamistas durante la fase de captación de cuota de mercado.
Pero también plantea preguntas sobre la sostenibilidad a largo plazo: un margen de comisiones “delgado” requiere un volumen extremadamente grande para generar ingresos significativos, a diferencia de un modelo de margen alto pero con un volumen más moderado.
Auto-refutación: un margen bajo en la etapa inicial es una estrategia común y razonable en la mayoría de protocolos DeFi nuevos; no necesariamente es un problema. Podría ser simplemente una decisión de priorizar el crecimiento de cuota de mercado antes de optimizar la rentabilidad.
Estoy esperando ver si TMX ajusta la estructura de comisiones cuando la cuota de mercado sea más estable después del TGE, o si continúa manteniendo un margen “delgado” como ventaja competitiva a largo plazo.
#termmax $BTC $ETH
Si prácticamente todo el capital ya está desplegado (según el dato de utilización) y generando ganancias, la lógica convencional esperaría que el flujo de comisiones fuera proporcional a ese alto uso del capital. Pero, al calcular la proporción de comisiones anuales frente al TVL, la cifra es de alrededor de 1%, significativamente inferior a la de muchos protocolos de lending tradicionales, donde las comisiones suelen reflejar directamente el diferencial del tipo de interés entre prestatarios y prestamistas.
Esto podría ser una señal de que la estructura de comisiones es deliberadamente “delgada” (con margen bajo), diseñada para priorizar atraer liquidez y construir el mercado en la etapa temprana, en lugar de maximizar los ingresos de inmediato. En un modelo de tipos de interés fijos, donde el valor competitivo radica en ofrecer una tasa más atractiva que la de los competidores, un margen de comisiones reducido puede ser una herramienta estratégica para atraer tanto a prestatarios como a prestamistas durante la fase de captación de cuota de mercado.
Pero también plantea preguntas sobre la sostenibilidad a largo plazo: un margen de comisiones “delgado” requiere un volumen extremadamente grande para generar ingresos significativos, a diferencia de un modelo de margen alto pero con un volumen más moderado.
Auto-refutación: un margen bajo en la etapa inicial es una estrategia común y razonable en la mayoría de protocolos DeFi nuevos; no necesariamente es un problema. Podría ser simplemente una decisión de priorizar el crecimiento de cuota de mercado antes de optimizar la rentabilidad.
Estoy esperando ver si TMX ajusta la estructura de comisiones cuando la cuota de mercado sea más estable después del TGE, o si continúa manteniendo un margen “delgado” como ventaja competitiva a largo plazo.
#termmax $BTC $ETH
202
·
--
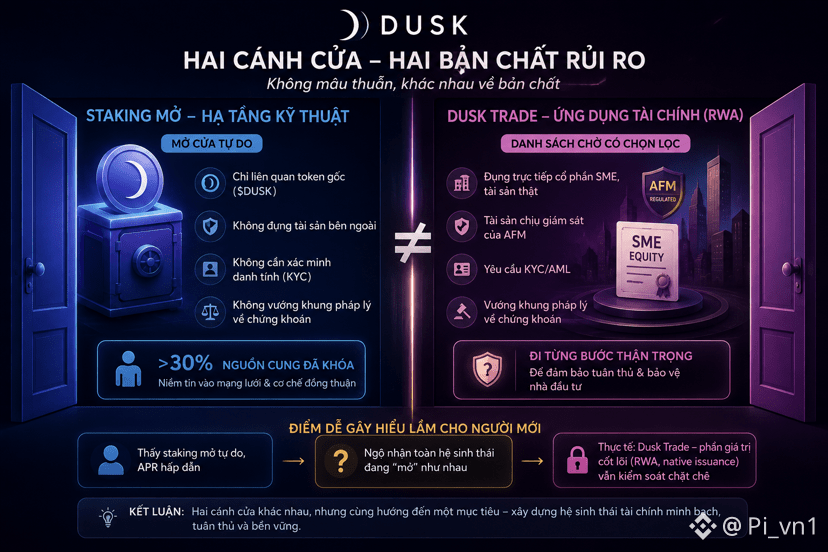
Tengo algo que me di cuenta al intentar pensar por qué Dusk permite que el staking se abra de inmediato — más del 30% de la oferta está bloqueada — mientras que Dusk Trade, la parte que toca activos reales, sigue manteniendo una lista de espera seleccionada.
Ambas actividades tienen naturalezas de riesgo totalmente distintas. El staking solo involucra el token nativo de la red — no toca activos externos, no requiere verificación de identidad, y no se ve afectado por marcos regulatorios de valores. Pero Dusk Trade toca directamente la participación de SME, un activo supervisado por la AFM — y abrir la puerta “libre” aquí implica un riesgo legal completamente diferente al de desbloquear el staking.
Visto así, la diferencia entre dos puertas no necesariamente contradice la estrategia del @Dusk_Foundation , sino que refleja la naturaleza distinta de dos capas de productos — una capa de infraestructura técnica puramente, que puede abrirse de inmediato, y una capa de aplicación financiera administrada que está obligada a avanzar paso a paso con cautela. Pero también es un punto que puede causar confusión a los recién llegados: ver que el staking se abre con libertad y un APR atractivo hace que se malinterprete que todo el ecosistema está al mismo nivel de apertura, mientras que el valor central — RWA, emisión nativa — aún está fuertemente controlado.
Autocontraargumento: esta es una explicación razonable sobre la estructura legal, pero no tengo confirmación directa de que esta sea exactamente la razón por la que Dusk eligió abrir el staking antes que Trade; quizá solo sea el orden normal de desarrollo del producto.
Estoy esperando ver si $DUSK comunica con más claridad la diferencia entre estas dos capas de productos, para que los recién llegados al staking no confundan el nivel de “apertura” de todo el ecosistema con el nivel real de apertura de Dusk Trade.
#dusk $BTC $ETH
Tengo algo que me di cuenta al intentar pensar por qué Dusk permite que el staking se abra de inmediato — más del 30% de la oferta está bloqueada — mientras que Dusk Trade, la parte que toca activos reales, sigue manteniendo una lista de espera seleccionada.
Ambas actividades tienen naturalezas de riesgo totalmente distintas. El staking solo involucra el token nativo de la red — no toca activos externos, no requiere verificación de identidad, y no se ve afectado por marcos regulatorios de valores. Pero Dusk Trade toca directamente la participación de SME, un activo supervisado por la AFM — y abrir la puerta “libre” aquí implica un riesgo legal completamente diferente al de desbloquear el staking.
Visto así, la diferencia entre dos puertas no necesariamente contradice la estrategia del @Dusk , sino que refleja la naturaleza distinta de dos capas de productos — una capa de infraestructura técnica puramente, que puede abrirse de inmediato, y una capa de aplicación financiera administrada que está obligada a avanzar paso a paso con cautela. Pero también es un punto que puede causar confusión a los recién llegados: ver que el staking se abre con libertad y un APR atractivo hace que se malinterprete que todo el ecosistema está al mismo nivel de apertura, mientras que el valor central — RWA, emisión nativa — aún está fuertemente controlado.
Autocontraargumento: esta es una explicación razonable sobre la estructura legal, pero no tengo confirmación directa de que esta sea exactamente la razón por la que Dusk eligió abrir el staking antes que Trade; quizá solo sea el orden normal de desarrollo del producto.
Estoy esperando ver si $DUSK comunica con más claridad la diferencia entre estas dos capas de productos, para que los recién llegados al staking no confundan el nivel de “apertura” de todo el ecosistema con el nivel real de apertura de Dusk Trade.
#dusk $BTC $ETH
Ambas actividades tienen naturalezas de riesgo totalmente distintas. El staking solo involucra el token nativo de la red — no toca activos externos, no requiere verificación de identidad, y no se ve afectado por marcos regulatorios de valores. Pero Dusk Trade toca directamente la participación de SME, un activo supervisado por la AFM — y abrir la puerta “libre” aquí implica un riesgo legal completamente diferente al de desbloquear el staking.
Visto así, la diferencia entre dos puertas no necesariamente contradice la estrategia del @Dusk , sino que refleja la naturaleza distinta de dos capas de productos — una capa de infraestructura técnica puramente, que puede abrirse de inmediato, y una capa de aplicación financiera administrada que está obligada a avanzar paso a paso con cautela. Pero también es un punto que puede causar confusión a los recién llegados: ver que el staking se abre con libertad y un APR atractivo hace que se malinterprete que todo el ecosistema está al mismo nivel de apertura, mientras que el valor central — RWA, emisión nativa — aún está fuertemente controlado.
Autocontraargumento: esta es una explicación razonable sobre la estructura legal, pero no tengo confirmación directa de que esta sea exactamente la razón por la que Dusk eligió abrir el staking antes que Trade; quizá solo sea el orden normal de desarrollo del producto.
Estoy esperando ver si $DUSK comunica con más claridad la diferencia entre estas dos capas de productos, para que los recién llegados al staking no confundan el nivel de “apertura” de todo el ecosistema con el nivel real de apertura de Dusk Trade.
#dusk $BTC $ETH
230
·
--
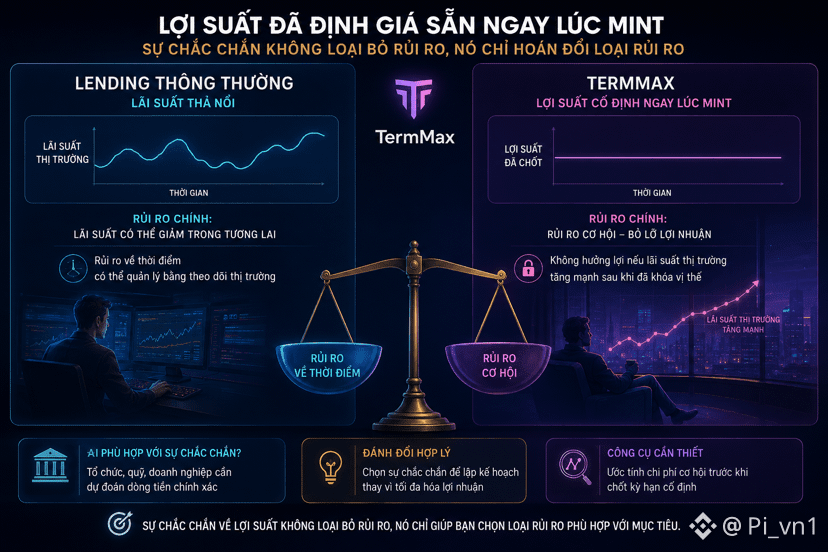
Veo algo digno de destacar sobre el significado real de que “el rendimiento se fija de antemano en el momento del mint” en @termmax : esto no es solo un detalle técnico, sino que cambia por completo la naturaleza del riesgo que asume el prestamista en comparación con el modelo de lending habitual.
Con un pool de tasas variables, el riesgo principal es que la tasa pueda disminuir en el futuro: es un riesgo de timing, que puede gestionarse monitoreando el mercado. Pero con TermMax, como el rendimiento se fija de manera rígida desde el inicio, el riesgo se desplaza a otra forma: el riesgo de oportunidad. Una vez que se hace mint del FT con una tasa fija, el prestamista ya no se beneficia si las tasas del mercado aumentan con fuerza después; se ha bloqueado voluntariamente dentro de un número.
Esta es la diferencia sutil: la certeza del rendimiento no elimina el riesgo, sino que intercambia un tipo de riesgo por otro. El prestamista cambia el riesgo de volatilidad a corto plazo por el riesgo de perder oportunidades a largo plazo: es razonable para quien prioriza la previsibilidad, pero es desventajoso si el mercado entra en una fase de aumento rápido de tasas después de haber bloqueado su posición.
Con DeFi, que tiene un carácter fuertemente cíclico, las tasas pueden fluctuar de forma significativa en cuestión de semanas; por lo tanto, la posibilidad de perder esta oportunidad no es un riesgo abstracto: afecta de manera real al rendimiento relativo frente a elegir otros pools de tasas variables.
Autocrítica: para muchos usuarios, especialmente instituciones que necesitan predecir flujos de efectivo con precisión, este intercambio es completamente razonable: no todos priorizan maximizar el beneficio por encima de poder planificar con certeza.
Estoy esperando ver si TMX ofrece herramientas adicionales para que los prestamistas estimen el costo de oportunidad antes de cerrar un plazo de tasa fija.
#termmax $BTC $ETH
Veo algo digno de destacar sobre el significado real de que “el rendimiento se fija de antemano en el momento del mint” en @TermMax : esto no es solo un detalle técnico, sino que cambia por completo la naturaleza del riesgo que asume el prestamista en comparación con el modelo de lending habitual.
Con un pool de tasas variables, el riesgo principal es que la tasa pueda disminuir en el futuro: es un riesgo de timing, que puede gestionarse monitoreando el mercado. Pero con TermMax, como el rendimiento se fija de manera rígida desde el inicio, el riesgo se desplaza a otra forma: el riesgo de oportunidad. Una vez que se hace mint del FT con una tasa fija, el prestamista ya no se beneficia si las tasas del mercado aumentan con fuerza después; se ha bloqueado voluntariamente dentro de un número.
Esta es la diferencia sutil: la certeza del rendimiento no elimina el riesgo, sino que intercambia un tipo de riesgo por otro. El prestamista cambia el riesgo de volatilidad a corto plazo por el riesgo de perder oportunidades a largo plazo: es razonable para quien prioriza la previsibilidad, pero es desventajoso si el mercado entra en una fase de aumento rápido de tasas después de haber bloqueado su posición.
Con DeFi, que tiene un carácter fuertemente cíclico, las tasas pueden fluctuar de forma significativa en cuestión de semanas; por lo tanto, la posibilidad de perder esta oportunidad no es un riesgo abstracto: afecta de manera real al rendimiento relativo frente a elegir otros pools de tasas variables.
Autocrítica: para muchos usuarios, especialmente instituciones que necesitan predecir flujos de efectivo con precisión, este intercambio es completamente razonable: no todos priorizan maximizar el beneficio por encima de poder planificar con certeza.
Estoy esperando ver si TMX ofrece herramientas adicionales para que los prestamistas estimen el costo de oportunidad antes de cerrar un plazo de tasa fija.
#termmax $BTC $ETH
Con un pool de tasas variables, el riesgo principal es que la tasa pueda disminuir en el futuro: es un riesgo de timing, que puede gestionarse monitoreando el mercado. Pero con TermMax, como el rendimiento se fija de manera rígida desde el inicio, el riesgo se desplaza a otra forma: el riesgo de oportunidad. Una vez que se hace mint del FT con una tasa fija, el prestamista ya no se beneficia si las tasas del mercado aumentan con fuerza después; se ha bloqueado voluntariamente dentro de un número.
Esta es la diferencia sutil: la certeza del rendimiento no elimina el riesgo, sino que intercambia un tipo de riesgo por otro. El prestamista cambia el riesgo de volatilidad a corto plazo por el riesgo de perder oportunidades a largo plazo: es razonable para quien prioriza la previsibilidad, pero es desventajoso si el mercado entra en una fase de aumento rápido de tasas después de haber bloqueado su posición.
Con DeFi, que tiene un carácter fuertemente cíclico, las tasas pueden fluctuar de forma significativa en cuestión de semanas; por lo tanto, la posibilidad de perder esta oportunidad no es un riesgo abstracto: afecta de manera real al rendimiento relativo frente a elegir otros pools de tasas variables.
Autocrítica: para muchos usuarios, especialmente instituciones que necesitan predecir flujos de efectivo con precisión, este intercambio es completamente razonable: no todos priorizan maximizar el beneficio por encima de poder planificar con certeza.
Estoy esperando ver si TMX ofrece herramientas adicionales para que los prestamistas estimen el costo de oportunidad antes de cerrar un plazo de tasa fija.
#termmax $BTC $ETH
1
1
299
·
--
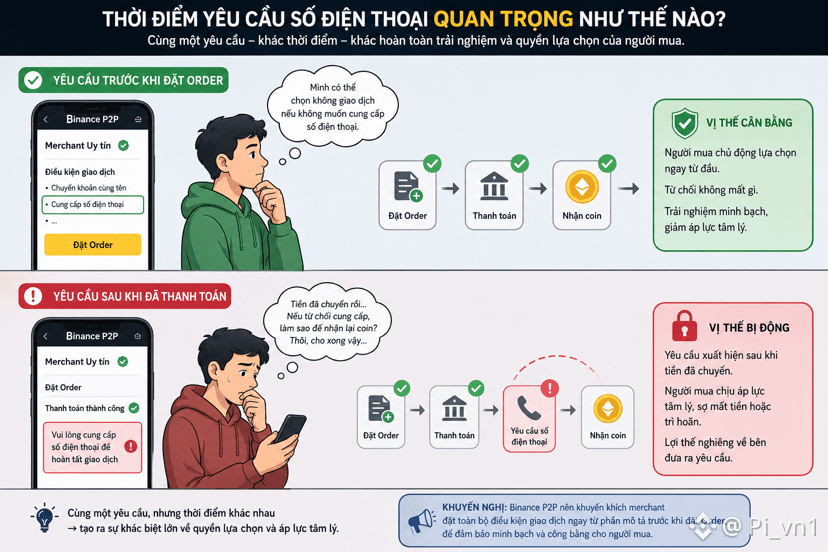
Tengo algo que me di cuenta al intentar hacer preguntas: ¿por qué aparece la solicitud de número de teléfono justo cuando la transacción está a punto de terminar, después de pagar, en lugar de aparecer desde el principio, antes de colocar la orden en Binance P2P?
Si el número de teléfono realmente es necesario para que el comercio decida aceptar la transacción, lo lógico sería pedirlo primero, como condición previa. Pero solicitarlo después de que ya se ha pagado cambia por completo la naturaleza de la situación: el comprador está en una posición mucho más débil; el dinero ya se transfirió; lo que necesita es completar rápido, no sopesar con detenimiento si vale la pena proporcionar más información personal.
Este es el punto que me hace pensar que el momento en que se pide la información es igual de importante que el contenido de la solicitud. Si la condición aparece antes del compromiso, permite que el comprador se niegue libremente sin perder nada. En cambio, si esa misma condición aparece después del compromiso, crea una presión psicológica distinta: la sensación de “ya fui a la mitad del camino, mejor terminar” puede imponerse sobre la cautela inicial.
No necesariamente se trata de una intención de manipulación; puede ser solo un proceso interno que coloca la verificación después del pago por razones operativas. Pero, independientemente de la motivación, la estructura de este momento, de manera objetiva, otorga una ventaja psicológica a quien presenta el requisito.
Auto-refutación: esto es una observación sobre la estructura del momento en general, no es una prueba de que el comercio en este caso haya organizado deliberadamente los pasos para generar presión psicológica.
Estoy esperando ver si Binance P2P incentiva a los comerciantes a colocar todas las condiciones de la transacción de inmediato en la descripción antes de colocar la orden, en lugar de que aparezcan dispersas durante el proceso de la transacción.
#binancep2pantoan @Binance_Vietnam $BTC $ETH
Tengo algo que me di cuenta al intentar hacer preguntas: ¿por qué aparece la solicitud de número de teléfono justo cuando la transacción está a punto de terminar, después de pagar, en lugar de aparecer desde el principio, antes de colocar la orden en Binance P2P?
Si el número de teléfono realmente es necesario para que el comercio decida aceptar la transacción, lo lógico sería pedirlo primero, como condición previa. Pero solicitarlo después de que ya se ha pagado cambia por completo la naturaleza de la situación: el comprador está en una posición mucho más débil; el dinero ya se transfirió; lo que necesita es completar rápido, no sopesar con detenimiento si vale la pena proporcionar más información personal.
Este es el punto que me hace pensar que el momento en que se pide la información es igual de importante que el contenido de la solicitud. Si la condición aparece antes del compromiso, permite que el comprador se niegue libremente sin perder nada. En cambio, si esa misma condición aparece después del compromiso, crea una presión psicológica distinta: la sensación de “ya fui a la mitad del camino, mejor terminar” puede imponerse sobre la cautela inicial.
No necesariamente se trata de una intención de manipulación; puede ser solo un proceso interno que coloca la verificación después del pago por razones operativas. Pero, independientemente de la motivación, la estructura de este momento, de manera objetiva, otorga una ventaja psicológica a quien presenta el requisito.
Auto-refutación: esto es una observación sobre la estructura del momento en general, no es una prueba de que el comercio en este caso haya organizado deliberadamente los pasos para generar presión psicológica.
Estoy esperando ver si Binance P2P incentiva a los comerciantes a colocar todas las condiciones de la transacción de inmediato en la descripción antes de colocar la orden, en lugar de que aparezcan dispersas durante el proceso de la transacción.
#binancep2pantoan @Binance Vietnam $BTC $ETH
Si el número de teléfono realmente es necesario para que el comercio decida aceptar la transacción, lo lógico sería pedirlo primero, como condición previa. Pero solicitarlo después de que ya se ha pagado cambia por completo la naturaleza de la situación: el comprador está en una posición mucho más débil; el dinero ya se transfirió; lo que necesita es completar rápido, no sopesar con detenimiento si vale la pena proporcionar más información personal.
Este es el punto que me hace pensar que el momento en que se pide la información es igual de importante que el contenido de la solicitud. Si la condición aparece antes del compromiso, permite que el comprador se niegue libremente sin perder nada. En cambio, si esa misma condición aparece después del compromiso, crea una presión psicológica distinta: la sensación de “ya fui a la mitad del camino, mejor terminar” puede imponerse sobre la cautela inicial.
No necesariamente se trata de una intención de manipulación; puede ser solo un proceso interno que coloca la verificación después del pago por razones operativas. Pero, independientemente de la motivación, la estructura de este momento, de manera objetiva, otorga una ventaja psicológica a quien presenta el requisito.
Auto-refutación: esto es una observación sobre la estructura del momento en general, no es una prueba de que el comercio en este caso haya organizado deliberadamente los pasos para generar presión psicológica.
Estoy esperando ver si Binance P2P incentiva a los comerciantes a colocar todas las condiciones de la transacción de inmediato en la descripción antes de colocar la orden, en lugar de que aparezcan dispersas durante el proceso de la transacción.
#binancep2pantoan @Binance Vietnam $BTC $ETH
191
·
--
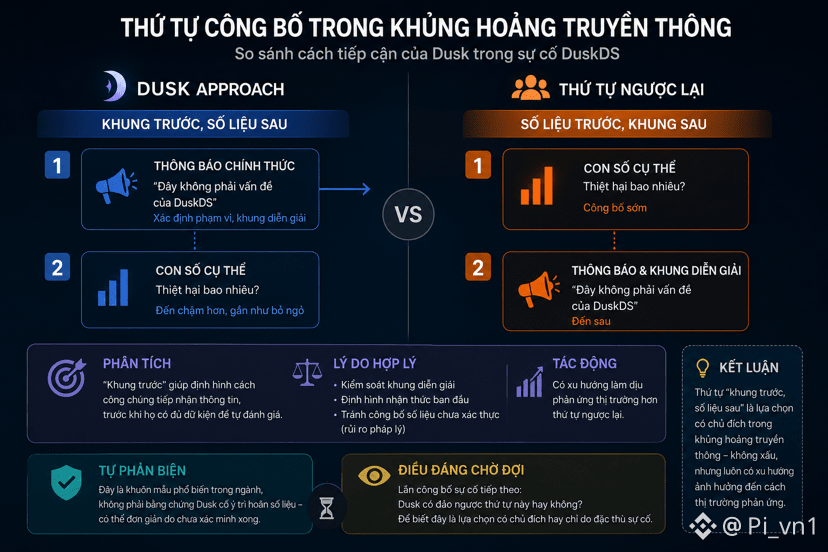
Tengo algo que me di cuenta al intentar formular preguntas: llamar a este incidente “actividad anómala” desde el mismo inicio del aviso, ¿no está moldeando la percepción de la gravedad antes de que el lector llegue a conocer ningún detalle?
“Actividad anómala” es una expresión relativamente neutral, aplicable a cualquier cosa, desde un fallo técnico menor hasta una explotación a gran escala. Mientras tanto, el rastreador independiente usa “actor no autorizado que drena recursos”: una formulación más evocadora y activa, mucho más grave aunque describa la misma cadena de eventos. La elección de palabras en la primera frase suele tener un peso mayor que el de las siguientes.
Esto es un tipo de “anclaje” lingüístico bastante sutil: no es inexacto, pero escoge el nivel más bajo de gravedad dentro del rango que podría utilizarse. Ambas maneras de decirlo pueden ser correctas sobre el hecho, pero anclan la emoción del lector en dos puntos muy distintos del espectro de gravedad.
@Dusk_Foundation no es un caso aislado al atenuar el lenguaje: casi se trata de una norma general cuando las organizaciones redactan comunicados de incidentes con componente legal. Pero la distancia entre las dos formas de llamarlo es lo bastante grande como para crear dos historias muy diferentes en la mente del lector, dependiendo de qué fuente haya leído primero.
Auto-contrapunto: esta es una observación sobre la elección del lenguaje en general, no una prueba de que $DUSK haya escogido palabras a propósito para engañar. Quizá “actividad anómala” sea simplemente la terminología interna estándar usada de forma consistente para cualquier incidente.
Estoy esperando ver si existe algún tercero neutral que recopile la secuencia de eventos con un lenguaje más objetivo, para compararla con ambas versiones actuales, en lugar de leer solo a través del lente de una sola parte.
#dusk $BTC $ETH
Tengo algo que me di cuenta al intentar formular preguntas: llamar a este incidente “actividad anómala” desde el mismo inicio del aviso, ¿no está moldeando la percepción de la gravedad antes de que el lector llegue a conocer ningún detalle?
“Actividad anómala” es una expresión relativamente neutral, aplicable a cualquier cosa, desde un fallo técnico menor hasta una explotación a gran escala. Mientras tanto, el rastreador independiente usa “actor no autorizado que drena recursos”: una formulación más evocadora y activa, mucho más grave aunque describa la misma cadena de eventos. La elección de palabras en la primera frase suele tener un peso mayor que el de las siguientes.
Esto es un tipo de “anclaje” lingüístico bastante sutil: no es inexacto, pero escoge el nivel más bajo de gravedad dentro del rango que podría utilizarse. Ambas maneras de decirlo pueden ser correctas sobre el hecho, pero anclan la emoción del lector en dos puntos muy distintos del espectro de gravedad.
@Dusk no es un caso aislado al atenuar el lenguaje: casi se trata de una norma general cuando las organizaciones redactan comunicados de incidentes con componente legal. Pero la distancia entre las dos formas de llamarlo es lo bastante grande como para crear dos historias muy diferentes en la mente del lector, dependiendo de qué fuente haya leído primero.
Auto-contrapunto: esta es una observación sobre la elección del lenguaje en general, no una prueba de que $DUSK haya escogido palabras a propósito para engañar. Quizá “actividad anómala” sea simplemente la terminología interna estándar usada de forma consistente para cualquier incidente.
Estoy esperando ver si existe algún tercero neutral que recopile la secuencia de eventos con un lenguaje más objetivo, para compararla con ambas versiones actuales, en lugar de leer solo a través del lente de una sola parte.
#dusk $BTC $ETH
“Actividad anómala” es una expresión relativamente neutral, aplicable a cualquier cosa, desde un fallo técnico menor hasta una explotación a gran escala. Mientras tanto, el rastreador independiente usa “actor no autorizado que drena recursos”: una formulación más evocadora y activa, mucho más grave aunque describa la misma cadena de eventos. La elección de palabras en la primera frase suele tener un peso mayor que el de las siguientes.
Esto es un tipo de “anclaje” lingüístico bastante sutil: no es inexacto, pero escoge el nivel más bajo de gravedad dentro del rango que podría utilizarse. Ambas maneras de decirlo pueden ser correctas sobre el hecho, pero anclan la emoción del lector en dos puntos muy distintos del espectro de gravedad.
@Dusk no es un caso aislado al atenuar el lenguaje: casi se trata de una norma general cuando las organizaciones redactan comunicados de incidentes con componente legal. Pero la distancia entre las dos formas de llamarlo es lo bastante grande como para crear dos historias muy diferentes en la mente del lector, dependiendo de qué fuente haya leído primero.
Auto-contrapunto: esta es una observación sobre la elección del lenguaje en general, no una prueba de que $DUSK haya escogido palabras a propósito para engañar. Quizá “actividad anómala” sea simplemente la terminología interna estándar usada de forma consistente para cualquier incidente.
Estoy esperando ver si existe algún tercero neutral que recopile la secuencia de eventos con un lenguaje más objetivo, para compararla con ambas versiones actuales, en lugar de leer solo a través del lente de una sola parte.
#dusk $BTC $ETH
151
·
--
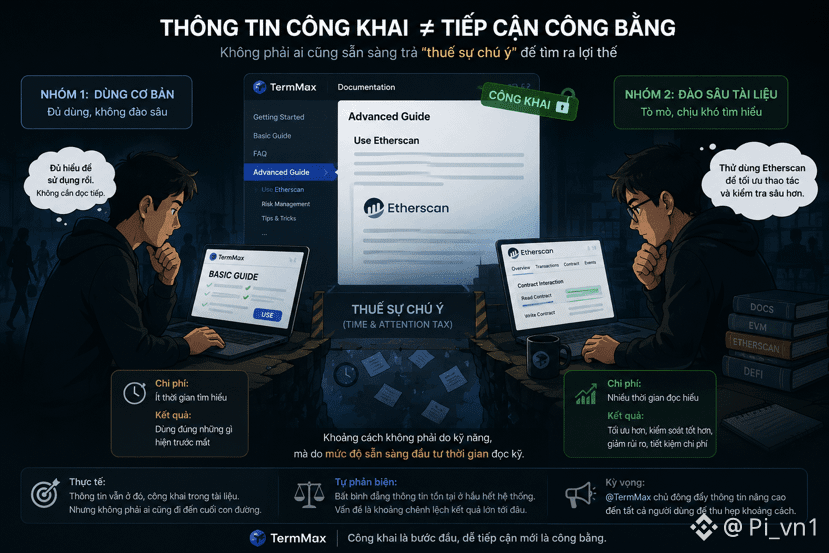
Tengo una cosa que me di cuenta al intentar pensar en cómo enseñar más avanzado a través de Etherscan en TermMax: no está oculto; está publicado abiertamente en la documentación. Pero que sea público no significa que sea igual de accesible.
La diferencia real no está en si la información existe o no, sino en quién está dispuesto a dedicar tiempo a leer toda la documentación técnica para encontrarla. La mayoría de los usuarios solo lee las guías básicas, lo suficiente para operar; nadie tiene la costumbre de leer toda la documentation únicamente para descubrir una ruta alternativa mejor. Esto no es una barrera de habilidades, sino una barrera del nivel de disposición para invertir tiempo leyendo con detenimiento.
Visto así, la brecha entre dos grupos no es tanto “saben la tecnología” y “no la saben”, sino más bien “se toman la molestia de excavar en la documentación” versus “solo usan exactamente lo que tienen a la vista”. Es una especie de impuesto a la atención.
@termmax terminará optimizándose por casualidad para más personas, no necesariamente porque sean mejores técnicamente.
Esto me hace replantear la equidad de la información: que algo sea público no equivale automáticamente a equidad de acceso, si el costo de encontrar la información no es igual entre grupos con distintos fondos de tiempo y distintos niveles de interés.
Autorrebatimiento: esta es una desigualdad que existe en la mayoría de los sistemas de información pública, no solo en TMX; la gravedad depende de cuánta diferencia haya en los resultados reales, algo de lo que no tengo datos concretos.
Estoy esperando ver si @termmax tiene alguna manera de impulsar activamente esta información de la guía avanzada hacia todos los usuarios, en lugar de dejar que dependa de que alguien se tome la molestia de buscarla, para reducir la brecha entre “saber” y “no saber”, acercándola más a la brecha real de habilidades.
#termmax $BTC $AKE
Tengo una cosa que me di cuenta al intentar pensar en cómo enseñar más avanzado a través de Etherscan en TermMax: no está oculto; está publicado abiertamente en la documentación. Pero que sea público no significa que sea igual de accesible.
La diferencia real no está en si la información existe o no, sino en quién está dispuesto a dedicar tiempo a leer toda la documentación técnica para encontrarla. La mayoría de los usuarios solo lee las guías básicas, lo suficiente para operar; nadie tiene la costumbre de leer toda la documentation únicamente para descubrir una ruta alternativa mejor. Esto no es una barrera de habilidades, sino una barrera del nivel de disposición para invertir tiempo leyendo con detenimiento.
Visto así, la brecha entre dos grupos no es tanto “saben la tecnología” y “no la saben”, sino más bien “se toman la molestia de excavar en la documentación” versus “solo usan exactamente lo que tienen a la vista”. Es una especie de impuesto a la atención.
@TermMax terminará optimizándose por casualidad para más personas, no necesariamente porque sean mejores técnicamente.
Esto me hace replantear la equidad de la información: que algo sea público no equivale automáticamente a equidad de acceso, si el costo de encontrar la información no es igual entre grupos con distintos fondos de tiempo y distintos niveles de interés.
Autorrebatimiento: esta es una desigualdad que existe en la mayoría de los sistemas de información pública, no solo en TMX; la gravedad depende de cuánta diferencia haya en los resultados reales, algo de lo que no tengo datos concretos.
Estoy esperando ver si @TermMax tiene alguna manera de impulsar activamente esta información de la guía avanzada hacia todos los usuarios, en lugar de dejar que dependa de que alguien se tome la molestia de buscarla, para reducir la brecha entre “saber” y “no saber”, acercándola más a la brecha real de habilidades.
#termmax $BTC $AKE
La diferencia real no está en si la información existe o no, sino en quién está dispuesto a dedicar tiempo a leer toda la documentación técnica para encontrarla. La mayoría de los usuarios solo lee las guías básicas, lo suficiente para operar; nadie tiene la costumbre de leer toda la documentation únicamente para descubrir una ruta alternativa mejor. Esto no es una barrera de habilidades, sino una barrera del nivel de disposición para invertir tiempo leyendo con detenimiento.
Visto así, la brecha entre dos grupos no es tanto “saben la tecnología” y “no la saben”, sino más bien “se toman la molestia de excavar en la documentación” versus “solo usan exactamente lo que tienen a la vista”. Es una especie de impuesto a la atención.
@TermMax terminará optimizándose por casualidad para más personas, no necesariamente porque sean mejores técnicamente.
Esto me hace replantear la equidad de la información: que algo sea público no equivale automáticamente a equidad de acceso, si el costo de encontrar la información no es igual entre grupos con distintos fondos de tiempo y distintos niveles de interés.
Autorrebatimiento: esta es una desigualdad que existe en la mayoría de los sistemas de información pública, no solo en TMX; la gravedad depende de cuánta diferencia haya en los resultados reales, algo de lo que no tengo datos concretos.
Estoy esperando ver si @TermMax tiene alguna manera de impulsar activamente esta información de la guía avanzada hacia todos los usuarios, en lugar de dejar que dependa de que alguien se tome la molestia de buscarla, para reducir la brecha entre “saber” y “no saber”, acercándola más a la brecha real de habilidades.
#termmax $BTC $AKE
2
1
172
·
--
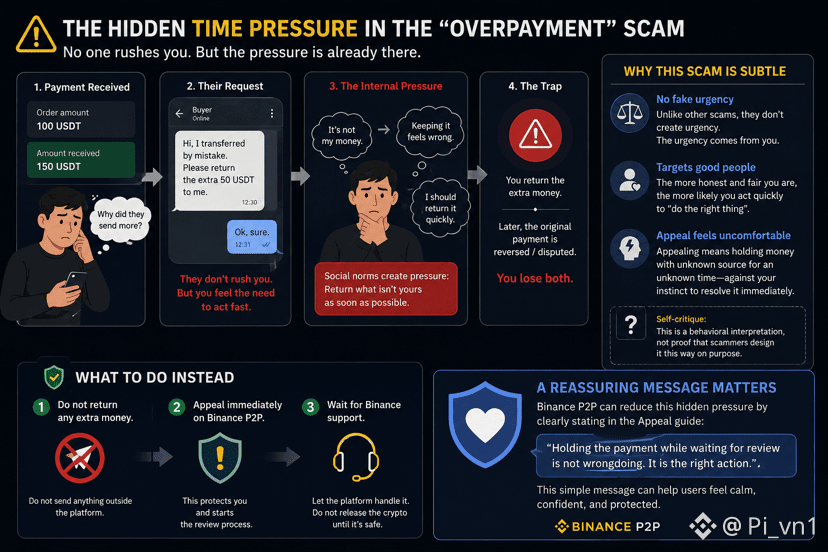
Tengo algo que me di cuenta al intentar pensar por qué los guiones de “transferencia de sobras” suelen venir acompañados de una presión de tiempo subyacente, aunque nadie lo diga directamente en Binance P2P.
Cuando se detecta que el dinero recibido supera el valor de la Orden, el vendedor naturalmente siente la necesidad de responder rápido: no porque haya una coacción explícita, sino porque la situación crea un desequilibrio incómodo — retener el dinero de otra persona mucho tiempo no se percibe como algo “correcto”, aunque aún no se sepa con certeza de dónde proviene esa cantidad. Esta presión proviene de las normas sociales habituales: devolver el dinero que no es tuyo lo antes posible; no de que un estafador te esté presionando activamente.
Este es el punto sutil de este guion frente a otras trampas: no hace falta inventar una urgencia falsa, porque una urgencia real ya surge de forma natural a partir de la propia norma ética de la persona objetivo. Cuanto más consciente alguien sea de “ser equitativo, no codicioso”, más probable es que transfiera de inmediato solo para deshacerse cuanto antes de la sensación incómoda.
Por eso, la reacción de “solo apelar” es más difícil de llevar a cabo de lo que suena; no porque falte comprensión, sino porque Apelar equivale a aceptar retener un importe de origen no aclarado durante un tiempo indeterminado, lo cual va totalmente en contra del instinto de resolverlo todo de una vez.
Autorrebatimiento: esta es una interpretación general de la psicología del comportamiento, no una prueba de que quien ejecuta este guion haya calculado intencionalmente explotar ese mecanismo de forma deliberada.
Estoy esperando ver si Binance P2P tiene una forma de tranquilizar psicológicamente esto directamente en la guía de Appeal — confirmando con claridad que mantener el dinero mientras se espera la resolución no equivale a actuar de manera poco decente — para que los usuarios sientan menos presión de “tener que resolverlo ya”.
#binancep2pantoan @Binance_Vietnam $BTC
Tengo algo que me di cuenta al intentar pensar por qué los guiones de “transferencia de sobras” suelen venir acompañados de una presión de tiempo subyacente, aunque nadie lo diga directamente en Binance P2P.
Cuando se detecta que el dinero recibido supera el valor de la Orden, el vendedor naturalmente siente la necesidad de responder rápido: no porque haya una coacción explícita, sino porque la situación crea un desequilibrio incómodo — retener el dinero de otra persona mucho tiempo no se percibe como algo “correcto”, aunque aún no se sepa con certeza de dónde proviene esa cantidad. Esta presión proviene de las normas sociales habituales: devolver el dinero que no es tuyo lo antes posible; no de que un estafador te esté presionando activamente.
Este es el punto sutil de este guion frente a otras trampas: no hace falta inventar una urgencia falsa, porque una urgencia real ya surge de forma natural a partir de la propia norma ética de la persona objetivo. Cuanto más consciente alguien sea de “ser equitativo, no codicioso”, más probable es que transfiera de inmediato solo para deshacerse cuanto antes de la sensación incómoda.
Por eso, la reacción de “solo apelar” es más difícil de llevar a cabo de lo que suena; no porque falte comprensión, sino porque Apelar equivale a aceptar retener un importe de origen no aclarado durante un tiempo indeterminado, lo cual va totalmente en contra del instinto de resolverlo todo de una vez.
Autorrebatimiento: esta es una interpretación general de la psicología del comportamiento, no una prueba de que quien ejecuta este guion haya calculado intencionalmente explotar ese mecanismo de forma deliberada.
Estoy esperando ver si Binance P2P tiene una forma de tranquilizar psicológicamente esto directamente en la guía de Appeal — confirmando con claridad que mantener el dinero mientras se espera la resolución no equivale a actuar de manera poco decente — para que los usuarios sientan menos presión de “tener que resolverlo ya”.
#binancep2pantoan @Binance Vietnam $BTC
Cuando se detecta que el dinero recibido supera el valor de la Orden, el vendedor naturalmente siente la necesidad de responder rápido: no porque haya una coacción explícita, sino porque la situación crea un desequilibrio incómodo — retener el dinero de otra persona mucho tiempo no se percibe como algo “correcto”, aunque aún no se sepa con certeza de dónde proviene esa cantidad. Esta presión proviene de las normas sociales habituales: devolver el dinero que no es tuyo lo antes posible; no de que un estafador te esté presionando activamente.
Este es el punto sutil de este guion frente a otras trampas: no hace falta inventar una urgencia falsa, porque una urgencia real ya surge de forma natural a partir de la propia norma ética de la persona objetivo. Cuanto más consciente alguien sea de “ser equitativo, no codicioso”, más probable es que transfiera de inmediato solo para deshacerse cuanto antes de la sensación incómoda.
Por eso, la reacción de “solo apelar” es más difícil de llevar a cabo de lo que suena; no porque falte comprensión, sino porque Apelar equivale a aceptar retener un importe de origen no aclarado durante un tiempo indeterminado, lo cual va totalmente en contra del instinto de resolverlo todo de una vez.
Autorrebatimiento: esta es una interpretación general de la psicología del comportamiento, no una prueba de que quien ejecuta este guion haya calculado intencionalmente explotar ese mecanismo de forma deliberada.
Estoy esperando ver si Binance P2P tiene una forma de tranquilizar psicológicamente esto directamente en la guía de Appeal — confirmando con claridad que mantener el dinero mientras se espera la resolución no equivale a actuar de manera poco decente — para que los usuarios sientan menos presión de “tener que resolverlo ya”.
#binancep2pantoan @Binance Vietnam $BTC
91
·
--
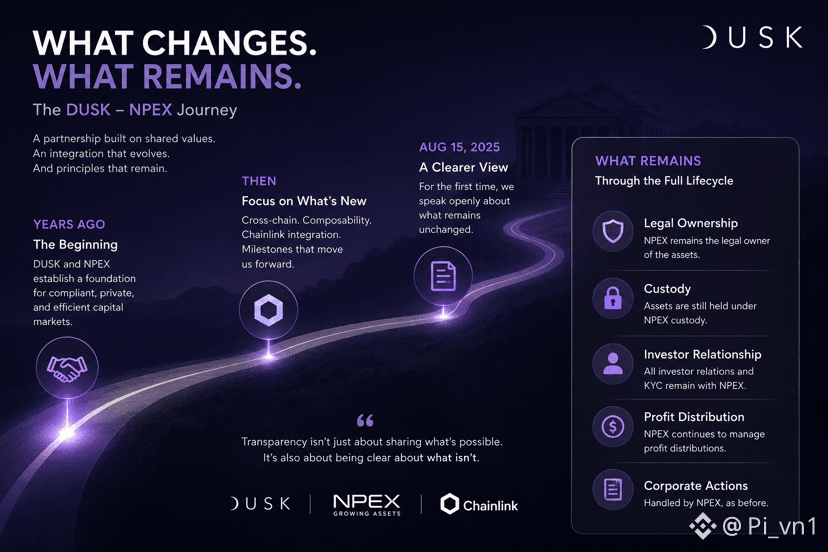
Veo algo digno de mención al pensar en los intervalos de tiempo en la historia de @Dusk_Foundation : la relación con NPEX existe desde hace muchos años, pero el artículo del 15/8 recién ahora habló por primera vez de forma clara sobre la sección “what remains” — qué es lo que aún no ha cambiado en todo el ciclo de vida del activo.
Esto sugiere una madurez en la comunicación más que un cambio en el producto. En las primeras etapas, la mayoría de los comunicados de colaboración suelen enfatizar lo nuevo — cross-chain, composabilidad, integración con Chainlink — porque es más fácil captar atención y medir el progreso técnico. Pero enumerar de manera directa aquello que todavía no ha cambiado, en lugar de hablar solo de lo que sí cambió, es un tipo de transparencia poco común en una etapa temprana de un proyecto que aún necesita atraer la atención del mercado.
Hay dos lecturas posibles. Una es una señal de madurez — cuando la relación con NPEX ha avanzado lo suficiente para que el equipo se sienta seguro explicando con claridad los límites reales, en vez de dejar que el mercado infiera de forma demasiado optimista. La otra es una respuesta a expectativas infladas — cuando discusiones anteriores sobre “cerca de BlackRock” o la tokenización de todo el ciclo de vida de la propiedad generaron expectativas muy por encima de la realidad, por lo que se requiere un artículo que vuelva a delimitar el alcance.
Sea cual sea la razón, hablar públicamente de los límites en lugar de hablar solo de las posibilidades es una señal más llamativa que el propio contenido técnico.
Autorrebatimiento: puede que esto sea solo un artículo aislado dentro de una cadena de contenidos educativos habituales, y no necesariamente refleje un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa con la tendencia a ser transparente sobre estos límites en las próximas actualizaciones, o si fue solo una excepción.
#dusk $BTC #btc
Veo algo digno de mención al pensar en los intervalos de tiempo en la historia de @Dusk : la relación con NPEX existe desde hace muchos años, pero el artículo del 15/8 recién ahora habló por primera vez de forma clara sobre la sección “what remains” — qué es lo que aún no ha cambiado en todo el ciclo de vida del activo.
Esto sugiere una madurez en la comunicación más que un cambio en el producto. En las primeras etapas, la mayoría de los comunicados de colaboración suelen enfatizar lo nuevo — cross-chain, composabilidad, integración con Chainlink — porque es más fácil captar atención y medir el progreso técnico. Pero enumerar de manera directa aquello que todavía no ha cambiado, en lugar de hablar solo de lo que sí cambió, es un tipo de transparencia poco común en una etapa temprana de un proyecto que aún necesita atraer la atención del mercado.
Hay dos lecturas posibles. Una es una señal de madurez — cuando la relación con NPEX ha avanzado lo suficiente para que el equipo se sienta seguro explicando con claridad los límites reales, en vez de dejar que el mercado infiera de forma demasiado optimista. La otra es una respuesta a expectativas infladas — cuando discusiones anteriores sobre “cerca de BlackRock” o la tokenización de todo el ciclo de vida de la propiedad generaron expectativas muy por encima de la realidad, por lo que se requiere un artículo que vuelva a delimitar el alcance.
Sea cual sea la razón, hablar públicamente de los límites en lugar de hablar solo de las posibilidades es una señal más llamativa que el propio contenido técnico.
Autorrebatimiento: puede que esto sea solo un artículo aislado dentro de una cadena de contenidos educativos habituales, y no necesariamente refleje un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa con la tendencia a ser transparente sobre estos límites en las próximas actualizaciones, o si fue solo una excepción.
#dusk $BTC #btc
Esto sugiere una madurez en la comunicación más que un cambio en el producto. En las primeras etapas, la mayoría de los comunicados de colaboración suelen enfatizar lo nuevo — cross-chain, composabilidad, integración con Chainlink — porque es más fácil captar atención y medir el progreso técnico. Pero enumerar de manera directa aquello que todavía no ha cambiado, en lugar de hablar solo de lo que sí cambió, es un tipo de transparencia poco común en una etapa temprana de un proyecto que aún necesita atraer la atención del mercado.
Hay dos lecturas posibles. Una es una señal de madurez — cuando la relación con NPEX ha avanzado lo suficiente para que el equipo se sienta seguro explicando con claridad los límites reales, en vez de dejar que el mercado infiera de forma demasiado optimista. La otra es una respuesta a expectativas infladas — cuando discusiones anteriores sobre “cerca de BlackRock” o la tokenización de todo el ciclo de vida de la propiedad generaron expectativas muy por encima de la realidad, por lo que se requiere un artículo que vuelva a delimitar el alcance.
Sea cual sea la razón, hablar públicamente de los límites en lugar de hablar solo de las posibilidades es una señal más llamativa que el propio contenido técnico.
Autorrebatimiento: puede que esto sea solo un artículo aislado dentro de una cadena de contenidos educativos habituales, y no necesariamente refleje un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa con la tendencia a ser transparente sobre estos límites en las próximas actualizaciones, o si fue solo una excepción.
#dusk $BTC #btc
1
1
71
·
--
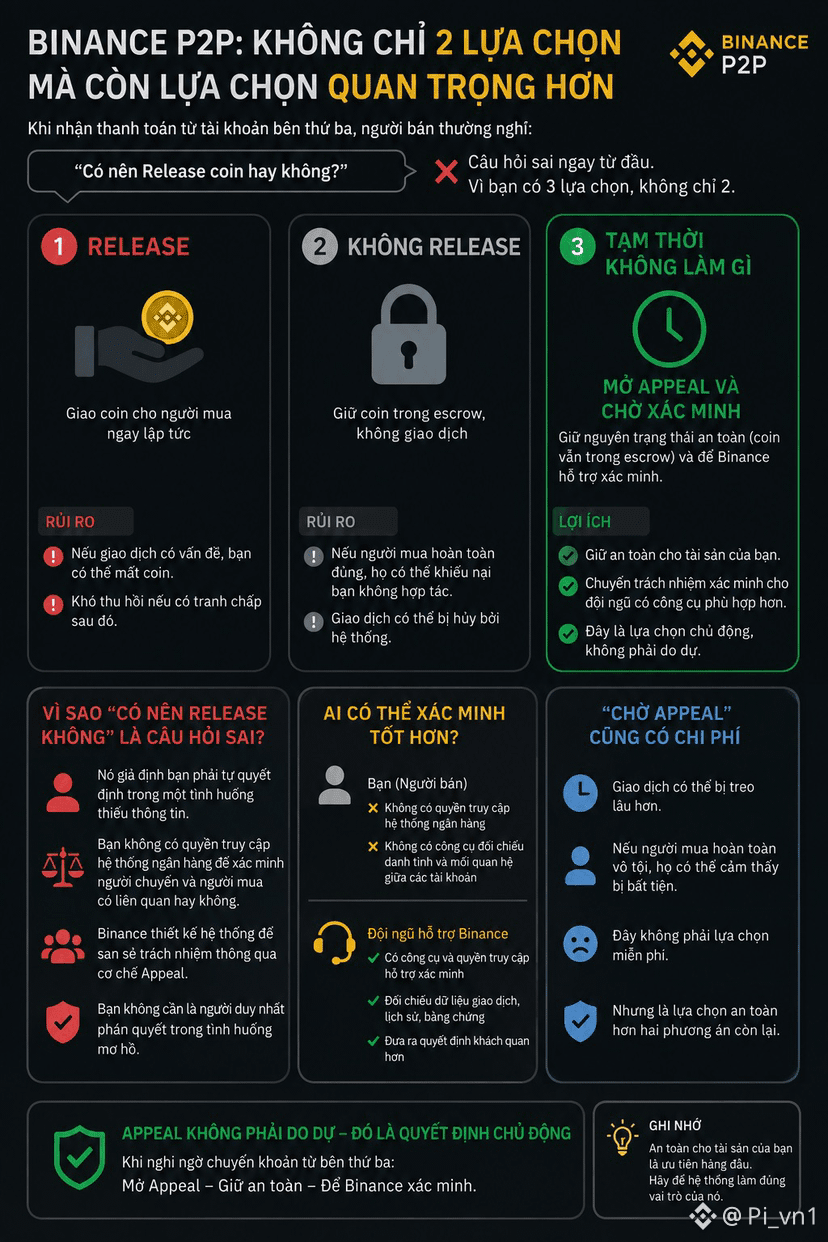
Veo algo digno de destacar sobre cómo la situación de “nombre del remitente no coincide” en Binance P2P puede entenderse desde el punto de vista de la responsabilidad individual, no solo desde el ángulo de la transacción: el vendedor, aunque sea sin intención, está en la posición de tener que considerar su propia responsabilidad si el flujo de fondos presenta algún problema, y no únicamente la responsabilidad del comprador.
Si el vendedor libera las monedas para una transacción y luego se determina que la fuente de los fondos tiene algún problema, el hecho de si sabían con antelación o no sobre la falta de coincidencia del nombre del remitente puede convertirse en un factor a considerar. Dos situaciones diferentes en términos de responsabilidad personal: un vendedor que detectó algo inusual pero aun así eligió liberar, frente a otro que no sabe nada. Aunque el resultado final sea exactamente igual.
Por eso, abrir una Appeal de manera proactiva apenas se detecta una anomalía no solo protege a nivel transaccional, sino que también deja un rastro que demuestra que el vendedor actuó con responsabilidad al detectar el problema, en lugar de ignorarlo. Ese rastro tiene valor no solo internamente dentro de Binance, sino que también podría ser relevante si la situación escala hasta el punto de requerir la intervención de autoridades externas.
Autocrítica: este es un enfoque cauteloso, un tanto pesimista; en la mayoría de los casos, que el nombre no coincida en realidad suele ser solo un error inofensivo. Por lo tanto, este tipo de enfoque no debería llevar al vendedor a entrar en pánico de más ante cada transacción similar.
Estoy esperando ver si Binance P2P aclara mejor el nivel de responsabilidad del vendedor en este tipo de situaciones, para que los usuarios comprendan correctamente la línea entre la cautela razonable y la preocupación excesiva.
#binancep2pantoan @Binance_Vietnam #btc
Veo algo digno de destacar sobre cómo la situación de “nombre del remitente no coincide” en Binance P2P puede entenderse desde el punto de vista de la responsabilidad individual, no solo desde el ángulo de la transacción: el vendedor, aunque sea sin intención, está en la posición de tener que considerar su propia responsabilidad si el flujo de fondos presenta algún problema, y no únicamente la responsabilidad del comprador.
Si el vendedor libera las monedas para una transacción y luego se determina que la fuente de los fondos tiene algún problema, el hecho de si sabían con antelación o no sobre la falta de coincidencia del nombre del remitente puede convertirse en un factor a considerar. Dos situaciones diferentes en términos de responsabilidad personal: un vendedor que detectó algo inusual pero aun así eligió liberar, frente a otro que no sabe nada. Aunque el resultado final sea exactamente igual.
Por eso, abrir una Appeal de manera proactiva apenas se detecta una anomalía no solo protege a nivel transaccional, sino que también deja un rastro que demuestra que el vendedor actuó con responsabilidad al detectar el problema, en lugar de ignorarlo. Ese rastro tiene valor no solo internamente dentro de Binance, sino que también podría ser relevante si la situación escala hasta el punto de requerir la intervención de autoridades externas.
Autocrítica: este es un enfoque cauteloso, un tanto pesimista; en la mayoría de los casos, que el nombre no coincida en realidad suele ser solo un error inofensivo. Por lo tanto, este tipo de enfoque no debería llevar al vendedor a entrar en pánico de más ante cada transacción similar.
Estoy esperando ver si Binance P2P aclara mejor el nivel de responsabilidad del vendedor en este tipo de situaciones, para que los usuarios comprendan correctamente la línea entre la cautela razonable y la preocupación excesiva.
#binancep2pantoan @Binance Vietnam #btc
Si el vendedor libera las monedas para una transacción y luego se determina que la fuente de los fondos tiene algún problema, el hecho de si sabían con antelación o no sobre la falta de coincidencia del nombre del remitente puede convertirse en un factor a considerar. Dos situaciones diferentes en términos de responsabilidad personal: un vendedor que detectó algo inusual pero aun así eligió liberar, frente a otro que no sabe nada. Aunque el resultado final sea exactamente igual.
Por eso, abrir una Appeal de manera proactiva apenas se detecta una anomalía no solo protege a nivel transaccional, sino que también deja un rastro que demuestra que el vendedor actuó con responsabilidad al detectar el problema, en lugar de ignorarlo. Ese rastro tiene valor no solo internamente dentro de Binance, sino que también podría ser relevante si la situación escala hasta el punto de requerir la intervención de autoridades externas.
Autocrítica: este es un enfoque cauteloso, un tanto pesimista; en la mayoría de los casos, que el nombre no coincida en realidad suele ser solo un error inofensivo. Por lo tanto, este tipo de enfoque no debería llevar al vendedor a entrar en pánico de más ante cada transacción similar.
Estoy esperando ver si Binance P2P aclara mejor el nivel de responsabilidad del vendedor en este tipo de situaciones, para que los usuarios comprendan correctamente la línea entre la cautela razonable y la preocupación excesiva.
#binancep2pantoan @Binance Vietnam #btc
67
·
--
Vì vậy, tôi thấy một điểm đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk_Foundation : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Autocrítica: esto podría ser simplemente una publicación aislada dentro de la cadena de contenido educativo habitual, y no necesariamente refleja un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa la tendencia de transparencia sobre estos límites en las próximas actualizaciones, o si solo fue una excepción.
#dusk $BTC $ETH
Vì vậy, tôi thấy một điểm đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Autocrítica: esto podría ser simplemente una publicación aislada dentro de la cadena de contenido educativo habitual, y no necesariamente refleja un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa la tendencia de transparencia sobre estos límites en las próximas actualizaciones, o si solo fue una excepción.
#dusk $BTC $ETH
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Autocrítica: esto podría ser simplemente una publicación aislada dentro de la cadena de contenido educativo habitual, y no necesariamente refleja un cambio intencional en la estrategia de comunicación.
Estoy esperando ver si $DUSK continúa la tendencia de transparencia sobre estos límites en las próximas actualizaciones, o si solo fue una excepción.
#dusk $BTC $ETH
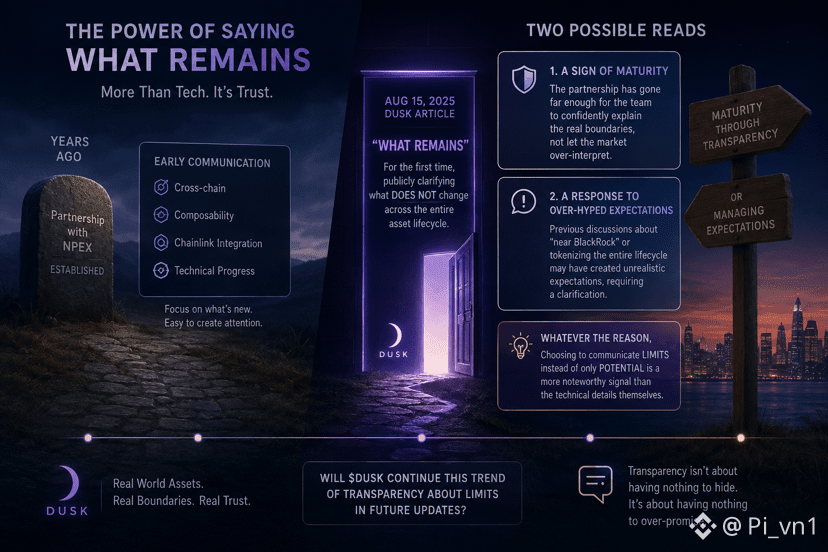
168
·
--
Veo un punto digno de notar sobre el riesgo de liquidez en el modelo de @termmax : la historia de “zero liquidation” suena atractiva, pero no equivale a “zero riesgo”; en esencia, solo traslada el riesgo desde la liquidación a otra forma, menos mencionada.
En un préstamo con apalancamiento típico, el riesgo consiste en que te liquiden cuando baja el precio del activo en garantía. TermMax elimina la liquidación tradicional bloqueando la tasa de interés y los términos desde el inicio; pero, a cambio, el riesgo se desplaza a la capacidad de liquidez al vencimiento. Para salir de la posición antes de tiempo, el prestatario depende de que haya suficiente liquidez en el AMM para vender los FT a un precio razonable, en lugar de a un precio de liquidación previamente definido.
Este es un punto fácil de pasar por alto al escuchar solo el eslogan de marketing: “no te liquidan” suena mucho más seguro. Sin embargo, si el mercado fluctúa con fuerza y la liquidez del AMM se agota, los usuarios aún podrían quedar atrapados en una posición sin poder salir con un precio razonable; el riesgo es esencialmente el mismo, solo cambia el mecanismo que lo activa.
Con un TVL superior a 90 millones de USD, pero distribuido de manera fragmentada en múltiples mercados aislados por activos y por vencimientos distintos, la liquidez real para un par específico puede ser mucho más escasa que lo que sugiere la cifra total de TVL.
Autorrebatimiento: este es un intercambio razonable de diseño: eliminar la liquidación abrupta ayuda a predecir mejor el costo con mayor certeza, aunque se acepte el riesgo de liquidez en el otro extremo.
Estoy esperando ver si la liquidez en cada uno de los mercados aislados del TMX es lo suficientemente profunda como para soportar la presión por salir de posiciones de forma simultánea cuando el mercado se agita con fuerza.
#termmax $BTC $ETH
Veo un punto digno de notar sobre el riesgo de liquidez en el modelo de @TermMax : la historia de “zero liquidation” suena atractiva, pero no equivale a “zero riesgo”; en esencia, solo traslada el riesgo desde la liquidación a otra forma, menos mencionada.
En un préstamo con apalancamiento típico, el riesgo consiste en que te liquiden cuando baja el precio del activo en garantía. TermMax elimina la liquidación tradicional bloqueando la tasa de interés y los términos desde el inicio; pero, a cambio, el riesgo se desplaza a la capacidad de liquidez al vencimiento. Para salir de la posición antes de tiempo, el prestatario depende de que haya suficiente liquidez en el AMM para vender los FT a un precio razonable, en lugar de a un precio de liquidación previamente definido.
Este es un punto fácil de pasar por alto al escuchar solo el eslogan de marketing: “no te liquidan” suena mucho más seguro. Sin embargo, si el mercado fluctúa con fuerza y la liquidez del AMM se agota, los usuarios aún podrían quedar atrapados en una posición sin poder salir con un precio razonable; el riesgo es esencialmente el mismo, solo cambia el mecanismo que lo activa.
Con un TVL superior a 90 millones de USD, pero distribuido de manera fragmentada en múltiples mercados aislados por activos y por vencimientos distintos, la liquidez real para un par específico puede ser mucho más escasa que lo que sugiere la cifra total de TVL.
Autorrebatimiento: este es un intercambio razonable de diseño: eliminar la liquidación abrupta ayuda a predecir mejor el costo con mayor certeza, aunque se acepte el riesgo de liquidez en el otro extremo.
Estoy esperando ver si la liquidez en cada uno de los mercados aislados del TMX es lo suficientemente profunda como para soportar la presión por salir de posiciones de forma simultánea cuando el mercado se agita con fuerza.
#termmax $BTC $ETH
En un préstamo con apalancamiento típico, el riesgo consiste en que te liquiden cuando baja el precio del activo en garantía. TermMax elimina la liquidación tradicional bloqueando la tasa de interés y los términos desde el inicio; pero, a cambio, el riesgo se desplaza a la capacidad de liquidez al vencimiento. Para salir de la posición antes de tiempo, el prestatario depende de que haya suficiente liquidez en el AMM para vender los FT a un precio razonable, en lugar de a un precio de liquidación previamente definido.
Este es un punto fácil de pasar por alto al escuchar solo el eslogan de marketing: “no te liquidan” suena mucho más seguro. Sin embargo, si el mercado fluctúa con fuerza y la liquidez del AMM se agota, los usuarios aún podrían quedar atrapados en una posición sin poder salir con un precio razonable; el riesgo es esencialmente el mismo, solo cambia el mecanismo que lo activa.
Con un TVL superior a 90 millones de USD, pero distribuido de manera fragmentada en múltiples mercados aislados por activos y por vencimientos distintos, la liquidez real para un par específico puede ser mucho más escasa que lo que sugiere la cifra total de TVL.
Autorrebatimiento: este es un intercambio razonable de diseño: eliminar la liquidación abrupta ayuda a predecir mejor el costo con mayor certeza, aunque se acepte el riesgo de liquidez en el otro extremo.
Estoy esperando ver si la liquidez en cada uno de los mercados aislados del TMX es lo suficientemente profunda como para soportar la presión por salir de posiciones de forma simultánea cuando el mercado se agita con fuerza.
#termmax $BTC $ETH
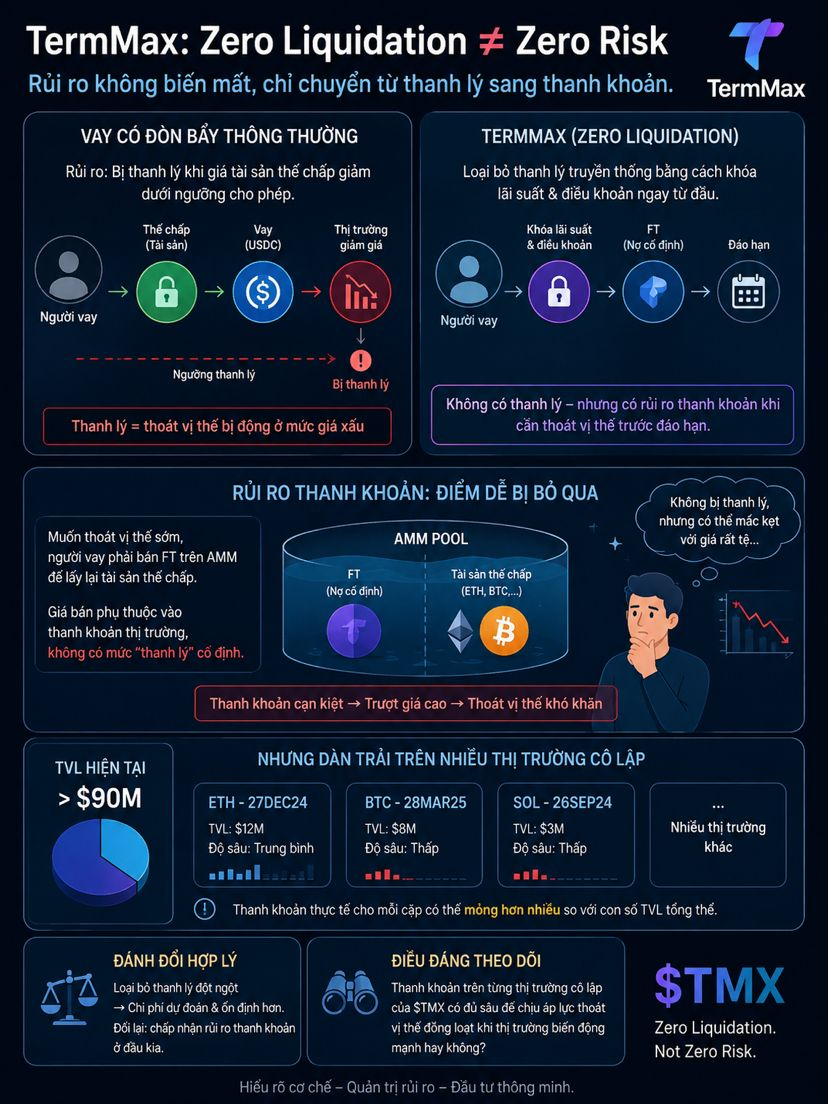
146
·
--
Veo algo digno de señalar al pensar en la distancia entre Hyperstaking y el staking directo en @Dusk_Foundation : esto puede ser la miniatura de un problema mayor al que tiende toda la infraestructura blockchain orientada a la organización: ¿cómo lograr a la vez la descentralización y la facilidad de uso, sin sacrificar demasiado en ninguno de los dos frentes?
Ejecutar un nodo provisioner de forma directa ofrece las recompensas “más limpias”, sin intermediarios, pero exige operar la infraestructura 24/7; es prácticamente imposible para la mayoría de usuarios comunes. Hyperstaking nace para resolver justo este problema: permite que contratos inteligentes representen la operación, sin que tengas que gestionarla tú mismo. Pero cuando esa solución conveniente aún está en fase beta y depende de terceros como Sozu, los usuarios comunes quedan atrapados en medio: demasiado complejo para ejecutar un nodo por su cuenta, pero la capa de abstracción que simplifica todavía no está del todo madura.
Esta es una etapa inevitable para cualquier infraestructura que quiera ser a la vez segura y fácil de acceder: dos objetivos que rara vez se logran simultáneamente desde el principio. La prioridad natural suele ser perfeccionar primero la capa central de seguridad, y luego construir la capa conveniente; hacerlo al revés puede introducir riesgos si la abstracción oculta supuestos que no se han verificado con suficiente rigor.
Auto-refutación: esta visión es bastante benévola; también podría ser simplemente que se dé prioridad al desarrollo sin una optimización adecuada del orden, en lugar de reflejar necesariamente una estrategia deliberada de “seguridad primero, comodidad después”.
Estoy esperando ver si <c-1/> $DUSK c acelera la finalización de Hyperstaking y lo saca de la fase beta, para reducir la brecha entre estas dos experiencias.
#dusk $AKE $ETH
Veo algo digno de señalar al pensar en la distancia entre Hyperstaking y el staking directo en @Dusk : esto puede ser la miniatura de un problema mayor al que tiende toda la infraestructura blockchain orientada a la organización: ¿cómo lograr a la vez la descentralización y la facilidad de uso, sin sacrificar demasiado en ninguno de los dos frentes?
Ejecutar un nodo provisioner de forma directa ofrece las recompensas “más limpias”, sin intermediarios, pero exige operar la infraestructura 24/7; es prácticamente imposible para la mayoría de usuarios comunes. Hyperstaking nace para resolver justo este problema: permite que contratos inteligentes representen la operación, sin que tengas que gestionarla tú mismo. Pero cuando esa solución conveniente aún está en fase beta y depende de terceros como Sozu, los usuarios comunes quedan atrapados en medio: demasiado complejo para ejecutar un nodo por su cuenta, pero la capa de abstracción que simplifica todavía no está del todo madura.
Esta es una etapa inevitable para cualquier infraestructura que quiera ser a la vez segura y fácil de acceder: dos objetivos que rara vez se logran simultáneamente desde el principio. La prioridad natural suele ser perfeccionar primero la capa central de seguridad, y luego construir la capa conveniente; hacerlo al revés puede introducir riesgos si la abstracción oculta supuestos que no se han verificado con suficiente rigor.
Auto-refutación: esta visión es bastante benévola; también podría ser simplemente que se dé prioridad al desarrollo sin una optimización adecuada del orden, en lugar de reflejar necesariamente una estrategia deliberada de “seguridad primero, comodidad después”.
Estoy esperando ver si <c-1/> $DUSK c acelera la finalización de Hyperstaking y lo saca de la fase beta, para reducir la brecha entre estas dos experiencias.
#dusk $AKE $ETH
Ejecutar un nodo provisioner de forma directa ofrece las recompensas “más limpias”, sin intermediarios, pero exige operar la infraestructura 24/7; es prácticamente imposible para la mayoría de usuarios comunes. Hyperstaking nace para resolver justo este problema: permite que contratos inteligentes representen la operación, sin que tengas que gestionarla tú mismo. Pero cuando esa solución conveniente aún está en fase beta y depende de terceros como Sozu, los usuarios comunes quedan atrapados en medio: demasiado complejo para ejecutar un nodo por su cuenta, pero la capa de abstracción que simplifica todavía no está del todo madura.
Esta es una etapa inevitable para cualquier infraestructura que quiera ser a la vez segura y fácil de acceder: dos objetivos que rara vez se logran simultáneamente desde el principio. La prioridad natural suele ser perfeccionar primero la capa central de seguridad, y luego construir la capa conveniente; hacerlo al revés puede introducir riesgos si la abstracción oculta supuestos que no se han verificado con suficiente rigor.
Auto-refutación: esta visión es bastante benévola; también podría ser simplemente que se dé prioridad al desarrollo sin una optimización adecuada del orden, en lugar de reflejar necesariamente una estrategia deliberada de “seguridad primero, comodidad después”.
Estoy esperando ver si <c-1/> $DUSK c acelera la finalización de Hyperstaking y lo saca de la fase beta, para reducir la brecha entre estas dos experiencias.
#dusk $AKE $ETH
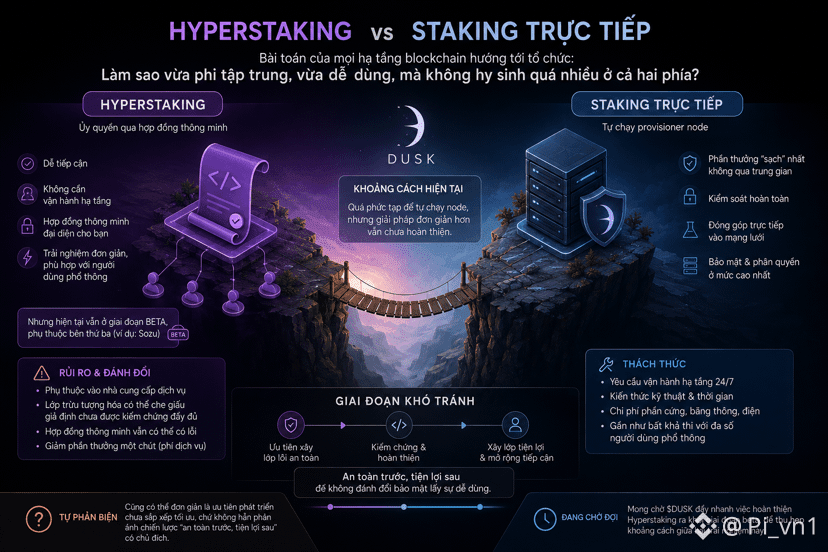
2
249
·
--
Tengo algo que me di cuenta al comparar el papel de Binance P2P con el de un libro de actas notarial: en lugar de verlo solo como un exchange.
Un libro de actas notarial no crea transacciones ni garantiza que ambas partes sean honestas. Lo que hace es registrar de forma objetiva que “en este momento, ambas partes acordaron estas condiciones”. Y es precisamente la existencia de ese registro, más que el contenido específico, lo que pesa más cuando luego hay una disputa.
Binance P2P funciona con una lógica muy parecida en el chat y el historial de transacciones. No garantiza que ambas partes sean honestas —ninguna plataforma puede hacerlo—. Pero sí garantiza que todo lo que ocurre dentro de la plataforma se registre de manera objetiva.
La diferencia con el notariado tradicional es la escala y la velocidad: el notario procesa cada transacción manualmente, mientras que el mecanismo de registro de P2P funciona de forma automática para millones de transacciones al mismo tiempo.
Visto así, la pregunta “¿es seguro el P2P?” debería cambiarse por “¿qué parte de la transacción queda registrada y qué parte no?”. La seguridad aquí no es una característica fija, sino que depende de si la conducta ocurre dentro del ámbito que queda registrado.
Autocontrarréplica: la comparación con el notariado tiene límites —el notariado tiene un valor legal oficial reconocido por el Estado—, mientras que los datos internos de una plataforma comercial no necesariamente tienen el mismo peso cuando llega de verdad a los tribunales.
Estoy esperando ver hasta dónde se reconoce el valor legal de los datos registrados en Binance P2P en los casos de disputas que requieren acudir a autoridades competentes, fuera del ámbito de resolución interna de la plataforma.
#binancep2pantoan @Binance_Vietnam $ETH $AKE
Tengo algo que me di cuenta al comparar el papel de Binance P2P con el de un libro de actas notarial: en lugar de verlo solo como un exchange.
Un libro de actas notarial no crea transacciones ni garantiza que ambas partes sean honestas. Lo que hace es registrar de forma objetiva que “en este momento, ambas partes acordaron estas condiciones”. Y es precisamente la existencia de ese registro, más que el contenido específico, lo que pesa más cuando luego hay una disputa.
Binance P2P funciona con una lógica muy parecida en el chat y el historial de transacciones. No garantiza que ambas partes sean honestas —ninguna plataforma puede hacerlo—. Pero sí garantiza que todo lo que ocurre dentro de la plataforma se registre de manera objetiva.
La diferencia con el notariado tradicional es la escala y la velocidad: el notario procesa cada transacción manualmente, mientras que el mecanismo de registro de P2P funciona de forma automática para millones de transacciones al mismo tiempo.
Visto así, la pregunta “¿es seguro el P2P?” debería cambiarse por “¿qué parte de la transacción queda registrada y qué parte no?”. La seguridad aquí no es una característica fija, sino que depende de si la conducta ocurre dentro del ámbito que queda registrado.
Autocontrarréplica: la comparación con el notariado tiene límites —el notariado tiene un valor legal oficial reconocido por el Estado—, mientras que los datos internos de una plataforma comercial no necesariamente tienen el mismo peso cuando llega de verdad a los tribunales.
Estoy esperando ver hasta dónde se reconoce el valor legal de los datos registrados en Binance P2P en los casos de disputas que requieren acudir a autoridades competentes, fuera del ámbito de resolución interna de la plataforma.
#binancep2pantoan @Binance Vietnam $ETH $AKE
Un libro de actas notarial no crea transacciones ni garantiza que ambas partes sean honestas. Lo que hace es registrar de forma objetiva que “en este momento, ambas partes acordaron estas condiciones”. Y es precisamente la existencia de ese registro, más que el contenido específico, lo que pesa más cuando luego hay una disputa.
Binance P2P funciona con una lógica muy parecida en el chat y el historial de transacciones. No garantiza que ambas partes sean honestas —ninguna plataforma puede hacerlo—. Pero sí garantiza que todo lo que ocurre dentro de la plataforma se registre de manera objetiva.
La diferencia con el notariado tradicional es la escala y la velocidad: el notario procesa cada transacción manualmente, mientras que el mecanismo de registro de P2P funciona de forma automática para millones de transacciones al mismo tiempo.
Visto así, la pregunta “¿es seguro el P2P?” debería cambiarse por “¿qué parte de la transacción queda registrada y qué parte no?”. La seguridad aquí no es una característica fija, sino que depende de si la conducta ocurre dentro del ámbito que queda registrado.
Autocontrarréplica: la comparación con el notariado tiene límites —el notariado tiene un valor legal oficial reconocido por el Estado—, mientras que los datos internos de una plataforma comercial no necesariamente tienen el mismo peso cuando llega de verdad a los tribunales.
Estoy esperando ver hasta dónde se reconoce el valor legal de los datos registrados en Binance P2P en los casos de disputas que requieren acudir a autoridades competentes, fuera del ámbito de resolución interna de la plataforma.
#binancep2pantoan @Binance Vietnam $ETH $AKE
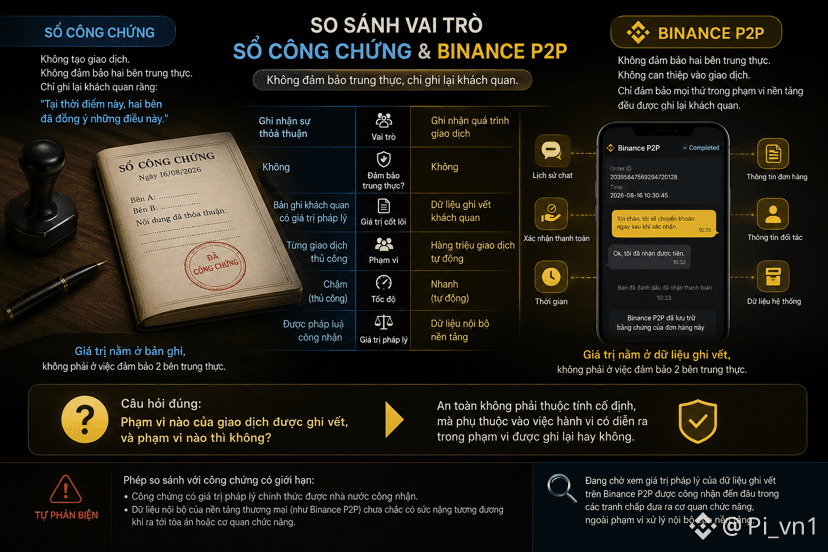
79
·
--
Tengo algo que me di cuenta al comparar cómo reacciona el mercado al dato de un 0% de bug bounty de Dusk, frente a cómo realmente lo leería un fondo que se organiza de verdad.
Para la mayoría de los seguidores retail, un indicador de seguridad de 0 se interpreta como una alerta inmediata: el proyecto no es seguro, así que mejor alejarse. Pero un fondo institucional que considera invertir en RWA no se detiene en un solo número. Observa el expediente completo: quién está detrás del audit, la estructura del equipo técnico, el historial operativo sin incidentes, y si el roadmap tiene planes para cubrir esas brechas.
Esa es la diferencia entre leer un número como una conclusión final, y leerlo como un punto de datos dentro de un panorama mayor. Con $DUSK , el bug bounty del 0 es un hecho, pero su significado depende de con qué se coloque: junto a un roadmap de seguridad claramente definido es totalmente distinto a colocarlo junto al silencio.
El problema no está en si ese número es malo o no, sino en que el mercado retail y la institución están leyendo el mismo dato de dos maneras completamente diferentes. Esa brecha de interpretación puede generar una reacción del precio que no refleja el riesgo real.
Autocrítica: no tengo información interna sobre si @Dusk_Foundation tiene un roadmap de seguridad concreto o no, así que esto sigue siendo una especulación sobre cómo interpretan ese mismo número distintos tipos de inversores.
Estoy esperando ver si Dusk publica un roadmap de seguridad lo suficientemente claro para que tanto las instituciones como el retail lean la misma historia, en lugar de que cada parte haga sus propias suposiciones.
#dusk $AKE
Tengo algo que me di cuenta al comparar cómo reacciona el mercado al dato de un 0% de bug bounty de Dusk, frente a cómo realmente lo leería un fondo que se organiza de verdad.
Para la mayoría de los seguidores retail, un indicador de seguridad de 0 se interpreta como una alerta inmediata: el proyecto no es seguro, así que mejor alejarse. Pero un fondo institucional que considera invertir en RWA no se detiene en un solo número. Observa el expediente completo: quién está detrás del audit, la estructura del equipo técnico, el historial operativo sin incidentes, y si el roadmap tiene planes para cubrir esas brechas.
Esa es la diferencia entre leer un número como una conclusión final, y leerlo como un punto de datos dentro de un panorama mayor. Con $DUSK , el bug bounty del 0 es un hecho, pero su significado depende de con qué se coloque: junto a un roadmap de seguridad claramente definido es totalmente distinto a colocarlo junto al silencio.
El problema no está en si ese número es malo o no, sino en que el mercado retail y la institución están leyendo el mismo dato de dos maneras completamente diferentes. Esa brecha de interpretación puede generar una reacción del precio que no refleja el riesgo real.
Autocrítica: no tengo información interna sobre si @Dusk tiene un roadmap de seguridad concreto o no, así que esto sigue siendo una especulación sobre cómo interpretan ese mismo número distintos tipos de inversores.
Estoy esperando ver si Dusk publica un roadmap de seguridad lo suficientemente claro para que tanto las instituciones como el retail lean la misma historia, en lugar de que cada parte haga sus propias suposiciones.
#dusk $AKE
Para la mayoría de los seguidores retail, un indicador de seguridad de 0 se interpreta como una alerta inmediata: el proyecto no es seguro, así que mejor alejarse. Pero un fondo institucional que considera invertir en RWA no se detiene en un solo número. Observa el expediente completo: quién está detrás del audit, la estructura del equipo técnico, el historial operativo sin incidentes, y si el roadmap tiene planes para cubrir esas brechas.
Esa es la diferencia entre leer un número como una conclusión final, y leerlo como un punto de datos dentro de un panorama mayor. Con $DUSK , el bug bounty del 0 es un hecho, pero su significado depende de con qué se coloque: junto a un roadmap de seguridad claramente definido es totalmente distinto a colocarlo junto al silencio.
El problema no está en si ese número es malo o no, sino en que el mercado retail y la institución están leyendo el mismo dato de dos maneras completamente diferentes. Esa brecha de interpretación puede generar una reacción del precio que no refleja el riesgo real.
Autocrítica: no tengo información interna sobre si @Dusk tiene un roadmap de seguridad concreto o no, así que esto sigue siendo una especulación sobre cómo interpretan ese mismo número distintos tipos de inversores.
Estoy esperando ver si Dusk publica un roadmap de seguridad lo suficientemente claro para que tanto las instituciones como el retail lean la misma historia, en lugar de que cada parte haga sus propias suposiciones.
#dusk $AKE
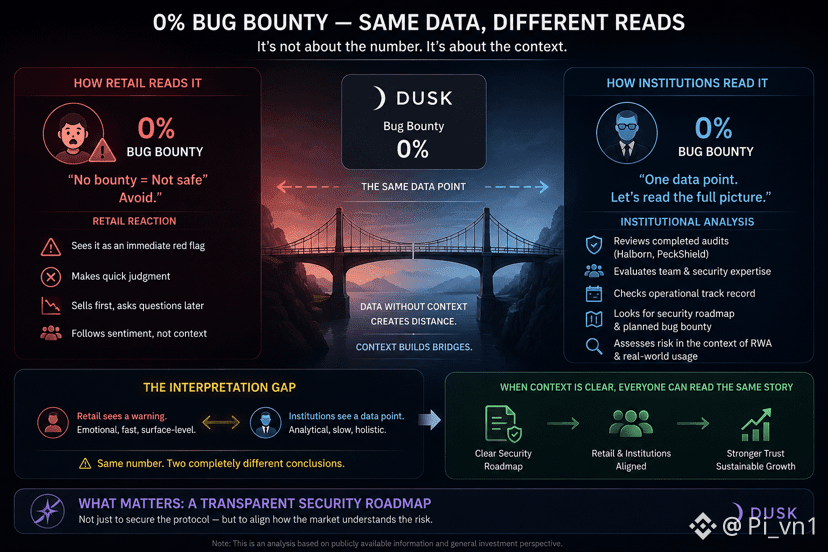
3
3
82
·
--
Me parece un punto interesante pensar en el Appeal en Binance P2P desde la perspectiva de los datos: cada vez que se resuelve una disputa, no solo se cierra un caso, sino que también se entrena silenciosamente al sistema de reconocimiento de patrones para mejorar las transacciones futuras.
Cuando un caso de fraude se confirma a través del Appeal, no solo se sanciona al infractor: la forma en que se comporta, el lenguaje que utiliza, el momento en que actúa, etc., también se convierten en datos para identificar patrones similares en el futuro. Por eso, algunos escenarios de estafa que se vuelven comunes con el tiempo tienden a detectarse más fácilmente: no porque el estafador empeore, sino porque el sistema ya “aprendió” cómo ocurrieron los casos anteriores.
Esto convierte cada disputa personal en una contribución a la seguridad general de toda la red, aunque quienes estén involucrados tal vez no se den cuenta. Una persona que es estafada y presenta un reclamo exitoso no solo recupera, de manera justa, lo que le corresponde, sino que también ayuda —sin querer— a que el sistema reconozca mejor los casos similares que podrían ocurrirle a otra gente después.
Autocrítica: este es un beneficio a nivel de sistema, no un compromiso concreto; no hay nada que garantice que los datos de un Appeal específico se usen para mejorar la detección de fraudes, más allá de una inferencia razonable de que así suelen operar las grandes plataformas.
Estoy esperando ver si Binance P2P publica con mayor claridad cómo se usan los datos de disputas anteriores para mejorar la detección de fraudes, para que los usuarios puedan apreciar el valor de reportar con honestidad cada vez que surja un problema.
#binancep2pantoan @Binance_Vietnam $AKE
Me parece un punto interesante pensar en el Appeal en Binance P2P desde la perspectiva de los datos: cada vez que se resuelve una disputa, no solo se cierra un caso, sino que también se entrena silenciosamente al sistema de reconocimiento de patrones para mejorar las transacciones futuras.
Cuando un caso de fraude se confirma a través del Appeal, no solo se sanciona al infractor: la forma en que se comporta, el lenguaje que utiliza, el momento en que actúa, etc., también se convierten en datos para identificar patrones similares en el futuro. Por eso, algunos escenarios de estafa que se vuelven comunes con el tiempo tienden a detectarse más fácilmente: no porque el estafador empeore, sino porque el sistema ya “aprendió” cómo ocurrieron los casos anteriores.
Esto convierte cada disputa personal en una contribución a la seguridad general de toda la red, aunque quienes estén involucrados tal vez no se den cuenta. Una persona que es estafada y presenta un reclamo exitoso no solo recupera, de manera justa, lo que le corresponde, sino que también ayuda —sin querer— a que el sistema reconozca mejor los casos similares que podrían ocurrirle a otra gente después.
Autocrítica: este es un beneficio a nivel de sistema, no un compromiso concreto; no hay nada que garantice que los datos de un Appeal específico se usen para mejorar la detección de fraudes, más allá de una inferencia razonable de que así suelen operar las grandes plataformas.
Estoy esperando ver si Binance P2P publica con mayor claridad cómo se usan los datos de disputas anteriores para mejorar la detección de fraudes, para que los usuarios puedan apreciar el valor de reportar con honestidad cada vez que surja un problema.
#binancep2pantoan @Binance Vietnam $AKE
Cuando un caso de fraude se confirma a través del Appeal, no solo se sanciona al infractor: la forma en que se comporta, el lenguaje que utiliza, el momento en que actúa, etc., también se convierten en datos para identificar patrones similares en el futuro. Por eso, algunos escenarios de estafa que se vuelven comunes con el tiempo tienden a detectarse más fácilmente: no porque el estafador empeore, sino porque el sistema ya “aprendió” cómo ocurrieron los casos anteriores.
Esto convierte cada disputa personal en una contribución a la seguridad general de toda la red, aunque quienes estén involucrados tal vez no se den cuenta. Una persona que es estafada y presenta un reclamo exitoso no solo recupera, de manera justa, lo que le corresponde, sino que también ayuda —sin querer— a que el sistema reconozca mejor los casos similares que podrían ocurrirle a otra gente después.
Autocrítica: este es un beneficio a nivel de sistema, no un compromiso concreto; no hay nada que garantice que los datos de un Appeal específico se usen para mejorar la detección de fraudes, más allá de una inferencia razonable de que así suelen operar las grandes plataformas.
Estoy esperando ver si Binance P2P publica con mayor claridad cómo se usan los datos de disputas anteriores para mejorar la detección de fraudes, para que los usuarios puedan apreciar el valor de reportar con honestidad cada vez que surja un problema.
#binancep2pantoan @Binance Vietnam $AKE
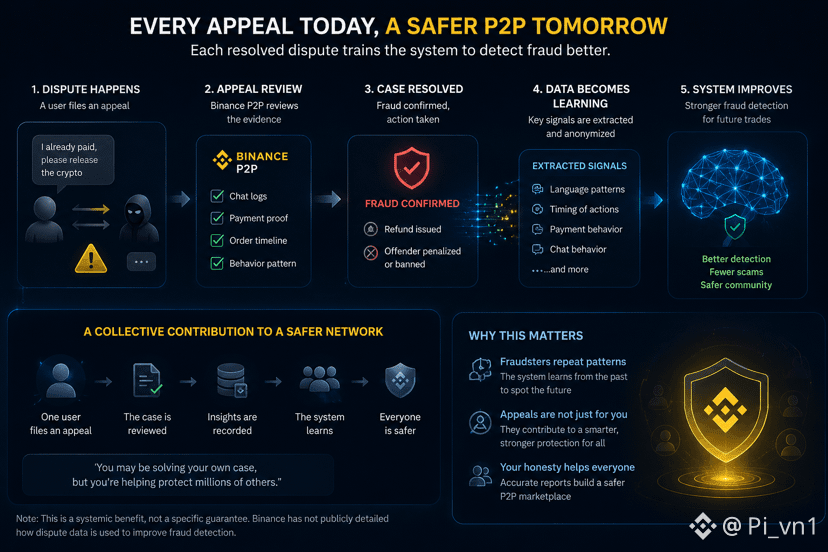
138
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AIStocksWhatNext
606,285 visualizaciones
4,577 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: ¿Qué otras oportunidades de inversión siguen vigentes mientras las acciones de IA continúan subiendo?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #AIStocksWhatNext
Comparte si eres alcista o bajista, y publica tus participaciones en acciones de IA o tu operación — usar el widget de operaciones puede mejorar tu elegibilidad.
También puedes fortalecer tu publicación compartiendo datos o gráficos, y evitando imágenes generadas por IA.
✍️Crea contenido basado en los ángulos siguientes:
- Nvidia dice que las ventas de chips se duplicarán el próximo año, y las principales empresas de IA siguen registrando ingresos récord; el gasto en cómputo que hay detrás es igualmente asombroso. ¿La demanda de IA realmente está despegando? ¿Y cuánto tiempo puede durar? Las acciones de IA suben en general. ¿Se trata de una ruptura real o solo de un rebote a corto plazo?
- Líderes de la industria piden frenar el desarrollo de la IA, mientras Trump planea construir una “AI Force”, afirmando que la IA podría representar el 25% del PIB de EE. UU. en el futuro. ¿De qué lado estás? ¿El respaldo a nivel estatal será una victoria a largo plazo para las acciones de IA?
- ¿Estás comprando acciones de IA? Comparte tu operación/tenencias relacionadas con IA con nuestro widget de compartición de operaciones.
⏰Periodo de la campaña:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y contengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 vistas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo se destaque en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #AIStocksWhatNext o la Square Guide on How to Post for Better Reach.
Binance Square Official
·464 «Me gusta»
·1.2M visualizaciones
21SharesLaunchesEuropesFirstZcashETP
5,664 visualizaciones
266 participa(n) en el debate
CardanoJoinsX402PaymentStandard
4,213 visualizaciones
219 participa(n) en el debate