
空杯之心
13 Publicaciones

空杯之心
Denunciar
Bloquear usuario
分享心得
Abrir operación
Trader de alta frecuencia
9 años
10 Siguiendo
9 Seguidores
2 Me gusta
Publicaciones
Cartera
PINNED
·
--
Las grandes ganancias se obtienen siguiendo la tendencia. En este mercado alcista solo haré tres cosas:
1. Confirmar que ha comenzado un nuevo ciclo alcista (varios indicadores ya han confirmado el cambio de mercado bajista a alcista).
2. Encontrar activos con narrativas sostenibles que puedan seguir subiendo al ritmo del mercado alcista.
3. Aumentar la posición en el gráfico diario: comprar con un apalancamiento de 2-3x y añadir más durante las correcciones en el gráfico diario, manteniendo el apalancamiento entre 2-3x.#BTC #HYPE
Las grandes ganancias se obtienen siguiendo la tendencia. En este mercado alcista solo haré tres cosas:
1. Confirmar que ha comenzado un nuevo ciclo alcista (varios indicadores ya han confirmado el cambio de mercado bajista a alcista).
2. Encontrar activos con narrativas sostenibles que puedan seguir subiendo al ritmo del mercado alcista.
3. Aumentar la posición en el gráfico diario: comprar con un apalancamiento de 2-3x y añadir más durante las correcciones en el gráfico diario, manteniendo el apalancamiento entre 2-3x.#BTC #HYPE
1. Confirmar que ha comenzado un nuevo ciclo alcista (varios indicadores ya han confirmado el cambio de mercado bajista a alcista).
2. Encontrar activos con narrativas sostenibles que puedan seguir subiendo al ritmo del mercado alcista.
3. Aumentar la posición en el gráfico diario: comprar con un apalancamiento de 2-3x y añadir más durante las correcciones en el gráfico diario, manteniendo el apalancamiento entre 2-3x.#BTC #HYPE
2
200
·
--
Artículo
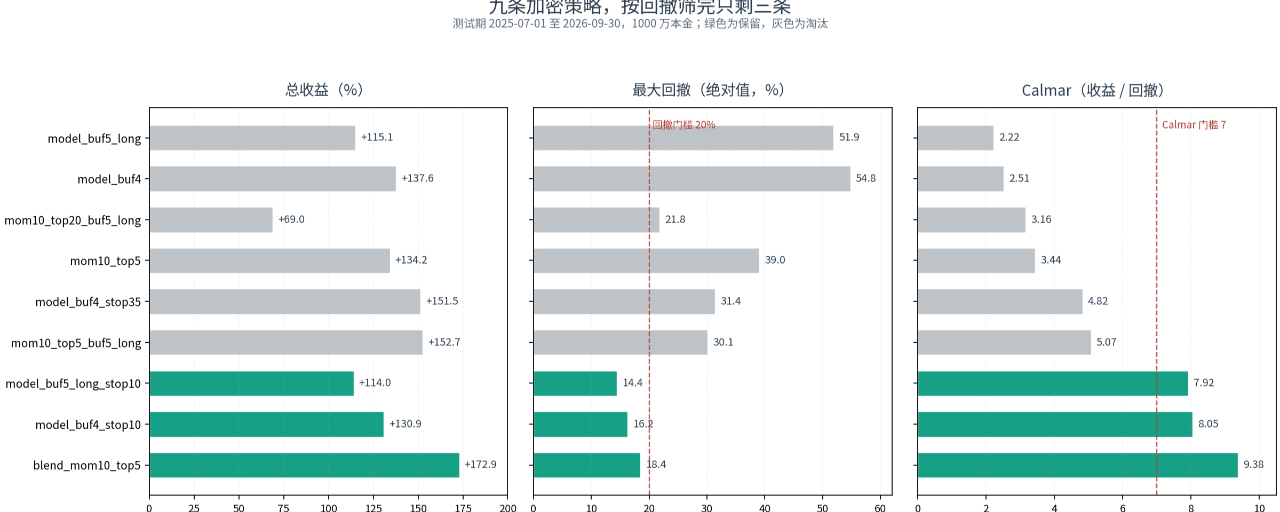
De nueve estrategias de criptomonedas a tres: si no superan la prueba de drawdown, no se quedan, por alto que sea el rendimientoAl final de la entrega anterior escribí que en la siguiente haría tres cosas: añadir un buffer y un stop-loss a la señal combinada, ejecutar el período de validación y luego hacer un walk-forward.
Esta vez no seguí ese orden.
Después de actualizar los datos hasta el 21 de octubre, primero ejecuté las nueve estrategias juntas en la nueva ventana de evaluación futura y volví a ordenar la estructura de las caídas durante el período de prueba. La decisión tras terminar fue esta: de las nueve, solo conservar tres; eliminar las otras seis junto con sus archivos de estrategia y resultados de backtest.
Las seis eliminadas no eran perdedoras. Cinco obtuvieron rendimientos superiores al +115 % durante el período de prueba, y la mejor llegó al +152,67 %. Pero sus caídas máximas oscilaron entre el -21,8 % y el -54,8 %, y el tiempo más largo bajo el agua fue de 232 días de negociación. Una curva así se puede aceptar en un backtest, pero en una cuenta real la mayoría no aguantaría hasta recuperar el capital.
De nueve estrategias de criptomonedas a tres: si no superan la prueba de drawdown, no se quedan, por alto que sea el rendimiento
Al final de la entrega anterior escribí que en la siguiente haría tres cosas: añadir un buffer y un stop-loss a la señal combinada, ejecutar el período de validación y luego hacer un walk-forward.
Esta vez no seguí ese orden.
Después de actualizar los datos hasta el 21 de octubre, primero ejecuté las nueve estrategias juntas en la nueva ventana de evaluación futura y volví a ordenar la estructura de las caídas durante el período de prueba. La decisión tras terminar fue esta: de las nueve, solo conservar tres; eliminar las otras seis junto con sus archivos de estrategia y resultados de backtest.
Las seis eliminadas no eran perdedoras. Cinco obtuvieron rendimientos superiores al +115 % durante el período de prueba, y la mejor llegó al +152,67 %. Pero sus caídas máximas oscilaron entre el -21,8 % y el -54,8 %, y el tiempo más largo bajo el agua fue de 232 días de negociación. Una curva así se puede aceptar en un backtest, pero en una cuenta real la mayoría no aguantaría hasta recuperar el capital.
Esta vez no seguí ese orden.
Después de actualizar los datos hasta el 21 de octubre, primero ejecuté las nueve estrategias juntas en la nueva ventana de evaluación futura y volví a ordenar la estructura de las caídas durante el período de prueba. La decisión tras terminar fue esta: de las nueve, solo conservar tres; eliminar las otras seis junto con sus archivos de estrategia y resultados de backtest.
Las seis eliminadas no eran perdedoras. Cinco obtuvieron rendimientos superiores al +115 % durante el período de prueba, y la mejor llegó al +152,67 %. Pero sus caídas máximas oscilaron entre el -21,8 % y el -54,8 %, y el tiempo más largo bajo el agua fue de 232 días de negociación. Una curva así se puede aceptar en un backtest, pero en una cuenta real la mayoría no aguantaría hasta recuperar el capital.
402
·
--
# Nueve sistemas, un notebook: un backtest del +172.93% debe poder reproducirse con un solo clicEn el episodio anterior combiné a partes iguales la puntuación del modelo y el momentum. En el periodo de prueba obtuvimos una rentabilidad del +172.93%, una caída máxima del -18.44% y un Sharpe de 2.076. Al final dije que, en el siguiente episodio, conectaríamos la combinación con un buffer y un stop loss, y luego la probaríamos en el periodo de validación.
Antes de empezar, me detuve un momento. Los resultados de los nueve sistemas con mejor rendimiento estaban repartidos entre distintos scripts de ablación y directorios de caché; los parámetros estaban en diccionarios de configuración y los archivos de señales no seguían una nomenclatura uniforme. Si cambiara de ordenador o retomara el trabajo dentro de dos semanas, ¿podría volver a obtener exactamente esos nueve resultados? La respuesta es no.
Así que en este episodio no vamos a perseguir más rentabilidad; primero dejaremos los nueve sistemas organizados en un directorio que permita reproducirlos con un solo clic. Un backtest que no se puede reproducir no se diferencia en nada de inventarse una historia.
# Nueve sistemas, un notebook: un backtest del +172.93% debe poder reproducirse con un solo clic
En el episodio anterior combiné a partes iguales la puntuación del modelo y el momentum. En el periodo de prueba obtuvimos una rentabilidad del +172.93%, una caída máxima del -18.44% y un Sharpe de 2.076. Al final dije que, en el siguiente episodio, conectaríamos la combinación con un buffer y un stop loss, y luego la probaríamos en el periodo de validación.
Antes de empezar, me detuve un momento. Los resultados de los nueve sistemas con mejor rendimiento estaban repartidos entre distintos scripts de ablación y directorios de caché; los parámetros estaban en diccionarios de configuración y los archivos de señales no seguían una nomenclatura uniforme. Si cambiara de ordenador o retomara el trabajo dentro de dos semanas, ¿podría volver a obtener exactamente esos nueve resultados? La respuesta es no.
Así que en este episodio no vamos a perseguir más rentabilidad; primero dejaremos los nueve sistemas organizados en un directorio que permita reproducirlos con un solo clic. Un backtest que no se puede reproducir no se diferencia en nada de inventarse una historia.
Antes de empezar, me detuve un momento. Los resultados de los nueve sistemas con mejor rendimiento estaban repartidos entre distintos scripts de ablación y directorios de caché; los parámetros estaban en diccionarios de configuración y los archivos de señales no seguían una nomenclatura uniforme. Si cambiara de ordenador o retomara el trabajo dentro de dos semanas, ¿podría volver a obtener exactamente esos nueve resultados? La respuesta es no.
Así que en este episodio no vamos a perseguir más rentabilidad; primero dejaremos los nueve sistemas organizados en un directorio que permita reproducirlos con un solo clic. Un backtest que no se puede reproducir no se diferencia en nada de inventarse una historia.
58
·
--
En el período anterior, la rentabilidad de referencia seguía en -5.5 %. En este, combiné el modelo y el momentum al 50 % cada uno y logré un +172.93 %En el período anterior, la rentabilidad de referencia seguía en -5.5 %. En este, combiné el modelo y el momentum al 50 % cada uno y logré un +172.93 %.
Al final del episodio anterior dije que en el siguiente añadiría las tasas de financiación y el deslizamiento. Después de escribir ese artículo, hice una pausa, porque aún quedaba sin resolver una cuestión más fundamental: el IC diario del modelo es positivo, pero ¿por qué sigo perdiendo dinero al seleccionar monedas basándome en él? Si no resolvemos esto, añadir las tasas de financiación solo sirve para calcular los costes de una estrategia equivocada.
Primero responderé a esta pregunta. La respuesta no está en el modelo, sino en las reglas para seleccionar monedas. Después de corregirlas, combiné el modelo y el momentum al 50 % cada uno y, durante el período de prueba, obtuve una rentabilidad del +172.93 %, una caída máxima del -18.44 % y un Sharpe de 2.076. Pero no te alegres todavía: más adelante explicaré cuánto hay que tomar esa cifra con pinzas.
En el período anterior, la rentabilidad de referencia seguía en -5.5 %. En este, combiné el modelo y el momentum al 50 % cada uno y logré un +172.93 %
En el período anterior, la rentabilidad de referencia seguía en -5.5 %. En este, combiné el modelo y el momentum al 50 % cada uno y logré un +172.93 %.
Al final del episodio anterior dije que en el siguiente añadiría las tasas de financiación y el deslizamiento. Después de escribir ese artículo, hice una pausa, porque aún quedaba sin resolver una cuestión más fundamental: el IC diario del modelo es positivo, pero ¿por qué sigo perdiendo dinero al seleccionar monedas basándome en él? Si no resolvemos esto, añadir las tasas de financiación solo sirve para calcular los costes de una estrategia equivocada.
Primero responderé a esta pregunta. La respuesta no está en el modelo, sino en las reglas para seleccionar monedas. Después de corregirlas, combiné el modelo y el momentum al 50 % cada uno y, durante el período de prueba, obtuve una rentabilidad del +172.93 %, una caída máxima del -18.44 % y un Sharpe de 2.076. Pero no te alegres todavía: más adelante explicaré cuánto hay que tomar esa cifra con pinzas.
Al final del episodio anterior dije que en el siguiente añadiría las tasas de financiación y el deslizamiento. Después de escribir ese artículo, hice una pausa, porque aún quedaba sin resolver una cuestión más fundamental: el IC diario del modelo es positivo, pero ¿por qué sigo perdiendo dinero al seleccionar monedas basándome en él? Si no resolvemos esto, añadir las tasas de financiación solo sirve para calcular los costes de una estrategia equivocada.
Primero responderé a esta pregunta. La respuesta no está en el modelo, sino en las reglas para seleccionar monedas. Después de corregirlas, combiné el modelo y el momentum al 50 % cada uno y, durante el período de prueba, obtuve una rentabilidad del +172.93 %, una caída máxima del -18.44 % y un Sharpe de 2.076. Pero no te alegres todavía: más adelante explicaré cuánto hay que tomar esa cifra con pinzas.
172
·
--
En la entrega anterior dije que el 25 % era el punto óptimo para el stop loss. Esta vez me retracto: en el mercado cripto también hay AAPL, TSLA y oroEn la entrega anterior escribí una revisión de la gestión de riesgos de los perpetuos cripto. Una estrategia con una rentabilidad del 62 % tenía una caída máxima del 73 %; al añadir un stop loss del 25 % para cada moneda, la rentabilidad llegó al 109 % y la caída se redujo al 27 %. La conclusión de entonces fue que el 25 % era el punto óptimo para el stop loss: menos es más.
Después de publicarla, no escribí enseguida la siguiente entrega. En su lugar, volví a investigar una cuestión: qué eran realmente esos contratos. Descubrí que el mercado de perpetuos cripto de Binance también incluye acciones estadounidenses tokenizadas, ETF, oro, petróleo crudo y stablecoins. AAPL, TSLA, NVDA, SPY, XAU y USDC están ahí; se negocian las 24 horas del día, los 7 días de la semana, y su estructura diaria no se diferencia en nada de la de los perpetuos.
En la entrega anterior dije que el 25 % era el punto óptimo para el stop loss. Esta vez me retracto: en el mercado cripto también hay AAPL, TSLA y oro
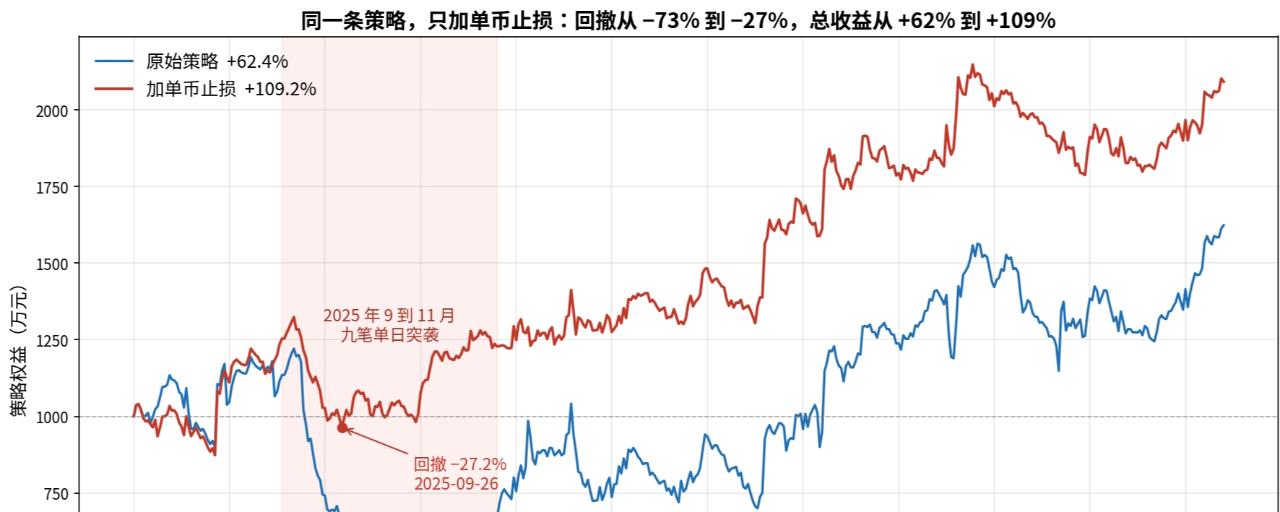
En la entrega anterior escribí una revisión de la gestión de riesgos de los perpetuos cripto. Una estrategia con una rentabilidad del 62 % tenía una caída máxima del 73 %; al añadir un stop loss del 25 % para cada moneda, la rentabilidad llegó al 109 % y la caída se redujo al 27 %. La conclusión de entonces fue que el 25 % era el punto óptimo para el stop loss: menos es más.
Después de publicarla, no escribí enseguida la siguiente entrega. En su lugar, volví a investigar una cuestión: qué eran realmente esos contratos. Descubrí que el mercado de perpetuos cripto de Binance también incluye acciones estadounidenses tokenizadas, ETF, oro, petróleo crudo y stablecoins. AAPL, TSLA, NVDA, SPY, XAU y USDC están ahí; se negocian las 24 horas del día, los 7 días de la semana, y su estructura diaria no se diferencia en nada de la de los perpetuos.
Después de publicarla, no escribí enseguida la siguiente entrega. En su lugar, volví a investigar una cuestión: qué eran realmente esos contratos. Descubrí que el mercado de perpetuos cripto de Binance también incluye acciones estadounidenses tokenizadas, ETF, oro, petróleo crudo y stablecoins. AAPL, TSLA, NVDA, SPY, XAU y USDC están ahí; se negocian las 24 horas del día, los 7 días de la semana, y su estructura diaria no se diferencia en nada de la de los perpetuos.
275
·
--
Artículo
Rentabilidad del 62% y caída del 73% en el backtest: añadí un solo stop loss, reduje la caída al 27% y dupliqué la rentabilidadI. Primero, veamos claramente cómo se perdió el dinero
Durante las últimas dos semanas he estado desarrollando una estrategia de posiciones largas y cortas para contratos perpetuos de criptomonedas, con 10 millones de capital simulado y una prueba fuera de muestra de 457 días. La curva de capital parece una montaña rusa: tanto las ganancias como las pérdidas son descomunales.
Al desglosar las ganancias y pérdidas de cada moneda día por día para atribuirlas, la verdad queda muy clara. La caída no se fue acumulando poco a poco: se debió a nueve operaciones concentradas en una sola moneda y un solo día. Ocho operaciones perdedoras sumaron 8,73 millones, más que las ganancias de todo el período. En cinco, las posiciones cortas se toparon con subidas verticales; en tres, las posiciones largas persiguieron movimientos parabólicos. Se concentraron entre septiembre y noviembre de 2025, pero en 2026 siguen repitiéndose episodios del mismo tipo. AKE, KAT, PLAY, DEXE y ZKJ muestran el mismo patrón: no fue un incidente aislado.
Rentabilidad del 62% y caída del 73% en el backtest: añadí un solo stop loss, reduje la caída al 27% y dupliqué la rentabilidad
I. Primero, veamos claramente cómo se perdió el dinero
Durante las últimas dos semanas he estado desarrollando una estrategia de posiciones largas y cortas para contratos perpetuos de criptomonedas, con 10 millones de capital simulado y una prueba fuera de muestra de 457 días. La curva de capital parece una montaña rusa: tanto las ganancias como las pérdidas son descomunales.
Al desglosar las ganancias y pérdidas de cada moneda día por día para atribuirlas, la verdad queda muy clara. La caída no se fue acumulando poco a poco: se debió a nueve operaciones concentradas en una sola moneda y un solo día. Ocho operaciones perdedoras sumaron 8,73 millones, más que las ganancias de todo el período. En cinco, las posiciones cortas se toparon con subidas verticales; en tres, las posiciones largas persiguieron movimientos parabólicos. Se concentraron entre septiembre y noviembre de 2025, pero en 2026 siguen repitiéndose episodios del mismo tipo. AKE, KAT, PLAY, DEXE y ZKJ muestran el mismo patrón: no fue un incidente aislado.
Durante las últimas dos semanas he estado desarrollando una estrategia de posiciones largas y cortas para contratos perpetuos de criptomonedas, con 10 millones de capital simulado y una prueba fuera de muestra de 457 días. La curva de capital parece una montaña rusa: tanto las ganancias como las pérdidas son descomunales.
Al desglosar las ganancias y pérdidas de cada moneda día por día para atribuirlas, la verdad queda muy clara. La caída no se fue acumulando poco a poco: se debió a nueve operaciones concentradas en una sola moneda y un solo día. Ocho operaciones perdedoras sumaron 8,73 millones, más que las ganancias de todo el período. En cinco, las posiciones cortas se toparon con subidas verticales; en tres, las posiciones largas persiguieron movimientos parabólicos. Se concentraron entre septiembre y noviembre de 2025, pero en 2026 siguen repitiéndose episodios del mismo tipo. AKE, KAT, PLAY, DEXE y ZKJ muestran el mismo patrón: no fue un incidente aislado.
1.6k
·
--
$BTC
{spot}(BTCUSDT)
Superó brevemente los 80.000 y volvió a subir rápidamente. La vela diaria de ayer cerró al alza y el soporte de los 80.000 sigue siendo muy sólido. Este es un punto excelente para aumentar la posición.
$HYPE
{spot}(HYPEUSDT)
El soporte de los 80 dólares también es muy sólido. Aumentar la posición entre 76 y 80 es una buena opción.
En un mercado alcista, aumenta la posición durante las correcciones diarias. ¡Apalancamiento de 3x durante todo el mercado alcista!
$BTC
Superó brevemente los 80.000 y volvió a subir rápidamente. La vela diaria de ayer cerró al alza y el soporte de los 80.000 sigue siendo muy sólido. Este es un punto excelente para aumentar la posición.
$HYPE
El soporte de los 80 dólares también es muy sólido. Aumentar la posición entre 76 y 80 es una buena opción.
En un mercado alcista, aumenta la posición durante las correcciones diarias. ¡Apalancamiento de 3x durante todo el mercado alcista!
Superó brevemente los 80.000 y volvió a subir rápidamente. La vela diaria de ayer cerró al alza y el soporte de los 80.000 sigue siendo muy sólido. Este es un punto excelente para aumentar la posición.
$HYPE
El soporte de los 80 dólares también es muy sólido. Aumentar la posición entre 76 y 80 es una buena opción.
En un mercado alcista, aumenta la posición durante las correcciones diarias. ¡Apalancamiento de 3x durante todo el mercado alcista!
120
·
--
Tras revisar 4936 operaciones de backtesting, encontré al verdadero culpable de la caída del 73 % de la estrategia. No fue BTC: la correlación con los rendimientos diarios fue de solo -0,02. Fueron 7 días de trading y 7 criptomonedas pequeñas. En 7 días se perdieron 7,14 millones; en los más de 80 días restantes se ganaron 2,27 millones netos. La causa de fondo se resume en una frase: una posición fija de 1 millón sumada a las monedas más salvajes; una sola moneda podía hacerte perder el 15 % del capital en un día. Ya publiqué el análisis completo en un artículo largo. Todos los que operan con futuros perpetuos deberían revisar las medidas de respaldo de su estrategia. #量化选币 #中性策略 #量化交易
Tras revisar 4936 operaciones de backtesting, encontré al verdadero culpable de la caída del 73 % de la estrategia. No fue BTC: la correlación con los rendimientos diarios fue de solo -0,02. Fueron 7 días de trading y 7 criptomonedas pequeñas. En 7 días se perdieron 7,14 millones; en los más de 80 días restantes se ganaron 2,27 millones netos. La causa de fondo se resume en una frase: una posición fija de 1 millón sumada a las monedas más salvajes; una sola moneda podía hacerte perder el 15 % del capital en un día. Ya publiqué el análisis completo en un artículo largo. Todos los que operan con futuros perpetuos deberían revisar las medidas de respaldo de su estrategia. #量化选币 #中性策略 #量化交易
63
·
--
Tras revisar 4.936 operaciones, mi estrategia neutral de selección de monedas cayó un 73%: el verdadero culpable no fue la caída del mercadoUna estrategia de contratos de criptomonedas con una rentabilidad total del +62% en 15 meses, pero que sufrió una caída máxima del -73% a mitad de camino: el capital pasó de un máximo de 12,21 millones a 3,25 millones.
Al principio pensé que la caída se debía a que BTC había tocado techo. Pero, tras desglosar una por una las 4.936 operaciones, llegué a una conclusión sorprendente. La correlación entre la rentabilidad diaria de la cartera y la de BTC es de apenas -0,02. Desde el máximo de la estrategia, el 6/9, hasta el punto más profundo de la caída, el 27/10, BTC incluso subió un 4% en ese mismo periodo.
Lo que realmente hundió la cuenta fueron 7 días de trading y 7 criptomonedas pequeñas de las que nadie había oído hablar. En este artículo desgloso todas las cifras.
Al publicar, adjunta aquí una tarjeta con los resultados de trading o un enlace a la página de tu cuenta de trading en vivo. Este artículo es un análisis retrospectivo de backtesting; todos los datos proceden del archivo histórico público de Binance y se pueden reproducir.
Tras revisar 4.936 operaciones, mi estrategia neutral de selección de monedas cayó un 73%: el verdadero culpable no fue la caída del mercado
Una estrategia de contratos de criptomonedas con una rentabilidad total del +62% en 15 meses, pero que sufrió una caída máxima del -73% a mitad de camino: el capital pasó de un máximo de 12,21 millones a 3,25 millones.
Al principio pensé que la caída se debía a que BTC había tocado techo. Pero, tras desglosar una por una las 4.936 operaciones, llegué a una conclusión sorprendente. La correlación entre la rentabilidad diaria de la cartera y la de BTC es de apenas -0,02. Desde el máximo de la estrategia, el 6/9, hasta el punto más profundo de la caída, el 27/10, BTC incluso subió un 4% en ese mismo periodo.
Lo que realmente hundió la cuenta fueron 7 días de trading y 7 criptomonedas pequeñas de las que nadie había oído hablar. En este artículo desgloso todas las cifras.
Al publicar, adjunta aquí una tarjeta con los resultados de trading o un enlace a la página de tu cuenta de trading en vivo. Este artículo es un análisis retrospectivo de backtesting; todos los datos proceden del archivo histórico público de Binance y se pueden reproducir.
Al principio pensé que la caída se debía a que BTC había tocado techo. Pero, tras desglosar una por una las 4.936 operaciones, llegué a una conclusión sorprendente. La correlación entre la rentabilidad diaria de la cartera y la de BTC es de apenas -0,02. Desde el máximo de la estrategia, el 6/9, hasta el punto más profundo de la caída, el 27/10, BTC incluso subió un 4% en ese mismo periodo.
Lo que realmente hundió la cuenta fueron 7 días de trading y 7 criptomonedas pequeñas de las que nadie había oído hablar. En este artículo desgloso todas las cifras.
Al publicar, adjunta aquí una tarjeta con los resultados de trading o un enlace a la página de tu cuenta de trading en vivo. Este artículo es un análisis retrospectivo de backtesting; todos los datos proceden del archivo histórico público de Binance y se pueden reproducir.
332
·
--
BTC está mostrando mucha solidez en los 80.000. Hace un momento, tras una caída con gran volumen en la vela de 1 hora, rebotó rápidamente y cerró con una mecha inferior. Si no logra romper a la baja los 80.000, habrá un rebote en V.
{future}(BTCUSDT)
BTC está mostrando mucha solidez en los 80.000. Hace un momento, tras una caída con gran volumen en la vela de 1 hora, rebotó rápidamente y cerró con una mecha inferior. Si no logra romper a la baja los 80.000, habrá un rebote en V.
170
·
--
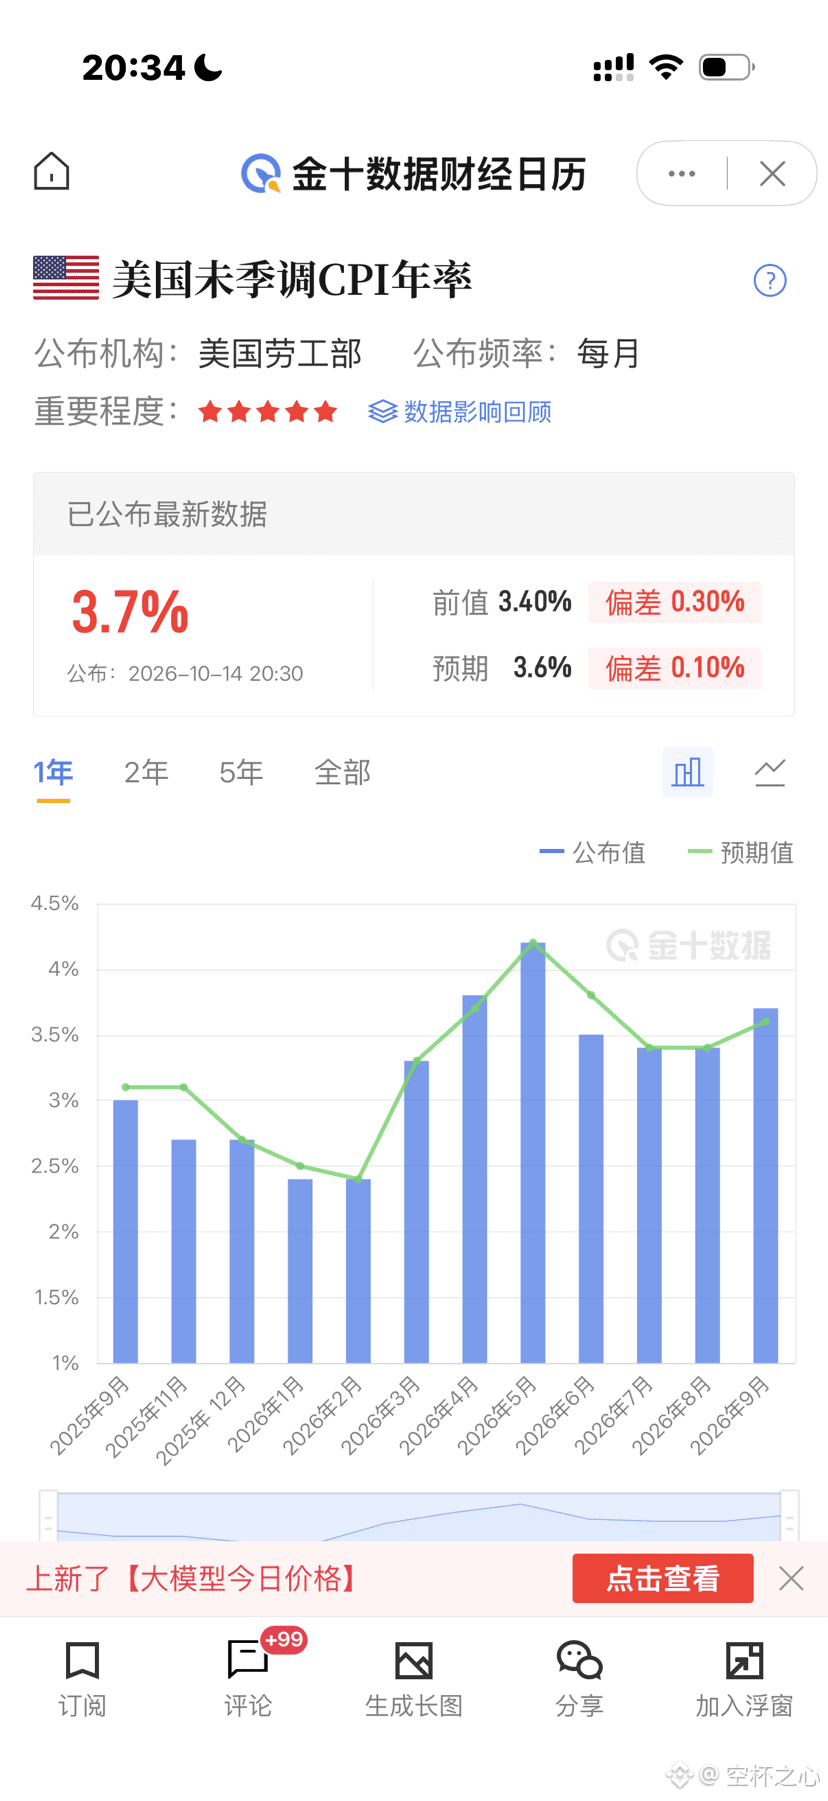
El IPC de septiembre fue un 0,1 % más alto de lo esperado, lo que elevó las expectativas de subidas de tipos y provocó una caída a corto plazo del BTC. Si tenemos en cuenta la persistente prima negativa del BTC en Coinbase y las salidas netas de varios ETF durante varios días consecutivos, parece que el mercado estadounidense ha estado vendiendo últimamente para asimilar las expectativas de subidas de tipos. Sin embargo, el precio del BTC sigue oscilando entre 82.000 y 84.000 y aún no ha iniciado una tendencia bajista. Cuando las expectativas de subidas de tipos se hayan asimilado lo suficiente, el precio subirá de forma natural.#BTC走势分析
El IPC de septiembre fue un 0,1 % más alto de lo esperado, lo que elevó las expectativas de subidas de tipos y provocó una caída a corto plazo del BTC. Si tenemos en cuenta la persistente prima negativa del BTC en Coinbase y las salidas netas de varios ETF durante varios días consecutivos, parece que el mercado estadounidense ha estado vendiendo últimamente para asimilar las expectativas de subidas de tipos. Sin embargo, el precio del BTC sigue oscilando entre 82.000 y 84.000 y aún no ha iniciado una tendencia bajista. Cuando las expectativas de subidas de tipos se hayan asimilado lo suficiente, el precio subirá de forma natural.#BTC走势分析
184
·
--
Ayer estaba ajustando el backtest de una estrategia de selección de criptomonedas con múltiples factores transversales. Cuando terminó, vi esto: rentabilidad 0, Sharpe 0, drawdown máximo 0.
Lo primero que pensé fue que la estrategia no había operado.
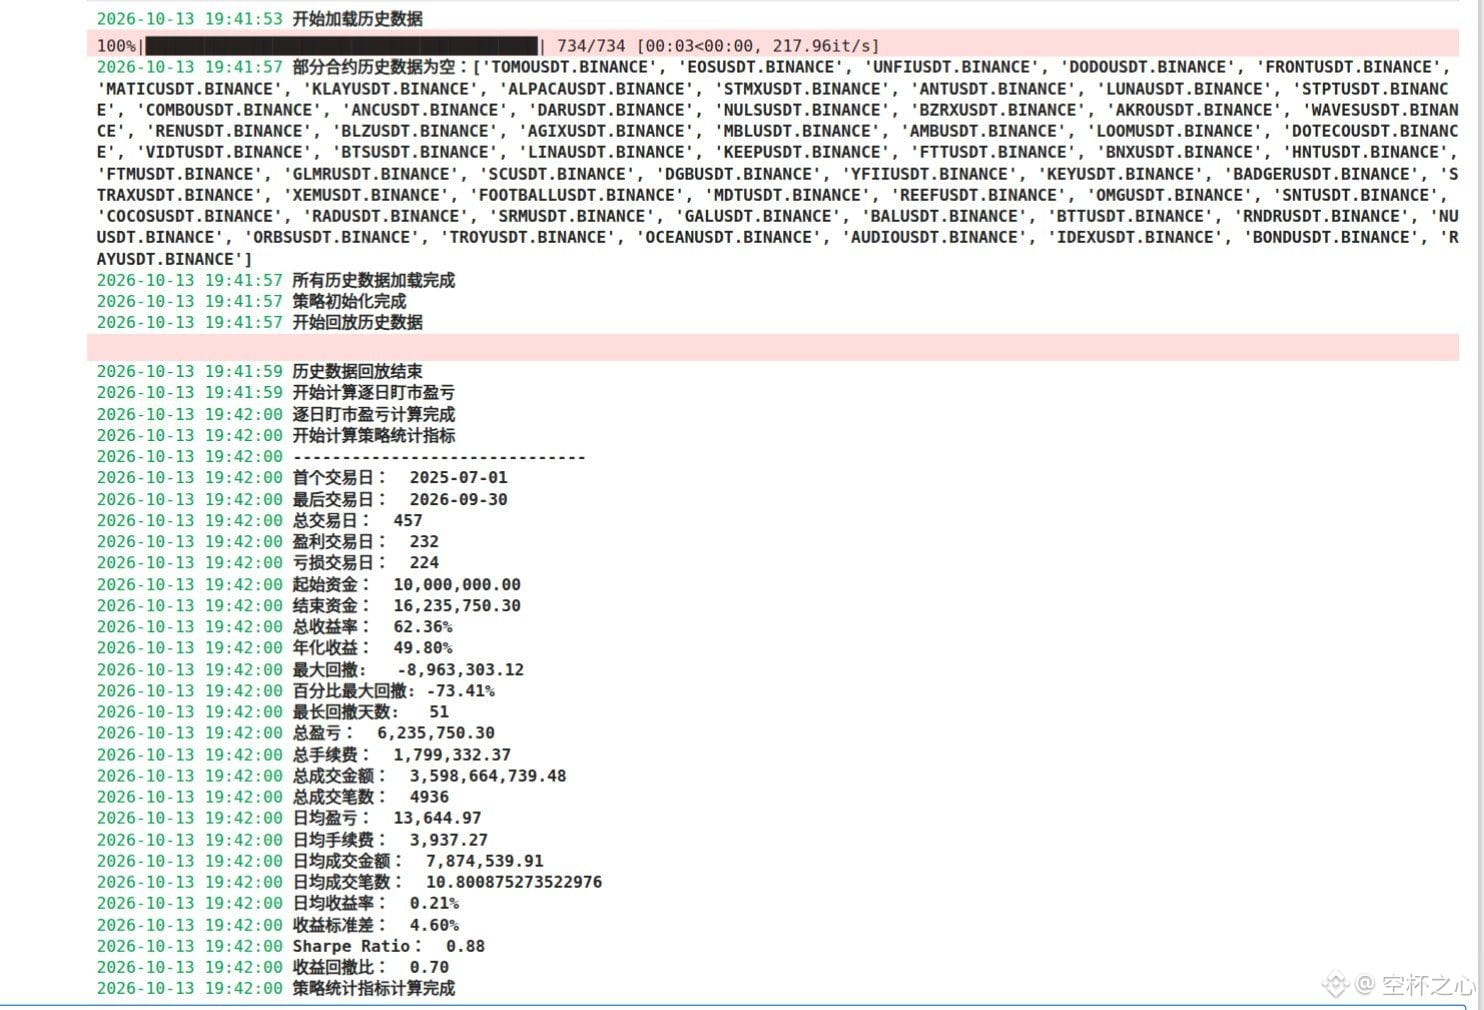
Pero al investigar, descubrí que el motor estaba haciéndose el muerto: durante 178 de los 457 días, el saldo de la cuenta fue negativo y se activó la protección contra liquidaciones, así que todos los indicadores se negaron a calcularse.
Siguiendo esa pista encontré dos bugs.
Bug número uno: el incremento mínimo de cotización estaba fijado en 0.01.
Los precios de las órdenes se redondeaban según ese incremento.
Muchas monedas del conjunto cotizaban por debajo de 0.005 dólares, así que el precio de la orden (precio de cierre + 1 %) se redondeaba directamente a 0.
Consecuencia: las órdenes de compra con precio 0 nunca se ejecutaban, mientras que las de venta sí se ejecutaban siempre. No se podía abrir posiciones largas ni cerrar las cortas; la cuenta pasó de estar mitad y mitad a tener 3.7 posiciones largas frente a 9.7 cortas: en la práctica, estar corto sin cobertura todos los días.
Antes de arreglarlo, revisé los datos: había 829 monedas en el conjunto, los precios llegaban a tener hasta 8 decimales y la operación más barata era de 0.0000034 dólares.
Así que fijé el incremento de cotización en 1e-9 (9 decimales), dejando un orden de magnitud de margen.
Después del cambio, la tasa de ejecución de órdenes volvió al 100 % y desaparecieron las órdenes cuyo precio se redondeaba a cero.
Bug número dos: el apalancamiento.
Los parámetros de la estrategia estaban copiados de un ejemplo de futuros, con una exposición nominal predeterminada de 3x.
Como las criptomonedas son muy volátiles, con un apalancamiento de 3x el capital rondaba el cero todos los días y podía activarse la protección contra liquidaciones en cualquier momento.
Lo bajé a 1x y no volvió a haber liquidaciones.
Tras arreglar estos dos problemas, por fin obtuve resultados del backtest:
Rentabilidad total de 15 meses: +62 %, rentabilidad anualizada de aproximadamente el 50 %, Sharpe de 0.88.
Pero no hay que emocionarse todavía: el drawdown máximo fue del -73 % y solo en comisiones pagué 1.8 millones.
Además, todavía no he modelado las tasas de financiación ni las liquidaciones forzosas, así que esto solo demuestra que el sistema ya funciona; aún falta mucho para poder decir que «la estrategia sirve».
También actualicé el modelo: cambié la etiqueta de selección de acciones de «clasificación solo por porcentaje de subida» a «clasificación por porcentaje de subida ÷ volatilidad», y ahora el early stopping del entrenamiento también se basa en la correlación diaria de las predicciones.
La mayor lección de ayer: lo que más tiempo lleva no es escribir la estrategia, sino descubrir que tu propio backtest te ha engañado.
Hoy añadiré el coste de las tasas de financiación y volveré a ejecutar todo. Luego les cuento los resultados 😤
#AIHarness投研工程 #量化交易员 #选币策略
Ayer estaba ajustando el backtest de una estrategia de selección de criptomonedas con múltiples factores transversales. Cuando terminó, vi esto: rentabilidad 0, Sharpe 0, drawdown máximo 0.
Lo primero que pensé fue que la estrategia no había operado.
Pero al investigar, descubrí que el motor estaba haciéndose el muerto: durante 178 de los 457 días, el saldo de la cuenta fue negativo y se activó la protección contra liquidaciones, así que todos los indicadores se negaron a calcularse.
Siguiendo esa pista encontré dos bugs.
Bug número uno: el incremento mínimo de cotización estaba fijado en 0.01.
Los precios de las órdenes se redondeaban según ese incremento.
Muchas monedas del conjunto cotizaban por debajo de 0.005 dólares, así que el precio de la orden (precio de cierre + 1 %) se redondeaba directamente a 0.
Consecuencia: las órdenes de compra con precio 0 nunca se ejecutaban, mientras que las de venta sí se ejecutaban siempre. No se podía abrir posiciones largas ni cerrar las cortas; la cuenta pasó de estar mitad y mitad a tener 3.7 posiciones largas frente a 9.7 cortas: en la práctica, estar corto sin cobertura todos los días.
Antes de arreglarlo, revisé los datos: había 829 monedas en el conjunto, los precios llegaban a tener hasta 8 decimales y la operación más barata era de 0.0000034 dólares.
Así que fijé el incremento de cotización en 1e-9 (9 decimales), dejando un orden de magnitud de margen.
Después del cambio, la tasa de ejecución de órdenes volvió al 100 % y desaparecieron las órdenes cuyo precio se redondeaba a cero.
Bug número dos: el apalancamiento.
Los parámetros de la estrategia estaban copiados de un ejemplo de futuros, con una exposición nominal predeterminada de 3x.
Como las criptomonedas son muy volátiles, con un apalancamiento de 3x el capital rondaba el cero todos los días y podía activarse la protección contra liquidaciones en cualquier momento.
Lo bajé a 1x y no volvió a haber liquidaciones.
Tras arreglar estos dos problemas, por fin obtuve resultados del backtest:
Rentabilidad total de 15 meses: +62 %, rentabilidad anualizada de aproximadamente el 50 %, Sharpe de 0.88.
Pero no hay que emocionarse todavía: el drawdown máximo fue del -73 % y solo en comisiones pagué 1.8 millones.
Además, todavía no he modelado las tasas de financiación ni las liquidaciones forzosas, así que esto solo demuestra que el sistema ya funciona; aún falta mucho para poder decir que «la estrategia sirve».
También actualicé el modelo: cambié la etiqueta de selección de acciones de «clasificación solo por porcentaje de subida» a «clasificación por porcentaje de subida ÷ volatilidad», y ahora el early stopping del entrenamiento también se basa en la correlación diaria de las predicciones.
La mayor lección de ayer: lo que más tiempo lleva no es escribir la estrategia, sino descubrir que tu propio backtest te ha engañado.
Hoy añadiré el coste de las tasas de financiación y volveré a ejecutar todo. Luego les cuento los resultados 😤
#AIHarness投研工程 #量化交易员 #选币策略
Lo primero que pensé fue que la estrategia no había operado.
Pero al investigar, descubrí que el motor estaba haciéndose el muerto: durante 178 de los 457 días, el saldo de la cuenta fue negativo y se activó la protección contra liquidaciones, así que todos los indicadores se negaron a calcularse.
Siguiendo esa pista encontré dos bugs.
Bug número uno: el incremento mínimo de cotización estaba fijado en 0.01.
Los precios de las órdenes se redondeaban según ese incremento.
Muchas monedas del conjunto cotizaban por debajo de 0.005 dólares, así que el precio de la orden (precio de cierre + 1 %) se redondeaba directamente a 0.
Consecuencia: las órdenes de compra con precio 0 nunca se ejecutaban, mientras que las de venta sí se ejecutaban siempre. No se podía abrir posiciones largas ni cerrar las cortas; la cuenta pasó de estar mitad y mitad a tener 3.7 posiciones largas frente a 9.7 cortas: en la práctica, estar corto sin cobertura todos los días.
Antes de arreglarlo, revisé los datos: había 829 monedas en el conjunto, los precios llegaban a tener hasta 8 decimales y la operación más barata era de 0.0000034 dólares.
Así que fijé el incremento de cotización en 1e-9 (9 decimales), dejando un orden de magnitud de margen.
Después del cambio, la tasa de ejecución de órdenes volvió al 100 % y desaparecieron las órdenes cuyo precio se redondeaba a cero.
Bug número dos: el apalancamiento.
Los parámetros de la estrategia estaban copiados de un ejemplo de futuros, con una exposición nominal predeterminada de 3x.
Como las criptomonedas son muy volátiles, con un apalancamiento de 3x el capital rondaba el cero todos los días y podía activarse la protección contra liquidaciones en cualquier momento.
Lo bajé a 1x y no volvió a haber liquidaciones.
Tras arreglar estos dos problemas, por fin obtuve resultados del backtest:
Rentabilidad total de 15 meses: +62 %, rentabilidad anualizada de aproximadamente el 50 %, Sharpe de 0.88.
Pero no hay que emocionarse todavía: el drawdown máximo fue del -73 % y solo en comisiones pagué 1.8 millones.
Además, todavía no he modelado las tasas de financiación ni las liquidaciones forzosas, así que esto solo demuestra que el sistema ya funciona; aún falta mucho para poder decir que «la estrategia sirve».
También actualicé el modelo: cambié la etiqueta de selección de acciones de «clasificación solo por porcentaje de subida» a «clasificación por porcentaje de subida ÷ volatilidad», y ahora el early stopping del entrenamiento también se basa en la correlación diaria de las predicciones.
La mayor lección de ayer: lo que más tiempo lleva no es escribir la estrategia, sino descubrir que tu propio backtest te ha engañado.
Hoy añadiré el coste de las tasas de financiación y volveré a ejecutar todo. Luego les cuento los resultados 😤
#AIHarness投研工程 #量化交易员 #选币策略
162
·
--
Después de darle muchas vueltas, trasladé a los perpetuos de Binance el proceso de investigación que usaba para los futuros sobre materias primas y monté una estrategia para seleccionar criptomonedas.
El método es muy sencillo: cada día, el modelo ordena varios cientos de criptomonedas según si cree que van a subir o bajar; compro las 5 primeras y vendo en corto las 5 últimas. El modelo utiliza 96 indicadores de precio y volumen, además de las tasas de financiación, para predecir qué criptomonedas subirán y cuáles bajarán en los próximos dos días. Reconstruí la lista de criptomonedas a partir de los archivos oficiales de los exchanges e incluí también las que habían sido retiradas de la lista. Si solo contamos las que siguen vivas hoy, nos estamos engañando.
Hace unos días terminó por primera vez un backtest completo.
Liquidación.
Después de recuperarme un poco, revisé los detalles y descubrí que la liquidación tenía bastante sentido.
En el mundo cripto, las subidas no tienen techo. Durante ese año largo del backtest, varias veces las criptomonedas que había vendido en corto duplicaron su valor en un solo día; la subida más fuerte fue de más de 3 veces. En una posición corta, lo máximo que puedes ganar es un 100 %, pero las pérdidas no tienen límite. Y justo mis posiciones cortas quedaron atrapadas en esas subidas.
Además, al modelo le encanta ponerse corto en criptomonedas nuevas. Casi la mitad de las que considera que van a bajar llevan menos de dos meses en el mercado. Pero las criptomonedas nuevas suelen pegar una primera subida después de salir a cotizar, y el modelo no para de llevarse golpes por aplicarles patrones de criptomonedas antiguas.
Lo curioso es que el orden que establece el modelo sí sirve; tiene cierta capacidad predictiva, no se lo está inventando. Pero acertar con el orden y ganar dinero son dos cosas distintas, sobre todo en un mercado donde las subidas pueden ser explosivas y las caídas solo llegan hasta cero.
En la próxima versión, primero añadiré controles de riesgo para las posiciones cortas; como mínimo, dejaré de ponerme corto específicamente en criptomonedas nuevas.
Aún queda mucho. Poco a poco. Lo dejo anotado: no copiéis mis operaciones. #选币策略 #AI #量化交易员
Después de darle muchas vueltas, trasladé a los perpetuos de Binance el proceso de investigación que usaba para los futuros sobre materias primas y monté una estrategia para seleccionar criptomonedas.
El método es muy sencillo: cada día, el modelo ordena varios cientos de criptomonedas según si cree que van a subir o bajar; compro las 5 primeras y vendo en corto las 5 últimas. El modelo utiliza 96 indicadores de precio y volumen, además de las tasas de financiación, para predecir qué criptomonedas subirán y cuáles bajarán en los próximos dos días. Reconstruí la lista de criptomonedas a partir de los archivos oficiales de los exchanges e incluí también las que habían sido retiradas de la lista. Si solo contamos las que siguen vivas hoy, nos estamos engañando.
Hace unos días terminó por primera vez un backtest completo.
Liquidación.
Después de recuperarme un poco, revisé los detalles y descubrí que la liquidación tenía bastante sentido.
En el mundo cripto, las subidas no tienen techo. Durante ese año largo del backtest, varias veces las criptomonedas que había vendido en corto duplicaron su valor en un solo día; la subida más fuerte fue de más de 3 veces. En una posición corta, lo máximo que puedes ganar es un 100 %, pero las pérdidas no tienen límite. Y justo mis posiciones cortas quedaron atrapadas en esas subidas.
Además, al modelo le encanta ponerse corto en criptomonedas nuevas. Casi la mitad de las que considera que van a bajar llevan menos de dos meses en el mercado. Pero las criptomonedas nuevas suelen pegar una primera subida después de salir a cotizar, y el modelo no para de llevarse golpes por aplicarles patrones de criptomonedas antiguas.
Lo curioso es que el orden que establece el modelo sí sirve; tiene cierta capacidad predictiva, no se lo está inventando. Pero acertar con el orden y ganar dinero son dos cosas distintas, sobre todo en un mercado donde las subidas pueden ser explosivas y las caídas solo llegan hasta cero.
En la próxima versión, primero añadiré controles de riesgo para las posiciones cortas; como mínimo, dejaré de ponerme corto específicamente en criptomonedas nuevas.
Aún queda mucho. Poco a poco. Lo dejo anotado: no copiéis mis operaciones. #选币策略 #AI #量化交易员
El método es muy sencillo: cada día, el modelo ordena varios cientos de criptomonedas según si cree que van a subir o bajar; compro las 5 primeras y vendo en corto las 5 últimas. El modelo utiliza 96 indicadores de precio y volumen, además de las tasas de financiación, para predecir qué criptomonedas subirán y cuáles bajarán en los próximos dos días. Reconstruí la lista de criptomonedas a partir de los archivos oficiales de los exchanges e incluí también las que habían sido retiradas de la lista. Si solo contamos las que siguen vivas hoy, nos estamos engañando.
Hace unos días terminó por primera vez un backtest completo.
Liquidación.
Después de recuperarme un poco, revisé los detalles y descubrí que la liquidación tenía bastante sentido.
En el mundo cripto, las subidas no tienen techo. Durante ese año largo del backtest, varias veces las criptomonedas que había vendido en corto duplicaron su valor en un solo día; la subida más fuerte fue de más de 3 veces. En una posición corta, lo máximo que puedes ganar es un 100 %, pero las pérdidas no tienen límite. Y justo mis posiciones cortas quedaron atrapadas en esas subidas.
Además, al modelo le encanta ponerse corto en criptomonedas nuevas. Casi la mitad de las que considera que van a bajar llevan menos de dos meses en el mercado. Pero las criptomonedas nuevas suelen pegar una primera subida después de salir a cotizar, y el modelo no para de llevarse golpes por aplicarles patrones de criptomonedas antiguas.
Lo curioso es que el orden que establece el modelo sí sirve; tiene cierta capacidad predictiva, no se lo está inventando. Pero acertar con el orden y ganar dinero son dos cosas distintas, sobre todo en un mercado donde las subidas pueden ser explosivas y las caídas solo llegan hasta cero.
En la próxima versión, primero añadiré controles de riesgo para las posiciones cortas; como mínimo, dejaré de ponerme corto específicamente en criptomonedas nuevas.
Aún queda mucho. Poco a poco. Lo dejo anotado: no copiéis mis operaciones. #选币策略 #AI #量化交易员
1
265
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaBeatsEstimatesWith$130BQ4Outlook
52,752 visualizaciones
273 participa(n) en el debate
Nvidia supera las expectativas con $115.8 mil millones en ingresos, prevé $130 mil millones y añade $150 mil millones a las recompras de acciones
Binance News
·73 «Me gusta»
·48.4k visualizaciones
AnthropicIPOPriceCouldExceed$80
53,785 visualizaciones
233 participa(n) en el debate
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
3,034 visualizaciones
43 participa(n) en el debate