Ayer estaba ajustando el backtest de una estrategia de selección de criptomonedas con múltiples factores transversales. Cuando terminó, vi esto: rentabilidad 0, Sharpe 0, drawdown máximo 0.
Lo primero que pensé fue que la estrategia no había operado.
Pero al investigar, descubrí que el motor estaba haciéndose el muerto: durante 178 de los 457 días, el saldo de la cuenta fue negativo y se activó la protección contra liquidaciones, así que todos los indicadores se negaron a calcularse.
Siguiendo esa pista encontré dos bugs.
Bug número uno: el incremento mínimo de cotización estaba fijado en 0.01.
Los precios de las órdenes se redondeaban según ese incremento.
Muchas monedas del conjunto cotizaban por debajo de 0.005 dólares, así que el precio de la orden (precio de cierre + 1 %) se redondeaba directamente a 0.
Consecuencia: las órdenes de compra con precio 0 nunca se ejecutaban, mientras que las de venta sí se ejecutaban siempre. No se podía abrir posiciones largas ni cerrar las cortas; la cuenta pasó de estar mitad y mitad a tener 3.7 posiciones largas frente a 9.7 cortas: en la práctica, estar corto sin cobertura todos los días.
Antes de arreglarlo, revisé los datos: había 829 monedas en el conjunto, los precios llegaban a tener hasta 8 decimales y la operación más barata era de 0.0000034 dólares.
Así que fijé el incremento de cotización en 1e-9 (9 decimales), dejando un orden de magnitud de margen.
Después del cambio, la tasa de ejecución de órdenes volvió al 100 % y desaparecieron las órdenes cuyo precio se redondeaba a cero.
Bug número dos: el apalancamiento.
Los parámetros de la estrategia estaban copiados de un ejemplo de futuros, con una exposición nominal predeterminada de 3x.
Como las criptomonedas son muy volátiles, con un apalancamiento de 3x el capital rondaba el cero todos los días y podía activarse la protección contra liquidaciones en cualquier momento.
Lo bajé a 1x y no volvió a haber liquidaciones.
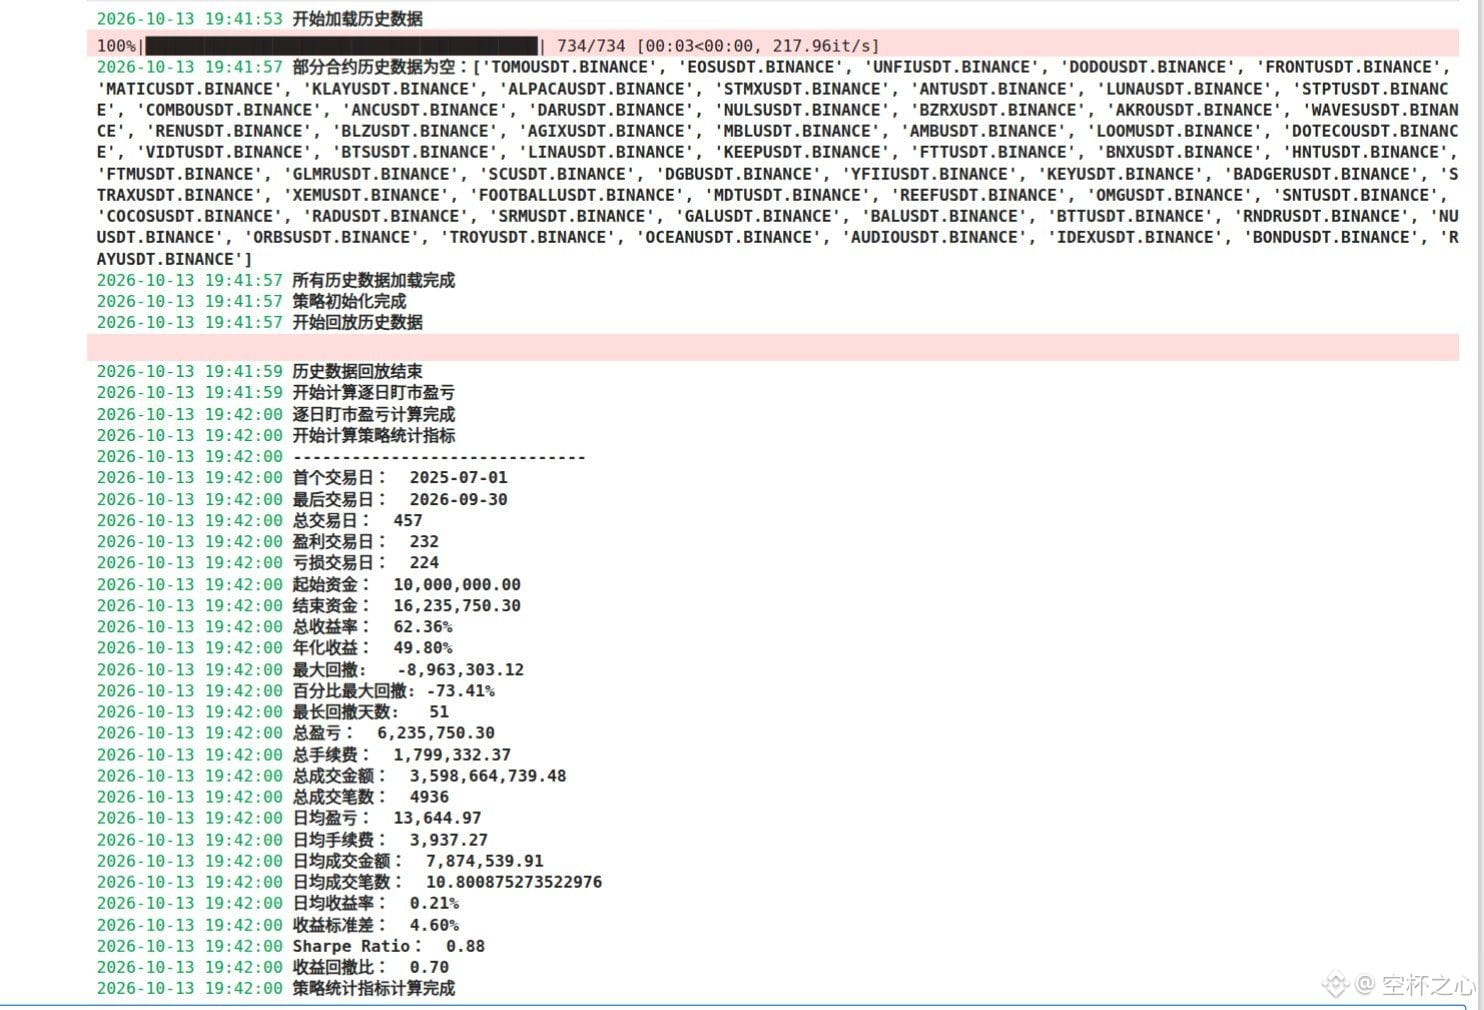
Tras arreglar estos dos problemas, por fin obtuve resultados del backtest:
Rentabilidad total de 15 meses: +62 %, rentabilidad anualizada de aproximadamente el 50 %, Sharpe de 0.88.
Pero no hay que emocionarse todavía: el drawdown máximo fue del -73 % y solo en comisiones pagué 1.8 millones.
Además, todavía no he modelado las tasas de financiación ni las liquidaciones forzosas, así que esto solo demuestra que el sistema ya funciona; aún falta mucho para poder decir que «la estrategia sirve».
También actualicé el modelo: cambié la etiqueta de selección de acciones de «clasificación solo por porcentaje de subida» a «clasificación por porcentaje de subida ÷ volatilidad», y ahora el early stopping del entrenamiento también se basa en la correlación diaria de las predicciones.
La mayor lección de ayer: lo que más tiempo lleva no es escribir la estrategia, sino descubrir que tu propio backtest te ha engañado.
Hoy añadiré el coste de las tasas de financiación y volveré a ejecutar todo. Luego les cuento los resultados 😤
#AIHarness投研工程 #量化交易员 #选币策略
Lo primero que pensé fue que la estrategia no había operado.
Pero al investigar, descubrí que el motor estaba haciéndose el muerto: durante 178 de los 457 días, el saldo de la cuenta fue negativo y se activó la protección contra liquidaciones, así que todos los indicadores se negaron a calcularse.
Siguiendo esa pista encontré dos bugs.
Bug número uno: el incremento mínimo de cotización estaba fijado en 0.01.
Los precios de las órdenes se redondeaban según ese incremento.
Muchas monedas del conjunto cotizaban por debajo de 0.005 dólares, así que el precio de la orden (precio de cierre + 1 %) se redondeaba directamente a 0.
Consecuencia: las órdenes de compra con precio 0 nunca se ejecutaban, mientras que las de venta sí se ejecutaban siempre. No se podía abrir posiciones largas ni cerrar las cortas; la cuenta pasó de estar mitad y mitad a tener 3.7 posiciones largas frente a 9.7 cortas: en la práctica, estar corto sin cobertura todos los días.
Antes de arreglarlo, revisé los datos: había 829 monedas en el conjunto, los precios llegaban a tener hasta 8 decimales y la operación más barata era de 0.0000034 dólares.
Así que fijé el incremento de cotización en 1e-9 (9 decimales), dejando un orden de magnitud de margen.
Después del cambio, la tasa de ejecución de órdenes volvió al 100 % y desaparecieron las órdenes cuyo precio se redondeaba a cero.
Bug número dos: el apalancamiento.
Los parámetros de la estrategia estaban copiados de un ejemplo de futuros, con una exposición nominal predeterminada de 3x.
Como las criptomonedas son muy volátiles, con un apalancamiento de 3x el capital rondaba el cero todos los días y podía activarse la protección contra liquidaciones en cualquier momento.
Lo bajé a 1x y no volvió a haber liquidaciones.
Tras arreglar estos dos problemas, por fin obtuve resultados del backtest:
Rentabilidad total de 15 meses: +62 %, rentabilidad anualizada de aproximadamente el 50 %, Sharpe de 0.88.
Pero no hay que emocionarse todavía: el drawdown máximo fue del -73 % y solo en comisiones pagué 1.8 millones.
Además, todavía no he modelado las tasas de financiación ni las liquidaciones forzosas, así que esto solo demuestra que el sistema ya funciona; aún falta mucho para poder decir que «la estrategia sirve».
También actualicé el modelo: cambié la etiqueta de selección de acciones de «clasificación solo por porcentaje de subida» a «clasificación por porcentaje de subida ÷ volatilidad», y ahora el early stopping del entrenamiento también se basa en la correlación diaria de las predicciones.
La mayor lección de ayer: lo que más tiempo lleva no es escribir la estrategia, sino descubrir que tu propio backtest te ha engañado.
Hoy añadiré el coste de las tasas de financiación y volveré a ejecutar todo. Luego les cuento los resultados 😤
#AIHarness投研工程 #量化交易员 #选币策略