

Una estrategia de contratos de criptomonedas con una rentabilidad total del +62% en 15 meses, pero que sufrió una caída máxima del -73% a mitad de camino: el capital pasó de un máximo de 12,21 millones a 3,25 millones.
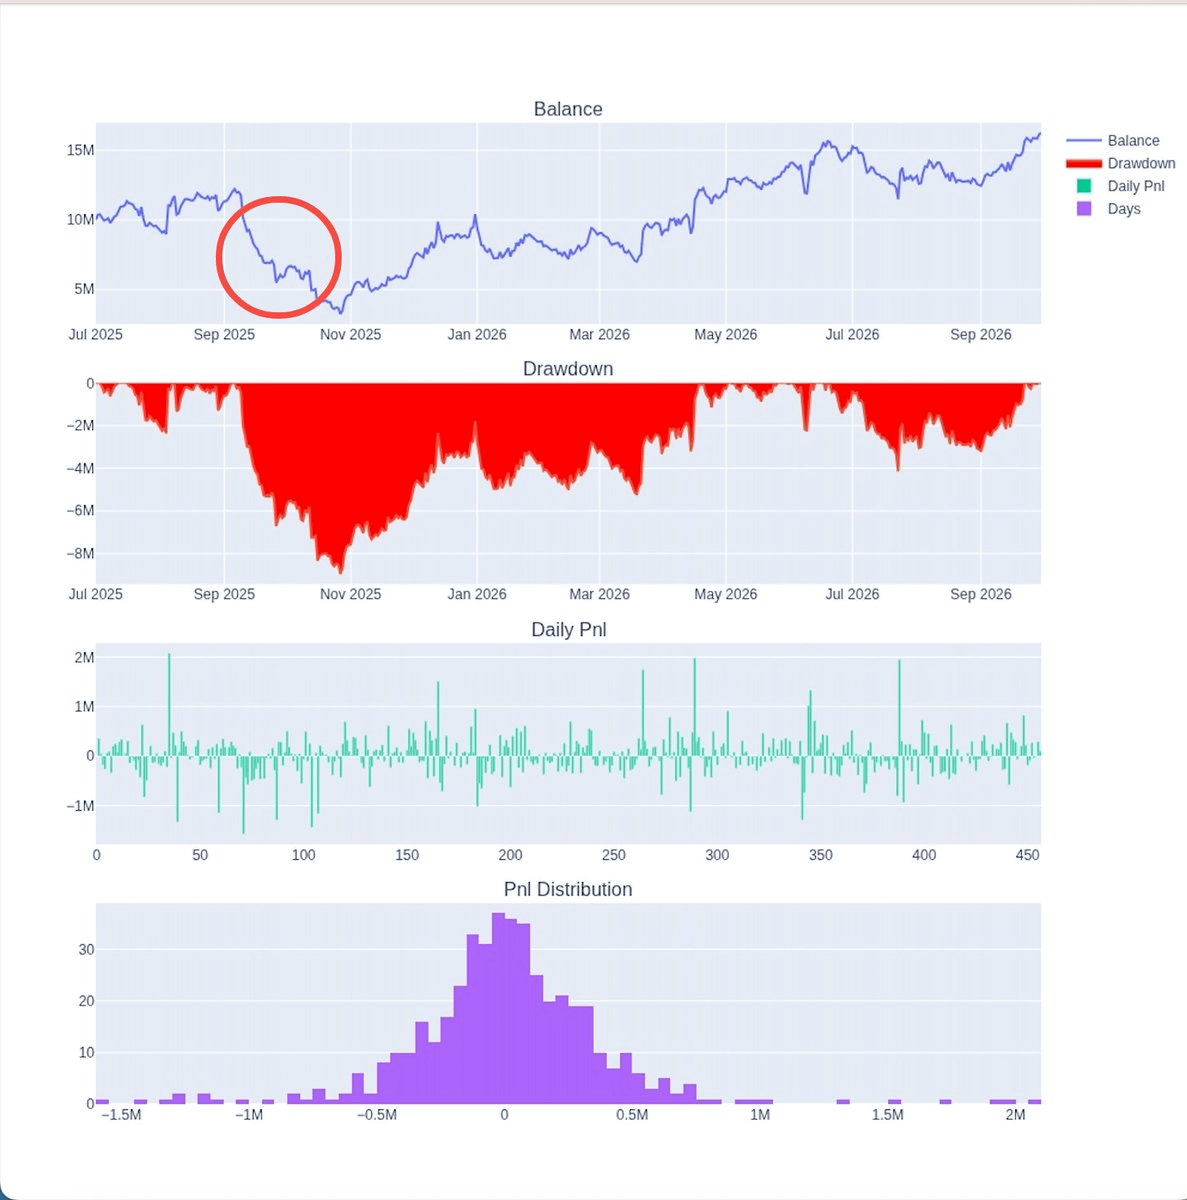
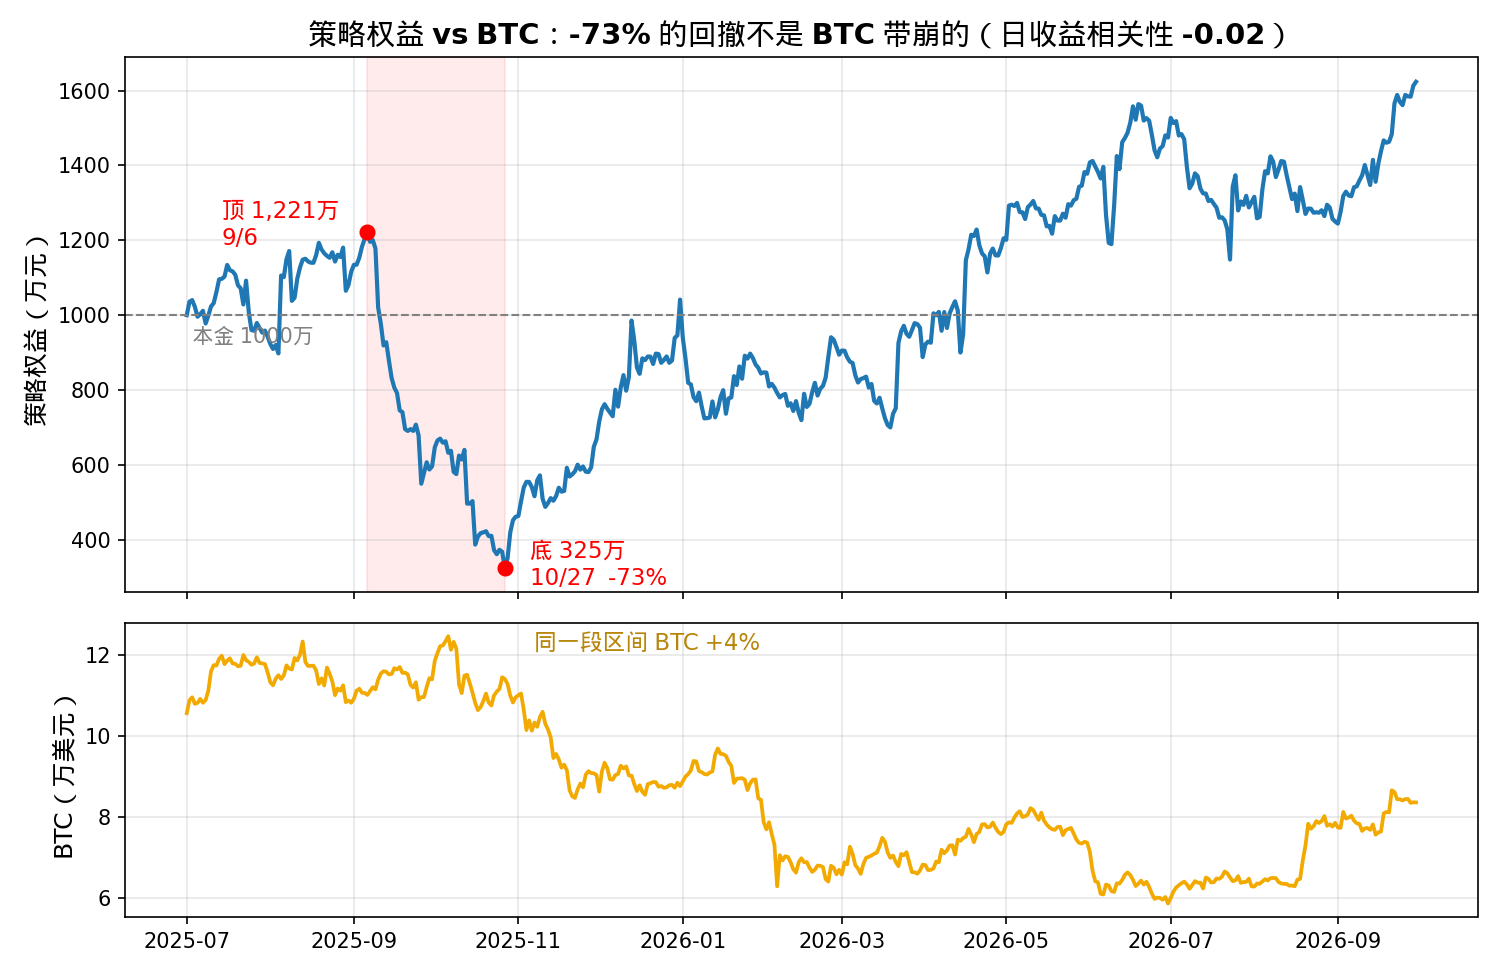
Al principio pensé que la caída se debía a que BTC había tocado techo. Pero, tras desglosar una por una las 4.936 operaciones, llegué a una conclusión sorprendente. La correlación entre la rentabilidad diaria de la cartera y la de BTC es de apenas -0,02. Desde el máximo de la estrategia, el 6/9, hasta el punto más profundo de la caída, el 27/10, BTC incluso subió un 4% en ese mismo periodo.
Lo que realmente hundió la cuenta fueron 7 días de trading y 7 criptomonedas pequeñas de las que nadie había oído hablar. En este artículo desgloso todas las cifras.
Al publicar, adjunta aquí una tarjeta con los resultados de trading o un enlace a la página de tu cuenta de trading en vivo. Este artículo es un análisis retrospectivo de backtesting; todos los datos proceden del archivo histórico público de Binance y se pueden reproducir.
I. Panorama completo de la caída
Configuración de la estrategia: frecuencia diaria, 5 monedas en largo y 5 en corto, rebalanceo diario, posición fija de 1 millón por moneda y capital total de 10 millones.
El 6/9, el patrimonio alcanzó los 12,21 millones. El 27/10, solo quedaban 3,25 millones: una caída del 73,41 %. El 81 % del daño se concentró en apenas 3 semanas de trading.
II. Ordenar las pérdidas por moneda y día lo deja todo claro de inmediato
Entre septiembre y noviembre, solo hubo 7 días con pérdidas diarias superiores a 500.000 en una sola moneda; esos 7 días sumaron pérdidas de 7,14 millones. Si descontamos esos días, en los más de 80 días de trading restantes se ganó un neto de aproximadamente 2,27 millones.
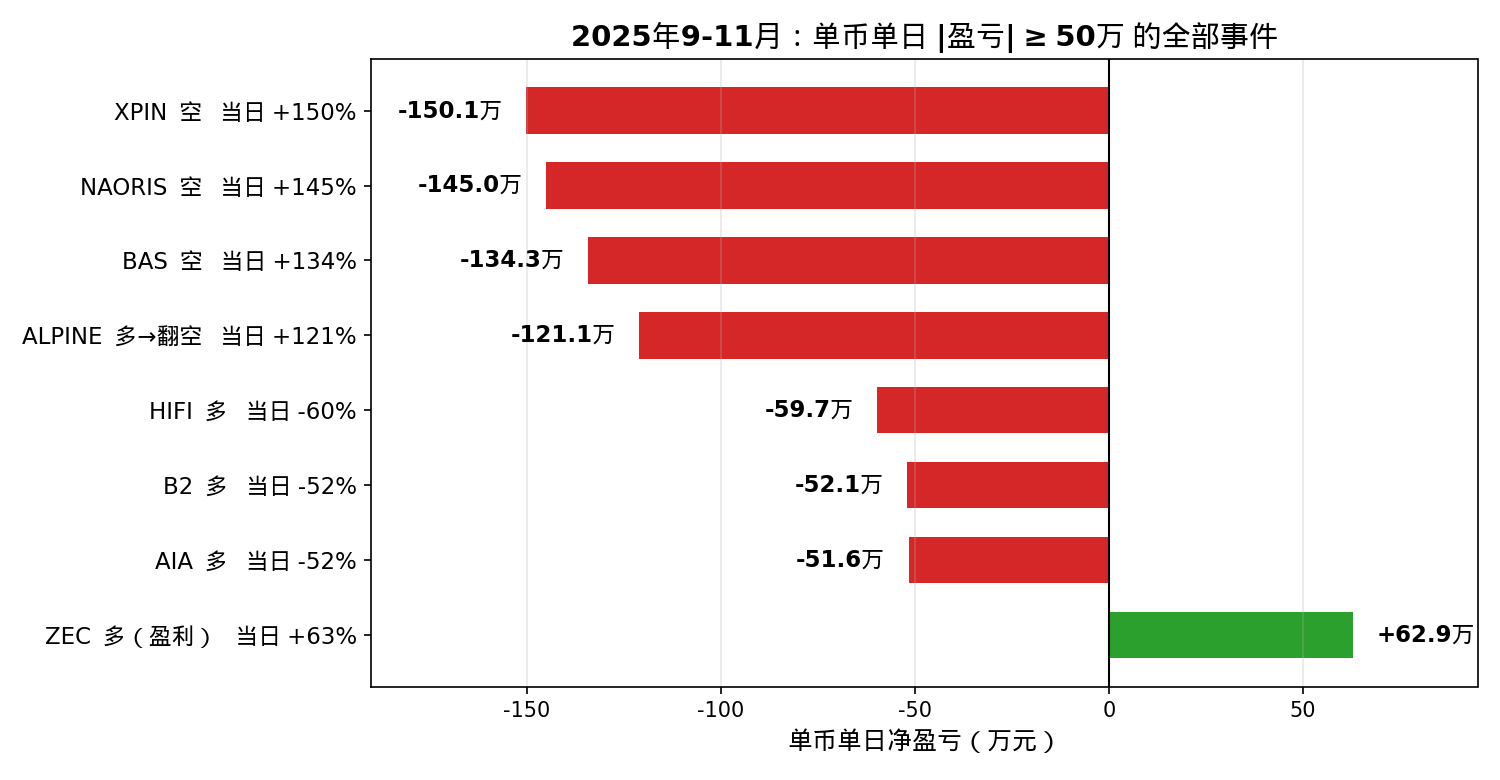
La caída no fue una hemorragia lenta, sino varios golpes devastadores.
III. Tres formas de morir, todas causadas por una volatilidad extrema
La primera: las posiciones cortas fueron pulverizadas por subidas violentas. Ocurrió en 4 días. XPIN subió un 150 % en un día, NAORIS un 145 % y BAS un 134 %. La estrategia incluyó en la lista de posiciones cortas las monedas con peor rendimiento. A la mañana siguiente, apenas se ejecutó la posición corta de 1 millón al abrir el mercado, el precio se disparó hasta duplicarse durante el día. La pérdida por operación fue de entre 1,3 y 1,5 millones, alrededor del 15 % del capital inicial.
La segunda: autolesionarse al invertir la posición. ALPINE subió un 121 % en un día. La mañana del 26/9, siguiendo la señal, la estrategia vendió 474.226 unidades de la posición larga, unos 1.000.000, y acto seguido abrió una posición corta de 471.209 unidades, también unos 1.000.000. Al cierre del día, el precio era de 4,69; el día anterior rondaba los 2,12. La posición larga era correcta, pero tras invertirla se convirtió en una posición corta del doble, con una pérdida neta diaria de 1,21 millones.
La tercera: los largos intentaron atrapar un cuchillo en caída. Ocurrió en 3 días. HIFI cayó un 60 % en un día, B2 un 52 % y AIA un 52 %; todas eran las monedas más fuertes seleccionadas por la estrategia en ese momento.
Lo que tienen en común es que el día antes de dispararse, estas monedas tuvieron un comportamiento anodino. Cuando terminó la sesión diaria, el daño ya estaba hecho; una estrategia diaria ni siquiera tiene oportunidad de ejecutar un stop loss.
IV. Un hallazgo contraintuitivo: esta vez no tuvo que ver con el mercado en general
En los 7 días de mayores pérdidas, BTC apenas se movió, mientras que las monedas de la cartera variaron en promedio entre un 9 % y un 13 %. No es riesgo del mercado en general, sino riesgo de cola de las monedas pequeñas. Puede que tu estrategia de futuros no esté expuesta a BTC, pero sí a movimientos extremos.
V. ¿Por qué precisamente esos dos meses?
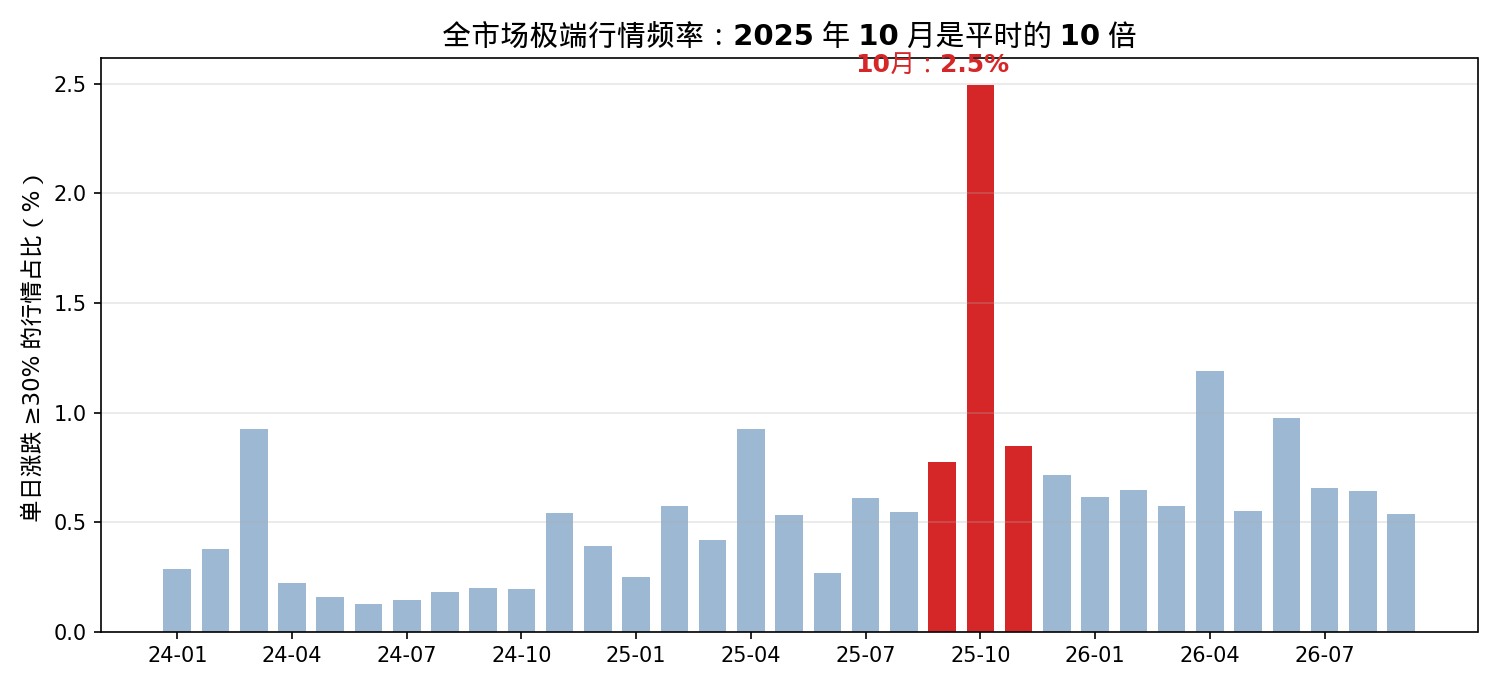
Las estadísticas de todo el mercado muestran que, en octubre de 2025, los movimientos diarios superiores al 30 % representaron el 2,5 % de los casos, frente al 0,2 % habitual: 10 veces más. En noviembre hubo 17 casos de monedas que duplicaron su valor en un día, el mayor número de mi muestra. Un mes de volatilidad extrema coincidió con una estrategia sin protección y totalmente expuesta.
VI. La raíz del problema no es haber interpretado mal el mercado, sino la falta de protección estructural
Una posición fija de 1 millón por moneda, sin ajuste por volatilidad. Si una moneda duplica su valor en un día, la posición mantiene su tamaño y se lleva todo el golpe.
Sin límite por moneda ni gestión del riesgo de cola. Las monedas seleccionadas para las posiciones largas y cortas resultaron ser, precisamente, las más volátiles.
Con una frecuencia diaria, no hay oportunidad de ejecutar un stop loss intradía durante movimientos extremos.
Con solo 7 días así, la cuenta perdió el 70 %.
VII. Conclusión
El -73 % no se debió a una lectura equivocada del mercado, sino a la falta de protección ante movimientos extremos. Con la misma lógica, en diciembre recuperé el dinero y reduje la caída del -73 % al -15 %. Lo que hay que mejorar es la gestión del riesgo, no adivinar el mercado. Estoy trabajando en tres medidas: ajustar el tamaño de las posiciones según la volatilidad, establecer un límite por moneda y detectar movimientos extremos.
Si también operas con una estrategia de futuros, revisa tu backtest y ordena las pérdidas por moneda y día. Si tus pérdidas también se concentran en unos pocos días, lo que tienes que resolver no son las señales, sino el tamaño de las posiciones.
Etiquetas recomendadas $BTC $ALPINE #量化交易 #风控 #Write2Earn