

I. Primero, veamos claramente cómo se perdió el dinero
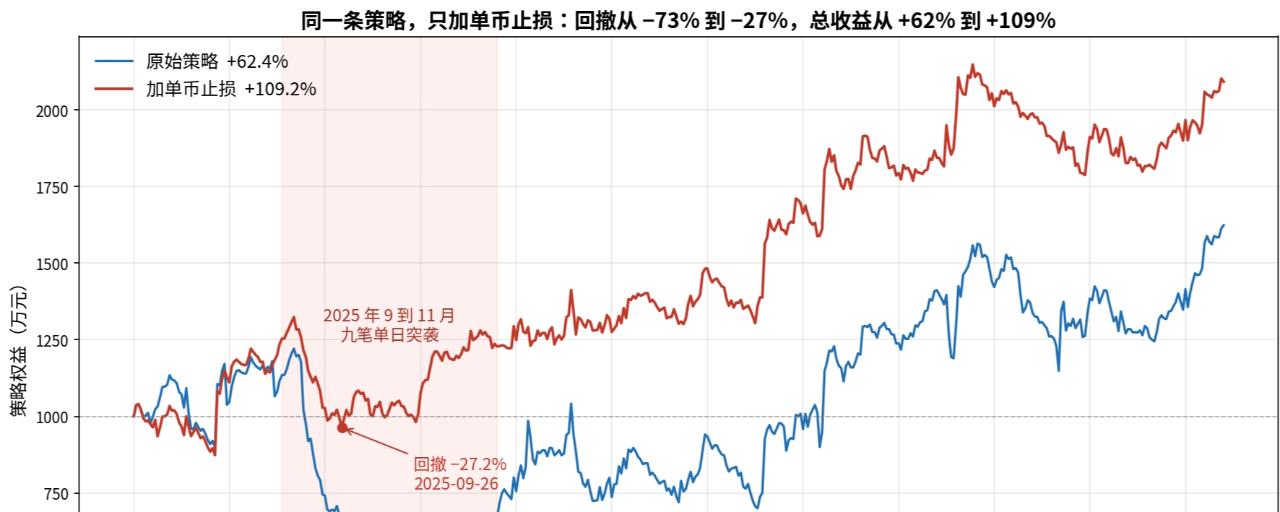
Durante las últimas dos semanas he estado desarrollando una estrategia de posiciones largas y cortas para contratos perpetuos de criptomonedas, con 10 millones de capital simulado y una prueba fuera de muestra de 457 días. La curva de capital parece una montaña rusa: tanto las ganancias como las pérdidas son descomunales.
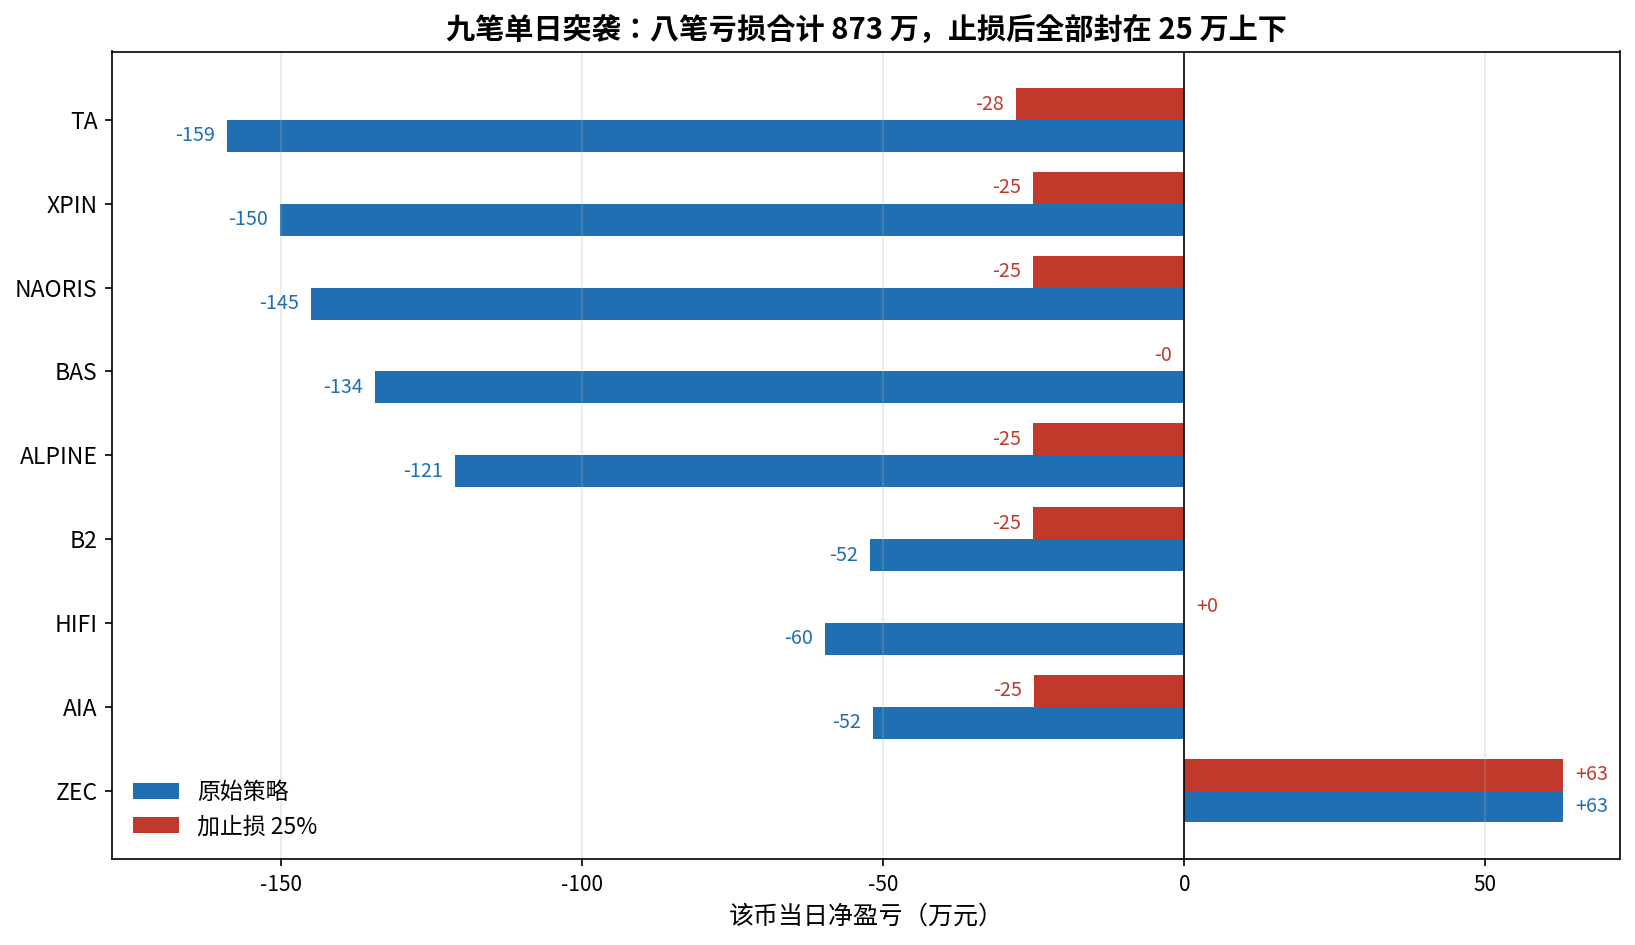
Al desglosar las ganancias y pérdidas de cada moneda día por día para atribuirlas, la verdad queda muy clara. La caída no se fue acumulando poco a poco: se debió a nueve operaciones concentradas en una sola moneda y un solo día. Ocho operaciones perdedoras sumaron 8,73 millones, más que las ganancias de todo el período. En cinco, las posiciones cortas se toparon con subidas verticales; en tres, las posiciones largas persiguieron movimientos parabólicos. Se concentraron entre septiembre y noviembre de 2025, pero en 2026 siguen repitiéndose episodios del mismo tipo. AKE, KAT, PLAY, DEXE y ZKJ muestran el mismo patrón: no fue un incidente aislado.
Dos. Primer intento: ajuste de posiciones según la volatilidad. Fracaso
La primera idea parece natural: asignar posiciones más pequeñas a las monedas más volátiles. Ajustamos el tamaño de la posición según la volatilidad de los últimos 20 días en relación con la mediana del mercado.
El resultado fue que el rendimiento total cayó del 62% al 8,5%, mientras que la caída máxima solo bajó del 73% al 56%. La razón es desalentadora: antes del incidente, la volatilidad de estas monedas no era alta. BAS y ALPINE incluso estaban por debajo de la mediana del mercado, con un factor de ajuste de 1,0, así que no se redujo ni un céntimo la posición; al día siguiente sufrieron pérdidas enormes en una sola jornada. El ajuste por volatilidad solo reduce la exposición a monedas que ya presentan una volatilidad alta, pero no detecta las explosiones repentinas de monedas tranquilas.
La versión normalizada fue aún peor: trasladó la posición liberada a monedas tranquilas y la pérdida de ALPINE pasó de 1,21 millones a 1,54 millones. Descartamos esta capa por completo.
Tres. Segundo intento: prohibir abrir posiciones cortas en monedas que han subido con fuerza. Los datos lo refutaron
La segunda idea era más directa: no abrir posiciones cortas en monedas que acababan de subir con fuerza. Las monedas implicadas en los cinco incidentes con posiciones cortas parecían haber subido mucho poco antes.
Los datos desmintieron la hipótesis. En los cinco días previos a la entrada, las monedas implicadas en los incidentes solo habían subido entre un 6% y un 55%; la mediana de las candidatas normales a posiciones cortas era del 20%. No había ninguna capacidad para distinguirlas. Las subidas del 130% al 270% que habíamos observado ocurrieron el mismo día del incidente: es una perspectiva a posteriori, no la situación antes de entrar.
Peor aún, el alfa de esta estrategia proviene precisamente de vender en corto monedas que acaban de ser impulsadas al alza; se basa en la reversión a la media. Prohibir las posiciones cortas en monedas que han subido con fuerza equivale a anular la lógica que genera ganancias. En la prueba, el rendimiento total fue del -18,8% y la caída máxima, del 63%. La descartamos por completo. Creía que esta regla sería la respuesta definitiva.
Cuatro. La verdadera solución: un stop loss del 25% por moneda
Al final, volvimos al método más sencillo. Fijamos el nivel según el precio medio de entrada: cerrar la posición larga si cae un 25% y la corta si sube un 25%. Tras la activación, esperamos 3 días antes de volver a operar con esa moneda. La señal se determina usando los mínimos y máximos diarios, y la posición se cierra al abrir el mercado al día siguiente.
Durante todo el período, se activó un total de 192 veces. El precio medio de entrada se mantiene con cada operación: se ajusta al añadir posiciones y no cambia al reducirlas. Tanto la estrategia como el backtest se recalculan con la misma función para garantizar que no haya dos contabilidades distintas.
Resultados
- El rendimiento total subió del 62% al 109%.
- La caída máxima bajó del 73% al 27%.
- El ratio de Sharpe pasó de 0,88 a 1,50.
- El ratio de Calmar pasó de 0,68 a 3,2.
Las pérdidas combinadas de los ocho incidentes bajaron de 8,73 millones a 1,53 millones; todas quedaron limitadas a unos 250.000 por moneda. La peor operación, TA, pasó de una pérdida de 1,59 millones a una de 280.000. La única posición ganadora que no se vio afectada fue la que obtuvo 630.000: se mantuvo intacta. Una serie de incidentes de 2026, como el de AKE, también quedó limitada. Esto demuestra que el stop loss funcionó durante todo el período de prueba, no solo en esos nueve casos.
Cinco. Por qué el rendimiento aumentó en lugar de bajar
Hay algo contraintuitivo: el día en que se activa el stop loss, en realidad se pierde dinero. Las 192 activaciones generaron pérdidas realizadas adicionales por un total de 1,79 millones, porque algunas monedas tocaron el nivel por una mecha intradía y luego se recuperaron al cierre.
La ganancia real se produce después de la activación. Sin el stop, habríamos mantenido esas posiciones mientras las pérdidas seguían acumulándose. Al cortar la pérdida, evitamos que siguiera aumentando y liberamos capital para nuevas señales. Esto aportó unos 2,9 millones, más que el resultado de las operaciones del propio día de activación, y de forma más estable.
Seis. Deslizamiento y robustez de los parámetros
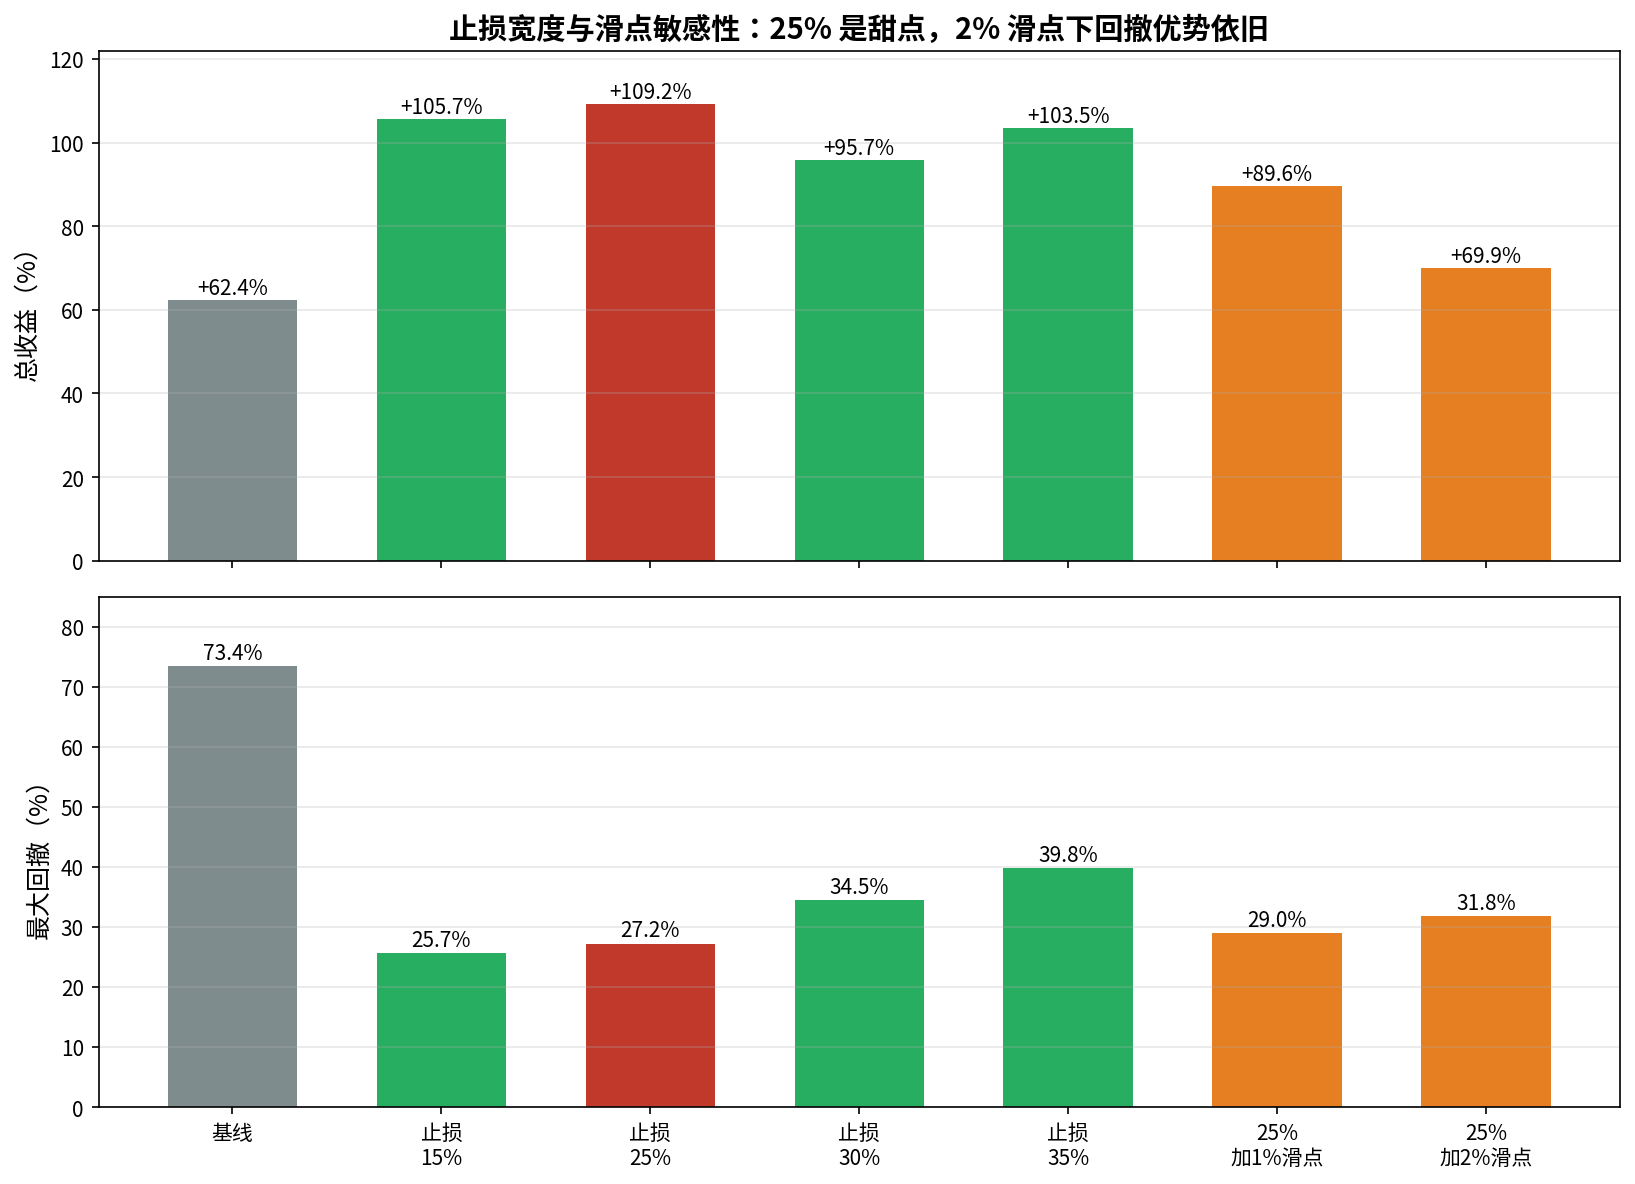
Una orden de stop loss a mercado no puede ejecutarse justo al precio del stop. Repetí las pruebas con un deslizamiento del 1% y del 2%; el rendimiento total aún fue del 89,6% y del 69,9%, respectivamente, y la reducción de la caída máxima prácticamente no se vio afectada. La protección frente a caídas repentinas no depende de una ejecución ideal; esta es la prueba de robustez más importante.
También probé distintos niveles de stop loss.
- 15%: activaciones demasiado frecuentes, 383 veces; con un deslizamiento del 1%, el rendimiento total cae al 66,9%.
- Con un 30%, la caída máxima se reduce al 34%.
- Con un 35%, la caída máxima se reduce al 40%.
- El 25% es el punto óptimo: maximiza tanto el rendimiento como la reducción de la caída máxima.
La frecuencia de activación multiplica la sensibilidad al deslizamiento: cuantas más activaciones, mayor es el desgaste en la operativa real.
Siete. Un hallazgo contraintuitivo
La regla que prohíbe abrir posiciones largas tras una subida pronunciada, aplicada por sí sola, evita con precisión dos incidentes con HIFI y AIA. El rendimiento total es del 65,6%, ligeramente superior al de referencia. Pero, al combinarla con el stop loss, el rendimiento cae del 109% al 76%.
La razón es que el stop loss ya había cubierto esos incidentes. La regla adicional solo añade costes de rotación, y entre los candidatos descartados también había monedas que después subieron con fuerza. Menos es más: no conviene acumular reglas de gestión del riesgo sin límite.
Ocho. Conclusiones y limitaciones
El mayor enemigo de esta estrategia no es elegir mal las monedas, sino las caídas extremas en un solo día de una moneda. Un stop loss del 25% por moneda, activado según el precio medio de entrada, reduce la caída máxima en dos tercios y duplica el rendimiento.
Pero es importante dejar claras las limitaciones. Todo lo anterior son cifras de backtesting, con una simulación de 10 millones de capital durante 457 días fuera de muestra. Aún no se han incluido los costes de financiación y el deslizamiento también debe calibrarse con datos de operativa real. La estrategia sigue en fase de validación; estos no son resultados de operativa real. No la copies sin más.
El siguiente paso será probar los costes de financiación y calibrar el deslizamiento con datos de operativa real. Seguiré documentando públicamente el proceso de creación de este laboratorio cuantitativo, desde los datos y los factores hasta la gestión del riesgo. Si te interesa, sígueme; seguiré publicando novedades.