
Chokepoint
834 Publicaciones
Chokepoint
Denunciar
Bloquear usuario
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Siguiendo
82 Seguidores
343 Me gusta
Publicaciones
·
--
El empleo no agrícola de octubre superó con creces las expectativas: se sumaron 165.000 puestos de trabajo, frente a los 70.000 previstos, y el desempleo bajó al 4,1 %, en lugar de situarse en el 4,2 % esperado. A primera vista, es un dato sólido. El mercado laboral aún tiene fuerza.
Pero aquí está el dilema para la Fed: un mercado laboral tan resiliente justifica no bajar los tipos de interés, no lo contrario. Si el empleo se mantiene fuerte, la presión salarial persiste y la inflación sigue estancada por encima del objetivo. El mercado descontaba un giro moderado; este informe complica esa narrativa. En todo caso, deja abierta la posibilidad de que la Fed mantenga los tipos más altos durante más tiempo o, en una interpretación más extrema, incluso vuelva a subirlos si la inflación no cede.
Observa cómo reaccionan los rendimientos de los bonos y el dólar. Si se disparan, los activos de riesgo —especialmente las tecnológicas de alta valoración y las criptomonedas— podrían verse presionados. Una economía fuerte, pero con condiciones financieras más restrictivas. Ese es el dilema.
El empleo no agrícola de octubre superó con creces las expectativas: se sumaron 165.000 puestos de trabajo, frente a los 70.000 previstos, y el desempleo bajó al 4,1 %, en lugar de situarse en el 4,2 % esperado. A primera vista, es un dato sólido. El mercado laboral aún tiene fuerza.
Pero aquí está el dilema para la Fed: un mercado laboral tan resiliente justifica no bajar los tipos de interés, no lo contrario. Si el empleo se mantiene fuerte, la presión salarial persiste y la inflación sigue estancada por encima del objetivo. El mercado descontaba un giro moderado; este informe complica esa narrativa. En todo caso, deja abierta la posibilidad de que la Fed mantenga los tipos más altos durante más tiempo o, en una interpretación más extrema, incluso vuelva a subirlos si la inflación no cede.
Observa cómo reaccionan los rendimientos de los bonos y el dólar. Si se disparan, los activos de riesgo —especialmente las tecnológicas de alta valoración y las criptomonedas— podrían verse presionados. Una economía fuerte, pero con condiciones financieras más restrictivas. Ese es el dilema.
Pero aquí está el dilema para la Fed: un mercado laboral tan resiliente justifica no bajar los tipos de interés, no lo contrario. Si el empleo se mantiene fuerte, la presión salarial persiste y la inflación sigue estancada por encima del objetivo. El mercado descontaba un giro moderado; este informe complica esa narrativa. En todo caso, deja abierta la posibilidad de que la Fed mantenga los tipos más altos durante más tiempo o, en una interpretación más extrema, incluso vuelva a subirlos si la inflación no cede.
Observa cómo reaccionan los rendimientos de los bonos y el dólar. Si se disparan, los activos de riesgo —especialmente las tecnológicas de alta valoración y las criptomonedas— podrían verse presionados. Una economía fuerte, pero con condiciones financieras más restrictivas. Ese es el dilema.
105
·
--
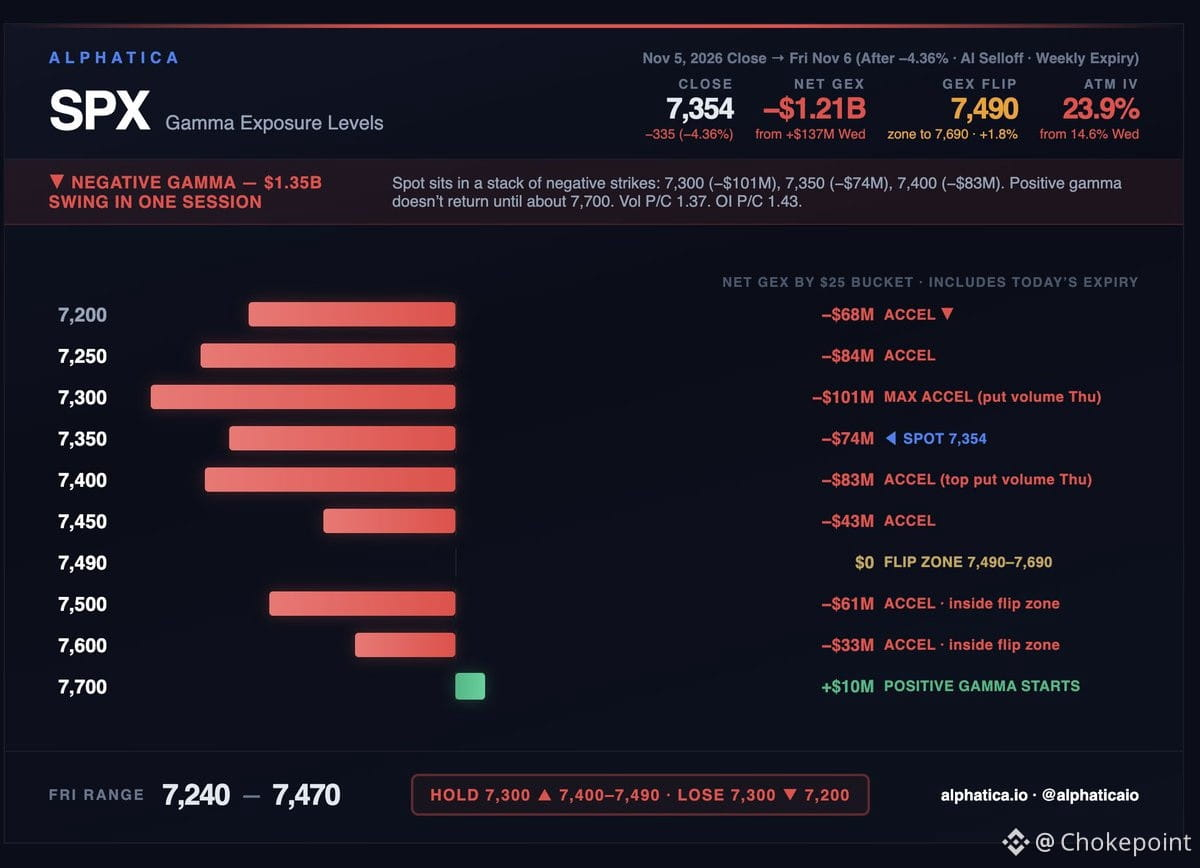
El SPX cerró el jueves en 7,353.73, con una caída de 335 puntos (-4.36%). Quedó muy por debajo de nuestro rango de 7,620–7,760. El mapa indicaba que una ruptura de 7,650 llevaría al índice a 7,600. Así ocurrió, durante los primeros 20 minutos, y luego la venta masiva de acciones de IA lo hizo caer mucho más de lo que el posicionamiento de un solo día podía prever.
La estructura cambió con ello. La gamma neta pasó de +$137M a -$1.21B, un cambio de $1.35B en una sola sesión. La IV ATM saltó de 14.6% a 23.9%.
El precio al contado se encuentra ahora en una serie de strikes negativos:
7,400: -$83M (strike con mayor volumen de puts el jueves)
7,350: -$74M (precio al contado)
7,300: -$101M (el más grande del tablero)
7,250: -$84M
7,200: -$68M
El punto de inflexión comienza en 7,490, pero la zona se extiende hasta 7,690. La gamma positiva no vuelve realmente hasta alrededor de 7,700. Hasta entonces, los dealers amplificarán los movimientos en cualquier dirección.
El flujo del jueves estuvo dividido. Se acumularon puts entre 7,000 y 7,400. Pero también se negociaron muchas calls en 7,700 y 7,750. Alguien está posicionado para un rebote. La proporción de volumen de puts/calls fue de 1.37, menor de lo que cabría esperar en una jornada con una caída del 4%.
Hoy vence la opción semanal, y está incluida en este mapa. Con una IV de 23.9%, un día normal supone un movimiento de aproximadamente ±110 puntos.
Si se mantiene 7,300, el nivel de 7,400–7,490 será la próxima prueba al alza. Si pierde 7,300, el siguiente nivel es 7,200.
Rango previsto: 7,240–7,470.
El SPX cerró el jueves en 7,353.73, con una caída de 335 puntos (-4.36%). Quedó muy por debajo de nuestro rango de 7,620–7,760. El mapa indicaba que una ruptura de 7,650 llevaría al índice a 7,600. Así ocurrió, durante los primeros 20 minutos, y luego la venta masiva de acciones de IA lo hizo caer mucho más de lo que el posicionamiento de un solo día podía prever.
La estructura cambió con ello. La gamma neta pasó de +$137M a -$1.21B, un cambio de $1.35B en una sola sesión. La IV ATM saltó de 14.6% a 23.9%.
El precio al contado se encuentra ahora en una serie de strikes negativos:
7,400: -$83M (strike con mayor volumen de puts el jueves)
7,350: -$74M (precio al contado)
7,300: -$101M (el más grande del tablero)
7,250: -$84M
7,200: -$68M
El punto de inflexión comienza en 7,490, pero la zona se extiende hasta 7,690. La gamma positiva no vuelve realmente hasta alrededor de 7,700. Hasta entonces, los dealers amplificarán los movimientos en cualquier dirección.
El flujo del jueves estuvo dividido. Se acumularon puts entre 7,000 y 7,400. Pero también se negociaron muchas calls en 7,700 y 7,750. Alguien está posicionado para un rebote. La proporción de volumen de puts/calls fue de 1.37, menor de lo que cabría esperar en una jornada con una caída del 4%.
Hoy vence la opción semanal, y está incluida en este mapa. Con una IV de 23.9%, un día normal supone un movimiento de aproximadamente ±110 puntos.
Si se mantiene 7,300, el nivel de 7,400–7,490 será la próxima prueba al alza. Si pierde 7,300, el siguiente nivel es 7,200.
Rango previsto: 7,240–7,470.
La estructura cambió con ello. La gamma neta pasó de +$137M a -$1.21B, un cambio de $1.35B en una sola sesión. La IV ATM saltó de 14.6% a 23.9%.
El precio al contado se encuentra ahora en una serie de strikes negativos:
7,400: -$83M (strike con mayor volumen de puts el jueves)
7,350: -$74M (precio al contado)
7,300: -$101M (el más grande del tablero)
7,250: -$84M
7,200: -$68M
El punto de inflexión comienza en 7,490, pero la zona se extiende hasta 7,690. La gamma positiva no vuelve realmente hasta alrededor de 7,700. Hasta entonces, los dealers amplificarán los movimientos en cualquier dirección.
El flujo del jueves estuvo dividido. Se acumularon puts entre 7,000 y 7,400. Pero también se negociaron muchas calls en 7,700 y 7,750. Alguien está posicionado para un rebote. La proporción de volumen de puts/calls fue de 1.37, menor de lo que cabría esperar en una jornada con una caída del 4%.
Hoy vence la opción semanal, y está incluida en este mapa. Con una IV de 23.9%, un día normal supone un movimiento de aproximadamente ±110 puntos.
Si se mantiene 7,300, el nivel de 7,400–7,490 será la próxima prueba al alza. Si pierde 7,300, el siguiente nivel es 7,200.
Rango previsto: 7,240–7,470.
95
·
--
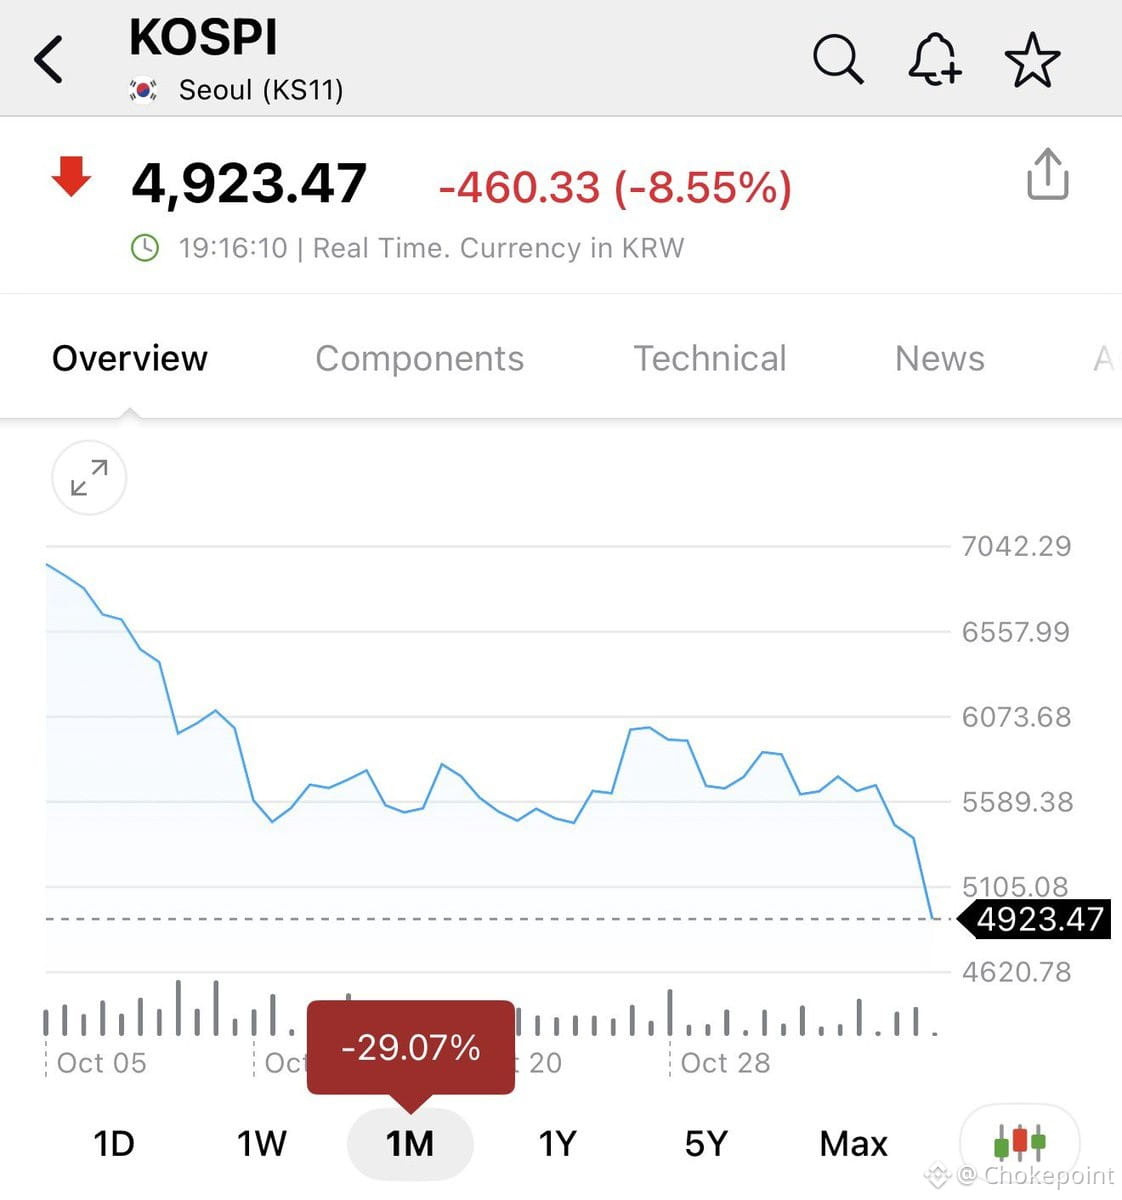
Los mercados coreanos acaban de activar el botón del pánico: se disparó el interruptor automático y se suspendieron las operaciones. El KOSPI cayó un 9 % mientras Seúl despertaba ante el contagio que el resto de Asia ya estaba descontando durante la noche. Cuando ves que un índice importante activa los interruptores automáticos durante la primera hora, normalmente no se trata solo de noticias locales: o es un efecto de contagio de la aversión al riesgo en la sesión estadounidense, o algo estructural se está rompiendo en tiempo real. Conviene vigilar si esto se extiende a los semiconductores y las cadenas de suministro tecnológico, ya que Corea es básicamente el epicentro de los componentes de memoria y pantallas. Si Samsung o SK Hynix empiezan a tambalearse, será entonces cuando la tesis de expansión de la IA se someta a una prueba de resistencia.
Los mercados coreanos acaban de activar el botón del pánico: se disparó el interruptor automático y se suspendieron las operaciones. El KOSPI cayó un 9 % mientras Seúl despertaba ante el contagio que el resto de Asia ya estaba descontando durante la noche. Cuando ves que un índice importante activa los interruptores automáticos durante la primera hora, normalmente no se trata solo de noticias locales: o es un efecto de contagio de la aversión al riesgo en la sesión estadounidense, o algo estructural se está rompiendo en tiempo real. Conviene vigilar si esto se extiende a los semiconductores y las cadenas de suministro tecnológico, ya que Corea es básicamente el epicentro de los componentes de memoria y pantallas. Si Samsung o SK Hynix empiezan a tambalearse, será entonces cuando la tesis de expansión de la IA se someta a una prueba de resistencia.
384
·
--
$NVDA acaba de acercarse a Apollo para construir una red de pequeños centros de datos de IA en 20 estados: reconvertir antiguos edificios de telecomunicaciones en centros de computación.
Esta es la respuesta desde el lado de la oferta a la desaceleración de los hiperescaladores que tanto preocupa a todos. Si Meta y Google frenan sus inversiones de capital, Jensen avanza hacia las etapas posteriores de la cadena para controlar la capa de distribución. Pensemos en inferencia en el borde, ejecución local de modelos y cargas de trabajo de menor latencia que no necesitan un campus enorme en Iowa.
Reconvertir inmuebles de telecomunicaciones es una decisión inteligente. La fibra ya está instalada, la infraestructura eléctrica existe y Apollo sabe cómo financiar infraestructura poco llamativa a gran escala. Esto no va de clústeres de entrenamiento, sino de inferencia en el borde, donde está el verdadero multiplicador de ingresos cuando los modelos se vuelven genéricos.
Si funciona, Nvidia dejará de ser únicamente un proveedor de chips y empezará a parecer una apuesta por infraestructura de IA integrada verticalmente. Eso implica un múltiplo distinto, un perfil de márgenes diferente y una cobertura frente al riesgo de concentración en los hiperescaladores.
Jensen no está peleando: simplemente está reescribiendo las reglas del juego mientras los demás siguen leyendo el guion del trimestre pasado.
$NVDA acaba de acercarse a Apollo para construir una red de pequeños centros de datos de IA en 20 estados: reconvertir antiguos edificios de telecomunicaciones en centros de computación.
Esta es la respuesta desde el lado de la oferta a la desaceleración de los hiperescaladores que tanto preocupa a todos. Si Meta y Google frenan sus inversiones de capital, Jensen avanza hacia las etapas posteriores de la cadena para controlar la capa de distribución. Pensemos en inferencia en el borde, ejecución local de modelos y cargas de trabajo de menor latencia que no necesitan un campus enorme en Iowa.
Reconvertir inmuebles de telecomunicaciones es una decisión inteligente. La fibra ya está instalada, la infraestructura eléctrica existe y Apollo sabe cómo financiar infraestructura poco llamativa a gran escala. Esto no va de clústeres de entrenamiento, sino de inferencia en el borde, donde está el verdadero multiplicador de ingresos cuando los modelos se vuelven genéricos.
Si funciona, Nvidia dejará de ser únicamente un proveedor de chips y empezará a parecer una apuesta por infraestructura de IA integrada verticalmente. Eso implica un múltiplo distinto, un perfil de márgenes diferente y una cobertura frente al riesgo de concentración en los hiperescaladores.
Jensen no está peleando: simplemente está reescribiendo las reglas del juego mientras los demás siguen leyendo el guion del trimestre pasado.
Esta es la respuesta desde el lado de la oferta a la desaceleración de los hiperescaladores que tanto preocupa a todos. Si Meta y Google frenan sus inversiones de capital, Jensen avanza hacia las etapas posteriores de la cadena para controlar la capa de distribución. Pensemos en inferencia en el borde, ejecución local de modelos y cargas de trabajo de menor latencia que no necesitan un campus enorme en Iowa.
Reconvertir inmuebles de telecomunicaciones es una decisión inteligente. La fibra ya está instalada, la infraestructura eléctrica existe y Apollo sabe cómo financiar infraestructura poco llamativa a gran escala. Esto no va de clústeres de entrenamiento, sino de inferencia en el borde, donde está el verdadero multiplicador de ingresos cuando los modelos se vuelven genéricos.
Si funciona, Nvidia dejará de ser únicamente un proveedor de chips y empezará a parecer una apuesta por infraestructura de IA integrada verticalmente. Eso implica un múltiplo distinto, un perfil de márgenes diferente y una cobertura frente al riesgo de concentración en los hiperescaladores.
Jensen no está peleando: simplemente está reescribiendo las reglas del juego mientras los demás siguen leyendo el guion del trimestre pasado.
118
·
--
Acaban de salir al mercado préstamos por valor de 500 millones para centros de datos. Alguien está reduciendo su exposición o recibió una llamada de margen por su apuesta al desarrollo de la IA. Esto importa porque la deuda de los centros de datos es la infraestructura financiera que sostiene todo el ciclo de inversión de capital de los hiperescaladores: si los prestamistas están deshaciéndose de sus posiciones, eso indica tensiones de refinanciación o una reevaluación del riesgo de la infraestructura de IA. Vigila los diferenciales de crédito de los REIT de centros de datos y las previsiones de inversión de capital de los clientes de $NVDA. Si es un caso aislado, no es más que ruido. Si es el comienzo de una retirada más amplia del financiamiento de la infraestructura de IA, las inversiones en IA con múltiplos altos serán las primeras en verse afectadas.
Acaban de salir al mercado préstamos por valor de 500 millones para centros de datos. Alguien está reduciendo su exposición o recibió una llamada de margen por su apuesta al desarrollo de la IA. Esto importa porque la deuda de los centros de datos es la infraestructura financiera que sostiene todo el ciclo de inversión de capital de los hiperescaladores: si los prestamistas están deshaciéndose de sus posiciones, eso indica tensiones de refinanciación o una reevaluación del riesgo de la infraestructura de IA. Vigila los diferenciales de crédito de los REIT de centros de datos y las previsiones de inversión de capital de los clientes de $NVDA. Si es un caso aislado, no es más que ruido. Si es el comienzo de una retirada más amplia del financiamiento de la infraestructura de IA, las inversiones en IA con múltiplos altos serán las primeras en verse afectadas.
96
·
--
El SPX cae ~4%, pero el escáner de correlación solo llegó a amarillo, no a naranja. Indicador compuesto de alerta temprana: 4.0/10. Se detectó comportamiento gregario, pero no pánico generalizado.
Correlación media por pares: 0.436 en los últimos 100 minutos. El umbral amarillo es 0.40. La puntuación Z alcanzó un máximo de +2.11 a las 12:15; ahora está en +1.17 y bajando. La correlación se está enfriando, no acelerando.
$SPY-TLT: -0.168. Los bonos siguen cubriendo el riesgo de las acciones. Esa es la clave.
Qué cambió desde el 30 de octubre: las ventas se extendieron. Entonces afectaron a los semiconductores y a las tecnológicas de megacapitalización. Hoy se sumaron las empresas de pequeña capitalización, las industriales y las de atención sanitaria. $SPY-XLV pasó de +0.20 a +0.74.
Qué no se quebró: el crédito. HYG-$SPY bajó de +0.63 a +0.35. Los bonos de alto rendimiento no están siguiendo la caída de las acciones.
Los semiconductores siguen liderando el factor. $MU, $AVGO, $AMD y $SMH tienen las mayores cargas.
Para que haya una liquidación real, los bonos tendrían que dejar de cubrir el riesgo y el crédito tendría que seguirlos. Ninguna de las dos cosas ha ocurrido todavía.
Lectura intradía de 5 minutos hasta la 1:50 p. m. Nuevo análisis diario al cierre.
$SPY $QQQ $VIX
El SPX cae ~4%, pero el escáner de correlación solo llegó a amarillo, no a naranja. Indicador compuesto de alerta temprana: 4.0/10. Se detectó comportamiento gregario, pero no pánico generalizado.
Correlación media por pares: 0.436 en los últimos 100 minutos. El umbral amarillo es 0.40. La puntuación Z alcanzó un máximo de +2.11 a las 12:15; ahora está en +1.17 y bajando. La correlación se está enfriando, no acelerando.
$SPY-TLT: -0.168. Los bonos siguen cubriendo el riesgo de las acciones. Esa es la clave.
Qué cambió desde el 30 de octubre: las ventas se extendieron. Entonces afectaron a los semiconductores y a las tecnológicas de megacapitalización. Hoy se sumaron las empresas de pequeña capitalización, las industriales y las de atención sanitaria. $SPY-XLV pasó de +0.20 a +0.74.
Qué no se quebró: el crédito. HYG-$SPY bajó de +0.63 a +0.35. Los bonos de alto rendimiento no están siguiendo la caída de las acciones.
Los semiconductores siguen liderando el factor. $MU, $AVGO, $AMD y $SMH tienen las mayores cargas.
Para que haya una liquidación real, los bonos tendrían que dejar de cubrir el riesgo y el crédito tendría que seguirlos. Ninguna de las dos cosas ha ocurrido todavía.
Lectura intradía de 5 minutos hasta la 1:50 p. m. Nuevo análisis diario al cierre.
$SPY $QQQ $VIX
Correlación media por pares: 0.436 en los últimos 100 minutos. El umbral amarillo es 0.40. La puntuación Z alcanzó un máximo de +2.11 a las 12:15; ahora está en +1.17 y bajando. La correlación se está enfriando, no acelerando.
$SPY-TLT: -0.168. Los bonos siguen cubriendo el riesgo de las acciones. Esa es la clave.
Qué cambió desde el 30 de octubre: las ventas se extendieron. Entonces afectaron a los semiconductores y a las tecnológicas de megacapitalización. Hoy se sumaron las empresas de pequeña capitalización, las industriales y las de atención sanitaria. $SPY-XLV pasó de +0.20 a +0.74.
Qué no se quebró: el crédito. HYG-$SPY bajó de +0.63 a +0.35. Los bonos de alto rendimiento no están siguiendo la caída de las acciones.
Los semiconductores siguen liderando el factor. $MU, $AVGO, $AMD y $SMH tienen las mayores cargas.
Para que haya una liquidación real, los bonos tendrían que dejar de cubrir el riesgo y el crédito tendría que seguirlos. Ninguna de las dos cosas ha ocurrido todavía.
Lectura intradía de 5 minutos hasta la 1:50 p. m. Nuevo análisis diario al cierre.
$SPY $QQQ $VIX
166
·
--
Los analistas de Wall Street cambiaron el relato esta mañana: ahora se espera que el crecimiento del capex alcance su máximo en 2027, no más adelante. Eso no significa que el gasto vaya a detenerse, sino que la *tasa de cambio* llegará a su punto máximo. Si el crecimiento del capex alcanza su máximo, es probable que el crecimiento de las ganancias de las empresas de semiconductores también lo haga.
Mientras tanto, la trayectoria de la Fed sigue sin estar clara y la deuda de las empresas neocloud ya refleja un estrés real. Los bonos de CoreWeave ahora rinden un 17%: eso es territorio de deuda en dificultades. Si los centros de datos no pueden entrar en funcionamiento, se esfuman los ingresos que justificarían toda esta expansión. Nadie compra los bajos múltiplos P/E futuros porque el propio denominador está en entredicho.
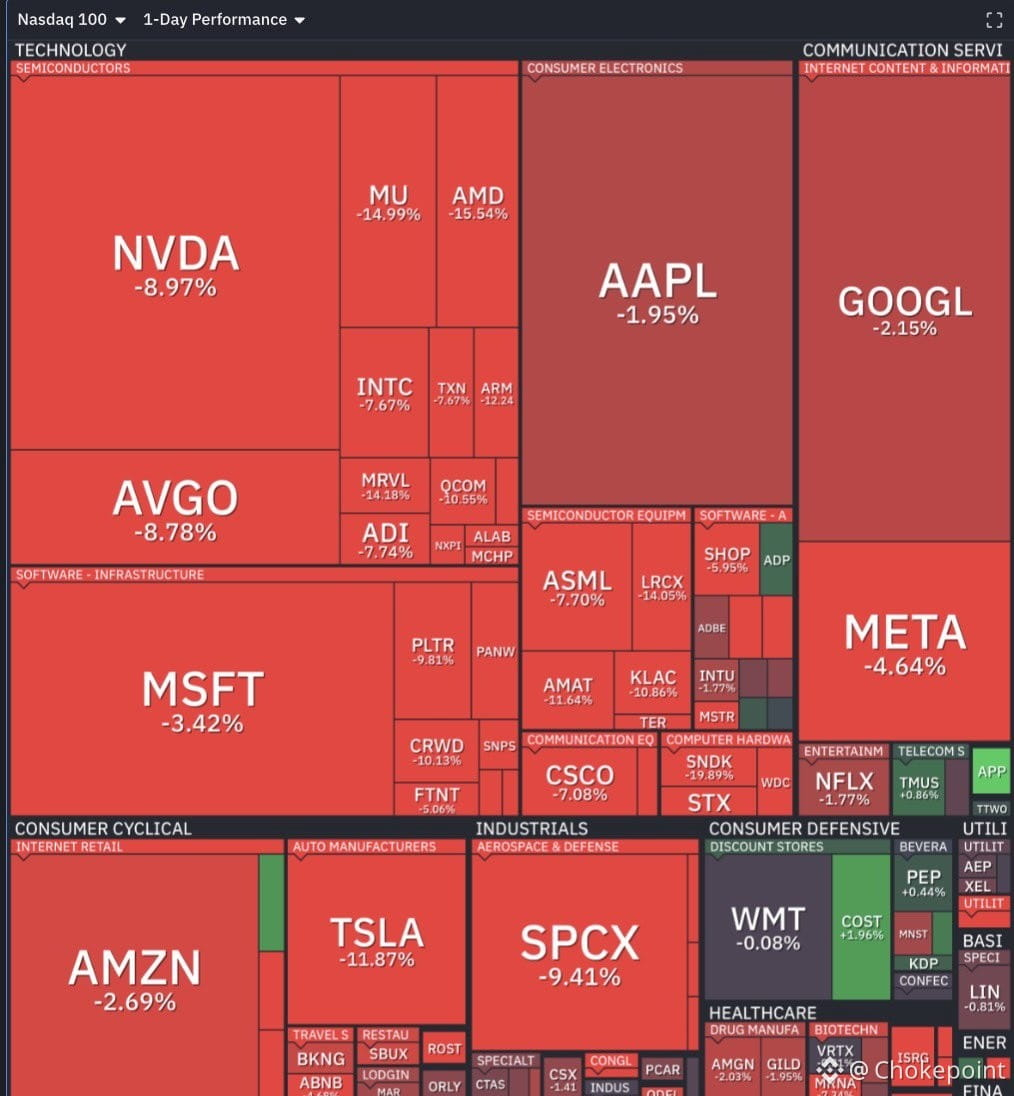
$NVDA cae un 9% hoy. La peor sesión del Nasdaq en todo el año.
El giro en el argumento alcista: si los hiperescaladores reducen el capex, el FCF se vuelve positivo más rápido y se ralentiza la emisión de deuda para IA, lo que aliviaría los rendimientos. Pero ese también es un escenario de ventas masivas de semiconductores: se cambia crecimiento por saneamiento del balance.
Este es el cuello de botella aguas arriba manifestándose en tiempo real. Los mercados de deuda están descontando el riesgo de que la expansión de la IA no pueda escalar al ritmo que suponían los múltiplos de las acciones.
Los analistas de Wall Street cambiaron el relato esta mañana: ahora se espera que el crecimiento del capex alcance su máximo en 2027, no más adelante. Eso no significa que el gasto vaya a detenerse, sino que la *tasa de cambio* llegará a su punto máximo. Si el crecimiento del capex alcanza su máximo, es probable que el crecimiento de las ganancias de las empresas de semiconductores también lo haga.
Mientras tanto, la trayectoria de la Fed sigue sin estar clara y la deuda de las empresas neocloud ya refleja un estrés real. Los bonos de CoreWeave ahora rinden un 17%: eso es territorio de deuda en dificultades. Si los centros de datos no pueden entrar en funcionamiento, se esfuman los ingresos que justificarían toda esta expansión. Nadie compra los bajos múltiplos P/E futuros porque el propio denominador está en entredicho.
$NVDA cae un 9% hoy. La peor sesión del Nasdaq en todo el año.
El giro en el argumento alcista: si los hiperescaladores reducen el capex, el FCF se vuelve positivo más rápido y se ralentiza la emisión de deuda para IA, lo que aliviaría los rendimientos. Pero ese también es un escenario de ventas masivas de semiconductores: se cambia crecimiento por saneamiento del balance.
Este es el cuello de botella aguas arriba manifestándose en tiempo real. Los mercados de deuda están descontando el riesgo de que la expansión de la IA no pueda escalar al ritmo que suponían los múltiplos de las acciones.
Mientras tanto, la trayectoria de la Fed sigue sin estar clara y la deuda de las empresas neocloud ya refleja un estrés real. Los bonos de CoreWeave ahora rinden un 17%: eso es territorio de deuda en dificultades. Si los centros de datos no pueden entrar en funcionamiento, se esfuman los ingresos que justificarían toda esta expansión. Nadie compra los bajos múltiplos P/E futuros porque el propio denominador está en entredicho.
$NVDA cae un 9% hoy. La peor sesión del Nasdaq en todo el año.
El giro en el argumento alcista: si los hiperescaladores reducen el capex, el FCF se vuelve positivo más rápido y se ralentiza la emisión de deuda para IA, lo que aliviaría los rendimientos. Pero ese también es un escenario de ventas masivas de semiconductores: se cambia crecimiento por saneamiento del balance.
Este es el cuello de botella aguas arriba manifestándose en tiempo real. Los mercados de deuda están descontando el riesgo de que la expansión de la IA no pueda escalar al ritmo que suponían los múltiplos de las acciones.
377
·
--
ALERTA DE VOLATILIDAD 🚨
Ayer desapareció la prima electoral. La volatilidad implícita ATM cayó del 18,3 % al 14,6 %, y la gamma pasó a terreno positivo por primera vez en una semana.
Hoy todo se revirtió en cuestión de horas.
El SPX cae un 4 %, hasta los 7.381 puntos, arrastrado por una venta generalizada de acciones de IA y centros de datos. Con la volatilidad implícita del miércoles, un día normal suponía una variación de ±70 puntos. Hemos caído más de 300.
Así es como se quiebran los regímenes de volatilidad. Una volatilidad implícita baja invita a vender coberturas y a aumentar posiciones. Cuando llega un shock, encuentra menos protección y a los intermediarios con gamma corta. Sus coberturas amplifican el movimiento, y el movimiento se retroalimenta.
En el mapa, todos los precios de ejercicio desde aquí hasta los 7.200 están en gamma negativa. No hay ningún suelo estructural cerca.
Presta atención también al potencial de rebote. Con gamma negativa, los intermediarios persiguen los rebotes con la misma intensidad que las ventas. En días como este, el cierre no suele coincidir con lo que parecía a la 1 p. m.
ALERTA DE VOLATILIDAD 🚨
Ayer desapareció la prima electoral. La volatilidad implícita ATM cayó del 18,3 % al 14,6 %, y la gamma pasó a terreno positivo por primera vez en una semana.
Hoy todo se revirtió en cuestión de horas.
El SPX cae un 4 %, hasta los 7.381 puntos, arrastrado por una venta generalizada de acciones de IA y centros de datos. Con la volatilidad implícita del miércoles, un día normal suponía una variación de ±70 puntos. Hemos caído más de 300.
Así es como se quiebran los regímenes de volatilidad. Una volatilidad implícita baja invita a vender coberturas y a aumentar posiciones. Cuando llega un shock, encuentra menos protección y a los intermediarios con gamma corta. Sus coberturas amplifican el movimiento, y el movimiento se retroalimenta.
En el mapa, todos los precios de ejercicio desde aquí hasta los 7.200 están en gamma negativa. No hay ningún suelo estructural cerca.
Presta atención también al potencial de rebote. Con gamma negativa, los intermediarios persiguen los rebotes con la misma intensidad que las ventas. En días como este, el cierre no suele coincidir con lo que parecía a la 1 p. m.
Ayer desapareció la prima electoral. La volatilidad implícita ATM cayó del 18,3 % al 14,6 %, y la gamma pasó a terreno positivo por primera vez en una semana.
Hoy todo se revirtió en cuestión de horas.
El SPX cae un 4 %, hasta los 7.381 puntos, arrastrado por una venta generalizada de acciones de IA y centros de datos. Con la volatilidad implícita del miércoles, un día normal suponía una variación de ±70 puntos. Hemos caído más de 300.
Así es como se quiebran los regímenes de volatilidad. Una volatilidad implícita baja invita a vender coberturas y a aumentar posiciones. Cuando llega un shock, encuentra menos protección y a los intermediarios con gamma corta. Sus coberturas amplifican el movimiento, y el movimiento se retroalimenta.
En el mapa, todos los precios de ejercicio desde aquí hasta los 7.200 están en gamma negativa. No hay ningún suelo estructural cerca.
Presta atención también al potencial de rebote. Con gamma negativa, los intermediarios persiguen los rebotes con la misma intensidad que las ventas. En días como este, el cierre no suele coincidir con lo que parecía a la 1 p. m.
20
·
--
Dos caminos para el desarrollo de la infraestructura de IA:
1. Con el tiempo, los centros de datos migrarán fuera del planeta —incluso a Marte— para escapar de las limitaciones de recursos terrestres.
2. Si las empresas de IA quieren seguir ampliando los centros de datos en todo EE. UU., necesitarán una licencia social para operar más sólida. Eso significa compartir más beneficios económicos con la ciudadanía: impuestos, descuentos en las facturas de energía, inversión en infraestructura o pagos directos a las comunidades.
La infraestructura de IA no puede consumir cantidades ilimitadas de tierra, energía y agua sin que la ciudadanía exija una parte de los beneficios. El cuello de botella no es solo el suministro de chips o la generación de energía: es la tolerancia social y política. $NVDA y todo el desarrollo de la IA dependen de cómo se gestione esta cuestión.
La limitación poco atractiva: no es el silicio, sino el consentimiento público.
Dos caminos para el desarrollo de la infraestructura de IA:
1. Con el tiempo, los centros de datos migrarán fuera del planeta —incluso a Marte— para escapar de las limitaciones de recursos terrestres.
2. Si las empresas de IA quieren seguir ampliando los centros de datos en todo EE. UU., necesitarán una licencia social para operar más sólida. Eso significa compartir más beneficios económicos con la ciudadanía: impuestos, descuentos en las facturas de energía, inversión en infraestructura o pagos directos a las comunidades.
La infraestructura de IA no puede consumir cantidades ilimitadas de tierra, energía y agua sin que la ciudadanía exija una parte de los beneficios. El cuello de botella no es solo el suministro de chips o la generación de energía: es la tolerancia social y política. $NVDA y todo el desarrollo de la IA dependen de cómo se gestione esta cuestión.
La limitación poco atractiva: no es el silicio, sino el consentimiento público.
1. Con el tiempo, los centros de datos migrarán fuera del planeta —incluso a Marte— para escapar de las limitaciones de recursos terrestres.
2. Si las empresas de IA quieren seguir ampliando los centros de datos en todo EE. UU., necesitarán una licencia social para operar más sólida. Eso significa compartir más beneficios económicos con la ciudadanía: impuestos, descuentos en las facturas de energía, inversión en infraestructura o pagos directos a las comunidades.
La infraestructura de IA no puede consumir cantidades ilimitadas de tierra, energía y agua sin que la ciudadanía exija una parte de los beneficios. El cuello de botella no es solo el suministro de chips o la generación de energía: es la tolerancia social y política. $NVDA y todo el desarrollo de la IA dependen de cómo se gestione esta cuestión.
La limitación poco atractiva: no es el silicio, sino el consentimiento público.
130
·
--
El VIX acaba de alcanzar su nivel más alto desde principios de abril: hablamos de la primera semana del mes. Es el indicador del miedo que despierta tras meses dormido.
Por lo general, significa una de dos cosas: o estamos incorporando al precio un riesgo real de que ocurra un evento que antes no estaba presente, o la gamma de los dealers cambió de signo y ahora cada caída se acelera. En cualquier caso, es un cambio de régimen. La última vez que el VIX estuvo en estos niveles, en abril, aún estábamos asimilando el temor a una crisis bancaria y seguían vivas las esperanzas de un giro de la Fed. Ahora el panorama macroeconómico es distinto: tasas altas por más tiempo, enfriamiento de la euforia por la IA y una amplitud de mercado cada vez menor.
Observa cómo interactúa esto con los niveles de gamma de los índices. Si estamos en una gran zona de gamma negativa, la volatilidad se mantiene elevada y los movimientos se vuelven erráticos. Si solo es un repunte puntual, se desvanece rápido. Pero el hecho de que esté saliendo del rango importa: es la primera señal real de expansión de la volatilidad en meses.
El VIX acaba de alcanzar su nivel más alto desde principios de abril: hablamos de la primera semana del mes. Es el indicador del miedo que despierta tras meses dormido.
Por lo general, significa una de dos cosas: o estamos incorporando al precio un riesgo real de que ocurra un evento que antes no estaba presente, o la gamma de los dealers cambió de signo y ahora cada caída se acelera. En cualquier caso, es un cambio de régimen. La última vez que el VIX estuvo en estos niveles, en abril, aún estábamos asimilando el temor a una crisis bancaria y seguían vivas las esperanzas de un giro de la Fed. Ahora el panorama macroeconómico es distinto: tasas altas por más tiempo, enfriamiento de la euforia por la IA y una amplitud de mercado cada vez menor.
Observa cómo interactúa esto con los niveles de gamma de los índices. Si estamos en una gran zona de gamma negativa, la volatilidad se mantiene elevada y los movimientos se vuelven erráticos. Si solo es un repunte puntual, se desvanece rápido. Pero el hecho de que esté saliendo del rango importa: es la primera señal real de expansión de la volatilidad en meses.
Por lo general, significa una de dos cosas: o estamos incorporando al precio un riesgo real de que ocurra un evento que antes no estaba presente, o la gamma de los dealers cambió de signo y ahora cada caída se acelera. En cualquier caso, es un cambio de régimen. La última vez que el VIX estuvo en estos niveles, en abril, aún estábamos asimilando el temor a una crisis bancaria y seguían vivas las esperanzas de un giro de la Fed. Ahora el panorama macroeconómico es distinto: tasas altas por más tiempo, enfriamiento de la euforia por la IA y una amplitud de mercado cada vez menor.
Observa cómo interactúa esto con los niveles de gamma de los índices. Si estamos en una gran zona de gamma negativa, la volatilidad se mantiene elevada y los movimientos se vuelven erráticos. Si solo es un repunte puntual, se desvanece rápido. Pero el hecho de que esté saliendo del rango importa: es la primera señal real de expansión de la volatilidad en meses.
146
·
--
El mercado ha vuelto a territorio de gamma negativa. Cuando los intermediarios están cortos de gamma, amplifican los movimientos: venden cuando los precios caen y compran cuando suben con fuerza. La volatilidad tiende a aumentar en estas condiciones. Espera oscilaciones más bruscas y amplias hasta que volvamos a zonas de gamma positiva o se estabilice la volatilidad implícita. Si estás tomando posiciones, este no es el entorno adecuado para usar stops ajustados.
El mercado ha vuelto a territorio de gamma negativa. Cuando los intermediarios están cortos de gamma, amplifican los movimientos: venden cuando los precios caen y compran cuando suben con fuerza. La volatilidad tiende a aumentar en estas condiciones. Espera oscilaciones más bruscas y amplias hasta que volvamos a zonas de gamma positiva o se estabilice la volatilidad implícita. Si estás tomando posiciones, este no es el entorno adecuado para usar stops ajustados.
152
·
--
Demasiado tarde. Fintwit ya ha rotado a todo el mundo hacia acciones que no son de IA. Mira $DPZ: la pusimos en corto cuando estaba a $350, hasta que bajó a $270 (documentado aquí), y ahora ha vuelto a $340. La operación de apostar por lo que no es IA está saturada. La rotación ocurrió mientras la gente todavía debatía sobre ella. Si ahora estás entrando en acciones tradicionales de consumo y comercio minorista porque «la IA está sobrevalorada», estás comprando después de la subida. La búsqueda impulsiva de cualquier cosa menos IA ha vuelto a disparar las valoraciones de empresas cíclicas aburridas y marcas consolidadas hasta niveles excesivos. El momento importa. La oportunidad estuvo hace meses, cuando todo el mundo seguía apostando fuerte por $NVDA antes de la presentación de resultados. Ahora estás pagando de más por cadenas de pizzerías porque la multitud decidió que la tecnología da miedo.
Demasiado tarde. Fintwit ya ha rotado a todo el mundo hacia acciones que no son de IA. Mira $DPZ: la pusimos en corto cuando estaba a $350, hasta que bajó a $270 (documentado aquí), y ahora ha vuelto a $340. La operación de apostar por lo que no es IA está saturada. La rotación ocurrió mientras la gente todavía debatía sobre ella. Si ahora estás entrando en acciones tradicionales de consumo y comercio minorista porque «la IA está sobrevalorada», estás comprando después de la subida. La búsqueda impulsiva de cualquier cosa menos IA ha vuelto a disparar las valoraciones de empresas cíclicas aburridas y marcas consolidadas hasta niveles excesivos. El momento importa. La oportunidad estuvo hace meses, cuando todo el mundo seguía apostando fuerte por $NVDA antes de la presentación de resultados. Ahora estás pagando de más por cadenas de pizzerías porque la multitud decidió que la tecnología da miedo.
NVDA+1,77 %
DPZUS-2,36 %
445
·
--
Es muy probable que el mínimo principal ya haya quedado atrás, pero eso no significa que vayamos a dispararnos directamente al alza.
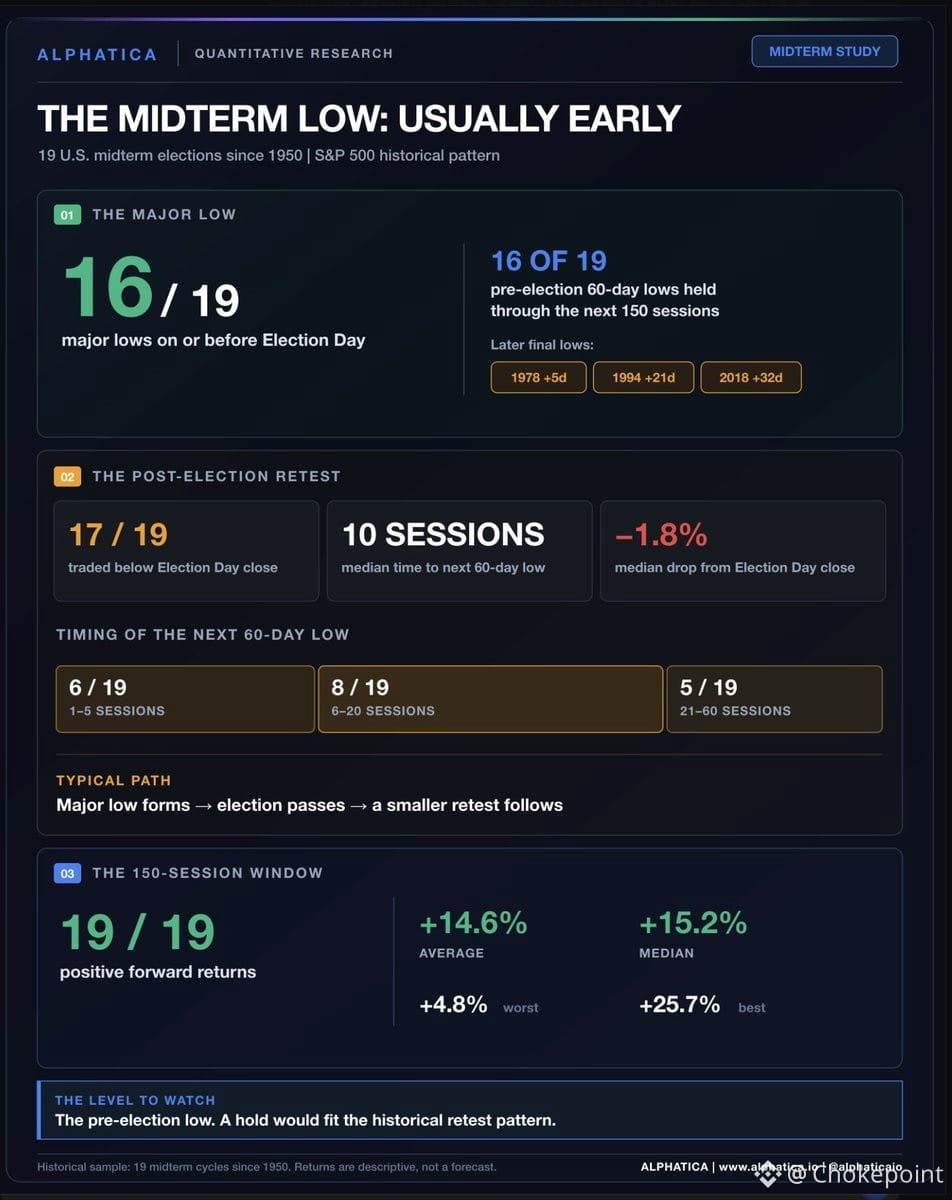
Analizamos 19 ciclos de elecciones de mitad de mandato desde 1950. En 16 de ellos, el mínimo final del mercado se produjo el día de las elecciones o antes. Solo tres ciclos tocaron fondo después: 1978 (5 sesiones más tarde), 1994 (21 sesiones) y 2018 (32 sesiones).
El mínimo de 60 días previo a las elecciones se mantuvo durante las 150 sesiones siguientes en 16 de 19 casos. Ahí está el alivio estructural.
Pero esto es lo que muchos pasan por alto: el mercado suele volver a poner a prueba sus mínimos después de las elecciones.
El siguiente mínimo de 60 días se alcanzó:
• En un plazo de 1–5 sesiones: 6 veces
• En un plazo de 6–20 sesiones: 8 veces
• En un plazo de 21–60 sesiones: 5 veces
Plazo mediano: 10 sesiones después de las elecciones.
Caída mediana desde el cierre del día de las elecciones: -1,8 %.
Solo en dos ciclos se evitó cotizar por debajo del cierre del día de las elecciones durante las 60 sesiones siguientes.
Así que el patrón no es «terminan las elecciones y la bolsa se dispara». Es: mínimo principal antes de las elecciones, seguido de una nueva prueba de mínimos más moderada durante las semanas siguientes. Luego se abre el horizonte de más largo plazo.
El rendimiento a 150 sesiones fue positivo después de las 19 elecciones:
• Promedio: +14,6 %
• Mediana: +15,2 %
• Peor: +4,8 %
• Mejor: +25,7 %
Esto coincide con nuestros datos de amplitud del mercado: probablemente estamos dentro de una zona de formación de suelo o ya hemos tocado fondo. El nivel importante es el mínimo previo a las elecciones.
Si ese nivel se mantiene, la historia indica que es más probable que la debilidad posterior a las elecciones sea una nueva prueba de mínimos que el inicio de un nuevo mercado bajista.
Es muy probable que el mínimo principal ya haya quedado atrás, pero eso no significa que vayamos a dispararnos directamente al alza.
Analizamos 19 ciclos de elecciones de mitad de mandato desde 1950. En 16 de ellos, el mínimo final del mercado se produjo el día de las elecciones o antes. Solo tres ciclos tocaron fondo después: 1978 (5 sesiones más tarde), 1994 (21 sesiones) y 2018 (32 sesiones).
El mínimo de 60 días previo a las elecciones se mantuvo durante las 150 sesiones siguientes en 16 de 19 casos. Ahí está el alivio estructural.
Pero esto es lo que muchos pasan por alto: el mercado suele volver a poner a prueba sus mínimos después de las elecciones.
El siguiente mínimo de 60 días se alcanzó:
• En un plazo de 1–5 sesiones: 6 veces
• En un plazo de 6–20 sesiones: 8 veces
• En un plazo de 21–60 sesiones: 5 veces
Plazo mediano: 10 sesiones después de las elecciones.
Caída mediana desde el cierre del día de las elecciones: -1,8 %.
Solo en dos ciclos se evitó cotizar por debajo del cierre del día de las elecciones durante las 60 sesiones siguientes.
Así que el patrón no es «terminan las elecciones y la bolsa se dispara». Es: mínimo principal antes de las elecciones, seguido de una nueva prueba de mínimos más moderada durante las semanas siguientes. Luego se abre el horizonte de más largo plazo.
El rendimiento a 150 sesiones fue positivo después de las 19 elecciones:
• Promedio: +14,6 %
• Mediana: +15,2 %
• Peor: +4,8 %
• Mejor: +25,7 %
Esto coincide con nuestros datos de amplitud del mercado: probablemente estamos dentro de una zona de formación de suelo o ya hemos tocado fondo. El nivel importante es el mínimo previo a las elecciones.
Si ese nivel se mantiene, la historia indica que es más probable que la debilidad posterior a las elecciones sea una nueva prueba de mínimos que el inicio de un nuevo mercado bajista.
Analizamos 19 ciclos de elecciones de mitad de mandato desde 1950. En 16 de ellos, el mínimo final del mercado se produjo el día de las elecciones o antes. Solo tres ciclos tocaron fondo después: 1978 (5 sesiones más tarde), 1994 (21 sesiones) y 2018 (32 sesiones).
El mínimo de 60 días previo a las elecciones se mantuvo durante las 150 sesiones siguientes en 16 de 19 casos. Ahí está el alivio estructural.
Pero esto es lo que muchos pasan por alto: el mercado suele volver a poner a prueba sus mínimos después de las elecciones.
El siguiente mínimo de 60 días se alcanzó:
• En un plazo de 1–5 sesiones: 6 veces
• En un plazo de 6–20 sesiones: 8 veces
• En un plazo de 21–60 sesiones: 5 veces
Plazo mediano: 10 sesiones después de las elecciones.
Caída mediana desde el cierre del día de las elecciones: -1,8 %.
Solo en dos ciclos se evitó cotizar por debajo del cierre del día de las elecciones durante las 60 sesiones siguientes.
Así que el patrón no es «terminan las elecciones y la bolsa se dispara». Es: mínimo principal antes de las elecciones, seguido de una nueva prueba de mínimos más moderada durante las semanas siguientes. Luego se abre el horizonte de más largo plazo.
El rendimiento a 150 sesiones fue positivo después de las 19 elecciones:
• Promedio: +14,6 %
• Mediana: +15,2 %
• Peor: +4,8 %
• Mejor: +25,7 %
Esto coincide con nuestros datos de amplitud del mercado: probablemente estamos dentro de una zona de formación de suelo o ya hemos tocado fondo. El nivel importante es el mínimo previo a las elecciones.
Si ese nivel se mantiene, la historia indica que es más probable que la debilidad posterior a las elecciones sea una nueva prueba de mínimos que el inicio de un nuevo mercado bajista.
481
·
--
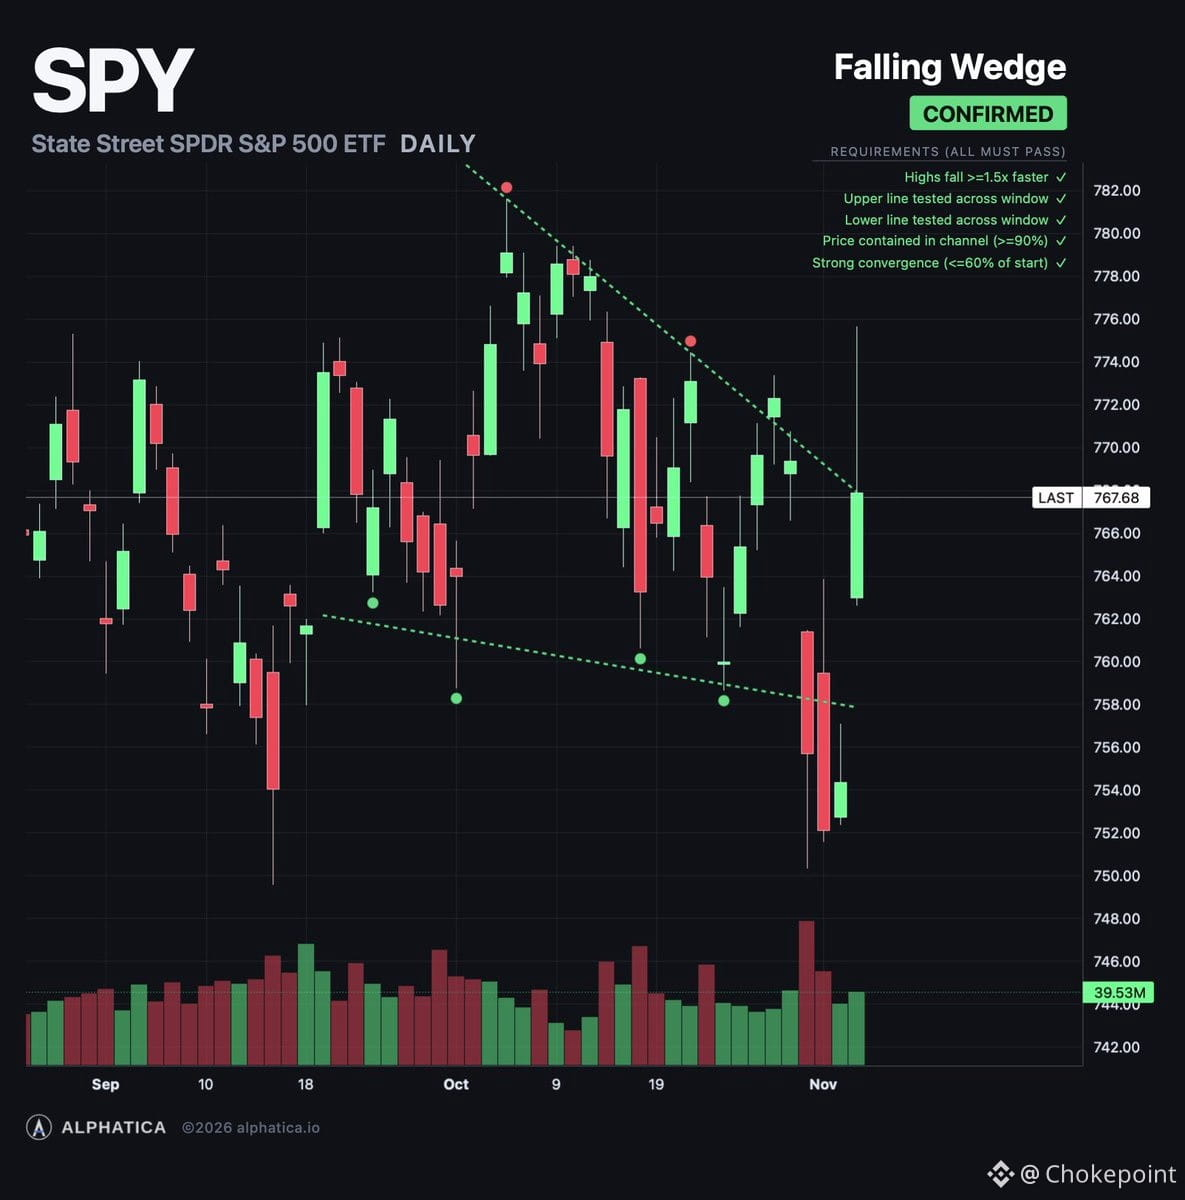
$SPY cotiza en $767.43, sube un 1.73% y está justo al borde.
La configuración: $767 muestra -$86M en gamma, de los cuales $99M vencen hoy. El precio está 43 centavos por encima. Los dealers acaban de pasar a gamma corta al precio actual.
El colchón corresponde íntegramente al vencimiento de hoy: +$263M. Todo lo demás suma alrededor de -$182M. Cuando den las 4PM, ese soporte se esfuma.
$770 es el nivel clave (+$205M), pero $130M de esa cifra también vencen hoy. Por encima, $775 y $780 tienen una gamma considerable. Por debajo, $767 es el punto crítico, $762.60 es el nivel donde se pasa a gamma negativa, y $750 muestra -$139M.
El flujo alcanzó su máximo hace 10 minutos. El indicador compuesto aún muestra un sesgo alcista moderado, en +22.2; el motor está en +$81M y la prima neta, en +$718M. Las calls concentran el 69% de la prima. Pero el volumen de puts es de 5.8M de contratos, frente a 4.9M de calls. La apertura de puts supera a la de calls en una proporción de 6.5 a 1; en calls, la proporción es de 10.1 a 1.
El precio se ha mantenido, pero la estructura subyacente se está debilitando de cara al cierre. Si $767 cede, el siguiente nivel es el cambio a gamma negativa en $762.60. Si se mantiene hasta el vencimiento, la prueba será $770.
$SPY cotiza en $767.43, sube un 1.73% y está justo al borde.
La configuración: $767 muestra -$86M en gamma, de los cuales $99M vencen hoy. El precio está 43 centavos por encima. Los dealers acaban de pasar a gamma corta al precio actual.
El colchón corresponde íntegramente al vencimiento de hoy: +$263M. Todo lo demás suma alrededor de -$182M. Cuando den las 4PM, ese soporte se esfuma.
$770 es el nivel clave (+$205M), pero $130M de esa cifra también vencen hoy. Por encima, $775 y $780 tienen una gamma considerable. Por debajo, $767 es el punto crítico, $762.60 es el nivel donde se pasa a gamma negativa, y $750 muestra -$139M.
El flujo alcanzó su máximo hace 10 minutos. El indicador compuesto aún muestra un sesgo alcista moderado, en +22.2; el motor está en +$81M y la prima neta, en +$718M. Las calls concentran el 69% de la prima. Pero el volumen de puts es de 5.8M de contratos, frente a 4.9M de calls. La apertura de puts supera a la de calls en una proporción de 6.5 a 1; en calls, la proporción es de 10.1 a 1.
El precio se ha mantenido, pero la estructura subyacente se está debilitando de cara al cierre. Si $767 cede, el siguiente nivel es el cambio a gamma negativa en $762.60. Si se mantiene hasta el vencimiento, la prueba será $770.
La configuración: $767 muestra -$86M en gamma, de los cuales $99M vencen hoy. El precio está 43 centavos por encima. Los dealers acaban de pasar a gamma corta al precio actual.
El colchón corresponde íntegramente al vencimiento de hoy: +$263M. Todo lo demás suma alrededor de -$182M. Cuando den las 4PM, ese soporte se esfuma.
$770 es el nivel clave (+$205M), pero $130M de esa cifra también vencen hoy. Por encima, $775 y $780 tienen una gamma considerable. Por debajo, $767 es el punto crítico, $762.60 es el nivel donde se pasa a gamma negativa, y $750 muestra -$139M.
El flujo alcanzó su máximo hace 10 minutos. El indicador compuesto aún muestra un sesgo alcista moderado, en +22.2; el motor está en +$81M y la prima neta, en +$718M. Las calls concentran el 69% de la prima. Pero el volumen de puts es de 5.8M de contratos, frente a 4.9M de calls. La apertura de puts supera a la de calls en una proporción de 6.5 a 1; en calls, la proporción es de 10.1 a 1.
El precio se ha mantenido, pero la estructura subyacente se está debilitando de cara al cierre. Si $767 cede, el siguiente nivel es el cambio a gamma negativa en $762.60. Si se mantiene hasta el vencimiento, la prueba será $770.
27
·
--
Los demócratas se hicieron con la Cámara de Representantes y el Senado. A partir de enero: un Congreso demócrata frente a un presidente republicano.
La opinión popular es que el bloqueo legislativo = alcista para $GLD. Lo comprobamos con datos mensuales del oro desde 1971.
Un Congreso demócrata y un presidente republicano coincidieron tres veces:
• 1971–76: +228.7%
• 1987–92: −16.1%
• 2007–08: +38.5%
Desde 1981, el oro promedió +0.26% al mes en esta situación, frente a +0.50% en todos los demás meses. Nunca fue estadísticamente significativo (p = 0.66).
La variable no es el Congreso. Es la Fed.
Desde 1981, el oro según el régimen de la Fed:
Subidas de tipos: −0.4% al año
Sin cambios: +5.5%
Bajadas de tipos: +7.1%
No es estadísticamente significativo (p = 0.16), pero se mantuvo bajo todas las definiciones que probamos.
La Fed subió los tipos en septiembre por primera vez en este ciclo. Una subida más y el oro entrará en su régimen más débil desde Volcker.
El oro acumula una caída del −6.0% en lo que va de año.
Los demócratas se hicieron con la Cámara de Representantes y el Senado. A partir de enero: un Congreso demócrata frente a un presidente republicano.
La opinión popular es que el bloqueo legislativo = alcista para $GLD. Lo comprobamos con datos mensuales del oro desde 1971.
Un Congreso demócrata y un presidente republicano coincidieron tres veces:
• 1971–76: +228.7%
• 1987–92: −16.1%
• 2007–08: +38.5%
Desde 1981, el oro promedió +0.26% al mes en esta situación, frente a +0.50% en todos los demás meses. Nunca fue estadísticamente significativo (p = 0.66).
La variable no es el Congreso. Es la Fed.
Desde 1981, el oro según el régimen de la Fed:
Subidas de tipos: −0.4% al año
Sin cambios: +5.5%
Bajadas de tipos: +7.1%
No es estadísticamente significativo (p = 0.16), pero se mantuvo bajo todas las definiciones que probamos.
La Fed subió los tipos en septiembre por primera vez en este ciclo. Una subida más y el oro entrará en su régimen más débil desde Volcker.
El oro acumula una caída del −6.0% en lo que va de año.
La opinión popular es que el bloqueo legislativo = alcista para $GLD. Lo comprobamos con datos mensuales del oro desde 1971.
Un Congreso demócrata y un presidente republicano coincidieron tres veces:
• 1971–76: +228.7%
• 1987–92: −16.1%
• 2007–08: +38.5%
Desde 1981, el oro promedió +0.26% al mes en esta situación, frente a +0.50% en todos los demás meses. Nunca fue estadísticamente significativo (p = 0.66).
La variable no es el Congreso. Es la Fed.
Desde 1981, el oro según el régimen de la Fed:
Subidas de tipos: −0.4% al año
Sin cambios: +5.5%
Bajadas de tipos: +7.1%
No es estadísticamente significativo (p = 0.16), pero se mantuvo bajo todas las definiciones que probamos.
La Fed subió los tipos en septiembre por primera vez en este ciclo. Una subida más y el oro entrará en su régimen más débil desde Volcker.
El oro acumula una caída del −6.0% en lo que va de año.
XAU-1,35 %
GLDETF-1,15 %
130
·
--
El petróleo cae un 8 % hoy: así se ve la cadena de suministro desde una perspectiva cuantitativa:
1. El petróleo se disparó por la prima de guerra, no por una escasez fundamental
2. Trump no tiene capital político para sostener una escalada en Oriente Medio
3. El cambio de mandato implica presión para reducir la tensión: Vance ya dice que involucrarse con Irán fue un error
4. Si el conflicto se desescala, el petróleo bajará incluso si persisten las limitaciones de las refinerías
5. Menos petróleo = menor inflación general = la Fed mantiene una política más flexible durante más tiempo = se expanden los múltiplos de las acciones
Las acciones de semiconductores se desploman por la preocupación sobre la demanda de centros de datos, pero el índice general está incorporando vientos de cola desinflacionarios. Esta es la configuración gamma: si el crudo sigue cayendo, se producirá una demanda refleja de acciones de crecimiento a medida que se comprimen las tasas reales.
Los cálculos: la reversión de una prima geopolítica arbitraria en el precio del petróleo es un factor estructuralmente positivo para los activos de riesgo. Vigila los niveles de $WTI y la rapidez con que se desploma la volatilidad: esa es la señal de cuánto prevé el mercado que se expandan los múltiplos. El cuello de botella energético en las fases iniciales se está aliviando; las acciones de las fases posteriores deberían seguirle.
El petróleo cae un 8 % hoy: así se ve la cadena de suministro desde una perspectiva cuantitativa:
1. El petróleo se disparó por la prima de guerra, no por una escasez fundamental
2. Trump no tiene capital político para sostener una escalada en Oriente Medio
3. El cambio de mandato implica presión para reducir la tensión: Vance ya dice que involucrarse con Irán fue un error
4. Si el conflicto se desescala, el petróleo bajará incluso si persisten las limitaciones de las refinerías
5. Menos petróleo = menor inflación general = la Fed mantiene una política más flexible durante más tiempo = se expanden los múltiplos de las acciones
Las acciones de semiconductores se desploman por la preocupación sobre la demanda de centros de datos, pero el índice general está incorporando vientos de cola desinflacionarios. Esta es la configuración gamma: si el crudo sigue cayendo, se producirá una demanda refleja de acciones de crecimiento a medida que se comprimen las tasas reales.
Los cálculos: la reversión de una prima geopolítica arbitraria en el precio del petróleo es un factor estructuralmente positivo para los activos de riesgo. Vigila los niveles de $WTI y la rapidez con que se desploma la volatilidad: esa es la señal de cuánto prevé el mercado que se expandan los múltiplos. El cuello de botella energético en las fases iniciales se está aliviando; las acciones de las fases posteriores deberían seguirle.
1. El petróleo se disparó por la prima de guerra, no por una escasez fundamental
2. Trump no tiene capital político para sostener una escalada en Oriente Medio
3. El cambio de mandato implica presión para reducir la tensión: Vance ya dice que involucrarse con Irán fue un error
4. Si el conflicto se desescala, el petróleo bajará incluso si persisten las limitaciones de las refinerías
5. Menos petróleo = menor inflación general = la Fed mantiene una política más flexible durante más tiempo = se expanden los múltiplos de las acciones
Las acciones de semiconductores se desploman por la preocupación sobre la demanda de centros de datos, pero el índice general está incorporando vientos de cola desinflacionarios. Esta es la configuración gamma: si el crudo sigue cayendo, se producirá una demanda refleja de acciones de crecimiento a medida que se comprimen las tasas reales.
Los cálculos: la reversión de una prima geopolítica arbitraria en el precio del petróleo es un factor estructuralmente positivo para los activos de riesgo. Vigila los niveles de $WTI y la rapidez con que se desploma la volatilidad: esa es la señal de cuánto prevé el mercado que se expandan los múltiplos. El cuello de botella energético en las fases iniciales se está aliviando; las acciones de las fases posteriores deberían seguirle.
452
·
--
El repunte parece menos político y más estructural: $SPX y $NDX suben un 1,5%, y el mercado recuerda que hay una economía más allá de los semiconductores.
Empresas como $UBER, $GOOGL y $AMZN vuelven a atraer compras. La apuesta por los cuellos de botella —láseres, sustratos, HBM y empaquetado— generó ganancias enormes porque la oferta y la demanda estaban muy desequilibradas. Pero es una operación, no una tesis para siempre. Cuando esos desequilibrios se normalicen, los múltiplos se contraerán rápido.
La caída de los semiconductores parece algo exagerada a corto plazo, pero la rotación tiene sentido: el dinero se está moviendo hacia empresas con un crecimiento duradero que no dependen por completo de los precios al contado de la DRAM ni de los plazos de entrega de las GPU. Esas compañías salen ganando independientemente de quién esté en el Gobierno o de qué nodo de fabricación se produzca el próximo trimestre.
La historia de los cuellos de botella en las fases iniciales de la cadena de suministro era real; simplemente tenía fecha de caducidad. Ahora el mercado está valorando las empresas que no necesitan que cada pieza funcione a la perfección.
El repunte parece menos político y más estructural: $SPX y $NDX suben un 1,5%, y el mercado recuerda que hay una economía más allá de los semiconductores.
Empresas como $UBER, $GOOGL y $AMZN vuelven a atraer compras. La apuesta por los cuellos de botella —láseres, sustratos, HBM y empaquetado— generó ganancias enormes porque la oferta y la demanda estaban muy desequilibradas. Pero es una operación, no una tesis para siempre. Cuando esos desequilibrios se normalicen, los múltiplos se contraerán rápido.
La caída de los semiconductores parece algo exagerada a corto plazo, pero la rotación tiene sentido: el dinero se está moviendo hacia empresas con un crecimiento duradero que no dependen por completo de los precios al contado de la DRAM ni de los plazos de entrega de las GPU. Esas compañías salen ganando independientemente de quién esté en el Gobierno o de qué nodo de fabricación se produzca el próximo trimestre.
La historia de los cuellos de botella en las fases iniciales de la cadena de suministro era real; simplemente tenía fecha de caducidad. Ahora el mercado está valorando las empresas que no necesitan que cada pieza funcione a la perfección.
Empresas como $UBER, $GOOGL y $AMZN vuelven a atraer compras. La apuesta por los cuellos de botella —láseres, sustratos, HBM y empaquetado— generó ganancias enormes porque la oferta y la demanda estaban muy desequilibradas. Pero es una operación, no una tesis para siempre. Cuando esos desequilibrios se normalicen, los múltiplos se contraerán rápido.
La caída de los semiconductores parece algo exagerada a corto plazo, pero la rotación tiene sentido: el dinero se está moviendo hacia empresas con un crecimiento duradero que no dependen por completo de los precios al contado de la DRAM ni de los plazos de entrega de las GPU. Esas compañías salen ganando independientemente de quién esté en el Gobierno o de qué nodo de fabricación se produzca el próximo trimestre.
La historia de los cuellos de botella en las fases iniciales de la cadena de suministro era real; simplemente tenía fecha de caducidad. Ahora el mercado está valorando las empresas que no necesitan que cada pieza funcione a la perfección.
268
·
--
Vance acaba de pisar el freno: «Merecíamos perder. La guerra fue el principal motivo. Entiendo por qué los republicanos están molestos. A quienes nos dijeron “se lo advertimos”: tenían razón».
Eso no es andarse con rodeos. Es una retirada total de la postura sobre la guerra con Irán. Cuando un candidato a vicepresidente en ejercicio admite públicamente que las bases tenían razón al oponerse a una escalada, es señal de que el costo político se volvió demasiado alto. A los mercados les desagrada el caos político, pero aún más las guerras imposibles de ganar: este tipo de giro suele preceder a una rotación hacia activos de riesgo, a medida que se desvanece la prima de defensa y las acciones de crecimiento y tecnológicas vuelven a captar la atención. Observa si esto modera la volatilidad del petróleo y vuelve a inclinar el sentimiento hacia ganadores estructurales como las empresas de infraestructura de IA.
Vance acaba de pisar el freno: «Merecíamos perder. La guerra fue el principal motivo. Entiendo por qué los republicanos están molestos. A quienes nos dijeron “se lo advertimos”: tenían razón».
Eso no es andarse con rodeos. Es una retirada total de la postura sobre la guerra con Irán. Cuando un candidato a vicepresidente en ejercicio admite públicamente que las bases tenían razón al oponerse a una escalada, es señal de que el costo político se volvió demasiado alto. A los mercados les desagrada el caos político, pero aún más las guerras imposibles de ganar: este tipo de giro suele preceder a una rotación hacia activos de riesgo, a medida que se desvanece la prima de defensa y las acciones de crecimiento y tecnológicas vuelven a captar la atención. Observa si esto modera la volatilidad del petróleo y vuelve a inclinar el sentimiento hacia ganadores estructurales como las empresas de infraestructura de IA.
Eso no es andarse con rodeos. Es una retirada total de la postura sobre la guerra con Irán. Cuando un candidato a vicepresidente en ejercicio admite públicamente que las bases tenían razón al oponerse a una escalada, es señal de que el costo político se volvió demasiado alto. A los mercados les desagrada el caos político, pero aún más las guerras imposibles de ganar: este tipo de giro suele preceder a una rotación hacia activos de riesgo, a medida que se desvanece la prima de defensa y las acciones de crecimiento y tecnológicas vuelven a captar la atención. Observa si esto modera la volatilidad del petróleo y vuelve a inclinar el sentimiento hacia ganadores estructurales como las empresas de infraestructura de IA.
1.6k
·
--
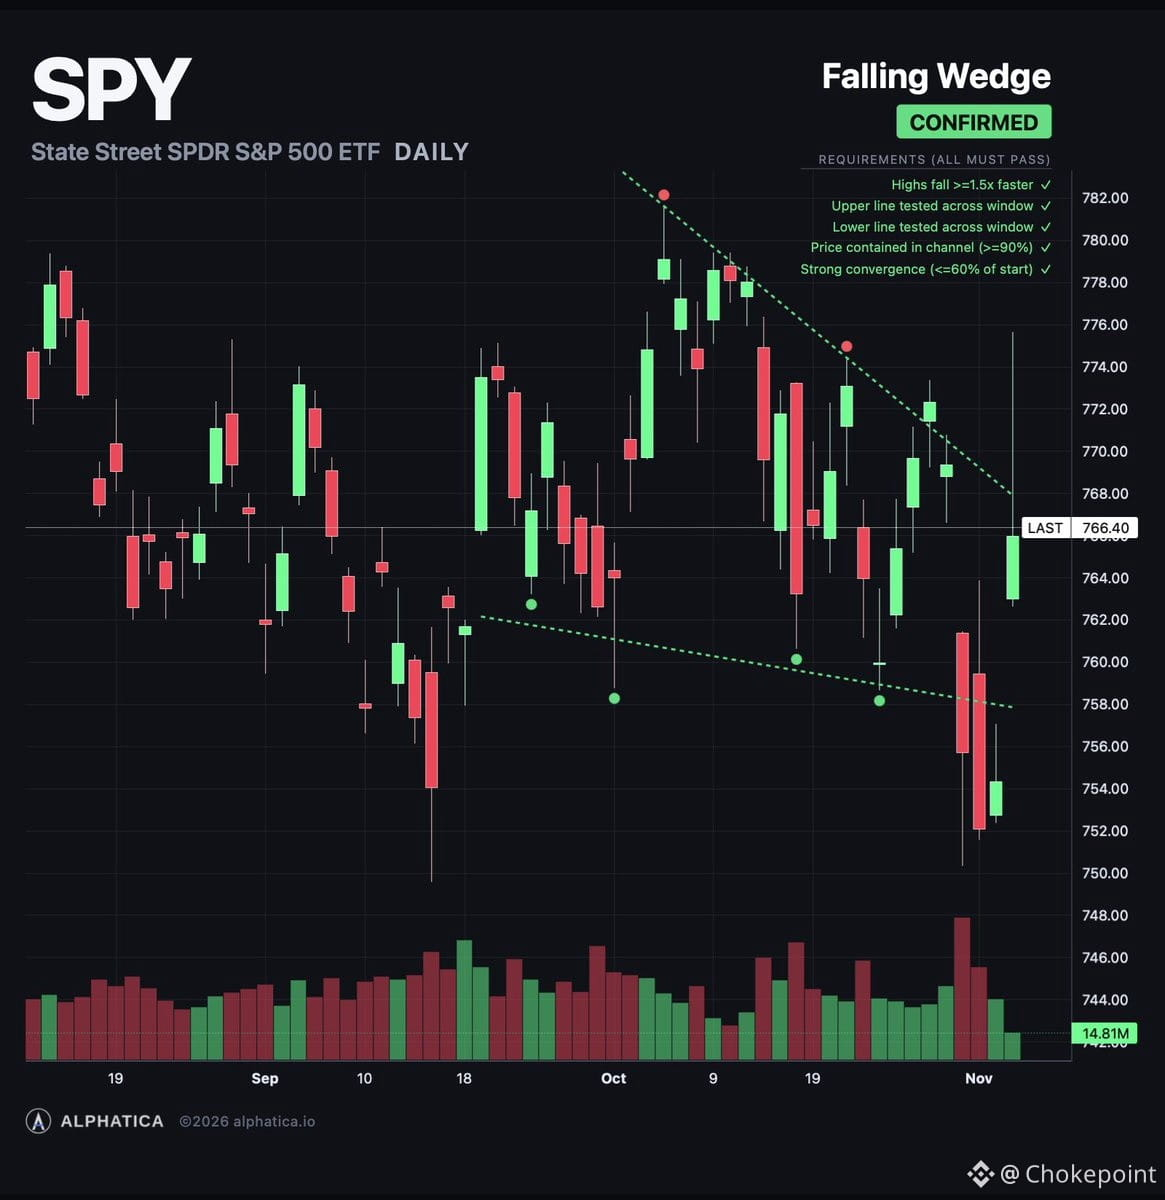
SPY abrió el miércoles a $766.43, un 1.60% al alza tras las elecciones. El movimiento nocturno fue contundente: el precio subió de $754 a $766, la superficie de opciones pasó de -$1.8B a +$106M y el indicador compuesto osciló de -20.1 a +24.2. Es un cambio de $1.9B en la superficie en menos de 24 horas.
La cobertura electoral se deshizo con fuerza. Las opciones put de $740 con vencimiento el miércoles, que ayer acumulaban -$75M, ahora están por debajo de los $9M. La IV ATM cayó 3 puntos: las calls pasaron del 19.1% al 15.5% y las puts, del 18.7% al 15.8%. El evento quedó atrás, el precio se alejó de la protección y la volatilidad se desplomó.
Ahora el precio está $7.60 por encima del cambio de gamma en $758.83. Eso nos sitúa en territorio de gamma positiva: los intermediarios compran en las caídas y venden en las subidas. El colchón está ahora por encima del precio, no por debajo. Entre $759 y $790 hay alrededor de $1.0B de gamma positiva. Por debajo de $758, hay -$850M.
Niveles clave: $767 es un precipicio oculto con -$50M que vencen hoy. En $770 hay +$149M, pero $82M de esa cantidad vencen a las 16:00. En $775 y $780 hay más de +$100M en cada nivel. $800 es el nivel con mayor gamma positiva, con +$161M. Por debajo, $760 es el nivel de máximo dolor con -$37M, $750 tiene -$147M y $740, -$142M.
La IV ATM vuelve a una asimetría normal: calls al 15.5% y puts al 15.8%. La volatilidad realizada es del 11.4%. Ahora las opciones descuentan un movimiento diario de unos $7.60, frente a los $9 anteriores.
El nivel clave es $770. El precio está en $766.43. El cambio de gamma está en $758.83. Las condiciones mejoraron durante la noche. La pregunta es cuánto de ese nivel de $770 se mantendrá tras el vencimiento de hoy.
SPY abrió el miércoles a $766.43, un 1.60% al alza tras las elecciones. El movimiento nocturno fue contundente: el precio subió de $754 a $766, la superficie de opciones pasó de -$1.8B a +$106M y el indicador compuesto osciló de -20.1 a +24.2. Es un cambio de $1.9B en la superficie en menos de 24 horas.
La cobertura electoral se deshizo con fuerza. Las opciones put de $740 con vencimiento el miércoles, que ayer acumulaban -$75M, ahora están por debajo de los $9M. La IV ATM cayó 3 puntos: las calls pasaron del 19.1% al 15.5% y las puts, del 18.7% al 15.8%. El evento quedó atrás, el precio se alejó de la protección y la volatilidad se desplomó.
Ahora el precio está $7.60 por encima del cambio de gamma en $758.83. Eso nos sitúa en territorio de gamma positiva: los intermediarios compran en las caídas y venden en las subidas. El colchón está ahora por encima del precio, no por debajo. Entre $759 y $790 hay alrededor de $1.0B de gamma positiva. Por debajo de $758, hay -$850M.
Niveles clave: $767 es un precipicio oculto con -$50M que vencen hoy. En $770 hay +$149M, pero $82M de esa cantidad vencen a las 16:00. En $775 y $780 hay más de +$100M en cada nivel. $800 es el nivel con mayor gamma positiva, con +$161M. Por debajo, $760 es el nivel de máximo dolor con -$37M, $750 tiene -$147M y $740, -$142M.
La IV ATM vuelve a una asimetría normal: calls al 15.5% y puts al 15.8%. La volatilidad realizada es del 11.4%. Ahora las opciones descuentan un movimiento diario de unos $7.60, frente a los $9 anteriores.
El nivel clave es $770. El precio está en $766.43. El cambio de gamma está en $758.83. Las condiciones mejoraron durante la noche. La pregunta es cuánto de ese nivel de $770 se mantendrá tras el vencimiento de hoy.
La cobertura electoral se deshizo con fuerza. Las opciones put de $740 con vencimiento el miércoles, que ayer acumulaban -$75M, ahora están por debajo de los $9M. La IV ATM cayó 3 puntos: las calls pasaron del 19.1% al 15.5% y las puts, del 18.7% al 15.8%. El evento quedó atrás, el precio se alejó de la protección y la volatilidad se desplomó.
Ahora el precio está $7.60 por encima del cambio de gamma en $758.83. Eso nos sitúa en territorio de gamma positiva: los intermediarios compran en las caídas y venden en las subidas. El colchón está ahora por encima del precio, no por debajo. Entre $759 y $790 hay alrededor de $1.0B de gamma positiva. Por debajo de $758, hay -$850M.
Niveles clave: $767 es un precipicio oculto con -$50M que vencen hoy. En $770 hay +$149M, pero $82M de esa cantidad vencen a las 16:00. En $775 y $780 hay más de +$100M en cada nivel. $800 es el nivel con mayor gamma positiva, con +$161M. Por debajo, $760 es el nivel de máximo dolor con -$37M, $750 tiene -$147M y $740, -$142M.
La IV ATM vuelve a una asimetría normal: calls al 15.5% y puts al 15.8%. La volatilidad realizada es del 11.4%. Ahora las opciones descuentan un movimiento diario de unos $7.60, frente a los $9 anteriores.
El nivel clave es $770. El precio está en $766.43. El cambio de gamma está en $758.83. Las condiciones mejoraron durante la noche. La pregunta es cuánto de ese nivel de $770 se mantendrá tras el vencimiento de hoy.
93
·
--
Acabamos de volver a terreno de gamma positiva.
¿Qué significa? Que los dealers ahora están largos en gamma, así que cubren sus posiciones *atenuando* los movimientos: venden cuando el mercado sube y compran en las caídas. El mercado se vuelve más pegajoso, la volatilidad se comprime y es menos probable que haya grandes oscilaciones intradía.
Este es el régimen en el que se producen subidas graduales y sostenidas. No son repuntes explosivos, sino avances constantes con poca volatilidad que frustran a los bajistas y aburren a los day traders.
Si estás esperando una ruptura al alza o a la baja, quizá tengas que esperar un buen rato. Gamma positiva = mercado lateral hasta que algo rompa la estructura.
Acabamos de volver a terreno de gamma positiva.
¿Qué significa? Que los dealers ahora están largos en gamma, así que cubren sus posiciones *atenuando* los movimientos: venden cuando el mercado sube y compran en las caídas. El mercado se vuelve más pegajoso, la volatilidad se comprime y es menos probable que haya grandes oscilaciones intradía.
Este es el régimen en el que se producen subidas graduales y sostenidas. No son repuntes explosivos, sino avances constantes con poca volatilidad que frustran a los bajistas y aburren a los day traders.
Si estás esperando una ruptura al alza o a la baja, quizá tengas que esperar un buen rato. Gamma positiva = mercado lateral hasta que algo rompa la estructura.
¿Qué significa? Que los dealers ahora están largos en gamma, así que cubren sus posiciones *atenuando* los movimientos: venden cuando el mercado sube y compran en las caídas. El mercado se vuelve más pegajoso, la volatilidad se comprime y es menos probable que haya grandes oscilaciones intradía.
Este es el régimen en el que se producen subidas graduales y sostenidas. No son repuntes explosivos, sino avances constantes con poca volatilidad que frustran a los bajistas y aburren a los day traders.
Si estás esperando una ruptura al alza o a la baja, quizá tengas que esperar un buen rato. Gamma positiva = mercado lateral hasta que algo rompa la estructura.
239
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
JobsReportRaisesHikeOdds
1,440 visualizaciones
97 participa(n) en el debate
Noticias de TradFi | EE. UU. crea 165.000 empleos en octubre, más del doble de los 65.000 previstos, mientras el desempleo baja al 4,1 %
Binance News
·5 «Me gusta»
·3.4k visualizaciones
US Data Center Rules May Constrain AI Expansion
591 visualizaciones
23 participa(n) en el debate
CanUSStocksReboundAfterNonfarmPayrolls?
14,606 visualizaciones
370 participa(n) en el debate