

阿曾
365 Publicaciones

阿曾
Denunciar
Bloquear usuario
币圈韭菜 x: @web3zeng
Abrir operación

Titular de BTC
Trader frecuente
4.9 años
84 Siguiendo
461 Seguidores
742 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
·
--
Alcista
Participar en los lanzamientos a través de Agent Wallet es bastante justo, porque cada KYC solo puede tener un Agent ID. Si el equipo del proyecto limita la cantidad máxima que puede solicitar cada cuenta, se puede garantizar un lanzamiento justo.
Participar en los lanzamientos a través de Agent Wallet es bastante justo, porque cada KYC solo puede tener un Agent ID. Si el equipo del proyecto limita la cantidad máxima que puede solicitar cada cuenta, se puede garantizar un lanzamiento justo.
1
165
·
--
Bajista
#加密杠杆头寸24小时清算15亿美元 Esta vez, tras el robo de unos 6.300 millones de dólares por parte de unos hackers a Binance, el mercado se llevó un buen susto y acabó liquidando a un montón de personas que apostaban al alza con apalancamiento.
En pocas palabras: robaron la billetera caliente de Binance (se sospecha que fue obra de un grupo de hackers norcoreanos) y se llevaron una gran cantidad de fondos en unos 20-40 minutos.
Binance dijo que los fondos de los usuarios estaban seguros y que los compensaría con su propio fondo de seguro y dinero de la empresa, pero suspendió temporalmente los retiros.
Al conocerse la noticia, cundió el pánico. Bitcoin $BTC cayó desde sus máximos hasta alrededor de los 76.000 dólares, y Ethereum $ETH también bajó.
Cuando los precios caen, el apalancamiento lo pasa muy mal.
Mucha gente opera en largo (apostando a que el precio subirá) con un apalancamiento de varias o incluso decenas de veces. Cuando el margen no alcanza, el exchange liquida las posiciones de forma forzosa.
Según los datos de CoinGlass, en todo el mercado se liquidaron posiciones por unos 1.500-1.650 millones de dólares en 24 horas. Más del 80 % correspondió a posiciones largas (unos 1.290 millones de dólares), mientras que las posiciones cortas representaron solo entre 100 y 200 millones.
Las liquidaciones relacionadas con Bitcoin rozaron los 500 millones, las de Ethereum superaron los 300 millones y las de Solana fueron de más de 80 millones.
La plataforma de Binance fue la que registró más liquidaciones, casi la mitad del total. Unas 240.000 personas vieron sus posiciones liquidadas de forma forzosa.
Es un caso típico de «efecto estampida»:
Caen los precios → liquidan a los alcistas → el sistema vende a la fuerza → los precios caen aún más → liquidan a más personas.
El alto apalancamiento es, por sí mismo, un amplificador: cuando todo va bien, las subidas son estupendas, pero basta una pequeña caída para que se produzca una reacción en cadena.
Después los precios rebotaron un poco y también empezaron a liquidarse algunas posiciones cortas, señal de que el sentimiento del mercado sigue siendo inestable.
Para la gente corriente, este incidente deja dos enseñanzas:
Primero, hasta los exchanges más grandes pueden sufrir problemas. No pongas todos los huevos en la misma cesta.
Segundo, el apalancamiento es un arma de doble filo. Sobre todo cuando aparecen noticias inesperadas, no apuestes demasiado a una dirección.
Aunque Binance dijo que compensaría a los afectados, el mercado ya les ha dado a los que usan mucho apalancamiento una lección que ha costado dinero de verdad.
16
18
48.8k
·
--
Alcista
Llevo años en el mundo de las criptomonedas, siempre presenciando la historia...
$BNB ¡A comprar en la caída!
Llevo años en el mundo de las criptomonedas, siempre presenciando la historia...
$BNB ¡A comprar en la caída!
$BNB ¡A comprar en la caída!
1
121
·
--
Alcista
#anthropic预计今日公布s1招股书
Anthropic (la empresa matriz de Claude) presentó públicamente su solicitud el 26 de octubre, con el símbolo ANT, para cotizar en el Nasdaq. En junio la había presentado de forma confidencial; esta es la versión pública. La gira para promocionar la oferta podría comenzar la semana del 9 de noviembre y la salida a bolsa está prevista para la semana del 16 de noviembre. Busca recaudar hasta 100 000 millones de dólares, con una valoración de entre 1,5 y 2 billones de dólares: una operación aún mayor que la de SpaceX en junio (86 300 millones recaudados y una valoración de 1,77 billones).
Los ingresos crecen a toda velocidad: en el primer semestre fueron de 16 286 millones, frente a 1 163 millones en el mismo período del año pasado, un aumento de 14 veces. Solo en el segundo trimestre alcanzaron los 11 555 millones. En todo 2023 fueron apenas 41 millones; en tres años se multiplicaron por más de cien.
La «pérdida de 80 748 millones» es una cifra contable, no dinero que se haya quemado: la pérdida neta del primer semestre fue de 80 748 millones, de los cuales 72 388 millones se debieron a cambios en el valor razonable de bonos convertibles, pasivos derivados y acuerdos SAFE. La valoración de la propia empresa subió, así que estos instrumentos de financiación tuvieron que recalcularse al nuevo precio y la diferencia se contabilizó como pérdida. Si se excluyen estas partidas no monetarias, la empresa obtuvo beneficios en el primer semestre según los criterios no GAAP: el beneficio neto ajustado fue de 2 671 millones. Además, tenía 112 400 millones en efectivo y 19 300 millones en inversiones a corto plazo.
La verdadera buena noticia está en los costos: en el segundo trimestre, el beneficio operativo fue de 974 millones y el margen de beneficio, del 8 %; un año antes, en el mismo trimestre, todavía registraba pérdidas. La proporción de los costos de computación respecto a los ingresos bajó de más del doble en el primer semestre del año pasado al 55 %: los ingresos crecen más rápido que esa factura fija.
El verdadero riesgo está en las facturas que vienen: los compromisos a largo plazo para comprar capacidad de computación suman cientos de miles de millones de dólares: unos 161 200 millones con Broadcom para TPU, hasta 120 500 millones con SpaceX, al menos 114 500 millones con Google, al menos 110 000 millones con Amazon y al menos 44 900 millones con Microsoft. Los contratos se extienden hasta 2045. El propio folleto de la oferta advierte que el flujo de caja será muy negativo durante un largo período. La pregunta no es «si podrá ganar dinero», sino «si podrá seguir consiguiendo financiación».
La base de clientes es sólida, pero está concentrada: 11 900 clientes pagan más de 100 000 dólares al año, incluidos 250 que pagan más de 10 millones. La tasa de retención neta de ingresos es del 900 %, pero los cinco mayores clientes aportan alrededor del 25 % de los ingresos.
Hay un aspecto fácil de pasar por alto: los siete fundadores controlan el 50,1 % de los derechos de voto gracias a las acciones de clase F, y un fideicomiso benéfico a largo plazo también puede elegir a la mayoría del consejo. Puedes comprar acciones y asumir el riesgo, pero no cambiar el rumbo de la empresa. Entre las más de 90 páginas de advertencias sobre riesgos, incluso se menciona que «la IA podría acarrear riesgos catastróficos».
En pocas palabras: una empresa con un crecimiento explosivo, costos en mejora y el futuro apostado a cientos de miles de millones de dólares en capacidad de computación. Una valoración de 2 billones equivale a unas 60 veces los ingresos anualizados: lo que se compra es la expectativa de que «la IA se convierta en infraestructura», no los beneficios de este año.
1
625
·
--
Alcista
Con verificación
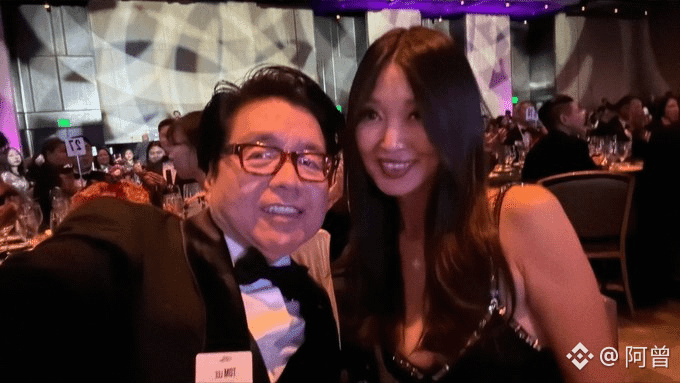
#bitmine增持10452枚eth BitMine($BMNRB , cotizada en la Bolsa de Nueva York)es una «empresa acumuladora de criptomonedas» presidida por Tom Lee, la mayor tesorería de Ethereum del mundo y la segunda mayor tesorería cripto, solo por detrás de Strategy, que acumula Bitcoin $BTC .
No gana dinero minando: emite acciones y bonos para recaudar fondos, y luego los convierte en $ETH .
¿Qué magnitud representan 10.000 monedas? Unos 24,5 millones de dólares, a un precio medio de 2.356 dólares.
La cifra parece elevada, pero representa solo el 0,17% de su propia posición en ETH. Su tenencia total ya asciende a 6,0519 millones de ETH, el 4,95% del total, valorados en unos 14.300 millones de dólares.
Por eso, el valor noticioso de estas 10.000 monedas no está en el importe, sino en que sigue vigente la pauta de «comprar cada semana». Desde finales de junio de 2025, ha comprado todas las semanas sin interrupción.
Tres aspectos que realmente importan
Primero: está cerca del límite del 5%.
Le faltan unos 58.000 ETH y, al ritmo actual, podría alcanzar esa cifra en cinco o seis semanas. Tom Lee ha dicho que el 5% es el tope y que dejarán de comprar al llegar ahí. Además, el ritmo de compra ya está disminuyendo: 15.112 ETH en la semana de principios de octubre, 12.535 la semana pasada y 10.452 esta semana. La reducción de las compras merece más atención que el hecho de que «hayan vuelto a comprar».
Segundo: el foco del dinero está pasando de comprar monedas a recomprar acciones propias.
Esa misma semana gastó 45,9 millones de dólares en recomprar 2,04 millones de acciones, a un precio medio de 22,48 dólares. En lo que va de 2026, ha recomprado un total de 22,9 millones de acciones, por unos 400 millones de dólares.
La empresa afirma que esta es la mayor recompra de la historia entre las compañías de tesorería cripto. La lógica es sencilla: cuando la cotización tiene un descuento respecto a la cantidad de monedas por acción, recomprar acciones propias puede aumentar más rápidamente esa cantidad por acción que comprar ETH. Esto es gestión del valor de mercado, no una señal alcista.
Tercero: el staking es su fuente de ingresos estables.
Ha puesto en staking 5,22 millones de ETH, el 86% de sus tenencias. Los ingresos anualizados por staking rondan los 318 millones de dólares y podrían llegar a 368 millones si destinara todos sus ETH al staking. Esto constituye un colchón para su valoración.
Conviene mantener la cautela
De sus activos totales, valorados en 15.000 millones de dólares, la mayor parte corresponde a ETH. Además, concentra sus inversiones en una sola moneda y utiliza apalancamiento. En esencia, amplifica los movimientos de ETH, tanto al alza como a la baja. El precio medio de sus recompras, 22,48 dólares, supera el promedio del año, de 17,48 dólares. Esto indica que, a su juicio, el precio actual es «relativamente barato», pero quizá no lo sea para quienes compran en el mercado secundario. Tom Lee argumenta que el mercado alcista continúa porque ETH ha caído un 13% y los semiconductores estadounidenses, un 20%; esa es una postura alcista, no una prueba basada en datos.
Esto no es una señal para comprar en la caída, sino el informe semanal rutinario de una empresa acumuladora de criptomonedas que está cerca del límite del 5% y empieza a centrar sus esfuerzos en sostener el precio de sus propias acciones.
2
1.4k
·
--
Alcista
#富兰克林邓普顿申请股息转比特币etf Franklin Templeton presentó documentos ante la SEC el 22 de octubre para lanzar en Nasdaq dos ETF de «dividendos convertidos en Bitcoin».
Los «dividendos» de estos ETF no se te entregan en efectivo ni se usan para recomprar acciones: se destinan automáticamente a comprar Bitcoin $BTC .
1. Cómo funcionan
Franklin Templeton es una veterana gigante de la gestión de activos, con unos 1,8 billones de dólares bajo gestión. Esta vez presentó dos productos:
FBEQ: sigue a 500 grandes empresas estadounidenses; comisión del 0,09 %.
FIBT: sigue a 100 empresas innovadoras del Nasdaq; comisión del 0,19 %.
Ambos empiezan con un 95 % en acciones estadounidenses y un 5 % en Bitcoin. Después, cada vez que las acciones pagan dividendos, en lugar de entregarlos en efectivo o invertirlos en más acciones, el fondo compra Bitcoin automáticamente al inicio de la sesión del día siguiente a la fecha exdividendo. Así, la proporción de Bitcoin va creciendo poco a poco.
2. ¿Se convertirá en un «fondo de Bitcoin»?
No: tiene límites. Cada trimestre se rebalancea y, si el Bitcoin supera el 5 %, se reduce hasta el 4,5 %. Si entre rebalanceos se dispara por encima del 20 %, también se reduce al 4,5 % en un plazo de dos días hábiles. En pocas palabras, Bitcoin siempre será un acompañamiento, nunca el plato principal.
3. Por qué vale la pena hablar de esto
Este producto no está pensado para los entusiastas de las criptomonedas, sino para inversores conservadores que «solo quieren comprar acciones estadounidenses y ni se plantean tocar las criptomonedas» (incluidas las cuentas de jubilación). No hace falta abrir una cuenta en un exchange ni ocuparse de las claves privadas: un ETF convencional lleva discretamente algo de Bitcoin. En otras palabras, se mete Bitcoin en el envoltorio de un producto tradicional: un paso hacia su adopción generalizada.
4. Conviene mantener la perspectiva
La rentabilidad por dividendos de las acciones estadounidenses suele ser de apenas un 1 % o 2 %, por lo que la cantidad de Bitcoin que se compra en un año es pequeña: su valor simbólico supera al de la demanda efectiva de compra. Además, los dividendos normalmente son dinero seguro que recibes; ahora se convierten en Bitcoin, que es muy volátil. Es decir, se cambia dinero seguro por dinero arriesgado. La fiscalidad también se complica: hay que pagar impuestos por los dividendos, pero lo que recibes son criptomonedas, no efectivo. Además, la exposición a Bitcoin podría obtenerse mediante futuros u otros ETF, así que quizá no se compren monedas directamente.
En resumen: no es una nueva estrategia, sino un nuevo envoltorio. Bitcoin se cuela en las cuentas de inversión en acciones estadounidenses de la gente común bajo el nombre de «dividendos».
1
415
·
--
Alcista
Con verificación
#strategy市值超越纳斯达克跻身全球前400
I. ¿Qué tipo de empresa es Strategy?
Antes se llamaba MicroStrategy y era una empresa estadounidense de software fundada en 1989. A partir de 2020, su jefe, Michael Saylor, empezó a usar el dinero de la empresa para comprar bitcoins a mansalva. En 2025, cambió directamente el nombre de la compañía a Strategy. Ahora tiene en su poder alrededor de 840.000 bitcoins $BTC , el 4 % del total mundial, cuyo valor ronda los 60.000-70.000 millones de dólares.
II. ¿De dónde sale el dinero?
Lo que gana con su negocio principal de software no es ni de lejos suficiente. Sobre todo, obtiene financiación mediante la emisión de deuda, acciones preferentes y nuevas acciones, y usa el dinero recaudado para comprar bitcoins. Así que, en esencia, ya no es una empresa de software, sino «una sociedad cotizada vacía + un fondo de bitcoins apalancado».
III. ¿A quién ha «superado»?
Ojo: no ha superado al índice Nasdaq, sino a Nasdaq, la empresa que opera la bolsa. La capitalización bursátil de MSTR supera los 60.000 millones de dólares, ya por encima de la de Nasdaq, y la sitúa entre las 400 empresas cotizadas más valiosas del mundo.
IV. ¿Por qué merece la pena hablar de esto?
Una empresa que prácticamente no genera flujo de caja y que acumula bitcoins pidiendo dinero prestado ha superado en capitalización bursátil a un gigante que opera una de las principales bolsas del mundo. Esto demuestra que la valoración que el mercado asigna a los «activos bitcoin» depende en gran medida de las emociones y las convicciones, y no solo del negocio en sí.
V. No te quedes solo con lo deslumbrante
Para que este modelo funcione, hace falta que se mantenga el ciclo «la acción cotiza con prima → se consigue más financiación → se compran más bitcoins → sube el precio del bitcoin → vuelve a subir la acción». Si el precio del bitcoin se desploma, se cierran las vías de financiación y la empresa sigue cargada de deuda, podría verse obligada a vender bitcoins para pagarla, lo que haría caer aún más el precio. Durante el último año, su acción ha vivido repetidas montañas rusas, pasando de algo más de 80 a 300 dólares. Desde luego, no es una inversión segura.
En una frase: el bitcoin ha llevado a una antigua empresa de software al grupo de las 400 mayores del mundo, no gracias a su negocio, sino al apalancamiento y a la fe.
3
2
1.7k
·
--
Alcista
$BTC Pulso entre alcistas y bajistas cerca de los 80.000 dólares:
Mike Novogratz, de Galaxy Digital, considera más probable que el precio suba hasta los 100.000 dólares a finales de año que caiga a 50.000, pero ve la zona de 79.000–80.000 dólares como un nivel clave de soporte;
otro analista advierte que, si el cierre semanal queda por debajo de los 83.000 dólares, podría tratarse de una falsa ruptura.
Hay grandes discrepancias entre las opiniones; son previsiones del mercado, no señales seguras.
$ETH Presión cerca de las medias móviles de largo plazo: Ethereum cotiza en torno a los 2.320–2.350 dólares y, tras la reciente corrección, está poniendo a prueba el soporte cerca de la media móvil de 200 días.
Los flujos de capital favorecen a BTC: según informes, la cuota de mercado de Bitcoin subió a cerca del 57%, su nivel más alto desde noviembre de 2022; los ETF de Bitcoin al contado registraron entradas netas de unos 305 millones de dólares la semana pasada.
Esto refleja un rendimiento de los flujos de capital relativamente favorable a BTC.
Los acontecimientos macroeconómicos de esta semana podrían amplificar la volatilidad: el mercado sigue de cerca la reunión de la Reserva Federal del 27 al 28 de octubre y los resultados de las grandes tecnológicas; las expectativas sobre los tipos de interés y el apetito por el riesgo podrían influir en la evolución de los criptoactivos.
351
·
--
Alcista
Con verificación
#市场定价美联储下周加息概率仅10%
Por qué todos creen que no habrá una subida
Primero, en septiembre ya subieron los tipos una vez; fue la primera desde 2023. Ahora están en el 3,75 %—4 %. En general, los funcionarios quieren esperar a ver más datos. Varias figuras clave, como el vicepresidente Williams, Jefferson y Bowman, han dejado claro que todavía podrían subirlos, pero que no tienen prisa.
Segundo, desde septiembre han subido los rendimientos de los bonos del Tesoro de EE. UU. y el dólar también se ha fortalecido. El mercado ya ha endurecido por su cuenta las condiciones financieras, así que la Reserva Federal no necesita pisar el acelerador otra vez de inmediato.
Tercero, en esta reunión de octubre no se publicarán previsiones económicas ni el diagrama de puntos. No es precisamente una ocasión para «dar un golpe sobre la mesa»: el mercado espera que sea un mero trámite y que, de paso, marque el tono para diciembre.
El punto que es más fácil interpretar mal
Ese 10 % no es la «probabilidad de una bajada de tipos», sino la «probabilidad de una subida». El 90 % corresponde a que no haya cambios, no a que vayan a bajar los tipos. De hecho, el mercado sigue asignando una probabilidad de alrededor del 70 % a una subida en diciembre, y los 100 economistas encuestados por Reuters esperan que haya una subida ese mes. Eso es «mantener los tipos a corto plazo y seguir restrictivos más adelante», no un giro de política.
Además, un 10 % no equivale a cero. Justo después de la subida del mes pasado, esta cifra llegó a alcanzar el 70 %; hace una semana rondaba el 17 % y ahora ha bajado al 10 %. Eso muestra lo rápido que pueden cambiar las expectativas. Con esta Reserva Federal, dirigida por Warsh, puede que haya una postura más «agresiva» de lo que cree el mercado. No sería extraño que en la reunión aparecieran uno o dos votos disidentes a favor de subir los tipos.
Qué conviene observar realmente la semana que viene
No hay que fijarse en la cifra de los tipos, que prácticamente no cambiará, sino en tres cosas: cuán contundente es el lenguaje del comunicado, cuántos votos disidentes hay y cómo explica Warsh esta «pausa» en la rueda de prensa. La verdadera prueba serán los datos del PIB y la inflación PCE que se publicarán al día siguiente de la decisión; esos sí serán clave para determinar si los tipos suben o no en diciembre.
7
11
14.8k
·
--
Alcista
#黄金自7月以来首次跌破4000美元 Esta es una corrección normal del oro $XAUT ,
El 23 de octubre, el oro al contado cayó durante la sesión por debajo de los 4000 dólares por onza y tocó un mínimo de 3992,84 dólares, la primera vez desde el 29 de julio. Los futuros del oro en Nueva York cotizaban cerca de los 4018 dólares, con una caída superior al 1 %. La plata también bajó y cayó por debajo de los 54 dólares.
Aclaremos algo de entrada: caer por debajo de los 4000 dólares no significa que se esté desplomando. La caída más marcada se produjo el 22 de octubre, cuando bajó un 2,78 % en un solo día, cerca de 120 dólares; el 0,74 % del día 23 fue simplemente una continuación. En perspectiva, una caída diaria del 0,7 % es una fluctuación normal para el oro. Lo que merece más atención es el descenso del 2,78 % del día 22.
¿Por qué cayó? Se combinaron tres factores.
El primero es que volvieron a aumentar las expectativas de subidas de los tipos de interés.
El precio del petróleo está subiendo y el mercado teme que no se logre controlar la inflación, por lo que el endurecimiento de la política de la Reserva Federal podría prolongarse hasta el primer trimestre del próximo año. Las declaraciones recientes de los funcionarios del FOMC han sido más bien agresivas, y el diagrama de puntos todavía contempla la posibilidad de una subida de tipos antes de fin de año. Según los datos de CME, la probabilidad de que los tipos se mantengan sin cambios en octubre es del 92,8 %, mientras que la de una subida de 25 puntos básicos en diciembre es del 74,8 %. El oro no genera intereses; cuando los tipos suben, también aumenta el coste de oportunidad de mantenerlo. Este es el factor más importante que presiona su precio.
El segundo es que se ha retirado liquidez del mercado.
En los últimos 13 días de negociación, el índice de semiconductores de Filadelfia cayó un 20 % desde su máximo. La preocupación por una burbuja de la IA provocó una caída generalizada de las acciones tecnológicas. Cuando caen las acciones, hay que cubrir las llamadas de margen. ¿Qué se vende más rápido? Los activos más líquidos. El oro fue uno de los primeros en venderse, y la plata también cayó con fuerza.
El tercero es que, esta vez, los fondos que buscaban refugio no se dirigieron al oro, sino a los bonos del Tesoro de EE. UU.
El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó por primera vez en un mes por debajo del 5 %, lo que indica que los inversores están anticipando una recesión, en lugar de comprar oro.
En esencia, esta caída se debe a que las posiciones alcistas estaban demasiado concentradas, las buenas noticias ya estaban descontadas y, además, la bolsa necesitaba liquidez. Por eso, parte de los fondos se retiró primero.
¿Qué deberían pensar los inversores particulares? Depende de cada caso. Para quienes compran joyas, los precios efectivamente han bajado, pero las joyas de oro incluyen un sobreprecio por la mano de obra; no hay que confundir esta pequeña corrección con una oportunidad para comprar en mínimos.
Para quienes distribuyen sus activos, una caída diaria del 0,7 % no basta para sacar conclusiones. Hay que observar si el oro logra volver a situarse por encima del nivel de los 4000 dólares y si las expectativas de subidas de tipos siguen aumentando.
En adelante, conviene seguir tres cosas: la reunión de política monetaria de la Reserva Federal del 27 y 28 de octubre, si el precio del petróleo sigue subiendo y el rendimiento de los bonos del Tesoro estadounidense a 10 años.
En una frase: a corto plazo, importan las subidas de tipos; a largo plazo, la confianza en el sistema.
1
262
·
--
Alcista
Este artículo tiene nada menos que 43k lecturas,
¿a todos les gusta Bitcoin $BTC o prefieren ver mujeres guapas?
😂
Este artículo tiene nada menos que 43k lecturas,
¿a todos les gusta Bitcoin $BTC o prefieren ver mujeres guapas?
😂
¿a todos les gusta Bitcoin $BTC o prefieren ver mujeres guapas?
😂
阿曾
·
--
Bajista#中国寻求没收61800枚比特币
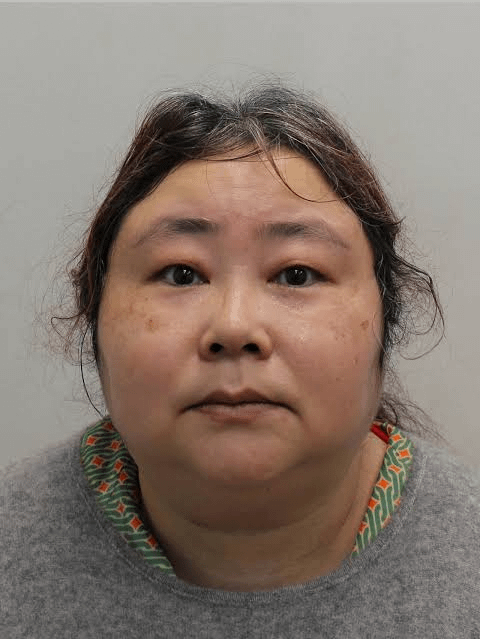
Un gran caso de captación ilegal de fondos en Tianjin: el cerebro de la operación, Qian Zhimin, huyó al Reino Unido con el dinero y lo convirtió en 61.800 bitcoins $BTC . Ahora, la fiscalía china ha solicitado que estas criptomonedas sean confiscadas como ganancias ilícitas. El Segundo Tribunal Popular Intermedio de Tianjin ya ha admitido el caso y ha dado a las víctimas y a las partes interesadas seis meses para solicitar participar. Estas criptomonedas siguen bajo el control de la policía británica; que China solicite su confiscación no significa que vaya a recuperarlas.
Entre abril de 2014 y agosto de 2017, Qian Zhimin (apodada «Huahua») controló Tianjin Lantian Gerui Electronic Technology Company. Sin licencia financiera, comercializó productos de inversión en todo el país y prometió «garantía del capital e intereses elevados». En total, captó 40.378 millones de yuanes de más de 102.000 inversores y causó pérdidas de 19.977 millones de yuanes. El dinero se utilizó principalmente para pagar el capital y los intereses a los primeros inversores, mantener proyectos ficticios, comprar bitcoins, casas, coches y joyas.
En julio de 2017, huyó del país con un ordenador que contenía una cartera de bitcoins y, con un pasaporte de San Cristóbal y Nieves y la identidad falsa de «Yadi Zhang», llegó al Reino Unido tras pasar por varios lugares.
Desde 2018, la policía de Londres registró en repetidas ocasiones su domicilio y sus cajas de seguridad y, al amparo de la Ley británica de 2002 sobre el producto del delito (confiscación), congeló unos 61.800 bitcoins: la mayor incautación de criptoactivos de la historia del Reino Unido. Wen Jian, implicada en el mismo caso, fue condenada en 2024 a 6 años y 8 meses de prisión. Qian Zhimin fue detenida en abril de 2024, se declaró culpable en septiembre de 2025 y fue condenada a 11 años y 8 meses de prisión en noviembre de ese mismo año.
El 28 de septiembre de 2026, el Segundo Tribunal Popular Intermedio de Tianjin admitió la solicitud de «confiscación de ganancias ilícitas» presentada por la Segunda Fiscalía de Tianjin. Se trata del procedimiento de confiscación en ausencia previsto en el artículo 298 de la Ley de Procedimiento Penal, concebido específicamente para casos en los que «el sospechoso ha huido y no se le encuentra tras un año de búsqueda». El 13 de octubre, el tribunal publicó un aviso con un plazo de seis meses.
La lista de bienes cuya confiscación se solicita no incluye solo bitcoins: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 millones de XRP y 70,08 millones de DOGE (las autoridades británicas ya liquidaron los dogecoins y depositaron el dinero en una cuenta remunerada), además de 84.366,6 libras esterlinas en efectivo, joyas y otros bienes.
A precios actuales, solo los bitcoins valen unos 34.500 millones de yuanes.
La pregunta clave: ¿podrán estas criptomonedas llegar realmente a manos de las víctimas?
Las criptomonedas están en manos de las autoridades judiciales británicas. El procedimiento chino puede, como máximo, determinar que «este dinero procede de un delito y debe ser reclamado», pero los británicos quizá no lo acepten.
105
·
--
Bajista
Con verificación
#starknet社区投票支持研究抗量子l1路径
Ya se conocen los resultados de la votación comunitaria de Starknet: se apoya seguir estudiando la opción de «separarse de Ethereum y convertirse en una L1 propia resistente a la computación cuántica».
$STRK no subió; al contrario, bajó, lo que demuestra que el mercado no lo respalda.
La votación duró 7 días y contó con unos 3200 votos. Según el peso de los votos, el 93.52% estuvo a favor; fue la votación con mayor participación en la historia de la gobernanza de Starknet.
StarkWare se abstuvo y dejó la decisión en manos de la comunidad.
Pero hay que tener claro un punto: esta votación solo significa «estar de acuerdo con seguir investigando»; no significa «estar de acuerdo con abandonar realmente Ethereum $ETH ».
¿Por qué quieren mudarse?
Starknet es una red de capa 2 construida sobre Ethereum.
Sus propias pruebas STARK se basan en hashes y son resistentes a la computación cuántica; pero hay dos componentes que dependen de Ethereum: el puente entre cadenas usa curvas elípticas para enviar mensajes, y el envío de datos a Ethereum usa compromisos KZG. Ambos pueden ser vulnerados por ordenadores cuánticos.
El plan de Ethereum es alcanzar una resistencia cuántica integral a finales de 2029, pero Starknet quiere adelantarlo a 2027.
Como L2, tiene que seguir el ritmo de Ethereum; si Ethereum no cambia, no puede modificar ni el puente entre cadenas ni la parte de los datos.
Por eso quiere convertirse en una L1 propia y controlar el ritmo de las actualizaciones.
El costo también está claro: ahora Ethereum proporciona su seguridad, finalidad y disponibilidad de datos. Tras independizarse, tendría que construir su propio mecanismo de consenso, mantener a sus propios validadores y resolver por su cuenta la disponibilidad de datos. También tendría que rediseñar la conexión con los puentes entre cadenas.
STRK seguirá siendo el mismo token; no se emitirán tokens nuevos.
Así que no es una apuesta segura. La ventaja es la rapidez; la desventaja es que sustituiría la protección de seguridad de Ethereum por todo un sistema de seguridad propio. Habrá que ver si su seguridad económica es lo bastante sólida.
El siguiente paso: StarkWare dice que empezará a redactar el documento técnico esta semana y que publicará un borrador abierto en noviembre.
Si de verdad quieren hacer un hard fork y convertirse en una cadena independiente, todavía tendrán que celebrar otra votación de gobernanza vinculante. Hasta entonces, seguirá siendo una L2.
En una frase: esto no es una declaración de independencia, sino el permiso para empezar a investigar.
1
2
681
·
--
Bajista
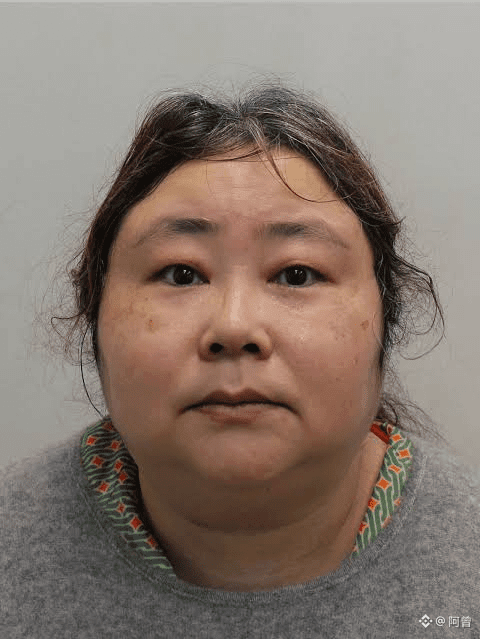
#中国寻求没收61800枚比特币
Un gran caso de captación ilegal de fondos en Tianjin: el cerebro de la operación, Qian Zhimin, huyó al Reino Unido con el dinero y lo convirtió en 61.800 bitcoins $BTC . Ahora, la fiscalía china ha solicitado que estas criptomonedas sean confiscadas como ganancias ilícitas. El Segundo Tribunal Popular Intermedio de Tianjin ya ha admitido el caso y ha dado a las víctimas y a las partes interesadas seis meses para solicitar participar. Estas criptomonedas siguen bajo el control de la policía británica; que China solicite su confiscación no significa que vaya a recuperarlas.
Entre abril de 2014 y agosto de 2017, Qian Zhimin (apodada «Huahua») controló Tianjin Lantian Gerui Electronic Technology Company. Sin licencia financiera, comercializó productos de inversión en todo el país y prometió «garantía del capital e intereses elevados». En total, captó 40.378 millones de yuanes de más de 102.000 inversores y causó pérdidas de 19.977 millones de yuanes. El dinero se utilizó principalmente para pagar el capital y los intereses a los primeros inversores, mantener proyectos ficticios, comprar bitcoins, casas, coches y joyas.
En julio de 2017, huyó del país con un ordenador que contenía una cartera de bitcoins y, con un pasaporte de San Cristóbal y Nieves y la identidad falsa de «Yadi Zhang», llegó al Reino Unido tras pasar por varios lugares.
Desde 2018, la policía de Londres registró en repetidas ocasiones su domicilio y sus cajas de seguridad y, al amparo de la Ley británica de 2002 sobre el producto del delito (confiscación), congeló unos 61.800 bitcoins: la mayor incautación de criptoactivos de la historia del Reino Unido. Wen Jian, implicada en el mismo caso, fue condenada en 2024 a 6 años y 8 meses de prisión. Qian Zhimin fue detenida en abril de 2024, se declaró culpable en septiembre de 2025 y fue condenada a 11 años y 8 meses de prisión en noviembre de ese mismo año.
El 28 de septiembre de 2026, el Segundo Tribunal Popular Intermedio de Tianjin admitió la solicitud de «confiscación de ganancias ilícitas» presentada por la Segunda Fiscalía de Tianjin. Se trata del procedimiento de confiscación en ausencia previsto en el artículo 298 de la Ley de Procedimiento Penal, concebido específicamente para casos en los que «el sospechoso ha huido y no se le encuentra tras un año de búsqueda». El 13 de octubre, el tribunal publicó un aviso con un plazo de seis meses.
La lista de bienes cuya confiscación se solicita no incluye solo bitcoins: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 millones de XRP y 70,08 millones de DOGE (las autoridades británicas ya liquidaron los dogecoins y depositaron el dinero en una cuenta remunerada), además de 84.366,6 libras esterlinas en efectivo, joyas y otros bienes.
A precios actuales, solo los bitcoins valen unos 34.500 millones de yuanes.
La pregunta clave: ¿podrán estas criptomonedas llegar realmente a manos de las víctimas?
Las criptomonedas están en manos de las autoridades judiciales británicas. El procedimiento chino puede, como máximo, determinar que «este dinero procede de un delito y debe ser reclamado», pero los británicos quizá no lo acepten.
43
2
35
67.6k
·
--
Alcista
Con verificación
#zcash开发者确认11月nu7升级 ¿Qué cambia principalmente esta vez $ZEC ?
El tiempo de generación de bloques se reduce de 75 a 25 segundos, duplicando la velocidad. El ZIP correspondiente es el 218.
Para los usuarios comunes, el cambio más evidente es este: los exchanges suelen esperar 3 confirmaciones antes de acreditar los fondos. Antes había que esperar casi 4 minutos; ahora bastarán unos 75 segundos. El 60 % de las comisiones se retira del mercado (mecanismo NSM).
Del total de comisiones de cada bloque, el 60 % se retira temporalmente de la circulación y los mineros reciben el 40 % restante. Las comisiones retiradas se anotan primero en un saldo público y verificable, y se devolverán gradualmente a los mineros a partir de febrero de 2031.
Lo importante es que no se acuñan monedas adicionales, el límite máximo de la oferta no cambia y el ritmo de los halvings se mantiene. En la votación de septiembre entre los tenedores, el 98,9 % apoyó mantener los halvings, el 96,6 % apoyó comenzar las devoluciones en febrero de 2031 y el 99,9 % apoyó los bloques de 25 segundos.
Cierre del pool de privacidad Sprout, el más antiguo.
NU7 desactivará el formato de transacción v4, y para gastar las monedas de Sprout es necesario usar transacciones v4. Por lo tanto, los ZEC que sigan en Sprout en el momento de la actualización quedarán bloqueados para siempre.
Actualmente, quedan unos 22.309 ZEC en el pool, cerca del 0,13 % de la oferta circulante.
Esta es la única advertencia de riesgo con fecha límite.
¿A quién afecta?
A los tenedores comunes y a quienes usan monederos: prácticamente no tienen que hacer nada. El equipo oficial afirma que esta actualización no introduce un nuevo formato de transacción, así que el impacto en los monederos será mínimo.
Solo hay una excepción: si tus monedas están en una dirección Sprout antigua, debes retirarlas antes de noviembre.
Los nodos completos, los exploradores de bloques y los indexadores: deben actualizarse.
La Fundación Zcash adelantó al 2 de noviembre, aproximadamente, la fecha en que dejará de dar soporte a las versiones antiguas de Zebra, precisamente para animar a todos a actualizarse a tiempo.
Quienes operan nodos deben completar la actualización antes de noviembre. Mineros y exchanges: deben adaptarse al nuevo ritmo de 25 segundos.
¿Qué significa todo esto?
Zcash siempre ha sido un referente de «mucha privacidad, pero un uso algo lento».
NU7 busca resolver principalmente dos cuestiones:
Que las transferencias sean lo bastante rápidas para los pagos cotidianos y que la economía del token incorpore cierto diseño deflacionario sin alterar la narrativa de los halvings.
Por eso, el mercado lo interpreta como una señal de que «las monedas de privacidad vuelven a competir en usabilidad».
Alcista para $ZEC
1
2.8k
·
--
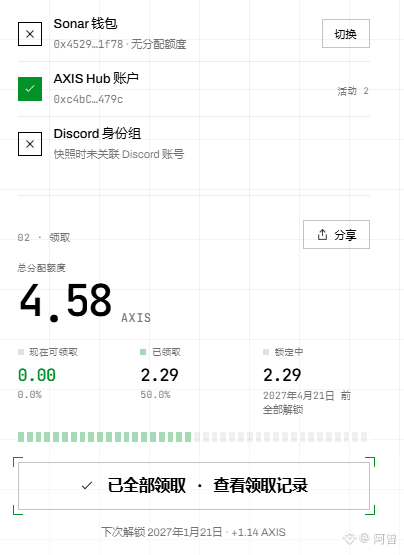
Felicidades a quienes obtuvieron resultados con $AXIS ; se lo merecen.
Hoy el proyecto Axisrobotics hizo su TGE.
Eché un vistazo a la cantidad de tokens del airdrop en Discord y está bastante bien.
Es un buen botín.
A principios de año también me esforcé por farmear este airdrop.
En la página oficial había que controlar robots para completar tareas,
pero las tareas de los robots eran demasiado difíciles.
Y que fueran difíciles significaba que había que dedicarles mucho tiempo.
Por entonces, la fiebre de los airdrops ya iba de bajada,
y yo ya no tenía ganas de seguir insistiendo,
así que lo dejé.
Miré mi cuenta y me asignaron 4,58 tokens, ¡que valen poco más de un dólar!
Además de farmear airdrops con las tareas,
Axis también permitía participar en la venta inicial de tokens.
Quienes participaron ahora tienen una ganancia triple con el TGE.
Después de tanto tiempo de mercado bajista, y con KOL en X difundiendo FUD sobre este proyecto,
había noticias negativas.
Con todos esos riesgos sumados,
hacía falta mucho valor para participar en la venta inicial de un proyecto nuevo.
Así que quienes ganaron dinero con Axis se lo merecen.
Felicidades.
380
·
--
Alcista
#genius法案预计2027年1月18日生效 Estados Unidos aprobó una ley para los «dólares en la cadena» ($USDT y $USDC , por ejemplo, son monedas estables). A partir del 18 de enero de 2027, solo las entidades con licencia podrán emitirlas; deberán respaldarlas con un dólar real por cada una y no podrán pagar intereses.
No se trata de prohibirlas, sino de regular formalmente las monedas estables y exigir una licencia para emitirlas.
Antes, las monedas estables eran como vales que cualquiera podía imprimir en la calle. Decían «canjeable por 1 dólar», pero si había dinero detrás del mostrador y dónde estaba dependía únicamente de lo que dijera quien emitía el vale.
Ahora Estados Unidos dice: para emitir estos vales habrá que obtener una licencia; deberán estar respaldados por efectivo o bonos del Tesoro a corto plazo, publicar sus cuentas cada mes y contar con la firma de sus responsables. Además, no podrán decir «guarda mis vales y te pagaré intereses», porque, si pagan intereses, dejan de ser un medio de pago y pasan a ser depósitos;
captar depósitos es un negocio bancario.
Se estrecha la vía de «ganar intereses con monedas estables». Ojo con la diferencia: la ley prohíbe que el emisor pague intereses, no que tú prestes dinero en la cadena para obtenerlos.
Pero, de ahora en adelante, será cada vez más difícil promocionar las «inversiones en monedas estables», porque la línea que las separa de la «captación de depósitos sin licencia» se irá difuminando.
Las monedas estables se parecerán cada vez más a «medios de pago» y menos a «productos de inversión».
Esto es bueno para el sector: separa lo que las monedas estables deberían hacer (transferencias, liquidaciones y pagos transfronterizos) de lo que más fácilmente puede salir mal (usar las reservas para obtener ganancias por el diferencial de intereses).
2
7.3k
·
--
Alcista
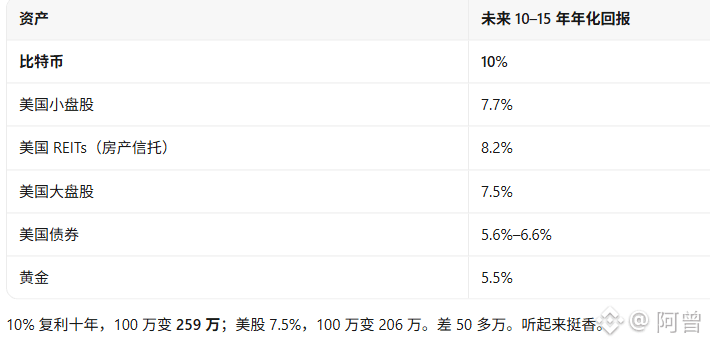
#摩根大通预测比特币十年领跑 JPMorgan Chase dice que Bitcoin $BTC puede generar una rentabilidad media anual del 10% durante los próximos diez años, más que la bolsa estadounidense (7.5%) y el oro (5.5%).
Pero también aclara que esto es solo una «previsión», no una «recomendación de compra».
Sin embargo, ese 10% tiene una condición que muchos pasan por alto:
El informe también incluye dos cifras: una rentabilidad media aritmética del 20.9% y una volatilidad anualizada del 55%.
Si solo miras la «media de las subidas y bajadas anuales», Bitcoin alcanza el 20.9%; pero lo que realmente puedes obtener es solo un 10%.
Si cae a la mitad, tiene que duplicarse para recuperar su valor. Ese es el «impuesto de la volatilidad», y es invisible. La volatilidad del 55% de Bitcoin es tres veces la de la bolsa estadounidense (18%) y más de tres veces la del oro (17%). Por eso, su «rentabilidad media» parece la más alta, pero la «rentabilidad que te llevas al bolsillo» se reduce a la mitad.
En este informe, Bitcoin aparece en la «tabla de previsiones de rentabilidad», pero no en el «modelo de asignación de activos».
Es decir: JPMorgan está dispuesto a decirte «cuánto podrías ganar con esto», pero no a decirte «cuánto deberías comprar».
¿Por qué? El propio informe da tres motivos:
Su volatilidad es demasiado alta; la correlación con otros activos es inestable (0.33 con la bolsa estadounidense y apenas 0.10 con el oro; puede cambiar en cualquier momento); no genera flujos de caja y sus fundamentos dependen de la «adopción, la regulación y la liquidez», no de la tecnología.
Por eso, define Bitcoin como «un activo especulativo y una cobertura frente a la flexibilización monetaria», no como «oro digital» ni como «una herramienta de diversificación del riesgo».
Esta diferencia es muy importante. Una previsión es «creo que podría subir»; una asignación es «invierto el dinero de mis clientes».
No hay que responder por lo primero; sí por lo segundo.
JPMorgan solo ha hecho lo primero.
122
·
--
En cuanto a #zcash24小时上涨8.5% como producto, $ZEC
Hace un tiempo compré algo de ZEC por más de 1500 para probar el producto. El ecosistema es muy difícil de usar, las confirmaciones tardan mucho y la billetera también es complicada de usar.
Si lo que quieres es especular con criptomonedas y apostar a que los grandes inversores suban el precio, entonces sí está bien.
205
·
--
Con verificación
#瑞士批准首只比特币etf : La Autoridad Suiza de Supervisión de los Mercados Financieros (FINMA) ha aprobado el primer ETF spot de Bitcoin del país realmente dirigido al público general $BTC
En pocas palabras, un ETF es un fondo que se compra y se vende en bolsa como si fuera una acción. Al comprar una participación, es como si poseyeras indirectamente los activos que contiene.
Esta vez se ha aprobado un ETF spot de Bitcoin: el fondo utiliza directamente el dinero para comprar Bitcoin real (no futuros ni derivados), por lo que su precio sigue la evolución del Bitcoin. El público general puede comprarlo y venderlo a través de una cuenta de valores habitual, sin tener que gestionar sus propias carteras ni claves privadas.
Suiza ya contaba con productos relacionados con Bitcoin, pero la mayoría eran:
ETP (productos cotizados en bolsa): se parecen más a los bonos y conllevan el riesgo de crédito propio del emisor. Un fondo de criptomonedas aprobado en 2021: solo podían comprarlo inversores profesionales o cualificados, y era una cesta de criptomonedas, no una inversión exclusiva en Bitcoin.
Esta vez es diferente: se trata de un fondo minorista aprobado oficialmente conforme a la legislación suiza sobre fondos de inversión (también puede comprarlo el público general). Sus activos se custodian por separado y están segregados del emisor, con una protección regulatoria más completa. FINMA lo clasifica como «otro fondo de inversión alternativo» y lo identifica expresamente como de «riesgo especial».
Como el fondo posee prácticamente un único activo, Bitcoin, el regulador ha hecho una excepción y le ha permitido no cumplir las normas habituales de «diversificación» (por lo general, los fondos deben invertir en muchos activos para repartir el riesgo). El motivo es que Bitcoin tiene un largo historial de negociación y un gran volumen de operaciones, y está mucho más consolidado que otras criptomonedas.
El emisor es BIT Asset Management (filial suiza del grupo BIT). El producto se llama Bitcoin Fund ETF, su símbolo es BBIT y se prevé que cotice en noviembre en la Bolsa Suiza (SIX). La empresa afirma que es el único ETF spot de Bitcoin disponible actualmente en Europa (porque la UE tiene normas de diversificación más estrictas y muchos mercados aún no han abierto realmente la puerta a este tipo de producto).
Para el público general, supone una nueva vía regulada y formal para invertir indirectamente en Bitcoin, más cómoda y relativamente más segura (con requisitos de custodia, divulgación de riesgos y controles para garantizar que la venta sea adecuada, entre otros).
Pero FINMA insiste una y otra vez: el propio Bitcoin sigue siendo de alto riesgo y extremadamente volátil. Invertir a través de este ETF también puede ocasionar grandes pérdidas de capital; no es un producto que garantice la devolución del dinero. Antes de comprar, lea atentamente las advertencias de riesgo.
6
8
1.8k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
16,672 visualizaciones
155 participa(n) en el debate
Actualización n.º 2 sobre el incidente de seguridad (2026-10-30)
Binance Announcement
·1.1k «Me gusta»
·1.3M visualizaciones
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
29,509 visualizaciones
585 participa(n) en el debate
CZSaysCompensationIsinPlaceUsersAreProtected
33,387 visualizaciones
464 participa(n) en el debate