

币圈小贝贝
182 Publicaciones

币圈小贝贝
Denunciar
Bloquear usuario
11 Siguiendo
1.7K+ Seguidores
1.0K+ Me gusta
Publicaciones
Todo
Directo
·
--
Ver traducción
表面看是又一个 DeFi 被盗的小案子,30 万美元放在现在的加密市场里,甚至算不上新闻.. 但这次真正值得看的,是那把刀捅在了哪个位置..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是「Aave 又被攻击了」.. 可创始人出来说得很干脆:出事的不是 Aave v3 的合约,而是别人在它上面搭的一层第三方适配器,对主协议零影响..
具体点说,被点名的那个模块叫 FlashLoopAdapter,作用是帮用户通过 Safe 多重签名钱包去开、平 Aave 上的杠杆仓.. 漏洞出在权限校验这一环:攻击者构造了一个假的 Safe 合约,骗过了适配器的授权检查.. 更麻烦的是,它同时还允许调用者自己指定 swap 的 router 和交易数据..
于是攻击者就借受害者的 Safe 去执行交易,把 weETH 和抵押品掏了出来.. 过程中还替他们偿还了大约 1,300 个 WETH 的债务,用来解锁抵押.. 最后从两个 Safe 钱包里拿走约 114 个 ETH,值大约 30.5 万美元..
把这件事放大看,关键其实不是这 30 万.. 而是风险的位置正在往外移:协议内核越成熟、审计越厚,攻击者的注意力就越往「周边」跑——那些为了更好用而长出来的适配器、封装器、聚合器.. 它们把协议的能力接得越来越长,也把攻击面拉得越来越宽..
资金层面对这类事的反应,会比价格诚实.. 大资金评估一个借贷协议,看的不只是 TVL 和利率,还有最坏情况下的损失上限——出事的时候,能不能把损失锁在一个小模块里,不去污染主资金池.. 这次 Aave v3 扛住了,主池里的钱就更有理由留下来;反过来想,如果哪天漏的是主池本身,故事就完全是另一个走向..
留个反转:真正该盯的,不是这次被偷的那 30 万,而是这类外围适配器什么时候能有一套统一的权限和审计口径.. 只要它们继续野蛮生长,一行权限校验上的疏忽,就足以变成大资金对整个生态的信任折价..
表面看是又一个 DeFi 被盗的小案子,30 万美元放在现在的加密市场里,甚至算不上新闻.. 但这次真正值得看的,是那把刀捅在了哪个位置..
🏛️ 今日盘面群里聊
大多数人看到的是「Aave 又被攻击了」.. 可创始人出来说得很干脆:出事的不是 Aave v3 的合约,而是别人在它上面搭的一层第三方适配器,对主协议零影响..
具体点说,被点名的那个模块叫 FlashLoopAdapter,作用是帮用户通过 Safe 多重签名钱包去开、平 Aave 上的杠杆仓.. 漏洞出在权限校验这一环:攻击者构造了一个假的 Safe 合约,骗过了适配器的授权检查.. 更麻烦的是,它同时还允许调用者自己指定 swap 的 router 和交易数据..
于是攻击者就借受害者的 Safe 去执行交易,把 weETH 和抵押品掏了出来.. 过程中还替他们偿还了大约 1,300 个 WETH 的债务,用来解锁抵押.. 最后从两个 Safe 钱包里拿走约 114 个 ETH,值大约 30.5 万美元..
把这件事放大看,关键其实不是这 30 万.. 而是风险的位置正在往外移:协议内核越成熟、审计越厚,攻击者的注意力就越往「周边」跑——那些为了更好用而长出来的适配器、封装器、聚合器.. 它们把协议的能力接得越来越长,也把攻击面拉得越来越宽..
资金层面对这类事的反应,会比价格诚实.. 大资金评估一个借贷协议,看的不只是 TVL 和利率,还有最坏情况下的损失上限——出事的时候,能不能把损失锁在一个小模块里,不去污染主资金池.. 这次 Aave v3 扛住了,主池里的钱就更有理由留下来;反过来想,如果哪天漏的是主池本身,故事就完全是另一个走向..
留个反转:真正该盯的,不是这次被偷的那 30 万,而是这类外围适配器什么时候能有一套统一的权限和审计口径.. 只要它们继续野蛮生长,一行权限校验上的疏忽,就足以变成大资金对整个生态的信任折价..
230
·
--
Un proyecto que en su día dijo que iba a “seguir a largo plazo”, pero que terminó antes de cumplir cuatro años. Lo interesante no es su desenlace..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Porsche anunció el fin de su proyecto Web3 y de la comunidad Pioneers Circle.. La empresa emitió una declaración en X: los NFT de ese lote del 911 seguirán en manos de sus propietarios y seguirán existiendo en la cadena, pero el Discord de la comunidad pasará a ser un archivo de solo lectura, y la cuenta del proyecto ya no se actualizará..
Llevemos el tiempo a 2022: fue una entrada muy ruidosa.. En aquel entonces, directivos dijeron que era una “inversión a largo plazo” y mencionaron ideas como el metaverso, la experiencia de compra de un coche y la cadena de suministro.. En enero de 2023, se lanzaron oficialmente los NFT del 911: se planificaron 7500, pero fueron cuestionados por su precio y su utilidad; durante la acuñación se detuvo a mitad del proceso y, finalmente, solo quedaron 2.363..
Así que esto nunca fue una historia de “el mercado empeoró y por eso no se pudo sostener”.. Un conjunto de números lo dice más claro: las transacciones acumuladas del proyecto rondan los 20 millones de dólares; en el último año solo unos 38.000 dólares, y en el último mes apenas unos 2.900 dólares.. La demanda no creció desde el principio; los siguientes cuatro años solo sirvieron para ir secando lentamente el entusiasmo inicial..
Hacer proyectos de cadena de bloques para las marcas sigue el mismo guion: el presupuesto va al departamento de marketing, el objetivo es la exposición, no los ingresos.. Este tipo de dinero tiene una característica: no genera incentivos de retención. Cuando termina el ciclo de marketing, el proyecto se detiene, independientemente de si los activos en cadena siguen existiendo..
Lo que de verdad merece la pena mirar es a dónde va el dinero.. En la ronda anterior, lo que llevó a la marca a Web3 fueron el presupuesto de marketing y la atención; pero con el mismo presupuesto y la misma atención, ahora se está dirigiendo hacia direcciones que pueden explicar con cuentas, por ejemplo IA, computación en la nube y centros de datos, que sí pueden corresponder a un gasto real.. Contar historias es lo mismo, pero si una encaja con el flujo de caja y la otra no, la paciencia del capital es distinta..
Un giro para dejarlo claro: Porsche dejó los NFT en la cadena y cerró la comunidad como archivo. Esa forma de gestionar podría ser copiada por quienes vengan después.. El siguiente que conviene vigilar no es qué otra marca tradicional sale de la escena, sino qué tipo de escenarios pueden hacer que surja la demanda por sí mismos—como taquillas, beneficios de membresía o identidad—y no un avatar cuya existencia dependa solo del “hype”.. Lo que puede seguir con vida después de que el marketing baje la marea, es lo que en realidad no dependía del marketing para sostenerse..
Un proyecto que en su día dijo que iba a “seguir a largo plazo”, pero que terminó antes de cumplir cuatro años. Lo interesante no es su desenlace..
📢 盘面异动群里说
Porsche anunció el fin de su proyecto Web3 y de la comunidad Pioneers Circle.. La empresa emitió una declaración en X: los NFT de ese lote del 911 seguirán en manos de sus propietarios y seguirán existiendo en la cadena, pero el Discord de la comunidad pasará a ser un archivo de solo lectura, y la cuenta del proyecto ya no se actualizará..
Llevemos el tiempo a 2022: fue una entrada muy ruidosa.. En aquel entonces, directivos dijeron que era una “inversión a largo plazo” y mencionaron ideas como el metaverso, la experiencia de compra de un coche y la cadena de suministro.. En enero de 2023, se lanzaron oficialmente los NFT del 911: se planificaron 7500, pero fueron cuestionados por su precio y su utilidad; durante la acuñación se detuvo a mitad del proceso y, finalmente, solo quedaron 2.363..
Así que esto nunca fue una historia de “el mercado empeoró y por eso no se pudo sostener”.. Un conjunto de números lo dice más claro: las transacciones acumuladas del proyecto rondan los 20 millones de dólares; en el último año solo unos 38.000 dólares, y en el último mes apenas unos 2.900 dólares.. La demanda no creció desde el principio; los siguientes cuatro años solo sirvieron para ir secando lentamente el entusiasmo inicial..
Hacer proyectos de cadena de bloques para las marcas sigue el mismo guion: el presupuesto va al departamento de marketing, el objetivo es la exposición, no los ingresos.. Este tipo de dinero tiene una característica: no genera incentivos de retención. Cuando termina el ciclo de marketing, el proyecto se detiene, independientemente de si los activos en cadena siguen existiendo..
Lo que de verdad merece la pena mirar es a dónde va el dinero.. En la ronda anterior, lo que llevó a la marca a Web3 fueron el presupuesto de marketing y la atención; pero con el mismo presupuesto y la misma atención, ahora se está dirigiendo hacia direcciones que pueden explicar con cuentas, por ejemplo IA, computación en la nube y centros de datos, que sí pueden corresponder a un gasto real.. Contar historias es lo mismo, pero si una encaja con el flujo de caja y la otra no, la paciencia del capital es distinta..
Un giro para dejarlo claro: Porsche dejó los NFT en la cadena y cerró la comunidad como archivo. Esa forma de gestionar podría ser copiada por quienes vengan después.. El siguiente que conviene vigilar no es qué otra marca tradicional sale de la escena, sino qué tipo de escenarios pueden hacer que surja la demanda por sí mismos—como taquillas, beneficios de membresía o identidad—y no un avatar cuya existencia dependa solo del “hype”.. Lo que puede seguir con vida después de que el marketing baje la marea, es lo que en realidad no dependía del marketing para sostenerse..
26
·
--
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Los ETF de Bitcoin vuelven a recibir entradas netas, pero si solo ves las palabras «reflujo», podrías pasar por alto un movimiento más clave dentro del mismo día..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
El primer día hábil de octubre, los ETF de Bitcoin al contado en EE. UU. registraron una entrada neta de 102,7 millones de dólares, con lo cual se compensó directamente la salida neta de 148,7 millones del día anterior.. Al combinar, el patrimonio neto volvió a 109,3 mil millones de dólares, y la entrada neta acumulada quedó en 5.76 mil millones.. Mirando solo estos números, la actividad realmente parece mucha..
Pero las cuentas del mismo día están «divididas»: los ETF de Ethereum registraron una salida neta de 55,4 millones de dólares, que ya es la tercera jornada consecutiva con salidas; en tres días, el total de salidas ronda los 118 millones.. Los ETF de Solana también se movieron unos 6 millones de dólares, encadenando dos caídas.. La única que entró dinero junto con Bitcoin fue el ETF de XRP, con esos 4 millones de dólares..
Esto no es un caso tan «perfecto» como «las instituciones vuelven a aumentar posiciones en cripto»..
Si solo fuera un reflujo de dinero, entonces ETH debería subir al mismo tiempo; en realidad, el dinero está rotando dentro del propio mercado cripto: se retira de ETH y SOL y se traslada a BTC y XRP.. Bitcoin subió 42,71% en el tercer trimestre, mientras que, en el mismo periodo, los ETF de Bitcoin solo tuvieron una entrada neta de 6.34 mil millones de dólares, lo que sugiere que el motor principal de esta subida no fue la compra de los ETF; el ETF parece más bien estar «confirmando después» que «encendiendo primero»..
Lo que de verdad vale la pena vigilar es la estructura: el capital incremental se está concentrando en el liderazgo, en lugar de dispersarse por todas partes..
En lenguaje sencillo: las instituciones ahora no compran «una cesta de cripto», sino «las que ellas han elegido».. Una vez que se consolida esa selección, un repunte general de los altcoins que crecen por la propia inercia del sentimiento se vuelve mucho más difícil de replicar..
Y otro detalle que no hay que ignorar: el Índice de Miedo y Codicia cayó de 74 a 72, todavía dentro de la zona de «codicia».. Es decir, el sentimiento no se enfrió, pero el flujo de dinero ya cambió antes..
Así que lo que hay que ver ahora es si, en la parte de Bitcoin, las entradas netas pueden seguir llegando de forma consecutiva.. Si se corta el flujo, y al mismo tiempo ETH sigue perdiendo, entonces lo que llaman «el escenario de octubre» podría ser solo un show en solitario del activo líder..
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Los ETF de Bitcoin vuelven a recibir entradas netas, pero si solo ves las palabras «reflujo», podrías pasar por alto un movimiento más clave dentro del mismo día..
🔄 进群看叙事
El primer día hábil de octubre, los ETF de Bitcoin al contado en EE. UU. registraron una entrada neta de 102,7 millones de dólares, con lo cual se compensó directamente la salida neta de 148,7 millones del día anterior.. Al combinar, el patrimonio neto volvió a 109,3 mil millones de dólares, y la entrada neta acumulada quedó en 5.76 mil millones.. Mirando solo estos números, la actividad realmente parece mucha..
Pero las cuentas del mismo día están «divididas»: los ETF de Ethereum registraron una salida neta de 55,4 millones de dólares, que ya es la tercera jornada consecutiva con salidas; en tres días, el total de salidas ronda los 118 millones.. Los ETF de Solana también se movieron unos 6 millones de dólares, encadenando dos caídas.. La única que entró dinero junto con Bitcoin fue el ETF de XRP, con esos 4 millones de dólares..
Esto no es un caso tan «perfecto» como «las instituciones vuelven a aumentar posiciones en cripto»..
Si solo fuera un reflujo de dinero, entonces ETH debería subir al mismo tiempo; en realidad, el dinero está rotando dentro del propio mercado cripto: se retira de ETH y SOL y se traslada a BTC y XRP.. Bitcoin subió 42,71% en el tercer trimestre, mientras que, en el mismo periodo, los ETF de Bitcoin solo tuvieron una entrada neta de 6.34 mil millones de dólares, lo que sugiere que el motor principal de esta subida no fue la compra de los ETF; el ETF parece más bien estar «confirmando después» que «encendiendo primero»..
Lo que de verdad vale la pena vigilar es la estructura: el capital incremental se está concentrando en el liderazgo, en lugar de dispersarse por todas partes..
En lenguaje sencillo: las instituciones ahora no compran «una cesta de cripto», sino «las que ellas han elegido».. Una vez que se consolida esa selección, un repunte general de los altcoins que crecen por la propia inercia del sentimiento se vuelve mucho más difícil de replicar..
Y otro detalle que no hay que ignorar: el Índice de Miedo y Codicia cayó de 74 a 72, todavía dentro de la zona de «codicia».. Es decir, el sentimiento no se enfrió, pero el flujo de dinero ya cambió antes..
Así que lo que hay que ver ahora es si, en la parte de Bitcoin, las entradas netas pueden seguir llegando de forma consecutiva.. Si se corta el flujo, y al mismo tiempo ETH sigue perdiendo, entonces lo que llaman «el escenario de octubre» podría ser solo un show en solitario del activo líder..
783
·
--
#全网爆仓6.74亿美元
SEC ha concedido una exención de cinco años; suena a que esa puerta se ha abierto del todo, pero lo que realmente bloquea el producto nunca ha sido la puerta, sino las dimensiones del marco de la puerta..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
La noticia en sí es breve: un directivo de cripto de una de las principales firmas de corretaje de Internet en EE. UU. dijo que hasta ahora siguen “masticando” los detalles de la exención innovadora de la SEC; si los valores tokenizados van a abrirse de verdad para los usuarios estadounidenses, el progreso se queda ahí..
La mayoría, al ver “luz verde regulatoria”, lo leerá directamente como una gran noticia. Pero vale la pena mirar la otra cara: la exención no equivale a la aprobación. Es un atajo temporal con condiciones, con plazos y con un montón de obligaciones de divulgación. El corretaje tiene que calcular—si trasladar las acciones a la cadena bajo estas reglas vale la pena en costos, quién asume la responsabilidad y quién respalda si algo sale mal..
Esto no tiene nada que ver con la tecnología. Las operaciones con acciones tokenizadas en la cadena ya se pueden ejecutar desde hace tiempo; según reportes, en el último mes las operaciones de acciones tokenizadas en plataformas descentralizadas superaron los dos mil millones de dólares. Lo que bloquea siempre es esa capa invisible: quién actúa como entidad regulatoria y quién asume el riesgo de liquidación..
Visto desde otro ángulo, esta es la siguiente etapa del relevo de capitales. Después de que se abrieran los canales institucionales de BTC y ETH, lo que de verdad aún no se ha desbloqueado es “la bolsa de acciones”: está conectada con la mayor reserva de liquidez del sistema financiero tradicional. En cuanto el camino de cumplimiento se normalice, lo que entrará no será el dinero de la “cripto”, sino una parte de los fondos que están estacionados en las mesas de trading de los corredores..
Por eso, en esta etapa, no compite quién grita más fuerte, sino quién arma primero esa estructura de cumplimiento. Quien lo logre primero, obtendrá la puerta de entrada a la siguiente ronda de capital tradicional..
A continuación, vale la pena vigilar dos puntos: uno, si esos detalles de la exención se ampliarán o se escribirán de forma más clara; dos, en qué plataforma aparecerán las primeras acciones tokenizadas que realmente se abran para usuarios de EE. UU..
Dejo una vuelta de tuerca: si al final lo que bloquea no es la regulación sino que las propias firmas de corretaje no están dispuestas a asumir ese riesgo, el ritmo de “poner las acciones en cadena” podría ser más lento de lo que todos esperan..
#全网爆仓6.74亿美元
SEC ha concedido una exención de cinco años; suena a que esa puerta se ha abierto del todo, pero lo que realmente bloquea el producto nunca ha sido la puerta, sino las dimensiones del marco de la puerta..
🔄 进群看资金动向
La noticia en sí es breve: un directivo de cripto de una de las principales firmas de corretaje de Internet en EE. UU. dijo que hasta ahora siguen “masticando” los detalles de la exención innovadora de la SEC; si los valores tokenizados van a abrirse de verdad para los usuarios estadounidenses, el progreso se queda ahí..
La mayoría, al ver “luz verde regulatoria”, lo leerá directamente como una gran noticia. Pero vale la pena mirar la otra cara: la exención no equivale a la aprobación. Es un atajo temporal con condiciones, con plazos y con un montón de obligaciones de divulgación. El corretaje tiene que calcular—si trasladar las acciones a la cadena bajo estas reglas vale la pena en costos, quién asume la responsabilidad y quién respalda si algo sale mal..
Esto no tiene nada que ver con la tecnología. Las operaciones con acciones tokenizadas en la cadena ya se pueden ejecutar desde hace tiempo; según reportes, en el último mes las operaciones de acciones tokenizadas en plataformas descentralizadas superaron los dos mil millones de dólares. Lo que bloquea siempre es esa capa invisible: quién actúa como entidad regulatoria y quién asume el riesgo de liquidación..
Visto desde otro ángulo, esta es la siguiente etapa del relevo de capitales. Después de que se abrieran los canales institucionales de BTC y ETH, lo que de verdad aún no se ha desbloqueado es “la bolsa de acciones”: está conectada con la mayor reserva de liquidez del sistema financiero tradicional. En cuanto el camino de cumplimiento se normalice, lo que entrará no será el dinero de la “cripto”, sino una parte de los fondos que están estacionados en las mesas de trading de los corredores..
Por eso, en esta etapa, no compite quién grita más fuerte, sino quién arma primero esa estructura de cumplimiento. Quien lo logre primero, obtendrá la puerta de entrada a la siguiente ronda de capital tradicional..
A continuación, vale la pena vigilar dos puntos: uno, si esos detalles de la exención se ampliarán o se escribirán de forma más clara; dos, en qué plataforma aparecerán las primeras acciones tokenizadas que realmente se abran para usuarios de EE. UU..
Dejo una vuelta de tuerca: si al final lo que bloquea no es la regulación sino que las propias firmas de corretaje no están dispuestas a asumir ese riesgo, el ritmo de “poner las acciones en cadena” podría ser más lento de lo que todos esperan..
22
·
--
#near跌至约4.70美元较日高跌逾14%
Las ganancias de las bolsas en Corea cayeron 78%, pero el verdadero mensaje detrás de este número quizá no sea una mala noticia para las criptomonedas; puede ser, simplemente, que el dinero fue a parar a otro lado..
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
La Agencia de Inteligencia Financiera de Corea acaba de publicar datos del primer semestre: hay 26 proveedores de servicios de activos virtuales con licencia, y sus beneficios operativos bajaron un 78% interanual.. El volumen de operaciones promedio diario cayó un 44% frente a los seis meses anteriores, la capitalización se redujo un 33%, los depósitos en won coreano disminuyeron un 35% y los ingresos de las bolsas cayeron un 41%.. Lo único que sube es el número de cuentas negociables, que solo aumenta un 0,4%..
La mayoría ve aquí otra prueba de otro mercado bajista: el sector va mal.. Pero si colocas en paralelo otra tanda de cifras del mismo periodo, la imagen cambia.. En el último año, los criptoactivos que tenían los inversores coreanos se redujeron un 50,2%, quedando en 606 billones de wones (unos 41.400 millones de dólares); mientras que el índice KOSPI se duplicó con creces en los doce meses hasta el 22 de julio.. El volumen promedio diario de las cinco principales bolsas cayó aproximadamente un 89% interanual..
En otras palabras, el dinero no se evaporó: simplemente se mudó de un “local” a otro.. Las bolsas ganan el dinero de la “urgencia por operar”: cuando baja la frecuencia de trading, el modelo de ingresos toca fondo de inmediato.. Y del otro lado, en acciones, se lo come otro tipo de dinero: valorado en moneda local, con regulación más amigable y capaz de contar una historia de crecimiento..
La señal que hay detrás vale más la pena vigilar que el precio: un mercado que antes aportaba uno de los mayores volúmenes globales de trading minorista, ahora está moviendo activamente el dinero marginal hacia activos tradicionales de renta variable.. Si esta tendencia continúa, Corea dejará de ser solo un indicador del ánimo minorista, y se convertirá en un caso de reasignación de capital: cuando vuelva la preferencia por el riesgo local, lo primero en recargarse quizá no sean estas pequeñas casas de bolsa, sino las grandes plazas globales con mejor liquidez..
Dejemos una vuelta de tuerca: estos datos corresponden al primer semestre—de enero a junio—y llegan con un retraso de un trimestre completo.. Si en el tercer trimestre el sector cripto ya se recuperó, entonces ese -78% solo es un reflejo en el retrovisor.. Lo verdaderamente importante es ver si en el próximo informe vuelven los depósitos y el volumen negociado; ahí es donde está la evidencia de que el dinero cambió de rumbo..
#near跌至约4.70美元较日高跌逾14%
Las ganancias de las bolsas en Corea cayeron 78%, pero el verdadero mensaje detrás de este número quizá no sea una mala noticia para las criptomonedas; puede ser, simplemente, que el dinero fue a parar a otro lado..
📈 了解最新交易计划
La Agencia de Inteligencia Financiera de Corea acaba de publicar datos del primer semestre: hay 26 proveedores de servicios de activos virtuales con licencia, y sus beneficios operativos bajaron un 78% interanual.. El volumen de operaciones promedio diario cayó un 44% frente a los seis meses anteriores, la capitalización se redujo un 33%, los depósitos en won coreano disminuyeron un 35% y los ingresos de las bolsas cayeron un 41%.. Lo único que sube es el número de cuentas negociables, que solo aumenta un 0,4%..
La mayoría ve aquí otra prueba de otro mercado bajista: el sector va mal.. Pero si colocas en paralelo otra tanda de cifras del mismo periodo, la imagen cambia.. En el último año, los criptoactivos que tenían los inversores coreanos se redujeron un 50,2%, quedando en 606 billones de wones (unos 41.400 millones de dólares); mientras que el índice KOSPI se duplicó con creces en los doce meses hasta el 22 de julio.. El volumen promedio diario de las cinco principales bolsas cayó aproximadamente un 89% interanual..
En otras palabras, el dinero no se evaporó: simplemente se mudó de un “local” a otro.. Las bolsas ganan el dinero de la “urgencia por operar”: cuando baja la frecuencia de trading, el modelo de ingresos toca fondo de inmediato.. Y del otro lado, en acciones, se lo come otro tipo de dinero: valorado en moneda local, con regulación más amigable y capaz de contar una historia de crecimiento..
La señal que hay detrás vale más la pena vigilar que el precio: un mercado que antes aportaba uno de los mayores volúmenes globales de trading minorista, ahora está moviendo activamente el dinero marginal hacia activos tradicionales de renta variable.. Si esta tendencia continúa, Corea dejará de ser solo un indicador del ánimo minorista, y se convertirá en un caso de reasignación de capital: cuando vuelva la preferencia por el riesgo local, lo primero en recargarse quizá no sean estas pequeñas casas de bolsa, sino las grandes plazas globales con mejor liquidez..
Dejemos una vuelta de tuerca: estos datos corresponden al primer semestre—de enero a junio—y llegan con un retraso de un trimestre completo.. Si en el tercer trimestre el sector cripto ya se recuperó, entonces ese -78% solo es un reflejo en el retrovisor.. Lo verdaderamente importante es ver si en el próximo informe vuelven los depósitos y el volumen negociado; ahí es donde está la evidencia de que el dinero cambió de rumbo..
123
·
--
所有人的目光都在华盛顿的加密立法上,但这一轮真正先动手的,可能是首尔..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
韩国金融服务委员会刚公布了一套代币化证券的细则草案:股票、债券、基金,以及部分份额化投资产品,都可以用代币的形式发行和流通.. 配套门槛也一起给了——如果发行方一边发币、一边直接托管客户账户,自有资本不得低于40亿韩元,约合280万美元,还得配齐合规和技术团队.. 场外交易则新增一类专门牌照,散户在单一OTC平台的年度净买入上限,定在1亿韩元,约7万美元..
大多数人看到的是又一轮监管收紧,数字一多就划过去了.. 但把时间点拎出来,味道就不一样了.. 这套规则走完公示和审批,是奔着2027年2月4日生效去的,同时把"分布式账本"正式认定为证券发行和流通的基础设施.. 不是"允许你试试",是先把地基算进法律..
真正值得看的是资金那一层.. 过去两年,链上证券的流动性一直卡在两件事:一是发行方的合规身份,二是散户能不能进场、能进多少.. 这次两道口子都开了一条缝——身份给了门槛,散户给了额度.. 额度本身就是信号,监管敢给限额,说明它已经默认这类资产会有人抢..
再往上一层,这是个抢跑的问题.. 美国那边股票代币还在跟豁免条款较劲,欧洲的MiCA还在磨稳定币细则,亚洲这边先把"代币化证券"四个字写进了资本市场监管框架.. 谁先把规则跑通,谁的交易所、托管、做市链条就先拿到订单.. 资金轮动的顺序,往往不是从币价开始,是从牌照开始..
留个反转:规则真正落地是2027年,中间隔着一整轮牛熊,公示期要到11月11日,细则里的每一项都可能被改.. 更关键的是,韩国散户那道额度限制,会不会反过来把这批需求挤到海外平台去.. 真正该盯的不是细则本身,是接下来哪家券商、哪家交易所先去申请那张OTC牌照..
所有人的目光都在华盛顿的加密立法上,但这一轮真正先动手的,可能是首尔..
🔄 进群聊市场
韩国金融服务委员会刚公布了一套代币化证券的细则草案:股票、债券、基金,以及部分份额化投资产品,都可以用代币的形式发行和流通.. 配套门槛也一起给了——如果发行方一边发币、一边直接托管客户账户,自有资本不得低于40亿韩元,约合280万美元,还得配齐合规和技术团队.. 场外交易则新增一类专门牌照,散户在单一OTC平台的年度净买入上限,定在1亿韩元,约7万美元..
大多数人看到的是又一轮监管收紧,数字一多就划过去了.. 但把时间点拎出来,味道就不一样了.. 这套规则走完公示和审批,是奔着2027年2月4日生效去的,同时把"分布式账本"正式认定为证券发行和流通的基础设施.. 不是"允许你试试",是先把地基算进法律..
真正值得看的是资金那一层.. 过去两年,链上证券的流动性一直卡在两件事:一是发行方的合规身份,二是散户能不能进场、能进多少.. 这次两道口子都开了一条缝——身份给了门槛,散户给了额度.. 额度本身就是信号,监管敢给限额,说明它已经默认这类资产会有人抢..
再往上一层,这是个抢跑的问题.. 美国那边股票代币还在跟豁免条款较劲,欧洲的MiCA还在磨稳定币细则,亚洲这边先把"代币化证券"四个字写进了资本市场监管框架.. 谁先把规则跑通,谁的交易所、托管、做市链条就先拿到订单.. 资金轮动的顺序,往往不是从币价开始,是从牌照开始..
留个反转:规则真正落地是2027年,中间隔着一整轮牛熊,公示期要到11月11日,细则里的每一项都可能被改.. 更关键的是,韩国散户那道额度限制,会不会反过来把这批需求挤到海外平台去.. 真正该盯的不是细则本身,是接下来哪家券商、哪家交易所先去申请那张OTC牌照..
1.1k
·
--
Con verificación
#以太坊基金会主网推出zkapi
Primero, conclusión: en el tema de zkAPI y la mainnet, lo importante quizá no está en las “dos palabras” de “privacidad”, sino en esa factura más cara de la IA, que está siendo conectada a una vía de liquidación cifrada..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
La mayoría ve esto: la Fundación Ethereum vuelve a lanzar una herramienta de privacidad, anónima, de conocimiento cero, que suena lejana para la gente común.. Es fácil pasarlo por alto..
Pero si desarmas los detalles, verás que resuelve un problema muy concreto.. El usuario deposita el dinero en un “bóveda” de Ethereum y, mediante una prueba de conocimiento cero, demuestra al proveedor del servicio que “en mi cuenta hay saldo suficiente”, sin necesidad de decirle exactamente de quién es ese dinero.. Luego el sistema emite una clave API de corta duración, con un límite de gasto predefinido.. La solicitud se envía directamente al proveedor de IA, y la facturación se tramita por otro canal independiente.. Es decir, el acto de pagar y el acto de llamar al servicio se separan en dos capas..
Lo que vale la pena pensar es este enfoque: ahora, lo que más le falta a la IA no es capacidad de cómputo, sino “cómo cobrar por cada uso”.. Después de que termina la prueba gratuita, el verdadero cierre comercial queda completo en la liquidación: hay que verificar solvencia, hacer gestión de riesgos, combatir el fraude, y cada verificación le pide identidad al usuario.. zkAPI busca cambiar “primero debes probar quién eres” por “solo tienes que demostrar que puedes pagarlo”.. Estas dos frases suenan parecidas, pero la diferencia de costos es enorme..
Miremos la capa de fondos.. Si el tráfico de pago de la IA realmente puede liquidarse en cadena, lo que se acumula en Ethereum no es solo dinero especulativo, sino también la factura de cómputo que se consume todos los días.. La “pegajosidad” de este tipo de demanda no depende mucho de las subidas y bajadas.. Por eso este mensaje se coloca en el marco de “infraestructura” y no en el de “conceptos”..
Un giro: no oculta el contenido de las instrucciones, ni tampoco oculta metadatos a nivel de red.. IP, hora, características de la solicitud: todo eso aún puede conectar tu rastro.. Por lo tanto, se parece más a un primer ladrillo de privacidad, no al destino final.. Lo verdaderamente digno de vigilar es el siguiente paso: cuando la parte que provee el modelo y la parte de cómputo empiecen a integrarse en este sistema de liquidación, el “tubo” de pagos entre la IA y la criptografía recién quedará realmente conectado..
#以太坊基金会主网推出zkapi
Primero, conclusión: en el tema de zkAPI y la mainnet, lo importante quizá no está en las “dos palabras” de “privacidad”, sino en esa factura más cara de la IA, que está siendo conectada a una vía de liquidación cifrada..
🤖 进群聊仓位
La mayoría ve esto: la Fundación Ethereum vuelve a lanzar una herramienta de privacidad, anónima, de conocimiento cero, que suena lejana para la gente común.. Es fácil pasarlo por alto..
Pero si desarmas los detalles, verás que resuelve un problema muy concreto.. El usuario deposita el dinero en un “bóveda” de Ethereum y, mediante una prueba de conocimiento cero, demuestra al proveedor del servicio que “en mi cuenta hay saldo suficiente”, sin necesidad de decirle exactamente de quién es ese dinero.. Luego el sistema emite una clave API de corta duración, con un límite de gasto predefinido.. La solicitud se envía directamente al proveedor de IA, y la facturación se tramita por otro canal independiente.. Es decir, el acto de pagar y el acto de llamar al servicio se separan en dos capas..
Lo que vale la pena pensar es este enfoque: ahora, lo que más le falta a la IA no es capacidad de cómputo, sino “cómo cobrar por cada uso”.. Después de que termina la prueba gratuita, el verdadero cierre comercial queda completo en la liquidación: hay que verificar solvencia, hacer gestión de riesgos, combatir el fraude, y cada verificación le pide identidad al usuario.. zkAPI busca cambiar “primero debes probar quién eres” por “solo tienes que demostrar que puedes pagarlo”.. Estas dos frases suenan parecidas, pero la diferencia de costos es enorme..
Miremos la capa de fondos.. Si el tráfico de pago de la IA realmente puede liquidarse en cadena, lo que se acumula en Ethereum no es solo dinero especulativo, sino también la factura de cómputo que se consume todos los días.. La “pegajosidad” de este tipo de demanda no depende mucho de las subidas y bajadas.. Por eso este mensaje se coloca en el marco de “infraestructura” y no en el de “conceptos”..
Un giro: no oculta el contenido de las instrucciones, ni tampoco oculta metadatos a nivel de red.. IP, hora, características de la solicitud: todo eso aún puede conectar tu rastro.. Por lo tanto, se parece más a un primer ladrillo de privacidad, no al destino final.. Lo verdaderamente digno de vigilar es el siguiente paso: cuando la parte que provee el modelo y la parte de cómputo empiecen a integrarse en este sistema de liquidación, el “tubo” de pagos entre la IA y la criptografía recién quedará realmente conectado..
2
2.4k
·
--
#美国10年期美债收益率逼近5.3%
En el informe institucional más reciente, la frase que suele costar más de leer es: «se enfría la demanda»..
[🛡️ 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La mayoría ve esto: el tamaño de las tomas de ganancias de BTC sube al nivel más alto del año, y al mismo tiempo la demanda empieza a enfriarse.. Al terminar de leer, la primera reacción es: hay más gente vendiendo, así que va a caer..
Pero si ponemos estas dos cosas juntas, la lógica en realidad no es tan parecida.. El hecho de que las tomas de ganancias alcancen un nuevo máximo anual indica que efectivamente hay un grupo que en torno a los 85.000 entregó sus fichas.. Sin embargo, al mismo tiempo el precio no se desploma: sigue ahí, lateral.. Si el volumen vendedor fuera realmente lo suficientemente fuerte como para imponerse al comprador, el precio no sería «lateral», sería «un desplome»..
Por lo tanto, lo que realmente merece la pena observar no es quién está vendiendo, sino quién está comprando.. En una zona como los 85.000, que no es arriba ni abajo, el minorista normalmente es de los que se retraen; no tiene mucho incentivo para comprar persiguiendo la subida.. Quien puede sostener la compra de forma continua en ese nivel se parece más a alguien con necesidades de asignación de activos, o que no le importa la volatilidad de unas semanas.. Las fichas se están moviendo: salen de las manos de «quien teme el retroceso» y pasan a manos de «quien puede mantenerlo durante un mes»..
Esto también explica por qué «se enfría la demanda» y «el precio no cae» pueden coexistir.. Se enfría la demanda de tipo emocional, pero se mantiene la de tipo asignación.. Los primeros se fijan en si sube mañana; los segundos, en si estará ahí el próximo año..
Ahora fíjese en otra capa: el dinero.. El rendimiento de los bonos del Tesoro sigue en niveles altos, y los bonos a 10 años obligan a marcar un máximo anual; con este telón de fondo, el costo de oportunidad de tener el dinero en activos de riesgo se eleva.. En ese contexto, que la demanda se enfríe es normal; lo anormal es que no haya caído.. Eso indica que se está recortando la compra marginal, pero que la posición de base no se ha movido..
Un giro final: la señal real no es que la toma de ganancias bat a récords, sino que si continúa ampliándose y, al mismo tiempo, el precio empieza a debilitarse — ahí es cuando significa que ya no alcanza el dinero que está asumiendo la compra.. Aún no hemos llegado a ese punto.. El verdadero recordatorio de este informe es: no te quedes solo mirando el precio; mira en última instancia en manos de quién terminan las fichas..
#美国10年期美债收益率逼近5.3%
En el informe institucional más reciente, la frase que suele costar más de leer es: «se enfría la demanda»..
🛡️ 进群看风向
La mayoría ve esto: el tamaño de las tomas de ganancias de BTC sube al nivel más alto del año, y al mismo tiempo la demanda empieza a enfriarse.. Al terminar de leer, la primera reacción es: hay más gente vendiendo, así que va a caer..
Pero si ponemos estas dos cosas juntas, la lógica en realidad no es tan parecida.. El hecho de que las tomas de ganancias alcancen un nuevo máximo anual indica que efectivamente hay un grupo que en torno a los 85.000 entregó sus fichas.. Sin embargo, al mismo tiempo el precio no se desploma: sigue ahí, lateral.. Si el volumen vendedor fuera realmente lo suficientemente fuerte como para imponerse al comprador, el precio no sería «lateral», sería «un desplome»..
Por lo tanto, lo que realmente merece la pena observar no es quién está vendiendo, sino quién está comprando.. En una zona como los 85.000, que no es arriba ni abajo, el minorista normalmente es de los que se retraen; no tiene mucho incentivo para comprar persiguiendo la subida.. Quien puede sostener la compra de forma continua en ese nivel se parece más a alguien con necesidades de asignación de activos, o que no le importa la volatilidad de unas semanas.. Las fichas se están moviendo: salen de las manos de «quien teme el retroceso» y pasan a manos de «quien puede mantenerlo durante un mes»..
Esto también explica por qué «se enfría la demanda» y «el precio no cae» pueden coexistir.. Se enfría la demanda de tipo emocional, pero se mantiene la de tipo asignación.. Los primeros se fijan en si sube mañana; los segundos, en si estará ahí el próximo año..
Ahora fíjese en otra capa: el dinero.. El rendimiento de los bonos del Tesoro sigue en niveles altos, y los bonos a 10 años obligan a marcar un máximo anual; con este telón de fondo, el costo de oportunidad de tener el dinero en activos de riesgo se eleva.. En ese contexto, que la demanda se enfríe es normal; lo anormal es que no haya caído.. Eso indica que se está recortando la compra marginal, pero que la posición de base no se ha movido..
Un giro final: la señal real no es que la toma de ganancias bat a récords, sino que si continúa ampliándose y, al mismo tiempo, el precio empieza a debilitarse — ahí es cuando significa que ya no alcanza el dinero que está asumiendo la compra.. Aún no hemos llegado a ese punto.. El verdadero recordatorio de este informe es: no te quedes solo mirando el precio; mira en última instancia en manos de quién terminan las fichas..
BTC+3,15 %
IEFETF+0,12 %
177
·
--
#near跌至约4.70美元较日高跌逾14%
NEAR Intents 给黑客开了 48 小时,乍看是大快人心,细看更像是行业在自发补一套没人授权的执法流程..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
事情的底子是:周四他们因为一个合约 bug,也就是 Omni 充值提现基础设施和智能合约交互出的问题,暂停了服务,380 万美元的用户资金被卷走,项目方承诺全额赔付.. 到了周五,总经理直接在公开平台点名,"我们已经锁定了你",给出三个收款地址,分别接比特币、BNB 和 Solana,限期 48 小时按"负责任披露"的规矩把钱送回来,过时窗口关闭..
大多数人看到的是"又一个被盗、又承诺全额赔付".. 但真正变的是处理方式:不等执法机关的节奏,先自己喊话、限期、留通道.. 这套流程最近已经跑了好几轮——出事、暂停、承诺赔付、链上侦探把资金路径扒出来、项目方公开点名限期归还——每一步都在标准化..
值得琢磨的是资金那一层.. 被抓的概率一上升,黑客的动作往往不是收敛,而是更快——把钱换成流动性最好的资产、跨链搬走,尽快脱离可追踪的路径。所以对项目方来说,响应速度和赔付承诺不再只是公关话术,而是实打实的信用资产,用户会把它当成选不选这个平台的变量..
更大的背景是,在托管合规、稳定币规则一点点铺开的同一时间,链上这头也在长出一套"准执法"机制:侦探、悬赏、公开点名、限期归还.. 一边是监管把规则写进文件,一边是行业把规则写进公开贴文,方向其实是同一个,都是想让"出事以后怎么办"变得可预期..
留个反转:48 小时到期如果真的没动静,暴露的不是喊话不够狠,而是这套机制的边界——钱能不能回来,最终还是取决于对方愿不愿意算这笔账,而不是你喊得多响..
#near跌至约4.70美元较日高跌逾14%
NEAR Intents 给黑客开了 48 小时,乍看是大快人心,细看更像是行业在自发补一套没人授权的执法流程..
⚖️ 进群蹲一手消息
事情的底子是:周四他们因为一个合约 bug,也就是 Omni 充值提现基础设施和智能合约交互出的问题,暂停了服务,380 万美元的用户资金被卷走,项目方承诺全额赔付.. 到了周五,总经理直接在公开平台点名,"我们已经锁定了你",给出三个收款地址,分别接比特币、BNB 和 Solana,限期 48 小时按"负责任披露"的规矩把钱送回来,过时窗口关闭..
大多数人看到的是"又一个被盗、又承诺全额赔付".. 但真正变的是处理方式:不等执法机关的节奏,先自己喊话、限期、留通道.. 这套流程最近已经跑了好几轮——出事、暂停、承诺赔付、链上侦探把资金路径扒出来、项目方公开点名限期归还——每一步都在标准化..
值得琢磨的是资金那一层.. 被抓的概率一上升,黑客的动作往往不是收敛,而是更快——把钱换成流动性最好的资产、跨链搬走,尽快脱离可追踪的路径。所以对项目方来说,响应速度和赔付承诺不再只是公关话术,而是实打实的信用资产,用户会把它当成选不选这个平台的变量..
更大的背景是,在托管合规、稳定币规则一点点铺开的同一时间,链上这头也在长出一套"准执法"机制:侦探、悬赏、公开点名、限期归还.. 一边是监管把规则写进文件,一边是行业把规则写进公开贴文,方向其实是同一个,都是想让"出事以后怎么办"变得可预期..
留个反转:48 小时到期如果真的没动静,暴露的不是喊话不够狠,而是这套机制的边界——钱能不能回来,最终还是取决于对方愿不愿意算这笔账,而不是你喊得多响..
341
·
--
La computación cuántica una vez más se usa para asustar a Bitcoin… pero lo que realmente lo frena no es la potencia de cómputo..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Estos días se analizó que la afirmación de “las computadoras cuánticas romperán Bitcoin en 10 años” no tiene pruebas suficientes.. Traducido a lenguaje humano: las conclusiones con las que se puede asustar no faltan, pero no hay una hoja de ruta que se pueda implementar.
La mayoría de la gente, al ver este tipo de noticias, lo primero que piensa es si Bitcoin va a valer cero.. Pero el problema real nunca ha sido qué tan rápido puede correr una computadora cuántica; el punto es si esta comunidad está dispuesta o no a cambiar a un nuevo algoritmo de firmas.
Bitcoin usa ECDSA.. Las computadoras cuánticas usan el algoritmo de Shor: en teoría pueden deducir la clave privada a partir de una firma, siempre y cuando esa clave pública ya se haya expuesto en la cadena. Ojo: el objetivo es la “dirección cuya clave pública ya quedó expuesta”, es decir, direcciones reutilizadas, salidas que ya se han gastado; el dinero que permanece inmóvil en una cartera en frío, sin que su clave pública haya quedado al descubierto, está mucho menos expuesto. Así que incluso si un día la potencia cuántica realmente llega, el riesgo se divide por capas, no es que todo el sistema vaya a cero.
Lo más difícil viene después… La migración poscuántica no es un problema técnico, es un problema de gobernanza.. Cambiar a un esquema de firmas es equivalente a exigir que todos muevan sus monedas a una nueva dirección. Pasar de SegWit a Taproot llevó años de lío; una migración de un solo algoritmo de firmas sería aún más lenta, porque hay que convencer a quienes tienen la mayor cantidad y son los menos dispuestos a moverse.
Visto desde este ángulo, la amenaza cuántica no es un evento que ocurre de repente una mañana; es una ventana de tiempo bastante larga.. La ventana de riesgo real es esos años en los que “todos saben que hay que migrar, pero no se logra cerrar una solución”.
En cuanto al dinero, en realidad ya se adelantó.. Cada vez que aparece el pánico cuántico, las monedas que promueven la idea de “resistir lo cuántico” tienen una ola de especulación de corto plazo, porque el capital necesita un activo que se pueda comprar de inmediato.. Pero a nivel institucional, lo que realmente esperan no es ese calor mediático: es el día en que mineros y custodios escriban en documentos públicos la ruta de migración; ese es la señal que permite fijar precios, no un artículo.
Un giro: si lo cuántico en verdad no va tan rápido, ¿por qué este tema se saca a relucir cada cierto tiempo? Porque justo sirve para explicar algo difícil de explicar: por qué el gran capital dice que está alcista todo el tiempo, pero aun así nunca se atreve a apostarlo a todo. El miedo funciona mejor que los hechos, especialmente cuando es un miedo que no se puede refutar.
La computación cuántica una vez más se usa para asustar a Bitcoin… pero lo que realmente lo frena no es la potencia de cómputo..
🤖 进群看机构动作
Estos días se analizó que la afirmación de “las computadoras cuánticas romperán Bitcoin en 10 años” no tiene pruebas suficientes.. Traducido a lenguaje humano: las conclusiones con las que se puede asustar no faltan, pero no hay una hoja de ruta que se pueda implementar.
La mayoría de la gente, al ver este tipo de noticias, lo primero que piensa es si Bitcoin va a valer cero.. Pero el problema real nunca ha sido qué tan rápido puede correr una computadora cuántica; el punto es si esta comunidad está dispuesta o no a cambiar a un nuevo algoritmo de firmas.
Bitcoin usa ECDSA.. Las computadoras cuánticas usan el algoritmo de Shor: en teoría pueden deducir la clave privada a partir de una firma, siempre y cuando esa clave pública ya se haya expuesto en la cadena. Ojo: el objetivo es la “dirección cuya clave pública ya quedó expuesta”, es decir, direcciones reutilizadas, salidas que ya se han gastado; el dinero que permanece inmóvil en una cartera en frío, sin que su clave pública haya quedado al descubierto, está mucho menos expuesto. Así que incluso si un día la potencia cuántica realmente llega, el riesgo se divide por capas, no es que todo el sistema vaya a cero.
Lo más difícil viene después… La migración poscuántica no es un problema técnico, es un problema de gobernanza.. Cambiar a un esquema de firmas es equivalente a exigir que todos muevan sus monedas a una nueva dirección. Pasar de SegWit a Taproot llevó años de lío; una migración de un solo algoritmo de firmas sería aún más lenta, porque hay que convencer a quienes tienen la mayor cantidad y son los menos dispuestos a moverse.
Visto desde este ángulo, la amenaza cuántica no es un evento que ocurre de repente una mañana; es una ventana de tiempo bastante larga.. La ventana de riesgo real es esos años en los que “todos saben que hay que migrar, pero no se logra cerrar una solución”.
En cuanto al dinero, en realidad ya se adelantó.. Cada vez que aparece el pánico cuántico, las monedas que promueven la idea de “resistir lo cuántico” tienen una ola de especulación de corto plazo, porque el capital necesita un activo que se pueda comprar de inmediato.. Pero a nivel institucional, lo que realmente esperan no es ese calor mediático: es el día en que mineros y custodios escriban en documentos públicos la ruta de migración; ese es la señal que permite fijar precios, no un artículo.
Un giro: si lo cuántico en verdad no va tan rápido, ¿por qué este tema se saca a relucir cada cierto tiempo? Porque justo sirve para explicar algo difícil de explicar: por qué el gran capital dice que está alcista todo el tiempo, pero aun así nunca se atreve a apostarlo a todo. El miedo funciona mejor que los hechos, especialmente cuando es un miedo que no se puede refutar.
114
·
--
Con verificación
#以太坊三季度涨70.9%
A simple vista parece que Ethereum volvió a lanzar otra herramienta de privacidad, pero lo que realmente puede cambiar es esto: cómo pagarle a la IA..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La Fundación Ethereum publicó el jueves un sistema llamado zkAPI, desarrollado junto con el Open Anonymity Project, y ya está funcionando en la red principal de Ethereum. Su uso no es complicado: depositas ETH o USDC en un contrato tipo vault, el saldo se registra como un vale/recibo privado; luego, cada vez que llamas a una API de IA, el dispositivo calcula localmente una prueba de conocimiento cero, que demuestra que tienes fondos suficientes, pero sin decirle al proveedor cuál es ese vale.. Así, ni el proveedor ni el servidor de pagos pueden emparejar la solicitud con quién paga. Además, cada pago incluye un número llamado nullifier: si intentas gastar el mismo saldo dos veces, habrá colisión de ese número, y lo único que queda expuesto es eso..
La mayoría ve otro proyecto de privacidad más, pero aquí el punto clave no es la privacidad, sino los pagos máquina-a-máquina.. Hoy cada llamada a una API de IA viene con identidad: tu clave apunta a una cuenta, la cuenta está vinculada a un método de pago, y cada prompt que enviaste queda colgado de ese mismo expediente; el proveedor puede encadenar años de uso y construir un perfil de una persona.. Si en el futuro son agentes de IA quienes hacen llamadas al modelo, compran cómputo y pagan ancho de banda por ti, los pagos entre máquinas no deberían estar atados al documento de identidad de alguien.. Lo que aporta zkAPI es justamente eso: que el pago pueda demostrarse, sin necesidad de revelar la identidad..
La cronología también merece una mirada.. El equipo dAI de la Fundación Ethereum se fundó en septiembre de 2025; su objetivo es convertir Ethereum en una capa de liquidación y coordinación para la IA. Este año, en enero, lanzaron a la red principal el estándar de identidad para agentes de IA ERC-8004. En cuanto a este borrador de zkAPI, fue publicado conjuntamente por Vitalik y Davide Crapis, responsable de dAI, en febrero de este año.. La línea identidad, pagos y liquidación en realidad se ha venido trazando desde hace un año; no es algo que llegara de repente para subirse al auge de la IA..
Por si fuera poco, el tema del dinero también es interesante.. En este apartado de privacidad, este año la tendencia ha ido ganando fuerza, pero el mercado en su mayoría lo trata como especulación. La línea de Ethereum quiere hacer algo distinto: pasar la privacidad de ser una herramienta para ocultar dinero a convertirse en infraestructura de IA.. Si esta dirección funciona, la lógica de precios de los activos de privacidad pasaría de la pura especulación al uso real; y cuando el uso crezca, el papel de ETH como capa de liquidación también se reforzaría con otra capa más.
Por supuesto, no te apresures a levantar la tarima.. La propia organización lo escribe con claridad: zkAPI no proporciona anonimato a nivel de red; la pasarela aún puede asociar solicitudes mediante una IP estable, y la sesión también puede volver a encadenarse por el contenido de los prompts—información personal, estilo de escritura, historial de conversación—.. Se parece más a pagos sin rastro, no a que con usarlo nadie se entere.. Además, el repositorio lo marca como experimental.
Así que lo que realmente vale la pena vigilar no es su lanzamiento, sino dos cuestiones.. Primero: si habrá un uso real de IA que pase por este canal, o si solo será un grupo de geeks divirtiéndose.. Segundo: si la regulación tratará la falta de identificabilidad del pagador directamente como un problema de cumplimiento a investigar.. La primera define si es infraestructura o un juguete; la segunda determina cuánto puede durar.. Mientras no se cumpla al menos una de estas dos, el relato de “IA + privacidad” seguirá siendo solo un relato..
#以太坊三季度涨70.9%
A simple vista parece que Ethereum volvió a lanzar otra herramienta de privacidad, pero lo que realmente puede cambiar es esto: cómo pagarle a la IA..
📢 最新消息群里说
La Fundación Ethereum publicó el jueves un sistema llamado zkAPI, desarrollado junto con el Open Anonymity Project, y ya está funcionando en la red principal de Ethereum. Su uso no es complicado: depositas ETH o USDC en un contrato tipo vault, el saldo se registra como un vale/recibo privado; luego, cada vez que llamas a una API de IA, el dispositivo calcula localmente una prueba de conocimiento cero, que demuestra que tienes fondos suficientes, pero sin decirle al proveedor cuál es ese vale.. Así, ni el proveedor ni el servidor de pagos pueden emparejar la solicitud con quién paga. Además, cada pago incluye un número llamado nullifier: si intentas gastar el mismo saldo dos veces, habrá colisión de ese número, y lo único que queda expuesto es eso..
La mayoría ve otro proyecto de privacidad más, pero aquí el punto clave no es la privacidad, sino los pagos máquina-a-máquina.. Hoy cada llamada a una API de IA viene con identidad: tu clave apunta a una cuenta, la cuenta está vinculada a un método de pago, y cada prompt que enviaste queda colgado de ese mismo expediente; el proveedor puede encadenar años de uso y construir un perfil de una persona.. Si en el futuro son agentes de IA quienes hacen llamadas al modelo, compran cómputo y pagan ancho de banda por ti, los pagos entre máquinas no deberían estar atados al documento de identidad de alguien.. Lo que aporta zkAPI es justamente eso: que el pago pueda demostrarse, sin necesidad de revelar la identidad..
La cronología también merece una mirada.. El equipo dAI de la Fundación Ethereum se fundó en septiembre de 2025; su objetivo es convertir Ethereum en una capa de liquidación y coordinación para la IA. Este año, en enero, lanzaron a la red principal el estándar de identidad para agentes de IA ERC-8004. En cuanto a este borrador de zkAPI, fue publicado conjuntamente por Vitalik y Davide Crapis, responsable de dAI, en febrero de este año.. La línea identidad, pagos y liquidación en realidad se ha venido trazando desde hace un año; no es algo que llegara de repente para subirse al auge de la IA..
Por si fuera poco, el tema del dinero también es interesante.. En este apartado de privacidad, este año la tendencia ha ido ganando fuerza, pero el mercado en su mayoría lo trata como especulación. La línea de Ethereum quiere hacer algo distinto: pasar la privacidad de ser una herramienta para ocultar dinero a convertirse en infraestructura de IA.. Si esta dirección funciona, la lógica de precios de los activos de privacidad pasaría de la pura especulación al uso real; y cuando el uso crezca, el papel de ETH como capa de liquidación también se reforzaría con otra capa más.
Por supuesto, no te apresures a levantar la tarima.. La propia organización lo escribe con claridad: zkAPI no proporciona anonimato a nivel de red; la pasarela aún puede asociar solicitudes mediante una IP estable, y la sesión también puede volver a encadenarse por el contenido de los prompts—información personal, estilo de escritura, historial de conversación—.. Se parece más a pagos sin rastro, no a que con usarlo nadie se entere.. Además, el repositorio lo marca como experimental.
Así que lo que realmente vale la pena vigilar no es su lanzamiento, sino dos cuestiones.. Primero: si habrá un uso real de IA que pase por este canal, o si solo será un grupo de geeks divirtiéndose.. Segundo: si la regulación tratará la falta de identificabilidad del pagador directamente como un problema de cumplimiento a investigar.. La primera define si es infraestructura o un juguete; la segunda determina cuánto puede durar.. Mientras no se cumpla al menos una de estas dos, el relato de “IA + privacidad” seguirá siendo solo un relato..
182
·
--
#韩国拟将股票债券纳入代币化证券
Primero, la conclusión: en un año, la economía cripto de Singapur subió 55%. El punto clave quizá no sea la magnitud del aumento, sino por qué el dinero solo puede concentrarse allí..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Según los datos de Chainalysis, en el año hasta junio de este año, la actividad on-chain en Singapur aumentó 55,4%, alcanzando 28.400 millones de dólares, con lo que recuperó de nuevo la primera posición en cripto en Medio Oriente, Asia Sudoriental y Oceanía.. Pero durante el mismo periodo, toda la región en realidad se contrajo, cayendo 6,8%.. Un aumento y una caída: indica que no es que el “agua suba para todos”, sino que el agua se está cambiando de recipiente..
Lo que de verdad vale la pena mirar es de dónde salió ese 55%.. Dentro del incremento, las operaciones de plataformas e instituciones subieron 94%, hasta 60.000 millones, y además están muy concentradas en un pequeño grupo de creadores de mercado, OTC y corredores institucionales.. Chainalysis lo dice con claridad: el volumen crece porque unas cuantas plataformas antiguas lo hacen grande, no porque entren nuevos jugadores..
Si desarmamos esta frase, el significado cambia.. Cuando un mercado sube de forma tan concentrada, normalmente no es porque se volvió de repente más próspero, sino porque se convirtió en una estación de tránsito de capital: el dinero no se genera allí, solo pasa por ahí, porque las reglas son claras, la custodia “pasa el filtro” y las instituciones se atreven a meter sus posiciones.. Sube rápido y también podría retirarse igual de rápido..
En la misma región, la historia en Corea es lo contrario.. La Comisión Financiera de Corea empezó a considerar introducir un sistema de creadores de mercado para los activos digitales: a inicios de mes, en Corea, una stablecoin vinculada al yen se abrió en un exchange a 12 won; una hora después subió a 37,6 won, más del triple como “valor anclado”.. La liquidez era demasiado fina y el precio se disparó.. Pero en la ley coreana de protección a los inversores, la conducta de creación de mercado equivale a manipulación del mercado y no tiene exenciones, así que los creadores de mercado no pueden entrar.. Ahora están cambiando las reglas forzados por la brecha de liquidez..
Al poner ambos lados juntos, la lógica encaja.. En estos mercados de Asia se está haciendo lo mismo: empujar las criptomonedas en la dirección en la que las instituciones puedan entrar y donde las reglas estén claras.. Singapur atrae el volumen institucional mediante custodia y licencias; Corea se ve expulsada a crear reglas tras un evento que desancla; Hong Kong también está endureciendo los criterios de auditoría de las instituciones con licencia.. En la siguiente capa de rotación de capital, quizá no sea entre monedas, sino entre mercados: donde hay reglas claras, la liquidez se traslada allí..
Si esta dirección continúa, lo que más conviene vigilar a continuación no es cuánto más puede subir Singapur, sino dos detalles: si, una vez que el sistema de creadores de mercado en Corea se implemente, desaparecerá ese “desanclaje de cuatro veces”; y si la próxima tanda de instituciones que se trasladen a Singapur será una elección proactiva, o si fue empujada por el ritmo de supervisión de Estados Unidos.. El primero determina si de verdad el problema es la brecha de liquidez; el segundo, cuánto tiempo puede mantenerse esta fase de “centralización”..
Si las respuestas a estos dos temas se inclinan, el resplandor del 55% al caer podría apagarse más rápido que el aumento..
#韩国拟将股票债券纳入代币化证券
Primero, la conclusión: en un año, la economía cripto de Singapur subió 55%. El punto clave quizá no sea la magnitud del aumento, sino por qué el dinero solo puede concentrarse allí..
📢 消息第一时间
Según los datos de Chainalysis, en el año hasta junio de este año, la actividad on-chain en Singapur aumentó 55,4%, alcanzando 28.400 millones de dólares, con lo que recuperó de nuevo la primera posición en cripto en Medio Oriente, Asia Sudoriental y Oceanía.. Pero durante el mismo periodo, toda la región en realidad se contrajo, cayendo 6,8%.. Un aumento y una caída: indica que no es que el “agua suba para todos”, sino que el agua se está cambiando de recipiente..
Lo que de verdad vale la pena mirar es de dónde salió ese 55%.. Dentro del incremento, las operaciones de plataformas e instituciones subieron 94%, hasta 60.000 millones, y además están muy concentradas en un pequeño grupo de creadores de mercado, OTC y corredores institucionales.. Chainalysis lo dice con claridad: el volumen crece porque unas cuantas plataformas antiguas lo hacen grande, no porque entren nuevos jugadores..
Si desarmamos esta frase, el significado cambia.. Cuando un mercado sube de forma tan concentrada, normalmente no es porque se volvió de repente más próspero, sino porque se convirtió en una estación de tránsito de capital: el dinero no se genera allí, solo pasa por ahí, porque las reglas son claras, la custodia “pasa el filtro” y las instituciones se atreven a meter sus posiciones.. Sube rápido y también podría retirarse igual de rápido..
En la misma región, la historia en Corea es lo contrario.. La Comisión Financiera de Corea empezó a considerar introducir un sistema de creadores de mercado para los activos digitales: a inicios de mes, en Corea, una stablecoin vinculada al yen se abrió en un exchange a 12 won; una hora después subió a 37,6 won, más del triple como “valor anclado”.. La liquidez era demasiado fina y el precio se disparó.. Pero en la ley coreana de protección a los inversores, la conducta de creación de mercado equivale a manipulación del mercado y no tiene exenciones, así que los creadores de mercado no pueden entrar.. Ahora están cambiando las reglas forzados por la brecha de liquidez..
Al poner ambos lados juntos, la lógica encaja.. En estos mercados de Asia se está haciendo lo mismo: empujar las criptomonedas en la dirección en la que las instituciones puedan entrar y donde las reglas estén claras.. Singapur atrae el volumen institucional mediante custodia y licencias; Corea se ve expulsada a crear reglas tras un evento que desancla; Hong Kong también está endureciendo los criterios de auditoría de las instituciones con licencia.. En la siguiente capa de rotación de capital, quizá no sea entre monedas, sino entre mercados: donde hay reglas claras, la liquidez se traslada allí..
Si esta dirección continúa, lo que más conviene vigilar a continuación no es cuánto más puede subir Singapur, sino dos detalles: si, una vez que el sistema de creadores de mercado en Corea se implemente, desaparecerá ese “desanclaje de cuatro veces”; y si la próxima tanda de instituciones que se trasladen a Singapur será una elección proactiva, o si fue empujada por el ritmo de supervisión de Estados Unidos.. El primero determina si de verdad el problema es la brecha de liquidez; el segundo, cuánto tiempo puede mantenerse esta fase de “centralización”..
Si las respuestas a estos dos temas se inclinan, el resplandor del 55% al caer podría apagarse más rápido que el aumento..
55
·
--
#美国10年期美债收益率逼近5.3%
Todos están esperando el "Uptober", pero lo que está presionando encima de este mes, en realidad es otra cosa..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
El Bitcoin ahora está en 83.823 dólares.. Septiembre cerró con una subida del 6,33%; en un momento incluso parecía que podría marcar el mejor septiembre de la historia, pero en el último minuto un retroceso lo recortó.. Los datos históricos de octubre se ven muy prometedores: según estadísticas de CoinGlass, durante trece años el promedio ha subido un 19,92% y la mediana un 14,71%.. Pero el año pasado octubre terminó cayendo un 3,69%, y fue la tercera vez en trece años que hay un "octubre rojo"..
La clave está en los tipos, no en el mes.. El 16 de septiembre la Reserva Federal subió los tipos en 25 puntos básicos, a 3,75%-4%; es la primera subida desde julio de 2023 y además fue aprobada por unanimidad.. En el diagrama de puntos, la mediana también apunta a otra subida más dentro del año; la siguiente decisión será el 28 de octubre..
El mercado de bonos ya lo anticipó: el rendimiento de los bonos del Tesoro a 10 años cerró septiembre en 5,289% y el de 30 años en 5,632%, ambos con nuevos máximos de 52 semanas.. Como el Bitcoin no genera intereses, cuando los rendimientos suben, los Treasuries se convierten en su competidor más directo; esta es una de las razones por las que también cayó la bolsa de EE. UU. en septiembre..
El dinero no se fue; solo está dudando a la puerta.. Los ETF registraron entradas netas de alrededor de 3.080 millones de dólares durante nueve días consecutivos hasta el 29 de septiembre, con un día cerca de los 1.000 millones.. Pero el 30 de septiembre pasó a salidas netas de 148,69 millones de dólares; así se rompió el récord de entradas consecutivas.. El mercado de predicciones estima que hay un 48% de probabilidad de que octubre alcance los 90.000 dólares; la probabilidad de que antes de 2027 se marque un nuevo máximo histórico es solo del 7%..
El mercado trata el "subir en octubre" como algo seguro, pero solo ofrece una cuota de 7% para un nuevo máximo.. Eso indica que la mayoría no apuesta por la dirección, sino por el ritmo..
Así que lo que hay que vigilar ahora no es si octubre será rojo o no, sino si la inflación puede seguir bajando antes del 28 de octubre.. En cuanto se confirme que los tipos han tocado techo, esta fuerza que está presionando a los activos de riesgo, probablemente pueda volverse combustible.. Pero si aún hay una subida más, entonces "Uptober" quizá sea solo un juego de palabras en el calendario..
#美国10年期美债收益率逼近5.3%
Todos están esperando el "Uptober", pero lo que está presionando encima de este mes, en realidad es otra cosa..
💰 进群看我盯的点
El Bitcoin ahora está en 83.823 dólares.. Septiembre cerró con una subida del 6,33%; en un momento incluso parecía que podría marcar el mejor septiembre de la historia, pero en el último minuto un retroceso lo recortó.. Los datos históricos de octubre se ven muy prometedores: según estadísticas de CoinGlass, durante trece años el promedio ha subido un 19,92% y la mediana un 14,71%.. Pero el año pasado octubre terminó cayendo un 3,69%, y fue la tercera vez en trece años que hay un "octubre rojo"..
La clave está en los tipos, no en el mes.. El 16 de septiembre la Reserva Federal subió los tipos en 25 puntos básicos, a 3,75%-4%; es la primera subida desde julio de 2023 y además fue aprobada por unanimidad.. En el diagrama de puntos, la mediana también apunta a otra subida más dentro del año; la siguiente decisión será el 28 de octubre..
El mercado de bonos ya lo anticipó: el rendimiento de los bonos del Tesoro a 10 años cerró septiembre en 5,289% y el de 30 años en 5,632%, ambos con nuevos máximos de 52 semanas.. Como el Bitcoin no genera intereses, cuando los rendimientos suben, los Treasuries se convierten en su competidor más directo; esta es una de las razones por las que también cayó la bolsa de EE. UU. en septiembre..
El dinero no se fue; solo está dudando a la puerta.. Los ETF registraron entradas netas de alrededor de 3.080 millones de dólares durante nueve días consecutivos hasta el 29 de septiembre, con un día cerca de los 1.000 millones.. Pero el 30 de septiembre pasó a salidas netas de 148,69 millones de dólares; así se rompió el récord de entradas consecutivas.. El mercado de predicciones estima que hay un 48% de probabilidad de que octubre alcance los 90.000 dólares; la probabilidad de que antes de 2027 se marque un nuevo máximo histórico es solo del 7%..
El mercado trata el "subir en octubre" como algo seguro, pero solo ofrece una cuota de 7% para un nuevo máximo.. Eso indica que la mayoría no apuesta por la dirección, sino por el ritmo..
Así que lo que hay que vigilar ahora no es si octubre será rojo o no, sino si la inflación puede seguir bajando antes del 28 de octubre.. En cuanto se confirme que los tipos han tocado techo, esta fuerza que está presionando a los activos de riesgo, probablemente pueda volverse combustible.. Pero si aún hay una subida más, entonces "Uptober" quizá sea solo un juego de palabras en el calendario..
1
2
20k
·
--
Un trimestre: 247 incidentes de seguridad; el dinero sustraído supera los mil millones de dólares.. Pero lo verdaderamente interesante no es lo grande que es esa cifra, sino cómo ha cambiado su composición..
[💰 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Estos son los datos de CertiK: en el tercer trimestre, la industria cripto sufrió pérdidas de 1.26 mil millones de dólares por incidentes de seguridad, un 53.9% más que los 819 millones del segundo trimestre.. El número de incidentes pasó de 219 a 247: un aumento de apenas una décima, pero el dinero se incrementó en más de la mitad.. De ese total, un solo robo de 387.5 millones de dólares en un exchange representa casi la tercera parte de las pérdidas del trimestre..
La mayoría, al ver esto, piensa primero: «¿Los exchanges ya no son seguros?».. Pero si lo desarmamos, el problema de esta vez no está en el propio código del exchange: los atacantes explotan vulnerabilidades en productos de seguridad de terceros, obtienen credenciales internas y luego falsifican instrucciones de retiro.. Crees que al guardar los fondos en plataformas líderes hay una capa de protección, pero esa capa de protección en sí se terceriza..
Lo que de verdad vale la pena vigilar está en septiembre.. Solo en septiembre se perdieron 769 millones de dólares, con 99 incidentes; de esos, aproximadamente 273 millones se congelaron o se recuperaron, dejando una pérdida neta de 495 millones.. Y, dentro de las pérdidas de septiembre, el 96% proviene del aprovechamiento de vulnerabilidades: no es una fuga, ni robo de claves privadas; es un ataque directo al código.. Cuando esta vía se consolida, la relación costo-beneficio para el atacante queda a la vista..
Entonces, ¿por qué se perdió tanto dinero y aun así el mercado se mantuvo firme.. Porque lo que se roba es la liquidez on-chain y las reservas de las plataformas, no el poder de fijación de precios de todo el mercado.. El capital grande entra igual en este trimestre: el ETF spot de Bitcoin registró entradas netas de 6.34 mil millones de dólares, y la línea trimestral subió 43%.. Los incidentes de seguridad se están convirtiendo en un costo operativo que el mercado está absorbiendo..
Pero aquí hay una inversión de guion.. Cuando las pérdidas pasan de ser algo esporádico a convertirse en una constante trimestral, el siguiente paso de las instituciones no será apalancarse más, sino recalibrar el precio de eslabones como custodia, auditoría y seguro.. Quien consiga convertir la seguridad en un producto con precio, no recibirá solo comisiones: obtendrá una prima de confianza..
Si esta tendencia continúa, la verdadera brecha tal vez no esté en quién logra un mayor rendimiento, sino en quién, después de que ocurra un incidente, todavía puede mantenerse en pie..
Un trimestre: 247 incidentes de seguridad; el dinero sustraído supera los mil millones de dólares.. Pero lo verdaderamente interesante no es lo grande que es esa cifra, sino cómo ha cambiado su composición..
💰 进群看下一步
Estos son los datos de CertiK: en el tercer trimestre, la industria cripto sufrió pérdidas de 1.26 mil millones de dólares por incidentes de seguridad, un 53.9% más que los 819 millones del segundo trimestre.. El número de incidentes pasó de 219 a 247: un aumento de apenas una décima, pero el dinero se incrementó en más de la mitad.. De ese total, un solo robo de 387.5 millones de dólares en un exchange representa casi la tercera parte de las pérdidas del trimestre..
La mayoría, al ver esto, piensa primero: «¿Los exchanges ya no son seguros?».. Pero si lo desarmamos, el problema de esta vez no está en el propio código del exchange: los atacantes explotan vulnerabilidades en productos de seguridad de terceros, obtienen credenciales internas y luego falsifican instrucciones de retiro.. Crees que al guardar los fondos en plataformas líderes hay una capa de protección, pero esa capa de protección en sí se terceriza..
Lo que de verdad vale la pena vigilar está en septiembre.. Solo en septiembre se perdieron 769 millones de dólares, con 99 incidentes; de esos, aproximadamente 273 millones se congelaron o se recuperaron, dejando una pérdida neta de 495 millones.. Y, dentro de las pérdidas de septiembre, el 96% proviene del aprovechamiento de vulnerabilidades: no es una fuga, ni robo de claves privadas; es un ataque directo al código.. Cuando esta vía se consolida, la relación costo-beneficio para el atacante queda a la vista..
Entonces, ¿por qué se perdió tanto dinero y aun así el mercado se mantuvo firme.. Porque lo que se roba es la liquidez on-chain y las reservas de las plataformas, no el poder de fijación de precios de todo el mercado.. El capital grande entra igual en este trimestre: el ETF spot de Bitcoin registró entradas netas de 6.34 mil millones de dólares, y la línea trimestral subió 43%.. Los incidentes de seguridad se están convirtiendo en un costo operativo que el mercado está absorbiendo..
Pero aquí hay una inversión de guion.. Cuando las pérdidas pasan de ser algo esporádico a convertirse en una constante trimestral, el siguiente paso de las instituciones no será apalancarse más, sino recalibrar el precio de eslabones como custodia, auditoría y seguro.. Quien consiga convertir la seguridad en un producto con precio, no recibirá solo comisiones: obtendrá una prima de confianza..
Si esta tendencia continúa, la verdadera brecha tal vez no esté en quién logra un mayor rendimiento, sino en quién, después de que ocurra un incidente, todavía puede mantenerse en pie..
1.3k
·
--
#美国8月核心pce降至3%
Primero la conclusión: si Bitcoin rompe y cae por debajo de 84.000, quizá no sea un problema “propio” de las criptomonedas. Es que por ahí la rentabilidad/rendimiento vuelve a subir…
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
La mayoría de la gente ve tres imágenes aisladas: Bitcoin cae; el precio del petróleo de repente se dispara; y el oro, la plata y los tres principales índices de futuros del mercado estadounidense se desploman al mismo tiempo. Parece como si fueran cosas que no tienen relación. En realidad, son facetas distintas de un mismo asunto..
Lo verdaderamente importante es ese “ancla”: el rendimiento de los bonos del Tesoro de EE. UU. vuelve a situarse cerca de los máximos de los últimos 20 años. El dato de PCE del día anterior enfrió la situación; en ese momento, Bitcoin incluso llegó a ser empujado por encima de 85.000. Pero el rendimiento no bajó; ese incremento se evaporó ese mismo día. Ahora, directamente, se mantiene por debajo de 84.000..
La lógica del dinero detrás de esto no es complicada: cuando el dinero “libre de riesgo” puede obtener retornos de varios años que se ven pocas veces, el gran capital no necesita seguir asumiendo volatilidad. Entonces, primero se extrae liquidez de los activos que más la consumen: los futuros de tecnología con alto beta, la plata y también las criptomonedas. El dinero no desaparece de la nada: solo cambia de lugar, de “apuestas por dirección” a “cobrar intereses”.
Lo que complica esta vez es que la fuente del desahogo de liquidez no es única: si el petróleo Brent vuelve a situarse por encima de 100 dólares, las expectativas de inflación también suben y el rendimiento se vuelve aún más difícil de hacer bajar. Si el rendimiento no cae, los activos de riesgo siguen bajo presión. Es un ciclo que se refuerza a sí mismo, no una simple oleada emocional puntual..
Por eso, durante este periodo, las criptomonedas se parecen más a estar en el mismo barco que el Nasdaq y la plata: el mercado las agrupa como el mismo tipo de “exposición a riesgo con alto beta”. Si quieres que tengan una trayectoria independiente, primero hay que esperar a que ese barco toque puerto..
Lo que de verdad vale la pena vigilar no es cuándo rebota Bitcoin un día, sino cuándo el rendimiento alcanza su techo. En cuanto el rendimiento gire a la baja, o si el petróleo cae primero, esta tanda de activos a la que le han retirado liquidez se liberará en conjunto. Pero si el petróleo Brent se mantiene firme en 100, y el rendimiento sigue subiendo, 84.000 quizás ni siquiera sea el suelo de esta ronda…
#美国8月核心pce降至3%
Primero la conclusión: si Bitcoin rompe y cae por debajo de 84.000, quizá no sea un problema “propio” de las criptomonedas. Es que por ahí la rentabilidad/rendimiento vuelve a subir…
🏛️ 消息第一时间
La mayoría de la gente ve tres imágenes aisladas: Bitcoin cae; el precio del petróleo de repente se dispara; y el oro, la plata y los tres principales índices de futuros del mercado estadounidense se desploman al mismo tiempo. Parece como si fueran cosas que no tienen relación. En realidad, son facetas distintas de un mismo asunto..
Lo verdaderamente importante es ese “ancla”: el rendimiento de los bonos del Tesoro de EE. UU. vuelve a situarse cerca de los máximos de los últimos 20 años. El dato de PCE del día anterior enfrió la situación; en ese momento, Bitcoin incluso llegó a ser empujado por encima de 85.000. Pero el rendimiento no bajó; ese incremento se evaporó ese mismo día. Ahora, directamente, se mantiene por debajo de 84.000..
La lógica del dinero detrás de esto no es complicada: cuando el dinero “libre de riesgo” puede obtener retornos de varios años que se ven pocas veces, el gran capital no necesita seguir asumiendo volatilidad. Entonces, primero se extrae liquidez de los activos que más la consumen: los futuros de tecnología con alto beta, la plata y también las criptomonedas. El dinero no desaparece de la nada: solo cambia de lugar, de “apuestas por dirección” a “cobrar intereses”.
Lo que complica esta vez es que la fuente del desahogo de liquidez no es única: si el petróleo Brent vuelve a situarse por encima de 100 dólares, las expectativas de inflación también suben y el rendimiento se vuelve aún más difícil de hacer bajar. Si el rendimiento no cae, los activos de riesgo siguen bajo presión. Es un ciclo que se refuerza a sí mismo, no una simple oleada emocional puntual..
Por eso, durante este periodo, las criptomonedas se parecen más a estar en el mismo barco que el Nasdaq y la plata: el mercado las agrupa como el mismo tipo de “exposición a riesgo con alto beta”. Si quieres que tengan una trayectoria independiente, primero hay que esperar a que ese barco toque puerto..
Lo que de verdad vale la pena vigilar no es cuándo rebota Bitcoin un día, sino cuándo el rendimiento alcanza su techo. En cuanto el rendimiento gire a la baja, o si el petróleo cae primero, esta tanda de activos a la que le han retirado liquidez se liberará en conjunto. Pero si el petróleo Brent se mantiene firme en 100, y el rendimiento sigue subiendo, 84.000 quizás ni siquiera sea el suelo de esta ronda…
552
·
--
#metamask安全事件后撤出lido验证节点
很多人看到的是「钱包出事了」,但真正值得看的可能不是钱包,是它身后那条质押链..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
MetaMask 正正在回应一起「持续中的基础设施安全事件」,作为预防措施,把它在 Lido 里运营的以太坊验证者一批批撤出来.. 官方口径是没发现钱包有直接威胁,质押是非托管的,提现密钥不在 MetaMask 手上.. Lido 那边说 stETH 持有人不用做任何操作,但想把 ETH 真正拿回来,要走完退出、提现、再进入这一整套流程,最长可能要 45 天..
数字比结论更耐看.. 链上分析(两家都没确认)算出来,这次被预防性退出的大约是 1.7 万个验证者、约 52.3 万枚 ETH,按现价接近 14 亿美元.. 而研究者 Kaden 数出来的实际损失是:19 个验证者拿到区块奖励,其中 18 笔被打到一个由 Tornado Cash 出资的地址,合计约 0.36 ETH,一千美元都不到..
也就是说,用十几亿美元的流动性,去堵一个不到一千美元的洞.. 这不是反应过度,是把「运维层被摸到」当最高级别信号在处理.. 能改掉手续费接收地址,说明签名或者配置那一层已经有人进去了;这次改的是收款人,下次改什么,没人敢打包票..
放进更大的链条里,stETH 是 Aave 上用得最多的抵押品之一,Aave 创始人说市场暂时没受影响,Ethena 那边也在盯.. 但这类事件真正动摇的不是价格,是「质押收益率里有多少是运营风险的补偿」这笔账.. 如果资金开始重算,LST 的溢价、再质押的杠杆、DeFi 抵押品的折价,都得被重新问一遍..
接下来值得盯两个点:那些「可能受影响」的验证者会不会被主动 slashing,以及 45 天退出窗口里 stETH 的流动性会不会发紧.. 反转可能在这:要是最后证明只是一次没造成实质损失的运维事故,市场大概三天就忘了,可「非托管」这三个字的含金量,已经被重新标了一次价..
#metamask安全事件后撤出lido验证节点
很多人看到的是「钱包出事了」,但真正值得看的可能不是钱包,是它身后那条质押链..
📢 盘面异动群里说
MetaMask 正正在回应一起「持续中的基础设施安全事件」,作为预防措施,把它在 Lido 里运营的以太坊验证者一批批撤出来.. 官方口径是没发现钱包有直接威胁,质押是非托管的,提现密钥不在 MetaMask 手上.. Lido 那边说 stETH 持有人不用做任何操作,但想把 ETH 真正拿回来,要走完退出、提现、再进入这一整套流程,最长可能要 45 天..
数字比结论更耐看.. 链上分析(两家都没确认)算出来,这次被预防性退出的大约是 1.7 万个验证者、约 52.3 万枚 ETH,按现价接近 14 亿美元.. 而研究者 Kaden 数出来的实际损失是:19 个验证者拿到区块奖励,其中 18 笔被打到一个由 Tornado Cash 出资的地址,合计约 0.36 ETH,一千美元都不到..
也就是说,用十几亿美元的流动性,去堵一个不到一千美元的洞.. 这不是反应过度,是把「运维层被摸到」当最高级别信号在处理.. 能改掉手续费接收地址,说明签名或者配置那一层已经有人进去了;这次改的是收款人,下次改什么,没人敢打包票..
放进更大的链条里,stETH 是 Aave 上用得最多的抵押品之一,Aave 创始人说市场暂时没受影响,Ethena 那边也在盯.. 但这类事件真正动摇的不是价格,是「质押收益率里有多少是运营风险的补偿」这笔账.. 如果资金开始重算,LST 的溢价、再质押的杠杆、DeFi 抵押品的折价,都得被重新问一遍..
接下来值得盯两个点:那些「可能受影响」的验证者会不会被主动 slashing,以及 45 天退出窗口里 stETH 的流动性会不会发紧.. 反转可能在这:要是最后证明只是一次没造成实质损失的运维事故,市场大概三天就忘了,可「非托管」这三个字的含金量,已经被重新标了一次价..
3
14.5k
·
--
#美国8月核心pce降至3%
El mercado ya trata los recortes de tipos como un asunto de tiempo. Lo que las firmas de inversión están ajustando estos días, sin embargo, es el calendario de subidas de tipos..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
En agosto, el PCE básico, mes a mes, subió 0,25% y, en términos interanuales, 3,01%; los dos datos quedaron por debajo de las expectativas. Goldman Sachs dio un giro y movió el momento de la segunda subida de octubre a diciembre, y además añadió una frase: es muy probable que el FOMC determine que en realidad no hace falta volver a actuar. Al mismo tiempo, la versión de J.P. Morgan es que se subirá en diciembre otra vez y luego se detendrán.. A primera vista, esto parece un certificado de que la inflación se está enfriando..
Pero lo realmente importante no es a qué nivel baja la inflación, sino que la expectativa de cuántas subidas quedan en el ciclo se ha desplazado hacia atrás. Una noticia favorable de inflación “blanda” debería, en teoría, impulsar directamente los activos de riesgo; el día en que se mencionó, Bitcoin incluso tocó 85.500, pero luego lo presionaron para que volviera. No lo detuvieron los datos de inflación, sino que los rendimientos de los bonos del Tesoro a largo plazo siguen clavados en máximos desde 2002..
Las discrepancias también están a la vista.. Williams, de la Fed de Nueva York, dice que hay que tener paciencia; la gobernadora Barr todavía aboga por seguir endureciendo. Y sin embargo, Goldman Sachs, en esta misma etapa, antes incluso apoyaba una subida en septiembre; entonces los futuros de tipos le dieron un 87% de probabilidad a esa subida. En apenas dos semanas, la misma entidad bancaria pasó de “hay que subir” a “probablemente ya no hace falta subir”..
Esa es la lógica del dinero: no mira si los datos de hoy están bien o mal; mira dónde está el punto final. Mientras el mercado aún no haya fijado el momento de la “última subida”, los tipos altos seguirán presionando las valoraciones de activos con alta beta. En cuanto la subida de diciembre sea reconocida por el mercado como el final, el dinero se moverá desde los tramos cortos hacia el lugar más sensible..
El siguiente hito está muy cerca: el informe de empleo de septiembre del 2 de octubre aparece antes de la próxima reunión del FOMC. Si el empleo es fuerte, la lógica de “ya no hace falta subir” se da vuelta; si el empleo se debilita, la subida de diciembre probablemente será el punto final, no una coma..
Por eso, la posición actual de Bitcoin es muy clara: lo que lo presiona no es la inflación, sino el ciclo de subidas que todavía no ha terminado. Los decimales del PCE no pueden cambiar la dirección; solo puede cambiarla una cosa: cuándo se pronunciarán esas cuatro palabras — “la última vez” —.
#美国8月核心pce降至3%
El mercado ya trata los recortes de tipos como un asunto de tiempo. Lo que las firmas de inversión están ajustando estos días, sin embargo, es el calendario de subidas de tipos..
🏛️ 消息第一时间
En agosto, el PCE básico, mes a mes, subió 0,25% y, en términos interanuales, 3,01%; los dos datos quedaron por debajo de las expectativas. Goldman Sachs dio un giro y movió el momento de la segunda subida de octubre a diciembre, y además añadió una frase: es muy probable que el FOMC determine que en realidad no hace falta volver a actuar. Al mismo tiempo, la versión de J.P. Morgan es que se subirá en diciembre otra vez y luego se detendrán.. A primera vista, esto parece un certificado de que la inflación se está enfriando..
Pero lo realmente importante no es a qué nivel baja la inflación, sino que la expectativa de cuántas subidas quedan en el ciclo se ha desplazado hacia atrás. Una noticia favorable de inflación “blanda” debería, en teoría, impulsar directamente los activos de riesgo; el día en que se mencionó, Bitcoin incluso tocó 85.500, pero luego lo presionaron para que volviera. No lo detuvieron los datos de inflación, sino que los rendimientos de los bonos del Tesoro a largo plazo siguen clavados en máximos desde 2002..
Las discrepancias también están a la vista.. Williams, de la Fed de Nueva York, dice que hay que tener paciencia; la gobernadora Barr todavía aboga por seguir endureciendo. Y sin embargo, Goldman Sachs, en esta misma etapa, antes incluso apoyaba una subida en septiembre; entonces los futuros de tipos le dieron un 87% de probabilidad a esa subida. En apenas dos semanas, la misma entidad bancaria pasó de “hay que subir” a “probablemente ya no hace falta subir”..
Esa es la lógica del dinero: no mira si los datos de hoy están bien o mal; mira dónde está el punto final. Mientras el mercado aún no haya fijado el momento de la “última subida”, los tipos altos seguirán presionando las valoraciones de activos con alta beta. En cuanto la subida de diciembre sea reconocida por el mercado como el final, el dinero se moverá desde los tramos cortos hacia el lugar más sensible..
El siguiente hito está muy cerca: el informe de empleo de septiembre del 2 de octubre aparece antes de la próxima reunión del FOMC. Si el empleo es fuerte, la lógica de “ya no hace falta subir” se da vuelta; si el empleo se debilita, la subida de diciembre probablemente será el punto final, no una coma..
Por eso, la posición actual de Bitcoin es muy clara: lo que lo presiona no es la inflación, sino el ciclo de subidas que todavía no ha terminado. Los decimales del PCE no pueden cambiar la dirección; solo puede cambiarla una cosa: cuándo se pronunciarán esas cuatro palabras — “la última vez” —.
8
7.8k
·
--
Un informe de investigación en el que se ve alcista a una moneda; no es nada raro.. Lo extraño es que esta vez no usaron el dólar como vara, sino que reescribieron el análisis a partir de Bitcoin..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
En el análisis del 29 de septiembre de Grayscale, incluyeron el BTC junto con otros 10 coins dentro del mismo “segmento de monedas”, cuyos componentes FTSE Russell revisa cada trimestre.. Lo más llamativo son dos cifras: la capitalización de XRP ya se acerca al 6% de la de Bitcoin, mientras que Zcash hace un año aún no llegaba al 0,1% de Bitcoin; ahora está en aproximadamente 1,5%.. Las palabras del responsable de investigación, Zach Pandl, son muy directas: ZEC todavía no ha tocado el “techo” de la valoración..
La mayoría ve “instituciones alcistas con monedas de privacidad”.. Pero lo importante es cambiar la vara, más que la conclusión.. Si el denominador pasa de ser el dólar a ser Bitcoin, ya no se pregunta “¿cuánto más puede subir en dólares?”, sino “en el pastel de capitalización de Bitcoin, ¿qué parte pueden cortar otras monedas?”.. Con este criterio, el 1,5% actual de ZEC solo puede considerarse como un comienzo, porque en la ronda de 2017 a 2018 XRP, BCH, LTC y DASH llegaron a superar el 3% de la capitalización de Bitcoin..
Lo que de verdad hay que mirar es hacia dónde se está moviendo el dinero detrás de esta tendencia.. Este año los activos de privacidad se han revalorado de nuevo: ZEC pasó de unos 60 dólares hace un año a unos 1500 dólares el 29 de septiembre.. En los datos del 7 de septiembre de Glassnode, ZEC por sí solo representa aproximadamente el 62% de la capitalización de todo el segmento de privacidad.. Ese nivel de concentración indica que el dinero no se está distribuyendo de forma uniforme: primero eligieron un activo objetivo y lo compraron como representante de todo el segmento..
Además, hay otra capa más fina.. En la estimación del 11 de septiembre de Grayscale, con la misma “máquina” de minado se mina ZEC con recompensas de aproximadamente el doble que las de Bitcoin.. Ojo: esto es ingreso por minería, no utilidad, y aún no se descuentan la electricidad ni el equipo.. Pero si la institución de investigación se tomó la molestia de calcular ese número, significa que está tratando a ZEC como un activo que hay que recalcular y ponerle precio en función del cómputo (hashrate), no como una simple historia narrativa..
La persona que preparó este informe es alguien de producto: que agrupe ciertas monedas en el “segmento de monedas” ya se parece a un mapa de productos.. Y usando Bitcoin como denominador, mientras el BTC se mantenga “lateral” por sí mismo, los aumentos relativos de estas monedas se verán especialmente atractivos..
Así que, a partir de ahora, lo que realmente hay que vigilar no es si Zcash puede subir a algún precio, sino dos cosas: si la línea de privacidad puede seguir atrayendo dinero, y si después de conseguir ese dinero habrá productos de apoyo que se lancen con él..
Un informe de investigación en el que se ve alcista a una moneda; no es nada raro.. Lo extraño es que esta vez no usaron el dólar como vara, sino que reescribieron el análisis a partir de Bitcoin..
🤖 进群聊市场
En el análisis del 29 de septiembre de Grayscale, incluyeron el BTC junto con otros 10 coins dentro del mismo “segmento de monedas”, cuyos componentes FTSE Russell revisa cada trimestre.. Lo más llamativo son dos cifras: la capitalización de XRP ya se acerca al 6% de la de Bitcoin, mientras que Zcash hace un año aún no llegaba al 0,1% de Bitcoin; ahora está en aproximadamente 1,5%.. Las palabras del responsable de investigación, Zach Pandl, son muy directas: ZEC todavía no ha tocado el “techo” de la valoración..
La mayoría ve “instituciones alcistas con monedas de privacidad”.. Pero lo importante es cambiar la vara, más que la conclusión.. Si el denominador pasa de ser el dólar a ser Bitcoin, ya no se pregunta “¿cuánto más puede subir en dólares?”, sino “en el pastel de capitalización de Bitcoin, ¿qué parte pueden cortar otras monedas?”.. Con este criterio, el 1,5% actual de ZEC solo puede considerarse como un comienzo, porque en la ronda de 2017 a 2018 XRP, BCH, LTC y DASH llegaron a superar el 3% de la capitalización de Bitcoin..
Lo que de verdad hay que mirar es hacia dónde se está moviendo el dinero detrás de esta tendencia.. Este año los activos de privacidad se han revalorado de nuevo: ZEC pasó de unos 60 dólares hace un año a unos 1500 dólares el 29 de septiembre.. En los datos del 7 de septiembre de Glassnode, ZEC por sí solo representa aproximadamente el 62% de la capitalización de todo el segmento de privacidad.. Ese nivel de concentración indica que el dinero no se está distribuyendo de forma uniforme: primero eligieron un activo objetivo y lo compraron como representante de todo el segmento..
Además, hay otra capa más fina.. En la estimación del 11 de septiembre de Grayscale, con la misma “máquina” de minado se mina ZEC con recompensas de aproximadamente el doble que las de Bitcoin.. Ojo: esto es ingreso por minería, no utilidad, y aún no se descuentan la electricidad ni el equipo.. Pero si la institución de investigación se tomó la molestia de calcular ese número, significa que está tratando a ZEC como un activo que hay que recalcular y ponerle precio en función del cómputo (hashrate), no como una simple historia narrativa..
La persona que preparó este informe es alguien de producto: que agrupe ciertas monedas en el “segmento de monedas” ya se parece a un mapa de productos.. Y usando Bitcoin como denominador, mientras el BTC se mantenga “lateral” por sí mismo, los aumentos relativos de estas monedas se verán especialmente atractivos..
Así que, a partir de ahora, lo que realmente hay que vigilar no es si Zcash puede subir a algún precio, sino dos cosas: si la línea de privacidad puede seguir atrayendo dinero, y si después de conseguir ese dinero habrá productos de apoyo que se lancen con él..
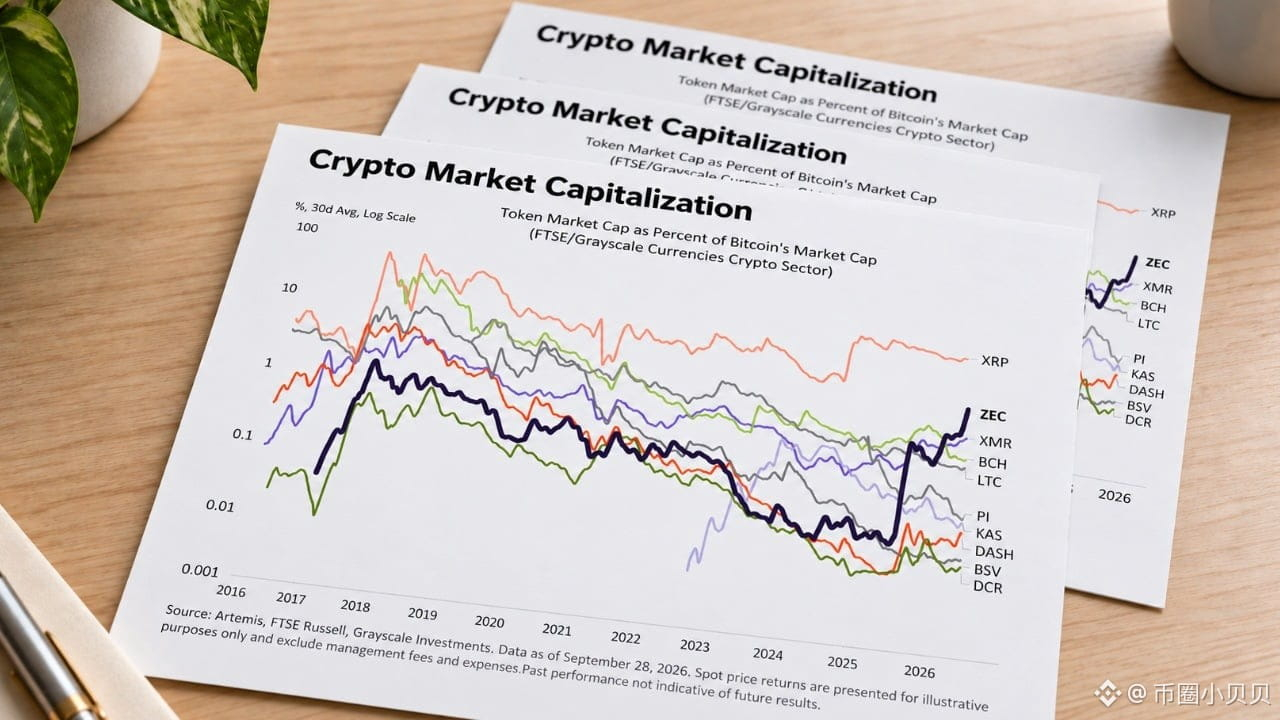
698
·
--
#cftc向白宫提交两项事件合约规则提案
Lo que esta vez la regulación quiere mover no es un producto en particular, sino la definición de una palabra.. Y, una vez que esa palabra se fije, equivale a que se le marque el territorio a toda una categoría de negocios..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
La CFTC de EE. UU. ya presentó ante la Oficina de Asuntos de Información y Regulación de la Casa Blanca una propuesta de norma para ampliar la definición de «swap (permuta)» e incluir los contratos de eventos; al mismo tiempo, presentó una norma provisional final para excluir de la categoría los productos puramente de entretenimiento fuera de línea.. Ambas están todavía en revisión..
A primera vista, la redacción es bastante árida, pero lo que realmente está en disputa es la jurisdicción.. La CFTC sostiene que la ley federal le otorga autoridad exclusiva sobre los swaps negociados en bolsas reguladas en el país.. Los contratos de mercados de predicción como Polymarket y Kalshi caen dentro de ese alcance.. Pero los estados, especialmente los que cubren contratos de eventos deportivos, insisten en que esto debe regirse por sus propias normas..
Así que la frase «si los contratos de eventos cuentan o no como swaps» equivale a dictar directamente el rumbo de esta demanda.. Si se clasifican como swaps, gran parte del espacio de aplicación que tenían los estados queda prácticamente anulado; y la norma provisional que excluye los productos de entretenimiento fuera de línea, en cambio, deja una vía de salida para los establecimientos tradicionales fuera de línea, evitando chocar de frente con la regulación a nivel estatal..
Si se mira con el tiempo suficiente, en estos años el espacio regulatorio que ha logrado la cripto no proviene en gran medida de nuevas leyes, sino de la «definición».. Meter una categoría de productos dentro de cierto marco jurisdiccional es mucho más rápido que aprobar una gran ley.. Y el caso del CLARITY sirve como referencia inmediata que lo demuestra..
¿Qué significa esto para el mercado.. Los fondos y la atención en los mercados de predicción están yendo hacia arriba, y una vez que la clasificación quede clara, las plataformas de cumplimiento tendrán más confianza para crecer y las instituciones se atreverán a entrar.. Pero el hecho de que el recurso de Kalshi haya fracasado —y que posiblemente llegue hasta la Corte Suprema— indica que la disputa aún no termina; a corto plazo, nadie debería esperar un veredicto definitivo..
Lo verdaderamente importante es vigilar cuál de estas dos normas entra primero en vigor.. La norma provisional final se aplica primero: a corto plazo, sirve para cerrar el cerco; la propuesta, al incluir explícitamente los contratos de eventos dentro de la definición de swap, a largo plazo busca ampliar el alcance.. Con el mismo tipo de acción, los objetivos a corto y a largo plazo podrían incluso ser exactamente opuestos..
#cftc向白宫提交两项事件合约规则提案
Lo que esta vez la regulación quiere mover no es un producto en particular, sino la definición de una palabra.. Y, una vez que esa palabra se fije, equivale a que se le marque el territorio a toda una categoría de negocios..
⚖️ 进群蹲一手消息
La CFTC de EE. UU. ya presentó ante la Oficina de Asuntos de Información y Regulación de la Casa Blanca una propuesta de norma para ampliar la definición de «swap (permuta)» e incluir los contratos de eventos; al mismo tiempo, presentó una norma provisional final para excluir de la categoría los productos puramente de entretenimiento fuera de línea.. Ambas están todavía en revisión..
A primera vista, la redacción es bastante árida, pero lo que realmente está en disputa es la jurisdicción.. La CFTC sostiene que la ley federal le otorga autoridad exclusiva sobre los swaps negociados en bolsas reguladas en el país.. Los contratos de mercados de predicción como Polymarket y Kalshi caen dentro de ese alcance.. Pero los estados, especialmente los que cubren contratos de eventos deportivos, insisten en que esto debe regirse por sus propias normas..
Así que la frase «si los contratos de eventos cuentan o no como swaps» equivale a dictar directamente el rumbo de esta demanda.. Si se clasifican como swaps, gran parte del espacio de aplicación que tenían los estados queda prácticamente anulado; y la norma provisional que excluye los productos de entretenimiento fuera de línea, en cambio, deja una vía de salida para los establecimientos tradicionales fuera de línea, evitando chocar de frente con la regulación a nivel estatal..
Si se mira con el tiempo suficiente, en estos años el espacio regulatorio que ha logrado la cripto no proviene en gran medida de nuevas leyes, sino de la «definición».. Meter una categoría de productos dentro de cierto marco jurisdiccional es mucho más rápido que aprobar una gran ley.. Y el caso del CLARITY sirve como referencia inmediata que lo demuestra..
¿Qué significa esto para el mercado.. Los fondos y la atención en los mercados de predicción están yendo hacia arriba, y una vez que la clasificación quede clara, las plataformas de cumplimiento tendrán más confianza para crecer y las instituciones se atreverán a entrar.. Pero el hecho de que el recurso de Kalshi haya fracasado —y que posiblemente llegue hasta la Corte Suprema— indica que la disputa aún no termina; a corto plazo, nadie debería esperar un veredicto definitivo..
Lo verdaderamente importante es vigilar cuál de estas dos normas entra primero en vigor.. La norma provisional final se aplica primero: a corto plazo, sirve para cerrar el cerco; la propuesta, al incluir explícitamente los contratos de eventos dentro de la definición de swap, a largo plazo busca ampliar el alcance.. Con el mismo tipo de acción, los objetivos a corto y a largo plazo podrían incluso ser exactamente opuestos..
2
1.6k
·
--
Con verificación
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
📢 消息第一时间
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
3.3k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NFPWatch
10.5M visualizaciones
17,267 participa(n) en el debate
Noticias de cripto | Bitcoin se acerca a 85.000 dólares mientras los rendimientos del Tesoro caen antes del informe NFP de EE. UU.
Binance News
·22 «Me gusta»
·24.9k visualizaciones
XRPPostsFirstThreeGreenMonthsInQ3
3,044 visualizaciones
100 participa(n) en el debate
BitcoinRisesToward$85K
32,980 visualizaciones
88 participa(n) en el debate