
#fedproposespaymentstablecoinrules
fedproposespaymentstablecoinrules
113,799 visualizaciones
856 participa(n) en el debate
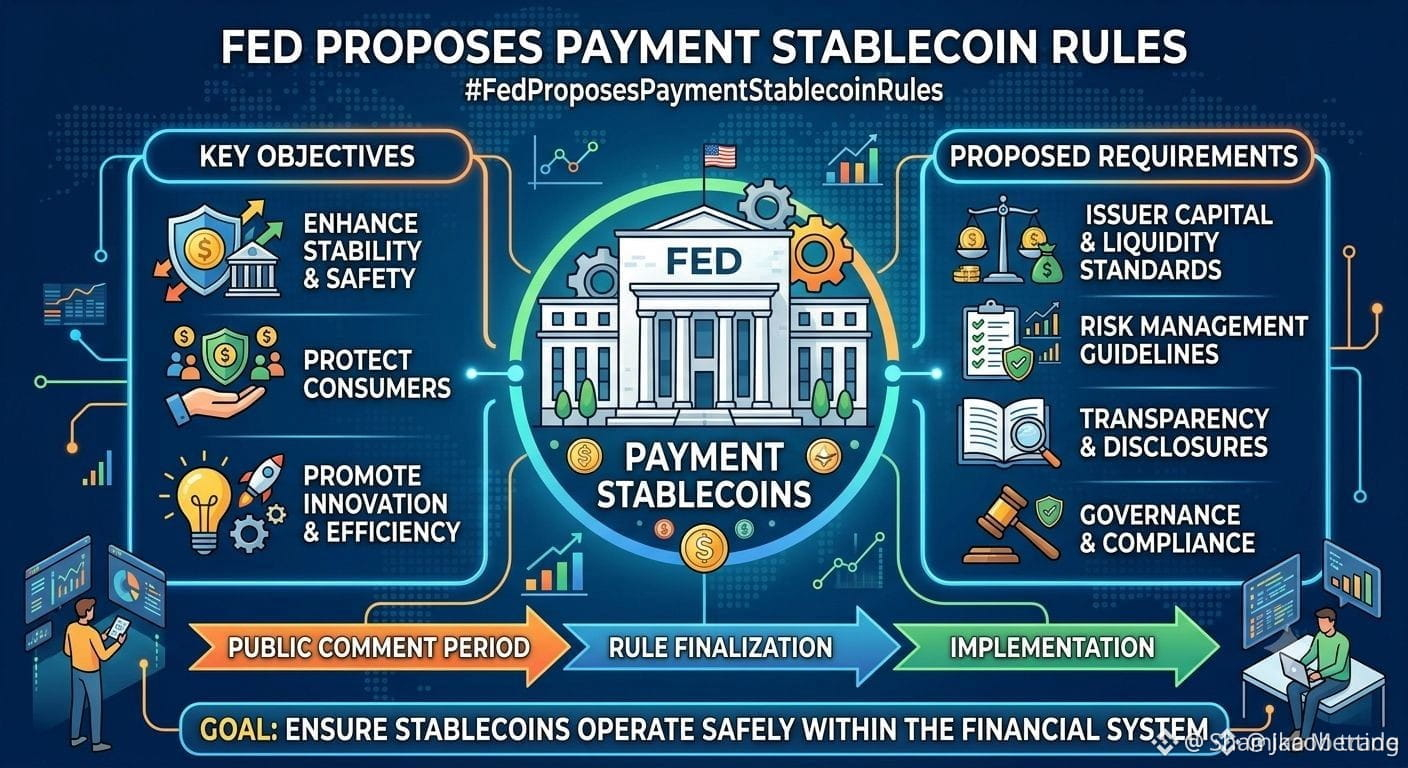
US Federal Reserve has released two proposed rules for payment stablecoins to implement the regulatory authority granted under the GENIUS Act. The proposals would move stablecoin issuance and bank-related crypto activities under formal rulemaking rather than prior enforcement guidance.
Populares
Novedades

·
--
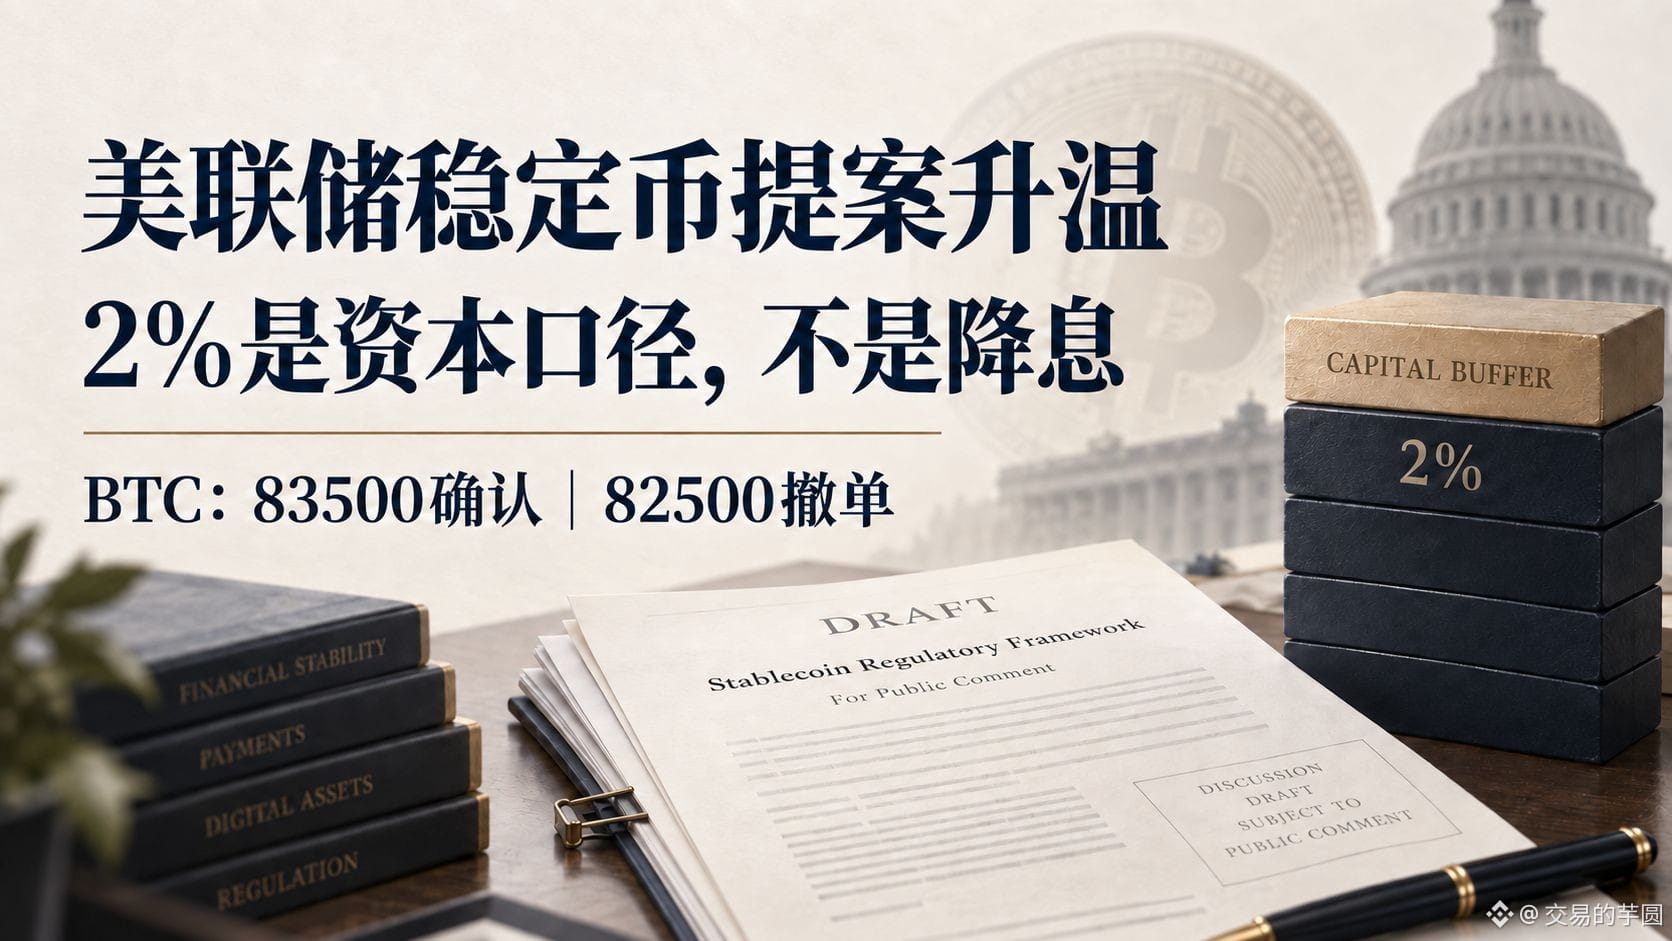
El interés por la propuesta de stablecoins de la Reserva Federal aumenta|El 2% es una cifra de capital según el emisor|BTC en 831.000 no me persigo
Mi postura es: primero leer los términos, luego hablar de lo bueno. En la portada de la plataforma, en esta ronda se muestra #FedProposesPaymentStablecoinRules, con 50 personas comentando; es más que la ronda anterior, cuando eran 14. Las capturas de distintas páginas pueden variar; yo lo tomo solo como un aumento del debate, no como demanda de compra. En particular, no se debe interpretar el “2%” del título como la magnitud de una bajada de tasas de la Fed, el rendimiento de una stablecoin, ni como un objetivo de precio de BTC.
Los hechos provienen del anuncio de la Fed del 24 de septiembre y los documentos adjuntos: ambas propuestas siguen abiertas a comentarios, con un plazo de sesenta días después de la publicación en el Federal Register. En el quinto página del memorando de capital revisado en esta ronda, el “capital por riesgo operativo” relacionado con el tamaño de la emisión se calcula por tramos: los primeros 200 mil millones al 2%, los siguientes 300 mil millones al 1,5%, y el monto que supere los 500 mil millones al 1%. La tabla del borrador formal de la propuesta coincide en lo esencial; además, hay ingresos de actividades que no son de reserva y ajustes por pérdidas. Por eso, el 2% no es una respuesta completa a las exigencias de capital de todos los emisores, ni es una nueva tarifa única que se aplique a todas las stablecoins hoy.
¿Por qué vale la pena que los traders de BTC le presten atención? Las stablecoins son instrumentos de cotización y de rotación de fondos para muchas operaciones cripto; el costo de capital del emisor puede influir en sus decisiones de negocio, comisiones y velocidad de expansión. Creo que reglas más claras pueden mejorar la evaluación del riesgo por parte de las instituciones frente a sus contrapartes, pero también el aumento del costo de cumplimiento podría cambiar la competencia entre emisores. El impacto final dependerá de la versión de implementación y del uso real; no se puede convertir directamente el colchón de capital propuesto en una entrada neta de BTC.
Separar reservas y capital: las reservas corresponden al soporte de reembolsos de quienes mantienen las monedas; el capital se usa para absorber riesgos específicos. La propuesta permite reservas que incluyen, por ejemplo, bonos del Tesoro de EE. UU. a corto plazo y otros activos líquidos de alta calidad; no se puede concluir que el emisor deba comprar esa porción de capital en Bitcoin. Incluso si aumentan las emisiones futuras de stablecoins, hay que observar si los saldos nuevos entran al mercado de trading, en lugar de quedarse destinados al pago u otros usos; entre “dólares on-chain” y “BTC comprado” todavía falta una orden real.
¿Cómo ha reaccionado el mercado? En esta ronda, la instantánea de BTC/USD de Kraken está alrededor de 83.079,2 dólares; el rango de 24 horas va de 82.688,5 a 85.142,8. Aún no ha salido claramente de la parte baja del rango. BTC también aparece en la lista de búsquedas de seis horas en el foro, pero la búsqueda no es flujo de fondos. No tengo evidencia de que este movimiento de precio sea causado por la propuesta de stablecoins. El estado más reciente de los spot ETF de EE. UU. sigue con fecha de finalización el 25 de septiembre; no lo usaré para fingir una solicitud “hoy”.
Si fuera yo operando: no participaría ahora, con posición 0%, sin short y sin apalancamiento. Solo consideraría probar long spot con hasta 0,3% del capital total si el cierre horario está por encima de 83.500 dólares; en caso de retroceso, de 83.350 a 83.500 y si aguanta, y con cotizaciones y depósitos/retiros normales. Con 84.000, mitad del objetivo; 84.500, cerrar el resto de la posición. Stop-loss duro en 83.000, o si dos velas horarias seguidas cierran por debajo de 83.350, salir todo. Antes de entrar: si primero se rompe 82.500, se cancela. Si el canal de stablecoins mostrara presión de reembolsos, si la ruptura no tiene continuación, se retira la hipótesis de reparación. Los planes que aún no se activan no cuentan como operaciones ejecutadas, y tampoco hay ganancias que se puedan reclamar.
Fuente: anuncio de la Fed y memorando de capital adjunto, propuesta: https://www.federalreserve.gov/newsevents/pressreleases/bcreg20260924a.htm ; Kraken; Binance Square. #FedProposesPaymentStablecoinRules #BTC
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
El interés por la propuesta de stablecoins de la Reserva Federal aumenta|El 2% es una cifra de capital según el emisor|BTC en 831.000 no me persigo
Mi postura es: primero leer los términos, luego hablar de lo bueno. En la portada de la plataforma, en esta ronda se muestra #FedProposesPaymentStablecoinRules, con 50 personas comentando; es más que la ronda anterior, cuando eran 14. Las capturas de distintas páginas pueden variar; yo lo tomo solo como un aumento del debate, no como demanda de compra. En particular, no se debe interpretar el “2%” del título como la magnitud de una bajada de tasas de la Fed, el rendimiento de una stablecoin, ni como un objetivo de precio de BTC.
Los hechos provienen del anuncio de la Fed del 24 de septiembre y los documentos adjuntos: ambas propuestas siguen abiertas a comentarios, con un plazo de sesenta días después de la publicación en el Federal Register. En el quinto página del memorando de capital revisado en esta ronda, el “capital por riesgo operativo” relacionado con el tamaño de la emisión se calcula por tramos: los primeros 200 mil millones al 2%, los siguientes 300 mil millones al 1,5%, y el monto que supere los 500 mil millones al 1%. La tabla del borrador formal de la propuesta coincide en lo esencial; además, hay ingresos de actividades que no son de reserva y ajustes por pérdidas. Por eso, el 2% no es una respuesta completa a las exigencias de capital de todos los emisores, ni es una nueva tarifa única que se aplique a todas las stablecoins hoy.
¿Por qué vale la pena que los traders de BTC le presten atención? Las stablecoins son instrumentos de cotización y de rotación de fondos para muchas operaciones cripto; el costo de capital del emisor puede influir en sus decisiones de negocio, comisiones y velocidad de expansión. Creo que reglas más claras pueden mejorar la evaluación del riesgo por parte de las instituciones frente a sus contrapartes, pero también el aumento del costo de cumplimiento podría cambiar la competencia entre emisores. El impacto final dependerá de la versión de implementación y del uso real; no se puede convertir directamente el colchón de capital propuesto en una entrada neta de BTC.
Separar reservas y capital: las reservas corresponden al soporte de reembolsos de quienes mantienen las monedas; el capital se usa para absorber riesgos específicos. La propuesta permite reservas que incluyen, por ejemplo, bonos del Tesoro de EE. UU. a corto plazo y otros activos líquidos de alta calidad; no se puede concluir que el emisor deba comprar esa porción de capital en Bitcoin. Incluso si aumentan las emisiones futuras de stablecoins, hay que observar si los saldos nuevos entran al mercado de trading, en lugar de quedarse destinados al pago u otros usos; entre “dólares on-chain” y “BTC comprado” todavía falta una orden real.
¿Cómo ha reaccionado el mercado? En esta ronda, la instantánea de BTC/USD de Kraken está alrededor de 83.079,2 dólares; el rango de 24 horas va de 82.688,5 a 85.142,8. Aún no ha salido claramente de la parte baja del rango. BTC también aparece en la lista de búsquedas de seis horas en el foro, pero la búsqueda no es flujo de fondos. No tengo evidencia de que este movimiento de precio sea causado por la propuesta de stablecoins. El estado más reciente de los spot ETF de EE. UU. sigue con fecha de finalización el 25 de septiembre; no lo usaré para fingir una solicitud “hoy”.
Si fuera yo operando: no participaría ahora, con posición 0%, sin short y sin apalancamiento. Solo consideraría probar long spot con hasta 0,3% del capital total si el cierre horario está por encima de 83.500 dólares; en caso de retroceso, de 83.350 a 83.500 y si aguanta, y con cotizaciones y depósitos/retiros normales. Con 84.000, mitad del objetivo; 84.500, cerrar el resto de la posición. Stop-loss duro en 83.000, o si dos velas horarias seguidas cierran por debajo de 83.350, salir todo. Antes de entrar: si primero se rompe 82.500, se cancela. Si el canal de stablecoins mostrara presión de reembolsos, si la ruptura no tiene continuación, se retira la hipótesis de reparación. Los planes que aún no se activan no cuentan como operaciones ejecutadas, y tampoco hay ganancias que se puedan reclamar.
Fuente: anuncio de la Fed y memorando de capital adjunto, propuesta: https://www.federalreserve.gov/newsevents/pressreleases/bcreg20260924a.htm ; Kraken; Binance Square. #FedProposesPaymentStablecoinRules #BTC
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura es: primero leer los términos, luego hablar de lo bueno. En la portada de la plataforma, en esta ronda se muestra #FedProposesPaymentStablecoinRules, con 50 personas comentando; es más que la ronda anterior, cuando eran 14. Las capturas de distintas páginas pueden variar; yo lo tomo solo como un aumento del debate, no como demanda de compra. En particular, no se debe interpretar el “2%” del título como la magnitud de una bajada de tasas de la Fed, el rendimiento de una stablecoin, ni como un objetivo de precio de BTC.
Los hechos provienen del anuncio de la Fed del 24 de septiembre y los documentos adjuntos: ambas propuestas siguen abiertas a comentarios, con un plazo de sesenta días después de la publicación en el Federal Register. En el quinto página del memorando de capital revisado en esta ronda, el “capital por riesgo operativo” relacionado con el tamaño de la emisión se calcula por tramos: los primeros 200 mil millones al 2%, los siguientes 300 mil millones al 1,5%, y el monto que supere los 500 mil millones al 1%. La tabla del borrador formal de la propuesta coincide en lo esencial; además, hay ingresos de actividades que no son de reserva y ajustes por pérdidas. Por eso, el 2% no es una respuesta completa a las exigencias de capital de todos los emisores, ni es una nueva tarifa única que se aplique a todas las stablecoins hoy.
¿Por qué vale la pena que los traders de BTC le presten atención? Las stablecoins son instrumentos de cotización y de rotación de fondos para muchas operaciones cripto; el costo de capital del emisor puede influir en sus decisiones de negocio, comisiones y velocidad de expansión. Creo que reglas más claras pueden mejorar la evaluación del riesgo por parte de las instituciones frente a sus contrapartes, pero también el aumento del costo de cumplimiento podría cambiar la competencia entre emisores. El impacto final dependerá de la versión de implementación y del uso real; no se puede convertir directamente el colchón de capital propuesto en una entrada neta de BTC.
Separar reservas y capital: las reservas corresponden al soporte de reembolsos de quienes mantienen las monedas; el capital se usa para absorber riesgos específicos. La propuesta permite reservas que incluyen, por ejemplo, bonos del Tesoro de EE. UU. a corto plazo y otros activos líquidos de alta calidad; no se puede concluir que el emisor deba comprar esa porción de capital en Bitcoin. Incluso si aumentan las emisiones futuras de stablecoins, hay que observar si los saldos nuevos entran al mercado de trading, en lugar de quedarse destinados al pago u otros usos; entre “dólares on-chain” y “BTC comprado” todavía falta una orden real.
¿Cómo ha reaccionado el mercado? En esta ronda, la instantánea de BTC/USD de Kraken está alrededor de 83.079,2 dólares; el rango de 24 horas va de 82.688,5 a 85.142,8. Aún no ha salido claramente de la parte baja del rango. BTC también aparece en la lista de búsquedas de seis horas en el foro, pero la búsqueda no es flujo de fondos. No tengo evidencia de que este movimiento de precio sea causado por la propuesta de stablecoins. El estado más reciente de los spot ETF de EE. UU. sigue con fecha de finalización el 25 de septiembre; no lo usaré para fingir una solicitud “hoy”.
Si fuera yo operando: no participaría ahora, con posición 0%, sin short y sin apalancamiento. Solo consideraría probar long spot con hasta 0,3% del capital total si el cierre horario está por encima de 83.500 dólares; en caso de retroceso, de 83.350 a 83.500 y si aguanta, y con cotizaciones y depósitos/retiros normales. Con 84.000, mitad del objetivo; 84.500, cerrar el resto de la posición. Stop-loss duro en 83.000, o si dos velas horarias seguidas cierran por debajo de 83.350, salir todo. Antes de entrar: si primero se rompe 82.500, se cancela. Si el canal de stablecoins mostrara presión de reembolsos, si la ruptura no tiene continuación, se retira la hipótesis de reparación. Los planes que aún no se activan no cuentan como operaciones ejecutadas, y tampoco hay ganancias que se puedan reclamar.
Fuente: anuncio de la Fed y memorando de capital adjunto, propuesta: https://www.federalreserve.gov/newsevents/pressreleases/bcreg20260924a.htm ; Kraken; Binance Square. #FedProposesPaymentStablecoinRules #BTC
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
147

#FedProposesPaymentStablecoinRules
🚨 Información importante: la Reserva Federal sugiere exigir un capital del 2% a los emisores de monedas estables (stablecoins). 🇺🇸💵
🏦 El marco propuesto requeriría una reserva de capital del 2% sobre los primeros 20 mil millones de dólares en emisiones de tokens para los emisores de stablecoins de pagos cubiertos.
🚫 Sin rendimiento directo: además, se prohibiría a los emisores de stablecoins de pagos pagar intereses o un rendimiento directo a los titulares de los tokens.
📋 Esta propuesta forma parte de la implementación de la ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales sobre capital y gestión de riesgos.
🌐 La regulación de las stablecoins entra en una fase más definida en Estados Unidos.
👀 ¿Podrían reglas de capital más estrictas reconfigurar el mercado de las stablecoins?
Por favor, permanezcan atentos
#Fed #StablecoinNews #CryptoMarkets
$BTW
{alpha}(560x444045b0ee1ee319a660a5e3d604ca0ffa35acaa)
#FedProposesPaymentStablecoinRules
🚨 Información importante: la Reserva Federal sugiere exigir un capital del 2% a los emisores de monedas estables (stablecoins). 🇺🇸💵
🏦 El marco propuesto requeriría una reserva de capital del 2% sobre los primeros 20 mil millones de dólares en emisiones de tokens para los emisores de stablecoins de pagos cubiertos.
🚫 Sin rendimiento directo: además, se prohibiría a los emisores de stablecoins de pagos pagar intereses o un rendimiento directo a los titulares de los tokens.
📋 Esta propuesta forma parte de la implementación de la ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales sobre capital y gestión de riesgos.
🌐 La regulación de las stablecoins entra en una fase más definida en Estados Unidos.
👀 ¿Podrían reglas de capital más estrictas reconfigurar el mercado de las stablecoins?
Por favor, permanezcan atentos
#Fed #StablecoinNews #CryptoMarkets
$BTW
🚨 Información importante: la Reserva Federal sugiere exigir un capital del 2% a los emisores de monedas estables (stablecoins). 🇺🇸💵
🏦 El marco propuesto requeriría una reserva de capital del 2% sobre los primeros 20 mil millones de dólares en emisiones de tokens para los emisores de stablecoins de pagos cubiertos.
🚫 Sin rendimiento directo: además, se prohibiría a los emisores de stablecoins de pagos pagar intereses o un rendimiento directo a los titulares de los tokens.
📋 Esta propuesta forma parte de la implementación de la ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales sobre capital y gestión de riesgos.
🌐 La regulación de las stablecoins entra en una fase más definida en Estados Unidos.
👀 ¿Podrían reglas de capital más estrictas reconfigurar el mercado de las stablecoins?
Por favor, permanezcan atentos
#Fed #StablecoinNews #CryptoMarkets
$BTW
2
319
·
--
Alcista
🚨 LA FED Y LA SEC ESTÁN CONSTRUYENDO EN SILENCIO EL MANUAL DE REGLAS QUE CRIPTO LLEVABA ESPERANDO.
La Fed acaba de proponer un marco formal para los emisores de stablecoins de pago bajo la Ley GENIUS, que incluye respaldo 1:1 con reservas líquidas de alta calidad como bonos del Tesoro a corto plazo, requisitos de capital, estándares de gestión de riesgos, reglas de custodia y un proceso de aprobación dedicado para los bancos que quieran emitir stablecoins.
Casi al mismo tiempo, el personal de la SEC aclaró que, para las redes cripto funcionales, cosas como las recompras de tokens no crean automáticamente, por sí solas, un contrato de valores. La SEC también subrayó que esto es una guía del personal, no una nueva regla vinculante.
Esa combinación importa.
Fed → reglas más claras para los dólares digitales.
SEC → más claridad para los criptoactivos funcionales.
Esto no es desregulación.
Es algo potencialmente más importante:
Las criptomonedas están siendo integradas más profundamente en el sistema financiero regulado, en lugar de empujarlas fuera de él.
Para las stablecoins, la dirección es obvia: más reservas, más supervisión, más participación bancaria.
Y si ese marco supera el proceso de comentarios, la siguiente fase de adopción podría parecerse menos a “cripto vs bancos”…
y más a que los propios bancos emitan dinero nativo de cripto. 👀
$USDC $CRCL $COIN $ETH
{future}(USDCUSDT)
{future}(CRCLUSDT)
{future}(COINUSDT)
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
🚨 LA FED Y LA SEC ESTÁN CONSTRUYENDO EN SILENCIO EL MANUAL DE REGLAS QUE CRIPTO LLEVABA ESPERANDO.
La Fed acaba de proponer un marco formal para los emisores de stablecoins de pago bajo la Ley GENIUS, que incluye respaldo 1:1 con reservas líquidas de alta calidad como bonos del Tesoro a corto plazo, requisitos de capital, estándares de gestión de riesgos, reglas de custodia y un proceso de aprobación dedicado para los bancos que quieran emitir stablecoins.
Casi al mismo tiempo, el personal de la SEC aclaró que, para las redes cripto funcionales, cosas como las recompras de tokens no crean automáticamente, por sí solas, un contrato de valores. La SEC también subrayó que esto es una guía del personal, no una nueva regla vinculante.
Esa combinación importa.
Fed → reglas más claras para los dólares digitales.
SEC → más claridad para los criptoactivos funcionales.
Esto no es desregulación.
Es algo potencialmente más importante:
Las criptomonedas están siendo integradas más profundamente en el sistema financiero regulado, en lugar de empujarlas fuera de él.
Para las stablecoins, la dirección es obvia: más reservas, más supervisión, más participación bancaria.
Y si ese marco supera el proceso de comentarios, la siguiente fase de adopción podría parecerse menos a “cripto vs bancos”…
y más a que los propios bancos emitan dinero nativo de cripto. 👀
$USDC $CRCL $COIN $ETH
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
La Fed acaba de proponer un marco formal para los emisores de stablecoins de pago bajo la Ley GENIUS, que incluye respaldo 1:1 con reservas líquidas de alta calidad como bonos del Tesoro a corto plazo, requisitos de capital, estándares de gestión de riesgos, reglas de custodia y un proceso de aprobación dedicado para los bancos que quieran emitir stablecoins.
Casi al mismo tiempo, el personal de la SEC aclaró que, para las redes cripto funcionales, cosas como las recompras de tokens no crean automáticamente, por sí solas, un contrato de valores. La SEC también subrayó que esto es una guía del personal, no una nueva regla vinculante.
Esa combinación importa.
Fed → reglas más claras para los dólares digitales.
SEC → más claridad para los criptoactivos funcionales.
Esto no es desregulación.
Es algo potencialmente más importante:
Las criptomonedas están siendo integradas más profundamente en el sistema financiero regulado, en lugar de empujarlas fuera de él.
Para las stablecoins, la dirección es obvia: más reservas, más supervisión, más participación bancaria.
Y si ese marco supera el proceso de comentarios, la siguiente fase de adopción podría parecerse menos a “cripto vs bancos”…
y más a que los propios bancos emitan dinero nativo de cripto. 👀
$USDC $CRCL $COIN $ETH
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
2
4
4.7k
·
--
#FedProposesPaymentStablecoinRules
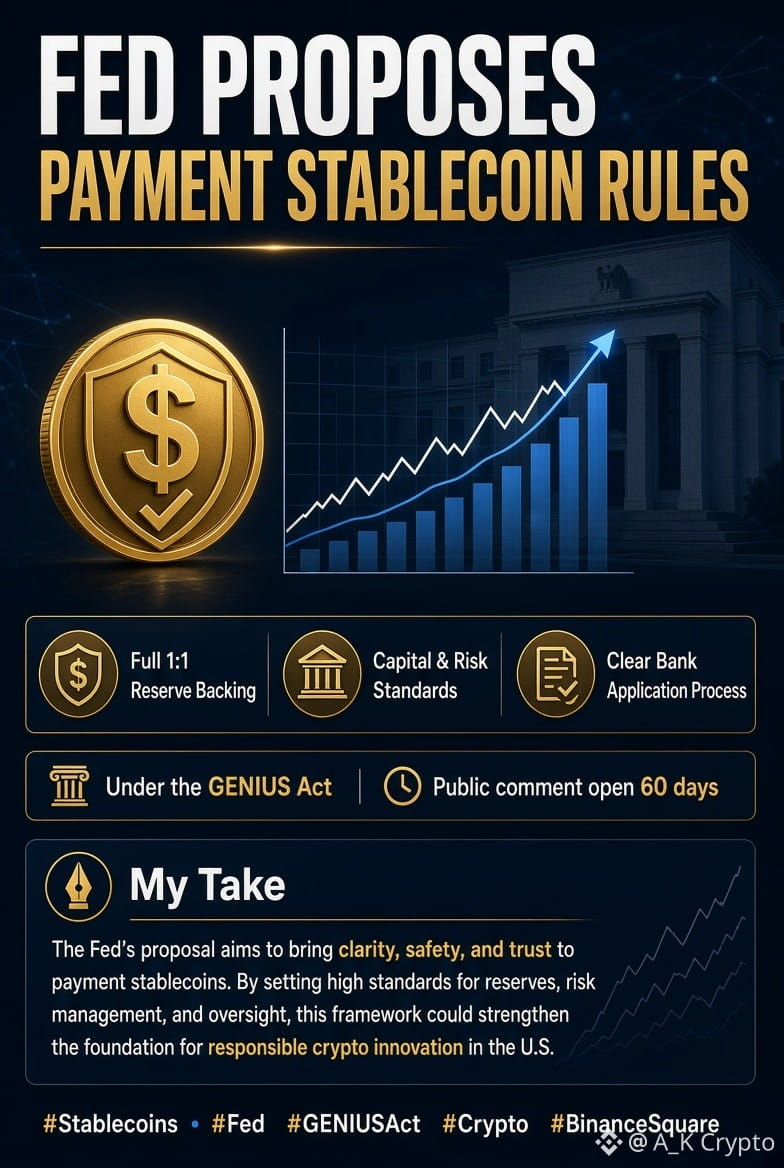
🚨 LA FED PROPONE REGLAS PARA PAGAR CON STABLECOINS
La Reserva Federal acaba de presentar dos propuestas clave en virtud de la GENIUS Act para emisores de stablecoins de pago supervisados por la Junta.
Una exige respaldo total 1:1 con reservas de alta calidad como bonos del Tesoro a corto plazo, además de reglas estandarizadas de capital y gestión de riesgos. La otra describe un proceso de solicitud más claro para bancos que quieran emitir stablecoins.
El período de comentarios públicos está abierto por 60 días.
Esto es un paso sólido para que las stablecoins respaldadas por dólares sean más seguras y confiables para los pagos cotidianos. Las reglas de reservas y los estándares de capital deberían generar confianza real, pero los detalles finales sobre reembolsos y riesgo determinarán qué tan útiles se vuelven estas monedas. Habrá que seguir de cerca mientras el marco toma forma.
#Stablecoins #Fed #GENIUSAct #Crypto #NoticiasCrypto #BinanceSquare
#FedProposesPaymentStablecoinRules
🚨 LA FED PROPONE REGLAS PARA PAGAR CON STABLECOINS
La Reserva Federal acaba de presentar dos propuestas clave en virtud de la GENIUS Act para emisores de stablecoins de pago supervisados por la Junta.
Una exige respaldo total 1:1 con reservas de alta calidad como bonos del Tesoro a corto plazo, además de reglas estandarizadas de capital y gestión de riesgos. La otra describe un proceso de solicitud más claro para bancos que quieran emitir stablecoins.
El período de comentarios públicos está abierto por 60 días.
Esto es un paso sólido para que las stablecoins respaldadas por dólares sean más seguras y confiables para los pagos cotidianos. Las reglas de reservas y los estándares de capital deberían generar confianza real, pero los detalles finales sobre reembolsos y riesgo determinarán qué tan útiles se vuelven estas monedas. Habrá que seguir de cerca mientras el marco toma forma.
#Stablecoins #Fed #GENIUSAct #Crypto #NoticiasCrypto #BinanceSquare
🚨 LA FED PROPONE REGLAS PARA PAGAR CON STABLECOINS
La Reserva Federal acaba de presentar dos propuestas clave en virtud de la GENIUS Act para emisores de stablecoins de pago supervisados por la Junta.
Una exige respaldo total 1:1 con reservas de alta calidad como bonos del Tesoro a corto plazo, además de reglas estandarizadas de capital y gestión de riesgos. La otra describe un proceso de solicitud más claro para bancos que quieran emitir stablecoins.
El período de comentarios públicos está abierto por 60 días.
Esto es un paso sólido para que las stablecoins respaldadas por dólares sean más seguras y confiables para los pagos cotidianos. Las reglas de reservas y los estándares de capital deberían generar confianza real, pero los detalles finales sobre reembolsos y riesgo determinarán qué tan útiles se vuelven estas monedas. Habrá que seguir de cerca mientras el marco toma forma.
#Stablecoins #Fed #GENIUSAct #Crypto #NoticiasCrypto #BinanceSquare
1
40
·
--
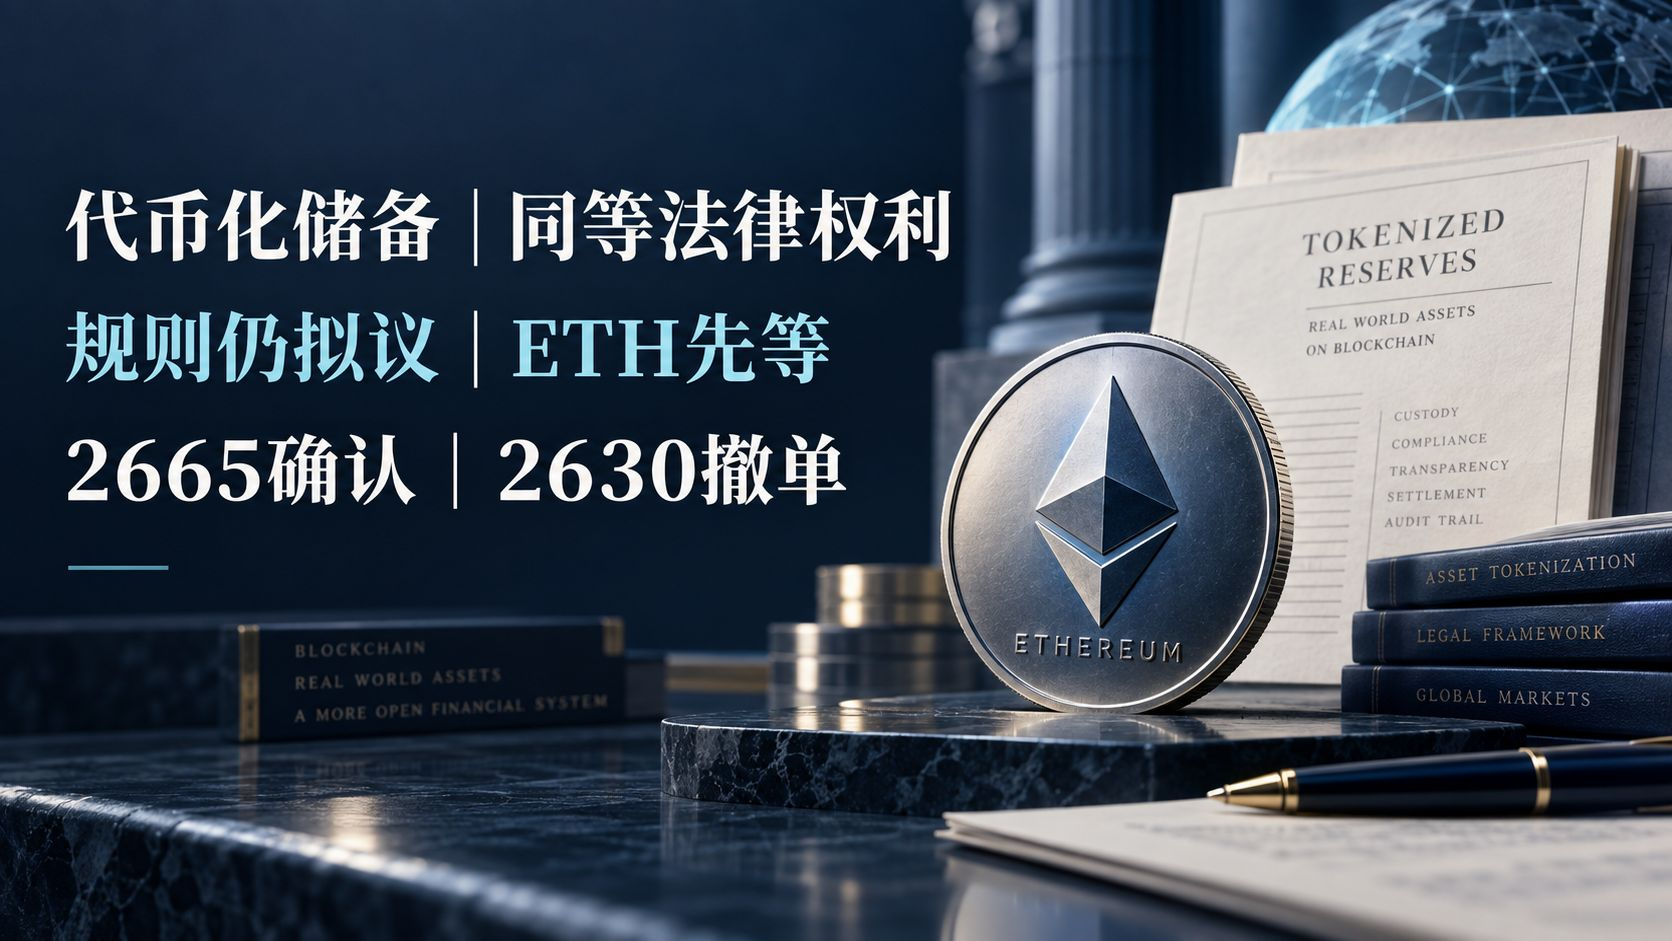
El interés por la propuesta de stablecoins vuelve a subir | Para la reserva tokenizada, hay que conservar los mismos derechos legales | ETH a 2650 dólares: primero espero
Mi postura es dar prioridad a que las reglas sean claras, pero no comprar ETH “porque las reservas pueden ponerse en cadena”. En el foro #FedProposesPaymentStablecoinRules, en esta ronda hubo 258 personas discutiendo; la anterior fueron 206. La atención está aumentando. Mi evaluación independiente es que hay que revisar, punto por punto, los derechos legales de los activos, la ruta de ejecución on-chain y la necesidad de la moneda nativa; no se puede omitir ningún paso intermedio.
Los hechos concretos provienen del documento de consulta de la Reserva Federal del 24 de septiembre. La propuesta 247.11 permitiría que ciertas reservas elegibles existan en forma tokenizada, pero exige que sus derechos legales sean iguales a los de la forma no tokenizada del mismo activo, y que cumplan con las leyes y reglamentos aplicables. Verifiqué de forma cruzada el proyecto de ley oficial de GENIUS: en su artículo 4 también se enumera que algunas reservas pueden adoptar la forma tokenizada. No se pueden confundir el proyecto de ley y esta propuesta de reglas de implementación: esto no es una regla final que se haya emitido hoy, ni significa que se aprueben todas las RWA tokenizadas como reservas de stablecoin.
¿Por qué este detalle afecta al mercado cripto? Mi mecanismo es que, con solo un saldo en cadena, no basta para responder a quién pertenece el activo, quién puede reembolsarlo y cómo se pueden hacer valer los derechos. Si el emisor utiliza herramientas tokenizadas para gestionar la reserva, aun así hay que verificar la elegibilidad del activo subyacente y los arreglos legales. Un token con “bonos del tesoro” en el nombre no cumple automáticamente con los requisitos solo por tener una dirección de contrato; hay que mirar los derechos que de verdad obtiene el tenedor, y no confundir etiquetas de marketing con reconocimiento regulatorio.
Para ETH, la tokenización de reservas podría aumentar la demanda de infraestructura, pero es una vía potencial, no una compra que ya haya ocurrido. Ejecutarse en qué contabilidad (ledger), si requiere la mainnet de Ethereum para ejecutar, la frecuencia real de transacciones y las comisiones efectivas, todo eso cambia el resultado. Si se mantienen tokens que representan bonos del tesoro, se está comprando el derecho correspondiente al activo; preparar comisiones para operaciones on-chain es otro destino de fondos. Las escalas de ambas cosas no se pueden sumar directamente, y mucho menos convertir todo el total de la reserva en demanda de ETH.
Yo primero revisaré los activos elegibles y la documentación legal, luego la arquitectura de despliegue y el uso real. Si los derechos no están claros, si la ejecución real no pasa por Ethereum, o si solo hay pilotos sin transacciones continuas, hay que reducir el pronóstico de captación directa de valor para ETH. Esto no niega la tokenización; simplemente no equipara el tamaño de un producto financiero con el precio del token nativo.
¿Cómo ha reaccionado el mercado? En esta ronda, el ETH spot en Kraken está alrededor de 2650.36 dólares; en las últimas 24 horas fue de 2635.57 a 2718.36. Sigue en una posición relativamente baja dentro de la ventana. El precio no me dio confirmación de que sea momento de seguir el movimiento, y tampoco hay evidencia de que este cambio se deba a la cláusula de reservas. El último día completado de los fondos de ETH en EE. UU. sigue siendo el 25 de septiembre; no lo escribo como una nueva suscripción de hoy.
Si fuera un trade personal, no participaría: posición cero. No haría ni short ni apalancamiento. Solo consideraría un long en condición de contado: que el cierre horario esté por encima de 2665, luego un retroceso de 2655 a 2665 y que se sostenga, con cotizaciones y retiros/depositos normales; entonces participaría con hasta el 0.3% del capital total. 2685 lo reduzco a la mitad; 2700 cierro el resto. Stop loss duro en 2640, o si dos velas horarias seguidas cierran por debajo de 2655, salgo completamente. Antes de entrar, si se rompe por debajo de 2630, cancelo el plan. Si la ruptura no tiene continuidad o aparece una anomalía en el canal, retiro la decisión de participar y no repongo pérdidas en ese caso.
Los hechos delimitan el límite; el precio verifica la continuidad. Si no se activa el gatillo, no hay operación: no convertiré la espera en ganar dinero.
Fuente: Propuesta de la Reserva Federal del 9/24 247.11(b)(8); artículo 4 del proyecto de ley oficial de GENIUS; cotizaciones de Kraken.#FedProposesPaymentStablecoinRules #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
El interés por la propuesta de stablecoins vuelve a subir | Para la reserva tokenizada, hay que conservar los mismos derechos legales | ETH a 2650 dólares: primero espero
Mi postura es dar prioridad a que las reglas sean claras, pero no comprar ETH “porque las reservas pueden ponerse en cadena”. En el foro #FedProposesPaymentStablecoinRules, en esta ronda hubo 258 personas discutiendo; la anterior fueron 206. La atención está aumentando. Mi evaluación independiente es que hay que revisar, punto por punto, los derechos legales de los activos, la ruta de ejecución on-chain y la necesidad de la moneda nativa; no se puede omitir ningún paso intermedio.
Los hechos concretos provienen del documento de consulta de la Reserva Federal del 24 de septiembre. La propuesta 247.11 permitiría que ciertas reservas elegibles existan en forma tokenizada, pero exige que sus derechos legales sean iguales a los de la forma no tokenizada del mismo activo, y que cumplan con las leyes y reglamentos aplicables. Verifiqué de forma cruzada el proyecto de ley oficial de GENIUS: en su artículo 4 también se enumera que algunas reservas pueden adoptar la forma tokenizada. No se pueden confundir el proyecto de ley y esta propuesta de reglas de implementación: esto no es una regla final que se haya emitido hoy, ni significa que se aprueben todas las RWA tokenizadas como reservas de stablecoin.
¿Por qué este detalle afecta al mercado cripto? Mi mecanismo es que, con solo un saldo en cadena, no basta para responder a quién pertenece el activo, quién puede reembolsarlo y cómo se pueden hacer valer los derechos. Si el emisor utiliza herramientas tokenizadas para gestionar la reserva, aun así hay que verificar la elegibilidad del activo subyacente y los arreglos legales. Un token con “bonos del tesoro” en el nombre no cumple automáticamente con los requisitos solo por tener una dirección de contrato; hay que mirar los derechos que de verdad obtiene el tenedor, y no confundir etiquetas de marketing con reconocimiento regulatorio.
Para ETH, la tokenización de reservas podría aumentar la demanda de infraestructura, pero es una vía potencial, no una compra que ya haya ocurrido. Ejecutarse en qué contabilidad (ledger), si requiere la mainnet de Ethereum para ejecutar, la frecuencia real de transacciones y las comisiones efectivas, todo eso cambia el resultado. Si se mantienen tokens que representan bonos del tesoro, se está comprando el derecho correspondiente al activo; preparar comisiones para operaciones on-chain es otro destino de fondos. Las escalas de ambas cosas no se pueden sumar directamente, y mucho menos convertir todo el total de la reserva en demanda de ETH.
Yo primero revisaré los activos elegibles y la documentación legal, luego la arquitectura de despliegue y el uso real. Si los derechos no están claros, si la ejecución real no pasa por Ethereum, o si solo hay pilotos sin transacciones continuas, hay que reducir el pronóstico de captación directa de valor para ETH. Esto no niega la tokenización; simplemente no equipara el tamaño de un producto financiero con el precio del token nativo.
¿Cómo ha reaccionado el mercado? En esta ronda, el ETH spot en Kraken está alrededor de 2650.36 dólares; en las últimas 24 horas fue de 2635.57 a 2718.36. Sigue en una posición relativamente baja dentro de la ventana. El precio no me dio confirmación de que sea momento de seguir el movimiento, y tampoco hay evidencia de que este cambio se deba a la cláusula de reservas. El último día completado de los fondos de ETH en EE. UU. sigue siendo el 25 de septiembre; no lo escribo como una nueva suscripción de hoy.
Si fuera un trade personal, no participaría: posición cero. No haría ni short ni apalancamiento. Solo consideraría un long en condición de contado: que el cierre horario esté por encima de 2665, luego un retroceso de 2655 a 2665 y que se sostenga, con cotizaciones y retiros/depositos normales; entonces participaría con hasta el 0.3% del capital total. 2685 lo reduzco a la mitad; 2700 cierro el resto. Stop loss duro en 2640, o si dos velas horarias seguidas cierran por debajo de 2655, salgo completamente. Antes de entrar, si se rompe por debajo de 2630, cancelo el plan. Si la ruptura no tiene continuidad o aparece una anomalía en el canal, retiro la decisión de participar y no repongo pérdidas en ese caso.
Los hechos delimitan el límite; el precio verifica la continuidad. Si no se activa el gatillo, no hay operación: no convertiré la espera en ganar dinero.
Fuente: Propuesta de la Reserva Federal del 9/24 247.11(b)(8); artículo 4 del proyecto de ley oficial de GENIUS; cotizaciones de Kraken.#FedProposesPaymentStablecoinRules #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura es dar prioridad a que las reglas sean claras, pero no comprar ETH “porque las reservas pueden ponerse en cadena”. En el foro #FedProposesPaymentStablecoinRules, en esta ronda hubo 258 personas discutiendo; la anterior fueron 206. La atención está aumentando. Mi evaluación independiente es que hay que revisar, punto por punto, los derechos legales de los activos, la ruta de ejecución on-chain y la necesidad de la moneda nativa; no se puede omitir ningún paso intermedio.
Los hechos concretos provienen del documento de consulta de la Reserva Federal del 24 de septiembre. La propuesta 247.11 permitiría que ciertas reservas elegibles existan en forma tokenizada, pero exige que sus derechos legales sean iguales a los de la forma no tokenizada del mismo activo, y que cumplan con las leyes y reglamentos aplicables. Verifiqué de forma cruzada el proyecto de ley oficial de GENIUS: en su artículo 4 también se enumera que algunas reservas pueden adoptar la forma tokenizada. No se pueden confundir el proyecto de ley y esta propuesta de reglas de implementación: esto no es una regla final que se haya emitido hoy, ni significa que se aprueben todas las RWA tokenizadas como reservas de stablecoin.
¿Por qué este detalle afecta al mercado cripto? Mi mecanismo es que, con solo un saldo en cadena, no basta para responder a quién pertenece el activo, quién puede reembolsarlo y cómo se pueden hacer valer los derechos. Si el emisor utiliza herramientas tokenizadas para gestionar la reserva, aun así hay que verificar la elegibilidad del activo subyacente y los arreglos legales. Un token con “bonos del tesoro” en el nombre no cumple automáticamente con los requisitos solo por tener una dirección de contrato; hay que mirar los derechos que de verdad obtiene el tenedor, y no confundir etiquetas de marketing con reconocimiento regulatorio.
Para ETH, la tokenización de reservas podría aumentar la demanda de infraestructura, pero es una vía potencial, no una compra que ya haya ocurrido. Ejecutarse en qué contabilidad (ledger), si requiere la mainnet de Ethereum para ejecutar, la frecuencia real de transacciones y las comisiones efectivas, todo eso cambia el resultado. Si se mantienen tokens que representan bonos del tesoro, se está comprando el derecho correspondiente al activo; preparar comisiones para operaciones on-chain es otro destino de fondos. Las escalas de ambas cosas no se pueden sumar directamente, y mucho menos convertir todo el total de la reserva en demanda de ETH.
Yo primero revisaré los activos elegibles y la documentación legal, luego la arquitectura de despliegue y el uso real. Si los derechos no están claros, si la ejecución real no pasa por Ethereum, o si solo hay pilotos sin transacciones continuas, hay que reducir el pronóstico de captación directa de valor para ETH. Esto no niega la tokenización; simplemente no equipara el tamaño de un producto financiero con el precio del token nativo.
¿Cómo ha reaccionado el mercado? En esta ronda, el ETH spot en Kraken está alrededor de 2650.36 dólares; en las últimas 24 horas fue de 2635.57 a 2718.36. Sigue en una posición relativamente baja dentro de la ventana. El precio no me dio confirmación de que sea momento de seguir el movimiento, y tampoco hay evidencia de que este cambio se deba a la cláusula de reservas. El último día completado de los fondos de ETH en EE. UU. sigue siendo el 25 de septiembre; no lo escribo como una nueva suscripción de hoy.
Si fuera un trade personal, no participaría: posición cero. No haría ni short ni apalancamiento. Solo consideraría un long en condición de contado: que el cierre horario esté por encima de 2665, luego un retroceso de 2655 a 2665 y que se sostenga, con cotizaciones y retiros/depositos normales; entonces participaría con hasta el 0.3% del capital total. 2685 lo reduzco a la mitad; 2700 cierro el resto. Stop loss duro en 2640, o si dos velas horarias seguidas cierran por debajo de 2655, salgo completamente. Antes de entrar, si se rompe por debajo de 2630, cancelo el plan. Si la ruptura no tiene continuidad o aparece una anomalía en el canal, retiro la decisión de participar y no repongo pérdidas en ese caso.
Los hechos delimitan el límite; el precio verifica la continuidad. Si no se activa el gatillo, no hay operación: no convertiré la espera en ganar dinero.
Fuente: Propuesta de la Reserva Federal del 9/24 247.11(b)(8); artículo 4 del proyecto de ley oficial de GENIUS; cotizaciones de Kraken.#FedProposesPaymentStablecoinRules #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
98
·
--
¡URGENTE: La Reserva Federal propone reglas para los stablecoins de pago! 🏦💵
El 24 de septiembre de 2026, la Fed propuso 2 nuevas reglas para implementar la Ley GENIUS.
Aspectos clave:
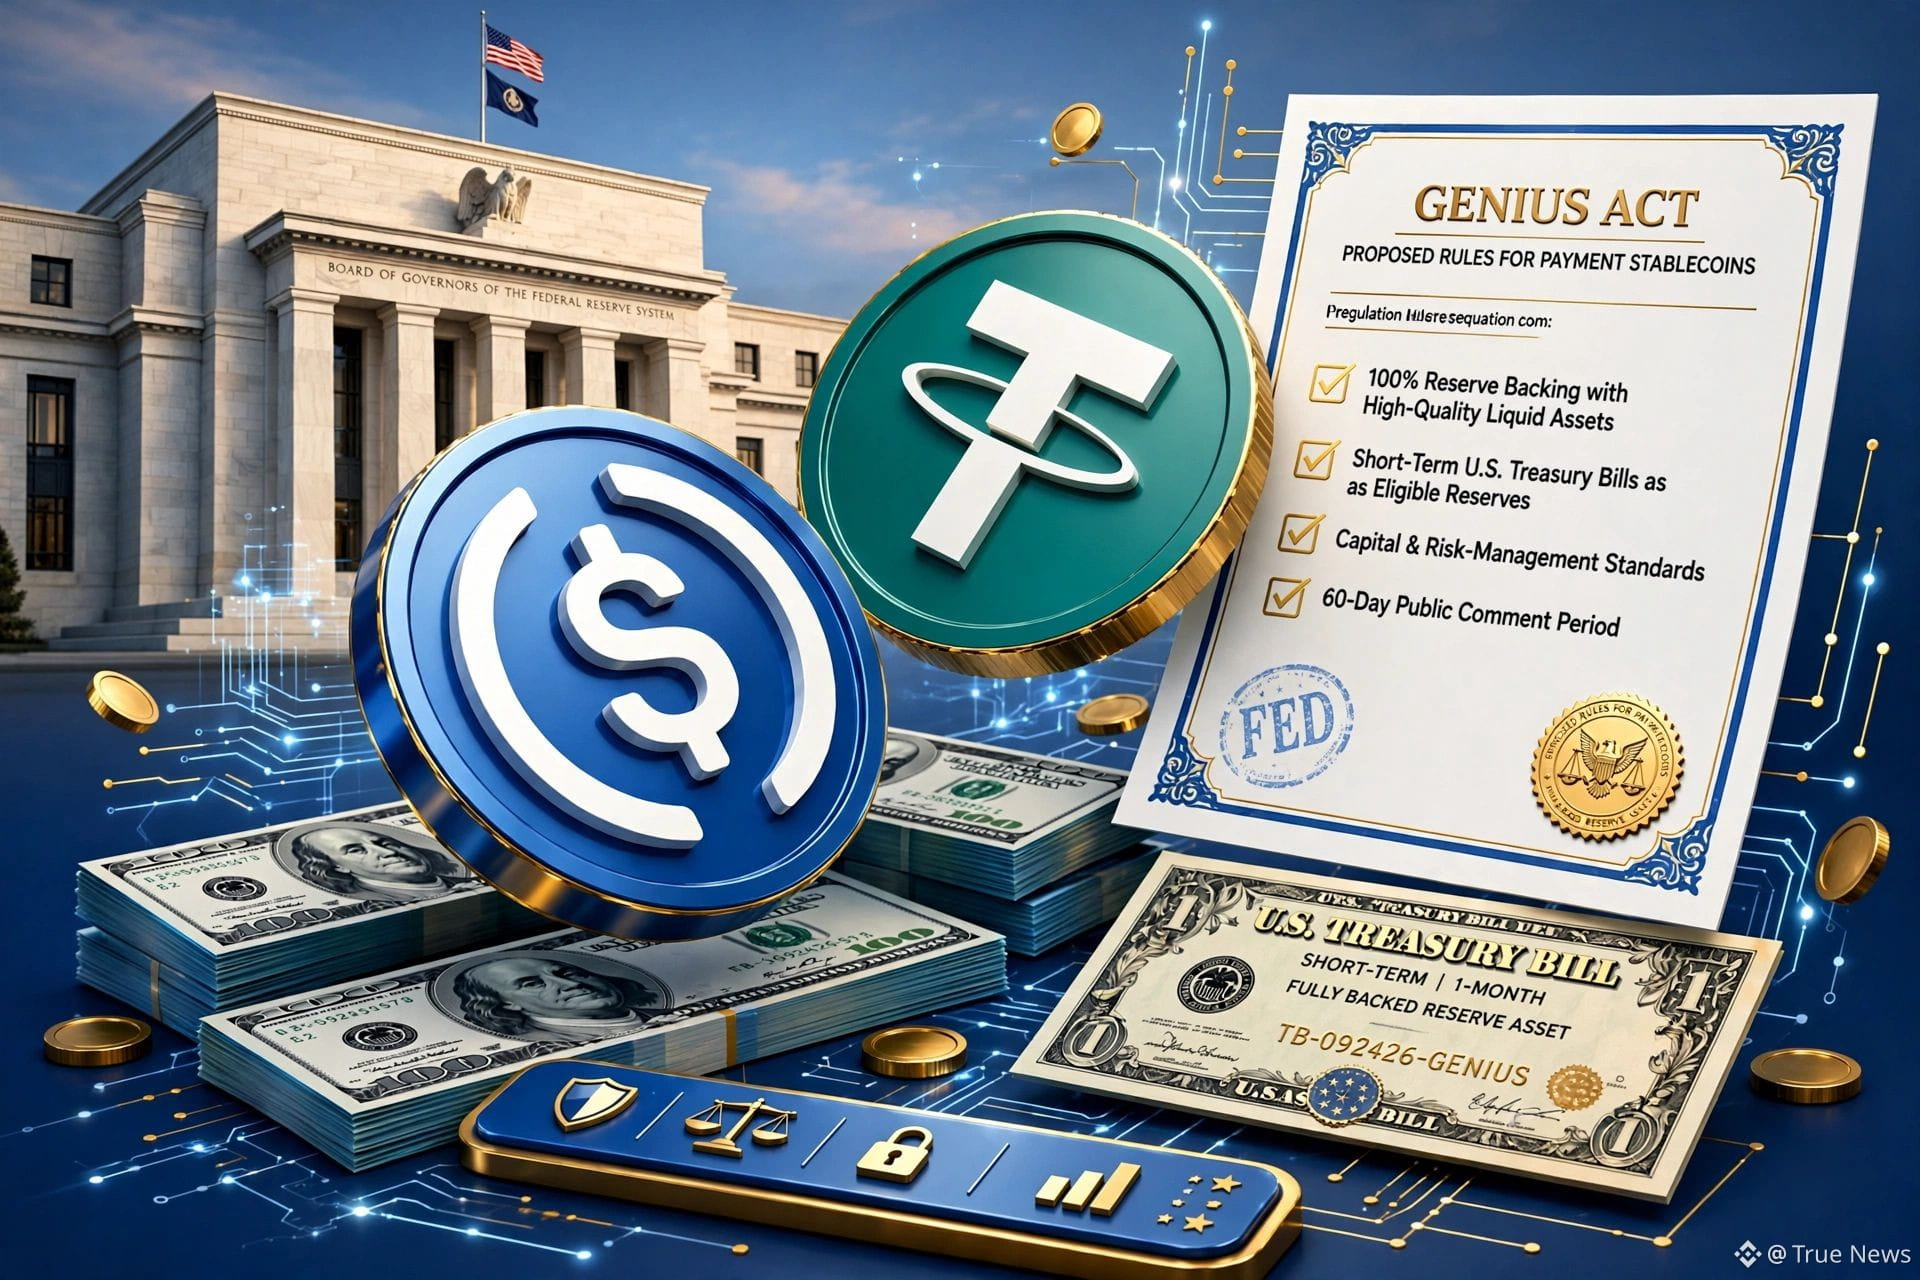
✅ 1:1 Respaldado como obligatorio: Los emisores deben mantener 1 $ en reservas permitidas por cada 1 $ de stablecoin. Reservas permitidas: efectivo, saldos de la Fed, T-Bills (letras del Tesoro) a corto plazo (≤93 días).
✅ Canje en 2 días: Los emisores deben canjear los tokens dentro de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20B $, 1% sobre montos superiores a 50B $. Si el faltante persiste, liquidación forzosa y canje.
✅ Aprobación bancaria: Ventana de decisión de 120 días de la Fed; aprobación automática si la Fed no se pronuncia.
El período de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco prudencial concreto para stablecoins en EE. UU.! ¿Regulación = adopción masiva?
¿Qué opinas, alcista para $USDT y $USDC?
#Stablecoin #Fed #GENIUSAct #CryptoRegulation #BinanceSquare #fedproposespaymentstablecoinrules
¡URGENTE: La Reserva Federal propone reglas para los stablecoins de pago! 🏦💵
El 24 de septiembre de 2026, la Fed propuso 2 nuevas reglas para implementar la Ley GENIUS.
Aspectos clave:
✅ 1:1 Respaldado como obligatorio: Los emisores deben mantener 1 $ en reservas permitidas por cada 1 $ de stablecoin. Reservas permitidas: efectivo, saldos de la Fed, T-Bills (letras del Tesoro) a corto plazo (≤93 días).
✅ Canje en 2 días: Los emisores deben canjear los tokens dentro de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20B $, 1% sobre montos superiores a 50B $. Si el faltante persiste, liquidación forzosa y canje.
✅ Aprobación bancaria: Ventana de decisión de 120 días de la Fed; aprobación automática si la Fed no se pronuncia.
El período de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco prudencial concreto para stablecoins en EE. UU.! ¿Regulación = adopción masiva?
¿Qué opinas, alcista para $USDT y $USDC?
#Stablecoin #Fed #GENIUSAct #CryptoRegulation #BinanceSquare #fedproposespaymentstablecoinrules
El 24 de septiembre de 2026, la Fed propuso 2 nuevas reglas para implementar la Ley GENIUS.
Aspectos clave:
✅ 1:1 Respaldado como obligatorio: Los emisores deben mantener 1 $ en reservas permitidas por cada 1 $ de stablecoin. Reservas permitidas: efectivo, saldos de la Fed, T-Bills (letras del Tesoro) a corto plazo (≤93 días).
✅ Canje en 2 días: Los emisores deben canjear los tokens dentro de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20B $, 1% sobre montos superiores a 50B $. Si el faltante persiste, liquidación forzosa y canje.
✅ Aprobación bancaria: Ventana de decisión de 120 días de la Fed; aprobación automática si la Fed no se pronuncia.
El período de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco prudencial concreto para stablecoins en EE. UU.! ¿Regulación = adopción masiva?
¿Qué opinas, alcista para $USDT y $USDC?
#Stablecoin #Fed #GENIUSAct #CryptoRegulation #BinanceSquare #fedproposespaymentstablecoinrules
5
2
18
12.7k
·
--
🚨 EL COMERCIO DE LA STABLECOIN SUBESTIMADA NO ES CRIPTO — ES BONOS DEL TESORO DE EE. UU.
El marco propuesto por la Fed para stablecoins requeriría que emisores regulados respalden las stablecoins de pago con reservas líquidas de alta calidad, incluidos T-bills del Tesoro de EE. UU. a corto plazo, además de establecer estándares de capital y custodia.
Eso crea un ciclo macro menos obvio:
Más adopción de stablecoins → más demanda de reservas → más demanda de Tesoro.
Al mismo tiempo, el personal de la SEC está dando a las redes cripto funcionales más margen para operar, aclarando que actividades como recompras de tokens o el desarrollo continuo de la red no crean automáticamente un contrato de valores.
Junta esas dos cosas y la historia más grande no es simplemente “regulación cripto”.
Es esta:
Washington podría estar convirtiendo las stablecoins en un nuevo canal de distribución para la deuda pública denominada en dólares — mientras, simultáneamente, hace más fácil construir sobre la capa cripto.
Eso podría fortalecer el alcance digital del dólar, aumentar la demanda de productos de efectivo tokenizado y volver a los emisores de stablecoins mucho más estratégicamente importantes.
El ganador oculto del auge de las stablecoins podría ser, precisamente, el mercado del Tesoro de EE. UU. 👀
{stock_us}(COIN.US)
{future}(CRCLUSDT)
{future}(ETHUSDT)
$CRCL $COIN $USDC $ETH
#FedProposesPaymentStablecoinRules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #Fed
🚨 EL COMERCIO DE LA STABLECOIN SUBESTIMADA NO ES CRIPTO — ES BONOS DEL TESORO DE EE. UU.
El marco propuesto por la Fed para stablecoins requeriría que emisores regulados respalden las stablecoins de pago con reservas líquidas de alta calidad, incluidos T-bills del Tesoro de EE. UU. a corto plazo, además de establecer estándares de capital y custodia.
Eso crea un ciclo macro menos obvio:
Más adopción de stablecoins → más demanda de reservas → más demanda de Tesoro.
Al mismo tiempo, el personal de la SEC está dando a las redes cripto funcionales más margen para operar, aclarando que actividades como recompras de tokens o el desarrollo continuo de la red no crean automáticamente un contrato de valores.
Junta esas dos cosas y la historia más grande no es simplemente “regulación cripto”.
Es esta:
Washington podría estar convirtiendo las stablecoins en un nuevo canal de distribución para la deuda pública denominada en dólares — mientras, simultáneamente, hace más fácil construir sobre la capa cripto.
Eso podría fortalecer el alcance digital del dólar, aumentar la demanda de productos de efectivo tokenizado y volver a los emisores de stablecoins mucho más estratégicamente importantes.
El ganador oculto del auge de las stablecoins podría ser, precisamente, el mercado del Tesoro de EE. UU. 👀
$CRCL $COIN $USDC $ETH
#FedProposesPaymentStablecoinRules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #Fed
El marco propuesto por la Fed para stablecoins requeriría que emisores regulados respalden las stablecoins de pago con reservas líquidas de alta calidad, incluidos T-bills del Tesoro de EE. UU. a corto plazo, además de establecer estándares de capital y custodia.
Eso crea un ciclo macro menos obvio:
Más adopción de stablecoins → más demanda de reservas → más demanda de Tesoro.
Al mismo tiempo, el personal de la SEC está dando a las redes cripto funcionales más margen para operar, aclarando que actividades como recompras de tokens o el desarrollo continuo de la red no crean automáticamente un contrato de valores.
Junta esas dos cosas y la historia más grande no es simplemente “regulación cripto”.
Es esta:
Washington podría estar convirtiendo las stablecoins en un nuevo canal de distribución para la deuda pública denominada en dólares — mientras, simultáneamente, hace más fácil construir sobre la capa cripto.
Eso podría fortalecer el alcance digital del dólar, aumentar la demanda de productos de efectivo tokenizado y volver a los emisores de stablecoins mucho más estratégicamente importantes.
El ganador oculto del auge de las stablecoins podría ser, precisamente, el mercado del Tesoro de EE. UU. 👀
$CRCL $COIN $USDC $ETH
#FedProposesPaymentStablecoinRules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #Fed
2
275
·
--
El interés por la propuesta de las stablecoins sigue aumentando|Aún se requiere una diligencia debida y supervisión si se externaliza el servicio|SOL en 118 dólares; primero espero
Mi postura: primero mirar quién controla las llaves, quién mantiene el código y quién puede gestionar las incidencias; luego ver la narrativa de pagos. SOL no participa por ahora. En Binance Square, el tema sobre las reglas de stablecoins en esta ronda muestra 363 personas discutiendo, lo cual es más que 258 de la ronda anterior. Ese cambio de atención es verificable; no es una prueba de compras.
En la lista de búsqueda de las últimas seis horas de esta ronda, no aparece SOL. No convertiré el aumento de búsquedas de otras monedas en “auge de SOL”.
Esta vez, observo un hecho fácil de pasar por alto: la propuesta de normas de la Fed del 24 de septiembre, sección 247.13(a)(5), prevé que los emisores de stablecoins de pagos dentro de su ámbito regulatorio realicen una debida diligencia adecuada sobre relaciones con terceros; exijan por contrato a los proveedores de servicios aplicar medidas que cumplan los requisitos aplicables; y realicen monitoreo continuo cuando sea necesario, incluyendo revisar resúmenes de resultados de auditorías y pruebas, entre otros materiales. Los ejemplos en la parte explicativa incluyen el código de contratos inteligentes, la custodia de llaves privadas y la supervisión de cumplimiento en cadena.
El Proyecto de Ley GENIUS, en cambio, autoriza a establecer estándares de gestión de riesgos operativos, de cumplimiento y de TI; los términos específicos de los proveedores de servicios provienen de la propuesta, no pueden confundirse con disposiciones ya vigentes finalmente, y mucho menos se trata de un accidente de seguridad ocurrido hoy.
¿Por qué tiene que ver con SOL? Las aplicaciones de stablecoins para pagos pueden usar una blockchain, pero aún dependen de los desarrolladores de contratos, custodios e interfaces de servicio. Mi lógica es que la calidad bajo control de terceros afecta si las instituciones están dispuestas a poner sus negocios on-chain y si pueden proporcionar el servicio de forma continua.
Que la red funcione correctamente no garantiza que la gestión de llaves o los sistemas de backoffice de cada aplicación también lo hagan. Un anuncio de colaboración tampoco equivale a que el control ya haya sido aceptado tras la verificación. Una posible inversión en cumplimiento puede aumentar el umbral de acceso o también mejorar la fiabilidad del negocio; en ambos casos hay que mirar la ejecución real, y no elegir solo el lado favorable.
Lo que verificaré son los permisos del proveedor de servicios, las pruebas y las disposiciones de respuesta ante emergencias, no usar “subcontratar con un equipo profesional” como sustituto del control de riesgos. Esto no significa que alguna aplicación de Solana ya haya perdido el control, ni hay evidencia de que la propuesta haya llevado a las instituciones a aumentar posiciones en SOL.
El principal de las stablecoins se mantiene en la cadena: es un criterio distinto al de las necesidades de tarifas de SOL y la exposición de tenencias. Para discutir la captación de valor con más profundidad, hay que ver el verdadero “retention” del negocio y el uso de las comisiones.
El estado del mercado también debe quedar claro por separado: en esta ronda, el spot de Kraken USD está primero en 118.36; antes de publicarse se revisó de nuevo en 118.29. El rango de 24 horas va de 117.64 a 124.75. El precio sigue en la parte baja del rango, sin volver a mi nivel de confirmación de 120. Esta cotización no prueba que la caída se deba a la supervisión de los proveedores de servicios, ni demuestra que todo el dinero del mercado se esté retirando.
117.64 es solo el mínimo del “ventanazo” en movimiento; no es un compromiso de que se mantendrá. Si yo comerciara personalmente: mi posición actual es cero. Solo consideraría probar largos al contado sin apalancamiento; no seguiría cortos. Si el cierre horario recupera 120, y luego hace retroceso entre 119.5 y 120 y logra sostenerlo; si la cotización y los movimientos de depósitos/retiros están normales, entonces participaría con como máximo 0.3% del capital total. A 122, reduciría a la mitad; a 124, liquidaría el resto.
Entrada con stop duro en 118.5, o si dos cierres horarios consecutivos quedan por debajo de 119.5, salgo completamente. Antes de entrar: si se rompe 116.5, si hay anomalías en el canal o si el retroceso no tiene continuidad/soporte, se cancela el plan y no se promedia a la baja. La recuperación efectiva de 120 invalidaría mi criterio de que por ahora no participaría; si no puede sostener el nivel de confirmación o si la información de control operativo empeora, retiro el supuesto de probar largos. Todo esto son planes condicionados, no una recapitulación de operaciones y ganancias.
Fuente: Sección 247.13 de la propuesta de la Fed del 24 de septiembre; Sección 4 de la Public Law 119–27; Kraken SOL/USD; portada de Binance Square.
#FedProposesPaymentStablecoinRules #SOL
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
El interés por la propuesta de las stablecoins sigue aumentando|Aún se requiere una diligencia debida y supervisión si se externaliza el servicio|SOL en 118 dólares; primero espero
Mi postura: primero mirar quién controla las llaves, quién mantiene el código y quién puede gestionar las incidencias; luego ver la narrativa de pagos. SOL no participa por ahora. En Binance Square, el tema sobre las reglas de stablecoins en esta ronda muestra 363 personas discutiendo, lo cual es más que 258 de la ronda anterior. Ese cambio de atención es verificable; no es una prueba de compras.
En la lista de búsqueda de las últimas seis horas de esta ronda, no aparece SOL. No convertiré el aumento de búsquedas de otras monedas en “auge de SOL”.
Esta vez, observo un hecho fácil de pasar por alto: la propuesta de normas de la Fed del 24 de septiembre, sección 247.13(a)(5), prevé que los emisores de stablecoins de pagos dentro de su ámbito regulatorio realicen una debida diligencia adecuada sobre relaciones con terceros; exijan por contrato a los proveedores de servicios aplicar medidas que cumplan los requisitos aplicables; y realicen monitoreo continuo cuando sea necesario, incluyendo revisar resúmenes de resultados de auditorías y pruebas, entre otros materiales. Los ejemplos en la parte explicativa incluyen el código de contratos inteligentes, la custodia de llaves privadas y la supervisión de cumplimiento en cadena.
El Proyecto de Ley GENIUS, en cambio, autoriza a establecer estándares de gestión de riesgos operativos, de cumplimiento y de TI; los términos específicos de los proveedores de servicios provienen de la propuesta, no pueden confundirse con disposiciones ya vigentes finalmente, y mucho menos se trata de un accidente de seguridad ocurrido hoy.
¿Por qué tiene que ver con SOL? Las aplicaciones de stablecoins para pagos pueden usar una blockchain, pero aún dependen de los desarrolladores de contratos, custodios e interfaces de servicio. Mi lógica es que la calidad bajo control de terceros afecta si las instituciones están dispuestas a poner sus negocios on-chain y si pueden proporcionar el servicio de forma continua.
Que la red funcione correctamente no garantiza que la gestión de llaves o los sistemas de backoffice de cada aplicación también lo hagan. Un anuncio de colaboración tampoco equivale a que el control ya haya sido aceptado tras la verificación. Una posible inversión en cumplimiento puede aumentar el umbral de acceso o también mejorar la fiabilidad del negocio; en ambos casos hay que mirar la ejecución real, y no elegir solo el lado favorable.
Lo que verificaré son los permisos del proveedor de servicios, las pruebas y las disposiciones de respuesta ante emergencias, no usar “subcontratar con un equipo profesional” como sustituto del control de riesgos. Esto no significa que alguna aplicación de Solana ya haya perdido el control, ni hay evidencia de que la propuesta haya llevado a las instituciones a aumentar posiciones en SOL.
El principal de las stablecoins se mantiene en la cadena: es un criterio distinto al de las necesidades de tarifas de SOL y la exposición de tenencias. Para discutir la captación de valor con más profundidad, hay que ver el verdadero “retention” del negocio y el uso de las comisiones.
El estado del mercado también debe quedar claro por separado: en esta ronda, el spot de Kraken USD está primero en 118.36; antes de publicarse se revisó de nuevo en 118.29. El rango de 24 horas va de 117.64 a 124.75. El precio sigue en la parte baja del rango, sin volver a mi nivel de confirmación de 120. Esta cotización no prueba que la caída se deba a la supervisión de los proveedores de servicios, ni demuestra que todo el dinero del mercado se esté retirando.
117.64 es solo el mínimo del “ventanazo” en movimiento; no es un compromiso de que se mantendrá. Si yo comerciara personalmente: mi posición actual es cero. Solo consideraría probar largos al contado sin apalancamiento; no seguiría cortos. Si el cierre horario recupera 120, y luego hace retroceso entre 119.5 y 120 y logra sostenerlo; si la cotización y los movimientos de depósitos/retiros están normales, entonces participaría con como máximo 0.3% del capital total. A 122, reduciría a la mitad; a 124, liquidaría el resto.
Entrada con stop duro en 118.5, o si dos cierres horarios consecutivos quedan por debajo de 119.5, salgo completamente. Antes de entrar: si se rompe 116.5, si hay anomalías en el canal o si el retroceso no tiene continuidad/soporte, se cancela el plan y no se promedia a la baja. La recuperación efectiva de 120 invalidaría mi criterio de que por ahora no participaría; si no puede sostener el nivel de confirmación o si la información de control operativo empeora, retiro el supuesto de probar largos. Todo esto son planes condicionados, no una recapitulación de operaciones y ganancias.
Fuente: Sección 247.13 de la propuesta de la Fed del 24 de septiembre; Sección 4 de la Public Law 119–27; Kraken SOL/USD; portada de Binance Square.
#FedProposesPaymentStablecoinRules #SOL
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura: primero mirar quién controla las llaves, quién mantiene el código y quién puede gestionar las incidencias; luego ver la narrativa de pagos. SOL no participa por ahora. En Binance Square, el tema sobre las reglas de stablecoins en esta ronda muestra 363 personas discutiendo, lo cual es más que 258 de la ronda anterior. Ese cambio de atención es verificable; no es una prueba de compras.
En la lista de búsqueda de las últimas seis horas de esta ronda, no aparece SOL. No convertiré el aumento de búsquedas de otras monedas en “auge de SOL”.
Esta vez, observo un hecho fácil de pasar por alto: la propuesta de normas de la Fed del 24 de septiembre, sección 247.13(a)(5), prevé que los emisores de stablecoins de pagos dentro de su ámbito regulatorio realicen una debida diligencia adecuada sobre relaciones con terceros; exijan por contrato a los proveedores de servicios aplicar medidas que cumplan los requisitos aplicables; y realicen monitoreo continuo cuando sea necesario, incluyendo revisar resúmenes de resultados de auditorías y pruebas, entre otros materiales. Los ejemplos en la parte explicativa incluyen el código de contratos inteligentes, la custodia de llaves privadas y la supervisión de cumplimiento en cadena.
El Proyecto de Ley GENIUS, en cambio, autoriza a establecer estándares de gestión de riesgos operativos, de cumplimiento y de TI; los términos específicos de los proveedores de servicios provienen de la propuesta, no pueden confundirse con disposiciones ya vigentes finalmente, y mucho menos se trata de un accidente de seguridad ocurrido hoy.
¿Por qué tiene que ver con SOL? Las aplicaciones de stablecoins para pagos pueden usar una blockchain, pero aún dependen de los desarrolladores de contratos, custodios e interfaces de servicio. Mi lógica es que la calidad bajo control de terceros afecta si las instituciones están dispuestas a poner sus negocios on-chain y si pueden proporcionar el servicio de forma continua.
Que la red funcione correctamente no garantiza que la gestión de llaves o los sistemas de backoffice de cada aplicación también lo hagan. Un anuncio de colaboración tampoco equivale a que el control ya haya sido aceptado tras la verificación. Una posible inversión en cumplimiento puede aumentar el umbral de acceso o también mejorar la fiabilidad del negocio; en ambos casos hay que mirar la ejecución real, y no elegir solo el lado favorable.
Lo que verificaré son los permisos del proveedor de servicios, las pruebas y las disposiciones de respuesta ante emergencias, no usar “subcontratar con un equipo profesional” como sustituto del control de riesgos. Esto no significa que alguna aplicación de Solana ya haya perdido el control, ni hay evidencia de que la propuesta haya llevado a las instituciones a aumentar posiciones en SOL.
El principal de las stablecoins se mantiene en la cadena: es un criterio distinto al de las necesidades de tarifas de SOL y la exposición de tenencias. Para discutir la captación de valor con más profundidad, hay que ver el verdadero “retention” del negocio y el uso de las comisiones.
El estado del mercado también debe quedar claro por separado: en esta ronda, el spot de Kraken USD está primero en 118.36; antes de publicarse se revisó de nuevo en 118.29. El rango de 24 horas va de 117.64 a 124.75. El precio sigue en la parte baja del rango, sin volver a mi nivel de confirmación de 120. Esta cotización no prueba que la caída se deba a la supervisión de los proveedores de servicios, ni demuestra que todo el dinero del mercado se esté retirando.
117.64 es solo el mínimo del “ventanazo” en movimiento; no es un compromiso de que se mantendrá. Si yo comerciara personalmente: mi posición actual es cero. Solo consideraría probar largos al contado sin apalancamiento; no seguiría cortos. Si el cierre horario recupera 120, y luego hace retroceso entre 119.5 y 120 y logra sostenerlo; si la cotización y los movimientos de depósitos/retiros están normales, entonces participaría con como máximo 0.3% del capital total. A 122, reduciría a la mitad; a 124, liquidaría el resto.
Entrada con stop duro en 118.5, o si dos cierres horarios consecutivos quedan por debajo de 119.5, salgo completamente. Antes de entrar: si se rompe 116.5, si hay anomalías en el canal o si el retroceso no tiene continuidad/soporte, se cancela el plan y no se promedia a la baja. La recuperación efectiva de 120 invalidaría mi criterio de que por ahora no participaría; si no puede sostener el nivel de confirmación o si la información de control operativo empeora, retiro el supuesto de probar largos. Todo esto son planes condicionados, no una recapitulación de operaciones y ganancias.
Fuente: Sección 247.13 de la propuesta de la Fed del 24 de septiembre; Sección 4 de la Public Law 119–27; Kraken SOL/USD; portada de Binance Square.
#FedProposesPaymentStablecoinRules #SOL
Lo anterior es solo observación personal del mercado y no constituye asesoramiento de inversión.
118
·
--
El interés por las reglas de las stablecoins sigue en aumento|La divulgación mensual de reservas no es una prueba de saldo en tiempo real|XMR en 529 dólares; esperaré
Mi postura es: primero mirar la fecha del informe. No relajo la disciplina de gestión de fondos solo porque diga “transparencia de reservas”, y tampoco me pongo a comprar una moneda de privacidad por ello. En el Binance Plaza #FedProposesPaymentStablecoinRules, en esta ronda se registraron 206 personas discutiendo; en el escaneo anterior fueron 157. Sí, el interés ha crecido, pero la fiebre no significa que la regulación ya haya quedado implementada, ni que XMR haya recibido nueva demanda de compra.
Los hechos de primera mano provienen del documento de consulta de la Fed para implementar la ley GENIUS el 24 de septiembre. El texto propuesto exige que los emisores de stablecoins de pago dentro de su ámbito regulen mensualmente la cantidad emitida y la composición de las reservas. El momento de reporte propuesto es el fin del mes anterior, y la publicación como máximo será el último día de este mes, antes o al mediodía. Antes de publicarse, los informes planeados se someterán a la revisión por parte de una firma contable pública registrada; además, la persona responsable deberá confirmar la exactitud. Cruzó y verifiqué las reservas mensuales de la ley GENIUS formal con los requisitos de revisión. No es un documento nuevo de hoy, ni son reglas finales; la Fed todavía solicita opiniones sobre la viabilidad de divulgar información en tiempo real, por lo que no puede redactarse como si ya exigiera auditorías en todo momento.
¿Por qué impacta al mercado cripto? Las stablecoins suelen ser la unidad de cotización de los traders y el dinero disponible. Mi mecanismo de juicio es que la divulgación mensual ayuda a comparar la calidad de las reservas de los emisores, pero el desfase entre el momento cubierto por el informe y el presente puede ser grande. Ver un informe “apto” no significa conocer las reservas, el volumen emitido o la cola de reembolsos del minuto siguiente. El alcance del informe, el plazo de las reservas, la ubicación del custodio y la fecha de actualización valen más que simplemente reenviar un titular de “100% respaldado”; esto es un riesgo de actualidad de la información, no algo que yo haya “detectado” como una brecha de un emisor en particular.
XMR necesita discutirse por separado. La privacidad nativa no es un derecho frente a reservas en dólares, y la protección de la privacidad tampoco es un compromiso de estabilidad del poder adquisitivo. Cambiar las stablecoins disponibles por XMR convierte la estructura de riesgos en volatilidad del precio de la moneda y riesgo del canal de operación; no es un simple cambio de “opaco” a “seguro”. No tengo datos que demuestren que esta ronda de discusiones regulatorias sobre stablecoins esté empujando fondos a Monero, ni voy a convertir una ruta técnica que el organismo oficial aún está investigando y probando en una actualización de la red principal de hoy.
¿Cómo se ha movido el mercado en la práctica? En esta ronda, el XMR spot en Kraken cotiza alrededor de 529.23 dólares; en las últimas 24 horas estuvo entre 525.87 y 560.46, cerca del nivel bajo de la ventana. Que el precio esté débil es un hecho verificable; atribuirlo a la propuesta de divulgación de reservas no tiene suficiente evidencia. Antes, la disciplina de retirar pruebas en 530 dólares ya se encontró con cotizaciones por debajo de ese precio; eso solo indica que aparecieron condiciones de cancelación, no permite afirmar que el plan previo se concretó o que hubo ganancias.
Si fuera mi propia operación, no participaría: la posición es cero; no haría short ni aumentaría apalancamiento. Solo consideraría pruebas en spot bajo condiciones: que el cierre horario esté por encima de 537; luego, si retrocede, sostener entre 535 y 537 tras la prueba, y además que la cotización del canal usado sea normal, así como depósitos y retiros. Solo entonces participaría con un máximo de 0.3% del capital total. En 544, reducir a la mitad; en 550, cerrar el resto. Si en 532 hay un stop-loss duro, o si dos velas horarias consecutivas cierran por debajo de 535, cerrar todo. Antes de entrar, si cae por debajo de 525 se cancela el plan; si hay anomalías en la cotización, retiros que no funcionan o un rebote que no logra continuidad, también se retira la decisión de participar y no se intenta recuperar pérdidas.
Si el momento del informe no se puede verificar, no mejoro la evaluación de seguridad de los fondos. Si el precio y el canal se repara conjuntamente, entonces reevaluaría. Primero dejar claros los hechos, el riesgo y el plan por separado, y luego decidir si actuar.
Fuente: propuesta de la Fed del 24 de septiembre y artículos propuestos 247.11; ley GENIUS formal; cotización de Kraken.#FedProposesPaymentStablecoinRules #XMR
Esto es solo una observación personal del mercado y no constituye asesoramiento de inversión.
El interés por las reglas de las stablecoins sigue en aumento|La divulgación mensual de reservas no es una prueba de saldo en tiempo real|XMR en 529 dólares; esperaré
Mi postura es: primero mirar la fecha del informe. No relajo la disciplina de gestión de fondos solo porque diga “transparencia de reservas”, y tampoco me pongo a comprar una moneda de privacidad por ello. En el Binance Plaza #FedProposesPaymentStablecoinRules, en esta ronda se registraron 206 personas discutiendo; en el escaneo anterior fueron 157. Sí, el interés ha crecido, pero la fiebre no significa que la regulación ya haya quedado implementada, ni que XMR haya recibido nueva demanda de compra.
Los hechos de primera mano provienen del documento de consulta de la Fed para implementar la ley GENIUS el 24 de septiembre. El texto propuesto exige que los emisores de stablecoins de pago dentro de su ámbito regulen mensualmente la cantidad emitida y la composición de las reservas. El momento de reporte propuesto es el fin del mes anterior, y la publicación como máximo será el último día de este mes, antes o al mediodía. Antes de publicarse, los informes planeados se someterán a la revisión por parte de una firma contable pública registrada; además, la persona responsable deberá confirmar la exactitud. Cruzó y verifiqué las reservas mensuales de la ley GENIUS formal con los requisitos de revisión. No es un documento nuevo de hoy, ni son reglas finales; la Fed todavía solicita opiniones sobre la viabilidad de divulgar información en tiempo real, por lo que no puede redactarse como si ya exigiera auditorías en todo momento.
¿Por qué impacta al mercado cripto? Las stablecoins suelen ser la unidad de cotización de los traders y el dinero disponible. Mi mecanismo de juicio es que la divulgación mensual ayuda a comparar la calidad de las reservas de los emisores, pero el desfase entre el momento cubierto por el informe y el presente puede ser grande. Ver un informe “apto” no significa conocer las reservas, el volumen emitido o la cola de reembolsos del minuto siguiente. El alcance del informe, el plazo de las reservas, la ubicación del custodio y la fecha de actualización valen más que simplemente reenviar un titular de “100% respaldado”; esto es un riesgo de actualidad de la información, no algo que yo haya “detectado” como una brecha de un emisor en particular.
XMR necesita discutirse por separado. La privacidad nativa no es un derecho frente a reservas en dólares, y la protección de la privacidad tampoco es un compromiso de estabilidad del poder adquisitivo. Cambiar las stablecoins disponibles por XMR convierte la estructura de riesgos en volatilidad del precio de la moneda y riesgo del canal de operación; no es un simple cambio de “opaco” a “seguro”. No tengo datos que demuestren que esta ronda de discusiones regulatorias sobre stablecoins esté empujando fondos a Monero, ni voy a convertir una ruta técnica que el organismo oficial aún está investigando y probando en una actualización de la red principal de hoy.
¿Cómo se ha movido el mercado en la práctica? En esta ronda, el XMR spot en Kraken cotiza alrededor de 529.23 dólares; en las últimas 24 horas estuvo entre 525.87 y 560.46, cerca del nivel bajo de la ventana. Que el precio esté débil es un hecho verificable; atribuirlo a la propuesta de divulgación de reservas no tiene suficiente evidencia. Antes, la disciplina de retirar pruebas en 530 dólares ya se encontró con cotizaciones por debajo de ese precio; eso solo indica que aparecieron condiciones de cancelación, no permite afirmar que el plan previo se concretó o que hubo ganancias.
Si fuera mi propia operación, no participaría: la posición es cero; no haría short ni aumentaría apalancamiento. Solo consideraría pruebas en spot bajo condiciones: que el cierre horario esté por encima de 537; luego, si retrocede, sostener entre 535 y 537 tras la prueba, y además que la cotización del canal usado sea normal, así como depósitos y retiros. Solo entonces participaría con un máximo de 0.3% del capital total. En 544, reducir a la mitad; en 550, cerrar el resto. Si en 532 hay un stop-loss duro, o si dos velas horarias consecutivas cierran por debajo de 535, cerrar todo. Antes de entrar, si cae por debajo de 525 se cancela el plan; si hay anomalías en la cotización, retiros que no funcionan o un rebote que no logra continuidad, también se retira la decisión de participar y no se intenta recuperar pérdidas.
Si el momento del informe no se puede verificar, no mejoro la evaluación de seguridad de los fondos. Si el precio y el canal se repara conjuntamente, entonces reevaluaría. Primero dejar claros los hechos, el riesgo y el plan por separado, y luego decidir si actuar.
Fuente: propuesta de la Fed del 24 de septiembre y artículos propuestos 247.11; ley GENIUS formal; cotización de Kraken.#FedProposesPaymentStablecoinRules #XMR
Esto es solo una observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura es: primero mirar la fecha del informe. No relajo la disciplina de gestión de fondos solo porque diga “transparencia de reservas”, y tampoco me pongo a comprar una moneda de privacidad por ello. En el Binance Plaza #FedProposesPaymentStablecoinRules, en esta ronda se registraron 206 personas discutiendo; en el escaneo anterior fueron 157. Sí, el interés ha crecido, pero la fiebre no significa que la regulación ya haya quedado implementada, ni que XMR haya recibido nueva demanda de compra.
Los hechos de primera mano provienen del documento de consulta de la Fed para implementar la ley GENIUS el 24 de septiembre. El texto propuesto exige que los emisores de stablecoins de pago dentro de su ámbito regulen mensualmente la cantidad emitida y la composición de las reservas. El momento de reporte propuesto es el fin del mes anterior, y la publicación como máximo será el último día de este mes, antes o al mediodía. Antes de publicarse, los informes planeados se someterán a la revisión por parte de una firma contable pública registrada; además, la persona responsable deberá confirmar la exactitud. Cruzó y verifiqué las reservas mensuales de la ley GENIUS formal con los requisitos de revisión. No es un documento nuevo de hoy, ni son reglas finales; la Fed todavía solicita opiniones sobre la viabilidad de divulgar información en tiempo real, por lo que no puede redactarse como si ya exigiera auditorías en todo momento.
¿Por qué impacta al mercado cripto? Las stablecoins suelen ser la unidad de cotización de los traders y el dinero disponible. Mi mecanismo de juicio es que la divulgación mensual ayuda a comparar la calidad de las reservas de los emisores, pero el desfase entre el momento cubierto por el informe y el presente puede ser grande. Ver un informe “apto” no significa conocer las reservas, el volumen emitido o la cola de reembolsos del minuto siguiente. El alcance del informe, el plazo de las reservas, la ubicación del custodio y la fecha de actualización valen más que simplemente reenviar un titular de “100% respaldado”; esto es un riesgo de actualidad de la información, no algo que yo haya “detectado” como una brecha de un emisor en particular.
XMR necesita discutirse por separado. La privacidad nativa no es un derecho frente a reservas en dólares, y la protección de la privacidad tampoco es un compromiso de estabilidad del poder adquisitivo. Cambiar las stablecoins disponibles por XMR convierte la estructura de riesgos en volatilidad del precio de la moneda y riesgo del canal de operación; no es un simple cambio de “opaco” a “seguro”. No tengo datos que demuestren que esta ronda de discusiones regulatorias sobre stablecoins esté empujando fondos a Monero, ni voy a convertir una ruta técnica que el organismo oficial aún está investigando y probando en una actualización de la red principal de hoy.
¿Cómo se ha movido el mercado en la práctica? En esta ronda, el XMR spot en Kraken cotiza alrededor de 529.23 dólares; en las últimas 24 horas estuvo entre 525.87 y 560.46, cerca del nivel bajo de la ventana. Que el precio esté débil es un hecho verificable; atribuirlo a la propuesta de divulgación de reservas no tiene suficiente evidencia. Antes, la disciplina de retirar pruebas en 530 dólares ya se encontró con cotizaciones por debajo de ese precio; eso solo indica que aparecieron condiciones de cancelación, no permite afirmar que el plan previo se concretó o que hubo ganancias.
Si fuera mi propia operación, no participaría: la posición es cero; no haría short ni aumentaría apalancamiento. Solo consideraría pruebas en spot bajo condiciones: que el cierre horario esté por encima de 537; luego, si retrocede, sostener entre 535 y 537 tras la prueba, y además que la cotización del canal usado sea normal, así como depósitos y retiros. Solo entonces participaría con un máximo de 0.3% del capital total. En 544, reducir a la mitad; en 550, cerrar el resto. Si en 532 hay un stop-loss duro, o si dos velas horarias consecutivas cierran por debajo de 535, cerrar todo. Antes de entrar, si cae por debajo de 525 se cancela el plan; si hay anomalías en la cotización, retiros que no funcionan o un rebote que no logra continuidad, también se retira la decisión de participar y no se intenta recuperar pérdidas.
Si el momento del informe no se puede verificar, no mejoro la evaluación de seguridad de los fondos. Si el precio y el canal se repara conjuntamente, entonces reevaluaría. Primero dejar claros los hechos, el riesgo y el plan por separado, y luego decidir si actuar.
Fuente: propuesta de la Fed del 24 de septiembre y artículos propuestos 247.11; ley GENIUS formal; cotización de Kraken.#FedProposesPaymentStablecoinRules #XMR
Esto es solo una observación personal del mercado y no constituye asesoramiento de inversión.
37
🚨 URGENTE: LA FED PROPONE UN REQUISITO DE CAPITAL DEL 2% PARA EMISORES DE STABLECOINS! 🇺🇸💵
🏦 El marco propuesto exigiría un colchón de capital del 2% sobre los primeros $20 MIL MILLONES de emisión de tokens para emisores de stablecoins de pago cubiertas.
🚫 SIN RENDIMIENTO DIRECTO: A los emisores de stablecoins de pago también se les prohibiría pagar intereses o rendimientos directamente a los tenedores de tokens.
📋 La propuesta forma parte de la implementación de la Ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales de capital y gestión de riesgos.
🌐 La regulación de stablecoins está entrando en una fase más definida en EE. UU.
👀 ¿Podrían normas de capital más estrictas reconfigurar el mercado de stablecoins?
Sigue para actualizaciones diarias ⚡
$QNT $ONE $BTW
#FedProposesPaymentStablecoinRules
🚨 URGENTE: LA FED PROPONE UN REQUISITO DE CAPITAL DEL 2% PARA EMISORES DE STABLECOINS! 🇺🇸💵
🏦 El marco propuesto exigiría un colchón de capital del 2% sobre los primeros $20 MIL MILLONES de emisión de tokens para emisores de stablecoins de pago cubiertas.
🚫 SIN RENDIMIENTO DIRECTO: A los emisores de stablecoins de pago también se les prohibiría pagar intereses o rendimientos directamente a los tenedores de tokens.
📋 La propuesta forma parte de la implementación de la Ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales de capital y gestión de riesgos.
🌐 La regulación de stablecoins está entrando en una fase más definida en EE. UU.
👀 ¿Podrían normas de capital más estrictas reconfigurar el mercado de stablecoins?
Sigue para actualizaciones diarias ⚡
$QNT $ONE $BTW
#FedProposesPaymentStablecoinRules
🏦 El marco propuesto exigiría un colchón de capital del 2% sobre los primeros $20 MIL MILLONES de emisión de tokens para emisores de stablecoins de pago cubiertas.
🚫 SIN RENDIMIENTO DIRECTO: A los emisores de stablecoins de pago también se les prohibiría pagar intereses o rendimientos directamente a los tenedores de tokens.
📋 La propuesta forma parte de la implementación de la Ley GENIUS por parte de la Reserva Federal e incluye requisitos adicionales de capital y gestión de riesgos.
🌐 La regulación de stablecoins está entrando en una fase más definida en EE. UU.
👀 ¿Podrían normas de capital más estrictas reconfigurar el mercado de stablecoins?
Sigue para actualizaciones diarias ⚡
$QNT $ONE $BTW
#FedProposesPaymentStablecoinRules
394
#FedProposesPaymentStablecoinRules
El 24 de septiembre de 2026, la Reserva Federal de EE. UU. emitió dos propuestas integrales de reglamentación en virtud de la Ley GENIUS (Guía para el Establecimiento de la Innovación Nacional para Stablecoins en EE. UU.) para establecer un marco regulatorio federal para las stablecoins de pago. Las propuestas transitan la supervisión de las stablecoins desde una guía de cumplimiento estándar hacia una reglamentación formal y estructurada para todos los emisores supervisados por la Junta.
#FedProposesPaymentStablecoinRules
El 24 de septiembre de 2026, la Reserva Federal de EE. UU. emitió dos propuestas integrales de reglamentación en virtud de la Ley GENIUS (Guía para el Establecimiento de la Innovación Nacional para Stablecoins en EE. UU.) para establecer un marco regulatorio federal para las stablecoins de pago. Las propuestas transitan la supervisión de las stablecoins desde una guía de cumplimiento estándar hacia una reglamentación formal y estructurada para todos los emisores supervisados por la Junta.
El 24 de septiembre de 2026, la Reserva Federal de EE. UU. emitió dos propuestas integrales de reglamentación en virtud de la Ley GENIUS (Guía para el Establecimiento de la Innovación Nacional para Stablecoins en EE. UU.) para establecer un marco regulatorio federal para las stablecoins de pago. Las propuestas transitan la supervisión de las stablecoins desde una guía de cumplimiento estándar hacia una reglamentación formal y estructurada para todos los emisores supervisados por la Junta.
1
93
·
--
Alcista
¡Urgente: la Reserva Federal propone reglas para una moneda estable vinculada a pagos! 🏦💵
El 24 de septiembre de 2026, la Reserva Federal propuso nuevas regulaciones para implementar la ley GENIUS.
Puntos clave:
✅ Cobertura 1:1 obligatoria: los emisores deben mantener 1 dólar de reservas permitidas por cada 1 dólar de la moneda estable. Reservas permitidas: efectivo, saldos de la Reserva Federal, letras del Tesoro de corto plazo (≤93 días).
✅ Reembolso en dos días: los emisores deben canjear los tokens en el plazo de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20 mil millones de dólares y 1% sobre los importes que superen los 50 mil millones de dólares. Si persiste el déficit, se realizará una liquidación forzosa y reembolso.
✅ Aprobación del banco: una ventana de decisión de 120 días para la Fed, y se considera aprobada automáticamente si la Fed no responde.
El periodo de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco de gobernanza precautoria tangible para las stablecoins en Estados Unidos! ¿Regulación = adopción colectiva?
¿Qué opinas? ¿Te sientes optimista sobre $USDT y $USDC?
#stablecoin #Fed #GENIUSAct #FedProposesPaymentStablecoinRules CryptoRegulation #fedproposespaymentstablecoinrules $USDC
{future}(USDCUSDT)
#BinanceTurns8
¡Urgente: la Reserva Federal propone reglas para una moneda estable vinculada a pagos! 🏦💵
El 24 de septiembre de 2026, la Reserva Federal propuso nuevas regulaciones para implementar la ley GENIUS.
Puntos clave:
✅ Cobertura 1:1 obligatoria: los emisores deben mantener 1 dólar de reservas permitidas por cada 1 dólar de la moneda estable. Reservas permitidas: efectivo, saldos de la Reserva Federal, letras del Tesoro de corto plazo (≤93 días).
✅ Reembolso en dos días: los emisores deben canjear los tokens en el plazo de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20 mil millones de dólares y 1% sobre los importes que superen los 50 mil millones de dólares. Si persiste el déficit, se realizará una liquidación forzosa y reembolso.
✅ Aprobación del banco: una ventana de decisión de 120 días para la Fed, y se considera aprobada automáticamente si la Fed no responde.
El periodo de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco de gobernanza precautoria tangible para las stablecoins en Estados Unidos! ¿Regulación = adopción colectiva?
¿Qué opinas? ¿Te sientes optimista sobre $USDT y $USDC ?
#stablecoin #Fed #GENIUSAct #FedProposesPaymentStablecoinRules CryptoRegulation #fedproposespaymentstablecoinrules $USDC
#BinanceTurns8
El 24 de septiembre de 2026, la Reserva Federal propuso nuevas regulaciones para implementar la ley GENIUS.
Puntos clave:
✅ Cobertura 1:1 obligatoria: los emisores deben mantener 1 dólar de reservas permitidas por cada 1 dólar de la moneda estable. Reservas permitidas: efectivo, saldos de la Reserva Federal, letras del Tesoro de corto plazo (≤93 días).
✅ Reembolso en dos días: los emisores deben canjear los tokens en el plazo de dos días hábiles.
✅ Reglas de capital: 2% sobre los primeros 20 mil millones de dólares y 1% sobre los importes que superen los 50 mil millones de dólares. Si persiste el déficit, se realizará una liquidación forzosa y reembolso.
✅ Aprobación del banco: una ventana de decisión de 120 días para la Fed, y se considera aprobada automáticamente si la Fed no responde.
El periodo de comentarios públicos de 60 días ya está abierto. ¡Este es el primer marco de gobernanza precautoria tangible para las stablecoins en Estados Unidos! ¿Regulación = adopción colectiva?
¿Qué opinas? ¿Te sientes optimista sobre $USDT y $USDC ?
#stablecoin #Fed #GENIUSAct #FedProposesPaymentStablecoinRules CryptoRegulation #fedproposespaymentstablecoinrules $USDC
#BinanceTurns8
116

La Reserva Federal ha propuesto nuevas normas para las stablecoins de pagos, señalando un paso significativo hacia la regulación de este sector emergente del mercado cripto. Esta medida refleja la creciente preocupación por la estabilidad y el riesgo sistémico asociados con las stablecoins, especialmente las utilizadas para pagos. Es probable que las regulaciones propuestas se centren en los requisitos de reservas, la transparencia y la supervisión, con el objetivo de garantizar que estos activos digitales sean tan seguros y confiables como el dinero tradicional. Aunque los detalles aún están en revisión, esta iniciativa podría conducir a una mayor adopción institucional al proporcionar un marco regulatorio más claro, pero también podría introducir cargas de cumplimiento para los emisores. El mercado seguirá de cerca cómo evolucionan estas propuestas y cómo impactan el panorama de las stablecoins y el ecosistema cripto en general.
Aviso legal: Este contenido solo tiene fines informativos y no constituye asesoramiento financiero.
#FedProposesPaymentStablecoinRules
La Reserva Federal ha propuesto nuevas normas para las stablecoins de pagos, señalando un paso significativo hacia la regulación de este sector emergente del mercado cripto. Esta medida refleja la creciente preocupación por la estabilidad y el riesgo sistémico asociados con las stablecoins, especialmente las utilizadas para pagos. Es probable que las regulaciones propuestas se centren en los requisitos de reservas, la transparencia y la supervisión, con el objetivo de garantizar que estos activos digitales sean tan seguros y confiables como el dinero tradicional. Aunque los detalles aún están en revisión, esta iniciativa podría conducir a una mayor adopción institucional al proporcionar un marco regulatorio más claro, pero también podría introducir cargas de cumplimiento para los emisores. El mercado seguirá de cerca cómo evolucionan estas propuestas y cómo impactan el panorama de las stablecoins y el ecosistema cripto en general.
Aviso legal: Este contenido solo tiene fines informativos y no constituye asesoramiento financiero.
#FedProposesPaymentStablecoinRules
Aviso legal: Este contenido solo tiene fines informativos y no constituye asesoramiento financiero.
#FedProposesPaymentStablecoinRules
2
95
$USDC #fedproposespaymentstablecoinrules
Aquí va una historia que mucha gente pasa por alto porque no hay dramatismo de precios en ella. El 24 de septiembre, la Reserva Federal dio a conocer dos propuestas para los emisores de stablecoins que supervisa, bajo la Ley GENIUS.
Primero: los emisores tendrían que respaldar sus stablecoins uno a uno con activos permitidos, como dólares estadounidenses, saldos en la Fed, depósitos asegurados y letras del Tesoro a corto plazo. Segundo: también hay requisitos de capital, un cargo del 2% por riesgo de crédito y del 1% al 2% por riesgo operativo, dependiendo del tamaño del emisor. Además, los emisores no pueden pagar intereses o rendimientos solo por mantener una stablecoin, lo cual era una gran preocupación para la industria bancaria. Y los bancos que quieran lanzar su propia stablecoin seguirían un proceso de solicitud separado.
Estas aún no son reglas definitivas. Los comentarios públicos permanecen abiertos durante 60 días, con la aplicación completa prevista para el 18 de enero de 2027.
Reflexión del lunes: las cosas grandes se construyen en silencio. La base se coloca poco a poco, y quienes están listos cuando todo está terminado suelen ser los que más se benefician.
Que tengas una gran semana.
$USDC #Stablecoins #HappyMonday
{future}(USDCUSDT)
$USDC #fedproposespaymentstablecoinrules
Aquí va una historia que mucha gente pasa por alto porque no hay dramatismo de precios en ella. El 24 de septiembre, la Reserva Federal dio a conocer dos propuestas para los emisores de stablecoins que supervisa, bajo la Ley GENIUS.
Primero: los emisores tendrían que respaldar sus stablecoins uno a uno con activos permitidos, como dólares estadounidenses, saldos en la Fed, depósitos asegurados y letras del Tesoro a corto plazo. Segundo: también hay requisitos de capital, un cargo del 2% por riesgo de crédito y del 1% al 2% por riesgo operativo, dependiendo del tamaño del emisor. Además, los emisores no pueden pagar intereses o rendimientos solo por mantener una stablecoin, lo cual era una gran preocupación para la industria bancaria. Y los bancos que quieran lanzar su propia stablecoin seguirían un proceso de solicitud separado.
Estas aún no son reglas definitivas. Los comentarios públicos permanecen abiertos durante 60 días, con la aplicación completa prevista para el 18 de enero de 2027.
Reflexión del lunes: las cosas grandes se construyen en silencio. La base se coloca poco a poco, y quienes están listos cuando todo está terminado suelen ser los que más se benefician.
Que tengas una gran semana.
$USDC #Stablecoins #HappyMonday
Aquí va una historia que mucha gente pasa por alto porque no hay dramatismo de precios en ella. El 24 de septiembre, la Reserva Federal dio a conocer dos propuestas para los emisores de stablecoins que supervisa, bajo la Ley GENIUS.
Primero: los emisores tendrían que respaldar sus stablecoins uno a uno con activos permitidos, como dólares estadounidenses, saldos en la Fed, depósitos asegurados y letras del Tesoro a corto plazo. Segundo: también hay requisitos de capital, un cargo del 2% por riesgo de crédito y del 1% al 2% por riesgo operativo, dependiendo del tamaño del emisor. Además, los emisores no pueden pagar intereses o rendimientos solo por mantener una stablecoin, lo cual era una gran preocupación para la industria bancaria. Y los bancos que quieran lanzar su propia stablecoin seguirían un proceso de solicitud separado.
Estas aún no son reglas definitivas. Los comentarios públicos permanecen abiertos durante 60 días, con la aplicación completa prevista para el 18 de enero de 2027.
Reflexión del lunes: las cosas grandes se construyen en silencio. La base se coloca poco a poco, y quienes están listos cuando todo está terminado suelen ser los que más se benefician.
Que tengas una gran semana.
$USDC #Stablecoins #HappyMonday
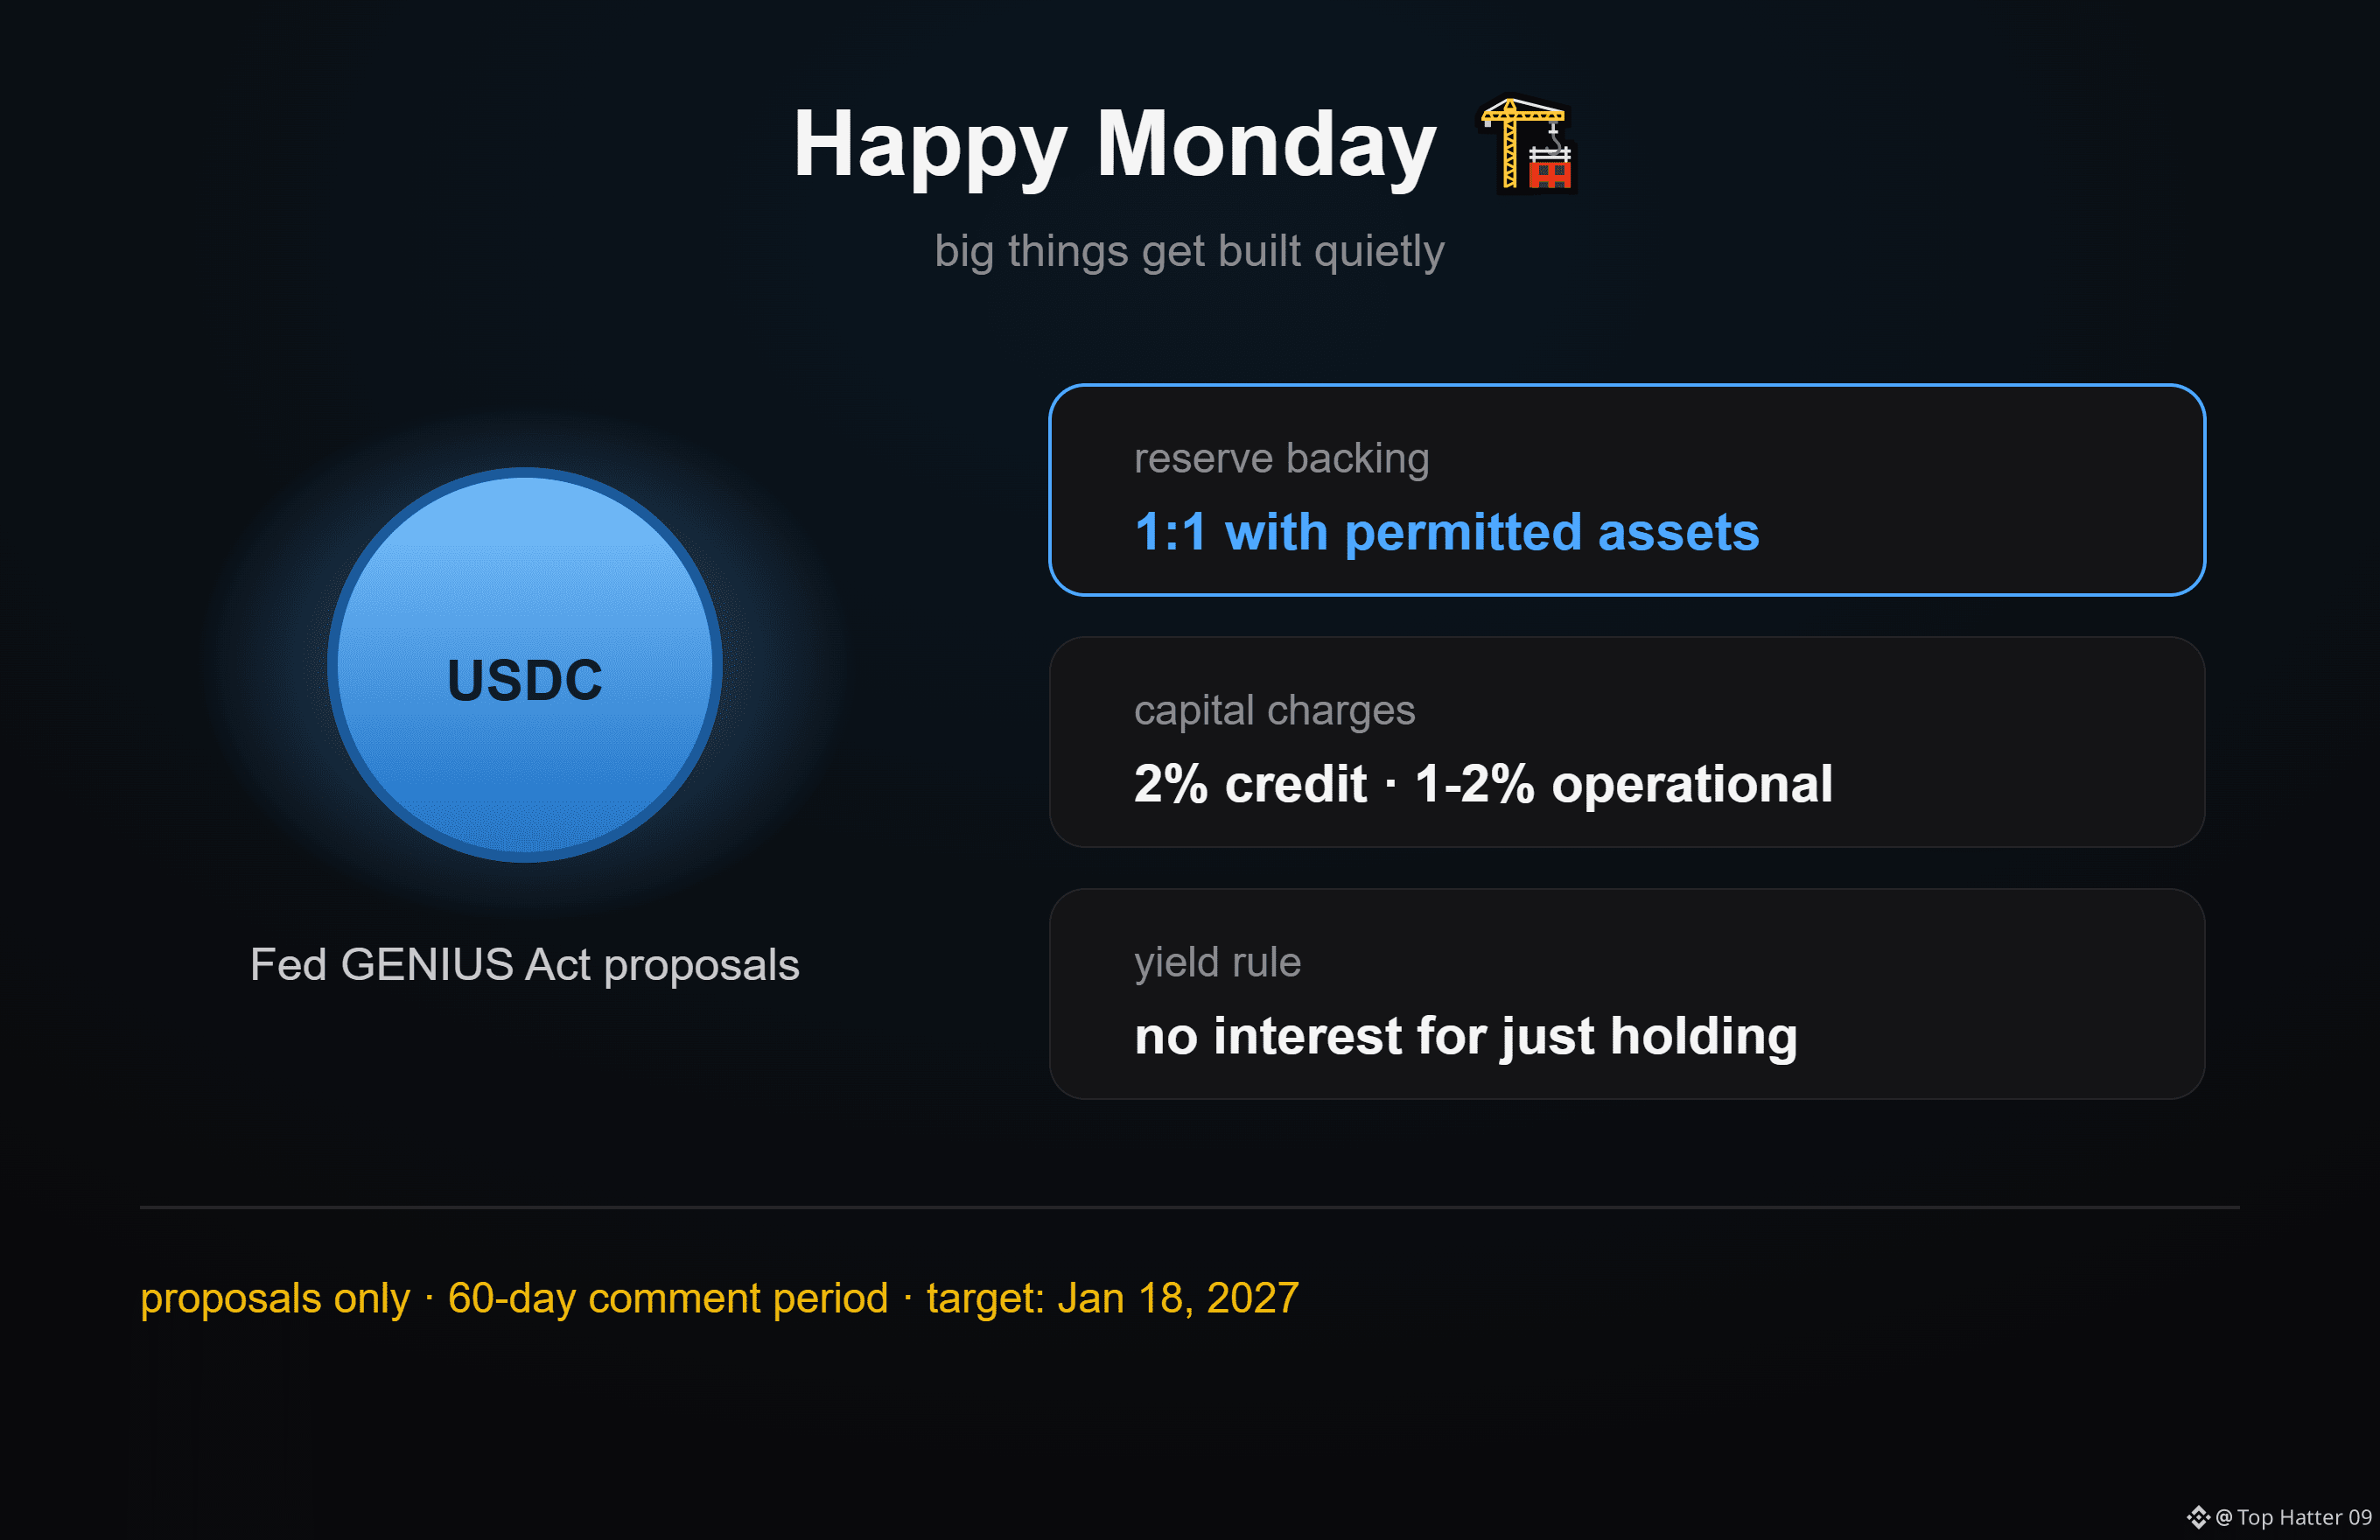
1
2.4k
·
--
#fedproposespaymentstablecoinrules Las dos propuestas de la Reserva Federal requerirían un respaldo total de reservas para las stablecoins de pagos y crearían un proceso de solicitud para que los bancos que las emiten lo hagan a través de subsidiarias.$OG $RAM $BILL
#fedproposespaymentstablecoinrules Las dos propuestas de la Reserva Federal requerirían un respaldo total de reservas para las stablecoins de pagos y crearían un proceso de solicitud para que los bancos que las emiten lo hagan a través de subsidiarias.$OG $RAM $BILL
1
780
·
--
#FedProposesPaymentStablecoinRules
🏦 LA FED AVANZA HACIA REGLAS MÁS CLARAS PARA LAS STABLECOINS
La Reserva Federal de EE. UU. ha propuesto nuevas normas para las stablecoins de pago, marcando otro paso importante hacia la creación de un marco regulatorio más claro para el rápidamente creciente mercado de stablecoins.
Según la propuesta, los emisores de stablecoins supervisados por la Fed tendrían que respaldar cada moneda con activos de alta calidad, seguros y líquidos, incluidos letras del Tesoro de EE. UU. y otras reservas elegibles.
💵 Por qué es importante:
Los requisitos de reservas sólidos están diseñados para garantizar que las stablecoins sigan respaldadas por activos que puedan convertirse en efectivo cuando sea necesario.
Para el mercado cripto, reglas más claras podrían tener grandes implicaciones para USDC, USDT y el ecosistema de stablecoins en general, al tiempo que podrían fortalecer la conexión entre los mercados financieros tradicionales y los activos digitales.
🔎 La pregunta clave ahora es cómo se estructurarán e implementarán las reglas finales.
Las stablecoins se están convirtiendo en una parte cada vez más importante de los pagos cripto, la liquidez y las finanzas digitales globales.
#Stablecoins #Fed #FederalReserve #CryptoRegulation #USDC #USDT #CryptoNews #Bitcoin #Ethereum #DigitalAssets #CryptoMarket #Blockchain #FinTech
#FedProposesPaymentStablecoinRules
🏦 LA FED AVANZA HACIA REGLAS MÁS CLARAS PARA LAS STABLECOINS
La Reserva Federal de EE. UU. ha propuesto nuevas normas para las stablecoins de pago, marcando otro paso importante hacia la creación de un marco regulatorio más claro para el rápidamente creciente mercado de stablecoins.
Según la propuesta, los emisores de stablecoins supervisados por la Fed tendrían que respaldar cada moneda con activos de alta calidad, seguros y líquidos, incluidos letras del Tesoro de EE. UU. y otras reservas elegibles.
💵 Por qué es importante:
Los requisitos de reservas sólidos están diseñados para garantizar que las stablecoins sigan respaldadas por activos que puedan convertirse en efectivo cuando sea necesario.
Para el mercado cripto, reglas más claras podrían tener grandes implicaciones para USDC, USDT y el ecosistema de stablecoins en general, al tiempo que podrían fortalecer la conexión entre los mercados financieros tradicionales y los activos digitales.
🔎 La pregunta clave ahora es cómo se estructurarán e implementarán las reglas finales.
Las stablecoins se están convirtiendo en una parte cada vez más importante de los pagos cripto, la liquidez y las finanzas digitales globales.
#Stablecoins #Fed #FederalReserve #CryptoRegulation #USDC #USDT #CryptoNews #Bitcoin #Ethereum #DigitalAssets #CryptoMarket #Blockchain #FinTech
🏦 LA FED AVANZA HACIA REGLAS MÁS CLARAS PARA LAS STABLECOINS
La Reserva Federal de EE. UU. ha propuesto nuevas normas para las stablecoins de pago, marcando otro paso importante hacia la creación de un marco regulatorio más claro para el rápidamente creciente mercado de stablecoins.
Según la propuesta, los emisores de stablecoins supervisados por la Fed tendrían que respaldar cada moneda con activos de alta calidad, seguros y líquidos, incluidos letras del Tesoro de EE. UU. y otras reservas elegibles.
💵 Por qué es importante:
Los requisitos de reservas sólidos están diseñados para garantizar que las stablecoins sigan respaldadas por activos que puedan convertirse en efectivo cuando sea necesario.
Para el mercado cripto, reglas más claras podrían tener grandes implicaciones para USDC, USDT y el ecosistema de stablecoins en general, al tiempo que podrían fortalecer la conexión entre los mercados financieros tradicionales y los activos digitales.
🔎 La pregunta clave ahora es cómo se estructurarán e implementarán las reglas finales.
Las stablecoins se están convirtiendo en una parte cada vez más importante de los pagos cripto, la liquidez y las finanzas digitales globales.
#Stablecoins #Fed #FederalReserve #CryptoRegulation #USDC #USDT #CryptoNews #Bitcoin #Ethereum #DigitalAssets #CryptoMarket #Blockchain #FinTech
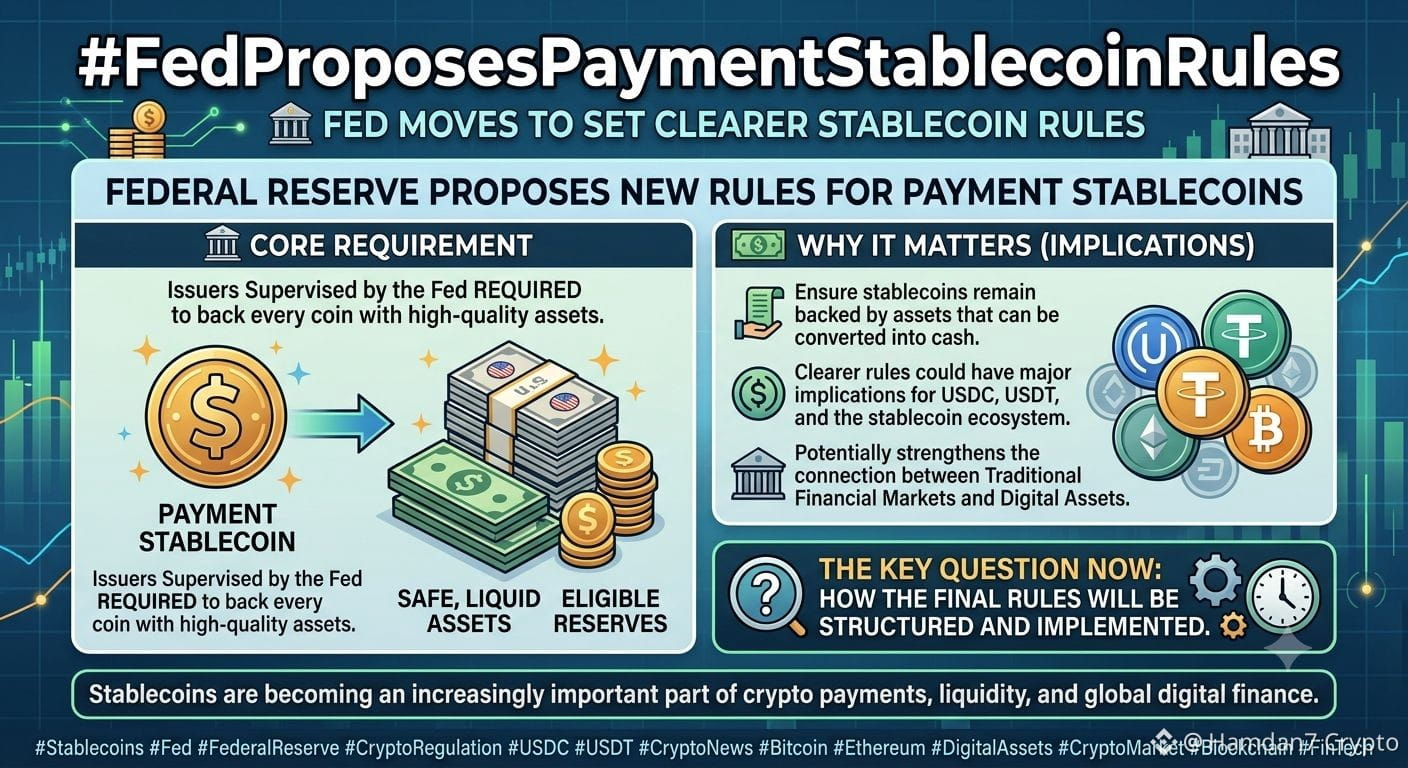
34
·
--
#fedproposespaymentstablecoinrules 💥
¡BOOM!
🚨
Es oficial:
🇺🇸
La Reserva Federal está proponiendo un nuevo marco regulatorio para los emisores de stablecoins bajo la Ley GENIUS.
El Senado de EE. UU. aprobó la Ley GENIUS, que el presidente Trump ¡ha firmado en ley!
🔥$SKY $Q $MDB
#fedproposespaymentstablecoinrules 💥
¡BOOM!
🚨
Es oficial:
🇺🇸
La Reserva Federal está proponiendo un nuevo marco regulatorio para los emisores de stablecoins bajo la Ley GENIUS.
El Senado de EE. UU. aprobó la Ley GENIUS, que el presidente Trump ¡ha firmado en ley!
🔥$SKY $Q $MDB
¡BOOM!
🚨
Es oficial:
🇺🇸
La Reserva Federal está proponiendo un nuevo marco regulatorio para los emisores de stablecoins bajo la Ley GENIUS.
El Senado de EE. UU. aprobó la Ley GENIUS, que el presidente Trump ¡ha firmado en ley!
🔥$SKY $Q $MDB
710
·
--
#fedproposespaymentstablecoinrules FED’S REGLAS DE LAS ESTABLECOINS ESTABLES: UNA GRAN SEÑAL CRIPTO
La Reserva Federal ha anunciado dos paquetes de elaboración de normas para aplicar la Ley GENIUS, colocando las stablecoins de pago bajo reglas.
Puntos clave:
• Respaldo del 100 por ciento con activos, como bonos del Tesoro a corto plazo.
• Controles de capital y de riesgo.
• Requisitos de reembolso y de reporte.
• Un proceso de aprobación dedicado, para bancos supervisados por la Reserva Federal que quieran emitir stablecoins.
• Los comentarios públicos se mantendrán abiertos durante sesenta días.
Para los traders, esto podría ser importante porque las stablecoins conectan la banca, la liquidez en dólares, las bolsas y los pagos on-chain.
¿Podría la adopción de stablecoins acelerar? ¿Qué efecto podría tener esto en BTC? ¿En altcoins? ¡Comparte tu opinión!..#stablecoin #crypto #cryptotrading #TradingSignals
$BTC $ETH $BNB
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(BNBUSDT)
#fedproposespaymentstablecoinrules FED’S REGLAS DE LAS ESTABLECOINS ESTABLES: UNA GRAN SEÑAL CRIPTO
La Reserva Federal ha anunciado dos paquetes de elaboración de normas para aplicar la Ley GENIUS, colocando las stablecoins de pago bajo reglas.
Puntos clave:
• Respaldo del 100 por ciento con activos, como bonos del Tesoro a corto plazo.
• Controles de capital y de riesgo.
• Requisitos de reembolso y de reporte.
• Un proceso de aprobación dedicado, para bancos supervisados por la Reserva Federal que quieran emitir stablecoins.
• Los comentarios públicos se mantendrán abiertos durante sesenta días.
Para los traders, esto podría ser importante porque las stablecoins conectan la banca, la liquidez en dólares, las bolsas y los pagos on-chain.
¿Podría la adopción de stablecoins acelerar? ¿Qué efecto podría tener esto en BTC? ¿En altcoins? ¡Comparte tu opinión!..#stablecoin #crypto #cryptotrading #TradingSignals
$BTC $ETH $BNB
La Reserva Federal ha anunciado dos paquetes de elaboración de normas para aplicar la Ley GENIUS, colocando las stablecoins de pago bajo reglas.
Puntos clave:
• Respaldo del 100 por ciento con activos, como bonos del Tesoro a corto plazo.
• Controles de capital y de riesgo.
• Requisitos de reembolso y de reporte.
• Un proceso de aprobación dedicado, para bancos supervisados por la Reserva Federal que quieran emitir stablecoins.
• Los comentarios públicos se mantendrán abiertos durante sesenta días.
Para los traders, esto podría ser importante porque las stablecoins conectan la banca, la liquidez en dólares, las bolsas y los pagos on-chain.
¿Podría la adopción de stablecoins acelerar? ¿Qué efecto podría tener esto en BTC? ¿En altcoins? ¡Comparte tu opinión!..#stablecoin #crypto #cryptotrading #TradingSignals
$BTC $ETH $BNB
487
·
--
#FedProposesPaymentStablecoinRules
🚨 La Fed propone nuevas reglas para stablecoins de pagos
La Reserva Federal de Estados Unidos ha propuesto reglas bajo la Ley GENIUS que requerirían que los emisores de stablecoins de pagos supervisados por la Fed respalden completamente los tokens con reservas elegibles, incluidas letras del Tesoro de Estados Unidos a corto plazo. La propuesta también incluye requisitos de capital y gestión de riesgos, además de un proceso dedicado para que los bancos supervisados soliciten emitir stablecoins de pagos. Los comentarios públicos estarán abiertos durante 60 días después de la publicación en el Federal Register.
💬 ¿Qué te parece?$BTC $BNB $ETH
¿Las reglas de stablecoins más claras acelerarán la adopción institucional?
#Stablecoin #BNB_Market_Update #CryptoRegulation #Fed
#FedProposesPaymentStablecoinRules
🚨 La Fed propone nuevas reglas para stablecoins de pagos
La Reserva Federal de Estados Unidos ha propuesto reglas bajo la Ley GENIUS que requerirían que los emisores de stablecoins de pagos supervisados por la Fed respalden completamente los tokens con reservas elegibles, incluidas letras del Tesoro de Estados Unidos a corto plazo. La propuesta también incluye requisitos de capital y gestión de riesgos, además de un proceso dedicado para que los bancos supervisados soliciten emitir stablecoins de pagos. Los comentarios públicos estarán abiertos durante 60 días después de la publicación en el Federal Register.
💬 ¿Qué te parece?$BTC $BNB $ETH
¿Las reglas de stablecoins más claras acelerarán la adopción institucional?
#Stablecoin #BNB_Market_Update #CryptoRegulation #Fed
🚨 La Fed propone nuevas reglas para stablecoins de pagos
La Reserva Federal de Estados Unidos ha propuesto reglas bajo la Ley GENIUS que requerirían que los emisores de stablecoins de pagos supervisados por la Fed respalden completamente los tokens con reservas elegibles, incluidas letras del Tesoro de Estados Unidos a corto plazo. La propuesta también incluye requisitos de capital y gestión de riesgos, además de un proceso dedicado para que los bancos supervisados soliciten emitir stablecoins de pagos. Los comentarios públicos estarán abiertos durante 60 días después de la publicación en el Federal Register.
💬 ¿Qué te parece?$BTC $BNB $ETH
¿Las reglas de stablecoins más claras acelerarán la adopción institucional?
#Stablecoin #BNB_Market_Update #CryptoRegulation #Fed
1
89
·
--
#FedProposesPaymentStablecoinRules
🚨 LA FED ABRE LA PUERTA A LAS ESTABLES EMITIDAS POR BANCOS
La Reserva Federal ha propuesto nuevas reglas bajo la Ley GENIUS que permitirían a los bancos supervisados por la Fed solicitar la emisión de stablecoins de pago.
La propuesta incluye requisitos de reservas, estándares de capital, controles de riesgo y un proceso de aprobación dedicado para los bancos que ingresen al mercado de stablecoins.
Esto podría marcar otro gran paso para integrar la banca tradicional más profundamente en el ecosistema de activos digitales. 🏦💵
#Stablecoins #Cripto #Bitcoin #Ethereum #LeyGENIUS #ReservaFederal #Blockchain #NoticiasCripto
#FedProposesPaymentStablecoinRules
🚨 LA FED ABRE LA PUERTA A LAS ESTABLES EMITIDAS POR BANCOS
La Reserva Federal ha propuesto nuevas reglas bajo la Ley GENIUS que permitirían a los bancos supervisados por la Fed solicitar la emisión de stablecoins de pago.
La propuesta incluye requisitos de reservas, estándares de capital, controles de riesgo y un proceso de aprobación dedicado para los bancos que ingresen al mercado de stablecoins.
Esto podría marcar otro gran paso para integrar la banca tradicional más profundamente en el ecosistema de activos digitales. 🏦💵
#Stablecoins #Cripto #Bitcoin #Ethereum #LeyGENIUS #ReservaFederal #Blockchain #NoticiasCripto
🚨 LA FED ABRE LA PUERTA A LAS ESTABLES EMITIDAS POR BANCOS
La Reserva Federal ha propuesto nuevas reglas bajo la Ley GENIUS que permitirían a los bancos supervisados por la Fed solicitar la emisión de stablecoins de pago.
La propuesta incluye requisitos de reservas, estándares de capital, controles de riesgo y un proceso de aprobación dedicado para los bancos que ingresen al mercado de stablecoins.
Esto podría marcar otro gran paso para integrar la banca tradicional más profundamente en el ecosistema de activos digitales. 🏦💵
#Stablecoins #Cripto #Bitcoin #Ethereum #LeyGENIUS #ReservaFederal #Blockchain #NoticiasCripto
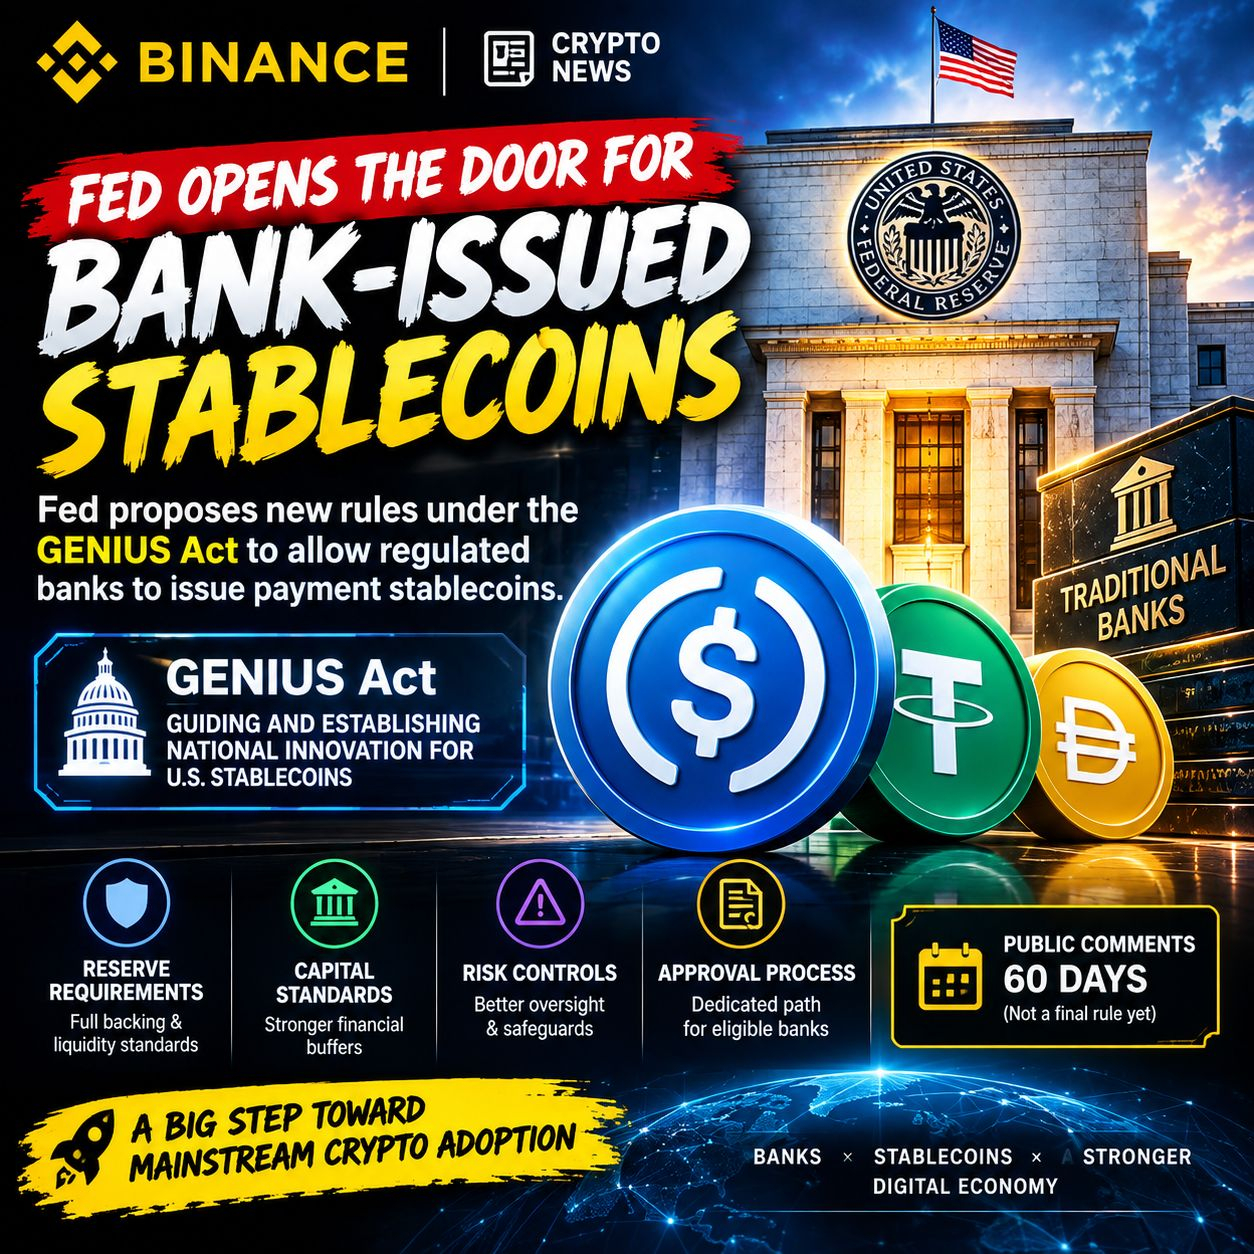
50
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#HuangRisksOusterOverReportedAffairWithSubordinate
58,784 visualizaciones
824 participa(n) en el debate
2
#AnthropicRejectsIPODelayValuationinQuestion
517,975 visualizaciones
4,223 participa(n) en el debate
3
#CoreWeaveJumps10%On168%RevenueGrowth
90,060 visualizaciones
1,069 participa(n) en el debate
4
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
48,934 visualizaciones
214 participa(n) en el debate
5
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
11,419 visualizaciones
188 participa(n) en el debate
6
#HKSFCSaysTokenizationMovingToCommercialUse
206 visualizaciones
20 participa(n) en el debate
7
#CanNvidiaEarningsEaseMarketConcerns?
198,967 visualizaciones
1,978 participa(n) en el debate
8
#SouthKoreaToLetExchangesSuspendWithdrawalsOnSuspectedHacks
202 visualizaciones
12 participa(n) en el debate
9
#PythAddsNYSERealTimeDataToMarketplace
5,056 visualizaciones
132 participa(n) en el debate
10
#SolanaCompanyReports$3.4MQ3Revenue
1,444 visualizaciones
30 participa(n) en el debate