
#banco
banco
83,389 visualizaciones
225 participa(n) en el debate
Populares
Novedades

Artículo
Seguimiento con la banca privada al Plan Crediticio Venezuela RenaceSemanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes.
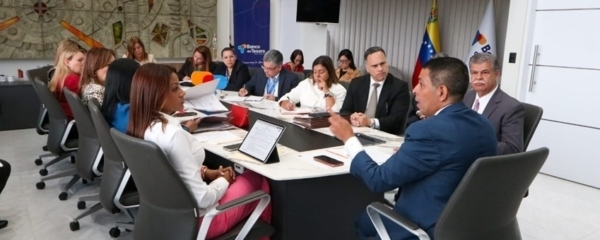
El viceministro de Economía Digital, Banca, Seguros y Valores y presidente del Banco del Tesoro, Jimmy Berríos, lideró una mesa de trabajo donde estuvieron presentes Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela (ABV) y representantes de la banca privada: Banesco, BNC, Provincial y Mercantil.
El objetivo de este encuentro fue alinear los criterios para la valoración y análisis financieros, entre la banca pública y la banca privada, del programa especial de Crédito Social para la Restitución de Vivienda, a través del Plan Venezuela Renace, iniciativa ideada para apoyar a quienes perdieron sus hogares, tras el doble sismo ocurrido el pasado 24 de junio.
Durante la reunión, el viceministro Berríos explicó que el crédito está dirigido a quienes tienen sus inmuebles colapsados.
El proceso será distribuido en dos fases: la primera, donde los beneficiarios deberán cumplir con los recaudos para determinar su capacidad de pago, evaluación financiera necesaria para obtener el certificado de preaprobación con el banco seleccionado, con el cual avanzarán a la segunda fase, donde deben dirigirse al mercado secundario para ubicar el inmueble de su elección, formalizar la solicitud y, una vez validado los documentos, se protocolizan ante los organismos competentes.
Berríos enfatizó que se realizará el seguimiento a los diversos casos para garantizar los recursos. “Les voy a pedir inmediatez, celeridad, en cada caso para atender a las familias afectadas. Hay que revisar todo, nosotros, vamos a estar aquí, para ayudarlos”, destacó.
Por su parte, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, ratificó su compromiso de respaldar las políticas sociales del Gobierno Bolivariano para atender a los afectados. Hizo un llamado a no recurrir a gestores: “Debemos difundir que el proceso es sencillo y transparente para el comprador”.
Con esta iniciativa que impulsa la presidenta encargada Delcy Rodríguez, se busca facilitar la restitución y adquisición de inmuebles para las familias vulneradas.
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes. Es importante señalar que con la inclusión de estos cuatro bancos privados, ahora son siete entidades financieras: Banco de Venezuela, Banco Digital de los Trabajadores, Banco del Tesoro, Banco Nacional de Crédito, Banesco, Mercantil y Provincial, las que se suman al Programa Especial de Crédito Social para la Restitución de Vivienda.
Quienes deseen más información, pueden consultar los recaudos en la página web del banco de su preferencia.
#banco #CREDI #venezuela #Macro #macroeconomy $CL $BZ
Seguimiento con la banca privada al Plan Crediticio Venezuela Renace
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes.
El viceministro de Economía Digital, Banca, Seguros y Valores y presidente del Banco del Tesoro, Jimmy Berríos, lideró una mesa de trabajo donde estuvieron presentes Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela (ABV) y representantes de la banca privada: Banesco, BNC, Provincial y Mercantil.
El objetivo de este encuentro fue alinear los criterios para la valoración y análisis financieros, entre la banca pública y la banca privada, del programa especial de Crédito Social para la Restitución de Vivienda, a través del Plan Venezuela Renace, iniciativa ideada para apoyar a quienes perdieron sus hogares, tras el doble sismo ocurrido el pasado 24 de junio.
Durante la reunión, el viceministro Berríos explicó que el crédito está dirigido a quienes tienen sus inmuebles colapsados.
El proceso será distribuido en dos fases: la primera, donde los beneficiarios deberán cumplir con los recaudos para determinar su capacidad de pago, evaluación financiera necesaria para obtener el certificado de preaprobación con el banco seleccionado, con el cual avanzarán a la segunda fase, donde deben dirigirse al mercado secundario para ubicar el inmueble de su elección, formalizar la solicitud y, una vez validado los documentos, se protocolizan ante los organismos competentes.
Berríos enfatizó que se realizará el seguimiento a los diversos casos para garantizar los recursos. “Les voy a pedir inmediatez, celeridad, en cada caso para atender a las familias afectadas. Hay que revisar todo, nosotros, vamos a estar aquí, para ayudarlos”, destacó.
Por su parte, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, ratificó su compromiso de respaldar las políticas sociales del Gobierno Bolivariano para atender a los afectados. Hizo un llamado a no recurrir a gestores: “Debemos difundir que el proceso es sencillo y transparente para el comprador”.
Con esta iniciativa que impulsa la presidenta encargada Delcy Rodríguez, se busca facilitar la restitución y adquisición de inmuebles para las familias vulneradas.
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes. Es importante señalar que con la inclusión de estos cuatro bancos privados, ahora son siete entidades financieras: Banco de Venezuela, Banco Digital de los Trabajadores, Banco del Tesoro, Banco Nacional de Crédito, Banesco, Mercantil y Provincial, las que se suman al Programa Especial de Crédito Social para la Restitución de Vivienda.
Quienes deseen más información, pueden consultar los recaudos en la página web del banco de su preferencia.
#banco #CREDI #venezuela #Macro #macroeconomy $CL $BZ
El viceministro de Economía Digital, Banca, Seguros y Valores y presidente del Banco del Tesoro, Jimmy Berríos, lideró una mesa de trabajo donde estuvieron presentes Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela (ABV) y representantes de la banca privada: Banesco, BNC, Provincial y Mercantil.
El objetivo de este encuentro fue alinear los criterios para la valoración y análisis financieros, entre la banca pública y la banca privada, del programa especial de Crédito Social para la Restitución de Vivienda, a través del Plan Venezuela Renace, iniciativa ideada para apoyar a quienes perdieron sus hogares, tras el doble sismo ocurrido el pasado 24 de junio.
Durante la reunión, el viceministro Berríos explicó que el crédito está dirigido a quienes tienen sus inmuebles colapsados.
El proceso será distribuido en dos fases: la primera, donde los beneficiarios deberán cumplir con los recaudos para determinar su capacidad de pago, evaluación financiera necesaria para obtener el certificado de preaprobación con el banco seleccionado, con el cual avanzarán a la segunda fase, donde deben dirigirse al mercado secundario para ubicar el inmueble de su elección, formalizar la solicitud y, una vez validado los documentos, se protocolizan ante los organismos competentes.
Berríos enfatizó que se realizará el seguimiento a los diversos casos para garantizar los recursos. “Les voy a pedir inmediatez, celeridad, en cada caso para atender a las familias afectadas. Hay que revisar todo, nosotros, vamos a estar aquí, para ayudarlos”, destacó.
Por su parte, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, ratificó su compromiso de respaldar las políticas sociales del Gobierno Bolivariano para atender a los afectados. Hizo un llamado a no recurrir a gestores: “Debemos difundir que el proceso es sencillo y transparente para el comprador”.
Con esta iniciativa que impulsa la presidenta encargada Delcy Rodríguez, se busca facilitar la restitución y adquisición de inmuebles para las familias vulneradas.
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes. Es importante señalar que con la inclusión de estos cuatro bancos privados, ahora son siete entidades financieras: Banco de Venezuela, Banco Digital de los Trabajadores, Banco del Tesoro, Banco Nacional de Crédito, Banesco, Mercantil y Provincial, las que se suman al Programa Especial de Crédito Social para la Restitución de Vivienda.
Quienes deseen más información, pueden consultar los recaudos en la página web del banco de su preferencia.
#banco #CREDI #venezuela #Macro #macroeconomy $CL $BZ
56
·
--
Alcista
🏦 LOS BANCOS ESTÁN CAMBIANDO DE OPINIÓN… Y ESTO ES MÁS IMPORTANTE DE LO QUE PARECE
Durante años muchos bancos miraron blockchain con desconfianza. Ahora algunos quieren utilizarla.
La tecnología detrás de $BTC está empezando a despertar interés por algo mucho más grande que las monedas digitales: pagos, liquidaciones, tokenización y transferencia de valor.
La verdadera revolución podría no ser que desaparezcan los bancos.
Podría ser que los bancos aprendan a funcionar sobre nuevas infraestructuras digitales.
Y ahí comienza una nueva etapa.
¿Estamos viendo el nacimiento de una nueva banca?
#crypto #xrp #banco
{spot}(BTCUSDT)
🏦 LOS BANCOS ESTÁN CAMBIANDO DE OPINIÓN… Y ESTO ES MÁS IMPORTANTE DE LO QUE PARECE
Durante años muchos bancos miraron blockchain con desconfianza. Ahora algunos quieren utilizarla.
La tecnología detrás de $BTC está empezando a despertar interés por algo mucho más grande que las monedas digitales: pagos, liquidaciones, tokenización y transferencia de valor.
La verdadera revolución podría no ser que desaparezcan los bancos.
Podría ser que los bancos aprendan a funcionar sobre nuevas infraestructuras digitales.
Y ahí comienza una nueva etapa.
¿Estamos viendo el nacimiento de una nueva banca?
#crypto #xrp #banco
Durante años muchos bancos miraron blockchain con desconfianza. Ahora algunos quieren utilizarla.
La tecnología detrás de $BTC está empezando a despertar interés por algo mucho más grande que las monedas digitales: pagos, liquidaciones, tokenización y transferencia de valor.
La verdadera revolución podría no ser que desaparezcan los bancos.
Podría ser que los bancos aprendan a funcionar sobre nuevas infraestructuras digitales.
Y ahí comienza una nueva etapa.
¿Estamos viendo el nacimiento de una nueva banca?
#crypto #xrp #banco
1
29
CriptoNoticias:
🔹 Exmiembros de la Ethereum Foundation lanzaron EthLab, una iniciativa enfocada en investigación y desarrollo, con énfasis en descentralización y escalabilidad del ecosistema.
🔹 La Ethereum Foundation redujo personal y ajustó gastos operativos, en una reestructuración orientada a priorizar recursos y proyectos estratégicos.
EDITORIAL | Banco Bitcoin: tu dinero, tus reglas.
🔑 “¿Eres fan de la transparencia? ¡Estás en el lugar correcto! El Banco Bitcoin es el único del mundo que tiene su contabilidad abierta al público.”
Un tema que sigue generando conversación dentro de nuestra comunidad. Compartimos esta reflexión para quienes disfrutan analizando cómo Bitcoin desafía muchas de las reglas que damos por sentadas.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
CriptoNoticias:
🔹 Exmiembros de la Ethereum Foundation lanzaron EthLab, una iniciativa enfocada en investigación y desarrollo, con énfasis en descentralización y escalabilidad del ecosistema.
🔹 La Ethereum Foundation redujo personal y ajustó gastos operativos, en una reestructuración orientada a priorizar recursos y proyectos estratégicos.
EDITORIAL | Banco Bitcoin: tu dinero, tus reglas.
🔑 “¿Eres fan de la transparencia? ¡Estás en el lugar correcto! El Banco Bitcoin es el único del mundo que tiene su contabilidad abierta al público.”
Un tema que sigue generando conversación dentro de nuestra comunidad. Compartimos esta reflexión para quienes disfrutan analizando cómo Bitcoin desafía muchas de las reglas que damos por sentadas.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
🔹 Exmiembros de la Ethereum Foundation lanzaron EthLab, una iniciativa enfocada en investigación y desarrollo, con énfasis en descentralización y escalabilidad del ecosistema.
🔹 La Ethereum Foundation redujo personal y ajustó gastos operativos, en una reestructuración orientada a priorizar recursos y proyectos estratégicos.
EDITORIAL | Banco Bitcoin: tu dinero, tus reglas.
🔑 “¿Eres fan de la transparencia? ¡Estás en el lugar correcto! El Banco Bitcoin es el único del mundo que tiene su contabilidad abierta al público.”
Un tema que sigue generando conversación dentro de nuestra comunidad. Compartimos esta reflexión para quienes disfrutan analizando cómo Bitcoin desafía muchas de las reglas que damos por sentadas.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
3
47

Artículo
Banco de Desarrollo del Caribe aprueba 1 millón de dólares para recuperación de VenezuelaEl presidente del Banco de Desarrollo del Caribe CDB señaló que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
El Banco de Desarrollo del Caribe (CDB, en inglés) anunció este lunes 10 de agosto que aprobó una contribución de 1 millón de dólares para el Fondo para la Recuperación y Reconstrucción de Venezuela, creado tras los devastadores terremotos de junio pasado.
Dicho Fondo fue establecido por el Banco de Desarrollo de América Latina y el Caribe (CAF) con el fin de centralizar contribuciones de gobiernos, organismos internacionales, empresas, fundaciones y personas naturales bajo un marco común de transparencia y rendición de cuentas.
«Inmediatamente después de esta tragedia, el Banco de Desarrollo del Caribe determinó que debíamos responder. En este momento de profunda pérdida y adversidad, es importante que nos solidaricemos con el Gobierno y el pueblo de Venezuela y les brindemos apoyo mientras inician el arduo proceso de reconstrucción», declaró el presidente del CDB, Daniel M. Best.
El presidente añadió en un comunicado que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
«Igualmente importante, esta iniciativa brinda al Banco la oportunidad de apoyar a un miembro regional no prestatario en su momento de mayor necesidad, reafirmando que la solidaridad regional va más allá de las relaciones financieras tradicionales», subrayó.
Desde CAF, su presidente ejecutivo, Sergio Díaz-Granados, agradeció al CBD una contribución que -señaló- «apoyará directamente los esfuerzos prioritarios de recuperación».
«Esperamos que inspire a otros socios a unirse a este esfuerzo colectivo», indicó.
Por su parte, el gobernador del CBD para Venezuela, el embajador Raúl Octavio Li Causi Pérez, destacó «la extraordinaria muestra de solidaridad con el pueblo venezolano» que contribuirá a la recuperación y reconstrucción de las comunidades afectadas.
Con un aporte semilla de 1 millón de dólares y sin cobro de comisiones, el Fondo para la Recuperación y Reconstrucción de Venezuela garantiza que el 100% de los recursos se destine a la atención de la emergencia, la rehabilitación de servicios esenciales y la reconstrucción a largo plazo.
Los sismos de magnitud 7,2 y 7,5 del pasado 24 de junio dejaron en Venezuela al menos 6.125 muertos, más de 16.700 heridos, cerca de 18.000 personas sin vivienda y daños materiales que el Banco Mundial estima en 19.600 millones de dólares.
#banco #venezuela #Caribe #TerremotoEnVenezuela #Macro $CL $BZ $NATGAS
Banco de Desarrollo del Caribe aprueba 1 millón de dólares para recuperación de Venezuela
El presidente del Banco de Desarrollo del Caribe CDB señaló que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
El Banco de Desarrollo del Caribe (CDB, en inglés) anunció este lunes 10 de agosto que aprobó una contribución de 1 millón de dólares para el Fondo para la Recuperación y Reconstrucción de Venezuela, creado tras los devastadores terremotos de junio pasado.
Dicho Fondo fue establecido por el Banco de Desarrollo de América Latina y el Caribe (CAF) con el fin de centralizar contribuciones de gobiernos, organismos internacionales, empresas, fundaciones y personas naturales bajo un marco común de transparencia y rendición de cuentas.
«Inmediatamente después de esta tragedia, el Banco de Desarrollo del Caribe determinó que debíamos responder. En este momento de profunda pérdida y adversidad, es importante que nos solidaricemos con el Gobierno y el pueblo de Venezuela y les brindemos apoyo mientras inician el arduo proceso de reconstrucción», declaró el presidente del CDB, Daniel M. Best.
El presidente añadió en un comunicado que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
«Igualmente importante, esta iniciativa brinda al Banco la oportunidad de apoyar a un miembro regional no prestatario en su momento de mayor necesidad, reafirmando que la solidaridad regional va más allá de las relaciones financieras tradicionales», subrayó.
Desde CAF, su presidente ejecutivo, Sergio Díaz-Granados, agradeció al CBD una contribución que -señaló- «apoyará directamente los esfuerzos prioritarios de recuperación».
«Esperamos que inspire a otros socios a unirse a este esfuerzo colectivo», indicó.
Por su parte, el gobernador del CBD para Venezuela, el embajador Raúl Octavio Li Causi Pérez, destacó «la extraordinaria muestra de solidaridad con el pueblo venezolano» que contribuirá a la recuperación y reconstrucción de las comunidades afectadas.
Con un aporte semilla de 1 millón de dólares y sin cobro de comisiones, el Fondo para la Recuperación y Reconstrucción de Venezuela garantiza que el 100% de los recursos se destine a la atención de la emergencia, la rehabilitación de servicios esenciales y la reconstrucción a largo plazo.
Los sismos de magnitud 7,2 y 7,5 del pasado 24 de junio dejaron en Venezuela al menos 6.125 muertos, más de 16.700 heridos, cerca de 18.000 personas sin vivienda y daños materiales que el Banco Mundial estima en 19.600 millones de dólares.
#banco #venezuela #Caribe #TerremotoEnVenezuela #Macro $CL $BZ $NATGAS
El Banco de Desarrollo del Caribe (CDB, en inglés) anunció este lunes 10 de agosto que aprobó una contribución de 1 millón de dólares para el Fondo para la Recuperación y Reconstrucción de Venezuela, creado tras los devastadores terremotos de junio pasado.
Dicho Fondo fue establecido por el Banco de Desarrollo de América Latina y el Caribe (CAF) con el fin de centralizar contribuciones de gobiernos, organismos internacionales, empresas, fundaciones y personas naturales bajo un marco común de transparencia y rendición de cuentas.
«Inmediatamente después de esta tragedia, el Banco de Desarrollo del Caribe determinó que debíamos responder. En este momento de profunda pérdida y adversidad, es importante que nos solidaricemos con el Gobierno y el pueblo de Venezuela y les brindemos apoyo mientras inician el arduo proceso de reconstrucción», declaró el presidente del CDB, Daniel M. Best.
El presidente añadió en un comunicado que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
«Igualmente importante, esta iniciativa brinda al Banco la oportunidad de apoyar a un miembro regional no prestatario en su momento de mayor necesidad, reafirmando que la solidaridad regional va más allá de las relaciones financieras tradicionales», subrayó.
Desde CAF, su presidente ejecutivo, Sergio Díaz-Granados, agradeció al CBD una contribución que -señaló- «apoyará directamente los esfuerzos prioritarios de recuperación».
«Esperamos que inspire a otros socios a unirse a este esfuerzo colectivo», indicó.
Por su parte, el gobernador del CBD para Venezuela, el embajador Raúl Octavio Li Causi Pérez, destacó «la extraordinaria muestra de solidaridad con el pueblo venezolano» que contribuirá a la recuperación y reconstrucción de las comunidades afectadas.
Con un aporte semilla de 1 millón de dólares y sin cobro de comisiones, el Fondo para la Recuperación y Reconstrucción de Venezuela garantiza que el 100% de los recursos se destine a la atención de la emergencia, la rehabilitación de servicios esenciales y la reconstrucción a largo plazo.
Los sismos de magnitud 7,2 y 7,5 del pasado 24 de junio dejaron en Venezuela al menos 6.125 muertos, más de 16.700 heridos, cerca de 18.000 personas sin vivienda y daños materiales que el Banco Mundial estima en 19.600 millones de dólares.
#banco #venezuela #Caribe #TerremotoEnVenezuela #Macro $CL $BZ $NATGAS
90

Artículo
Llegan las cuentas sueldo en dólares: cómo funcionarán y qué costo tendrá para los clientes bancarioLas entidades deberán ofrecer apertura, mantenimiento, transferencias y extracciones.
La medida acompaña la posibilidad de pagar remuneraciones en moneda estadounidense prevista en la reforma laboral.
El BCRA reglamentó las cuentas sueldo en dólares para empresas que paguen salarios en moneda extranjera.
El Banco Central reglamentó el funcionamiento de las cuentas sueldo en dólares estadounidenses, una medida que acompaña la implementación de la Ley 27.802 de Modernización Laboral, que habilitó el pago de remuneraciones en esa moneda.
La disposición también alcanza a las eventuales cuentas sueldo en dólares utilizadas para trabajadores que no se encuentren comprendidos por el Régimen de Contrato de Trabajo.
Según estableció la autoridad monetaria, las cuentas sueldo en dólares tendrán las mismas condiciones que las cuentas sueldo en pesos.
Los bancos deberán ofrecer sin costo la apertura y el mantenimiento de la cuenta, además de las transferencias, extracciones y el resto de los servicios habituales, hasta el monto correspondiente a las acreditaciones salariales. Los fondos acumulados podrán retirarse en cualquier momento, sin un plazo límite.
La normativa también fija las condiciones para la operatoria con efectivo. Los depósitos y extracciones de dólares deberán estar disponibles de manera obligatoria en la sucursal donde se encuentre radicada la cuenta.
En el resto de las sucursales, así como en cajeros automáticos y terminales de autoservicio, esos movimientos podrán realizarse únicamente cuando la entidad financiera cuente con disponibilidad operativa de efectivo en dólares, explicaron desde el Banco Central.
El cambio de fondo lo introdujo la ley de Modernización Laboral. La modificación sustituyó el artículo 105 de la Ley de Contrato de Trabajo para establecer expresamente que "el salario debe ser satisfecho en dinero, ya sea en moneda nacional o extranjera". Antes solo mencionaba "en dinero". La nueva redacción despejó dudas entre juristas sobre qué alcance podía tener esa expresión.
Pero tras la promulgación de la norma el BCRA necesitaba reglamentar esa nueva herramienta para que comience a funcionar en los bancos, ya que la ley no había resuelto un aspecto operativo: el sistema bancario seguía regulado para cuentas sueldo en pesos.
La comunicación del Banco Central aprobada por el directorio el jueves completa ese esquema al crear la cuenta sueldo en dólares, con el mismo régimen de gratuidad que las cuentas sueldo en moneda local.
De esa forma, los trabajadores que perciban sus haberes en dólares podrán contar con una cuenta específica para acreditar el salario sin costos de apertura, mantenimiento, transferencias o extracciones, hasta el monto de las remuneraciones depositadas.
Fuentes del sector estiman que para que este esquema pueda empezar a funcionar con mayor celeridad faltaría otra medida, de carácter general en el mercado de cambios: que las empresas tengan acceso mayor a divisas en el mercado libre de cambios.
Actualmente las empresas tienen límites para hacerse de divisas, más allá de que están habilitadas (las multinacionales) para girar dividendos a casas matrices en el exterior. También existen restricciones para la operación "cruzada" entre distintos tipos de dólar, es decir, que no se pueden comprar y vender dólares oficial y financiero en simultáneo.
#banco #Macro #macroeconomy #finanzas #dolar $BTC $ETH
Llegan las cuentas sueldo en dólares: cómo funcionarán y qué costo tendrá para los clientes bancario
Las entidades deberán ofrecer apertura, mantenimiento, transferencias y extracciones.
La medida acompaña la posibilidad de pagar remuneraciones en moneda estadounidense prevista en la reforma laboral.
El BCRA reglamentó las cuentas sueldo en dólares para empresas que paguen salarios en moneda extranjera.
El Banco Central reglamentó el funcionamiento de las cuentas sueldo en dólares estadounidenses, una medida que acompaña la implementación de la Ley 27.802 de Modernización Laboral, que habilitó el pago de remuneraciones en esa moneda.
La disposición también alcanza a las eventuales cuentas sueldo en dólares utilizadas para trabajadores que no se encuentren comprendidos por el Régimen de Contrato de Trabajo.
Según estableció la autoridad monetaria, las cuentas sueldo en dólares tendrán las mismas condiciones que las cuentas sueldo en pesos.
Los bancos deberán ofrecer sin costo la apertura y el mantenimiento de la cuenta, además de las transferencias, extracciones y el resto de los servicios habituales, hasta el monto correspondiente a las acreditaciones salariales. Los fondos acumulados podrán retirarse en cualquier momento, sin un plazo límite.
La normativa también fija las condiciones para la operatoria con efectivo. Los depósitos y extracciones de dólares deberán estar disponibles de manera obligatoria en la sucursal donde se encuentre radicada la cuenta.
En el resto de las sucursales, así como en cajeros automáticos y terminales de autoservicio, esos movimientos podrán realizarse únicamente cuando la entidad financiera cuente con disponibilidad operativa de efectivo en dólares, explicaron desde el Banco Central.
El cambio de fondo lo introdujo la ley de Modernización Laboral. La modificación sustituyó el artículo 105 de la Ley de Contrato de Trabajo para establecer expresamente que "el salario debe ser satisfecho en dinero, ya sea en moneda nacional o extranjera". Antes solo mencionaba "en dinero". La nueva redacción despejó dudas entre juristas sobre qué alcance podía tener esa expresión.
Pero tras la promulgación de la norma el BCRA necesitaba reglamentar esa nueva herramienta para que comience a funcionar en los bancos, ya que la ley no había resuelto un aspecto operativo: el sistema bancario seguía regulado para cuentas sueldo en pesos.
La comunicación del Banco Central aprobada por el directorio el jueves completa ese esquema al crear la cuenta sueldo en dólares, con el mismo régimen de gratuidad que las cuentas sueldo en moneda local.
De esa forma, los trabajadores que perciban sus haberes en dólares podrán contar con una cuenta específica para acreditar el salario sin costos de apertura, mantenimiento, transferencias o extracciones, hasta el monto de las remuneraciones depositadas.
Fuentes del sector estiman que para que este esquema pueda empezar a funcionar con mayor celeridad faltaría otra medida, de carácter general en el mercado de cambios: que las empresas tengan acceso mayor a divisas en el mercado libre de cambios.
Actualmente las empresas tienen límites para hacerse de divisas, más allá de que están habilitadas (las multinacionales) para girar dividendos a casas matrices en el exterior. También existen restricciones para la operación "cruzada" entre distintos tipos de dólar, es decir, que no se pueden comprar y vender dólares oficial y financiero en simultáneo.
#banco #Macro #macroeconomy #finanzas #dolar $BTC $ETH
La medida acompaña la posibilidad de pagar remuneraciones en moneda estadounidense prevista en la reforma laboral.
El BCRA reglamentó las cuentas sueldo en dólares para empresas que paguen salarios en moneda extranjera.
El Banco Central reglamentó el funcionamiento de las cuentas sueldo en dólares estadounidenses, una medida que acompaña la implementación de la Ley 27.802 de Modernización Laboral, que habilitó el pago de remuneraciones en esa moneda.
La disposición también alcanza a las eventuales cuentas sueldo en dólares utilizadas para trabajadores que no se encuentren comprendidos por el Régimen de Contrato de Trabajo.
Según estableció la autoridad monetaria, las cuentas sueldo en dólares tendrán las mismas condiciones que las cuentas sueldo en pesos.
Los bancos deberán ofrecer sin costo la apertura y el mantenimiento de la cuenta, además de las transferencias, extracciones y el resto de los servicios habituales, hasta el monto correspondiente a las acreditaciones salariales. Los fondos acumulados podrán retirarse en cualquier momento, sin un plazo límite.
La normativa también fija las condiciones para la operatoria con efectivo. Los depósitos y extracciones de dólares deberán estar disponibles de manera obligatoria en la sucursal donde se encuentre radicada la cuenta.
En el resto de las sucursales, así como en cajeros automáticos y terminales de autoservicio, esos movimientos podrán realizarse únicamente cuando la entidad financiera cuente con disponibilidad operativa de efectivo en dólares, explicaron desde el Banco Central.
El cambio de fondo lo introdujo la ley de Modernización Laboral. La modificación sustituyó el artículo 105 de la Ley de Contrato de Trabajo para establecer expresamente que "el salario debe ser satisfecho en dinero, ya sea en moneda nacional o extranjera". Antes solo mencionaba "en dinero". La nueva redacción despejó dudas entre juristas sobre qué alcance podía tener esa expresión.
Pero tras la promulgación de la norma el BCRA necesitaba reglamentar esa nueva herramienta para que comience a funcionar en los bancos, ya que la ley no había resuelto un aspecto operativo: el sistema bancario seguía regulado para cuentas sueldo en pesos.
La comunicación del Banco Central aprobada por el directorio el jueves completa ese esquema al crear la cuenta sueldo en dólares, con el mismo régimen de gratuidad que las cuentas sueldo en moneda local.
De esa forma, los trabajadores que perciban sus haberes en dólares podrán contar con una cuenta específica para acreditar el salario sin costos de apertura, mantenimiento, transferencias o extracciones, hasta el monto de las remuneraciones depositadas.
Fuentes del sector estiman que para que este esquema pueda empezar a funcionar con mayor celeridad faltaría otra medida, de carácter general en el mercado de cambios: que las empresas tengan acceso mayor a divisas en el mercado libre de cambios.
Actualmente las empresas tienen límites para hacerse de divisas, más allá de que están habilitadas (las multinacionales) para girar dividendos a casas matrices en el exterior. También existen restricciones para la operación "cruzada" entre distintos tipos de dólar, es decir, que no se pueden comprar y vender dólares oficial y financiero en simultáneo.
#banco #Macro #macroeconomy #finanzas #dolar $BTC $ETH
2
140
Holdeando $SOL 4.3 USDT
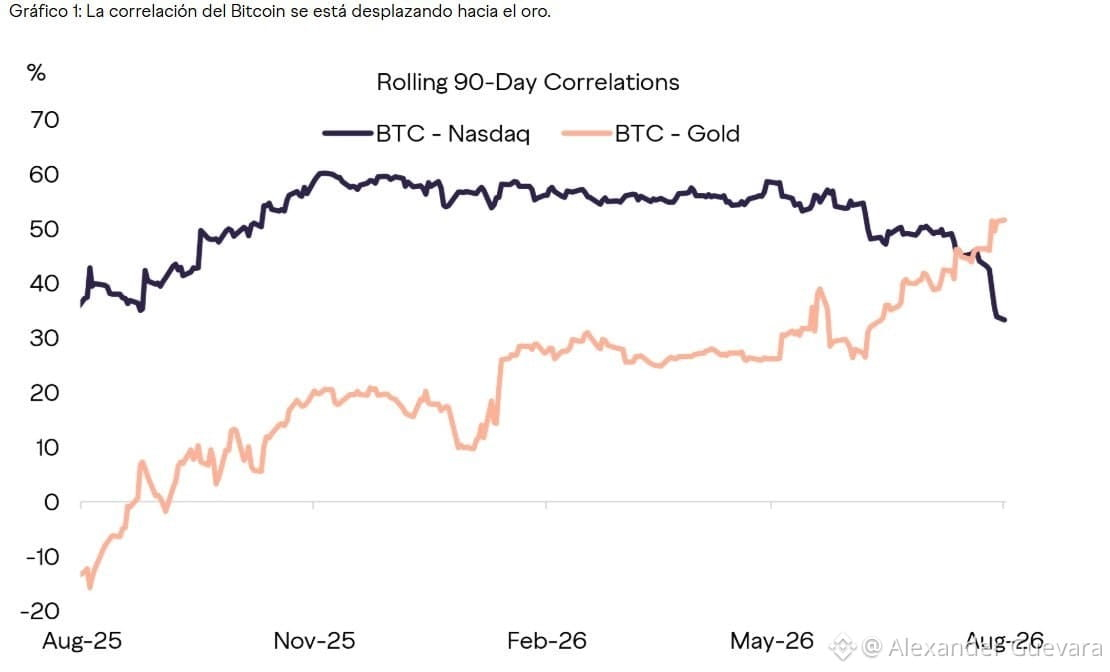
📉 Bitcoin se desmarca del Índice Nasdaq y fortalece su correlación con el oro.
🏛 California aprobó una ley que prohíbe a funcionarios lanzar memecoins. La medida espera la firma del gobernador.
📈 Ripple lanzó Delta One, un servicio para operar derivados vinculados a acciones de EE.UU.
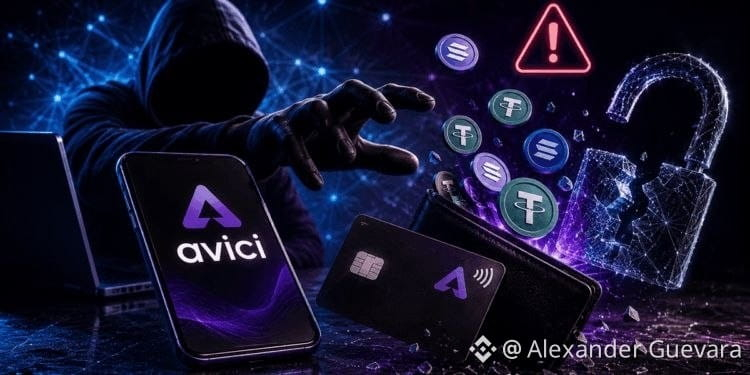
💸 Hackean Avici, el neobanco construido sobre Solana. Una vulnerabilidad permitió retirar fondos de cuentas de usuarios. El impacto supera los USD 500.000.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
{spot}(XRPUSDT)
📉 Bitcoin se desmarca del Índice Nasdaq y fortalece su correlación con el oro.
🏛 California aprobó una ley que prohíbe a funcionarios lanzar memecoins. La medida espera la firma del gobernador.
📈 Ripple lanzó Delta One, un servicio para operar derivados vinculados a acciones de EE.UU.
💸 Hackean Avici, el neobanco construido sobre Solana. Una vulnerabilidad permitió retirar fondos de cuentas de usuarios. El impacto supera los USD 500.000.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
🏛 California aprobó una ley que prohíbe a funcionarios lanzar memecoins. La medida espera la firma del gobernador.
📈 Ripple lanzó Delta One, un servicio para operar derivados vinculados a acciones de EE.UU.
💸 Hackean Avici, el neobanco construido sobre Solana. Una vulnerabilidad permitió retirar fondos de cuentas de usuarios. El impacto supera los USD 500.000.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
123
🏦 El Banco de Inglaterra mantiene los tipos de interés en el 3,75 %, tal y como se esperaba.
🆕 $RE ya está disponible en Binance Alpha.
🇺🇸📝 EE. UU. - Índice manufacturero de la Fed de Filadelfia (junio) = (previsión +9,8 / anterior -0,4) #macro
🇺🇸🎁 EE. UU. - Solicitudes iniciales de subsidio por desempleo = 226 000 (previsión: 225 000 / anterior: 229 000)
EE. UU. - Solicitudes de subsidio de desempleo continuadas = 1,81 millones (previsión: 1,80 millones / anterior: 1,795 millones) #macro
🕵️ Se han transferido 500 000 000 $USDT (499 467 499 USD) desde Tether Treasury a Binance. lenlace
🤝 #ACH Alchemy ha presentado una tarjeta de pago virtual para agentes de IA en colaboración con Visa.
🕵️ 500 000 000 $USDT (499 475 000 USD) transferidos desde Binance a Tether Treasury.
🕵️ Se han transferido 500 000 000 $USDT (499 425 000 USD) desde Tether Treasury a Binance.
🆕 $RE cotiza en los futuros de Binance.
🗳️ La Junta de la Reserva Federal ha publicado una propuesta que exige a determinados emisores de stablecoins de pago que establezcan y mantengan un programa eficaz de identificación de clientes (CIP).
🇺🇸📝 EE. UU. - Índice de Indicadores Económicos Anticipados (mayo) = +0,1 % (previsión: +0,1 % / anterior: +0,1 %)
🗽 La Reserva Federal propone un programa de identificación de emisores de monedas estables.
Se trata de la primera normativa de la Reserva Federal en el marco de la Ley GENIUS.
🗣 El presidente Trump afirma que «el petróleo fluye» y que «los precios están bajando».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🏦 El Banco de Inglaterra mantiene los tipos de interés en el 3,75 %, tal y como se esperaba.
🆕 $RE ya está disponible en Binance Alpha.
🇺🇸📝 EE. UU. - Índice manufacturero de la Fed de Filadelfia (junio) = (previsión +9,8 / anterior -0,4) #macro
🇺🇸🎁 EE. UU. - Solicitudes iniciales de subsidio por desempleo = 226 000 (previsión: 225 000 / anterior: 229 000)
EE. UU. - Solicitudes de subsidio de desempleo continuadas = 1,81 millones (previsión: 1,80 millones / anterior: 1,795 millones) #macro
🕵️ Se han transferido 500 000 000 $USDT (499 467 499 USD) desde Tether Treasury a Binance. lenlace
🤝 #ACH Alchemy ha presentado una tarjeta de pago virtual para agentes de IA en colaboración con Visa.
🕵️ 500 000 000 $USDT (499 475 000 USD) transferidos desde Binance a Tether Treasury.
🕵️ Se han transferido 500 000 000 $USDT (499 425 000 USD) desde Tether Treasury a Binance.
🆕 $RE cotiza en los futuros de Binance.
🗳️ La Junta de la Reserva Federal ha publicado una propuesta que exige a determinados emisores de stablecoins de pago que establezcan y mantengan un programa eficaz de identificación de clientes (CIP).
🇺🇸📝 EE. UU. - Índice de Indicadores Económicos Anticipados (mayo) = +0,1 % (previsión: +0,1 % / anterior: +0,1 %)
🗽 La Reserva Federal propone un programa de identificación de emisores de monedas estables.
Se trata de la primera normativa de la Reserva Federal en el marco de la Ley GENIUS.
🗣 El presidente Trump afirma que «el petróleo fluye» y que «los precios están bajando».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🆕 $RE ya está disponible en Binance Alpha.
🇺🇸📝 EE. UU. - Índice manufacturero de la Fed de Filadelfia (junio) = (previsión +9,8 / anterior -0,4) #macro
🇺🇸🎁 EE. UU. - Solicitudes iniciales de subsidio por desempleo = 226 000 (previsión: 225 000 / anterior: 229 000)
EE. UU. - Solicitudes de subsidio de desempleo continuadas = 1,81 millones (previsión: 1,80 millones / anterior: 1,795 millones) #macro
🕵️ Se han transferido 500 000 000 $USDT (499 467 499 USD) desde Tether Treasury a Binance. lenlace
🤝 #ACH Alchemy ha presentado una tarjeta de pago virtual para agentes de IA en colaboración con Visa.
🕵️ 500 000 000 $USDT (499 475 000 USD) transferidos desde Binance a Tether Treasury.
🕵️ Se han transferido 500 000 000 $USDT (499 425 000 USD) desde Tether Treasury a Binance.
🆕 $RE cotiza en los futuros de Binance.
🗳️ La Junta de la Reserva Federal ha publicado una propuesta que exige a determinados emisores de stablecoins de pago que establezcan y mantengan un programa eficaz de identificación de clientes (CIP).
🇺🇸📝 EE. UU. - Índice de Indicadores Económicos Anticipados (mayo) = +0,1 % (previsión: +0,1 % / anterior: +0,1 %)
🗽 La Reserva Federal propone un programa de identificación de emisores de monedas estables.
Se trata de la primera normativa de la Reserva Federal en el marco de la Ley GENIUS.
🗣 El presidente Trump afirma que «el petróleo fluye» y que «los precios están bajando».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
3
148
Artículo
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones ala banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones a
la banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
30
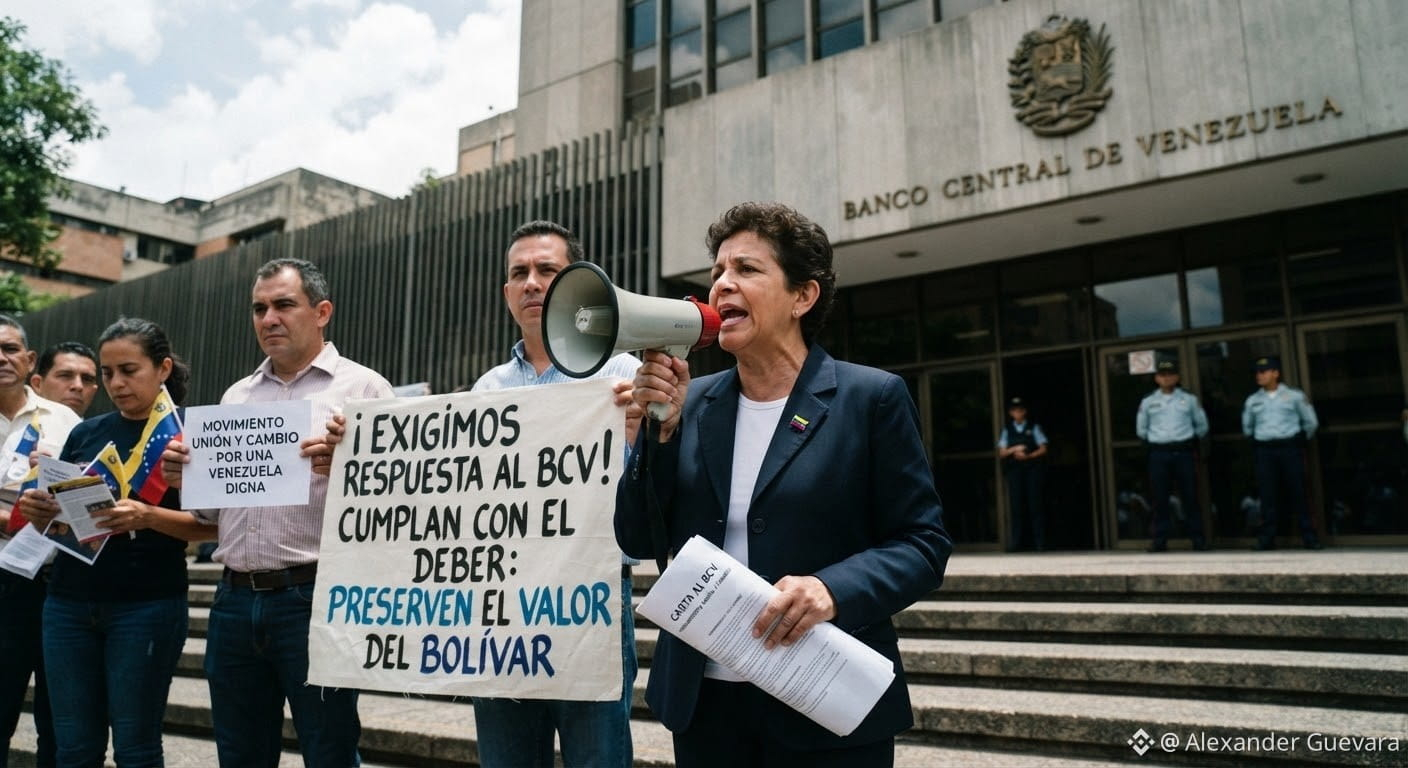
🇻🇪Movimiento Unión y Cambio exige al BCV respuesta a la carta remitida y que cumpla con “su deber” de preservar el valor del bolívar
septiembre 15, 2026
En una carta dirigida al presidente encargado del Banco Central de Venezuela (BCV), Luis Pérez, y a los demás miembros del directorio, el Movimiento Unión y Cambio les recuerda que el 31 de agosto remitió una carta donde exigía que el instituto emisor que “cumpla con su deber constitucional de preservar el valor de la moneda nacional, entre otros requerimientos”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
🇻🇪Movimiento Unión y Cambio exige al BCV respuesta a la carta remitida y que cumpla con “su deber” de preservar el valor del bolívar
septiembre 15, 2026
En una carta dirigida al presidente encargado del Banco Central de Venezuela (BCV), Luis Pérez, y a los demás miembros del directorio, el Movimiento Unión y Cambio les recuerda que el 31 de agosto remitió una carta donde exigía que el instituto emisor que “cumpla con su deber constitucional de preservar el valor de la moneda nacional, entre otros requerimientos”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
septiembre 15, 2026
En una carta dirigida al presidente encargado del Banco Central de Venezuela (BCV), Luis Pérez, y a los demás miembros del directorio, el Movimiento Unión y Cambio les recuerda que el 31 de agosto remitió una carta donde exigía que el instituto emisor que “cumpla con su deber constitucional de preservar el valor de la moneda nacional, entre otros requerimientos”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
273
Artículo
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalizaciónpor déficit
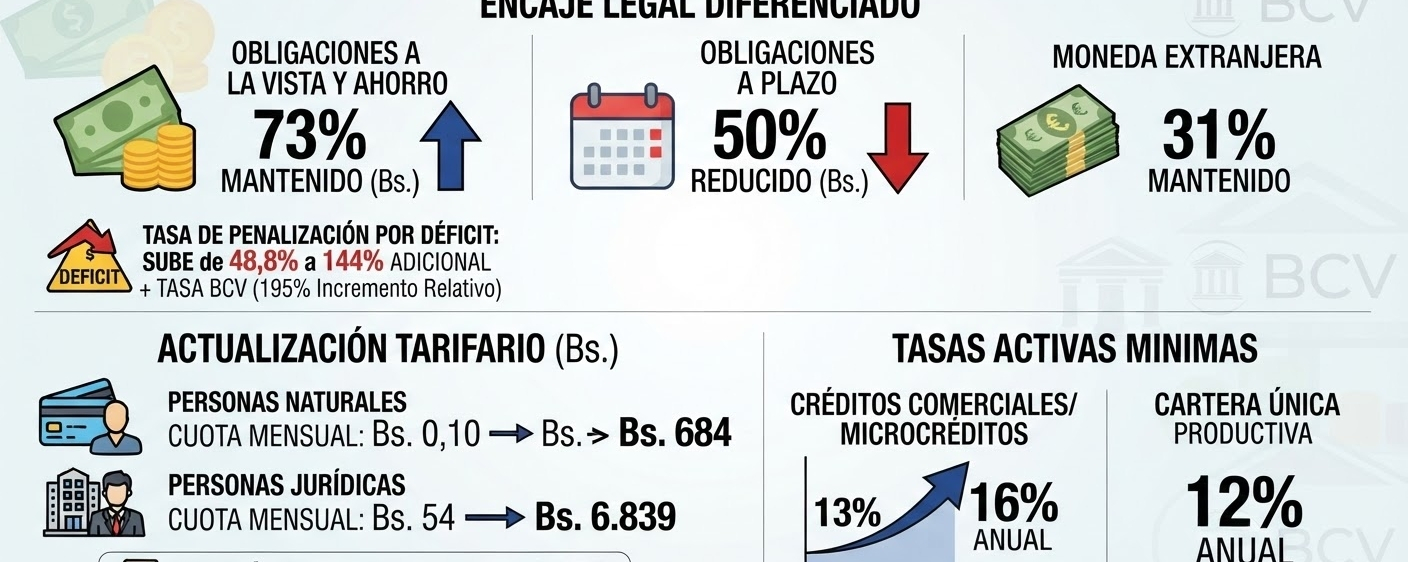
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalización
por déficit
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
32
▶️URGENTE: La administración Trump se esfuerza al máximo para aliviar las preocupaciones de los republicanos del Senado sobre la Ley de Claridad — Semafor
El objetivo es "hacer frente" a los grupos bancarios, demostrando que las criptomonedas no causaron la fuga de depósitos.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
▶️URGENTE: La administración Trump se esfuerza al máximo para aliviar las preocupaciones de los republicanos del Senado sobre la Ley de Claridad — Semafor
El objetivo es "hacer frente" a los grupos bancarios, demostrando que las criptomonedas no causaron la fuga de depósitos.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
El objetivo es "hacer frente" a los grupos bancarios, demostrando que las criptomonedas no causaron la fuga de depósitos.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
1
67
💸Uno de los ajustes más relevantes es que a partir de la referida fecha todos los depósitos bancarios serán remunerados, incluyendo aquellos en cuentas corrientes.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario. Es de resaltar que las captaciones del público a la vista, históricamente carecían de rendimiento o eran escasamente remuneradas. Estos depósitos representan el 93% del total de los recursos captados por la banca.
La medida busca fortalecer la efectividad de la política monetaria y estimular, de manera progresiva, que personas naturales y jurídicas mantengan una mayor proporción de sus saldos en bolívares, en lugar de buscar refugio en otras opciones.
El BCV considera que las tasas de interés constituyen un instrumento activo de política monetaria y, por lo tanto, se tomarán acciones en esta materia para fortalecer su papel como canal estratégico en el proceso de estabilización de precios.
BCV adecúa tasas de interés: Todos los depósitos serán remunerados a partir del 15 de septiembre.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, mientras las tasas de las cuentas de ahorro se incrementan de un mínimo de 32 % a 42 % anual.
Uno de los ajustes más relevantes es que a partir de la referida fecha todos los depósitos bancarios serán remunerados, incluyendo aquellos en cuentas corrientes.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
💸Uno de los ajustes más relevantes es que a partir de la referida fecha todos los depósitos bancarios serán remunerados, incluyendo aquellos en cuentas corrientes.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario. Es de resaltar que las captaciones del público a la vista, históricamente carecían de rendimiento o eran escasamente remuneradas. Estos depósitos representan el 93% del total de los recursos captados por la banca.
La medida busca fortalecer la efectividad de la política monetaria y estimular, de manera progresiva, que personas naturales y jurídicas mantengan una mayor proporción de sus saldos en bolívares, en lugar de buscar refugio en otras opciones.
El BCV considera que las tasas de interés constituyen un instrumento activo de política monetaria y, por lo tanto, se tomarán acciones en esta materia para fortalecer su papel como canal estratégico en el proceso de estabilización de precios.
BCV adecúa tasas de interés: Todos los depósitos serán remunerados a partir del 15 de septiembre.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, mientras las tasas de las cuentas de ahorro se incrementan de un mínimo de 32 % a 42 % anual.
Uno de los ajustes más relevantes es que a partir de la referida fecha todos los depósitos bancarios serán remunerados, incluyendo aquellos en cuentas corrientes.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario. Es de resaltar que las captaciones del público a la vista, históricamente carecían de rendimiento o eran escasamente remuneradas. Estos depósitos representan el 93% del total de los recursos captados por la banca.
La medida busca fortalecer la efectividad de la política monetaria y estimular, de manera progresiva, que personas naturales y jurídicas mantengan una mayor proporción de sus saldos en bolívares, en lugar de buscar refugio en otras opciones.
El BCV considera que las tasas de interés constituyen un instrumento activo de política monetaria y, por lo tanto, se tomarán acciones en esta materia para fortalecer su papel como canal estratégico en el proceso de estabilización de precios.
BCV adecúa tasas de interés: Todos los depósitos serán remunerados a partir del 15 de septiembre.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, mientras las tasas de las cuentas de ahorro se incrementan de un mínimo de 32 % a 42 % anual.
Uno de los ajustes más relevantes es que a partir de la referida fecha todos los depósitos bancarios serán remunerados, incluyendo aquellos en cuentas corrientes.
Los depósitos a la vista tendrán una tasa de interés mínima anual de 10 %, calculada sobre el saldo diario.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
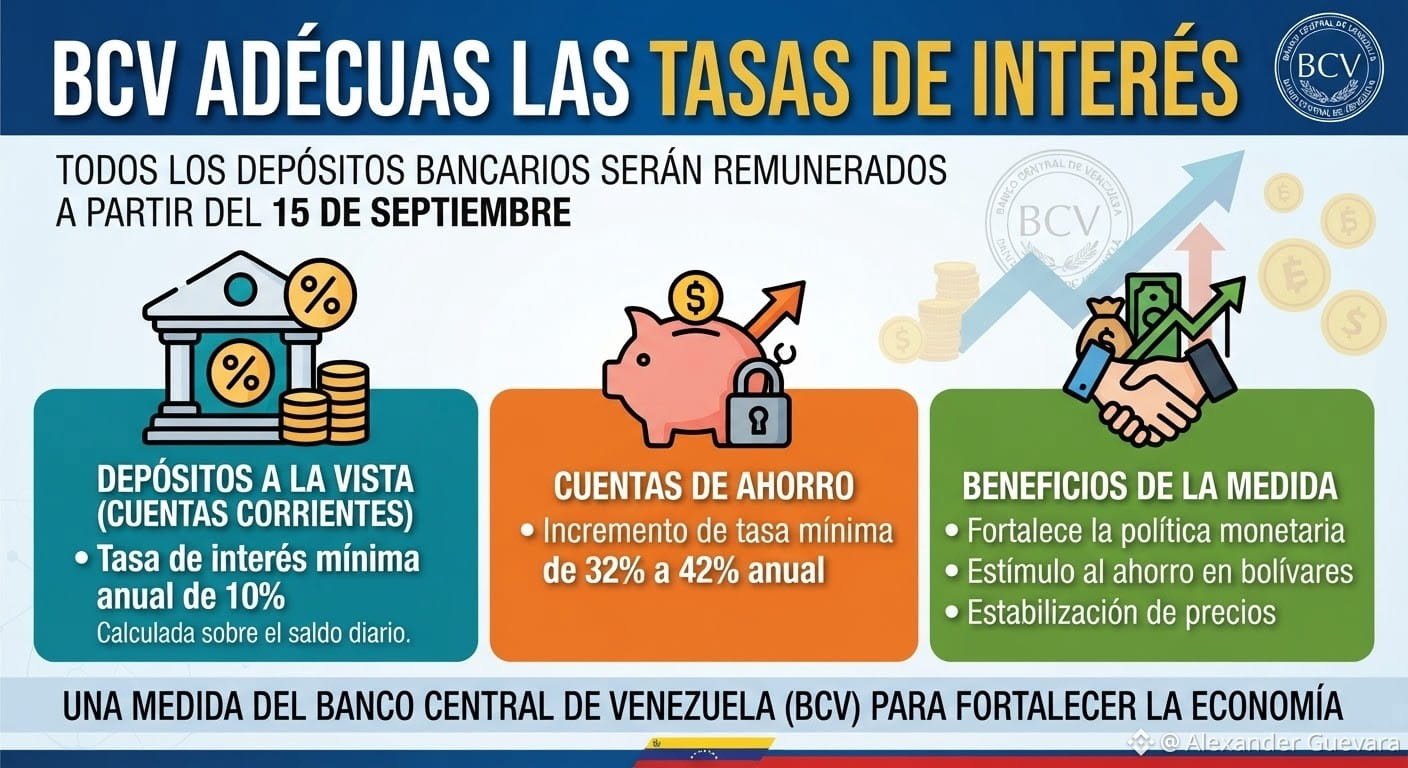
84
Dato: El 94% de los venezolanos valora el pago móvil como servicio bancario esencial
Alexander Cabrera, fundador y socio director de Atenas Grupo Consultor, añadió que el pago móvil se encuentra en el top de los servicios más utilizados por los venezolanos.
El fundador y socio director de Atenas Grupo Consultor, Alexander Cabrera, indicó que en Venezuela es cada vez «más fuerte» la transacción en bolívares.
En ese sentido, acotó que el más reciente estudio realizado determinó que el 94% de los venezolanos valora el pago móvil como unos de los servicios más importantes de la banca venezolana, mientras que el 67% aprecia las transferencias.
«El tema de pago móvil, que es considerado uno de los 5 servicios más importantes de la banca venezolana, definitivamente está en el top de los consumidores venezolanos», dijo.
Alexander Cabrera manifestó que el agua, la electricidad y el Internet son las 3 preocupaciones que tienen los venezolanos fuera de Caracas: «el tema de la electricidad y del Internet perjudica rápidamente el tema de los medios de pago».
Sostuvo que de cada US$ 100 en el hogar venezolano, se está destinando US$ 7 para conectividad: Internet residencial y telefonía móvil.
Igualmente, apuntó en Fedecámaras Radio que el 53% de los venezolanos solicita a la Banca mayor acceso al crédito, el 9% pide una facilidad de compra de venta de divisas y el 5% mayor seguridad y confianza.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
Dato: El 94% de los venezolanos valora el pago móvil como servicio bancario esencial
Alexander Cabrera, fundador y socio director de Atenas Grupo Consultor, añadió que el pago móvil se encuentra en el top de los servicios más utilizados por los venezolanos.
El fundador y socio director de Atenas Grupo Consultor, Alexander Cabrera, indicó que en Venezuela es cada vez «más fuerte» la transacción en bolívares.
En ese sentido, acotó que el más reciente estudio realizado determinó que el 94% de los venezolanos valora el pago móvil como unos de los servicios más importantes de la banca venezolana, mientras que el 67% aprecia las transferencias.
«El tema de pago móvil, que es considerado uno de los 5 servicios más importantes de la banca venezolana, definitivamente está en el top de los consumidores venezolanos», dijo.
Alexander Cabrera manifestó que el agua, la electricidad y el Internet son las 3 preocupaciones que tienen los venezolanos fuera de Caracas: «el tema de la electricidad y del Internet perjudica rápidamente el tema de los medios de pago».
Sostuvo que de cada US$ 100 en el hogar venezolano, se está destinando US$ 7 para conectividad: Internet residencial y telefonía móvil.
Igualmente, apuntó en Fedecámaras Radio que el 53% de los venezolanos solicita a la Banca mayor acceso al crédito, el 9% pide una facilidad de compra de venta de divisas y el 5% mayor seguridad y confianza.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
Alexander Cabrera, fundador y socio director de Atenas Grupo Consultor, añadió que el pago móvil se encuentra en el top de los servicios más utilizados por los venezolanos.
El fundador y socio director de Atenas Grupo Consultor, Alexander Cabrera, indicó que en Venezuela es cada vez «más fuerte» la transacción en bolívares.
En ese sentido, acotó que el más reciente estudio realizado determinó que el 94% de los venezolanos valora el pago móvil como unos de los servicios más importantes de la banca venezolana, mientras que el 67% aprecia las transferencias.
«El tema de pago móvil, que es considerado uno de los 5 servicios más importantes de la banca venezolana, definitivamente está en el top de los consumidores venezolanos», dijo.
Alexander Cabrera manifestó que el agua, la electricidad y el Internet son las 3 preocupaciones que tienen los venezolanos fuera de Caracas: «el tema de la electricidad y del Internet perjudica rápidamente el tema de los medios de pago».
Sostuvo que de cada US$ 100 en el hogar venezolano, se está destinando US$ 7 para conectividad: Internet residencial y telefonía móvil.
Igualmente, apuntó en Fedecámaras Radio que el 53% de los venezolanos solicita a la Banca mayor acceso al crédito, el 9% pide una facilidad de compra de venta de divisas y el 5% mayor seguridad y confianza.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC

28

Artículo
Asociación Bancaria de Venezuela busca institucionalizar septiembre como el Mes del ComplianceLa institución tiene el propósito de visibilizar no solo la necesidad de contar con una cultura de cumplimiento, sino también las oportunidades que esta puede generar para el país.
Los cambios en los mercados internacionales, la evolución de los marcos regulatorios y la creciente interacción entre empresas de distintos países han elevado las exigencias en materia de cumplimiento. Para las organizaciones venezolanas, conocer y atender estos estándares resulta cada vez más relevante para desarrollar relaciones comerciales y financieras en entornos donde la gestión de riesgos, la transparencia, la ética y el cumplimiento forman parte de las condiciones para hacer negocios.
En este contexto, la Asociación Bancaria de Venezuela busca institucionalizar el mes de septiembre de cada año como el Mes del Compliance, con el propósito de visibilizar no solo la necesidad de contar con una cultura de cumplimiento, sino también las oportunidades que esta puede generar para el país. La iniciativa contempla promover esta visión no solo en el sector bancario, sino también en los distintos sectores de la economía.
Como parte de la agenda prevista para septiembre, se llevará a cabo la segunda edición del seminario «Overcompliance vs. Compliance Estratégico Global: Transformando riesgos en oportunidades», los próximos 16 y 17 de septiembre de 2026, en la Torre de la Asociación Bancaria de Venezuela, en Caracas.
El seminario contará con la participación de ponentes nacionales e internacionales. Entre los invitados internacionales se encuentran Wilmer Guerrero, vicepresidente senior y director de BSA/AML y Cumplimiento del Consumidor de Banesco USA; y Rocío Pérez Mies, directora global de Cumplimiento Normativo del Grupo BBVA.
Por Venezuela participarán Lourdes Pulido y Pedro Luis López, vicepresidenta y presidente del Comité de Oficiales de Cumplimiento de la Asociación Bancaria de Venezuela, respectivamente; Henry Rivero, presidente de Agile Check; Nancy Granadillo, abogada y especialista en Compliance; Silumerany Rodríguez, abogada y contadora pública; Oscar Perdomo, economista y consultor de cumplimiento; Jesús Mora, abogado y especialista en administración de riesgos de LC/FT/FPADM; Maikel Rengifo, director de la Oficina de Administración de Riesgos de LC/FT/FPADM de la SUDEASEG; y Mercedes Rodríguez, responsable de Servicios Financieros de Forvis Mazars en Venezuela.
La programación abordará distintas dimensiones del cumplimiento, entre ellas la gestión estratégica de riesgos, el acompañamiento al crecimiento empresarial, la integridad corporativa, la banca corresponsal y la implementación de estándares internacionales en el entorno de negocios venezolano.
Por otra parte, en el marco del Mes del Compliance, la Asociación se sumará este año a la conmemoración del Día del Compliance, que se celebra el sábado 26 de septiembre, mediante una actividad prevista para el 25 de septiembre, cuyo eje será «La importancia del Compliance para Venezuela en las actuales circunstancias». La jornada reconocerá la labor de los profesionales que ejercen esta función y propiciará un espacio de análisis sobre su evolución frente a las transformaciones de los negocios y las nuevas exigencias de los mercados.
La función de los Oficiales de Cumplimiento ha adquirido una dimensión que trasciende la observancia de las disposiciones regulatorias. Entre sus responsabilidades se encuentran el análisis de normas y estándares, la identificación de riesgos, la aplicación de controles y la definición de criterios que permitan a las organizaciones responder ante escenarios cada vez más complejos.
En el ámbito gremial, la Asociación cuenta con un Comité de Oficiales de Cumplimiento, dedicado al estudio y análisis de leyes, regulaciones, tipologías y mejores prácticas vinculadas con la prevención, el control y la administración de riesgos. Este espacio promueve, además, el intercambio de experiencias, la formación y el desarrollo de herramientas orientadas a fortalecer la gestión de cumplimiento.
Asobanca continuará impulsando iniciativas de formación e intercambio dirigidas a los profesionales vinculados con esta materia en los distintos sectores de la economía, con el propósito de contribuir a su actualización y al análisis de los estándares internacionales que inciden en las organizaciones venezolanas.
#venezuela #banco #BBVA #banesco #caracasvenezuela $BTC
Asociación Bancaria de Venezuela busca institucionalizar septiembre como el Mes del Compliance
La institución tiene el propósito de visibilizar no solo la necesidad de contar con una cultura de cumplimiento, sino también las oportunidades que esta puede generar para el país.
Los cambios en los mercados internacionales, la evolución de los marcos regulatorios y la creciente interacción entre empresas de distintos países han elevado las exigencias en materia de cumplimiento. Para las organizaciones venezolanas, conocer y atender estos estándares resulta cada vez más relevante para desarrollar relaciones comerciales y financieras en entornos donde la gestión de riesgos, la transparencia, la ética y el cumplimiento forman parte de las condiciones para hacer negocios.
En este contexto, la Asociación Bancaria de Venezuela busca institucionalizar el mes de septiembre de cada año como el Mes del Compliance, con el propósito de visibilizar no solo la necesidad de contar con una cultura de cumplimiento, sino también las oportunidades que esta puede generar para el país. La iniciativa contempla promover esta visión no solo en el sector bancario, sino también en los distintos sectores de la economía.
Como parte de la agenda prevista para septiembre, se llevará a cabo la segunda edición del seminario «Overcompliance vs. Compliance Estratégico Global: Transformando riesgos en oportunidades», los próximos 16 y 17 de septiembre de 2026, en la Torre de la Asociación Bancaria de Venezuela, en Caracas.
El seminario contará con la participación de ponentes nacionales e internacionales. Entre los invitados internacionales se encuentran Wilmer Guerrero, vicepresidente senior y director de BSA/AML y Cumplimiento del Consumidor de Banesco USA; y Rocío Pérez Mies, directora global de Cumplimiento Normativo del Grupo BBVA.
Por Venezuela participarán Lourdes Pulido y Pedro Luis López, vicepresidenta y presidente del Comité de Oficiales de Cumplimiento de la Asociación Bancaria de Venezuela, respectivamente; Henry Rivero, presidente de Agile Check; Nancy Granadillo, abogada y especialista en Compliance; Silumerany Rodríguez, abogada y contadora pública; Oscar Perdomo, economista y consultor de cumplimiento; Jesús Mora, abogado y especialista en administración de riesgos de LC/FT/FPADM; Maikel Rengifo, director de la Oficina de Administración de Riesgos de LC/FT/FPADM de la SUDEASEG; y Mercedes Rodríguez, responsable de Servicios Financieros de Forvis Mazars en Venezuela.
La programación abordará distintas dimensiones del cumplimiento, entre ellas la gestión estratégica de riesgos, el acompañamiento al crecimiento empresarial, la integridad corporativa, la banca corresponsal y la implementación de estándares internacionales en el entorno de negocios venezolano.
Por otra parte, en el marco del Mes del Compliance, la Asociación se sumará este año a la conmemoración del Día del Compliance, que se celebra el sábado 26 de septiembre, mediante una actividad prevista para el 25 de septiembre, cuyo eje será «La importancia del Compliance para Venezuela en las actuales circunstancias». La jornada reconocerá la labor de los profesionales que ejercen esta función y propiciará un espacio de análisis sobre su evolución frente a las transformaciones de los negocios y las nuevas exigencias de los mercados.
La función de los Oficiales de Cumplimiento ha adquirido una dimensión que trasciende la observancia de las disposiciones regulatorias. Entre sus responsabilidades se encuentran el análisis de normas y estándares, la identificación de riesgos, la aplicación de controles y la definición de criterios que permitan a las organizaciones responder ante escenarios cada vez más complejos.
En el ámbito gremial, la Asociación cuenta con un Comité de Oficiales de Cumplimiento, dedicado al estudio y análisis de leyes, regulaciones, tipologías y mejores prácticas vinculadas con la prevención, el control y la administración de riesgos. Este espacio promueve, además, el intercambio de experiencias, la formación y el desarrollo de herramientas orientadas a fortalecer la gestión de cumplimiento.
Asobanca continuará impulsando iniciativas de formación e intercambio dirigidas a los profesionales vinculados con esta materia en los distintos sectores de la economía, con el propósito de contribuir a su actualización y al análisis de los estándares internacionales que inciden en las organizaciones venezolanas.
#venezuela #banco #BBVA #banesco #caracasvenezuela $BTC
Los cambios en los mercados internacionales, la evolución de los marcos regulatorios y la creciente interacción entre empresas de distintos países han elevado las exigencias en materia de cumplimiento. Para las organizaciones venezolanas, conocer y atender estos estándares resulta cada vez más relevante para desarrollar relaciones comerciales y financieras en entornos donde la gestión de riesgos, la transparencia, la ética y el cumplimiento forman parte de las condiciones para hacer negocios.
En este contexto, la Asociación Bancaria de Venezuela busca institucionalizar el mes de septiembre de cada año como el Mes del Compliance, con el propósito de visibilizar no solo la necesidad de contar con una cultura de cumplimiento, sino también las oportunidades que esta puede generar para el país. La iniciativa contempla promover esta visión no solo en el sector bancario, sino también en los distintos sectores de la economía.
Como parte de la agenda prevista para septiembre, se llevará a cabo la segunda edición del seminario «Overcompliance vs. Compliance Estratégico Global: Transformando riesgos en oportunidades», los próximos 16 y 17 de septiembre de 2026, en la Torre de la Asociación Bancaria de Venezuela, en Caracas.
El seminario contará con la participación de ponentes nacionales e internacionales. Entre los invitados internacionales se encuentran Wilmer Guerrero, vicepresidente senior y director de BSA/AML y Cumplimiento del Consumidor de Banesco USA; y Rocío Pérez Mies, directora global de Cumplimiento Normativo del Grupo BBVA.
Por Venezuela participarán Lourdes Pulido y Pedro Luis López, vicepresidenta y presidente del Comité de Oficiales de Cumplimiento de la Asociación Bancaria de Venezuela, respectivamente; Henry Rivero, presidente de Agile Check; Nancy Granadillo, abogada y especialista en Compliance; Silumerany Rodríguez, abogada y contadora pública; Oscar Perdomo, economista y consultor de cumplimiento; Jesús Mora, abogado y especialista en administración de riesgos de LC/FT/FPADM; Maikel Rengifo, director de la Oficina de Administración de Riesgos de LC/FT/FPADM de la SUDEASEG; y Mercedes Rodríguez, responsable de Servicios Financieros de Forvis Mazars en Venezuela.
La programación abordará distintas dimensiones del cumplimiento, entre ellas la gestión estratégica de riesgos, el acompañamiento al crecimiento empresarial, la integridad corporativa, la banca corresponsal y la implementación de estándares internacionales en el entorno de negocios venezolano.
Por otra parte, en el marco del Mes del Compliance, la Asociación se sumará este año a la conmemoración del Día del Compliance, que se celebra el sábado 26 de septiembre, mediante una actividad prevista para el 25 de septiembre, cuyo eje será «La importancia del Compliance para Venezuela en las actuales circunstancias». La jornada reconocerá la labor de los profesionales que ejercen esta función y propiciará un espacio de análisis sobre su evolución frente a las transformaciones de los negocios y las nuevas exigencias de los mercados.
La función de los Oficiales de Cumplimiento ha adquirido una dimensión que trasciende la observancia de las disposiciones regulatorias. Entre sus responsabilidades se encuentran el análisis de normas y estándares, la identificación de riesgos, la aplicación de controles y la definición de criterios que permitan a las organizaciones responder ante escenarios cada vez más complejos.
En el ámbito gremial, la Asociación cuenta con un Comité de Oficiales de Cumplimiento, dedicado al estudio y análisis de leyes, regulaciones, tipologías y mejores prácticas vinculadas con la prevención, el control y la administración de riesgos. Este espacio promueve, además, el intercambio de experiencias, la formación y el desarrollo de herramientas orientadas a fortalecer la gestión de cumplimiento.
Asobanca continuará impulsando iniciativas de formación e intercambio dirigidas a los profesionales vinculados con esta materia en los distintos sectores de la economía, con el propósito de contribuir a su actualización y al análisis de los estándares internacionales que inciden en las organizaciones venezolanas.
#venezuela #banco #BBVA #banesco #caracasvenezuela $BTC
14
Artículo
BCV: Inflación en Venezuela descendió y se situó en 8,9% en agostoLa institución financiera indicó que en el octavo mes del año se logró una tasa de inflación comprensible con las acciones de política macroeconómica aplicadas para lograr una la estabilización de precios.
De acuerdo con datos aportados por el Banco Central de Venezuela (BCV) para el mes de agosto de 2026, el Índice Nacional de Precios al Consumidor (INPC) registró una variación intermensual de 8,9%.
En una publicación en su portal web, la institución financiera explicó que en el octavo mes del año se observó una recuperación de los canales de comercialización y también se registró una menor presión en el mercado cambiario, «lo que se reflejó en una menor variación del tipo de cambio y en los precios de los bienes y servicios».
El BCV indicó que tras el impacto inicial que tuvo el doblete sísmico del 24 de junio en la economía nacional, «se logra nuevamente una tasa de inflación comprensible con las acciones de política macroeconómica que procuran la estabilización de precios».
#InvestSmart #banco #venezuela #caracasvenezuela #Inversiones $CL $BZ
BCV: Inflación en Venezuela descendió y se situó en 8,9% en agosto
La institución financiera indicó que en el octavo mes del año se logró una tasa de inflación comprensible con las acciones de política macroeconómica aplicadas para lograr una la estabilización de precios.
De acuerdo con datos aportados por el Banco Central de Venezuela (BCV) para el mes de agosto de 2026, el Índice Nacional de Precios al Consumidor (INPC) registró una variación intermensual de 8,9%.
En una publicación en su portal web, la institución financiera explicó que en el octavo mes del año se observó una recuperación de los canales de comercialización y también se registró una menor presión en el mercado cambiario, «lo que se reflejó en una menor variación del tipo de cambio y en los precios de los bienes y servicios».
El BCV indicó que tras el impacto inicial que tuvo el doblete sísmico del 24 de junio en la economía nacional, «se logra nuevamente una tasa de inflación comprensible con las acciones de política macroeconómica que procuran la estabilización de precios».
#InvestSmart #banco #venezuela #caracasvenezuela #Inversiones $CL $BZ
De acuerdo con datos aportados por el Banco Central de Venezuela (BCV) para el mes de agosto de 2026, el Índice Nacional de Precios al Consumidor (INPC) registró una variación intermensual de 8,9%.
En una publicación en su portal web, la institución financiera explicó que en el octavo mes del año se observó una recuperación de los canales de comercialización y también se registró una menor presión en el mercado cambiario, «lo que se reflejó en una menor variación del tipo de cambio y en los precios de los bienes y servicios».
El BCV indicó que tras el impacto inicial que tuvo el doblete sísmico del 24 de junio en la economía nacional, «se logra nuevamente una tasa de inflación comprensible con las acciones de política macroeconómica que procuran la estabilización de precios».
#InvestSmart #banco #venezuela #caracasvenezuela #Inversiones $CL $BZ
1
83
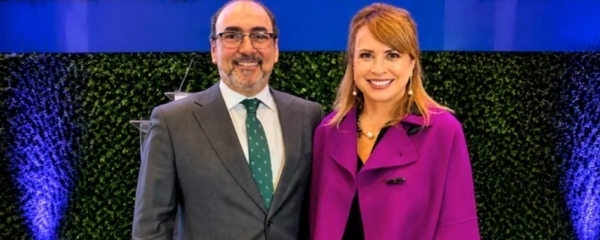
Artículo
CAF, Venezuela Sin Límites y Unidos en Red se unen para impulsar el Fondo para la Recuperación y Reconstrucción de Venezuela
La alianza combina la capacidad institucional de CAF, la experiencia y articulación de Venezuela Sin Límites en el país y la red internacional de Unidos en Red para movilizar recursos, sumar aliados y ampliar el impacto del Fondo.
CAF -Banco de Desarrollo de América Latina y el Caribe—, la Fundación Venezuela Sin Límites y la Fundación Unidos en Red formalizaron una alianza para promocionar y ampliar el alcance del Fondo para la Recuperación y Reconstrucción de Venezuela (FORRV), creado y administrado por CAF.
El acuerdo establece una plataforma de colaboración para movilizar recursos, sumar aliados estratégicos y conectar capacidades nacionales e internacionales que contribuyan a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
La alianza busca facilitar la participación coordinada de empresas, fundaciones, organismos multilaterales, agencias de cooperación, organizaciones de la sociedad civil, líderes y ciudadanos comprometidos con el futuro del país.
Capacidades complementarias para una meta común
El valor estratégico de la alianza reside en la complementariedad de las tres organizaciones. CAF aporta el vehículo institucional para canalizar recursos hacia la recuperación y reconstrucción del país; Venezuela Sin Límites, su experiencia y conocimiento del ecosistema social venezolano y su capacidad de articulación con organizaciones de la sociedad civil; y Unidos en Red, su plataforma internacional de relaciones con organizaciones, empresas, instituciones y líderes de Iberoamérica y otros mercados.
Esta combinación permitirá ampliar el alcance del FORRV generar nuevas oportunidades de cooperación y acercar el Fondo a potenciales donantes y aliados dentro y fuera de Venezuela.
De la movilización de recursos a la generación de impacto
El Fondo para la Recuperación y Reconstrucción de Venezuela fue concebido para canalizar contribuciones y esfuerzos destinados a responder a los desafíos de recuperación del país mediante soluciones sostenibles y de largo plazo.
El acuerdo establece una plataforma de colaboración destinada a conectar capacidades nacionales e internacionales, incorporar aliados estratégicos y ampliar el respaldo al Fondo para contribuir a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
Junto con CAF, las organizaciones promoverán oportunidades de cooperación vinculadas con áreas prioritarias para la recuperación y el desarrollo social, incluyendo salud, educación, protección, medios de vida, logística y otras iniciativas dirigidas a mejorar las condiciones de las comunidades más vulnerables.
Una plataforma para sumar voluntades
La suscripción de estos acuerdos consolida una agenda común basada en la colaboración, la transparencia y la participación de múltiples sectores.
A través del FORRV, CAF, Venezuela Sin Límites y Unidos en Red buscan conectar recursos, conocimiento, redes y capacidad de articulación para transformar la solidaridad y la cooperación internacional en acciones concretas que contribuyan a la recuperación sostenible de Venezuela.
La alianza representa un paso estratégico para ampliar la comunidad de organizaciones, empresas, instituciones y personas comprometidas con la recuperación de Venezuela, consolidando una plataforma de cooperación que permita canalizar recursos, generar alianzas y sostener esfuerzos de reconstrucción con impacto de largo plazo.
#venezuela #banco #Macro #macroeconomy #financial $BZ $CL
CAF, Venezuela Sin Límites y Unidos en Red se unen para impulsar el Fondo para la Recuperación
y Reconstrucción de Venezuela
La alianza combina la capacidad institucional de CAF, la experiencia y articulación de Venezuela Sin Límites en el país y la red internacional de Unidos en Red para movilizar recursos, sumar aliados y ampliar el impacto del Fondo.
CAF -Banco de Desarrollo de América Latina y el Caribe—, la Fundación Venezuela Sin Límites y la Fundación Unidos en Red formalizaron una alianza para promocionar y ampliar el alcance del Fondo para la Recuperación y Reconstrucción de Venezuela (FORRV), creado y administrado por CAF.
El acuerdo establece una plataforma de colaboración para movilizar recursos, sumar aliados estratégicos y conectar capacidades nacionales e internacionales que contribuyan a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
La alianza busca facilitar la participación coordinada de empresas, fundaciones, organismos multilaterales, agencias de cooperación, organizaciones de la sociedad civil, líderes y ciudadanos comprometidos con el futuro del país.
Capacidades complementarias para una meta común
El valor estratégico de la alianza reside en la complementariedad de las tres organizaciones. CAF aporta el vehículo institucional para canalizar recursos hacia la recuperación y reconstrucción del país; Venezuela Sin Límites, su experiencia y conocimiento del ecosistema social venezolano y su capacidad de articulación con organizaciones de la sociedad civil; y Unidos en Red, su plataforma internacional de relaciones con organizaciones, empresas, instituciones y líderes de Iberoamérica y otros mercados.
Esta combinación permitirá ampliar el alcance del FORRV generar nuevas oportunidades de cooperación y acercar el Fondo a potenciales donantes y aliados dentro y fuera de Venezuela.
De la movilización de recursos a la generación de impacto
El Fondo para la Recuperación y Reconstrucción de Venezuela fue concebido para canalizar contribuciones y esfuerzos destinados a responder a los desafíos de recuperación del país mediante soluciones sostenibles y de largo plazo.
El acuerdo establece una plataforma de colaboración destinada a conectar capacidades nacionales e internacionales, incorporar aliados estratégicos y ampliar el respaldo al Fondo para contribuir a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
Junto con CAF, las organizaciones promoverán oportunidades de cooperación vinculadas con áreas prioritarias para la recuperación y el desarrollo social, incluyendo salud, educación, protección, medios de vida, logística y otras iniciativas dirigidas a mejorar las condiciones de las comunidades más vulnerables.
Una plataforma para sumar voluntades
La suscripción de estos acuerdos consolida una agenda común basada en la colaboración, la transparencia y la participación de múltiples sectores.
A través del FORRV, CAF, Venezuela Sin Límites y Unidos en Red buscan conectar recursos, conocimiento, redes y capacidad de articulación para transformar la solidaridad y la cooperación internacional en acciones concretas que contribuyan a la recuperación sostenible de Venezuela.
La alianza representa un paso estratégico para ampliar la comunidad de organizaciones, empresas, instituciones y personas comprometidas con la recuperación de Venezuela, consolidando una plataforma de cooperación que permita canalizar recursos, generar alianzas y sostener esfuerzos de reconstrucción con impacto de largo plazo.
#venezuela #banco #Macro #macroeconomy #financial $BZ $CL
La alianza combina la capacidad institucional de CAF, la experiencia y articulación de Venezuela Sin Límites en el país y la red internacional de Unidos en Red para movilizar recursos, sumar aliados y ampliar el impacto del Fondo.
CAF -Banco de Desarrollo de América Latina y el Caribe—, la Fundación Venezuela Sin Límites y la Fundación Unidos en Red formalizaron una alianza para promocionar y ampliar el alcance del Fondo para la Recuperación y Reconstrucción de Venezuela (FORRV), creado y administrado por CAF.
El acuerdo establece una plataforma de colaboración para movilizar recursos, sumar aliados estratégicos y conectar capacidades nacionales e internacionales que contribuyan a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
La alianza busca facilitar la participación coordinada de empresas, fundaciones, organismos multilaterales, agencias de cooperación, organizaciones de la sociedad civil, líderes y ciudadanos comprometidos con el futuro del país.
Capacidades complementarias para una meta común
El valor estratégico de la alianza reside en la complementariedad de las tres organizaciones. CAF aporta el vehículo institucional para canalizar recursos hacia la recuperación y reconstrucción del país; Venezuela Sin Límites, su experiencia y conocimiento del ecosistema social venezolano y su capacidad de articulación con organizaciones de la sociedad civil; y Unidos en Red, su plataforma internacional de relaciones con organizaciones, empresas, instituciones y líderes de Iberoamérica y otros mercados.
Esta combinación permitirá ampliar el alcance del FORRV generar nuevas oportunidades de cooperación y acercar el Fondo a potenciales donantes y aliados dentro y fuera de Venezuela.
De la movilización de recursos a la generación de impacto
El Fondo para la Recuperación y Reconstrucción de Venezuela fue concebido para canalizar contribuciones y esfuerzos destinados a responder a los desafíos de recuperación del país mediante soluciones sostenibles y de largo plazo.
El acuerdo establece una plataforma de colaboración destinada a conectar capacidades nacionales e internacionales, incorporar aliados estratégicos y ampliar el respaldo al Fondo para contribuir a los procesos de recuperación, rehabilitación y reconstrucción de Venezuela.
Junto con CAF, las organizaciones promoverán oportunidades de cooperación vinculadas con áreas prioritarias para la recuperación y el desarrollo social, incluyendo salud, educación, protección, medios de vida, logística y otras iniciativas dirigidas a mejorar las condiciones de las comunidades más vulnerables.
Una plataforma para sumar voluntades
La suscripción de estos acuerdos consolida una agenda común basada en la colaboración, la transparencia y la participación de múltiples sectores.
A través del FORRV, CAF, Venezuela Sin Límites y Unidos en Red buscan conectar recursos, conocimiento, redes y capacidad de articulación para transformar la solidaridad y la cooperación internacional en acciones concretas que contribuyan a la recuperación sostenible de Venezuela.
La alianza representa un paso estratégico para ampliar la comunidad de organizaciones, empresas, instituciones y personas comprometidas con la recuperación de Venezuela, consolidando una plataforma de cooperación que permita canalizar recursos, generar alianzas y sostener esfuerzos de reconstrucción con impacto de largo plazo.
#venezuela #banco #Macro #macroeconomy #financial $BZ $CL
154
💬 "El anuncio de EURR este 26 de agosto de 2026 no nace de una revelación filosófica. Nace de una norma."
Con la llegada de MiCA a Europa, Revolut corta los depósitos en USDT y lanza EURR, una nueva stablecoin del euro. En este video respondemos tres preguntas clave sobre este nuevo actor en el mercado y cómo afecta a gigantes establecidos como Circle.
🎥 ‼️Ethereum recién tendrá su abstracción de cuentas en 2027, mientras que la L2 Base ya prueba una versión propia y que sería incompatible con esa primera. Esto conduciría a que cada wallet deba sostener dos sistemas distintos, fragmentando a la red.
📈 PlanB afirmó que bitcoin ya superó el mínimo del ciclo bajista y espera precios más altos en adelante. Se basa, entre otros factores, en la superación de la media móvil de 200 semanas.
🔹 21 bancos anunciaron la creación de una empresa para emitir stablecoins. El grupo incluye a Bank of America, BBVA y Standard Bank.
🔹Usuarios de X reciben oleada de correos no solicitados para cambiar contraseñas.
🔹Guatemala inicia en septiembre el control antilavado sobre exchanges de criptomonedas.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
{web3_wallet_create}(CT_501E3zV5geCYekQCkNCoUiRBq6EVN1ysSuBorHKEw6WyRqU)
{web3_wallet_create}(560xd615468088b19fb9d4f03cb3ce9e33876ff3db99)
💬 "El anuncio de EURR este 26 de agosto de 2026 no nace de una revelación filosófica. Nace de una norma."
Con la llegada de MiCA a Europa, Revolut corta los depósitos en USDT y lanza EURR, una nueva stablecoin del euro. En este video respondemos tres preguntas clave sobre este nuevo actor en el mercado y cómo afecta a gigantes establecidos como Circle.
🎥 ‼️Ethereum recién tendrá su abstracción de cuentas en 2027, mientras que la L2 Base ya prueba una versión propia y que sería incompatible con esa primera. Esto conduciría a que cada wallet deba sostener dos sistemas distintos, fragmentando a la red.
📈 PlanB afirmó que bitcoin ya superó el mínimo del ciclo bajista y espera precios más altos en adelante. Se basa, entre otros factores, en la superación de la media móvil de 200 semanas.
🔹 21 bancos anunciaron la creación de una empresa para emitir stablecoins. El grupo incluye a Bank of America, BBVA y Standard Bank.
🔹Usuarios de X reciben oleada de correos no solicitados para cambiar contraseñas.
🔹Guatemala inicia en septiembre el control antilavado sobre exchanges de criptomonedas.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
Con la llegada de MiCA a Europa, Revolut corta los depósitos en USDT y lanza EURR, una nueva stablecoin del euro. En este video respondemos tres preguntas clave sobre este nuevo actor en el mercado y cómo afecta a gigantes establecidos como Circle.
🎥 ‼️Ethereum recién tendrá su abstracción de cuentas en 2027, mientras que la L2 Base ya prueba una versión propia y que sería incompatible con esa primera. Esto conduciría a que cada wallet deba sostener dos sistemas distintos, fragmentando a la red.
📈 PlanB afirmó que bitcoin ya superó el mínimo del ciclo bajista y espera precios más altos en adelante. Se basa, entre otros factores, en la superación de la media móvil de 200 semanas.
🔹 21 bancos anunciaron la creación de una empresa para emitir stablecoins. El grupo incluye a Bank of America, BBVA y Standard Bank.
🔹Usuarios de X reciben oleada de correos no solicitados para cambiar contraseñas.
🔹Guatemala inicia en septiembre el control antilavado sobre exchanges de criptomonedas.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
113
El ritmo de endeudamiento de EEUU ha vuelto a situar la estabilidad fiscal del país en el centro de la atención económica global. La deuda pública superó oficialmente la barrera de los US$40 billones, acumulando un incremento de cerca de US$1 billón en un plazo de apenas cinco meses. Esta aceleración se debe principalmente a un déficit presupuestario sostenido y al incremento acelerado de los costes del servicio de la deuda debido a las altas tasas de interés.
A medida que aumenta el debate sobre la sostenibilidad de la moneda fiduciaria y la inflación latente a largo plazo, el papel de Bitcoin cobra fuerza desde dos narrativas distintas. Analistas y sectores legislativos impulsan con mayor frecuencia la idea de que EEUU y otras economías deberían incorporar Bitcoin como un activo de reserva oficial. Esta propuesta busca mitigar la depreciación del dólar a largo plazo y diversificar el balance del Estado.
El viejo lema de los inicios del ecosistema crypto, "Long Bitcoin, Short the Bankers", ha quedado superado. La relación entre la banca tradicional y los activos digitales no se resolvió mediante la destrucción de los bancos, sino a través de una integración institucional masiva. Instituciones financieras globales que antes rechazaban el sector ahora administran productos cotizados, ofrecen servicios de custodia regulada, compraventa y tokenización.
Entidades bancarias de primer nivel y organismos reguladores permiten el uso de BTC como colateral en mercados de crédito y derivados, tratándolo de manera similar al oro o a las divisas tradicionales. El Bitcoin ha dejado de percibirse únicamente como una apuesta táctica o especulativa para consolidarse como un activo de tesorería y reserva institucional a largo plazo.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
El ritmo de endeudamiento de EEUU ha vuelto a situar la estabilidad fiscal del país en el centro de la atención económica global. La deuda pública superó oficialmente la barrera de los US$40 billones, acumulando un incremento de cerca de US$1 billón en un plazo de apenas cinco meses. Esta aceleración se debe principalmente a un déficit presupuestario sostenido y al incremento acelerado de los costes del servicio de la deuda debido a las altas tasas de interés.
A medida que aumenta el debate sobre la sostenibilidad de la moneda fiduciaria y la inflación latente a largo plazo, el papel de Bitcoin cobra fuerza desde dos narrativas distintas. Analistas y sectores legislativos impulsan con mayor frecuencia la idea de que EEUU y otras economías deberían incorporar Bitcoin como un activo de reserva oficial. Esta propuesta busca mitigar la depreciación del dólar a largo plazo y diversificar el balance del Estado.
El viejo lema de los inicios del ecosistema crypto, "Long Bitcoin, Short the Bankers", ha quedado superado. La relación entre la banca tradicional y los activos digitales no se resolvió mediante la destrucción de los bancos, sino a través de una integración institucional masiva. Instituciones financieras globales que antes rechazaban el sector ahora administran productos cotizados, ofrecen servicios de custodia regulada, compraventa y tokenización.
Entidades bancarias de primer nivel y organismos reguladores permiten el uso de BTC como colateral en mercados de crédito y derivados, tratándolo de manera similar al oro o a las divisas tradicionales. El Bitcoin ha dejado de percibirse únicamente como una apuesta táctica o especulativa para consolidarse como un activo de tesorería y reserva institucional a largo plazo.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
A medida que aumenta el debate sobre la sostenibilidad de la moneda fiduciaria y la inflación latente a largo plazo, el papel de Bitcoin cobra fuerza desde dos narrativas distintas. Analistas y sectores legislativos impulsan con mayor frecuencia la idea de que EEUU y otras economías deberían incorporar Bitcoin como un activo de reserva oficial. Esta propuesta busca mitigar la depreciación del dólar a largo plazo y diversificar el balance del Estado.
El viejo lema de los inicios del ecosistema crypto, "Long Bitcoin, Short the Bankers", ha quedado superado. La relación entre la banca tradicional y los activos digitales no se resolvió mediante la destrucción de los bancos, sino a través de una integración institucional masiva. Instituciones financieras globales que antes rechazaban el sector ahora administran productos cotizados, ofrecen servicios de custodia regulada, compraventa y tokenización.
Entidades bancarias de primer nivel y organismos reguladores permiten el uso de BTC como colateral en mercados de crédito y derivados, tratándolo de manera similar al oro o a las divisas tradicionales. El Bitcoin ha dejado de percibirse únicamente como una apuesta táctica o especulativa para consolidarse como un activo de tesorería y reserva institucional a largo plazo.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
207

Artículo
Banco Central de Perú mantiene la tasa de interés de referencia en 4,25% por undécimo mesLa próxima sesión del directorio en la que se evaluar el Programa Monetario de Perú será el 10 de septiembre, indicó el Banco Central de Reserva del Perú (BCRP).
El Banco Central de Reserva del Perú (BCRP) mantuvo la tasa de interés de referencia en 4,25% por undécimo mes consecutivo, tras tomar en cuenta que la inflación mensual en julio en el país fue de 0,29% y la inflación sin alimentos y energía llegó a 0,28%.
En su sesión mensual de directorio, el BCRP indicó que este resultado se explicó principalmente por el aumento de los precios de algunos alimentos y de las tarifas de transporte nacional debido a la mayor demanda estacional por las fiestas de la independencia del país, que se celebran el 28 y 29 de julio.
En términos interanuales, la inflación total aumentó de 4% en junio a 4,1% en julio, mientras que la inflación sin alimentos y energía se incrementó de 4,5% a 4,6%.
«Este desvío respecto del rango meta responde principalmente al alza de los combustibles y a sus efectos sobre los costos de transporte en marzo y abril», acotó el banco emisor.
Si se excluye el sector de transporte, la inflación subyacente se ubicó en 1,7% interanual, con lo que se mantuvo por debajo de 2% desde abril del año pasado.
El BCRP también indicó que las expectativas de inflación a doce meses se incrementaron de 2,8% en junio a 3,0% en julio pasado, con lo que se ubicaron en el límite superior del rango meta.
Sin embargo, se proyecta que tanto la inflación interanual como la inflación sin alimentos y energía retornen al rango meta y se ubiquen alrededor de 2% en el horizonte de proyección «conforme se vayan disipando los efectos de los choques de oferta que afectaron la inflación».
Alertó, sin embargo, que «existe el riesgo» de que un impacto de mayor intensidad del fenómeno climático de El Niño, así como las tensiones geopolíticas en el Medio Oriente, «tengan efectos más persistentes sobre la inflación».
El banco central sostuvo que los riesgos globales «se han moderado recientemente debido a la relativa normalización de los suministros en el mercado de hidrocarburos», aunque persiste la incertidumbre sobre el desenlace de las negociaciones en Medio Oriente, «lo que se suma a otros riesgos geopolíticos y comerciales».
«En este entorno, las perspectivas favorables de crecimiento de la actividad económica mundial continúan siendo positivas y los términos de intercambio se mantienen favorables para la economía peruana», acotó.
El directorio aseguró, finalmente, que se mantiene atento a la nueva información sobre la inflación y sus determinantes, incluida la evolución de la inflación subyacente, las expectativas de inflación, la actividad económica y la duración de los choques de oferta, para hacer ajustes en la posición de la política monetaria si es necesario.
En la misma sesión, el banco emisor acordó mantener una tasa de interés de 2,25% para depósitos ‘overnight’ (de un día para otro), para las operaciones en moneda nacional con el sistema financiero bajo la modalidad de ventanilla.
Para las operaciones de reporte directas de títulos valores y de moneda, y créditos de regulación monetaria, el banco mantuvo un 4,75% anual para las primeras 10 operaciones en los últimos tres meses, y la tasa de interés que fije el Comité de Operaciones Monetarias y Cambiarias para las operaciones adicionales a esas 10 operaciones en los últimos tres meses.
#peru #latam #Latinoamérica #finanzas #banco $BTC
Banco Central de Perú mantiene la tasa de interés de referencia en 4,25% por undécimo mes
La próxima sesión del directorio en la que se evaluar el Programa Monetario de Perú será el 10 de septiembre, indicó el Banco Central de Reserva del Perú (BCRP).
El Banco Central de Reserva del Perú (BCRP) mantuvo la tasa de interés de referencia en 4,25% por undécimo mes consecutivo, tras tomar en cuenta que la inflación mensual en julio en el país fue de 0,29% y la inflación sin alimentos y energía llegó a 0,28%.
En su sesión mensual de directorio, el BCRP indicó que este resultado se explicó principalmente por el aumento de los precios de algunos alimentos y de las tarifas de transporte nacional debido a la mayor demanda estacional por las fiestas de la independencia del país, que se celebran el 28 y 29 de julio.
En términos interanuales, la inflación total aumentó de 4% en junio a 4,1% en julio, mientras que la inflación sin alimentos y energía se incrementó de 4,5% a 4,6%.
«Este desvío respecto del rango meta responde principalmente al alza de los combustibles y a sus efectos sobre los costos de transporte en marzo y abril», acotó el banco emisor.
Si se excluye el sector de transporte, la inflación subyacente se ubicó en 1,7% interanual, con lo que se mantuvo por debajo de 2% desde abril del año pasado.
El BCRP también indicó que las expectativas de inflación a doce meses se incrementaron de 2,8% en junio a 3,0% en julio pasado, con lo que se ubicaron en el límite superior del rango meta.
Sin embargo, se proyecta que tanto la inflación interanual como la inflación sin alimentos y energía retornen al rango meta y se ubiquen alrededor de 2% en el horizonte de proyección «conforme se vayan disipando los efectos de los choques de oferta que afectaron la inflación».
Alertó, sin embargo, que «existe el riesgo» de que un impacto de mayor intensidad del fenómeno climático de El Niño, así como las tensiones geopolíticas en el Medio Oriente, «tengan efectos más persistentes sobre la inflación».
El banco central sostuvo que los riesgos globales «se han moderado recientemente debido a la relativa normalización de los suministros en el mercado de hidrocarburos», aunque persiste la incertidumbre sobre el desenlace de las negociaciones en Medio Oriente, «lo que se suma a otros riesgos geopolíticos y comerciales».
«En este entorno, las perspectivas favorables de crecimiento de la actividad económica mundial continúan siendo positivas y los términos de intercambio se mantienen favorables para la economía peruana», acotó.
El directorio aseguró, finalmente, que se mantiene atento a la nueva información sobre la inflación y sus determinantes, incluida la evolución de la inflación subyacente, las expectativas de inflación, la actividad económica y la duración de los choques de oferta, para hacer ajustes en la posición de la política monetaria si es necesario.
En la misma sesión, el banco emisor acordó mantener una tasa de interés de 2,25% para depósitos ‘overnight’ (de un día para otro), para las operaciones en moneda nacional con el sistema financiero bajo la modalidad de ventanilla.
Para las operaciones de reporte directas de títulos valores y de moneda, y créditos de regulación monetaria, el banco mantuvo un 4,75% anual para las primeras 10 operaciones en los últimos tres meses, y la tasa de interés que fije el Comité de Operaciones Monetarias y Cambiarias para las operaciones adicionales a esas 10 operaciones en los últimos tres meses.
#peru #latam #Latinoamérica #finanzas #banco $BTC
El Banco Central de Reserva del Perú (BCRP) mantuvo la tasa de interés de referencia en 4,25% por undécimo mes consecutivo, tras tomar en cuenta que la inflación mensual en julio en el país fue de 0,29% y la inflación sin alimentos y energía llegó a 0,28%.
En su sesión mensual de directorio, el BCRP indicó que este resultado se explicó principalmente por el aumento de los precios de algunos alimentos y de las tarifas de transporte nacional debido a la mayor demanda estacional por las fiestas de la independencia del país, que se celebran el 28 y 29 de julio.
En términos interanuales, la inflación total aumentó de 4% en junio a 4,1% en julio, mientras que la inflación sin alimentos y energía se incrementó de 4,5% a 4,6%.
«Este desvío respecto del rango meta responde principalmente al alza de los combustibles y a sus efectos sobre los costos de transporte en marzo y abril», acotó el banco emisor.
Si se excluye el sector de transporte, la inflación subyacente se ubicó en 1,7% interanual, con lo que se mantuvo por debajo de 2% desde abril del año pasado.
El BCRP también indicó que las expectativas de inflación a doce meses se incrementaron de 2,8% en junio a 3,0% en julio pasado, con lo que se ubicaron en el límite superior del rango meta.
Sin embargo, se proyecta que tanto la inflación interanual como la inflación sin alimentos y energía retornen al rango meta y se ubiquen alrededor de 2% en el horizonte de proyección «conforme se vayan disipando los efectos de los choques de oferta que afectaron la inflación».
Alertó, sin embargo, que «existe el riesgo» de que un impacto de mayor intensidad del fenómeno climático de El Niño, así como las tensiones geopolíticas en el Medio Oriente, «tengan efectos más persistentes sobre la inflación».
El banco central sostuvo que los riesgos globales «se han moderado recientemente debido a la relativa normalización de los suministros en el mercado de hidrocarburos», aunque persiste la incertidumbre sobre el desenlace de las negociaciones en Medio Oriente, «lo que se suma a otros riesgos geopolíticos y comerciales».
«En este entorno, las perspectivas favorables de crecimiento de la actividad económica mundial continúan siendo positivas y los términos de intercambio se mantienen favorables para la economía peruana», acotó.
El directorio aseguró, finalmente, que se mantiene atento a la nueva información sobre la inflación y sus determinantes, incluida la evolución de la inflación subyacente, las expectativas de inflación, la actividad económica y la duración de los choques de oferta, para hacer ajustes en la posición de la política monetaria si es necesario.
En la misma sesión, el banco emisor acordó mantener una tasa de interés de 2,25% para depósitos ‘overnight’ (de un día para otro), para las operaciones en moneda nacional con el sistema financiero bajo la modalidad de ventanilla.
Para las operaciones de reporte directas de títulos valores y de moneda, y créditos de regulación monetaria, el banco mantuvo un 4,75% anual para las primeras 10 operaciones en los últimos tres meses, y la tasa de interés que fije el Comité de Operaciones Monetarias y Cambiarias para las operaciones adicionales a esas 10 operaciones en los últimos tres meses.
#peru #latam #Latinoamérica #finanzas #banco $BTC
29
📊 #BTC 881 000 millones de dólares. Según Bernstein, el bitcoin ha atraído este año unos 12 000 millones de dólares en entradas combinadas procedentes de fondos cotizados (ETF) y sociedades de inversión, y sigue siendo una «reserva de valor» a largo plazo. #etf
🇨🇳🆕 EE. UU. califica a Alibaba, BYD y Baidu como empresas que apoyan al ejército chino.
🇺🇸🗣 Bank of America aconseja a los inversores que recojan beneficios, alegando que hay «demasiadas señales de alerta» en el mercado bursátil.
🕵️ Se han transferido 247 999 999 $USDC (247 972 347 USD) desde USDC Treasury a Coinbase Institutional.
#banco #EEUU #china $BTC $BABA
📊 #BTC 881 000 millones de dólares. Según Bernstein, el bitcoin ha atraído este año unos 12 000 millones de dólares en entradas combinadas procedentes de fondos cotizados (ETF) y sociedades de inversión, y sigue siendo una «reserva de valor» a largo plazo. #etf
🇨🇳🆕 EE. UU. califica a Alibaba, BYD y Baidu como empresas que apoyan al ejército chino.
🇺🇸🗣 Bank of America aconseja a los inversores que recojan beneficios, alegando que hay «demasiadas señales de alerta» en el mercado bursátil.
🕵️ Se han transferido 247 999 999 $USDC (247 972 347 USD) desde USDC Treasury a Coinbase Institutional.
#banco #EEUU #china $BTC $BABA
🇨🇳🆕 EE. UU. califica a Alibaba, BYD y Baidu como empresas que apoyan al ejército chino.
🇺🇸🗣 Bank of America aconseja a los inversores que recojan beneficios, alegando que hay «demasiadas señales de alerta» en el mercado bursátil.
🕵️ Se han transferido 247 999 999 $USDC (247 972 347 USD) desde USDC Treasury a Coinbase Institutional.
#banco #EEUU #china $BTC $BABA
3
101
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BitcoinSurpasses$77000
478 visualizaciones
35 participa(n) en el debate
2
#ParadigmDisclosesZECHolding
0 visualizaciones
8 participa(n) en el debate
3
#BitcoinETFsShed$450M
13,382 visualizaciones
118 participa(n) en el debate
4
#USWeeklyJoblessClaimsFallTo196K
0 visualizaciones
5 participa(n) en el debate
5
#ArkhamSaysBlackRockBuys$1.5BInETH
219 visualizaciones
13 participa(n) en el debate
6
#ElSalvadorBTCHoldingsRiseTo7777
12,119 visualizaciones
326 participa(n) en el debate
7
#MemeLaunchpads82%OfArcDayOneVolume
20,290 visualizaciones
512 participa(n) en el debate
8
#OstiumLoanDisputeHearingSetInNYFederalCourt
17,311 visualizaciones
374 participa(n) en el debate
9
#HyperliquidUSDCSupplyOvertakesSolana
6,503 visualizaciones
176 participa(n) en el debate
10
#SKPoliceRefer18PolymarketUsersToProsecutors
12,420 visualizaciones
339 participa(n) en el debate