

#cangoogledefinditscore
cangoogledefinditscore
527,068 visualizaciones
3,212 participa(n) en el debate
As more users turn to AI for answers instead of search engines, can Google's core search advertising business continue to grow? Can its cloud business and AI investments bring new growth? Share your predictions and analysis of Google's ($GOOGL) quarterly earnings, show your Binance Pick prediction positions or your trades/positions, and join the discussion on whether Google will beat expectations.
Populares
Novedades


Artículo
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?Binance Square #EarningsSeason se actualiza con una nueva sesión. En esta sesión, nos centramos en Google y Microsoft. Sigue en Square los resultados de Google y Microsoft para conocer las últimas novedades y análisis de datos, haz tus predicciones sobre los resultados a través de [Binance Pick](https://app.binance.com/uni-qr/prophet?seasonId=prophet_1019_s1) y comparte tus opiniones para desbloquear puntos de Binance Pick y obtener un impulso de tráfico. ¡Aprovecha al máximo la temporada de resultados, todo en Binance Square!
Aquí tienes la guía definitiva para #EarningsSeason en Binance Square.
Paso 1: Sigue de cerca los datos clave y el análisis de los resultados de Google y Microsoft
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square #EarningsSeason se actualiza con una nueva sesión. En esta sesión, nos centramos en Google y Microsoft. Sigue en Square los resultados de Google y Microsoft para conocer las últimas novedades y análisis de datos, haz tus predicciones sobre los resultados a través de Binance Pick y comparte tus opiniones para desbloquear puntos de Binance Pick y obtener un impulso de tráfico. ¡Aprovecha al máximo la temporada de resultados, todo en Binance Square!
Aquí tienes la guía definitiva para #EarningsSeason en Binance Square.
Paso 1: Sigue de cerca los datos clave y el análisis de los resultados de Google y Microsoft
Aquí tienes la guía definitiva para #EarningsSeason en Binance Square.
Paso 1: Sigue de cerca los datos clave y el análisis de los resultados de Google y Microsoft
لاتحدىا البحر وان كنت ضفداع بالسباحه تجرفك عاصفاته:
ستصعد🚀🔥 جوجل قريباا
هذا حسب تحليلات السوق وتوقعاتي
اذا شاء الله فلا مستحيل
38
12
181
106.4k
·
--
#CanGoogleDefindItsCore Google se enfrenta a una prueba decisiva: la inteligencia artificial está transformando las búsquedas y el mercado exige resultados.
El futuro de Google está bajo la lupa mientras la inteligencia artificial cambia la manera en que millones de personas encuentran información. La compañía busca mantener el dominio de su buscador mientras expande Gemini y sus servicios de computación en la nube.
Los resultados publicados el 28 de octubre de 2026 muestran que su empresa matriz, Alphabet, registró ingresos de 127.600 millones de dólares en el tercer trimestre, un aumento del 25 % interanual. Sin embargo, el beneficio neto disponible para los accionistas comunes descendió de 34.979 millones a 26.170 millones de dólares.
La inteligencia artificial impulsa el crecimiento, pero también aumenta la presión.
Google Search y otros servicios relacionados generaron 63.350 millones de dólares, un crecimiento interanual del 12 %. Al mismo tiempo, Google Cloud experimentó un avance del 103 %, hasta alcanzar aproximadamente 30.700 millones de dólares, impulsado por la demanda de infraestructura y soluciones de inteligencia artificial.
Otro dato relevante es que Gemini alcanzó los 1.000 millones de usuarios, según las cifras comunicadas por Sundar Pichai, director ejecutivo de Google y Alphabet. La compañía también está incorporando funciones de IA directamente en su buscador para ofrecer respuestas más completas y experiencias de búsqueda diferentes.
No obstante, el desafío consiste en convertir este crecimiento tecnológico en beneficios sostenibles. Los inversores deben vigilar los costes de infraestructura, la rentabilidad de los nuevos productos y la capacidad de Google para proteger su negocio publicitario.
La pregunta clave: ¿conseguirá Google utilizar la inteligencia artificial para fortalecer su buscador o terminará compitiendo contra herramientas que cambien por completo la forma de buscar información?
1
387
·
--
Artículo
¿Puede Google defender su negocio principal?#CanGoogleDefindItsCore
La inteligencia artificial está cambiando las reglas de internet. Google dispone de una enorme infraestructura, millones de usuarios y un negocio publicitario consolidado, pero ahora debe demostrar que puede adaptarse sin debilitar aquello que lo convirtió en una de las empresas tecnológicas más importantes del mundo.
1. El negocio que Google necesita proteger
Durante décadas, el buscador de Google ha sido una de las principales puertas de entrada a internet. Las personas lo utilizan para encontrar información, comparar productos, localizar negocios y descubrir páginas web.
Este modelo no solo proporciona respuestas a los usuarios: también constituye una fuente fundamental de ingresos publicitarios.
Según la información corporativa de Google, la publicidad representa la mayor parte de sus ingresos. Las empresas pagan para mostrar anuncios a personas que buscan productos, servicios o información relacionada con sus ofertas.
El problema potencial aparece cuando cambia la forma de buscar.
Si un usuario deja de consultar múltiples páginas y comienza a recibir una respuesta directamente de un asistente de inteligencia artificial, podría reducirse el tráfico que llega a determinados sitios web. Eso podría modificar el funcionamiento de la publicidad digital y las relaciones económicas entre buscadores, anunciantes y creadores de contenido.
Sin embargo, es importante distinguir entre un riesgo potencial y un resultado demostrado: el crecimiento de la IA no significa automáticamente que Google vaya a perder su liderazgo.
2. Los resultados financieros revelan una situación compleja
Los resultados del tercer trimestre de 2026 ofrecen una perspectiva interesante sobre la posición de Alphabet.
Estas son algunas de las cifras más relevantes:
- Ingresos totales: 127.600 millones de dólares, un 25 % más que en el mismo trimestre del año anterior.
- Ingresos de Google Search y otros servicios relacionados: 63.350 millones de dólares, un crecimiento del 12 %.
- Ingresos de Google Cloud: aproximadamente 30.700 millones de dólares, un incremento del 103 %.
- Beneficio neto disponible para los accionistas comunes: 26.170 millones de dólares, frente a 34.979 millones un año antes.
- Beneficio operativo: 40.576 millones de dólares, un aumento del 30 % interanual.
Las cifras proceden de los resultados financieros de Alphabet publicados el 28 de octubre de 2026.
¿Qué nos dicen estos números?
En primer lugar, que Google continúa creciendo y no depende exclusivamente de una única actividad. Su negocio de publicidad sigue generando grandes ingresos, mientras que la computación en la nube y la inteligencia artificial amplían sus oportunidades comerciales.
En segundo lugar, muestran que el crecimiento de los ingresos no garantiza un aumento equivalente de los beneficios netos. La diferencia entre ambos resultados merece atención, especialmente en un periodo de inversiones tecnológicas intensivas.
Por eso, evaluar la situación de Google únicamente por sus ingresos sería insuficiente. También es necesario analizar los costes, los márgenes y el dinero que queda disponible después de financiar sus operaciones e inversiones.
3. Primer argumento a favor: Google tiene ventajas difíciles de reproducir
Uno de los argumentos más sólidos para pensar que Google puede defender su negocio es la combinación de recursos que ya posee.
La empresa cuenta con un buscador ampliamente establecido, una infraestructura tecnológica global, sistemas publicitarios desarrollados y productos como YouTube, Android, Chrome y Google Maps.
Además, dispone de sus propios modelos de inteligencia artificial mediante Gemini.
Esta combinación le permite integrar nuevas funciones en servicios que las personas ya utilizan, en lugar de depender exclusivamente de una aplicación independiente.
La compañía informó el 28 de octubre de que Gemini había alcanzado los 1.000 millones de usuarios y que el volumen de consultas en su buscador había registrado su mayor crecimiento interanual en cinco años. También señaló que está desarrollando una experiencia integrada entre AI Overviews, AI Mode y la búsqueda tradicional.
La ventaja potencial es considerable: Google puede utilizar su infraestructura y su distribución para introducir herramientas de IA ante una audiencia enorme.
Pero disponer de millones de usuarios no garantiza que todas las nuevas funciones sean rentables. La compañía todavía necesita demostrar cuánto valor económico genera esa transformación.
4. Segundo argumento: la inteligencia artificial también puede amenazar su modelo tradicional
El principal riesgo para Google no consiste simplemente en que aparezcan nuevos competidores. El cambio más profundo podría producirse en el comportamiento de los usuarios.
Imaginemos dos formas de buscar información.
En el modelo tradicional, una persona escribe una pregunta, recibe una lista de resultados y visita diferentes páginas.
En un modelo basado en IA, puede formular una pregunta compleja y recibir una respuesta sintetizada, acompañada de información adicional o referencias.
Esta segunda experiencia puede resultar más cómoda, pero también plantea nuevas preguntas económicas.
Si las respuestas generadas por IA reducen los clics hacia páginas externas, algunos editores y negocios podrían recibir menos visitas. Asimismo, Google tendría que determinar cómo mostrar anuncios en estas nuevas experiencias sin perjudicar la utilidad de sus respuestas.
Existe también el desafío de los costes: generar respuestas mediante modelos avanzados requiere capacidad de procesamiento, infraestructura y energía.
Por tanto, el éxito tecnológico y el éxito financiero no son necesariamente lo mismo.
Una herramienta puede ser muy popular y, aun así, necesitar una estrategia de monetización capaz de cubrir sus costes.
La verdadera prueba será comprobar si Google consigue ofrecer mejores respuestas y, al mismo tiempo, preservar un modelo de negocio rentable.
5. Google Cloud: una segunda fuente de crecimiento
Otro elemento importante es Google Cloud, que ofrece infraestructura, almacenamiento, servicios informáticos y herramientas de inteligencia artificial a empresas y desarrolladores.
Su crecimiento interanual del 103 % en el tercer trimestre de 2026 indica que esta división está adquiriendo una importancia cada vez mayor dentro del negocio de Alphabet.
Esto tiene dos implicaciones.
La primera es que Google puede generar ingresos mediante empresas que necesitan desarrollar y ejecutar sus propias aplicaciones de IA, aunque esas empresas no utilicen el buscador como su principal herramienta.
La segunda es que la infraestructura tecnológica puede convertirse en una ventaja competitiva. Los modelos de IA necesitan centros de datos, chips, redes y capacidad informática para funcionar a gran escala.
Sin embargo, esta oportunidad también exige inversiones importantes. Si la demanda se debilita, los costes crecen demasiado o la competencia presiona los precios, la rentabilidad podría quedar por debajo de las expectativas.
Por eso, el crecimiento de Google Cloud es positivo, pero debe analizarse junto con sus márgenes, sus necesidades de inversión y la demanda futura.
6. ¿Qué podría salir mal?
Existen varios riesgos que merecen atención.
Primer riesgo: una competencia más intensa. Otros proveedores de inteligencia artificial pueden atraer a usuarios que prefieren conversar con un asistente en lugar de utilizar un buscador tradicional.
Segundo riesgo: una monetización insuficiente. Si Google incorpora respuestas de IA que aumentan sus costes, pero no generan ingresos suficientes para compensarlos, su rentabilidad podría verse presionada.
Tercer riesgo: las inversiones excesivas. La construcción y operación de infraestructura de IA requiere grandes cantidades de capital. Una demanda inferior a la prevista podría reducir el rendimiento de esas inversiones.
Cuarto riesgo: los cambios regulatorios. Las decisiones de las autoridades sobre competencia, publicidad, privacidad y distribución de servicios pueden afectar a la forma en que Google opera en distintos mercados.
Quinto riesgo: la confianza de los usuarios. Las respuestas incorrectas, la falta de transparencia o una experiencia de búsqueda menos útil podrían perjudicar la reputación de sus productos.
Estos escenarios son riesgos posibles, no resultados inevitables. Para determinar su importancia real, es necesario seguir los resultados financieros y los cambios en el comportamiento de los usuarios.
7. ¿Qué deberían vigilar los inversores?
Para analizar si Google está defendiendo su negocio principal, conviene observar varios indicadores durante los próximos trimestres.
1. El crecimiento de los ingresos de búsqueda. Si se mantiene sólido, sería una señal de que el negocio tradicional continúa resistiendo. Una desaceleración prolongada exigiría investigar sus causas.
2. La rentabilidad de la inteligencia artificial. No basta con conocer el número de usuarios de Gemini. También importa comprobar si sus servicios generan ingresos suficientes para justificar sus costes.
3. Los resultados de Google Cloud. Su crecimiento y sus márgenes ayudarán a evaluar si esta división puede convertirse en una fuente duradera de beneficios.
4. El flujo de caja libre. Este indicador permite observar cuánto efectivo queda después de los gastos operativos y las inversiones de capital. Es especialmente importante para una empresa que está ampliando su infraestructura.
5. La evolución de la competencia. El comportamiento de los usuarios y la capacidad de otros asistentes para atraer clientes podrían ofrecer señales sobre cómo está cambiando el mercado.
Ninguno de estos indicadores, por sí solo, permite anticipar con certeza la evolución de las acciones de Alphabet. Una decisión de inversión también requiere considerar la valoración bursátil, las expectativas del mercado y el horizonte temporal.
8. Entonces, ¿puede Google defender su negocio principal?
La respuesta más razonable es que Google tiene ventajas importantes para competir, pero todavía debe demostrar que puede convertir su liderazgo en inteligencia artificial en un crecimiento rentable y sostenible.
Los resultados recientes muestran que la compañía mantiene un crecimiento considerable y que Google Cloud está avanzando con fuerza. Además, la integración de IA en las búsquedas podría permitirle adaptarse a las nuevas expectativas de los usuarios sin abandonar su producto central.
Por otro lado, el descenso del beneficio neto en el tercer trimestre y las dudas sobre la monetización de las nuevas experiencias demuestran que los ingresos crecientes no eliminan todos los riesgos. El mercado tendrá que evaluar si las inversiones actuales generan rendimientos suficientes.
La cuestión, por tanto, no es únicamente si Google sobrevivirá a la inteligencia artificial. Es si conseguirá transformar la IA en una ventaja que fortalezca su buscador, diversifique sus ingresos y proteja su rentabilidad.
Google no parte de cero en esta transformación. Tiene usuarios, infraestructura, productos consolidados y capacidad para desarrollar sus propios modelos de inteligencia artificial.
Pero sus ventajas no lo hacen invulnerable.
La empresa necesita demostrar que puede ofrecer una experiencia de búsqueda competitiva, mantener la confianza de los usuarios y generar beneficios suficientes para justificar sus inversiones.
El futuro de Google dependerá menos de cuánto avance la inteligencia artificial por sí sola y más de cómo consiga convertir ese avance en valor real para sus usuarios, sus clientes y sus accionistas.
¿Puede Google defender su negocio principal?
#CanGoogleDefindItsCore
La inteligencia artificial está cambiando las reglas de internet. Google dispone de una enorme infraestructura, millones de usuarios y un negocio publicitario consolidado, pero ahora debe demostrar que puede adaptarse sin debilitar aquello que lo convirtió en una de las empresas tecnológicas más importantes del mundo.
1. El negocio que Google necesita proteger
Durante décadas, el buscador de Google ha sido una de las principales puertas de entrada a internet. Las personas lo utilizan para encontrar información, comparar productos, localizar negocios y descubrir páginas web.
Este modelo no solo proporciona respuestas a los usuarios: también constituye una fuente fundamental de ingresos publicitarios.
Según la información corporativa de Google, la publicidad representa la mayor parte de sus ingresos. Las empresas pagan para mostrar anuncios a personas que buscan productos, servicios o información relacionada con sus ofertas.
El problema potencial aparece cuando cambia la forma de buscar.
Si un usuario deja de consultar múltiples páginas y comienza a recibir una respuesta directamente de un asistente de inteligencia artificial, podría reducirse el tráfico que llega a determinados sitios web. Eso podría modificar el funcionamiento de la publicidad digital y las relaciones económicas entre buscadores, anunciantes y creadores de contenido.
Sin embargo, es importante distinguir entre un riesgo potencial y un resultado demostrado: el crecimiento de la IA no significa automáticamente que Google vaya a perder su liderazgo.
2. Los resultados financieros revelan una situación compleja
Los resultados del tercer trimestre de 2026 ofrecen una perspectiva interesante sobre la posición de Alphabet.
Estas son algunas de las cifras más relevantes:
- Ingresos totales: 127.600 millones de dólares, un 25 % más que en el mismo trimestre del año anterior.
- Ingresos de Google Search y otros servicios relacionados: 63.350 millones de dólares, un crecimiento del 12 %.
- Ingresos de Google Cloud: aproximadamente 30.700 millones de dólares, un incremento del 103 %.
- Beneficio neto disponible para los accionistas comunes: 26.170 millones de dólares, frente a 34.979 millones un año antes.
- Beneficio operativo: 40.576 millones de dólares, un aumento del 30 % interanual.
Las cifras proceden de los resultados financieros de Alphabet publicados el 28 de octubre de 2026.
¿Qué nos dicen estos números?
En primer lugar, que Google continúa creciendo y no depende exclusivamente de una única actividad. Su negocio de publicidad sigue generando grandes ingresos, mientras que la computación en la nube y la inteligencia artificial amplían sus oportunidades comerciales.
En segundo lugar, muestran que el crecimiento de los ingresos no garantiza un aumento equivalente de los beneficios netos. La diferencia entre ambos resultados merece atención, especialmente en un periodo de inversiones tecnológicas intensivas.
Por eso, evaluar la situación de Google únicamente por sus ingresos sería insuficiente. También es necesario analizar los costes, los márgenes y el dinero que queda disponible después de financiar sus operaciones e inversiones.
3. Primer argumento a favor: Google tiene ventajas difíciles de reproducir
Uno de los argumentos más sólidos para pensar que Google puede defender su negocio es la combinación de recursos que ya posee.
La empresa cuenta con un buscador ampliamente establecido, una infraestructura tecnológica global, sistemas publicitarios desarrollados y productos como YouTube, Android, Chrome y Google Maps.
Además, dispone de sus propios modelos de inteligencia artificial mediante Gemini.
Esta combinación le permite integrar nuevas funciones en servicios que las personas ya utilizan, en lugar de depender exclusivamente de una aplicación independiente.
La compañía informó el 28 de octubre de que Gemini había alcanzado los 1.000 millones de usuarios y que el volumen de consultas en su buscador había registrado su mayor crecimiento interanual en cinco años. También señaló que está desarrollando una experiencia integrada entre AI Overviews, AI Mode y la búsqueda tradicional.
La ventaja potencial es considerable: Google puede utilizar su infraestructura y su distribución para introducir herramientas de IA ante una audiencia enorme.
Pero disponer de millones de usuarios no garantiza que todas las nuevas funciones sean rentables. La compañía todavía necesita demostrar cuánto valor económico genera esa transformación.
4. Segundo argumento: la inteligencia artificial también puede amenazar su modelo tradicional
El principal riesgo para Google no consiste simplemente en que aparezcan nuevos competidores. El cambio más profundo podría producirse en el comportamiento de los usuarios.
Imaginemos dos formas de buscar información.
En el modelo tradicional, una persona escribe una pregunta, recibe una lista de resultados y visita diferentes páginas.
En un modelo basado en IA, puede formular una pregunta compleja y recibir una respuesta sintetizada, acompañada de información adicional o referencias.
Esta segunda experiencia puede resultar más cómoda, pero también plantea nuevas preguntas económicas.
Si las respuestas generadas por IA reducen los clics hacia páginas externas, algunos editores y negocios podrían recibir menos visitas. Asimismo, Google tendría que determinar cómo mostrar anuncios en estas nuevas experiencias sin perjudicar la utilidad de sus respuestas.
Existe también el desafío de los costes: generar respuestas mediante modelos avanzados requiere capacidad de procesamiento, infraestructura y energía.
Por tanto, el éxito tecnológico y el éxito financiero no son necesariamente lo mismo.
Una herramienta puede ser muy popular y, aun así, necesitar una estrategia de monetización capaz de cubrir sus costes.
La verdadera prueba será comprobar si Google consigue ofrecer mejores respuestas y, al mismo tiempo, preservar un modelo de negocio rentable.
5. Google Cloud: una segunda fuente de crecimiento
Otro elemento importante es Google Cloud, que ofrece infraestructura, almacenamiento, servicios informáticos y herramientas de inteligencia artificial a empresas y desarrolladores.
Su crecimiento interanual del 103 % en el tercer trimestre de 2026 indica que esta división está adquiriendo una importancia cada vez mayor dentro del negocio de Alphabet.
Esto tiene dos implicaciones.
La primera es que Google puede generar ingresos mediante empresas que necesitan desarrollar y ejecutar sus propias aplicaciones de IA, aunque esas empresas no utilicen el buscador como su principal herramienta.
La segunda es que la infraestructura tecnológica puede convertirse en una ventaja competitiva. Los modelos de IA necesitan centros de datos, chips, redes y capacidad informática para funcionar a gran escala.
Sin embargo, esta oportunidad también exige inversiones importantes. Si la demanda se debilita, los costes crecen demasiado o la competencia presiona los precios, la rentabilidad podría quedar por debajo de las expectativas.
Por eso, el crecimiento de Google Cloud es positivo, pero debe analizarse junto con sus márgenes, sus necesidades de inversión y la demanda futura.
6. ¿Qué podría salir mal?
Existen varios riesgos que merecen atención.
Primer riesgo: una competencia más intensa. Otros proveedores de inteligencia artificial pueden atraer a usuarios que prefieren conversar con un asistente en lugar de utilizar un buscador tradicional.
Segundo riesgo: una monetización insuficiente. Si Google incorpora respuestas de IA que aumentan sus costes, pero no generan ingresos suficientes para compensarlos, su rentabilidad podría verse presionada.
Tercer riesgo: las inversiones excesivas. La construcción y operación de infraestructura de IA requiere grandes cantidades de capital. Una demanda inferior a la prevista podría reducir el rendimiento de esas inversiones.
Cuarto riesgo: los cambios regulatorios. Las decisiones de las autoridades sobre competencia, publicidad, privacidad y distribución de servicios pueden afectar a la forma en que Google opera en distintos mercados.
Quinto riesgo: la confianza de los usuarios. Las respuestas incorrectas, la falta de transparencia o una experiencia de búsqueda menos útil podrían perjudicar la reputación de sus productos.
Estos escenarios son riesgos posibles, no resultados inevitables. Para determinar su importancia real, es necesario seguir los resultados financieros y los cambios en el comportamiento de los usuarios.
7. ¿Qué deberían vigilar los inversores?
Para analizar si Google está defendiendo su negocio principal, conviene observar varios indicadores durante los próximos trimestres.
1. El crecimiento de los ingresos de búsqueda. Si se mantiene sólido, sería una señal de que el negocio tradicional continúa resistiendo. Una desaceleración prolongada exigiría investigar sus causas.
2. La rentabilidad de la inteligencia artificial. No basta con conocer el número de usuarios de Gemini. También importa comprobar si sus servicios generan ingresos suficientes para justificar sus costes.
3. Los resultados de Google Cloud. Su crecimiento y sus márgenes ayudarán a evaluar si esta división puede convertirse en una fuente duradera de beneficios.
4. El flujo de caja libre. Este indicador permite observar cuánto efectivo queda después de los gastos operativos y las inversiones de capital. Es especialmente importante para una empresa que está ampliando su infraestructura.
5. La evolución de la competencia. El comportamiento de los usuarios y la capacidad de otros asistentes para atraer clientes podrían ofrecer señales sobre cómo está cambiando el mercado.
Ninguno de estos indicadores, por sí solo, permite anticipar con certeza la evolución de las acciones de Alphabet. Una decisión de inversión también requiere considerar la valoración bursátil, las expectativas del mercado y el horizonte temporal.
8. Entonces, ¿puede Google defender su negocio principal?
La respuesta más razonable es que Google tiene ventajas importantes para competir, pero todavía debe demostrar que puede convertir su liderazgo en inteligencia artificial en un crecimiento rentable y sostenible.
Los resultados recientes muestran que la compañía mantiene un crecimiento considerable y que Google Cloud está avanzando con fuerza. Además, la integración de IA en las búsquedas podría permitirle adaptarse a las nuevas expectativas de los usuarios sin abandonar su producto central.
Por otro lado, el descenso del beneficio neto en el tercer trimestre y las dudas sobre la monetización de las nuevas experiencias demuestran que los ingresos crecientes no eliminan todos los riesgos. El mercado tendrá que evaluar si las inversiones actuales generan rendimientos suficientes.
La cuestión, por tanto, no es únicamente si Google sobrevivirá a la inteligencia artificial. Es si conseguirá transformar la IA en una ventaja que fortalezca su buscador, diversifique sus ingresos y proteja su rentabilidad.
Google no parte de cero en esta transformación. Tiene usuarios, infraestructura, productos consolidados y capacidad para desarrollar sus propios modelos de inteligencia artificial.
Pero sus ventajas no lo hacen invulnerable.
La empresa necesita demostrar que puede ofrecer una experiencia de búsqueda competitiva, mantener la confianza de los usuarios y generar beneficios suficientes para justificar sus inversiones.
El futuro de Google dependerá menos de cuánto avance la inteligencia artificial por sí sola y más de cómo consiga convertir ese avance en valor real para sus usuarios, sus clientes y sus accionistas.
GOOGUS-0,52 %
GOOGLB-5,12 %
1
94

·
--
#CanGoogleDefindItsCore
La cuestión de si Google puede encontrar su NÚCLEO refleja una transformación profunda y en curso dentro del gigante tecnológico, ya que ha medida que la empresa se redefine de manera contundente en la era de la IA 🤖, su identidad tradicional se ve fundamentalmente cuestionada, por eso Google intenta identificar y redefinir su núcleo a través de tres perspectivas distintas: su motor tecnológico, su misión corporativa y la mecánica de su algoritmo de búsqueda.
Durante más de dos 2️⃣ décadas, el núcleo de Google fue PageRank, un sistema diseñado para rastrear, indexar y clasificar la web basándose en la autoridad de los enlaces. Hoy en día, ese pilar fundamental está siendo complementado por la inteligencia artificial 🤖 generativa.
En el evento Google I/O 2026, la compañía mostró cómo está orientando decididamente su infraestructura tecnológica hacia un futuro basado en AGENTES:
Sistemas como Gemini 3.5 Flash se han implementado a nivel global para gestionar las consultas de búsqueda habituales.
El cuadro de búsqueda tradicional, basado en texto, ha evolucionado dinámicamente para admitir interacciones conversacionales, así como consultas mediante vídeo e imágenes.
También podemos decir, que en lugar de limitarse a ofrecer enlaces, Google está lanzando agentes que operan en segundo plano las 24 horas del día ☀️, los 7 días de la semana 🗓️, diseñados para monitorizar datos en tiempo real ⏳ y realizar tareas complejas, como la reserva directa de servicios locales.
Las actualizaciones recientes indican que Google está librando una batalla intensa por recuperar la calidad de las búsquedas frente a la proliferación de contenido automatizado de escaso valor. 🔥🤍🔥
$GOOGL
{future}(GOOGLUSDT)
#CanGoogleDefindItsCore
La cuestión de si Google puede encontrar su NÚCLEO refleja una transformación profunda y en curso dentro del gigante tecnológico, ya que ha medida que la empresa se redefine de manera contundente en la era de la IA 🤖, su identidad tradicional se ve fundamentalmente cuestionada, por eso Google intenta identificar y redefinir su núcleo a través de tres perspectivas distintas: su motor tecnológico, su misión corporativa y la mecánica de su algoritmo de búsqueda.
Durante más de dos 2️⃣ décadas, el núcleo de Google fue PageRank, un sistema diseñado para rastrear, indexar y clasificar la web basándose en la autoridad de los enlaces. Hoy en día, ese pilar fundamental está siendo complementado por la inteligencia artificial 🤖 generativa.
En el evento Google I/O 2026, la compañía mostró cómo está orientando decididamente su infraestructura tecnológica hacia un futuro basado en AGENTES:
Sistemas como Gemini 3.5 Flash se han implementado a nivel global para gestionar las consultas de búsqueda habituales.
El cuadro de búsqueda tradicional, basado en texto, ha evolucionado dinámicamente para admitir interacciones conversacionales, así como consultas mediante vídeo e imágenes.
También podemos decir, que en lugar de limitarse a ofrecer enlaces, Google está lanzando agentes que operan en segundo plano las 24 horas del día ☀️, los 7 días de la semana 🗓️, diseñados para monitorizar datos en tiempo real ⏳ y realizar tareas complejas, como la reserva directa de servicios locales.
Las actualizaciones recientes indican que Google está librando una batalla intensa por recuperar la calidad de las búsquedas frente a la proliferación de contenido automatizado de escaso valor. 🔥🤍🔥
$GOOGL
GOOGL-4,98 %
GOOGUS-0,52 %
3
989
·
--
#CanGoogleDefindItsCore Google $GOOGL and Microsoft ($MSFT) son dos empresas a las que vale la pena prestar atención durante esta temporada de resultados, ya que sus grandes inversiones en IA siguen dando forma al futuro de la industria tecnológica. Google se enfrenta al reto de proteger su negocio de publicidad en búsquedas mientras amplía sus capacidades de IA, mientras que Microsoft se centra en hacer crecer su negocio en la nube y su ecosistema de IA mediante Copilot y otras soluciones. La gran pregunta es cuál de las dos empresas obtendrá mejores resultados y logrará convertir sus inversiones en IA en un crecimiento empresarial real.$GOOGLB $MSFTB
#CanGoogleDefindItsCore Google $GOOGL and Microsoft ($MSFT) son dos empresas a las que vale la pena prestar atención durante esta temporada de resultados, ya que sus grandes inversiones en IA siguen dando forma al futuro de la industria tecnológica. Google se enfrenta al reto de proteger su negocio de publicidad en búsquedas mientras amplía sus capacidades de IA, mientras que Microsoft se centra en hacer crecer su negocio en la nube y su ecosistema de IA mediante Copilot y otras soluciones. La gran pregunta es cuál de las dos empresas obtendrá mejores resultados y logrará convertir sus inversiones en IA en un crecimiento empresarial real.$GOOGLB $MSFTB
1
95
·
--
🔎🤖 ¿PUEDE GOOGLE DEFENDER SU NEGOCIO PRINCIPAL? 💥 ¡La revolución de la IA está llamando a la puerta! 🚪🔥#CanGoogleDefindItsCore
Imagina crear la autopista digital más popular del mundo, recibir a miles de millones de visitantes y ganar fortunas con los anuncios a lo largo del camino. Entonces, de repente, llega una nueva tecnología que responde las preguntas de la gente sin necesidad de que visiten tu autopista. 😱💻 Te damos la bienvenida al mayor desafío estratégico de Google.
🌍 EL GIGANTE DE LAS BÚSQUEDAS, BAJO PRESIÓN
Durante décadas, Google ha dominado las búsquedas en línea, convirtiendo la curiosidad humana en una mina de oro publicitaria. Pero competidores como OpenAI están cambiando la forma en que las personas encuentran información. ¿Por qué desplazarse por diez enlaces cuando un asistente de IA puede resumirlo todo en segundos? 🤔⚡
🔎🤖 ¿PUEDE GOOGLE DEFENDER SU NEGOCIO PRINCIPAL? 💥 ¡La revolución de la IA está llamando a la puerta! 🚪🔥
#CanGoogleDefindItsCore
Imagina crear la autopista digital más popular del mundo, recibir a miles de millones de visitantes y ganar fortunas con los anuncios a lo largo del camino. Entonces, de repente, llega una nueva tecnología que responde las preguntas de la gente sin necesidad de que visiten tu autopista. 😱💻 Te damos la bienvenida al mayor desafío estratégico de Google.
🌍 EL GIGANTE DE LAS BÚSQUEDAS, BAJO PRESIÓN
Durante décadas, Google ha dominado las búsquedas en línea, convirtiendo la curiosidad humana en una mina de oro publicitaria. Pero competidores como OpenAI están cambiando la forma en que las personas encuentran información. ¿Por qué desplazarse por diez enlaces cuando un asistente de IA puede resumirlo todo en segundos? 🤔⚡
476

·
--
Con verificación
🔥🔥🔥🔥🔥🔥🔥
Google ayudará a custodiar Bitcoin
Google Cloud ha actualizado su servicio MPC para la custodia institucional de Bitcoin, que actualmente se encuentra en fase de pruebas preliminares.
📊 Esta tecnología distribuye el control de la clave entre varias partes, lo que reduce el riesgo de acceso no autorizado.
Aunque todavía no se ha anunciado un lanzamiento oficial, Google está reforzando su posición en el mercado de las criptomonedas.
#CanGoogleDefindItsCore #BitcoinCore32.1RaisesPeerConnectionLimit
$GOOGLB
{spot}(GOOGLBUSDT)
$GOOGL
{future}(GOOGLUSDT)
🔥🔥🔥🔥🔥🔥🔥
Google ayudará a custodiar Bitcoin
Google Cloud ha actualizado su servicio MPC para la custodia institucional de Bitcoin, que actualmente se encuentra en fase de pruebas preliminares.
📊 Esta tecnología distribuye el control de la clave entre varias partes, lo que reduce el riesgo de acceso no autorizado.
Aunque todavía no se ha anunciado un lanzamiento oficial, Google está reforzando su posición en el mercado de las criptomonedas.
#CanGoogleDefindItsCore #BitcoinCore32.1RaisesPeerConnectionLimit
$GOOGLB
$GOOGL
cryptogirl007:
$GOOGLB Big tech is quietly eating the institutional custody layer while everyone stares at daily candles. Bullish macro infrastructure.
2
11
2k

#cangoogledefinditscore
🔎 ¿Puede Google definir su esencia? ¿La IA fortalecerá la Búsqueda o desafiará su modelo de negocio? 🤖
Imagina que abres Google para encontrar una respuesta sencilla, pero en lugar de diez enlaces, la IA te da la solución al instante. Quizás sea conveniente para ti. Pero ¿qué ocurre cuando menos clics significan menos oportunidades de obtener ingresos publicitarios?
Los últimos resultados del tercer trimestre de 2026 de Alphabet revelan esta tensión. Los ingresos aumentaron un 25 % interanual, hasta los 127.600 millones de dólares, mientras que los ingresos de Google Search y otros crecieron un 12 %. Google Cloud se disparó un 103 %, lo que demuestra cómo la IA está creando nuevas y potentes oportunidades de crecimiento.
Este es el verdadero desafío: Google debe hacer que la Búsqueda con IA sea más útil sin debilitar el motor publicitario que hizo que su negocio tuviera tanto éxito.
AI Overviews y AI Mode pueden atraer preguntas más complejas e incrementar la actividad de búsqueda. Sin embargo, responder directamente a los usuarios puede cambiar la forma en que descubren sitios web, interactúan con anuncios y toman decisiones de compra.
Google cuenta con ventajas importantes: su ecosistema de búsqueda, los modelos Gemini, la tecnología publicitaria y la infraestructura de la nube. Pero convertir la interacción con la IA en ingresos sostenibles mientras se controlan los costes de infraestructura sigue siendo una prueba decisiva.
En mi opinión, Google no necesita abandonar su identidad para ganar la carrera de la IA. Necesita hacer evolucionar su modelo de negocio sin sacrificar el valor comercial de la Búsqueda. Ese equilibrio quizá sea más importante que lanzar otro impresionante modelo de IA.
El próximo ganador de la IA quizá no sea la empresa que dé las respuestas más inteligentes, sino la que consiga que esas respuestas sean rentables.
¿Podrá Google monetizar con éxito la Búsqueda con IA sin perjudicar el modelo publicitario que sustenta su dominio?
Aviso: Este contenido tiene fines exclusivamente educativos y no constituye asesoramiento financiero.
#GoogleAI #ArtificialIntelligence #GrowWithSAC $GOOGL $GOOGLB $INIT
#CanGoogleDefindItsCore
GOOGUS-0,52 %
GOOGLB-5,12 %
1
436
·
--
Alcista
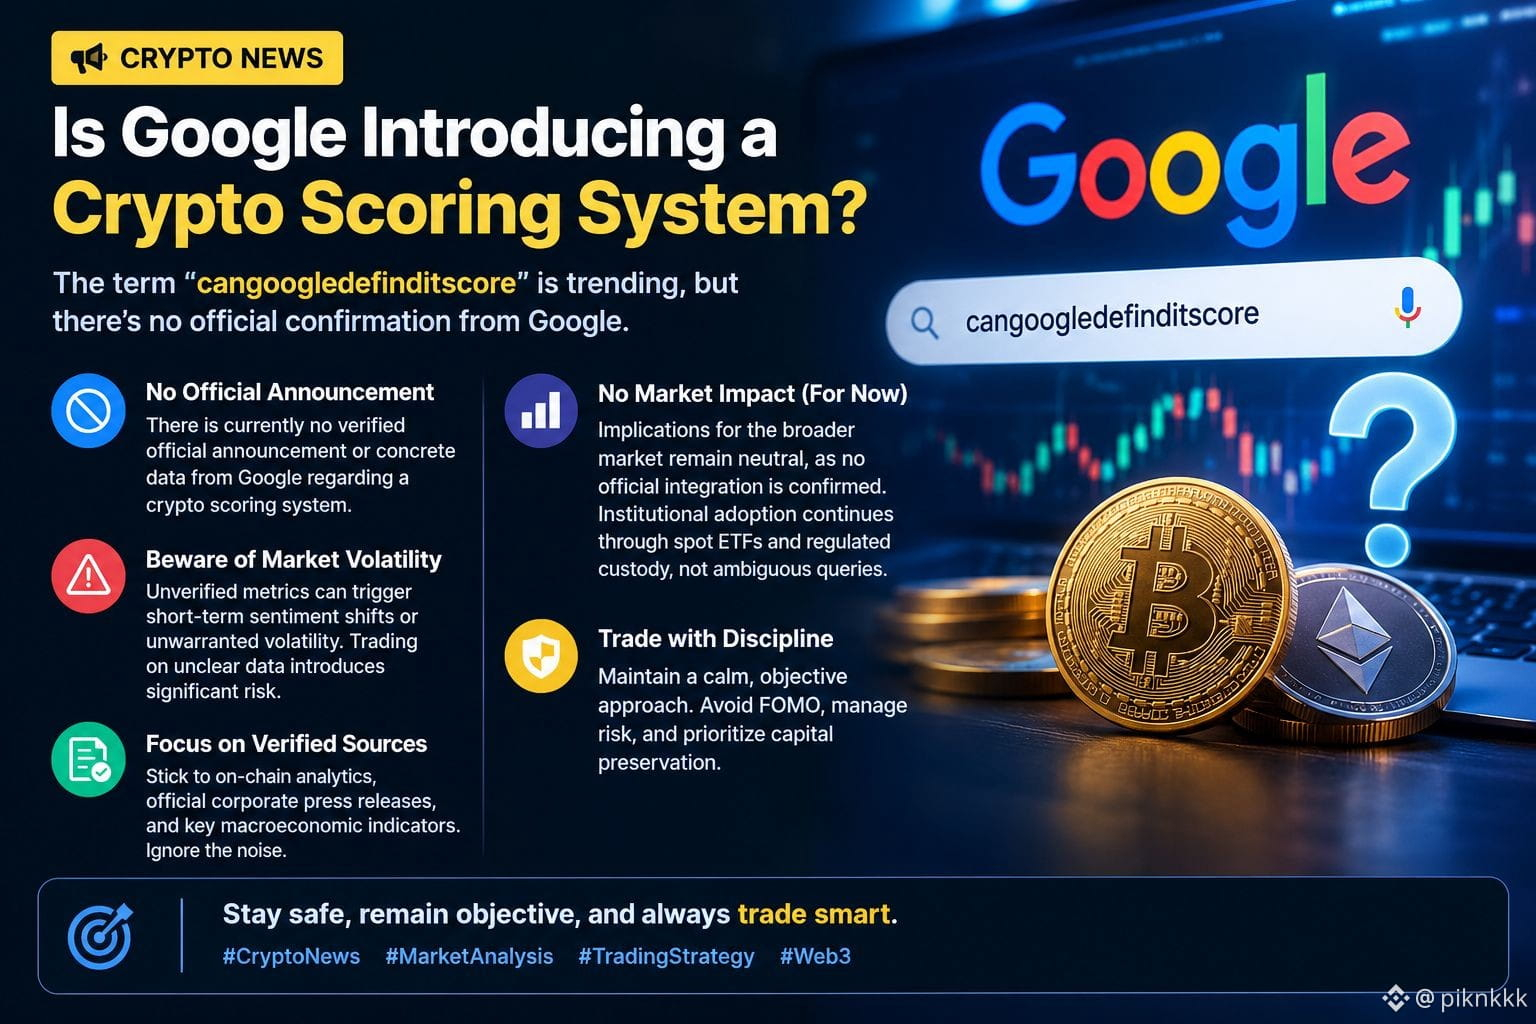
#cangoogledefinditscore Los comentarios recientes del mercado destacan la consulta ambigua "cangoogledefinditscore", lo que ha desatado especulaciones sobre la posible entrada de nuevas métricas de puntuación en el espacio de los activos digitales. Como analistas, debemos abordar esto directamente: actualmente no existe ningún anuncio oficial verificado ni datos concretos de Google sobre un sistema definitivo de puntuación de criptomonedas.
El mercado de las criptomonedas es muy sensible a la información fragmentada. Cuando circulan métricas no verificadas, pueden provocar cambios de sentimiento a corto plazo o una volatilidad injustificada. Sin embargo, debemos separar estrictamente los hechos verificados de las especulaciones. Operar basándose en datos poco claros entraña un riesgo considerable.
Por ahora, las implicaciones para el mercado en general siguen siendo totalmente neutrales, ya que no se ha confirmado ninguna integración oficial. La adopción institucional continúa evolucionando a través de canales verificados, como los ETF al contado y la custodia regulada, no mediante consultas ambiguas en internet.
Los operadores deben mantener un enfoque disciplinado y objetivo. Ignoren el ruido y concéntrense en los análisis verificados en cadena, los comunicados de prensa oficiales de las empresas y los indicadores macroeconómicos clave. Seguiremos de cerca la situación y actualizaremos nuestro análisis si surge evidencia creíble. Prioricen siempre la preservación del capital por encima del FOMO especulativo.
Manténganse a salvo, sean objetivos y operen siempre con prudencia. 📊
#NoticiasCripto #AnálisisDelMercado #EstrategiaDeTrading #Web3
$LITEB $ORCLB $KAT
{future}(KATUSDT)
{spot}(ORCLBUSDT)
{spot}(LITEBUSDT)
#cangoogledefinditscore Los comentarios recientes del mercado destacan la consulta ambigua "cangoogledefinditscore", lo que ha desatado especulaciones sobre la posible entrada de nuevas métricas de puntuación en el espacio de los activos digitales. Como analistas, debemos abordar esto directamente: actualmente no existe ningún anuncio oficial verificado ni datos concretos de Google sobre un sistema definitivo de puntuación de criptomonedas.
El mercado de las criptomonedas es muy sensible a la información fragmentada. Cuando circulan métricas no verificadas, pueden provocar cambios de sentimiento a corto plazo o una volatilidad injustificada. Sin embargo, debemos separar estrictamente los hechos verificados de las especulaciones. Operar basándose en datos poco claros entraña un riesgo considerable.
Por ahora, las implicaciones para el mercado en general siguen siendo totalmente neutrales, ya que no se ha confirmado ninguna integración oficial. La adopción institucional continúa evolucionando a través de canales verificados, como los ETF al contado y la custodia regulada, no mediante consultas ambiguas en internet.
Los operadores deben mantener un enfoque disciplinado y objetivo. Ignoren el ruido y concéntrense en los análisis verificados en cadena, los comunicados de prensa oficiales de las empresas y los indicadores macroeconómicos clave. Seguiremos de cerca la situación y actualizaremos nuestro análisis si surge evidencia creíble. Prioricen siempre la preservación del capital por encima del FOMO especulativo.
Manténganse a salvo, sean objetivos y operen siempre con prudencia. 📊
#NoticiasCripto #AnálisisDelMercado #EstrategiaDeTrading #Web3
$LITEB $ORCLB $KAT
250
·
--
Alcista
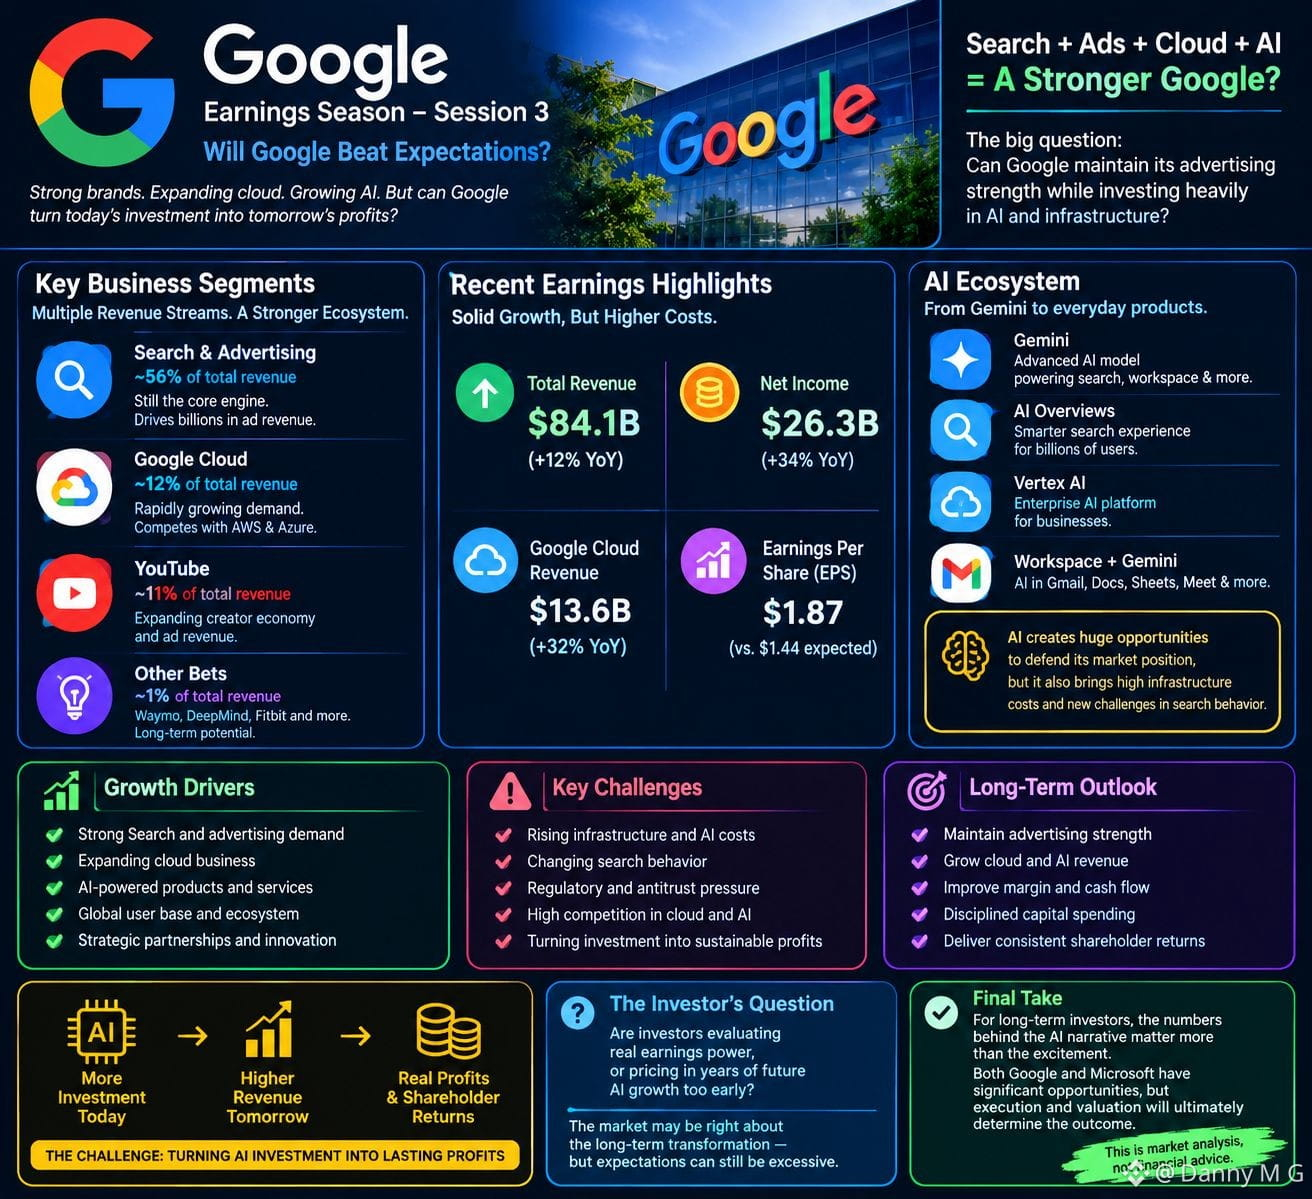
Temporada de resultados, sesión 3: ¿Superarán Google y Microsoft las expectativas?
Al revisar los últimos informes de resultados, algo llamó mi atención: la demanda de IA está creciendo rápidamente, pero convertir esa demanda en beneficios sostenibles sigue siendo el verdadero desafío.
Google sigue beneficiándose de las búsquedas, la publicidad y la creciente demanda de servicios en la nube. Su ecosistema de IA crea oportunidades para defender su posición en el mercado, pero el aumento de los costos de infraestructura y los cambios en el comportamiento de búsqueda plantean preguntas importantes. ¿Puede Google mantener la solidez de su negocio publicitario mientras invierte fuertemente en IA?
Microsoft presenta un panorama diferente. Azure, el software empresarial y las herramientas de productividad impulsadas por IA ofrecen múltiples fuentes de ingresos. Su consolidada base de clientes le da una ventaja para incorporar productos de IA a las operaciones cotidianas de las empresas. Sin embargo, el crecimiento sostenido tendrá que traducirse, tarde o temprano, en una mayor generación de efectivo y en retornos sostenibles sobre la inversión.
Lo interesante es que ambas compañías pueden tener éxito tecnológico sin generar automáticamente rendimientos excepcionales para sus accionistas. El crecimiento de los ingresos, por sí solo, no revela si las inversiones actuales generarán suficientes beneficios futuros para justificar su costo.
La pregunta a la que siempre vuelvo es sencilla: ¿están los inversores evaluando la capacidad real de generar beneficios o están descontando demasiado pronto años de crecimiento futuro impulsado por la IA?
Quizás el mercado esté reconociendo correctamente una transformación a largo plazo, pero las expectativas aún pueden volverse excesivas.
La verdadera prueba será una monetización constante, un gasto de capital disciplinado y una mejora del flujo de caja durante varios trimestres.
Para los inversores a largo plazo, las cifras que subyacen al relato sobre la IA importan más que el entusiasmo que lo rodea. Ambas compañías tienen oportunidades importantes, pero, en última instancia, la ejecución y la valoración determinarán el resultado.
Esto es un análisis de mercado, no asesoramiento financiero.
@Google
#EarningsSeason #BinancePick #CanMicrosoftDeliverOnAI #CanGoogleDefindItsCore
$GOOGL
{future}(GOOGLUSDT)
$MSFT
{future}(MSFTUSDT)
Temporada de resultados, sesión 3: ¿Superarán Google y Microsoft las expectativas?
Al revisar los últimos informes de resultados, algo llamó mi atención: la demanda de IA está creciendo rápidamente, pero convertir esa demanda en beneficios sostenibles sigue siendo el verdadero desafío.
Google sigue beneficiándose de las búsquedas, la publicidad y la creciente demanda de servicios en la nube. Su ecosistema de IA crea oportunidades para defender su posición en el mercado, pero el aumento de los costos de infraestructura y los cambios en el comportamiento de búsqueda plantean preguntas importantes. ¿Puede Google mantener la solidez de su negocio publicitario mientras invierte fuertemente en IA?
Microsoft presenta un panorama diferente. Azure, el software empresarial y las herramientas de productividad impulsadas por IA ofrecen múltiples fuentes de ingresos. Su consolidada base de clientes le da una ventaja para incorporar productos de IA a las operaciones cotidianas de las empresas. Sin embargo, el crecimiento sostenido tendrá que traducirse, tarde o temprano, en una mayor generación de efectivo y en retornos sostenibles sobre la inversión.
Lo interesante es que ambas compañías pueden tener éxito tecnológico sin generar automáticamente rendimientos excepcionales para sus accionistas. El crecimiento de los ingresos, por sí solo, no revela si las inversiones actuales generarán suficientes beneficios futuros para justificar su costo.
La pregunta a la que siempre vuelvo es sencilla: ¿están los inversores evaluando la capacidad real de generar beneficios o están descontando demasiado pronto años de crecimiento futuro impulsado por la IA?
Quizás el mercado esté reconociendo correctamente una transformación a largo plazo, pero las expectativas aún pueden volverse excesivas.
La verdadera prueba será una monetización constante, un gasto de capital disciplinado y una mejora del flujo de caja durante varios trimestres.
Para los inversores a largo plazo, las cifras que subyacen al relato sobre la IA importan más que el entusiasmo que lo rodea. Ambas compañías tienen oportunidades importantes, pero, en última instancia, la ejecución y la valoración determinarán el resultado.
Esto es un análisis de mercado, no asesoramiento financiero.
@Google
#EarningsSeason #BinancePick #CanMicrosoftDeliverOnAI #CanGoogleDefindItsCore
$GOOGL
$MSFT
Al revisar los últimos informes de resultados, algo llamó mi atención: la demanda de IA está creciendo rápidamente, pero convertir esa demanda en beneficios sostenibles sigue siendo el verdadero desafío.
Google sigue beneficiándose de las búsquedas, la publicidad y la creciente demanda de servicios en la nube. Su ecosistema de IA crea oportunidades para defender su posición en el mercado, pero el aumento de los costos de infraestructura y los cambios en el comportamiento de búsqueda plantean preguntas importantes. ¿Puede Google mantener la solidez de su negocio publicitario mientras invierte fuertemente en IA?
Microsoft presenta un panorama diferente. Azure, el software empresarial y las herramientas de productividad impulsadas por IA ofrecen múltiples fuentes de ingresos. Su consolidada base de clientes le da una ventaja para incorporar productos de IA a las operaciones cotidianas de las empresas. Sin embargo, el crecimiento sostenido tendrá que traducirse, tarde o temprano, en una mayor generación de efectivo y en retornos sostenibles sobre la inversión.
Lo interesante es que ambas compañías pueden tener éxito tecnológico sin generar automáticamente rendimientos excepcionales para sus accionistas. El crecimiento de los ingresos, por sí solo, no revela si las inversiones actuales generarán suficientes beneficios futuros para justificar su costo.
La pregunta a la que siempre vuelvo es sencilla: ¿están los inversores evaluando la capacidad real de generar beneficios o están descontando demasiado pronto años de crecimiento futuro impulsado por la IA?
Quizás el mercado esté reconociendo correctamente una transformación a largo plazo, pero las expectativas aún pueden volverse excesivas.
La verdadera prueba será una monetización constante, un gasto de capital disciplinado y una mejora del flujo de caja durante varios trimestres.
Para los inversores a largo plazo, las cifras que subyacen al relato sobre la IA importan más que el entusiasmo que lo rodea. Ambas compañías tienen oportunidades importantes, pero, en última instancia, la ejecución y la valoración determinarán el resultado.
Esto es un análisis de mercado, no asesoramiento financiero.
#EarningsSeason #BinancePick #CanMicrosoftDeliverOnAI #CanGoogleDefindItsCore
$GOOGL
$MSFT
raju1324:
Good framing. I’d track incremental cloud operating margin alongside capex: growth confirms demand, but margin and cash conversion show whether the AI buildout is earning its cost. Which next-quarter signal would change your view most—Azure growth, cloud margins, or free-cash-flow guidance?
3
3
578
·
--
#CanGoogleDefindItsCore Google se enfrenta a uno de los mayores desafíos estratégicos de su historia: proteger su negocio dominante de búsquedas y publicidad mientras la IA cambia la forma en que las personas encuentran información en línea.
La empresa cuenta con importantes ventajas, entre ellas su alcance global, su ecosistema publicitario, los modelos de IA Gemini y Google Cloud. Sin embargo, sus últimos resultados muestran por qué preocupa a los inversores: la adopción de la IA crece rápidamente, pero convertir ese uso en publicidad de búsqueda rentable sigue siendo un desafío.
Google tiene una estrategia viable porque puede integrar la IA en la Búsqueda, Android, Chrome, YouTube y sus plataformas publicitarias. La expansión de su ecosistema Gemini y el rápido crecimiento de Google Cloud también ofrecen oportunidades más allá de las búsquedas tradicionales.
Sin embargo, la empresa debe demostrar que la IA puede fortalecer su negocio publicitario principal, en lugar de simplemente aumentar los costos o dirigir a los usuarios hacia experiencias menos rentables.
En resumen: Google cuenta con la tecnología, la distribución y la solidez financiera necesarias para defender su negocio principal. El factor decisivo será si logra monetizar la IA con éxito, preservando al mismo tiempo la calidad de las búsquedas y la rentabilidad de la publicidad. Para los inversores, el crecimiento de los ingresos por búsquedas, el rendimiento de la publicidad basada en IA, los márgenes de la nube y el flujo de caja libre son los indicadores más importantes que deben seguir.
Este análisis tiene fines informativos y no constituye una predicción del precio de las acciones de Google.$MSFTB $AMZNB
68
·
--
#CanGoogleDefindItsCore
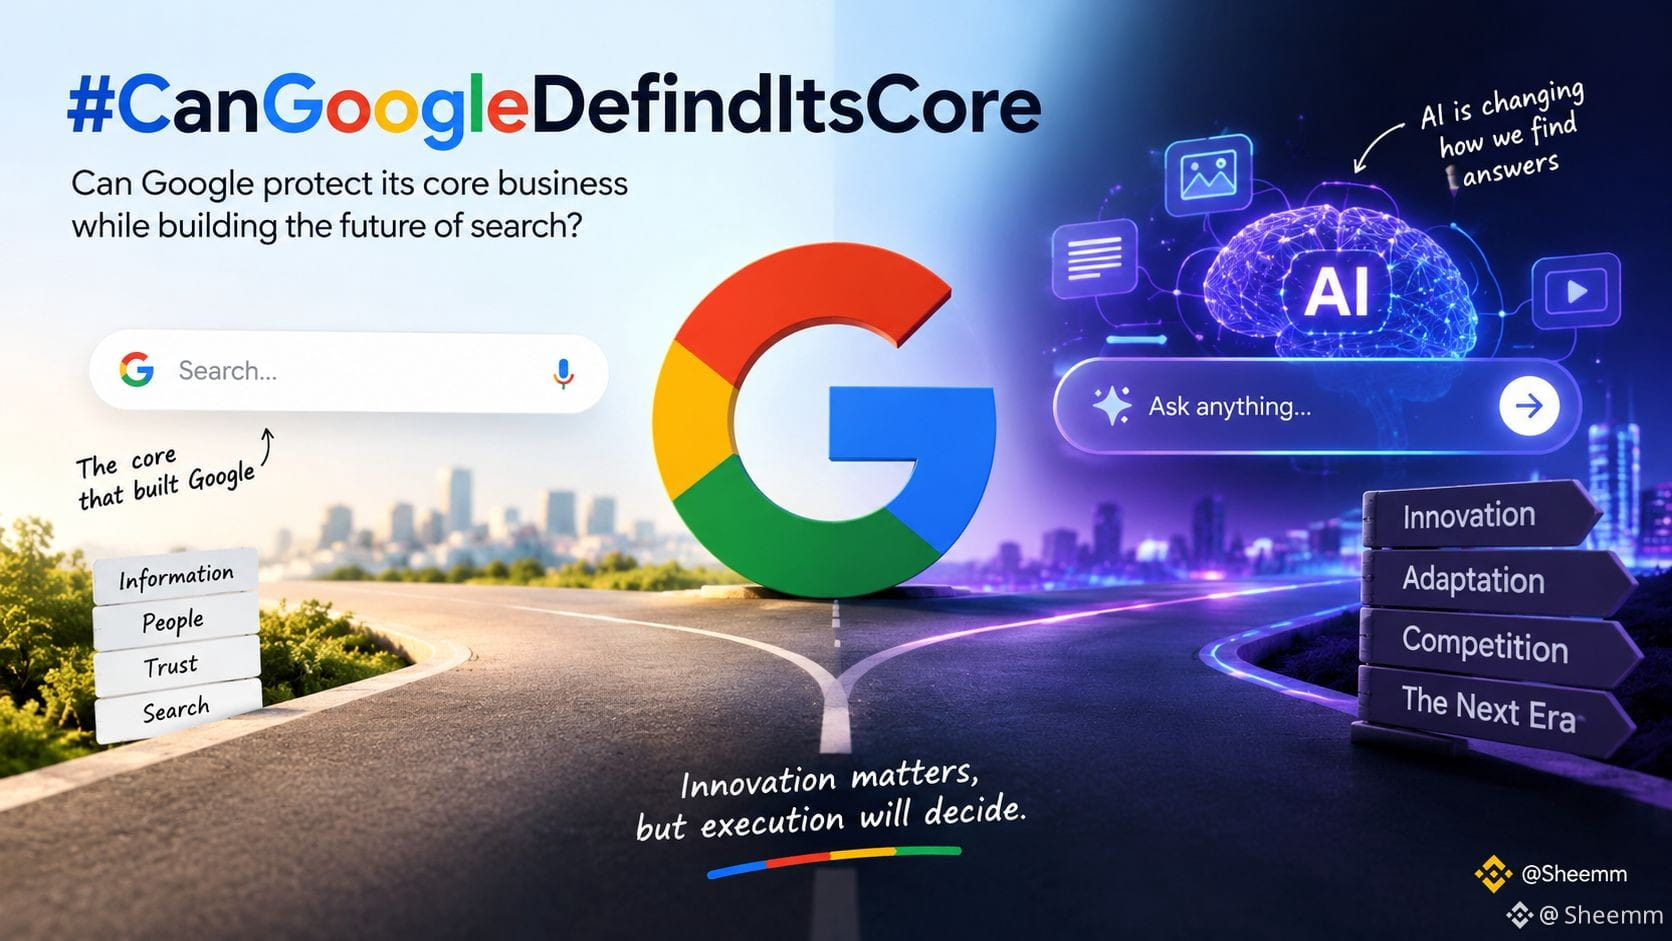
Google se enfrenta a una pregunta importante mientras la IA transforma la industria tecnológica: ¿puede proteger su negocio principal mientras construye el futuro de las búsquedas? Su fortaleza siempre ha sido conectar a las personas con la información, pero la IA está cambiando la forma en que los usuarios encuentran respuestas. Creo que el mayor desafío de Google no es solo competir con las nuevas herramientas de IA, sino adaptarse sin debilitar el negocio que lo convirtió en un gigante. La innovación importa, pero la ejecución determinará si Google lidera la próxima era.
$GOOGLB
$AAPLB
$MSFTB
#CanMicrosoftDeliverOnAI
#EarningsSeason
#write2earn🌐💹
3
388
·
--
Bajista
📉 ÚLTIMA HORA: Las acciones de Google se desploman más de un 7% tras no alcanzar las previsiones de ingresos del tercer trimestre
🔹 Los ingresos de 127,58 mil millones de dólares no alcanzaron las previsiones; Cloud superó las expectativas, pero Servicios y Búsqueda no
🔹 Las acciones caen tras el cierre, mientras los resultados de las grandes tecnológicas sacuden los mercados
$GOOGLB
#CanGoogleDefindItsCore
🔹 Los ingresos de 127,58 mil millones de dólares no alcanzaron las previsiones; Cloud superó las expectativas, pero Servicios y Búsqueda no
🔹 Las acciones caen tras el cierre, mientras los resultados de las grandes tecnológicas sacuden los mercados
$GOOGLB
#CanGoogleDefindItsCore
GOOGUS-0,52 %
GOOGLB-5,12 %
1
398

·
--
Alcista
ayer escribí: Google Search se mantiene cerca del 17%, $GOOGL
{future}(GOOGLUSDT)
defiende el núcleo. se desacelera mucho, me equivoqué
quedó en el 12%. así que, me equivoqué)
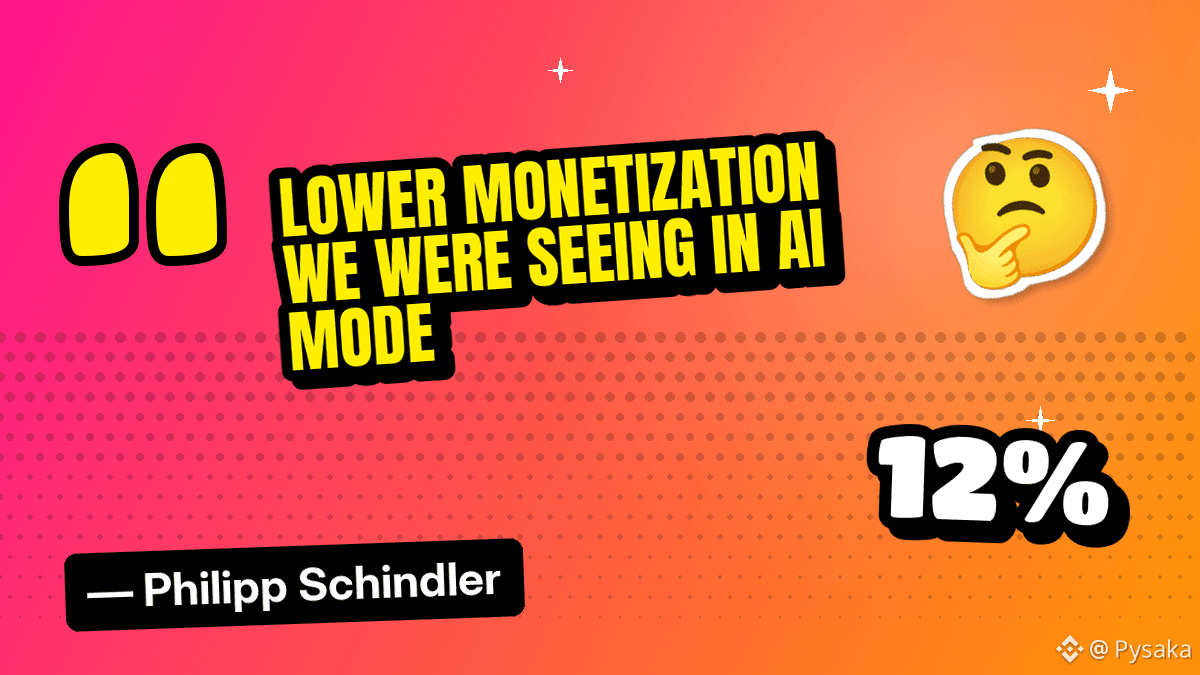
me equivoqué a medias. Philipp Schindler, de Alphabet, dice que las divisas fueron el principal factor de la desaceleración. pero también mencionó el Modo IA: fuerte crecimiento de consultas, menor monetización
#CanGoogleDefindItsCore en una línea: la gente sí le pregunta a la IA en lugar de buscar. simplemente lo hace dentro de Google
🔸 Búsqueda y otros: 63.350 millones de dólares, un 12% más
🔸 El T2 fue del 17%, el T1 fue del 19%
🔸 crecimiento de consultas: el más alto en cinco años
más búsquedas, cada una genera menos ingresos. Google dice que la mayoría de las consultas del Modo IA son adicionales, así que los ingresos podrían alcanzarlas. quizá
para las 4:41 p. m. ET, las acciones estaban un 9,4% por debajo del cierre. el mercado no esperó a más tarde
mi referencia para el próximo informe: ¿Búsqueda vuelve a superar el 12% o no?
mi lectura: Google se está comiendo su propio almuerzo antes de que alguien más lo haga. ¿jugada inteligente o sangría lenta?
ayer escribí: Google Search se mantiene cerca del 17%, $GOOGL
defiende el núcleo. se desacelera mucho, me equivoqué
quedó en el 12%. así que, me equivoqué)
me equivoqué a medias. Philipp Schindler, de Alphabet, dice que las divisas fueron el principal factor de la desaceleración. pero también mencionó el Modo IA: fuerte crecimiento de consultas, menor monetización
#CanGoogleDefindItsCore en una línea: la gente sí le pregunta a la IA en lugar de buscar. simplemente lo hace dentro de Google
🔸 Búsqueda y otros: 63.350 millones de dólares, un 12% más
🔸 El T2 fue del 17%, el T1 fue del 19%
🔸 crecimiento de consultas: el más alto en cinco años
más búsquedas, cada una genera menos ingresos. Google dice que la mayoría de las consultas del Modo IA son adicionales, así que los ingresos podrían alcanzarlas. quizá
para las 4:41 p. m. ET, las acciones estaban un 9,4% por debajo del cierre. el mercado no esperó a más tarde
mi referencia para el próximo informe: ¿Búsqueda vuelve a superar el 12% o no?
mi lectura: Google se está comiendo su propio almuerzo antes de que alguien más lo haga. ¿jugada inteligente o sangría lenta?
350
·
--
#CanGoogleDefindItsCore
🚨 ¡TEMPORADA DE RESULTADOS: GOOGLE vs. MICROSOFT! 🤖
Ambos gigantes tecnológicos están invirtiendo mucho en IA, pero ¿podrán convertir ese gasto en beneficios sostenibles?
🔹 Google ($GOOGL ): Las búsquedas, la publicidad y la nube impulsan el crecimiento, pero el aumento de los costos de la IA y los cambios en los hábitos de búsqueda siguen siendo un desafío.
🔹 Microsoft ($MSFTB ): Azure y Copilot ofrecen un gran potencial de crecimiento, pero los inversores necesitan ver rendimientos reales de las inversiones en IA.
📊 La pregunta clave: ¿La fuerte demanda de IA se traducirá en mejores resultados, o los inversores esperan demasiado y demasiado pronto?
🚀 Google y Microsoft superarán las expectativas. 🤔 Los altos costos podrían decepcionar al mercado.
¿Qué opinas? 👇
#EarningsSeason #Google #Microsoft #BinanceSquare
{spot}(MSFTBUSDT)
{future}(GOOGLUSDT)
#CanGoogleDefindItsCore
🚨 ¡TEMPORADA DE RESULTADOS: GOOGLE vs. MICROSOFT! 🤖
Ambos gigantes tecnológicos están invirtiendo mucho en IA, pero ¿podrán convertir ese gasto en beneficios sostenibles?
🔹 Google ($GOOGL ): Las búsquedas, la publicidad y la nube impulsan el crecimiento, pero el aumento de los costos de la IA y los cambios en los hábitos de búsqueda siguen siendo un desafío.
🔹 Microsoft ($MSFTB ): Azure y Copilot ofrecen un gran potencial de crecimiento, pero los inversores necesitan ver rendimientos reales de las inversiones en IA.
📊 La pregunta clave: ¿La fuerte demanda de IA se traducirá en mejores resultados, o los inversores esperan demasiado y demasiado pronto?
🚀 Google y Microsoft superarán las expectativas. 🤔 Los altos costos podrían decepcionar al mercado.
¿Qué opinas? 👇
#EarningsSeason #Google #Microsoft #BinanceSquare
1
318
·
--
Google está en un punto de inflexión. La IA está cambiando la forma en que las personas buscan, descubren información e interactúan con la tecnología.
La verdadera pregunta es si Google puede proteger su negocio principal de búsquedas mientras lidera la carrera de la IA. 🚀
Con el rápido crecimiento de las herramientas de IA, puede que la innovación por sí sola no sea suficiente. Google debe demostrar que puede evolucionar sin perder aquello que le hizo tener éxito.
¿Puede Google redefinir su negocio principal y mantenerse a la vanguardia? 🔥
$GOOGL
{future}(GOOGLUSDT)
$GOOGLB
{spot}(GOOGLBUSDT)
$BTC
{spot}(BTCUSDT)
#CanGoogleDefindItsCore
Google está en un punto de inflexión. La IA está cambiando la forma en que las personas buscan, descubren información e interactúan con la tecnología.
La verdadera pregunta es si Google puede proteger su negocio principal de búsquedas mientras lidera la carrera de la IA. 🚀
Con el rápido crecimiento de las herramientas de IA, puede que la innovación por sí sola no sea suficiente. Google debe demostrar que puede evolucionar sin perder aquello que le hizo tener éxito.
¿Puede Google redefinir su negocio principal y mantenerse a la vanguardia? 🔥
$GOOGL
$GOOGLB
$BTC
#CanGoogleDefindItsCore
224

La misma noche de resultados, dos veredictos opuestos: Microsoft subió y Google cayó cerca de un 10 %. Y creo que el mercado acaba de decirnos exactamente qué es lo que más teme de la IA.
No es que la gente haya dejado de usar Google. Los ingresos de Alphabet en el tercer trimestre aún crecieron un 25 %, hasta los 127.600 millones de dólares, y Sundar Pichai dijo que el crecimiento de las consultas de búsqueda alcanzó su ritmo más rápido en cinco años, mientras que Gemini superó los 1.000 millones de usuarios. El problema es más específico y difícil: los ingresos de Búsqueda crecieron un 12 %, hasta los 63.350 millones de dólares, frente al 17 % del trimestre anterior, y el director comercial, Philipp Schindler, señaló directamente a AI Mode: la gente hace preguntas más largas, al estilo de los chatbots, y Google todavía está aprendiendo a monetizarlas.
Para mí, esa es la pregunta central detrás de toda esta tendencia. Que la nube duplique sus ingresos hasta los 30.700 millones de dólares demuestra que Google puede vender infraestructura de IA de forma brillante. Pero su negocio principal se construyó sobre enlaces azules y clics, y las respuestas de IA no generan clics de la misma manera. La factura de 51.400 millones de dólares en gastos de capital y un segundo trimestre consecutivo de flujo de caja libre negativo (-9.070 millones de dólares) hicieron que los inversores tuvieran menos paciencia para esperar una respuesta. Además, una pérdida contable de 8.200 millones de dólares por su participación en SpaceX redujo el BPA a 2,12 dólares, frente a los 3,02 dólares esperados.
Mi interpretación: esta venta masiva parece más una revisión a la baja de la paciencia de los inversores que una prueba de que el negocio principal está roto. El aumento de las consultas, la duplicación de los ingresos de la nube y la expansión global de los anuncios en AI Mode son contrapesos reales. Pero no intentaría atrapar un cuchillo que cae basándome solo en la narrativa: quiero ver que en el cuarto trimestre se estabilice la monetización de Búsqueda y que el flujo de caja libre vuelva a terreno positivo, no solo otro aumento de los gastos de capital para 2027.
¿Comprarías esta caída pensando que es una reacción exagerada, o esperarías pruebas de que los anuncios de AI Mode realmente generan ingresos como la búsqueda tradicional? #CanGoogleDefindItsCore $GOOGLB
118
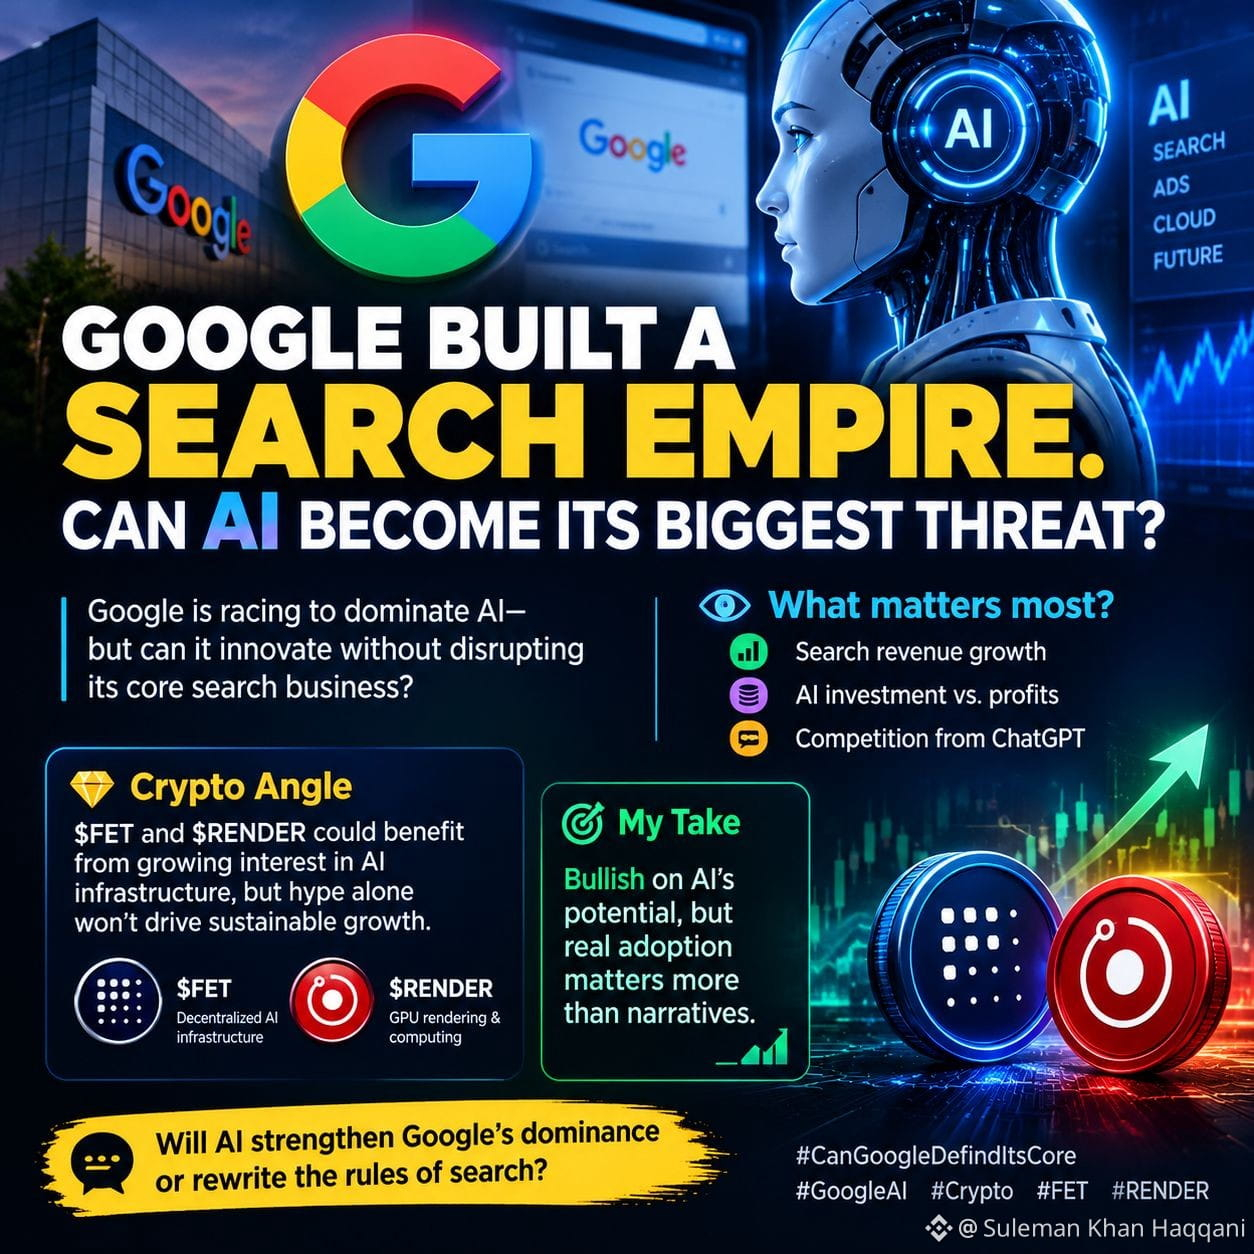
#CanGoogleDefindItsCore
🚨 GOOGLE CONSTRUYÓ UN IMPERIO DE LAS BÚSQUEDAS. ¿PUEDE LA IA CONVERTIRSE EN SU MAYOR AMENAZA?
Google se apresura a dominar la IA, pero ¿puede innovar sin alterar su negocio principal de búsquedas? 🤖
👀 ¿Qué es lo más importante?
🔹 Crecimiento de los ingresos por búsquedas
🔹 Inversión en IA frente a beneficios
🔹 Competencia de ChatGPT
💎 Enfoque cripto: $FET y $RENDER podrían beneficiarse del creciente interés en la infraestructura de IA, pero el entusiasmo por sí solo no impulsará un crecimiento sostenible.
📊 Mi opinión: Soy optimista sobre el potencial de la IA, pero la adopción real importa más que las narrativas.
💬 ¿La IA reforzará el dominio de Google o cambiará las reglas de las búsquedas?
#CanGoogleDefindItsCore #GoogleAI #crypto #FET
{spot}(RENDERUSDT)
#CanGoogleDefindItsCore
🚨 GOOGLE CONSTRUYÓ UN IMPERIO DE LAS BÚSQUEDAS. ¿PUEDE LA IA CONVERTIRSE EN SU MAYOR AMENAZA?
Google se apresura a dominar la IA, pero ¿puede innovar sin alterar su negocio principal de búsquedas? 🤖
👀 ¿Qué es lo más importante?
🔹 Crecimiento de los ingresos por búsquedas
🔹 Inversión en IA frente a beneficios
🔹 Competencia de ChatGPT
💎 Enfoque cripto: $FET y $RENDER podrían beneficiarse del creciente interés en la infraestructura de IA, pero el entusiasmo por sí solo no impulsará un crecimiento sostenible.
📊 Mi opinión: Soy optimista sobre el potencial de la IA, pero la adopción real importa más que las narrativas.
💬 ¿La IA reforzará el dominio de Google o cambiará las reglas de las búsquedas?
#CanGoogleDefindItsCore #GoogleAI #crypto #FET
208
·
--
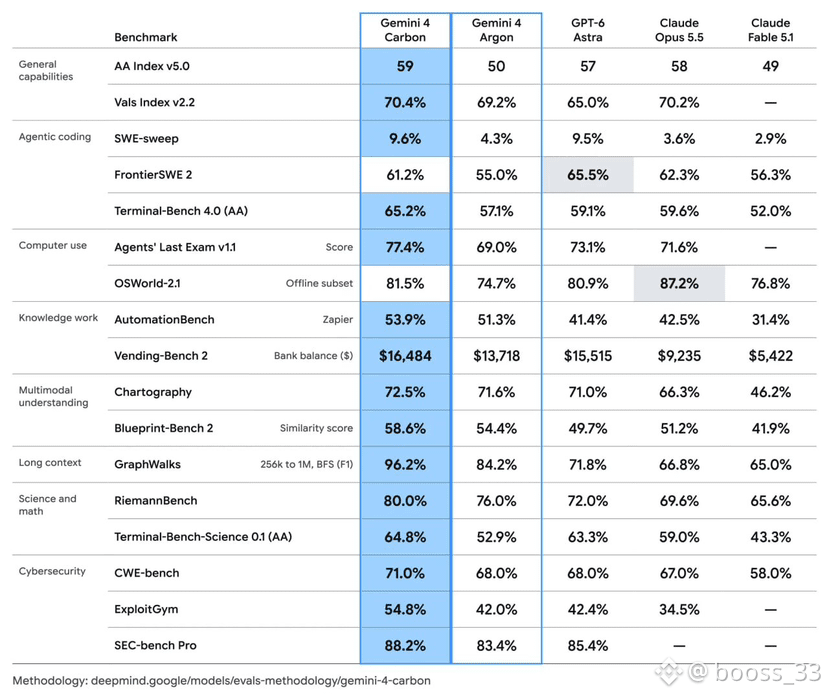
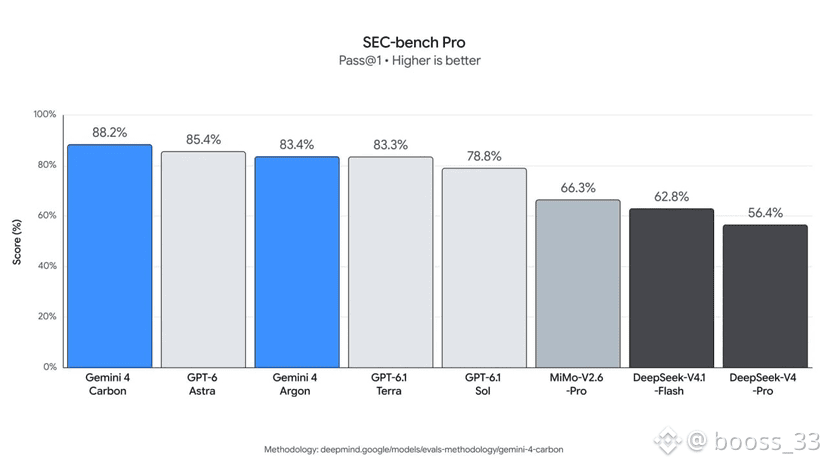
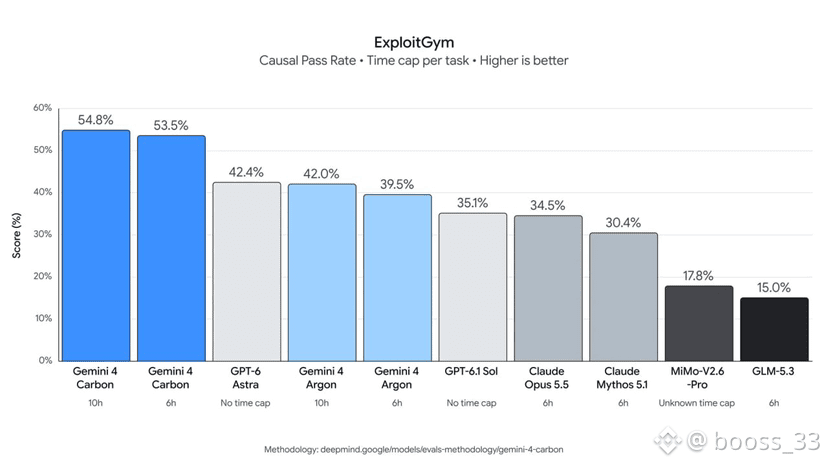
🛡 Google presentó Gemini 4 Carbon, una IA para buscar vulnerabilidades y proteger el código
El nuevo modelo puede encontrar puntos débiles en los programas, comprobar si es posible vulnerarlos y crear correcciones. Según Google, Carbon también ocupó el primer puesto en el Artificial Analysis Intelligence Index v5.0.
Qué ha cambiado respecto a Gemini 4 Argon:
• En las pruebas internas, el modelo escribió código seguro con éxito más del doble de veces que Gemini 4 Argon.
• Ahora hace afirmaciones sin fundamento aproximadamente la mitad de veces.
• En la prueba Gray Swan, no funcionó ningún intento de hacer que el modelo siguiera instrucciones maliciosas ocultas en datos externos.
Pero todavía no estará disponible para todo el mundo. Primero tendrán acceso a Carbon los especialistas en ciberseguridad y los socios de confianza. El modelo se abrirá al resto después de realizar comprobaciones adicionales.
El precio seguirá siendo el mismo que el de Argon: 2 $ por millón de tokens de entrada y 10 $ por millón de tokens de salida.#CanMicrosoftDeliverOnAI #CanGoogleDefindItsCore #FedWatch #EarningsSeason #Write2Earn $BABY
{spot}(BABYUSDT)
$NIL
{future}(NILUSDT)
$GOOGLB
{spot}(GOOGLBUSDT)
🛡 Google presentó Gemini 4 Carbon, una IA para buscar vulnerabilidades y proteger el código
El nuevo modelo puede encontrar puntos débiles en los programas, comprobar si es posible vulnerarlos y crear correcciones. Según Google, Carbon también ocupó el primer puesto en el Artificial Analysis Intelligence Index v5.0.
Qué ha cambiado respecto a Gemini 4 Argon:
• En las pruebas internas, el modelo escribió código seguro con éxito más del doble de veces que Gemini 4 Argon.
• Ahora hace afirmaciones sin fundamento aproximadamente la mitad de veces.
• En la prueba Gray Swan, no funcionó ningún intento de hacer que el modelo siguiera instrucciones maliciosas ocultas en datos externos.
Pero todavía no estará disponible para todo el mundo. Primero tendrán acceso a Carbon los especialistas en ciberseguridad y los socios de confianza. El modelo se abrirá al resto después de realizar comprobaciones adicionales.
El precio seguirá siendo el mismo que el de Argon: 2 $ por millón de tokens de entrada y 10 $ por millón de tokens de salida.#CanMicrosoftDeliverOnAI #CanGoogleDefindItsCore #FedWatch #EarningsSeason #Write2Earn $BABY
$NIL
$GOOGLB
223
·
--
#CanGoogleDefindItsCore
Publicación 1: #CanGoogleDefindItsCore
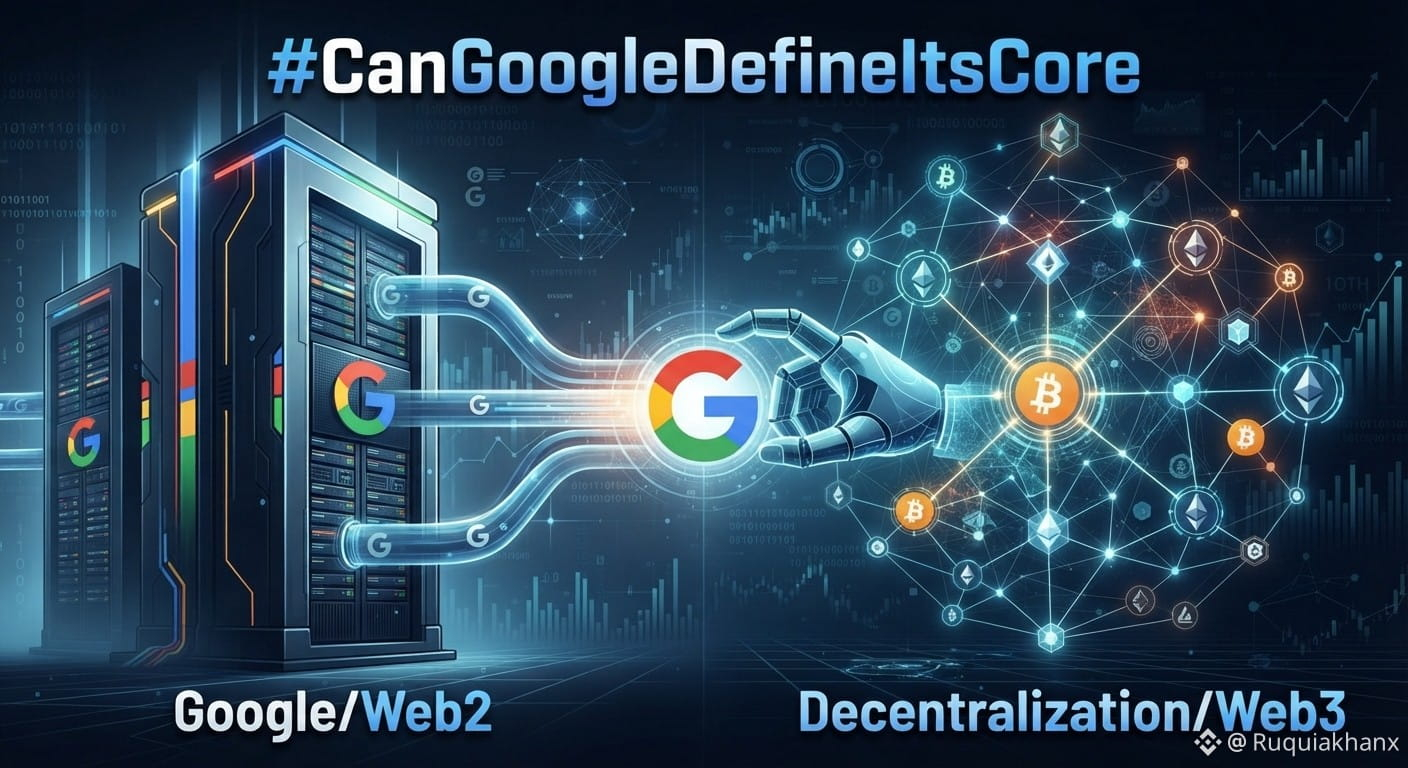
Título: Gigantes tecnológicos frente a la descentralización: ¿puede Google definir la esencia de las criptomonedas?
El hashtag tendencia #CanGoogleDefindItsCore plantea una gran pregunta para el sector. A medida que Google se adentra cada vez más en el espacio cripto —desde la infraestructura en la nube hasta posibles soluciones de custodia—, la línea entre los gigantes tecnológicos de la Web2 y la descentralización de la Web3 se vuelve cada vez más difusa.
Google aporta una enorme escalabilidad, confianza institucional y herramientas para desarrolladores. Pero la esencia de las criptomonedas se basa en la innovación sin permisos y en eliminar los puntos únicos de fallo.
La opinión del trader:
Presta atención a la reacción del mercado ante la creciente presencia de Google. La integración institucional suele aportar liquidez (alcista), pero, si compromete el principio de descentralización (una propuesta de valor fundamental para BTC y ETH), podría provocar un rechazo duradero de la comunidad.
¿Son los gigantes tecnológicos un puente hacia la adopción masiva o una amenaza para la visión original? Cuéntanoslo abajo.
1
67
·
--
#CanGoogleDefindItsCore
Alphabet Q3: La paradoja
Ingresos de 127,6 mil millones de dólares (+25 %), pero las acciones cayeron un 9 %. ¿Por qué?
Búsqueda principal: 63,3 mil millones de dólares (+12 %); el crecimiento se desaceleró del 19 % al 17 % y luego al 12 %.
Google reconoce que las consultas en el Modo IA son 3 veces más largas, pero generan MENOS ingresos.
Lo bueno: El crecimiento de las consultas de búsqueda está en su punto más alto en 5 años. Gemini alcanza los 1.000 millones de usuarios. La nube genera 30,7 mil millones de dólares (+103 %).
Lo malo: 51,4 mil millones de dólares en gastos de capital, flujo de caja libre de -9,1 mil millones de dólares y resultados por acción por debajo de lo esperado debido a pérdidas relacionadas con SpaceX.
¿Puede Google defender su negocio principal? Sí, pero está sacrificando efectivo a corto plazo para ganar en la búsqueda con IA a largo plazo.
Mi opinión: El negocio principal NO está muerto, se está transformando. La transición será dolorosa.
¿Qué opinas? ¿La IA acabará con la Búsqueda de Google o la hará más fuerte?
$GOOGL #Alphabet #Google #AI #Search #EarningsSeason #BinanceSquare
贪婪与恐惧_:
财报只是障眼法,纯粹把核心搜索业务和广告业务的业绩转换成AI云商业绩,变成新项目的增速,就可以炒高股价。当世界人民是傻B
1
532
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Monedas relacionadas
Temas en tendencia
1
#FedWatch
16.3M visualizaciones
39,205 participa(n) en el debate
2
#EarningsSeason
6.4M visualizaciones
31,924 participa(n) en el debate
3
#USMidtermElections
26,759 visualizaciones
528 participa(n) en el debate
4
#BitcoinDropsBelow$80K
18,892 visualizaciones
85 participa(n) en el debate
5
#比特币跌破8万美元
169,882 visualizaciones
98 participa(n) en el debate
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
255 visualizaciones
18 participa(n) en el debate
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
19,827 visualizaciones
447 participa(n) en el debate
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
661 visualizaciones
14 participa(n) en el debate
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,428 visualizaciones
24 participa(n) en el debate
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
15,895 visualizaciones
405 participa(n) en el debate