
#termmax
termmax
2.1M visualizaciones
58,854 participa(n) en el debate
Populares
Novedades
·
--
Alcista
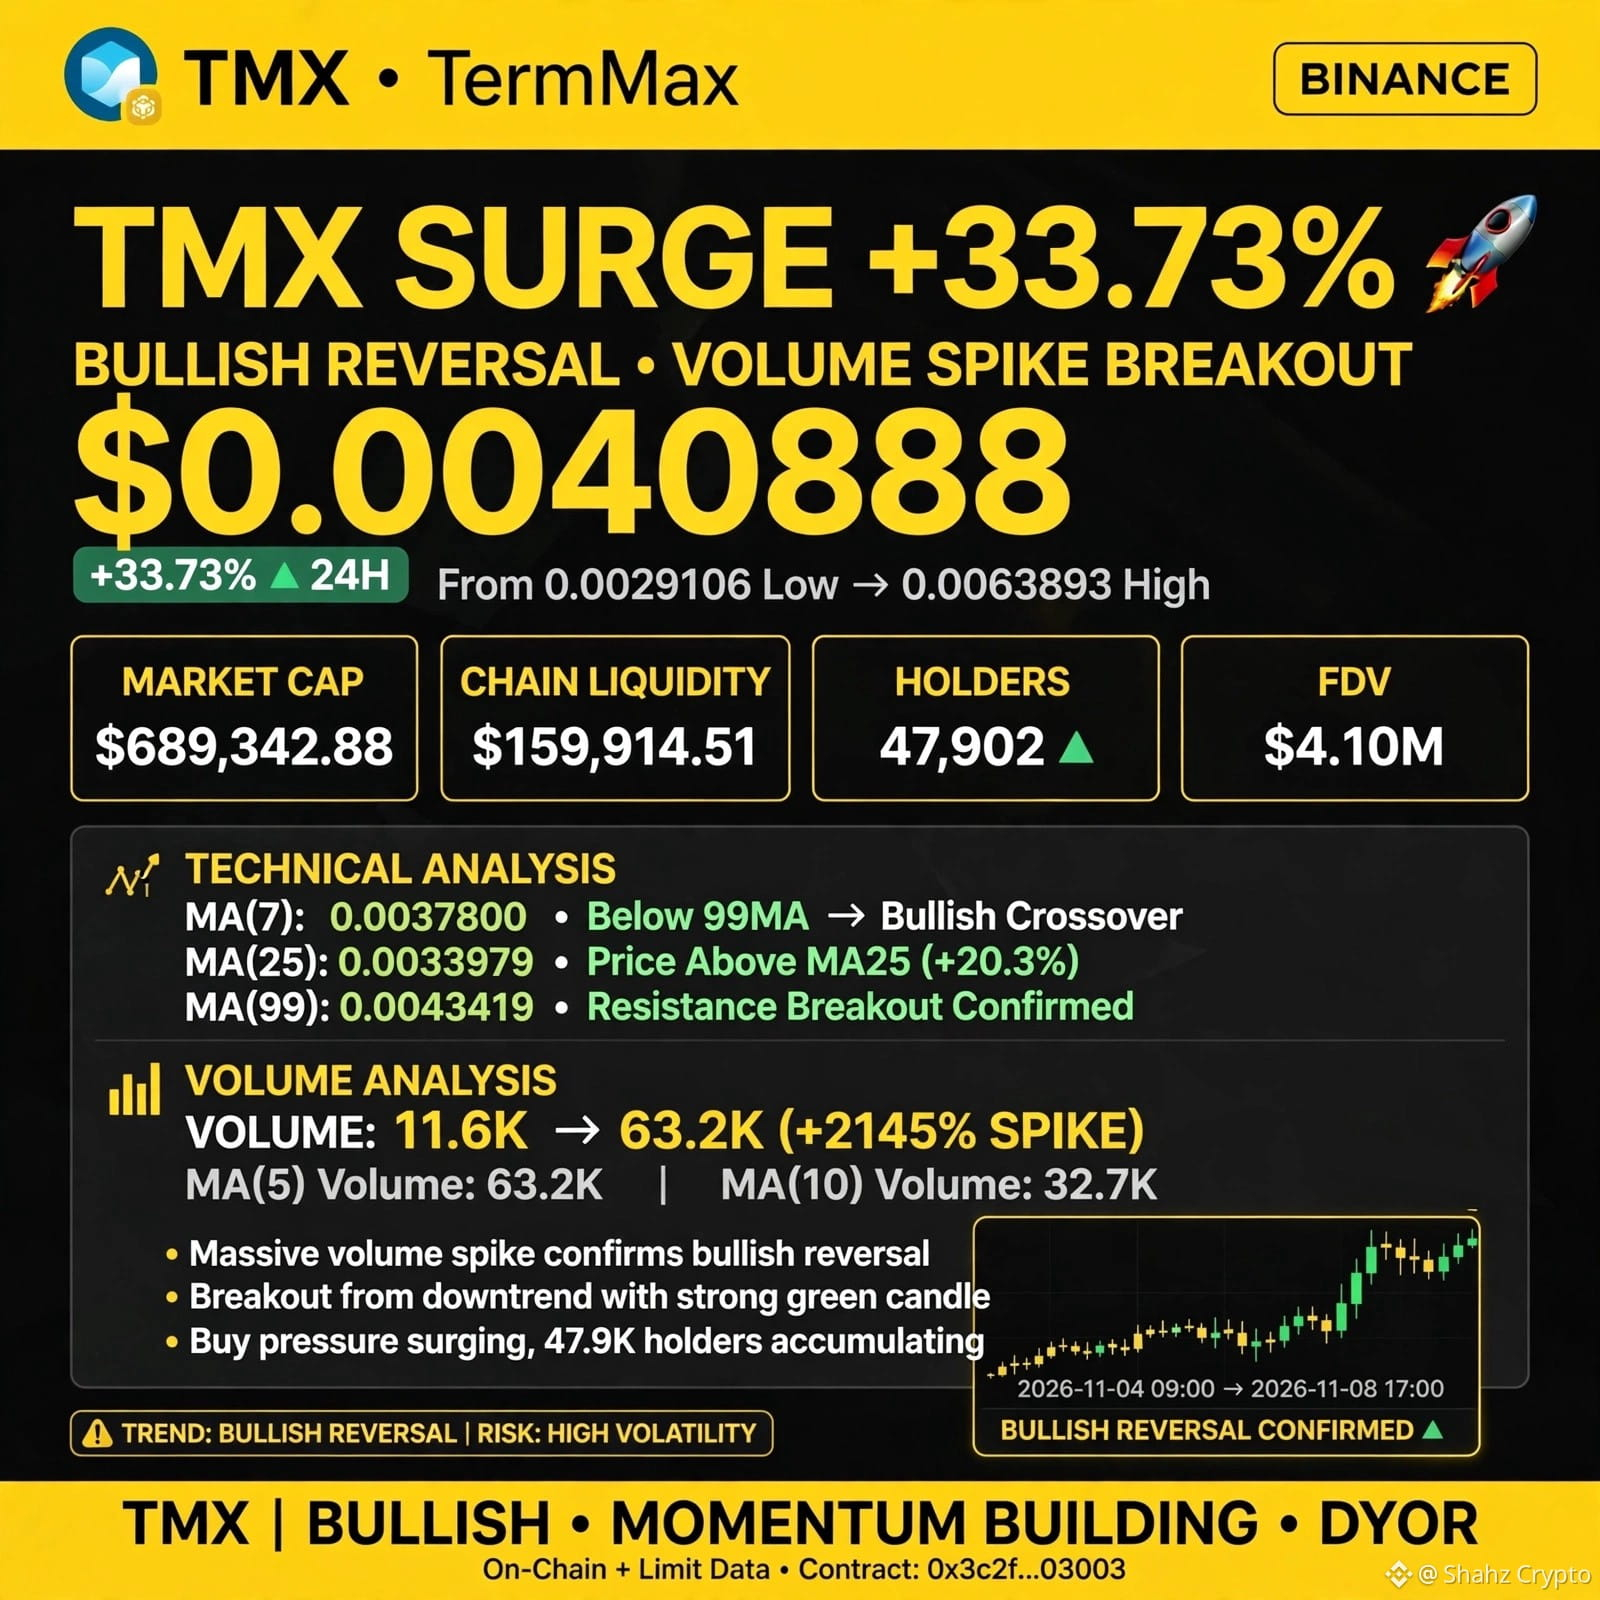
¡TMX +33.73% DE SUBIDA! $0.0040888 - ¡Reversión tras un enorme pico de volumen!
$TMX TermMax SUBE +33.73% hasta $0.0040888
Desde el mínimo de $0.0029106 hasta el máximo de $0.0063893, el volumen pasó de 11.6K a 63.2K (pico del +2145%); 47,902 tenedores acumulando.
$TMX
Reversión alcista por encima de MA7 y MA25, rompiendo la resistencia de MA99.
@BinancePk
#TMX #TermMax #Binance #CryptoPump
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
¡TMX +33.73% DE SUBIDA! $0.0040888 - ¡Reversión tras un enorme pico de volumen!
$TMX TermMax SUBE +33.73% hasta $0.0040888
Desde el mínimo de $0.0029106 hasta el máximo de $0.0063893, el volumen pasó de 11.6K a 63.2K (pico del +2145%); 47,902 tenedores acumulando.
$TMX
Reversión alcista por encima de MA7 y MA25, rompiendo la resistencia de MA99.
@Binance Pakistan
#TMX #TermMax #Binance #CryptoPump
$TMX
$TMX TermMax SUBE +33.73% hasta $0.0040888
Desde el mínimo de $0.0029106 hasta el máximo de $0.0063893, el volumen pasó de 11.6K a 63.2K (pico del +2145%); 47,902 tenedores acumulando.
$TMX
Reversión alcista por encima de MA7 y MA25, rompiendo la resistencia de MA99.
@Binance Pakistan
#TMX #TermMax #Binance #CryptoPump
$TMX
2
2
651

💡 $TERMMAX ESTÁ APORTANDO PREVISIBILIDAD INSTITUCIONAL AL SECTOR DE LOS RENDIMIENTOS DESCENTRALIZADOS ⚡
El caos de las tasas variables suele dejar a los prestatarios haciendo conjeturas, mientras los prestamistas se apresuran a adaptarse a los rendimientos cambiantes en mercados volátiles. 📊 $TERMMAX elimina ese ruido al fijar plazos y tasas, transformando la deuda descentralizada en un instrumento de precisión. 💡
Combinar mecanismos de préstamo y empréstito con el trading de opciones bajo un mismo marco respaldado por la gobernanza abre una gran flexibilidad estructural. 🔍 Estamos viendo cómo la utilidad inicial del ecosistema construye discretamente sus cimientos antes de que el público general se dé cuenta. ⚡
💬 ¿Te mantienes con tasas variables o estás cambiando tu estrategia hacia rendimientos fijos y predecibles? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
💡 $TERMMAX ESTÁ APORTANDO PREVISIBILIDAD INSTITUCIONAL AL SECTOR DE LOS RENDIMIENTOS DESCENTRALIZADOS ⚡
El caos de las tasas variables suele dejar a los prestatarios haciendo conjeturas, mientras los prestamistas se apresuran a adaptarse a los rendimientos cambiantes en mercados volátiles. 📊 $TERMMAX elimina ese ruido al fijar plazos y tasas, transformando la deuda descentralizada en un instrumento de precisión. 💡
Combinar mecanismos de préstamo y empréstito con el trading de opciones bajo un mismo marco respaldado por la gobernanza abre una gran flexibilidad estructural. 🔍 Estamos viendo cómo la utilidad inicial del ecosistema construye discretamente sus cimientos antes de que el público general se dé cuenta. ⚡
💬 ¿Te mantienes con tasas variables o estás cambiando tu estrategia hacia rendimientos fijos y predecibles? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
El caos de las tasas variables suele dejar a los prestatarios haciendo conjeturas, mientras los prestamistas se apresuran a adaptarse a los rendimientos cambiantes en mercados volátiles. 📊 $TERMMAX elimina ese ruido al fijar plazos y tasas, transformando la deuda descentralizada en un instrumento de precisión. 💡
Combinar mecanismos de préstamo y empréstito con el trading de opciones bajo un mismo marco respaldado por la gobernanza abre una gran flexibilidad estructural. 🔍 Estamos viendo cómo la utilidad inicial del ecosistema construye discretamente sus cimientos antes de que el público general se dé cuenta. ⚡
💬 ¿Te mantienes con tasas variables o estás cambiando tu estrategia hacia rendimientos fijos y predecibles? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
1
1
13

·
--
🦈 ¿QUIÉN DICTA REALMENTE LOS RENDIMIENTOS DE DEFI? LA MECÁNICA DE LOS LÍMITES DE $TERMMAX 💡
Los protocolos de tasa fija ya no compiten solo por la liquidez pura: ahora luchan por fijar precios con precisión. 🔍 $TERMMAX cambia las reglas al depender de curadores que establecen rangos de TAE específicos, que luego el AMM convierte en curvas de precios dinámicas para prestatarios y prestamistas. 🌊
📌 Pero aquí está la ventaja silenciosa: si estableces parámetros demasiado amplios, la ejecución se vuelve ineficiente; si los estableces demasiado estrechos, la volatilidad repentina rompe el rango. Un rendimiento predecible no depende solo del capital total bloqueado: todo se reduce a quién controla los límites que determinan dónde reside ese capital. 💡
🤔 ¿Prefieres las curvas de tasas algorítmicas o los límites de rendimiento definidos por curadores para fijar tus tasas? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
🦈 ¿QUIÉN DICTA REALMENTE LOS RENDIMIENTOS DE DEFI? LA MECÁNICA DE LOS LÍMITES DE $TERMMAX 💡
Los protocolos de tasa fija ya no compiten solo por la liquidez pura: ahora luchan por fijar precios con precisión. 🔍 $TERMMAX cambia las reglas al depender de curadores que establecen rangos de TAE específicos, que luego el AMM convierte en curvas de precios dinámicas para prestatarios y prestamistas. 🌊
📌 Pero aquí está la ventaja silenciosa: si estableces parámetros demasiado amplios, la ejecución se vuelve ineficiente; si los estableces demasiado estrechos, la volatilidad repentina rompe el rango. Un rendimiento predecible no depende solo del capital total bloqueado: todo se reduce a quién controla los límites que determinan dónde reside ese capital. 💡
🤔 ¿Prefieres las curvas de tasas algorítmicas o los límites de rendimiento definidos por curadores para fijar tus tasas? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
Los protocolos de tasa fija ya no compiten solo por la liquidez pura: ahora luchan por fijar precios con precisión. 🔍 $TERMMAX cambia las reglas al depender de curadores que establecen rangos de TAE específicos, que luego el AMM convierte en curvas de precios dinámicas para prestatarios y prestamistas. 🌊
📌 Pero aquí está la ventaja silenciosa: si estableces parámetros demasiado amplios, la ejecución se vuelve ineficiente; si los estableces demasiado estrechos, la volatilidad repentina rompe el rango. Un rendimiento predecible no depende solo del capital total bloqueado: todo se reduce a quién controla los límites que determinan dónde reside ese capital. 💡
🤔 ¿Prefieres las curvas de tasas algorítmicas o los límites de rendimiento definidos por curadores para fijar tus tasas? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
9

·
--
🚨 ¡VENTANA URGENTE PARA RECLAMAR RECOMPENSAS ABIERTA PARA LOS GANADORES DE $TERMMAX CREATORPAD! 💥
Si conseguiste asignaciones en la campaña $TERMMAX CreatorPad, el tiempo corre para asegurar tus rendimientos. 🔒 Entra directamente al portal de bonificaciones y verifica de inmediato que hayas completado las tareas, antes de que la instantánea te impida acceder a tus tokens.
Logramos superar tanto el Booster Pool global como alcanzar un cómodo puesto #7 en la clasificación de CreatorPad. 📊 Los participantes astutos saben que dejar asignaciones sin reclamar es simplemente devolver valor gratis al fondo común.
💬 ¿Aseguraste tu asignación de CreatorPad a tiempo o dejaste pasar la ventana de verificación? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
🚨 ¡VENTANA URGENTE PARA RECLAMAR RECOMPENSAS ABIERTA PARA LOS GANADORES DE $TERMMAX CREATORPAD! 💥
Si conseguiste asignaciones en la campaña $TERMMAX CreatorPad, el tiempo corre para asegurar tus rendimientos. 🔒 Entra directamente al portal de bonificaciones y verifica de inmediato que hayas completado las tareas, antes de que la instantánea te impida acceder a tus tokens.
Logramos superar tanto el Booster Pool global como alcanzar un cómodo puesto #7 en la clasificación de CreatorPad. 📊 Los participantes astutos saben que dejar asignaciones sin reclamar es simplemente devolver valor gratis al fondo común.
💬 ¿Aseguraste tu asignación de CreatorPad a tiempo o dejaste pasar la ventana de verificación? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
Si conseguiste asignaciones en la campaña $TERMMAX CreatorPad, el tiempo corre para asegurar tus rendimientos. 🔒 Entra directamente al portal de bonificaciones y verifica de inmediato que hayas completado las tareas, antes de que la instantánea te impida acceder a tus tokens.
Logramos superar tanto el Booster Pool global como alcanzar un cómodo puesto #7 en la clasificación de CreatorPad. 📊 Los participantes astutos saben que dejar asignaciones sin reclamar es simplemente devolver valor gratis al fondo común.
💬 ¿Aseguraste tu asignación de CreatorPad a tiempo o dejaste pasar la ventana de verificación? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
10
·
--
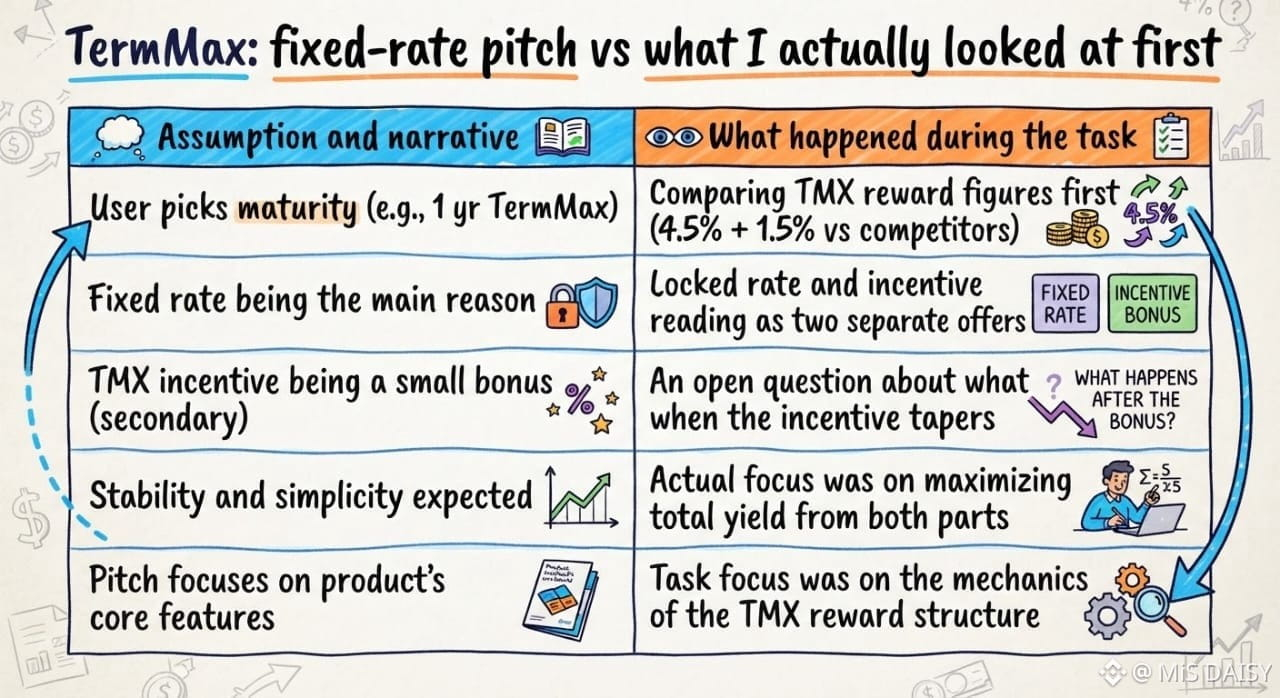
Lo que me hizo detenerme en TermMax fue la rapidez con la que mi atención pasó de largo de la tasa fija y se dirigió al número que aparecía a su lado. El producto se basa en una idea sencilla: elegir un vencimiento, fijar una tasa y saber exactamente cuánto debes o cuánto ganarás. Eso es distinto de los fondos de tasa variable, donde los rendimientos cambian cada hora. Pero, mientras avanzaba en la tarea con @termmax _ts, la tasa que realmente podía fijar y el incentivo que se sumaba a ella parecían dos ofertas distintas, y la segunda destacaba más. Si las recompensas de $TMX son lo que hace que valga la pena elegir un determinado vencimiento, la tasa fija se convierte en un piso para la decisión, en lugar de ser el motivo para tomarla. Me descubrí comparando las cifras de las recompensas antes que las condiciones, justo lo contrario del hábito que parece buscar fomentar un producto de tasa fija. No dejo de preguntarme qué hará un usuario cuando el incentivo disminuya y solo quede la tasa fija, sin adornos. Quizá la demanda de certeza sea real, pero avance despacio, y las recompensas solo sirvan para que la gente se quede el tiempo suficiente como para notarla. O quizá sean lo que constituye ese espacio. #TermMax
Lo que me hizo detenerme en TermMax fue la rapidez con la que mi atención pasó de largo de la tasa fija y se dirigió al número que aparecía a su lado. El producto se basa en una idea sencilla: elegir un vencimiento, fijar una tasa y saber exactamente cuánto debes o cuánto ganarás. Eso es distinto de los fondos de tasa variable, donde los rendimientos cambian cada hora. Pero, mientras avanzaba en la tarea con @TermMax _ts, la tasa que realmente podía fijar y el incentivo que se sumaba a ella parecían dos ofertas distintas, y la segunda destacaba más. Si las recompensas de $TMX son lo que hace que valga la pena elegir un determinado vencimiento, la tasa fija se convierte en un piso para la decisión, en lugar de ser el motivo para tomarla. Me descubrí comparando las cifras de las recompensas antes que las condiciones, justo lo contrario del hábito que parece buscar fomentar un producto de tasa fija. No dejo de preguntarme qué hará un usuario cuando el incentivo disminuya y solo quede la tasa fija, sin adornos. Quizá la demanda de certeza sea real, pero avance despacio, y las recompensas solo sirvan para que la gente se quede el tiempo suficiente como para notarla. O quizá sean lo que constituye ese espacio. #TermMax
1
873

·
--
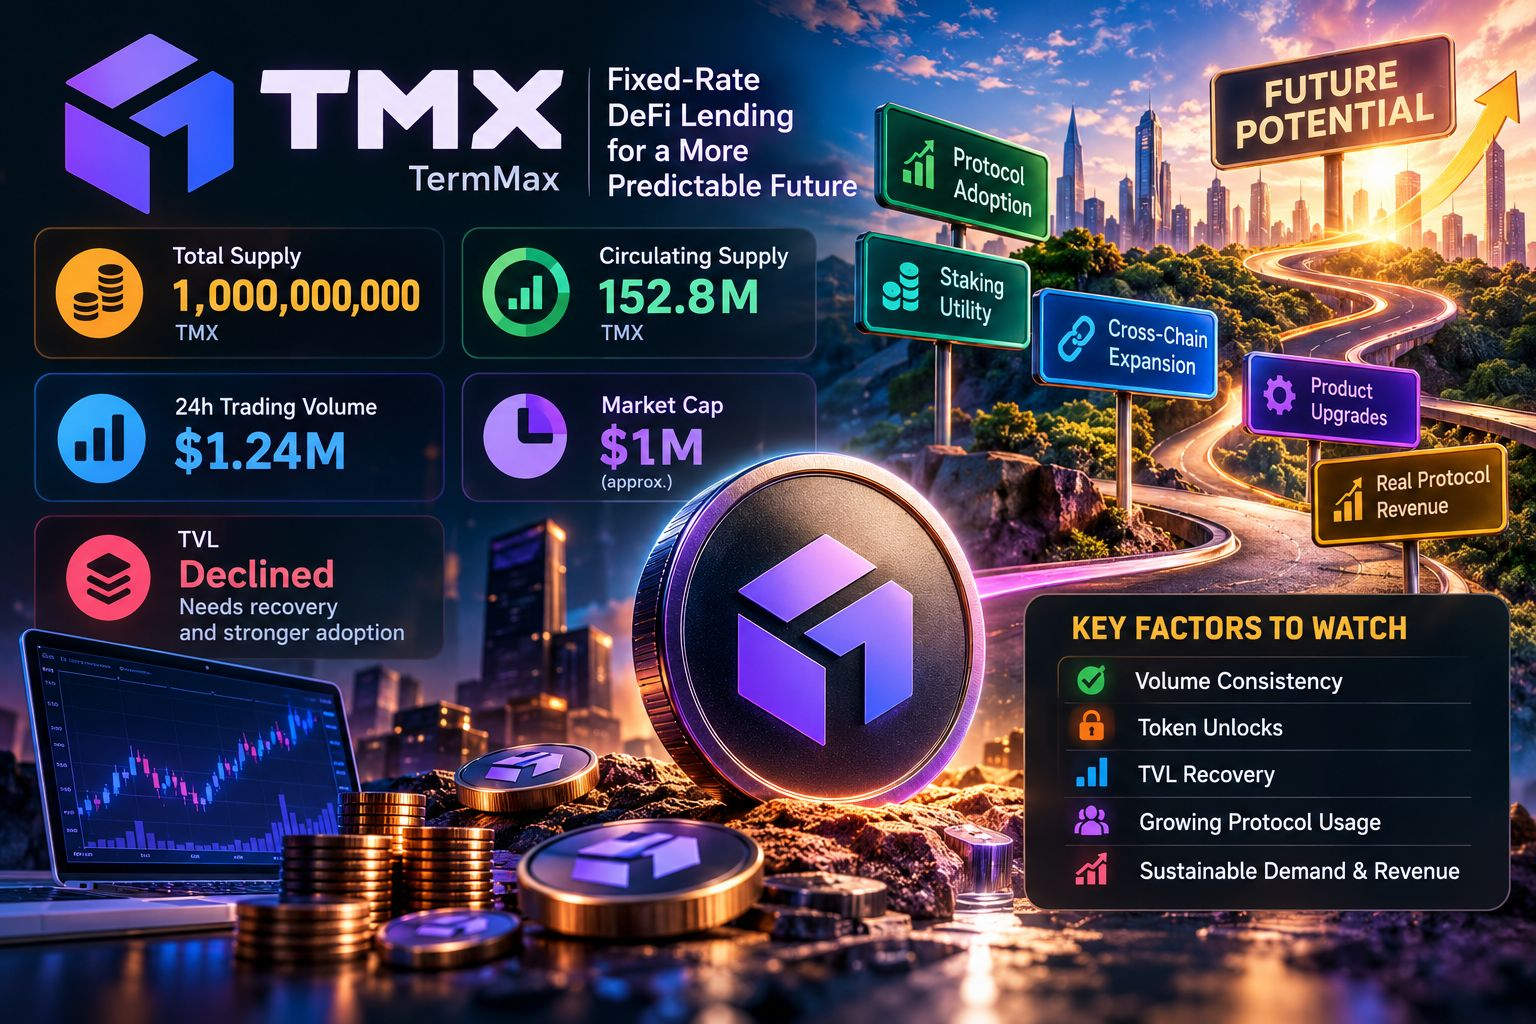
🔍 TMX: ¿Una oportunidad infravalorada o una apuesta de recuperación de alto riesgo?
TMX tiene un suministro máximo fijo de 1.000 millones de tokens, de los cuales actualmente hay alrededor de 152,8 millones en circulación. Su volumen de negociación reportado en las últimas 24 horas es de aproximadamente 1,24 millones de dólares, mientras que su capitalización de mercado ronda el millón de dólares. Sin embargo, el TVL de TermMax ha caído drásticamente, por lo que la adopción del protocolo es un indicador clave a tener en cuenta.
Las perspectivas a largo plazo dependen de que los préstamos DeFi a tasa fija, la utilidad del staking, la expansión entre cadenas y las próximas mejoras del producto puedan atraer una demanda sostenible. Una valoración baja por sí sola no garantiza una recuperación. Antes de sacar conclusiones más firmes, estaré atento a la consistencia del volumen, los desbloqueos de tokens, la recuperación del TVL y los ingresos reales del protocolo.
¿Puede TMX recuperar el impulso mediante el uso real?
$ZEC
{future}(ZECUSDT)
$DASH
{future}(DASHUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#TermMax
🔍 TMX: ¿Una oportunidad infravalorada o una apuesta de recuperación de alto riesgo?
TMX tiene un suministro máximo fijo de 1.000 millones de tokens, de los cuales actualmente hay alrededor de 152,8 millones en circulación. Su volumen de negociación reportado en las últimas 24 horas es de aproximadamente 1,24 millones de dólares, mientras que su capitalización de mercado ronda el millón de dólares. Sin embargo, el TVL de TermMax ha caído drásticamente, por lo que la adopción del protocolo es un indicador clave a tener en cuenta.
Las perspectivas a largo plazo dependen de que los préstamos DeFi a tasa fija, la utilidad del staking, la expansión entre cadenas y las próximas mejoras del producto puedan atraer una demanda sostenible. Una valoración baja por sí sola no garantiza una recuperación. Antes de sacar conclusiones más firmes, estaré atento a la consistencia del volumen, los desbloqueos de tokens, la recuperación del TVL y los ingresos reales del protocolo.
¿Puede TMX recuperar el impulso mediante el uso real?
$ZEC
$DASH
$TMX
#TermMax
TMX tiene un suministro máximo fijo de 1.000 millones de tokens, de los cuales actualmente hay alrededor de 152,8 millones en circulación. Su volumen de negociación reportado en las últimas 24 horas es de aproximadamente 1,24 millones de dólares, mientras que su capitalización de mercado ronda el millón de dólares. Sin embargo, el TVL de TermMax ha caído drásticamente, por lo que la adopción del protocolo es un indicador clave a tener en cuenta.
Las perspectivas a largo plazo dependen de que los préstamos DeFi a tasa fija, la utilidad del staking, la expansión entre cadenas y las próximas mejoras del producto puedan atraer una demanda sostenible. Una valoración baja por sí sola no garantiza una recuperación. Antes de sacar conclusiones más firmes, estaré atento a la consistencia del volumen, los desbloqueos de tokens, la recuperación del TVL y los ingresos reales del protocolo.
¿Puede TMX recuperar el impulso mediante el uso real?
$ZEC
$DASH
$TMX
#TermMax
5
2k
·
--
#termmax @termmax TermMax es un proyecto DeFi centrado en el mercado de préstamos y créditos con tasas de interés fijas, que permite a los usuarios gestionar de forma más activa sus rendimientos y costos de financiación. El proyecto desarrolla productos como préstamos, créditos, apalancamiento y bóvedas en varias cadenas de bloques. Una de las principales características de TermMax es su objetivo de crear una infraestructura de renta fija para DeFi, al tiempo que se expande hacia los activos del mundo real (RWA) y los usuarios institucionales. El token TMX se utiliza para la gobernanza, el staking y los incentivos del ecosistema. Es un proyecto destacado dentro de las tendencias de DeFi y las finanzas en cadena.
#termmax @TermMax TermMax es un proyecto DeFi centrado en el mercado de préstamos y créditos con tasas de interés fijas, que permite a los usuarios gestionar de forma más activa sus rendimientos y costos de financiación. El proyecto desarrolla productos como préstamos, créditos, apalancamiento y bóvedas en varias cadenas de bloques. Una de las principales características de TermMax es su objetivo de crear una infraestructura de renta fija para DeFi, al tiempo que se expande hacia los activos del mundo real (RWA) y los usuarios institucionales. El token TMX se utiliza para la gobernanza, el staking y los incentivos del ecosistema. Es un proyecto destacado dentro de las tendencias de DeFi y las finanzas en cadena.
1
27

·
--
#termmax @termmax $TMX Seamos realistas: la volatilidad constante de las criptomonedas puede ser agotadora. Por eso, encontrar estabilidad mediante préstamos a tasa fija se siente como un soplo de aire fresco. @termmax está haciendo un trabajo increíble al crear herramientas financieras predecibles que ayudan a los usuarios comunes a proteger el capital que tanto les ha costado ganar. #TermMax
#termmax @TermMax $TMX Seamos realistas: la volatilidad constante de las criptomonedas puede ser agotadora. Por eso, encontrar estabilidad mediante préstamos a tasa fija se siente como un soplo de aire fresco. @TermMax está haciendo un trabajo increíble al crear herramientas financieras predecibles que ayudan a los usuarios comunes a proteger el capital que tanto les ha costado ganar. #TermMax
91
·
--
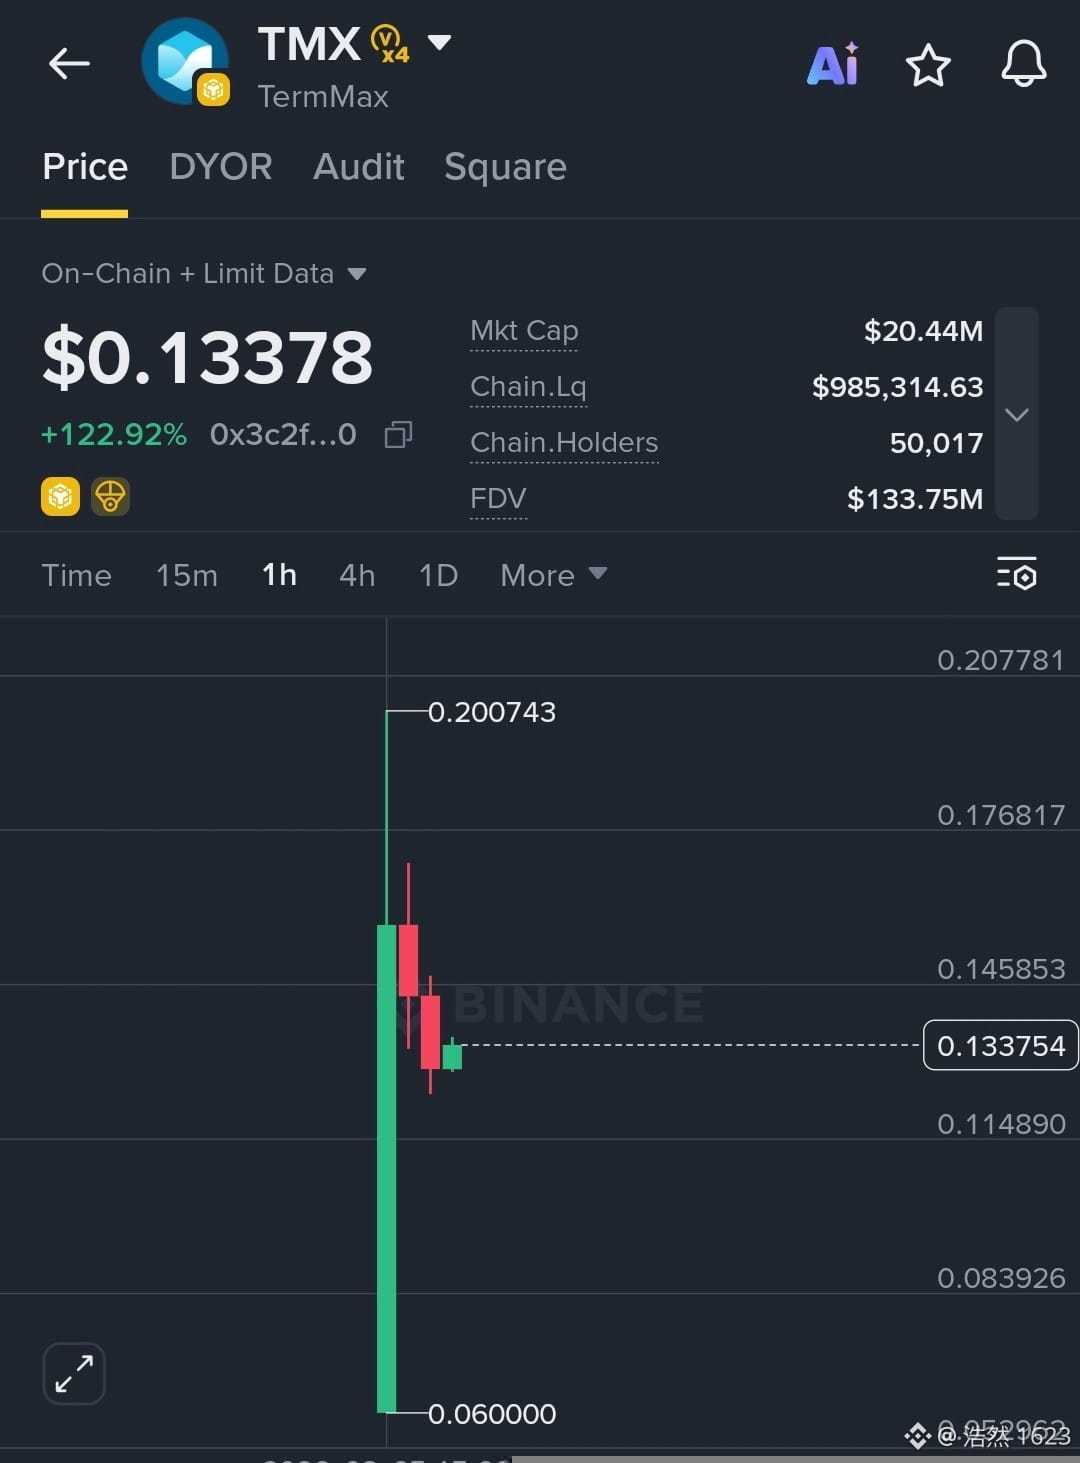
$TMX está mostrando una volatilidad masiva después de un fuerte repunte inicial hasta 0.200743, seguido de una corrección hacia un soporte clave alrededor de 0.114890. El trading actualmente está en 0.13378 con una ganancia masiva de +122.92%, el gráfico refleja un fuerte volumen de compra inicial seguido de una estabilización activa del precio. Mientras los compradores mantengan la zona de 0.11500 como soporte sólido, la configuración favorece una posible continuación del rebote hacia niveles de resistencia superiores.
Objetivo 1: 0.1458 Objetivo 2: 0.1768 Objetivo 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
{future}(ONGUSDT)
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
$TMX está mostrando una volatilidad masiva después de un fuerte repunte inicial hasta 0.200743, seguido de una corrección hacia un soporte clave alrededor de 0.114890. El trading actualmente está en 0.13378 con una ganancia masiva de +122.92%, el gráfico refleja un fuerte volumen de compra inicial seguido de una estabilización activa del precio. Mientras los compradores mantengan la zona de 0.11500 como soporte sólido, la configuración favorece una posible continuación del rebote hacia niveles de resistencia superiores.
Objetivo 1: 0.1458 Objetivo 2: 0.1768 Objetivo 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
Objetivo 1: 0.1458 Objetivo 2: 0.1768 Objetivo 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
1
47
·
--
Alcista
#termmax Gestionar la volatilidad de las tasas de interés siempre ha sido uno de los mayores cuellos de botella para una participación escalable en DeFi. Cuando los rendimientos variables fluctúan bloque por bloque, tanto prestamistas como prestatarios enfrentan retornos impredecibles y costos de endeudamiento cambiantes.
@termmax aborda este desafío de liquidez al establecer mercados descentralizados de préstamos y empréstitos con tasas y plazos fijos.
#termmax Gestionar la volatilidad de las tasas de interés siempre ha sido uno de los mayores cuellos de botella para una participación escalable en DeFi. Cuando los rendimientos variables fluctúan bloque por bloque, tanto prestamistas como prestatarios enfrentan retornos impredecibles y costos de endeudamiento cambiantes.
@TermMax aborda este desafío de liquidez al establecer mercados descentralizados de préstamos y empréstitos con tasas y plazos fijos.
@TermMax aborda este desafío de liquidez al establecer mercados descentralizados de préstamos y empréstitos con tasas y plazos fijos.
1
1
138
·
--
#termmax Cuando vuelvo a leer @termmax los documentos, me quedo atascado en un conjunto de sustantivos: FT y XT. Al principio las traté como dos formas distintas de la misma cosa; entendí bien y luego me di cuenta de que esto divide una posición en dos mitades: ingresos y costos. $SPCXB
En TermMax, un mercado de plazo fijo descompone las relaciones de capital para expresarlas por separado. FT representa la parte que puedes recuperar como un monto fijo al vencimiento: es la que los acreedores tienen en sus manos; la lógica se parece a un comprobante de redención al vencimiento. Y la otra cara, XT, corresponde al extremo opuesto dentro de la estructura de apalancamiento y costos.
Traducido a lenguaje humano: la misma operación con tasa de interés fija se divide en dos papeles—"ganancia que sabes que vas a cobrar" y "asumir el costo para apostar por la ganancia amplificada"—de modo que cada persona toma lo que necesita, en lugar de meter a todos en una única posición borrosa. $SNDKB
Yo creía que separar era solo para facilitar el registro contable. Pero al pensarlo mejor, entendí que esta separación permite poner precio de forma independiente al riesgo y a la ganancia, y también negociarlos de forma independiente. Quien busca certeza mantiene FT; quien quiere ampliar la exposición se coloca en el otro lado. Ambas demandas se encuentran y se emparejan dentro del mismo mercado.
Pero aun así hay que dejar claras las fronteras. El "fijo" de FT es según el criterio de vencimiento; no significa que, si estás en medio del camino, puedas vender de vuelta a su precio original en cualquier momento—el precio de mercado fluctúa con las tasas y el tiempo restante. La parte XT, en cambio, carga de forma natural el riesgo amplificado: no es algo que, por tenerlo, te deje ganar sin más. La separación solo define los roles; no elimina ningún riesgo de ninguna de las dos partes.
Al llegar aquí, mi comprensión de #TermMax se volvió mucho más sólida: no inventó una herramienta para ganar seguro, sino que transformó dos demandas dentro de una misma operación—"necesito certeza" y "necesito flexibilidad"—en dos objetos que pueden circular por separado.
Las tasas fijas pueden fijar la forma de la ganancia, pero no pueden fijar el precio de mercado cuando quieras salir a mitad de camino. @termmax #TermMax
#termmax Cuando vuelvo a leer @TermMax los documentos, me quedo atascado en un conjunto de sustantivos: FT y XT. Al principio las traté como dos formas distintas de la misma cosa; entendí bien y luego me di cuenta de que esto divide una posición en dos mitades: ingresos y costos. $SPCXB
En TermMax, un mercado de plazo fijo descompone las relaciones de capital para expresarlas por separado. FT representa la parte que puedes recuperar como un monto fijo al vencimiento: es la que los acreedores tienen en sus manos; la lógica se parece a un comprobante de redención al vencimiento. Y la otra cara, XT, corresponde al extremo opuesto dentro de la estructura de apalancamiento y costos.
Traducido a lenguaje humano: la misma operación con tasa de interés fija se divide en dos papeles—"ganancia que sabes que vas a cobrar" y "asumir el costo para apostar por la ganancia amplificada"—de modo que cada persona toma lo que necesita, en lugar de meter a todos en una única posición borrosa. $SNDKB
Yo creía que separar era solo para facilitar el registro contable. Pero al pensarlo mejor, entendí que esta separación permite poner precio de forma independiente al riesgo y a la ganancia, y también negociarlos de forma independiente. Quien busca certeza mantiene FT; quien quiere ampliar la exposición se coloca en el otro lado. Ambas demandas se encuentran y se emparejan dentro del mismo mercado.
Pero aun así hay que dejar claras las fronteras. El "fijo" de FT es según el criterio de vencimiento; no significa que, si estás en medio del camino, puedas vender de vuelta a su precio original en cualquier momento—el precio de mercado fluctúa con las tasas y el tiempo restante. La parte XT, en cambio, carga de forma natural el riesgo amplificado: no es algo que, por tenerlo, te deje ganar sin más. La separación solo define los roles; no elimina ningún riesgo de ninguna de las dos partes.
Al llegar aquí, mi comprensión de #TermMax se volvió mucho más sólida: no inventó una herramienta para ganar seguro, sino que transformó dos demandas dentro de una misma operación—"necesito certeza" y "necesito flexibilidad"—en dos objetos que pueden circular por separado.
Las tasas fijas pueden fijar la forma de la ganancia, pero no pueden fijar el precio de mercado cuando quieras salir a mitad de camino. @TermMax #TermMax
En TermMax, un mercado de plazo fijo descompone las relaciones de capital para expresarlas por separado. FT representa la parte que puedes recuperar como un monto fijo al vencimiento: es la que los acreedores tienen en sus manos; la lógica se parece a un comprobante de redención al vencimiento. Y la otra cara, XT, corresponde al extremo opuesto dentro de la estructura de apalancamiento y costos.
Traducido a lenguaje humano: la misma operación con tasa de interés fija se divide en dos papeles—"ganancia que sabes que vas a cobrar" y "asumir el costo para apostar por la ganancia amplificada"—de modo que cada persona toma lo que necesita, en lugar de meter a todos en una única posición borrosa. $SNDKB
Yo creía que separar era solo para facilitar el registro contable. Pero al pensarlo mejor, entendí que esta separación permite poner precio de forma independiente al riesgo y a la ganancia, y también negociarlos de forma independiente. Quien busca certeza mantiene FT; quien quiere ampliar la exposición se coloca en el otro lado. Ambas demandas se encuentran y se emparejan dentro del mismo mercado.
Pero aun así hay que dejar claras las fronteras. El "fijo" de FT es según el criterio de vencimiento; no significa que, si estás en medio del camino, puedas vender de vuelta a su precio original en cualquier momento—el precio de mercado fluctúa con las tasas y el tiempo restante. La parte XT, en cambio, carga de forma natural el riesgo amplificado: no es algo que, por tenerlo, te deje ganar sin más. La separación solo define los roles; no elimina ningún riesgo de ninguna de las dos partes.
Al llegar aquí, mi comprensión de #TermMax se volvió mucho más sólida: no inventó una herramienta para ganar seguro, sino que transformó dos demandas dentro de una misma operación—"necesito certeza" y "necesito flexibilidad"—en dos objetos que pueden circular por separado.
Las tasas fijas pueden fijar la forma de la ganancia, pero no pueden fijar el precio de mercado cuando quieras salir a mitad de camino. @TermMax #TermMax
FT和XT到底差在哪?
100%
想要确定性该持有哪个?
0%
2 Votos • Votación cerrada
1
1
94

#termmax A las dos de la madrugada quise añadir un préstamo de una stablecoin con una tasa estable. Abrí Aave y vi que el tipo de interés para pedir prestado USDC saltaba del 8% al 13% en cuestión de un día. Así que el cálculo de las cuentas de una estrategia en ciclo era literalmente imposible. Probé TermMax: en la página para hacer la orden, el vencimiento y un número fijo aparecían directamente. En el instante en que se ejecutó la operación, el coste total quedó bloqueado. Me quedé mirando la pantalla unos segundos; después de tantos años jugando con DeFi, era la primera vez que podía saber de antemano cuánto habría que devolver al vencimiento antes incluso de abrir la posición. $SPCXB
Al desarmar el mecanismo entendí lo que pasaba: esa tasa fija no la decide el protocolo en la pizarra, sino que la determina el mercado por medio de operaciones. Pedir prestado en TermMax, en esencia, es acuñar un FT y luego venderlo con descuento; el porcentaje de descuento convertido a anualizado es tu tasa real. Por ejemplo: valor nominal 100 y FT con vencimiento a tres meses que se ejecuta a 97, entonces la anualizada ronda el 12% y pico. La “deuda” es un número muerto en el momento de la acuñación; por mucho que luego la utilización del pool se dispare, ya no tiene nada que ver contigo. Esto es totalmente distinto de Aave, que ajusta precios en tiempo real con la curva de utilización: son dos mundos con una lógica completamente diferente.
Hice el cálculo con una necesidad real. Tomar prestados 50.000 U para una estrategia de tres meses: en Aave, la media de la tasa flotante sale al 10%, pero no es raro que en días con buen movimiento se dispare a más de 20%. En tres meses, los intereses podrían oscilar entre 1.250 U y 2.500 U. Si en TermMax lo fijas en 12%, los intereses serían 1.500 U y no variaría ni un céntimo. Mirando solo la media quizá no sea más barato, pero si el rendimiento en la parte de la estrategia es fijo, y el coste en la parte del préstamo es flotante, estás “a medio desnudo” en el coste: la certeza en sí debería cotizarse. $SNDKB
Claro, lo fijo también tiene un precio. Si quieres devolver antes, hay que recomprar los FT al precio de mercado de ese momento: cuando la tasa baja, los FT suben de precio; al salir, vas a perder una parte. Además, en mercados pequeños el deslizamiento te muerde otra vez. En TermMax hay más de cien mercados: en los principales stablecoins la profundidad está bien, pero en los mercados de la cola las órdenes quedan más flacas. Por eso, antes de poner la orden, piensa bien: ¿este dinero lo vas a mantener hasta el vencimiento o podría retirarse en cualquier momento? Ese juicio vale más que el número de la tasa en sí.
#TermMax @Square-Creator-0f84001b3db77 @TermMax
#termmax A las dos de la madrugada quise añadir un préstamo de una stablecoin con una tasa estable. Abrí Aave y vi que el tipo de interés para pedir prestado USDC saltaba del 8% al 13% en cuestión de un día. Así que el cálculo de las cuentas de una estrategia en ciclo era literalmente imposible. Probé TermMax: en la página para hacer la orden, el vencimiento y un número fijo aparecían directamente. En el instante en que se ejecutó la operación, el coste total quedó bloqueado. Me quedé mirando la pantalla unos segundos; después de tantos años jugando con DeFi, era la primera vez que podía saber de antemano cuánto habría que devolver al vencimiento antes incluso de abrir la posición. $SPCXB
Al desarmar el mecanismo entendí lo que pasaba: esa tasa fija no la decide el protocolo en la pizarra, sino que la determina el mercado por medio de operaciones. Pedir prestado en TermMax, en esencia, es acuñar un FT y luego venderlo con descuento; el porcentaje de descuento convertido a anualizado es tu tasa real. Por ejemplo: valor nominal 100 y FT con vencimiento a tres meses que se ejecuta a 97, entonces la anualizada ronda el 12% y pico. La “deuda” es un número muerto en el momento de la acuñación; por mucho que luego la utilización del pool se dispare, ya no tiene nada que ver contigo. Esto es totalmente distinto de Aave, que ajusta precios en tiempo real con la curva de utilización: son dos mundos con una lógica completamente diferente.
Hice el cálculo con una necesidad real. Tomar prestados 50.000 U para una estrategia de tres meses: en Aave, la media de la tasa flotante sale al 10%, pero no es raro que en días con buen movimiento se dispare a más de 20%. En tres meses, los intereses podrían oscilar entre 1.250 U y 2.500 U. Si en TermMax lo fijas en 12%, los intereses serían 1.500 U y no variaría ni un céntimo. Mirando solo la media quizá no sea más barato, pero si el rendimiento en la parte de la estrategia es fijo, y el coste en la parte del préstamo es flotante, estás “a medio desnudo” en el coste: la certeza en sí debería cotizarse. $SNDKB
Claro, lo fijo también tiene un precio. Si quieres devolver antes, hay que recomprar los FT al precio de mercado de ese momento: cuando la tasa baja, los FT suben de precio; al salir, vas a perder una parte. Además, en mercados pequeños el deslizamiento te muerde otra vez. En TermMax hay más de cien mercados: en los principales stablecoins la profundidad está bien, pero en los mercados de la cola las órdenes quedan más flacas. Por eso, antes de poner la orden, piensa bien: ¿este dinero lo vas a mantener hasta el vencimiento o podría retirarse en cualquier momento? Ese juicio vale más que el número de la tasa en sí.
#TermMax @TalhaxAlpha @TermMax
Al desarmar el mecanismo entendí lo que pasaba: esa tasa fija no la decide el protocolo en la pizarra, sino que la determina el mercado por medio de operaciones. Pedir prestado en TermMax, en esencia, es acuñar un FT y luego venderlo con descuento; el porcentaje de descuento convertido a anualizado es tu tasa real. Por ejemplo: valor nominal 100 y FT con vencimiento a tres meses que se ejecuta a 97, entonces la anualizada ronda el 12% y pico. La “deuda” es un número muerto en el momento de la acuñación; por mucho que luego la utilización del pool se dispare, ya no tiene nada que ver contigo. Esto es totalmente distinto de Aave, que ajusta precios en tiempo real con la curva de utilización: son dos mundos con una lógica completamente diferente.
Hice el cálculo con una necesidad real. Tomar prestados 50.000 U para una estrategia de tres meses: en Aave, la media de la tasa flotante sale al 10%, pero no es raro que en días con buen movimiento se dispare a más de 20%. En tres meses, los intereses podrían oscilar entre 1.250 U y 2.500 U. Si en TermMax lo fijas en 12%, los intereses serían 1.500 U y no variaría ni un céntimo. Mirando solo la media quizá no sea más barato, pero si el rendimiento en la parte de la estrategia es fijo, y el coste en la parte del préstamo es flotante, estás “a medio desnudo” en el coste: la certeza en sí debería cotizarse. $SNDKB
Claro, lo fijo también tiene un precio. Si quieres devolver antes, hay que recomprar los FT al precio de mercado de ese momento: cuando la tasa baja, los FT suben de precio; al salir, vas a perder una parte. Además, en mercados pequeños el deslizamiento te muerde otra vez. En TermMax hay más de cien mercados: en los principales stablecoins la profundidad está bien, pero en los mercados de la cola las órdenes quedan más flacas. Por eso, antes de poner la orden, piensa bien: ¿este dinero lo vas a mantener hasta el vencimiento o podría retirarse en cualquier momento? Ese juicio vale más que el número de la tasa en sí.
#TermMax @TalhaxAlpha @TermMax
固定利率我早就想要了
0%
还是觉得浮动更灵活
100%
看提前退出的实测
0%
1 Votos • Votación cerrada
1
83
·
--
#termmax @termmax
Veo una idea sólida @termmax precisamente en que el proyecto intenta construir un mercado de tasa fija completo en DeFi. Los plazos fijos, las tasas fijas, el apalancamiento, las estrategias de vault y la posibilidad de trabajar con colaterales que generan rendimiento sientan las bases para un mercado financiero más estructurado en la blockchain. Es interesante observar cómo seguirá evolucionando este concepto.
#termmax @TermMax
Veo una idea sólida @TermMax precisamente en que el proyecto intenta construir un mercado de tasa fija completo en DeFi. Los plazos fijos, las tasas fijas, el apalancamiento, las estrategias de vault y la posibilidad de trabajar con colaterales que generan rendimiento sientan las bases para un mercado financiero más estructurado en la blockchain. Es interesante observar cómo seguirá evolucionando este concepto.
Veo una idea sólida @TermMax precisamente en que el proyecto intenta construir un mercado de tasa fija completo en DeFi. Los plazos fijos, las tasas fijas, el apalancamiento, las estrategias de vault y la posibilidad de trabajar con colaterales que generan rendimiento sientan las bases para un mercado financiero más estructurado en la blockchain. Es interesante observar cómo seguirá evolucionando este concepto.
96
·
--
$BLESS $ENA
Las bóvedas TermMax pueden cambiar de estrategia a dos velocidades muy diferentes, según en qué dirección se mueva el riesgo.
Un curador que reduce la exposición — saliendo de un mercado riesgoso, ajustando con mayor firmeza un parámetro — surte efecto de inmediato. Sin espera, sin revisión.
Un curador que incrementa la exposición — añadiendo un nuevo mercado, aflojando un parámetro de riesgo — debe primero esperar en un timelock; por defecto, un día. Durante ese tiempo, una función de Guardian independiente puede intervenir y revertirlo antes de que llegue a entrar en vigor.
La asimetría es parte del diseño. No está para frenar a los curadores en general. Está pensada para frenarlos en una sola dirección: la dirección en la que el dinero de los depositantes queda más expuesto que el día anterior.
Los depositantes siguen confiando en que una persona gestione bien su capital. Lo que ha cambiado es cuánto daño puede causar esa confianza antes de que alguien más tenga la oportunidad de detectarlo.
#TermMax @termmax
{future}(ENAUSDT)
¿Los cambios de riesgo de la bóveda deberían ser simétricos?
$BLESS $ENA
Las bóvedas TermMax pueden cambiar de estrategia a dos velocidades muy diferentes, según en qué dirección se mueva el riesgo.
Un curador que reduce la exposición — saliendo de un mercado riesgoso, ajustando con mayor firmeza un parámetro — surte efecto de inmediato. Sin espera, sin revisión.
Un curador que incrementa la exposición — añadiendo un nuevo mercado, aflojando un parámetro de riesgo — debe primero esperar en un timelock; por defecto, un día. Durante ese tiempo, una función de Guardian independiente puede intervenir y revertirlo antes de que llegue a entrar en vigor.
La asimetría es parte del diseño. No está para frenar a los curadores en general. Está pensada para frenarlos en una sola dirección: la dirección en la que el dinero de los depositantes queda más expuesto que el día anterior.
Los depositantes siguen confiando en que una persona gestione bien su capital. Lo que ha cambiado es cuánto daño puede causar esa confianza antes de que alguien más tenga la oportunidad de detectarlo.
#TermMax @TermMax
¿Los cambios de riesgo de la bóveda deberían ser simétricos?
Las bóvedas TermMax pueden cambiar de estrategia a dos velocidades muy diferentes, según en qué dirección se mueva el riesgo.
Un curador que reduce la exposición — saliendo de un mercado riesgoso, ajustando con mayor firmeza un parámetro — surte efecto de inmediato. Sin espera, sin revisión.
Un curador que incrementa la exposición — añadiendo un nuevo mercado, aflojando un parámetro de riesgo — debe primero esperar en un timelock; por defecto, un día. Durante ese tiempo, una función de Guardian independiente puede intervenir y revertirlo antes de que llegue a entrar en vigor.
La asimetría es parte del diseño. No está para frenar a los curadores en general. Está pensada para frenarlos en una sola dirección: la dirección en la que el dinero de los depositantes queda más expuesto que el día anterior.
Los depositantes siguen confiando en que una persona gestione bien su capital. Lo que ha cambiado es cuánto daño puede causar esa confianza antes de que alguien más tenga la oportunidad de detectarlo.
#TermMax @TermMax
¿Los cambios de riesgo de la bóveda deberían ser simétricos?
⚖️ Yes, keep them equal
100%
⏳ No, risk-up needs a delay
0%
⚡ Risk-down should be instant
0%
🤔 Depends on the vault
0%
1 Votos • Votación cerrada
1
427
·
--
El TGE de TermMax está a punto de llegar, y en el grupo todos adivinan el precio de apertura, pero yo prefiero hablar de su producto en sí. Al principio solo lo tomé como un tipo de renta fija normal, parecido a un fondo del mercado monetario on-chain (tipo un Yu’ebao en la cadena). Luego separé y revisé con más detalle los FT y los XT, y me di cuenta de que antes estaba pensando de forma demasiado estrecha.
FT se parece a un cupón de interés cero que puedes canjear en el momento de vencimiento: entras y bloqueas una cantidad, el rendimiento queda fijado; la idea es la comodidad. XT, en cambio, separa de forma explícita la volatilidad de las tasas de interés futuras y la convierte en un activo negociable. Con esta división, la deuda deja de ser una garantía inmóvil guardada en el fondo, y en vez de eso puede revenderse en el mercado secundario, convirtiéndose en un activo que genera intereses. Lo pensé un poco y me pareció básicamente lo mismo que llevar los derivados de arbitraje de las finanzas tradicionales a la cadena, y además añadirle un toque de “carácter” descentralizado.
Pero lo que de verdad me sorprendió fue el mecanismo de órdenes con precio límite. Antes probé protocolos de préstamos en los que las tasas se fijaban casi siempre de manera unificada por la plataforma, y el usuario solo podía aceptarlo de forma pasiva. Aquí, en cambio, el proveedor de fondos puede fijar su propio interés anual mínimo y el prestatario también puede poner un tope máximo de interés; luego el enrutador se encarga de emparejar. Esto devuelve el poder de fijación de precios al mercado: cada uno puede expresar la intención de su capital. Yo lo probé en la red de pruebas: colocar órdenes es realmente sencillo, pero la liquidez de la testnet es “falsa”, así que no demuestra mucho.
Aun así, no te emociones demasiado: ese pricing autónomo también tiene sus debilidades evidentes. Si el contrapartida no es lo suficientemente “gruesa”, las órdenes que cuelgues podrían no ejecutarse nunca; y si el mercado entra en un extremo, la liquidez desaparece instantáneamente. Además, al fijar una tasa de interés, te expones al riesgo inmediato: si las tasas del mercado cambian mucho después, el costo que bloqueaste antes puede salirte caro. Ya me pasó en otros productos de renta fija: bloqueé medio año con un interés alto y, al final, la tasa del mercado se duplicó… y esa sensación no es agradable.
Así que lo que haré a continuación es vigilar tres puntos: si las órdenes de ambos lados pueden generar una profundidad continua, cuán grande es el deslizamiento del agregador bajo impactos de alta frecuencia, y si el precio de XT realmente refleja el sentimiento apalancado del mercado. Cuando se superen estas barreras, entonces sí aceptaré que realmente ha reconfigurado la eficiencia de los préstamos. Por ahora toca esperar el TGE y ver cómo evoluciona la liquidez real.
#TermMax @termmax
El TGE de TermMax está a punto de llegar, y en el grupo todos adivinan el precio de apertura, pero yo prefiero hablar de su producto en sí. Al principio solo lo tomé como un tipo de renta fija normal, parecido a un fondo del mercado monetario on-chain (tipo un Yu’ebao en la cadena). Luego separé y revisé con más detalle los FT y los XT, y me di cuenta de que antes estaba pensando de forma demasiado estrecha.
FT se parece a un cupón de interés cero que puedes canjear en el momento de vencimiento: entras y bloqueas una cantidad, el rendimiento queda fijado; la idea es la comodidad. XT, en cambio, separa de forma explícita la volatilidad de las tasas de interés futuras y la convierte en un activo negociable. Con esta división, la deuda deja de ser una garantía inmóvil guardada en el fondo, y en vez de eso puede revenderse en el mercado secundario, convirtiéndose en un activo que genera intereses. Lo pensé un poco y me pareció básicamente lo mismo que llevar los derivados de arbitraje de las finanzas tradicionales a la cadena, y además añadirle un toque de “carácter” descentralizado.
Pero lo que de verdad me sorprendió fue el mecanismo de órdenes con precio límite. Antes probé protocolos de préstamos en los que las tasas se fijaban casi siempre de manera unificada por la plataforma, y el usuario solo podía aceptarlo de forma pasiva. Aquí, en cambio, el proveedor de fondos puede fijar su propio interés anual mínimo y el prestatario también puede poner un tope máximo de interés; luego el enrutador se encarga de emparejar. Esto devuelve el poder de fijación de precios al mercado: cada uno puede expresar la intención de su capital. Yo lo probé en la red de pruebas: colocar órdenes es realmente sencillo, pero la liquidez de la testnet es “falsa”, así que no demuestra mucho.
Aun así, no te emociones demasiado: ese pricing autónomo también tiene sus debilidades evidentes. Si el contrapartida no es lo suficientemente “gruesa”, las órdenes que cuelgues podrían no ejecutarse nunca; y si el mercado entra en un extremo, la liquidez desaparece instantáneamente. Además, al fijar una tasa de interés, te expones al riesgo inmediato: si las tasas del mercado cambian mucho después, el costo que bloqueaste antes puede salirte caro. Ya me pasó en otros productos de renta fija: bloqueé medio año con un interés alto y, al final, la tasa del mercado se duplicó… y esa sensación no es agradable.
Así que lo que haré a continuación es vigilar tres puntos: si las órdenes de ambos lados pueden generar una profundidad continua, cuán grande es el deslizamiento del agregador bajo impactos de alta frecuencia, y si el precio de XT realmente refleja el sentimiento apalancado del mercado. Cuando se superen estas barreras, entonces sí aceptaré que realmente ha reconfigurado la eficiencia de los préstamos. Por ahora toca esperar el TGE y ver cómo evoluciona la liquidez real.
#TermMax @TermMax
FT se parece a un cupón de interés cero que puedes canjear en el momento de vencimiento: entras y bloqueas una cantidad, el rendimiento queda fijado; la idea es la comodidad. XT, en cambio, separa de forma explícita la volatilidad de las tasas de interés futuras y la convierte en un activo negociable. Con esta división, la deuda deja de ser una garantía inmóvil guardada en el fondo, y en vez de eso puede revenderse en el mercado secundario, convirtiéndose en un activo que genera intereses. Lo pensé un poco y me pareció básicamente lo mismo que llevar los derivados de arbitraje de las finanzas tradicionales a la cadena, y además añadirle un toque de “carácter” descentralizado.
Pero lo que de verdad me sorprendió fue el mecanismo de órdenes con precio límite. Antes probé protocolos de préstamos en los que las tasas se fijaban casi siempre de manera unificada por la plataforma, y el usuario solo podía aceptarlo de forma pasiva. Aquí, en cambio, el proveedor de fondos puede fijar su propio interés anual mínimo y el prestatario también puede poner un tope máximo de interés; luego el enrutador se encarga de emparejar. Esto devuelve el poder de fijación de precios al mercado: cada uno puede expresar la intención de su capital. Yo lo probé en la red de pruebas: colocar órdenes es realmente sencillo, pero la liquidez de la testnet es “falsa”, así que no demuestra mucho.
Aun así, no te emociones demasiado: ese pricing autónomo también tiene sus debilidades evidentes. Si el contrapartida no es lo suficientemente “gruesa”, las órdenes que cuelgues podrían no ejecutarse nunca; y si el mercado entra en un extremo, la liquidez desaparece instantáneamente. Además, al fijar una tasa de interés, te expones al riesgo inmediato: si las tasas del mercado cambian mucho después, el costo que bloqueaste antes puede salirte caro. Ya me pasó en otros productos de renta fija: bloqueé medio año con un interés alto y, al final, la tasa del mercado se duplicó… y esa sensación no es agradable.
Así que lo que haré a continuación es vigilar tres puntos: si las órdenes de ambos lados pueden generar una profundidad continua, cuán grande es el deslizamiento del agregador bajo impactos de alta frecuencia, y si el precio de XT realmente refleja el sentimiento apalancado del mercado. Cuando se superen estas barreras, entonces sí aceptaré que realmente ha reconfigurado la eficiencia de los préstamos. Por ahora toca esperar el TGE y ver cómo evoluciona la liquidez real.
#TermMax @TermMax
169

·
--
Alcista
Con verificación
TermMax está entrando en una nueva fase con el verificador del airdrop $TMX ahora en vivo y el TGE programado para el 25 de agosto. Conectar la billetera correcta muestra tu asignación en función de la actividad verificada, y la ventana de confirmación se cierra el 23 de agosto. Las opciones sobre reclamar, la adquisición gradual (vesting) y los bonos de staking son definitivas una vez que se envían. Detrás de las noticias sobre el token, el protocolo continúa ofreciendo préstamos y empréstitos a tasa fija con términos conocidos, mercados Alpha en BNB Chain que permiten operaciones de Call y Put sin riesgo de liquidación, y bóvedas de Inversión Dual que recompensan a los proveedores de liquidez con primas y puntos AP. El enfoque en la previsibilidad se ha mantenido constante incluso mientras el producto se expandía a través de múltiples cadenas. Este camino medido desde la infraestructura hasta el lanzamiento del token parece intencional. Aún estás explorando las diferentes estrategias y observando cómo se prepara la comunidad. @termmax #TermMax
TermMax está entrando en una nueva fase con el verificador del airdrop $TMX ahora en vivo y el TGE programado para el 25 de agosto. Conectar la billetera correcta muestra tu asignación en función de la actividad verificada, y la ventana de confirmación se cierra el 23 de agosto. Las opciones sobre reclamar, la adquisición gradual (vesting) y los bonos de staking son definitivas una vez que se envían. Detrás de las noticias sobre el token, el protocolo continúa ofreciendo préstamos y empréstitos a tasa fija con términos conocidos, mercados Alpha en BNB Chain que permiten operaciones de Call y Put sin riesgo de liquidación, y bóvedas de Inversión Dual que recompensan a los proveedores de liquidez con primas y puntos AP. El enfoque en la previsibilidad se ha mantenido constante incluso mientras el producto se expandía a través de múltiples cadenas. Este camino medido desde la infraestructura hasta el lanzamiento del token parece intencional. Aún estás explorando las diferentes estrategias y observando cómo se prepara la comunidad. @TermMax #TermMax
1
2
8

·
--
#termmax @termmax TermMax destaca en DeFi al ofrecer préstamos y financiación con tipos de interés realmente fijos y fechas de vencimiento definidas. Se acabaron las sorpresas de los tipos variables y la ansiedad constante por las liquidaciones: aseguras de antemano tu rendimiento o coste. Con compatibilidad multicadena (incluida BNB Chain), bóvedas gestionadas por curadores, apalancamiento con un solo clic y un TVL en crecimiento, está incorporando a la cadena una previsibilidad de nivel institucional. ¡Qué ganas de ver $TMX en el TGE! ¡Descubre el protocolo y la campaña en curso de Binance Wallet Booster!
@TermMax
#TermMax
#termmax @TermMax TermMax destaca en DeFi al ofrecer préstamos y financiación con tipos de interés realmente fijos y fechas de vencimiento definidas. Se acabaron las sorpresas de los tipos variables y la ansiedad constante por las liquidaciones: aseguras de antemano tu rendimiento o coste. Con compatibilidad multicadena (incluida BNB Chain), bóvedas gestionadas por curadores, apalancamiento con un solo clic y un TVL en crecimiento, está incorporando a la cadena una previsibilidad de nivel institucional. ¡Qué ganas de ver $TMX en el TGE! ¡Descubre el protocolo y la campaña en curso de Binance Wallet Booster!
@TermMax
#TermMax
@TermMax
#TermMax
68
·
--
#termmax @termmax
TermMax: ampliando el potencial de los préstamos en blockchain
TermMax está aportando un enfoque interesante al mercado de préstamos on-chain, especialmente para activos que antes tenían dificultades para participar en los modelos tradicionales de préstamo y crédito. En lugar de centrarse únicamente en activos de alta liquidez, como BTC, ETH o las stablecoins, TermMax busca construir un sistema más flexible que amplíe las posibilidades de uso del capital y optimice la eficiencia de los activos en blockchain.
Lo más destacado de TermMax es su mecanismo de gestión de riesgos y su capacidad para crear mercados de préstamos adaptados a cada tipo de activo. Los usuarios pueden acceder a liquidez sin tener que vender necesariamente los activos que poseen, mientras que quienes aportan capital tienen más oportunidades de obtener rendimientos.
Lo que más valoro de TermMax es que el proyecto no se limita a trasladar el modelo tradicional de préstamos a la blockchain, sino que intenta resolver una cuestión más importante: cómo lograr que más tipos de activos puedan convertirse en fuentes de capital eficientes dentro de DeFi.
Si sigue avanzando en materia de liquidez, experiencia de usuario y gestión de riesgos, TermMax podría convertirse en una pieza destacada de la próxima generación de préstamos en DeFi.
#termmax @TermMax
TermMax: ampliando el potencial de los préstamos en blockchain
TermMax está aportando un enfoque interesante al mercado de préstamos on-chain, especialmente para activos que antes tenían dificultades para participar en los modelos tradicionales de préstamo y crédito. En lugar de centrarse únicamente en activos de alta liquidez, como BTC, ETH o las stablecoins, TermMax busca construir un sistema más flexible que amplíe las posibilidades de uso del capital y optimice la eficiencia de los activos en blockchain.
Lo más destacado de TermMax es su mecanismo de gestión de riesgos y su capacidad para crear mercados de préstamos adaptados a cada tipo de activo. Los usuarios pueden acceder a liquidez sin tener que vender necesariamente los activos que poseen, mientras que quienes aportan capital tienen más oportunidades de obtener rendimientos.
Lo que más valoro de TermMax es que el proyecto no se limita a trasladar el modelo tradicional de préstamos a la blockchain, sino que intenta resolver una cuestión más importante: cómo lograr que más tipos de activos puedan convertirse en fuentes de capital eficientes dentro de DeFi.
Si sigue avanzando en materia de liquidez, experiencia de usuario y gestión de riesgos, TermMax podría convertirse en una pieza destacada de la próxima generación de préstamos en DeFi.
TermMax: ampliando el potencial de los préstamos en blockchain
TermMax está aportando un enfoque interesante al mercado de préstamos on-chain, especialmente para activos que antes tenían dificultades para participar en los modelos tradicionales de préstamo y crédito. En lugar de centrarse únicamente en activos de alta liquidez, como BTC, ETH o las stablecoins, TermMax busca construir un sistema más flexible que amplíe las posibilidades de uso del capital y optimice la eficiencia de los activos en blockchain.
Lo más destacado de TermMax es su mecanismo de gestión de riesgos y su capacidad para crear mercados de préstamos adaptados a cada tipo de activo. Los usuarios pueden acceder a liquidez sin tener que vender necesariamente los activos que poseen, mientras que quienes aportan capital tienen más oportunidades de obtener rendimientos.
Lo que más valoro de TermMax es que el proyecto no se limita a trasladar el modelo tradicional de préstamos a la blockchain, sino que intenta resolver una cuestión más importante: cómo lograr que más tipos de activos puedan convertirse en fuentes de capital eficientes dentro de DeFi.
Si sigue avanzando en materia de liquidez, experiencia de usuario y gestión de riesgos, TermMax podría convertirse en una pieza destacada de la próxima generación de préstamos en DeFi.
149
·
--
Alcista
Fui a buscar entre @termmax los ingresos trimestrales y encontré lo que normalmente se esconde detrás de la palabra “récord”.
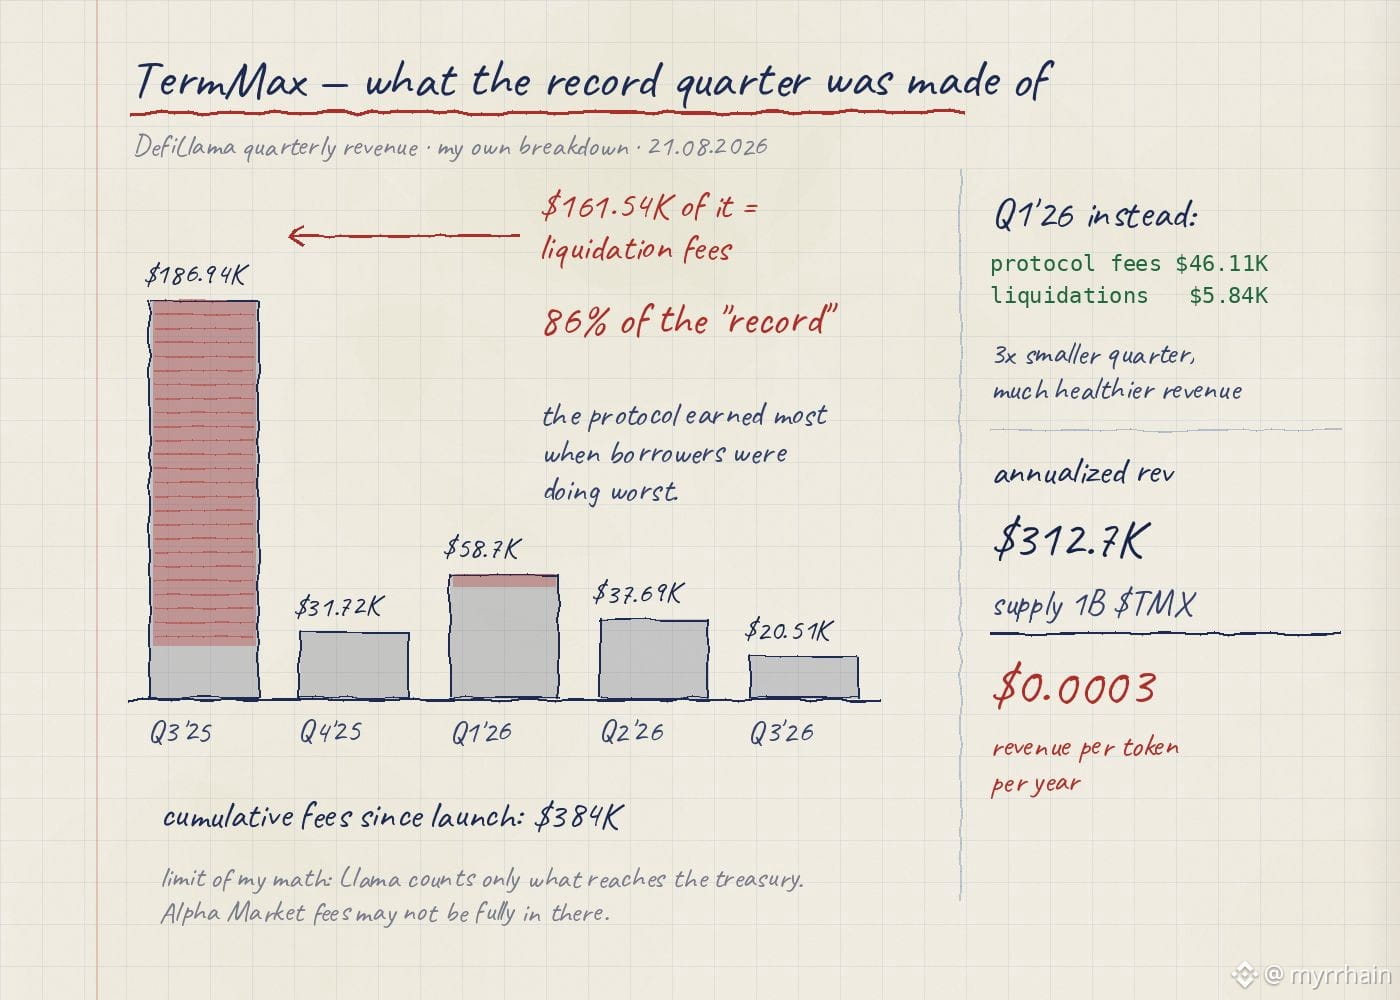
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
Fui a buscar entre @TermMax los ingresos trimestrales y encontré lo que normalmente se esconde detrás de la palabra “récord”.
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
91
·
--
最近大家都在为25号的 TGE 倒计时,我却在盘算另一个更残酷的时间点:26号补贴停发后,@termmax 究竟面临的是留存还是踩踏?
官推天天发的战报确实拉风:总锁仓量干破 9000 万美元,钱包数超 150 万,日活 9 万出头。乍一看体量惊人,但日活率 6% 这个细节却出卖了真相。对于懂行的人来说,这 150 万个地址根本不能叫“用户基数”,这到底有多少是工作室的女工,多少是用完即弃的空壳?
剖析它之前的营销节奏就真相大白了,补贴力度堪称疯狂。RLUSD 池子豪掷 500 万 TMX,联动 Venus 搞出 120X 积分乘数,币安 Web3 钱包直接发 20 万 XP,临近发币又砸 200 万 TMX 做最后冲刺。在这套多巴胺奖励机制的轰炸下,大家按部就班地刷交互,数据想不炸裂都难。
但这种嗑药式增长的副作用就在于:药停了,人还会动吗?$BTC
RLUSD 矿池 48 小时吸筹 2000 万美元,足以说明资本嗜血的本性。但我更想看的是,当潮水退去 7 天、30 天之后,底部的池子还会剩下几成?当 XP 和 MP 不再有变现预期时,有多少资金是真心觉得这个固定收益好用而留下的?
如果没有空投预期,这套借贷模型还能留住真金白银,那说明 TermMax 已经长出了属于自己的护城河,走出了撸毛的怪圈。反之,如果每一次拉升都得靠官方放血发钱,那这 150 万钱包不过是粉饰太平的公关数字,毫无商业壁垒可言。
TGE 近在咫尺,我反而认为 TermMax 接下来最不需要证明的就是拉新能力,而是该好好证明:你有什么本事让这些老地址不再撤资。
#TermMax
最近大家都在为25号的 TGE 倒计时,我却在盘算另一个更残酷的时间点:26号补贴停发后,@TermMax 究竟面临的是留存还是踩踏?
官推天天发的战报确实拉风:总锁仓量干破 9000 万美元,钱包数超 150 万,日活 9 万出头。乍一看体量惊人,但日活率 6% 这个细节却出卖了真相。对于懂行的人来说,这 150 万个地址根本不能叫“用户基数”,这到底有多少是工作室的女工,多少是用完即弃的空壳?
剖析它之前的营销节奏就真相大白了,补贴力度堪称疯狂。RLUSD 池子豪掷 500 万 TMX,联动 Venus 搞出 120X 积分乘数,币安 Web3 钱包直接发 20 万 XP,临近发币又砸 200 万 TMX 做最后冲刺。在这套多巴胺奖励机制的轰炸下,大家按部就班地刷交互,数据想不炸裂都难。
但这种嗑药式增长的副作用就在于:药停了,人还会动吗?$BTC
RLUSD 矿池 48 小时吸筹 2000 万美元,足以说明资本嗜血的本性。但我更想看的是,当潮水退去 7 天、30 天之后,底部的池子还会剩下几成?当 XP 和 MP 不再有变现预期时,有多少资金是真心觉得这个固定收益好用而留下的?
如果没有空投预期,这套借贷模型还能留住真金白银,那说明 TermMax 已经长出了属于自己的护城河,走出了撸毛的怪圈。反之,如果每一次拉升都得靠官方放血发钱,那这 150 万钱包不过是粉饰太平的公关数字,毫无商业壁垒可言。
TGE 近在咫尺,我反而认为 TermMax 接下来最不需要证明的就是拉新能力,而是该好好证明:你有什么本事让这些老地址不再撤资。
#TermMax
官推天天发的战报确实拉风:总锁仓量干破 9000 万美元,钱包数超 150 万,日活 9 万出头。乍一看体量惊人,但日活率 6% 这个细节却出卖了真相。对于懂行的人来说,这 150 万个地址根本不能叫“用户基数”,这到底有多少是工作室的女工,多少是用完即弃的空壳?
剖析它之前的营销节奏就真相大白了,补贴力度堪称疯狂。RLUSD 池子豪掷 500 万 TMX,联动 Venus 搞出 120X 积分乘数,币安 Web3 钱包直接发 20 万 XP,临近发币又砸 200 万 TMX 做最后冲刺。在这套多巴胺奖励机制的轰炸下,大家按部就班地刷交互,数据想不炸裂都难。
但这种嗑药式增长的副作用就在于:药停了,人还会动吗?$BTC
RLUSD 矿池 48 小时吸筹 2000 万美元,足以说明资本嗜血的本性。但我更想看的是,当潮水退去 7 天、30 天之后,底部的池子还会剩下几成?当 XP 和 MP 不再有变现预期时,有多少资金是真心觉得这个固定收益好用而留下的?
如果没有空投预期,这套借贷模型还能留住真金白银,那说明 TermMax 已经长出了属于自己的护城河,走出了撸毛的怪圈。反之,如果每一次拉升都得靠官方放血发钱,那这 150 万钱包不过是粉饰太平的公关数字,毫无商业壁垒可言。
TGE 近在咫尺,我反而认为 TermMax 接下来最不需要证明的就是拉新能力,而是该好好证明:你有什么本事让这些老地址不再撤资。
#TermMax
185
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanBTCReboundAfterFallingBelow60K?
369,886 visualizaciones
1,547 participa(n) en el debate
2
#GlobalStocksFaceLongestLosingStreakSince2023
122,357 visualizaciones
1,092 participa(n) en el debate
3
#BlackRockIBITPostsRecord$541MSingleDayOutflow
692 visualizaciones
17 participa(n) en el debate
4
#AnthropicPlungesTowardIPOPriceonDay2
58,891 visualizaciones
593 participa(n) en el debate
5
#TwentyOneCapitalAdds172.25BTC
11,483 visualizaciones
161 participa(n) en el debate
6
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
972 visualizaciones
14 participa(n) en el debate
7
#BNBDropsBelow540USDTWith8.46%DailyDecline
32,204 visualizaciones
273 participa(n) en el debate
8
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
1,056 visualizaciones
14 participa(n) en el debate
9
#BitMineFaces$10.1BUnrealizedETHLoss
2,007 visualizaciones
18 participa(n) en el debate
10
#StrategyReports$35BNetReserves
1,983 visualizaciones
18 participa(n) en el debate