

逍遥爱空投
191 Beiträge

逍遥爱空投
Melden
Nutzer blockieren
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 Following
69 Follower
76 Like gegeben
Beiträge
Alle
Zitierungen
·
--
1
·
--
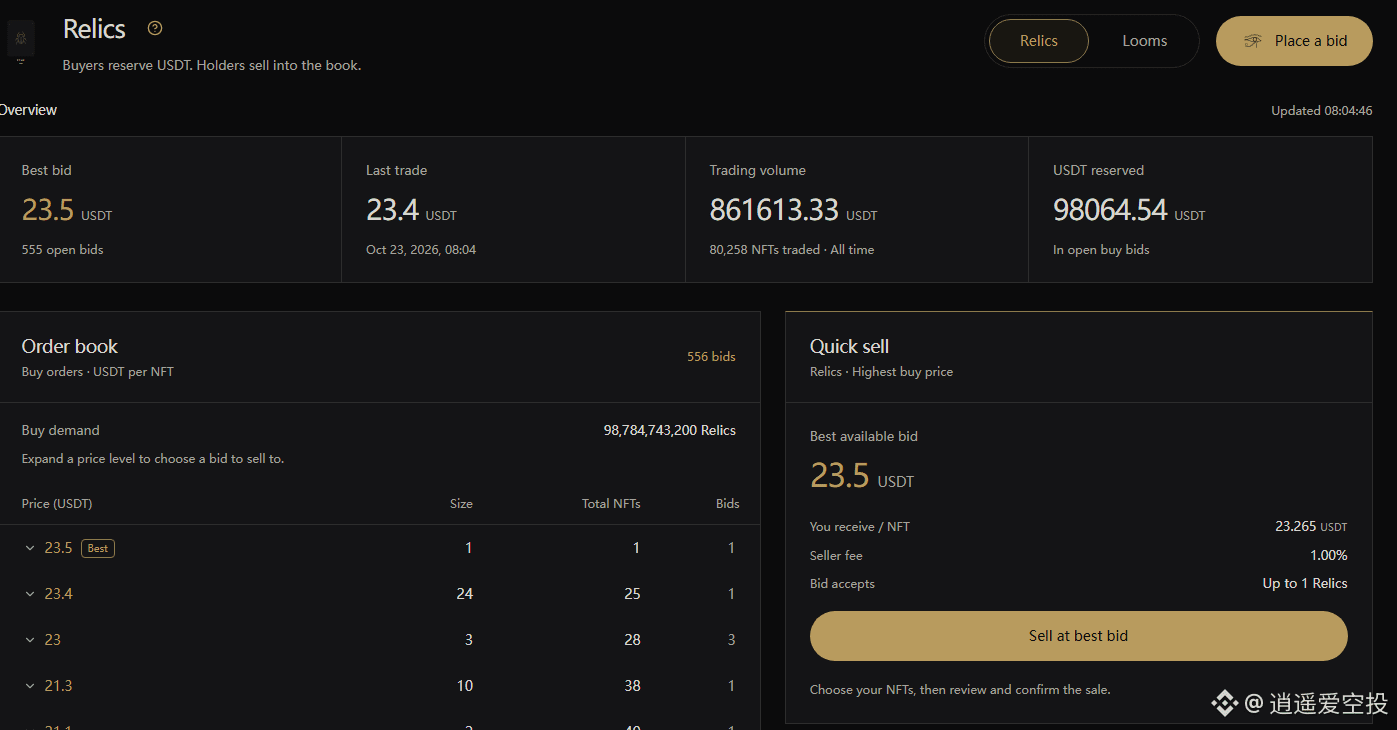
Viel zu früh verkauft!!! #AIAgents
In letzter Zeit könnt ihr ruhig die Aktionen rund um Binance-AI-Agent-Wallets im Auge behalten.
Gestern gab es ein Projekt namens ptah. Ehrlich gesagt hatte ich keine Ahnung, worum es dabei ging.
Aber für den Kauf musste man die ganze Zeit einen KI-Bot benutzen.
Deshalb hat es ziemlich lange gedauert – mindestens sieben oder acht Stunden. Auch Kleinanleger konnten mitmachen.
Ich habe mit einem Account 4 Stück gemintet und dafür 14 U bezahlt.
Am Ende habe ich alle zusammen für 24 U verkauft und war ziemlich zufrieden.
Jetzt ist ein Stück 24 U wert ... das macht 80 U Gewinn pro Account.
Natürlich ist es schade, dass ich zu früh verkauft habe.
Aber die nächste Gelegenheit dieser Art werde ich mir auf keinen Fall entgehen lassen!
6
2
4.2k
·
--
Übersetzung ansehen
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
Übersetzung ansehen
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
Übersetzung ansehen
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
Von Binance Pick
2
·
--
Frohen Mittherbsttag an alle! Macht mit bei der Aktion!
Frohen Mittherbsttag an alle! Macht mit bei der Aktion!

币安Binance华语
·
--
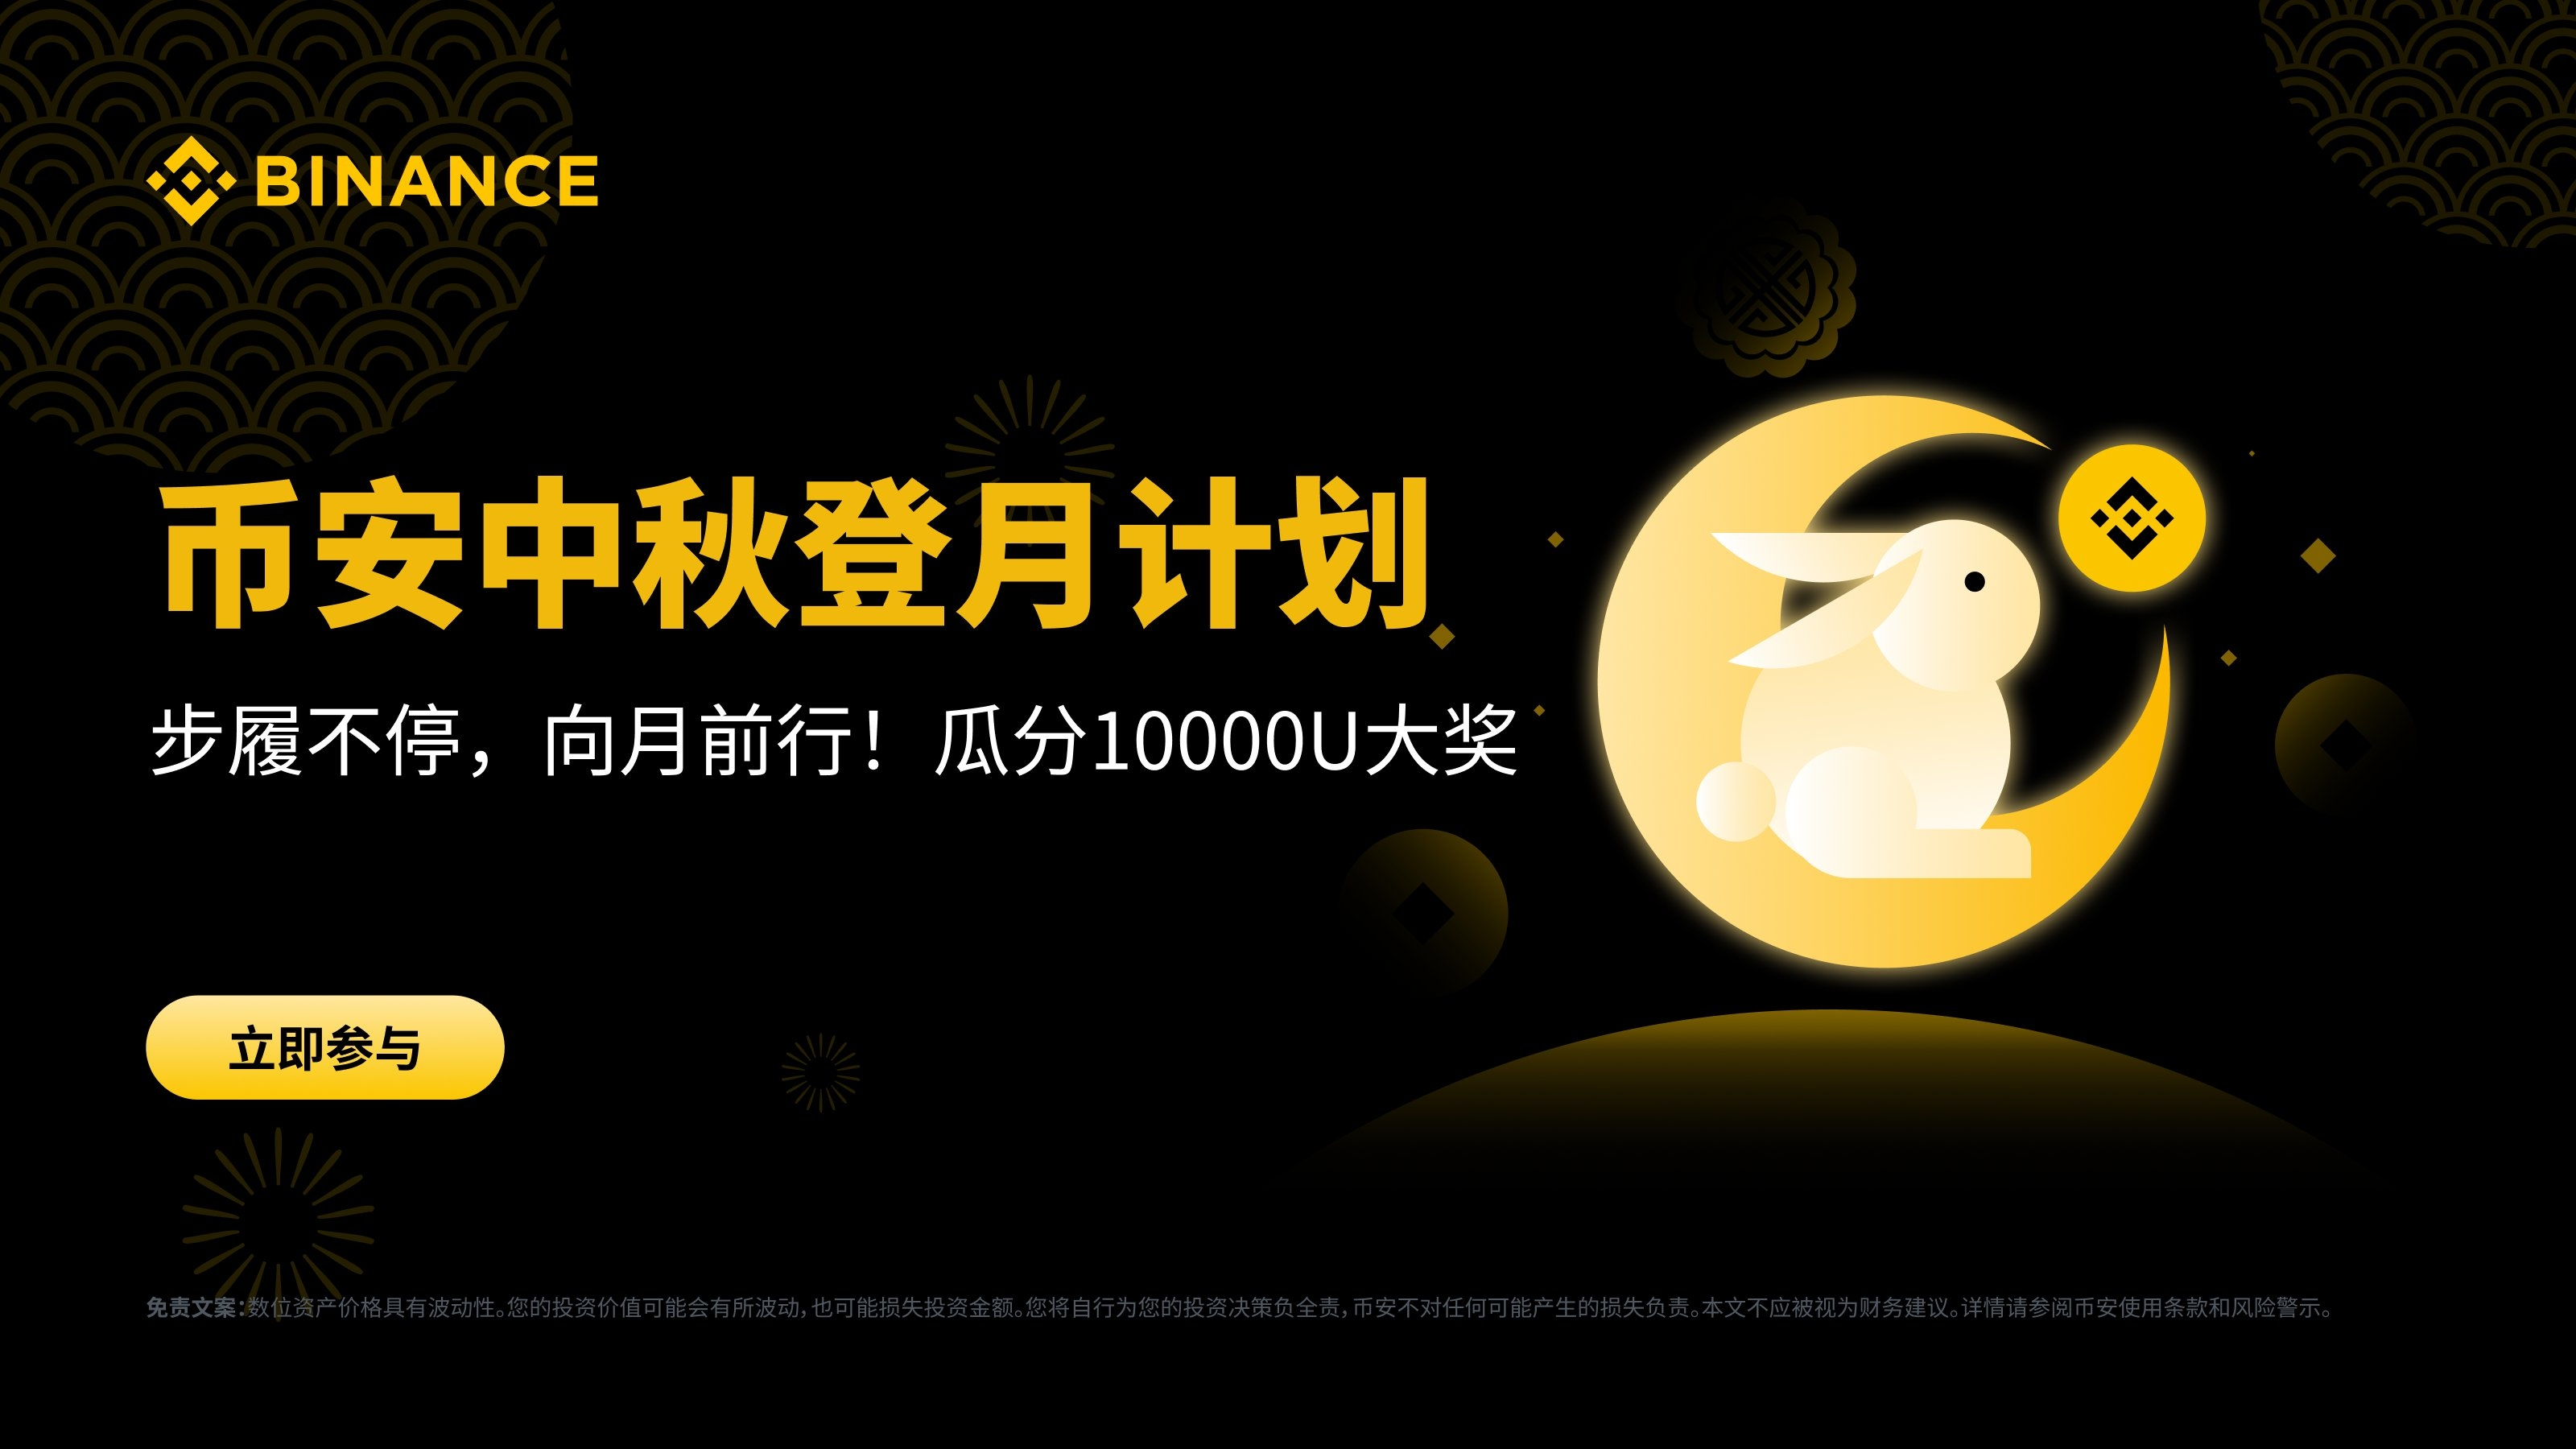
Schritte ohne Halt – das Mid-Autumn-Fest mit Binance gemeinsam dem Mond entgegen🚀
30 Paar „Binance maßgeschneiderte Mid-Autumn-Schuh“-Exemplare begleiten dich auf den Weg zum Mond 🙋 Folge dem Konto, retweete und kommentiere – und erhalte zusätzlich 3 Paar⬇️
🌕Nimm teil an #币安中秋登月计划 und erledige alle Aufgaben, teile dir einen Preis-Pool im Wert von 10.000 U!
🚀Los geht es diese Nacht hier: 点击参与活动赢大奖
Außerdem iPhone Duo, iWatch sowie jede Menge rote Umschläge und Binance-Umhänge – es gibt hundertprozentig tolle Preise, die zufällig herausgelost werden!
4
·
--
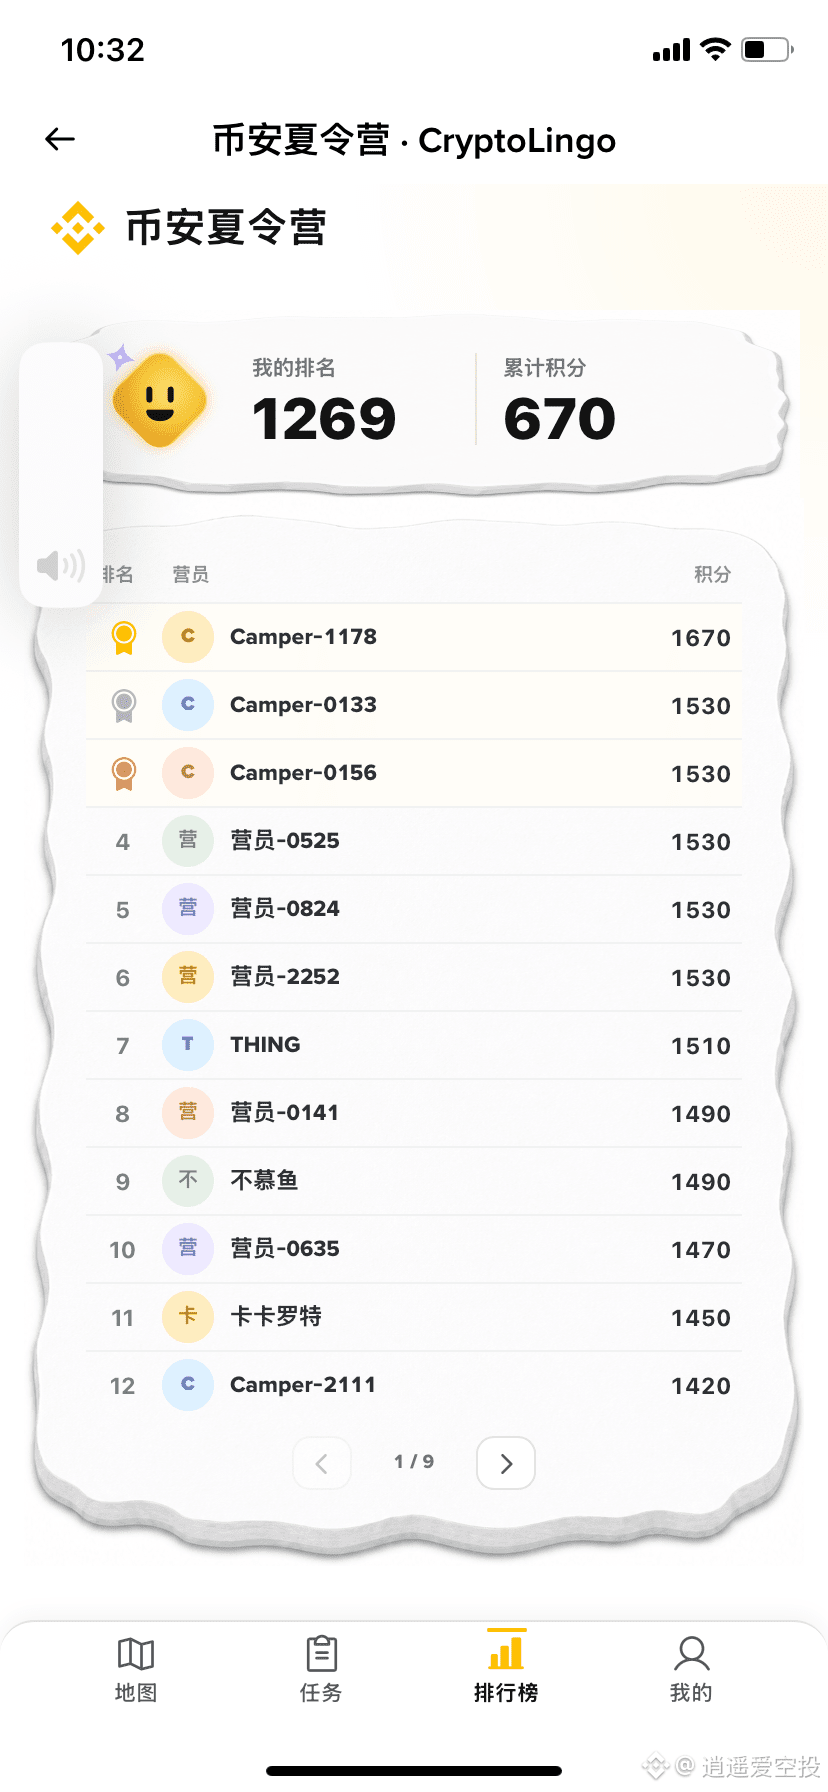
Durch die heutigen Challenges des vierten Tages habe ich noch mehr verstanden, dass traditionelle Finanzen wie Gold und Aktien (TradFi) bei Binance alle handelbar sind – du musst also kein Depot bei einer Wertpapierfirma eröffnen. #BinanceSommerCamp
Durch die heutigen Challenges des vierten Tages habe ich noch mehr verstanden, dass traditionelle Finanzen wie Gold und Aktien (TradFi) bei Binance alle handelbar sind – du musst also kein Depot bei einer Wertpapierfirma eröffnen. #BinanceSommerCamp
86
·
--
Die neu gestarteten Sommerlager-Aktivitäten! Heute ist der erste Tag!
Teile das Sommerlager! #BinanceSommerlager
Die neu gestarteten Sommerlager-Aktivitäten! Heute ist der erste Tag!
Teile das Sommerlager! #BinanceSommerlager
Teile das Sommerlager! #BinanceSommerlager
71
·
--
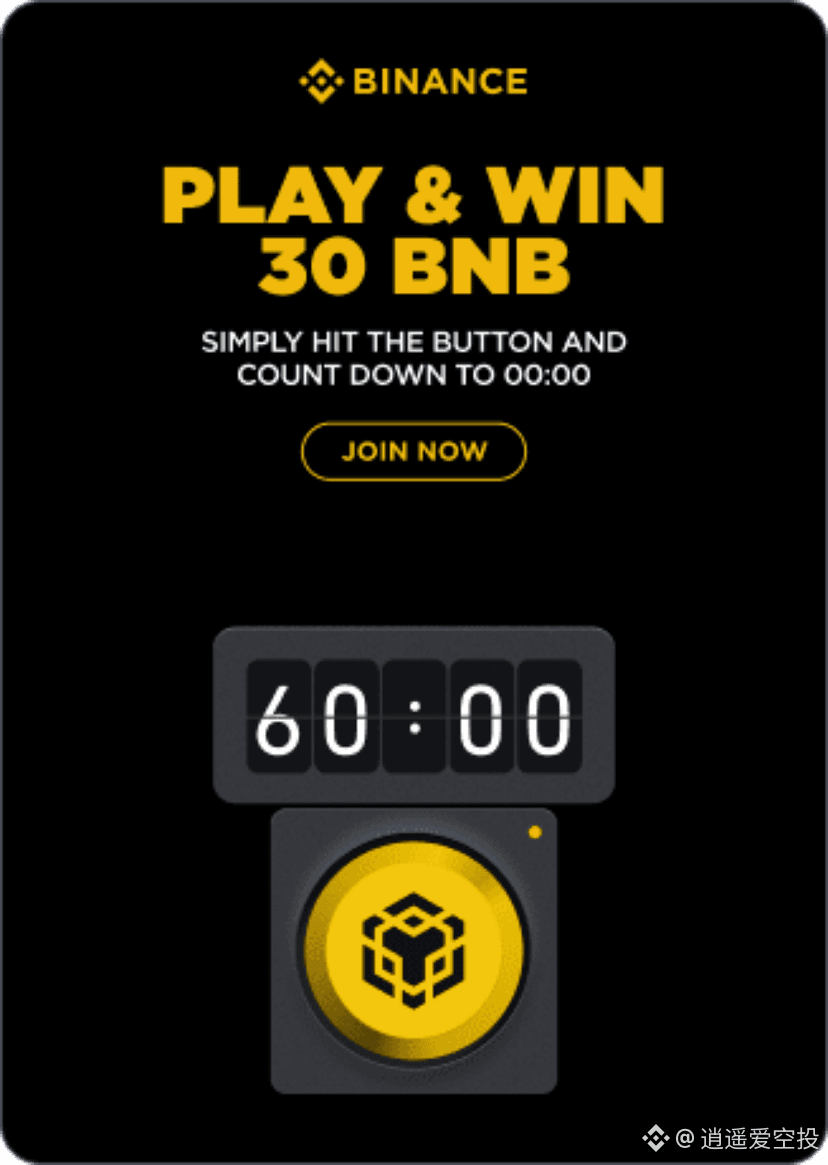
Binance neueste Aktionen – sollten so ähnlich sein wie früher diese 60-Sekunden-auf-Null-Sachen. Jetzt muss man sich anmelden; es sind 5.000 Plätze, sobald es voll ist, geht’s los!
Wenn du interessiert bist, melde dich an und schau dir das an.
Binance neueste Aktionen – sollten so ähnlich sein wie früher diese 60-Sekunden-auf-Null-Sachen. Jetzt muss man sich anmelden; es sind 5.000 Plätze, sobald es voll ist, geht’s los!
Wenn du interessiert bist, melde dich an und schau dir das an.
Wenn du interessiert bist, melde dich an und schau dir das an.
135
·
--
Wenn ich mir die Token-Ökonomie von Dusk erneut anschaue, fällt mir ein Punkt auf, der leicht verwechselt wird: Entsperrungszeitplan und Wertakkumulation sind zwei verschiedene Dinge.
Die fünf Millionen Token aus der Anfangsverteilung, die mit verschiedenen Entsperrplänen versehen sind, sind historisch bedingt; die zusätzlichen fünf Millionen Token über die nächsten dreißig Jahre sind dagegen das, was auf Protokollebene als fortlaufendes Angebot vorgesehen ist. Beide Zahlen werden häufig durcheinander diskutiert, doch sie beantworten völlig unterschiedliche Fragen. Das eine betrifft, wann die Mittel flüssig werden können, das andere, wie das Netzwerk über Inflation Anreize für Staking und Sicherheit schafft.
Wirklich zu verfolgen ist, wohin der neu emittierte Teil fließt. Dusk verengt das zusätzliche Angebot schrittweise über eine geometrische Abklingrate: In der Startphase liegt die Zahl pro Block bei nahezu zwanzig, nach dreißig Jahren bei nur noch ein paar Hundertstel. Die implizite Logik dieses Designs ist: In der frühen Phase stützen Inflation und Subsidies das Staking und die Validatorknoten, später übernehmen die Transaktionsgebühren.
Das Problem ist, ob das „An die Gebührenübergabe“ auch wirklich klappt. Wenn es in der abklingenden späten Phase nicht gelingt, dass die On-Chain-Transaktionsaktivität anspringt, reichen die Gebühreneinnahmen nicht aus, um die Betriebskosten der Validatorknoten zu tragen. Dann werden die Staking-Erträge schnell ausgedünnt und die Sicherheit könnte entsprechend nachlassen. Die Nachhaltigkeit des Inflationsmodells hängt also letztlich davon ab, ob die reale Nutzung genügend On-Chain-Gebühren in der Praxis in Wert umwandelt.
Ich habe mir die Daten im Browser angesehen: Für jede einzelne Transaktion lassen sich der Gasverbrauch und die Gebühren ablesen, aber die Aktivität ist bei weitem nicht üppig. Das Mainnet läuft inzwischen seit über einem halben Jahr, die Anzahl der Ökosystemprojekte bewegt sich weiterhin im einstelligen Bereich, und die On-Chain-Aufrufe sind nicht hoch. Die Inflation wird weiter kontinuierlich freigesetzt, doch der entsprechende Nutzungsanstieg bleibt aus.
Darum sehe ich den Token-Wert von Dusk nicht nur anhand der Entsperrkurven, sondern auch danach, wie hoch der Anteil der tatsächlich anfallenden Transaktionsgebühren an den Blockbelohnungen ist. Wenn dieser Anteil langfristig sehr niedrig bleibt, bedeutet das, dass der Mechanismus der Wertabschöpfung noch nicht wirklich gestartet hat. So ausgefeilt das Token-Design auch sein mag: Wenn es sich nicht nutzen lässt, läuft es nur ins Leere.
#dusk @Dusk_Foundation $DUSK
Wenn ich mir die Token-Ökonomie von Dusk erneut anschaue, fällt mir ein Punkt auf, der leicht verwechselt wird: Entsperrungszeitplan und Wertakkumulation sind zwei verschiedene Dinge.
Die fünf Millionen Token aus der Anfangsverteilung, die mit verschiedenen Entsperrplänen versehen sind, sind historisch bedingt; die zusätzlichen fünf Millionen Token über die nächsten dreißig Jahre sind dagegen das, was auf Protokollebene als fortlaufendes Angebot vorgesehen ist. Beide Zahlen werden häufig durcheinander diskutiert, doch sie beantworten völlig unterschiedliche Fragen. Das eine betrifft, wann die Mittel flüssig werden können, das andere, wie das Netzwerk über Inflation Anreize für Staking und Sicherheit schafft.
Wirklich zu verfolgen ist, wohin der neu emittierte Teil fließt. Dusk verengt das zusätzliche Angebot schrittweise über eine geometrische Abklingrate: In der Startphase liegt die Zahl pro Block bei nahezu zwanzig, nach dreißig Jahren bei nur noch ein paar Hundertstel. Die implizite Logik dieses Designs ist: In der frühen Phase stützen Inflation und Subsidies das Staking und die Validatorknoten, später übernehmen die Transaktionsgebühren.
Das Problem ist, ob das „An die Gebührenübergabe“ auch wirklich klappt. Wenn es in der abklingenden späten Phase nicht gelingt, dass die On-Chain-Transaktionsaktivität anspringt, reichen die Gebühreneinnahmen nicht aus, um die Betriebskosten der Validatorknoten zu tragen. Dann werden die Staking-Erträge schnell ausgedünnt und die Sicherheit könnte entsprechend nachlassen. Die Nachhaltigkeit des Inflationsmodells hängt also letztlich davon ab, ob die reale Nutzung genügend On-Chain-Gebühren in der Praxis in Wert umwandelt.
Ich habe mir die Daten im Browser angesehen: Für jede einzelne Transaktion lassen sich der Gasverbrauch und die Gebühren ablesen, aber die Aktivität ist bei weitem nicht üppig. Das Mainnet läuft inzwischen seit über einem halben Jahr, die Anzahl der Ökosystemprojekte bewegt sich weiterhin im einstelligen Bereich, und die On-Chain-Aufrufe sind nicht hoch. Die Inflation wird weiter kontinuierlich freigesetzt, doch der entsprechende Nutzungsanstieg bleibt aus.
Darum sehe ich den Token-Wert von Dusk nicht nur anhand der Entsperrkurven, sondern auch danach, wie hoch der Anteil der tatsächlich anfallenden Transaktionsgebühren an den Blockbelohnungen ist. Wenn dieser Anteil langfristig sehr niedrig bleibt, bedeutet das, dass der Mechanismus der Wertabschöpfung noch nicht wirklich gestartet hat. So ausgefeilt das Token-Design auch sein mag: Wenn es sich nicht nutzen lässt, läuft es nur ins Leere.
#dusk @Dusk $DUSK
24
·
--
Beim Erstellen der Asset-Emissionserklärung für Dusk habe ich mir eine konkrete Frage gestellt: Wie kann ein Underwriting-Versprechen auf der Kette zwangsweise durchgesetzt werden?
Im traditionellen Finanzwesen bedeutet ein unterschriebenes Underwriting-Abkommen, dass ein verbindliches Pflichtverhältnis entsteht – der Underwriter muss den nicht platzierten Teil zu dem vereinbarten Preis vollständig übernehmen. Aber wenn Asset-Emissionen auf die Blockchain verlagert werden, wie wird dieses Versprechen in Verträgen kodiert? Viele Protokolle lassen das offen.
Nehmen wir an, dass die öffentliche Zeichnung am Ende nur 70 % abdeckt und die restlichen 30 % gemäß dem Abkommen vom Underwriter übernommen werden sollen. Wenn dieser Schritt nur in einem Off-Chain-Vertrag verankert ist, zeigt die Kette zwar „nicht verkauft“, aber das Underwriter-Konto wird nicht automatisch verbucht. Der Emittent könnte davon ausgehen, dass die Mittel eingegangen sind und mit den Ausgaben beginnen. Tatsächlich schwebt der Gegenwert für die verbleibenden 30 % noch in der Luft.
Dusk’ Phoenix und die Fähigkeit zu vertraulichen Transaktionen bieten hier eine mögliche Lösung: Der Zeichnungsprozess kann geheim bleiben, ohne dass offengelegt werden muss, wer nicht teilgenommen hat. Aber der Underwriting-Auslöser muss eindeutig bestimmt sein. Die drei Parameter „nicht gezeichnete Menge“, „Aufnahmepreis“ und „Zielkonto“ sollten bereits vor der Emission im Vertrag gesperrt und zum Stichtag automatisch ausgeführt werden.
Noch wichtiger ist die Verifikation: Der Teil, der nicht gezeichnet wurde, muss nachweisbar genau nach den Regeln in das Underwriter-Konto gelangt sein und darf nicht doppelt als erfolgreiche Zeichnung angerechnet werden. Doppelte Anrechnung bedeutet, dass dasselbe Asset zweimal verkauft wird. Dusk’ Zero-Knowledge-Proof-Theorie kann auf der Kette – theoretisch – verifizieren, wohin die Anteile geflossen sind und wie eindeutig sie sind, ohne die Details der Zeichnung offenzulegen.
Wenn ich also den Wert von Dusk im Emissionsszenario bewerte, schaue ich nicht nur darauf, ob es die Privatsphäre der Zeichner schützen kann. Ich betrachte auch, ob der Zustand auf der Kette in dem Moment, in dem die Emission endet, automatisch und überprüfbar alle Eigentumsübertragungen abbildet. Underwriting ist kein Market Making: Beim Market Making kann man abwarten, beim Underwriting muss bis zum Stichtag bedingungslos übernommen werden. Kann dieses „bedingungslos“ als deterministische Logik in den Dusk-Verträgen formuliert werden – das ist für mich der harte Prüfstein, ob es Underwriting-regulierte Vermögenswerte akzeptieren kann.
#dusk @Dusk_Foundation $DUSK
Beim Erstellen der Asset-Emissionserklärung für Dusk habe ich mir eine konkrete Frage gestellt: Wie kann ein Underwriting-Versprechen auf der Kette zwangsweise durchgesetzt werden?
Im traditionellen Finanzwesen bedeutet ein unterschriebenes Underwriting-Abkommen, dass ein verbindliches Pflichtverhältnis entsteht – der Underwriter muss den nicht platzierten Teil zu dem vereinbarten Preis vollständig übernehmen. Aber wenn Asset-Emissionen auf die Blockchain verlagert werden, wie wird dieses Versprechen in Verträgen kodiert? Viele Protokolle lassen das offen.
Nehmen wir an, dass die öffentliche Zeichnung am Ende nur 70 % abdeckt und die restlichen 30 % gemäß dem Abkommen vom Underwriter übernommen werden sollen. Wenn dieser Schritt nur in einem Off-Chain-Vertrag verankert ist, zeigt die Kette zwar „nicht verkauft“, aber das Underwriter-Konto wird nicht automatisch verbucht. Der Emittent könnte davon ausgehen, dass die Mittel eingegangen sind und mit den Ausgaben beginnen. Tatsächlich schwebt der Gegenwert für die verbleibenden 30 % noch in der Luft.
Dusk’ Phoenix und die Fähigkeit zu vertraulichen Transaktionen bieten hier eine mögliche Lösung: Der Zeichnungsprozess kann geheim bleiben, ohne dass offengelegt werden muss, wer nicht teilgenommen hat. Aber der Underwriting-Auslöser muss eindeutig bestimmt sein. Die drei Parameter „nicht gezeichnete Menge“, „Aufnahmepreis“ und „Zielkonto“ sollten bereits vor der Emission im Vertrag gesperrt und zum Stichtag automatisch ausgeführt werden.
Noch wichtiger ist die Verifikation: Der Teil, der nicht gezeichnet wurde, muss nachweisbar genau nach den Regeln in das Underwriter-Konto gelangt sein und darf nicht doppelt als erfolgreiche Zeichnung angerechnet werden. Doppelte Anrechnung bedeutet, dass dasselbe Asset zweimal verkauft wird. Dusk’ Zero-Knowledge-Proof-Theorie kann auf der Kette – theoretisch – verifizieren, wohin die Anteile geflossen sind und wie eindeutig sie sind, ohne die Details der Zeichnung offenzulegen.
Wenn ich also den Wert von Dusk im Emissionsszenario bewerte, schaue ich nicht nur darauf, ob es die Privatsphäre der Zeichner schützen kann. Ich betrachte auch, ob der Zustand auf der Kette in dem Moment, in dem die Emission endet, automatisch und überprüfbar alle Eigentumsübertragungen abbildet. Underwriting ist kein Market Making: Beim Market Making kann man abwarten, beim Underwriting muss bis zum Stichtag bedingungslos übernommen werden. Kann dieses „bedingungslos“ als deterministische Logik in den Dusk-Verträgen formuliert werden – das ist für mich der harte Prüfstein, ob es Underwriting-regulierte Vermögenswerte akzeptieren kann.
#dusk @Dusk $DUSK
24
·
--
Das kleine Symbol „bestätigt“, das in der Geldbörse steckt, wirkt zunächst unscheinbar. Erst nachdem ich die endgültige Dokumentation von Dusk durchgearbeitet hatte, wurde mir klar, dass hinter diesem unscheinbaren Hinweis vier völlig unterschiedliche Stufen an Vertrauenswürdigkeit komprimiert sind.
Ein neu herausgekommener Block durchläuft erst die Phase „akzeptiert“: Wenn in derselben Runde bereits frühere Kandidatenblöcke auftauchen, kann er jederzeit wieder ersetzt werden. Erst wenn er es bis zur Stufe „bestätigt“ schafft, entkommt er diesem Schicksal, „vom Thron gestoßen“ zu werden. Darüber steht „gesperrt“, das durch das Aufstapeln nachfolgender Blöcke entsteht. Und auf der Ebene „vollständig abgeschlossen“ muss schließlich auch sein Vaterblock den kompletten Prozess durchlaufen.
Entscheidend ist dabei: Von der Geburt bis zum vollständig abgeschlossenen Status hängt davon ab, wie viele nachfolgende Blöcke das Ganze absegnen müssen – und es gibt keine einheitliche Antwort. Diese Zahl hängt damit zusammen, wie oft der Block bei seiner Entstehung gescheitert ist; je holpriger die Geburt, desto mehr Bestätigung braucht man später, um die anfängliche Unsicherheit auszugleichen. Und selbst bei demselben Etikett „bestätigt“ kann der tatsächliche Aussagewert gewaltig unterschiedlich sein.
Folgt man dieser Denkweise weiter, erkennt man, dass dieselbe Schichtungstheorie auch an anderen Stellen auftaucht. Das Kern-Contract, das für das Routing verschiedener Transaktionstypen zuständig ist, ordnet sie anhand ihrer Eigenschaften jeweils einem passenden Validierungs-Channel zu. Nachdem sie ihre einzelnen Abläufe durchlaufen haben, werden sie anschließend einheitlich im On-Chain-Ledger verbucht. Sichtbare Überweisungen, verschlüsselte Überweisungen, kontobasierte und quittungs-/gutscheingebundene Typen – alle werden auf konsistente Weise zu Ende gebracht.
Spannend wird es, wenn man den Blick in ein Matching-/Kompromissszenario verlagert: Damit jede einzelne Ausführung vom Markt anerkannt wird, muss man Spuren hinterlassen, die auf der Kette nachprüfbar sind. Die abgestufte Finalität liefert der Anwendung einen mit Skalen versehenen Entscheidungsmaßstab: Wann darf sie nach außen verbindlich zusagen, und wann muss sie nur vorläufige Buchungen vornehmen. Die Knoten selbst entscheiden, wie sie das ausbalancieren.
Der Preis dafür ist, dass diese Komplexität für normale Nutzer nicht sichtbar ist. Bei extremen Netzwerkverzweigungen stellt sich die entscheidende Frage: Wem gegenüber entsteht dieser Informationsvorsprung/-nachteil, und wie stark beeinflusst er die Wirkung im Detail? Das bleibt weiterhin zu beobachten.
#dusk @Dusk_Foundation $DUSK
Das kleine Symbol „bestätigt“, das in der Geldbörse steckt, wirkt zunächst unscheinbar. Erst nachdem ich die endgültige Dokumentation von Dusk durchgearbeitet hatte, wurde mir klar, dass hinter diesem unscheinbaren Hinweis vier völlig unterschiedliche Stufen an Vertrauenswürdigkeit komprimiert sind.
Ein neu herausgekommener Block durchläuft erst die Phase „akzeptiert“: Wenn in derselben Runde bereits frühere Kandidatenblöcke auftauchen, kann er jederzeit wieder ersetzt werden. Erst wenn er es bis zur Stufe „bestätigt“ schafft, entkommt er diesem Schicksal, „vom Thron gestoßen“ zu werden. Darüber steht „gesperrt“, das durch das Aufstapeln nachfolgender Blöcke entsteht. Und auf der Ebene „vollständig abgeschlossen“ muss schließlich auch sein Vaterblock den kompletten Prozess durchlaufen.
Entscheidend ist dabei: Von der Geburt bis zum vollständig abgeschlossenen Status hängt davon ab, wie viele nachfolgende Blöcke das Ganze absegnen müssen – und es gibt keine einheitliche Antwort. Diese Zahl hängt damit zusammen, wie oft der Block bei seiner Entstehung gescheitert ist; je holpriger die Geburt, desto mehr Bestätigung braucht man später, um die anfängliche Unsicherheit auszugleichen. Und selbst bei demselben Etikett „bestätigt“ kann der tatsächliche Aussagewert gewaltig unterschiedlich sein.
Folgt man dieser Denkweise weiter, erkennt man, dass dieselbe Schichtungstheorie auch an anderen Stellen auftaucht. Das Kern-Contract, das für das Routing verschiedener Transaktionstypen zuständig ist, ordnet sie anhand ihrer Eigenschaften jeweils einem passenden Validierungs-Channel zu. Nachdem sie ihre einzelnen Abläufe durchlaufen haben, werden sie anschließend einheitlich im On-Chain-Ledger verbucht. Sichtbare Überweisungen, verschlüsselte Überweisungen, kontobasierte und quittungs-/gutscheingebundene Typen – alle werden auf konsistente Weise zu Ende gebracht.
Spannend wird es, wenn man den Blick in ein Matching-/Kompromissszenario verlagert: Damit jede einzelne Ausführung vom Markt anerkannt wird, muss man Spuren hinterlassen, die auf der Kette nachprüfbar sind. Die abgestufte Finalität liefert der Anwendung einen mit Skalen versehenen Entscheidungsmaßstab: Wann darf sie nach außen verbindlich zusagen, und wann muss sie nur vorläufige Buchungen vornehmen. Die Knoten selbst entscheiden, wie sie das ausbalancieren.
Der Preis dafür ist, dass diese Komplexität für normale Nutzer nicht sichtbar ist. Bei extremen Netzwerkverzweigungen stellt sich die entscheidende Frage: Wem gegenüber entsteht dieser Informationsvorsprung/-nachteil, und wie stark beeinflusst er die Wirkung im Detail? Das bleibt weiterhin zu beobachten.
#dusk @Dusk $DUSK
84
·
--
Ich denke gerade über eine Frage nach: Warum betonen die meisten Public Chains die Kompatibilität, aber kaum jemand spricht darüber, ob unterschiedliche Assets unterschiedliche Ausführungslogiken benötigen?
Als ich mir die technische Architektur von Dusk ansah, stellte ich fest, dass sie nicht den Weg von „Eine virtuelle Maschine für alles“ eingeschlagen hat. DuskEVM bietet Solidity-Entwicklern eine vertraute Umgebung, DuskVM lässt Rust-Verträge direkt in L1 laufen, und der Transfer Contract verteilt je nach Transaktions-Payload auf die entsprechenden Verifikationspfade – dieses Design ist nicht zum Showen da, sondern reagiert auf eine Realität: Wenn komplexe Assets wie Private-Equity- und Unternehmensanleihen on-chain gehen, brauchen sie völlig andere Ausführungsregeln als gewöhnliche Tokens.
Die Probleme traditioneller Assets liegen nicht in der Emission, sondern in der Nutzung. Kann ein Anteil eines Private-Equity-Fonds verpfändet werden? Wenn ja, an wen kann das Verpfändungsobjekt bei der Liquidation übertragen werden? Wie wird die Identität qualifizierter Investoren überprüft? Wenn diese Regeln nur in Off-Chain-Protokollen oder Frontend-Beschränkungen verbleiben, werden sie umgangen; wenn sie hart in den Vertrag codiert werden, opfert man Flexibilität.
Dusk geht daher den Weg, die Verifikationslogik in die Ausführungsumgebung vorzuziehen. Phoenix verarbeitet Transaktionen, bei denen verdeckte Beträge erforderlich sind, Moonlight verarbeitet Szenarien, die öffentlich und transparent sein müssen – beide teilen sich dieselbe Abrechnungsschicht. Das bedeutet: Asset-Eigenschaften beruhen nicht auf freiwilliger Selbstdisziplin des Emittenten, sondern werden durch die zugrunde liegende Architektur erzwungen.
Doch diese Schichtung bringt auch kognitive Kosten mit sich. Entwickler müssen verstehen, wann sie welche virtuelle Maschine verwenden sollten, und Nutzer müssen klären, über welchen Pfad ihre Transaktion läuft. Wenn die meisten Menschen langfristig nur die EVM-Kompatibilitätsschicht nutzen, bleiben die nativen Fähigkeiten von DuskVM und Phoenix nur theoretische Vorteile.
Daher interessiert mich nicht, wie viele Arten von Assets Dusk unterstützt, sondern ob diese Assets tatsächlich die differenzierten Fähigkeiten nutzen, für die sie entworfen wurden. Der Wert technischer Architektur muss sich letztlich an echten Anwendungsszenarien beweisen.
#dusk @Dusk_Foundation $DUSK
Ich denke gerade über eine Frage nach: Warum betonen die meisten Public Chains die Kompatibilität, aber kaum jemand spricht darüber, ob unterschiedliche Assets unterschiedliche Ausführungslogiken benötigen?
Als ich mir die technische Architektur von Dusk ansah, stellte ich fest, dass sie nicht den Weg von „Eine virtuelle Maschine für alles“ eingeschlagen hat. DuskEVM bietet Solidity-Entwicklern eine vertraute Umgebung, DuskVM lässt Rust-Verträge direkt in L1 laufen, und der Transfer Contract verteilt je nach Transaktions-Payload auf die entsprechenden Verifikationspfade – dieses Design ist nicht zum Showen da, sondern reagiert auf eine Realität: Wenn komplexe Assets wie Private-Equity- und Unternehmensanleihen on-chain gehen, brauchen sie völlig andere Ausführungsregeln als gewöhnliche Tokens.
Die Probleme traditioneller Assets liegen nicht in der Emission, sondern in der Nutzung. Kann ein Anteil eines Private-Equity-Fonds verpfändet werden? Wenn ja, an wen kann das Verpfändungsobjekt bei der Liquidation übertragen werden? Wie wird die Identität qualifizierter Investoren überprüft? Wenn diese Regeln nur in Off-Chain-Protokollen oder Frontend-Beschränkungen verbleiben, werden sie umgangen; wenn sie hart in den Vertrag codiert werden, opfert man Flexibilität.
Dusk geht daher den Weg, die Verifikationslogik in die Ausführungsumgebung vorzuziehen. Phoenix verarbeitet Transaktionen, bei denen verdeckte Beträge erforderlich sind, Moonlight verarbeitet Szenarien, die öffentlich und transparent sein müssen – beide teilen sich dieselbe Abrechnungsschicht. Das bedeutet: Asset-Eigenschaften beruhen nicht auf freiwilliger Selbstdisziplin des Emittenten, sondern werden durch die zugrunde liegende Architektur erzwungen.
Doch diese Schichtung bringt auch kognitive Kosten mit sich. Entwickler müssen verstehen, wann sie welche virtuelle Maschine verwenden sollten, und Nutzer müssen klären, über welchen Pfad ihre Transaktion läuft. Wenn die meisten Menschen langfristig nur die EVM-Kompatibilitätsschicht nutzen, bleiben die nativen Fähigkeiten von DuskVM und Phoenix nur theoretische Vorteile.
Daher interessiert mich nicht, wie viele Arten von Assets Dusk unterstützt, sondern ob diese Assets tatsächlich die differenzierten Fähigkeiten nutzen, für die sie entworfen wurden. Der Wert technischer Architektur muss sich letztlich an echten Anwendungsszenarien beweisen.
#dusk @Dusk $DUSK
10
·
--
Beim Studium der technischen Architektur von Dusk ist mir ein leicht zu übersehender Widerspruch aufgefallen: Es investiert viel Mühe, um auf der Ebene der Transaktionen Konformität herzustellen, aber die Zuweisung der Kontrolle auf der EVM-Ausführungsebene wird kaum erwähnt.
In den Dokumenten heißt es, dass die EVM-Schicht von einem einzelnen Sortierer für das Packen von Transaktionen verantwortlich gemacht wird. Das entspricht derselben Logik wie bei zentralisierten Sortierern in Ethereum-Layer-2-Netzwerken. Auf den ersten Blick kann das die Effizienz steigern und die Kosten senken. Bei der Due Diligence stellt jedoch die erste Frage die Institution: Wer betreibt diesen Sortierer? Wer ist im Ausfallfall zuständig? Wer streckt vor, wenn die Kundengelder in der Warteschlange gebunden sind?
So raffiniert Phoenix und Zedger auch entworfen sind, sie können höchstens die Vertraulichkeit der Transaktionsinhalte und die Korrektheit der Verifikationslogik gewährleisten. Aber wenn der Schalter der gesamten Ausführungsebene in der Hand einer einzigen Entität liegt, verliert die Positionierung als „dezentrale Finanz-Infrastruktur“ zwangsläufig an Gewicht. Die europäischen Wertpapieraufsichtsbehörden (ESMA) stellen genau diese Art von Fragen: Wer kontrolliert Kundengelder und wer trägt die Verantwortung, wenn das System ausfällt.
Noch widersprüchlicher ist, dass die Konsensschicht des Dusk-Mainnets zwar die endgültige Transaktionsfinalität absichert, die Sortierrechte der Ausführungsebene jedoch weiterhin zentralisiert sind. Das ist, als würdest du einen kugelsicheren Tresor bauen – aber die Zutrittskarte für das Türschloss ist nur eine einzige, und sie liegt in der Tasche des Projektteams.
Ich sage nicht, dass eine zentrale Sortiererstruktur grundsätzlich nicht funktioniert. Aber dieses Design steht im Spannungsfeld zur Erzählung „institutionelle Konformität“. Traditionelle Finanzinstitute brauchen Betriebszusagen, die man in Verträgen festhalten kann – nicht „Vertraut darauf, dass wir verantwortungsvoll mit allem umgehen“. Wenn Dusk wirklich großvolumige institutionelle Vermögenswerte übernehmen will, wird das Transparenzproblem bei der Zuweisung der Kontrolle früher oder später direkt beantwortet werden müssen.
Wenn eines Tages klar offengelegt wird, wie der Sortierer regiert wird, welche Notfallpläne es für Störungen gibt und wie der Dezentralisierungsfahrplan aussieht, kann ich beurteilen, wie groß die Anziehungskraft dieser Architektur für Institutionen tatsächlich ist. Im Moment kann man nur sagen: Die technischen Fähigkeiten sind da, aber die Reife des Betriebs- und Governance-Modells braucht noch Zeit, um sich zu bewähren.
#dusk $DUSK @Dusk_Foundation
Beim Studium der technischen Architektur von Dusk ist mir ein leicht zu übersehender Widerspruch aufgefallen: Es investiert viel Mühe, um auf der Ebene der Transaktionen Konformität herzustellen, aber die Zuweisung der Kontrolle auf der EVM-Ausführungsebene wird kaum erwähnt.
In den Dokumenten heißt es, dass die EVM-Schicht von einem einzelnen Sortierer für das Packen von Transaktionen verantwortlich gemacht wird. Das entspricht derselben Logik wie bei zentralisierten Sortierern in Ethereum-Layer-2-Netzwerken. Auf den ersten Blick kann das die Effizienz steigern und die Kosten senken. Bei der Due Diligence stellt jedoch die erste Frage die Institution: Wer betreibt diesen Sortierer? Wer ist im Ausfallfall zuständig? Wer streckt vor, wenn die Kundengelder in der Warteschlange gebunden sind?
So raffiniert Phoenix und Zedger auch entworfen sind, sie können höchstens die Vertraulichkeit der Transaktionsinhalte und die Korrektheit der Verifikationslogik gewährleisten. Aber wenn der Schalter der gesamten Ausführungsebene in der Hand einer einzigen Entität liegt, verliert die Positionierung als „dezentrale Finanz-Infrastruktur“ zwangsläufig an Gewicht. Die europäischen Wertpapieraufsichtsbehörden (ESMA) stellen genau diese Art von Fragen: Wer kontrolliert Kundengelder und wer trägt die Verantwortung, wenn das System ausfällt.
Noch widersprüchlicher ist, dass die Konsensschicht des Dusk-Mainnets zwar die endgültige Transaktionsfinalität absichert, die Sortierrechte der Ausführungsebene jedoch weiterhin zentralisiert sind. Das ist, als würdest du einen kugelsicheren Tresor bauen – aber die Zutrittskarte für das Türschloss ist nur eine einzige, und sie liegt in der Tasche des Projektteams.
Ich sage nicht, dass eine zentrale Sortiererstruktur grundsätzlich nicht funktioniert. Aber dieses Design steht im Spannungsfeld zur Erzählung „institutionelle Konformität“. Traditionelle Finanzinstitute brauchen Betriebszusagen, die man in Verträgen festhalten kann – nicht „Vertraut darauf, dass wir verantwortungsvoll mit allem umgehen“. Wenn Dusk wirklich großvolumige institutionelle Vermögenswerte übernehmen will, wird das Transparenzproblem bei der Zuweisung der Kontrolle früher oder später direkt beantwortet werden müssen.
Wenn eines Tages klar offengelegt wird, wie der Sortierer regiert wird, welche Notfallpläne es für Störungen gibt und wie der Dezentralisierungsfahrplan aussieht, kann ich beurteilen, wie groß die Anziehungskraft dieser Architektur für Institutionen tatsächlich ist. Im Moment kann man nur sagen: Die technischen Fähigkeiten sind da, aber die Reife des Betriebs- und Governance-Modells braucht noch Zeit, um sich zu bewähren.
#dusk $DUSK @Dusk
56
·
--
偏我来时不逢春
Kurz bevor ich dazukam, war keine Frühlingssaison.
Binance: Genau als der On-Chain-Wettkampf endete, wurde im 10U-Götter-Draw ein Preis gezogen!
Sonst hätte ich vielleicht sogar aufs Ranking kommen können.
Bicat—dieser 40X-Schwung mit dem großen „Goldhund“!
Gibt es vielleicht eine Chance, dass ich bei #ALPHA aufscheinen kann!
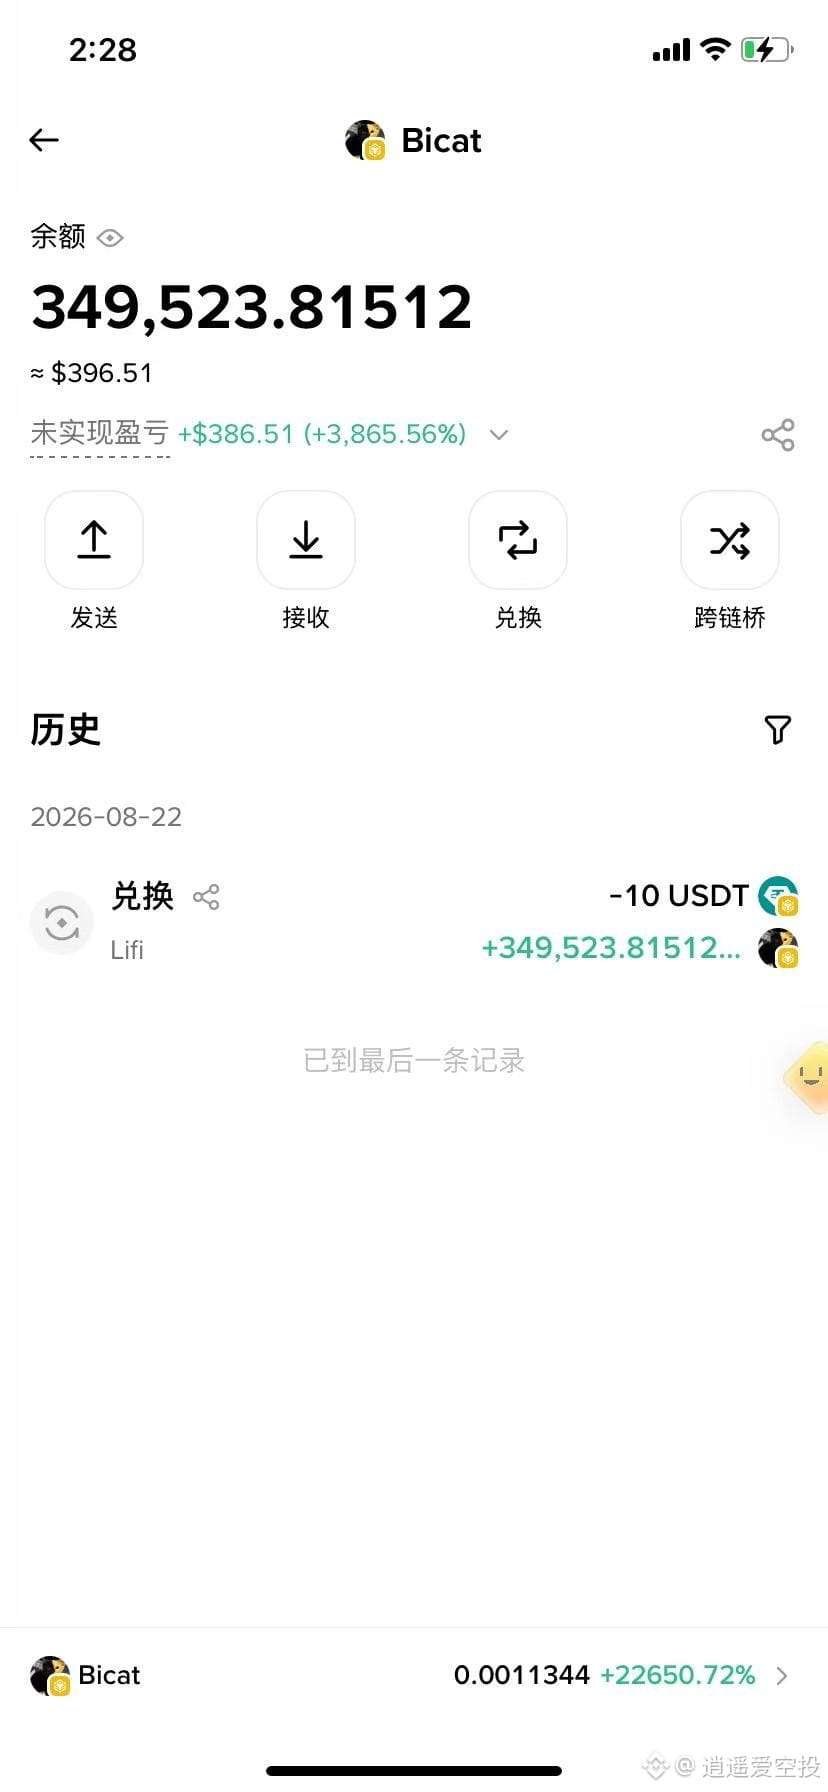
169
·
--
Letzte Woche habe ich gesehen, dass der TVL von TermMax die Marke von 100 Millionen durchbrochen hat und die täglichen aktiven Adressen den zweiten Platz unter den Lending-Protokollen belegen. Meine erste Reaktion war nicht Euphorie, sondern die Frage nach etwas anderem: Wie viel von diesen Wachstumszahlen wird tatsächlich durch Pre-mine-Punkte für kurzfristiges Verhalten angetrieben?
Die Daten sehen gut aus, das ist nicht schwer zu verstehen. FT Holder akkumulieren TMX anhand des täglichen Guthabens, Order Maker erhalten Belohnungen entsprechend dem Handelsvolumen. Diese Regeln kommen dem echten Marktengagement schon näher als bloß das ständige Erzeugen von Interaktionen. Aber was passiert nach dem TGE am 25. August? Behalten die Nutzer, die einen Airdrop erhalten haben, ihre FT bei, erstellen Range Orders oder steigen sie direkt wieder aus und cashen ab?
Was mich vor allem beunruhigt, ist die Stabilität der Liquiditätsbereitstellung. Der feste Zinssatz bei TermMax ist nicht einfach aus dem Nichts entstanden; dahinter müssen LPs stehen, die bereit sind, eine feste Rendite zu akzeptieren. Klassische Banken können feste Zinssätze anbieten, weil es Einlagensicherung und eine Art Auffangnetz durch die Zentralbank gibt. Aber LPs in AMM-Pools handeln gewinnorientiert: Wenn der Markt-Floating-Zinssatz auf zweistellige Werte schießt, ihre Gelder jedoch in festen Rendite-Orders mit einstelligen Raten gebunden sind, ist die rationale Entscheidung, das Kapital zurückzuziehen.
Und dann kommt die eigentliche Frage. Auf den ersten Blick ist es so, dass das Protokoll die Zinskosten der Kreditnehmer „fixiert“. Tatsächlich beruht dieses „Fixieren“ aber darauf, dass LPs weiterhin im Pool bleiben. Sobald es zu großflächigen Abzügen kommt, werden die nachfolgenden Kreditnehmer feststellen, dass ihre Orders zwar hängen, aber niemand sie bedient. Die „Fixierung“ des festen Zinssatzes wird in dem Moment zu „keine Liquidität ist fixiert“.
Deshalb betrachte ich TermMax jetzt so: TVL und tägliche Aktivität sind für mich nur nachlaufende Indikatoren. Was wirklich zu beobachten ist, ist die LP-Übrigbleibequote in extremen Marktphasen. In Rückenwind-Szenarien kann jeder hübsche Daten produzieren. Nur in Gegenwind-Szenarien zeigt sich, ob das Mechanikdesign wirklich stabil ist. Wie viele der durch Pre-mine angezogenen Nutzer werden zu langfristigen Teilnehmern? Diese Konversionsrate ist wichtiger als der Preis am Tag des TGE.
@termmax #TermMax
Letzte Woche habe ich gesehen, dass der TVL von TermMax die Marke von 100 Millionen durchbrochen hat und die täglichen aktiven Adressen den zweiten Platz unter den Lending-Protokollen belegen. Meine erste Reaktion war nicht Euphorie, sondern die Frage nach etwas anderem: Wie viel von diesen Wachstumszahlen wird tatsächlich durch Pre-mine-Punkte für kurzfristiges Verhalten angetrieben?
Die Daten sehen gut aus, das ist nicht schwer zu verstehen. FT Holder akkumulieren TMX anhand des täglichen Guthabens, Order Maker erhalten Belohnungen entsprechend dem Handelsvolumen. Diese Regeln kommen dem echten Marktengagement schon näher als bloß das ständige Erzeugen von Interaktionen. Aber was passiert nach dem TGE am 25. August? Behalten die Nutzer, die einen Airdrop erhalten haben, ihre FT bei, erstellen Range Orders oder steigen sie direkt wieder aus und cashen ab?
Was mich vor allem beunruhigt, ist die Stabilität der Liquiditätsbereitstellung. Der feste Zinssatz bei TermMax ist nicht einfach aus dem Nichts entstanden; dahinter müssen LPs stehen, die bereit sind, eine feste Rendite zu akzeptieren. Klassische Banken können feste Zinssätze anbieten, weil es Einlagensicherung und eine Art Auffangnetz durch die Zentralbank gibt. Aber LPs in AMM-Pools handeln gewinnorientiert: Wenn der Markt-Floating-Zinssatz auf zweistellige Werte schießt, ihre Gelder jedoch in festen Rendite-Orders mit einstelligen Raten gebunden sind, ist die rationale Entscheidung, das Kapital zurückzuziehen.
Und dann kommt die eigentliche Frage. Auf den ersten Blick ist es so, dass das Protokoll die Zinskosten der Kreditnehmer „fixiert“. Tatsächlich beruht dieses „Fixieren“ aber darauf, dass LPs weiterhin im Pool bleiben. Sobald es zu großflächigen Abzügen kommt, werden die nachfolgenden Kreditnehmer feststellen, dass ihre Orders zwar hängen, aber niemand sie bedient. Die „Fixierung“ des festen Zinssatzes wird in dem Moment zu „keine Liquidität ist fixiert“.
Deshalb betrachte ich TermMax jetzt so: TVL und tägliche Aktivität sind für mich nur nachlaufende Indikatoren. Was wirklich zu beobachten ist, ist die LP-Übrigbleibequote in extremen Marktphasen. In Rückenwind-Szenarien kann jeder hübsche Daten produzieren. Nur in Gegenwind-Szenarien zeigt sich, ob das Mechanikdesign wirklich stabil ist. Wie viele der durch Pre-mine angezogenen Nutzer werden zu langfristigen Teilnehmern? Diese Konversionsrate ist wichtiger als der Preis am Tag des TGE.
@TermMax #TermMax
45
·
--
Viele Menschen diskutieren beim Thema Blockchain-basiertes beschleunigtes Abwickeln gern den Satz „T+2 ist zu langsam“. Aber nachdem ich einige Materialien zur Wertpapierclearingstelle durchgesehen habe, habe ich festgestellt: Der Abstand von zwei Tagen liegt nicht daran, dass das System nicht schnell genug laufen kann, sondern daran, dass das gesamte System diese Zeit braucht, um Risiken zu verarbeiten.
Nach einer traditionellen Wertpapiertransaktion wird die Lieferung zwischen Käufer und Verkäufer nicht direkt vorgenommen. Dazwischen steht eine zentrale Gegenpartei, die das Ausfallrisiko trägt – wenn eine Seite verschwindet, überbrückt die Gegenpartei die fehlenden Zahlungen. Um dieses Sicherheitsnetz zu stützen, müssen alle Teilnehmer Sicherheitsleistungen (Margen) hinterlegen. Dieses Geld ist keine Gebühr, sondern eine Risikovorsorge. Die zwei Tage bei T+2 sind in Wahrheit die Zeit, die für diesen Risikopuffermechanismus vorgesehen ist.
Was Dusk tun möchte, ist diesen Zeitunterschied auf das Blockniveau zu komprimieren. Vermögenswerte und Gelder liegen auf demselben Ledger, und Lieferung sowie Zahlung werden in derselben Transaktion abgeschlossen. Entweder gelingt beides gleichzeitig oder beides scheitert gleichzeitig – dazwischen gibt es keinen Zustand, in dem eine Seite bereits geliefert hat, während die andere noch unterwegs ist. Das Risiko-Fenster von zwei Tagen wird zu nur wenigen Sekunden.
Diese Änderung hat eine weitreichendere Kettenreaktion, als es zunächst klingt. Die Anforderungen an Margen können deutlich sinken, der Kapitalbedarf verringert sich, und damit sinkt natürlich auch die Eintrittsschwelle für kleinere und mittlere Einrichtungen. Gleichzeitig erschüttert das jedoch auch einen Teil der bisherigen Einnahmequellen bestehender Intermediäre. Der Widerstand bei der Umsetzung kommt oft nicht direkt aus der Technik selbst, sondern daraus, dass Interessen neu verteilt werden.
Ich muss auch die Voraussetzungen klar benennen: Die Grundlage für atomare Abwicklung ist, dass sich der Geldbestand ebenfalls in der Kette befindet. Wenn die Zahlung weiterhin über das traditionelle Bankensystem läuft, wird der Zeitunterschied lediglich in eine andere Phase verlagert – er verschwindet nicht wirklich. Die Verfügbarkeit von Stablecoins oder digitalen Zentralbankwährungen bestimmt unmittelbar, wie weit sich diese Idee realisieren lässt.
Darum geht es mir nicht nur darum, ob Dusk die atomare Abwicklung technisch hinbekommt, sondern auch darum, ob es auf der Kette genügend regelkonforme „Cash“-Möglichkeiten gibt, die das Konzept stützen können. Wenn die Vermögensseite bereit ist, aber die Geldseite nicht nachkommt, hängt die gesamte Erzählung buchstäblich in der Luft.
#dusk $DUSK @Dusk_Foundation
Viele Menschen diskutieren beim Thema Blockchain-basiertes beschleunigtes Abwickeln gern den Satz „T+2 ist zu langsam“. Aber nachdem ich einige Materialien zur Wertpapierclearingstelle durchgesehen habe, habe ich festgestellt: Der Abstand von zwei Tagen liegt nicht daran, dass das System nicht schnell genug laufen kann, sondern daran, dass das gesamte System diese Zeit braucht, um Risiken zu verarbeiten.
Nach einer traditionellen Wertpapiertransaktion wird die Lieferung zwischen Käufer und Verkäufer nicht direkt vorgenommen. Dazwischen steht eine zentrale Gegenpartei, die das Ausfallrisiko trägt – wenn eine Seite verschwindet, überbrückt die Gegenpartei die fehlenden Zahlungen. Um dieses Sicherheitsnetz zu stützen, müssen alle Teilnehmer Sicherheitsleistungen (Margen) hinterlegen. Dieses Geld ist keine Gebühr, sondern eine Risikovorsorge. Die zwei Tage bei T+2 sind in Wahrheit die Zeit, die für diesen Risikopuffermechanismus vorgesehen ist.
Was Dusk tun möchte, ist diesen Zeitunterschied auf das Blockniveau zu komprimieren. Vermögenswerte und Gelder liegen auf demselben Ledger, und Lieferung sowie Zahlung werden in derselben Transaktion abgeschlossen. Entweder gelingt beides gleichzeitig oder beides scheitert gleichzeitig – dazwischen gibt es keinen Zustand, in dem eine Seite bereits geliefert hat, während die andere noch unterwegs ist. Das Risiko-Fenster von zwei Tagen wird zu nur wenigen Sekunden.
Diese Änderung hat eine weitreichendere Kettenreaktion, als es zunächst klingt. Die Anforderungen an Margen können deutlich sinken, der Kapitalbedarf verringert sich, und damit sinkt natürlich auch die Eintrittsschwelle für kleinere und mittlere Einrichtungen. Gleichzeitig erschüttert das jedoch auch einen Teil der bisherigen Einnahmequellen bestehender Intermediäre. Der Widerstand bei der Umsetzung kommt oft nicht direkt aus der Technik selbst, sondern daraus, dass Interessen neu verteilt werden.
Ich muss auch die Voraussetzungen klar benennen: Die Grundlage für atomare Abwicklung ist, dass sich der Geldbestand ebenfalls in der Kette befindet. Wenn die Zahlung weiterhin über das traditionelle Bankensystem läuft, wird der Zeitunterschied lediglich in eine andere Phase verlagert – er verschwindet nicht wirklich. Die Verfügbarkeit von Stablecoins oder digitalen Zentralbankwährungen bestimmt unmittelbar, wie weit sich diese Idee realisieren lässt.
Darum geht es mir nicht nur darum, ob Dusk die atomare Abwicklung technisch hinbekommt, sondern auch darum, ob es auf der Kette genügend regelkonforme „Cash“-Möglichkeiten gibt, die das Konzept stützen können. Wenn die Vermögensseite bereit ist, aber die Geldseite nicht nachkommt, hängt die gesamte Erzählung buchstäblich in der Luft.
#dusk $DUSK @Dusk
1
1
67
·
--
Ich forsche gerade zu Fixed-Income-Protokollen und bin immer wieder bei einer Frage gelandet: Warum behandeln alle die Schulden noch immer als ein unteilbares Ganzes, obwohl On-Chain-Kreditgeschäfte schon so lange existieren?
In traditionellem DeFi nimmst du einen Kredit auf. Bei Fälligkeit zahlst du Kapital und Zinsen zurück – und dazwischen ist diese Schuld wie eine Blackbox: Entweder hältst du alles oder du tilgst vorzeitig komplett, aber es gibt keinen Zwischenzustand. Doch TermMax zerlegt diese Blackbox.
Das Design von FT hat mir klar gemacht, dass zukünftige Cashflows schon heute vorzeitig liquidiert werden können. Du hältst zwar ein Wertpapier, das erst bei Fälligkeit eingelöst werden kann, aber der Markt bepreist es – und dieser Preis nähert sich im Zeitverlauf dem Nennwert an. Das ist kein neues Konzept: Nullkuponanleihen funktionieren in der klassischen Finanzwelt genauso. Aber es auf die Blockchain zu bringen und den Zinsanteil separat handelbar zu machen, macht es erst wirklich spannend.
GT geht sogar noch einen Schritt weiter. Es bündelt die komplette Hebelposition – Sicherheiten, Darlehensbedingungen und Laufzeit – zu einem Objekt, das transferierbar ist. Das bedeutet, dass du nicht zwischen mehreren Protokollen hin- und herarbeiten musst: Die Position selbst ist das Asset.
Was mich jedoch wirklich überzeugt hat, ist das Order-System von V2. In klassischen Lending-Protokollen ist der Zinssatz das Ergebnis, das der Liquidity Pool berechnet, und Nutzer müssen sich damit zufriedengeben. TermMax bringt dagegen den Kreditgebern und -nehmern die aktive Angebotsabgabe: Der Kreditgeber sagt, welchen Mindestzinssatz er akzeptiert, der Kreditnehmer nennt den Höchstzinssatz, den er zu zahlen bereit ist – und das System matched diese Gebote.
Dieser Wandel wirkt auf den ersten Blick unscheinbar, aber er verwandelt „den Zinssatz“ von einem passiv akzeptierten Parameter zu einem handelbaren Objekt.
Ob das Bid- und Ask-Modell tatsächlich zu einer effizienten Preisfindung führt, hängt natürlich von der Markttiefe ab. Wenn die Orders nicht „dick“ genug sind, könnte der sogenannte optimale Zinssatz lediglich der einzige Preis sein, zu dem überhaupt gehandelt werden kann. Aber die Richtung stimmt: Wenn Schulden teilbar sind und Zinsen gehandelt werden können, beginnt der Fixed-Income-Markt erst wirklich, sich On-Chain zu etablieren.
#termmax @termmax
Ich forsche gerade zu Fixed-Income-Protokollen und bin immer wieder bei einer Frage gelandet: Warum behandeln alle die Schulden noch immer als ein unteilbares Ganzes, obwohl On-Chain-Kreditgeschäfte schon so lange existieren?
In traditionellem DeFi nimmst du einen Kredit auf. Bei Fälligkeit zahlst du Kapital und Zinsen zurück – und dazwischen ist diese Schuld wie eine Blackbox: Entweder hältst du alles oder du tilgst vorzeitig komplett, aber es gibt keinen Zwischenzustand. Doch TermMax zerlegt diese Blackbox.
Das Design von FT hat mir klar gemacht, dass zukünftige Cashflows schon heute vorzeitig liquidiert werden können. Du hältst zwar ein Wertpapier, das erst bei Fälligkeit eingelöst werden kann, aber der Markt bepreist es – und dieser Preis nähert sich im Zeitverlauf dem Nennwert an. Das ist kein neues Konzept: Nullkuponanleihen funktionieren in der klassischen Finanzwelt genauso. Aber es auf die Blockchain zu bringen und den Zinsanteil separat handelbar zu machen, macht es erst wirklich spannend.
GT geht sogar noch einen Schritt weiter. Es bündelt die komplette Hebelposition – Sicherheiten, Darlehensbedingungen und Laufzeit – zu einem Objekt, das transferierbar ist. Das bedeutet, dass du nicht zwischen mehreren Protokollen hin- und herarbeiten musst: Die Position selbst ist das Asset.
Was mich jedoch wirklich überzeugt hat, ist das Order-System von V2. In klassischen Lending-Protokollen ist der Zinssatz das Ergebnis, das der Liquidity Pool berechnet, und Nutzer müssen sich damit zufriedengeben. TermMax bringt dagegen den Kreditgebern und -nehmern die aktive Angebotsabgabe: Der Kreditgeber sagt, welchen Mindestzinssatz er akzeptiert, der Kreditnehmer nennt den Höchstzinssatz, den er zu zahlen bereit ist – und das System matched diese Gebote.
Dieser Wandel wirkt auf den ersten Blick unscheinbar, aber er verwandelt „den Zinssatz“ von einem passiv akzeptierten Parameter zu einem handelbaren Objekt.
Ob das Bid- und Ask-Modell tatsächlich zu einer effizienten Preisfindung führt, hängt natürlich von der Markttiefe ab. Wenn die Orders nicht „dick“ genug sind, könnte der sogenannte optimale Zinssatz lediglich der einzige Preis sein, zu dem überhaupt gehandelt werden kann. Aber die Richtung stimmt: Wenn Schulden teilbar sind und Zinsen gehandelt werden können, beginnt der Fixed-Income-Markt erst wirklich, sich On-Chain zu etablieren.
#termmax @TermMax
1
50
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinancePick
2.5M Aufrufe
137,605 Kommentare
Mach bei #Gewinnsaison mit: Prognostiziere Unternehmensergebnisse auf Binance Pick und teile deine Meinung auf Binance Square!
Binance Square Official
·399 Likes
·337k Aufrufe
EarningsSeason
4.9M Aufrufe
23,879 Kommentare
ElectrumWalletBugLetRogueServersStealFunds
2,066 Aufrufe
123 Kommentare