
币圈CCD
392 Beiträge
币圈CCD
Melden
Nutzer blockieren
107 Following
1.2K+ Follower
187 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
散伙饭吃了!
币圈最良心的项目alpha…
本来已经离职多天,
没想到最后还能把这周期成本撸回来。
期望币安出更火爆的新活动!
散伙饭吃了!
币圈最良心的项目alpha…
本来已经离职多天,
没想到最后还能把这周期成本撸回来。
期望币安出更火爆的新活动!
币圈最良心的项目alpha…
本来已经离职多天,
没想到最后还能把这周期成本撸回来。
期望币安出更火爆的新活动!
2
3
2.8k
·
--
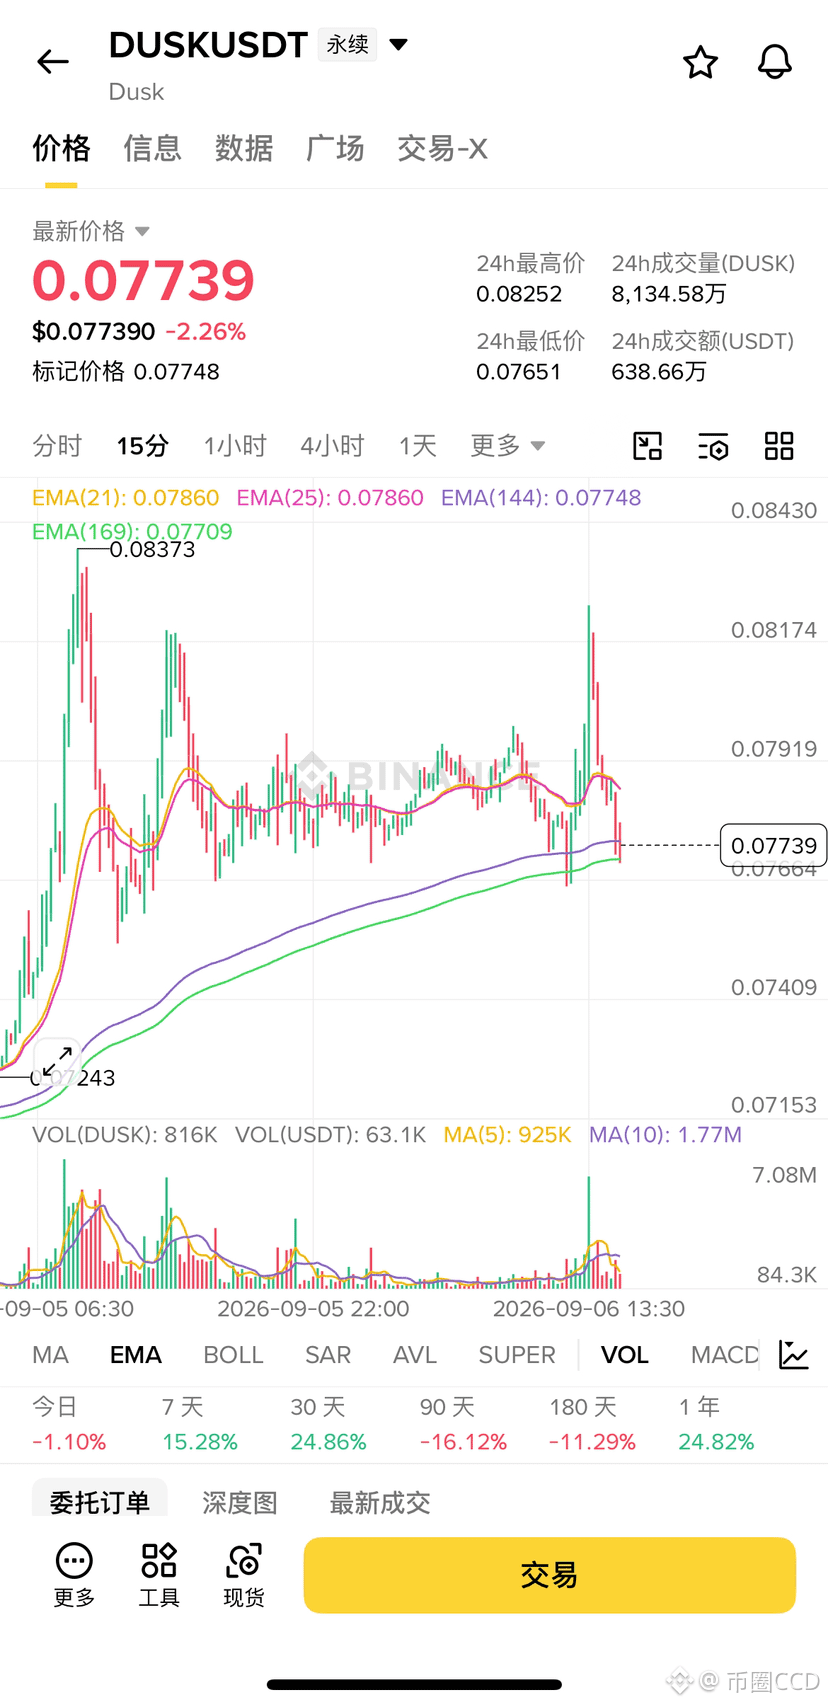
2-mal die Hochpunkte verpasst!
Beim letzten Mal warf ich bei 0,83 drauf, wartete ewig, bis es endlich nicht mehr abgesetzt wurde,
und am nächsten Tag ist es sofort auf 0,83 durchgestiegen!
Diesmal habe ich bei 0,84 platziert, und am Ende ist es bei 0,825 gedreht zurückgekommen!
Bringen die mich damit echt dazu, rauszugehen?
2-mal die Hochpunkte verpasst!
Beim letzten Mal warf ich bei 0,83 drauf, wartete ewig, bis es endlich nicht mehr abgesetzt wurde,
und am nächsten Tag ist es sofort auf 0,83 durchgestiegen!
Diesmal habe ich bei 0,84 platziert, und am Ende ist es bei 0,825 gedreht zurückgekommen!
Bringen die mich damit echt dazu, rauszugehen?
Beim letzten Mal warf ich bei 0,83 drauf, wartete ewig, bis es endlich nicht mehr abgesetzt wurde,
und am nächsten Tag ist es sofort auf 0,83 durchgestiegen!
Diesmal habe ich bei 0,84 platziert, und am Ende ist es bei 0,825 gedreht zurückgekommen!
Bringen die mich damit echt dazu, rauszugehen?
193
·
--
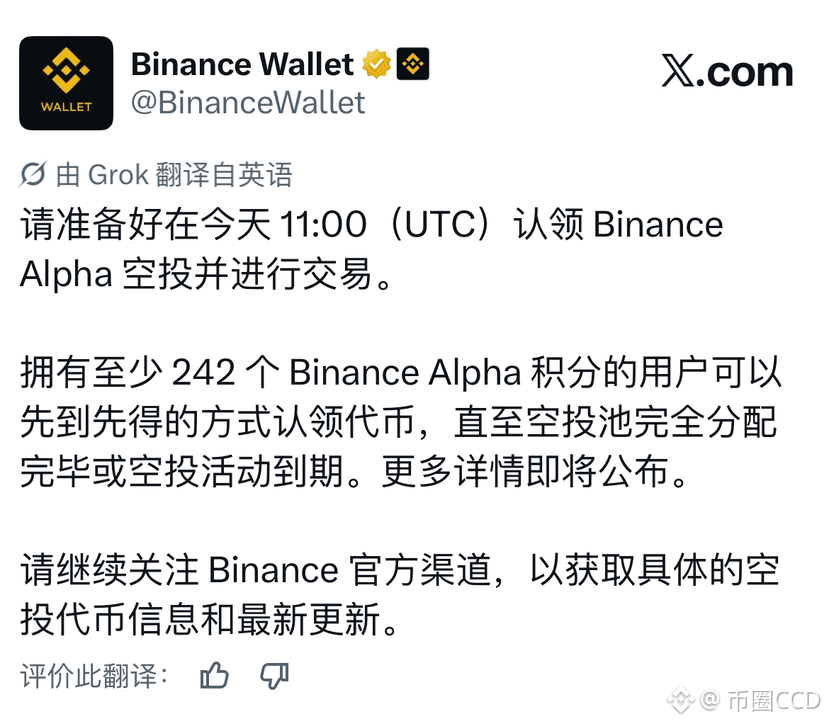
Heute bin ich gerade aus Teil 242 zurückgekommen, aber ich habe es nicht abgeholt.
Alles ist die beste Anordnung,
ich hoffe, dass es Ende des Monats noch einen riesigen Abschluss gibt…
Heute bin ich gerade aus Teil 242 zurückgekommen, aber ich habe es nicht abgeholt.
Alles ist die beste Anordnung,
ich hoffe, dass es Ende des Monats noch einen riesigen Abschluss gibt…
Alles ist die beste Anordnung,
ich hoffe, dass es Ende des Monats noch einen riesigen Abschluss gibt…
4
1
1.1k
·
--
#dusk $DUSK 协议升级前, ich normalerweise erst eine Runde Überweisung, Verifikation der Signatur und Vertragsaufruf durch. Alle Tests waren erfolgreich, die Börse bereitet die Wiederaufnahme von Ein- und Auszahlungen vor, und der Bot beginnt, den temporären Hedge abzubauen. Dann wird der DUSK-Bestand wieder auf den Markt gelegt. Das ist ein ganz gewöhnliches Szenario.
Aber Dusk hat eine kleine Details, die mich daran erinnert, nicht gleich auf „Wiederherstellen“ zu drücken.
In der lokalen temporären VM von Dusk: Wenn ich die Blockhöhe auf Boreas setze, heißt das nur, dass das Programm diese Zeit simuliert. Nach welchen Regeln die BLS-Signatur geprüft wird, und auch die Host-Query-Policy muss separat gesetzt werden. Fehlt dieser Schritt, steht im Test-Interface zwar „Boreas“, die Backend-seitige Signaturverifikation verwendet jedoch möglicherweise weiterhin die alten PreFork-Regeln.
Das kann zu einem sehr realen Handelsunfall führen: Der Bot testet unter den alten Regeln erfolgreich, aber nach dem Upgrade des offiziellen Nodes wird die Transaktion nach den neuen Regeln abgelehnt. Gerade erst hat die Börse die Ein- und Auszahlungen wieder aktiviert, und die Benutzer-Auszahlungen stecken fest; der Market-Maker-Bestand, der den Hedge bereits abgebaut hat, kann On-Chain nicht mehr nachgefüllt werden. Ein einzelnes grünes Häkchen im Testbericht kann am Ende zu einem ausgedünnten Orderbuch und stehenden Geldern führen.
Als ich das erste Mal gesehen habe, dass Blockhöhe und Verifikationsregeln getrennt eingestellt werden, dachte ich, das sei ein bisschen umständlich. Aber wenn man den echten Bestand einträgt, ist diese „Umständlichkeit“ eigentlich ziemlich wertvoll: Entwickler, Auditoren und Börsen müssen klar dokumentieren, welche Protokollvariante sie testen, damit andere das unter exakt derselben Version auch erneut nachvollziehen können. Damit ist zumindest transparent, was das Ganze letztlich „sicher“ macht – nicht nur, um Handelsumstände zu reduzieren, sondern auch als Erklärung für mehr Sicherheit.
Ich finde, genau das ist ein sehr wertvoller Punkt von Dusk für den Handel. Upgrade-Nachweise für Finanz-Ketten dürfen nicht nur „Tests bestanden“ lauten. Es müssen auch die Rusk-Version, die Hard-Fork-Strategie und die Signaturregeln enthalten sein. Wenn diese drei Dinge zueinander passen, traut sich das Handelsteam, die Downtime bei Ein- und Auszahlungen zu verkürzen, Reservebestände zu reduzieren und das Geld schneller wieder in Umlauf zu bringen.
Für $DUSK wird die technische Vertrauenswürdigkeit am Ende auf eine ganz konkrete Buchung hinauslaufen: Nach dem Upgrade gibt es weniger fehlgeschlagene Transaktionen, die Börse nimmt Ein- und Auszahlungen früher wieder auf, Market-Maker-Gelder kommen schneller zurück in die Kette, und echte Aufrufe sowie Gas können kontinuierlich stattfinden.
Nur „alles grün“ bedeutet: Das Programm ist durchgelaufen. Und erst wenn auch die Regeln zusammenpassen, traut sich der Markt, das Geld wieder zurückzugeben. Kurz gesagt: Meine persönliche Erfahrung ist, dass, wenn es um technische Vertrauenswürdigkeit geht, jedes noch so kleine Detail sehr wichtig ist.
@Dusk_Foundation
$BTC
#dusk $DUSK 协议升级前, ich normalerweise erst eine Runde Überweisung, Verifikation der Signatur und Vertragsaufruf durch. Alle Tests waren erfolgreich, die Börse bereitet die Wiederaufnahme von Ein- und Auszahlungen vor, und der Bot beginnt, den temporären Hedge abzubauen. Dann wird der DUSK-Bestand wieder auf den Markt gelegt. Das ist ein ganz gewöhnliches Szenario.
Aber Dusk hat eine kleine Details, die mich daran erinnert, nicht gleich auf „Wiederherstellen“ zu drücken.
In der lokalen temporären VM von Dusk: Wenn ich die Blockhöhe auf Boreas setze, heißt das nur, dass das Programm diese Zeit simuliert. Nach welchen Regeln die BLS-Signatur geprüft wird, und auch die Host-Query-Policy muss separat gesetzt werden. Fehlt dieser Schritt, steht im Test-Interface zwar „Boreas“, die Backend-seitige Signaturverifikation verwendet jedoch möglicherweise weiterhin die alten PreFork-Regeln.
Das kann zu einem sehr realen Handelsunfall führen: Der Bot testet unter den alten Regeln erfolgreich, aber nach dem Upgrade des offiziellen Nodes wird die Transaktion nach den neuen Regeln abgelehnt. Gerade erst hat die Börse die Ein- und Auszahlungen wieder aktiviert, und die Benutzer-Auszahlungen stecken fest; der Market-Maker-Bestand, der den Hedge bereits abgebaut hat, kann On-Chain nicht mehr nachgefüllt werden. Ein einzelnes grünes Häkchen im Testbericht kann am Ende zu einem ausgedünnten Orderbuch und stehenden Geldern führen.
Als ich das erste Mal gesehen habe, dass Blockhöhe und Verifikationsregeln getrennt eingestellt werden, dachte ich, das sei ein bisschen umständlich. Aber wenn man den echten Bestand einträgt, ist diese „Umständlichkeit“ eigentlich ziemlich wertvoll: Entwickler, Auditoren und Börsen müssen klar dokumentieren, welche Protokollvariante sie testen, damit andere das unter exakt derselben Version auch erneut nachvollziehen können. Damit ist zumindest transparent, was das Ganze letztlich „sicher“ macht – nicht nur, um Handelsumstände zu reduzieren, sondern auch als Erklärung für mehr Sicherheit.
Ich finde, genau das ist ein sehr wertvoller Punkt von Dusk für den Handel. Upgrade-Nachweise für Finanz-Ketten dürfen nicht nur „Tests bestanden“ lauten. Es müssen auch die Rusk-Version, die Hard-Fork-Strategie und die Signaturregeln enthalten sein. Wenn diese drei Dinge zueinander passen, traut sich das Handelsteam, die Downtime bei Ein- und Auszahlungen zu verkürzen, Reservebestände zu reduzieren und das Geld schneller wieder in Umlauf zu bringen.
Für $DUSK wird die technische Vertrauenswürdigkeit am Ende auf eine ganz konkrete Buchung hinauslaufen: Nach dem Upgrade gibt es weniger fehlgeschlagene Transaktionen, die Börse nimmt Ein- und Auszahlungen früher wieder auf, Market-Maker-Gelder kommen schneller zurück in die Kette, und echte Aufrufe sowie Gas können kontinuierlich stattfinden.
Nur „alles grün“ bedeutet: Das Programm ist durchgelaufen. Und erst wenn auch die Regeln zusammenpassen, traut sich der Markt, das Geld wieder zurückzugeben. Kurz gesagt: Meine persönliche Erfahrung ist, dass, wenn es um technische Vertrauenswürdigkeit geht, jedes noch so kleine Detail sehr wichtig ist.
@Dusk
$BTC
Aber Dusk hat eine kleine Details, die mich daran erinnert, nicht gleich auf „Wiederherstellen“ zu drücken.
In der lokalen temporären VM von Dusk: Wenn ich die Blockhöhe auf Boreas setze, heißt das nur, dass das Programm diese Zeit simuliert. Nach welchen Regeln die BLS-Signatur geprüft wird, und auch die Host-Query-Policy muss separat gesetzt werden. Fehlt dieser Schritt, steht im Test-Interface zwar „Boreas“, die Backend-seitige Signaturverifikation verwendet jedoch möglicherweise weiterhin die alten PreFork-Regeln.
Das kann zu einem sehr realen Handelsunfall führen: Der Bot testet unter den alten Regeln erfolgreich, aber nach dem Upgrade des offiziellen Nodes wird die Transaktion nach den neuen Regeln abgelehnt. Gerade erst hat die Börse die Ein- und Auszahlungen wieder aktiviert, und die Benutzer-Auszahlungen stecken fest; der Market-Maker-Bestand, der den Hedge bereits abgebaut hat, kann On-Chain nicht mehr nachgefüllt werden. Ein einzelnes grünes Häkchen im Testbericht kann am Ende zu einem ausgedünnten Orderbuch und stehenden Geldern führen.
Als ich das erste Mal gesehen habe, dass Blockhöhe und Verifikationsregeln getrennt eingestellt werden, dachte ich, das sei ein bisschen umständlich. Aber wenn man den echten Bestand einträgt, ist diese „Umständlichkeit“ eigentlich ziemlich wertvoll: Entwickler, Auditoren und Börsen müssen klar dokumentieren, welche Protokollvariante sie testen, damit andere das unter exakt derselben Version auch erneut nachvollziehen können. Damit ist zumindest transparent, was das Ganze letztlich „sicher“ macht – nicht nur, um Handelsumstände zu reduzieren, sondern auch als Erklärung für mehr Sicherheit.
Ich finde, genau das ist ein sehr wertvoller Punkt von Dusk für den Handel. Upgrade-Nachweise für Finanz-Ketten dürfen nicht nur „Tests bestanden“ lauten. Es müssen auch die Rusk-Version, die Hard-Fork-Strategie und die Signaturregeln enthalten sein. Wenn diese drei Dinge zueinander passen, traut sich das Handelsteam, die Downtime bei Ein- und Auszahlungen zu verkürzen, Reservebestände zu reduzieren und das Geld schneller wieder in Umlauf zu bringen.
Für $DUSK wird die technische Vertrauenswürdigkeit am Ende auf eine ganz konkrete Buchung hinauslaufen: Nach dem Upgrade gibt es weniger fehlgeschlagene Transaktionen, die Börse nimmt Ein- und Auszahlungen früher wieder auf, Market-Maker-Gelder kommen schneller zurück in die Kette, und echte Aufrufe sowie Gas können kontinuierlich stattfinden.
Nur „alles grün“ bedeutet: Das Programm ist durchgelaufen. Und erst wenn auch die Regeln zusammenpassen, traut sich der Markt, das Geld wieder zurückzugeben. Kurz gesagt: Meine persönliche Erfahrung ist, dass, wenn es um technische Vertrauenswürdigkeit geht, jedes noch so kleine Detail sehr wichtig ist.
@Dusk
$BTC
119
·
--
#dusk $DUSK Ich werde gleich platzen! Die Kursentwicklung knallt runter. Das Wallet hat doch 100.000 DUSK, aber der Stop-Loss-Roboter sagt: Ein Teil des Geldes kann vorerst nicht verwendet werden!
Im Phoenix sind die Privacy-Balances aus vielen einzelnen Notes zusammengesetzt. Nach dem Versand der Transaktion hält das Wallet die verwendeten Notes belegt und registriert die zugehörigen Nullifier. Man kann es so verstehen: Diese Geldbeträge wurden bereits für eine Zahlung ausgegeben, und solange es nicht klar ist, was passiert ist, können sie nicht noch einmal für eine zweite Zahlung verwendet werden.
Das Problem steckt allerdings in den beiden Worten „fehlerhaft“. Das heißt: Timeout eines Nodes, vorübergehend nicht auffindbare Transaktion oder ein Fehlresultat, das einmal empfangen wurde, aber noch nicht endgültig bestätigt ist, beweisen nicht, dass die ursprüngliche Transaktion wirklich vollständig verworfen wurde. In diesem Moment lege ich die Note sofort wieder zurück; der Roboter kann dann mit denselben Geldern erneut eine Order aufsetzen. Danach wird die erste Transaktion eventuell doch noch bestätigt — und dann konkurrieren zwei Transaktionen um denselben Teil der Mittel.
Das Dusk Wallet hat bereits die Phoenix-Logik zusammengeführt und eine Entscheidung getroffen, zuerst zu sperren. In offiziellen lokalen Tests: Bei zwei parallel gesendeten Transaktionen im selben Profile war eine erfolgreich, die andere wurde sicher abgeblockt; wenn das Ergebnis unklar war, blieben die ausstehenden Nullifier weiterhin erhalten. Die nächsten zu prüfenden Ansätze trennen außerdem „Ausführungsergebnis empfangen“ und „Transaktion endgültig festgelegt“.
Ganz ehrlich: Beim ersten Blick fand ich das ziemlich nervig. Wenn die Transaktion als fehlerhaft angezeigt wird — warum hält sie dann trotzdem mein Geld fest?
Aber wenn man die Positionen auf der Chain neu zeichnet, wage ich es im Gegenteil nicht, sie sofort anzustoßen. Wenn man zu schnell freigibt, kann das System dieselben Gelder möglicherweise zwei Orders gleichzeitig zuordnen; wenn man sie zu lange sperrt, zieht die Privatsphäre außerdem eine nicht sichtbare Gebühr für die Aufbewahrung ab.
Also habe ich es schließlich klar ausgerechnet. Das Phoenix-Gesamtguthaben lässt sich nicht vollständig in die verfügbaren Positionen einrechnen:
Effektive Privacy-Liquidität = Privacy-Gesamtguthaben × Auszahlungs-/Verwendungsrate
Verwendungsrate = aktueller Betrag an verfügbaren Notes ÷ Privacy-Gesamtguthaben
Börsen-Hotwallets, Arbitrage-Roboter und große Rebalancing-Orders sollten alle nach dieser Kennzahl ihren Positions-Limit festlegen. Dann schauen wir uns an, wie lange Notes im Durchschnitt belegt bleiben, und wann die langsamsten 5% freigegeben werden.
Ich glaube, das ist die Makro-Bilanz, die $DUSK eher wert ist zu untersuchen. Ein Wachstum des Privacy-Balances zeigt nur, dass Geld hereinkommt; aber die Verwendungsrate und die Umschlaggeschwindigkeit bestimmen, wie viele echte Transaktionen und wie viel Gas diese Mittel erzeugen können.
Private-Antwortpfad der Gelder; die Verwendungsrate bestimmt, ob das Geld weiter Geld verdienen kann. Für den langfristigen Bedarf an $DUSK halte ich eher Letzteres für entscheidend.
@Dusk_Foundation
$BTC
#dusk $DUSK Ich werde gleich platzen! Die Kursentwicklung knallt runter. Das Wallet hat doch 100.000 DUSK, aber der Stop-Loss-Roboter sagt: Ein Teil des Geldes kann vorerst nicht verwendet werden!
Im Phoenix sind die Privacy-Balances aus vielen einzelnen Notes zusammengesetzt. Nach dem Versand der Transaktion hält das Wallet die verwendeten Notes belegt und registriert die zugehörigen Nullifier. Man kann es so verstehen: Diese Geldbeträge wurden bereits für eine Zahlung ausgegeben, und solange es nicht klar ist, was passiert ist, können sie nicht noch einmal für eine zweite Zahlung verwendet werden.
Das Problem steckt allerdings in den beiden Worten „fehlerhaft“. Das heißt: Timeout eines Nodes, vorübergehend nicht auffindbare Transaktion oder ein Fehlresultat, das einmal empfangen wurde, aber noch nicht endgültig bestätigt ist, beweisen nicht, dass die ursprüngliche Transaktion wirklich vollständig verworfen wurde. In diesem Moment lege ich die Note sofort wieder zurück; der Roboter kann dann mit denselben Geldern erneut eine Order aufsetzen. Danach wird die erste Transaktion eventuell doch noch bestätigt — und dann konkurrieren zwei Transaktionen um denselben Teil der Mittel.
Das Dusk Wallet hat bereits die Phoenix-Logik zusammengeführt und eine Entscheidung getroffen, zuerst zu sperren. In offiziellen lokalen Tests: Bei zwei parallel gesendeten Transaktionen im selben Profile war eine erfolgreich, die andere wurde sicher abgeblockt; wenn das Ergebnis unklar war, blieben die ausstehenden Nullifier weiterhin erhalten. Die nächsten zu prüfenden Ansätze trennen außerdem „Ausführungsergebnis empfangen“ und „Transaktion endgültig festgelegt“.
Ganz ehrlich: Beim ersten Blick fand ich das ziemlich nervig. Wenn die Transaktion als fehlerhaft angezeigt wird — warum hält sie dann trotzdem mein Geld fest?
Aber wenn man die Positionen auf der Chain neu zeichnet, wage ich es im Gegenteil nicht, sie sofort anzustoßen. Wenn man zu schnell freigibt, kann das System dieselben Gelder möglicherweise zwei Orders gleichzeitig zuordnen; wenn man sie zu lange sperrt, zieht die Privatsphäre außerdem eine nicht sichtbare Gebühr für die Aufbewahrung ab.
Also habe ich es schließlich klar ausgerechnet. Das Phoenix-Gesamtguthaben lässt sich nicht vollständig in die verfügbaren Positionen einrechnen:
Effektive Privacy-Liquidität = Privacy-Gesamtguthaben × Auszahlungs-/Verwendungsrate
Verwendungsrate = aktueller Betrag an verfügbaren Notes ÷ Privacy-Gesamtguthaben
Börsen-Hotwallets, Arbitrage-Roboter und große Rebalancing-Orders sollten alle nach dieser Kennzahl ihren Positions-Limit festlegen. Dann schauen wir uns an, wie lange Notes im Durchschnitt belegt bleiben, und wann die langsamsten 5% freigegeben werden.
Ich glaube, das ist die Makro-Bilanz, die $DUSK eher wert ist zu untersuchen. Ein Wachstum des Privacy-Balances zeigt nur, dass Geld hereinkommt; aber die Verwendungsrate und die Umschlaggeschwindigkeit bestimmen, wie viele echte Transaktionen und wie viel Gas diese Mittel erzeugen können.
Private-Antwortpfad der Gelder; die Verwendungsrate bestimmt, ob das Geld weiter Geld verdienen kann. Für den langfristigen Bedarf an $DUSK halte ich eher Letzteres für entscheidend.
@Dusk
$BTC
Im Phoenix sind die Privacy-Balances aus vielen einzelnen Notes zusammengesetzt. Nach dem Versand der Transaktion hält das Wallet die verwendeten Notes belegt und registriert die zugehörigen Nullifier. Man kann es so verstehen: Diese Geldbeträge wurden bereits für eine Zahlung ausgegeben, und solange es nicht klar ist, was passiert ist, können sie nicht noch einmal für eine zweite Zahlung verwendet werden.
Das Problem steckt allerdings in den beiden Worten „fehlerhaft“. Das heißt: Timeout eines Nodes, vorübergehend nicht auffindbare Transaktion oder ein Fehlresultat, das einmal empfangen wurde, aber noch nicht endgültig bestätigt ist, beweisen nicht, dass die ursprüngliche Transaktion wirklich vollständig verworfen wurde. In diesem Moment lege ich die Note sofort wieder zurück; der Roboter kann dann mit denselben Geldern erneut eine Order aufsetzen. Danach wird die erste Transaktion eventuell doch noch bestätigt — und dann konkurrieren zwei Transaktionen um denselben Teil der Mittel.
Das Dusk Wallet hat bereits die Phoenix-Logik zusammengeführt und eine Entscheidung getroffen, zuerst zu sperren. In offiziellen lokalen Tests: Bei zwei parallel gesendeten Transaktionen im selben Profile war eine erfolgreich, die andere wurde sicher abgeblockt; wenn das Ergebnis unklar war, blieben die ausstehenden Nullifier weiterhin erhalten. Die nächsten zu prüfenden Ansätze trennen außerdem „Ausführungsergebnis empfangen“ und „Transaktion endgültig festgelegt“.
Ganz ehrlich: Beim ersten Blick fand ich das ziemlich nervig. Wenn die Transaktion als fehlerhaft angezeigt wird — warum hält sie dann trotzdem mein Geld fest?
Aber wenn man die Positionen auf der Chain neu zeichnet, wage ich es im Gegenteil nicht, sie sofort anzustoßen. Wenn man zu schnell freigibt, kann das System dieselben Gelder möglicherweise zwei Orders gleichzeitig zuordnen; wenn man sie zu lange sperrt, zieht die Privatsphäre außerdem eine nicht sichtbare Gebühr für die Aufbewahrung ab.
Also habe ich es schließlich klar ausgerechnet. Das Phoenix-Gesamtguthaben lässt sich nicht vollständig in die verfügbaren Positionen einrechnen:
Effektive Privacy-Liquidität = Privacy-Gesamtguthaben × Auszahlungs-/Verwendungsrate
Verwendungsrate = aktueller Betrag an verfügbaren Notes ÷ Privacy-Gesamtguthaben
Börsen-Hotwallets, Arbitrage-Roboter und große Rebalancing-Orders sollten alle nach dieser Kennzahl ihren Positions-Limit festlegen. Dann schauen wir uns an, wie lange Notes im Durchschnitt belegt bleiben, und wann die langsamsten 5% freigegeben werden.
Ich glaube, das ist die Makro-Bilanz, die $DUSK eher wert ist zu untersuchen. Ein Wachstum des Privacy-Balances zeigt nur, dass Geld hereinkommt; aber die Verwendungsrate und die Umschlaggeschwindigkeit bestimmen, wie viele echte Transaktionen und wie viel Gas diese Mittel erzeugen können.
Private-Antwortpfad der Gelder; die Verwendungsrate bestimmt, ob das Geld weiter Geld verdienen kann. Für den langfristigen Bedarf an $DUSK halte ich eher Letzteres für entscheidend.
@Dusk
$BTC
1
113
·
--
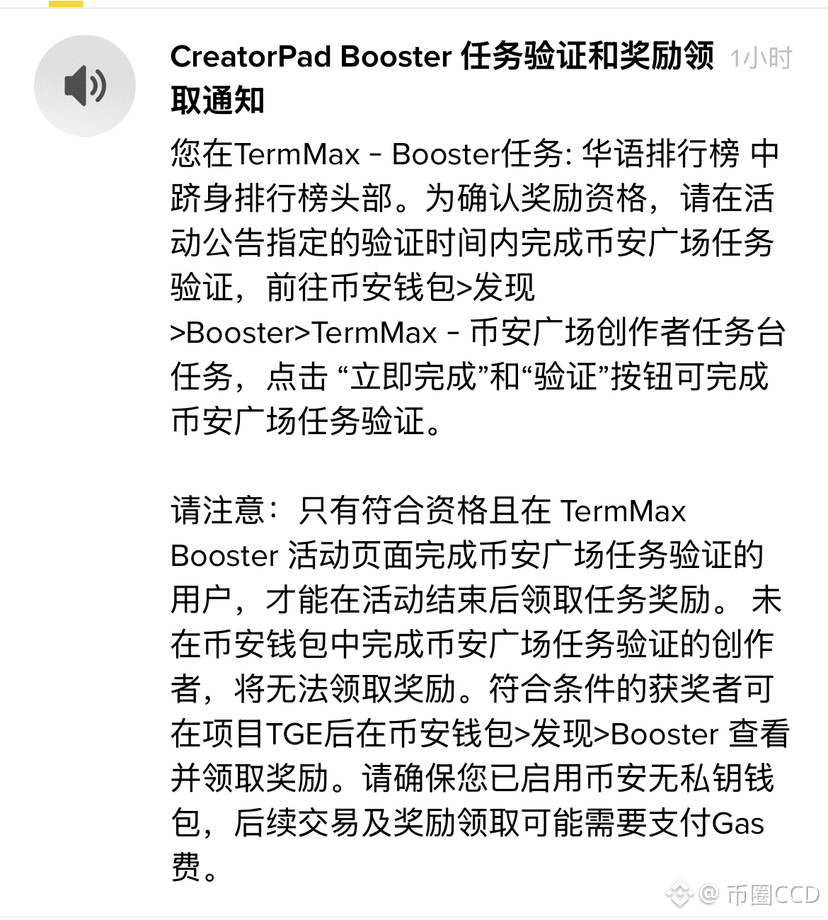
✅ Geh bitte auf die Booster-Aktivitätsseite und klicke dort bei den jeweiligen Aufgaben auf „Bestätigen“
✅ Angeblich werden die Belohnungs-Tokens dieses Mal unter 500 Personen gleichmäßig aufgeteilt. Ruhig warten und die Auszahlung abholen.
✅ Geh bitte auf die Booster-Aktivitätsseite und klicke dort bei den jeweiligen Aufgaben auf „Bestätigen“
✅ Angeblich werden die Belohnungs-Tokens dieses Mal unter 500 Personen gleichmäßig aufgeteilt. Ruhig warten und die Auszahlung abholen.
✅ Angeblich werden die Belohnungs-Tokens dieses Mal unter 500 Personen gleichmäßig aufgeteilt. Ruhig warten und die Auszahlung abholen.
166
·
--
#dusk $DUSK 授权 wurde bereits freigegeben, der Tausch hat nicht成交, und das Staking wurde ebenfalls gestoppt. In dieser Phase sind die Gelder nicht wie geplant geflossen, aber der Markt bewegt sich trotzdem. Als Nächstes muss man die Autorisierung zurückziehen, neu senden und absichern/gegensteuern – jeder Schritt erfordert erneut eine Zahlung.----Wenn du so einen Transaktionsablauf-Design siehst, was denkst du darüber?
Ich betrachte den gängigen Pfad „Approve→Swap→Stake“ und ordne ihn der aktuellen Transaktionsstruktur von Dusk zu. In den offenen Diskussionen im offiziellen Rusk-Repository heißt es, dass derzeit bei einer Moonlight- oder Phoenix-Transaktion nur eine Top-Level-Aktion mitkommt, und im Transaktionsformat noch kein natives Batch vorgesehen ist. Es gibt keinen speziellen Router-Contract; die drei Schritte müssen daher einzeln gesendet werden. Sobald der erste Schritt bestätigt ist, scheitert der zweite Schritt – und der erste wird nicht automatisch zurückgerollt.
Gerade gesehen: Im Prozess zahlen alle drei Schritte jeweils eigenes Gas. Da hätte ich DUSK fast schon ein bisschen gejubelt. Aber als ich mir die Positionen nach einem Scheitern und die Kosten für die Behebung als Diagramm vor Augen führe, ist die Begeisterung in dem Moment verschwunden. Wenn alles durchläuft, entstehen Business-Gebühren; wenn es fehlschlägt, entstehen Gebühren durch das Zurückziehen der Autorisierung, Retries und Rückwärtsaktionen – also eine Art „Unfallkosten“. Beide Kosten verbrauchen DUSK, aber langfristig ist der Wertunterschied enorm.
Dusk könnte zunächst Router-Contracts vorschalten, die die drei Schritte in einem erledigen. Aber manche Ziel-Contracts akzeptieren nur „die Person, die gerade die Aufgabe erledigt“, also den aktuellen Caller. Sie sehen dann den Router-Contract und erkennen womöglich nicht die echten Berechtigungen des eigentlichen Nutzers an. Native Batch-Funktionalität auf Protokollebene könnte die Nutzeridentität bewahren; der Preis wäre jedoch, dass Transaktionsformat, Knoten und Wallets gemeinsam aktualisiert werden müssen. Plötzlich wirkt diese Aufgabe ein wenig schwer zu lösen.
Phoenix hat hier aber eine Dusk-spezifische Trumpfkarte: Der Privacy-Proof speichert nur den „Fingerprint“ des Aufrufinhalts, ohne jeden einzelnen Schritt verstehen zu müssen. Ich denke, wenn man später Batch hinzufügt, müsste man theoretisch weder die Privacy-Schaltkreise noch die kompletten Proof-Parameter neu aufsetzen. Dusk hätte dadurch die Chance, komplexe Abläufe als „Alles oder nichts“ umzusetzen, und die Umbaukosten könnten entsprechend niedriger ausfallen.
Für $DUSK glaube ich: Das Gas pro Single-Flow sollte gemeinsam mit Erfolgsquote, Anteil der benötigten Rückabwicklungs-/Behebungs-Transaktionen und der Nutzer-Wiederverwendungsrate in derselben Tabelle betrachtet werden. Jede einzelne Taste kostet – das allein ist bei weitem nicht genug. Erst wenn eine Reihe von Transaktionen in hoher Effizienz vollständig und reibungslos umgesetzt werden kann, sind Nutzer bereit, die nächste Geldmenge auch weiterhin auf der Kette zu lassen.
Sparen bei den Kosten und trotzdem ein geschmeidiges Erlebnis – welche Transaktion könnte dem widerstehen? Das ist einer der Indikatoren, anhand dessen ich $DUSK langfristige Bewertung/Value einschätze.
@Dusk_Foundation
$BTC
#dusk $DUSK 授权 wurde bereits freigegeben, der Tausch hat nicht成交, und das Staking wurde ebenfalls gestoppt. In dieser Phase sind die Gelder nicht wie geplant geflossen, aber der Markt bewegt sich trotzdem. Als Nächstes muss man die Autorisierung zurückziehen, neu senden und absichern/gegensteuern – jeder Schritt erfordert erneut eine Zahlung.----Wenn du so einen Transaktionsablauf-Design siehst, was denkst du darüber?
Ich betrachte den gängigen Pfad „Approve→Swap→Stake“ und ordne ihn der aktuellen Transaktionsstruktur von Dusk zu. In den offenen Diskussionen im offiziellen Rusk-Repository heißt es, dass derzeit bei einer Moonlight- oder Phoenix-Transaktion nur eine Top-Level-Aktion mitkommt, und im Transaktionsformat noch kein natives Batch vorgesehen ist. Es gibt keinen speziellen Router-Contract; die drei Schritte müssen daher einzeln gesendet werden. Sobald der erste Schritt bestätigt ist, scheitert der zweite Schritt – und der erste wird nicht automatisch zurückgerollt.
Gerade gesehen: Im Prozess zahlen alle drei Schritte jeweils eigenes Gas. Da hätte ich DUSK fast schon ein bisschen gejubelt. Aber als ich mir die Positionen nach einem Scheitern und die Kosten für die Behebung als Diagramm vor Augen führe, ist die Begeisterung in dem Moment verschwunden. Wenn alles durchläuft, entstehen Business-Gebühren; wenn es fehlschlägt, entstehen Gebühren durch das Zurückziehen der Autorisierung, Retries und Rückwärtsaktionen – also eine Art „Unfallkosten“. Beide Kosten verbrauchen DUSK, aber langfristig ist der Wertunterschied enorm.
Dusk könnte zunächst Router-Contracts vorschalten, die die drei Schritte in einem erledigen. Aber manche Ziel-Contracts akzeptieren nur „die Person, die gerade die Aufgabe erledigt“, also den aktuellen Caller. Sie sehen dann den Router-Contract und erkennen womöglich nicht die echten Berechtigungen des eigentlichen Nutzers an. Native Batch-Funktionalität auf Protokollebene könnte die Nutzeridentität bewahren; der Preis wäre jedoch, dass Transaktionsformat, Knoten und Wallets gemeinsam aktualisiert werden müssen. Plötzlich wirkt diese Aufgabe ein wenig schwer zu lösen.
Phoenix hat hier aber eine Dusk-spezifische Trumpfkarte: Der Privacy-Proof speichert nur den „Fingerprint“ des Aufrufinhalts, ohne jeden einzelnen Schritt verstehen zu müssen. Ich denke, wenn man später Batch hinzufügt, müsste man theoretisch weder die Privacy-Schaltkreise noch die kompletten Proof-Parameter neu aufsetzen. Dusk hätte dadurch die Chance, komplexe Abläufe als „Alles oder nichts“ umzusetzen, und die Umbaukosten könnten entsprechend niedriger ausfallen.
Für $DUSK glaube ich: Das Gas pro Single-Flow sollte gemeinsam mit Erfolgsquote, Anteil der benötigten Rückabwicklungs-/Behebungs-Transaktionen und der Nutzer-Wiederverwendungsrate in derselben Tabelle betrachtet werden. Jede einzelne Taste kostet – das allein ist bei weitem nicht genug. Erst wenn eine Reihe von Transaktionen in hoher Effizienz vollständig und reibungslos umgesetzt werden kann, sind Nutzer bereit, die nächste Geldmenge auch weiterhin auf der Kette zu lassen.
Sparen bei den Kosten und trotzdem ein geschmeidiges Erlebnis – welche Transaktion könnte dem widerstehen? Das ist einer der Indikatoren, anhand dessen ich $DUSK langfristige Bewertung/Value einschätze.
@Dusk
$BTC
Ich betrachte den gängigen Pfad „Approve→Swap→Stake“ und ordne ihn der aktuellen Transaktionsstruktur von Dusk zu. In den offenen Diskussionen im offiziellen Rusk-Repository heißt es, dass derzeit bei einer Moonlight- oder Phoenix-Transaktion nur eine Top-Level-Aktion mitkommt, und im Transaktionsformat noch kein natives Batch vorgesehen ist. Es gibt keinen speziellen Router-Contract; die drei Schritte müssen daher einzeln gesendet werden. Sobald der erste Schritt bestätigt ist, scheitert der zweite Schritt – und der erste wird nicht automatisch zurückgerollt.
Gerade gesehen: Im Prozess zahlen alle drei Schritte jeweils eigenes Gas. Da hätte ich DUSK fast schon ein bisschen gejubelt. Aber als ich mir die Positionen nach einem Scheitern und die Kosten für die Behebung als Diagramm vor Augen führe, ist die Begeisterung in dem Moment verschwunden. Wenn alles durchläuft, entstehen Business-Gebühren; wenn es fehlschlägt, entstehen Gebühren durch das Zurückziehen der Autorisierung, Retries und Rückwärtsaktionen – also eine Art „Unfallkosten“. Beide Kosten verbrauchen DUSK, aber langfristig ist der Wertunterschied enorm.
Dusk könnte zunächst Router-Contracts vorschalten, die die drei Schritte in einem erledigen. Aber manche Ziel-Contracts akzeptieren nur „die Person, die gerade die Aufgabe erledigt“, also den aktuellen Caller. Sie sehen dann den Router-Contract und erkennen womöglich nicht die echten Berechtigungen des eigentlichen Nutzers an. Native Batch-Funktionalität auf Protokollebene könnte die Nutzeridentität bewahren; der Preis wäre jedoch, dass Transaktionsformat, Knoten und Wallets gemeinsam aktualisiert werden müssen. Plötzlich wirkt diese Aufgabe ein wenig schwer zu lösen.
Phoenix hat hier aber eine Dusk-spezifische Trumpfkarte: Der Privacy-Proof speichert nur den „Fingerprint“ des Aufrufinhalts, ohne jeden einzelnen Schritt verstehen zu müssen. Ich denke, wenn man später Batch hinzufügt, müsste man theoretisch weder die Privacy-Schaltkreise noch die kompletten Proof-Parameter neu aufsetzen. Dusk hätte dadurch die Chance, komplexe Abläufe als „Alles oder nichts“ umzusetzen, und die Umbaukosten könnten entsprechend niedriger ausfallen.
Für $DUSK glaube ich: Das Gas pro Single-Flow sollte gemeinsam mit Erfolgsquote, Anteil der benötigten Rückabwicklungs-/Behebungs-Transaktionen und der Nutzer-Wiederverwendungsrate in derselben Tabelle betrachtet werden. Jede einzelne Taste kostet – das allein ist bei weitem nicht genug. Erst wenn eine Reihe von Transaktionen in hoher Effizienz vollständig und reibungslos umgesetzt werden kann, sind Nutzer bereit, die nächste Geldmenge auch weiterhin auf der Kette zu lassen.
Sparen bei den Kosten und trotzdem ein geschmeidiges Erlebnis – welche Transaktion könnte dem widerstehen? Das ist einer der Indikatoren, anhand dessen ich $DUSK langfristige Bewertung/Value einschätze.
@Dusk
$BTC
142
·
--
#dusk $DUSK Ich habe vor Kurzem angefangen, mit Robotern zu traden. Der schlimmste Zustand, auf den ich gestoßen bin, ist folgender: Die Oberfläche zeigt ständig „Connected“, aber die Abfrage kommt viel zu spät oder gar nicht zurück, während der Bot dumm an dieser Leitung festhängt und wartet.
Im offiziellen Rusk-Repository von Dusk gibt es ein integriertes Issue: W3sper prüft, ob das Netzwerk online ist, hauptsächlich daran, ob die WebSocket-Verbindung der eigenen Maschine weiterhin im Zustand OPEN ist. Man kann es sich so vorstellen, dass das Telefon noch nicht aufgelegt hat. Wenn die Leitung nur halb abbricht, leuchtet das Gesprächs-Symbol trotzdem weiter, obwohl die Gegenstelle längst nichts mehr hört. Auch sein Keep-Alive-Mechanismus sendet im Wesentlichen nur regelmäßig Nachrichten nach außen – ohne eine Bestätigung, dass die Gegenstelle tatsächlich geantwortet hat.
Das führt dazu, dass der Handel in eine versteckte Falle gerät: Der Kontostand lässt sich nicht auslesen, der Stop-Loss kann nicht gesendet werden, die Quotes bleiben bei alten Preisen stehen, und der Bestand kann nicht angepasst werden. Noch schlimmer: Das System geht weiterhin davon aus, dass der primäre Knoten „online“ ist, während der Backup-Knoten erst viel zu spät übernimmt.
In so einer Situation wirkt die Chain zwar vielleicht in Ordnung, aber die Position hat bereits keinen Ausgang mehr.
Anfangs habe ich es einfach als eine kleine Macke innerhalb des SDK betrachtet. Nachdem ich das Positionsrisiko mit eingerechnet habe, wurde mir unruhig. Wie viel Kapital eine Institution einer Chain zuweist, wird direkt danach berechnet, wie lange der Fehler unentdeckt bleibt, wie lange es dauert, bis die Backup-Leitung wieder einspringt, und wie lange das Kapital im schlimmsten Fall gefangen ist. Im Schnitt macht eine Reaktionszeit, die nur um ein paar Millisekunden besser ist, am Ende weniger aus – das Gesamtgewicht liegt woanders.
Darum darf man Dusk „Online-Rate“ nicht nur an einem einzigen grünen Status festmachen. Ob die letzte Anfrage eine Antwort erhalten hat, wie oft es durchgehend zu Timeouts kommt, wie lange der Wechsel im langsamsten 5%-Fall dauert und wie oft der Backup-Knoten erfolgreich übernommen hat – diese Daten kommen der realen Handelserfahrung viel näher.
Ich glaube auch, dass das die Wertermittlung für $DUSK beeinflusst. Wenn man „quasi online“ ist, bleibt der Handel in dieser SDK-Ebene stecken: On-Chain sieht das dann vielleicht nur so aus, als gäbe es weniger Gebühren und weniger Transaktionen; die Institutionen könnten aber dadurch den ständig gehaltenen Bestand reduzieren und stattdessen mehr Backup-Kapital vorhalten. Wenn das Geld nicht langfristig auf der Chain bleiben kann, wird auch das Traden und der Gas-Bedarf automatisch geringer.
TPS sagt uns, wie schnell die Chain laufen kann. Die Fähigkeit für einen Failover bestimmt, ob das Geld im schlimmsten Marktumfeld noch herauslaufen kann. Ist das nicht genau die Handelserfahrung, die jeder – jede Institution – am meisten schätzt?
@Dusk_Foundation
$BTC
#dusk $DUSK Ich habe vor Kurzem angefangen, mit Robotern zu traden. Der schlimmste Zustand, auf den ich gestoßen bin, ist folgender: Die Oberfläche zeigt ständig „Connected“, aber die Abfrage kommt viel zu spät oder gar nicht zurück, während der Bot dumm an dieser Leitung festhängt und wartet.
Im offiziellen Rusk-Repository von Dusk gibt es ein integriertes Issue: W3sper prüft, ob das Netzwerk online ist, hauptsächlich daran, ob die WebSocket-Verbindung der eigenen Maschine weiterhin im Zustand OPEN ist. Man kann es sich so vorstellen, dass das Telefon noch nicht aufgelegt hat. Wenn die Leitung nur halb abbricht, leuchtet das Gesprächs-Symbol trotzdem weiter, obwohl die Gegenstelle längst nichts mehr hört. Auch sein Keep-Alive-Mechanismus sendet im Wesentlichen nur regelmäßig Nachrichten nach außen – ohne eine Bestätigung, dass die Gegenstelle tatsächlich geantwortet hat.
Das führt dazu, dass der Handel in eine versteckte Falle gerät: Der Kontostand lässt sich nicht auslesen, der Stop-Loss kann nicht gesendet werden, die Quotes bleiben bei alten Preisen stehen, und der Bestand kann nicht angepasst werden. Noch schlimmer: Das System geht weiterhin davon aus, dass der primäre Knoten „online“ ist, während der Backup-Knoten erst viel zu spät übernimmt.
In so einer Situation wirkt die Chain zwar vielleicht in Ordnung, aber die Position hat bereits keinen Ausgang mehr.
Anfangs habe ich es einfach als eine kleine Macke innerhalb des SDK betrachtet. Nachdem ich das Positionsrisiko mit eingerechnet habe, wurde mir unruhig. Wie viel Kapital eine Institution einer Chain zuweist, wird direkt danach berechnet, wie lange der Fehler unentdeckt bleibt, wie lange es dauert, bis die Backup-Leitung wieder einspringt, und wie lange das Kapital im schlimmsten Fall gefangen ist. Im Schnitt macht eine Reaktionszeit, die nur um ein paar Millisekunden besser ist, am Ende weniger aus – das Gesamtgewicht liegt woanders.
Darum darf man Dusk „Online-Rate“ nicht nur an einem einzigen grünen Status festmachen. Ob die letzte Anfrage eine Antwort erhalten hat, wie oft es durchgehend zu Timeouts kommt, wie lange der Wechsel im langsamsten 5%-Fall dauert und wie oft der Backup-Knoten erfolgreich übernommen hat – diese Daten kommen der realen Handelserfahrung viel näher.
Ich glaube auch, dass das die Wertermittlung für $DUSK beeinflusst. Wenn man „quasi online“ ist, bleibt der Handel in dieser SDK-Ebene stecken: On-Chain sieht das dann vielleicht nur so aus, als gäbe es weniger Gebühren und weniger Transaktionen; die Institutionen könnten aber dadurch den ständig gehaltenen Bestand reduzieren und stattdessen mehr Backup-Kapital vorhalten. Wenn das Geld nicht langfristig auf der Chain bleiben kann, wird auch das Traden und der Gas-Bedarf automatisch geringer.
TPS sagt uns, wie schnell die Chain laufen kann. Die Fähigkeit für einen Failover bestimmt, ob das Geld im schlimmsten Marktumfeld noch herauslaufen kann. Ist das nicht genau die Handelserfahrung, die jeder – jede Institution – am meisten schätzt?
@Dusk
$BTC
Im offiziellen Rusk-Repository von Dusk gibt es ein integriertes Issue: W3sper prüft, ob das Netzwerk online ist, hauptsächlich daran, ob die WebSocket-Verbindung der eigenen Maschine weiterhin im Zustand OPEN ist. Man kann es sich so vorstellen, dass das Telefon noch nicht aufgelegt hat. Wenn die Leitung nur halb abbricht, leuchtet das Gesprächs-Symbol trotzdem weiter, obwohl die Gegenstelle längst nichts mehr hört. Auch sein Keep-Alive-Mechanismus sendet im Wesentlichen nur regelmäßig Nachrichten nach außen – ohne eine Bestätigung, dass die Gegenstelle tatsächlich geantwortet hat.
Das führt dazu, dass der Handel in eine versteckte Falle gerät: Der Kontostand lässt sich nicht auslesen, der Stop-Loss kann nicht gesendet werden, die Quotes bleiben bei alten Preisen stehen, und der Bestand kann nicht angepasst werden. Noch schlimmer: Das System geht weiterhin davon aus, dass der primäre Knoten „online“ ist, während der Backup-Knoten erst viel zu spät übernimmt.
In so einer Situation wirkt die Chain zwar vielleicht in Ordnung, aber die Position hat bereits keinen Ausgang mehr.
Anfangs habe ich es einfach als eine kleine Macke innerhalb des SDK betrachtet. Nachdem ich das Positionsrisiko mit eingerechnet habe, wurde mir unruhig. Wie viel Kapital eine Institution einer Chain zuweist, wird direkt danach berechnet, wie lange der Fehler unentdeckt bleibt, wie lange es dauert, bis die Backup-Leitung wieder einspringt, und wie lange das Kapital im schlimmsten Fall gefangen ist. Im Schnitt macht eine Reaktionszeit, die nur um ein paar Millisekunden besser ist, am Ende weniger aus – das Gesamtgewicht liegt woanders.
Darum darf man Dusk „Online-Rate“ nicht nur an einem einzigen grünen Status festmachen. Ob die letzte Anfrage eine Antwort erhalten hat, wie oft es durchgehend zu Timeouts kommt, wie lange der Wechsel im langsamsten 5%-Fall dauert und wie oft der Backup-Knoten erfolgreich übernommen hat – diese Daten kommen der realen Handelserfahrung viel näher.
Ich glaube auch, dass das die Wertermittlung für $DUSK beeinflusst. Wenn man „quasi online“ ist, bleibt der Handel in dieser SDK-Ebene stecken: On-Chain sieht das dann vielleicht nur so aus, als gäbe es weniger Gebühren und weniger Transaktionen; die Institutionen könnten aber dadurch den ständig gehaltenen Bestand reduzieren und stattdessen mehr Backup-Kapital vorhalten. Wenn das Geld nicht langfristig auf der Chain bleiben kann, wird auch das Traden und der Gas-Bedarf automatisch geringer.
TPS sagt uns, wie schnell die Chain laufen kann. Die Fähigkeit für einen Failover bestimmt, ob das Geld im schlimmsten Marktumfeld noch herauslaufen kann. Ist das nicht genau die Handelserfahrung, die jeder – jede Institution – am meisten schätzt?
@Dusk
$BTC
294
·
--
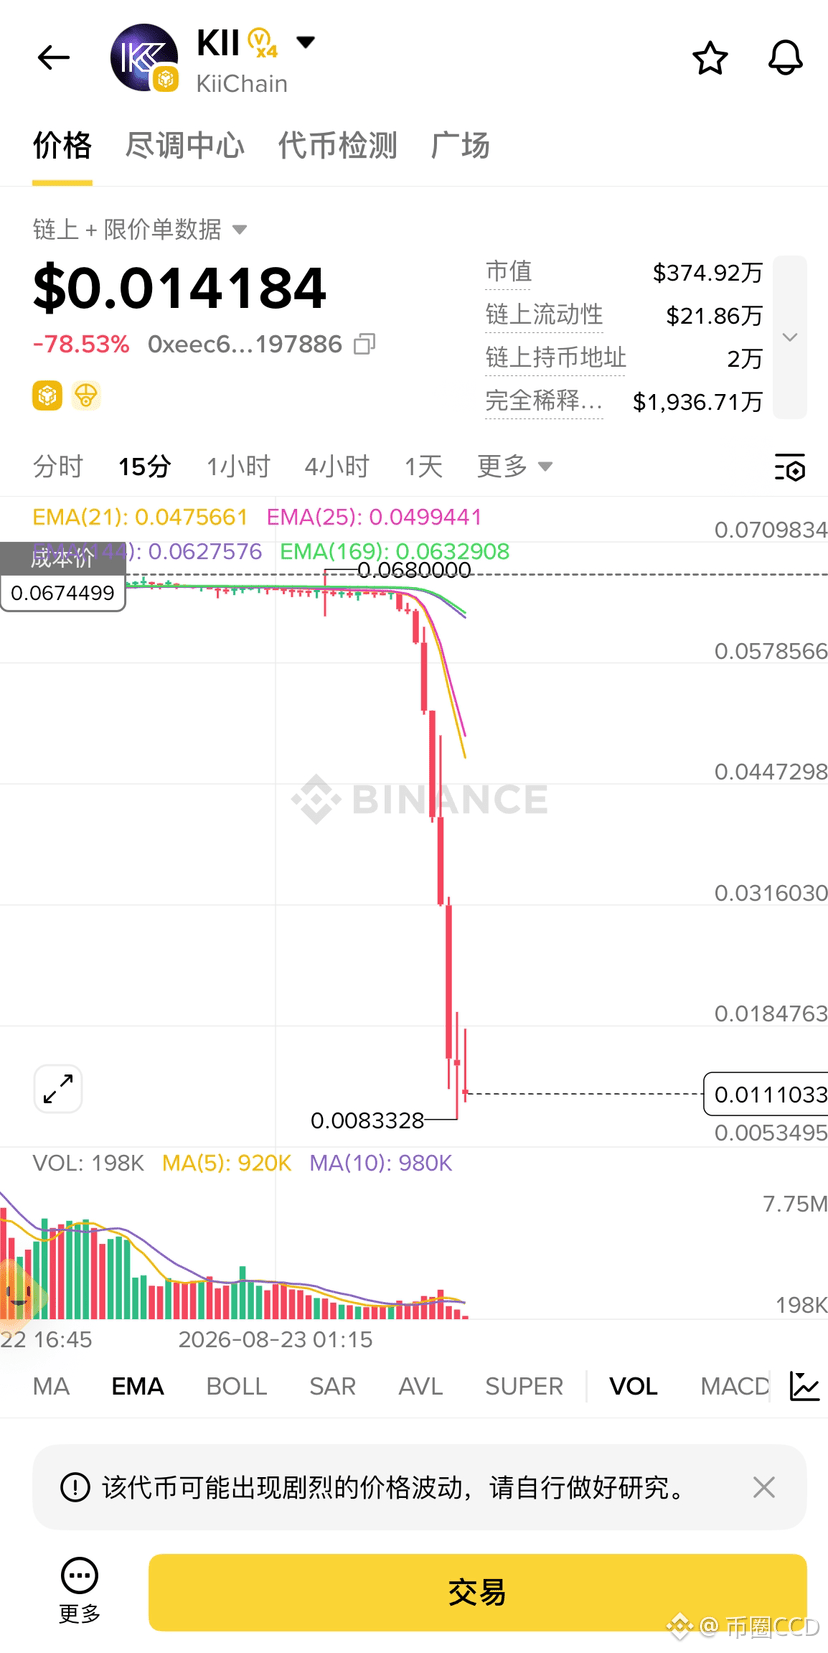
Zum Glück habe ich gestern beim Punkten nicht vergessen zu verkaufen.
Sogar die Erde wurde durchschlagen!
Zum Glück habe ich gestern beim Punkten nicht vergessen zu verkaufen.
Sogar die Erde wurde durchschlagen!
Sogar die Erde wurde durchschlagen!
1.7k
·
--
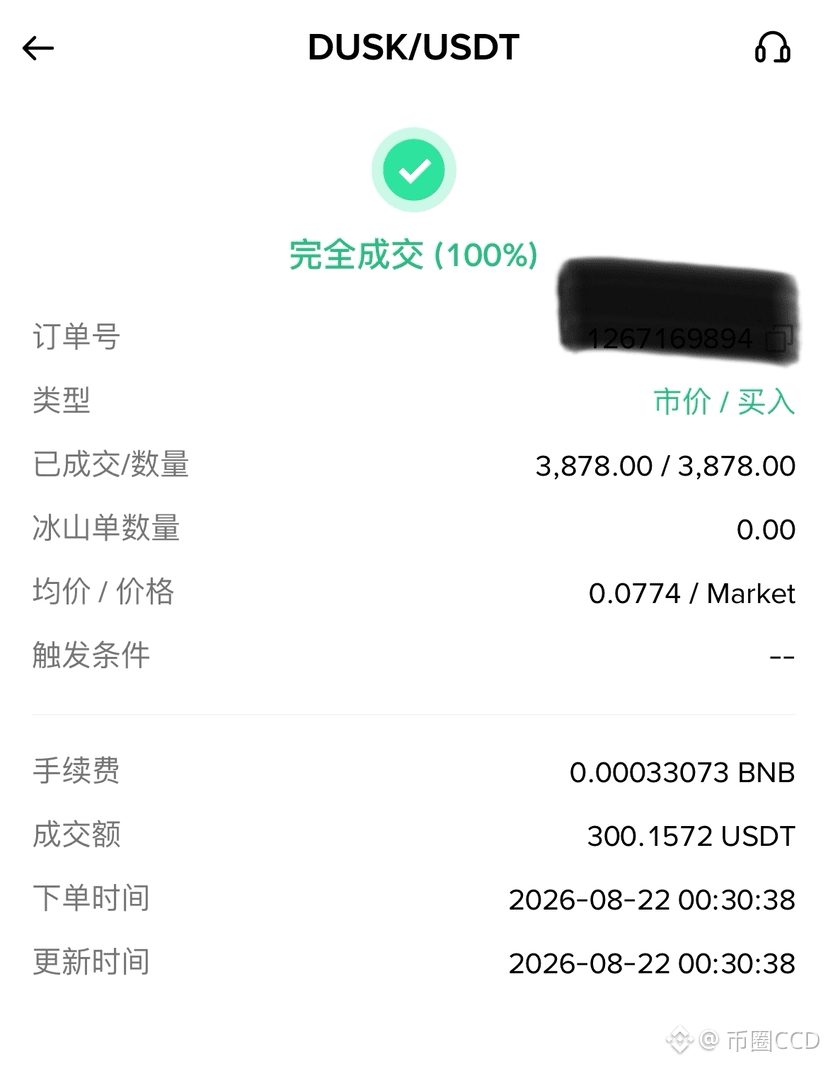
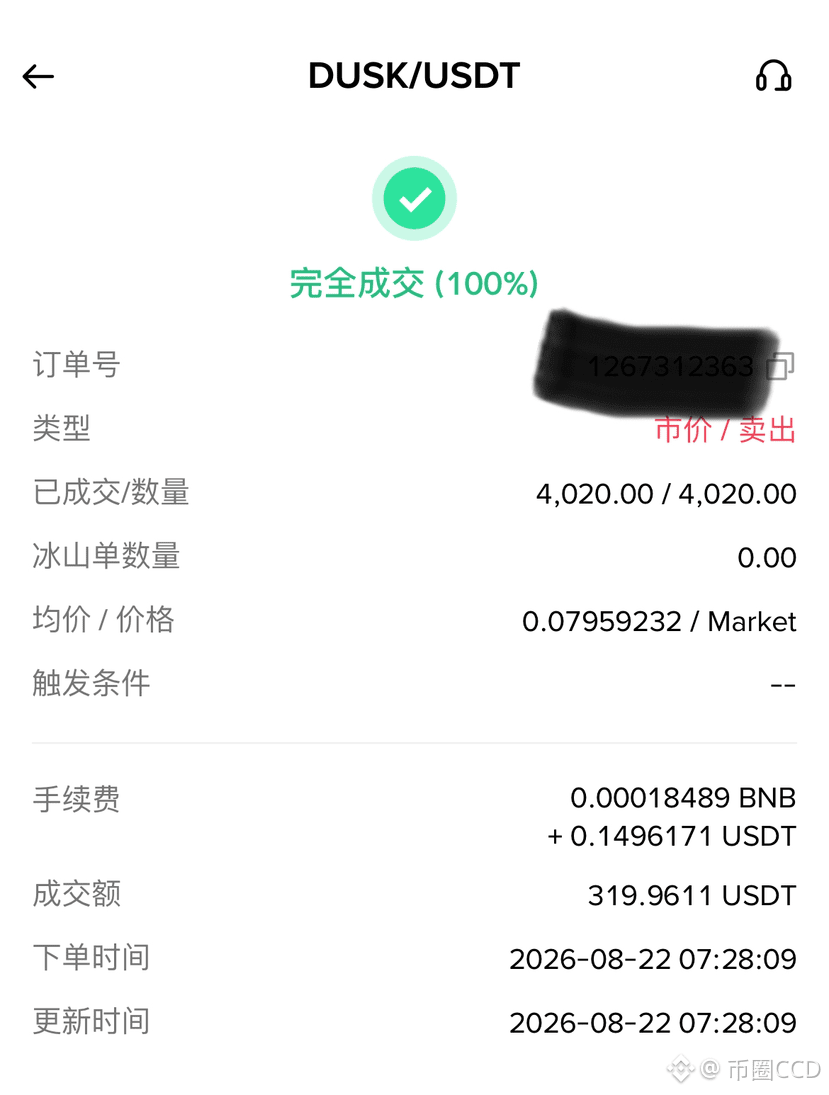
$DUSK Wahnsinn, ich hab mir vor Lachen auf die Oberschenkel geklopft! Gestern war ich beim Posten als Creator zu müde, und beim Handeln hab ich aus Versehen alles auf einmal gekauft (300U), dann aber war der Verkauf nicht erfolgreich. Heute Morgen waren es +20U mehr, für 0,0079 verkauft. Bin ganz schön happy. Ergebnis: Gerade eben hab ich gesehen, dass es bereits 0,0883 war! (als ich den Beitrag gepostet habe) Wie viel hab ich in dieser Runde denn insgesamt verpasst?
Ich hab das jetzt seit 10 Tagen geschrieben, aber noch bin ich nicht in der Rangliste. Trotzdem geht’s weiter.
Ich finde, die fieseste Art von Auszahlungsfehler: Die sieht man über einen Block-Explorer überhaupt nicht. Hat jemand ähnliche Erfahrungen?
Die Hot Wallet der Börse sollte erst die 101. Transaktion rausschicken, aber sie hat stattdessen 102, 103 und 104 zu früh rausgeschickt. Diese Dinger landen weder im normalen Mempool, noch werden sie zusammen mit anderen Transaktionen in die Warteschlange eingereiht. Dusk markiert sie als deferred und legt sie erstmal daneben. Wann die 101 nachgezogen wird und wann die nachfolgenden Aufträge überhaupt wieder nach vorne kommen, hängt davon ab.
Ich hab das erste Mal diese Regel auf den Auszahlungsprozess der Börse angewendet, und ich war innerlich ziemlich hin- und hergerissen. Wenn die Reihenfolge falsch ist, wird’s erst mal abgeklemmt – dann gerät die Buchhaltung zumindest nicht durcheinander, klar, das ist stabil. Aber aus Benutzersicht: Ein einziger „Fehllabel“-Fehler kann eine ganze lange Kette von Auszahlungen gleichzeitig sperren. Auf der Chain ist noch Platz, TPS sieht auch ganz normal aus, und trotzdem bekommt bei der Plattform noch immer jemand seine Coins nicht rechtzeitig.
In so einem Moment weiter auf die globale Netzwerküberlast zu starren, ist auch schon die falsche Richtung. Erst prüfen, ob die Trades wirklich im echten Mempool gelandet sind, dann schauen, ob es deferred gibt, und am Ende die Nonce-Reihenfolge der Hot Wallet abgleichen. Es fehlt die 101 – und selbst mit noch so hohem Gas kann man die 102 nicht retten.
Ich glaube, diese kleine Regel zeigt auch noch eine andere Seite des Finanzmanagements an der Börse: Je mehr eine Hot Wallet verwaltet, desto besser lässt sich der Bestand steuern; aber wenn sie eine Nonce-Nummer „verliert“, sind auch viel mehr Leute betroffen. Mehrere Hot Wallets zu öffnen kann Störungen isolieren – der Preis ist mehr Schlüssel, mehr Reserve-Bestand und ein komplizierterer Abgleich.
Für $DUSK kann man es nicht einfach so erklären, dass leerer Mempool automatisch „Nachfrage schwach“ bedeutet. Eine Reihe von Auszahlungsanfragen könnte noch in einer unsichtbaren Warteschlange feststecken. Aber weil sie nicht in einen Block kommen, entsteht kein Gas-Verbrauch und es gibt auch keine echte Geldumwälzung.
Daher ist es wichtiger als TPS öffentlich zu machen: die Anzahl der deferreds, die größte Nonce-Lücke, die Verteilung der Hot Wallets und die Wiederherstellungszeit. Ich werde weiter drauf achten.
Die schlimmste On-Chain-Überlast ist manchmal gar nicht erst On-Chain. Wer sagt denn, dass es nicht so ist?
@Dusk_Foundation #dusk
$BTC
$DUSK Wahnsinn, ich hab mir vor Lachen auf die Oberschenkel geklopft! Gestern war ich beim Posten als Creator zu müde, und beim Handeln hab ich aus Versehen alles auf einmal gekauft (300U), dann aber war der Verkauf nicht erfolgreich. Heute Morgen waren es +20U mehr, für 0,0079 verkauft. Bin ganz schön happy. Ergebnis: Gerade eben hab ich gesehen, dass es bereits 0,0883 war! (als ich den Beitrag gepostet habe) Wie viel hab ich in dieser Runde denn insgesamt verpasst?
Ich hab das jetzt seit 10 Tagen geschrieben, aber noch bin ich nicht in der Rangliste. Trotzdem geht’s weiter.
Ich finde, die fieseste Art von Auszahlungsfehler: Die sieht man über einen Block-Explorer überhaupt nicht. Hat jemand ähnliche Erfahrungen?
Die Hot Wallet der Börse sollte erst die 101. Transaktion rausschicken, aber sie hat stattdessen 102, 103 und 104 zu früh rausgeschickt. Diese Dinger landen weder im normalen Mempool, noch werden sie zusammen mit anderen Transaktionen in die Warteschlange eingereiht. Dusk markiert sie als deferred und legt sie erstmal daneben. Wann die 101 nachgezogen wird und wann die nachfolgenden Aufträge überhaupt wieder nach vorne kommen, hängt davon ab.
Ich hab das erste Mal diese Regel auf den Auszahlungsprozess der Börse angewendet, und ich war innerlich ziemlich hin- und hergerissen. Wenn die Reihenfolge falsch ist, wird’s erst mal abgeklemmt – dann gerät die Buchhaltung zumindest nicht durcheinander, klar, das ist stabil. Aber aus Benutzersicht: Ein einziger „Fehllabel“-Fehler kann eine ganze lange Kette von Auszahlungen gleichzeitig sperren. Auf der Chain ist noch Platz, TPS sieht auch ganz normal aus, und trotzdem bekommt bei der Plattform noch immer jemand seine Coins nicht rechtzeitig.
In so einem Moment weiter auf die globale Netzwerküberlast zu starren, ist auch schon die falsche Richtung. Erst prüfen, ob die Trades wirklich im echten Mempool gelandet sind, dann schauen, ob es deferred gibt, und am Ende die Nonce-Reihenfolge der Hot Wallet abgleichen. Es fehlt die 101 – und selbst mit noch so hohem Gas kann man die 102 nicht retten.
Ich glaube, diese kleine Regel zeigt auch noch eine andere Seite des Finanzmanagements an der Börse: Je mehr eine Hot Wallet verwaltet, desto besser lässt sich der Bestand steuern; aber wenn sie eine Nonce-Nummer „verliert“, sind auch viel mehr Leute betroffen. Mehrere Hot Wallets zu öffnen kann Störungen isolieren – der Preis ist mehr Schlüssel, mehr Reserve-Bestand und ein komplizierterer Abgleich.
Für $DUSK kann man es nicht einfach so erklären, dass leerer Mempool automatisch „Nachfrage schwach“ bedeutet. Eine Reihe von Auszahlungsanfragen könnte noch in einer unsichtbaren Warteschlange feststecken. Aber weil sie nicht in einen Block kommen, entsteht kein Gas-Verbrauch und es gibt auch keine echte Geldumwälzung.
Daher ist es wichtiger als TPS öffentlich zu machen: die Anzahl der deferreds, die größte Nonce-Lücke, die Verteilung der Hot Wallets und die Wiederherstellungszeit. Ich werde weiter drauf achten.
Die schlimmste On-Chain-Überlast ist manchmal gar nicht erst On-Chain. Wer sagt denn, dass es nicht so ist?
@Dusk #dusk
$BTC
Ich hab das jetzt seit 10 Tagen geschrieben, aber noch bin ich nicht in der Rangliste. Trotzdem geht’s weiter.
Ich finde, die fieseste Art von Auszahlungsfehler: Die sieht man über einen Block-Explorer überhaupt nicht. Hat jemand ähnliche Erfahrungen?
Die Hot Wallet der Börse sollte erst die 101. Transaktion rausschicken, aber sie hat stattdessen 102, 103 und 104 zu früh rausgeschickt. Diese Dinger landen weder im normalen Mempool, noch werden sie zusammen mit anderen Transaktionen in die Warteschlange eingereiht. Dusk markiert sie als deferred und legt sie erstmal daneben. Wann die 101 nachgezogen wird und wann die nachfolgenden Aufträge überhaupt wieder nach vorne kommen, hängt davon ab.
Ich hab das erste Mal diese Regel auf den Auszahlungsprozess der Börse angewendet, und ich war innerlich ziemlich hin- und hergerissen. Wenn die Reihenfolge falsch ist, wird’s erst mal abgeklemmt – dann gerät die Buchhaltung zumindest nicht durcheinander, klar, das ist stabil. Aber aus Benutzersicht: Ein einziger „Fehllabel“-Fehler kann eine ganze lange Kette von Auszahlungen gleichzeitig sperren. Auf der Chain ist noch Platz, TPS sieht auch ganz normal aus, und trotzdem bekommt bei der Plattform noch immer jemand seine Coins nicht rechtzeitig.
In so einem Moment weiter auf die globale Netzwerküberlast zu starren, ist auch schon die falsche Richtung. Erst prüfen, ob die Trades wirklich im echten Mempool gelandet sind, dann schauen, ob es deferred gibt, und am Ende die Nonce-Reihenfolge der Hot Wallet abgleichen. Es fehlt die 101 – und selbst mit noch so hohem Gas kann man die 102 nicht retten.
Ich glaube, diese kleine Regel zeigt auch noch eine andere Seite des Finanzmanagements an der Börse: Je mehr eine Hot Wallet verwaltet, desto besser lässt sich der Bestand steuern; aber wenn sie eine Nonce-Nummer „verliert“, sind auch viel mehr Leute betroffen. Mehrere Hot Wallets zu öffnen kann Störungen isolieren – der Preis ist mehr Schlüssel, mehr Reserve-Bestand und ein komplizierterer Abgleich.
Für $DUSK kann man es nicht einfach so erklären, dass leerer Mempool automatisch „Nachfrage schwach“ bedeutet. Eine Reihe von Auszahlungsanfragen könnte noch in einer unsichtbaren Warteschlange feststecken. Aber weil sie nicht in einen Block kommen, entsteht kein Gas-Verbrauch und es gibt auch keine echte Geldumwälzung.
Daher ist es wichtiger als TPS öffentlich zu machen: die Anzahl der deferreds, die größte Nonce-Lücke, die Verteilung der Hot Wallets und die Wiederherstellungszeit. Ich werde weiter drauf achten.
Die schlimmste On-Chain-Überlast ist manchmal gar nicht erst On-Chain. Wer sagt denn, dass es nicht so ist?
@Dusk #dusk
$BTC
1
350
·
--
#termmax Heute ist@termmax der letzte Tag für Creator, ich möchte über zweiseitige Limit-Orders sprechen.
Bei einer zweiseitigen Limit-Order hat sowohl das Leihen als auch das Zurücklegen einen Preis. Bei kleineren Orders läuft das ganz glatt, aber wenn man das Volumen hochzieht, geraten die durchschnittlichen Zinsen sofort durcheinander. Wer schon große Orders gemacht hat, weiß: Der Preis springt nicht plötzlich, meist wurde eine Seite des Angebots bereits durch frühere Orders ausgedünnt.
Bei den zweiseitigen Orders von TermMax Vault solltest du besonders auf diese Ebene achten.
Offiziell ist es nicht erlaubt, dass es direkt beim Start Nutzereinlagen nimmt und damit sofort die Leihseite bedient. Das Vault muss erst USDC verleihen, um FT zu erhalten. FT kannst du dir als eine Art „Beleg/Voucher für die später fällige Auszahlung“ vorstellen. Wenn man diesen Beleg in der Hand hat, gibt es auf der anderen Seite allmählich genug Ware, die man verkaufen kann.
Bis hierher bin ich eigentlich ziemlich hin- und hergerissen. Im Risikomanagement ist es zwar entspannter, im Trading dagegen muss man mehr aufpassen.
Entspannt ist es, weil Curator nicht einfach die Gelder der Nutzer direkt nimmt und dann eine weitere Hebel-Ebene darüberlegt — die Bilanz ist sauberer. Ärgerlich ist: Dieses Orderbuch merkt sich die vorherigen Trades. Wenn der Kreditnehmer zuerst viele USDC „auffrisst“, sinkt das verfügbare Cash; wenn die andere Seite zu aggressiv handelt, reicht FT ebenfalls nicht. Beide Zinssätze leuchten noch — ob die nächste große Order komplett aufgefressen wird, hängt davon ab, wie viel USDC und FT zu diesem Zeitpunkt noch in deiner Hand übrig ist.
Darum setze ich vor der Order den Betrag so hoch, wie ich ihn wirklich machen will, damit ich den finalen durchschnittlichen Zinssatz sehe; nach dem Deal schaue ich dann zurück, wie lange es dauert, bis der Kurs wieder aufgefüllt ist. Wer in der vorherigen Runde seinen Bestand „verzogen“ hat, lässt in der nächsten Runde die anderen oft mehr zahlen.
So sehe ich das Vorgehen bei TermMax künftig: TVL sagt nur, wie viel Geld da ist — aber nicht, ob diese Mittel hin und her zwischen beiden Seiten in Orders wirklich eingesetzt werden können. Erst wenn eine einzelne Kapitalposition pro Jahr mehrere Runden drehen kann, entscheidet sich, ob das Trading und die Gebühren wirklich „dick“ genug werden.
TMX stellt Token für Liquiditätsanreize bereit. Die Empfehlung ist auch, mehr Anreize für zweiseitige Trades zu geben, für Orders, die schnell nach einem „Sweep“ wieder aufgefüllt werden und bei denen der Bestand rechtzeitig wieder in den positiven Bereich zurückkehrt. Nur die reine Belohnung nach Einlagenmenge führt leicht dazu, dass eine Seite extrem fett wird, während auf der anderen Seite trotzdem keine Ware verfügbar ist.
Mein Fazit: TermMax sollte eher wenig zusätzlichem Hebel hinzufügen — Wachstum muss daher kommen, dass das Geld schneller in Bewegung ist. Der Wert von TMX sollte auch in dieser Rechnung landen: Wie viele Runden Geschäfte kann ein einziger Dollar Vault-Kapital pro Jahr machen, und wie viel Gebühren kann man dem Protokoll dadurch zusätzlich lassen? DYOR!
$BTC
#termmax Heute ist@TermMax der letzte Tag für Creator, ich möchte über zweiseitige Limit-Orders sprechen.
Bei einer zweiseitigen Limit-Order hat sowohl das Leihen als auch das Zurücklegen einen Preis. Bei kleineren Orders läuft das ganz glatt, aber wenn man das Volumen hochzieht, geraten die durchschnittlichen Zinsen sofort durcheinander. Wer schon große Orders gemacht hat, weiß: Der Preis springt nicht plötzlich, meist wurde eine Seite des Angebots bereits durch frühere Orders ausgedünnt.
Bei den zweiseitigen Orders von TermMax Vault solltest du besonders auf diese Ebene achten.
Offiziell ist es nicht erlaubt, dass es direkt beim Start Nutzereinlagen nimmt und damit sofort die Leihseite bedient. Das Vault muss erst USDC verleihen, um FT zu erhalten. FT kannst du dir als eine Art „Beleg/Voucher für die später fällige Auszahlung“ vorstellen. Wenn man diesen Beleg in der Hand hat, gibt es auf der anderen Seite allmählich genug Ware, die man verkaufen kann.
Bis hierher bin ich eigentlich ziemlich hin- und hergerissen. Im Risikomanagement ist es zwar entspannter, im Trading dagegen muss man mehr aufpassen.
Entspannt ist es, weil Curator nicht einfach die Gelder der Nutzer direkt nimmt und dann eine weitere Hebel-Ebene darüberlegt — die Bilanz ist sauberer. Ärgerlich ist: Dieses Orderbuch merkt sich die vorherigen Trades. Wenn der Kreditnehmer zuerst viele USDC „auffrisst“, sinkt das verfügbare Cash; wenn die andere Seite zu aggressiv handelt, reicht FT ebenfalls nicht. Beide Zinssätze leuchten noch — ob die nächste große Order komplett aufgefressen wird, hängt davon ab, wie viel USDC und FT zu diesem Zeitpunkt noch in deiner Hand übrig ist.
Darum setze ich vor der Order den Betrag so hoch, wie ich ihn wirklich machen will, damit ich den finalen durchschnittlichen Zinssatz sehe; nach dem Deal schaue ich dann zurück, wie lange es dauert, bis der Kurs wieder aufgefüllt ist. Wer in der vorherigen Runde seinen Bestand „verzogen“ hat, lässt in der nächsten Runde die anderen oft mehr zahlen.
So sehe ich das Vorgehen bei TermMax künftig: TVL sagt nur, wie viel Geld da ist — aber nicht, ob diese Mittel hin und her zwischen beiden Seiten in Orders wirklich eingesetzt werden können. Erst wenn eine einzelne Kapitalposition pro Jahr mehrere Runden drehen kann, entscheidet sich, ob das Trading und die Gebühren wirklich „dick“ genug werden.
TMX stellt Token für Liquiditätsanreize bereit. Die Empfehlung ist auch, mehr Anreize für zweiseitige Trades zu geben, für Orders, die schnell nach einem „Sweep“ wieder aufgefüllt werden und bei denen der Bestand rechtzeitig wieder in den positiven Bereich zurückkehrt. Nur die reine Belohnung nach Einlagenmenge führt leicht dazu, dass eine Seite extrem fett wird, während auf der anderen Seite trotzdem keine Ware verfügbar ist.
Mein Fazit: TermMax sollte eher wenig zusätzlichem Hebel hinzufügen — Wachstum muss daher kommen, dass das Geld schneller in Bewegung ist. Der Wert von TMX sollte auch in dieser Rechnung landen: Wie viele Runden Geschäfte kann ein einziger Dollar Vault-Kapital pro Jahr machen, und wie viel Gebühren kann man dem Protokoll dadurch zusätzlich lassen? DYOR!
$BTC
Bei einer zweiseitigen Limit-Order hat sowohl das Leihen als auch das Zurücklegen einen Preis. Bei kleineren Orders läuft das ganz glatt, aber wenn man das Volumen hochzieht, geraten die durchschnittlichen Zinsen sofort durcheinander. Wer schon große Orders gemacht hat, weiß: Der Preis springt nicht plötzlich, meist wurde eine Seite des Angebots bereits durch frühere Orders ausgedünnt.
Bei den zweiseitigen Orders von TermMax Vault solltest du besonders auf diese Ebene achten.
Offiziell ist es nicht erlaubt, dass es direkt beim Start Nutzereinlagen nimmt und damit sofort die Leihseite bedient. Das Vault muss erst USDC verleihen, um FT zu erhalten. FT kannst du dir als eine Art „Beleg/Voucher für die später fällige Auszahlung“ vorstellen. Wenn man diesen Beleg in der Hand hat, gibt es auf der anderen Seite allmählich genug Ware, die man verkaufen kann.
Bis hierher bin ich eigentlich ziemlich hin- und hergerissen. Im Risikomanagement ist es zwar entspannter, im Trading dagegen muss man mehr aufpassen.
Entspannt ist es, weil Curator nicht einfach die Gelder der Nutzer direkt nimmt und dann eine weitere Hebel-Ebene darüberlegt — die Bilanz ist sauberer. Ärgerlich ist: Dieses Orderbuch merkt sich die vorherigen Trades. Wenn der Kreditnehmer zuerst viele USDC „auffrisst“, sinkt das verfügbare Cash; wenn die andere Seite zu aggressiv handelt, reicht FT ebenfalls nicht. Beide Zinssätze leuchten noch — ob die nächste große Order komplett aufgefressen wird, hängt davon ab, wie viel USDC und FT zu diesem Zeitpunkt noch in deiner Hand übrig ist.
Darum setze ich vor der Order den Betrag so hoch, wie ich ihn wirklich machen will, damit ich den finalen durchschnittlichen Zinssatz sehe; nach dem Deal schaue ich dann zurück, wie lange es dauert, bis der Kurs wieder aufgefüllt ist. Wer in der vorherigen Runde seinen Bestand „verzogen“ hat, lässt in der nächsten Runde die anderen oft mehr zahlen.
So sehe ich das Vorgehen bei TermMax künftig: TVL sagt nur, wie viel Geld da ist — aber nicht, ob diese Mittel hin und her zwischen beiden Seiten in Orders wirklich eingesetzt werden können. Erst wenn eine einzelne Kapitalposition pro Jahr mehrere Runden drehen kann, entscheidet sich, ob das Trading und die Gebühren wirklich „dick“ genug werden.
TMX stellt Token für Liquiditätsanreize bereit. Die Empfehlung ist auch, mehr Anreize für zweiseitige Trades zu geben, für Orders, die schnell nach einem „Sweep“ wieder aufgefüllt werden und bei denen der Bestand rechtzeitig wieder in den positiven Bereich zurückkehrt. Nur die reine Belohnung nach Einlagenmenge führt leicht dazu, dass eine Seite extrem fett wird, während auf der anderen Seite trotzdem keine Ware verfügbar ist.
Mein Fazit: TermMax sollte eher wenig zusätzlichem Hebel hinzufügen — Wachstum muss daher kommen, dass das Geld schneller in Bewegung ist. Der Wert von TMX sollte auch in dieser Rechnung landen: Wie viele Runden Geschäfte kann ein einziger Dollar Vault-Kapital pro Jahr machen, und wie viel Gebühren kann man dem Protokoll dadurch zusätzlich lassen? DYOR!
$BTC
201
·
--
#dusk $DUSK Einmal DUSK auf der Kette, und es ist bereits fest beschlossen – aber die Guthaben an der Börse bewegen sich immer noch nicht. Die meisten schauen weiter nur auf die Blockhöhe. Ich möchte jetzt lieber erst fragen: Lebt der Archive-Node noch, der die Historienbuchführung für die Börse übernimmt?
Dusk empfiehlt, dass professionelle Börsen und Anwendungen am besten ihre eigenen Archive-Nodes betreiben. Sie speichern die bereits fest beschlossenen historischen Aufzeichnungen. Auf sie stützen sich u. a. der Recharges-Scan, Handelsabfragen und die Daten-Übersichtsfläche. Als Start sollte man mindestens 500 GB einplanen, und das Buch wird immer dicker.
Der Archive-Modus benötigt kein Staking. In Produktionsumgebungen wird er typischerweise getrennt von den Blockproduktions-Nodes betrieben, damit das umfangreiche Nachschlagen die Konsensbildung nicht ausbremst.
Mit dieser Aufgabenteilung konnte ich mich anfangs gut anfreunden. Die, die buchführen, können beruhigt Blöcke produzieren; die, die nachsehen, konzentrieren sich auf den Marktdienst.
Aber als ich die Belohnungstabelle aufklappe, wird mir etwas mulmig. Die Blockbelohnungen von DUSK werden an Blockproduzenten, den Validierungsrat, den Genehmigungsrat und den Entwicklungsfonds verteilt. Der Archive-Service selbst hat keine separate, eigenständige Protokoll-Belohnung. Die Kosten für Server, Festplatten und Betrieb werden vor allem von Börsen, Wallets und Anwendungen selbst getragen.
Ich glaube, das ist nicht nur eine „500-GB-Festplattenschuld“. Je mehr Geschäft, desto dicker die Historie, desto schwerer die Abfragen. Große Plattformen können das stemmen; kleine Anwendungen sind hingegen eher gezwungen, sich auf eine kleine Zahl öffentlicher Schnittstellen zu verlassen.
Buchführung auf der Kette kann sehr dezentral sein – aber „wo man das Buch liest“ kann sich im Markt erneut konzentrieren.
Beim Handeln treffen die Folgen dann vor allem die Dinge wie Geldeingänge, Kurs-Overviews und das Risk-Management-System. Die Kette stoppt nicht. Wenn jedoch der Archive-Einstieg ausfällt, können die Gelder genauso gut weiterhin draußen vor der Markttür stecken.
Diese Sache hat mich dazu gebracht, die Wertlogik von $DUSK wieder auseinanderzunehmen: Gas- und Staking-Belohnungen gehören zur „Buchungs-Ökonomie“. Archive-Nodes stützen dagegen die „Lese-Ökonomie“. Das eine kann relativ leicht von Token eingefangen werden; das andere sind die Kosten derzeit eher außerhalb des Protokolls.
Meine persönliche Ansicht: Die Anzahl unabhängiger Archive-Nodes, die Konzentration der öffentlichen APIs, die Speicherausbau-Tempo und die Ausfallzeit bei Abfragen – ihr Anteil sollte nicht geringer sein als die Staking-Quote.
Eine Finanzkette: Wenn das Buch auch noch so gerecht geschrieben wird, aber der Markt es nicht lesen kann, dann ist es am Ende nur ein Buch, das im Schrank eingeschlossen ist. Was meint ihr?
@Dusk_Foundation
$BTC
#dusk $DUSK Einmal DUSK auf der Kette, und es ist bereits fest beschlossen – aber die Guthaben an der Börse bewegen sich immer noch nicht. Die meisten schauen weiter nur auf die Blockhöhe. Ich möchte jetzt lieber erst fragen: Lebt der Archive-Node noch, der die Historienbuchführung für die Börse übernimmt?
Dusk empfiehlt, dass professionelle Börsen und Anwendungen am besten ihre eigenen Archive-Nodes betreiben. Sie speichern die bereits fest beschlossenen historischen Aufzeichnungen. Auf sie stützen sich u. a. der Recharges-Scan, Handelsabfragen und die Daten-Übersichtsfläche. Als Start sollte man mindestens 500 GB einplanen, und das Buch wird immer dicker.
Der Archive-Modus benötigt kein Staking. In Produktionsumgebungen wird er typischerweise getrennt von den Blockproduktions-Nodes betrieben, damit das umfangreiche Nachschlagen die Konsensbildung nicht ausbremst.
Mit dieser Aufgabenteilung konnte ich mich anfangs gut anfreunden. Die, die buchführen, können beruhigt Blöcke produzieren; die, die nachsehen, konzentrieren sich auf den Marktdienst.
Aber als ich die Belohnungstabelle aufklappe, wird mir etwas mulmig. Die Blockbelohnungen von DUSK werden an Blockproduzenten, den Validierungsrat, den Genehmigungsrat und den Entwicklungsfonds verteilt. Der Archive-Service selbst hat keine separate, eigenständige Protokoll-Belohnung. Die Kosten für Server, Festplatten und Betrieb werden vor allem von Börsen, Wallets und Anwendungen selbst getragen.
Ich glaube, das ist nicht nur eine „500-GB-Festplattenschuld“. Je mehr Geschäft, desto dicker die Historie, desto schwerer die Abfragen. Große Plattformen können das stemmen; kleine Anwendungen sind hingegen eher gezwungen, sich auf eine kleine Zahl öffentlicher Schnittstellen zu verlassen.
Buchführung auf der Kette kann sehr dezentral sein – aber „wo man das Buch liest“ kann sich im Markt erneut konzentrieren.
Beim Handeln treffen die Folgen dann vor allem die Dinge wie Geldeingänge, Kurs-Overviews und das Risk-Management-System. Die Kette stoppt nicht. Wenn jedoch der Archive-Einstieg ausfällt, können die Gelder genauso gut weiterhin draußen vor der Markttür stecken.
Diese Sache hat mich dazu gebracht, die Wertlogik von $DUSK wieder auseinanderzunehmen: Gas- und Staking-Belohnungen gehören zur „Buchungs-Ökonomie“. Archive-Nodes stützen dagegen die „Lese-Ökonomie“. Das eine kann relativ leicht von Token eingefangen werden; das andere sind die Kosten derzeit eher außerhalb des Protokolls.
Meine persönliche Ansicht: Die Anzahl unabhängiger Archive-Nodes, die Konzentration der öffentlichen APIs, die Speicherausbau-Tempo und die Ausfallzeit bei Abfragen – ihr Anteil sollte nicht geringer sein als die Staking-Quote.
Eine Finanzkette: Wenn das Buch auch noch so gerecht geschrieben wird, aber der Markt es nicht lesen kann, dann ist es am Ende nur ein Buch, das im Schrank eingeschlossen ist. Was meint ihr?
@Dusk
$BTC
Dusk empfiehlt, dass professionelle Börsen und Anwendungen am besten ihre eigenen Archive-Nodes betreiben. Sie speichern die bereits fest beschlossenen historischen Aufzeichnungen. Auf sie stützen sich u. a. der Recharges-Scan, Handelsabfragen und die Daten-Übersichtsfläche. Als Start sollte man mindestens 500 GB einplanen, und das Buch wird immer dicker.
Der Archive-Modus benötigt kein Staking. In Produktionsumgebungen wird er typischerweise getrennt von den Blockproduktions-Nodes betrieben, damit das umfangreiche Nachschlagen die Konsensbildung nicht ausbremst.
Mit dieser Aufgabenteilung konnte ich mich anfangs gut anfreunden. Die, die buchführen, können beruhigt Blöcke produzieren; die, die nachsehen, konzentrieren sich auf den Marktdienst.
Aber als ich die Belohnungstabelle aufklappe, wird mir etwas mulmig. Die Blockbelohnungen von DUSK werden an Blockproduzenten, den Validierungsrat, den Genehmigungsrat und den Entwicklungsfonds verteilt. Der Archive-Service selbst hat keine separate, eigenständige Protokoll-Belohnung. Die Kosten für Server, Festplatten und Betrieb werden vor allem von Börsen, Wallets und Anwendungen selbst getragen.
Ich glaube, das ist nicht nur eine „500-GB-Festplattenschuld“. Je mehr Geschäft, desto dicker die Historie, desto schwerer die Abfragen. Große Plattformen können das stemmen; kleine Anwendungen sind hingegen eher gezwungen, sich auf eine kleine Zahl öffentlicher Schnittstellen zu verlassen.
Buchführung auf der Kette kann sehr dezentral sein – aber „wo man das Buch liest“ kann sich im Markt erneut konzentrieren.
Beim Handeln treffen die Folgen dann vor allem die Dinge wie Geldeingänge, Kurs-Overviews und das Risk-Management-System. Die Kette stoppt nicht. Wenn jedoch der Archive-Einstieg ausfällt, können die Gelder genauso gut weiterhin draußen vor der Markttür stecken.
Diese Sache hat mich dazu gebracht, die Wertlogik von $DUSK wieder auseinanderzunehmen: Gas- und Staking-Belohnungen gehören zur „Buchungs-Ökonomie“. Archive-Nodes stützen dagegen die „Lese-Ökonomie“. Das eine kann relativ leicht von Token eingefangen werden; das andere sind die Kosten derzeit eher außerhalb des Protokolls.
Meine persönliche Ansicht: Die Anzahl unabhängiger Archive-Nodes, die Konzentration der öffentlichen APIs, die Speicherausbau-Tempo und die Ausfallzeit bei Abfragen – ihr Anteil sollte nicht geringer sein als die Staking-Quote.
Eine Finanzkette: Wenn das Buch auch noch so gerecht geschrieben wird, aber der Markt es nicht lesen kann, dann ist es am Ende nur ein Buch, das im Schrank eingeschlossen ist. Was meint ihr?
@Dusk
$BTC
1
1
144
·
--
#termmax gibt es noch 5 Tage bis zum TGE von TMX! In diesen Tagen haben mich mehrere Brüder gefragt: „TermMax leiht fest 5% gegen USDC, legt es in Aave mit variablem 6% Zinsen an, schöpft 1% aus der Zinsdifferenz ab—ist das dann wirklich risikofrei?“ Ich habe mir das angehört und wollte nur sagen: Bruder, wo gibt es denn ein kostenloses Mittagessen? Ich rechne euch die Rechnung mal vor.
Ich finde, dieser Strategie-Ansatz ist theoretisch tragfähig. TermMax ist ein Festzins-Darlehen, die Kosten sind fixiert; Aave ist ein variabler Zinssatz, die Rendite schwankt mit dem Markt. Du verdienst die „Fix-gegen-Variabel“-Spread-Differenz. Im Kern machst du einen Trade auf die Zinsvolatilität—du wettet darauf, dass Aave nicht unter 5% fällt. Dieses Spiel heißt im TradFi Zins-Swap (IRS). Jeden Tag werden dort Billionenbeträge an Trades umgesetzt. On-Chain bist du in diesem Sinne eine der ersten Gruppen, die das mit der eigenen Hand „zusammenbastelt“ und sich diese Chance nimmt.
Aber ganz besonders: auf Sicherheitenbindung und Kapitaleffizienz achten. TermMax braucht eine Überbesicherung (z. B. ETH als Collateral); auch das Aave-Deposit belegt Limits. Rechenbeispiel: 1.000.000 USDC Arbitrage—möglicherweise brauchst du 1.200.000 Sicherheiten, also eine Kapitalausnutzung von 83%. Ziehst du dann Gas, Slippage und Verlängerungs-/Rollkosten ab, bleibt die Netto-Zinsdifferenz unter Umständen nur noch bei etwa 0,3%. Wenn das Kapital klein ist, reicht diese Rendite nicht mal, um die Gas-Gebühren zu decken.
Ich selbst erkenne den Wert dieser Strategie an. Allerdings liegt der größere Wert darin, dass sie eher die „Produktvorschau“ von TermMax ist.
Der offizielle Roadmap-Plan schreibt: Q4 2026 soll die IRS-Funktion live gehen. Dann muss niemand mehr manuell „Bricks verlegen“, das Protokoll matched automatisch. Die Leute, die jetzt noch alles von Hand machen, sind im Grunde dabei, für den Markt der TermMax-IRS Marktakzeptanz aufzubauen.
Daher sehe ich die Erkenntniskette für $TMX so: Basis-Spread-Trade wird aktiv → TermMax-Leihnachfrage steigt → Treasury profitiert durch FT/XT-Trade-Gebühren und Darlehensgebühren (steigen mit) → TMX-Collateral-Inhaber erhalten echte Renditen. Ich glaube, es ist kein Ponzi-Modell einer „Luftmünze“, sondern eine Aufteilung der Gebühren, die echte wirtschaftliche Aktivität des Protokolls abbildet.
Noch härter wird es: Wenn IRS zu einem Produkt gemacht und wirklich umgesetzt wird, entwickelt sich TermMax von „Kredit-/Leihprotokoll“ hin zu „Infrastruktur für Zins-Swaps“. Der Bewertungsanker richtet sich direkt nach CME. On-Chain IRS ist jetzt noch bei Null, aber im TradFi liegt das Deckelpotenzial im Bereich von mehreren Billionen.
Jetzt, wer Arbitrage macht, testet also diesen künftigen Markt unter Druck. Willst du jetzt „Bricks verlegen“—oder beim TGE dann einmal richtig reinhauen?
@termmax
$BNB
#termmax gibt es noch 5 Tage bis zum TGE von TMX! In diesen Tagen haben mich mehrere Brüder gefragt: „TermMax leiht fest 5% gegen USDC, legt es in Aave mit variablem 6% Zinsen an, schöpft 1% aus der Zinsdifferenz ab—ist das dann wirklich risikofrei?“ Ich habe mir das angehört und wollte nur sagen: Bruder, wo gibt es denn ein kostenloses Mittagessen? Ich rechne euch die Rechnung mal vor.
Ich finde, dieser Strategie-Ansatz ist theoretisch tragfähig. TermMax ist ein Festzins-Darlehen, die Kosten sind fixiert; Aave ist ein variabler Zinssatz, die Rendite schwankt mit dem Markt. Du verdienst die „Fix-gegen-Variabel“-Spread-Differenz. Im Kern machst du einen Trade auf die Zinsvolatilität—du wettet darauf, dass Aave nicht unter 5% fällt. Dieses Spiel heißt im TradFi Zins-Swap (IRS). Jeden Tag werden dort Billionenbeträge an Trades umgesetzt. On-Chain bist du in diesem Sinne eine der ersten Gruppen, die das mit der eigenen Hand „zusammenbastelt“ und sich diese Chance nimmt.
Aber ganz besonders: auf Sicherheitenbindung und Kapitaleffizienz achten. TermMax braucht eine Überbesicherung (z. B. ETH als Collateral); auch das Aave-Deposit belegt Limits. Rechenbeispiel: 1.000.000 USDC Arbitrage—möglicherweise brauchst du 1.200.000 Sicherheiten, also eine Kapitalausnutzung von 83%. Ziehst du dann Gas, Slippage und Verlängerungs-/Rollkosten ab, bleibt die Netto-Zinsdifferenz unter Umständen nur noch bei etwa 0,3%. Wenn das Kapital klein ist, reicht diese Rendite nicht mal, um die Gas-Gebühren zu decken.
Ich selbst erkenne den Wert dieser Strategie an. Allerdings liegt der größere Wert darin, dass sie eher die „Produktvorschau“ von TermMax ist.
Der offizielle Roadmap-Plan schreibt: Q4 2026 soll die IRS-Funktion live gehen. Dann muss niemand mehr manuell „Bricks verlegen“, das Protokoll matched automatisch. Die Leute, die jetzt noch alles von Hand machen, sind im Grunde dabei, für den Markt der TermMax-IRS Marktakzeptanz aufzubauen.
Daher sehe ich die Erkenntniskette für $TMX so: Basis-Spread-Trade wird aktiv → TermMax-Leihnachfrage steigt → Treasury profitiert durch FT/XT-Trade-Gebühren und Darlehensgebühren (steigen mit) → TMX-Collateral-Inhaber erhalten echte Renditen. Ich glaube, es ist kein Ponzi-Modell einer „Luftmünze“, sondern eine Aufteilung der Gebühren, die echte wirtschaftliche Aktivität des Protokolls abbildet.
Noch härter wird es: Wenn IRS zu einem Produkt gemacht und wirklich umgesetzt wird, entwickelt sich TermMax von „Kredit-/Leihprotokoll“ hin zu „Infrastruktur für Zins-Swaps“. Der Bewertungsanker richtet sich direkt nach CME. On-Chain IRS ist jetzt noch bei Null, aber im TradFi liegt das Deckelpotenzial im Bereich von mehreren Billionen.
Jetzt, wer Arbitrage macht, testet also diesen künftigen Markt unter Druck. Willst du jetzt „Bricks verlegen“—oder beim TGE dann einmal richtig reinhauen?
@TermMax
$BNB
Ich finde, dieser Strategie-Ansatz ist theoretisch tragfähig. TermMax ist ein Festzins-Darlehen, die Kosten sind fixiert; Aave ist ein variabler Zinssatz, die Rendite schwankt mit dem Markt. Du verdienst die „Fix-gegen-Variabel“-Spread-Differenz. Im Kern machst du einen Trade auf die Zinsvolatilität—du wettet darauf, dass Aave nicht unter 5% fällt. Dieses Spiel heißt im TradFi Zins-Swap (IRS). Jeden Tag werden dort Billionenbeträge an Trades umgesetzt. On-Chain bist du in diesem Sinne eine der ersten Gruppen, die das mit der eigenen Hand „zusammenbastelt“ und sich diese Chance nimmt.
Aber ganz besonders: auf Sicherheitenbindung und Kapitaleffizienz achten. TermMax braucht eine Überbesicherung (z. B. ETH als Collateral); auch das Aave-Deposit belegt Limits. Rechenbeispiel: 1.000.000 USDC Arbitrage—möglicherweise brauchst du 1.200.000 Sicherheiten, also eine Kapitalausnutzung von 83%. Ziehst du dann Gas, Slippage und Verlängerungs-/Rollkosten ab, bleibt die Netto-Zinsdifferenz unter Umständen nur noch bei etwa 0,3%. Wenn das Kapital klein ist, reicht diese Rendite nicht mal, um die Gas-Gebühren zu decken.
Ich selbst erkenne den Wert dieser Strategie an. Allerdings liegt der größere Wert darin, dass sie eher die „Produktvorschau“ von TermMax ist.
Der offizielle Roadmap-Plan schreibt: Q4 2026 soll die IRS-Funktion live gehen. Dann muss niemand mehr manuell „Bricks verlegen“, das Protokoll matched automatisch. Die Leute, die jetzt noch alles von Hand machen, sind im Grunde dabei, für den Markt der TermMax-IRS Marktakzeptanz aufzubauen.
Daher sehe ich die Erkenntniskette für $TMX so: Basis-Spread-Trade wird aktiv → TermMax-Leihnachfrage steigt → Treasury profitiert durch FT/XT-Trade-Gebühren und Darlehensgebühren (steigen mit) → TMX-Collateral-Inhaber erhalten echte Renditen. Ich glaube, es ist kein Ponzi-Modell einer „Luftmünze“, sondern eine Aufteilung der Gebühren, die echte wirtschaftliche Aktivität des Protokolls abbildet.
Noch härter wird es: Wenn IRS zu einem Produkt gemacht und wirklich umgesetzt wird, entwickelt sich TermMax von „Kredit-/Leihprotokoll“ hin zu „Infrastruktur für Zins-Swaps“. Der Bewertungsanker richtet sich direkt nach CME. On-Chain IRS ist jetzt noch bei Null, aber im TradFi liegt das Deckelpotenzial im Bereich von mehreren Billionen.
Jetzt, wer Arbitrage macht, testet also diesen künftigen Markt unter Druck. Willst du jetzt „Bricks verlegen“—oder beim TGE dann einmal richtig reinhauen?
@TermMax
$BNB
148
·
--
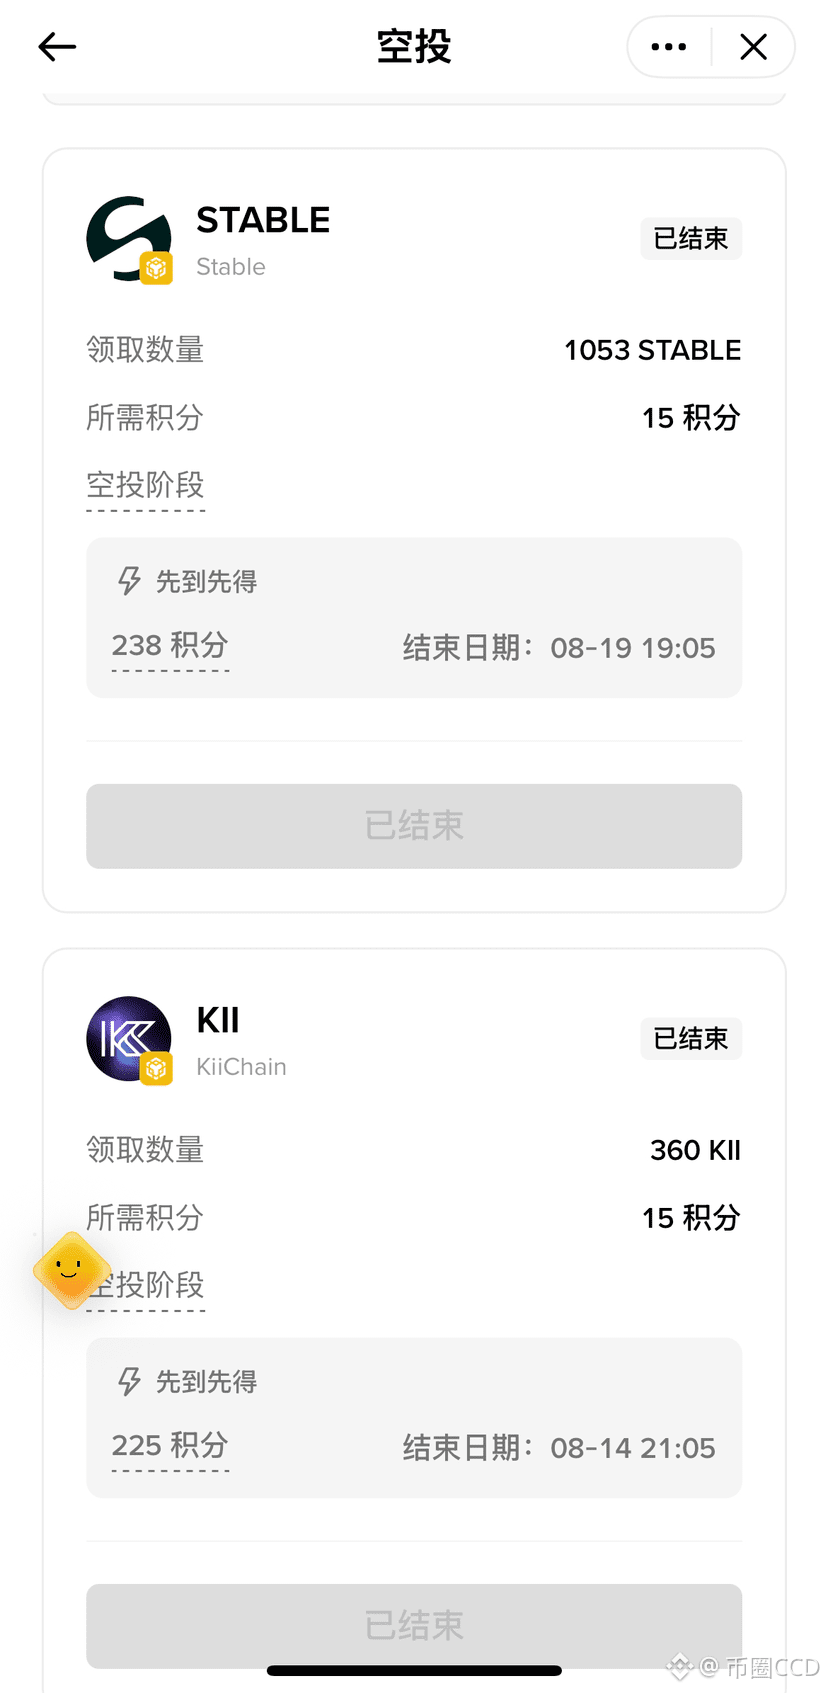
Das ist ja abgehoben! Hält man 30u nicht mal für gut genug?
Schade, aber selbst mit der Absenkung kann ich mir nichts holen.
Das ist ja abgehoben! Hält man 30u nicht mal für gut genug?
Schade, aber selbst mit der Absenkung kann ich mir nichts holen.
Schade, aber selbst mit der Absenkung kann ich mir nichts holen.
948
·
--
#dusk $DUSK Vor ein paar Tagen habe ich das Succinct-Attestation-Konsensdokument von DUSK dreimal durchgekaut und dann das 7-Tage-Challenge-Period-Design von Arbitrum verglichen. Dabei habe ich eine von der Branche übersehene Differenz in der Transaktionsstruktur entdeckt: Dieser Unterschied ist nicht „schnell vs. langsam“, sondern „ob es ein Fenster für Gegenparteirisiken gibt“.
Bei Arbitrum kannst du eine Transaktion anstoßen, die theoretisch innerhalb von 7 Tagen herausgefordert und zurückgerollt werden kann. Diese 7 Tage sind keine technische Einschränkung, sondern ein Gegenparteirisiko-Fenster. Du verkaufst ein Asset—innerhalb von 7 Tagen kann die Gegenseite Gründe finden, nicht zu zahlen, weil „die Transaktion noch nicht endgültig bestätigt ist“. In der traditionellen Finanzwelt wird dieses Risiko durch Verwahrung, Sicherheiten und Bonitätsverbesserung abgedeckt; die Kosten liegen oft bei etwa 1–3% des Transaktionsvolumens.
Das Design von DUSK lautet „Blocken heißt endgültig“: Innerhalb von 2 Sekunden wird eine Transaktion dauerhaft wirksam—ohne Challenge-Period. Das bedeutet: Das Gegenparteirisiko-Fenster wird auf 2 Sekunden komprimiert. In der traditionellen Finanzwelt wurden die intermediären Komponenten mit einem geschätzten Wert im Billionenbereich (Verwahrung, Sicherheiten, Streitbeilegung) bei DUSK durch diese 2-sekündige Endgültigkeit praktisch ausgelöscht.
Aber ich habe festgestellt, dass der Markt diesen Wert noch nicht vollständig erkannt hat. Aktuell hat DUSK gerade mal ungefähr 1/50 der Marktkapitalisierung von Arbitrum, und die 7-Tage-Challenge-Period von Arbitrum macht es grundsätzlich ungeeignet für Wertpapierabwicklungen. Es passt eher zu spekulativen Trades, bei denen „man 7 Tage warten kann“, statt zu Finanzabwicklungen, bei denen „sofortige Endgültigkeit“ erforderlich ist.
Meine Einschätzung ist also: DUSKs „deterministische Finalität“ ist kein reiner Technikparameter, sondern ein Burggraben der Transaktionsstruktur. Es vernichtet die Billionen-Dollar-Zwischenstufe „Gegenparteirisiko“—während der Markt es weiterhin mit „TPS“ und Marktkapitalisierung bepreist.
Schau nicht nur auf den $DUSK-Preis, schau dir die Verteilung der Finalitätszeiten in echten Transaktionen an. Wenn sie langfristig stabil bei etwa 2 Sekunden bleibt, wird diese Chain alle Finanzszenarien auffressen, die „sofortige Finalität“ brauchen. Arbitrum kann nur die Spekulationsszenarien „man kann 7 Tage warten“ bedienen. Das ist kein Technik-Wettbewerb—das ist ein Krieg der Transaktionsstrukturen. Vom Standing her: Ich glaube, DUSK ist bereits vorne. Jetzt bleibt nur abzuwarten, wann der Markt es erkennt und es eskaliert. DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK Vor ein paar Tagen habe ich das Succinct-Attestation-Konsensdokument von DUSK dreimal durchgekaut und dann das 7-Tage-Challenge-Period-Design von Arbitrum verglichen. Dabei habe ich eine von der Branche übersehene Differenz in der Transaktionsstruktur entdeckt: Dieser Unterschied ist nicht „schnell vs. langsam“, sondern „ob es ein Fenster für Gegenparteirisiken gibt“.
Bei Arbitrum kannst du eine Transaktion anstoßen, die theoretisch innerhalb von 7 Tagen herausgefordert und zurückgerollt werden kann. Diese 7 Tage sind keine technische Einschränkung, sondern ein Gegenparteirisiko-Fenster. Du verkaufst ein Asset—innerhalb von 7 Tagen kann die Gegenseite Gründe finden, nicht zu zahlen, weil „die Transaktion noch nicht endgültig bestätigt ist“. In der traditionellen Finanzwelt wird dieses Risiko durch Verwahrung, Sicherheiten und Bonitätsverbesserung abgedeckt; die Kosten liegen oft bei etwa 1–3% des Transaktionsvolumens.
Das Design von DUSK lautet „Blocken heißt endgültig“: Innerhalb von 2 Sekunden wird eine Transaktion dauerhaft wirksam—ohne Challenge-Period. Das bedeutet: Das Gegenparteirisiko-Fenster wird auf 2 Sekunden komprimiert. In der traditionellen Finanzwelt wurden die intermediären Komponenten mit einem geschätzten Wert im Billionenbereich (Verwahrung, Sicherheiten, Streitbeilegung) bei DUSK durch diese 2-sekündige Endgültigkeit praktisch ausgelöscht.
Aber ich habe festgestellt, dass der Markt diesen Wert noch nicht vollständig erkannt hat. Aktuell hat DUSK gerade mal ungefähr 1/50 der Marktkapitalisierung von Arbitrum, und die 7-Tage-Challenge-Period von Arbitrum macht es grundsätzlich ungeeignet für Wertpapierabwicklungen. Es passt eher zu spekulativen Trades, bei denen „man 7 Tage warten kann“, statt zu Finanzabwicklungen, bei denen „sofortige Endgültigkeit“ erforderlich ist.
Meine Einschätzung ist also: DUSKs „deterministische Finalität“ ist kein reiner Technikparameter, sondern ein Burggraben der Transaktionsstruktur. Es vernichtet die Billionen-Dollar-Zwischenstufe „Gegenparteirisiko“—während der Markt es weiterhin mit „TPS“ und Marktkapitalisierung bepreist.
Schau nicht nur auf den $DUSK -Preis, schau dir die Verteilung der Finalitätszeiten in echten Transaktionen an. Wenn sie langfristig stabil bei etwa 2 Sekunden bleibt, wird diese Chain alle Finanzszenarien auffressen, die „sofortige Finalität“ brauchen. Arbitrum kann nur die Spekulationsszenarien „man kann 7 Tage warten“ bedienen. Das ist kein Technik-Wettbewerb—das ist ein Krieg der Transaktionsstrukturen. Vom Standing her: Ich glaube, DUSK ist bereits vorne. Jetzt bleibt nur abzuwarten, wann der Markt es erkennt und es eskaliert. DYOR!
@Dusk
$BTC
Bei Arbitrum kannst du eine Transaktion anstoßen, die theoretisch innerhalb von 7 Tagen herausgefordert und zurückgerollt werden kann. Diese 7 Tage sind keine technische Einschränkung, sondern ein Gegenparteirisiko-Fenster. Du verkaufst ein Asset—innerhalb von 7 Tagen kann die Gegenseite Gründe finden, nicht zu zahlen, weil „die Transaktion noch nicht endgültig bestätigt ist“. In der traditionellen Finanzwelt wird dieses Risiko durch Verwahrung, Sicherheiten und Bonitätsverbesserung abgedeckt; die Kosten liegen oft bei etwa 1–3% des Transaktionsvolumens.
Das Design von DUSK lautet „Blocken heißt endgültig“: Innerhalb von 2 Sekunden wird eine Transaktion dauerhaft wirksam—ohne Challenge-Period. Das bedeutet: Das Gegenparteirisiko-Fenster wird auf 2 Sekunden komprimiert. In der traditionellen Finanzwelt wurden die intermediären Komponenten mit einem geschätzten Wert im Billionenbereich (Verwahrung, Sicherheiten, Streitbeilegung) bei DUSK durch diese 2-sekündige Endgültigkeit praktisch ausgelöscht.
Aber ich habe festgestellt, dass der Markt diesen Wert noch nicht vollständig erkannt hat. Aktuell hat DUSK gerade mal ungefähr 1/50 der Marktkapitalisierung von Arbitrum, und die 7-Tage-Challenge-Period von Arbitrum macht es grundsätzlich ungeeignet für Wertpapierabwicklungen. Es passt eher zu spekulativen Trades, bei denen „man 7 Tage warten kann“, statt zu Finanzabwicklungen, bei denen „sofortige Endgültigkeit“ erforderlich ist.
Meine Einschätzung ist also: DUSKs „deterministische Finalität“ ist kein reiner Technikparameter, sondern ein Burggraben der Transaktionsstruktur. Es vernichtet die Billionen-Dollar-Zwischenstufe „Gegenparteirisiko“—während der Markt es weiterhin mit „TPS“ und Marktkapitalisierung bepreist.
Schau nicht nur auf den $DUSK -Preis, schau dir die Verteilung der Finalitätszeiten in echten Transaktionen an. Wenn sie langfristig stabil bei etwa 2 Sekunden bleibt, wird diese Chain alle Finanzszenarien auffressen, die „sofortige Finalität“ brauchen. Arbitrum kann nur die Spekulationsszenarien „man kann 7 Tage warten“ bedienen. Das ist kein Technik-Wettbewerb—das ist ein Krieg der Transaktionsstrukturen. Vom Standing her: Ich glaube, DUSK ist bereits vorne. Jetzt bleibt nur abzuwarten, wann der Markt es erkennt und es eskaliert. DYOR!
@Dusk
$BTC
2
1
94
·
--
#dusk $DUSK Gestern hatte ich einen bösen Gedanken. Weil ich gesehen habe, dass DUSK zwei Bücher hat: das private „Phoenix“ und das öffentliche „Moonlight“. Mit derselben Münze kann man auf beiden Seiten laufen. Ich hab mir überlegt: Haben die beiden Pools vielleicht unterschiedliche Preise? Wenn man so macht wie beim Arbitrage-Handel zwischen Börsen – hier kaufen, dort verkaufen – könnte man sich eine Preisdifferenz abgreifen. Also bin ich drei Tage lang an die Orderbooks gegangen, aber die Spreads waren null. So stabil, dass es mich wirklich zweifeln ließ.
Eigentlich war ich erst ziemlich angefressen, aber dann hab ich es verstanden – und war plötzlich sogar froh. Nicht, weil ich dumm bin, sondern weil das Design dieser Chain zu hart ist.
In der offiziellen Doku gibt es ein Wort: „convert“. Das ist das, womit man zwischen den zwei Büchern umschaltet. Es hat eine besondere Eigenschaft: Atomarität. Das heißt, im Moment des Wechsels sind „links Geld abziehen“ und „rechts Geld ankommen“ derselbe Vorgang. Entweder klappt es alles zusammen – oder es scheitert gemeinsam, ohne Zwischenzustände.
Keine Zwischenzustände bedeuten: Arbitrage-Bots haben gar keine Gelegenheit zuzugreifen. Auf anderen Chains gibt es Verzögerungen zwischen privaten und öffentlichen Pools, und die Roboter fressen die Differenz, indem sie auf diese Verzögerung setzen. DUSK hat diese Verzögerung eliminiert: dieselbe Münze hat zu jedem Zeitpunkt nur einen Preis.
Diese Technik ist einfach zu hart! Und genau das ist für Institutionen ein Muss. Ich denke an ein Szenario: Ein Fonds will im privaten Pool aufbauen. Wovor hat er am meisten Angst? Vor allem davor, dass er kauft, fertig ist – und stellt dann fest, dass dieselbe Münze im öffentlichen Pool eine ganze Ecke günstiger ist. Dann ist er der Dumme, ohne es überhaupt zu merken. Die atomare Umwandlung räumt dieses Risiko von der Wurzel her aus: zwei Bücher sind wie mit einem Preis verschweißt. Nutzer können praktisch blind kaufen, ohne einen Nachteil zu riskieren.
Ich habe es verglichen: Bei manchen Privacy-Projekten gibt es über längere Zeit Preisunterschiede zwischen zwei Pools, und das Conversion bringt Reibung mit sich. DUSK erreicht Zero Friction – weil die Protokollebene Atomarität vorsieht, nicht weil man Glück hat.
Deshalb beobachte ich diese Chain jetzt noch mehr: das Verhalten von „convert“ in extremen Marktphasen. Wenn es zu einem Crash kommt oder wenn das Netzwerk überlastet ist – bleibt diese Atomarität dann stabil? Stabil heißt: Die Basis ist wirklich hart. Nicht stabil heißt: „Zero Friction“ war nur ein Rückenwind-Trugbild.
Auch wenn ich drei Tage lang kein Leck gefunden habe, habe ich eine Sache klarer gesehen: Das Fundament dieser Chain ist solider, als ich dachte. Ehrlich gesagt: rein oder nicht? Ich entscheide das erst, wenn ich es selbst erlebt habe. Dieses Mal habe ich in meinem Kopf schon etwas mehr Klarheit. DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK Gestern hatte ich einen bösen Gedanken. Weil ich gesehen habe, dass DUSK zwei Bücher hat: das private „Phoenix“ und das öffentliche „Moonlight“. Mit derselben Münze kann man auf beiden Seiten laufen. Ich hab mir überlegt: Haben die beiden Pools vielleicht unterschiedliche Preise? Wenn man so macht wie beim Arbitrage-Handel zwischen Börsen – hier kaufen, dort verkaufen – könnte man sich eine Preisdifferenz abgreifen. Also bin ich drei Tage lang an die Orderbooks gegangen, aber die Spreads waren null. So stabil, dass es mich wirklich zweifeln ließ.
Eigentlich war ich erst ziemlich angefressen, aber dann hab ich es verstanden – und war plötzlich sogar froh. Nicht, weil ich dumm bin, sondern weil das Design dieser Chain zu hart ist.
In der offiziellen Doku gibt es ein Wort: „convert“. Das ist das, womit man zwischen den zwei Büchern umschaltet. Es hat eine besondere Eigenschaft: Atomarität. Das heißt, im Moment des Wechsels sind „links Geld abziehen“ und „rechts Geld ankommen“ derselbe Vorgang. Entweder klappt es alles zusammen – oder es scheitert gemeinsam, ohne Zwischenzustände.
Keine Zwischenzustände bedeuten: Arbitrage-Bots haben gar keine Gelegenheit zuzugreifen. Auf anderen Chains gibt es Verzögerungen zwischen privaten und öffentlichen Pools, und die Roboter fressen die Differenz, indem sie auf diese Verzögerung setzen. DUSK hat diese Verzögerung eliminiert: dieselbe Münze hat zu jedem Zeitpunkt nur einen Preis.
Diese Technik ist einfach zu hart! Und genau das ist für Institutionen ein Muss. Ich denke an ein Szenario: Ein Fonds will im privaten Pool aufbauen. Wovor hat er am meisten Angst? Vor allem davor, dass er kauft, fertig ist – und stellt dann fest, dass dieselbe Münze im öffentlichen Pool eine ganze Ecke günstiger ist. Dann ist er der Dumme, ohne es überhaupt zu merken. Die atomare Umwandlung räumt dieses Risiko von der Wurzel her aus: zwei Bücher sind wie mit einem Preis verschweißt. Nutzer können praktisch blind kaufen, ohne einen Nachteil zu riskieren.
Ich habe es verglichen: Bei manchen Privacy-Projekten gibt es über längere Zeit Preisunterschiede zwischen zwei Pools, und das Conversion bringt Reibung mit sich. DUSK erreicht Zero Friction – weil die Protokollebene Atomarität vorsieht, nicht weil man Glück hat.
Deshalb beobachte ich diese Chain jetzt noch mehr: das Verhalten von „convert“ in extremen Marktphasen. Wenn es zu einem Crash kommt oder wenn das Netzwerk überlastet ist – bleibt diese Atomarität dann stabil? Stabil heißt: Die Basis ist wirklich hart. Nicht stabil heißt: „Zero Friction“ war nur ein Rückenwind-Trugbild.
Auch wenn ich drei Tage lang kein Leck gefunden habe, habe ich eine Sache klarer gesehen: Das Fundament dieser Chain ist solider, als ich dachte. Ehrlich gesagt: rein oder nicht? Ich entscheide das erst, wenn ich es selbst erlebt habe. Dieses Mal habe ich in meinem Kopf schon etwas mehr Klarheit. DYOR!
@Dusk
$BTC
Eigentlich war ich erst ziemlich angefressen, aber dann hab ich es verstanden – und war plötzlich sogar froh. Nicht, weil ich dumm bin, sondern weil das Design dieser Chain zu hart ist.
In der offiziellen Doku gibt es ein Wort: „convert“. Das ist das, womit man zwischen den zwei Büchern umschaltet. Es hat eine besondere Eigenschaft: Atomarität. Das heißt, im Moment des Wechsels sind „links Geld abziehen“ und „rechts Geld ankommen“ derselbe Vorgang. Entweder klappt es alles zusammen – oder es scheitert gemeinsam, ohne Zwischenzustände.
Keine Zwischenzustände bedeuten: Arbitrage-Bots haben gar keine Gelegenheit zuzugreifen. Auf anderen Chains gibt es Verzögerungen zwischen privaten und öffentlichen Pools, und die Roboter fressen die Differenz, indem sie auf diese Verzögerung setzen. DUSK hat diese Verzögerung eliminiert: dieselbe Münze hat zu jedem Zeitpunkt nur einen Preis.
Diese Technik ist einfach zu hart! Und genau das ist für Institutionen ein Muss. Ich denke an ein Szenario: Ein Fonds will im privaten Pool aufbauen. Wovor hat er am meisten Angst? Vor allem davor, dass er kauft, fertig ist – und stellt dann fest, dass dieselbe Münze im öffentlichen Pool eine ganze Ecke günstiger ist. Dann ist er der Dumme, ohne es überhaupt zu merken. Die atomare Umwandlung räumt dieses Risiko von der Wurzel her aus: zwei Bücher sind wie mit einem Preis verschweißt. Nutzer können praktisch blind kaufen, ohne einen Nachteil zu riskieren.
Ich habe es verglichen: Bei manchen Privacy-Projekten gibt es über längere Zeit Preisunterschiede zwischen zwei Pools, und das Conversion bringt Reibung mit sich. DUSK erreicht Zero Friction – weil die Protokollebene Atomarität vorsieht, nicht weil man Glück hat.
Deshalb beobachte ich diese Chain jetzt noch mehr: das Verhalten von „convert“ in extremen Marktphasen. Wenn es zu einem Crash kommt oder wenn das Netzwerk überlastet ist – bleibt diese Atomarität dann stabil? Stabil heißt: Die Basis ist wirklich hart. Nicht stabil heißt: „Zero Friction“ war nur ein Rückenwind-Trugbild.
Auch wenn ich drei Tage lang kein Leck gefunden habe, habe ich eine Sache klarer gesehen: Das Fundament dieser Chain ist solider, als ich dachte. Ehrlich gesagt: rein oder nicht? Ich entscheide das erst, wenn ich es selbst erlebt habe. Dieses Mal habe ich in meinem Kopf schon etwas mehr Klarheit. DYOR!
@Dusk
$BTC
2
1
127
·
--
#termmax noch dabei, TermMax und Pendle als Wettbewerber zu betrachten? Ich habe es früher auch so gesehen. Als ich jedoch den Drei-Protokolle-Vergleichsbericht von StateMind durchgearbeitet habe, wurde mir klar: Beide geben dir zwar eine Art „festverzinsliche Rendite“, aber sie gehen völlig unterschiedliche Wege der finanziellen Evolution.
Pendle ist „Renditensekurisierung“. Es zerlegt bereits existierende ertragsbringende Vermögenswerte (wie stETH, aUSDC) in einen Kapital-Token PT und einen Rendite-Token YT. Die Voraussetzung ist: Das Underlying ist bereits im Einsatz und verdient. Pendle macht im Grunde nur die zukünftigen Erträge vorzeitig liquidierbar. Das ist derselbe Logik-Mechanismus wie bei ABS (Asset-Backed Securities) im traditionellen Finanzwesen: Das Haus kassiert bereits Miete, und ich packe die Mietzahlungen ein und verkaufe sie.
TermMax ist „Krediterschaffung“ — USDC selbst wirft keine Zinsen ab. TermMax bildet mit einer FT/XT-Struktur und über die Kursangebote eines Kurators einen Kreditmarkt buchstäblich von null an ab. Ein Kreditgeber ist bereit, zu 5% Zinsen zu verleihen, ein Kreditnehmer ist bereit, zu 6% aufzunehmen — die Zinsen werden im Matching erst erzeugt. Das ist genau wie das, was Banken vor Jahrhunderten gemacht haben: Man verwandelt Einlagen von Sparern in Kredite für Kreditnehmer und erschafft so „Kredit“ aus dem Nichts.
Ich finde, diesen Unterschied klar zu sehen, ist wirklich sinnvoll. Denn er bestimmt, wer von dem größeren Kuchen profitiert.
Im traditionellen Finanzwesen: Anleihenmarkt mit 100 Billionen US-Dollar, Zinsderivate mit 600 Billionen. Doch die Reihenfolge ist entscheidend: Erst kommen Anleihenemissionen, dann entsteht die Nachfrage nach Zinsderivaten. Ohne Kredit keine Zinsen; ohne Zinsen ist alles Derivative nur Luftschloss. Pendlē setzt beim „vorhandenen ertragsbringenden Vermögenswert“ an — die Obergrenze hängt davon ab, wie viele hochwertige Rendite-Assets on-chain verfügbar sind. TermMax setzt beim „bestehenden Bedarf an Kreditaufnahme“ an — die Obergrenze ist der gesamte Kreditmarkt.
Daher: Beide sind keine direkten Wettbewerber, sondern eine Frage der finanziellen Schichtung. Ich glaube, dass es in Zukunft Kombinations-Playbooks geben wird wie „Pendle-User legen PT in TermMax, um zu hebeln“ (TermMax unterstützt bereits PT als Sicherheiten), und damit werden beide Protokolle zu Lego-Steinen, die sich gegenseitig ergänzen.
Meine Sichtweise also: Denk nicht mehr im Sinne von „Pendle vs. TermMax — welches ist stärker?“ Schau dir Projekte nicht nach diesem Single-Point-Ansatz an. Die echte Chance liegt in der Kombination: Mit Pendle die zugrunde liegende Rendite absichern, mit TermMax den Hebel erhöhen, um das Exposure zu vergrößern — und auf beiden Seiten die Spreads mitnehmen. Die DeFi-Alpha der Zukunft entsteht nicht im Einzelduell, sondern in strukturellem Arbitrag. Wenn du diese Kombi-Strategie auch gut findest, dann bist du natürlich auch gespannt auf $TMX. Stimmt’s? DYOR!
@termmax
$BTC
#termmax noch dabei, TermMax und Pendle als Wettbewerber zu betrachten? Ich habe es früher auch so gesehen. Als ich jedoch den Drei-Protokolle-Vergleichsbericht von StateMind durchgearbeitet habe, wurde mir klar: Beide geben dir zwar eine Art „festverzinsliche Rendite“, aber sie gehen völlig unterschiedliche Wege der finanziellen Evolution.
Pendle ist „Renditensekurisierung“. Es zerlegt bereits existierende ertragsbringende Vermögenswerte (wie stETH, aUSDC) in einen Kapital-Token PT und einen Rendite-Token YT. Die Voraussetzung ist: Das Underlying ist bereits im Einsatz und verdient. Pendle macht im Grunde nur die zukünftigen Erträge vorzeitig liquidierbar. Das ist derselbe Logik-Mechanismus wie bei ABS (Asset-Backed Securities) im traditionellen Finanzwesen: Das Haus kassiert bereits Miete, und ich packe die Mietzahlungen ein und verkaufe sie.
TermMax ist „Krediterschaffung“ — USDC selbst wirft keine Zinsen ab. TermMax bildet mit einer FT/XT-Struktur und über die Kursangebote eines Kurators einen Kreditmarkt buchstäblich von null an ab. Ein Kreditgeber ist bereit, zu 5% Zinsen zu verleihen, ein Kreditnehmer ist bereit, zu 6% aufzunehmen — die Zinsen werden im Matching erst erzeugt. Das ist genau wie das, was Banken vor Jahrhunderten gemacht haben: Man verwandelt Einlagen von Sparern in Kredite für Kreditnehmer und erschafft so „Kredit“ aus dem Nichts.
Ich finde, diesen Unterschied klar zu sehen, ist wirklich sinnvoll. Denn er bestimmt, wer von dem größeren Kuchen profitiert.
Im traditionellen Finanzwesen: Anleihenmarkt mit 100 Billionen US-Dollar, Zinsderivate mit 600 Billionen. Doch die Reihenfolge ist entscheidend: Erst kommen Anleihenemissionen, dann entsteht die Nachfrage nach Zinsderivaten. Ohne Kredit keine Zinsen; ohne Zinsen ist alles Derivative nur Luftschloss. Pendlē setzt beim „vorhandenen ertragsbringenden Vermögenswert“ an — die Obergrenze hängt davon ab, wie viele hochwertige Rendite-Assets on-chain verfügbar sind. TermMax setzt beim „bestehenden Bedarf an Kreditaufnahme“ an — die Obergrenze ist der gesamte Kreditmarkt.
Daher: Beide sind keine direkten Wettbewerber, sondern eine Frage der finanziellen Schichtung. Ich glaube, dass es in Zukunft Kombinations-Playbooks geben wird wie „Pendle-User legen PT in TermMax, um zu hebeln“ (TermMax unterstützt bereits PT als Sicherheiten), und damit werden beide Protokolle zu Lego-Steinen, die sich gegenseitig ergänzen.
Meine Sichtweise also: Denk nicht mehr im Sinne von „Pendle vs. TermMax — welches ist stärker?“ Schau dir Projekte nicht nach diesem Single-Point-Ansatz an. Die echte Chance liegt in der Kombination: Mit Pendle die zugrunde liegende Rendite absichern, mit TermMax den Hebel erhöhen, um das Exposure zu vergrößern — und auf beiden Seiten die Spreads mitnehmen. Die DeFi-Alpha der Zukunft entsteht nicht im Einzelduell, sondern in strukturellem Arbitrag. Wenn du diese Kombi-Strategie auch gut findest, dann bist du natürlich auch gespannt auf $TMX. Stimmt’s? DYOR!
@TermMax
$BTC
Pendle ist „Renditensekurisierung“. Es zerlegt bereits existierende ertragsbringende Vermögenswerte (wie stETH, aUSDC) in einen Kapital-Token PT und einen Rendite-Token YT. Die Voraussetzung ist: Das Underlying ist bereits im Einsatz und verdient. Pendle macht im Grunde nur die zukünftigen Erträge vorzeitig liquidierbar. Das ist derselbe Logik-Mechanismus wie bei ABS (Asset-Backed Securities) im traditionellen Finanzwesen: Das Haus kassiert bereits Miete, und ich packe die Mietzahlungen ein und verkaufe sie.
TermMax ist „Krediterschaffung“ — USDC selbst wirft keine Zinsen ab. TermMax bildet mit einer FT/XT-Struktur und über die Kursangebote eines Kurators einen Kreditmarkt buchstäblich von null an ab. Ein Kreditgeber ist bereit, zu 5% Zinsen zu verleihen, ein Kreditnehmer ist bereit, zu 6% aufzunehmen — die Zinsen werden im Matching erst erzeugt. Das ist genau wie das, was Banken vor Jahrhunderten gemacht haben: Man verwandelt Einlagen von Sparern in Kredite für Kreditnehmer und erschafft so „Kredit“ aus dem Nichts.
Ich finde, diesen Unterschied klar zu sehen, ist wirklich sinnvoll. Denn er bestimmt, wer von dem größeren Kuchen profitiert.
Im traditionellen Finanzwesen: Anleihenmarkt mit 100 Billionen US-Dollar, Zinsderivate mit 600 Billionen. Doch die Reihenfolge ist entscheidend: Erst kommen Anleihenemissionen, dann entsteht die Nachfrage nach Zinsderivaten. Ohne Kredit keine Zinsen; ohne Zinsen ist alles Derivative nur Luftschloss. Pendlē setzt beim „vorhandenen ertragsbringenden Vermögenswert“ an — die Obergrenze hängt davon ab, wie viele hochwertige Rendite-Assets on-chain verfügbar sind. TermMax setzt beim „bestehenden Bedarf an Kreditaufnahme“ an — die Obergrenze ist der gesamte Kreditmarkt.
Daher: Beide sind keine direkten Wettbewerber, sondern eine Frage der finanziellen Schichtung. Ich glaube, dass es in Zukunft Kombinations-Playbooks geben wird wie „Pendle-User legen PT in TermMax, um zu hebeln“ (TermMax unterstützt bereits PT als Sicherheiten), und damit werden beide Protokolle zu Lego-Steinen, die sich gegenseitig ergänzen.
Meine Sichtweise also: Denk nicht mehr im Sinne von „Pendle vs. TermMax — welches ist stärker?“ Schau dir Projekte nicht nach diesem Single-Point-Ansatz an. Die echte Chance liegt in der Kombination: Mit Pendle die zugrunde liegende Rendite absichern, mit TermMax den Hebel erhöhen, um das Exposure zu vergrößern — und auf beiden Seiten die Spreads mitnehmen. Die DeFi-Alpha der Zukunft entsteht nicht im Einzelduell, sondern in strukturellem Arbitrag. Wenn du diese Kombi-Strategie auch gut findest, dann bist du natürlich auch gespannt auf $TMX. Stimmt’s? DYOR!
@TermMax
$BTC
138
·
--
#dusk letzte Nacht bin ich wach geblieben und habe die DUSK-Dokumente einmal komplett auseinandergebaut. Ich habe eine Frage: Warum muss man, wenn man von Arbitrum, Optimism und ähnlichen L2s Geld zurück ins Mainnet holt, ganze 7 Tage warten?
Anfangs dachte ich, das liegt daran, dass es technisch nicht geht. Später habe ich jedoch verstanden: Diese 7 Tage sind absichtlich so gestaltet – und sie sind das Herzstück des gesamten L2-Sicherheitssystems.
Ganz einfach erklärt: Wenn L2 Transaktionen verarbeitet, geht das System erstmal davon aus, dass du ein „Guter“ bist. Und dann lässt es für 7 Tage Zeit, damit das ganze Netz „Bösewichte einsammelt“. Wenn jemand erkennt, dass eine Transaktion Betrug enthält, Beweise einreicht und damit einen Anspruch auf eine Belohnung bekommt. Vereinfacht gesagt: Die Sicherheit von L2 ist so etwas wie „das Ganze bezahlt für die Aufmerksamkeit von Jagd-Kollektiven“ – und 7 Tage sind die Arbeitszeit der Belohnungsjäger.
Aber ich habe die Kosten dieses Modells im Detail durchgerechnet: Dein Geld ist sicher, aber deine Mittel sind für 7 Tage gesperrt. Die Kosten für Sicherheit sind im Grunde genau dieses „Warten“, das jeder Auszahlungsnutzer bezahlt.
Deshalb hat DuskEVM eine ziemlich mutige Sache getan: Es hat die 7-Tage-Challenge-Phase gestrichen – Auszahlungen kommen sofort an. Es wartet nicht darauf, dass später jemand „Bösewichte“ findet, sondern lässt im Voraus eine Gruppe „hauptberuflicher Verifikationsknoten“ jede Transaktion erst einmal vorab prüfen. Erst wenn alles verifiziert ist, wird freigegeben. Die Belohnungsjäger sind abgelöst – jetzt stehen Söldner an der Wache.
Als ich das gelesen habe, war meine erste Reaktion: So aggressiv – ist das wirklich zuverlässig? Wenn man weiter nachdenkt, stößt man auf ein noch entscheidenderes Problem: Das Crowd-Modell setzt darauf, dass „irgendjemand im ganzen Netz hinschaut“. Das Söldner-Modell setzt darauf, dass „diese Knoten es nicht wagen, Böses zu tun“. Denn wenn sie durchlässig werden, wird das von ihnen hinterlegte $DUSK direkt beschlagnahmt bzw. ihnen abgenommen.
Nachdem ich das verstanden hatte, ist mir plötzlich eine Sache aufgefallen, die der Markt zu übersehen scheint: Der DUSK-Token ist nicht nur ein Tool für Gas Fees. Er ist tatsächlich die „Sicherheitskaution“ für diese Kette. Je mehr Coins hinterlegt werden und je stärker sie verteilt sind, desto höher sind die Kosten für die Söldner, Schindluder zu treiben. Und genau dadurch wird das Privileg „Auszahlungen müssen nicht warten“ erst glaubwürdig. Bei anderen L2 hängt die Sicherheit nicht wirklich mit dem Token-Preis zusammen – bei DuskEVM hingegen ist die Sicherheit direkt an die DUSK-Stake-Pools gebunden.
Meine Einschätzung also: Nach dem Mainnet-Start von DuskEVM sollte man besonders auf die Verteilung der Staking-Beträge bei den Pre-Validation-Knoten achten. Je weiter verteilt das Staking ist, desto glaubwürdiger wird diese „Sofort-Auszahlung“. Je stärker konzentriert, desto mehr wird „Sofort-Auszahlung“ nur noch ein Slogan sein. Dieser Indikator ist das, was ich hier als das realste „Finishing“ dieser Kette sehe.
Andere Chains tauschen Zeit gegen Sicherheit – diese Kette tauscht Staking gegen Vertrauen. Wenn du die Logik dieser Transaktion lesen kannst, glaube ich, kannst du auch $DUSK s echten „Wert“ verstehen. DYOR!
@Dusk_Foundation
$BTC
#dusk letzte Nacht bin ich wach geblieben und habe die DUSK-Dokumente einmal komplett auseinandergebaut. Ich habe eine Frage: Warum muss man, wenn man von Arbitrum, Optimism und ähnlichen L2s Geld zurück ins Mainnet holt, ganze 7 Tage warten?
Anfangs dachte ich, das liegt daran, dass es technisch nicht geht. Später habe ich jedoch verstanden: Diese 7 Tage sind absichtlich so gestaltet – und sie sind das Herzstück des gesamten L2-Sicherheitssystems.
Ganz einfach erklärt: Wenn L2 Transaktionen verarbeitet, geht das System erstmal davon aus, dass du ein „Guter“ bist. Und dann lässt es für 7 Tage Zeit, damit das ganze Netz „Bösewichte einsammelt“. Wenn jemand erkennt, dass eine Transaktion Betrug enthält, Beweise einreicht und damit einen Anspruch auf eine Belohnung bekommt. Vereinfacht gesagt: Die Sicherheit von L2 ist so etwas wie „das Ganze bezahlt für die Aufmerksamkeit von Jagd-Kollektiven“ – und 7 Tage sind die Arbeitszeit der Belohnungsjäger.
Aber ich habe die Kosten dieses Modells im Detail durchgerechnet: Dein Geld ist sicher, aber deine Mittel sind für 7 Tage gesperrt. Die Kosten für Sicherheit sind im Grunde genau dieses „Warten“, das jeder Auszahlungsnutzer bezahlt.
Deshalb hat DuskEVM eine ziemlich mutige Sache getan: Es hat die 7-Tage-Challenge-Phase gestrichen – Auszahlungen kommen sofort an. Es wartet nicht darauf, dass später jemand „Bösewichte“ findet, sondern lässt im Voraus eine Gruppe „hauptberuflicher Verifikationsknoten“ jede Transaktion erst einmal vorab prüfen. Erst wenn alles verifiziert ist, wird freigegeben. Die Belohnungsjäger sind abgelöst – jetzt stehen Söldner an der Wache.
Als ich das gelesen habe, war meine erste Reaktion: So aggressiv – ist das wirklich zuverlässig? Wenn man weiter nachdenkt, stößt man auf ein noch entscheidenderes Problem: Das Crowd-Modell setzt darauf, dass „irgendjemand im ganzen Netz hinschaut“. Das Söldner-Modell setzt darauf, dass „diese Knoten es nicht wagen, Böses zu tun“. Denn wenn sie durchlässig werden, wird das von ihnen hinterlegte $DUSK direkt beschlagnahmt bzw. ihnen abgenommen.
Nachdem ich das verstanden hatte, ist mir plötzlich eine Sache aufgefallen, die der Markt zu übersehen scheint: Der DUSK-Token ist nicht nur ein Tool für Gas Fees. Er ist tatsächlich die „Sicherheitskaution“ für diese Kette. Je mehr Coins hinterlegt werden und je stärker sie verteilt sind, desto höher sind die Kosten für die Söldner, Schindluder zu treiben. Und genau dadurch wird das Privileg „Auszahlungen müssen nicht warten“ erst glaubwürdig. Bei anderen L2 hängt die Sicherheit nicht wirklich mit dem Token-Preis zusammen – bei DuskEVM hingegen ist die Sicherheit direkt an die DUSK-Stake-Pools gebunden.
Meine Einschätzung also: Nach dem Mainnet-Start von DuskEVM sollte man besonders auf die Verteilung der Staking-Beträge bei den Pre-Validation-Knoten achten. Je weiter verteilt das Staking ist, desto glaubwürdiger wird diese „Sofort-Auszahlung“. Je stärker konzentriert, desto mehr wird „Sofort-Auszahlung“ nur noch ein Slogan sein. Dieser Indikator ist das, was ich hier als das realste „Finishing“ dieser Kette sehe.
Andere Chains tauschen Zeit gegen Sicherheit – diese Kette tauscht Staking gegen Vertrauen. Wenn du die Logik dieser Transaktion lesen kannst, glaube ich, kannst du auch $DUSK s echten „Wert“ verstehen. DYOR!
@Dusk
$BTC
Anfangs dachte ich, das liegt daran, dass es technisch nicht geht. Später habe ich jedoch verstanden: Diese 7 Tage sind absichtlich so gestaltet – und sie sind das Herzstück des gesamten L2-Sicherheitssystems.
Ganz einfach erklärt: Wenn L2 Transaktionen verarbeitet, geht das System erstmal davon aus, dass du ein „Guter“ bist. Und dann lässt es für 7 Tage Zeit, damit das ganze Netz „Bösewichte einsammelt“. Wenn jemand erkennt, dass eine Transaktion Betrug enthält, Beweise einreicht und damit einen Anspruch auf eine Belohnung bekommt. Vereinfacht gesagt: Die Sicherheit von L2 ist so etwas wie „das Ganze bezahlt für die Aufmerksamkeit von Jagd-Kollektiven“ – und 7 Tage sind die Arbeitszeit der Belohnungsjäger.
Aber ich habe die Kosten dieses Modells im Detail durchgerechnet: Dein Geld ist sicher, aber deine Mittel sind für 7 Tage gesperrt. Die Kosten für Sicherheit sind im Grunde genau dieses „Warten“, das jeder Auszahlungsnutzer bezahlt.
Deshalb hat DuskEVM eine ziemlich mutige Sache getan: Es hat die 7-Tage-Challenge-Phase gestrichen – Auszahlungen kommen sofort an. Es wartet nicht darauf, dass später jemand „Bösewichte“ findet, sondern lässt im Voraus eine Gruppe „hauptberuflicher Verifikationsknoten“ jede Transaktion erst einmal vorab prüfen. Erst wenn alles verifiziert ist, wird freigegeben. Die Belohnungsjäger sind abgelöst – jetzt stehen Söldner an der Wache.
Als ich das gelesen habe, war meine erste Reaktion: So aggressiv – ist das wirklich zuverlässig? Wenn man weiter nachdenkt, stößt man auf ein noch entscheidenderes Problem: Das Crowd-Modell setzt darauf, dass „irgendjemand im ganzen Netz hinschaut“. Das Söldner-Modell setzt darauf, dass „diese Knoten es nicht wagen, Böses zu tun“. Denn wenn sie durchlässig werden, wird das von ihnen hinterlegte $DUSK direkt beschlagnahmt bzw. ihnen abgenommen.
Nachdem ich das verstanden hatte, ist mir plötzlich eine Sache aufgefallen, die der Markt zu übersehen scheint: Der DUSK-Token ist nicht nur ein Tool für Gas Fees. Er ist tatsächlich die „Sicherheitskaution“ für diese Kette. Je mehr Coins hinterlegt werden und je stärker sie verteilt sind, desto höher sind die Kosten für die Söldner, Schindluder zu treiben. Und genau dadurch wird das Privileg „Auszahlungen müssen nicht warten“ erst glaubwürdig. Bei anderen L2 hängt die Sicherheit nicht wirklich mit dem Token-Preis zusammen – bei DuskEVM hingegen ist die Sicherheit direkt an die DUSK-Stake-Pools gebunden.
Meine Einschätzung also: Nach dem Mainnet-Start von DuskEVM sollte man besonders auf die Verteilung der Staking-Beträge bei den Pre-Validation-Knoten achten. Je weiter verteilt das Staking ist, desto glaubwürdiger wird diese „Sofort-Auszahlung“. Je stärker konzentriert, desto mehr wird „Sofort-Auszahlung“ nur noch ein Slogan sein. Dieser Indikator ist das, was ich hier als das realste „Finishing“ dieser Kette sehe.
Andere Chains tauschen Zeit gegen Sicherheit – diese Kette tauscht Staking gegen Vertrauen. Wenn du die Logik dieser Transaktion lesen kannst, glaube ich, kannst du auch $DUSK s echten „Wert“ verstehen. DYOR!
@Dusk
$BTC
95
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
A Packed Week of Earnings and Data Tests Markets
0 Aufrufe
21 Kommentare
Daten + ZK + Unterstützung durch Microsoft = $SXT 🔥
In einer Welt voller gefälschter Daten sind verifizierbare Daten die wahre Revolution.
Glaubst du, dass $SXT das nächste 100x-Narrativ anführen wird? 👀
ErinaCrypto
·2 Likes
·322 Aufrufe
HuangReportedlyConsidersReturnToNvidia
5,514 Aufrufe
121 Kommentare
CryptoSelloffTriggersMultipleWhaleLiquidations
250,536 Aufrufe
2,146 Kommentare