

GiGiZ 發財豬
1.2k Beiträge
GiGiZ 發財豬
 Square Verified
Melden
Nutzer blockieren
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
79 Following
1.7K+ Follower
2.0K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
PINNED
·
--
Kann man auf Binance Square für das gelassene Glücksschwein abstimmen??
Suche unter „Kreatoren der neuen Generation“ nach GiGi
Stimme bei den Blockchain 100 Awards für GiGiZ 發財豬 ab! https://app.binance.com/uni-qr/cact26user/645?uc=web_square_share_link&us=twitter
Kann man auf Binance Square für das gelassene Glücksschwein abstimmen??
Suche unter „Kreatoren der neuen Generation“ nach GiGi
Stimme bei den Blockchain 100 Awards für GiGiZ 發財豬 ab! https://app.binance.com/uni-qr/cact26user/645?uc=web_square_share_link&us=twitter
Suche unter „Kreatoren der neuen Generation“ nach GiGi
Stimme bei den Blockchain 100 Awards für GiGiZ 發財豬 ab! https://app.binance.com/uni-qr/cact26user/645?uc=web_square_share_link&us=twitter
1
13
82
·
--
Übersetzung ansehen
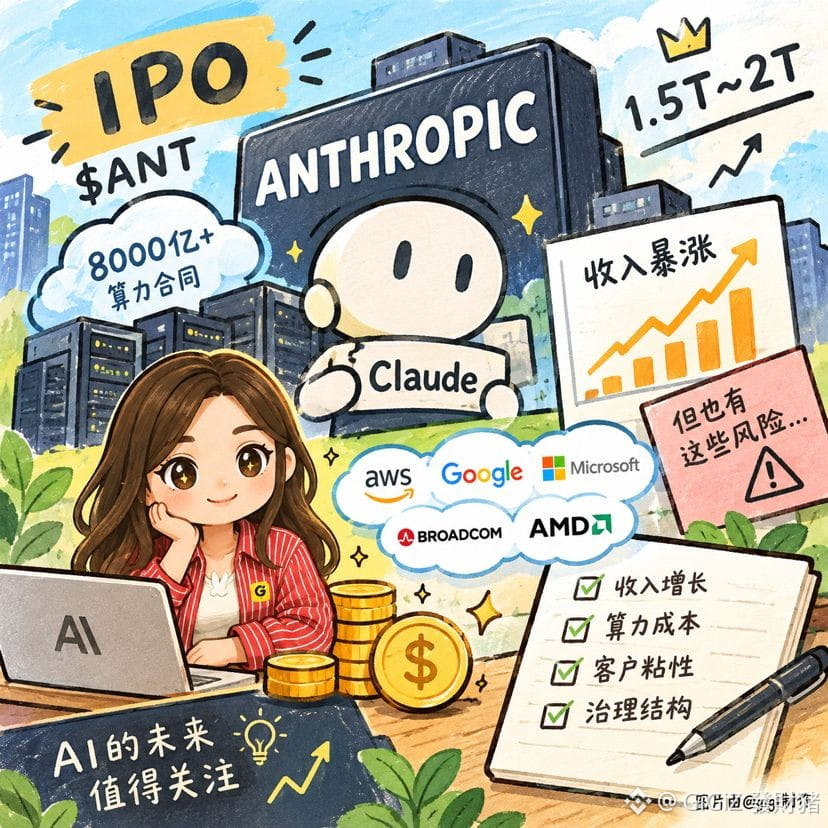
Anthropic上市,真正的看点是什么?
值得关注的不只是估值,还有AI生意能否持续赚钱
1. 收入暴涨,利润开始改善
按所给招股书数据,2026年上半年收入162.86亿美元,净亏损807亿美元,其中约724亿美元来自金融负债公允价值变动,并非实际现金流出。二季度经营利润转正,商业化能力正在改善
2. 8000亿美元算力合同是双刃剑
合作方包括 $AMZN 、$GOOGL、$MSFT 、$AVGO 和 $AMD
订单利好供应商,但Anthropic也提前锁定了巨额成本。一旦AI需求不及预期,或模型持续降价,长期算力合同就可能成为利润包袱
3. 企业客户才是核心护城河
年消费10万美元以上的客户超过1.19万家,净收入留存率约900%。Claude越深入企业工作流,客户迁移成本越高,但增长也依赖现有客户持续加大投入
4. 高估值背后还有治理风险
创始人掌握50.1%投票权,外部股东的话语权有限。投资者不仅是在押注AI,也是在押注创始团队的判断力
我认为短期IPO热度可能继续带动 $NVDA 、$AVGO、AMD 等算力供应链。长期则要看收入增长能否覆盖巨额算力承诺
AI故事不缺,稀缺的是持续兑现利润的能力。 1.5万亿至2万亿美元仍是市场预期,并非最终发行估值。若定价过高,再好的增长也可能被提前透支
DYOR
#Anthropic预计今日公布S1招股书
{future}(AMDUSDT)
{future}(MSFTUSDT)
{future}(AMZNUSDT)
Anthropic上市,真正的看点是什么?
值得关注的不只是估值,还有AI生意能否持续赚钱
1. 收入暴涨,利润开始改善
按所给招股书数据,2026年上半年收入162.86亿美元,净亏损807亿美元,其中约724亿美元来自金融负债公允价值变动,并非实际现金流出。二季度经营利润转正,商业化能力正在改善
2. 8000亿美元算力合同是双刃剑
合作方包括 $AMZN 、$GOOGL、$MSFT 、$AVGO 和 $AMD
订单利好供应商,但Anthropic也提前锁定了巨额成本。一旦AI需求不及预期,或模型持续降价,长期算力合同就可能成为利润包袱
3. 企业客户才是核心护城河
年消费10万美元以上的客户超过1.19万家,净收入留存率约900%。Claude越深入企业工作流,客户迁移成本越高,但增长也依赖现有客户持续加大投入
4. 高估值背后还有治理风险
创始人掌握50.1%投票权,外部股东的话语权有限。投资者不仅是在押注AI,也是在押注创始团队的判断力
我认为短期IPO热度可能继续带动 $NVDA 、$AVGO、AMD 等算力供应链。长期则要看收入增长能否覆盖巨额算力承诺
AI故事不缺,稀缺的是持续兑现利润的能力。 1.5万亿至2万亿美元仍是市场预期,并非最终发行估值。若定价过高,再好的增长也可能被提前透支
DYOR
#Anthropic预计今日公布S1招股书
1
278
·
--
Artikel
Übersetzung ansehen
为什么币圈十赌九输?先问自己配不配赢为什么币圈十赌九输?先问自己配不配赢
亏了钱,别急着骂庄家骂行情
先回答一个问题,你赢的底气是什么?
一个从没算过风险的人,一个不懂控制仓位的人
涨了就上头,跌了就慌神,市场凭什么把钱送给你?
很多人赚钱了就觉得是自己的能力
亏钱了就开始怨天尤人
到底有没有想过,你们之前赚到的,也许只是运气?
只是行情好,只是大势所趋,仅此而已!
裁决开始🔪
😈 第一刀,杀死你的不是行情,是你自己的操作惯性
大多数人亏钱的路径都一样
看见别人暴富,心动入场
小赚尝到甜头,信心爆棚加满仓
一根大阴线砸下来,直接归零
你以为这是运气差?错了
这是你的交易习惯写好的剧本
不是市场针对你,是你这个人太好预测了
而市场最擅长的就是收割所有可预测的人
😈 第二刀,你以为在研究,其实在送人头
看K线,蹲消息,追大V喊单,你以为这是分析?
不,你只是在给自己的冲动找借口
真正的高手在研究什么?
在研究你这样的人什么时候进场
你越笃定,他们越高兴,因为你的笃定就是他们的流动性
😈 第三刀,机会给你,你也接不住
涨10%你手痒想落袋,跌10%你慌得睡不着
横盘两天你嫌它磨叽,直接换币
连最基本的持仓纪律和执行力都没有
就算把机会拍到你脸上,你也只是个搬运工
把利润搬给对手盘
😈 第四刀,你不是在投资
是在花钱验证自己错得有多离谱
扎心点说,你每一笔操作
本质上都是在花真金白银重复证明同一个结论
就是你的判断是错的
这不是成长,这叫循环受刑
学费交了一次又一次,课却一节都没学会
😈 第五刀,比亏钱更致命的,是你总觉得下次一定行
这才是真正的终局
亏了不甘心,回本再战
回本了想翻倍,加仓梭哈
一次次告诉自己这次不一样
然后一次次被市场按在地上摩擦
这跟恋爱脑有什么差别?
你可以继续玩,没人拦你
但记住一句话
这个市场不负责唤醒任何人
它只负责淘汰所有人
听完这些你还要坚持进场
那我尊重你的选择
因为你永远叫不醒一个赌鬼
但请别埋怨身边的人不借钱给你继续赌
说到底,90%的人
只有亏到一无所有那天
才会真正睁开眼睛
为什么币圈十赌九输?先问自己配不配赢
为什么币圈十赌九输?先问自己配不配赢
亏了钱,别急着骂庄家骂行情
先回答一个问题,你赢的底气是什么?
一个从没算过风险的人,一个不懂控制仓位的人
涨了就上头,跌了就慌神,市场凭什么把钱送给你?
很多人赚钱了就觉得是自己的能力
亏钱了就开始怨天尤人
到底有没有想过,你们之前赚到的,也许只是运气?
只是行情好,只是大势所趋,仅此而已!
裁决开始🔪
😈 第一刀,杀死你的不是行情,是你自己的操作惯性
大多数人亏钱的路径都一样
看见别人暴富,心动入场
小赚尝到甜头,信心爆棚加满仓
一根大阴线砸下来,直接归零
你以为这是运气差?错了
这是你的交易习惯写好的剧本
不是市场针对你,是你这个人太好预测了
而市场最擅长的就是收割所有可预测的人
😈 第二刀,你以为在研究,其实在送人头
看K线,蹲消息,追大V喊单,你以为这是分析?
不,你只是在给自己的冲动找借口
真正的高手在研究什么?
在研究你这样的人什么时候进场
你越笃定,他们越高兴,因为你的笃定就是他们的流动性
😈 第三刀,机会给你,你也接不住
涨10%你手痒想落袋,跌10%你慌得睡不着
横盘两天你嫌它磨叽,直接换币
连最基本的持仓纪律和执行力都没有
就算把机会拍到你脸上,你也只是个搬运工
把利润搬给对手盘
😈 第四刀,你不是在投资
是在花钱验证自己错得有多离谱
扎心点说,你每一笔操作
本质上都是在花真金白银重复证明同一个结论
就是你的判断是错的
这不是成长,这叫循环受刑
学费交了一次又一次,课却一节都没学会
😈 第五刀,比亏钱更致命的,是你总觉得下次一定行
这才是真正的终局
亏了不甘心,回本再战
回本了想翻倍,加仓梭哈
一次次告诉自己这次不一样
然后一次次被市场按在地上摩擦
这跟恋爱脑有什么差别?
你可以继续玩,没人拦你
但记住一句话
这个市场不负责唤醒任何人
它只负责淘汰所有人
听完这些你还要坚持进场
那我尊重你的选择
因为你永远叫不醒一个赌鬼
但请别埋怨身边的人不借钱给你继续赌
说到底,90%的人
只有亏到一无所有那天
才会真正睁开眼睛
1
191
·
--
Übersetzung ansehen
美联储10月不动作,加息就真的到头了吗?
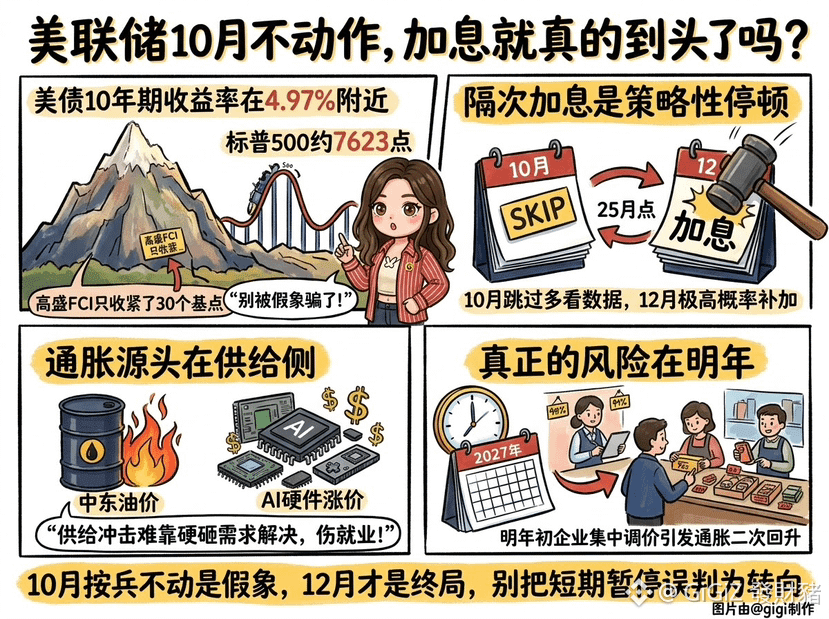
美债10年期收益率在4.97%附近,标普500约7623点,市场显然还在消化紧缩预期。高盛FCI只收紧了30个基点,这主要是市场提前消化加息的结果,美联储不会把它当成直接收手的理由
隔次加息是策略性停顿
10月跳过只是为了多看两个月数据,12月补上本轮最后一次25基点的概率极高
通胀源头在供给侧
中东局势推高油价、AI算力带动硬件涨价,这类成本压制很难单靠猛加息解决,硬砸需求反而会伤及就业
真正的风险在明年
比起本月按兵不动,更要提防明年初企业集中调价引发的通胀二次回升
10月按兵不动是假象,12月才是终局,别把短期暂停误判为转向
DYOR
美联储10月不动作,加息就真的到头了吗?
美债10年期收益率在4.97%附近,标普500约7623点,市场显然还在消化紧缩预期。高盛FCI只收紧了30个基点,这主要是市场提前消化加息的结果,美联储不会把它当成直接收手的理由
隔次加息是策略性停顿
10月跳过只是为了多看两个月数据,12月补上本轮最后一次25基点的概率极高
通胀源头在供给侧
中东局势推高油价、AI算力带动硬件涨价,这类成本压制很难单靠猛加息解决,硬砸需求反而会伤及就业
真正的风险在明年
比起本月按兵不动,更要提防明年初企业集中调价引发的通胀二次回升
10月按兵不动是假象,12月才是终局,别把短期暂停误判为转向
DYOR
美债10年期收益率在4.97%附近,标普500约7623点,市场显然还在消化紧缩预期。高盛FCI只收紧了30个基点,这主要是市场提前消化加息的结果,美联储不会把它当成直接收手的理由
隔次加息是策略性停顿
10月跳过只是为了多看两个月数据,12月补上本轮最后一次25基点的概率极高
通胀源头在供给侧
中东局势推高油价、AI算力带动硬件涨价,这类成本压制很难单靠猛加息解决,硬砸需求反而会伤及就业
真正的风险在明年
比起本月按兵不动,更要提防明年初企业集中调价引发的通胀二次回升
10月按兵不动是假象,12月才是终局,别把短期暂停误判为转向
DYOR
314
·
--
Verifiziert
Der Goldpreis fällt unter die Marke von 4.000 US-Dollar – kann diese Bewegung tatsächlich einen Boden finden und wieder nach oben drehen?
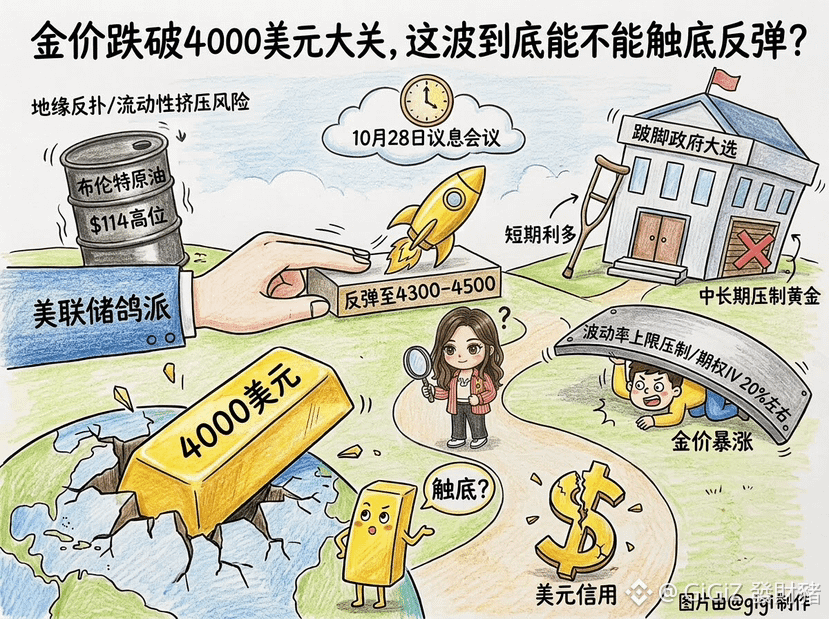
Spotgold erholte sich auf rund 3.998 US-Dollar. Die Wahrscheinlichkeit einer Zinserhöhung durch die US-Notenbank Fed am 28. Oktober ist äußerst gering. Sollte ein taubenhaftes Signal kommen, dürfte eine kurzfristige Erholung auf 4.300 bis 4.500 US-Dollar nicht schwer sein.
Hinzu kommt, dass Rohstoffe allgemein unter Druck stehen und Brent-Rohöl auf hohem Niveau nahe 114 US-Dollar zurückgefallen ist und um diesen Bereich schwankt. Die Argumente für sichere Häfen und gegen Inflation verflechten sich derzeit heftig.
▶️Risiko einer Liquiditätsverknappung
Obwohl Rohöl kurzfristig zurückgegangen ist, notiert es weiterhin auf dem hohen Niveau von 114 US-Dollar. Sollte eine geopolitische Eskalation die Ölpreise in die Höhe treiben und erneut Inflationsängste auslösen, könnte Gold nicht nur keinen Aufschlag als sicherer Hafen erzielen, sondern es könnten sich sogar die massiven Verkäufe wiederholen, die bei einer Liquiditätsverknappung auftreten.
▶️Die zwei Seiten einer Lame-Duck-Regierung
Sollte es nach den Wahlen zu einer Lame-Duck-Regierung kommen, wäre ein kurzfristiger Stillstand tatsächlich positiv für Gold. Mittel- bis langfristig könnten jedoch blockierte Steuersenkungen und geringere Subventionen für KI und traditionelle Energien das Schuldenwachstum verlangsamen, dadurch indirekt das Vertrauen in den US-Dollar stärken und einen langfristigen Gold-Bullenmarkt ausbremsen.
▶️Deckel für die Volatilität
Die implizite Volatilität (IV) von Optionen ist inzwischen auf rund 20 % gesunken. Die stark gedämpfte Volatilität wirkt wie ein Deckel auf die Erholung; explosive Kursanstiege dürften kaum wiederkehren.
In nächster Zeit könnte der Goldpreis angesichts der Zinsentscheidung und der mit den Wahlen verbundenen Nachfrage nach sicheren Anlagen kurzfristig wieder anziehen und die Marke von 4.300 bis 4.500 US-Dollar antesten. Solange jedoch kein klares Signal für Zinssenkungen vorliegt, sind die Voraussetzungen für einen großen Bullenmarkt noch nicht gegeben. Bei einem starken Anstieg ist weiterhin Vorsicht geboten.
$XAUT $XAU $BZ
DYOR
{future}(BZUSDT)
{future}(XAUUSDT)
{future}(XAUTUSDT)
Der Goldpreis fällt unter die Marke von 4.000 US-Dollar – kann diese Bewegung tatsächlich einen Boden finden und wieder nach oben drehen?
Spotgold erholte sich auf rund 3.998 US-Dollar. Die Wahrscheinlichkeit einer Zinserhöhung durch die US-Notenbank Fed am 28. Oktober ist äußerst gering. Sollte ein taubenhaftes Signal kommen, dürfte eine kurzfristige Erholung auf 4.300 bis 4.500 US-Dollar nicht schwer sein.
Hinzu kommt, dass Rohstoffe allgemein unter Druck stehen und Brent-Rohöl auf hohem Niveau nahe 114 US-Dollar zurückgefallen ist und um diesen Bereich schwankt. Die Argumente für sichere Häfen und gegen Inflation verflechten sich derzeit heftig.
▶️Risiko einer Liquiditätsverknappung
Obwohl Rohöl kurzfristig zurückgegangen ist, notiert es weiterhin auf dem hohen Niveau von 114 US-Dollar. Sollte eine geopolitische Eskalation die Ölpreise in die Höhe treiben und erneut Inflationsängste auslösen, könnte Gold nicht nur keinen Aufschlag als sicherer Hafen erzielen, sondern es könnten sich sogar die massiven Verkäufe wiederholen, die bei einer Liquiditätsverknappung auftreten.
▶️Die zwei Seiten einer Lame-Duck-Regierung
Sollte es nach den Wahlen zu einer Lame-Duck-Regierung kommen, wäre ein kurzfristiger Stillstand tatsächlich positiv für Gold. Mittel- bis langfristig könnten jedoch blockierte Steuersenkungen und geringere Subventionen für KI und traditionelle Energien das Schuldenwachstum verlangsamen, dadurch indirekt das Vertrauen in den US-Dollar stärken und einen langfristigen Gold-Bullenmarkt ausbremsen.
▶️Deckel für die Volatilität
Die implizite Volatilität (IV) von Optionen ist inzwischen auf rund 20 % gesunken. Die stark gedämpfte Volatilität wirkt wie ein Deckel auf die Erholung; explosive Kursanstiege dürften kaum wiederkehren.
In nächster Zeit könnte der Goldpreis angesichts der Zinsentscheidung und der mit den Wahlen verbundenen Nachfrage nach sicheren Anlagen kurzfristig wieder anziehen und die Marke von 4.300 bis 4.500 US-Dollar antesten. Solange jedoch kein klares Signal für Zinssenkungen vorliegt, sind die Voraussetzungen für einen großen Bullenmarkt noch nicht gegeben. Bei einem starken Anstieg ist weiterhin Vorsicht geboten.
$XAUT $XAU $BZ
DYOR
4
4
2.7k
·
--
#股票财报季
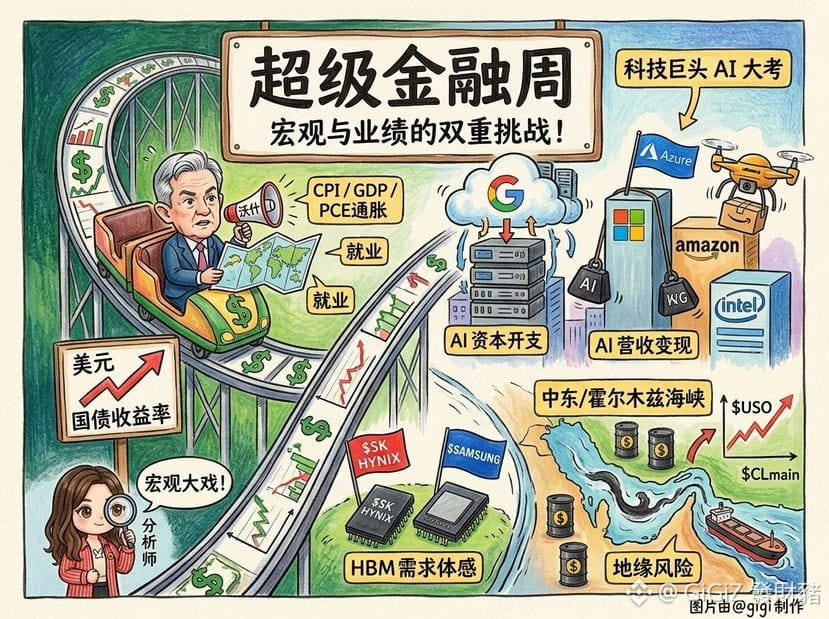
Die anstehende Super-Zentralbankwoche fällt mit den Quartalszahlen der Tech-Giganten zusammen – das wird mit Sicherheit das spannendste Makroereignis des Jahres. Wie willst du dich positionieren?
▶️ Fed-Entscheidung: Warshs Pressekonferenz ist der entscheidende Wegweiser
Am Donnerstag gibt die Fed ihren Zinsentscheid bekannt. Dass sie die Zinsen unverändert lässt, gilt als nahezu sicher. Doch alle Augen des Marktes richten sich auf Warshs Pressekonferenz.
Warsh gilt seit jeher als Falke. Äußert er sich angesichts der nachlassenden Inflationsrückgänge vorsichtig, könnten die Renditen von US-Staatsanleihen und der Dollar erneut kräftig steigen. Der Abzinsungsdruck auf hoch bewertete Wachstumsaktien würde dadurch unmittelbar deutlich zunehmen. Das am selben Tag veröffentlichte BIP für das dritte Quartal und die Kern-PCE-Daten werden zeigen, ob Warshs geldpolitische Rhetorik tatsächlich durch die Fundamentaldaten gestützt wird.
▶️ Tech-Giganten: KI-Investitionen stehen vor der Bewährungsprobe
Google $GOOGL , Microsoft $MSFT , Amazon $AMZN und Intel $INTC veröffentlichen dicht hintereinander ihre Zahlen.
Der Markt ist derzeit äußerst anspruchsvoll: Es reicht nicht mehr, die Investitionen in KI-Rechenleistung massiv hochzufahren. Entscheidend dafür, ob die Aktienkurse weiter zulegen können, ist, ob sich die enormen Ausgaben tatsächlich in Umsätzen bei Azure und Google Cloud niederschlagen.
Hinzu kommen die zahlreichen Konferenzen großer Speicherhersteller wie SK hynix und SanDisk $SNDK. Dabei wird sich ein klares Bild davon ergeben, wie stark die tatsächliche Nachfrage nach HBM und SSDs für Unternehmen ist.
▶️ Geopolitik und Energie: Ölpreisaufschlag zieht an
Die geopolitische Lage im Nahen Osten und die Beeinträchtigungen des Schiffsverkehrs in der Straße von Hormus haben den US-Öl-ETF $USO und $CLmain deutlich steigen lassen. Sollten die Rohölbestände weiter sinken, dürfte sich die Seitwärtsbewegung des Ölpreises auf hohem Niveau kurzfristig nur schwer durchbrechen lassen.
Im Mittelpunkt steht diese Woche die Frage, ob der Markt die hohen Bewertungen verdaut oder ob die positiven Nachrichten bereits eingepreist sind. Sollten die CapEx-Ausgaben der Tech-Giganten weiter steigen, während sich die Umsätze nur schleppend einstellen, dürfte der Markt die eher restriktive Haltung der Fed wahrscheinlich als Anlass für eine Korrektur nehmen. Kurzfristig sind die vorgelagerten Bereiche der KI-Wertschöpfungskette mit reichlich Cashflow und handfesten Geschäftsergebnissen vergleichsweise sicher.
DYOR
{future}(GOOGLUSDT)
{future}(AMZNUSDT)
{future}(MSFTUSDT)
#股票财报季
Die anstehende Super-Zentralbankwoche fällt mit den Quartalszahlen der Tech-Giganten zusammen – das wird mit Sicherheit das spannendste Makroereignis des Jahres. Wie willst du dich positionieren?
▶️ Fed-Entscheidung: Warshs Pressekonferenz ist der entscheidende Wegweiser
Am Donnerstag gibt die Fed ihren Zinsentscheid bekannt. Dass sie die Zinsen unverändert lässt, gilt als nahezu sicher. Doch alle Augen des Marktes richten sich auf Warshs Pressekonferenz.
Warsh gilt seit jeher als Falke. Äußert er sich angesichts der nachlassenden Inflationsrückgänge vorsichtig, könnten die Renditen von US-Staatsanleihen und der Dollar erneut kräftig steigen. Der Abzinsungsdruck auf hoch bewertete Wachstumsaktien würde dadurch unmittelbar deutlich zunehmen. Das am selben Tag veröffentlichte BIP für das dritte Quartal und die Kern-PCE-Daten werden zeigen, ob Warshs geldpolitische Rhetorik tatsächlich durch die Fundamentaldaten gestützt wird.
▶️ Tech-Giganten: KI-Investitionen stehen vor der Bewährungsprobe
Google $GOOGL , Microsoft $MSFT , Amazon $AMZN und Intel $INTC veröffentlichen dicht hintereinander ihre Zahlen.
Der Markt ist derzeit äußerst anspruchsvoll: Es reicht nicht mehr, die Investitionen in KI-Rechenleistung massiv hochzufahren. Entscheidend dafür, ob die Aktienkurse weiter zulegen können, ist, ob sich die enormen Ausgaben tatsächlich in Umsätzen bei Azure und Google Cloud niederschlagen.
Hinzu kommen die zahlreichen Konferenzen großer Speicherhersteller wie SK hynix und SanDisk $SNDK. Dabei wird sich ein klares Bild davon ergeben, wie stark die tatsächliche Nachfrage nach HBM und SSDs für Unternehmen ist.
▶️ Geopolitik und Energie: Ölpreisaufschlag zieht an
Die geopolitische Lage im Nahen Osten und die Beeinträchtigungen des Schiffsverkehrs in der Straße von Hormus haben den US-Öl-ETF $USO und $CLmain deutlich steigen lassen. Sollten die Rohölbestände weiter sinken, dürfte sich die Seitwärtsbewegung des Ölpreises auf hohem Niveau kurzfristig nur schwer durchbrechen lassen.
Im Mittelpunkt steht diese Woche die Frage, ob der Markt die hohen Bewertungen verdaut oder ob die positiven Nachrichten bereits eingepreist sind. Sollten die CapEx-Ausgaben der Tech-Giganten weiter steigen, während sich die Umsätze nur schleppend einstellen, dürfte der Markt die eher restriktive Haltung der Fed wahrscheinlich als Anlass für eine Korrektur nehmen. Kurzfristig sind die vorgelagerten Bereiche der KI-Wertschöpfungskette mit reichlich Cashflow und handfesten Geschäftsergebnissen vergleichsweise sicher.
DYOR
1
842
·
--
Verifiziert
Die Berichtswoche der Speicherbranche steht bevor: Wie viel der Preiserwartungen ist bereits eingepreist, und können die Margen mithalten?
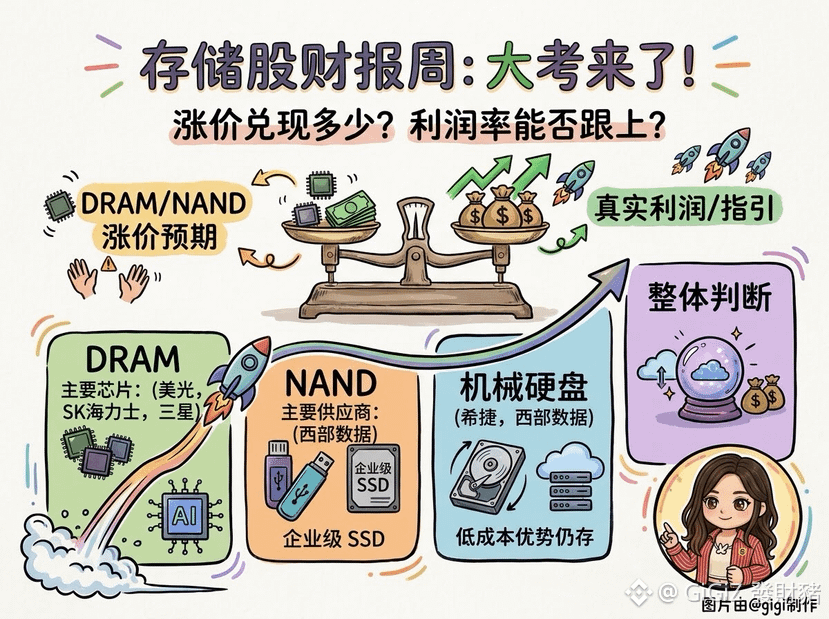
Nächste Woche legen die großen Speicherhersteller geballt ihre Quartalszahlen vor. Dem Markt steht damit eine entscheidende Bewährungsprobe bevor: Können die durch erwartete Preissteigerungen bei DRAM und NAND angetriebenen Kursgewinne tatsächlich in höhere Umsätze und Gewinne umgemünzt werden?
Steigende Preise bedeuten nicht automatisch, dass sich die Gewinne im selben Tempo verbessern. Bleiben die Margen hinter den Erwartungen zurück oder entsprechen die Ergebnisse lediglich den Prognosen, könnten die Aktien trotz guter Nachrichten unter Druck geraten, weil diese bereits eingepreist sind.
Nur wenn die Preiserhöhungen tatsächlich umgesetzt werden, die Margen steigen und sowohl die künftigen Aufträge als auch der Ausblick die Erwartungen übertreffen, dürfte die Branche ihren Aufwärtstrend fortsetzen.
Prognosen zufolge steigen die Vertragspreise für herkömmliches DRAM im vierten Quartal 2026 gegenüber dem Vorquartal um 10 bis 15 Prozent, die für NAND um 15 bis 20 Prozent. Die Nachfrage nach Enterprise-SSDs bleibt stark.
DRAM: $MU, $000660.KS, $005930.KS
KI-Server beanspruchen weiterhin einen großen Teil der Speicherkapazitäten, und das knappe Angebot dürfte anhalten. Da die Aktien einen Teil der erwarteten Preiserhöhungen jedoch bereits vorweggenommen haben, kommt es nun darauf an, ob die Margen und die Aufträge für das kommende Jahr weiter nach oben korrigiert werden.
NAND: $SNDK
KI-Inferenz erfordert die Verarbeitung und Speicherung größerer Datenmengen. Enterprise-SSDs könnten sich daher zu einem neuen Wachstumsmotor entwickeln. Entscheidend wird sein, ob das Nachfragewachstum die Schwäche im Markt für Unterhaltungselektronik ausgleichen kann.
HDD: $STX , $WDC
Cloud-Anbieter bauen ihre Rechenzentren aus, und große Datenmengen müssen weiterhin kostengünstig gespeichert werden. Mechanische Festplatten bleiben deshalb kurzfristig wettbewerbsfähig. Im Fokus stehen der Auftragsbestand, die Produktpreise und die künftige Kapazitätsplanung.
Ich denke, die günstige Lage der Speicherbranche ist weiterhin gut untermauert. Für die weitere Kursentwicklung dürfte jedoch die Performance der einzelnen Unternehmen stärker in den Vordergrund rücken. Fallen Aktien trotz besser als erwarteter Ergebnisse, sollte man aufpassen: Die guten Nachrichten könnten bereits eingepreist sein. Werden sowohl die Ergebnisse als auch der künftige Ausblick nach oben korrigiert, hat die Branche weiterhin die Chance auf eine neue Aufwärtsbewegung.
DYOR
#股票财报季
{future}(STXUSDT)
{future}(WDCUSDT)
{future}(SNDKUSDT)
Die Berichtswoche der Speicherbranche steht bevor: Wie viel der Preiserwartungen ist bereits eingepreist, und können die Margen mithalten?
Nächste Woche legen die großen Speicherhersteller geballt ihre Quartalszahlen vor. Dem Markt steht damit eine entscheidende Bewährungsprobe bevor: Können die durch erwartete Preissteigerungen bei DRAM und NAND angetriebenen Kursgewinne tatsächlich in höhere Umsätze und Gewinne umgemünzt werden?
Steigende Preise bedeuten nicht automatisch, dass sich die Gewinne im selben Tempo verbessern. Bleiben die Margen hinter den Erwartungen zurück oder entsprechen die Ergebnisse lediglich den Prognosen, könnten die Aktien trotz guter Nachrichten unter Druck geraten, weil diese bereits eingepreist sind.
Nur wenn die Preiserhöhungen tatsächlich umgesetzt werden, die Margen steigen und sowohl die künftigen Aufträge als auch der Ausblick die Erwartungen übertreffen, dürfte die Branche ihren Aufwärtstrend fortsetzen.
Prognosen zufolge steigen die Vertragspreise für herkömmliches DRAM im vierten Quartal 2026 gegenüber dem Vorquartal um 10 bis 15 Prozent, die für NAND um 15 bis 20 Prozent. Die Nachfrage nach Enterprise-SSDs bleibt stark.
DRAM: $MU, $000660.KS, $005930.KS
KI-Server beanspruchen weiterhin einen großen Teil der Speicherkapazitäten, und das knappe Angebot dürfte anhalten. Da die Aktien einen Teil der erwarteten Preiserhöhungen jedoch bereits vorweggenommen haben, kommt es nun darauf an, ob die Margen und die Aufträge für das kommende Jahr weiter nach oben korrigiert werden.
NAND: $SNDK
KI-Inferenz erfordert die Verarbeitung und Speicherung größerer Datenmengen. Enterprise-SSDs könnten sich daher zu einem neuen Wachstumsmotor entwickeln. Entscheidend wird sein, ob das Nachfragewachstum die Schwäche im Markt für Unterhaltungselektronik ausgleichen kann.
HDD: $STX , $WDC
Cloud-Anbieter bauen ihre Rechenzentren aus, und große Datenmengen müssen weiterhin kostengünstig gespeichert werden. Mechanische Festplatten bleiben deshalb kurzfristig wettbewerbsfähig. Im Fokus stehen der Auftragsbestand, die Produktpreise und die künftige Kapazitätsplanung.
Ich denke, die günstige Lage der Speicherbranche ist weiterhin gut untermauert. Für die weitere Kursentwicklung dürfte jedoch die Performance der einzelnen Unternehmen stärker in den Vordergrund rücken. Fallen Aktien trotz besser als erwarteter Ergebnisse, sollte man aufpassen: Die guten Nachrichten könnten bereits eingepreist sein. Werden sowohl die Ergebnisse als auch der künftige Ausblick nach oben korrigiert, hat die Branche weiterhin die Chance auf eine neue Aufwärtsbewegung.
DYOR
#股票财报季
5
18
20.4k
·
--
Schaust du auch ständig auf die täglichen Zu- und Abflüsse bei ETFs, um danach zu handeln, und kaufst am Ende doch immer am Höchststand und verkaufst am Tiefpunkt?
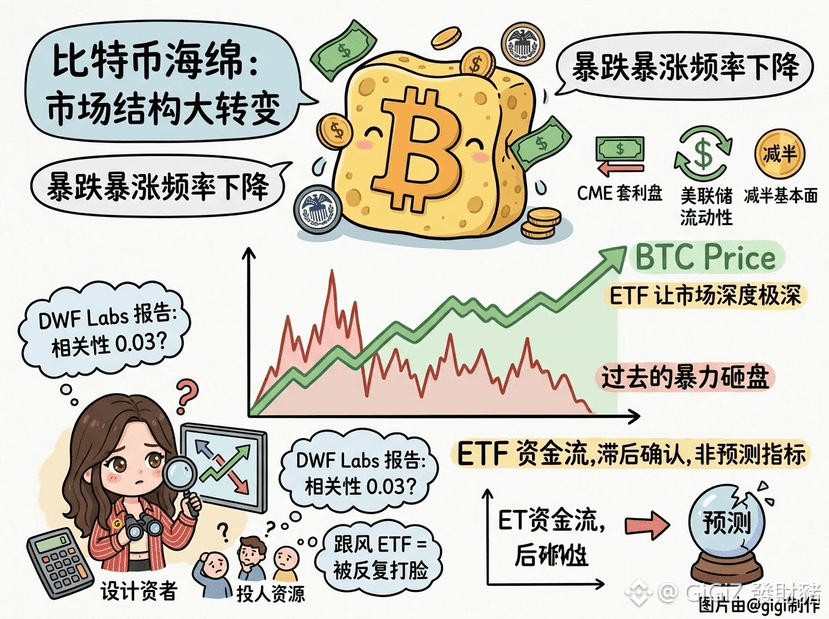
Der neueste Bericht von DWF Labs entlarvt eine der größten Illusionen des Marktes: Die Korrelation zwischen ETF-Mittelzuflüssen und der künftigen Kursentwicklung beträgt gerade einmal 0,03. Sie können die Marktentwicklung schlicht nicht vorhersagen. Es handelt sich lediglich um nachlaufende Daten, die durch das Hinterherjagen von Kursen durch Kleinanleger und das Schließen von Arbitragepositionen entstehen.
Die Marktstruktur verändert sich grundlegend: Obwohl Kapital in dreistelliger Milliardenhöhe hinein- und hinausfließt, nehmen sowohl Häufigkeit als auch Ausmaß der Bitcoin-Abstürze deutlich ab.
Die eigentliche Funktion von ETFs besteht nicht darin, die Kurse nach oben zu treiben. Sie wirken vielmehr wie ein Puffer und verwandeln den Markt, der früher von heftigen Boom-und-Crash-Zyklen geprägt war, in einen traditionellen Makro-Assetmarkt mit enorm tiefer Liquidität.
Wer den ETF-Mittelzuflüssen blind hinterherläuft, wird am Ende zum Spielball des Marktes. Kurzfristige Kapitalbewegungen beeinflussen allenfalls den Rhythmus einer Konsolidierung. Was die Obergrenze der nächsten großen Aufwärtsbewegung wirklich bestimmt, sind die makroökonomische Liquidität infolge von Zinssenkungen der US-Notenbank und das tatsächliche Angebot und die tatsächliche Nachfrage nach dem Halving.
Betrachte ETF-Mittelzuflüsse als nachlaufenden oder sogar gegenläufigen Indikator – so kannst du der Falle entgehen, Höchststände zu kaufen und Verluste zu realisieren.
$BTC
DYOR
{future}(BTCUSDT)
Schaust du auch ständig auf die täglichen Zu- und Abflüsse bei ETFs, um danach zu handeln, und kaufst am Ende doch immer am Höchststand und verkaufst am Tiefpunkt?
Der neueste Bericht von DWF Labs entlarvt eine der größten Illusionen des Marktes: Die Korrelation zwischen ETF-Mittelzuflüssen und der künftigen Kursentwicklung beträgt gerade einmal 0,03. Sie können die Marktentwicklung schlicht nicht vorhersagen. Es handelt sich lediglich um nachlaufende Daten, die durch das Hinterherjagen von Kursen durch Kleinanleger und das Schließen von Arbitragepositionen entstehen.
Die Marktstruktur verändert sich grundlegend: Obwohl Kapital in dreistelliger Milliardenhöhe hinein- und hinausfließt, nehmen sowohl Häufigkeit als auch Ausmaß der Bitcoin-Abstürze deutlich ab.
Die eigentliche Funktion von ETFs besteht nicht darin, die Kurse nach oben zu treiben. Sie wirken vielmehr wie ein Puffer und verwandeln den Markt, der früher von heftigen Boom-und-Crash-Zyklen geprägt war, in einen traditionellen Makro-Assetmarkt mit enorm tiefer Liquidität.
Wer den ETF-Mittelzuflüssen blind hinterherläuft, wird am Ende zum Spielball des Marktes. Kurzfristige Kapitalbewegungen beeinflussen allenfalls den Rhythmus einer Konsolidierung. Was die Obergrenze der nächsten großen Aufwärtsbewegung wirklich bestimmt, sind die makroökonomische Liquidität infolge von Zinssenkungen der US-Notenbank und das tatsächliche Angebot und die tatsächliche Nachfrage nach dem Halving.
Betrachte ETF-Mittelzuflüsse als nachlaufenden oder sogar gegenläufigen Indikator – so kannst du der Falle entgehen, Höchststände zu kaufen und Verluste zu realisieren.
$BTC
DYOR
1
4
119
·
--
Übersetzung ansehen
当顶级VC开始摘掉Crypto标签,加密风险投资真的没戏了吗?
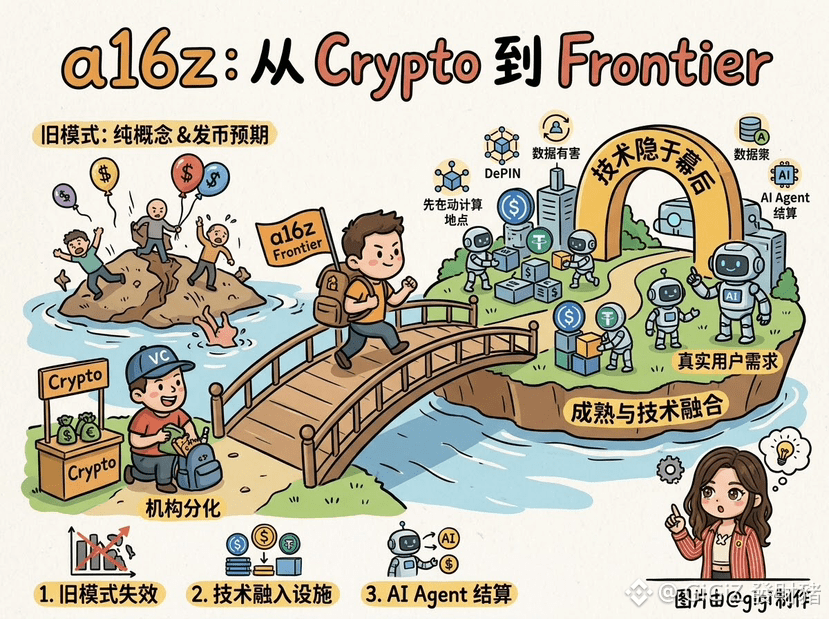
最近a16z Crypto更名为a16z Frontier,新基金打破限制直接拥抱AI与机器人。加上Paradigm、Haun等机构相继转向,不少人喊加密时代结束了
在我看来,这反而是加密行业褪去泡沫、走向成熟的必然
旧模式已经失效
过去靠白皮书和发币预期就能高估值融资的日子一去不复返,高FDV项目上线即暴跌,市场开始只为真实收入和可持续商业模式买单。像Hyperliquid自筹资金跑通业务,更倒逼VC重新审视自身价值
还有就是,技术隐于幕后才是成熟的标志。当稳定币和链上支付成为基础设施,Crypto不再需要作为孤立的标签,而是直接演变为支撑AI Agent结算、去中心化算力和数据权属的底层工具
对于Chris Dixon们来说,投资是追求回报,去捕捉AI等前沿科技的最大增长曲线,远比死守更有意义
接下来行业会怎么走?
机构加速分化
专职Crypto VC要么转向应用层拼现金流,要么全面与AI融合
融资逻辑重塑
非加密基金领投基础设施的比例会大幅提升,仅靠加密原生叙事将越来越难拿钱
DYOR
2
373
·
--
Die Fed wird diesmal die Zinserhöhungen pausieren – aber kann der Markt wirklich aufatmen?
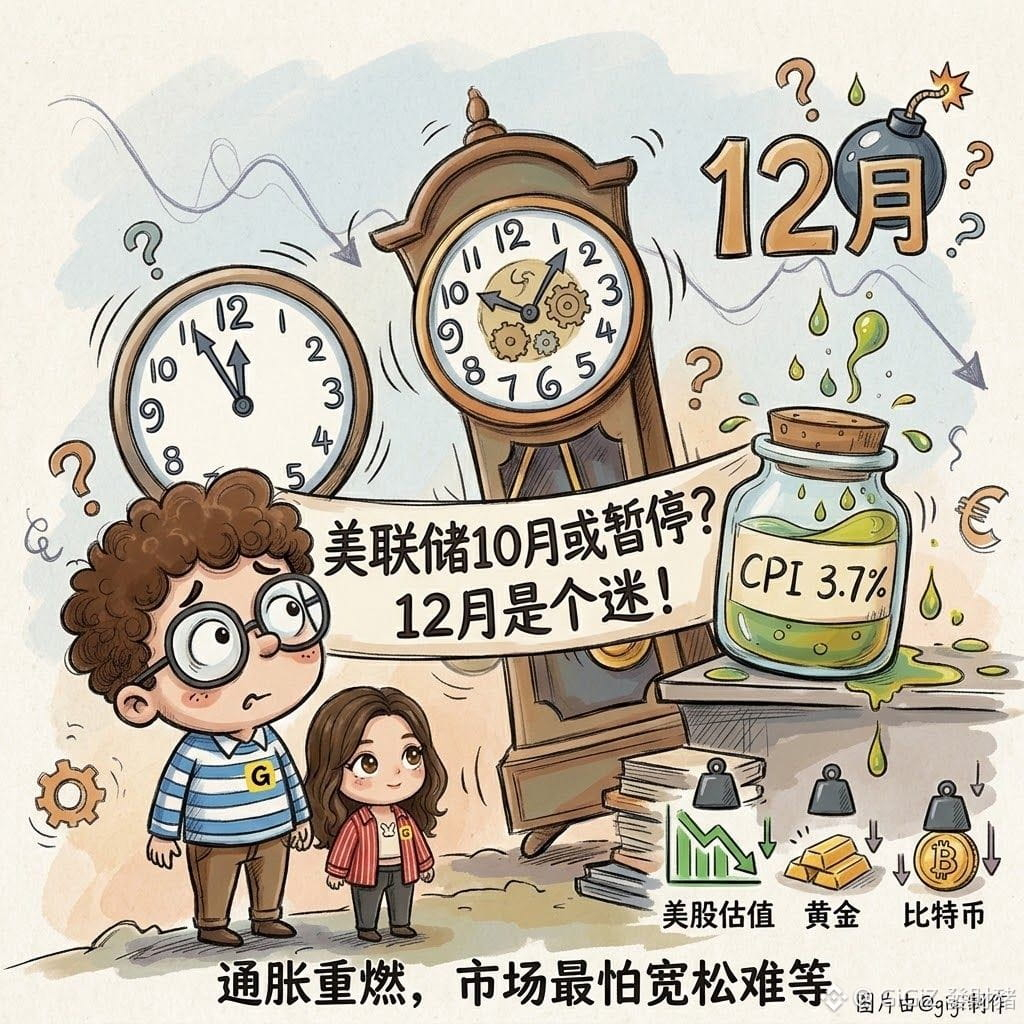
Die FOMC-Sitzung am 27. und 28. Oktober rückt näher, und die jüngsten Signale haben sich leicht verändert. Umfragen zufolge rechnen die meisten Ökonomen damit, dass die Fed den Leitzins in diesem Monat bei 3,75 bis 4,00 % belässt. Viele erwarten jedoch, dass sie im Dezember weiter an der Zinsschraube dreht.
Die Inflation ist der größte Unsicherheitsfaktor
Die US-Verbraucherpreise stiegen im September im Jahresvergleich um 3,7 %, nach 3,4 % im Vormonat. Die Kerninflation lag im Jahresvergleich bei 2,6 %. Die Benzinpreise legten innerhalb eines Monats um 9,1 % zu – die Energiekosten treiben die Inflation erneut an.
Meiner Einschätzung nach ist eine Zinspause im Oktober weiterhin wahrscheinlich. Das bedeutet jedoch nicht, dass der Zinserhöhungszyklus bereits beendet ist. Die Fed hat erst im September die Zinsen angehoben, daher ist es sinnvoll, zunächst die Auswirkungen ihrer Geldpolitik abzuwarten. Weitere Zinserhöhungen zur Eindämmung der Inflation könnten zudem den Arbeitsmarkt und das Wirtschaftswachstum stärker belasten.
Besonders aufmerksam sollten wir im Dezember sein
Steigen die Ölpreise weiter und sinkt die Kerninflation bei den Waren nur schleppend, könnte die Fed ihre Geldpolitik wieder straffen. Dann könnten Aktienbewertungen, Gold und Bitcoin unter Druck geraten. Was den Markt am meisten beunruhigt, ist nicht, dass die Zinsen diesmal nicht gesenkt werden, sondern dass die erhoffte Lockerung weiter auf sich warten lässt.
DYOR
3
466
·
--
Wenn Tesla und SpaceX tatsächlich fusionieren: Baut Musk das nächste Tech-Imperium auf oder erzählt er den Kapitalmärkten eine noch größere Geschichte?
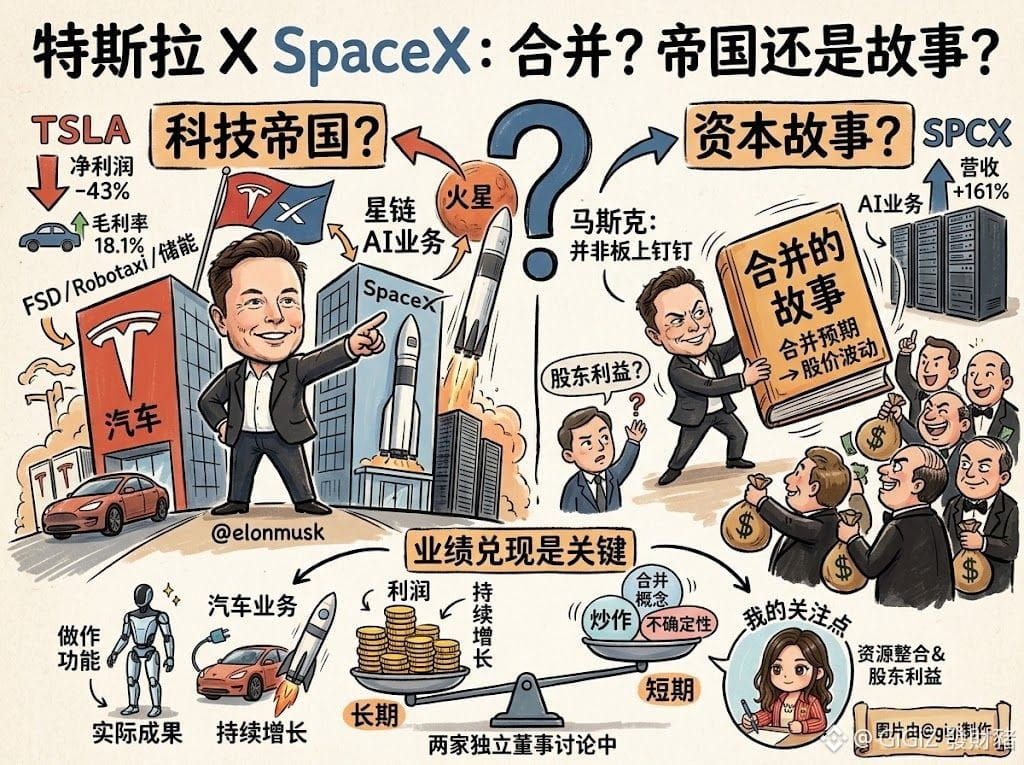
$TSLA Im dritten Quartal lag der Umsatz bei 28,05 Milliarden US-Dollar, der Nettogewinn sank im Jahresvergleich um 43 % auf 787 Millionen US-Dollar. Die Bruttomarge im Automobilgeschäft erholte sich jedoch auf 18,1 %, der freie Cashflow erreichte 1,53 Milliarden US-Dollar. Allerdings hing die Verbesserung des Cashflows auch damit zusammen, dass die Investitionsausgaben unter den Erwartungen lagen. Sie lässt sich daher nicht ohne Weiteres mit einer umfassenden operativen Wende gleichsetzen. Ob Energiespeicher, FSD und Robotaxis das Wachstum des Autogeschäfts fortsetzen können, ist entscheidend dafür, ob die Bewertung weiter steigt.
{future}(TSLAUSDT)
$SPCX Im dritten Quartal belief sich der Umsatz auf 14,58 Milliarden US-Dollar, ein Plus von 161 % gegenüber dem Vorjahr. Der Nettogewinn lag bei 4,4 Milliarden US-Dollar, die Einnahmen aus dem KI-Geschäft erreichten 7,56 Milliarden US-Dollar – die Dynamik ist beachtlich. Die Investitionen in KI-Rechenleistung sind jedoch enorm. Ob sich das starke Wachstum in dauerhaft hohe Gewinne umwandeln lässt, bleibt abzuwarten.
{future}(SPACEUSDT)
Die beiden Unternehmen haben unabhängige Sonderausschüsse ihrer Verwaltungsräte eingesetzt, um eine mögliche Fusion zu erörtern. Konkrete Vertragsbedingungen wurden jedoch noch nicht vereinbart, und Musk hat ausdrücklich erklärt, dass eine Fusion keineswegs beschlossene Sache ist.
Mich interessieren vor allem die Integration der Ressourcen nach einer Fusion und die Interessen der Aktionäre – nicht bloß die aufgebauschte Fusionsfantasie. Kurzfristig könnten die Fusionserwartungen die Kursschwankungen verstärken; langfristig muss sich der Erfolg weiterhin in den Geschäftszahlen zeigen. Für $TSLA sind stabile Gewinne im Autogeschäft und konkrete Fortschritte bei KI und Robotik wichtiger als die Fusionsgeschichte.
#股票财报季
Wenn Tesla und SpaceX tatsächlich fusionieren: Baut Musk das nächste Tech-Imperium auf oder erzählt er den Kapitalmärkten eine noch größere Geschichte?
$TSLA Im dritten Quartal lag der Umsatz bei 28,05 Milliarden US-Dollar, der Nettogewinn sank im Jahresvergleich um 43 % auf 787 Millionen US-Dollar. Die Bruttomarge im Automobilgeschäft erholte sich jedoch auf 18,1 %, der freie Cashflow erreichte 1,53 Milliarden US-Dollar. Allerdings hing die Verbesserung des Cashflows auch damit zusammen, dass die Investitionsausgaben unter den Erwartungen lagen. Sie lässt sich daher nicht ohne Weiteres mit einer umfassenden operativen Wende gleichsetzen. Ob Energiespeicher, FSD und Robotaxis das Wachstum des Autogeschäfts fortsetzen können, ist entscheidend dafür, ob die Bewertung weiter steigt.
$SPCX Im dritten Quartal belief sich der Umsatz auf 14,58 Milliarden US-Dollar, ein Plus von 161 % gegenüber dem Vorjahr. Der Nettogewinn lag bei 4,4 Milliarden US-Dollar, die Einnahmen aus dem KI-Geschäft erreichten 7,56 Milliarden US-Dollar – die Dynamik ist beachtlich. Die Investitionen in KI-Rechenleistung sind jedoch enorm. Ob sich das starke Wachstum in dauerhaft hohe Gewinne umwandeln lässt, bleibt abzuwarten.
Die beiden Unternehmen haben unabhängige Sonderausschüsse ihrer Verwaltungsräte eingesetzt, um eine mögliche Fusion zu erörtern. Konkrete Vertragsbedingungen wurden jedoch noch nicht vereinbart, und Musk hat ausdrücklich erklärt, dass eine Fusion keineswegs beschlossene Sache ist.
Mich interessieren vor allem die Integration der Ressourcen nach einer Fusion und die Interessen der Aktionäre – nicht bloß die aufgebauschte Fusionsfantasie. Kurzfristig könnten die Fusionserwartungen die Kursschwankungen verstärken; langfristig muss sich der Erfolg weiterhin in den Geschäftszahlen zeigen. Für $TSLA sind stabile Gewinne im Autogeschäft und konkrete Fortschritte bei KI und Robotik wichtiger als die Fusionsgeschichte.
#股票财报季
4
495
·
--
Verifiziert
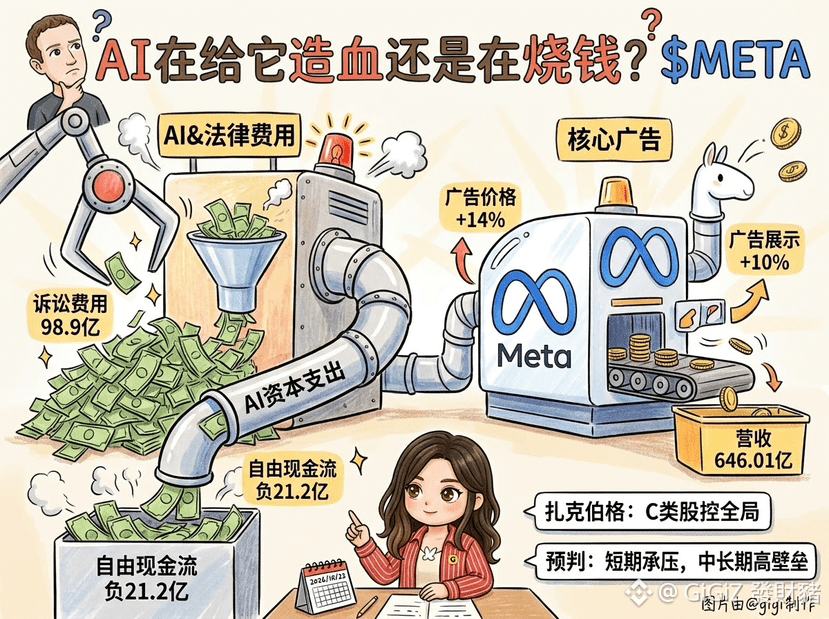
Metas Quartalszahlen wirken diesmal ziemlich widersprüchlich: Sorgt KI bei Meta für sprudelnde Einnahmen oder verbrennt sie nur Geld? $META
Meta erzielte im dritten Quartal einen Umsatz von 64,601 Milliarden US-Dollar, ein Plus von 26 % gegenüber dem Vorjahr. Der Gewinn je Aktie lag bei 3,83 US-Dollar. Ohne die Prozesskosten in Höhe von 9,89 Milliarden US-Dollar hätte der tatsächliche Gewinn je Aktie sogar 7,40 US-Dollar betragen.
Das Kerngeschäft mit Werbung bleibt robust: Die Zahl der Anzeigenimpressionen stieg um 10 %, der durchschnittliche Preis um 14 %. Die Investitionsausgaben schnellten jedoch auf 34,91 Milliarden US-Dollar hoch. Dadurch rutschte der freie Cashflow mit 2,12 Milliarden US-Dollar ins Minus. Die Prognose für die Investitionsausgaben im Gesamtjahr wurde auf 135 bis 145 Milliarden US-Dollar angehoben.
Bemerkenswert sind vor allem zwei Punkte:
Erstens: ein grundlegender Wandel der Kapitalstruktur.
Meta plant die Einführung stimmloser Aktien der Klasse C. Damit will Zuckerberg bei der aggressiven Ausweitung der KI-Rechenkapazitäten die uneingeschränkte Kontrolle behalten und verhindern, dass ihm die Wall Street künftig die Hände bindet, sollte der Cashflow unter Druck geraten.
Zweitens: die Effizienz, mit der Rechenleistung in Erträge umgewandelt wird.
Im Vergleich zu Wettbewerbern ist die Monetarisierung von Metas KI direkter in den Algorithmus für Werbeempfehlungen eingebunden und treibt so die Anzeigenpreise nach oben. Die Investitionen in Hardware wachsen jedoch weiterhin schneller als der Cashflow.
Kurzfristig dürfte die Infrastruktur den freien Cashflow belasten. Solange die Effizienz der KI-Monetarisierung im Werbegeschäft mittel- bis langfristig nicht nachlässt, werden die hohen Investitionen jedoch eine äußerst hohe technologische Eintrittsbarriere schaffen.
DYOR
#股票财报季
{future}(METAUSDT)
Metas Quartalszahlen wirken diesmal ziemlich widersprüchlich: Sorgt KI bei Meta für sprudelnde Einnahmen oder verbrennt sie nur Geld? $META
Meta erzielte im dritten Quartal einen Umsatz von 64,601 Milliarden US-Dollar, ein Plus von 26 % gegenüber dem Vorjahr. Der Gewinn je Aktie lag bei 3,83 US-Dollar. Ohne die Prozesskosten in Höhe von 9,89 Milliarden US-Dollar hätte der tatsächliche Gewinn je Aktie sogar 7,40 US-Dollar betragen.
Das Kerngeschäft mit Werbung bleibt robust: Die Zahl der Anzeigenimpressionen stieg um 10 %, der durchschnittliche Preis um 14 %. Die Investitionsausgaben schnellten jedoch auf 34,91 Milliarden US-Dollar hoch. Dadurch rutschte der freie Cashflow mit 2,12 Milliarden US-Dollar ins Minus. Die Prognose für die Investitionsausgaben im Gesamtjahr wurde auf 135 bis 145 Milliarden US-Dollar angehoben.
Bemerkenswert sind vor allem zwei Punkte:
Erstens: ein grundlegender Wandel der Kapitalstruktur.
Meta plant die Einführung stimmloser Aktien der Klasse C. Damit will Zuckerberg bei der aggressiven Ausweitung der KI-Rechenkapazitäten die uneingeschränkte Kontrolle behalten und verhindern, dass ihm die Wall Street künftig die Hände bindet, sollte der Cashflow unter Druck geraten.
Zweitens: die Effizienz, mit der Rechenleistung in Erträge umgewandelt wird.
Im Vergleich zu Wettbewerbern ist die Monetarisierung von Metas KI direkter in den Algorithmus für Werbeempfehlungen eingebunden und treibt so die Anzeigenpreise nach oben. Die Investitionen in Hardware wachsen jedoch weiterhin schneller als der Cashflow.
Kurzfristig dürfte die Infrastruktur den freien Cashflow belasten. Solange die Effizienz der KI-Monetarisierung im Werbegeschäft mittel- bis langfristig nicht nachlässt, werden die hohen Investitionen jedoch eine äußerst hohe technologische Eintrittsbarriere schaffen.
DYOR
#股票财报季
4
19
28.2k
·
--
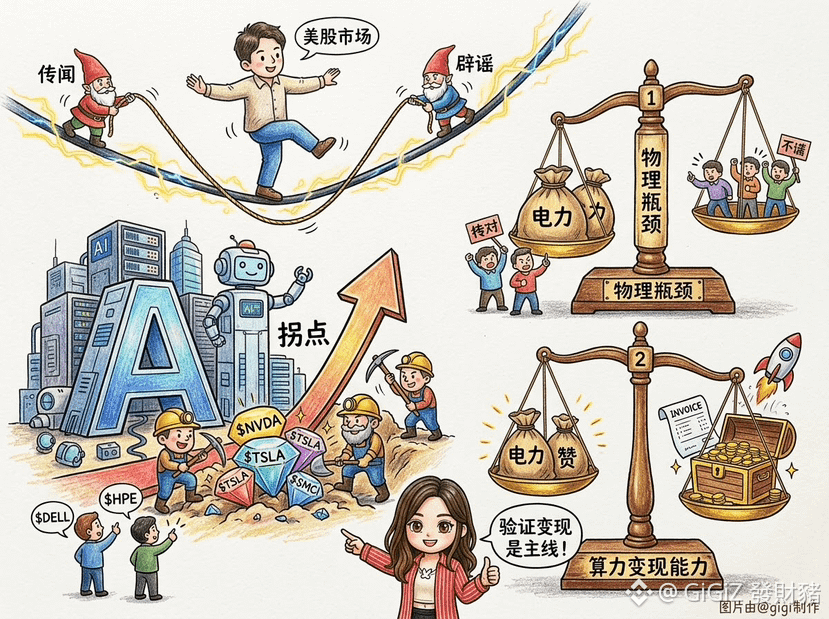
US-Aktien balancieren derzeit auf einem Drahtseil
Auf der einen Seite sorgen sich wiederholte geopolitische Gerüchte und Dementis für ein Tauziehen, während Rohstoffe wie Brent-Öl heftig schwanken. Auf der anderen Seite befindet sich die KI-Stimmung an einem äußerst dramatischen Wendepunkt.
Zuvor waren Anleger aus Sorge vor langen Monetarisierungszyklen bei KI und physischen Engpässen wie der Stromversorgung zeitweise in defensive Sektoren wie Gesundheitswesen und Immobilien geflüchtet, darunter $LLY und $AMGN. Dieser Pessimismus war offensichtlich übertrieben.
Ein Blick auf die nachbörslichen Geschäftszahlen genügt: Die Prognose von $SMCI übertraf die Erwartungen deutlich und trieb $DELL und $HPE kräftig nach oben.
$TSLA bestätigte nach Börsenschluss Gespräche über eine Fusion mit SpaceX; die Amortisationszeit für Rechenleistung verkürzt sich auf 6 Monate. Auch $NVDA drehte angesichts eines enormen Auftragsvolumens rasch ins Plus.
Das zeigt, dass sich das Kapital vom bloßen Hype um Schlagworte abwendet und zunehmend die tatsächliche Monetarisierungsfähigkeit der KI-Infrastruktur überprüft. Da die Indikatoren von Goldman Sachs und Wells Fargo gleichzeitig Kaufsignale aussenden und die Cloud-Giganten nun Kapitaldisziplin beweisen, reicht die Aufwärtsstory für KI-Infrastruktur inzwischen bis ins Jahr 2027.
Im weiteren Verlauf besonders im Blick behalten:
$META- und $TSLA-Geschäftszahlen
Sie werden zeigen, ob die enormen KI-Ausgaben durch tatsächliche Geschäftsergebnisse gedeckt sind.
Verhandlungen am MU-Werk in Taiwan
Sollte der Streik länger andauern, würde das die Lieferketten für DRAM und HBM unmittelbar treffen.
Sektorrotation
Defensive Sektoren sind nur kurzfristige Zufluchtsorte. Rechenleistungs- und Cloud-Service-Giganten, deren Stärke durch solide Ergebnisse bestätigt wird, werden wieder die Marktführerschaft übernehmen.
DYOR
{future}(DELLUSDT)
{future}(LLYUSDT)
{future}(SMCIUSDT)
US-Aktien balancieren derzeit auf einem Drahtseil
Auf der einen Seite sorgen sich wiederholte geopolitische Gerüchte und Dementis für ein Tauziehen, während Rohstoffe wie Brent-Öl heftig schwanken. Auf der anderen Seite befindet sich die KI-Stimmung an einem äußerst dramatischen Wendepunkt.
Zuvor waren Anleger aus Sorge vor langen Monetarisierungszyklen bei KI und physischen Engpässen wie der Stromversorgung zeitweise in defensive Sektoren wie Gesundheitswesen und Immobilien geflüchtet, darunter $LLY und $AMGN. Dieser Pessimismus war offensichtlich übertrieben.
Ein Blick auf die nachbörslichen Geschäftszahlen genügt: Die Prognose von $SMCI übertraf die Erwartungen deutlich und trieb $DELL und $HPE kräftig nach oben.
$TSLA bestätigte nach Börsenschluss Gespräche über eine Fusion mit SpaceX; die Amortisationszeit für Rechenleistung verkürzt sich auf 6 Monate. Auch $NVDA drehte angesichts eines enormen Auftragsvolumens rasch ins Plus.
Das zeigt, dass sich das Kapital vom bloßen Hype um Schlagworte abwendet und zunehmend die tatsächliche Monetarisierungsfähigkeit der KI-Infrastruktur überprüft. Da die Indikatoren von Goldman Sachs und Wells Fargo gleichzeitig Kaufsignale aussenden und die Cloud-Giganten nun Kapitaldisziplin beweisen, reicht die Aufwärtsstory für KI-Infrastruktur inzwischen bis ins Jahr 2027.
Im weiteren Verlauf besonders im Blick behalten:
$META- und $TSLA-Geschäftszahlen
Sie werden zeigen, ob die enormen KI-Ausgaben durch tatsächliche Geschäftsergebnisse gedeckt sind.
Verhandlungen am MU-Werk in Taiwan
Sollte der Streik länger andauern, würde das die Lieferketten für DRAM und HBM unmittelbar treffen.
Sektorrotation
Defensive Sektoren sind nur kurzfristige Zufluchtsorte. Rechenleistungs- und Cloud-Service-Giganten, deren Stärke durch solide Ergebnisse bestätigt wird, werden wieder die Marktführerschaft übernehmen.
DYOR
3
509
·
--
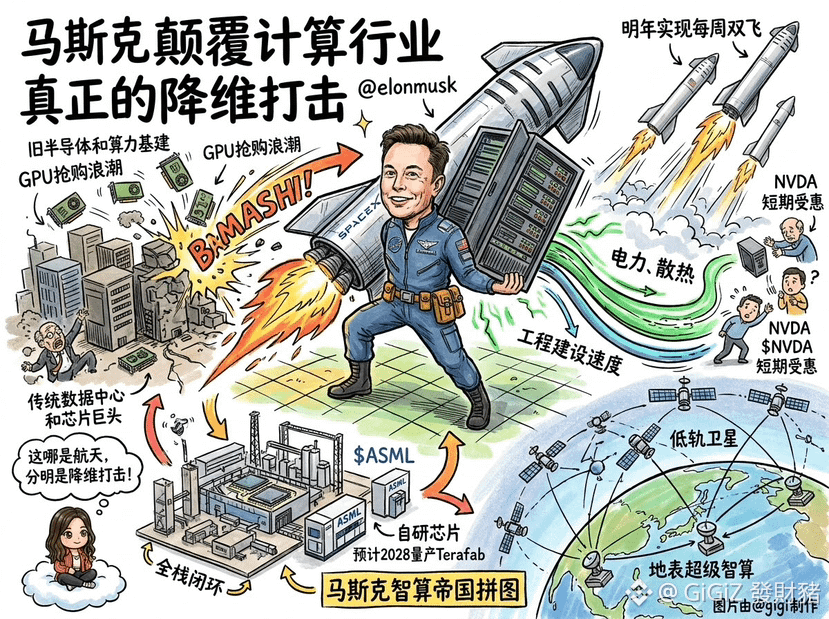
Musk betreibt hier doch keine Raumfahrt – vielmehr nutzt er die kompromisslose Entschlossenheit beim Raketenbau, um Halbleiter und Rechenleistungsinfrastruktur umzukrempeln elonmusk
Auf der SpaceX-Bilanzkonferenz erklärte Musk: Während die ganze Branche in der Vergangenheit geradezu fieberhaft um GPUs konkurrierte, erkannte er auf Anhieb, wo der eigentliche Engpass liegt: Stromversorgung, Kühlung und die Geschwindigkeit beim Bau der Infrastruktur sind die entscheidenden Faktoren $SPCX
Raumfahrttechnik auf die Erde zu übertragen, ist ein klarer Fall von technologischem Dimensionalitätsvorsprung. Raketenteams haben es tagtäglich mit extrem hoher Wärmebelastung und maximaler Stromversorgung auf engstem Raum zu tun. Überträgt man diese Fehlertoleranz im Millisekundenbereich auf den Bau von Rechenzentren, ist die Geschwindigkeit schlicht unschlagbar. Jährlich 10 GW zusätzliche Rechenleistung – das entspricht einer erzwungenen Verkürzung von Infrastrukturprojekten, für die man früher Jahre brauchte, auf wenige Monate. Damit werden die Regeln für die Bereitstellung von Rechenleistung grundlegend neu geschrieben.
Das Ziel der Eigenentwicklung von Chips ist es, die Kosten für Rechenleistung so weit wie möglich zu senken. Mit Tests für Waferfabriken auf Basis von SRAM und der für 2028 erwarteten Massenproduktion in der Terafab wirkt der Plan zwar kühn, doch Musk arbeitet an einem geschlossenen Full-Stack-System. Sobald er den Preis pro Recheneinheit mit aller Macht um eine Größenordnung senkt, wird das gesamte Ökosystem für das Training und die Inferenz von KI-Modellen umgestaltet.
Von der häufigen Wiederverwendung des Starships über Supercomputer auf der Erde bis hin zu einem geschlossenen, hauseigenen Chip-System – Musk fügt gerade ein gewaltiges Puzzleteil zu seinem Imperium hinzu.
Kurzfristig können Nvidia $NVDA und ASML $ASML weiterhin zuverlässig von den Gewinnen aus dem Anlagenverkauf profitieren. Langfristig jedoch werden traditionelle Rechenzentren und führende Chipdesigner einem brutalen Druck durch die höhere technische Effizienz ausgesetzt sein, sobald sich das Terafab-Modell von SpaceX bewährt.
Wenn Starship nächstes Jahr tatsächlich zweimal pro Woche fliegen kann und Satelliten in niedriger Erdumlaufbahn mit leistungsstarken Supercomputern am Boden kombiniert werden, wird niemand mit dieser durchgängigen Kontrolle mithalten können.
DYOR
#股票财报季
{future}(ASMLUSDT)
{future}(NVDAUSDT)
{future}(SPCXUSDT)
Musk betreibt hier doch keine Raumfahrt – vielmehr nutzt er die kompromisslose Entschlossenheit beim Raketenbau, um Halbleiter und Rechenleistungsinfrastruktur umzukrempeln elonmusk
Auf der SpaceX-Bilanzkonferenz erklärte Musk: Während die ganze Branche in der Vergangenheit geradezu fieberhaft um GPUs konkurrierte, erkannte er auf Anhieb, wo der eigentliche Engpass liegt: Stromversorgung, Kühlung und die Geschwindigkeit beim Bau der Infrastruktur sind die entscheidenden Faktoren $SPCX
Raumfahrttechnik auf die Erde zu übertragen, ist ein klarer Fall von technologischem Dimensionalitätsvorsprung. Raketenteams haben es tagtäglich mit extrem hoher Wärmebelastung und maximaler Stromversorgung auf engstem Raum zu tun. Überträgt man diese Fehlertoleranz im Millisekundenbereich auf den Bau von Rechenzentren, ist die Geschwindigkeit schlicht unschlagbar. Jährlich 10 GW zusätzliche Rechenleistung – das entspricht einer erzwungenen Verkürzung von Infrastrukturprojekten, für die man früher Jahre brauchte, auf wenige Monate. Damit werden die Regeln für die Bereitstellung von Rechenleistung grundlegend neu geschrieben.
Das Ziel der Eigenentwicklung von Chips ist es, die Kosten für Rechenleistung so weit wie möglich zu senken. Mit Tests für Waferfabriken auf Basis von SRAM und der für 2028 erwarteten Massenproduktion in der Terafab wirkt der Plan zwar kühn, doch Musk arbeitet an einem geschlossenen Full-Stack-System. Sobald er den Preis pro Recheneinheit mit aller Macht um eine Größenordnung senkt, wird das gesamte Ökosystem für das Training und die Inferenz von KI-Modellen umgestaltet.
Von der häufigen Wiederverwendung des Starships über Supercomputer auf der Erde bis hin zu einem geschlossenen, hauseigenen Chip-System – Musk fügt gerade ein gewaltiges Puzzleteil zu seinem Imperium hinzu.
Kurzfristig können Nvidia $NVDA und ASML $ASML weiterhin zuverlässig von den Gewinnen aus dem Anlagenverkauf profitieren. Langfristig jedoch werden traditionelle Rechenzentren und führende Chipdesigner einem brutalen Druck durch die höhere technische Effizienz ausgesetzt sein, sobald sich das Terafab-Modell von SpaceX bewährt.
Wenn Starship nächstes Jahr tatsächlich zweimal pro Woche fliegen kann und Satelliten in niedriger Erdumlaufbahn mit leistungsstarken Supercomputern am Boden kombiniert werden, wird niemand mit dieser durchgängigen Kontrolle mithalten können.
DYOR
#股票财报季
2
413
·
--
Verifiziert
#韩国kospi指数跌超2%
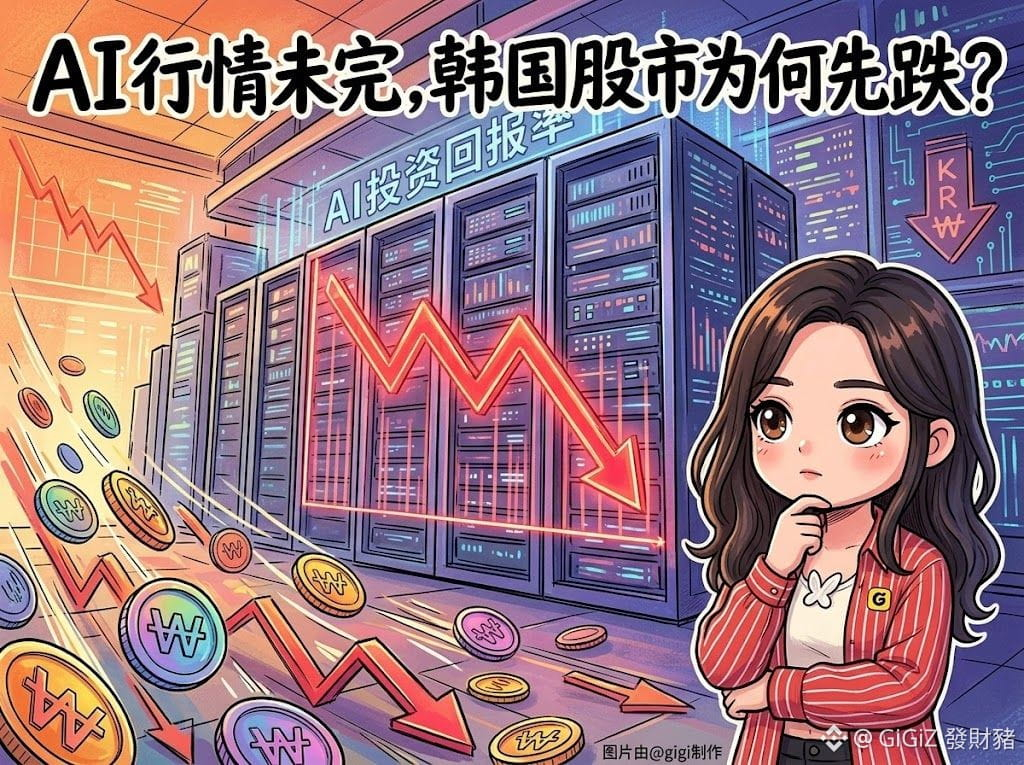
Der KI-Boom ist noch nicht vorbei – warum hält ausgerechnet die südkoreanische Börse als Erste nicht mehr stand?
Die südkoreanische Börse brach am Dienstag erneut deutlich ein. Der KOSPI schloss 3,73 % tiefer bei 5552,74 Punkten und damit auf dem niedrigsten Schlussstand seit dem 7. April. Samsung Electronics verlor 2,98 %, SK Hynix 4,23 %. Die Erholung der beiden vorangegangenen Handelstage wurde durch die Verkaufsstimmung am Markt weitgehend zunichtegemacht.
Ich denke, der entscheidende Punkt bei dieser Korrektur ist, dass der Markt beginnt, die Rendite von KI-Investitionen neu zu bewerten.
Bisher waren Anleger bereit, für Chip-Aktien hohe Bewertungen zu zahlen, weil sie davon ausgingen, dass die Investitionen in KI weiter steigen würden. Doch nun stellt sich die Frage: Technologiekonzerne stecken immer mehr Geld in den Bau von Rechenzentren, während die Finanzierungskosten steigen. Werden die künftigen Gewinne die Investitionen decken können? Solange die Antwort ungewiss ist, könnten die Bewertungen zuerst unter Druck geraten.
Der südkoreanische Markt ist besonders anfällig, denn Samsung Electronics und SK Hynix haben beide ein hohes Gewicht im Index. Fallen die Halbleiterwerte, kann sich der Gesamtmarkt kaum entziehen. Am Dienstag verkauften ausländische Anleger netto Aktien im Wert von rund 535,4 Milliarden Won, institutionelle Anleger netto für etwa eine Billion Won. Das zeigt, dass Anleger, die den Rückgang zum Einstieg nutzen, vorerst noch nicht das Ruder übernommen haben.
Für die nächste Zeit rechne ich eher mit einer volatilen Bodenbildung. Die Geschäftszahlen der US-Technologieriesen, ihre Prognosen zu den KI-Investitionen und die Entwicklung der Renditen von US-Staatsanleihen werden das Vertrauen der Anleger beeinflussen.
Können die Unternehmensgewinne mit dem Wachstum der Investitionen Schritt halten, haben Chip-Aktien weiterhin Erholungspotenzial. Steigen die Investitionen jedoch weiter, ohne dass sich die erhofften Erträge abzeichnen, könnte die Erholung zur Gelegenheit werden, schnell auszusteigen.
Bedenklich ist, dass die Wachstumsgeschichte der KI zwar weitererzählt wird, der Markt aber zunehmend nicht mehr bereit ist, dafür zu zahlen.
DYOR
1
4
7.8k
·
--
Verifiziert
Hat Musk mit diesem Schachzug verstanden, wie man Business und Politik zusammenbringt?
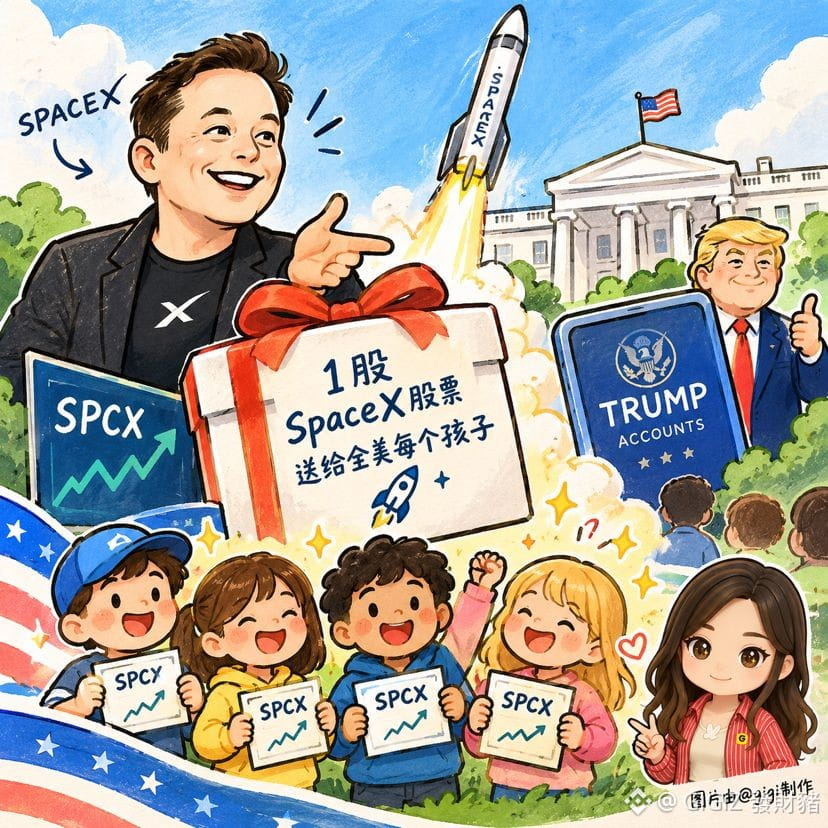
Er hat versprochen, nächstes Jahr jedem Kind in den USA kostenlos eine SpaceX-Aktie zu schenken. Bei einem aktuellen Aktienkurs von rund 147 Dollar $SPCX beträfe das fast 72 Millionen Kinder und hätte einen Gesamtwert von sage und schreibe 10,5 bis 10,7 Milliarden Dollar. Abgewickelt werden soll die Aktienverteilung über die Trump-Konten, die das Weiße Haus gerade erst eingeführt hat.
Auf den ersten Blick ist das die großzügigste Sozialleistung für Kinder aller Zeiten. Ich finde, hinter diesem Schachzug steckt viel Kalkül.
Erstens: eine perfekte Strategie, um Kapitalinteressen zu verknüpfen.
Hunderte Milliarden Dollar fließen direkt an die breite Masse der amerikanischen Familien. Ganz nebenbei werden so zig Millionen Minderjährige und ihre Eltern zu treuen SpaceX-Aktionären. Wer künftig die Interessen von SpaceX angreift, muss mit dem Widerstand von zig Millionen Familien in den USA rechnen.
Zweitens ebnet das SpaceX den Weg zu einem äußerst reibungslosen Zugang zu Privatanlegern.
Die Aktien zu verschenken, ist einfach. Wenn die Kinder erwachsen werden oder ihre Konten für den Handel freigeschaltet werden, sind die greifbarste Reichweite und Liquidität der gesamten USA bereits im eigenen Ökosystem gebunden.
Diese Methode, die Herzen von Privatanlegern zu gewinnen, dürfte wahrscheinlich von anderen Tech-Giganten nachgeahmt werden. An der US-Börse könnte eine Welle von Marketingkampagnen losgetreten werden, bei denen alle zu Aktionären gemacht werden. Die Aufsichtsbehörden dürften allerdings auch genauer hinschauen, wenn über staatliche Konten in großem Stil Aktien an Privatpersonen verschenkt werden, und die konkreten Regeln prüfen.
Wer auf künftige Synergieeffekte setzt, kann $SPCX und $TSLA im Auge behalten.
DYOR
{future}(TSLAUSDT)
{future}(SPCXUSDT)
Hat Musk mit diesem Schachzug verstanden, wie man Business und Politik zusammenbringt?
Er hat versprochen, nächstes Jahr jedem Kind in den USA kostenlos eine SpaceX-Aktie zu schenken. Bei einem aktuellen Aktienkurs von rund 147 Dollar $SPCX beträfe das fast 72 Millionen Kinder und hätte einen Gesamtwert von sage und schreibe 10,5 bis 10,7 Milliarden Dollar. Abgewickelt werden soll die Aktienverteilung über die Trump-Konten, die das Weiße Haus gerade erst eingeführt hat.
Auf den ersten Blick ist das die großzügigste Sozialleistung für Kinder aller Zeiten. Ich finde, hinter diesem Schachzug steckt viel Kalkül.
Erstens: eine perfekte Strategie, um Kapitalinteressen zu verknüpfen.
Hunderte Milliarden Dollar fließen direkt an die breite Masse der amerikanischen Familien. Ganz nebenbei werden so zig Millionen Minderjährige und ihre Eltern zu treuen SpaceX-Aktionären. Wer künftig die Interessen von SpaceX angreift, muss mit dem Widerstand von zig Millionen Familien in den USA rechnen.
Zweitens ebnet das SpaceX den Weg zu einem äußerst reibungslosen Zugang zu Privatanlegern.
Die Aktien zu verschenken, ist einfach. Wenn die Kinder erwachsen werden oder ihre Konten für den Handel freigeschaltet werden, sind die greifbarste Reichweite und Liquidität der gesamten USA bereits im eigenen Ökosystem gebunden.
Diese Methode, die Herzen von Privatanlegern zu gewinnen, dürfte wahrscheinlich von anderen Tech-Giganten nachgeahmt werden. An der US-Börse könnte eine Welle von Marketingkampagnen losgetreten werden, bei denen alle zu Aktionären gemacht werden. Die Aufsichtsbehörden dürften allerdings auch genauer hinschauen, wenn über staatliche Konten in großem Stil Aktien an Privatpersonen verschenkt werden, und die konkreten Regeln prüfen.
Wer auf künftige Synergieeffekte setzt, kann $SPCX und $TSLA im Auge behalten.
DYOR
1
712
·
--
Aus der Chipindustrie gibt es eine neue Meldung: Nvidia und TSMC sollen überraschend einen großen Schritt planen, und Jensen Huang wird sich bald dazu äußern.
Wenn Nvidia sogar die Produktionsstandards für HBM vereinheitlichen will, hat sich der Wettbewerb in der Chipbranche dann bereits vom Wettstreit um Rechenleistung hin zum Wettbewerb um die gesamte Lieferkette verlagert?
$NVDAB
{spot}(NVDABUSDT)
$TSM
{future}(TSMUSDT)
Ich finde, das Bemerkenswerte an dieser Meldung ist, dass Nvidia die Kontrolle über die Lieferkette für KI-Chips weiter ausbaut.
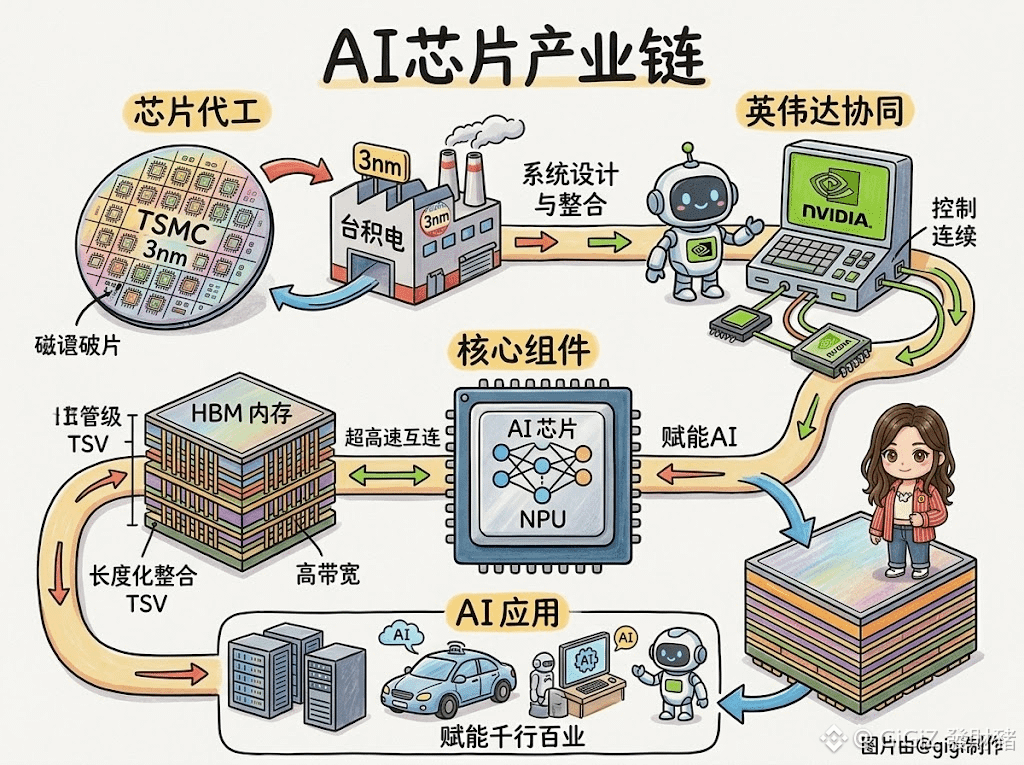
Sollte Samsung maßgeschneiderte HBM für Nvidia mit Basis-Dies fertigen, die im 3-Nanometer-Verfahren von TSMC hergestellt werden, würde das bedeuten, dass der Wettbewerb zwischen Speicherherstellern zunehmend von Nvidias einheitlichen technischen Standards beeinflusst wird. Für Nvidia wäre das vorteilhaft: Die Produktkompatibilität würde steigen, die Validierungskosten würden sinken und Leistungsunterschiede zwischen den verschiedenen Zulieferern könnten reduziert werden.
Nvidias im August vorgestelltes NVHBM soll laut offiziellen Angaben im Vergleich zu Standard-HBM4E eine um bis zu 30 % höhere Bandbreite und einen um 15 % niedrigeren Stromverbrauch bieten. Das ist der eigentliche Grund für Nvidias Vorstoß zu maßgeschneidertem Speicher.
TSMC könnte zweifellos davon profitieren. Ein Risiko darf man jedoch nicht übersehen: Die Meldung, dass Samsung das 3-Nanometer-Verfahren von TSMC einsetzen könnte, stammt bislang aus Medienberichten. Die drei Unternehmen haben dies noch nicht öffentlich bestätigt. Daher sollte man die Meldung nicht als bereits zustande gekommenen Auftrag betrachten.
Im Blickpunkt steht als Nächstes Jensen Huangs GTC-Rede am 21. Oktober. Der Markt möchte vor allem mehr über die zusätzliche Nachfrage nach KI-Infrastruktur, maßgeschneiderte Chips und die Fortschritte bei der Kommerzialisierung von KI-Fabriken erfahren.
Meine Einschätzung: Kurzfristige Nachrichten können zwar für Impulse sorgen, bedeuten aber nicht, dass Chipaktien ununterbrochen steigen werden. Erst wenn Aufträge, Kapazitäten und Geschäftsaussichten nachziehen, kann sich die Rally möglicherweise weiter ausbreiten. Gibt es dagegen nur einen Hype ohne zusätzliches Wachstum, wäre ein Rückgang nach einem anfänglichen Kursanstieg ganz normal.
DYOR
Aus der Chipindustrie gibt es eine neue Meldung: Nvidia und TSMC sollen überraschend einen großen Schritt planen, und Jensen Huang wird sich bald dazu äußern.
Wenn Nvidia sogar die Produktionsstandards für HBM vereinheitlichen will, hat sich der Wettbewerb in der Chipbranche dann bereits vom Wettstreit um Rechenleistung hin zum Wettbewerb um die gesamte Lieferkette verlagert?
$NVDAB
$TSM
Ich finde, das Bemerkenswerte an dieser Meldung ist, dass Nvidia die Kontrolle über die Lieferkette für KI-Chips weiter ausbaut.
Sollte Samsung maßgeschneiderte HBM für Nvidia mit Basis-Dies fertigen, die im 3-Nanometer-Verfahren von TSMC hergestellt werden, würde das bedeuten, dass der Wettbewerb zwischen Speicherherstellern zunehmend von Nvidias einheitlichen technischen Standards beeinflusst wird. Für Nvidia wäre das vorteilhaft: Die Produktkompatibilität würde steigen, die Validierungskosten würden sinken und Leistungsunterschiede zwischen den verschiedenen Zulieferern könnten reduziert werden.
Nvidias im August vorgestelltes NVHBM soll laut offiziellen Angaben im Vergleich zu Standard-HBM4E eine um bis zu 30 % höhere Bandbreite und einen um 15 % niedrigeren Stromverbrauch bieten. Das ist der eigentliche Grund für Nvidias Vorstoß zu maßgeschneidertem Speicher.
TSMC könnte zweifellos davon profitieren. Ein Risiko darf man jedoch nicht übersehen: Die Meldung, dass Samsung das 3-Nanometer-Verfahren von TSMC einsetzen könnte, stammt bislang aus Medienberichten. Die drei Unternehmen haben dies noch nicht öffentlich bestätigt. Daher sollte man die Meldung nicht als bereits zustande gekommenen Auftrag betrachten.
Im Blickpunkt steht als Nächstes Jensen Huangs GTC-Rede am 21. Oktober. Der Markt möchte vor allem mehr über die zusätzliche Nachfrage nach KI-Infrastruktur, maßgeschneiderte Chips und die Fortschritte bei der Kommerzialisierung von KI-Fabriken erfahren.
Meine Einschätzung: Kurzfristige Nachrichten können zwar für Impulse sorgen, bedeuten aber nicht, dass Chipaktien ununterbrochen steigen werden. Erst wenn Aufträge, Kapazitäten und Geschäftsaussichten nachziehen, kann sich die Rally möglicherweise weiter ausbreiten. Gibt es dagegen nur einen Hype ohne zusätzliches Wachstum, wäre ein Rückgang nach einem anfänglichen Kursanstieg ganz normal.
DYOR
286
·
--
Verifiziert
Gestützt durch nachgebende Ölpreise legt der Goldpreis leicht zu
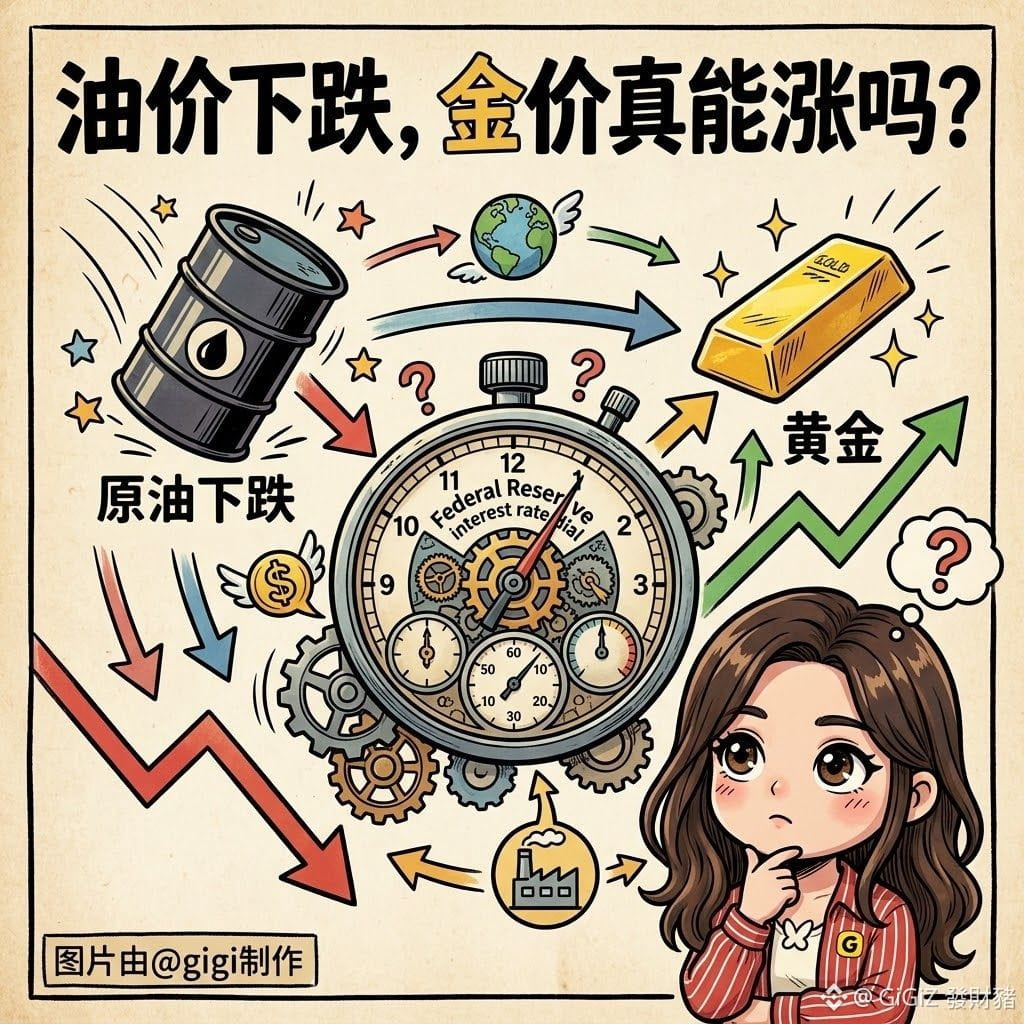
Kann ein Ölpreisrückgang Gold wirklich nach oben treiben? Der entscheidende Wendepunkt für den Goldpreis könnte weiterhin die Zinspolitik der Fed sein
Der Spot-Goldpreis stieg um 0,4 % auf rund 4.182 US-Dollar je Unze. Brent-Rohöl fiel auf 107,88 US-Dollar, WTI-Rohöl auf 100,25 US-Dollar. Trumps Entscheidung, die Beschränkungen für russische Energie zu lockern, milderte einige Sorgen um die Versorgung. Auch sinkende Renditen von US-Staatsanleihen stützten den Goldpreis.
Ich denke jedoch, dass ein Ölpreisrückgang allein derzeit noch kein Grund ist, bei Gold optimistisch zu werden.
Der zentrale Widerspruch besteht darin, dass der Inflationsdruck nicht wirklich verschwunden ist. Der US-Verbraucherpreisindex (CPI) stieg im September im Jahresvergleich um 3,7 %, die Importpreise um 8,1 %. Beides zeigt, dass der Kostendruck weiterhin hartnäckig ist.
Ein kurzfristiger Rückgang der Ölpreise ist zwar erfreulich, doch die Lage im Nahen Osten bleibt angespannt. Sollte die Energieversorgung erneut beeinträchtigt werden, könnte die Inflation zurückkehren und die Erwartungen an Zinssenkungen der Fed weiter unter Druck geraten.
Als Nächstes sind zwei Signale besonders wichtig:
Erstens, ob die Ölpreise nachhaltig sinken können. Zweitens, ob die PCE-Inflationsdaten erneut über den Erwartungen liegen. Sollten Ölpreise und Renditen von US-Staatsanleihen gleichzeitig sinken, könnte sich die Erholung des Goldpreises fortsetzen. Zieht die Inflation wieder an und schwinden die Erwartungen an Zinssenkungen, könnte der Goldpreis erneut unter Druck geraten.
$XAUT $CL $BZ
{future}(BZUSDT)
{future}(CLUSDT)
{future}(XAUTUSDT)
Meiner Einschätzung nach bleibt die mittelfristige Unterstützung für Gold bestehen, kurzfristig sind jedoch weitere Schwankungen zu erwarten. Derzeit ist es wichtiger, die Entwicklung von Inflation und Zinsen genau zu beobachten, als steigenden Kursen hinterherzulaufen.
DYOR
Gestützt durch nachgebende Ölpreise legt der Goldpreis leicht zu
Kann ein Ölpreisrückgang Gold wirklich nach oben treiben? Der entscheidende Wendepunkt für den Goldpreis könnte weiterhin die Zinspolitik der Fed sein
Der Spot-Goldpreis stieg um 0,4 % auf rund 4.182 US-Dollar je Unze. Brent-Rohöl fiel auf 107,88 US-Dollar, WTI-Rohöl auf 100,25 US-Dollar. Trumps Entscheidung, die Beschränkungen für russische Energie zu lockern, milderte einige Sorgen um die Versorgung. Auch sinkende Renditen von US-Staatsanleihen stützten den Goldpreis.
Ich denke jedoch, dass ein Ölpreisrückgang allein derzeit noch kein Grund ist, bei Gold optimistisch zu werden.
Der zentrale Widerspruch besteht darin, dass der Inflationsdruck nicht wirklich verschwunden ist. Der US-Verbraucherpreisindex (CPI) stieg im September im Jahresvergleich um 3,7 %, die Importpreise um 8,1 %. Beides zeigt, dass der Kostendruck weiterhin hartnäckig ist.
Ein kurzfristiger Rückgang der Ölpreise ist zwar erfreulich, doch die Lage im Nahen Osten bleibt angespannt. Sollte die Energieversorgung erneut beeinträchtigt werden, könnte die Inflation zurückkehren und die Erwartungen an Zinssenkungen der Fed weiter unter Druck geraten.
Als Nächstes sind zwei Signale besonders wichtig:
Erstens, ob die Ölpreise nachhaltig sinken können. Zweitens, ob die PCE-Inflationsdaten erneut über den Erwartungen liegen. Sollten Ölpreise und Renditen von US-Staatsanleihen gleichzeitig sinken, könnte sich die Erholung des Goldpreises fortsetzen. Zieht die Inflation wieder an und schwinden die Erwartungen an Zinssenkungen, könnte der Goldpreis erneut unter Druck geraten.
$XAUT $CL $BZ
Meiner Einschätzung nach bleibt die mittelfristige Unterstützung für Gold bestehen, kurzfristig sind jedoch weitere Schwankungen zu erwarten. Derzeit ist es wichtiger, die Entwicklung von Inflation und Zinsen genau zu beobachten, als steigenden Kursen hinterherzulaufen.
DYOR
640
·
--
#中国三季度经济增速加快至4.5%
Die chinesische Wirtschaft erholt sich langsam – warum merken die Menschen davon noch kaum etwas?
Am 19. Oktober gab das Staatliche Statistikamt bekannt, dass Chinas BIP im dritten Quartal 2026 im Jahresvergleich um 4,5 % gewachsen ist. Damit lag das Wachstum über den 4,3 % des zweiten Quartals. In den ersten drei Quartalen zusammen betrug es 4,6 %. Das für das Gesamtjahr angestrebte Wachstum von 4,5 % bis 5 % scheint derzeit erreichbar.
Bei dieser wirtschaftlichen Erholung sind Exporte und verarbeitendes Gewerbe wichtige Triebkräfte.
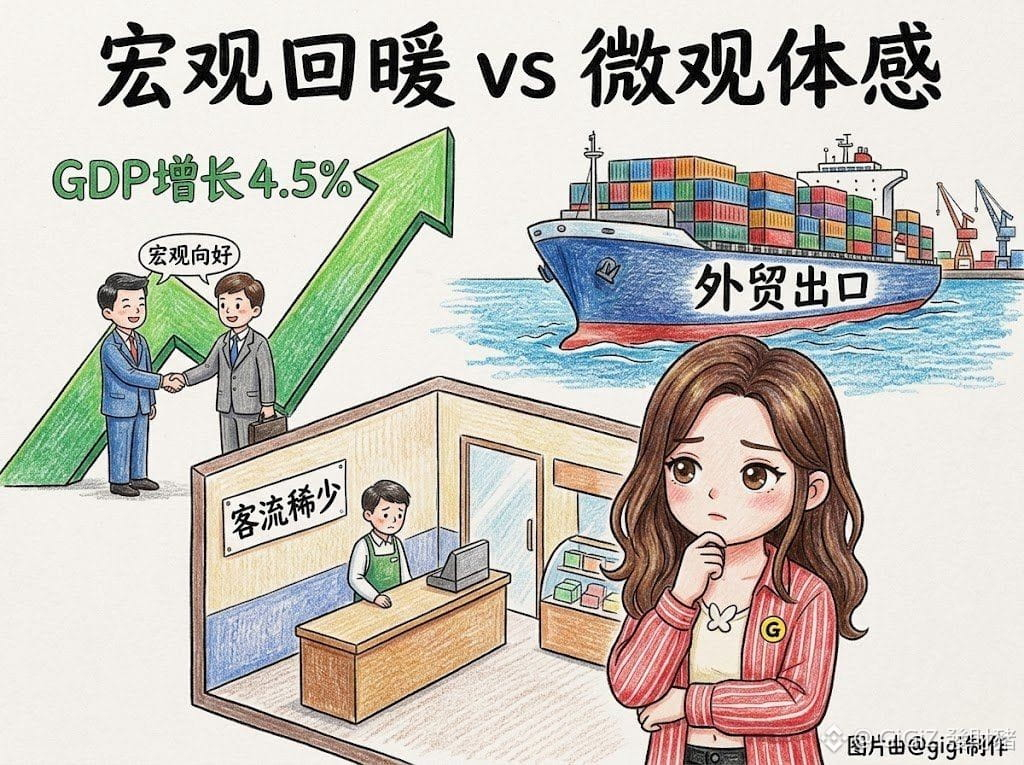
In den ersten drei Quartalen stieg der gesamte Außenhandel des Landes um 18,8 %. Die Exporte legten im September im Jahresvergleich um 29,6 % zu, die Wertschöpfung der Industrie um 5,5 %. In Shenzhen erreichte der Außenhandel in den ersten drei Quartalen sogar 4,65 Billionen Yuan – ein Plus von 38,8 % im Jahresvergleich. Die Dynamik im Außenhandel ist bemerkenswert.
Doch auch die andere Seite darf man nicht übersehen: In den ersten drei Quartalen sanken die Anlageinvestitionen um 7,2 %, die Investitionen in die Immobilienentwicklung um 20,6 %. Im September wuchsen die Einzelhandelsumsätze lediglich um 1,1 %. Mehr Aufträge für Fabriken bedeuten nicht automatisch, dass sich auch der Konsum der Haushalte und die Investitionen der Unternehmen erholt haben.
Meiner Ansicht nach zeigt die chinesische Wirtschaft derzeit eine deutliche strukturelle Spaltung: Hochwertige Fertigung, die KI-Wertschöpfungskette und die Exporte entwickeln sich stark, während der Immobilienmarkt und die Binnennachfrage weiterhin schwächeln. Die Erholung des Wirtschaftswachstums ist real, doch bis zu einer umfassenden Erholung ist es noch ein gutes Stück.
Wie weit der Aufschwung reicht, wird davon abhängen, ob die Exporte stark bleiben und ob sich Haushaltseinkommen und Konsumlaune verbessern. Wenn die Binnennachfrage nicht bald anzieht, werden Exporte und verarbeitendes Gewerbe allein kaum ausreichen, um dauerhaft ein hohes Wachstum zu tragen. Die Politik dürfte künftig stärker auf die Ankurbelung des Konsums, die Stabilisierung der Beschäftigung und die Stützung des Immobilienmarkts setzen.
Wirklich entscheidend ist nicht nur, wie stark das BIP wächst, sondern auch, ob sich das Wachstum in Unternehmensgewinnen, Beschäftigung und höheren Einkommen für die breite Bevölkerung niederschlägt.
DYOR
470
·
--
Kaum haben sich die KI-Chipaktien stabilisiert – kann der Markt schon wieder optimistisch werden?
Die asiatisch-pazifischen Märkte schwankten heute Morgen stark. Der südkoreanische Aktienmarkt drehte entgegen dem Trend ins Plus, der Nikkei-Index verringerte seine Verluste, und die US-Aktienfutures erholten sich. Die Nasdaq-100-Futures legten um rund 1,3 % zu, während Brent-Rohöl auf etwa 108 US-Dollar zurückfiel. Der Markt konnte vorerst einmal durchatmen, von einer Entwarnung kann aber noch keine Rede sein.
Ich denke, der entscheidende Punkt bei dieser KI-Korrektur ist inzwischen nicht mehr nur, dass die Chipaktien stark gestiegen sind. Vielmehr fragen sich die Anleger zunehmend: Wann werden sich die investierten Hunderte Milliarden Dollar endlich auszahlen?
CoreWeave ist ein Warnsignal.
Die Anleiherenditen näherten sich zeitweise der 15-Prozent-Marke, die Kosten für Kreditausfallschutz schossen in die Höhe. Das zeigt, dass die Sorgen des Marktes über das hoch verschuldete Geschäftsmodell der KI-Infrastruktur zunehmen. Selbst wenn die KI-Nachfrage weiter wächst, heißt das nicht, dass jedes Rechenleistungsunternehmen profitabel sein wird. Finanzierungskosten, Abschreibungen und Kapitalrenditen könnten wichtiger sein als das Umsatzwachstum.
Diese Woche ist ein entscheidendes Zeitfenster.
Am Dienstag legt Netflix seine Ergebnisse vor, am Mittwoch folgen Meta und Tesla. Der Markt muss nicht nur sehen, dass die Ergebnisse die Erwartungen übertreffen. Entscheidend ist auch, ob sich die KI-Investitionen in Umsatz und Gewinn niederschlagen und ob das Management seine Investitionsausgaben weiter erhöht.
$NFLX
$META
{future}(METAUSDT)
$TSLA
{future}(TSLAUSDT)
Meine Einschätzung: Kurzfristig besteht die Chance auf eine überverkaufte Gegenbewegung, doch die Kursentwicklung dürfte sich wahrscheinlich von breiten Gewinnen hin zu einer stärkeren Differenzierung verschieben. Marktführer mit starken Cashflows und geringem Finanzierungsdruck dürften relativ besser abschneiden, während hoch verschuldete Rechenleistungsunternehmen weiter unter Druck geraten könnten.
Wenn die Geschäftszahlen nur belegen, dass KI weiterhin Geld verbrennt, aber keine Rendite nachweisen, kann die Erholung jederzeit wieder verpuffen.
DYOR
Kaum haben sich die KI-Chipaktien stabilisiert – kann der Markt schon wieder optimistisch werden?
Die asiatisch-pazifischen Märkte schwankten heute Morgen stark. Der südkoreanische Aktienmarkt drehte entgegen dem Trend ins Plus, der Nikkei-Index verringerte seine Verluste, und die US-Aktienfutures erholten sich. Die Nasdaq-100-Futures legten um rund 1,3 % zu, während Brent-Rohöl auf etwa 108 US-Dollar zurückfiel. Der Markt konnte vorerst einmal durchatmen, von einer Entwarnung kann aber noch keine Rede sein.
Ich denke, der entscheidende Punkt bei dieser KI-Korrektur ist inzwischen nicht mehr nur, dass die Chipaktien stark gestiegen sind. Vielmehr fragen sich die Anleger zunehmend: Wann werden sich die investierten Hunderte Milliarden Dollar endlich auszahlen?
CoreWeave ist ein Warnsignal.
Die Anleiherenditen näherten sich zeitweise der 15-Prozent-Marke, die Kosten für Kreditausfallschutz schossen in die Höhe. Das zeigt, dass die Sorgen des Marktes über das hoch verschuldete Geschäftsmodell der KI-Infrastruktur zunehmen. Selbst wenn die KI-Nachfrage weiter wächst, heißt das nicht, dass jedes Rechenleistungsunternehmen profitabel sein wird. Finanzierungskosten, Abschreibungen und Kapitalrenditen könnten wichtiger sein als das Umsatzwachstum.
Diese Woche ist ein entscheidendes Zeitfenster.
Am Dienstag legt Netflix seine Ergebnisse vor, am Mittwoch folgen Meta und Tesla. Der Markt muss nicht nur sehen, dass die Ergebnisse die Erwartungen übertreffen. Entscheidend ist auch, ob sich die KI-Investitionen in Umsatz und Gewinn niederschlagen und ob das Management seine Investitionsausgaben weiter erhöht.
$NFLX
$META
$TSLA
Meine Einschätzung: Kurzfristig besteht die Chance auf eine überverkaufte Gegenbewegung, doch die Kursentwicklung dürfte sich wahrscheinlich von breiten Gewinnen hin zu einer stärkeren Differenzierung verschieben. Marktführer mit starken Cashflows und geringem Finanzierungsdruck dürften relativ besser abschneiden, während hoch verschuldete Rechenleistungsunternehmen weiter unter Druck geraten könnten.
Wenn die Geschäftszahlen nur belegen, dass KI weiterhin Geld verbrennt, aber keine Rendite nachweisen, kann die Erholung jederzeit wieder verpuffen.
DYOR
354
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,959 Aufrufe
52 Kommentare
Strategy setzt Bitcoin-Käufe aus und gibt 205 Mio. US-Dollar für STRC-Rückkäufe aus: Was hat sich geändert? 👀
Gourav-S
·1 Likes
·282 Aufrufe
BitmineAdds10452ETH
19,048 Aufrufe
371 Kommentare
SouthKoreaConsidersEducationTaxOnCryptoExchanges
13,266 Aufrufe
309 Kommentare