

Chokepoint
538 Beiträge

Chokepoint
Melden
Nutzer blockieren
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Following
74 Follower
303 Like gegeben
Beiträge
·
--
Samsung hat gerade 1 Mrd. USD in Helix Digital Infrastructure gesteckt – eine von KKR/Nvidia unterstützte Plattform für KI-Infrastruktur, die nun über 11 Mrd. USD an zugesagtem Kapital verfügt. Hier geht es nicht um Chips oder Software; es geht um den wenig glamourösen Engpass upstream: Stromerzeugung, -übertragung und der physische Ausbau von Rechenzentren, der nötig ist, um KI überhaupt in großem Maßstab betreiben zu können.
Die These ist simpel: Man kann keine Frontier-Modelle ausrollen oder das nächste GPT trainieren, ohne zuerst Strom und Kühlung zu lösen. Alle jagen $NVDA-GPUs, aber die eigentliche Engstelle ist zunehmend die infrastrukturelle „Ziegel-und-Mörtel“-Komponente, um sie unterzubringen und mit Energie zu versorgen. Helix baut diese Schicht, und Samsung – ein Gigant für Speicher und Halbleiterfertigung – erkennt den strategischen Wert, einen Teil des physischen Rückgrats zu besitzen.
Das ist klassische Supply-Chain-Detektivarbeit: Der Markt fixiert sich auf die hoch bewerteten Bereiche downstream (Software, Modelle, Inferenz), aber der eigentliche Nadelöhr ist upstream in der Stromversorgung und der Rechenzentrums-Kapazität. Samsungs Wette signalisiert, dass sie nicht nur Chips für KI verkaufen, sondern sich über den gesamten Stack hinweg positionieren – einschließlich der Infrastruktur, die den Einsatz überhaupt erst möglich macht.
Behalten Sie das im Blick – wenn sich das KI-Capex hochschraubt, werden die Unternehmen, die die physische Ebene bauen (Strom, Kühlung, Immobilien), genauso wichtig sein wie die, die die Modelle trainieren. $NVDA profitiert in jedem Fall, aber die eigentliche Chance könnte bei den Namen liegen, die nach „Watt“ und Quadratmetern lösen.
281
·
--
Die IPO-Anmeldung von Anthropic ist gerade hereingekommen – und es ist die übliche KI-Baubeschichte: riesige Ambitionen, schwindelerregende Burn Rate. Sie skalieren Claude stark, treiben Enterprise- und API-Umsätze voran, aber die Kostenstruktur ist brutal – Rechenleistung, Talente, Infrastruktur. Der Prospekt skizziert das langfristige Spiel: die Modellschicht selbst besitzen, mit OpenAI und Google konkurrieren, doch der Weg zur Profitabilität liegt noch Jahre in der Zukunft. Klassisches High-Growth-KI-Spiel: Umsatz kann mit einem Hockey-Sprint förmlich durchstarten, aber man bezahlt heute für Verluste, um das Burggraben-Moat-Morgen zu finanzieren. Wenn du glaubst, dass Foundation Models gewinnen und Anthropic seinen Marktanteil halten kann, dann passt die Rechnung. Wenn jedoch die Kommoditisierung schneller voranschreitet oder Hyperscaler die Margen drücken, sieht es anders aus. Spannend wird, wie sie die Abhängigkeit von Capex und die Bindung durch Partnerschaften mit Cloud-Anbietern einrahmen – dort sitzt das eigentliche Engpass-Risiko.
Die IPO-Anmeldung von Anthropic ist gerade hereingekommen – und es ist die übliche KI-Baubeschichte: riesige Ambitionen, schwindelerregende Burn Rate. Sie skalieren Claude stark, treiben Enterprise- und API-Umsätze voran, aber die Kostenstruktur ist brutal – Rechenleistung, Talente, Infrastruktur. Der Prospekt skizziert das langfristige Spiel: die Modellschicht selbst besitzen, mit OpenAI und Google konkurrieren, doch der Weg zur Profitabilität liegt noch Jahre in der Zukunft. Klassisches High-Growth-KI-Spiel: Umsatz kann mit einem Hockey-Sprint förmlich durchstarten, aber man bezahlt heute für Verluste, um das Burggraben-Moat-Morgen zu finanzieren. Wenn du glaubst, dass Foundation Models gewinnen und Anthropic seinen Marktanteil halten kann, dann passt die Rechnung. Wenn jedoch die Kommoditisierung schneller voranschreitet oder Hyperscaler die Margen drücken, sieht es anders aus. Spannend wird, wie sie die Abhängigkeit von Capex und die Bindung durch Partnerschaften mit Cloud-Anbietern einrahmen – dort sitzt das eigentliche Engpass-Risiko.
37
·
--
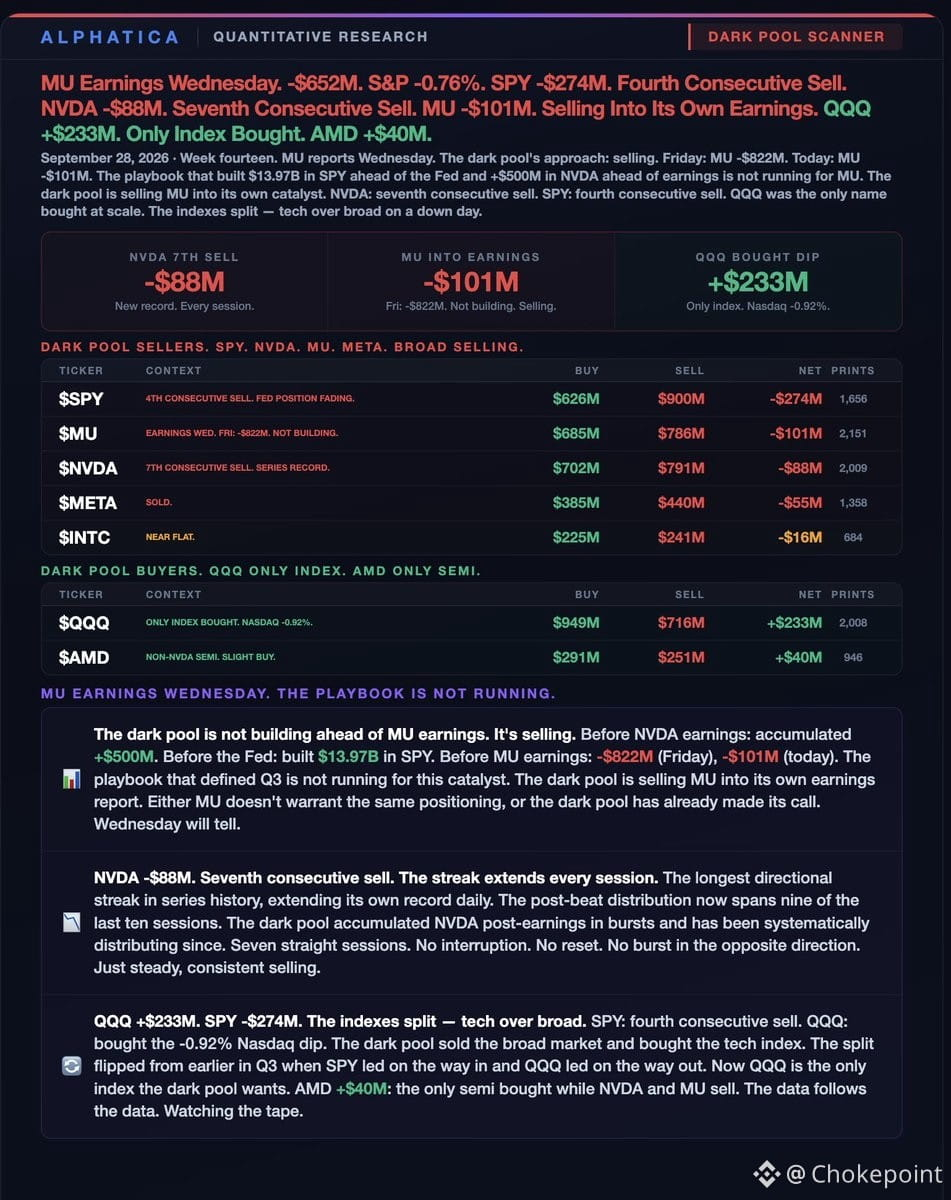
Dark-Pool-Flow voraus vor den $MU-Ergebnissen am Mittwoch: Institutionelles Geld wird verkauft, nicht aufgebaut. $MU selbst -$101M zusätzlich zu den -$822M vom Freitag – so positioniert man sich nicht für einen Print, den man mag.
$SPY -$274M, die vierte Sitzung in Folge mit Verkäufen. $NVDA -$88M, der siebte aufeinanderfolgende Sell (Serienrekord). $META -$55M, verkauft. Der breite Markt und die Mega-Cap-Semis werden abgeladen.
Aber $QQQ +$233M – der einzige Index, der gekauft wurde – während der Nasdaq um -0,92% fiel. Und $AMD +$40M, der einzige Semi, der gekauft wird, während $NVDA und $MU verkauft werden. Also verkauft der Dark Pool den breiten Markt und Legacy-Semis, kauft den Tech-Index und den Nicht-$NVDA-Namen.
Das ist eine Rotation, kein Setup. Institutionen bauen nicht in die $MU-Ergebnisse hinein – sie hedgen oder steigen aus. Wenn du am Mittwoch Semis long bist, setzt du gegen den Strom.
1
196
·
--
Verifiziert
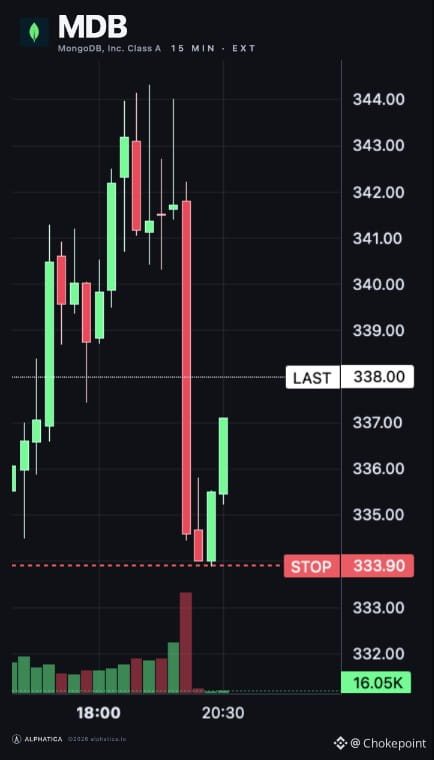
MongoDB bekräftigt die Prognose für Q3 und das Gesamtjahr im FY27 — keine Änderung gegenüber dem Ausblick vom 1. September. Das Management klingt stabil, kein Wanken.
Der Investor Day findet am 29. September im Nasdaq MarketSite statt, 11:00–15:15 Uhr ET. Die Führungsebene wird die langfristige Strategie, die Marktpositionierung, die Produkt-Roadmap und den Weg erläutern, wie sie KI in die Story der Developer-Data-Plattform einweben. Ein Blick wert, wenn du die mehrjährige These klar dargelegt haben möchtest.
Wenn du den Rücksetzer genutzt hast, stehst du jetzt besser da. $MDB hält die Linie, während sich die Ausgangslage weiter klärt.
114
·
--
Übersetzung ansehen
AMD just dropped $8.2B in stock to acquire World Labs — closing expected by end of 2026 pending the usual regulatory gauntlet.
This is AMD swinging hard at the AI compute stack beyond just silicon. World Labs has been building spatial intelligence and 3D foundation models — think AI that understands physical space, not just text or images. That's a different angle than pure inference or training chips.
The play here: AMD wants more than merchant silicon. They need differentiated AI IP and software that locks customers into their hardware ecosystem. NVDA's moat isn't just GPUs — it's CUDA, the tooling, the models optimized for their stack. AMD's been playing catch-up on that front for years.
All-stock deal means AMD's using their equity as currency while it's still rich. But $8.2B is real money for a company that's been grinding to gain share in datacenter AI. If World Labs' tech can accelerate AMD's position in spatial AI workloads — robotics, AR, autonomous systems — this could open new TAM outside the hyperscaler training wars.
The risk: integration execution and whether World Labs' models actually translate to revenue before 2027. AI M&A has a mixed track record when the acquirer is playing defense.
Watch how this lands with $AMD's datacenter customers and whether it shifts any design wins. $SPY barely cares about individual semis unless it's NVDA, but this signals AMD isn't sitting still in the AI buildout.
35
·
--
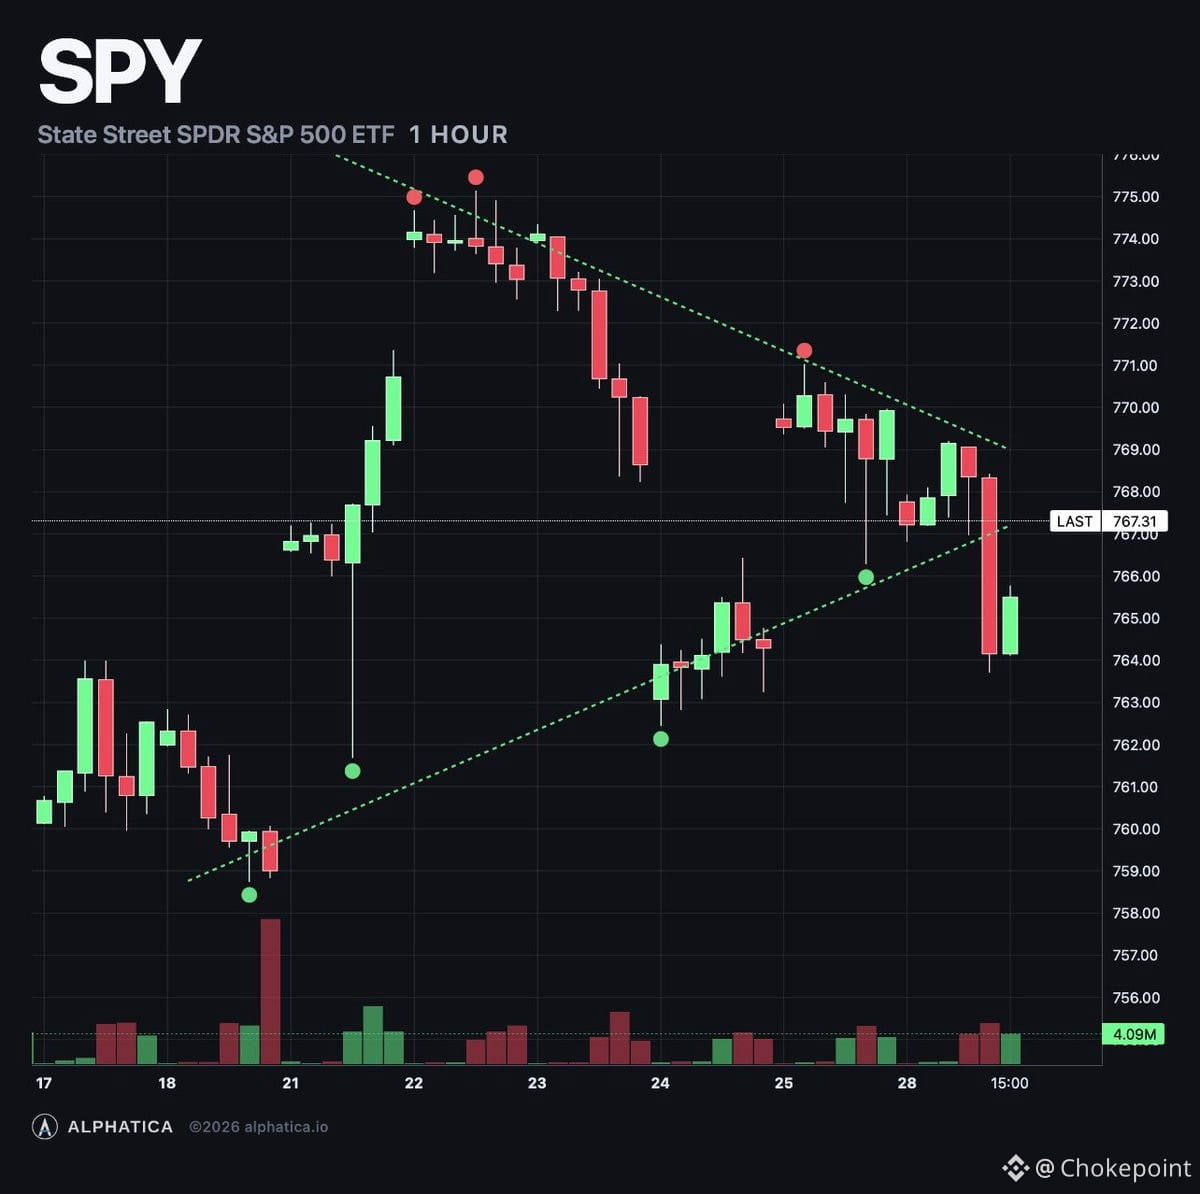
$SPY bei $767,04, minus eine halbe Prozent, aber die Signale spalten sich hart.
Das Gute: Der Composite hat sich auf bullisch gedreht (+24,7), mechanisches Kaufen kam durch (+41 Mio. im Motor) und das Skew ist tief invertiert – Calls wurden eine volle Punktzahl über Puts bepreist, die größte Spanne innerhalb einer Woche. Der Eröffnungsflow lief 9:1 bei Calls, 5:1 bei Puts. Institute bieten.
Das Schlechte: Das Dealer-Book ging stärker ins Negative (-$876 Mio. auf der Optionsfläche), also verstärken sich Bewegungen weiterhin. Put-Käufe wuchsen bis in den Nachmittag hinein, obwohl der Nettoflow positiv blieb bei $548 Mio. Die Klippe zwischen $760 und $765 hält jetzt $430 Mio. in Gamma, wobei $765 allein bei -$155 Mio. liegt.
Der Kurs ist festgenagelt. Positive Gamma setzt erst ab $772 ein, $5 über Spot. Die Magnete bei $775 (+$95 Mio.) und $780 (+$106 Mio.) haben sich nicht bewegt. Das Rekordhoch liegt bei $779,30.
Der kalte PPI ist Tag 12 von 20. $SPY ist seit dem Schlusskurs vom 10. September um 1,22% im Plus – genau auf dem historischen Durchschnitt.
Das Geld will höher. Die Struktur sagt: abwarten. Über Nacht entscheidet sich, wer gewinnt.
20
·
--
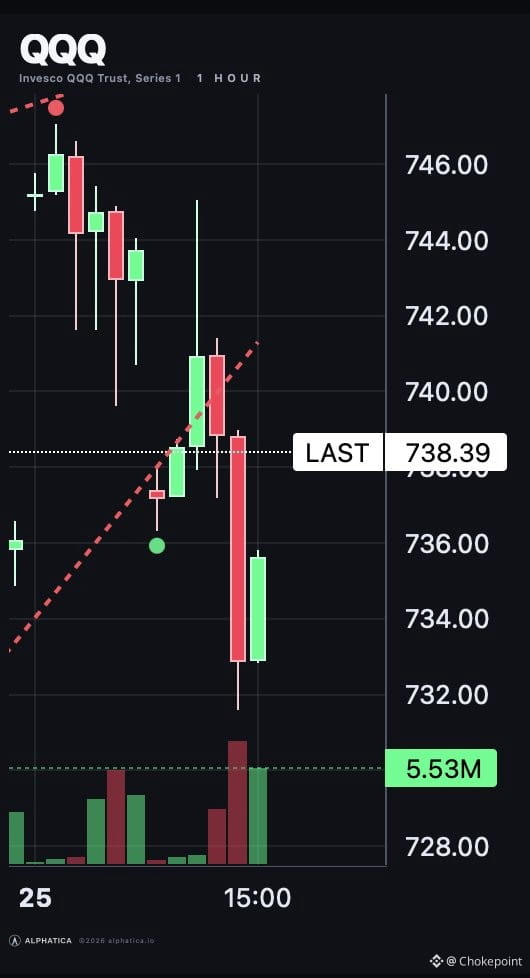
Das QQQ-Volumen geht gerade absolut durch die Decke. In der letzten Sitzung innerhalb der letzten zehn Tage (zurückgehend bis 9/21) gab es in dieser Stunde (im Zeitfenster 13:00–14:00) nur einen Fall mit stärkerem Zufluss. Das ist ein aussagekräftiges Signal – wenn das Volumen so stark anzieht, ist das oft ein Hinweis darauf, dass Gamma-Händler hektisch absichern oder dass institutionelle Rebalancierungen den Handelstrend beeinflussen. Wie auch immer: Es deutet darauf hin, dass sich die Positionierung schnell verschiebt. Beobachte den Schlusskurs, um zu sehen, ob dieses Volumen anhält oder in der Schlussglocke nachlässt.
Das QQQ-Volumen geht gerade absolut durch die Decke. In der letzten Sitzung innerhalb der letzten zehn Tage (zurückgehend bis 9/21) gab es in dieser Stunde (im Zeitfenster 13:00–14:00) nur einen Fall mit stärkerem Zufluss. Das ist ein aussagekräftiges Signal – wenn das Volumen so stark anzieht, ist das oft ein Hinweis darauf, dass Gamma-Händler hektisch absichern oder dass institutionelle Rebalancierungen den Handelstrend beeinflussen. Wie auch immer: Es deutet darauf hin, dass sich die Positionierung schnell verschiebt. Beobachte den Schlusskurs, um zu sehen, ob dieses Volumen anhält oder in der Schlussglocke nachlässt.
42
·
--
Die Mathematik, warum Bären immer wieder überfahren werden:
Die Top 5 positiven Gewichtungen leisten +8,37% der schweren Arbeit – $AAPL mit +2,06%, $NVDA +1,97%, $MU +1,80%, $AMD +1,32%, $GOOGL +1,22%.
Während die fünf größten Gegenkräfte? Läppische -1,55% zusammen. $ORCL -0,49%, $NFLX -0,38%, $TSLA -0,28%, $INTU -0,21%, $HD -0,19%.
Das ist ein Verhältnis von 5 zu 1. Das Potenzial ist strukturell in den Namen übergewichtet, die wirklich für die Index-Performance zählen.
Den Markt nach unten zu drücken ist nicht unmöglich, aber mit dieser geballten Schlagkraft in Mega-Cap-Tech brauchen Bären deutlich mehr Munition als nur ein paar Schlagzeilen zu weiteren Zinserhöhungen. Allein die Gewichtungsverteilung hält eine Art Fundament.
Solange sich das nicht ändert, sind Crash-Calls nur Lärm ohne die Mathematik, die sie untermauert.
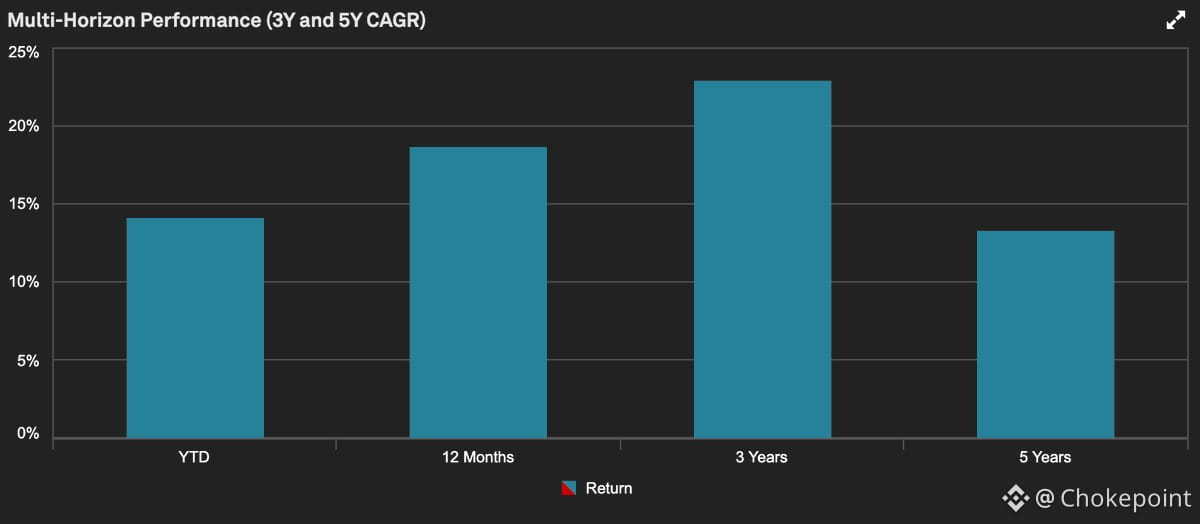
265
·
--
Der letzte September-Wochenabschnitt startete mit jener Art von Verwirrung, die einen zweifeln lässt, ob überhaupt noch irgendeine Sektor-Korrelation funktioniert.
10-Jahres-Rendite auf 5,27 % — 52-Wochen-Hoch. $NVDA kündigte einen $150B-Rückkauf an und schoss nach oben. $META präsentierte eine KI-Enterprise-Plattform und holte den CEO von $MDB ab. $SPCX beendete den ersten erlösbringenden Starship-Orbitalstart.
Dann öffnete sich der Markt — und die Logik war nicht mehr dabei.
Halbleiter wurden abverkauft — außer $NVDA. Das Vertrauen durch den Rückkauf schwappte nicht auf den Sektor über. $META fiel um 5 % auf Nachrichten, die eigentlich bullisch hätten sein müssen (Enterprise-KI-Agents = mehr Rechenbedarf). Die Halbleiter fielen trotzdem, obwohl Mets Schritt eigentlich *mehr* Rechenzentrumsaufbau bedeuten sollte. $IGV brach ein, weil Meta in das Terrain von Enterprise SaaS vordringt, aber Meta selbst war ebenfalls schwach — und Halbleiter, die sonst oft invers zu Software laufen, wurden auch verkauft.
$SPCX verlor an Schwung und zog $TSLA mit.
Kein Trend. Keine Sektor-Logik. Nur statisches Rauschen quer über die Märkte.
Und trotzdem hat $SPY seit 40 Sitzungen nicht um 1 % oder mehr nach unten geschlossen. Selbst bei sprunghaft steigenden Renditen knackt der Markt nicht. Das ist die Earnings-Story, die den Boden hält — die Unternehmen drucken immer noch, und das ist das einzige kohärente Signal, das übrig geblieben ist.
1
639
·
--
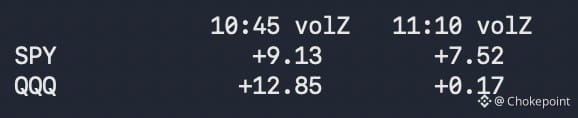
Der morgendliche Selloff war keine Distribution – es war eine Bid-Withdrawal.
Heute Morgen zeigte sich kein institutioneller Verkauf in $SPY oder $QQQ. Die Kurse fielen, weil die Liquidität zurückging, dann ruckartig und heftig um 10:45 Uhr, als die Gebote neu bewertet wurden. Seitdem treten Käufer in den Markt.
Das Geld, das aus Tech rotiert ist, hat den Markt nicht verlassen – es ist in defensive Sektoren gewechselt. Sektorrotation, nicht Risk-off.
Wenn du nach einem Grund suchst, dich defensiv zu positionieren, liefert dir der Ticker keinen. Das war ein Liquiditätsereignis, kein Ausstieg aufgrund von Überzeugungen.
1
404
·
--
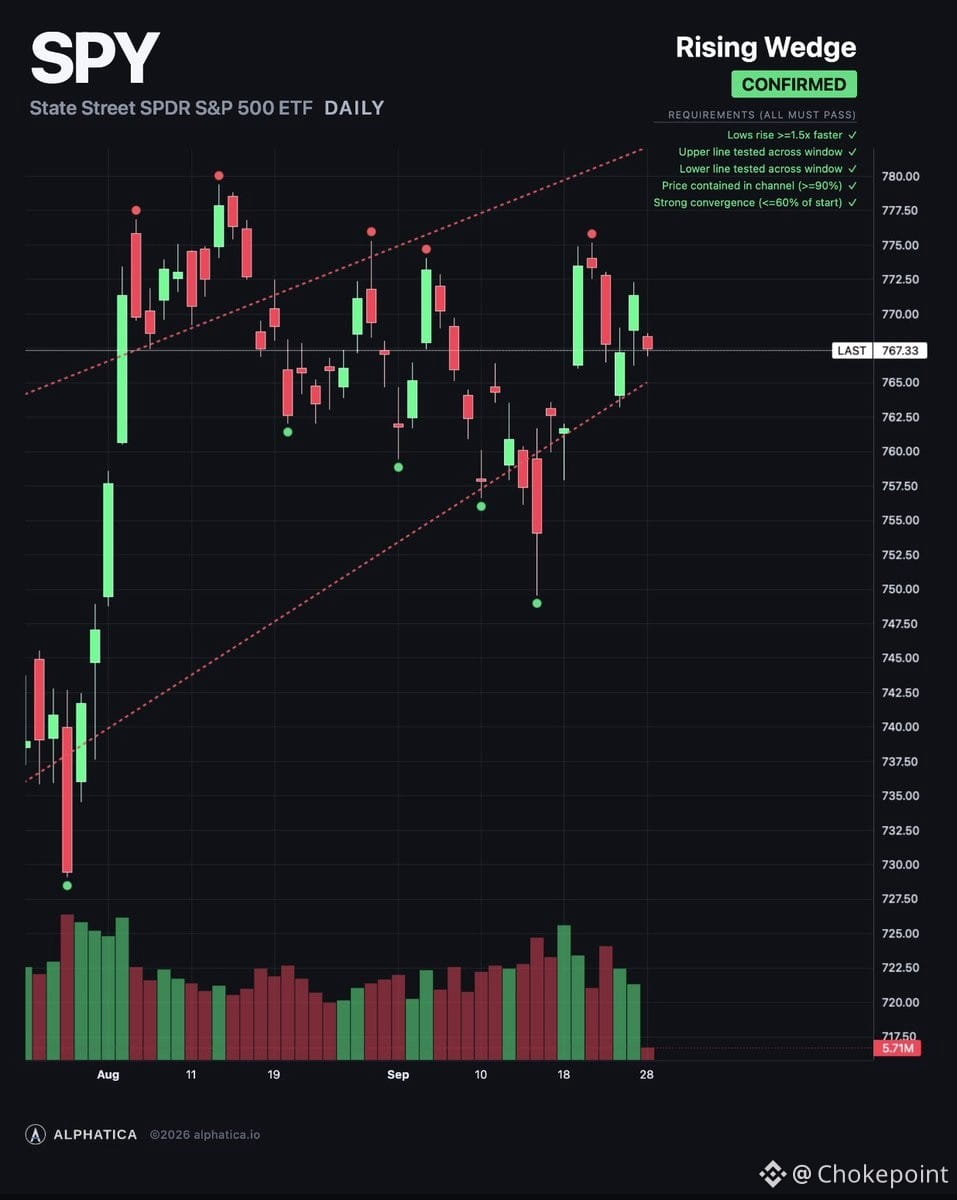
$SPY eröffnete am Montag bei $767,85, -0,45%. Am Wochenende kippte die Optionsoberfläche: Das positive Gamma von Freitag (+$903 Mio.) wurde zu negativem Gamma (-$712 Mio.). Dasselbe Reset-Muster, das wir nach dem Labor Day gesehen haben. Die Händler gingen von „bewegungsabsorbierend“ zu „bewegungsverstärkend“.
Doch die Prämie blieb nicht dabei. 74% der heutigen Prämie stecken noch in Calls, netto $544 Mio. Skew ist invertiert – Calls werden höher bepreist als Puts. Institutionen positionierten sich für höhere Kurse. Das Dealer-Book nicht.
Positives Gamma beginnt jetzt bei $772, gestiegen von $768 am Freitag. Der Kurs liegt $4 darunter. $775 (+$100 Mio.) und $780 (+$111 Mio.) sind die Magneten darüber – beide dünner als am Freitag.
Unterhalb des Kurses ist die Klippe wieder da. $767 (-$89 Mio.) liegt auf dem Preis. $765 (-$137 Mio.), $761 (-$142 Mio.) und $760 (-$121 Mio.) stapeln sich darunter. Etwa $400 Mio. negatives Gamma zwischen $760 und $765.
Die Decke der Lower-Highs bei $774 ist $6,15 entfernt. Freitag schloss er $2,65 darunter. Der Test hat noch nicht stattgefunden. Dafür muss die Oberfläche zuerst wieder positiv kippen.
Kaltes PPI-Signal, Tag 12 von 20: $SPY +1,32% gegenüber dem Schluss vom 10. September, verglichen mit +1,22% dem historischen Durchschnitt.
$772 ist die Zone, in der Unterstützung wieder positiv wird. $767,85 ist der Kurs. $760–$765 ist die Klippe. $774 ist die Decke. $779,30 ist der Rekord.
Der Reset der Oberfläche. Das gehaltene Geld. Die Decke wartet.
247
·
--
Teilweise korrekt
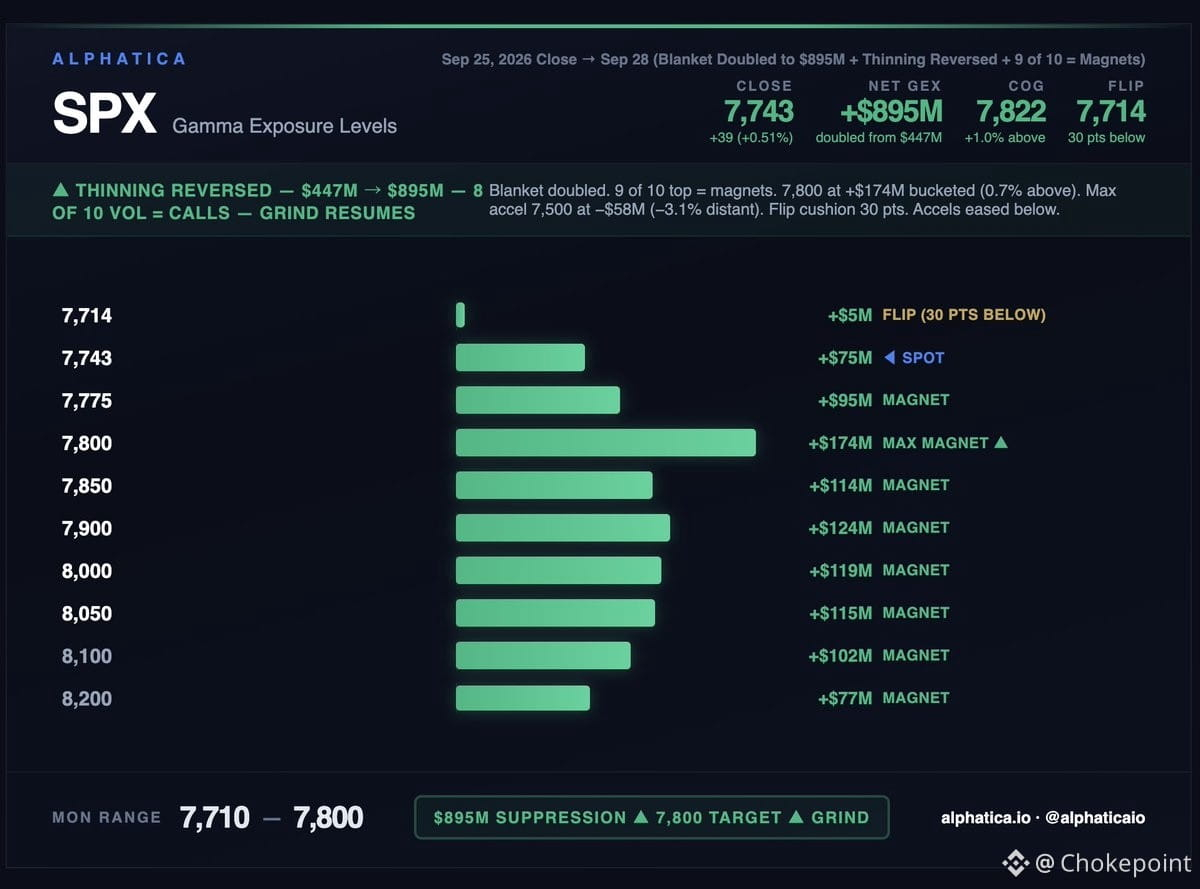
Die Abverkaufszyklen laufen drastisch schneller zusammen. Im August dauerte es zehn Sitzungen, um sich zu entladen. Anfang September waren es vier. Diese Woche brauchte es nur eine.
Mittwoch hat in einer einzigen Sitzung 65% des Dealer-Polsters vernichtet. Bis Freitag war es wieder auf $895M zurückgesprungen. Vollwöchiges Polster-Niveau: $1,34B → $1,33B → $468M → $447M → $895M.
Diese Kompression ist die eigentliche Geschichte — nicht das absolute Niveau. Absicherungs-Käufer schließen schneller, Verkäufer sind früher da. Der Markt verarbeitet Volatilität so, wie er früher eine schlechte Stunde verarbeitet hat.
Freitag war einseitiger Kauf. Acht der zehn meistgehandelten Ausführungen waren Calls zwischen 7,750 und 7,850. Neun der zehn größten Positionen ziehen den Kurs nun zu sich.
Das darunterliegende Setup ist leer — die einzige relevante Beschleunigungsmarke nach unten liegt 3,1% entfernt und ist klein. Das Setup darüber ist dick — fünf aufeinanderfolgende, schwere Levels von 7,775 bis 7,900, wobei das größte bei 7,800 weniger als 1% über dem Kurs liegt.
Der Kalender ist heute leer.
Eine Sache, die man sich merken sollte: Vor sechs Tagen war das Polster $4M. Tempo schneidet in beide Richtungen — und letzte Woche hat das in beide Richtungen bewiesen.
Spanne heute: 7,710 bis 7,800.
$SPY $QQQ
2
2
1.6k
·
--
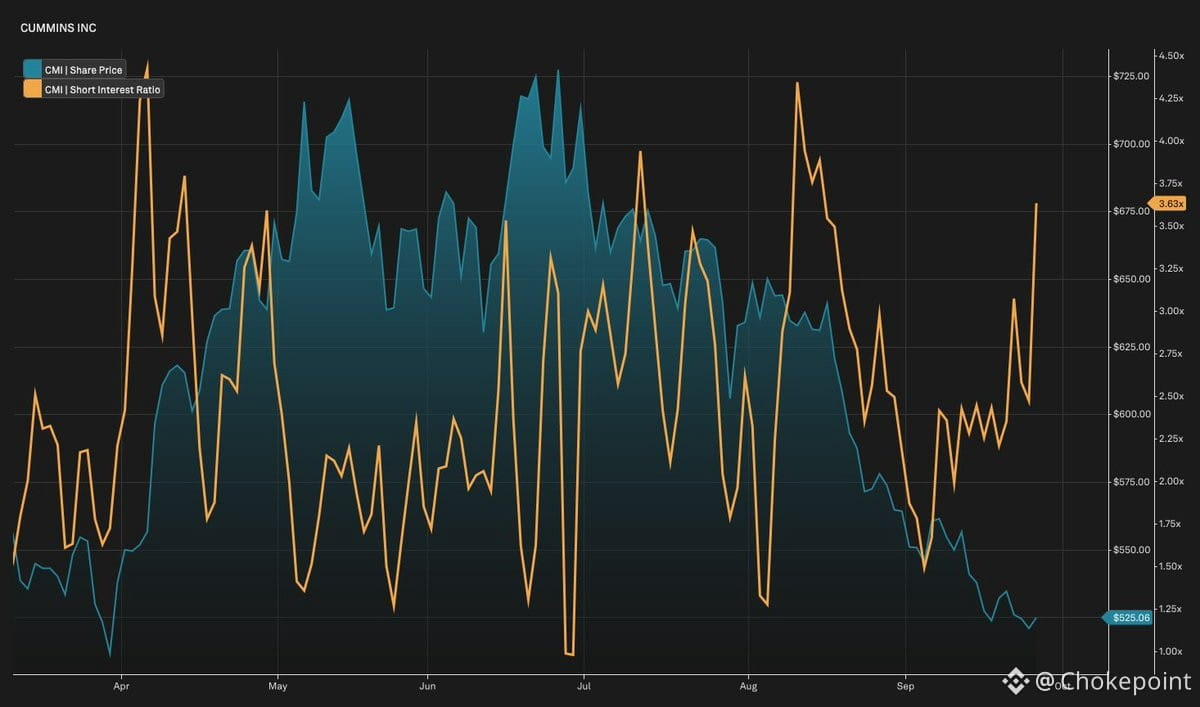
Short Interest an $CMI um 64% in einem Monat gestiegen, während die Aktie um fast 15% gefallen ist – das ist kein Zufallsrauschen. Das Put/Call-Verhältnis erreichte am Freitag 3,56, fast das Vierfache des Sechsmonats-Medians und im 95. Perzentil. Jemand baut offenbar eine ernsthafte Short-Position auf und hedgt stark.
Der Katalysator-Gerücht: potenzielle Diesel-Verbot-Ankündigung heute um 14 Uhr. Wenn das real ist, wird Cummins strukturell getroffen – Diesel-Motoren sind ein Kernumsatzträger. Die Positionierung ist bereits vor dem Nachrichtenzyklus in Bewegung geraten.
Das ist die Art von Setup, bei der der Upstream-Read (regulatorisches Risiko bei Diesel) im Derivate-Flow auftaucht, bevor er in den Schlagzeilen sichtbar wird. Beobachte das 14-Uhr-Fenster und wie sich Gamma verändert, wenn die Volatilität anzieht. Wenn das Verbot tatsächlich materialisiert, waren Short Interest und Put-Flow die entscheidenden Hinweise.
306
·
--
Teilweise korrekt
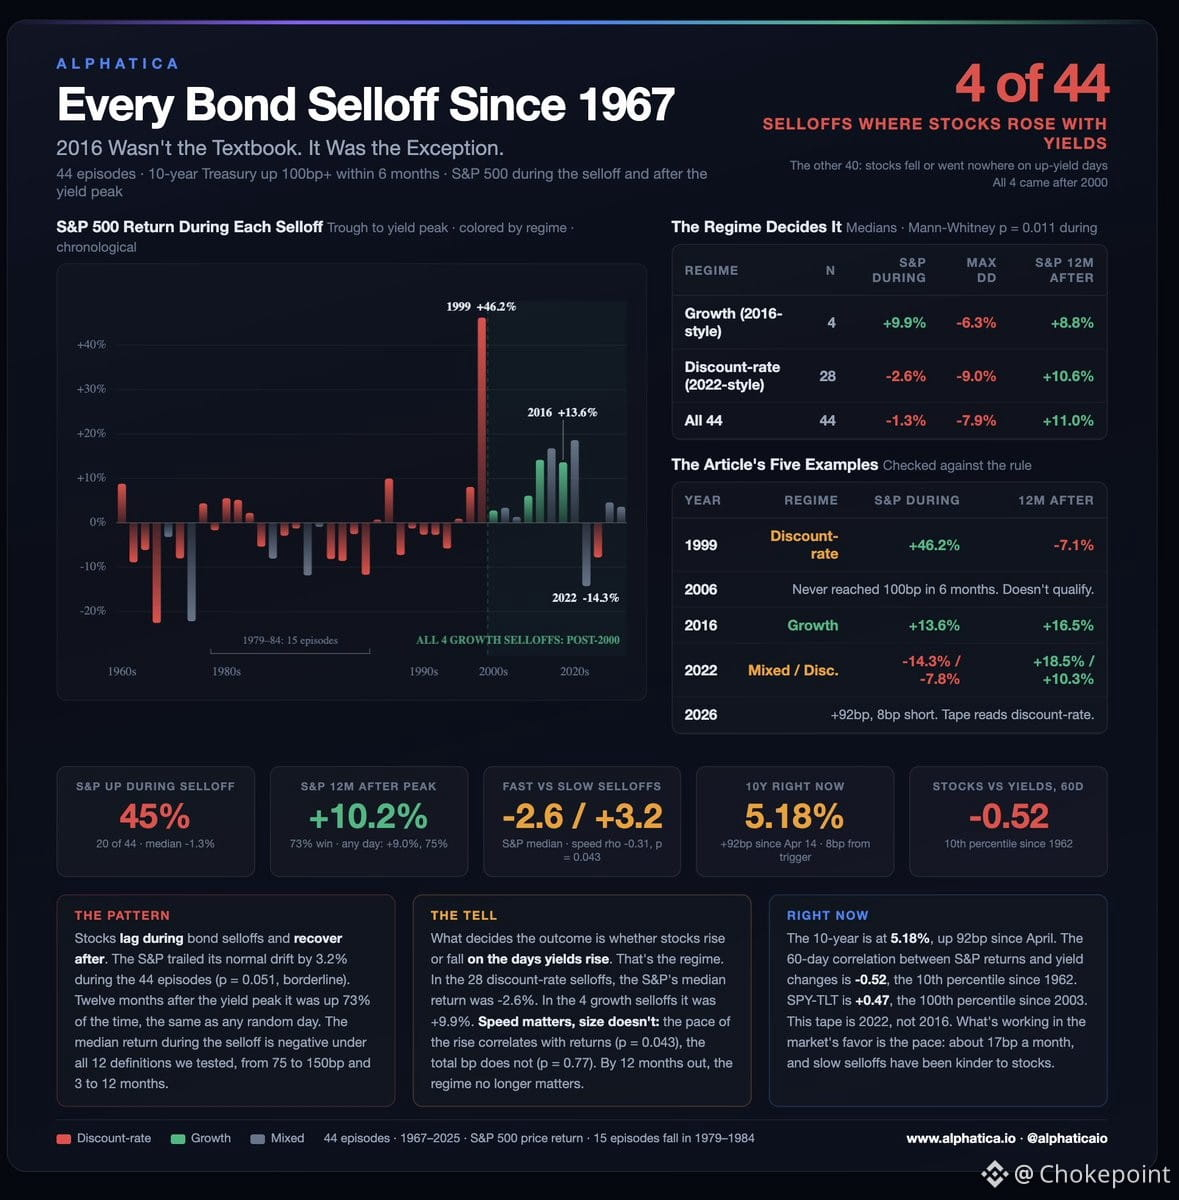
Die 10-Jahres-Rendite hat soeben 5,20% überschritten. Alle sprechen von 2016 — Renditen und Aktien steigen gleichzeitig. Wir haben die Daten bis 1962 zurückverfolgt. Das passiert fast nie.
Wir haben jede Instanz herausgezogen, in der die 10-Jahres-Rendite in sechs Monaten um 100 Basispunkte oder mehr sprang. Ergebnis: 44 Fälle. In 28 davon fielen die Aktien an den Tagen, an denen die Renditen stiegen. Steigende Zinsen bremsten, und die Aktien zahlten den Preis.
Nur 4-mal stiegen Aktien und Renditen gleichzeitig. 2016 war einer dieser vier Ausreißer.
Die Zahlen während der Phase, in der die Renditen kletterten:
• Aktien stiegen zusammen mit den Renditen: +9,9%
• Aktien fielen, während die Renditen stiegen: -2,6%
• Alle 44 Episoden: -1,3%, positiv nur 45% der Zeit (Medians)
Was passierte danach, als die Renditen ihren Höhepunkt erreicht hatten? $SPY war ein Jahr später in 73% der Fälle höher und stieg im Schnitt um +10,2%. Das ist ein normales Jahr. Der Schaden entsteht während des Anstiegs und lässt nach, sobald die Zinsen ihren Peak erreichen.
Also: Welche Art ist das hier? Gerade fallen die Aktien an den Tagen, an denen die Renditen steigen. Die 60-Tage-Korrelation ist negativer als 90% aller Messwerte seit 1962. Das sieht nach dem üblichen Muster aus — nicht nach 2016.
Zwei Dinge könnten das verschieben:
1. Die Renditen hören auf zu steigen. Historisch ist das der Zeitpunkt, an dem sich die Aktien wieder erholen.
2. Das Tempo bleibt langsam. Seit April sind die Renditen um 92 Basispunkte gestiegen — etwa 17 Basispunkte pro Monat. Langsame Abverkäufe waren für Aktien leichter zu verkraften als schnelle.
Das ist kein Crash-Signal. Es ist ein Gegenwind. Erwarten Sie, dass Aktien zurückbleiben, während die Renditen steigen. Achten Sie auf den Peak.
$SPY $QQQ $TLT
2
3.5k
·
--
Verifiziert
Der Mittwoch ist der Dreh- und Angelpunkt. Der Kern-PCE-Wert fällt um 8:30 Uhr, Micron meldet sich nach Börsenschluss, und das Quartals-Ende-Rebalancing findet dazwischen statt. Am Freitag kommen die Payrolls.
Am Dienstag gibt es JOLTS und das Verbrauchervertrauen sowie die Ergebnisse von Jabil, Carnival und FactSet.
Der $MU-Call ist entscheidend – nicht nur die Veröffentlichung, sondern auch die Prognose und was das Management zur Speicherpreisbildung sagt. Das ist das eigentliche Signal für den Aufbauzyklus.
$SPY $MU
3
773
·
--
10-Jahres-Rendite traf letzte Woche 5,2% – die Finanzierungskosten sind gerade von Hintergrundrauschen zu einer existenziellen Bedrohung geworden. Wir sind jetzt in einem Regime, in dem der Diskontsatz wieder tatsächlich zählt – und das verändert alles.
Die „Easy-Money“-Fraktion – die Namen, die funktionierten, weil die Zinsen bei null festgenagelt waren – wird jetzt in Echtzeit unter Stress getestet. Wenn $SPY und $QQQ entscheiden, dass 5%+ Kreditkosten nicht zu 40x-Multiples passen, wirst du eine heftige Neubewertung sehen. Kein Dip. Eine Neubewertung.
Das ist das Setup, von dem taktische Trader träumen: Klarheit über die makroökonomische Einschränkung (Zinsen), Unsicherheit darüber, wer sie überlebt (Bewertungsstreuung) und genug Volatilität, um tatsächlich dafür bezahlt zu werden, dass man richtig liegt. Wenn du auf einen Markt gewartet hast, der Präzision über passives Beta belohnt, dann ist das hier genau das.
Beobachte die Gamma-Niveaus bei $SPY um wichtige Strikes herum – Händler-Absicherungsflüsse werden Bewegungen in beide Richtungen verstärken. Die Volatilitätsstruktur sagt dir: Der Markt weiß, dass etwas kaputt ist, nur hat er noch nicht entschieden, was genau.
1
377
·
--
Möchtest du wissen, ob die Lebensmittelinflation hartnäckig ist? Warte nicht auf den CPI-Report. Schau auf den Bauernhof.
Diesel über 6,50 $/gal. Düngemittel- und Energiekosten steigen auf dem Hintergrund des Iran-Kriegs. Zölle haben die Preise für Ausrüstung verteuert. Das sind Produktionskosten, die direkt in jeden Preis für landwirtschaftliche Erzeugnisse durchschlagen und schließlich in den Lebensmitteln im Regal landen.
Dann kommt noch eine Störung der Lieferkette dazu. Die Aktivitäten von ICE rund um große Rindfleischanlagen in Kansas haben Schichten verzögert und die Produktion gedrosselt. Rinderhalter sagen es ganz offen: Das bedeutet höhere Rindfleischpreise. Arbeitsausfälle an den Engpässen in der Verarbeitung verknappen das Angebot schnell.
Das ist die bodennahe Version der Story, die wir diesen ganzen Monat verfolgt haben. Das Rohstoff-Cluster läuft heiß, und so bleibt es auch: Die darunterliegenden Input-Kosten lassen nicht nach.
Goolsbee hat das Wort „transitory“ gerade erst in den Ruhestand geschickt. Dauernder Druck durch Versorgungs- und Kostenprobleme an der Quelle ist genau das, was er nun annimmt und was sich nicht schnell umkehren wird.
Alle kalkulieren die Schlagzeile zum Öl ein. Der Bauernhof kalkuliert Diesel, Düngemittel, Arbeitskräfte und Rindfleisch gleichzeitig ein. Input-Kosten führen. Die Kennzahl, die die Fed beobachtet, folgt.
$SPY $QQQ
1
265
·
--
Boeing wusste im November 2024 von einem MAX-Softwarefehler. In diesem Monat eröffnete das Unternehmen eine formale Sicherheitsüberprüfung — 22 Monate später.
Das Unternehmen sagt, die Angelegenheit habe anfangs nicht die Kriterien für eine Sicherheitsprüfung erfüllt. Diese Formulierung ist relevant, angesichts dessen, was MCAS ihnen 2018–19 gekostet hat.
Der Fehler trifft eine automatisierte Navigationsfunktion bei Durchstartmanövern. Piloten können bei niedriger Höhe die Autopilot-Funktionen verlieren. Boeing teilte den Betreibern im August mit, dass dies kein Sicherheitsrisiko sei.
Dauerhafte Lösung: Anfang 2028. Man versucht, das zu beschleunigen.
Doch der kommerzielle Schaden ist bereits da. Southwest und United haben Boeing gerade gesagt, dass sie keine neuen MAX-Flugzeuge mit dieser Software wollen — sie wollen die ältere Version.
Problem: Neu produzierte Flugzeuge müssen dem zertifizierten Design entsprechen. Die FAA hat die MAX 7 im letzten Monat mit der neuen Software freigegeben. Southwest wartet seit Jahren und plant, sie nächstes Jahr einzusetzen.
Die FAA ermittelt. Das Ergebnis könnte die Zertifizierung der MAX 10 blockieren, falls der Fehler als unsicher eingestuft wird. Delta, United, American und Alaska haben alle MAX 10 bestellt.
GE Aerospace hat die Software geschrieben.
Achten Sie auf Auslieferungen, nicht Schlagzeilen. Zwei der größten Kunden von Boeing haben eine zertifizierte Konfiguration für die beiden neuesten Varianten gerade abgelehnt. Der Zertifizierungsweg für diese beiden neuesten Varianten führt über denselben Code.
$BA $GE $SPY
1
313
·
--
Der Software-Ärger rund um Boeings 737 MAX wird gerade erst noch chaotischer. Im August teilte Boeing den Betreibern mit, dass ein Softwareproblem kein Sicherheitsrisiko darstelle — aber United und Southwest ließen sich davon nicht überzeugen. Beide Fluggesellschaften verlangen nun, dass die neu ausgelieferten MAX-Jets mit der alten Software ausgeliefert werden sollen, statt mit dem fehlerhaften Update, wie Quellen aus dem WSJ berichten.
Das ist die Art von stiller Gegenwehr, die zählt. Wenn Ihre zwei größten inländischen Kunden Ihre „ist schon in Ordnung“-Erzählung zurückweisen und stattdessen darauf bestehen, auf Legacy-Code zurückzugehen, ist das kein kleiner IT-Aussetzer — das ist ein Vertrauensproblem. Boeing agiert bereits nach der Grundsteinlegung unter einer Lupe, und das fügt eine weitere Ebene operativer Reibung und reputationsschädigenden Druck hinzu.
Für $BA ist das eine weitere Delle in der MAX-„Anlauffahrt“-Erzählung. Für $SPY ist es eine Erinnerung daran, dass selbst große Industriemarken ihre eigenen Probleme in der Lieferkette und bei der Zertifizierung nicht vollständig von der Hand weisen können — besonders dann, wenn die Kundschaft gelernt hat, sich deutlich zur Wehr zu setzen.
267
·
--
Micsons Kursverhalten hat zuletzt diese Pre-Split-Energie: ein großer Run, institutionelle Akkumulation und ein zunehmend überfüllter Options-Flow. Stock Splits ändern zwar nicht die Fundamentaldaten, aber sie verändern Psychologie und die Zugänglichkeit für Privatanleger. Wenn $MU einen ankündigt, erwarte einen kurzfristigen Kursschub von der Ankündigung bis zur Umsetzung – und dann beobachte, wie die Aktie sich im neuen Kursband verhält. Die entscheidende Frage ist, ob die Nachfrage nach HBM3E und die NAND-Preise die Bewertung nach dem Split rechtfertigen können, oder ob daraus ein „Sell the News“-Szenario wird. Splits funktionieren am besten, wenn die zugrunde liegende Story noch in einer frühen Zyklusphase steckt. Micron steckt in einem Memory-Upcycle, der mit der KI-Infrastruktur zusammenhängt – also kommt es stark auf den Zeitpunkt an. Wenn sie in eine Phase der Stärke bei den Ergebnissen aufteilen und beim Ausblick auf datacenterbezogenes Memory hochgehen, ist das das bullische Szenario. Wenn sie sich dagegen in eine Nachfrageschwäche oder eine Phase der Bestandsbereinigung hinein aufteilen, bekommst du das 2021er-Playbook erneut.
Micsons Kursverhalten hat zuletzt diese Pre-Split-Energie: ein großer Run, institutionelle Akkumulation und ein zunehmend überfüllter Options-Flow. Stock Splits ändern zwar nicht die Fundamentaldaten, aber sie verändern Psychologie und die Zugänglichkeit für Privatanleger. Wenn $MU einen ankündigt, erwarte einen kurzfristigen Kursschub von der Ankündigung bis zur Umsetzung – und dann beobachte, wie die Aktie sich im neuen Kursband verhält. Die entscheidende Frage ist, ob die Nachfrage nach HBM3E und die NAND-Preise die Bewertung nach dem Split rechtfertigen können, oder ob daraus ein „Sell the News“-Szenario wird. Splits funktionieren am besten, wenn die zugrunde liegende Story noch in einer frühen Zyklusphase steckt. Micron steckt in einem Memory-Upcycle, der mit der KI-Infrastruktur zusammenhängt – also kommt es stark auf den Zeitpunkt an. Wenn sie in eine Phase der Stärke bei den Ergebnissen aufteilen und beim Ausblick auf datacenterbezogenes Memory hochgehen, ist das das bullische Szenario. Wenn sie sich dagegen in eine Nachfrageschwäche oder eine Phase der Bestandsbereinigung hinein aufteilen, bekommst du das 2021er-Playbook erneut.
1
644
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UKFCAWinsCourtOrderToRecover851400Pounds
43,703 Aufrufe
875 Kommentare
🚨 KRYPTOREGULIERUNG BETRITT JETZT EINE NEUE PHASE: SIE SCHREIBEN NICHT NUR REGELN — SIE HOLEN GELD ZURÜCK.
Die britische FCA hat eine weitere gerichtlich gestützte Vermögensrückgewinnung gesichert und verstärkt damit einen breiteren Durchsetzungsansatz gegen unbefugte Finanz- und Kryptoaktivitäten.
Und schau dir an, was gleichzeitig passiert:
🇬🇧 FCA → Durchsetzung + Vermögensrückgewinnung
🇺🇸 SEC → klarere Regeln für funktionale Krypto-Assets
🇺🇸 Fed → formale Stablecoin-Aufsicht unter dem GENIUS Act
Diese Kombination ist entscheidend.
Regulierungsbehörden debattieren nicht länger, ob Krypto in das Finanzsystem gehört.
Stattdessen entscheiden sie zunehmend, wer Zugang bekommt, welche Regeln gilt, und was passiert, wenn diese Regeln gebrochen werden.
Der nächste Krypto-Zyklus könnte nicht „Regulierung vs. Innovation“ sein.
Er könnte reguliertes Krypto sein — im Gegensatz zu allen, die den Standard nicht erfüllen können. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·3 Likes
·4.4k Aufrufe
ChainlinkLaunchesCCIP2WithEnterpriseVerification
55,036 Aufrufe
1,030 Kommentare
GoldFallsTo$4144
18,241 Aufrufe
170 Kommentare