

阿曾
362 Beiträge

阿曾
Melden
Nutzer blockieren
币圈韭菜 x: @web3zeng
Trade eröffnen

BTC Halter
Regelmäßiger Trader
4.9 Jahre
84 Following
457 Follower
722 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
·
--
Bullisch
#anthropic预计今日公布s1招股书
Anthropic (die Muttergesellschaft von Claude) hat am 26. Oktober den Börsengang öffentlich beantragt. Das Tickersymbol lautet ANT, die geplante Notierung ist an der Nasdaq. Im Juni hatte das Unternehmen bereits vertraulich einen Antrag eingereicht; diesmal handelt es sich um die öffentliche Fassung. Die Roadshow könnte frühestens in der Woche ab dem 9. November beginnen, der Börsengang ist für die Woche ab dem 16. November geplant. Das Unternehmen will bis zu 100 Milliarden US-Dollar einnehmen und wird mit 1,5 bis 2 Billionen US-Dollar bewertet – mehr als der SpaceX-Börsengang im Juni (86,3 Milliarden US-Dollar Erlös bei einer Bewertung von 1,77 Billionen US-Dollar).
Das Wachstum ist rasant: Im ersten Halbjahr setzte Anthropic 16,286 Milliarden US-Dollar um, gegenüber 1,163 Milliarden im Vorjahreszeitraum – das 14-Fache. Im zweiten Quartal allein waren es 11,555 Milliarden. Im Gesamtjahr 2023 lag der Umsatz noch bei gerade einmal 41 Millionen US-Dollar; in drei Jahren ist er auf mehr als das Hundertfache gestiegen.
Der „Verlust von 80,748 Milliarden US-Dollar“ ist eine Buchungsgröße, kein tatsächlicher Geldabfluss: Der Nettoverlust im ersten Halbjahr betrug 80,748 Milliarden US-Dollar, wovon 72,388 Milliarden auf Änderungen des beizulegenden Zeitwerts von Wandelanleihen, derivativen Verbindlichkeiten und SAFE-Finanzierungen entfielen. Die Bewertung des Unternehmens ist gestiegen, daher müssen diese Finanzierungsinstrumente zu den neuen Preisen neu bewertet und als Verlust verbucht werden. Bereinigt um diese nicht zahlungswirksamen Posten war Anthropic im ersten Halbjahr auf Non-GAAP-Basis profitabel; der bereinigte Nettogewinn lag bei 2,671 Milliarden US-Dollar. Außerdem verfügte das Unternehmen über 112,4 Milliarden US-Dollar an Barmitteln und 19,3 Milliarden an kurzfristigen Anlagen.
Die wirklich gute Nachricht steckt in den Kosten: Im zweiten Quartal lag das operative Ergebnis bei 974 Millionen US-Dollar, die operative Marge bei 8 Prozent. Im Vorjahresquartal hatte Anthropic noch Verluste gemacht. Der Anteil der Rechenkosten am Umsatz sank von mehr als dem Doppelten im ersten Halbjahr des Vorjahres auf 55 Prozent – der Umsatz wächst schneller als diese weitgehend festen Kosten.
Das eigentliche Risiko steckt in den künftigen Rechnungen: Die langfristigen Verpflichtungen für Rechenkapazität summieren sich auf mehrere Hundert Milliarden US-Dollar – rund 161,2 Milliarden für TPUs von Broadcom, bis zu 120,5 Milliarden für SpaceX, mindestens 114,5 Milliarden für Google, mindestens 110 Milliarden für Amazon und mindestens 44,9 Milliarden für Microsoft. Die Verträge laufen teilweise bis 2045. Im Börsenprospekt räumt das Unternehmen selbst ein, dass die Cashflows auch langfristig erheblich negativ sein werden. Die Frage ist nicht „Kann das Unternehmen Geld verdienen?“, sondern „Kann es kontinuierlich neues Kapital aufnehmen?“
Die Kundenbasis ist beachtlich, aber konzentriert: 11.900 Kunden zahlen jährlich mehr als 100.000 US-Dollar, darunter 250 Kunden jeweils mehr als 10 Millionen. Die Nettoumsatzbindung liegt bei 900 Prozent. Doch die fünf größten Kunden machen rund 25 Prozent des Umsatzes aus.
Ein leicht zu übersehender Punkt: Die sieben Gründer sichern sich über Aktien der Klasse F 50,1 Prozent der Stimmrechte. Ein langfristiger gemeinnütziger Trust kann zudem die Mehrheit des Verwaltungsrats bestimmen. Wer die Aktie kauft, trägt das Risiko, kann aber die Richtung des Unternehmens nicht ändern. In den mehr als 90 Seiten Risikohinweisen steht sogar, dass „KI katastrophale Risiken mit sich bringen könnte“.
Kurz gesagt: ein Zahlenwerk mit „extremem Wachstum, sinkenden Kosten und einer Wette auf Rechenkapazität im Wert von mehreren Hundert Milliarden US-Dollar“. Bei einer Bewertung von 2 Billionen US-Dollar entspricht das etwa dem 60-Fachen des annualisierten Umsatzes. Man kauft die Erwartung, dass „KI zur Infrastruktur wird“ – nicht die diesjährigen Gewinne.
1
624
·
--
Bullisch
Verifiziert
#bitmine增持10452枚eth BitMine($BMNRB , an der NYSE notiert)ist ein „Krypto-Hortungsunternehmen“ unter dem Vorsitz von Tom Lee, die weltweit größte Ethereum-Treasury und nach Strategy, die Bitcoin $BTC hortet, die zweitgrößte Krypto-Treasury.
Das Unternehmen verdient sein Geld nicht mit Mining. Stattdessen gibt es Aktien aus und nimmt Anleihen auf, um Kapital zu beschaffen, und wandelt dieses anschließend in $ETH um.
Was bedeuten 10.000 Coins? Rund 24,5 Millionen US-Dollar, zu einem Durchschnittspreis von 2.356 US-Dollar.
Das klingt nach viel, macht aber nur 0,17 % des eigenen ETH-Bestands aus. Der Gesamtbestand liegt inzwischen bei 6,0519 Millionen ETH, also 4,95 % des gesamten ETH-Angebots und rund 14,3 Milliarden US-Dollar.
Der Nachrichtenwert dieser 10.000 ETH liegt daher nicht in der Summe, sondern darin, dass die wöchentlichen Käufe weitergehen. Seit Ende Juni 2025 kauft das Unternehmen jede Woche ETH – ohne Unterbrechung.
Drei Punkte, auf die es wirklich ankommt
Erstens: Die Obergrenze von 5 % ist in Reichweite.
Es fehlen noch rund 58.000 ETH. Bei dem derzeitigen Tempo dürfte das Ziel in fünf bis sechs Wochen erreicht sein.
Tom Lee hat gesagt, dass 5 % die Obergrenze sind und das Unternehmen dann aufhören wird. Außerdem verlangsamt sich das Kauftempo bereits: In der ersten Oktoberwoche waren es 15.112 ETH, letzte Woche 12.535 und diese Woche 10.452. Dass die Käufe immer kleiner werden, ist bemerkenswerter als die Tatsache, dass „wieder gekauft wurde“.
Zweitens: Das Geld fließt zunehmend in eigene Aktien statt in den Kauf von Coins.
In derselben Woche gab das Unternehmen 45,9 Millionen US-Dollar für den Rückkauf von 2,04 Millionen Aktien aus, zu einem Durchschnittspreis von 22,48 US-Dollar. Im Jahr 2026 wurden bislang 22,9 Millionen Aktien im Wert von rund 400 Millionen US-Dollar zurückgekauft.
Das Unternehmen bezeichnet dies als den größten Aktienrückkauf in der Geschichte der Krypto-Treasuries. Die Logik ist simpel: Wenn der Aktienkurs im Verhältnis zum „Coin-Bestand je Aktie“ mit einem Abschlag gehandelt wird, kann ein Rückkauf eigener Aktien den Coin-Bestand je Aktie schneller erhöhen als der Kauf von ETH. Das ist Marktkapitalitätsmanagement, kein bullisches Signal.
Drittens: Staking ist die stabile Einnahmequelle.
5,22 Millionen ETH sind gestakt, das entspricht 86 % des Bestands. Die annualisierten Staking-Einnahmen belaufen sich auf rund 318 Millionen US-Dollar und könnten bei vollständigem Staking 368 Millionen erreichen. Das ist das Sicherheitsnetz hinter der Bewertung.
Vorsicht ist dennoch angebracht
Von den 15 Milliarden US-Dollar Gesamtvermögen entfällt der größte Teil auf ETH. Da das Unternehmen nur auf einen Coin setzt und zudem Fremdkapital einsetzt, ist es im Grunde ein ETH-Verstärker: Kursgewinne wie -verluste fallen stärker aus. Der durchschnittliche Rückkaufpreis von 22,48 US-Dollar liegt über dem Jahresdurchschnitt von 17,48 US-Dollar. Das zeigt, dass der aktuelle Kurs aus Sicht des Unternehmens „relativ günstig“ ist – für Käufer am Sekundärmarkt muss das jedoch nicht gelten. Tom Lee führt einen Rückgang von 13 % bei ETH und 20 % bei US-Halbleiteraktien als Argument dafür an, dass der Bullenmarkt noch intakt sei. Das ist die Position eines Bullen, kein datengestützter Beweis.
Das ist kein Signal zum Kauf bei fallenden Kursen, sondern ein routinemäßiger Wochenbericht über ein Krypto-Hortungsunternehmen, das sich der Obergrenze von 5 % nähert und seinen Schwerpunkt allmählich darauf verlagert, den eigenen Aktienkurs zu stützen.
2
1.4k
·
--
Bullisch
#富兰克林邓普顿申请股息转比特币etf Franklin Templeton hat am 22. Oktober Unterlagen bei der SEC eingereicht, um zwei „Dividende-zu-Bitcoin“-ETFs an der Nasdaq aufzulegen.
Die „Dividenden“ dieser ETFs werden weder bar ausgezahlt noch zum Rückkauf von Aktien verwendet, sondern automatisch in Bitcoin investiert $BTC .
1. So funktioniert es
Franklin Templeton ist ein traditionsreicher Vermögensverwalter mit rund 1,8 Billionen US-Dollar an verwaltetem Vermögen. Diesmal hat das Unternehmen zwei Produkte angemeldet:
FBEQ: bildet 500 große US-Unternehmen ab, Gebühr 0,09 %
FIBT: bildet 100 innovative Nasdaq-Unternehmen ab, Gebühr 0,19 %
Beide starten mit einem Verhältnis von 95 % US-Aktien zu 5 % Bitcoin. Bei jeder späteren Dividendenausschüttung werden keine Barmittel ausgezahlt und keine zusätzlichen Aktien gekauft. Stattdessen wird am Morgen des zweiten Tages nach dem Ex-Dividenden-Tag automatisch Bitcoin gekauft. Dadurch wächst der Bitcoin-Anteil nach und nach.
2. Wird daraus ein „Bitcoin-Fonds“?
Nein, es gibt eine Bremse: Die Zusammensetzung wird vierteljährlich angepasst. Steigt der Bitcoin-Anteil über 5 %, wird er auf 4,5 % zurückgeführt. Schießt er zwischenzeitlich auf über 20 %, wird er innerhalb von zwei Handelstagen ebenfalls auf 4,5 % gesenkt. Anders gesagt: Bitcoin bleibt immer eine Beilage und wird nie zum Hauptgericht.
3. Warum ist das erwähnenswert?
Das Produkt richtet sich nicht an Krypto-Fans, sondern an konservative Anleger, die „nur US-Aktien kaufen und eigentlich nichts mit Kryptowährungen zu tun haben wollen“ – einschließlich Menschen mit Altersvorsorgekonten. Sie müssen weder ein Konto bei einer Kryptobörse eröffnen noch sich um private Schlüssel kümmern. Ein gewöhnlicher ETF enthält dann ganz nebenbei ein wenig Bitcoin. Im Grunde wird Bitcoin so in die Hülle eines traditionellen Produkts gesteckt – ein Schritt auf dem Weg in den Mainstream.
4. Trotzdem sollte man einen kühlen Kopf bewahren
Die Dividendenrendite von US-Aktien liegt ohnehin nur bei ein bis zwei Prozent. Die jährliche Bitcoin-Investition fällt also sehr klein aus; die symbolische Bedeutung ist größer als die tatsächliche Nachfrage. Außerdem sind Dividenden normalerweise sichere Einnahmen, die man sich auszahlen lässt. Werden sie nun in den stark schwankenden Bitcoin umgewandelt, wird aus sicherem Geld riskantes Geld. Auch steuerlich wird es komplizierter: Auf Dividenden fallen Steuern an, aber man erhält Bitcoin statt Bargeld. Zudem könnte das Bitcoin-Engagement über Futures oder andere ETFs umgesetzt werden – der Fonds muss also nicht unbedingt echte Bitcoins halten.
Fazit: keine neue Anlageidee, sondern eine neue Verpackung – Bitcoin gelangt unter dem Namen „Dividende“ in die US-Aktiendepots ganz gewöhnlicher Anleger.
1
412
·
--
Bullisch
Verifiziert
#strategy市值超越纳斯达克跻身全球前400
I. Was genau ist Strategy für ein Unternehmen?
Früher hieß das Unternehmen „MicroStrategy“. Es ist ein US-amerikanisches Softwareunternehmen, das 1989 gegründet wurde. Ab 2020 begann der Chef Michael Saylor, mit dem Geld des Unternehmens massenhaft Bitcoin zu kaufen. 2025 benannte er das Unternehmen kurzerhand in Strategy um. Heute hält es rund 840.000 Bitcoin $BTC – 4 % aller Bitcoin weltweit. Allein die Coins sind 60 bis 70 Milliarden US-Dollar wert.
II. Woher kommt das Geld?
Die Einnahmen aus dem Software-Kerngeschäft reichen bei Weitem nicht aus. Das Unternehmen finanziert sich hauptsächlich durch die Ausgabe von Anleihen und Vorzugsaktien sowie durch die Ausgabe neuer Aktien – und kauft mit dem eingenommenen Geld Bitcoin. Im Grunde ist es also kein Softwareunternehmen mehr, sondern „eine börsennotierte Unternehmenshülle plus ein gehebelter Bitcoin-Fonds“.
III. Wen hat das Unternehmen „überholt“?
Wichtig: Gemeint ist nicht der Nasdaq-Index, sondern die Nasdaq-Börse als Betreiberunternehmen. Die Marktkapitalisierung von MSTR liegt bei über 60 Milliarden US-Dollar und damit inzwischen darüber. Das Unternehmen gehört damit zu den 400 wertvollsten börsennotierten Unternehmen weltweit.
IV. Warum ist das erwähnenswert?
Ein Unternehmen, das kaum Cashflow generiert und sich Geld leiht, um Bitcoin anzuhäufen, ist an der Börse mehr wert als ein Gigant, der eine der weltweit führenden Börsen betreibt. Das zeigt: Bei der Bewertung von „Bitcoin-Vermögen“ spielen Stimmung und Glaube eine große Rolle – nicht nur das eigentliche Geschäft.
V. Nicht nur auf den Glanz schauen
Damit dieses Modell funktioniert, muss ein Kreislauf in Gang bleiben: „Aktienkurs mit Aufschlag → weitere Finanzierung → weitere Bitcoin-Käufe → steigender Bitcoin-Kurs → erneut steigender Aktienkurs“. Stürzt der Bitcoin-Kurs jedoch stark ab und versiegen die Finanzierungsmöglichkeiten, während gleichzeitig Schulden auf dem Unternehmen lasten, könnte es gezwungen sein, Bitcoin zu verkaufen, um seine Schulden zu begleichen – und je mehr es verkauft, desto weiter könnte der Kurs fallen. Im vergangenen Jahr schwankte der Aktienkurs immer wieder zwischen etwas über 80 und 300 US-Dollar. Das ist definitiv keine sichere Anlage.
Zusammengefasst: Bitcoin hat ein altgedientes Softwareunternehmen in die weltweite Top 400 katapultiert – nicht dank seines Geschäfts, sondern durch Hebelwirkung und Glauben.
3
2
1.7k
·
--
Bullisch
Übersetzung ansehen
$BTC 多空争夺 8 万美元附近:
Galaxy Digital 的 Mike Novogratz 认为年底涨到 10 万美元的可能性高于跌至 5 万美元,但把 7.9万–8万美元视为关键防线;
另有分析师警告,若周线收在 8.3 万美元下方,可能是假突破。
观点分歧很大,属于市场预测,不是确定信号
$ETH 在长期均线附近承压:以太坊约在 2,320–2,350 美元一带,近期回调后正在测试 200 日均线附近支撑
资金流向偏向 BTC:报道显示,比特币市占率升至约 57%,为 2022 年 11 月以来高位;现货比特币 ETF 上周净流入约 3.05 亿美元。
这反映出相对偏向 BTC 的资金表现。
本周宏观事件可能放大波动:市场关注美联储 10 月 27–28 日会议,以及大型科技公司财报;利率预期和风险偏好可能影响加密资产走势。
348
·
--
Bullisch
Verifiziert
#市场定价美联储下周加息概率仅10%
Warum viele glauben, dass es keine Zinserhöhung geben wird
Erstens: Im September gab es bereits eine Zinserhöhung – die erste seit 2023. Der Leitzins liegt jetzt bei 3,75–4 %. Die Verantwortlichen wollen allgemein erst einmal weitere Daten abwarten. Wichtige Persönlichkeiten wie die Vizevorsitzenden Williams, Jefferson und Bowman haben sich dazu geäußert: Eine weitere Erhöhung sei möglich, aber nicht dringend.
Zweitens: Seit September sind die Renditen von US-Staatsanleihen gestiegen und der Dollar hat sich ebenfalls eher stark entwickelt. Die Finanzierungsbedingungen haben sich durch die Märkte selbst bereits etwas verschärft. Die Fed muss also nicht noch einmal auf die Bremse treten.
Drittens: Bei der Sitzung im Oktober gibt es weder neue Wirtschaftsprognosen noch ein Punktdiagramm. Schon deshalb ist sie kein Anlass für einen großen Schritt. Der Markt erwartet, dass die Sitzung eher eine Formsache ist und nebenbei den Ton für Dezember vorgibt.
Was man am leichtesten falsch versteht
Bei den 10 % handelt es sich nicht um die Wahrscheinlichkeit einer Zinssenkung, sondern um die einer Zinserhöhung. Mit 90 % ist „keine Änderung“ gemeint, nicht „eine Senkung“. Tatsächlich liegt die vom Markt eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Dezember weiterhin bei etwa 70 %. Alle 100 von Reuters befragten Ökonomen rechnen mit einer Erhöhung im Dezember – das bedeutet: „kurzfristig auf der Stelle treten, längerfristig aber weiter restriktiv bleiben“, nicht etwa eine politische Kehrtwende.
Und 10 % sind nicht gleich 0 %. Direkt nach der Zinserhöhung im vergangenen Monat lag dieser Wert zeitweise bei 70 %, vor einer Woche noch bei etwa 17 % und jetzt ist er auf 10 % gefallen. Das zeigt, wie schnell sich die Erwartungen ändern. Die Fed unter der Führung von Warsh könnte „falkenhafter“ sein, als der Markt glaubt. Es wäre nicht überraschend, wenn bei der Sitzung ein oder zwei Mitglieder gegen die Mehrheit für eine Zinserhöhung stimmen.
Worauf man nächste Woche wirklich achten sollte
Nicht auf den Zinssatz – der wird sich im Grunde nicht ändern –, sondern auf drei Dinge: Wie entschieden ist die Formulierung der Erklärung? Wie viele Gegenstimmen gibt es? Und wie erklärt Warsh diese „Pause“ auf der Pressekonferenz? Die eigentliche Bewährungsprobe sind die am Tag nach dem Beschluss veröffentlichten BIP- und PCE-Inflationsdaten. Sie werden entscheidend dafür sein, ob es im Dezember eine Zinserhöhung gibt.
7
11
14.8k
·
--
Bullisch
Übersetzung ansehen
#黄金自7月以来首次跌破4000美元 这是 $XAUT 黄金的正常回调,
10月23日,现货黄金盘中跌破4000美元/盎司,最低触及3992.84美元,为7月29日以来第一次;纽约期金报4018美元附近,跌超1%。白银同步下跌,跌破54美元。
先说清楚:跌破4000美元并不等于崩盘。真正明显下跌发生在10月22日,单日跌2.78%,跌掉近120美元;23日这0.74%只是延续。往深里看,一天跌0.7%对黄金来说属于正常波动,更值得关注的是22日那次2.78%的单日跌幅。
为什么跌?三个原因叠在一起。
一是加息预期再次升温。
油价往上走,市场担心通胀压不住,美联储的紧缩可能拖到明年一季度。FOMC官员最近表态偏鹰,点阵图也仍保留年底加息的可能。CME的数据显示,10月按兵不动的概率为92.8%,12月加息25个基点的概率为74.8%。黄金不产生利息,利率一高,持有它的机会成本就上升,这是压制金价最核心的一条。
二是流动性被抽走了。
过去13个交易日,费城半导体指数从高到低跌了20%,市场对AI泡沫的担忧导致科技股集体跳水。股票跌了要补保证金,卖什么最快?卖流动性最好的。黄金第一个被卖,白银也随之大跌。
三是这次避险资金没有流向黄金,而是流向了美债。
10年期美债收益率一个月来首次跌破5%,说明资金在提前交易衰退,而不是买入黄金。
这轮下跌的本质是前期多头仓位太拥挤,利好出尽,又赶上股市缺钱,于是先撤出一批资金。
普通人怎么看?分两种情况。买首饰的,价格确实降了,但金饰有工费溢价,别把这点回调当作抄底。
做资产配置的,一天跌0.7%不构成判断依据,要看4000美元这个关口能否重新站上,以及加息预期会不会继续升温。
接下来关注三件事:10月27日至28日美联储议息会议、油价是否继续上涨、10年期美债收益率。
一句话概括:短期看加息,长期看信用。
1
261
·
--
Bullisch
Übersetzung ansehen
这篇文章阅读量高达43k,
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
这篇文章阅读量高达43k,
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
阿曾
·
--
Bärisch#中国寻求没收61800枚比特币
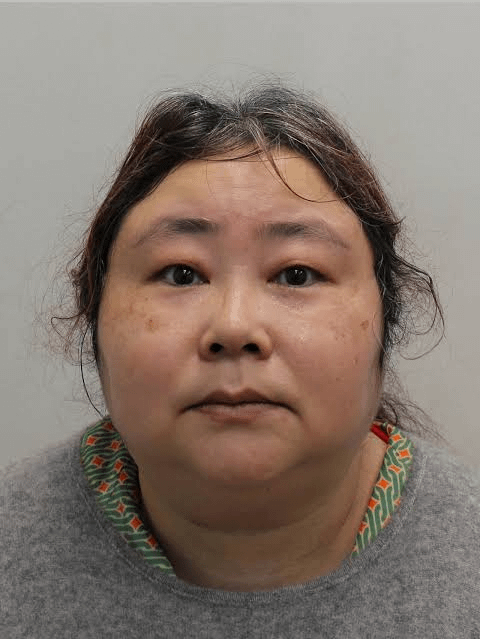
Ein großer Fall illegaler Geldbeschaffung in Tianjin: Die Haupttäterin Qian Zhimin floh mit dem Geld nach Großbritannien und tauschte es in 61.800 Bitcoin um. $BTC . Nun beantragt die chinesische Staatsanwaltschaft, diese Coins als illegal erzielte Einkünfte einzuziehen. Das Zweite Mittlere Volksgericht Tianjin hat den Fall angenommen und den Geschädigten sowie anderen Beteiligten sechs Monate Zeit eingeräumt, um ihre Teilnahme zu beantragen. Die Coins stehen seit jeher unter der Kontrolle der britischen Polizei. Dass China ihre Einziehung beantragt, bedeutet nicht automatisch, dass es sie zurückbekommt.
Von April 2014 bis August 2017 kontrollierte Qian Zhimin (Spitzname „Huahua“) das Unternehmen Tianjin Lantian Gerei Electronic Technology. Ohne Finanzlizenz verkaufte sie landesweit Anlageprodukte und versprach „Kapitalgarantie und hohe Zinsen“. Insgesamt nahm sie 40,378 Milliarden Yuan ein; betroffen waren mehr als 102.000 Anleger, und der Schaden belief sich auf 19,977 Milliarden Yuan. Das Geld wurde vor allem dazu verwendet, frühere Anleger samt Zinsen auszuzahlen, Scheingeschäfte aufrechtzuerhalten, Bitcoin zu kaufen sowie Häuser, Autos und Schmuck zu erwerben.
Im Juli 2017 floh sie mit einem Computer, auf dem sich eine Bitcoin-Wallet befand, ins Ausland. Mit einem Pass aus St. Kitts und Nevis und unter dem Decknamen „Yadi Zhang“ gelangte sie über mehrere Stationen nach Großbritannien.
Ab 2018 durchsuchte die Londoner Polizei wiederholt ihre Wohnung und Bankschließfächer. Auf Grundlage des britischen Proceeds of Crime Act 2002 fror sie rund 61.800 Bitcoin ein – die größte Beschlagnahmung von Krypto-Vermögenswerten in der britischen Geschichte. Wen Jian, eine Mitangeklagte im selben Fall, wurde 2024 zu sechs Jahren und acht Monaten Haft verurteilt. Qian Zhimin wurde im April 2024 festgenommen, bekannte sich im September 2025 schuldig und wurde im November desselben Jahres zu elf Jahren und acht Monaten Haft verurteilt.
Am 28. September 2026 nahm das Zweite Mittlere Volksgericht Tianjin den Antrag der Zweiten Zweigstelle der Staatsanwaltschaft Tianjin auf „Einziehung illegal erzielter Einkünfte“ an. Dabei handelt es sich um das Einziehungsverfahren in Abwesenheit gemäß Artikel 298 der Strafprozessordnung, das speziell für Fälle vorgesehen ist, in denen jemand geflohen ist und trotz eines Jahres Fahndung nicht gefasst werden konnte. Am 13. Oktober veröffentlichte das Gericht eine Bekanntmachung; die Frist läuft sechs Monate.
Die Liste der zur Einziehung beantragten Vermögenswerte umfasst nicht nur Bitcoin: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 Millionen XRP, 70,08 Millionen DOGE (die Dogecoins wurden von britischer Seite bereits verkauft und auf ein verzinsliches Konto eingezahlt) sowie 84.366,6 Pfund in bar und Schmuck und weitere Vermögenswerte.
Zum aktuellen Kurs sind allein die Bitcoin rund 34,5 Milliarden Yuan wert.
Die entscheidende Frage: Können diese Coins tatsächlich an die Geschädigten zurückgegeben werden?
Die Coins befinden sich in den Händen der britischen Justiz. Das chinesische Verfahren kann höchstens feststellen: „Das Geld stammt aus Straftaten und muss eingezogen werden.“ Aber die Briten erkennen das womöglich nicht an.
101
·
--
Bärisch
Verifiziert
#starknet社区投票支持研究抗量子l1路径
Das Ergebnis der Community-Abstimmung von Starknet steht fest: Die Community unterstützt weitere Untersuchungen zu dem Vorhaben, sich von Ethereum zu lösen und eine eigene quantensichere L1 zu werden.
$STRK ist nicht gestiegen, sondern gefallen – ein Zeichen dafür, dass der Markt nicht überzeugt ist.
Die Abstimmung lief sieben Tage lang. Es wurden rund 3.200 Stimmen abgegeben; gewichtet nach Stimmrecht stimmten 93,52 % dafür. Das war die bisher höchste Beteiligung in der Geschichte der Starknet-Governance.
StarkWare selbst enthielt sich und überließ die Entscheidung der Community.
Wichtig ist jedoch: Diese Abstimmung bedeutet lediglich, dass weitere Untersuchungen befürwortet werden – nicht, dass einem tatsächlichen Wegzug von Ethereum $ETH zugestimmt wurde.
Warum will Starknet wechseln?
Starknet ist ein Layer-2-Netzwerk auf Ethereum.
Die eigenen STARK-Beweise beruhen auf Hashfunktionen und sind an sich quantensicher. Doch zwei Bereiche werden von Ethereum kontrolliert: Für die Nachrichtenübermittlung über die Cross-Chain-Bridge werden elliptische Kurven verwendet, und für die Übermittlung von Daten an Ethereum KZG-Commitments. Beides kann von Quantencomputern geknackt werden.
Ethereum plant, erst bis Ende 2029 vollständig quantensicher zu sein. Starknet möchte diesen Zeitpunkt auf 2027 vorziehen.
Als L2 muss Starknet sich nach dem Zeitplan von Ethereum richten. Solange Ethereum nichts ändert, kann Starknet weder die Cross-Chain-Bridge noch die Datenübermittlung anpassen.
Deshalb will Starknet selbst zur L1 werden und das Tempo der Upgrades eigenständig bestimmen.
Die Kosten sind ebenfalls klar: Derzeit stellt Ethereum Starknets Sicherheit, Finalität und Datenverfügbarkeit bereit. Nach der Abspaltung müsste Starknet einen eigenen Konsens aufbauen, eigene Validatoren finanzieren und selbst für die Datenverfügbarkeit sorgen. Auch die Anbindung der Cross-Chain-Bridge müsste neu gestaltet werden.
STRK bleibt derselbe Token; es wird kein neuer Token ausgegeben.
Das ist also kein risikofreies Geschäft. Der Vorteil ist das höhere Tempo. Der Nachteil: Der Sicherheitsrahmen von Ethereum würde durch ein vollständig selbst aufgebautes Sicherheitssystem ersetzt. Ob dieses standhält, hängt davon ab, ob die ökonomische Sicherheit stark genug ist.
Wie geht es weiter? StarkWare sagt, dass noch diese Woche mit dem Verfassen eines Whitepapers begonnen wird. Im November soll ein öffentlicher Entwurf erscheinen.
Für eine tatsächliche Hard Fork und die Abspaltung zu einer eigenständigen Blockchain wäre eine weitere, bindende Governance-Abstimmung nötig. Bis dahin bleibt Starknet eine L2.
Kurz gesagt: Die Unabhängigkeit wurde nicht verkündet – Starknet hat lediglich die Erlaubnis erhalten, die Idee zunächst zu untersuchen.
1
2
679
·
--
Bärisch
#中国寻求没收61800枚比特币
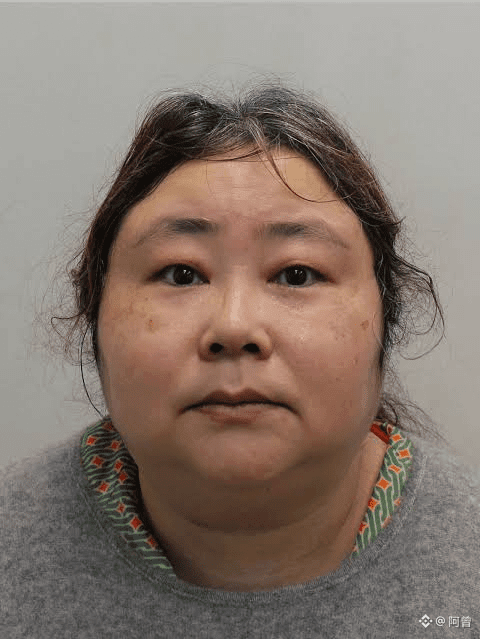
Ein großer Fall illegaler Geldbeschaffung in Tianjin: Die Haupttäterin Qian Zhimin floh mit dem Geld nach Großbritannien und tauschte es in 61.800 Bitcoin um. $BTC . Nun beantragt die chinesische Staatsanwaltschaft, diese Coins als illegal erzielte Einkünfte einzuziehen. Das Zweite Mittlere Volksgericht Tianjin hat den Fall angenommen und den Geschädigten sowie anderen Beteiligten sechs Monate Zeit eingeräumt, um ihre Teilnahme zu beantragen. Die Coins stehen seit jeher unter der Kontrolle der britischen Polizei. Dass China ihre Einziehung beantragt, bedeutet nicht automatisch, dass es sie zurückbekommt.
Von April 2014 bis August 2017 kontrollierte Qian Zhimin (Spitzname „Huahua“) das Unternehmen Tianjin Lantian Gerei Electronic Technology. Ohne Finanzlizenz verkaufte sie landesweit Anlageprodukte und versprach „Kapitalgarantie und hohe Zinsen“. Insgesamt nahm sie 40,378 Milliarden Yuan ein; betroffen waren mehr als 102.000 Anleger, und der Schaden belief sich auf 19,977 Milliarden Yuan. Das Geld wurde vor allem dazu verwendet, frühere Anleger samt Zinsen auszuzahlen, Scheingeschäfte aufrechtzuerhalten, Bitcoin zu kaufen sowie Häuser, Autos und Schmuck zu erwerben.
Im Juli 2017 floh sie mit einem Computer, auf dem sich eine Bitcoin-Wallet befand, ins Ausland. Mit einem Pass aus St. Kitts und Nevis und unter dem Decknamen „Yadi Zhang“ gelangte sie über mehrere Stationen nach Großbritannien.
Ab 2018 durchsuchte die Londoner Polizei wiederholt ihre Wohnung und Bankschließfächer. Auf Grundlage des britischen Proceeds of Crime Act 2002 fror sie rund 61.800 Bitcoin ein – die größte Beschlagnahmung von Krypto-Vermögenswerten in der britischen Geschichte. Wen Jian, eine Mitangeklagte im selben Fall, wurde 2024 zu sechs Jahren und acht Monaten Haft verurteilt. Qian Zhimin wurde im April 2024 festgenommen, bekannte sich im September 2025 schuldig und wurde im November desselben Jahres zu elf Jahren und acht Monaten Haft verurteilt.
Am 28. September 2026 nahm das Zweite Mittlere Volksgericht Tianjin den Antrag der Zweiten Zweigstelle der Staatsanwaltschaft Tianjin auf „Einziehung illegal erzielter Einkünfte“ an. Dabei handelt es sich um das Einziehungsverfahren in Abwesenheit gemäß Artikel 298 der Strafprozessordnung, das speziell für Fälle vorgesehen ist, in denen jemand geflohen ist und trotz eines Jahres Fahndung nicht gefasst werden konnte. Am 13. Oktober veröffentlichte das Gericht eine Bekanntmachung; die Frist läuft sechs Monate.
Die Liste der zur Einziehung beantragten Vermögenswerte umfasst nicht nur Bitcoin: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 Millionen XRP, 70,08 Millionen DOGE (die Dogecoins wurden von britischer Seite bereits verkauft und auf ein verzinsliches Konto eingezahlt) sowie 84.366,6 Pfund in bar und Schmuck und weitere Vermögenswerte.
Zum aktuellen Kurs sind allein die Bitcoin rund 34,5 Milliarden Yuan wert.
Die entscheidende Frage: Können diese Coins tatsächlich an die Geschädigten zurückgegeben werden?
Die Coins befinden sich in den Händen der britischen Justiz. Das chinesische Verfahren kann höchstens feststellen: „Das Geld stammt aus Straftaten und muss eingezogen werden.“ Aber die Briten erkennen das womöglich nicht an.
43
2
35
67.6k
·
--
Bullisch
Verifiziert
#zcash开发者确认11月nu7升级 Was ändert sich diesmal hauptsächlich bei $ZEC ?
Die Blockzeit sinkt von 75 auf 25 Sekunden – die Geschwindigkeit verdreifacht sich. Das entsprechende ZIP ist ZIP 218.
Für normale Nutzer ist die auffälligste Änderung: Börsen warten üblicherweise drei Bestätigungen ab, bevor sie eine Einzahlung gutschreiben. Bisher dauerte das fast vier Minuten, künftig reichen etwa 75 Sekunden. 60 % der Transaktionsgebühren werden dem Markt entzogen (NSM-Mechanismus).
Von den Gebühren jedes Blocks werden 60 % vorübergehend aus dem Umlauf genommen; Miner erhalten die übrigen 40 %. Die entzogenen Gebühren werden zunächst auf einem öffentlich einsehbaren Guthabenkonto verbucht und ab Februar 2031 schrittweise an die Miner zurückgegeben.
Entscheidend ist: Es werden keine zusätzlichen Coins ausgegeben, die Obergrenze der Gesamtmenge bleibt unverändert und auch der Halbierungsrhythmus ändert sich nicht. Bei der Abstimmung der Coin-Inhaber im September sprachen sich 98,9 % für die Beibehaltung der Halbierungen aus, 96,6 % dafür, die Rückzahlungen im Februar 2031 zu beginnen, und 99,9 % für eine Blockzeit von 25 Sekunden.
Der älteste Sprout-Datenschutzpool wird abgeschaltet.
NU7 deaktiviert das Transaktionsformat v4. Um Coins aus Sprout auszugeben, ist jedoch eine v4-Transaktion erforderlich. Deshalb können ZEC, die zum Zeitpunkt des Upgrades noch in Sprout liegen, für immer nicht mehr ausgegeben werden.
Derzeit liegen noch etwa 22.309 ZEC darin – rund 0,13 % des umlaufenden Bestands.
Dies ist der einzige Risikohinweis mit einer Frist.
Wen betrifft das?
Normale Coin-Inhaber und Wallet-Nutzer: Sie müssen grundsätzlich nichts unternehmen. Laut offizieller Aussage wird diesmal kein neues Transaktionsformat eingeführt, sodass Wallets nicht wesentlich betroffen sind.
Es gibt nur eine Ausnahme: Wenn deine Coins auf einer alten Sprout-Adresse liegen, musst du sie vor November transferieren.
Betreiber von Full Nodes, Block-Explorern und Indexern: Sie müssen ein Upgrade durchführen.
Die Zcash Foundation hat den Support-Stopp für ältere Zebra-Versionen bereits auf etwa den 2. November vorgezogen, um alle zu einem rechtzeitigen Upgrade zu bewegen.
Wer einen Node betreibt, muss das Update vor November abschließen. Miner und Börsen müssen sich auf den neuen 25-Sekunden-Rhythmus einstellen.
Was steckt dahinter?
Zcash galt schon immer als Beispiel für „starke Privatsphäre, aber eher langsame Nutzung“.
NU7 geht vor allem zwei Dinge an:
Überweisungen sollen schnell genug für alltägliche Zahlungen werden; die Tokenomics erhalten ein gewisses deflationäres Element, ohne die Erzählung rund um die Halbierungen anzutasten.
Der Markt versteht das daher als Signal, dass „Privacy-Coins wieder beim Wettbewerb um Benutzerfreundlichkeit mitmischen“.
Positiv für $ZEC – bullisch.
1
2.8k
·
--
Übersetzung ansehen
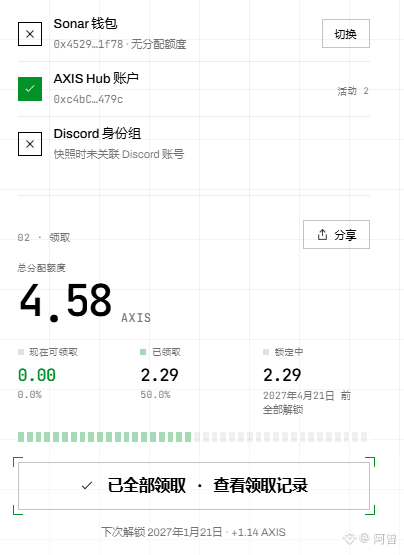
恭喜在 $AXIS 拿到结果的人,是你们应得的。
今日Axisrobotics这个项目TGE了,
我看了一下DC 他们的空投数量,挺不错的,
是个大毛,
年初的时候我也在努力撸这个,
在官网要控制机器人去做任务,
不过里面的机器人任务太难了,
难就意味着要花很多时间,
当时撸毛已经走下坡路,
我已经没有心气去坚持下去了,
就没跟进了。
看了一下账号,分配了4.58个币,价值一刀多!
除了做任务撸毛之外,
Axis还可以打新,如果参与打新的话,
现在TGE就是三倍收益,
熊了那么久,并且X上面有KOL fud这个项目
有负面新闻,
叠加起来这些风险,
敢参与新项目打新也是需要很大勇气的,
所以能在Axis这个项目赚到钱的,
都是应得的。
恭喜你们。
380
·
--
Bullisch
#genius法案预计2027年1月18日生效 Die USA haben ein Gesetz für den „Dollar auf der Blockchain“ (etwa Stablecoins wie $USDT und $USDC ) verabschiedet. Ab dem 18. Januar 2027 dürfen nur noch lizenzierte Institutionen solche Coins ausgeben. Für jeden ausgegebenen Dollar muss ein echter Dollar als Reserve hinterlegt sein, und Zinsen dürfen nicht gezahlt werden.
Das ist kein Verbot, sondern eine offizielle Regulierung von Stablecoins und die Einführung eines Lizenzsystems.
Früher waren Stablecoins wie Gutscheine, die jeder auf der Straße drucken konnte. Darauf stand: „Einlösbar gegen 1 US-Dollar.“ Ob hinter dem Schalter tatsächlich Geld lag und wo es aufbewahrt wurde, konnte man nur dem Herausgeber glauben.
Jetzt sagen die USA: Wer künftig solche Gutscheine ausgeben will, braucht eine Lizenz. Hinter dem Schalter müssen Bargeld oder kurzfristige Staatsanleihen liegen, die Bücher müssen jeden Monat offengelegt werden und der Chef muss sie unterschreiben. Außerdem darf man nicht sagen: „Leg dein Geld in meinen Coin, dann bekommst du Zinsen.“ Denn sobald Zinsen gezahlt werden, ist er kein Zahlungsmittel mehr, sondern eine Einlage –
und Einlagen entgegenzunehmen ist Sache der Banken.
Der Weg, mit „verzinsten Stablecoins“ Geld zu verdienen, wird enger. Wichtig ist die Unterscheidung: Das Gesetz verbietet den Herausgebern, Zinsen zu zahlen. Es verbietet dir nicht, durch Kreditvergabe auf der Blockchain Zinsen zu verdienen.
Doch künftig wird es immer schwieriger, für „Stablecoin-Anlagen“ zu werben, denn die Grenze zur „unerlaubten Entgegennahme von Einlagen“ rückt immer näher.
Stablecoins werden immer mehr zu „Zahlungsmitteln“ und immer weniger zu „Anlageprodukten“.
Das ist gut für die Branche: Es trennt die Aufgaben, für die Stablecoins am besten geeignet sind (Überweisungen, Abwicklung und grenzüberschreitende Zahlungen), von den Bereichen, in denen am ehesten Probleme entstehen (mit den Reserven durch Zinsdifferenzen Gewinne zu erzielen).
2
7.3k
·
--
Bullisch
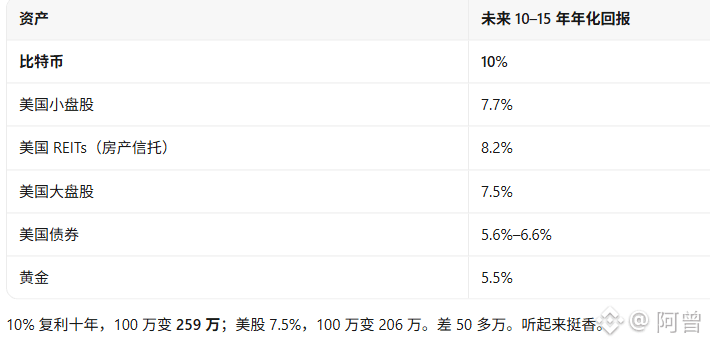
#摩根大通预测比特币十年领跑 JPMorgan sagt, dass Bitcoin $BTC in den kommenden zehn Jahren im Durchschnitt jährlich 10 % Rendite erzielen kann – mehr als US-Aktien (7,5 %) und Gold (5,5 %).
Gleichzeitig sagt die Bank aber auch: Das ist nur eine „Prognose“, keine „Kaufempfehlung“.
Doch für diese 10 % gibt es eine Voraussetzung, die viele übersehen.
Im Bericht stehen außerdem zwei weitere Zahlen: eine durchschnittliche arithmetische Rendite von 20,9 % und eine annualisierte Volatilität von 55 %.
Wenn du nur auf den „durchschnittlichen jährlichen Kursanstieg oder -rückgang“ schaust, kommt Bitcoin auf 20,9 %. Tatsächlich bei dir ankommen aber nur 10 %.
Wer die Hälfte verliert, muss den Wert verdoppeln, um wieder beim Ausgangspunkt zu sein. Das ist die „Volatilitätssteuer“ – und sie ist unsichtbar. Bitcoins Volatilität von 55 % ist dreimal so hoch wie die von US-Aktien (18 %) und mehr als dreimal so hoch wie die von Gold (17 %). Deshalb wirkt die „durchschnittliche Rendite“ am höchsten, während die „realisierte Rendite“ auf die Hälfte schrumpft.
In diesem Bericht steht Bitcoin in der „Renditeprognose“, aber nicht im „Asset-Allokationsmodell“.
Das bedeutet: JPMorgan ist bereit, dir zu sagen, „wie viel dieses Asset möglicherweise einbringen kann“, aber nicht, „wie viel du davon kaufen solltest“.
Warum? Der Bericht nennt selbst drei Gründe:
Die Volatilität ist zu hoch; die Korrelation mit anderen Anlageklassen ist instabil (mit US-Aktien 0,33, mit Gold nur 0,10 – und sie kann sich jederzeit ändern); Bitcoin wirft keinen Cashflow ab, und seine Fundamentaldaten hängen von „Akzeptanz, Regulierung und Liquidität“ ab, nicht von der Technologie.
Daher stuft die Bank Bitcoin als „spekulative Anlage und zugleich Absicherung gegen eine lockere Geldpolitik“ ein – nicht als „digitales Gold“ und auch nicht als „Instrument zur Risikostreuung“.
Dieser Unterschied ist wichtig. Eine Prognose bedeutet: „Ich glaube, der Kurs könnte steigen.“ Eine Allokation bedeutet: „Ich verwende das Geld meiner Kunden, um es zu kaufen.“
Für Ersteres muss man keine Verantwortung übernehmen, für Letzteres schon.
JPMorgan hat nur Ersteres getan.
122
·
--
Wenn #zcash24小时上涨8.5% als Produkt betrachtet wird, $ZEC
Vor einiger Zeit habe ich für über 1500 ein paar ZEC gekauft, um das Produkt auszuprobieren. Das Ökosystem ist viel zu umständlich, die Bestätigungszeiten sind zu lang und die Wallet ist schwer zu bedienen.
Wenn man mit Kryptowährungen handelt und darauf wettet, dass die großen Akteure den Kurs hochtreiben, ist es aber ganz okay.
201
·
--
Ist das eine positive Nachricht? $4Stock $GSTOCK
Ist das eine positive Nachricht? $4Stock $GSTOCK
2
3
1.5k
·
--
Verifiziert
#瑞士批准首只比特币etf : Die Schweizer Finanzmarktaufsicht (FINMA) hat den ersten echten Bitcoin-$BTC -Spot-ETF des Landes für Privatanleger zugelassen
Einfach gesagt ist ein ETF ein Fonds, der wie eine Aktie an der Börse gehandelt wird. Wenn du einen Anteil kaufst, hältst du damit indirekt einen Teil der darin enthaltenen Vermögenswerte.
Bei dem jetzt zugelassenen Produkt handelt es sich um einen Bitcoin-Spot-ETF: Der Fonds verwendet das Geld direkt zum Kauf echter Bitcoins (keine Futures, keine Derivate), und sein Preis folgt dem Bitcoin-Kurs. Privatanleger können ihn über ein gewöhnliches Wertpapierdepot kaufen und verkaufen, ohne sich selbst um Wallets und private Schlüssel kümmern zu müssen.
In der Schweiz gab es bereits zuvor Bitcoin-bezogene Produkte, doch meistens handelte es sich um:
ETPs (börsengehandelte Produkte): Sie ähneln eher Anleihen und bergen das Bonitätsrisiko des jeweiligen Emittenten. Ein 2021 zugelassener Kryptofonds: Er war ausschließlich professionellen bzw. qualifizierten Anlegern zugänglich und investierte in einen Korb verschiedener Coins, nicht ausschließlich in Bitcoin.
Diesmal ist es anders: Der Fonds wurde nach Schweizer Fondsrecht offiziell als Publikumsfonds zugelassen (also auch für Privatanleger). Die Vermögenswerte werden getrennt verwahrt und vom Emittenten abgeschirmt; der regulatorische Schutz ist umfassender. Die FINMA stuft ihn als „übrigen alternativen Anlagefonds“ ein und weist ausdrücklich auf „besondere Risiken“ hin.
Da der Fonds fast ausschließlich Bitcoin hält, hat die Aufsichtsbehörde ausnahmsweise genehmigt, dass er nicht der üblichen Regel zur „Risikostreuung“ folgt (normalerweise müssen Fonds in viele verschiedene Anlagen investieren, um das Risiko zu verteilen). Als Begründung führte sie an, dass Bitcoin auf eine lange Handelshistorie und ein hohes Handelsvolumen zurückblickt und wesentlich etablierter ist als andere Kryptowährungen.
Herausgeber ist BIT Asset Management (eine Schweizer Tochtergesellschaft der BIT Group). Das Produkt heißt Bitcoin Fund ETF, trägt das Börsenkürzel BBIT und soll im November an der Schweizer Börse SIX gelistet werden. Der Herausgeber bezeichnet es als den derzeit einzigen Bitcoin-Spot-ETF in Europa (da in der EU strengere Regeln zur Risikostreuung gelten und vielerorts eine solche Zulassung noch nicht möglich ist).
Für Privatanleger bedeutet das: Es gibt nun einen weiteren regulierten und seriösen Weg, indirekt in Bitcoin zu investieren – bequem und vergleichsweise sicher (unter anderem dank Verwahrungsvorschriften, Risikohinweisen und einer Prüfung der Anlageeignung beim Vertrieb).
Die FINMA betont jedoch wiederholt: Bitcoin selbst bleibt hochriskant und unterliegt enormen Kursschwankungen. Auch über diesen ETF können Anleger einen großen Teil ihres Kapitals verlieren. Es handelt sich nicht um eine Kapitalgarantie. Lies vor dem Kauf die Risikohinweise sorgfältig.
6
8
1.8k
·
--
Hahaha, um Platz 1 in der Verlust-Rangliste müssen wir uns wohl nicht streiten.
Hahaha, um Platz 1 in der Verlust-Rangliste müssen wir uns wohl nicht streiten.

Yi He
·
--
In den letzten 30 Tagen müsste ich eigentlich ganz oben auf der Rangliste der Verluste mit gehaltenen Positionen stehen. Diese Badge-Mechanik sollte man sich noch mal ansehen 🙃
86
·
--
#strategy增持267枚比特币 #BitMine增持12535枚ETH Diese beiden Nachrichten muss man zusammen betrachten.
Auf den ersten Blick heißt es: „Die beiden Unternehmen haben wieder gekauft.“ Doch wenn man sich die Zahlen genauer ansieht, ist das eigentliche Signal: „Sie kaufen immer kleinere Mengen“ – aus einer offensiven Haltung ist eine Haltung des bloßen Durchhaltens geworden.
Was die beiden in den letzten Jahren gemacht haben, war wie ein Hauskauf auf Kredit: Die Immobilienpreise stiegen ständig, je mehr man sich lieh, desto mehr verdiente man – und je mehr man verdiente, desto mutiger nahm man neue Kredite auf.
Jetzt stagnieren die Preise, und die Zinsen sind immer noch hoch. Was ist also klug? Erst einmal die Kreditkarte abbezahlen.
Strategy hat Vorzugsaktien im Wert von 193 Millionen zurückgekauft – das ist, als würde man die Kreditkarte abbezahlen: Auf diese Aktien fällt jedes Jahr eine feste Dividende an, also eine unvermeidbare Ausgabe. Während das Unternehmen symbolisch 267 $BTC kauft (für das gute Gefühl: „Wir kaufen noch“), verwendet es echtes Geld darauf, seine Fixkosten zu senken.
BitMine ist dagegen ein Vermieter: Die Immobilie ($ETH ) ist im Wert gesunken, aber die Mieteinnahmen (Staking-Erträge) fließen weiter – 300 Millionen im Jahr. Die Strategie ist nicht, auf steigende Immobilienpreise zu warten, sondern Miete einzunehmen. Das Problem: Die Immobilie selbst verliert so schnell an Wert, dass die Miete das nicht ausgleichen kann.
267 Stück sind eine „Geste“, keine „Entscheidung“.
Bei einem Bestand von 840.000 Stück weitere 267 hinzuzufügen, ist, als hättest du eine Million auf dem Konto und würdest heute noch 300 einzahlen. Der einzige Zweck: Die wöchentlichen Ankündigungen am Montag gehen weiter. Was diese Unternehmen am meisten fürchten, ist nicht ein fallender Coin-Preis, sondern dass „die Geschichte zu Ende ist“.
BitMine stößt bald an die Decke.
Das selbst gesetzte Ziel lautet, „5 % des ETH-Angebots zu halten“. Jetzt sind es 4,9 %. Und was dann? Dann gibt es keine neue Geschichte mehr. Im Grunde ist das Unternehmen längst kein Unternehmen mehr, sondern ein ETH-Staking-Pool mit Aktienmantel: Die Wertentwicklung seiner Vermögenswerte folgt vollständig dem ETH-Kurs, während die Rendite durch eine Staking-Rate von etwa 2,5 % bestimmt wird. ETH ist von 4.900 auf 2.365 gefallen – der Nettoinventarwert dieses Pools liegt damit offen zutage.
Verwechselt diese beiden Meldungen nicht mit „Institutionen kaufen den Dip“.
Es geht darum, dass „Institutionen ihre Reihen geschlossen halten“.
Kurz gesagt:
BitMine kassiert Miete, Strategy zahlt Schulden zurück – beide halten sich mit letzter Kraft über Wasser, nur auf unterschiedliche Weise.
1
1
574
·
--
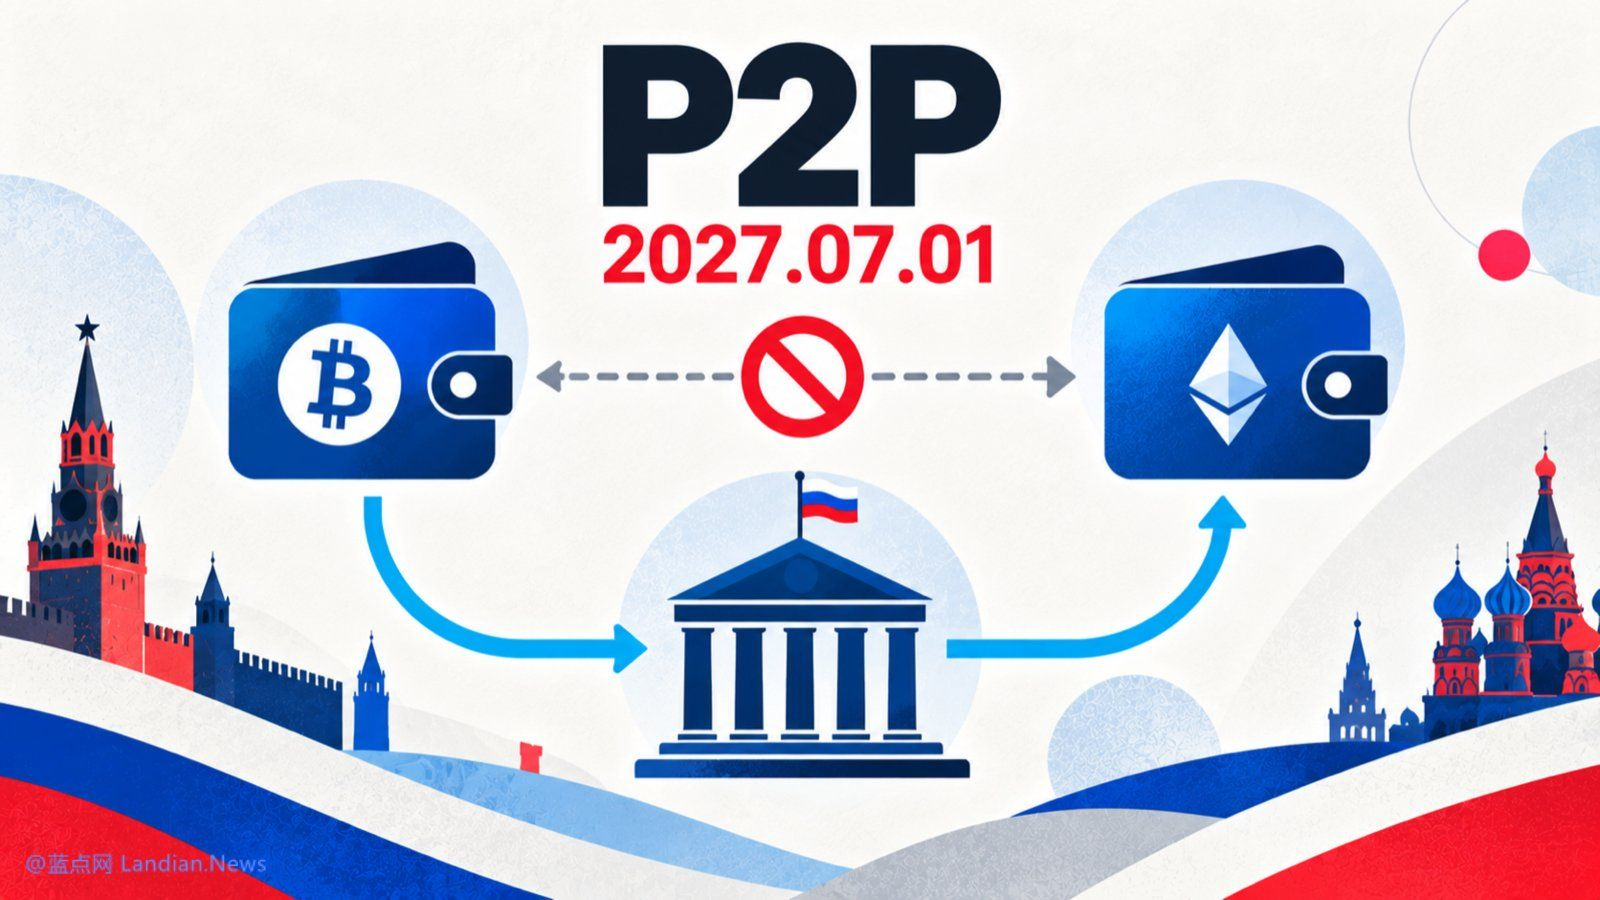
#俄央行称2027年7月禁自托管钱包交易 Russland hat beschlossen: Ab dem 1. Juli 2027 darf Bitcoin nur noch am „Bankschalter“ gekauft und verkauft werden – kein privater Tausch, keine Übertragung auf die eigene Wallet und kein Verleihen an andere. Damit wird Bitcoin von „Geld“ zu einer bloßen „Position bei deiner Bank“ herabgestuft.
Früher kauften Russen Kryptowährungen ungefähr so, wie man privat Devisen tauscht: Man einigte sich über WeChat auf einen Preis, der andere überwies Rubel auf dein Bankkonto und du schicktest ihm USDT. Es gab keine Zwischenhändler, niemand kümmerte sich darum.
Jetzt sagt die russische Zentralbank: Dieser Weg wird am 1. Juli 2027 geschlossen. Künftig geht es nur noch über lizenzierte Banken und Börsen, und außerdem gilt:
Die Coins dürfen nur dort aufbewahrt werden. Du darfst sie nicht mit nach Hause nehmen.
Eine selbstverwahrte Wallet ist dein eigener Tresor; ein verwahrtes Konto ist ein Bankschließfach. Russlands neue Regel lautet: Du darfst deine Sachen nur im Bankschließfach aufbewahren und nicht mit nach Hause nehmen. Du sagst, die Sachen darin gehören dir, aber der Schlüssel liegt bei der Bank.
Diese Politik kann zwar die Kanäle kontrollieren, aber nicht die Technologie.
Je mehr man etwas verbietet, desto lebendiger wird $BTC .
5
11
10k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedWatch
16.3M Aufrufe
39,136 Kommentare
🚨 EILMELDUNG: DIE US-WIRTSCHAFT HAT GERADE ALLE ERWARTUNGEN ÜBERTROFFEN. DAS SIND DIE SCHLECHTESTEN NACHRICHTEN FÜR DEIN PORTFOLIO.
BIP Q3: 3,4 % gegenüber erwarteten 3,2 %. Zuvor: 2,2 %
Erstanträge auf Arbeitslosenhilfe: 194K gegenüber erwarteten 199K. Zuvor: 194K
PCE-Inflation: 3,6 %, wie erwartet. Zuvor: 3,4 %
Starkes Wachstum. Kaum Entlassungen. Die Inflation steigt, statt zu sinken. Die Fed hat keinen Grund, ihren Kurs zu ändern, und eine Zinserhöhung im Dezember ist mit fast 80 % eingepreist.
An diesem Markt sind gute Nachrichten für die Wirtschaft schlechte Nachrichten für Aktien und Krypto. Die PCE-Zahl im Rahmen der Erwartungen ist keine Entlastung – sie liegt 0,2 Prozentpunkte über dem Wert des letzten Monats.
Die Hoffnung auf Zinssenkungen ist dahin. Bleib wachsam.
Seit 12 Jahren bin ich an diesen Märkten. Das ist mein Spezialgebiet.
Folge mir und aktiviere die Benachrichtigungen.
#FedWatch
#EarningsSeason
#Nasdaq100FuturesFall0.9%
$BTC
$SOL
$SUI
MARKET STRUCTURE GUIDE
·5 Likes
·1.6k Aufrufe
EarningsSeason
6.4M Aufrufe
31,856 Kommentare
USMidtermElections
22,495 Aufrufe
502 Kommentare