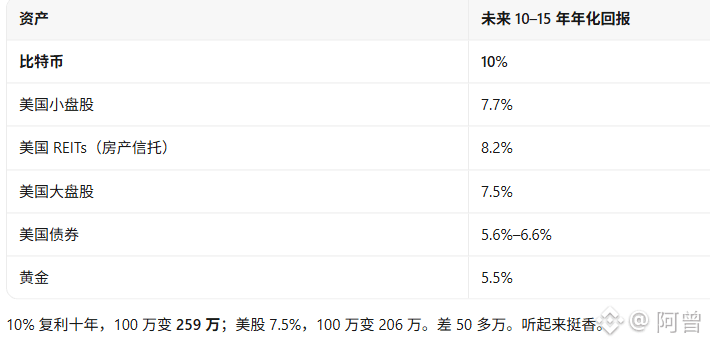
#摩根大通预测比特币十年领跑 JPMorgan sagt, dass Bitcoin $BTC in den kommenden zehn Jahren im Durchschnitt jährlich 10 % Rendite erzielen kann – mehr als US-Aktien (7,5 %) und Gold (5,5 %).
Gleichzeitig sagt die Bank aber auch: Das ist nur eine „Prognose“, keine „Kaufempfehlung“.
Doch für diese 10 % gibt es eine Voraussetzung, die viele übersehen.
Im Bericht stehen außerdem zwei weitere Zahlen: eine durchschnittliche arithmetische Rendite von 20,9 % und eine annualisierte Volatilität von 55 %.
Wenn du nur auf den „durchschnittlichen jährlichen Kursanstieg oder -rückgang“ schaust, kommt Bitcoin auf 20,9 %. Tatsächlich bei dir ankommen aber nur 10 %.
Wer die Hälfte verliert, muss den Wert verdoppeln, um wieder beim Ausgangspunkt zu sein. Das ist die „Volatilitätssteuer“ – und sie ist unsichtbar. Bitcoins Volatilität von 55 % ist dreimal so hoch wie die von US-Aktien (18 %) und mehr als dreimal so hoch wie die von Gold (17 %). Deshalb wirkt die „durchschnittliche Rendite“ am höchsten, während die „realisierte Rendite“ auf die Hälfte schrumpft.
In diesem Bericht steht Bitcoin in der „Renditeprognose“, aber nicht im „Asset-Allokationsmodell“.
Das bedeutet: JPMorgan ist bereit, dir zu sagen, „wie viel dieses Asset möglicherweise einbringen kann“, aber nicht, „wie viel du davon kaufen solltest“.
Warum? Der Bericht nennt selbst drei Gründe:
Die Volatilität ist zu hoch; die Korrelation mit anderen Anlageklassen ist instabil (mit US-Aktien 0,33, mit Gold nur 0,10 – und sie kann sich jederzeit ändern); Bitcoin wirft keinen Cashflow ab, und seine Fundamentaldaten hängen von „Akzeptanz, Regulierung und Liquidität“ ab, nicht von der Technologie.
Daher stuft die Bank Bitcoin als „spekulative Anlage und zugleich Absicherung gegen eine lockere Geldpolitik“ ein – nicht als „digitales Gold“ und auch nicht als „Instrument zur Risikostreuung“.
Dieser Unterschied ist wichtig. Eine Prognose bedeutet: „Ich glaube, der Kurs könnte steigen.“ Eine Allokation bedeutet: „Ich verwende das Geld meiner Kunden, um es zu kaufen.“
Für Ersteres muss man keine Verantwortung übernehmen, für Letzteres schon.
JPMorgan hat nur Ersteres getan.