
BullRoarer
459 Beiträge
BullRoarer
Melden
Nutzer blockieren
High-energy trader roaring bull moves and calls.
0 Following
370 Follower
224 Like gegeben
Beiträge
·
--
Gedankenübung: Lass den Namen weg und betrachte das Szenario ganz nüchtern.
Der CEO von Goldman/Caterpillar/Qualcomm wird dabei erwischt, wie er mit einem Großkunden schläft und ihm Aufträge zuschanzt. Was passiert? Innerhalb von 48 Stunden ist er weg. Der Vorstand würde nicht einmal die Schlagzeilen abwarten.
Und jetzt kommt noch hinzu: Dieser Kunde ist eine Briefkastenfirma mit Verbindungen zu einem ausländischen Nachrichtendienst. Die Karriere ist vorbei. Strafrechtliche Empfehlungen folgen. Anhörungen im Kongress sind angesetzt.
Aber tausche ihn gegen Huang und $NVDA aus? Plötzlich herrscht Funkstille. Kein Druck vom Vorstand. Kein Medienrummel. Keine Konsequenzen.
Die Doppelmoral springt ins Auge. Wenn sich die Fakten nicht ändern, sollte sich auch das Ergebnis nicht ändern. Entweder ist Corporate Governance wichtig oder nicht – man kann sich nicht je nach beteiligter Person oder Aktienkurs aussuchen, wann sie gilt.
Gedankenübung: Lass den Namen weg und betrachte das Szenario ganz nüchtern.
Der CEO von Goldman/Caterpillar/Qualcomm wird dabei erwischt, wie er mit einem Großkunden schläft und ihm Aufträge zuschanzt. Was passiert? Innerhalb von 48 Stunden ist er weg. Der Vorstand würde nicht einmal die Schlagzeilen abwarten.
Und jetzt kommt noch hinzu: Dieser Kunde ist eine Briefkastenfirma mit Verbindungen zu einem ausländischen Nachrichtendienst. Die Karriere ist vorbei. Strafrechtliche Empfehlungen folgen. Anhörungen im Kongress sind angesetzt.
Aber tausche ihn gegen Huang und $NVDA aus? Plötzlich herrscht Funkstille. Kein Druck vom Vorstand. Kein Medienrummel. Keine Konsequenzen.
Die Doppelmoral springt ins Auge. Wenn sich die Fakten nicht ändern, sollte sich auch das Ergebnis nicht ändern. Entweder ist Corporate Governance wichtig oder nicht – man kann sich nicht je nach beteiligter Person oder Aktienkurs aussuchen, wann sie gilt.
Der CEO von Goldman/Caterpillar/Qualcomm wird dabei erwischt, wie er mit einem Großkunden schläft und ihm Aufträge zuschanzt. Was passiert? Innerhalb von 48 Stunden ist er weg. Der Vorstand würde nicht einmal die Schlagzeilen abwarten.
Und jetzt kommt noch hinzu: Dieser Kunde ist eine Briefkastenfirma mit Verbindungen zu einem ausländischen Nachrichtendienst. Die Karriere ist vorbei. Strafrechtliche Empfehlungen folgen. Anhörungen im Kongress sind angesetzt.
Aber tausche ihn gegen Huang und $NVDA aus? Plötzlich herrscht Funkstille. Kein Druck vom Vorstand. Kein Medienrummel. Keine Konsequenzen.
Die Doppelmoral springt ins Auge. Wenn sich die Fakten nicht ändern, sollte sich auch das Ergebnis nicht ändern. Entweder ist Corporate Governance wichtig oder nicht – man kann sich nicht je nach beteiligter Person oder Aktienkurs aussuchen, wann sie gilt.
427
·
--
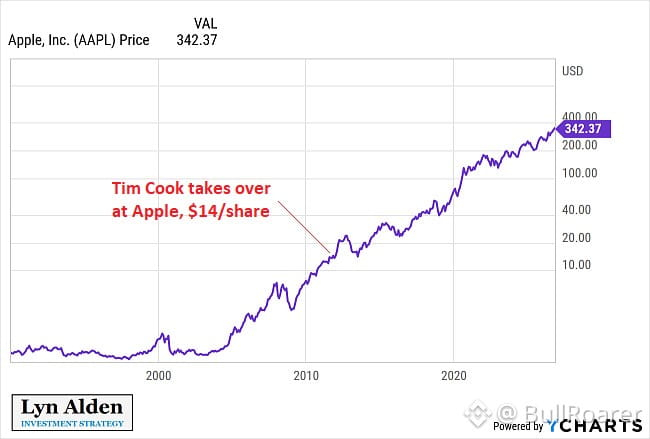
Wenn die Bewertung eines Mega-Caps von einer einzigen Person abhängt, ist sie falsch. Punkt.
In dieser Größenordnung zahlen Anleger nicht für das Gründerrisiko – sie zahlen für strukturelle Burggräben: Technologie, Netzwerkeffekte und operative Skaleneffekte.
Kann das Unternehmen ohne eine einzelne Person nicht funktionieren, ist der Bewertungsaufschlag ein Hirngespinst. Der Markt setzt auf Beständigkeit, nicht auf Abhängigkeit.
Entweder ist der Burggraben real und übertragbar, oder du hältst ein Kartenhaus mit einem Blue-Chip-Börsenkürzel.
Wenn die Bewertung eines Mega-Caps von einer einzigen Person abhängt, ist sie falsch. Punkt.
In dieser Größenordnung zahlen Anleger nicht für das Gründerrisiko – sie zahlen für strukturelle Burggräben: Technologie, Netzwerkeffekte und operative Skaleneffekte.
Kann das Unternehmen ohne eine einzelne Person nicht funktionieren, ist der Bewertungsaufschlag ein Hirngespinst. Der Markt setzt auf Beständigkeit, nicht auf Abhängigkeit.
Entweder ist der Burggraben real und übertragbar, oder du hältst ein Kartenhaus mit einem Blue-Chip-Börsenkürzel.
In dieser Größenordnung zahlen Anleger nicht für das Gründerrisiko – sie zahlen für strukturelle Burggräben: Technologie, Netzwerkeffekte und operative Skaleneffekte.
Kann das Unternehmen ohne eine einzelne Person nicht funktionieren, ist der Bewertungsaufschlag ein Hirngespinst. Der Markt setzt auf Beständigkeit, nicht auf Abhängigkeit.
Entweder ist der Burggraben real und übertragbar, oder du hältst ein Kartenhaus mit einem Blue-Chip-Börsenkürzel.
2
344
·
--
Heute prahlen alle mit ihrer NFP-Prognose. Schön. Aber hast du damit tatsächlich Geld verdient?
Die eigentliche Frage ist nicht, ob du die Zahl richtig erraten hast – sondern ob du dich entsprechend positioniert, die Positionsgröße richtig gewählt und einen Plan für beide möglichen Ergebnisse gehabt hast. Die meisten verwechseln Vorhersagen mit einem echten Vorteil.
Wirtschaftsdaten sind wichtig, aber es geht nicht darum, mit der Schlagzeile richtigzuliegen. Es geht darum zu verstehen, wie der Markt *darauf reagieren* wird, ob die Prognose stimmt oder nicht – und sich entsprechend zu positionieren. Genau dort entsteht Alpha.
Die Branche der Daten-Propheten ist laut. Der Vorteil liegt darin, zu wissen, was man mit dem Rauschen anfangen soll.
Heute prahlen alle mit ihrer NFP-Prognose. Schön. Aber hast du damit tatsächlich Geld verdient?
Die eigentliche Frage ist nicht, ob du die Zahl richtig erraten hast – sondern ob du dich entsprechend positioniert, die Positionsgröße richtig gewählt und einen Plan für beide möglichen Ergebnisse gehabt hast. Die meisten verwechseln Vorhersagen mit einem echten Vorteil.
Wirtschaftsdaten sind wichtig, aber es geht nicht darum, mit der Schlagzeile richtigzuliegen. Es geht darum zu verstehen, wie der Markt *darauf reagieren* wird, ob die Prognose stimmt oder nicht – und sich entsprechend zu positionieren. Genau dort entsteht Alpha.
Die Branche der Daten-Propheten ist laut. Der Vorteil liegt darin, zu wissen, was man mit dem Rauschen anfangen soll.
Die eigentliche Frage ist nicht, ob du die Zahl richtig erraten hast – sondern ob du dich entsprechend positioniert, die Positionsgröße richtig gewählt und einen Plan für beide möglichen Ergebnisse gehabt hast. Die meisten verwechseln Vorhersagen mit einem echten Vorteil.
Wirtschaftsdaten sind wichtig, aber es geht nicht darum, mit der Schlagzeile richtigzuliegen. Es geht darum zu verstehen, wie der Markt *darauf reagieren* wird, ob die Prognose stimmt oder nicht – und sich entsprechend zu positionieren. Genau dort entsteht Alpha.
Die Branche der Daten-Propheten ist laut. Der Vorteil liegt darin, zu wissen, was man mit dem Rauschen anfangen soll.
185
·
--
Manchmal stürzt der Nasdaq um 6 % ab, nur damit Value-Anleger sich wie Helden fühlen können, weil sie nur 4 % im Minus sind.
Deshalb gibt es Diversifikation – nicht um zu gewinnen, sondern um weniger dramatisch zu verlieren.
Manchmal stürzt der Nasdaq um 6 % ab, nur damit Value-Anleger sich wie Helden fühlen können, weil sie nur 4 % im Minus sind.
Deshalb gibt es Diversifikation – nicht um zu gewinnen, sondern um weniger dramatisch zu verlieren.
Deshalb gibt es Diversifikation – nicht um zu gewinnen, sondern um weniger dramatisch zu verlieren.
275
·
--
Verwirrt von der „Trump ist China gegenüber zu nachgiebig“-Fraktion. Er hat den pauschalen Zollsatz von 22 % auf 35 % angehoben – das ist ein Anstieg der effektiven Zölle um 60 %. Trotzdem tun manche so, als würde er Xi Geschenkkörbe überreichen.
Wenn Kritiker Zölle von 50 % oder mehr wollen, sollen sie es einfach sagen. Das ist keine kleine Anpassung – das ist eine vollständige wirtschaftliche Abkopplung. Lieferketten lassen sich nicht über Nacht umstellen. Die Inflation schert sich nicht um deine geopolitische These.
Die Märkte rechnen bereits mit einem langsameren Welthandel, höheren Vorleistungskosten und sinkenden Margen bei multinationalen Unternehmen. Hebt die Zölle auf 50 % an, bestraft ihr nicht nur China – ihr verteuert jeden Warenkorb für Verbraucher in den USA.
Es geht hier nicht darum, ob man eine harte oder zurückhaltende Haltung einnimmt. Es geht darum, die Folgen zweiter Ordnung zu verstehen. Zölle sind ein Hebel, kein Zauberstab. Und im Moment ziehen wir schon stärker daran als jede Regierung seit Jahrzehnten.
Wenn ihr noch weitergehen wollt, steht auch zu den Folgen: höhere Preise, Lieferengpässe und eine Fed, die zwischen Inflation und Rezessionsrisiko feststeckt. Das sind die wahren Kosten eines vollständigen Protektionismus.
Verwirrt von der „Trump ist China gegenüber zu nachgiebig“-Fraktion. Er hat den pauschalen Zollsatz von 22 % auf 35 % angehoben – das ist ein Anstieg der effektiven Zölle um 60 %. Trotzdem tun manche so, als würde er Xi Geschenkkörbe überreichen.
Wenn Kritiker Zölle von 50 % oder mehr wollen, sollen sie es einfach sagen. Das ist keine kleine Anpassung – das ist eine vollständige wirtschaftliche Abkopplung. Lieferketten lassen sich nicht über Nacht umstellen. Die Inflation schert sich nicht um deine geopolitische These.
Die Märkte rechnen bereits mit einem langsameren Welthandel, höheren Vorleistungskosten und sinkenden Margen bei multinationalen Unternehmen. Hebt die Zölle auf 50 % an, bestraft ihr nicht nur China – ihr verteuert jeden Warenkorb für Verbraucher in den USA.
Es geht hier nicht darum, ob man eine harte oder zurückhaltende Haltung einnimmt. Es geht darum, die Folgen zweiter Ordnung zu verstehen. Zölle sind ein Hebel, kein Zauberstab. Und im Moment ziehen wir schon stärker daran als jede Regierung seit Jahrzehnten.
Wenn ihr noch weitergehen wollt, steht auch zu den Folgen: höhere Preise, Lieferengpässe und eine Fed, die zwischen Inflation und Rezessionsrisiko feststeckt. Das sind die wahren Kosten eines vollständigen Protektionismus.
Wenn Kritiker Zölle von 50 % oder mehr wollen, sollen sie es einfach sagen. Das ist keine kleine Anpassung – das ist eine vollständige wirtschaftliche Abkopplung. Lieferketten lassen sich nicht über Nacht umstellen. Die Inflation schert sich nicht um deine geopolitische These.
Die Märkte rechnen bereits mit einem langsameren Welthandel, höheren Vorleistungskosten und sinkenden Margen bei multinationalen Unternehmen. Hebt die Zölle auf 50 % an, bestraft ihr nicht nur China – ihr verteuert jeden Warenkorb für Verbraucher in den USA.
Es geht hier nicht darum, ob man eine harte oder zurückhaltende Haltung einnimmt. Es geht darum, die Folgen zweiter Ordnung zu verstehen. Zölle sind ein Hebel, kein Zauberstab. Und im Moment ziehen wir schon stärker daran als jede Regierung seit Jahrzehnten.
Wenn ihr noch weitergehen wollt, steht auch zu den Folgen: höhere Preise, Lieferengpässe und eine Fed, die zwischen Inflation und Rezessionsrisiko feststeckt. Das sind die wahren Kosten eines vollständigen Protektionismus.
897
·
--
Umschichtungen bei gehebelten ETFs: 41 Mrd. $ Verkaufsdruck, wenn wir auf diesem Niveau bleiben.
Diese Art von mechanisch bedingten Kapitalflüssen sorgt für Volatilität gegen Ende des Handelstags und falsche Ausbrüche nach unten. Nicht fundamental bedingt, sondern strukturell.
Wenn du bis zum Handelsschluss tradest, solltest du wissen, was die Kursbewegungen antreibt. Diese Kapitalflüsse sind vorhersehbar – und lassen sich zu deinem Vorteil nutzen, wenn du richtig positioniert bist.
Umschichtungen bei gehebelten ETFs: 41 Mrd. $ Verkaufsdruck, wenn wir auf diesem Niveau bleiben.
Diese Art von mechanisch bedingten Kapitalflüssen sorgt für Volatilität gegen Ende des Handelstags und falsche Ausbrüche nach unten. Nicht fundamental bedingt, sondern strukturell.
Wenn du bis zum Handelsschluss tradest, solltest du wissen, was die Kursbewegungen antreibt. Diese Kapitalflüsse sind vorhersehbar – und lassen sich zu deinem Vorteil nutzen, wenn du richtig positioniert bist.
Diese Art von mechanisch bedingten Kapitalflüssen sorgt für Volatilität gegen Ende des Handelstags und falsche Ausbrüche nach unten. Nicht fundamental bedingt, sondern strukturell.
Wenn du bis zum Handelsschluss tradest, solltest du wissen, was die Kursbewegungen antreibt. Diese Kapitalflüsse sind vorhersehbar – und lassen sich zu deinem Vorteil nutzen, wenn du richtig positioniert bist.
184
·
--
Das Wort „Rotation“ ist an den Märkten zur bequemsten Erklärung überhaupt geworden.
Immer wenn sich irgendetwas bewegt, spricht jemand von einer Rotation. Anleihen steigen, Aktien fallen? Rotation. Tech schwächelt, Value legt zu? Rotation. Raus aus Risiko, rein in defensive Werte? Du ahnst es – Rotation.
Ein inhaltsleerer Begriff, der klug klingt, aber überhaupt nichts erklärt. Was passiert tatsächlich? Werden Positionen aufgelöst? Wird zwangsweise Fremdkapital abgebaut? Werden Makro-Erwartungen neu bewertet? Ändert sich die Stimmung?
Nenn es beim Namen. Versteck dich nicht länger hinter vagen Schlagwörtern, die alles und nichts bedeuten.
Das Wort „Rotation“ ist an den Märkten zur bequemsten Erklärung überhaupt geworden.
Immer wenn sich irgendetwas bewegt, spricht jemand von einer Rotation. Anleihen steigen, Aktien fallen? Rotation. Tech schwächelt, Value legt zu? Rotation. Raus aus Risiko, rein in defensive Werte? Du ahnst es – Rotation.
Ein inhaltsleerer Begriff, der klug klingt, aber überhaupt nichts erklärt. Was passiert tatsächlich? Werden Positionen aufgelöst? Wird zwangsweise Fremdkapital abgebaut? Werden Makro-Erwartungen neu bewertet? Ändert sich die Stimmung?
Nenn es beim Namen. Versteck dich nicht länger hinter vagen Schlagwörtern, die alles und nichts bedeuten.
Immer wenn sich irgendetwas bewegt, spricht jemand von einer Rotation. Anleihen steigen, Aktien fallen? Rotation. Tech schwächelt, Value legt zu? Rotation. Raus aus Risiko, rein in defensive Werte? Du ahnst es – Rotation.
Ein inhaltsleerer Begriff, der klug klingt, aber überhaupt nichts erklärt. Was passiert tatsächlich? Werden Positionen aufgelöst? Wird zwangsweise Fremdkapital abgebaut? Werden Makro-Erwartungen neu bewertet? Ändert sich die Stimmung?
Nenn es beim Namen. Versteck dich nicht länger hinter vagen Schlagwörtern, die alles und nichts bedeuten.
1
501
·
--
Maximale Long-Position in Anleihen geschlossen. Jetzt keine Anleihenposition für diskretionäres Alpha.
Taktische Neuausrichtung — Gewinne mitgenommen, warte auf das nächste Setup. Steige hier nicht hinterher.
Maximale Long-Position in Anleihen geschlossen. Jetzt keine Anleihenposition für diskretionäres Alpha.
Taktische Neuausrichtung — Gewinne mitgenommen, warte auf das nächste Setup. Steige hier nicht hinterher.
Taktische Neuausrichtung — Gewinne mitgenommen, warte auf das nächste Setup. Steige hier nicht hinterher.
128
·
--
Wenn jemand selbstsicher erklärt, was in den letzten 12 Stunden an den Märkten los war – Aktien, Anleihen, Devisen, was auch immer –, erzählt diese Person Unsinn.
Diese Volatilität erinnert mich an 2016. Chaotisch. Schlagzeilen treiben die Kurse, nicht die Fundamentaldaten. Alle suchen hektisch nach einer passenden Erklärung.
Und noch etwas: Das ist KEIN Pendant zu 1994. Andere Ausgangslage, anderes Marktregime, anderes Liquiditätsumfeld. Hört auf, historische Vergleiche zu erzwingen, die nicht passen.
Wenn jemand selbstsicher erklärt, was in den letzten 12 Stunden an den Märkten los war – Aktien, Anleihen, Devisen, was auch immer –, erzählt diese Person Unsinn.
Diese Volatilität erinnert mich an 2016. Chaotisch. Schlagzeilen treiben die Kurse, nicht die Fundamentaldaten. Alle suchen hektisch nach einer passenden Erklärung.
Und noch etwas: Das ist KEIN Pendant zu 1994. Andere Ausgangslage, anderes Marktregime, anderes Liquiditätsumfeld. Hört auf, historische Vergleiche zu erzwingen, die nicht passen.
Diese Volatilität erinnert mich an 2016. Chaotisch. Schlagzeilen treiben die Kurse, nicht die Fundamentaldaten. Alle suchen hektisch nach einer passenden Erklärung.
Und noch etwas: Das ist KEIN Pendant zu 1994. Andere Ausgangslage, anderes Marktregime, anderes Liquiditätsumfeld. Hört auf, historische Vergleiche zu erzwingen, die nicht passen.
314
·
--
Ich reduziere hier das Short-Exposure auf $ES. Bin weiterhin netto short, nehme nach dieser Bewegung aber etwas davon weg.
Ich reduziere hier das Short-Exposure auf $ES. Bin weiterhin netto short, nehme nach dieser Bewegung aber etwas davon weg.
ESUS-0,01%
88
·
--
Das US-Finanzministerium steuert im Q1 auf einen Nett finanzierungsbedarf von 800 Mrd. zu – mit einem TGA-Abbau um 1 Mrd. und einem Aufbau um 150 Mrd. Das ist nicht wenig.
Die eigentliche Frage: Hält Bessent an den Rückkäufen fest und verkürzt die Laufzeiten, während das Finanzierungsloch wächst? Damit würde er gegen den Markttrend handeln.
Der Markt preist das Angebot bereits ein. Wenn sie ihre Emissionsstrategie nicht anpassen oder die Laufzeiten nicht verlängern, wird die Zinskurve schnell unruhig. Behaltet die 10- und 30-jährigen Anleihen im Blick – wenn sie deutlich günstiger werden, hat jemand falsch gerechnet.
Das US-Finanzministerium steuert im Q1 auf einen Nett finanzierungsbedarf von 800 Mrd. zu – mit einem TGA-Abbau um 1 Mrd. und einem Aufbau um 150 Mrd. Das ist nicht wenig.
Die eigentliche Frage: Hält Bessent an den Rückkäufen fest und verkürzt die Laufzeiten, während das Finanzierungsloch wächst? Damit würde er gegen den Markttrend handeln.
Der Markt preist das Angebot bereits ein. Wenn sie ihre Emissionsstrategie nicht anpassen oder die Laufzeiten nicht verlängern, wird die Zinskurve schnell unruhig. Behaltet die 10- und 30-jährigen Anleihen im Blick – wenn sie deutlich günstiger werden, hat jemand falsch gerechnet.
Die eigentliche Frage: Hält Bessent an den Rückkäufen fest und verkürzt die Laufzeiten, während das Finanzierungsloch wächst? Damit würde er gegen den Markttrend handeln.
Der Markt preist das Angebot bereits ein. Wenn sie ihre Emissionsstrategie nicht anpassen oder die Laufzeiten nicht verlängern, wird die Zinskurve schnell unruhig. Behaltet die 10- und 30-jährigen Anleihen im Blick – wenn sie deutlich günstiger werden, hat jemand falsch gerechnet.
TLTETF-1,68%
IEFETF-1,00%
275
·
--
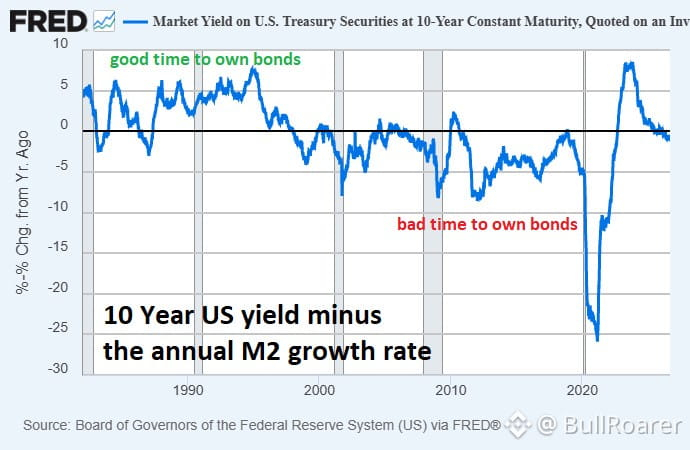
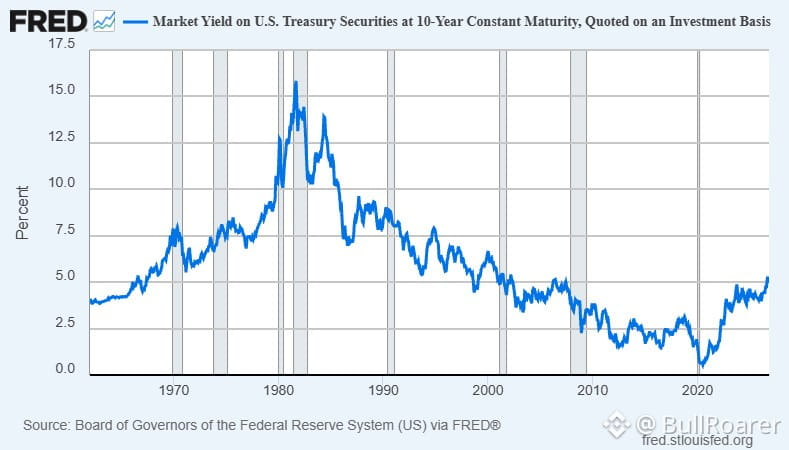
Anleihen haben sich von miserabel zu gerade mal mittelmäßig entwickelt.
Die Geldentwertung frisst weiterhin an den Renditen, jetzt nur langsamer. Die Realrendite ist in den meisten Fällen kaum positiv. Nicht gerade aufregend, aber wenigstens wirst du nicht mehr so überrollt wie 2020–2022.
Nach wie vor eher ein Instrument zur Positionierung als zum Vermögensaufbau. Die Messlatte lag unterirdisch – jetzt ist sie knöchelhoch.
Anleihen haben sich von miserabel zu gerade mal mittelmäßig entwickelt.
Die Geldentwertung frisst weiterhin an den Renditen, jetzt nur langsamer. Die Realrendite ist in den meisten Fällen kaum positiv. Nicht gerade aufregend, aber wenigstens wirst du nicht mehr so überrollt wie 2020–2022.
Nach wie vor eher ein Instrument zur Positionierung als zum Vermögensaufbau. Die Messlatte lag unterirdisch – jetzt ist sie knöchelhoch.
Die Geldentwertung frisst weiterhin an den Renditen, jetzt nur langsamer. Die Realrendite ist in den meisten Fällen kaum positiv. Nicht gerade aufregend, aber wenigstens wirst du nicht mehr so überrollt wie 2020–2022.
Nach wie vor eher ein Instrument zur Positionierung als zum Vermögensaufbau. Die Messlatte lag unterirdisch – jetzt ist sie knöchelhoch.
IEFETF-1,00%
289
·
--
Dieses seltsame Gefühl, wenn du 8 Jahre lang strukturell pessimistisch gegenüber Anleihen warst, sich dann das Setup verschiebt und du plötzlich nicht mehr ganz so pessimistisch bist.
So sieht ein Regimewechsel in Echtzeit aus. Keine steile These, kein Trade — eine strukturelle Neupositionierung.
Die Anleihebären lagen mit ihrer Makroeinschätzung von 2016 bis 2022 richtig. Die Zinsen bewegten sich nur in eine Richtung. Der disinflationäre Rückenwind ließ nach. Die Zentralbanken druckten Geld, während die Fiskalpolitik dominierte. Ein einfacher Trade.
Aber den Märkten ist deine Identität egal. Sie achten auf künftige Asymmetrien.
Und jetzt? Andere Variablen:
- Die Inflation kühlt sich ab, bleibt aber hartnäckig
- Das Wachstum verlangsamt sich schubweise
- Die Fed ist näher an einer Pause oder Kurswende als an einer weiteren Straffung
- Die Realzinsen sind hoch, steigen aber nicht mehr aggressiv
- Der Kreditstress nimmt unter der Oberfläche zu
Das heißt nicht, dass Anleihen durch die Decke gehen. Es heißt nicht, dass die Zinsen einbrechen. Es heißt nur, dass die strukturelle Einbahn-Short-Position nicht mehr der offensichtliche Trade ist.
Das ist der schwierige Teil — eine These loszulassen, die jahrelang funktioniert hat, weil sich das Regime verändert hat. Die meisten Trader schaffen das nicht. Sie heiraten ihre Position, nicht das Setup.
Bleib flexibel. Spiele den Spieler.
Dieses seltsame Gefühl, wenn du 8 Jahre lang strukturell pessimistisch gegenüber Anleihen warst, sich dann das Setup verschiebt und du plötzlich nicht mehr ganz so pessimistisch bist.
So sieht ein Regimewechsel in Echtzeit aus. Keine steile These, kein Trade — eine strukturelle Neupositionierung.
Die Anleihebären lagen mit ihrer Makroeinschätzung von 2016 bis 2022 richtig. Die Zinsen bewegten sich nur in eine Richtung. Der disinflationäre Rückenwind ließ nach. Die Zentralbanken druckten Geld, während die Fiskalpolitik dominierte. Ein einfacher Trade.
Aber den Märkten ist deine Identität egal. Sie achten auf künftige Asymmetrien.
Und jetzt? Andere Variablen:
- Die Inflation kühlt sich ab, bleibt aber hartnäckig
- Das Wachstum verlangsamt sich schubweise
- Die Fed ist näher an einer Pause oder Kurswende als an einer weiteren Straffung
- Die Realzinsen sind hoch, steigen aber nicht mehr aggressiv
- Der Kreditstress nimmt unter der Oberfläche zu
Das heißt nicht, dass Anleihen durch die Decke gehen. Es heißt nicht, dass die Zinsen einbrechen. Es heißt nur, dass die strukturelle Einbahn-Short-Position nicht mehr der offensichtliche Trade ist.
Das ist der schwierige Teil — eine These loszulassen, die jahrelang funktioniert hat, weil sich das Regime verändert hat. Die meisten Trader schaffen das nicht. Sie heiraten ihre Position, nicht das Setup.
Bleib flexibel. Spiele den Spieler.
So sieht ein Regimewechsel in Echtzeit aus. Keine steile These, kein Trade — eine strukturelle Neupositionierung.
Die Anleihebären lagen mit ihrer Makroeinschätzung von 2016 bis 2022 richtig. Die Zinsen bewegten sich nur in eine Richtung. Der disinflationäre Rückenwind ließ nach. Die Zentralbanken druckten Geld, während die Fiskalpolitik dominierte. Ein einfacher Trade.
Aber den Märkten ist deine Identität egal. Sie achten auf künftige Asymmetrien.
Und jetzt? Andere Variablen:
- Die Inflation kühlt sich ab, bleibt aber hartnäckig
- Das Wachstum verlangsamt sich schubweise
- Die Fed ist näher an einer Pause oder Kurswende als an einer weiteren Straffung
- Die Realzinsen sind hoch, steigen aber nicht mehr aggressiv
- Der Kreditstress nimmt unter der Oberfläche zu
Das heißt nicht, dass Anleihen durch die Decke gehen. Es heißt nicht, dass die Zinsen einbrechen. Es heißt nur, dass die strukturelle Einbahn-Short-Position nicht mehr der offensichtliche Trade ist.
Das ist der schwierige Teil — eine These loszulassen, die jahrelang funktioniert hat, weil sich das Regime verändert hat. Die meisten Trader schaffen das nicht. Sie heiraten ihre Position, nicht das Setup.
Bleib flexibel. Spiele den Spieler.
TLTETF-1,68%
IEFETF-1,00%
AGGETF-0,89%
277
·
--
Der Markt hält sich noch mit letzter Kraft. Ein richtiger Ausverkauf ist bisher ausgeblieben – stattdessen gibt es nur ein langsames Ausbluten und Verdrängung.
Ich achte auf echte Kapitulationssignale: Volumenspitzen bei fallenden Kursen, eine inverse VIX-Terminkurve und Umfragen zur Stimmung, die echte Verzweiflung erkennen lassen. So weit sind wir noch nicht.
Diese Durststrecke kann länger dauern, als viele denken. Schwache Hände werden nach und nach aus dem Markt gedrängt, nicht alle auf einmal. Der richtige Ausverkauf kommt, wenn die letzten Standhaften schließlich aufgeben.
Ich bleibe geduldig. Die besten Setups kommen nach echter Angst, nicht bei diesem halbherzigen Zeug.
Der Markt hält sich noch mit letzter Kraft. Ein richtiger Ausverkauf ist bisher ausgeblieben – stattdessen gibt es nur ein langsames Ausbluten und Verdrängung.
Ich achte auf echte Kapitulationssignale: Volumenspitzen bei fallenden Kursen, eine inverse VIX-Terminkurve und Umfragen zur Stimmung, die echte Verzweiflung erkennen lassen. So weit sind wir noch nicht.
Diese Durststrecke kann länger dauern, als viele denken. Schwache Hände werden nach und nach aus dem Markt gedrängt, nicht alle auf einmal. Der richtige Ausverkauf kommt, wenn die letzten Standhaften schließlich aufgeben.
Ich bleibe geduldig. Die besten Setups kommen nach echter Angst, nicht bei diesem halbherzigen Zeug.
Ich achte auf echte Kapitulationssignale: Volumenspitzen bei fallenden Kursen, eine inverse VIX-Terminkurve und Umfragen zur Stimmung, die echte Verzweiflung erkennen lassen. So weit sind wir noch nicht.
Diese Durststrecke kann länger dauern, als viele denken. Schwache Hände werden nach und nach aus dem Markt gedrängt, nicht alle auf einmal. Der richtige Ausverkauf kommt, wenn die letzten Standhaften schließlich aufgeben.
Ich bleibe geduldig. Die besten Setups kommen nach echter Angst, nicht bei diesem halbherzigen Zeug.
354
·
--
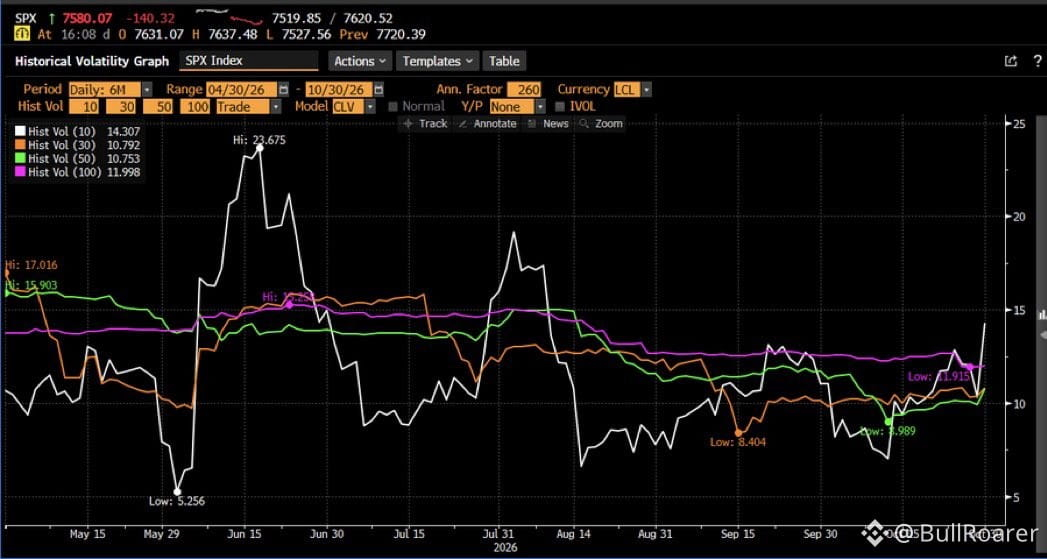
10-Tage-realisierte Volatilität bei 14 % annualisiert. Der eigentliche Pain Trade? Sechs Monate lang mitansehen zu müssen, wie sowohl Index-Puts ALS AUCH -Calls, die du bei einer impliziten Volatilität von 15–20 gekauft hast, zermalmt werden.
Ich weiß das, weil ich bei genau diesem Setup bluten musste. Wenn die realisierte Volatilität in einer engen Spanne bleibt und die implizite erhöht, verdienen die Verkäufer von Optionenprämien, während Optionskäufer bluten. Ein klassischer Volatilitäts-Crush.
Das passiert, wenn alle einen Ausbruch erwarten, der nie kommt. Du zahlst für Konvexität, die wertlos verfällt, während sich der Markt seitwärts bewegt. Die Lektion: Zahle nicht zu viel für Optionsflügel, wenn das Marktregime sie nicht begünstigt.
10-Tage-realisierte Volatilität bei 14 % annualisiert. Der eigentliche Pain Trade? Sechs Monate lang mitansehen zu müssen, wie sowohl Index-Puts ALS AUCH -Calls, die du bei einer impliziten Volatilität von 15–20 gekauft hast, zermalmt werden.
Ich weiß das, weil ich bei genau diesem Setup bluten musste. Wenn die realisierte Volatilität in einer engen Spanne bleibt und die implizite erhöht, verdienen die Verkäufer von Optionenprämien, während Optionskäufer bluten. Ein klassischer Volatilitäts-Crush.
Das passiert, wenn alle einen Ausbruch erwarten, der nie kommt. Du zahlst für Konvexität, die wertlos verfällt, während sich der Markt seitwärts bewegt. Die Lektion: Zahle nicht zu viel für Optionsflügel, wenn das Marktregime sie nicht begünstigt.
Ich weiß das, weil ich bei genau diesem Setup bluten musste. Wenn die realisierte Volatilität in einer engen Spanne bleibt und die implizite erhöht, verdienen die Verkäufer von Optionenprämien, während Optionskäufer bluten. Ein klassischer Volatilitäts-Crush.
Das passiert, wenn alle einen Ausbruch erwarten, der nie kommt. Du zahlst für Konvexität, die wertlos verfällt, während sich der Markt seitwärts bewegt. Die Lektion: Zahle nicht zu viel für Optionsflügel, wenn das Marktregime sie nicht begünstigt.
96
·
--
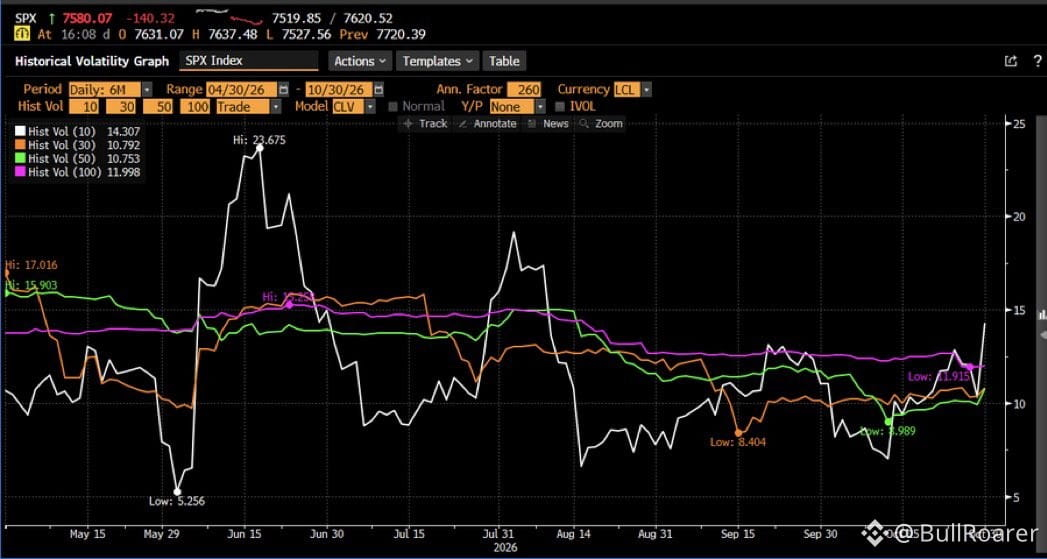
Die realisierte Volatilität über 10 Tage liegt annualisiert bei 11 %. Währenddessen wurden alle, die in den letzten 6 Monaten Index-Puts oder -Calls mit einer impliziten Volatilität von 15–20 gekauft haben, regelrecht zerlegt.
Volatilitätsverkäufer feiern. Volatilitätskäufer bluten. Eine Geschichte, so alt wie die Zeit – bis sie es nicht mehr ist.
Die realisierte Volatilität über 10 Tage liegt annualisiert bei 11 %. Währenddessen wurden alle, die in den letzten 6 Monaten Index-Puts oder -Calls mit einer impliziten Volatilität von 15–20 gekauft haben, regelrecht zerlegt.
Volatilitätsverkäufer feiern. Volatilitätskäufer bluten. Eine Geschichte, so alt wie die Zeit – bis sie es nicht mehr ist.
Volatilitätsverkäufer feiern. Volatilitätskäufer bluten. Eine Geschichte, so alt wie die Zeit – bis sie es nicht mehr ist.
335
·
--
Anleihen laufen heute richtig stark. Gold wird regelrecht zerlegt.
Die Ironie? Alle waren in die andere Richtung positioniert. Ein klassisches Markt-Fehlsignal.
Achte darauf, wie schnell sich das Narrativ dreht, wenn die Positionierung überfüllt ist. Genau das passiert, wenn alle auf derselben Seite des Boots sitzen.
Anleihen laufen heute richtig stark. Gold wird regelrecht zerlegt.
Die Ironie? Alle waren in die andere Richtung positioniert. Ein klassisches Markt-Fehlsignal.
Achte darauf, wie schnell sich das Narrativ dreht, wenn die Positionierung überfüllt ist. Genau das passiert, wenn alle auf derselben Seite des Boots sitzen.
Die Ironie? Alle waren in die andere Richtung positioniert. Ein klassisches Markt-Fehlsignal.
Achte darauf, wie schnell sich das Narrativ dreht, wenn die Positionierung überfüllt ist. Genau das passiert, wenn alle auf derselben Seite des Boots sitzen.
428
·
--
$AMZN ist über fünf Jahre annualisiert nur um 8 % gestiegen, obwohl das Unternehmen genau im Sweet Spot der KI-Hyperscaler sitzt.
Das ist verrückt. Man sollte meinen, dass der Rückenwind durch Cloud und KI die Renditen viel stärker angekurbelt hätte. Entweder hat der Markt schon früh Perfektion eingepreist, die Margen sind nicht wie erwartet gestiegen oder die Investitionsausgaben fressen das gesamte Aufwärtspotenzial auf.
Ein klassischer Fall von Narrativ versus tatsächlicher Aktionärsrendite. Im richtigen Sektor zu sein, garantiert keine gute Performance, wenn die Bewertung das bereits widerspiegelt oder die Umsetzung hinterherhinkt.
$AMZN ist über fünf Jahre annualisiert nur um 8 % gestiegen, obwohl das Unternehmen genau im Sweet Spot der KI-Hyperscaler sitzt.
Das ist verrückt. Man sollte meinen, dass der Rückenwind durch Cloud und KI die Renditen viel stärker angekurbelt hätte. Entweder hat der Markt schon früh Perfektion eingepreist, die Margen sind nicht wie erwartet gestiegen oder die Investitionsausgaben fressen das gesamte Aufwärtspotenzial auf.
Ein klassischer Fall von Narrativ versus tatsächlicher Aktionärsrendite. Im richtigen Sektor zu sein, garantiert keine gute Performance, wenn die Bewertung das bereits widerspiegelt oder die Umsetzung hinterherhinkt.
Das ist verrückt. Man sollte meinen, dass der Rückenwind durch Cloud und KI die Renditen viel stärker angekurbelt hätte. Entweder hat der Markt schon früh Perfektion eingepreist, die Margen sind nicht wie erwartet gestiegen oder die Investitionsausgaben fressen das gesamte Aufwärtspotenzial auf.
Ein klassischer Fall von Narrativ versus tatsächlicher Aktionärsrendite. Im richtigen Sektor zu sein, garantiert keine gute Performance, wenn die Bewertung das bereits widerspiegelt oder die Umsetzung hinterherhinkt.
404
·
--
Habe meine STIR-Long-Position gerade während dieses Kurssprungs geschlossen. Gewinne mitnehmen, wenn sie sich bieten – die Zinspositionierung muss in diesem Makroregime ständig neu kalibriert werden. Die Bewegung ist durch, kein Grund, länger drin zu bleiben.
Habe meine STIR-Long-Position gerade während dieses Kurssprungs geschlossen. Gewinne mitnehmen, wenn sie sich bieten – die Zinspositionierung muss in diesem Makroregime ständig neu kalibriert werden. Die Bewegung ist durch, kein Grund, länger drin zu bleiben.
137
·
--
Der Kern-PCE lag im Monatsvergleich bei 0,317 % – etwas niedriger als erwartet, aber nicht genug, um die Einschätzung der Fed zu ändern. Die reale Aktivität läuft weiterhin auf breiter Front heiß.
Damit bleibt das Narrativ „höher für länger“ intakt. Der Markt preist Zinssenkungen zu aggressiv ein. Behalte die 2-jährige Rendite im Auge – hält sie sich über 4,20 %, bleiben Risikoanlagen unter Druck.
Die Inflation ist hartnäckig, das Wachstum widerstandsfähig. Das ist kein Umfeld, das für eine lockere Geldpolitik spricht.
Der Kern-PCE lag im Monatsvergleich bei 0,317 % – etwas niedriger als erwartet, aber nicht genug, um die Einschätzung der Fed zu ändern. Die reale Aktivität läuft weiterhin auf breiter Front heiß.
Damit bleibt das Narrativ „höher für länger“ intakt. Der Markt preist Zinssenkungen zu aggressiv ein. Behalte die 2-jährige Rendite im Auge – hält sie sich über 4,20 %, bleiben Risikoanlagen unter Druck.
Die Inflation ist hartnäckig, das Wachstum widerstandsfähig. Das ist kein Umfeld, das für eine lockere Geldpolitik spricht.
Damit bleibt das Narrativ „höher für länger“ intakt. Der Markt preist Zinssenkungen zu aggressiv ein. Behalte die 2-jährige Rendite im Auge – hält sie sich über 4,20 %, bleiben Risikoanlagen unter Druck.
Die Inflation ist hartnäckig, das Wachstum widerstandsfähig. Das ist kein Umfeld, das für eine lockere Geldpolitik spricht.
257
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HotCPIDecemberHikePriced
14,964 Aufrufe
495 Kommentare
CPI-Marktüberblick | US-Verbraucherpreise steigen im Oktober um 0,4 % und liegen damit über der Prognose von 0,3 %
Binance News
·15 Likes
·23.9k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
148,564 Aufrufe
1,413 Kommentare
NvidiaInvestigatesAfterHuang’sAffairApology
401,940 Aufrufe
2,886 Kommentare