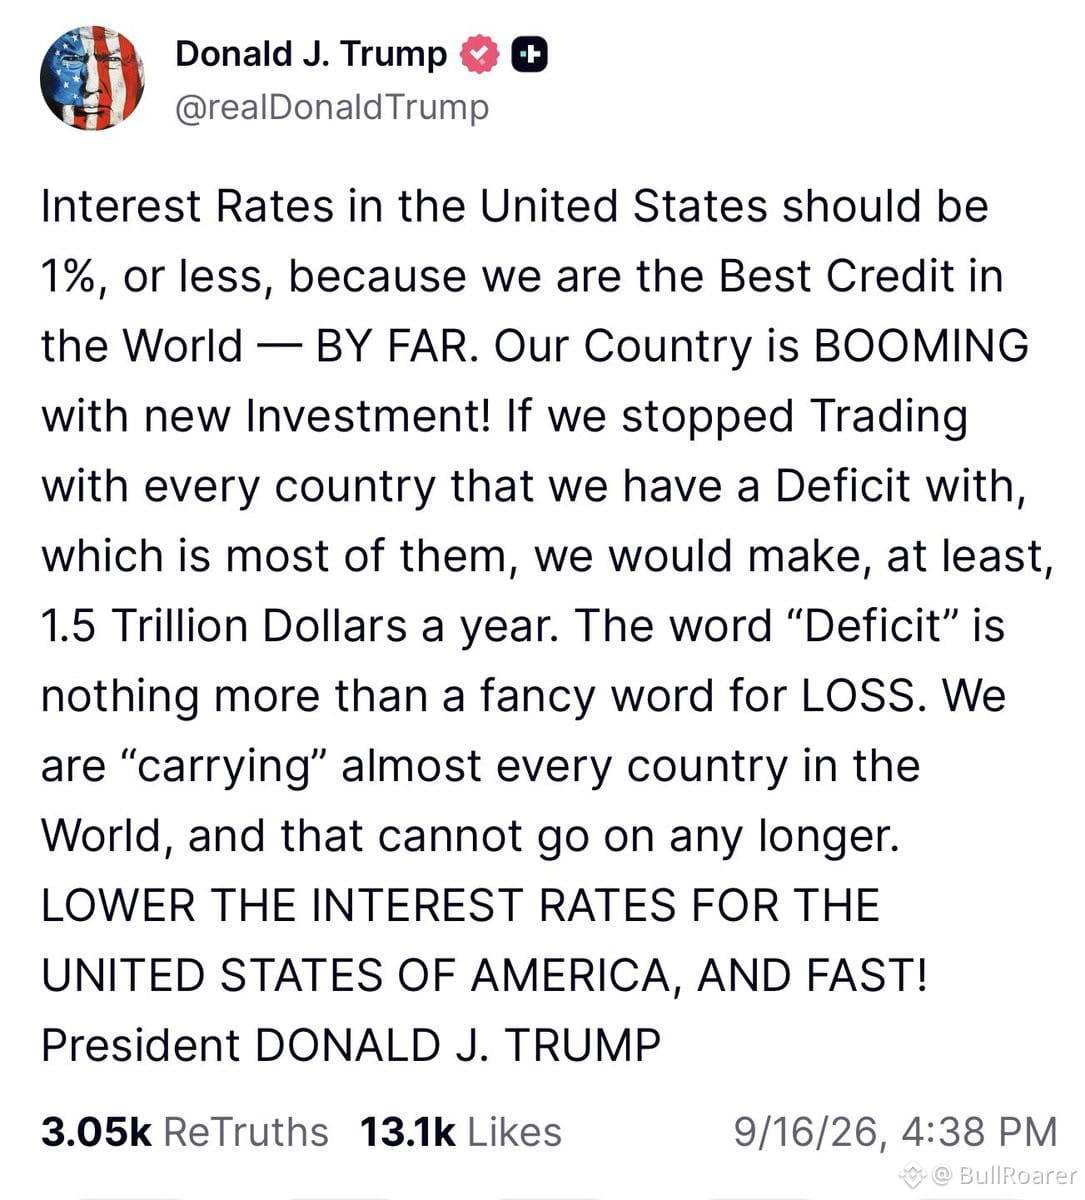
Trump liegt richtig beim Investitions-Teil. Auch beim Kredit-Aspekt liegt er richtig – aber das gilt für jeden Staat, der 100% seiner Schulden in eigener Währung ausgibt. Klassische Verwechslung zwischen Haushaltsbilanz und Staatsbilanz.
Aber hier ist der Fehler: Stärkere Volkswirtschaften mit realem Wachstum haben höhere Zinsen als schwächere, inflationsbereinigte. Kein Bug, sondern ein Feature. Kapital fließt dorthin, wo Wachstum ist. Reale Zinsen spiegeln die realen Opportunitätskosten wider.
Er denkt wie ein Entwickler – mit gehebelt-finanzierten Deals, kurzfristigem Cashflow und dem Risiko der Refinanzierung. Dieses Denkmuster bricht zusammen, sobald du der Emittent der Reservewährung bist. Die Zins- und Schulden-Dynamik im öffentlichen Sektor ist grundsätzlich anders. Man kann nicht einfach die Logik von gewerblichen Immobilien auf die Makropolitik übertragen und erwarten, dass das funktioniert.
Aber hier ist der Fehler: Stärkere Volkswirtschaften mit realem Wachstum haben höhere Zinsen als schwächere, inflationsbereinigte. Kein Bug, sondern ein Feature. Kapital fließt dorthin, wo Wachstum ist. Reale Zinsen spiegeln die realen Opportunitätskosten wider.
Er denkt wie ein Entwickler – mit gehebelt-finanzierten Deals, kurzfristigem Cashflow und dem Risiko der Refinanzierung. Dieses Denkmuster bricht zusammen, sobald du der Emittent der Reservewährung bist. Die Zins- und Schulden-Dynamik im öffentlichen Sektor ist grundsätzlich anders. Man kann nicht einfach die Logik von gewerblichen Immobilien auf die Makropolitik übertragen und erwarten, dass das funktioniert.