
BULL_TRADER0
1.9k Beiträge
BULL_TRADER0
Melden
Nutzer blockieren
427 Following
937 Follower
961 Like gegeben
Beiträge
Alle
Zitierungen
·
--
🚨🧧 BINANCE-GESCHENKBOXEN-ALARM! 🧧🚨
🎁 Eine Überraschung wartet! 👀🔥
💰 Red-Packet-Jäger, seid ihr bereit? 😈⚡
👉 FOLGT MIR, UM SIE ZU HOLEN! 🧧💸
🍀 Ein Tipp könnte eine Überraschung bringen
⚡ Schnelle Hände könnten GROß GEWINNEN!
🧧❤️ Wer ist bereit, sie zu greifen? 👇🚀
$BNB
{future}(BNBUSDT)
🚨🧧 BINANCE-GESCHENKBOXEN-ALARM! 🧧🚨
🎁 Eine Überraschung wartet! 👀🔥
💰 Red-Packet-Jäger, seid ihr bereit? 😈⚡
👉 FOLGT MIR, UM SIE ZU HOLEN! 🧧💸
🍀 Ein Tipp könnte eine Überraschung bringen
⚡ Schnelle Hände könnten GROß GEWINNEN!
🧧❤️ Wer ist bereit, sie zu greifen? 👇🚀
$BNB
🎁 Eine Überraschung wartet! 👀🔥
💰 Red-Packet-Jäger, seid ihr bereit? 😈⚡
👉 FOLGT MIR, UM SIE ZU HOLEN! 🧧💸
🍀 Ein Tipp könnte eine Überraschung bringen
⚡ Schnelle Hände könnten GROß GEWINNEN!
🧧❤️ Wer ist bereit, sie zu greifen? 👇🚀
$BNB

32
1
2
47
·
--
#dusk $DUSK @Dusk_Foundation
Ich habe heute die Dokumentation durchgelesen und bin an etwas in Dusk’ Transaktionsmodell hängen geblieben, das man leicht übersehen kann: der Unterschied zwischen einem View Key und einem Secret Key.
In Phoenix, Dusk’ UTXO-basiertem Modell, kannst du jemandem deinen View Key geben, damit er erkennen kann, welche Ausgaben zu dir gehören. Wenn eine Notiz verschleiert ist, kann man sogar den darin verborgenen Wert sehen. Dieser Schlüssel gibt ihnen jedoch keine Möglichkeit, auf dein Geld zuzugreifen. Das Ausgeben funktioniert nur mit einem separaten Secret Key — einem, der nur bei dir bleibt.
Dieser Unterschied ist leicht zu übergehen, aber er macht sehr viel aus. Sichtbarkeit zu geben ist nicht dasselbe wie Kontrolle zu geben. Du kannst einem Prüfer Einblick gewähren, ohne jemals deine Vermögenswerte zu gefährden.
Ich glaube, die meisten Menschen hören „Privacy-Blockchain“ und gehen davon aus, dass das totale Geheimhaltung gegenüber allen bedeutet — ohne Ausnahmen. Dusk funktioniert jedoch nicht wirklich so. Transaktionen beweisen weiterhin, dass sie gültig sind — keine doppelten Ausgaben, genug Mittel — mithilfe von Zero-Knowledge-Proofs, ohne standardmäßig die Details offenzulegen. Aber die Möglichkeit, Informationen selektiv über einen Viewing Key offenzulegen, ist im System integriert und nicht als nachträglicher Zusatz für Regulierungsbehörden gedacht.
Es lohnt sich außerdem zu beachten, dass Phoenix nicht das ganze Bild ist. Es gibt auch Moonlight: accountbasiert und öffentlich, das parallel dazu läuft. Dadurch wirkt Privatsphäre in Dusk weniger wie eine feste Eigenschaft der Chain, sondern eher wie eine Einstellung, die du pro Transaktion wählst.
Ich frage mich, ob andere Privacy-Chains „wer sehen kann“ von „wer ausgeben kann“ so sauber trennen, oder ob Dusk’ Ansatz hier eher ungewöhnlich ist.
$TAC $TMX
#dusk $DUSK @Dusk
Ich habe heute die Dokumentation durchgelesen und bin an etwas in Dusk’ Transaktionsmodell hängen geblieben, das man leicht übersehen kann: der Unterschied zwischen einem View Key und einem Secret Key.
In Phoenix, Dusk’ UTXO-basiertem Modell, kannst du jemandem deinen View Key geben, damit er erkennen kann, welche Ausgaben zu dir gehören. Wenn eine Notiz verschleiert ist, kann man sogar den darin verborgenen Wert sehen. Dieser Schlüssel gibt ihnen jedoch keine Möglichkeit, auf dein Geld zuzugreifen. Das Ausgeben funktioniert nur mit einem separaten Secret Key — einem, der nur bei dir bleibt.
Dieser Unterschied ist leicht zu übergehen, aber er macht sehr viel aus. Sichtbarkeit zu geben ist nicht dasselbe wie Kontrolle zu geben. Du kannst einem Prüfer Einblick gewähren, ohne jemals deine Vermögenswerte zu gefährden.
Ich glaube, die meisten Menschen hören „Privacy-Blockchain“ und gehen davon aus, dass das totale Geheimhaltung gegenüber allen bedeutet — ohne Ausnahmen. Dusk funktioniert jedoch nicht wirklich so. Transaktionen beweisen weiterhin, dass sie gültig sind — keine doppelten Ausgaben, genug Mittel — mithilfe von Zero-Knowledge-Proofs, ohne standardmäßig die Details offenzulegen. Aber die Möglichkeit, Informationen selektiv über einen Viewing Key offenzulegen, ist im System integriert und nicht als nachträglicher Zusatz für Regulierungsbehörden gedacht.
Es lohnt sich außerdem zu beachten, dass Phoenix nicht das ganze Bild ist. Es gibt auch Moonlight: accountbasiert und öffentlich, das parallel dazu läuft. Dadurch wirkt Privatsphäre in Dusk weniger wie eine feste Eigenschaft der Chain, sondern eher wie eine Einstellung, die du pro Transaktion wählst.
Ich frage mich, ob andere Privacy-Chains „wer sehen kann“ von „wer ausgeben kann“ so sauber trennen, oder ob Dusk’ Ansatz hier eher ungewöhnlich ist.
$TAC $TMX
Ich habe heute die Dokumentation durchgelesen und bin an etwas in Dusk’ Transaktionsmodell hängen geblieben, das man leicht übersehen kann: der Unterschied zwischen einem View Key und einem Secret Key.
In Phoenix, Dusk’ UTXO-basiertem Modell, kannst du jemandem deinen View Key geben, damit er erkennen kann, welche Ausgaben zu dir gehören. Wenn eine Notiz verschleiert ist, kann man sogar den darin verborgenen Wert sehen. Dieser Schlüssel gibt ihnen jedoch keine Möglichkeit, auf dein Geld zuzugreifen. Das Ausgeben funktioniert nur mit einem separaten Secret Key — einem, der nur bei dir bleibt.
Dieser Unterschied ist leicht zu übergehen, aber er macht sehr viel aus. Sichtbarkeit zu geben ist nicht dasselbe wie Kontrolle zu geben. Du kannst einem Prüfer Einblick gewähren, ohne jemals deine Vermögenswerte zu gefährden.
Ich glaube, die meisten Menschen hören „Privacy-Blockchain“ und gehen davon aus, dass das totale Geheimhaltung gegenüber allen bedeutet — ohne Ausnahmen. Dusk funktioniert jedoch nicht wirklich so. Transaktionen beweisen weiterhin, dass sie gültig sind — keine doppelten Ausgaben, genug Mittel — mithilfe von Zero-Knowledge-Proofs, ohne standardmäßig die Details offenzulegen. Aber die Möglichkeit, Informationen selektiv über einen Viewing Key offenzulegen, ist im System integriert und nicht als nachträglicher Zusatz für Regulierungsbehörden gedacht.
Es lohnt sich außerdem zu beachten, dass Phoenix nicht das ganze Bild ist. Es gibt auch Moonlight: accountbasiert und öffentlich, das parallel dazu läuft. Dadurch wirkt Privatsphäre in Dusk weniger wie eine feste Eigenschaft der Chain, sondern eher wie eine Einstellung, die du pro Transaktion wählst.
Ich frage mich, ob andere Privacy-Chains „wer sehen kann“ von „wer ausgeben kann“ so sauber trennen, oder ob Dusk’ Ansatz hier eher ungewöhnlich ist.
$TAC $TMX
bull 🐂
100%
bear 🐻
0%
1 Stimmen • Abstimmung beendet
1
88
·
--
#dusk $DUSK @Dusk_Foundation
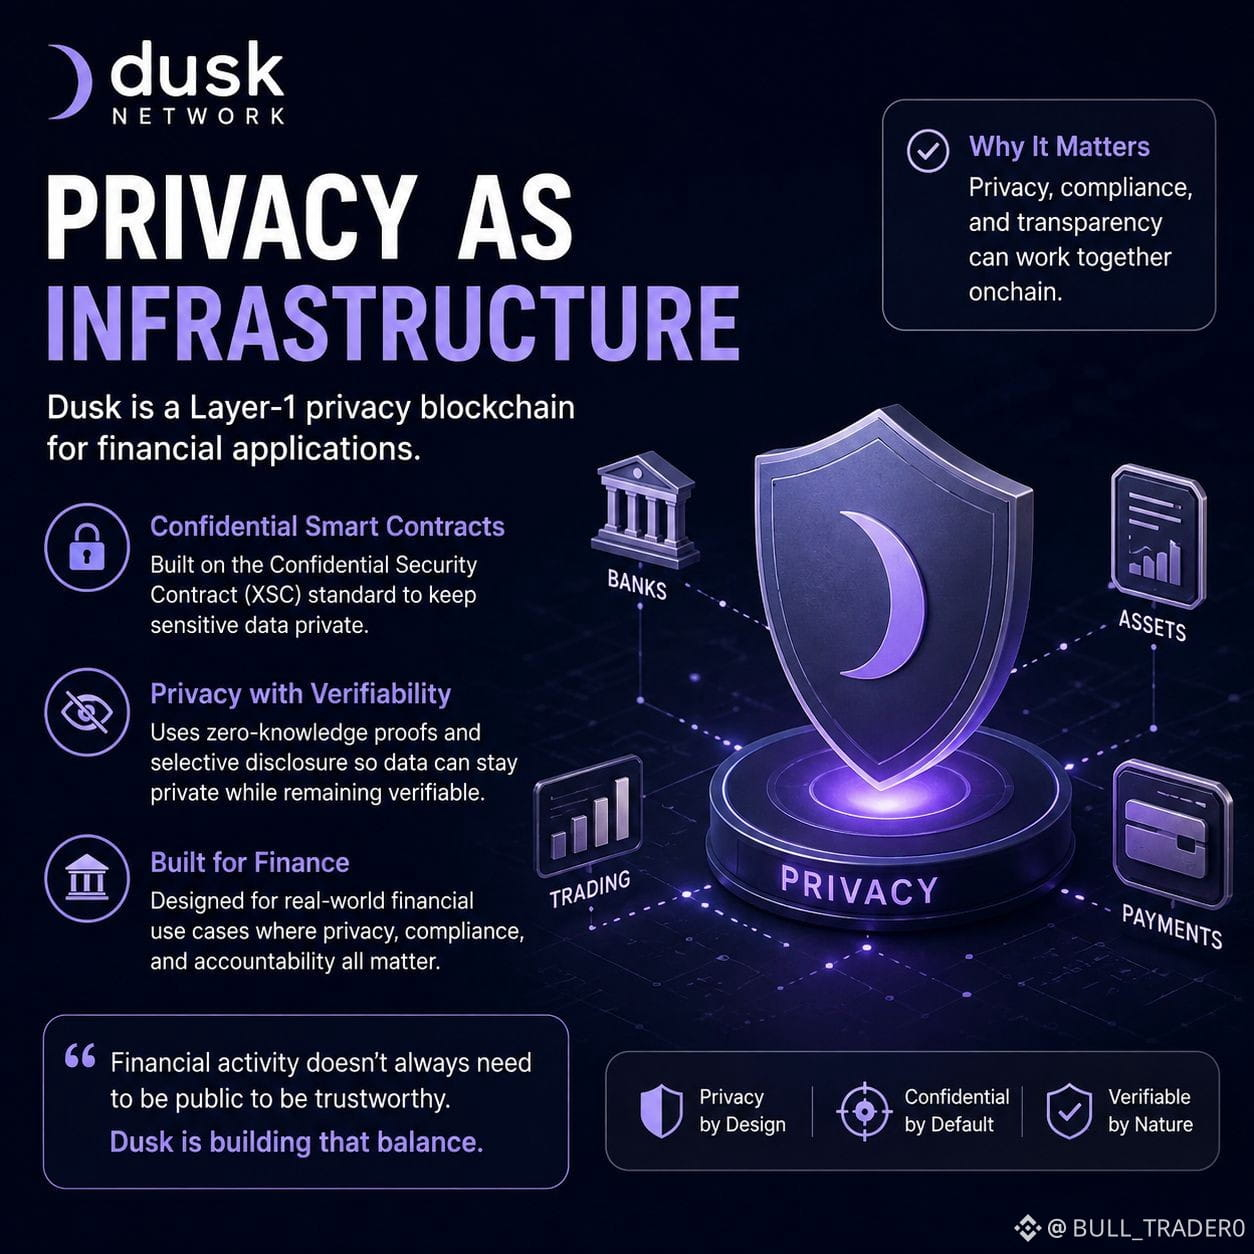
Der Teil der Dämmerung, der meine Aufmerksamkeit erregte
Ich schaue mir Dusk derzeit genauer an, und eine Sache, die ich interessant finde, ist, wie ernst es den Datenschutz für Finanzanwendungen nimmt.
Dusk ist eine Layer-1, die um vertrauliche Smart Contracts herum gebaut ist und von seinem Confidential Security Contract (XSC)-Standard angetrieben wird.
Die einfache Idee ist: Finanzielle Aktivitäten sollten nicht immer bedeuten, dass jedes Informationsdetail auf einer öffentlichen Blockchain landet. Einige Daten müssen privat bleiben, während das Netzwerk dennoch eine Möglichkeit braucht, um zu verifizieren, dass alles korrekt abläuft.
Genau hier wird Dusk für mich interessant. Datenschutz wird nicht nur als irgendeine weitere Funktion dargestellt. Er ist Teil der Infrastruktur, die sie für Finanz-Use-Cases aufbauen.
Ich denke, das ist ein wichtiges Problem, das On-Chain-Finanzierung lösen muss: Wie bekommt man Transparenz dort, wo sie sinnvoll ist, ohne sensible Finanzinformationen vollständig öffentlich zu machen?
Wahrscheinlich wäre genau dieser Teil von Dusk derjenige, den ich am genauesten beobachten würde.
Je mehr ich mich mit Dusk beschäftige, desto mehr wirkt es für mich weniger wie eine reine Datenschutzfunktion und mehr wie ein fehlendes Puzzleteil für On-Chain-Finanzierung.
Denn im echten Finanzwesen zählt Transparenz — aber genauso wichtig ist, sensible Informationen privat zu halten.
Diesen Ausgleich macht Dusk für mich interessant.
#dusk $DUSK @Dusk
Der Teil der Dämmerung, der meine Aufmerksamkeit erregte
Ich schaue mir Dusk derzeit genauer an, und eine Sache, die ich interessant finde, ist, wie ernst es den Datenschutz für Finanzanwendungen nimmt.
Dusk ist eine Layer-1, die um vertrauliche Smart Contracts herum gebaut ist und von seinem Confidential Security Contract (XSC)-Standard angetrieben wird.
Die einfache Idee ist: Finanzielle Aktivitäten sollten nicht immer bedeuten, dass jedes Informationsdetail auf einer öffentlichen Blockchain landet. Einige Daten müssen privat bleiben, während das Netzwerk dennoch eine Möglichkeit braucht, um zu verifizieren, dass alles korrekt abläuft.
Genau hier wird Dusk für mich interessant. Datenschutz wird nicht nur als irgendeine weitere Funktion dargestellt. Er ist Teil der Infrastruktur, die sie für Finanz-Use-Cases aufbauen.
Ich denke, das ist ein wichtiges Problem, das On-Chain-Finanzierung lösen muss: Wie bekommt man Transparenz dort, wo sie sinnvoll ist, ohne sensible Finanzinformationen vollständig öffentlich zu machen?
Wahrscheinlich wäre genau dieser Teil von Dusk derjenige, den ich am genauesten beobachten würde.
Je mehr ich mich mit Dusk beschäftige, desto mehr wirkt es für mich weniger wie eine reine Datenschutzfunktion und mehr wie ein fehlendes Puzzleteil für On-Chain-Finanzierung.
Denn im echten Finanzwesen zählt Transparenz — aber genauso wichtig ist, sensible Informationen privat zu halten.
Diesen Ausgleich macht Dusk für mich interessant.
Der Teil der Dämmerung, der meine Aufmerksamkeit erregte
Ich schaue mir Dusk derzeit genauer an, und eine Sache, die ich interessant finde, ist, wie ernst es den Datenschutz für Finanzanwendungen nimmt.
Dusk ist eine Layer-1, die um vertrauliche Smart Contracts herum gebaut ist und von seinem Confidential Security Contract (XSC)-Standard angetrieben wird.
Die einfache Idee ist: Finanzielle Aktivitäten sollten nicht immer bedeuten, dass jedes Informationsdetail auf einer öffentlichen Blockchain landet. Einige Daten müssen privat bleiben, während das Netzwerk dennoch eine Möglichkeit braucht, um zu verifizieren, dass alles korrekt abläuft.
Genau hier wird Dusk für mich interessant. Datenschutz wird nicht nur als irgendeine weitere Funktion dargestellt. Er ist Teil der Infrastruktur, die sie für Finanz-Use-Cases aufbauen.
Ich denke, das ist ein wichtiges Problem, das On-Chain-Finanzierung lösen muss: Wie bekommt man Transparenz dort, wo sie sinnvoll ist, ohne sensible Finanzinformationen vollständig öffentlich zu machen?
Wahrscheinlich wäre genau dieser Teil von Dusk derjenige, den ich am genauesten beobachten würde.
Je mehr ich mich mit Dusk beschäftige, desto mehr wirkt es für mich weniger wie eine reine Datenschutzfunktion und mehr wie ein fehlendes Puzzleteil für On-Chain-Finanzierung.
Denn im echten Finanzwesen zählt Transparenz — aber genauso wichtig ist, sensible Informationen privat zu halten.
Diesen Ausgleich macht Dusk für mich interessant.
92
·
--
#termmax @termmax
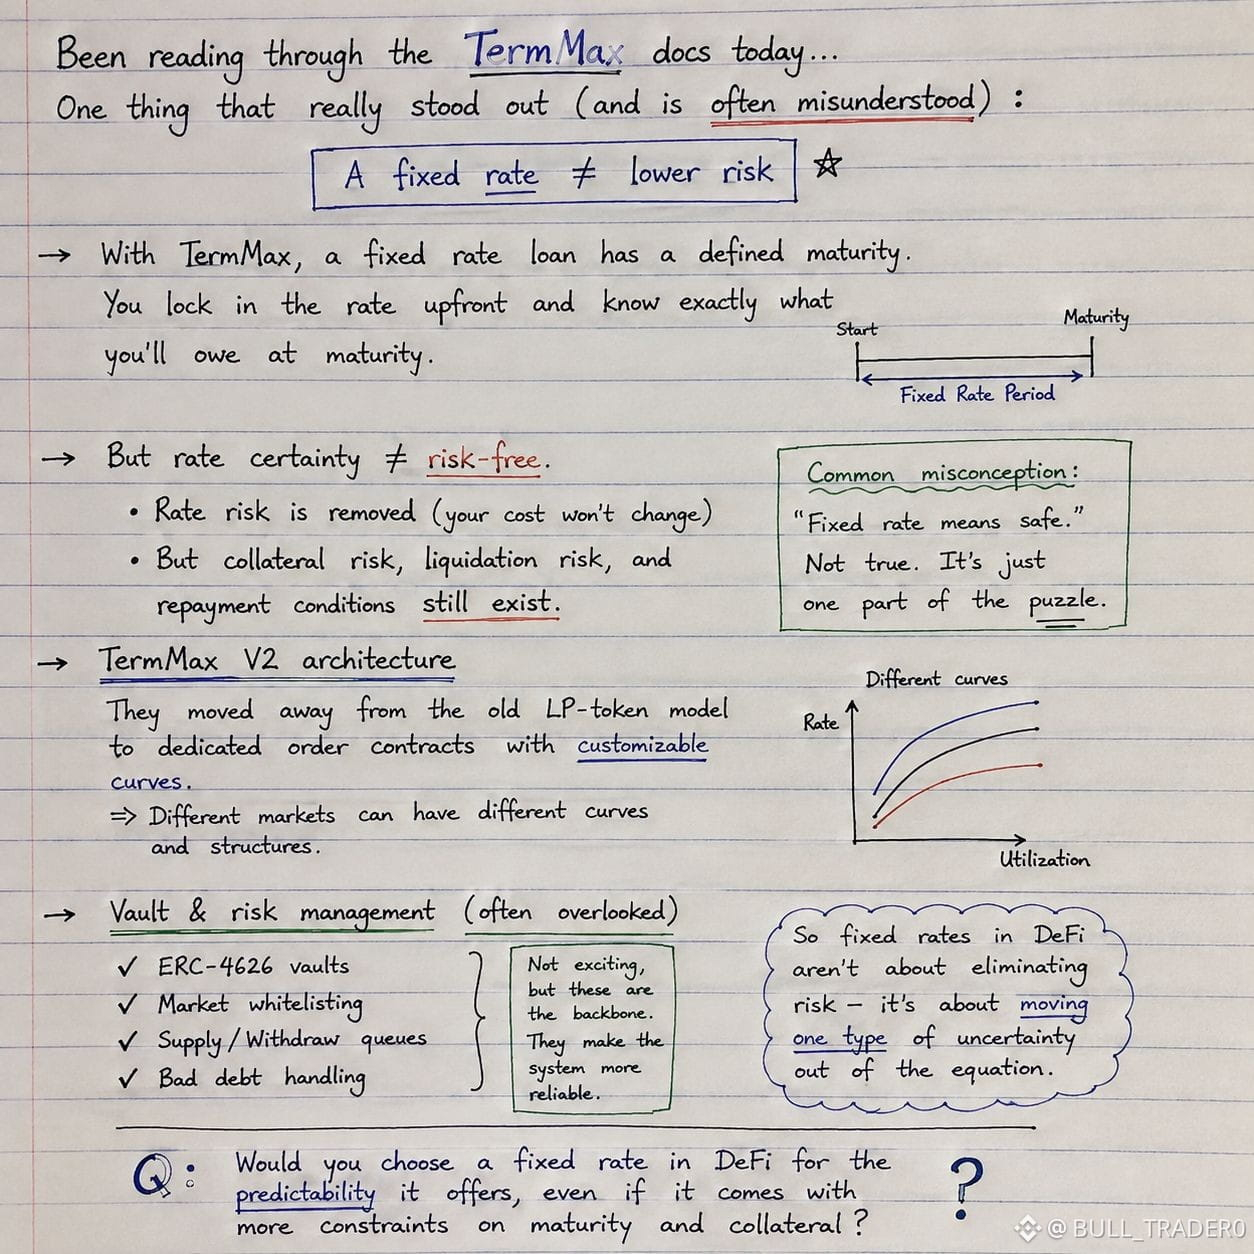
Ich habe mir die @termmax -Dokumentation noch einmal durchgelesen, und mir ist eine Sache besonders aufgefallen: Ein fester Zinssatz bedeutet nicht automatisch ein geringeres Risiko.
Die naheliegende Annahme ist, dass nach der Fixierung deines Zinssatzes die meisten Unsicherheiten verschwinden. Aber TermMax trennt die Zinssicherheit von den anderen Risiken rund um eine Position.
Bei einem Darlehen mit fester Laufzeit kennst du den Zinssatz und die Fälligkeit im Voraus. Das macht die Finanzierungskosten zwar besser planbar, aber deine Sicherheitenanforderungen und die Bedingungen rund um die Rückzahlung spielen weiterhin eine entscheidende Rolle.
Auch das V2-Design fand ich interessant. Anstatt sich auf das vorherige LP-Token-Modell zu verlassen, ist TermMax hin zu einzelnen Auftragsverträgen mit anpassbaren Preiskurven. Einfach gesagt: Die Liquidität kann anders strukturiert werden, statt jeden Markt in ein einziges Modell zu pressen.
Die Änderungen am Vault sind ein weiteres Detail, das man leicht übersehen kann. ERC-4626-Vaults, Marktdisziplinierung (Whitelisting), Supply- und Withdrawal-Queues sowie der Umgang mit Uneinbringlichkeit (Bad Debt) sind keine besonders „spektakulären“ Features, aber sie sind wichtige Bausteine des zugrunde liegenden Risikosystems.
Deshalb würde ich das Fixed-Rate-Modell von TermMax nicht als „weniger Risiko“ betrachten. Für mich ist es eher so, dass eine Art von Unsicherheit aus der Gleichung herausgenommen wird, während andere Risiken bestehen bleiben.
Diese Unterscheidung scheint ziemlich wichtig zu sein.
Würdest du Fixed-Rate-DeFi hauptsächlich wegen der Planbarkeit wählen – oder glaubst du, dass die zusätzliche Laufzeit- und Sicherheitenbindung den Vorteil überwiegt?
#termmax @TermMax
Ich habe mir die @TermMax -Dokumentation noch einmal durchgelesen, und mir ist eine Sache besonders aufgefallen: Ein fester Zinssatz bedeutet nicht automatisch ein geringeres Risiko.
Die naheliegende Annahme ist, dass nach der Fixierung deines Zinssatzes die meisten Unsicherheiten verschwinden. Aber TermMax trennt die Zinssicherheit von den anderen Risiken rund um eine Position.
Bei einem Darlehen mit fester Laufzeit kennst du den Zinssatz und die Fälligkeit im Voraus. Das macht die Finanzierungskosten zwar besser planbar, aber deine Sicherheitenanforderungen und die Bedingungen rund um die Rückzahlung spielen weiterhin eine entscheidende Rolle.
Auch das V2-Design fand ich interessant. Anstatt sich auf das vorherige LP-Token-Modell zu verlassen, ist TermMax hin zu einzelnen Auftragsverträgen mit anpassbaren Preiskurven. Einfach gesagt: Die Liquidität kann anders strukturiert werden, statt jeden Markt in ein einziges Modell zu pressen.
Die Änderungen am Vault sind ein weiteres Detail, das man leicht übersehen kann. ERC-4626-Vaults, Marktdisziplinierung (Whitelisting), Supply- und Withdrawal-Queues sowie der Umgang mit Uneinbringlichkeit (Bad Debt) sind keine besonders „spektakulären“ Features, aber sie sind wichtige Bausteine des zugrunde liegenden Risikosystems.
Deshalb würde ich das Fixed-Rate-Modell von TermMax nicht als „weniger Risiko“ betrachten. Für mich ist es eher so, dass eine Art von Unsicherheit aus der Gleichung herausgenommen wird, während andere Risiken bestehen bleiben.
Diese Unterscheidung scheint ziemlich wichtig zu sein.
Würdest du Fixed-Rate-DeFi hauptsächlich wegen der Planbarkeit wählen – oder glaubst du, dass die zusätzliche Laufzeit- und Sicherheitenbindung den Vorteil überwiegt?
Ich habe mir die @TermMax -Dokumentation noch einmal durchgelesen, und mir ist eine Sache besonders aufgefallen: Ein fester Zinssatz bedeutet nicht automatisch ein geringeres Risiko.
Die naheliegende Annahme ist, dass nach der Fixierung deines Zinssatzes die meisten Unsicherheiten verschwinden. Aber TermMax trennt die Zinssicherheit von den anderen Risiken rund um eine Position.
Bei einem Darlehen mit fester Laufzeit kennst du den Zinssatz und die Fälligkeit im Voraus. Das macht die Finanzierungskosten zwar besser planbar, aber deine Sicherheitenanforderungen und die Bedingungen rund um die Rückzahlung spielen weiterhin eine entscheidende Rolle.
Auch das V2-Design fand ich interessant. Anstatt sich auf das vorherige LP-Token-Modell zu verlassen, ist TermMax hin zu einzelnen Auftragsverträgen mit anpassbaren Preiskurven. Einfach gesagt: Die Liquidität kann anders strukturiert werden, statt jeden Markt in ein einziges Modell zu pressen.
Die Änderungen am Vault sind ein weiteres Detail, das man leicht übersehen kann. ERC-4626-Vaults, Marktdisziplinierung (Whitelisting), Supply- und Withdrawal-Queues sowie der Umgang mit Uneinbringlichkeit (Bad Debt) sind keine besonders „spektakulären“ Features, aber sie sind wichtige Bausteine des zugrunde liegenden Risikosystems.
Deshalb würde ich das Fixed-Rate-Modell von TermMax nicht als „weniger Risiko“ betrachten. Für mich ist es eher so, dass eine Art von Unsicherheit aus der Gleichung herausgenommen wird, während andere Risiken bestehen bleiben.
Diese Unterscheidung scheint ziemlich wichtig zu sein.
Würdest du Fixed-Rate-DeFi hauptsächlich wegen der Planbarkeit wählen – oder glaubst du, dass die zusätzliche Laufzeit- und Sicherheitenbindung den Vorteil überwiegt?
1
2
99
·
--
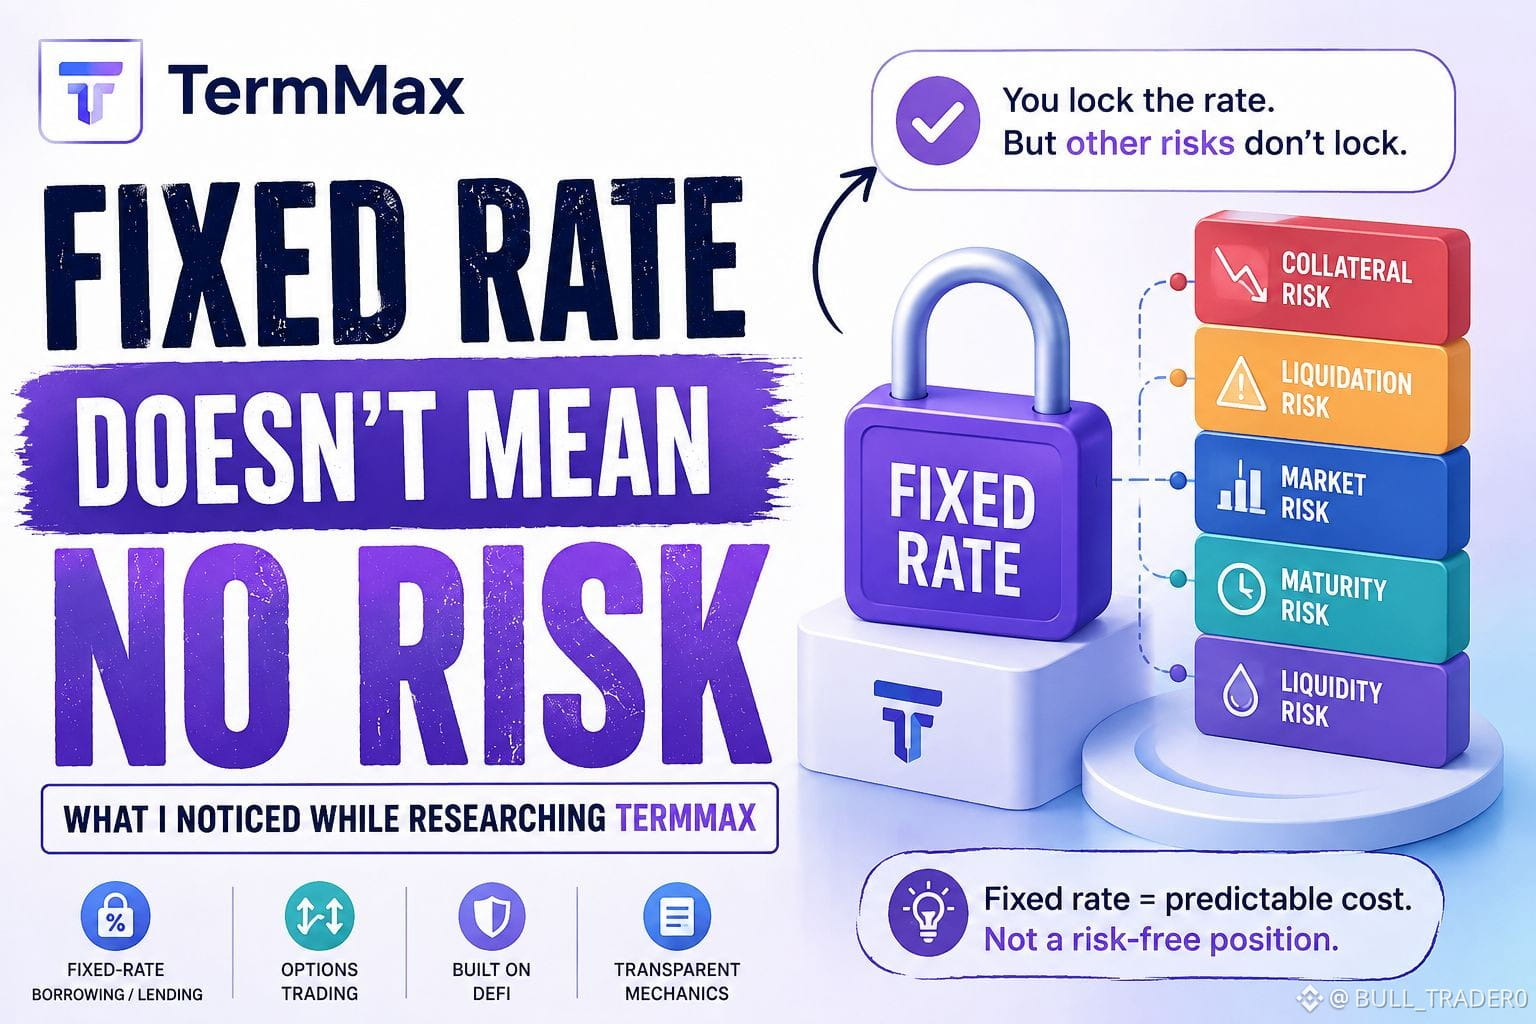
Ich habe mir TermMax wieder angesehen, und ein kleines Detail hat meine Sicht auf „Kreditaufnahme mit Festzins“ verändert.
Zuerst klingt das fast schon zu einfach. Du kennst den Zinssatz, du kennst die Laufzeit, und du hast ungefähr eine Vorstellung davon, welche Finanzierungskosten anfallen.
Aber das ist nur ein Teil der Position.
Das, worauf ich immer wieder zurückkam, ist: Ein Festzins macht nicht die ganze Position fest. Dein Sicherheitenwert kann sich weiterhin bewegen, der LTV kann sich ändern, und die Position kann schon vor Fälligkeit ungesund werden. Wenn Liquidationsbedingungen erreicht werden, hilft es nicht, dass du deinen Kredit- bzw. Borrowing-Zins kennst.
Das ist leicht zu übersehen, weil der Festzins der Teil ist, den alle als Erstes wahrnehmen.
Und ich denke tatsächlich, genau hier wird TermMax interessant. Der Wert der Kreditaufnahme mit Festzins besteht nicht darin, dass er das Risiko entfernt. Es geht darum, dass die Finanzierungsseite berechenbarer wird, während die anderen Risiken weiterhin sichtbar bleiben.
Also würde ich es nicht so formulieren: „Ich weiß genau, was diese Position kosten wird“, sondern eher: „Ich kenne meine Finanzierungskosten, aber ich muss die Position trotzdem so steuern, dass sie dazu passt.“
Das klingt nach einer kleinen Unterscheidung, aber es verändert, wie ich einen DeFi-Markt mit Festzins bewerte.
Für mich stellte sich am Ende die entscheidende Frage: Wenn wir bei einem Festzins Kredite aufnehmen—achten wir dann genug auf die Risiken, die nicht fest sind?
@termmax #TermMax
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$BOME
{future}(BOMEUSDT)
$RE
{future}(REUSDT)
Ich habe mir TermMax wieder angesehen, und ein kleines Detail hat meine Sicht auf „Kreditaufnahme mit Festzins“ verändert.
Zuerst klingt das fast schon zu einfach. Du kennst den Zinssatz, du kennst die Laufzeit, und du hast ungefähr eine Vorstellung davon, welche Finanzierungskosten anfallen.
Aber das ist nur ein Teil der Position.
Das, worauf ich immer wieder zurückkam, ist: Ein Festzins macht nicht die ganze Position fest. Dein Sicherheitenwert kann sich weiterhin bewegen, der LTV kann sich ändern, und die Position kann schon vor Fälligkeit ungesund werden. Wenn Liquidationsbedingungen erreicht werden, hilft es nicht, dass du deinen Kredit- bzw. Borrowing-Zins kennst.
Das ist leicht zu übersehen, weil der Festzins der Teil ist, den alle als Erstes wahrnehmen.
Und ich denke tatsächlich, genau hier wird TermMax interessant. Der Wert der Kreditaufnahme mit Festzins besteht nicht darin, dass er das Risiko entfernt. Es geht darum, dass die Finanzierungsseite berechenbarer wird, während die anderen Risiken weiterhin sichtbar bleiben.
Also würde ich es nicht so formulieren: „Ich weiß genau, was diese Position kosten wird“, sondern eher: „Ich kenne meine Finanzierungskosten, aber ich muss die Position trotzdem so steuern, dass sie dazu passt.“
Das klingt nach einer kleinen Unterscheidung, aber es verändert, wie ich einen DeFi-Markt mit Festzins bewerte.
Für mich stellte sich am Ende die entscheidende Frage: Wenn wir bei einem Festzins Kredite aufnehmen—achten wir dann genug auf die Risiken, die nicht fest sind?
@TermMax #TermMax
$MRNAon
$BOME
$RE
Zuerst klingt das fast schon zu einfach. Du kennst den Zinssatz, du kennst die Laufzeit, und du hast ungefähr eine Vorstellung davon, welche Finanzierungskosten anfallen.
Aber das ist nur ein Teil der Position.
Das, worauf ich immer wieder zurückkam, ist: Ein Festzins macht nicht die ganze Position fest. Dein Sicherheitenwert kann sich weiterhin bewegen, der LTV kann sich ändern, und die Position kann schon vor Fälligkeit ungesund werden. Wenn Liquidationsbedingungen erreicht werden, hilft es nicht, dass du deinen Kredit- bzw. Borrowing-Zins kennst.
Das ist leicht zu übersehen, weil der Festzins der Teil ist, den alle als Erstes wahrnehmen.
Und ich denke tatsächlich, genau hier wird TermMax interessant. Der Wert der Kreditaufnahme mit Festzins besteht nicht darin, dass er das Risiko entfernt. Es geht darum, dass die Finanzierungsseite berechenbarer wird, während die anderen Risiken weiterhin sichtbar bleiben.
Also würde ich es nicht so formulieren: „Ich weiß genau, was diese Position kosten wird“, sondern eher: „Ich kenne meine Finanzierungskosten, aber ich muss die Position trotzdem so steuern, dass sie dazu passt.“
Das klingt nach einer kleinen Unterscheidung, aber es verändert, wie ich einen DeFi-Markt mit Festzins bewerte.
Für mich stellte sich am Ende die entscheidende Frage: Wenn wir bei einem Festzins Kredite aufnehmen—achten wir dann genug auf die Risiken, die nicht fest sind?
@TermMax #TermMax
$MRNAon
$BOME
$RE
2
350
·
--
#termmax @termmax
Um ehrlich zu sein, glaube ich, ich habe TermMax anfangs zu eng betrachtet.
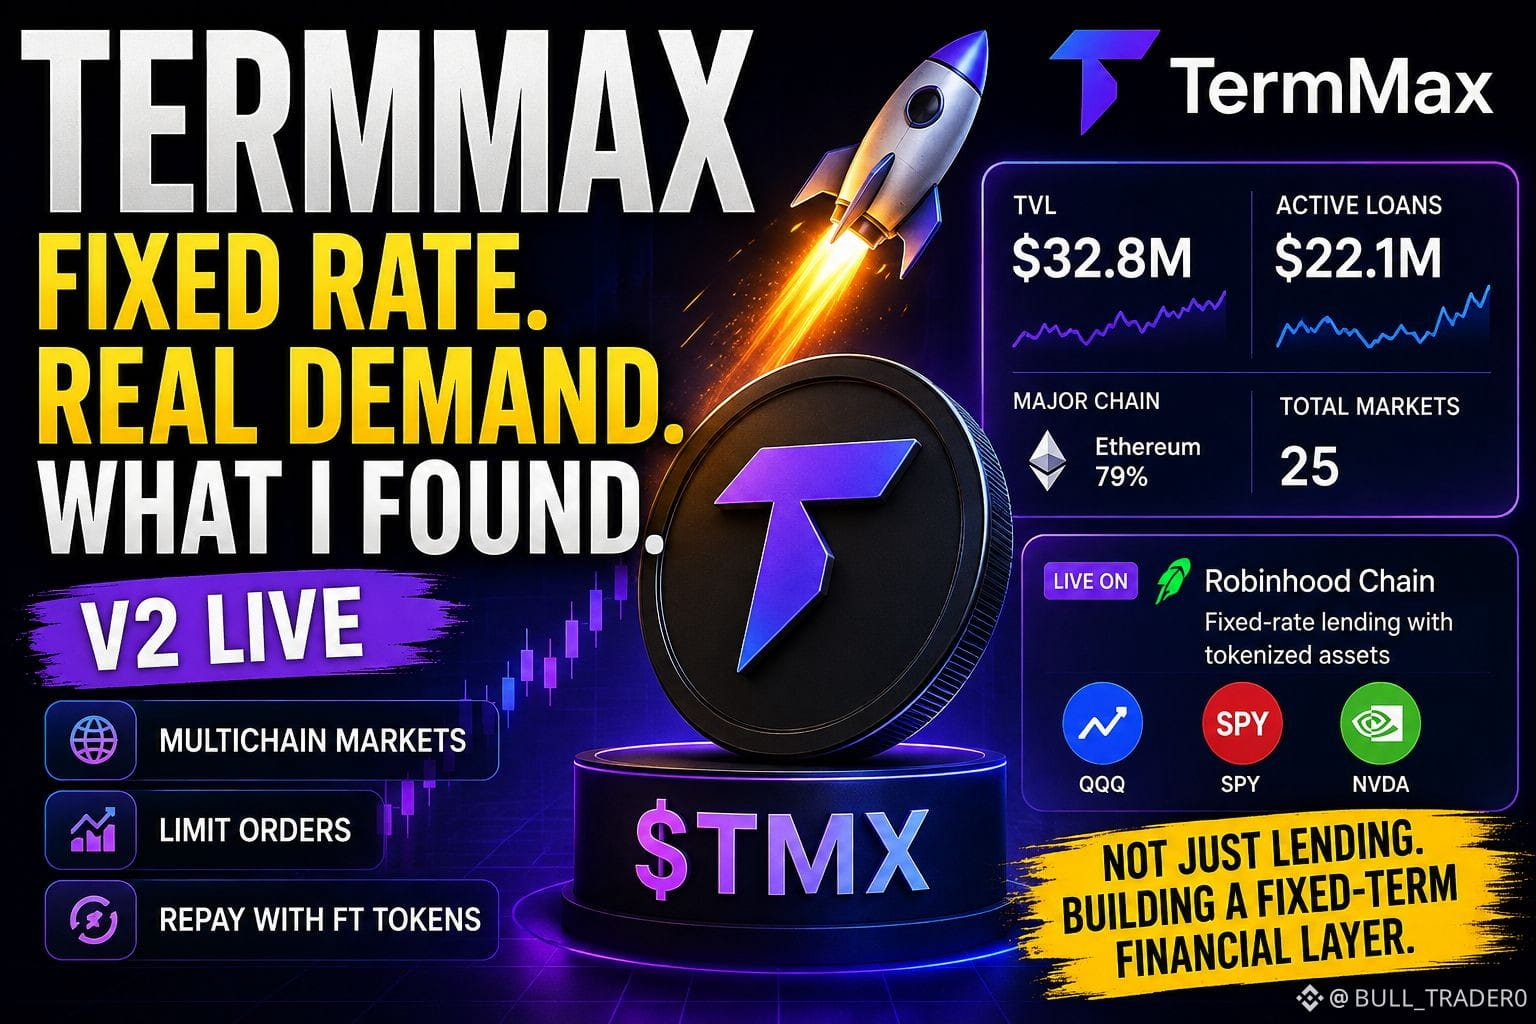
Ich habe es ständig als ein weiteres Festzins-Kreditprotokoll eingeordnet. Aber nachdem ich mich durch die aktuellen Updates gegraben habe, scheint die größere Geschichte zu sein, dass TermMax versucht, festlaufende Positionen so einfacher nutzbar und handelbar zu machen.
Das V2-Update hat meine Aufmerksamkeit geweckt. Es bringt vereinheitlichte Liquiditätsangebote, Multichain-Märkte, Limit-Orders und einen einfacheren Weg, fest befristete Schulden mit FT-Tokens zurückzuzahlen. Das klingt nach einer kleinen UX-Verbesserung, aber es ist wichtig, wenn man mit Positionen mit Fälligkeitsdaten zu tun hat.
Die Robinhood-Chain-Implementierung ist ein weiterer interessanter Schritt. TermMax bietet dort inzwischen Festzins- und Festlaufzeit-Kredite an, inklusive Märkten, die tokenisierte QQQ-, SPY- und NVDA-Tokens als Sicherheiten nutzen.
Dann habe ich mir die aktuellen Zahlen angesehen. DeFiLlama zeigt rund 32,8 Mio. $ TVL und 22,1 Mio. $ an aktiven Krediten. Das sagt mir, dass tatsächlich bedeutendes Kapital ausgeliehen wird – nicht nur untätig herumliegt. Aber der Großteil des TVL konzentriert sich immer noch auf Ethereum, daher würde ich die Liquidität noch nicht als vollständig diversifiziert bezeichnen.
Das ist der Teil, den ich beobachte.
TermMax braucht nicht allein beeindruckende TVL-Zahlen. Ich möchte sehen, ob aktives Borrowing, Handelsaktivität und Gebühren weiter wachsen, ohne sich stark auf Anreize zu stützen.
Wenn das passiert, ändert sich meine Einschätzung zu $TMX ziemlich deutlich.
$TREE
{future}(TREEUSDT)
$MUBARAK
{future}(MUBARAKUSDT)
$HEMI
{future}(HEMIUSDT)
#termmax @TermMax
Um ehrlich zu sein, glaube ich, ich habe TermMax anfangs zu eng betrachtet.
Ich habe es ständig als ein weiteres Festzins-Kreditprotokoll eingeordnet. Aber nachdem ich mich durch die aktuellen Updates gegraben habe, scheint die größere Geschichte zu sein, dass TermMax versucht, festlaufende Positionen so einfacher nutzbar und handelbar zu machen.
Das V2-Update hat meine Aufmerksamkeit geweckt. Es bringt vereinheitlichte Liquiditätsangebote, Multichain-Märkte, Limit-Orders und einen einfacheren Weg, fest befristete Schulden mit FT-Tokens zurückzuzahlen. Das klingt nach einer kleinen UX-Verbesserung, aber es ist wichtig, wenn man mit Positionen mit Fälligkeitsdaten zu tun hat.
Die Robinhood-Chain-Implementierung ist ein weiterer interessanter Schritt. TermMax bietet dort inzwischen Festzins- und Festlaufzeit-Kredite an, inklusive Märkten, die tokenisierte QQQ-, SPY- und NVDA-Tokens als Sicherheiten nutzen.
Dann habe ich mir die aktuellen Zahlen angesehen. DeFiLlama zeigt rund 32,8 Mio. $ TVL und 22,1 Mio. $ an aktiven Krediten. Das sagt mir, dass tatsächlich bedeutendes Kapital ausgeliehen wird – nicht nur untätig herumliegt. Aber der Großteil des TVL konzentriert sich immer noch auf Ethereum, daher würde ich die Liquidität noch nicht als vollständig diversifiziert bezeichnen.
Das ist der Teil, den ich beobachte.
TermMax braucht nicht allein beeindruckende TVL-Zahlen. Ich möchte sehen, ob aktives Borrowing, Handelsaktivität und Gebühren weiter wachsen, ohne sich stark auf Anreize zu stützen.
Wenn das passiert, ändert sich meine Einschätzung zu $TMX ziemlich deutlich.
$TREE
$MUBARAK
$HEMI
Um ehrlich zu sein, glaube ich, ich habe TermMax anfangs zu eng betrachtet.
Ich habe es ständig als ein weiteres Festzins-Kreditprotokoll eingeordnet. Aber nachdem ich mich durch die aktuellen Updates gegraben habe, scheint die größere Geschichte zu sein, dass TermMax versucht, festlaufende Positionen so einfacher nutzbar und handelbar zu machen.
Das V2-Update hat meine Aufmerksamkeit geweckt. Es bringt vereinheitlichte Liquiditätsangebote, Multichain-Märkte, Limit-Orders und einen einfacheren Weg, fest befristete Schulden mit FT-Tokens zurückzuzahlen. Das klingt nach einer kleinen UX-Verbesserung, aber es ist wichtig, wenn man mit Positionen mit Fälligkeitsdaten zu tun hat.
Die Robinhood-Chain-Implementierung ist ein weiterer interessanter Schritt. TermMax bietet dort inzwischen Festzins- und Festlaufzeit-Kredite an, inklusive Märkten, die tokenisierte QQQ-, SPY- und NVDA-Tokens als Sicherheiten nutzen.
Dann habe ich mir die aktuellen Zahlen angesehen. DeFiLlama zeigt rund 32,8 Mio. $ TVL und 22,1 Mio. $ an aktiven Krediten. Das sagt mir, dass tatsächlich bedeutendes Kapital ausgeliehen wird – nicht nur untätig herumliegt. Aber der Großteil des TVL konzentriert sich immer noch auf Ethereum, daher würde ich die Liquidität noch nicht als vollständig diversifiziert bezeichnen.
Das ist der Teil, den ich beobachte.
TermMax braucht nicht allein beeindruckende TVL-Zahlen. Ich möchte sehen, ob aktives Borrowing, Handelsaktivität und Gebühren weiter wachsen, ohne sich stark auf Anreize zu stützen.
Wenn das passiert, ändert sich meine Einschätzung zu $TMX ziemlich deutlich.
$TREE
$MUBARAK
$HEMI
1
2
148
·
--
@termmax #TermMax
Ich habe mir TermMax angesehen, und eine kleine Sache hat mich dazu gebracht, festverzinsliches Lending etwas anders zu betrachten.
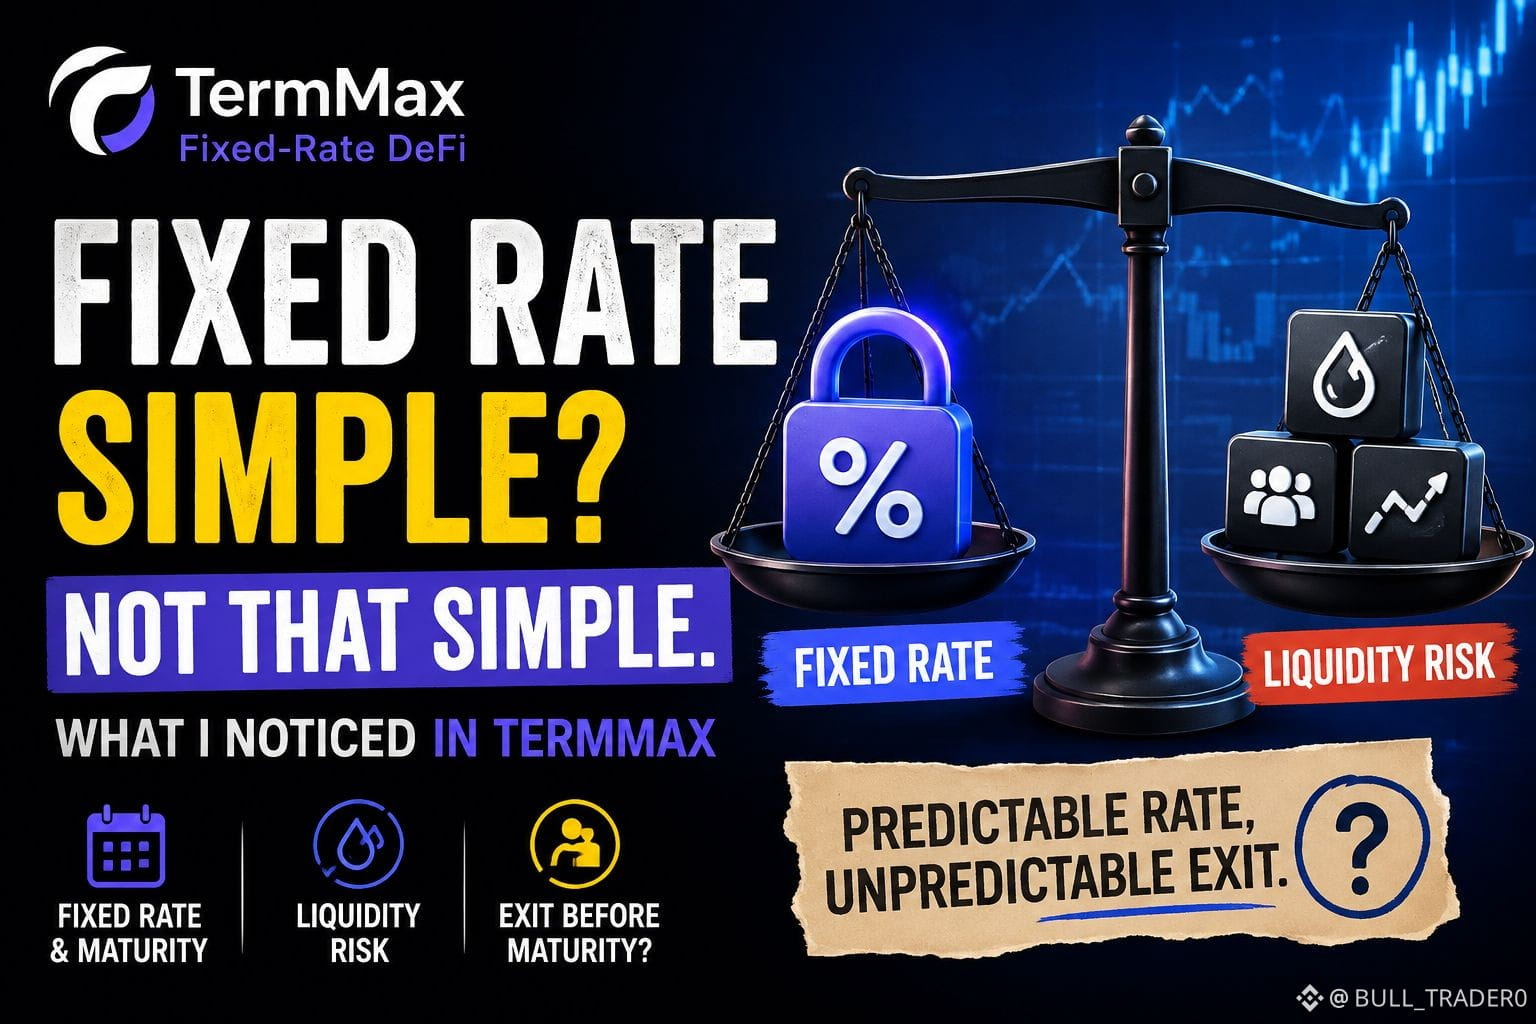
Am Anfang wirkt festverzinsliches Lending fast schon zu einfach. Du verleihst, fixierst den Zinssatz, wartest bis zur Fälligkeit, und du hast bereits eine ziemlich klare Vorstellung davon, wie die Position aussehen sollte.
Aber je mehr ich in TermMax hineingeschaut habe, desto mehr wurde mir klar, dass „fest“ nur einen Teil des Gesamtbilds beschreibt.
Der Zinssatz kann fest bleiben, während sich der Markt rund um deine Position weiter verändert. TermMax trennt Dinge wie Märkte, Orders, Debt Tokens, Sicherheiten und Liquidität, wobei jeder Markt eine eigene Fälligkeit und verfügbare Kapazität hat.
Das hat mich an etwas denken lassen, das leicht zu übersehen ist: Was passiert, wenn ich nicht bis zur Fälligkeit warten will?
Ab diesem Punkt ist die feste Rate selbst nicht mehr die Hauptfrage. Liquidität wird wichtig. Kann ich tatsächlich zu einem angemessenen Preis aussteigen? Gibt es auf der anderen Seite genug Nachfrage? Könnte geringe Liquidität mehr Slippage bedeuten, als ich erwartet habe?
Ich sehe das nicht als einen Fehler in Festzinsmärkten. Eine bekannte Fälligkeit und vorhersehbare Kreditkosten können wirklich nützlich sein.
Es hat nur verändert, wie ich sie betrachte. Ich würde eine Festzins-Position nicht mehr nur anhand ihres APY beurteilen. Ich würde mir auch die Fälligkeit, die Liquidität und wie leicht ein früher Ausstieg möglicherweise ist, ansehen.
Die Rate mag zwar fix sein, aber das Umfeld darum herum ist es definitiv nicht.
Würdest du eine höhere feste Rendite in Kauf nehmen, wenn das bedeutete, vor der Fälligkeit geringere Liquidität zu akzeptieren?
$CLO
{future}(CLOUSDT)
$ACE
{future}(ACEUSDT)
$GPS
{future}(GPSUSDT)
@TermMax #TermMax
Ich habe mir TermMax angesehen, und eine kleine Sache hat mich dazu gebracht, festverzinsliches Lending etwas anders zu betrachten.
Am Anfang wirkt festverzinsliches Lending fast schon zu einfach. Du verleihst, fixierst den Zinssatz, wartest bis zur Fälligkeit, und du hast bereits eine ziemlich klare Vorstellung davon, wie die Position aussehen sollte.
Aber je mehr ich in TermMax hineingeschaut habe, desto mehr wurde mir klar, dass „fest“ nur einen Teil des Gesamtbilds beschreibt.
Der Zinssatz kann fest bleiben, während sich der Markt rund um deine Position weiter verändert. TermMax trennt Dinge wie Märkte, Orders, Debt Tokens, Sicherheiten und Liquidität, wobei jeder Markt eine eigene Fälligkeit und verfügbare Kapazität hat.
Das hat mich an etwas denken lassen, das leicht zu übersehen ist: Was passiert, wenn ich nicht bis zur Fälligkeit warten will?
Ab diesem Punkt ist die feste Rate selbst nicht mehr die Hauptfrage. Liquidität wird wichtig. Kann ich tatsächlich zu einem angemessenen Preis aussteigen? Gibt es auf der anderen Seite genug Nachfrage? Könnte geringe Liquidität mehr Slippage bedeuten, als ich erwartet habe?
Ich sehe das nicht als einen Fehler in Festzinsmärkten. Eine bekannte Fälligkeit und vorhersehbare Kreditkosten können wirklich nützlich sein.
Es hat nur verändert, wie ich sie betrachte. Ich würde eine Festzins-Position nicht mehr nur anhand ihres APY beurteilen. Ich würde mir auch die Fälligkeit, die Liquidität und wie leicht ein früher Ausstieg möglicherweise ist, ansehen.
Die Rate mag zwar fix sein, aber das Umfeld darum herum ist es definitiv nicht.
Würdest du eine höhere feste Rendite in Kauf nehmen, wenn das bedeutete, vor der Fälligkeit geringere Liquidität zu akzeptieren?
$CLO
$ACE
$GPS
Ich habe mir TermMax angesehen, und eine kleine Sache hat mich dazu gebracht, festverzinsliches Lending etwas anders zu betrachten.
Am Anfang wirkt festverzinsliches Lending fast schon zu einfach. Du verleihst, fixierst den Zinssatz, wartest bis zur Fälligkeit, und du hast bereits eine ziemlich klare Vorstellung davon, wie die Position aussehen sollte.
Aber je mehr ich in TermMax hineingeschaut habe, desto mehr wurde mir klar, dass „fest“ nur einen Teil des Gesamtbilds beschreibt.
Der Zinssatz kann fest bleiben, während sich der Markt rund um deine Position weiter verändert. TermMax trennt Dinge wie Märkte, Orders, Debt Tokens, Sicherheiten und Liquidität, wobei jeder Markt eine eigene Fälligkeit und verfügbare Kapazität hat.
Das hat mich an etwas denken lassen, das leicht zu übersehen ist: Was passiert, wenn ich nicht bis zur Fälligkeit warten will?
Ab diesem Punkt ist die feste Rate selbst nicht mehr die Hauptfrage. Liquidität wird wichtig. Kann ich tatsächlich zu einem angemessenen Preis aussteigen? Gibt es auf der anderen Seite genug Nachfrage? Könnte geringe Liquidität mehr Slippage bedeuten, als ich erwartet habe?
Ich sehe das nicht als einen Fehler in Festzinsmärkten. Eine bekannte Fälligkeit und vorhersehbare Kreditkosten können wirklich nützlich sein.
Es hat nur verändert, wie ich sie betrachte. Ich würde eine Festzins-Position nicht mehr nur anhand ihres APY beurteilen. Ich würde mir auch die Fälligkeit, die Liquidität und wie leicht ein früher Ausstieg möglicherweise ist, ansehen.
Die Rate mag zwar fix sein, aber das Umfeld darum herum ist es definitiv nicht.
Würdest du eine höhere feste Rendite in Kauf nehmen, wenn das bedeutete, vor der Fälligkeit geringere Liquidität zu akzeptieren?
$CLO
$ACE
$GPS
7
6
350
·
--
Liquidität kann gesund aussehen – bis man darunter schaut
Während ich die MMF-Liquiditätskennzahlen zusammen mit der Token-Handelsaktivität überprüfte, fiel mir vor allem eines auf: Ein unveränderter Token-Bestand bedeutet nicht zwangsläufig, dass sich das zugrunde liegende Risiko ebenfalls nicht verändert hat.
Stellen Sie sich ein Prime-MMF mit einer WAM von 39 Tagen gegenüber einem Limit von 60 Tagen und einer WAL von rund 59 Tagen gegenüber einer Obergrenze von 120 Tagen vor.
Die DUSK-Token-Emissionsmenge könnte exakt gleich bleiben, während sich die WAM von 20 → 40 → 60 Tagen bewegt.
Der Token-Bestand bleibt unverändert.
Das Risikoprofil nicht.
Deshalb halte ich den Vergleich von Liquiditätsqualität vs. Handelsvolumen für viel aussagekräftiger.
Ein stark gehandeltes DUSK-MMF-Token mag im Sekundärmarkt sehr liquide wirken, doch das Handelsvolumen sagt vor allem, dass Nutzer den Token handeln können. Es verrät viel weniger darüber, wie schnell der zugrunde liegende Fonds tatsächlich Rücknahmen bedienen kann.
Da der US-MMF-Markt bei rund 7,85 Bio. USD liegt, haben tokenisierte cash-ähnliche Assets ein anderes Risikoprofil als die gewöhnliche Bond-Tokenisierung.
Was ich mir von DUSK wünschen würde, sind kompakte, On-Chain-Risiko-Metadaten: WAM, WAL, tägliche Liquidität und wöchentliche Liquidität – ausreichend, um den sich verändernden Risikozustand zu zeigen, ohne jede einzelne Portfolio-Position offenzulegen.
Die entscheidende Frage für mich ist:
Kann DUSK Änderungen im zugrunde liegenden Liquiditätsrisiko sichtbar machen, bevor die Token-Liquidität ein falsches Sicherheitsgefühl erzeugt?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Liquidität kann gesund aussehen – bis man darunter schaut
Während ich die MMF-Liquiditätskennzahlen zusammen mit der Token-Handelsaktivität überprüfte, fiel mir vor allem eines auf: Ein unveränderter Token-Bestand bedeutet nicht zwangsläufig, dass sich das zugrunde liegende Risiko ebenfalls nicht verändert hat.
Stellen Sie sich ein Prime-MMF mit einer WAM von 39 Tagen gegenüber einem Limit von 60 Tagen und einer WAL von rund 59 Tagen gegenüber einer Obergrenze von 120 Tagen vor.
Die DUSK-Token-Emissionsmenge könnte exakt gleich bleiben, während sich die WAM von 20 → 40 → 60 Tagen bewegt.
Der Token-Bestand bleibt unverändert.
Das Risikoprofil nicht.
Deshalb halte ich den Vergleich von Liquiditätsqualität vs. Handelsvolumen für viel aussagekräftiger.
Ein stark gehandeltes DUSK-MMF-Token mag im Sekundärmarkt sehr liquide wirken, doch das Handelsvolumen sagt vor allem, dass Nutzer den Token handeln können. Es verrät viel weniger darüber, wie schnell der zugrunde liegende Fonds tatsächlich Rücknahmen bedienen kann.
Da der US-MMF-Markt bei rund 7,85 Bio. USD liegt, haben tokenisierte cash-ähnliche Assets ein anderes Risikoprofil als die gewöhnliche Bond-Tokenisierung.
Was ich mir von DUSK wünschen würde, sind kompakte, On-Chain-Risiko-Metadaten: WAM, WAL, tägliche Liquidität und wöchentliche Liquidität – ausreichend, um den sich verändernden Risikozustand zu zeigen, ohne jede einzelne Portfolio-Position offenzulegen.
Die entscheidende Frage für mich ist:
Kann DUSK Änderungen im zugrunde liegenden Liquiditätsrisiko sichtbar machen, bevor die Token-Liquidität ein falsches Sicherheitsgefühl erzeugt?
@Dusk #dusk $DUSK
Während ich die MMF-Liquiditätskennzahlen zusammen mit der Token-Handelsaktivität überprüfte, fiel mir vor allem eines auf: Ein unveränderter Token-Bestand bedeutet nicht zwangsläufig, dass sich das zugrunde liegende Risiko ebenfalls nicht verändert hat.
Stellen Sie sich ein Prime-MMF mit einer WAM von 39 Tagen gegenüber einem Limit von 60 Tagen und einer WAL von rund 59 Tagen gegenüber einer Obergrenze von 120 Tagen vor.
Die DUSK-Token-Emissionsmenge könnte exakt gleich bleiben, während sich die WAM von 20 → 40 → 60 Tagen bewegt.
Der Token-Bestand bleibt unverändert.
Das Risikoprofil nicht.
Deshalb halte ich den Vergleich von Liquiditätsqualität vs. Handelsvolumen für viel aussagekräftiger.
Ein stark gehandeltes DUSK-MMF-Token mag im Sekundärmarkt sehr liquide wirken, doch das Handelsvolumen sagt vor allem, dass Nutzer den Token handeln können. Es verrät viel weniger darüber, wie schnell der zugrunde liegende Fonds tatsächlich Rücknahmen bedienen kann.
Da der US-MMF-Markt bei rund 7,85 Bio. USD liegt, haben tokenisierte cash-ähnliche Assets ein anderes Risikoprofil als die gewöhnliche Bond-Tokenisierung.
Was ich mir von DUSK wünschen würde, sind kompakte, On-Chain-Risiko-Metadaten: WAM, WAL, tägliche Liquidität und wöchentliche Liquidität – ausreichend, um den sich verändernden Risikozustand zu zeigen, ohne jede einzelne Portfolio-Position offenzulegen.
Die entscheidende Frage für mich ist:
Kann DUSK Änderungen im zugrunde liegenden Liquiditätsrisiko sichtbar machen, bevor die Token-Liquidität ein falsches Sicherheitsgefühl erzeugt?
@Dusk #dusk $DUSK
Trading volume 📈
0%
Underlying liquidity 💧
0%
WAM/WAL risk 📊
0%
All together 🔥
0%
0 Stimmen • Abstimmung beendet
1
78
·
--
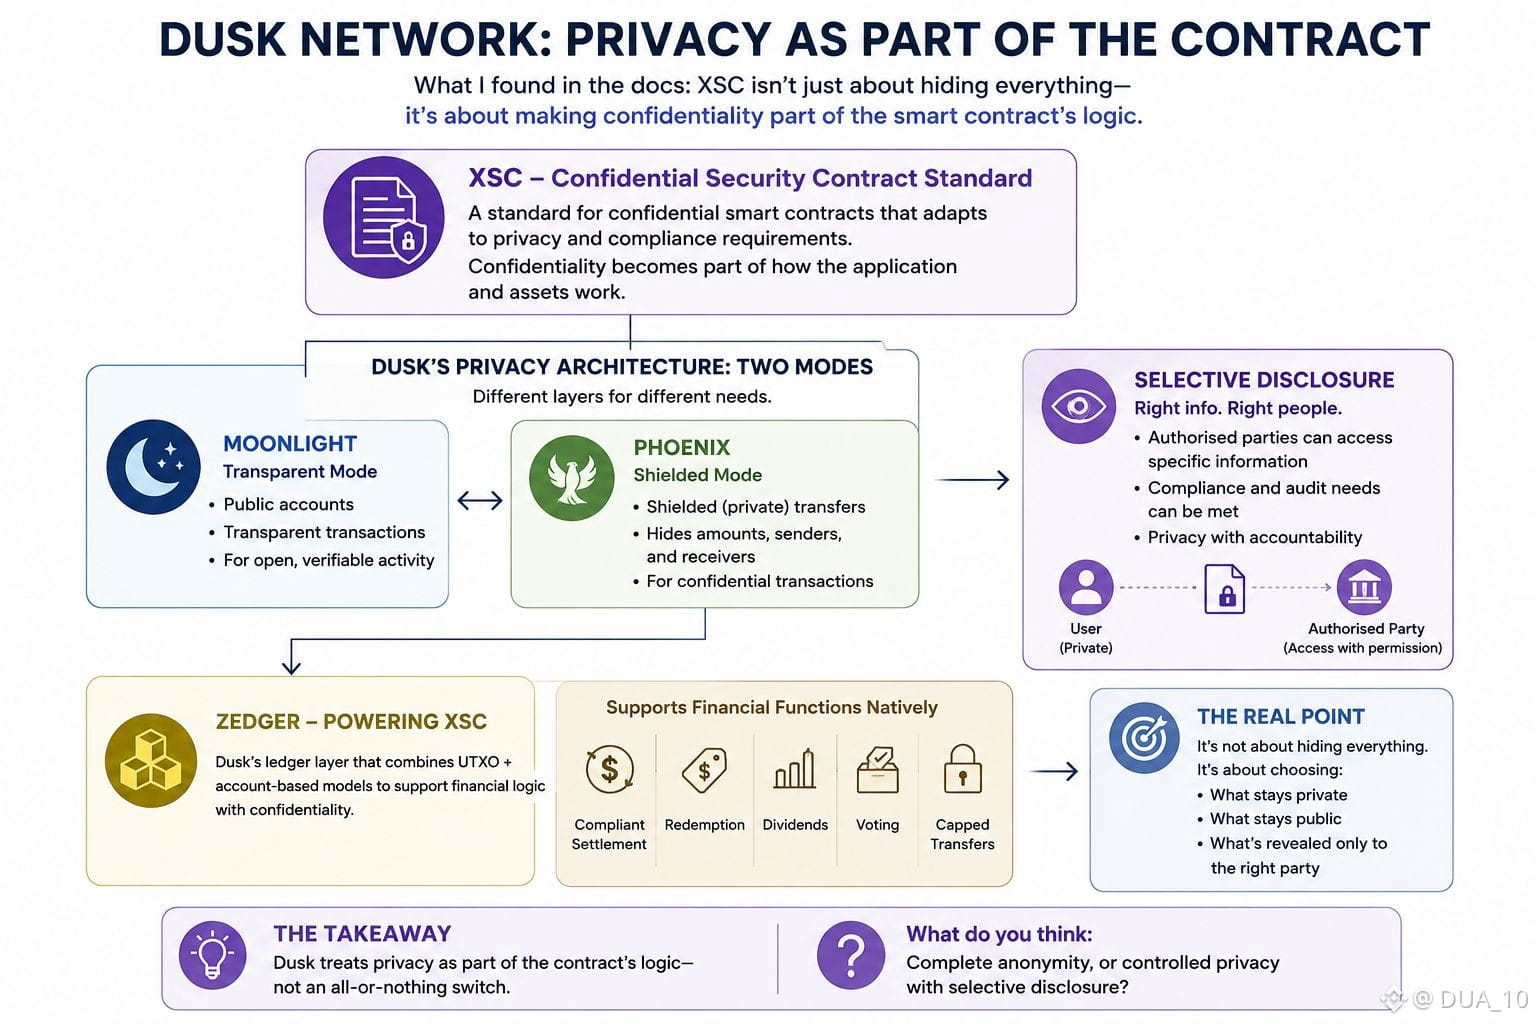
Etwas, das mir aufgefallen ist, als ich in Dusk’ Architektur eingetaucht bin: Der interessante Teil von XSC ist nicht einfach, dass es Privatsphäre für Smart Contracts hinzufügt.
Die größere Idee ist, dass Vertraulichkeit direkt im Vertragsstandard verankert werden kann – je nach den Anforderungen des Unternehmens. Dusk beschreibt XSC als einen Standard für vertrauliche Smart Contracts, der sich an Datenschutz- und Compliance-Vorgaben anpassen kann.
Das hat mich dazu gebracht, das Datenschutzmodell ein wenig anders zu betrachten.
Es liegt nahe anzunehmen, dass eine „Privacy-Blockchain“ bedeutet, dass alles verborgen ist. Dusk formuliert das jedoch nicht so. Die Architektur trennt öffentliche und vertrauliche Transaktionsmodelle: Moonlight übernimmt transparente Konten, während Phoenix gestützte Überweisungen unterstützt. Durch selektive Offenlegung können dann autorisierte Parteien bei Bedarf auf bestimmte Informationen zugreifen.
Außerdem gibt es eine wichtige Verbindung zwischen XSC und Zedger. Dusk’ Architektur beschreibt Zedger als eine Kombination aus UTXO- und kontobasierten Eigenschaften, um Funktionen zu unterstützen, die für Finanzwerte relevant sind – einschließlich Abwicklung, Rücknahme, Dividenden, Abstimmungen und begrenzter Übertragungen – und dabei die Vertraulichkeit von Transaktionen zu bewahren.
Ich denke also, die gängige Fehlannahme ist: Privatsphäre bedeutet „alles verstecken“.
Der spannendere Ansatz besteht darin festzulegen, was privat bleiben sollte, was öffentlich bleiben kann und welche Informationen nur der richtigen Partei offengelegt werden sollten.
Würdest du lieber vollständige Anonymität haben oder kontrollierte Privatsphäre mit selektiver Offenlegung?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
$GPS
{future}(GPSUSDT)
$VELVET
Etwas, das mir aufgefallen ist, als ich in Dusk’ Architektur eingetaucht bin: Der interessante Teil von XSC ist nicht einfach, dass es Privatsphäre für Smart Contracts hinzufügt.
Die größere Idee ist, dass Vertraulichkeit direkt im Vertragsstandard verankert werden kann – je nach den Anforderungen des Unternehmens. Dusk beschreibt XSC als einen Standard für vertrauliche Smart Contracts, der sich an Datenschutz- und Compliance-Vorgaben anpassen kann.
Das hat mich dazu gebracht, das Datenschutzmodell ein wenig anders zu betrachten.
Es liegt nahe anzunehmen, dass eine „Privacy-Blockchain“ bedeutet, dass alles verborgen ist. Dusk formuliert das jedoch nicht so. Die Architektur trennt öffentliche und vertrauliche Transaktionsmodelle: Moonlight übernimmt transparente Konten, während Phoenix gestützte Überweisungen unterstützt. Durch selektive Offenlegung können dann autorisierte Parteien bei Bedarf auf bestimmte Informationen zugreifen.
Außerdem gibt es eine wichtige Verbindung zwischen XSC und Zedger. Dusk’ Architektur beschreibt Zedger als eine Kombination aus UTXO- und kontobasierten Eigenschaften, um Funktionen zu unterstützen, die für Finanzwerte relevant sind – einschließlich Abwicklung, Rücknahme, Dividenden, Abstimmungen und begrenzter Übertragungen – und dabei die Vertraulichkeit von Transaktionen zu bewahren.
Ich denke also, die gängige Fehlannahme ist: Privatsphäre bedeutet „alles verstecken“.
Der spannendere Ansatz besteht darin festzulegen, was privat bleiben sollte, was öffentlich bleiben kann und welche Informationen nur der richtigen Partei offengelegt werden sollten.
Würdest du lieber vollständige Anonymität haben oder kontrollierte Privatsphäre mit selektiver Offenlegung?
@Dusk #dusk $DUSK
$GPS
$VELVET
Die größere Idee ist, dass Vertraulichkeit direkt im Vertragsstandard verankert werden kann – je nach den Anforderungen des Unternehmens. Dusk beschreibt XSC als einen Standard für vertrauliche Smart Contracts, der sich an Datenschutz- und Compliance-Vorgaben anpassen kann.
Das hat mich dazu gebracht, das Datenschutzmodell ein wenig anders zu betrachten.
Es liegt nahe anzunehmen, dass eine „Privacy-Blockchain“ bedeutet, dass alles verborgen ist. Dusk formuliert das jedoch nicht so. Die Architektur trennt öffentliche und vertrauliche Transaktionsmodelle: Moonlight übernimmt transparente Konten, während Phoenix gestützte Überweisungen unterstützt. Durch selektive Offenlegung können dann autorisierte Parteien bei Bedarf auf bestimmte Informationen zugreifen.
Außerdem gibt es eine wichtige Verbindung zwischen XSC und Zedger. Dusk’ Architektur beschreibt Zedger als eine Kombination aus UTXO- und kontobasierten Eigenschaften, um Funktionen zu unterstützen, die für Finanzwerte relevant sind – einschließlich Abwicklung, Rücknahme, Dividenden, Abstimmungen und begrenzter Übertragungen – und dabei die Vertraulichkeit von Transaktionen zu bewahren.
Ich denke also, die gängige Fehlannahme ist: Privatsphäre bedeutet „alles verstecken“.
Der spannendere Ansatz besteht darin festzulegen, was privat bleiben sollte, was öffentlich bleiben kann und welche Informationen nur der richtigen Partei offengelegt werden sollten.
Würdest du lieber vollständige Anonymität haben oder kontrollierte Privatsphäre mit selektiver Offenlegung?
@Dusk #dusk $DUSK
$GPS
$VELVET
1
2
82
·
--
Ich habe heute in den Dokumenten von Dusk gestöbert, und eine Sache über XSC ist mir besonders aufgefallen.
Zunächst dachte ich, die Hauptidee sei einfach „private Smart Contracts“. Aber hier steckt ein subtilerer Punkt.
Der Standard für den Vertraulichen Sicherheitsvertrag (XSC) von Dusk basiert auf vertraulichen Smart Contracts – insbesondere für finanzielle Anwendungsfälle, bei denen sensible Informationen nicht immer öffentlich sein können.
Was ich interessant fand, ist, dass Privatsphäre nicht automatisch bedeutet, dass immer alles verborgen ist.
Dusk trennt öffentliche und abgeschirmte Transaktionsmodelle. Moonlight übernimmt die transparente Kontenaktivität, während Phoenix für abgeschirmte Überweisungen ausgelegt ist, bei denen Details wie Absender, Empfänger und Betrag nicht öffentlich offengelegt werden.
Außerdem gibt es eine selektive Offenlegung.
Also statt zwischen „jeder kann alles sehen“ und „niemand kann irgendetwas sehen“ zu wählen, ermöglicht das Design, dass bestimmte Informationen bei Bedarf offengelegt werden.
Diese Unterscheidung ist leicht zu übersehen.
Eine weitere Sache, die mir auffiel, ist, wie Compliance in das Gesamtbild passt. Das Ziel ist nicht, Regeln rund um Finanzwerte abzuschaffen. Das System kann weiterhin Dinge wie Eignung, Übertragungseinschränkungen, Reporting und Abwicklungsanforderungen unterstützen – und gleichzeitig sensible Daten privat halten.
Daher würde ich XSC nicht einfach als „Transaktionen verstecken“ beschreiben.
Es geht vielmehr darum, dass Privatsphäre und kontrollierte Offenlegung Teil dessen werden, wie finanzielle Anwendungen funktionieren.
Meinst du, dass selektive Offenlegung das bessere Modell ist, um Privatsphäre in reguliertes Finanzwesen zu bringen?
@Dusk_Foundation #dusk #Dusk $DUSK
$AIO
{future}(AIOUSDT)
$CHIP
{future}(CHIPUSDT)
{future}(DUSKUSDT)
Ich habe heute in den Dokumenten von Dusk gestöbert, und eine Sache über XSC ist mir besonders aufgefallen.
Zunächst dachte ich, die Hauptidee sei einfach „private Smart Contracts“. Aber hier steckt ein subtilerer Punkt.
Der Standard für den Vertraulichen Sicherheitsvertrag (XSC) von Dusk basiert auf vertraulichen Smart Contracts – insbesondere für finanzielle Anwendungsfälle, bei denen sensible Informationen nicht immer öffentlich sein können.
Was ich interessant fand, ist, dass Privatsphäre nicht automatisch bedeutet, dass immer alles verborgen ist.
Dusk trennt öffentliche und abgeschirmte Transaktionsmodelle. Moonlight übernimmt die transparente Kontenaktivität, während Phoenix für abgeschirmte Überweisungen ausgelegt ist, bei denen Details wie Absender, Empfänger und Betrag nicht öffentlich offengelegt werden.
Außerdem gibt es eine selektive Offenlegung.
Also statt zwischen „jeder kann alles sehen“ und „niemand kann irgendetwas sehen“ zu wählen, ermöglicht das Design, dass bestimmte Informationen bei Bedarf offengelegt werden.
Diese Unterscheidung ist leicht zu übersehen.
Eine weitere Sache, die mir auffiel, ist, wie Compliance in das Gesamtbild passt. Das Ziel ist nicht, Regeln rund um Finanzwerte abzuschaffen. Das System kann weiterhin Dinge wie Eignung, Übertragungseinschränkungen, Reporting und Abwicklungsanforderungen unterstützen – und gleichzeitig sensible Daten privat halten.
Daher würde ich XSC nicht einfach als „Transaktionen verstecken“ beschreiben.
Es geht vielmehr darum, dass Privatsphäre und kontrollierte Offenlegung Teil dessen werden, wie finanzielle Anwendungen funktionieren.
Meinst du, dass selektive Offenlegung das bessere Modell ist, um Privatsphäre in reguliertes Finanzwesen zu bringen?
@Dusk #dusk #Dusk $DUSK
$AIO
$CHIP
Zunächst dachte ich, die Hauptidee sei einfach „private Smart Contracts“. Aber hier steckt ein subtilerer Punkt.
Der Standard für den Vertraulichen Sicherheitsvertrag (XSC) von Dusk basiert auf vertraulichen Smart Contracts – insbesondere für finanzielle Anwendungsfälle, bei denen sensible Informationen nicht immer öffentlich sein können.
Was ich interessant fand, ist, dass Privatsphäre nicht automatisch bedeutet, dass immer alles verborgen ist.
Dusk trennt öffentliche und abgeschirmte Transaktionsmodelle. Moonlight übernimmt die transparente Kontenaktivität, während Phoenix für abgeschirmte Überweisungen ausgelegt ist, bei denen Details wie Absender, Empfänger und Betrag nicht öffentlich offengelegt werden.
Außerdem gibt es eine selektive Offenlegung.
Also statt zwischen „jeder kann alles sehen“ und „niemand kann irgendetwas sehen“ zu wählen, ermöglicht das Design, dass bestimmte Informationen bei Bedarf offengelegt werden.
Diese Unterscheidung ist leicht zu übersehen.
Eine weitere Sache, die mir auffiel, ist, wie Compliance in das Gesamtbild passt. Das Ziel ist nicht, Regeln rund um Finanzwerte abzuschaffen. Das System kann weiterhin Dinge wie Eignung, Übertragungseinschränkungen, Reporting und Abwicklungsanforderungen unterstützen – und gleichzeitig sensible Daten privat halten.
Daher würde ich XSC nicht einfach als „Transaktionen verstecken“ beschreiben.
Es geht vielmehr darum, dass Privatsphäre und kontrollierte Offenlegung Teil dessen werden, wie finanzielle Anwendungen funktionieren.
Meinst du, dass selektive Offenlegung das bessere Modell ist, um Privatsphäre in reguliertes Finanzwesen zu bringen?
@Dusk #dusk #Dusk $DUSK
$AIO
$CHIP
🅰️ Full privacy
0%
🅱️ Selective disclosure
0%
🅲️ Compliance
0%
🅳️ Both privacy + compliance
0%
0 Stimmen • Abstimmung beendet
1
98
·
--
Ich habe heute die Dusk-Dokumentation durchgelesen, und ein Detail zu XSC ist mir aufgefallen.
Es ist leicht, „Confidential Security Contract“ zu lesen und anzunehmen, dass XSC einfach bedeutet, Transaktionen zu verbergen. In der Dokumentation wird jedoch auf etwas Spezifischeres verwiesen: XSC ist ein Standard für vertrauliche Smart Contracts, der an die Anforderungen des Geschäfts angepasst werden kann – einschließlich Datenschutzvorgaben und Compliance-Regeln.
Interessant fand ich, wie das zugrunde liegende Design Privatsphäre mit finanziellen Kontrollen verknüpft.
Dusk beschreibt Zedger als ein hybrides Transaktionsmodell, das UTXO- und kontobasierte Funktionen kombiniert. Das wurde entwickelt, um die XSC-Funktionalität zu unterstützen und dabei Features wie konforme Abwicklung (compliant settlement), Einlösung (redemption), Dividendenausschüttung, Abstimmungen und begrenzte Überweisungen zu ermöglichen.
Außerdem gibt es eine wichtige Unterscheidung: Vertraulichkeit bedeutet nicht, dass alles unsichtbar wird. Die Dusk-Dokumentation beschreibt separate öffentliche und geschützte (shielded) Kontomodelle, während die Identity-Layer selektive Offenlegung unterstützt. Sein kryptografischer Stack verwendet Zero-Knowledge-Beweise für vertrauliche Transaktionen und selektive Offenlegung.
Für mich ist der spannende Teil an XSC daher nicht einfach „private Smart Contracts“. Es geht um den Versuch, Privatsphäre konfigurierbar zu machen – zusammen mit Finanzregeln und Anforderungen an die Offenlegung.
Glaubst du, dass programmierbare Privatsphäre für regulierte Finanzen nützlicher ist als vollständige Transaktionsanonymität?
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$COW
{future}(COWUSDT)
$VELVET
{future}(VELVETUSDT)
Ich habe heute die Dusk-Dokumentation durchgelesen, und ein Detail zu XSC ist mir aufgefallen.
Es ist leicht, „Confidential Security Contract“ zu lesen und anzunehmen, dass XSC einfach bedeutet, Transaktionen zu verbergen. In der Dokumentation wird jedoch auf etwas Spezifischeres verwiesen: XSC ist ein Standard für vertrauliche Smart Contracts, der an die Anforderungen des Geschäfts angepasst werden kann – einschließlich Datenschutzvorgaben und Compliance-Regeln.
Interessant fand ich, wie das zugrunde liegende Design Privatsphäre mit finanziellen Kontrollen verknüpft.
Dusk beschreibt Zedger als ein hybrides Transaktionsmodell, das UTXO- und kontobasierte Funktionen kombiniert. Das wurde entwickelt, um die XSC-Funktionalität zu unterstützen und dabei Features wie konforme Abwicklung (compliant settlement), Einlösung (redemption), Dividendenausschüttung, Abstimmungen und begrenzte Überweisungen zu ermöglichen.
Außerdem gibt es eine wichtige Unterscheidung: Vertraulichkeit bedeutet nicht, dass alles unsichtbar wird. Die Dusk-Dokumentation beschreibt separate öffentliche und geschützte (shielded) Kontomodelle, während die Identity-Layer selektive Offenlegung unterstützt. Sein kryptografischer Stack verwendet Zero-Knowledge-Beweise für vertrauliche Transaktionen und selektive Offenlegung.
Für mich ist der spannende Teil an XSC daher nicht einfach „private Smart Contracts“. Es geht um den Versuch, Privatsphäre konfigurierbar zu machen – zusammen mit Finanzregeln und Anforderungen an die Offenlegung.
Glaubst du, dass programmierbare Privatsphäre für regulierte Finanzen nützlicher ist als vollständige Transaktionsanonymität?
#dusk @Dusk $DUSK
$COW
$VELVET
Es ist leicht, „Confidential Security Contract“ zu lesen und anzunehmen, dass XSC einfach bedeutet, Transaktionen zu verbergen. In der Dokumentation wird jedoch auf etwas Spezifischeres verwiesen: XSC ist ein Standard für vertrauliche Smart Contracts, der an die Anforderungen des Geschäfts angepasst werden kann – einschließlich Datenschutzvorgaben und Compliance-Regeln.
Interessant fand ich, wie das zugrunde liegende Design Privatsphäre mit finanziellen Kontrollen verknüpft.
Dusk beschreibt Zedger als ein hybrides Transaktionsmodell, das UTXO- und kontobasierte Funktionen kombiniert. Das wurde entwickelt, um die XSC-Funktionalität zu unterstützen und dabei Features wie konforme Abwicklung (compliant settlement), Einlösung (redemption), Dividendenausschüttung, Abstimmungen und begrenzte Überweisungen zu ermöglichen.
Außerdem gibt es eine wichtige Unterscheidung: Vertraulichkeit bedeutet nicht, dass alles unsichtbar wird. Die Dusk-Dokumentation beschreibt separate öffentliche und geschützte (shielded) Kontomodelle, während die Identity-Layer selektive Offenlegung unterstützt. Sein kryptografischer Stack verwendet Zero-Knowledge-Beweise für vertrauliche Transaktionen und selektive Offenlegung.
Für mich ist der spannende Teil an XSC daher nicht einfach „private Smart Contracts“. Es geht um den Versuch, Privatsphäre konfigurierbar zu machen – zusammen mit Finanzregeln und Anforderungen an die Offenlegung.
Glaubst du, dass programmierbare Privatsphäre für regulierte Finanzen nützlicher ist als vollständige Transaktionsanonymität?
#dusk @Dusk $DUSK
$COW
$VELVET
🔐 Privacy
100%
🏦 Regulated finance
0%
⚙️Confidential smart contracts
0%
🧩 Flexible compliance
0%
1 Stimmen • Abstimmung beendet
1
74
·
--
#usjulyretailsalesfall0.6%
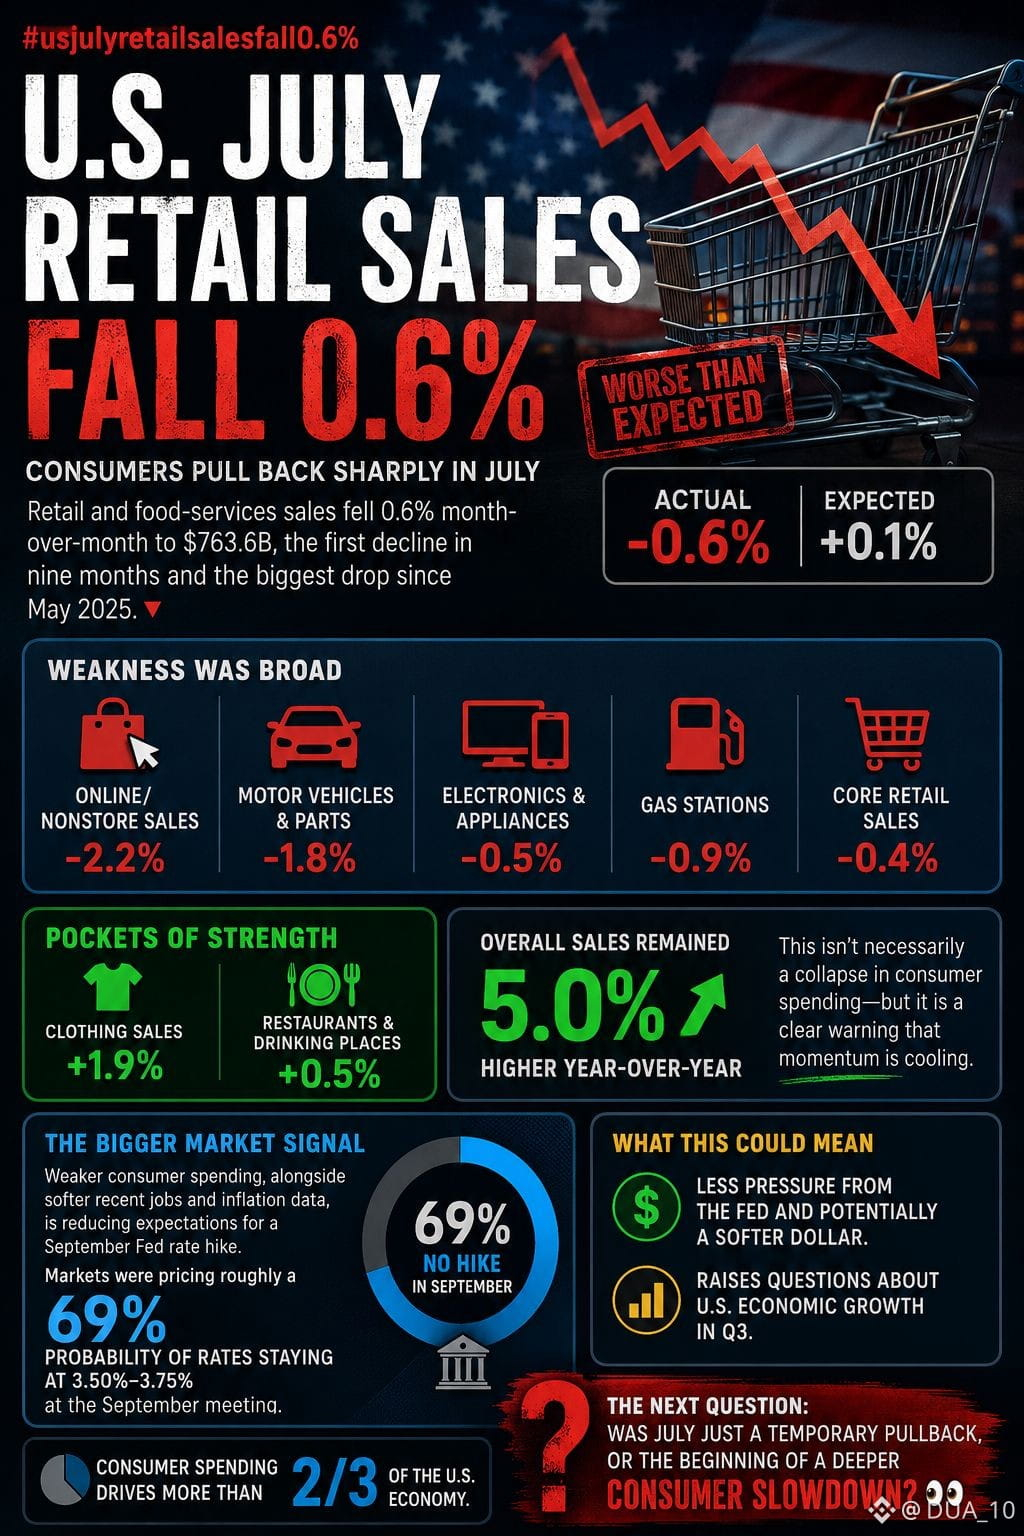
US-Verbraucher zogen sich im Juli deutlich zurück. 🇺🇸
Einzelhandels- und Gastroumsätze sanken um 0,6% gegenüber dem Vormonat auf 763,6 Mrd. US-Dollar – der erste Rückgang seit neun Monaten und der stärkste Dämpfer seit Mai 2025. Ökonomen hatten einen Anstieg um 0,1% erwartet, was die Abweichung besonders deutlich macht.
Die Schwäche war breit gefächert:
• Online-/Nichtfachhandelsumsätze: -2,2%
• Kraftfahrzeuge & Teile: -1,8%
• Elektronik & Haushaltsgeräte: -0,5%
• Tankstellen: -0,9%
• Kern-Einzelhandelsumsätze: -0,4%
Es gab jedoch noch stärkere Bereiche. Die Bekleidungsausgaben stiegen um 1,9%, während Restaurants und Trinklokale um 0,5% zulegten. Insgesamt lagen die Umsätze 5,0% über dem Vorjahresniveau, daher ist das nicht unbedingt ein Einbruch der Konsumausgaben – aber es ist eine klare Warnung, dass sich der Schwung abkühlt.
Das wichtigere Marktsignal: Schwächerer Konsum, zusammen mit gedämpften Daten zu den jüngsten Jobs und zur Inflation, senkt die Erwartungen für eine Zinserhöhung der Fed im September. Die Märkte preisten in etwa eine 69%ige Wahrscheinlichkeit ein, dass die Zinsen bei 3,50%–3,75% im September-Meeting unverändert bleiben.
Für die Märkte könnte das bedeuten: weniger Druck von der Fed und möglicherweise ein schwächerer Dollar. Gleichzeitig wirft es Fragen zur wirtschaftlichen Entwicklung der USA im Q3 auf.
Konsumausgaben treiben mehr als zwei Drittel der US-Wirtschaft.
Die nächste Frage: War der Rückgang im Juli nur vorübergehend – oder der Beginn einer stärkeren Konsumflaute? 👀
#USJulyRetailSalesFall0.6%
$WAL
{future}(WALUSDT)
$LAB $CYS
#usjulyretailsalesfall0.6%
US-Verbraucher zogen sich im Juli deutlich zurück. 🇺🇸
Einzelhandels- und Gastroumsätze sanken um 0,6% gegenüber dem Vormonat auf 763,6 Mrd. US-Dollar – der erste Rückgang seit neun Monaten und der stärkste Dämpfer seit Mai 2025. Ökonomen hatten einen Anstieg um 0,1% erwartet, was die Abweichung besonders deutlich macht.
Die Schwäche war breit gefächert:
• Online-/Nichtfachhandelsumsätze: -2,2%
• Kraftfahrzeuge & Teile: -1,8%
• Elektronik & Haushaltsgeräte: -0,5%
• Tankstellen: -0,9%
• Kern-Einzelhandelsumsätze: -0,4%
Es gab jedoch noch stärkere Bereiche. Die Bekleidungsausgaben stiegen um 1,9%, während Restaurants und Trinklokale um 0,5% zulegten. Insgesamt lagen die Umsätze 5,0% über dem Vorjahresniveau, daher ist das nicht unbedingt ein Einbruch der Konsumausgaben – aber es ist eine klare Warnung, dass sich der Schwung abkühlt.
Das wichtigere Marktsignal: Schwächerer Konsum, zusammen mit gedämpften Daten zu den jüngsten Jobs und zur Inflation, senkt die Erwartungen für eine Zinserhöhung der Fed im September. Die Märkte preisten in etwa eine 69%ige Wahrscheinlichkeit ein, dass die Zinsen bei 3,50%–3,75% im September-Meeting unverändert bleiben.
Für die Märkte könnte das bedeuten: weniger Druck von der Fed und möglicherweise ein schwächerer Dollar. Gleichzeitig wirft es Fragen zur wirtschaftlichen Entwicklung der USA im Q3 auf.
Konsumausgaben treiben mehr als zwei Drittel der US-Wirtschaft.
Die nächste Frage: War der Rückgang im Juli nur vorübergehend – oder der Beginn einer stärkeren Konsumflaute? 👀
#USJulyRetailSalesFall0.6%
$WAL
$LAB $CYS
US-Verbraucher zogen sich im Juli deutlich zurück. 🇺🇸
Einzelhandels- und Gastroumsätze sanken um 0,6% gegenüber dem Vormonat auf 763,6 Mrd. US-Dollar – der erste Rückgang seit neun Monaten und der stärkste Dämpfer seit Mai 2025. Ökonomen hatten einen Anstieg um 0,1% erwartet, was die Abweichung besonders deutlich macht.
Die Schwäche war breit gefächert:
• Online-/Nichtfachhandelsumsätze: -2,2%
• Kraftfahrzeuge & Teile: -1,8%
• Elektronik & Haushaltsgeräte: -0,5%
• Tankstellen: -0,9%
• Kern-Einzelhandelsumsätze: -0,4%
Es gab jedoch noch stärkere Bereiche. Die Bekleidungsausgaben stiegen um 1,9%, während Restaurants und Trinklokale um 0,5% zulegten. Insgesamt lagen die Umsätze 5,0% über dem Vorjahresniveau, daher ist das nicht unbedingt ein Einbruch der Konsumausgaben – aber es ist eine klare Warnung, dass sich der Schwung abkühlt.
Das wichtigere Marktsignal: Schwächerer Konsum, zusammen mit gedämpften Daten zu den jüngsten Jobs und zur Inflation, senkt die Erwartungen für eine Zinserhöhung der Fed im September. Die Märkte preisten in etwa eine 69%ige Wahrscheinlichkeit ein, dass die Zinsen bei 3,50%–3,75% im September-Meeting unverändert bleiben.
Für die Märkte könnte das bedeuten: weniger Druck von der Fed und möglicherweise ein schwächerer Dollar. Gleichzeitig wirft es Fragen zur wirtschaftlichen Entwicklung der USA im Q3 auf.
Konsumausgaben treiben mehr als zwei Drittel der US-Wirtschaft.
Die nächste Frage: War der Rückgang im Juli nur vorübergehend – oder der Beginn einer stärkeren Konsumflaute? 👀
#USJulyRetailSalesFall0.6%
$WAL
$LAB $CYS
233
·
--
#TapestryFallsNearly15%OnEarnings
#tapestryfallsnearly15%onearnings
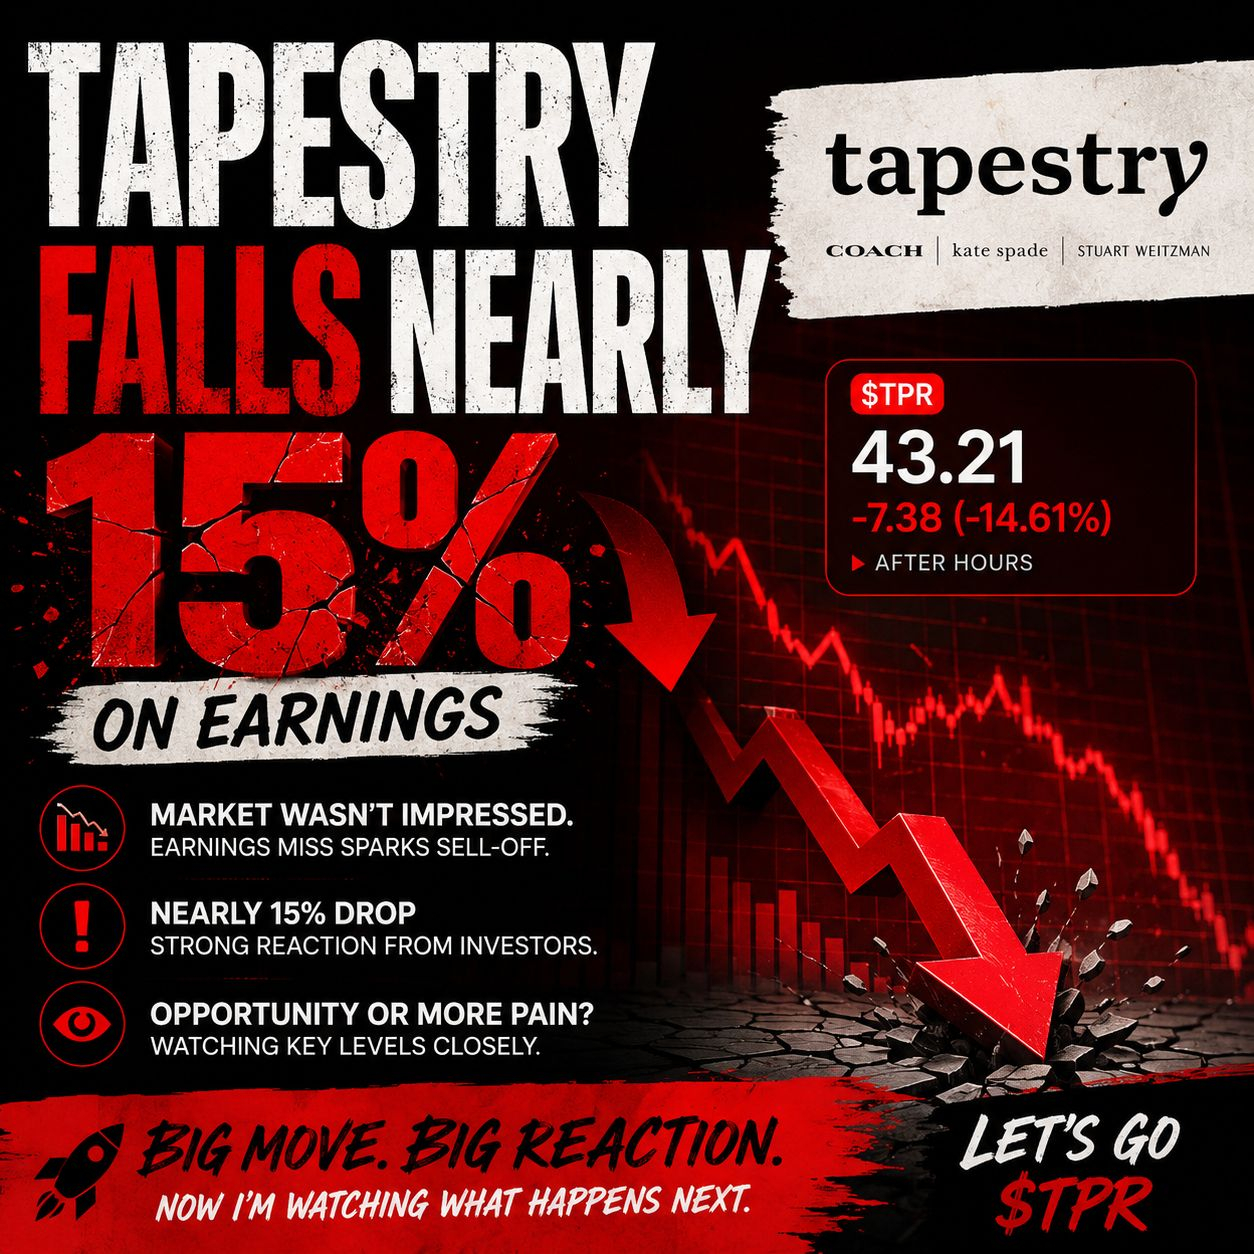
Ein Wandteppich hat gerade eine ziemlich harte Realitätprüfung bekommen.
Ein nahezu 15%iger Rückgang bei den Gewinnen ist genau die Art von Bewegung, bei der man aufhört zu scrollen und genauer hinschaut. 📉
Der Markt war offensichtlich nicht beeindruckt von dem, was er gesehen hat – aber die eigentliche Frage ist nun, ob das der Anfang einer größeren Entkoppelung ist oder ob sich nach der Panik eine Chance bildet.
Große Bewegung. Große Reaktion.
Jetzt beobachte ich, was als Nächstes passiert. 👀
$TPR.US $ACE $AKE
#TapestryFallsNearly15%OnEarnings
#tapestryfallsnearly15%onearnings
Ein Wandteppich hat gerade eine ziemlich harte Realitätprüfung bekommen.
Ein nahezu 15%iger Rückgang bei den Gewinnen ist genau die Art von Bewegung, bei der man aufhört zu scrollen und genauer hinschaut. 📉
Der Markt war offensichtlich nicht beeindruckt von dem, was er gesehen hat – aber die eigentliche Frage ist nun, ob das der Anfang einer größeren Entkoppelung ist oder ob sich nach der Panik eine Chance bildet.
Große Bewegung. Große Reaktion.
Jetzt beobachte ich, was als Nächstes passiert. 👀
$TPR.US $ACE $AKE
#tapestryfallsnearly15%onearnings
Ein Wandteppich hat gerade eine ziemlich harte Realitätprüfung bekommen.
Ein nahezu 15%iger Rückgang bei den Gewinnen ist genau die Art von Bewegung, bei der man aufhört zu scrollen und genauer hinschaut. 📉
Der Markt war offensichtlich nicht beeindruckt von dem, was er gesehen hat – aber die eigentliche Frage ist nun, ob das der Anfang einer größeren Entkoppelung ist oder ob sich nach der Panik eine Chance bildet.
Große Bewegung. Große Reaktion.
Jetzt beobachte ich, was als Nächstes passiert. 👀
$TPR.US $ACE $AKE
TPRUS+0,90%
138
·
--
@Dusk_Foundation #dusk $DUSK
Ich habe heute die Dusk-Dokumentation durchgelesen, und ein Punkt in Bezug auf XSC hat meine Aufmerksamkeit erregt.
Zunächst dachte ich, „vertrauliche Smart Contracts“ bedeute im Grunde, Transaktionen zu verbergen.
Aber das ist etwas differenzierter.
Der Standard für Vertrauliche Sicherheitsverträge (Confidential Security Contract, XSC) von Dusk basiert auf Smart Contracts, bei denen Vertraulichkeit Teil sein kann, wie Anwendung und Assets funktionieren. Das scheint besonders relevant für finanzielle Anwendungsfälle zu sein, bei denen es nicht immer praktikabel ist, jede Information auf ein öffentliches Ledger zu schreiben.
Ein weiteres Detail, das ich interessant fand, ist, dass Dusk Privatsphäre nicht einfach als „alles ist verborgen“ betrachtet.
Das Netzwerk hat verschiedene Transaktionsmodelle. Phoenix unterstützt abgeschirmte Überweisungen mithilfe von Zero-Knowledge-Beweisen, während Moonlight transparente Überweisungen auf Kontobasis handhabt. Beide arbeiten auf Dusk, legen jedoch unterschiedliche Informationen offen.
Und dann gibt es selektive Offenlegung.
Dieser Teil ist leicht zu übersehen. Privatsphäre bedeutet nicht zwingend, dass niemand etwas sehen kann. Das Design erlaubt, Informationen bei Bedarf gegenüber autorisierten Parteien offenzulegen.
Daher würde ich Dusk’s Ansatz weniger als „alles verbergen“ beschreiben, sondern vielmehr als den Nutzern Kontrolle darüber zu geben, welche Informationen sichtbar sind und für wen.
Dieser Unterschied scheint ziemlich wichtig zu sein, wenn Blockchain für echte finanzielle Anwendungen eingesetzt werden soll.
Wie siehst du das: Ist kontrollierte Privatsphäre nützlicher als vollständige Transparenz für finanzielle Blockchains?
$AKE
{alpha}(560x2c3a8ee94ddd97244a93bc48298f97d2c412f7db)
$EDEN
{future}(EDENUSDT)
@Dusk #dusk $DUSK
Ich habe heute die Dusk-Dokumentation durchgelesen, und ein Punkt in Bezug auf XSC hat meine Aufmerksamkeit erregt.
Zunächst dachte ich, „vertrauliche Smart Contracts“ bedeute im Grunde, Transaktionen zu verbergen.
Aber das ist etwas differenzierter.
Der Standard für Vertrauliche Sicherheitsverträge (Confidential Security Contract, XSC) von Dusk basiert auf Smart Contracts, bei denen Vertraulichkeit Teil sein kann, wie Anwendung und Assets funktionieren. Das scheint besonders relevant für finanzielle Anwendungsfälle zu sein, bei denen es nicht immer praktikabel ist, jede Information auf ein öffentliches Ledger zu schreiben.
Ein weiteres Detail, das ich interessant fand, ist, dass Dusk Privatsphäre nicht einfach als „alles ist verborgen“ betrachtet.
Das Netzwerk hat verschiedene Transaktionsmodelle. Phoenix unterstützt abgeschirmte Überweisungen mithilfe von Zero-Knowledge-Beweisen, während Moonlight transparente Überweisungen auf Kontobasis handhabt. Beide arbeiten auf Dusk, legen jedoch unterschiedliche Informationen offen.
Und dann gibt es selektive Offenlegung.
Dieser Teil ist leicht zu übersehen. Privatsphäre bedeutet nicht zwingend, dass niemand etwas sehen kann. Das Design erlaubt, Informationen bei Bedarf gegenüber autorisierten Parteien offenzulegen.
Daher würde ich Dusk’s Ansatz weniger als „alles verbergen“ beschreiben, sondern vielmehr als den Nutzern Kontrolle darüber zu geben, welche Informationen sichtbar sind und für wen.
Dieser Unterschied scheint ziemlich wichtig zu sein, wenn Blockchain für echte finanzielle Anwendungen eingesetzt werden soll.
Wie siehst du das: Ist kontrollierte Privatsphäre nützlicher als vollständige Transparenz für finanzielle Blockchains?
$AKE
$EDEN
Ich habe heute die Dusk-Dokumentation durchgelesen, und ein Punkt in Bezug auf XSC hat meine Aufmerksamkeit erregt.
Zunächst dachte ich, „vertrauliche Smart Contracts“ bedeute im Grunde, Transaktionen zu verbergen.
Aber das ist etwas differenzierter.
Der Standard für Vertrauliche Sicherheitsverträge (Confidential Security Contract, XSC) von Dusk basiert auf Smart Contracts, bei denen Vertraulichkeit Teil sein kann, wie Anwendung und Assets funktionieren. Das scheint besonders relevant für finanzielle Anwendungsfälle zu sein, bei denen es nicht immer praktikabel ist, jede Information auf ein öffentliches Ledger zu schreiben.
Ein weiteres Detail, das ich interessant fand, ist, dass Dusk Privatsphäre nicht einfach als „alles ist verborgen“ betrachtet.
Das Netzwerk hat verschiedene Transaktionsmodelle. Phoenix unterstützt abgeschirmte Überweisungen mithilfe von Zero-Knowledge-Beweisen, während Moonlight transparente Überweisungen auf Kontobasis handhabt. Beide arbeiten auf Dusk, legen jedoch unterschiedliche Informationen offen.
Und dann gibt es selektive Offenlegung.
Dieser Teil ist leicht zu übersehen. Privatsphäre bedeutet nicht zwingend, dass niemand etwas sehen kann. Das Design erlaubt, Informationen bei Bedarf gegenüber autorisierten Parteien offenzulegen.
Daher würde ich Dusk’s Ansatz weniger als „alles verbergen“ beschreiben, sondern vielmehr als den Nutzern Kontrolle darüber zu geben, welche Informationen sichtbar sind und für wen.
Dieser Unterschied scheint ziemlich wichtig zu sein, wenn Blockchain für echte finanzielle Anwendungen eingesetzt werden soll.
Wie siehst du das: Ist kontrollierte Privatsphäre nützlicher als vollständige Transparenz für finanzielle Blockchains?
$AKE
$EDEN
🚫 No smart contracts
29%
🎯Controlled&selective privacy
14%
👀 Full transparency
29%
🔒 Hide everything
28%
7 Stimmen • Abstimmung beendet
23
11
2.3k
·
--
@Dusk_Foundation $DUSK #dusk
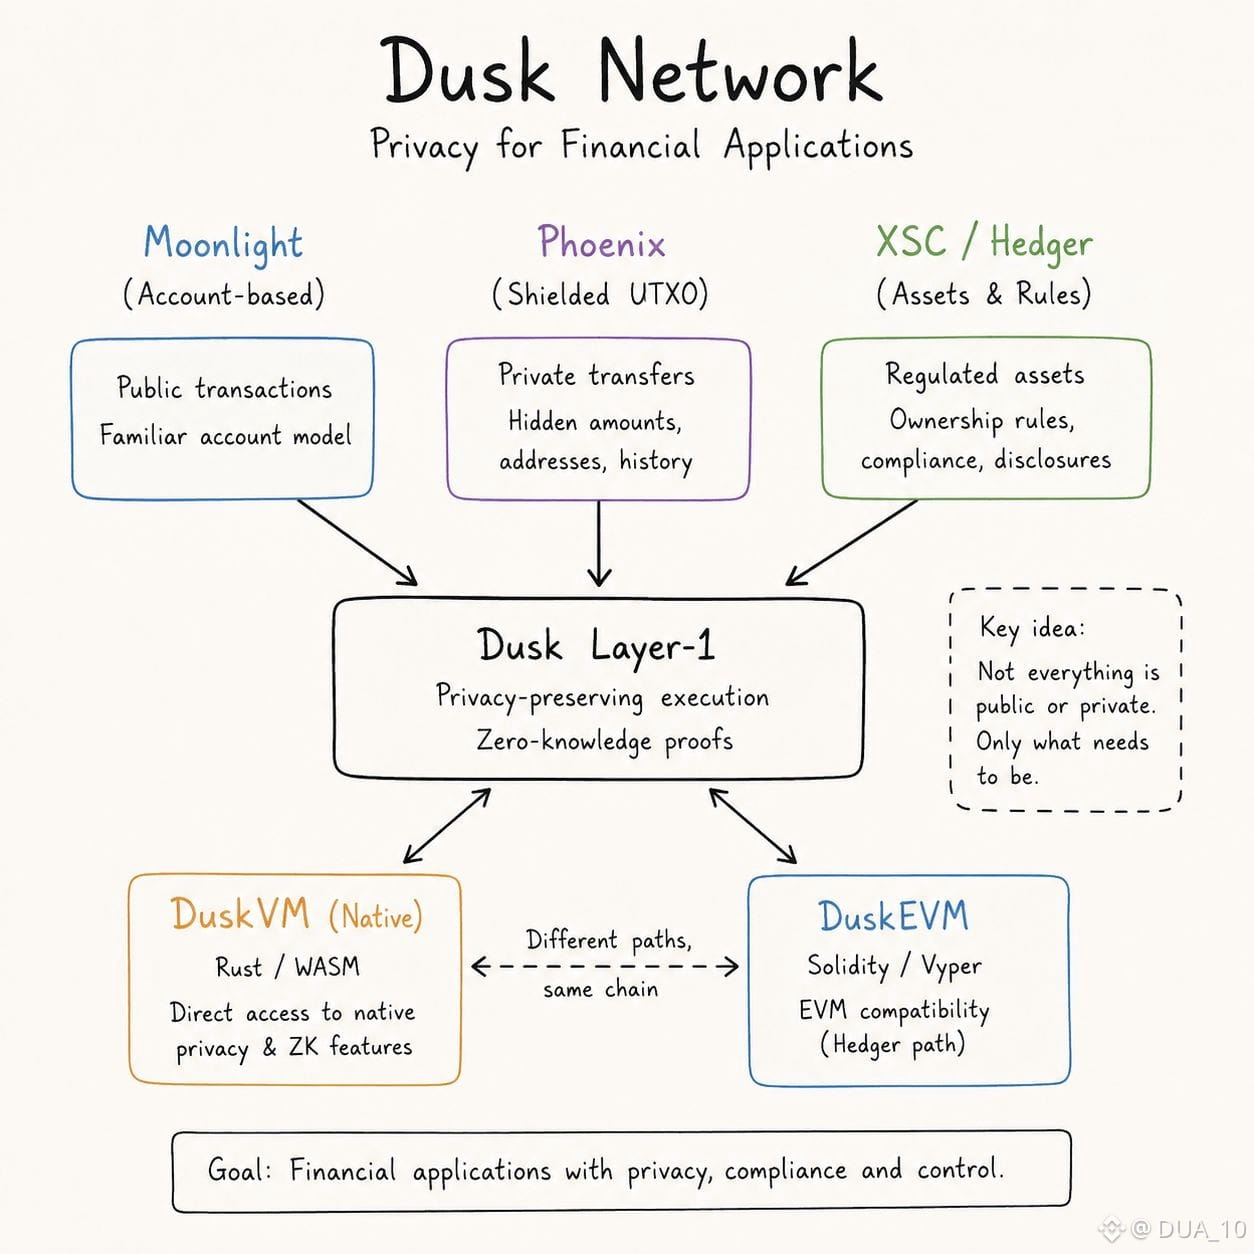
Ich habe mir die Dusk-Dokumentation angesehen, und eine Sache hat mich immer wieder zurückgezogen.
Zunächst dachte ich, der interessante Teil sei einfach, dass sie versucht, Privatsphäre in Finanzanwendungen zu bringen. Aber je tiefer ich in die Architektur eingedrungen bin, desto weniger „Privacy-Blockchain“ fühlte sich wie eine vollständige Beschreibung an.
Dusk hat verschiedene Komponenten, die unterschiedliche Arten von Aktivitäten übernehmen. Moonlight ist für die vertrautere kontobasierte Seite da, Phoenix für geschützte UTXO-Transaktionen und das XSC-/Hedger-Design für Dinge wie regulierte Assets und finanzielle Regeln.
Das hat mich kurz stoppen lassen.
Denn bei Finanz-Assets ist das Verbergen einer Transaktion nur ein Teil des Problems.
Man braucht möglicherweise auch Regeln dazu, wer etwas halten darf, wer es übertragen kann, welche Informationen eine andere Partei sehen darf oder ob eine bestimmte Übertragung überhaupt gültig ist.
In den Dokumenten geht es um Themen wie selektive Offenlegung, Identitätsnachweise (Identity Credentials) und Einschränkungen auf Asset-Ebene. Das lässt das Privatsphäre-Modell weniger wie „Mache alles unsichtbar“ wirken, sondern eher wie „Gib nur das preis, was die Anwendung tatsächlich offenlegen muss“.
Ich glaube, diese Unterscheidung ist leicht zu übersehen.
Ein weiterer interessanter Punkt, den ich gefunden habe, ist, dass Dusk sowohl DuskVM als auch DuskEVM hat. Die native VM gibt Contracts Zugriff auf die eigenen Privatsphäre- und ZK-Fähigkeiten von Dusk, während die EVM-Seite dafür gedacht ist, Solidity/Vyper sowie vertraute Tools möglich zu machen.
Jetzt frage ich mich also etwas anderes.
Wenn eine Anwendung irgendwann die Flexibilität der EVM-Entwicklung braucht, aber gleichzeitig stark auf die nativen Privatsphäre-Funktionen von Dusk angewiesen ist: Wo wird diese Grenze in der Praxis spürbar?
Die Dokumentation zeichnet ziemlich klar nach, warum es beide Wege gibt.
Mich interessiert eher, wie sich das Bauen über diese Grenze hinweg tatsächlich anfühlt.
@Dusk $DUSK #dusk
Ich habe mir die Dusk-Dokumentation angesehen, und eine Sache hat mich immer wieder zurückgezogen.
Zunächst dachte ich, der interessante Teil sei einfach, dass sie versucht, Privatsphäre in Finanzanwendungen zu bringen. Aber je tiefer ich in die Architektur eingedrungen bin, desto weniger „Privacy-Blockchain“ fühlte sich wie eine vollständige Beschreibung an.
Dusk hat verschiedene Komponenten, die unterschiedliche Arten von Aktivitäten übernehmen. Moonlight ist für die vertrautere kontobasierte Seite da, Phoenix für geschützte UTXO-Transaktionen und das XSC-/Hedger-Design für Dinge wie regulierte Assets und finanzielle Regeln.
Das hat mich kurz stoppen lassen.
Denn bei Finanz-Assets ist das Verbergen einer Transaktion nur ein Teil des Problems.
Man braucht möglicherweise auch Regeln dazu, wer etwas halten darf, wer es übertragen kann, welche Informationen eine andere Partei sehen darf oder ob eine bestimmte Übertragung überhaupt gültig ist.
In den Dokumenten geht es um Themen wie selektive Offenlegung, Identitätsnachweise (Identity Credentials) und Einschränkungen auf Asset-Ebene. Das lässt das Privatsphäre-Modell weniger wie „Mache alles unsichtbar“ wirken, sondern eher wie „Gib nur das preis, was die Anwendung tatsächlich offenlegen muss“.
Ich glaube, diese Unterscheidung ist leicht zu übersehen.
Ein weiterer interessanter Punkt, den ich gefunden habe, ist, dass Dusk sowohl DuskVM als auch DuskEVM hat. Die native VM gibt Contracts Zugriff auf die eigenen Privatsphäre- und ZK-Fähigkeiten von Dusk, während die EVM-Seite dafür gedacht ist, Solidity/Vyper sowie vertraute Tools möglich zu machen.
Jetzt frage ich mich also etwas anderes.
Wenn eine Anwendung irgendwann die Flexibilität der EVM-Entwicklung braucht, aber gleichzeitig stark auf die nativen Privatsphäre-Funktionen von Dusk angewiesen ist: Wo wird diese Grenze in der Praxis spürbar?
Die Dokumentation zeichnet ziemlich klar nach, warum es beide Wege gibt.
Mich interessiert eher, wie sich das Bauen über diese Grenze hinweg tatsächlich anfühlt.
Ich habe mir die Dusk-Dokumentation angesehen, und eine Sache hat mich immer wieder zurückgezogen.
Zunächst dachte ich, der interessante Teil sei einfach, dass sie versucht, Privatsphäre in Finanzanwendungen zu bringen. Aber je tiefer ich in die Architektur eingedrungen bin, desto weniger „Privacy-Blockchain“ fühlte sich wie eine vollständige Beschreibung an.
Dusk hat verschiedene Komponenten, die unterschiedliche Arten von Aktivitäten übernehmen. Moonlight ist für die vertrautere kontobasierte Seite da, Phoenix für geschützte UTXO-Transaktionen und das XSC-/Hedger-Design für Dinge wie regulierte Assets und finanzielle Regeln.
Das hat mich kurz stoppen lassen.
Denn bei Finanz-Assets ist das Verbergen einer Transaktion nur ein Teil des Problems.
Man braucht möglicherweise auch Regeln dazu, wer etwas halten darf, wer es übertragen kann, welche Informationen eine andere Partei sehen darf oder ob eine bestimmte Übertragung überhaupt gültig ist.
In den Dokumenten geht es um Themen wie selektive Offenlegung, Identitätsnachweise (Identity Credentials) und Einschränkungen auf Asset-Ebene. Das lässt das Privatsphäre-Modell weniger wie „Mache alles unsichtbar“ wirken, sondern eher wie „Gib nur das preis, was die Anwendung tatsächlich offenlegen muss“.
Ich glaube, diese Unterscheidung ist leicht zu übersehen.
Ein weiterer interessanter Punkt, den ich gefunden habe, ist, dass Dusk sowohl DuskVM als auch DuskEVM hat. Die native VM gibt Contracts Zugriff auf die eigenen Privatsphäre- und ZK-Fähigkeiten von Dusk, während die EVM-Seite dafür gedacht ist, Solidity/Vyper sowie vertraute Tools möglich zu machen.
Jetzt frage ich mich also etwas anderes.
Wenn eine Anwendung irgendwann die Flexibilität der EVM-Entwicklung braucht, aber gleichzeitig stark auf die nativen Privatsphäre-Funktionen von Dusk angewiesen ist: Wo wird diese Grenze in der Praxis spürbar?
Die Dokumentation zeichnet ziemlich klar nach, warum es beide Wege gibt.
Mich interessiert eher, wie sich das Bauen über diese Grenze hinweg tatsächlich anfühlt.
1
2
78
·
--
#southkoreaexpandsvaspreviewtomajorshareholders
Südkorea bringt die Krypto-Regulierung still und leise in eine deutlich größere Arena. 🇰🇷
Die Ausweitung des Rahmens für Virtual Asset Service Provider hin zu wichtigen Anteilseignern könnte mehr sein als nur eine weitere Compliance-Schlagzeile – sie kann verändern, wer die Richtung von Krypto-Unternehmen mitgestalten darf, die im Land tätig sind.
Das ist entscheidend, weil sich Eigentum, Einfluss, Governance und Verantwortlichkeit zunehmend nicht mehr voneinander trennen lassen – auch nicht von der Regulierung.
Für den Markt ist die größere Frage meiner Ansicht nach ganz einfach: Bremsen strengere Aufsicht und Kontrolle Innovationen aus, oder schaffen sie endlich das Maß an Vertrauen, das für größeres Kapital nötig ist?
Wenn Südkorea die richtige Balance findet, könnte das die Branche zu stärkeren Unternehmensstandards führen, ohne dabei die Experimente zu ersticken, die Krypto überhaupt erst interessant gemacht haben.
Die nächste Phase der Adoption geht möglicherweise nicht darum, wer das lauteste Produkt auf den Markt bringt.
Es könnte darum gehen, wer nachweisen kann, dass er im großen Maßstab operieren darf. 🔥
$BR $ASP $ACU
{future}(ACUUSDT)
#southkoreaexpandsvaspreviewtomajorshareholders
Südkorea bringt die Krypto-Regulierung still und leise in eine deutlich größere Arena. 🇰🇷
Die Ausweitung des Rahmens für Virtual Asset Service Provider hin zu wichtigen Anteilseignern könnte mehr sein als nur eine weitere Compliance-Schlagzeile – sie kann verändern, wer die Richtung von Krypto-Unternehmen mitgestalten darf, die im Land tätig sind.
Das ist entscheidend, weil sich Eigentum, Einfluss, Governance und Verantwortlichkeit zunehmend nicht mehr voneinander trennen lassen – auch nicht von der Regulierung.
Für den Markt ist die größere Frage meiner Ansicht nach ganz einfach: Bremsen strengere Aufsicht und Kontrolle Innovationen aus, oder schaffen sie endlich das Maß an Vertrauen, das für größeres Kapital nötig ist?
Wenn Südkorea die richtige Balance findet, könnte das die Branche zu stärkeren Unternehmensstandards führen, ohne dabei die Experimente zu ersticken, die Krypto überhaupt erst interessant gemacht haben.
Die nächste Phase der Adoption geht möglicherweise nicht darum, wer das lauteste Produkt auf den Markt bringt.
Es könnte darum gehen, wer nachweisen kann, dass er im großen Maßstab operieren darf. 🔥
$BR $ASP $ACU
Südkorea bringt die Krypto-Regulierung still und leise in eine deutlich größere Arena. 🇰🇷
Die Ausweitung des Rahmens für Virtual Asset Service Provider hin zu wichtigen Anteilseignern könnte mehr sein als nur eine weitere Compliance-Schlagzeile – sie kann verändern, wer die Richtung von Krypto-Unternehmen mitgestalten darf, die im Land tätig sind.
Das ist entscheidend, weil sich Eigentum, Einfluss, Governance und Verantwortlichkeit zunehmend nicht mehr voneinander trennen lassen – auch nicht von der Regulierung.
Für den Markt ist die größere Frage meiner Ansicht nach ganz einfach: Bremsen strengere Aufsicht und Kontrolle Innovationen aus, oder schaffen sie endlich das Maß an Vertrauen, das für größeres Kapital nötig ist?
Wenn Südkorea die richtige Balance findet, könnte das die Branche zu stärkeren Unternehmensstandards führen, ohne dabei die Experimente zu ersticken, die Krypto überhaupt erst interessant gemacht haben.
Die nächste Phase der Adoption geht möglicherweise nicht darum, wer das lauteste Produkt auf den Markt bringt.
Es könnte darum gehen, wer nachweisen kann, dass er im großen Maßstab operieren darf. 🔥
$BR $ASP $ACU
3
2.3k
·
--
Gogo
Gogo
Bullish_Storm
·
--
@BabylonLabs_io #baby $BABY
Ich habe viel Zeit damit verbracht, mir verschiedene Krypto-Projekte anzusehen, und Babylon ist eines der wenigen, die mich wirklich innehalten ließen. Es versucht nicht, Bitcoin zu ersetzen oder komplett zu verändern, wie es funktioniert. Stattdessen stellt es die Frage, ob Bitcoin helfen kann, PoS-Netzwerke abzusichern, während es gleichzeitig in Ihrer eigenen Wallet bleibt. Das wirkte wie eine einfache Idee mit echtem Mehrwert – und genau deshalb habe ich angefangen, genauer hinzuschauen.
Dabei sehe ich mir Technik jedoch nie nur für sich allein an. Tokenomics erzählen meist die andere Hälfte der Geschichte. Wenn ein großer Anteil der Versorgung noch gesperrt ist, können zukünftige Entsperrungen Druck erzeugen, selbst wenn das Projekt selbst gerade gut dasteht. Ich habe genug neue Listings gesehen, um zu wissen, dass ein Anstieg des Volumens, Airdrop-Farming und Aktivitäten an Börsen fast alles stärker wirken lassen können, als es in Wahrheit ist.
Die Dinge, die mich interessieren, sind viel weniger spektakulär, aber weitaus wichtiger. Wird nach dem Auslaufen der Belohnungen noch gestakt? Nehmen Validatoren weiter am Betrieb teil? Bauen Entwickler weiter, weil sie langfristigen Wert sehen – und nicht nur kurzfristige Anreize?
Im Moment halte ich mir eine offene Haltung. Ich mag die Richtung, in die Babylon geht, aber ich werde der Geschichte erst glauben, wenn die On-Chain-Aktivität weiter wächst, nachdem der Hype abgeflaut ist. Das ist die Art von Signal, der ich am meisten vertraue.
$QUID
$CYS
Ich habe viel Zeit damit verbracht, mir verschiedene Krypto-Projekte anzusehen, und Babylon ist eines der wenigen, die mich wirklich innehalten ließen. Es versucht nicht, Bitcoin zu ersetzen oder komplett zu verändern, wie es funktioniert. Stattdessen stellt es die Frage, ob Bitcoin helfen kann, PoS-Netzwerke abzusichern, während es gleichzeitig in Ihrer eigenen Wallet bleibt. Das wirkte wie eine einfache Idee mit echtem Mehrwert – und genau deshalb habe ich angefangen, genauer hinzuschauen.
Dabei sehe ich mir Technik jedoch nie nur für sich allein an. Tokenomics erzählen meist die andere Hälfte der Geschichte. Wenn ein großer Anteil der Versorgung noch gesperrt ist, können zukünftige Entsperrungen Druck erzeugen, selbst wenn das Projekt selbst gerade gut dasteht. Ich habe genug neue Listings gesehen, um zu wissen, dass ein Anstieg des Volumens, Airdrop-Farming und Aktivitäten an Börsen fast alles stärker wirken lassen können, als es in Wahrheit ist.
Die Dinge, die mich interessieren, sind viel weniger spektakulär, aber weitaus wichtiger. Wird nach dem Auslaufen der Belohnungen noch gestakt? Nehmen Validatoren weiter am Betrieb teil? Bauen Entwickler weiter, weil sie langfristigen Wert sehen – und nicht nur kurzfristige Anreize?
Im Moment halte ich mir eine offene Haltung. Ich mag die Richtung, in die Babylon geht, aber ich werde der Geschichte erst glauben, wenn die On-Chain-Aktivität weiter wächst, nachdem der Hype abgeflaut ist. Das ist die Art von Signal, der ich am meisten vertraue.
$QUID
$CYS
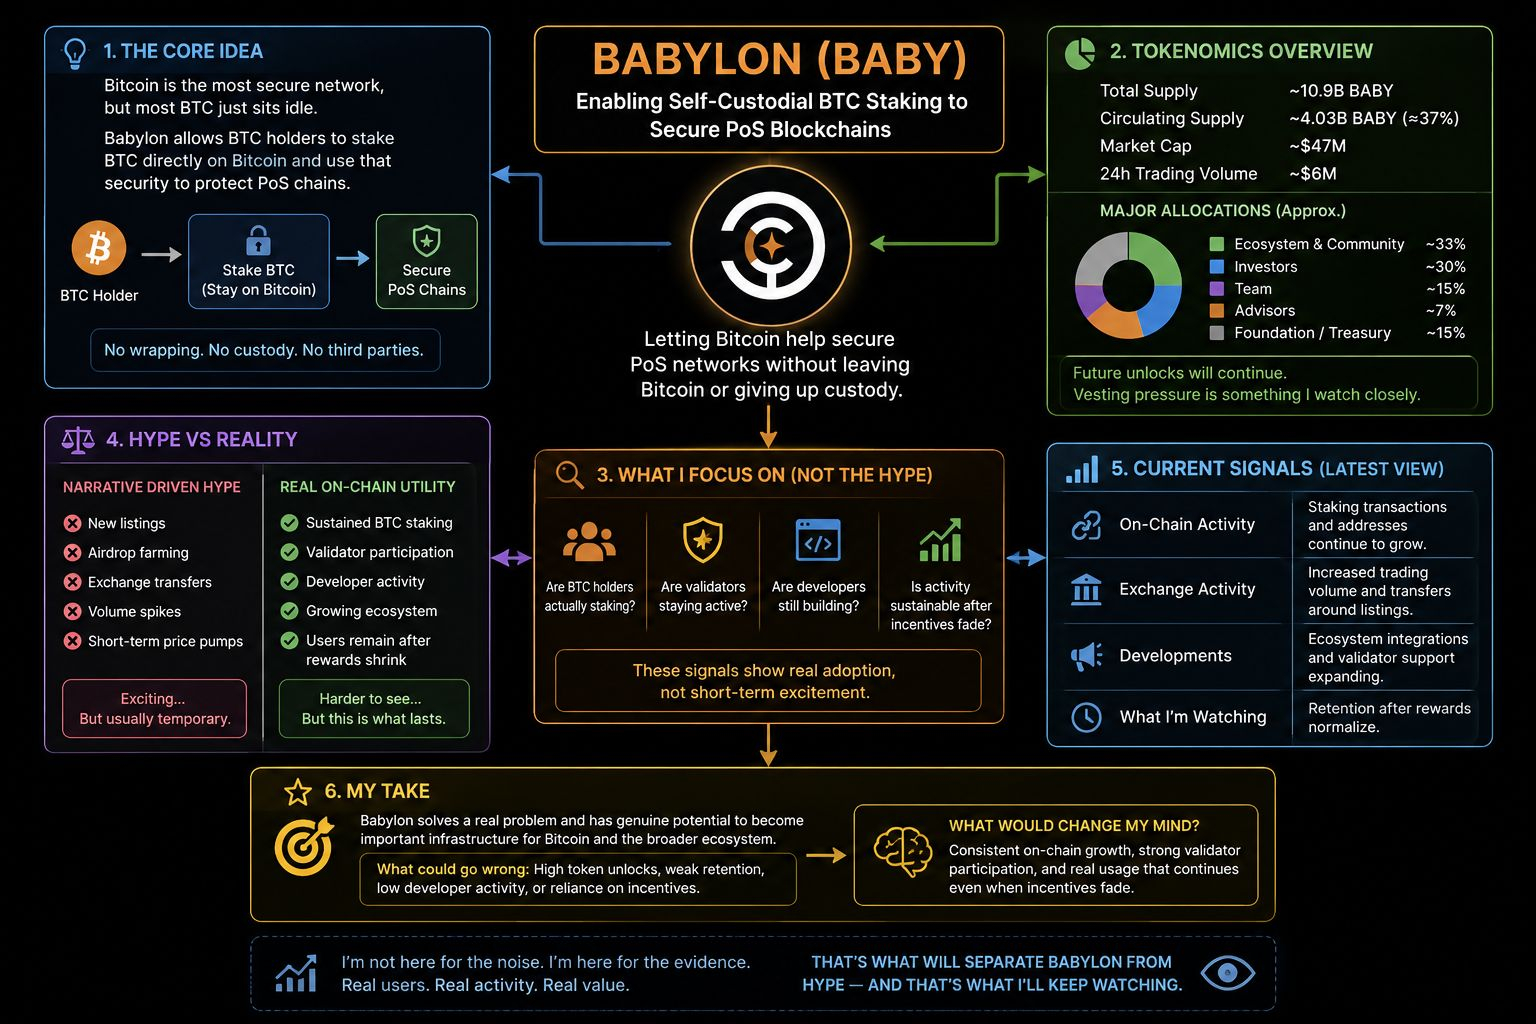
31
·
--
Bevor ich meinen Kaffee heute Morgen fertig getrunken hatte, bin ich in ein Kaninchenloch gefallen und habe Babylons Whitepaper gelesen. Ich dachte, ich würde verstanden haben, wie Bitcoin-Staking funktioniert, bis mich eine Frage nicht mehr losgelassen hat: Wenn der BTC niemals deine Kontrolle verlässt, wie kann dann überhaupt jemand ihn slaschen?
Die Antwort war viel smarter, als ich erwartet hatte.
Babylon setzt nicht darauf, dass jemand Validatoren beobachtet und entscheidet, wer bestraft werden soll. Stattdessen kommt der Beweis direkt aus der Kryptografie. Wenn ein Validator zwei widersprüchliche Blöcke signiert, kann das EOTS-Signatur-Schema den Schlüssel offenlegen, der benötigt wird, um den vorab vereinbarten Slashing-Pfad auszulösen. Keine Bridge, kein Custodian, kein Komitee, das die Entscheidung trifft.
Noch interessanter fand ich, dass das nicht erst später passiert. Die Regeln sind festgelegt, bevor überhaupt mit dem Staking begonnen wird. Dein BTC wird einem Script anvertraut, das bereits jede mögliche Situation definiert – normal entbinden, wegen nachweislichen Fehlverhaltens slashed werden oder nach Ablauf wieder freigeben. Du vertraust nicht darauf, dass Menschen die Regeln durchsetzen; du stimmst ihnen im Voraus zu.
Ein Detail, das ich fast übersehen hätte, hat das Ganze noch greifbarer wirken lassen. Als Babylons Phase-1-Mainnet live ging, war Slashing noch nicht aktiviert. Echte BTC konnten zwar gestaked werden, aber der Bestrafungsmechanismus blieb aus, während das Team Vertrauen darin gewann, wie sich das System in der Produktion verhält.
Für mich sagt das mehr als jeder Marketing-Thread könnte. Es ist leicht zu behaupten, ein Design sei auf dem Papier sicher. Viel schwerer ist es zuzugeben, dass einige der wichtigsten Bausteine Zeit brauchen, um sich zu bewähren, bevor sie Milliarden in Bitcoin schützen.
Das ist die Art von Engineering-Entscheidung, die meine Aufmerksamkeit verdient.
$BICO $BABY #baby @babylonlabs_io
Bevor ich meinen Kaffee heute Morgen fertig getrunken hatte, bin ich in ein Kaninchenloch gefallen und habe Babylons Whitepaper gelesen. Ich dachte, ich würde verstanden haben, wie Bitcoin-Staking funktioniert, bis mich eine Frage nicht mehr losgelassen hat: Wenn der BTC niemals deine Kontrolle verlässt, wie kann dann überhaupt jemand ihn slaschen?
Die Antwort war viel smarter, als ich erwartet hatte.
Babylon setzt nicht darauf, dass jemand Validatoren beobachtet und entscheidet, wer bestraft werden soll. Stattdessen kommt der Beweis direkt aus der Kryptografie. Wenn ein Validator zwei widersprüchliche Blöcke signiert, kann das EOTS-Signatur-Schema den Schlüssel offenlegen, der benötigt wird, um den vorab vereinbarten Slashing-Pfad auszulösen. Keine Bridge, kein Custodian, kein Komitee, das die Entscheidung trifft.
Noch interessanter fand ich, dass das nicht erst später passiert. Die Regeln sind festgelegt, bevor überhaupt mit dem Staking begonnen wird. Dein BTC wird einem Script anvertraut, das bereits jede mögliche Situation definiert – normal entbinden, wegen nachweislichen Fehlverhaltens slashed werden oder nach Ablauf wieder freigeben. Du vertraust nicht darauf, dass Menschen die Regeln durchsetzen; du stimmst ihnen im Voraus zu.
Ein Detail, das ich fast übersehen hätte, hat das Ganze noch greifbarer wirken lassen. Als Babylons Phase-1-Mainnet live ging, war Slashing noch nicht aktiviert. Echte BTC konnten zwar gestaked werden, aber der Bestrafungsmechanismus blieb aus, während das Team Vertrauen darin gewann, wie sich das System in der Produktion verhält.
Für mich sagt das mehr als jeder Marketing-Thread könnte. Es ist leicht zu behaupten, ein Design sei auf dem Papier sicher. Viel schwerer ist es zuzugeben, dass einige der wichtigsten Bausteine Zeit brauchen, um sich zu bewähren, bevor sie Milliarden in Bitcoin schützen.
Das ist die Art von Engineering-Entscheidung, die meine Aufmerksamkeit verdient.
$BICO $BABY #baby @BabylonLabs_io
Die Antwort war viel smarter, als ich erwartet hatte.
Babylon setzt nicht darauf, dass jemand Validatoren beobachtet und entscheidet, wer bestraft werden soll. Stattdessen kommt der Beweis direkt aus der Kryptografie. Wenn ein Validator zwei widersprüchliche Blöcke signiert, kann das EOTS-Signatur-Schema den Schlüssel offenlegen, der benötigt wird, um den vorab vereinbarten Slashing-Pfad auszulösen. Keine Bridge, kein Custodian, kein Komitee, das die Entscheidung trifft.
Noch interessanter fand ich, dass das nicht erst später passiert. Die Regeln sind festgelegt, bevor überhaupt mit dem Staking begonnen wird. Dein BTC wird einem Script anvertraut, das bereits jede mögliche Situation definiert – normal entbinden, wegen nachweislichen Fehlverhaltens slashed werden oder nach Ablauf wieder freigeben. Du vertraust nicht darauf, dass Menschen die Regeln durchsetzen; du stimmst ihnen im Voraus zu.
Ein Detail, das ich fast übersehen hätte, hat das Ganze noch greifbarer wirken lassen. Als Babylons Phase-1-Mainnet live ging, war Slashing noch nicht aktiviert. Echte BTC konnten zwar gestaked werden, aber der Bestrafungsmechanismus blieb aus, während das Team Vertrauen darin gewann, wie sich das System in der Produktion verhält.
Für mich sagt das mehr als jeder Marketing-Thread könnte. Es ist leicht zu behaupten, ein Design sei auf dem Papier sicher. Viel schwerer ist es zuzugeben, dass einige der wichtigsten Bausteine Zeit brauchen, um sich zu bewähren, bevor sie Milliarden in Bitcoin schützen.
Das ist die Art von Engineering-Entscheidung, die meine Aufmerksamkeit verdient.
$BICO $BABY #baby @BabylonLabs_io
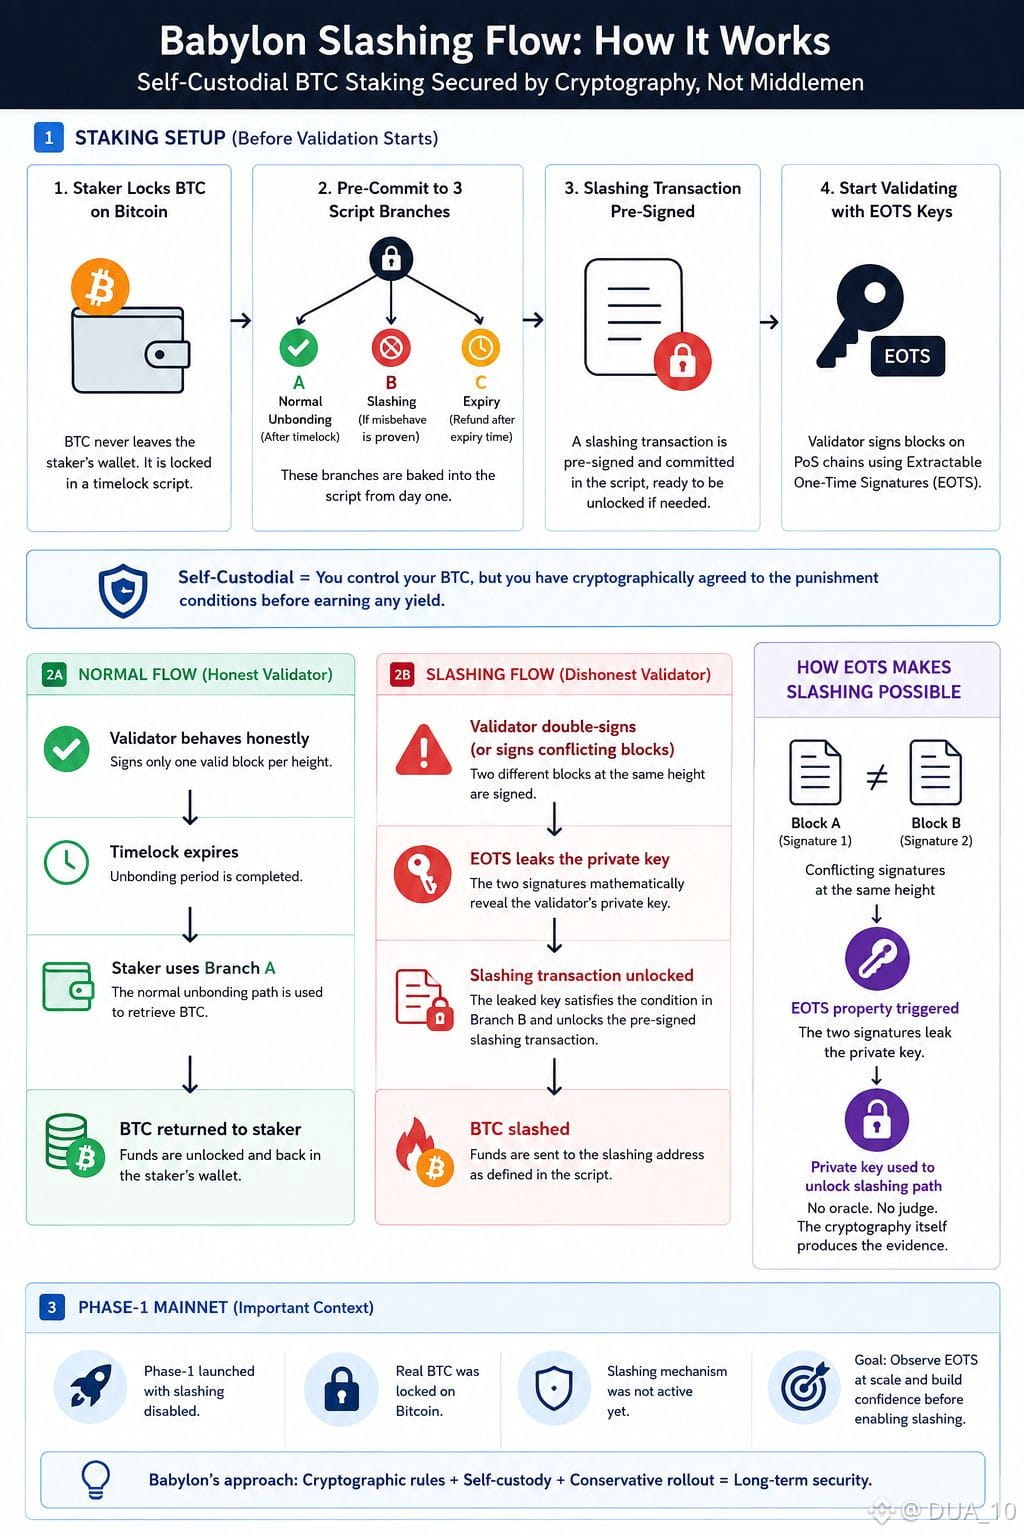
4
1
130
·
--
Verifiziert
Ich bin nach Babylon gegangen in der Erwartung, dass Staking verfügbar sein würde, sobald ich dazu bereit wäre. Diese Annahme verflüchtigte sich im Moment, als ich das Dashboard erreichte. Ich habe Zeit damit verbracht, die Dokumentation zu lesen, um zu verstehen, wie alles funktioniert, bevor ich mein BTC einsetzte. Und als ich bereit war, teilzunehmen, war die Zuteilung bereits aufgefüllt. Es reichte nur eine Handvoll Stunden. Zu sehen, wie die Kapazität in Echtzeit verschwand, war eine seltsame Erinnerung daran, dass es in der Krypto-Welt manchmal Zeit kostet, etwas zu verstehen — und dass diese Zeit sich mitunter nicht lohnt, wenn du die Gelegenheit nutzen willst. Was Babylon gebaut hat, sticht für mich weiterhin heraus. Native Bitcoin-Staking ohne eingewickelte Assets oder das Übergeben der Verwahrung an jemand anderen ist ein bedeutender Schritt nach vorn, und die Architektur verdient die Aufmerksamkeit, die sie gerade bekommt. Doch die Nutzererfahrung erzählte eine andere Geschichte. Es fühlte sich weniger nach einem offenen Netzwerk an und mehr nach dem Ankommen bei einer Veranstaltung, bei der die meisten Sitze bereits vergeben waren, bevor viele Menschen überhaupt den Eingang gefunden hatten. Ich glaube nicht, dass die Technologie das Problem ist. Die Frustration entstand durch den Rollout. Wenn die Teilnahme fast unmittelbar verschwindet, sobald sie verfügbar wird, bleiben naturgemäß diejenigen zurück, die lieber lesen, verifizieren und verstehen, bevor sie klicken. Vielleicht ist das einfach eine unvermeidliche Folge eines frühen Starts — oder vielleicht ist es eine Erinnerung daran, dass sich „offener Zugang“ nicht immer so offen anfühlt, wie die Worte es vermuten.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$ZEC $TRUMP
Ich bin nach Babylon gegangen in der Erwartung, dass Staking verfügbar sein würde, sobald ich dazu bereit wäre. Diese Annahme verflüchtigte sich im Moment, als ich das Dashboard erreichte. Ich habe Zeit damit verbracht, die Dokumentation zu lesen, um zu verstehen, wie alles funktioniert, bevor ich mein BTC einsetzte. Und als ich bereit war, teilzunehmen, war die Zuteilung bereits aufgefüllt. Es reichte nur eine Handvoll Stunden. Zu sehen, wie die Kapazität in Echtzeit verschwand, war eine seltsame Erinnerung daran, dass es in der Krypto-Welt manchmal Zeit kostet, etwas zu verstehen — und dass diese Zeit sich mitunter nicht lohnt, wenn du die Gelegenheit nutzen willst. Was Babylon gebaut hat, sticht für mich weiterhin heraus. Native Bitcoin-Staking ohne eingewickelte Assets oder das Übergeben der Verwahrung an jemand anderen ist ein bedeutender Schritt nach vorn, und die Architektur verdient die Aufmerksamkeit, die sie gerade bekommt. Doch die Nutzererfahrung erzählte eine andere Geschichte. Es fühlte sich weniger nach einem offenen Netzwerk an und mehr nach dem Ankommen bei einer Veranstaltung, bei der die meisten Sitze bereits vergeben waren, bevor viele Menschen überhaupt den Eingang gefunden hatten. Ich glaube nicht, dass die Technologie das Problem ist. Die Frustration entstand durch den Rollout. Wenn die Teilnahme fast unmittelbar verschwindet, sobald sie verfügbar wird, bleiben naturgemäß diejenigen zurück, die lieber lesen, verifizieren und verstehen, bevor sie klicken. Vielleicht ist das einfach eine unvermeidliche Folge eines frühen Starts — oder vielleicht ist es eine Erinnerung daran, dass sich „offener Zugang“ nicht immer so offen anfühlt, wie die Worte es vermuten.
#baby @BabylonLabs_io $BABY
$ZEC $TRUMP
#baby @BabylonLabs_io $BABY
$ZEC $TRUMP
Bullish 💚💯
69%
Bearish 🍅 00%
19%
Red ♥️♥️♥️♥️♥️
12%
16 Stimmen • Abstimmung beendet
8
5
2.5k
·
--
Ich komme immer wieder auf eine Frage zurück, wenn ich mir Babylon anschaue: Was bringt Bitcoin-Inhaber dazu, von der reinen Speicherung von Wert zu einer aktiven Nutzung überzugehen, ohne dabei die Prinzipien aufzugeben, die Bitcoin überhaupt erst wertvoll gemacht haben? Ich habe Jahre von „Bitcoin-Yield“-Experimenten gesehen, die auf verpackten Assets, zentralisierten Brücken und Verwahrstellen basierten, die von den Nutzern verlangten, einer zusätzlichen Risikoschicht zu vertrauen. Die meisten von ihnen versprachen Effizienz, aber sie verlagerten Bitcoin still und heimlich weg von Bitcoin.
Darum erregt die Zahl, die mit Babylon verbunden ist, meine Aufmerksamkeit. Mehr als 64.084 BTC, die in sein Staking-System einfließen, sind nicht nur eine Kennzahl, die es zu feiern gilt; es ist ein Signal, das man sich genauer ansehen sollte. Was mir daran auffällt, ist nicht allein die Größe, sondern die Designentscheidung dahinter. Der Bitcoin bleibt im Bitcoin-Netzwerk. Kein Wrapping, keine synthetische Version, keine Übergabe von Assets an einen Intermediär.
Ich denke, das verändert das Gespräch. Die Herausforderung bestand nie darin, einen weiteren Weg zu finden, um Yield zu verdienen; die Herausforderung war, einen Weg zu finden, wie Bitcoin eingesetzt werden kann, ohne Self-Custody zu schwächen. Babylon versucht, diese Idee in echtem Maßstab zu testen.
Doch große Zahlen bedeuten nicht automatisch langfristigen Erfolg. Der eigentliche Test beginnt jetzt: Kann dieses Modell weiterhin sicher, einfach und vertrauenswürdig bleiben, wenn die Beteiligung noch weiter wächst? Wenn ja, könnte Babylon gerade dabei sein zu beweisen, dass Bitcoin zu produktivem Kapital werden kann, ohne die Eigenschaften zu verlieren, die es von Anfang an stark gemacht haben.
$DEXE
{future}(DEXEUSDT)
$LTC
{spot}(LTCUSDT)
$COTI
{future}(COTIUSDT)
#FOMCWatching
#SouthKoreaRestrictsLeveragedETFTrading
#BNBSmartChainToUndergoHardFork
#IonicDigitalSurges26%OnNasdaqDebut
#RussiaPlacesDurovOnInternationalWantedList
Ich komme immer wieder auf eine Frage zurück, wenn ich mir Babylon anschaue: Was bringt Bitcoin-Inhaber dazu, von der reinen Speicherung von Wert zu einer aktiven Nutzung überzugehen, ohne dabei die Prinzipien aufzugeben, die Bitcoin überhaupt erst wertvoll gemacht haben? Ich habe Jahre von „Bitcoin-Yield“-Experimenten gesehen, die auf verpackten Assets, zentralisierten Brücken und Verwahrstellen basierten, die von den Nutzern verlangten, einer zusätzlichen Risikoschicht zu vertrauen. Die meisten von ihnen versprachen Effizienz, aber sie verlagerten Bitcoin still und heimlich weg von Bitcoin.
Darum erregt die Zahl, die mit Babylon verbunden ist, meine Aufmerksamkeit. Mehr als 64.084 BTC, die in sein Staking-System einfließen, sind nicht nur eine Kennzahl, die es zu feiern gilt; es ist ein Signal, das man sich genauer ansehen sollte. Was mir daran auffällt, ist nicht allein die Größe, sondern die Designentscheidung dahinter. Der Bitcoin bleibt im Bitcoin-Netzwerk. Kein Wrapping, keine synthetische Version, keine Übergabe von Assets an einen Intermediär.
Ich denke, das verändert das Gespräch. Die Herausforderung bestand nie darin, einen weiteren Weg zu finden, um Yield zu verdienen; die Herausforderung war, einen Weg zu finden, wie Bitcoin eingesetzt werden kann, ohne Self-Custody zu schwächen. Babylon versucht, diese Idee in echtem Maßstab zu testen.
Doch große Zahlen bedeuten nicht automatisch langfristigen Erfolg. Der eigentliche Test beginnt jetzt: Kann dieses Modell weiterhin sicher, einfach und vertrauenswürdig bleiben, wenn die Beteiligung noch weiter wächst? Wenn ja, könnte Babylon gerade dabei sein zu beweisen, dass Bitcoin zu produktivem Kapital werden kann, ohne die Eigenschaften zu verlieren, die es von Anfang an stark gemacht haben.
$DEXE
$LTC
$COTI
#FOMCWatching
#SouthKoreaRestrictsLeveragedETFTrading
#BNBSmartChainToUndergoHardFork
#IonicDigitalSurges26%OnNasdaqDebut
#RussiaPlacesDurovOnInternationalWantedList
Darum erregt die Zahl, die mit Babylon verbunden ist, meine Aufmerksamkeit. Mehr als 64.084 BTC, die in sein Staking-System einfließen, sind nicht nur eine Kennzahl, die es zu feiern gilt; es ist ein Signal, das man sich genauer ansehen sollte. Was mir daran auffällt, ist nicht allein die Größe, sondern die Designentscheidung dahinter. Der Bitcoin bleibt im Bitcoin-Netzwerk. Kein Wrapping, keine synthetische Version, keine Übergabe von Assets an einen Intermediär.
Ich denke, das verändert das Gespräch. Die Herausforderung bestand nie darin, einen weiteren Weg zu finden, um Yield zu verdienen; die Herausforderung war, einen Weg zu finden, wie Bitcoin eingesetzt werden kann, ohne Self-Custody zu schwächen. Babylon versucht, diese Idee in echtem Maßstab zu testen.
Doch große Zahlen bedeuten nicht automatisch langfristigen Erfolg. Der eigentliche Test beginnt jetzt: Kann dieses Modell weiterhin sicher, einfach und vertrauenswürdig bleiben, wenn die Beteiligung noch weiter wächst? Wenn ja, könnte Babylon gerade dabei sein zu beweisen, dass Bitcoin zu produktivem Kapital werden kann, ohne die Eigenschaften zu verlieren, die es von Anfang an stark gemacht haben.
$DEXE
$LTC
$COTI
#FOMCWatching
#SouthKoreaRestrictsLeveragedETFTrading
#BNBSmartChainToUndergoHardFork
#IonicDigitalSurges26%OnNasdaqDebut
#RussiaPlacesDurovOnInternationalWantedList
🟢 Buy 📈
43%
🔵 Hold 💎
22%
🟠 Sell 💰
21%
🔴 Wait 👀
14%
14 Stimmen • Abstimmung beendet
2
607
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCBreaks80K
70,282 Aufrufe
1,463 Kommentare
Ich habe es dir live gesagt, ich habe es dir in Posts gesagt und in vielem mehr, was ich dir noch hätte sagen können.
Aber wenn $BTC die Struktur nicht ändert, warum gehst du dann dagegen an? Wenn #BTC eine Reversion im Wochenchart gemacht hat und weiterhin die wöchentliche Akkumulation beibehält, warum gehst du dann in einen Short? 🤷♂️
HIER KLICKEN, UM #BTC ZU ÖFFNEN 👇👇👇👇👇
Es wirkt jetzt einfach, es zu sagen, nachdem die Bewegung schon passiert ist, aber seit es gefallen ist bis zu den 74.900k habe ich ihnen immer gesagt, dass man irgendwo im Chart kein Anzeichen eines Absturzes sieht.
Achtung: Ich sage nicht, dass das etwas Ähnliches ist wie $ZEC oder $SOL .
Diese Bewegung, die #BTC hat, entspricht etwas, das ich ihnen vor ein paar Livestreams gesagt habe: die Seitwärtsbewegung und die Akkumulation von Momentum, um aktuelle und vergangene Widerstände zu knacken und zum Platzen zu bringen.
Die Wahrheit ist: Man muss kein Experte sein, um zu sehen, was mit #BTC走势分析 passiert, vor allem daran, wie jeder Short weggezogen wird – egal, welcher Preis gerade da ist.
Ich erinnere mich, als ich ihnen gesagt habe, dass die Seitwärtsbewegung dieser Münze teilweise aus genau dieser Art von Bewegungen besteht: in einem bestimmten Moment sehr kraftvoll, aber vorher eher simpel, bevor sie passieren.
Der Wochenchart von #BTCBreaks80K zeigt weiterhin Akkumulation über dem Bollinger-Band, der Tageschart hat eine Umkehrkerze gemacht, die an einem Support zurückgeprallt ist – und trotzdem sagen manche, dass diese Münze nur in den Boden geht, nur weil sie wollen, dass sie fällt. Geh, weiß der Kuckuck warum xd.
Die Verkäufer sind im Chart so wenige, dass man es buchstäblich sieht: Obwohl #BTC praktisch einen makroökonomischen Gegenwind hat und auch geopolitisch, steigt es trotzdem weiter und immer weiter.
Trotzdem muss man ehrlich sein: Wenn es 82k oder 86k berührt und es eine deutliche Ablehnung gibt, dann wäre die Zukunft in genau diesem Fall eher bärisch als alles andere. Aber aktuell hat es bis jetzt nichts Bärisches im Moment ✍
Cortextrading
·5 Likes
·2.1k Aufrufe
比特币突破8万
66,258 Aufrufe
233 Kommentare
BuffettBecomesBerkshireChairmanEmeritus
16,965 Aufrufe
513 Kommentare