@TermMax #TermMax
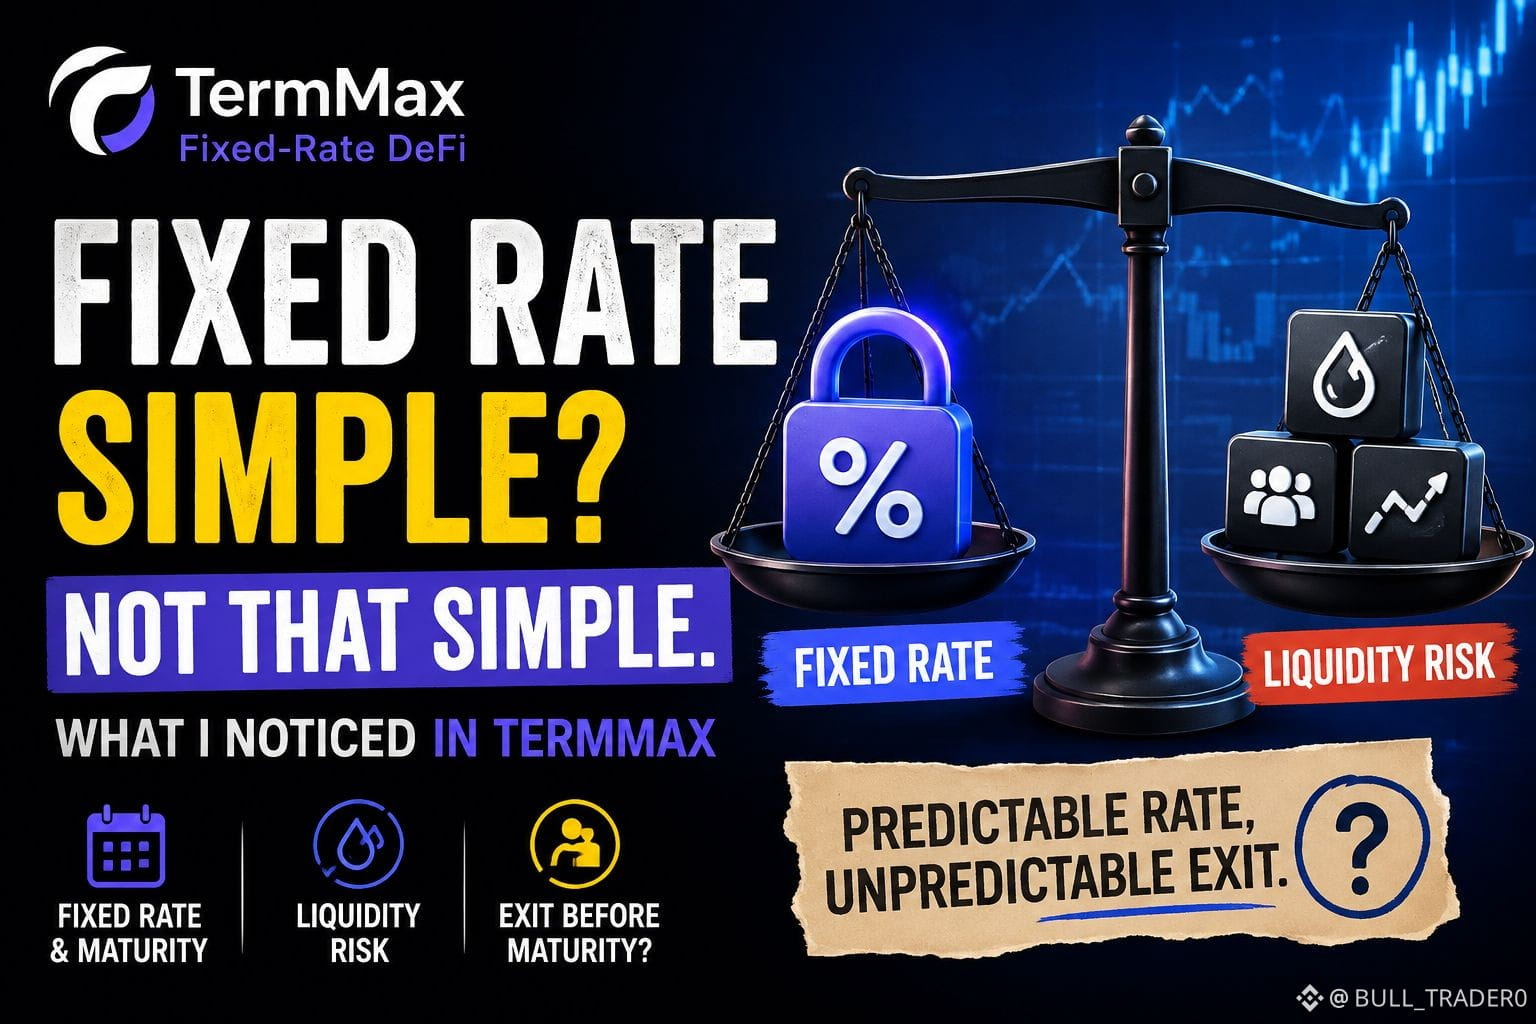
Ich habe mir TermMax angesehen, und eine kleine Sache hat mich dazu gebracht, festverzinsliches Lending etwas anders zu betrachten.
Am Anfang wirkt festverzinsliches Lending fast schon zu einfach. Du verleihst, fixierst den Zinssatz, wartest bis zur Fälligkeit, und du hast bereits eine ziemlich klare Vorstellung davon, wie die Position aussehen sollte.
Aber je mehr ich in TermMax hineingeschaut habe, desto mehr wurde mir klar, dass „fest“ nur einen Teil des Gesamtbilds beschreibt.
Der Zinssatz kann fest bleiben, während sich der Markt rund um deine Position weiter verändert. TermMax trennt Dinge wie Märkte, Orders, Debt Tokens, Sicherheiten und Liquidität, wobei jeder Markt eine eigene Fälligkeit und verfügbare Kapazität hat.
Das hat mich an etwas denken lassen, das leicht zu übersehen ist: Was passiert, wenn ich nicht bis zur Fälligkeit warten will?
Ab diesem Punkt ist die feste Rate selbst nicht mehr die Hauptfrage. Liquidität wird wichtig. Kann ich tatsächlich zu einem angemessenen Preis aussteigen? Gibt es auf der anderen Seite genug Nachfrage? Könnte geringe Liquidität mehr Slippage bedeuten, als ich erwartet habe?
Ich sehe das nicht als einen Fehler in Festzinsmärkten. Eine bekannte Fälligkeit und vorhersehbare Kreditkosten können wirklich nützlich sein.
Es hat nur verändert, wie ich sie betrachte. Ich würde eine Festzins-Position nicht mehr nur anhand ihres APY beurteilen. Ich würde mir auch die Fälligkeit, die Liquidität und wie leicht ein früher Ausstieg möglicherweise ist, ansehen.
Die Rate mag zwar fix sein, aber das Umfeld darum herum ist es definitiv nicht.
Würdest du eine höhere feste Rendite in Kauf nehmen, wenn das bedeutete, vor der Fälligkeit geringere Liquidität zu akzeptieren?
$CLO
$ACE
$GPS