

#yieldcurve
yieldcurve
5,126 Aufrufe
95 Kommentare
Hot
Zuletzt

·
--
TradFi-Investoren sind eine Renditekurve gewohnt — kurzfristige T-Bills mit geringerer Verzinsung als langfristige Unternehmensanleihen, wobei das Duration-Risiko transparent eingepreist ist. Krypto hatte nie eine. Bis jetzt.
DeFi entwickelt still und leise seine eigene Renditekurve — und sie ist transparenter als alles, was Wall Street je gebaut hat.
Am kurzen Ende: Stablecoin-Kredite auf großen Protokollen bringen 3–8% — das Krypto-Pendant eines Geldmarktfonds. Geht man die Duration-Leiter hinauf, liegt die Rendite von ETH-Staking bei 3–4% Basis, Restaking fügt zusätzlich 2–5% hinzu, und langfristig gesperrte AVS-Deployments treiben die kombinierte Rendite in Richtung 8–12%. Dann das riskanteste Ende: konzentrierte LP-Positionen auf ETH- und BNB-DEXs, bei denen aktives Management 15–40% erwirtschaften kann, allerdings ein impermanenter Verlust das Ganze auch wieder zunichtemachen kann.
Die Erkenntnis? Diese Renditen liegen alle on-chain, sind in Echtzeit prüfbar und werden abgewickelt, ohne dass eine einzige Gegenpartei-Signatur nötig ist. Keine Ratingagentur. Keine quartalsweisen Meldungen. Smart Contracts führen die Rendite aus, und Blockchains verifizieren sie.
Das ist entscheidend für die institutionelle Übernahme. Pensionsfonds und Schatzämter brauchen Krypto nicht, um aufregend zu sein — sie brauchen es, um es lesen zu können. Eine transparente Renditekurve mit klarer Staffelung des Duration-Risikos ist die Brücke zwischen TradFi-Kapital und DeFi-Infrastruktur.
Wir beobachten, wie das institutionelle Fixed-Income-Handbuch auf öffentlichen Blockchains neu aufgebaut wird — Block für Block.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
Rohstoffe fallen im Gleichschritt.
Öl, Gold, Silber, Kupfer sind alle gemeinsam gefallen: Die 10-Jahres-Rendite erklärt warum.
Der gleichzeitige Rückgang der Preise für Öl, Gold, Silber und Kupfer signalisiert einen breiteren Marktwechsel, möglicherweise getrieben von steigenden Renditen. Dieser Move widerspricht dem erwarteten geopolitischen Premium-Abbau, der Gold und Silber hätte steigen lassen sollen. Trader sollten die 10-Jahres-Rendite im Auge behalten, um weitere Einblicke zu erhalten.
#Commodities #Inflation #YieldCurve #Crypto
215
*Unabhängiger Analystenkommentar – 100 Wörter*
Das hawkishe Dot-Plot der Fed signalisiert höhere Zinsen über einen längeren Zeitraum, wodurch die kurzfristigen Renditen schneller steigen als die langfristigen. Das ist es, was die Kurve abflacht. Der Markt preist jetzt weniger Zinssenkungen für 2026 ein, was die Banken und Wachstumsaktien zwingt, das Risiko neu zu bewerten.
Für Nigeria bedeutet eine flachere US-Kurve zwei Dinge: 1) Dollar-Finanzierungen bleiben knapp, wodurch die CBN bei FX und Zinsen aufmerksam bleibt. 2) Heißes Geld könnte aus EM-Aktien in US-T-Bills umschichten, was kurzfristig den NGX-Liquiditätsdruck erhöht.
Aber die Abflachung verringert auch die Rezessionswahrscheinlichkeit, wenn die langfristigen Renditen stabil bleiben. Die Händler bleiben investiert: Vermeide Duration-Risiken, bevorzuge qualitativ hochwertige Blue-Chips, Banken und Dollar-Generatoren wie MTNN/Seplat, bis die Kurve sich wieder steil anhebt.
*#Fed #Hawkish #DotPlot #YieldCurve
$NVDAB $BTC $SPCXB
112

Am Dienstag zeigte sich die Rendite der japanischen Staatsanleihen in einer Aufwärtsbewegung. Der leitende Strategie-Experte Katsutoshi Inadome vom Bereich Asset Management bei der Sumitomo Mitsui Trust Asset Management wies in Tokio darauf hin, dass im Zuge der Verhandlungen über Steuersenkungen bei Lebensmitteln und Familienbeihilfen die Sorge des Marktes um die Finanzierungslücke der Regierung deutlich zugenommen habe. Die japanische Regierung hat das Paket aus Steuersenkungen und Beihilfen zwar nahezu festgezurrt, hat jedoch bislang keine konkrete Finanzierungsquelle klar benannt. Gleichzeitig kam es im Rahmen der Kabinettsumbildung zu einem Wechsel beim zuständigen Ministerposten für den GPIF (Government Pension Investment Fund), was den Markt äußerst aufmerksam werden lässt, da damit die Möglichkeit einer Umstellung der Vermögensallokation japanischer Institutionen verbunden ist.
Diese Entwicklung ist besonders besorgniserregend, weil sich die Kluft zwischen den langfristig in Japan aufgestauten gigantischen Staatsschulden und den starren fiskalischen Ausgaben zunehmend verschärft. Der Markt geht allgemein davon aus, dass die Bank of Japan auf dem Weg zur Normalisierung der Geldpolitik nur schwer vorankommen dürfte, während die Regierung ohne stabile, verlässliche Einnahmequellen die Ausweitung fiskalischer Konjunkturimpulse weiter vorantreibt. Das bedeutet im Grunde eine unmittelbare Verstärkung des Drucks auf das Angebot an Staatsanleihen. Ohne eine großvolumige Übernahme durch staatliche „Player“ wie den GPIF wird die Tragfähigkeit der langfristigen Staatsschulden erneut auf eine harte Probe gestellt.
Aus Sicht der traditionellen Finanzmärkte wird ein Anstieg der Renditen japanischer Anleihen zwangsläufig dazu führen, dass globale Gelder in die Heimatmärkte zurückströmen. Das würde die Untergrenze globaler risikofreier Zinssätze weiter nach oben drücken und das potenzielle systemische Risiko einer Schließung von Yen-Carry-Trades (Carry Trade) erhöhen. Wenn das Aufgeld für das souveräne Kreditrisiko neu bepreist wird, könnten die Renditen globaler Langläufer-Staatsanleihen zudem unter passiven Aufwärtsdruck geraten. Gleichzeitig dürfte die Volatilität am Devisenmarkt deutlich steigen, was das gesamtmakroökonomische Umfeld besonders ungünstig für hochbewertete Risikoanlagen macht.
Für den Kryptomarkt stellen sich bei der Nummer $BTC und bei den wichtigsten Risiko-Assets gleich zwei Herausforderungen: eine Verknappung der Liquidität und eine zunehmende Flucht in Sicherheit. Der globale Liquiditätsrückzug, der durch den Anstieg der Renditen japanischer Staatsanleihen ausgelöst wird, kann sehr leicht eine passive Entwertung (Deleveraging) von übergreifenden Markt-Liquiditäts- und Leverage-Positionen auslösen. Vor dem Hintergrund, dass sich Erwartungen an makropolitische Maßnahmen mit geopolitischen Risiken überlagern, sollten Anleger besonders gut gegen abwärtsgerichtete Volatilität abgesichert sein, die durch den Liquiditätstransmissionsmechanismus entsteht. Kurzfristig eine defensive Haltung einzunehmen, ist daher die rationalere Wahl.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
Die inflationsgeschützte US-Anleihe-Rendite mit 10-jähriger Laufzeit (TIPS 10Y) ist gerade auf 2,622 % gestiegen und markiert damit den höchsten Stand seit 2008. Gleichzeitig hat die Lage in der Region im Nahen Osten an Spannung gewonnen: Das jemenitische Außenministerium hat laut dem iranischen Staatsfernsehen (IRIB) eine Vergeltungswarnung gegenüber Saudi-Arabien ausgesprochen, nachdem es in den vergangenen 5 Tagen zu insgesamt 300 Luftangriffen gekommen war.
Die realen Renditen (real yields) haben ein 16-Jahres-Hoch erreicht und spiegeln die derzeit massiv verschärften realen Finanzierungskosten wider. Zugleich lässt der Inflationsdruck bei langfristigen Laufzeiten nicht nach, solange das geopolitische Risiko im Golfgebiet die globale Lieferkette für Öl direkt gefährdet.
Diese Entwicklung löst eine weitreichende Vorsicht in den Finanzmärkten aus. Die rekordhohen Realrenditen halten den US-Dollar in einer starken Position, üben direkten Abwärtsdruck auf renditefreie Vermögenswerte wie Gold aus und schwächen die Bewertung von Wachstumsaktien.
Für den Crypto-Markt bedeutet das: Ein engeres Liquiditätsumfeld und steigende Opportunitätskosten für Kapitalzuflüsse werden spekulatives Kapital dämpfen, das in $BTC c sowie in andere Altcoins fließt. Anleger sollten sich auf starke Kursausschläge vorbereiten und kurzfristig der Steuerung des Liquiditätsrisikos Vorrang geben.
#YieldCurve #Inflation #Geopolitics
58

·
--
Während sich die meisten Trader auf die neuesten Preisschwankungen von Bitcoin fixieren, achtet das schlaue Geld auf die wachsende Staatsverschuldungskrise, die still und heimlich eine neue Erzählung befeuert: Bitcoin als makroökonomische Absicherung.
Zuletzt veröffentlichte Bitwise einen Bericht, der den alarmierenden Anstieg der Staatsverschuldung hervorhebt, der die Anleihemärkte weltweit unter Druck setzt und somit die Argumente für Bitcoin als sicheren Hafen verstärkt.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Wenn die Anleihemärkte zusammenbrechen, neigt Bitcoin dazu, zu glänzen. Genau das erleben wir gerade. Während die Anleger zunehmend durch steigende Schuldenniveaus verunsichert werden, erhält Bitcoins Anziehungskraft als Wertspeicher und Inflationsschutz einen gewaltigen Schub.
Behalte die Korrelation von Bitcoin mit der Zinskurve im Auge und achte darauf, wann es beginnt, sich von seiner traditionellen Korrelation mit Anleihen zu entkoppeln #YieldCurve.
Wird die makroökonomische Erzählung von Bitcoin an Fahrt aufnehmen, während sich die Schuldenkrise vertieft?
78

·
--
🚨 JAPANISCHE ZINSKURVE AUF HÖCHSTSTÄNDEN SEIT 1996, WÄHREND SICH DIE $JPY-MAKROLIQUIDITÄT VERLAGERT! 📊
Haushaltsängste und wachsende Erwartungen an Zinserhöhungen der Bank of Japan erzwingen eine strukturelle Neubewertung an den globalen Kapitalmärkten. 🦈 Institutionelles Kapital flieht aus japanischen Staatsanleihen und treibt die Renditen zehnjähriger Anleihen um 5,5 Basispunkte auf 2,93 % – ein Mehrjahrzehntehoch, das zuletzt 1996 erreicht wurde. Die Renditen 30-jähriger Anleihen steigen unterdessen auf 4,06 %.
Dieser starke Anstieg entlang der Zinskurve signalisiert einen umfassenden Liquiditätsabbau, der direkt auf Risikoanlagen mit hohem Beta übergreifen könnte. 💡 Da Carry-Trade-Dynamiken zunehmend unter strukturellen Druck geraten, bereitet sich das smarte Geld auf Volatilitätsschübe im globalen Orderflow vor. 💬 Wie positionierst du dein Portfolio, während die Liquidität der Zentralbanken weltweit knapper wird? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

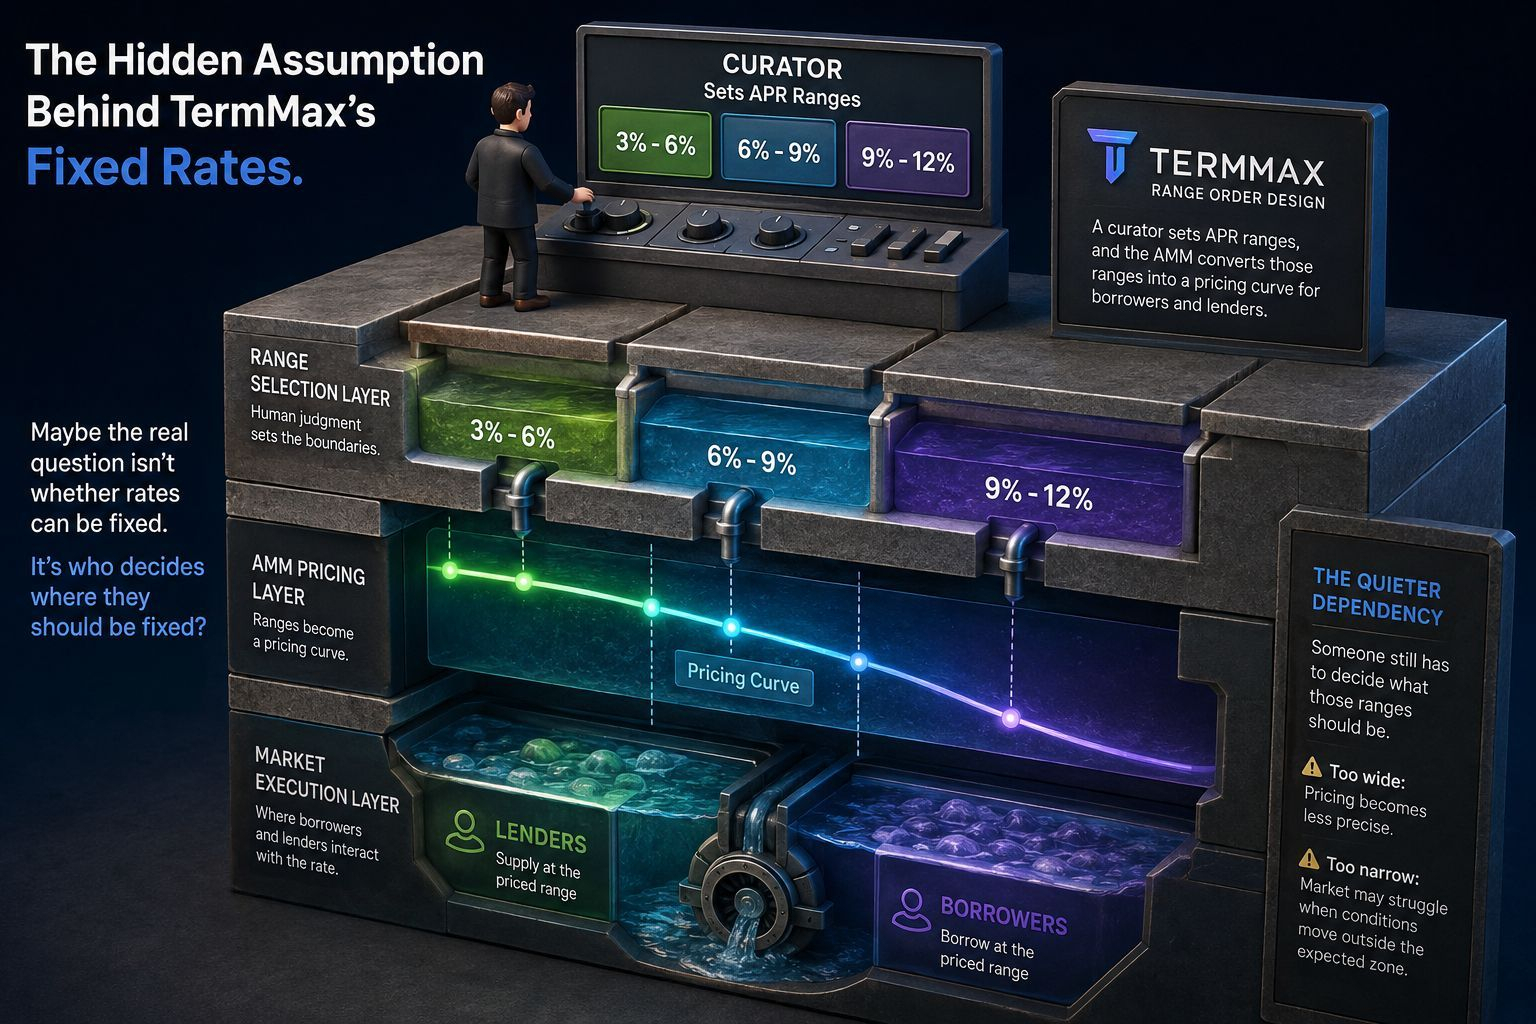
🔍 EINBLICK IN DIE ARCHITEKTUR: DEFINIERT $TERMMAX DIE DEFI-LIQUIDITÄT NEU ODER DELEGIERT ES DIE KONTROLLE ÜBER RENDITEN? 🦈
💡 Institutionelles DeFi mit festen Zinssätzen entwickelt sich weg von rein algorithmischen AMMs hin zu kuratierten Liquiditätsgrenzen. Das Range-Order-Design von TermMax überträgt die Preissetzungshoheit auf Kuratoren, die strukturelle Renditegrenzen für Marktteilnehmer festlegen. 🔍
🔒 Das steigert zwar die Kapitaleffizienz, doch die Ausführung hängt vollständig von einer präzisen Verwaltung der Parameter ab. Sind diese APR-Grenzen zu weit gefasst, leidet die Preisgenauigkeit; sind sie zu eng, kann plötzliche Volatilität die Liquidität aus der Spanne drängen. 📊
🤔 Wenn institutionelles Kapital in strukturierte Renditeprodukte fließt, werden kuratorgesteuerte Spannen dann zum Standard für die Ausführung von Festzinsgeschäften? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
Anstieg der japanischen Anleiherenditen vertieft die Kluft bei Regionalbanken 📈
Die steigenden Anleiherenditen in Japan werden voraussichtlich die Performance-Kluft zwischen regionalen Kreditinstituten vergrößern. Analysten prognostizieren, dass Banken mit schwächeren Investmentportfolios negativ betroffen sein werden, während diejenigen mit stärkeren Beständen widerstandsfähiger sind. Diese Divergenz in der Performance wird wahrscheinlich durch die unterschiedliche Fähigkeit der regionalen Banken getrieben, sich in einem sich ändernden Zinsumfeld zurechtzufinden. Während die Anleiherenditen weiter steigen, werden Investoren die Performance der regionalen Banken genau beobachten, was potenziell zu erhöhter Marktvolatilität führen könnte. Die Auswirkungen auf den breiteren Finanzmarkt werden voraussichtlich erheblich sein, mit möglichen Wellenwirkungen auf die globale Wirtschaft.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
·
--
#fedhawkishdotplotflattensyieldcurve
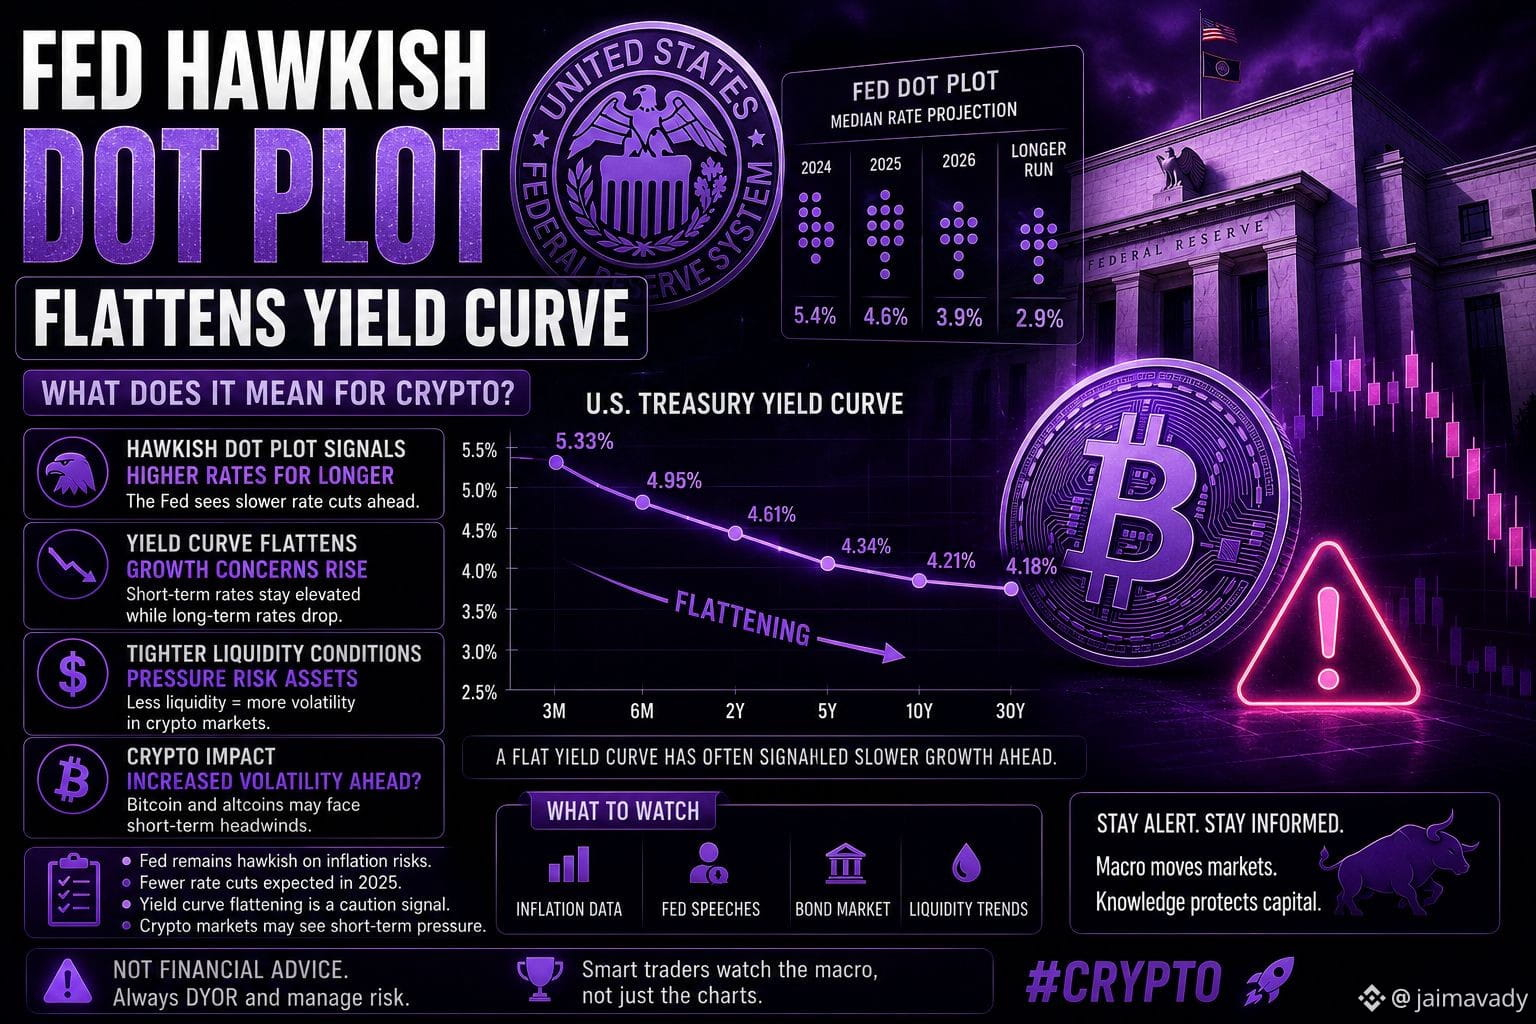
🚨 Fed-Hawkischer Dot Plot flacht die Zinskurve ab — Warnsignal für Krypto? 📉🔥
Die Federal Reserve hat einen hawkischen Dot Plot geliefert, und die Märkte reagieren schnell, während die Zinskurve wieder zu flachen beginnt 👀📊
Für Makro-Trader signalisiert dies normalerweise, dass die Fed vorsichtig bei zukünftigen Zinssenkungen bleibt… und risikobehaftete Anlagen wie Krypto genau hinschauen 🌍💰
💥 Warum ist das wichtig für die Krypto-Märkte?
✅ Hawkische Fed bedeutet engere Liquiditätsbedingungen ⚠️
✅ Abflachung der Zinskurve signalisiert oft ein langsameres Wirtschaftswachstum 📉
✅ Investoren könnten ihre Risikoexposition vorübergehend reduzieren
✅ Bitcoin BTC und Altcoins reagieren oft negativ auf eine länger anhaltende hohe Politik
✅ Kurzfristige Volatilität könnte in den Krypto-Märkten zunehmen 🚀📊
Wenn die Liquidität enger wird, stehen spekulative Anlagen normalerweise zuerst unter Druck… und Krypto-Trader wissen, dass die makroökonomische Politik die Stimmung sehr schnell ändern kann 👀💎
Aber die Märkte versuchen jetzt herauszufinden, eine zentrale Frage:
Ist dies nur vorübergehende Vorsicht der Fed… oder ein Zeichen dafür, dass die nächste Rallye verzögert werden könnte? 🔥
Schlaue Anleger beobachten makroökonomische Indikatoren, Anleihemärkte und die Sprache der Fed — nicht nur Preisdiagramme ⚡
Die große Frage jetzt…
🌙 Wird Krypto den Druck absorbieren und weiter steigen… oder wird die hawkische Fed-Politik zuerst eine weitere Korrektur auslösen? 📈📉
⚠️ Keine Finanzberatung. Immer DYOR und Risiko managen.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 Fed-Hawkischer Dot Plot flacht die Zinskurve ab — Warnsignal für Krypto? 📉🔥
Die Federal Reserve hat einen hawkischen Dot Plot geliefert, und die Märkte reagieren schnell, während die Zinskurve wieder zu flachen beginnt 👀📊
Für Makro-Trader signalisiert dies normalerweise, dass die Fed vorsichtig bei zukünftigen Zinssenkungen bleibt… und risikobehaftete Anlagen wie Krypto genau hinschauen 🌍💰
💥 Warum ist das wichtig für die Krypto-Märkte?
✅ Hawkische Fed bedeutet engere Liquiditätsbedingungen ⚠️
✅ Abflachung der Zinskurve signalisiert oft ein langsameres Wirtschaftswachstum 📉
✅ Investoren könnten ihre Risikoexposition vorübergehend reduzieren
✅ Bitcoin BTC und Altcoins reagieren oft negativ auf eine länger anhaltende hohe Politik
✅ Kurzfristige Volatilität könnte in den Krypto-Märkten zunehmen 🚀📊
Wenn die Liquidität enger wird, stehen spekulative Anlagen normalerweise zuerst unter Druck… und Krypto-Trader wissen, dass die makroökonomische Politik die Stimmung sehr schnell ändern kann 👀💎
Aber die Märkte versuchen jetzt herauszufinden, eine zentrale Frage:
Ist dies nur vorübergehende Vorsicht der Fed… oder ein Zeichen dafür, dass die nächste Rallye verzögert werden könnte? 🔥
Schlaue Anleger beobachten makroökonomische Indikatoren, Anleihemärkte und die Sprache der Fed — nicht nur Preisdiagramme ⚡
Die große Frage jetzt…
🌙 Wird Krypto den Druck absorbieren und weiter steigen… oder wird die hawkische Fed-Politik zuerst eine weitere Korrektur auslösen? 📈📉
⚠️ Keine Finanzberatung. Immer DYOR und Risiko managen.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
🚨 US-SCHATZAMT-RÜCKKAUF GLÄTTET DIE ZINSKURVE, DA $BTC SICH AUF LIQUIDITÄTSWECHSEL VORBEREITET ⚡
Die Ankündigung des US-Finanzministeriums zu Rückkäufen löste eine deutliche Abflachung über die gesamte Zinskurve aus und signalisierte eine institutionelle Neuallokation von Kapital. 🌊 Cleveres Geld interpretiert diese strukturelle Verschiebung als makroökonomische Liquiditäts-Absicherung: kurzfristige Renditen werden komprimiert und systematischer Order-Flow in knappe Risiko-Assets gelenkt. 📊
Während sich die Dynamik staatlicher Schulden neu ausbalanciert, richten institutionelle Marktteilnehmer den Blick auf zentrale makroökonomische Ineffizienzen in $BTC , bevor die nächste Phase erhöhter Volatilität einsetzt. 💡 Wenn die Volatilität bei Staatsanleihen stabil wird, sucht Kapital typischerweise Rendite und asymmetrisches Upside in Liquiditätspools mit hoher Beta. 🔍
Positionierst du dich vor dieser makroökonomischen Abflachung der Zinskurve, oder wartest du auf eine bestätigende sekundäre Struktur? 👇
⚠️ Keine Finanzberatung. Manage dein Risiko immer. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
Jedes traditionelle Portfolio beginnt mit einem risikofreien Zinssatz. US-Schatzwechsel, Repo, Interbankkredite – diese Benchmarks verankern jede andere Anlageentscheidung. Aber Krypto hatte nie einen. Bis jetzt.
Stablecoin-Kreditmärkte bauen still und leise die erste transparente, Echtzeit- und global zugängliche Dollar-Yield-Curve auf. Aave, Compound, Morpho und Dutzende spezialisierter Kreditprotokolle erzeugen jede Stunde Millionen von Datenpunkten – Kreditkonditionen für USDC und USDT über verschiedene Laufzeiten, Sicherungstypen und Risikostufen hinweg. Keine Analysten-Calls. Keine Fed-Erklärungen am Freitag nachmittags. Nur kontinuierliche, On-Chain-Preisfindung für die Kosten der Dollar-Liquidität.
Das ist aus drei Gründen wichtig.
Erstens: Portfoliokonstruktion. Wenn Krypto-Investoren über DeFi-Kredite 5–12 % auf Stablecoin-Einlagen verdienen können, wird das zur Opportunitätskostenrechnung jeder anderen Position. Die Fragestellung verschiebt sich von „Sollte ich BTC halten?“ zu „Rechtfertigt diese BTC-Position die Rendite, die ich auf meiner Stablecoin-Allokation aufgebe?“ Das ist ein grundsätzlich anderes Denkmodell.
Zweitens: Übertragung der Geldpolitik. Stablecoin-Renditen reagieren auf kryptonative Angebot- und Nachfragestrukturen – nicht auf Fed-Entscheidungen. Wenn die DeFi-Kreditnachfrage steigt, schießen die Kurse sofort in die Höhe – ohne Verzögerung, ohne Intermediationszeit. Das schafft einen parallelen Mechanismus der geldpolitischen Transmission, der mit Internetgeschwindigkeit arbeitet.
Drittens: Allokation institutionellen Kapitals. Eine Yield-Curve ist die Voraussetzung für strukturierte Produkte, festverzinsliche Instrumente und risikoadjustierte Rendite-Benchmarks. Mit der Reifung der Stablecoin-Yield-Curves erhalten Institutionen die Werkzeuge, um duration-adjustierte Krypto-Portfolios zu bauen, die mit traditionell festverzinslichen Anlagen vergleichbar sind.
Die Ketten, auf denen die tiefsten Stablecoin-Kreditmärkte beheimatet sind – $ETH mit seinem reifen DeFi-Stack, $BNB mit Infrastruktur für kostengünstige Abwicklung und $SOL mit wachsendem Lending-TVL – bauen still und leise den wichtigsten Baustein der Krypto-Finanzinfrastruktur: eine Benchmark für die Kapitalkosten.
Den risikofreien Zinssatz gab es vor drei Jahren in Krypto nicht. Jetzt wird er bei jedem Block aktualisiert.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
Die neueste Dot-Plot der Fed hat eine hawkische Botschaft gesendet, was die Erwartungen an höhere Zinsen über einen längeren Zeitraum angeheizt hat. Infolgedessen hat sich die Zinsstrukturkurve abgeflacht, was auf engere finanzielle Bedingungen und eine vorsichtige Marktsentiment hinweist.
🔹 Höhere Zinsen für längere Zeit erwartet
🔹 Anleihemarkt passt sich den Fed-Prognosen an
🔹 Investoren beobachten Inflation und Wachstum genau
🔹 Krypto und Risikoanlagen könnten kurzfristigem Druck ausgesetzt sein
📊 Der nächste wichtige Katalysator bleibt die anstehende Wirtschaftsdaten und zukünftige Kommentare der Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Krypto #Märkte #Trading #BinanceSquare #Investieren #Finanzen
31
·
--
Artikel
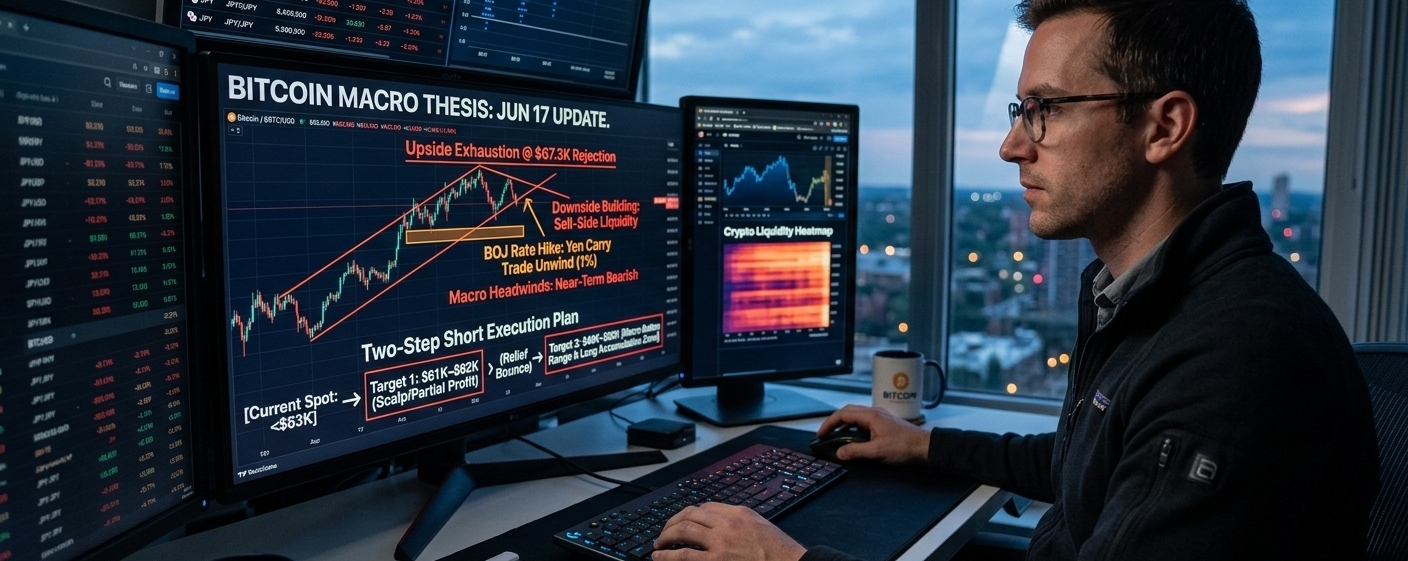
## 📊 $BTC Marktüberblick: Makrostraffung trifft auf LiquiditätsflushMeine grundlegende Markthypothese bleibt völlig unverändert. Wie erwartet, hat die Preisaktion das narrative quantitative Easing vorweggenommen, und unser Timing-Fenster vom 16.–17. Juni hat sich präzise entfaltet.
## 🔍 Aktuelle Marktstruktur & Liquiditätssnapshot
* Upside Erschöpfung: Die klare Ablehnung vom Widerstandsniveau bei $67.3K bestätigt, dass die Mehrheit der Kaufliquidität abgezogen wurde.
* Abwärtsaufbau: Sell-Side-Liquiditätspools stapeln sich weiterhin stark unter den aktuellen Niveaus.
* Makro-Windgegenstände: Die Zinserhöhung der Bank of Japan (BOJ) auf 1% am 16. Juni hat eine langsame Auflösung des Yen-Carry-Trades ausgelöst. Dieser makroökonomische Druck verstärkt eine kurzfristige bärische Tendenz.
## 📊 $BTC Marktüberblick: Makrostraffung trifft auf Liquiditätsflush
Meine grundlegende Markthypothese bleibt völlig unverändert. Wie erwartet, hat die Preisaktion das narrative quantitative Easing vorweggenommen, und unser Timing-Fenster vom 16.–17. Juni hat sich präzise entfaltet.
## 🔍 Aktuelle Marktstruktur & Liquiditätssnapshot
* Upside Erschöpfung: Die klare Ablehnung vom Widerstandsniveau bei $67.3K bestätigt, dass die Mehrheit der Kaufliquidität abgezogen wurde.
* Abwärtsaufbau: Sell-Side-Liquiditätspools stapeln sich weiterhin stark unter den aktuellen Niveaus.
* Makro-Windgegenstände: Die Zinserhöhung der Bank of Japan (BOJ) auf 1% am 16. Juni hat eine langsame Auflösung des Yen-Carry-Trades ausgelöst. Dieser makroökonomische Druck verstärkt eine kurzfristige bärische Tendenz.
33

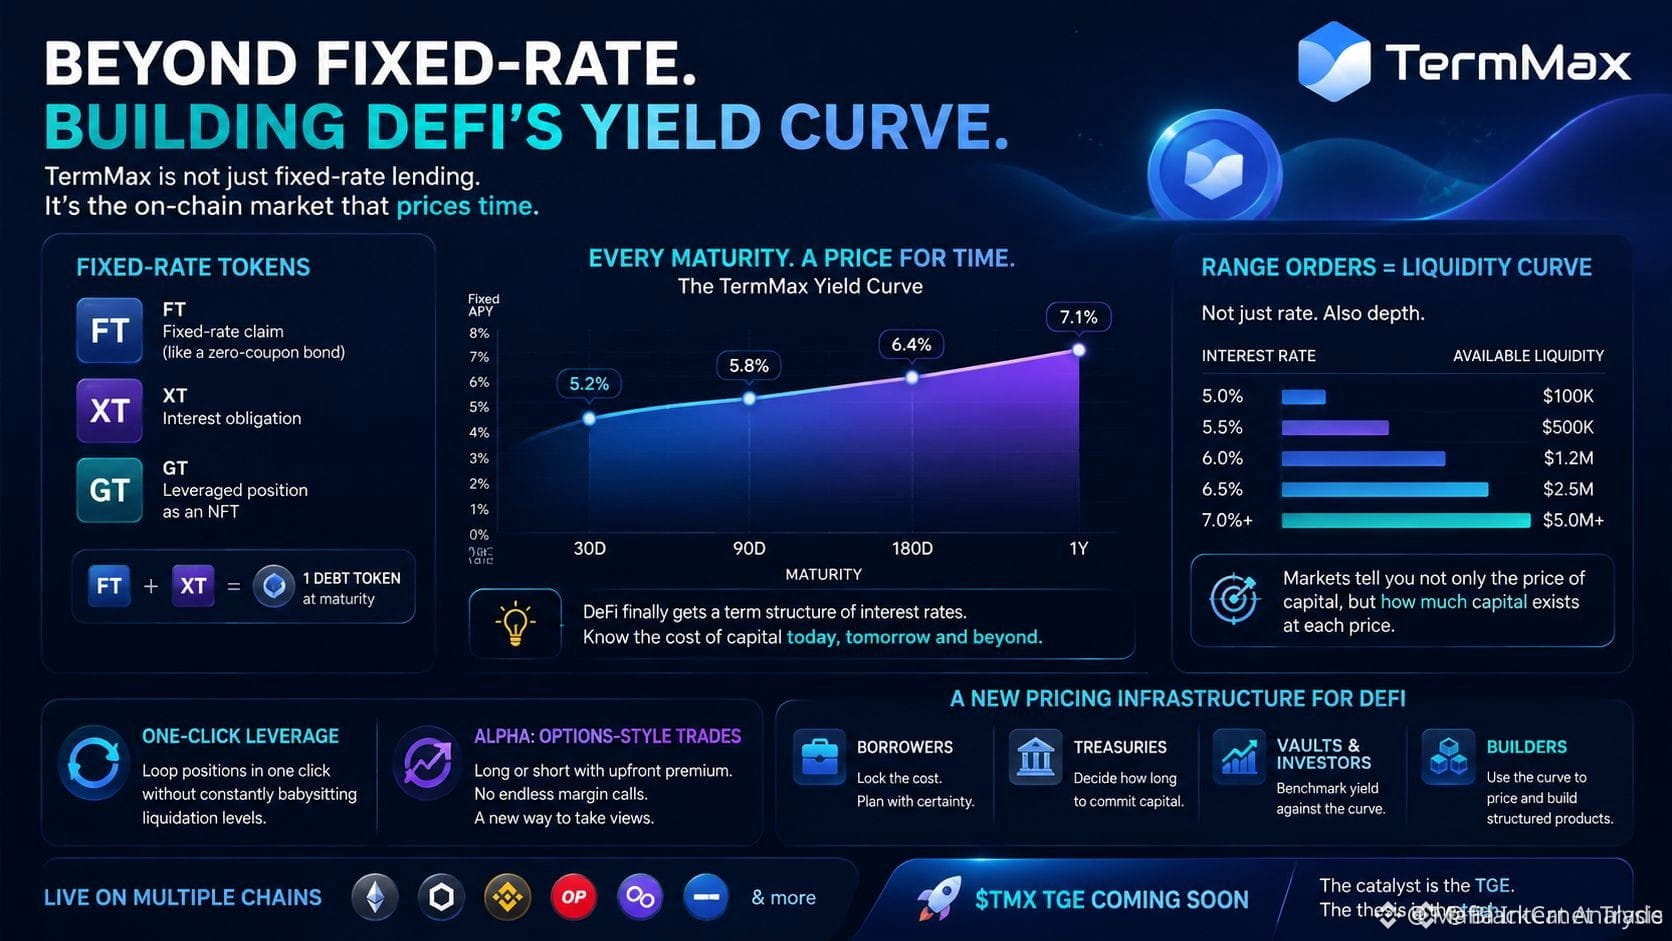
⚡ $TERMMAX BAUT DIE FEHLENDE YIELD-KURVE AUF, UM ZEIT IN DEFI ZU BEPREISEN! 📊
Die meisten Trader betrachten Yield als eine einzelne, statische APY, aber smartes Geld braucht eine echte Term-Structure. Durch das Pricing von Kapital über Laufzeiten von 30 Tagen bis 1 Jahr mithilfe der Order-Book-Tiefe löst $TERMMAX den größten blinden Fleck im DeFi: Zeit präzise zu bepreisen. 📊
Wenn Treasuries, Vaults und strukturierte Produkte endlich die Kapitaleffizienz über eine echte Yield-Kurve benchmarken können, fließen Liquiditätströme sofort in neue Preisniveaus. 💡 Diese Entwicklung von rohem APY-Jagen hin zu institutionellen Laufzeitkurven ist der Ort, an dem die echte strukturelle Alpha lebt. 🌊
🤔 Werden On-Chain-Yield-Kurven die nächste Welle institutionellen Kapitals auslösen, das in DeFi strömt? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
Krypto hatte nie eine Zinskurve. TradFi hat Zeit seit Jahrhunderten bepreist — 3-Monats- gegen 10-Jahresrendite, Termprämie, Inversionen als Rezessionswarnungen. DeFi hatte bislang nur Floating-Raten, die sich bei jedem Block neu einpreisen.
Das ändert sich. Protokolle mit festen Zinssätzen tokenisieren nun die zukünftige Rendite in handelbare Instrumente, und eine echte Termstruktur entsteht on-chain.
Warum das wichtig ist: Eine Zinskurve ist die Markteinschätzung über die Zukunft. Wenn kurzfristige Stablecoin-Zinsen weit über längerfristigen festen Zinssätzen liegen, ist die Nachfrage nach Leverage verzweifelt — Trader zahlen im Grunde alles für sofortiges Kapital. Das ist das on-chain Gegenstück zu einer inversen Kurve und geht historisch Deleveraging-Kaskaden voraus.
Wenn sich die Kurve normalisiert — fix oberhalb des Floating — erwartet der Markt fallende Zinsen: Leverage kühlt ab, Sicherheiten sind reichlich vorhanden.
Institutionen denken in Termstrukturen. Ein Pensionsfonds kann keine Floating-APY absichern, die stündlich schwankt. Feste Zinsen, Forward-Kurven und standardisierte Laufzeiten sind die „Leitungen“, die es traditionellem Kapital ermöglichen, Positionen on-chain in einer passenden Größenordnung zu handeln. Eine funktionierende Kurve könnte wichtiger sein als ein weiterer TVL-Print.
Das Signal, auf das man achten sollte: die Spanne zwischen 3-Monats-festen Renditen und Floating-Geldmarkt-Sätzen. Sie komprimiert sich, wenn der Markt überzeugt ist. Sie schwillt an, wenn der Markt panisch ist.
Zeit — so zeigt sich — war die letzte primitive Größe, die Krypto noch nicht eingepreist hatte.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
75
·
--
DeFi baut seine eigene Zinskurve
Seit Jahren boten DeFi-Kreditmärkte einen einzigen Satz: variabel, schwebend und reaktiv. Das ändert sich.
Festzins-Protokolle und Term Lending konstruieren still etwas, das TradFi für selbstverständlich hält: eine Zinskurve. Und das ist wichtiger, als die meisten realisieren.
Eine Zinskurve ist die Zinsstruktur — die Beziehung zwischen der Dauer von Kreditaufnahme/-vergabe und dem Zinssatz, den du zahlst oder verdienst. In TradFi ist sie das Rückgrat jeder Kreditentscheidung, jeder Hypothek, jeder Unternehmensanleihe. On-Chain existierte sie bis vor Kurzem kaum.
Jetzt sehen wir Festzins-Lending-Protokolle, Yield-Tokenisierung und Zinsmärkte, die variable Renditen in feste + schwebende Komponenten aufteilen. Das ist nicht nur Produktvielfalt — es ist Preisfindung für die Zeit selbst.
So wichtig ist das:
1. Risikotransfer: Festzinsen ermöglichen es Kreditgebern, Rendite zu fixieren, und Kreditnehmern, ihre Kosten zu fixieren. Beide Seiten können planen.
2. Termprämien: Eine on-chain-Zinskurve mit positivem Verlauf signalisiert eine gesunde Nachfrage nach Kapital. Eine invertierte signalisiert Stress — genau wie in TradFi.
3. On-Chain-Benchmarks: Eine native DeFi-Zinskurve verringert die Abhängigkeit von T-Bill-Renditen und TradFi-Referenzzinssätzen. DeFi bekommt seinen eigenen Diskontsatz.
4. Kapitaleffizienz: Die Zinsstruktur ermöglicht Duration Matching, Hedging und strukturierte Produkte — die Bausteine reifer Märkte.
Die Protokolle, die diese Infrastruktur aufbauen, sind nicht die lautesten. Aber eine DeFi-Zinskurve ist die Voraussetzung dafür, dass On-Chain-Kreditmärkte von spekulativ zu strukturell wachsen.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70
·
--
Bullisch
#FedHawkishDotPlotFlattensYieldCurve
🚨 WICHTIGE MAKRO-ÄNDERUNG: Höhere Zinsen für längere Zeit stehen bevor! 📉🔥
Die Fed hat gerade eine hawkische Bombe gezündet! Die Zinsen bleiben bei 3,5%-3,75%, aber das Dot Plot hat sich deutlich aggressiver entwickelt – die mediane Zinsprognose für 2026 ist auf 3,8% gestiegen (von 3,4%), und 9 Offizielle rechnen nun mit mindestens einer ZINSERHÖHUNG in diesem Jahr.
Ergebnis? Klassisches Bären-Flattening der US-Zinskurve – kurzfristige Renditen steigen, während die langfristigen stabil bleiben, was auf eine straffere Geldpolitik und hartnäckige Inflationsängste hindeutet.
Was das für dich bedeutet:
Stärkerer USD auf kurze Sicht
Druck auf Risikoanlagen (Aktien + Krypto), da die "höher für länger"-Erzählung zurückkehrt
Aber... könnte langfristig zu besserer Disziplin auf den Märkten führen
Achte auf Volatilität – Rücksetzer könnten Kaufgelegenheiten sein, wenn sich das Makro stabilisiert
Das ist die Art von Überraschung, die kluges Geld von der Masse trennt. Höhere Zinsen für längere Zeit? Oder nur ein vorübergehender hawkischer Ton?
Krypto-Trader: Wie positioniert ihr euch $BTC & $ETH in diesem Zusammenhang? Kurzfristiger Schmerz oder Dips aufladen? Lasst eure Gedanken und Vorhersagen unten da 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 WICHTIGE MAKRO-ÄNDERUNG: Höhere Zinsen für längere Zeit stehen bevor! 📉🔥
Die Fed hat gerade eine hawkische Bombe gezündet! Die Zinsen bleiben bei 3,5%-3,75%, aber das Dot Plot hat sich deutlich aggressiver entwickelt – die mediane Zinsprognose für 2026 ist auf 3,8% gestiegen (von 3,4%), und 9 Offizielle rechnen nun mit mindestens einer ZINSERHÖHUNG in diesem Jahr.
Ergebnis? Klassisches Bären-Flattening der US-Zinskurve – kurzfristige Renditen steigen, während die langfristigen stabil bleiben, was auf eine straffere Geldpolitik und hartnäckige Inflationsängste hindeutet.
Was das für dich bedeutet:
Stärkerer USD auf kurze Sicht
Druck auf Risikoanlagen (Aktien + Krypto), da die "höher für länger"-Erzählung zurückkehrt
Aber... könnte langfristig zu besserer Disziplin auf den Märkten führen
Achte auf Volatilität – Rücksetzer könnten Kaufgelegenheiten sein, wenn sich das Makro stabilisiert
Das ist die Art von Überraschung, die kluges Geld von der Masse trennt. Höhere Zinsen für längere Zeit? Oder nur ein vorübergehender hawkischer Ton?
Krypto-Trader: Wie positioniert ihr euch $BTC & $ETH in diesem Zusammenhang? Kurzfristiger Schmerz oder Dips aufladen? Lasst eure Gedanken und Vorhersagen unten da 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

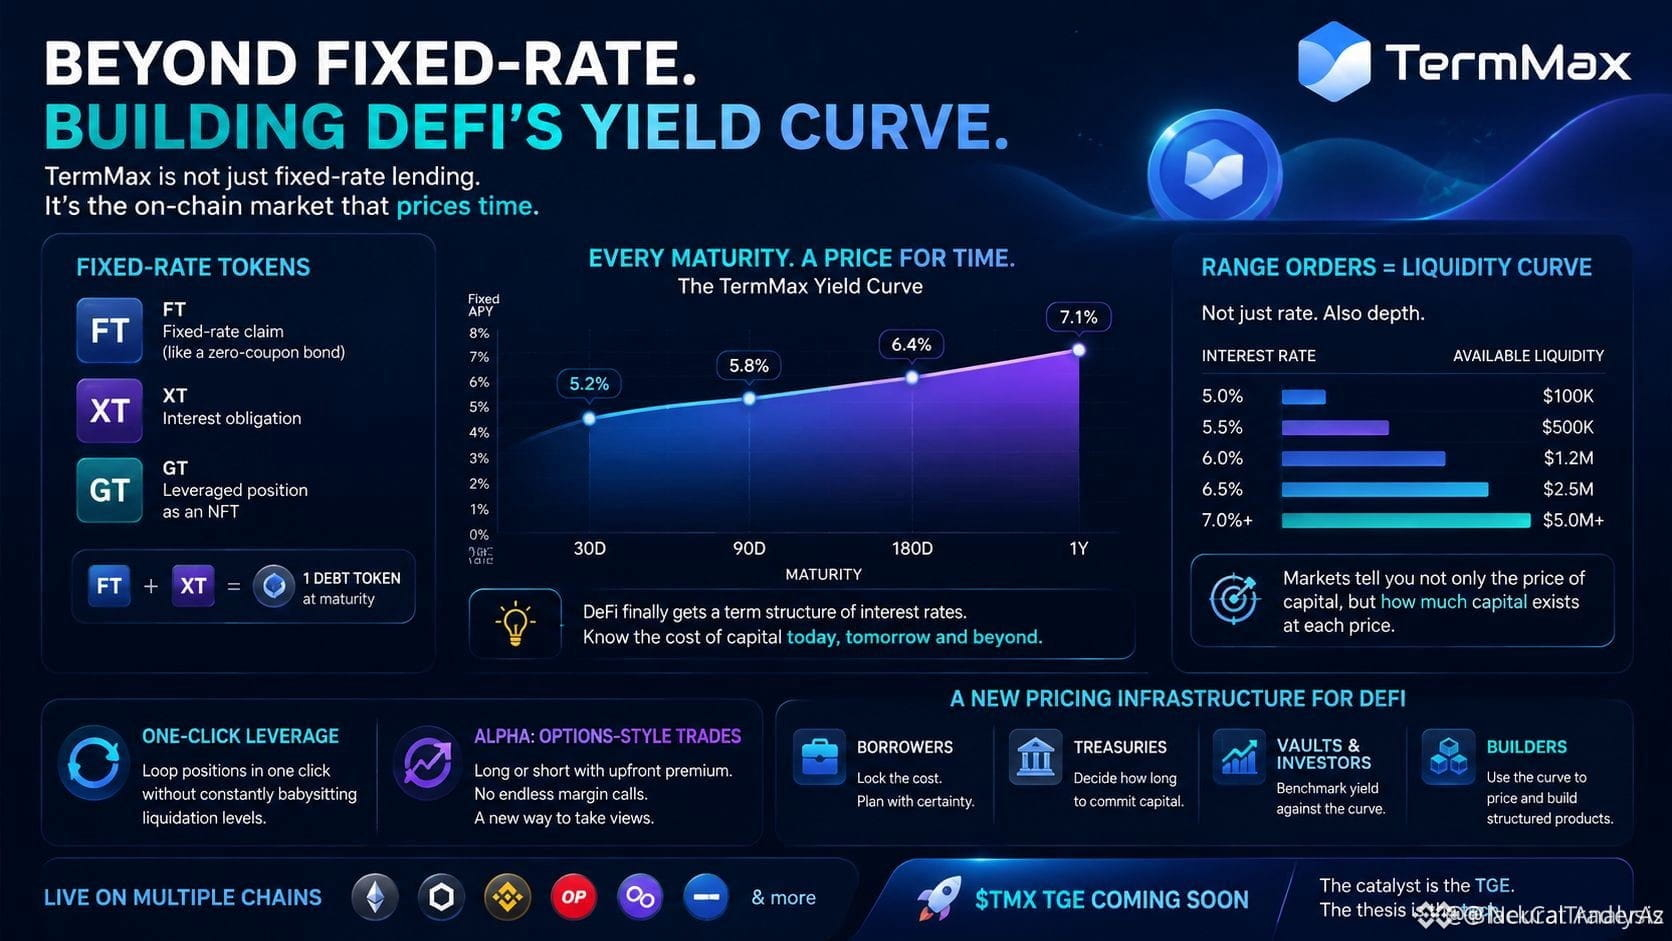
🚨 BAUT $TERMMAX DAS ERSTE WIRKLICH INSTITUTIONELLE ON-CHAIN-YIELD-CURVE IN DEFI? 💡
Die meisten Protokoll-Liquidities behandeln Yield als statische Spot-Kennzahl und verfehlen dabei die Bewertung der Laufzeit (Duration). Durch die Einrichtung von Festlaufzeit-Märkten über definierte Fälligkeiten hinweg führt $TERMMAX eine echte Zinsstruktur (Term Structure) der Zinssätze ein, auf die Institutionen angewiesen sind, um Kapital zu bewerten. 📊
Mit Tiefe, die über diskrete Zinsschwellen hinweg durch Range Orders abgebildet wird, kann intelligentes Kapital endlich die Markttiefe der Liquidität zusammen mit dem Zeitwert beurteilen. 🔍 Das verlagert On-Chain-Geldmärkte vom simplen APY-Jagen hin zur anspruchsvollen Bewertung von Term-Structure-Assets für DAO-Treasuries und Vault-Protokolle. 💡
💬 Wird eine On-Chain-Yield-Curve zur primären Benchmark für die Preisfindung des Duration-Risikos in ganz DeFi? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 POWELL HAWKISHES REPRICING TREIBT YIELD-CURVE-GLÄTTUNG, WÄHREND $BTC HEATS UP 💥
Der Rentenmarkt lieferte gerade eine klassische institutionelle Neubepreisung: kurzfristige Renditen steigen um 5 Basispunkte auf 4,28% nach hawkischem Fed-Kommentar. 📊 Smart Money preist eine anhaltende geldpolitische Straffung ein, da Entscheidungsträger ihren unermüdlichen Vorstoß in Richtung des 2%-Ziels bekräftigen.
Diese Kompression der Zinsstrukturkurve signalisiert eine sofortige Neuausrichtung der makroökonomischen Liquidität über verschiedene Risikowerte hinweg. 🔍 Während Kapital mit strengerer Erwartungshaltung navigiert, wird der institutionelle Order-Flow aggressiv nach zugrunde liegenden Liquiditäts-Hotspots suchen, bevor klare Richtungsimpulse etabliert werden.
💬 Bereitet der makroökonomische Renditedruck darauf vor, Risikoassets zu überrollen, oder wird die Liquidität den Abverkauf absorbieren? 👇
⚠️ Keine Finanzberatung. Managen Sie stets Ihr Risiko. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceProcesses$4.65BWithdrawals
10,386 Aufrufe
79 Kommentare
2
#WithdrawalsBack: 15 networks live
5,604 Aufrufe
112 Kommentare
3
#BinanceUpdatesProofofReservesAddresses
95,828 Aufrufe
1,374 Kommentare
4
#BinanceToResumePhaseOneOfWithdrawals
135,170 Aufrufe
1,494 Kommentare
5
#BinanceHadAlreadyCovered$6BofHackLoss
9,157 Aufrufe
132 Kommentare
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
45,884 Aufrufe
143 Kommentare
7
#CZDismissesClaimsBinanceHackWasPredicted
67,546 Aufrufe
681 Kommentare
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
22,073 Aufrufe
330 Kommentare
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
26,123 Aufrufe
310 Kommentare
10
#IntelHasItsWorstDaySince1974
117,069 Aufrufe
925 Kommentare