

#polyflow
polyflow
10,795 Aufrufe
50 Kommentare
Hot
Zuletzt
·
--
Ich habe mir in den letzten zwei Tagen ein paar Dinge zu PayFi angesehen und je mehr ich mir das anschaue, desto stärker habe ich das Gefühl, dass dieser Bereich vielleicht wirklich spannender ist, als wir uns vorstellen.
Denn Krypto hat mittlerweile nicht mehr das Problem, dass es an Produkten fehlt, mit denen man „mehr aus dem Geld herausholen“ kann: Trading, Lending, Staking und allerlei Ertragsmodelle gibt es im Überfluss.
Aber eine ganz grundlegende Frage wurde merkwürdigerweise bislang nicht besonders ernsthaft gelöst:
Wie kann Geld aus der Kette sich eigentlich natürlicher in den echten Alltag integrieren?
Genau das macht mir in letzter Zeit @Square-Creator-cf6856467 besonders sympathisch.
Es erzählt dir nicht gleich eine extrem abgehobene Geschichte, sondern zerlegt das Thema „Zahlen/Bezahlen“ in einzelne Bausteine.
Identität, Funds, Konsum, grenzüberschreitende Zahlungen, Gehälter – bis hin zu Card, eSIM und sogar künftig Zahlungen über AI Agents: Man kann ziemlich konkrete Anwendungsfälle erkennen.
Ich finde, diese Denkweise ist ziemlich genial.
Denn bei den wirklich großen Anwendungen geht es wahrscheinlich nicht darum, dass normale Menschen jeden Tag ihr Wallet öffnen und sich mit Gas, Netzwerken und Smart Contracts herumschlagen.
Der ideale Zustand wäre eher:
Du bezahlst einfach mit Karte, dann funktioniert es auch im Ausland; du bekommst dein Gehalt, und du bekommst es auch genau wie gewohnt; grenzüberschreitendes Geld überweisen – ohne stundenlanges Rumprobieren.
Und ob es danach wirklich eine Blockchain ist, ob es PayFi ist, interessiert die Nutzer möglicherweise überhaupt nicht 😂
Wenn PolyFlow diese Szenarien also Schritt für Schritt tatsächlich zum Laufen bringt, macht es nicht nur ein weiteres Zahlungsprodukt, sondern wirkt eher wie eine Brücke, die „Geld aus der Kette“ und „Geld aus der Realität“ langsam miteinander verbindet.
Ganz ehrlich: Ich freue mich ziemlich auf so ein Projekt.
Nicht, weil die Story so groß ist, sondern weil es mich dazu bringt, wirklich ernsthaft nachzudenken: Wenn Krypto-Zahlungen eines Tages wirklich so natürlich werden wie das Bezahlen mit einer Bankkarte – wäre das dann vielleicht der Moment, in dem Web3 endlich den Durchbruch schafft?
Zumindest von der Richtung her ist PolyFlow für mich etwas, das ich definitiv weiter im Blick behalten möchte.
#polyflow
Ich habe mir in den letzten zwei Tagen ein paar Dinge zu PayFi angesehen und je mehr ich mir das anschaue, desto stärker habe ich das Gefühl, dass dieser Bereich vielleicht wirklich spannender ist, als wir uns vorstellen.
Denn Krypto hat mittlerweile nicht mehr das Problem, dass es an Produkten fehlt, mit denen man „mehr aus dem Geld herausholen“ kann: Trading, Lending, Staking und allerlei Ertragsmodelle gibt es im Überfluss.
Aber eine ganz grundlegende Frage wurde merkwürdigerweise bislang nicht besonders ernsthaft gelöst:
Wie kann Geld aus der Kette sich eigentlich natürlicher in den echten Alltag integrieren?
Genau das macht mir in letzter Zeit @polyflow_PayFi besonders sympathisch.
Es erzählt dir nicht gleich eine extrem abgehobene Geschichte, sondern zerlegt das Thema „Zahlen/Bezahlen“ in einzelne Bausteine.
Identität, Funds, Konsum, grenzüberschreitende Zahlungen, Gehälter – bis hin zu Card, eSIM und sogar künftig Zahlungen über AI Agents: Man kann ziemlich konkrete Anwendungsfälle erkennen.
Ich finde, diese Denkweise ist ziemlich genial.
Denn bei den wirklich großen Anwendungen geht es wahrscheinlich nicht darum, dass normale Menschen jeden Tag ihr Wallet öffnen und sich mit Gas, Netzwerken und Smart Contracts herumschlagen.
Der ideale Zustand wäre eher:
Du bezahlst einfach mit Karte, dann funktioniert es auch im Ausland; du bekommst dein Gehalt, und du bekommst es auch genau wie gewohnt; grenzüberschreitendes Geld überweisen – ohne stundenlanges Rumprobieren.
Und ob es danach wirklich eine Blockchain ist, ob es PayFi ist, interessiert die Nutzer möglicherweise überhaupt nicht 😂
Wenn PolyFlow diese Szenarien also Schritt für Schritt tatsächlich zum Laufen bringt, macht es nicht nur ein weiteres Zahlungsprodukt, sondern wirkt eher wie eine Brücke, die „Geld aus der Kette“ und „Geld aus der Realität“ langsam miteinander verbindet.
Ganz ehrlich: Ich freue mich ziemlich auf so ein Projekt.
Nicht, weil die Story so groß ist, sondern weil es mich dazu bringt, wirklich ernsthaft nachzudenken: Wenn Krypto-Zahlungen eines Tages wirklich so natürlich werden wie das Bezahlen mit einer Bankkarte – wäre das dann vielleicht der Moment, in dem Web3 endlich den Durchbruch schafft?
Zumindest von der Richtung her ist PolyFlow für mich etwas, das ich definitiv weiter im Blick behalten möchte.
#polyflow

29
1
4
243
·
--
Während sich viele Leute beim Gespräch über PolyFlow auf die Mechanik von PID und PLP konzentrieren, interessiert mich stattdessen etwas anderes mehr – nämlich ob On-Chain-Kredit wirklich losgelöst von Krypto-Asset-Sicherheiten funktionieren kann und sich stattdessen tatsächlich auf das Zahlungsverhalten selbst verankert.
Die Lösung von PolyFlow ist dabei eigentlich ziemlich direkt: Für jede Zahlung, die über PID abgewickelt wird, wird automatisch ein verifizierbarer Nachweis erstellt und on-chain verankert. Der Kreditnehmer muss dafür keine Überbesicherung stellen; der Kreditgeber ruft stattdessen direkt ein On-Chain-Kreditrating auf. Diese Logik ist bereits in Szenarien der Supply-Chain-Finanzierung erprobt: Auf der Pelago-Plattform haben zwei Lieferanten durch die Tokenisierung ihrer Forderungen einen On-Chain-Kredit über 1.000.000 USDC erhalten – die Abwicklung lief vollständig über das Stellar-Netzwerk.
Noch spannender ist das Beispiel von ROAM. Nach Abschluss eines KYC generiert PID automatisch einen On-Chain-Nachweis. ROAM prüft das direkt und aktiviert den eSIM, ohne dass eine zweite Identitätsprüfung erforderlich ist. Hier werden Identitätsverifikation und Zahlungshandeln zu ein und derselben Sache.
Raymond Qu hat zuvor bei Geoswift über zehn Jahre im Bereich grenzüberschreitende Zahlungen gearbeitet, und sein Team versteht die Schwachstellen traditioneller Abwicklung sehr genau. PID macht im Grunde jede einzelne Zahlung zu einem wiederverwendbaren Kreditasset. Wenn das Volumen von Stablecoin-Abrechnungen weiter steigt, könnte der Ausblick in diesem Bereich sogar größer sein als die Zahlung selbst.
@Square-Creator-cf6856467 #polyflow
Während sich viele Leute beim Gespräch über PolyFlow auf die Mechanik von PID und PLP konzentrieren, interessiert mich stattdessen etwas anderes mehr – nämlich ob On-Chain-Kredit wirklich losgelöst von Krypto-Asset-Sicherheiten funktionieren kann und sich stattdessen tatsächlich auf das Zahlungsverhalten selbst verankert.
Die Lösung von PolyFlow ist dabei eigentlich ziemlich direkt: Für jede Zahlung, die über PID abgewickelt wird, wird automatisch ein verifizierbarer Nachweis erstellt und on-chain verankert. Der Kreditnehmer muss dafür keine Überbesicherung stellen; der Kreditgeber ruft stattdessen direkt ein On-Chain-Kreditrating auf. Diese Logik ist bereits in Szenarien der Supply-Chain-Finanzierung erprobt: Auf der Pelago-Plattform haben zwei Lieferanten durch die Tokenisierung ihrer Forderungen einen On-Chain-Kredit über 1.000.000 USDC erhalten – die Abwicklung lief vollständig über das Stellar-Netzwerk.
Noch spannender ist das Beispiel von ROAM. Nach Abschluss eines KYC generiert PID automatisch einen On-Chain-Nachweis. ROAM prüft das direkt und aktiviert den eSIM, ohne dass eine zweite Identitätsprüfung erforderlich ist. Hier werden Identitätsverifikation und Zahlungshandeln zu ein und derselben Sache.
Raymond Qu hat zuvor bei Geoswift über zehn Jahre im Bereich grenzüberschreitende Zahlungen gearbeitet, und sein Team versteht die Schwachstellen traditioneller Abwicklung sehr genau. PID macht im Grunde jede einzelne Zahlung zu einem wiederverwendbaren Kreditasset. Wenn das Volumen von Stablecoin-Abrechnungen weiter steigt, könnte der Ausblick in diesem Bereich sogar größer sein als die Zahlung selbst.
@polyflow_PayFi #polyflow

233


·
--
Früher war es vorbei, nachdem man einmal bezahlt hatte.
In der Welt von PayFi fängt die Transaktion gerade erst an.
@Polyflow_PayFi baut eine dezentrale PayFi-Infrastruktur mit On-Chain-Abrechnung und Smart Contracts: Jede Ausgabe, jede Zahlung sammelt dabei Kredit an, setzt Erträge frei und sorgt dafür, dass Werte frei fließen.
Gerade jetzt ist der Knotenpunkt für den PayFi-Boom: globale Abwicklung von Stablecoins, DeFi verbindet sich mit realen Cashflows, AI-Agents müssen eigenständig bezahlen, Unternehmen verlangen eine nicht-verwahrende, regelkonforme Basis – mehrere Trends prallen gleichzeitig aufeinander.
PolyFlow durchbricht diese Blockade auf der Protokollebene:
Mittel werden vollständig von Smart Contracts disponiert; die Plattform berührt keinen einzigen Cent der Benutzermittel.
PID schützt die Privatsphäre der Identität und erfüllt zugleich die Compliance; PLP-Pools ermöglichen grenzübergreifende Abrechnung, T+0 über Grenzen hinweg, und die Transaktionskosten werden um mehr als die Hälfte gesenkt – das Multi-Chain-Ökosystem ist durchgehend verbunden.
Von physischen Karten, QR-Scan-Incentives und der On-Chain-Buchung von Gehältern bis hin zu AI Studio: Die Anwendung funktioniert bereits.
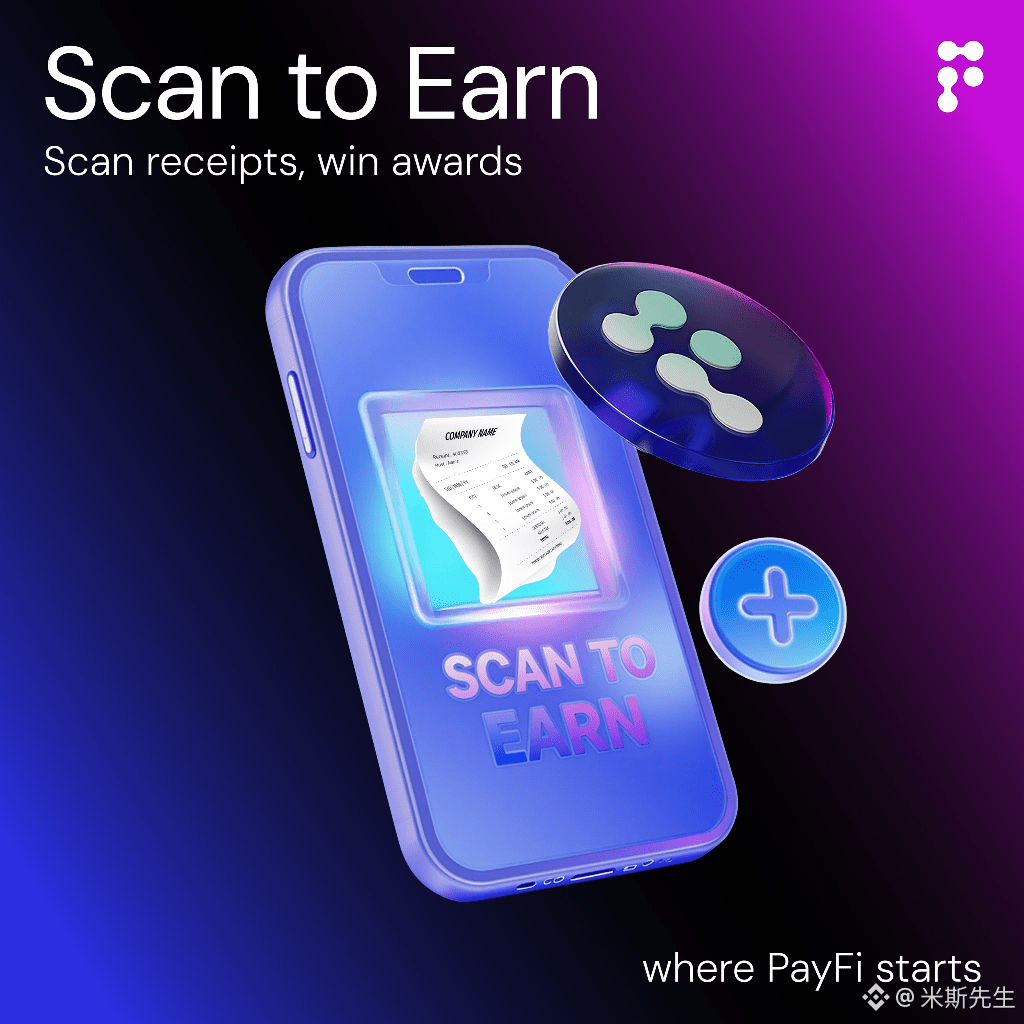
295.000 aktive Nutzer, fast eine Million nehmen an „Scan to Earn“ teil, und 28.000+ PID wurden geprägt.
Grenzüberschreitender Handel, KI-automatisierte Zahlungen, DePIN-Finanzierung – reale Szenarien werden gerade auf der Blockchain neu aufgebaut.
Folgen Sie 👉@Polyflow_PayFi, wenn Bezahlen nicht mehr nur das Verschieben von Geld ist – ein völlig neues Finanznetzwerk steht bevor.
#polyflow

234
·
--
Das größte Problem von DeFi ist möglicherweise nie gewesen, dass die Rendite nicht hoch genug ist.
Sondern dass es viele dieser Renditen im Grunde ohne wirkliches „Geld“ im Hintergrund gibt.
Kredite, LP, Leverage, Staking – ein Spiel nach dem anderen wirkt immer komplexer. Doch wenn das Kapital dauerhaft nur innerhalb von Crypto zirkuliert, lässt sich die Rendite am Ende nur schwer von Handelsvolumen, Marktvolatilität und neuer Liquidität entkoppeln.
Darum interessiere ich mich eher für PayFi.
Denn die Bezahlung an sich hat einen echten Bedarf.
Grenzüberschreitende Überweisungen, Händlerabrechnungen, Lieferketten-Zahlungen, Payment-Gateways – all das passiert jeden Tag. Und dahinter stehen echte Zahlungsströme, nicht ein Kapitalbedarf, der nur geschaffen wurde, um Mining zu ermöglichen.
Das Problem ist: In traditionellen Zahlungssystemen wird das Kapital oft von zentralisierten Institutionen verwahrt. Transparenz und Komponierbarkeit sind daher begrenzt.
Was @Polyflow_PayFi meiner Ansicht nach tun will, ist, diese fehlende Schicht dazwischen zu ergänzen.
PID übernimmt Identität und verifizierbare Nachweise. PLP übernimmt die Zahlungsfonds sowie Abrechnungs-Liquidität und ermöglicht darüber hinaus, dass die Kapitalflüsse, die durch diese echten Zahlungen entstehen, mit on-chain Finanzierungen verbunden werden.
Das bedeutet eine sehr wichtige Veränderung:
Die künftigen Renditequellen von DeFi könnten nicht nur daraus bestehen, dass „jemand bereit ist, deine Liquidität aufzunehmen“, sondern dass es in der realen Welt wirklich Menschen gibt, die dieses Geld für ihren Cashflow brauchen.
Wenn dieser Weg funktioniert, verändert PayFi nicht wirklich nur ein bestimmtes DeFi-Produkt, sondern die Quelle des on-chain Kapitals.
Vom internen Kreislauf innerhalb von Crypto hin zu echtem Unternehmens-Cashflow, der on-chain einfließt.
Ich glaube, genau das ist das Spannendste an PayFi.
@Polyflow_PayFi
#polyflow
1
282
·
--
Verifiziert
Als ich kürzlich angefangen habe, PolyFlow zu erforschen, hat mich paradoxerweise eine Frage angezogen, die eher „klassisches Finanzwesen“ ist:
Warum muss ein Geldbetrag, bevor die Zahlung abgeschlossen ist, die ganze Zeit dort liegen bleiben?
In traditionellen Zahlungssystemen sind Informationsfluss und Geldfluss oft getrennt. Dazwischen liegen außerdem verschiedene Schritte wie Abwicklung, Verwahrung, Compliance usw. Deshalb ist die Effizienz einer grenzüberschreitenden Zahlung in der Praxis nicht so hoch, wie man sich das vorstellt.
Was PolyFlow meiner Ansicht nach macht, ist der Versuch, diese Logik auf die Kette zu übertragen.
Es übergibt den Informationsfluss an PID und den Geldfluss an PLP.
PID kann man als Zahlungsidentität und Informationsschicht auf der Blockchain verstehen. Es ist verantwortlich für Daten wie Identität, Compliance, Kreditwürdigkeit usw. PLP hingegen steuert über Smart Contracts die für Zahlungen relevanten Liquiditäten.
So wird die Zahlung nicht einfach nur zu „Geld überweisen“.
Sobald das Geld auf die Kette gelangt, kann es außerdem weiter mit Finanzanwendungen wie DeFi und RWA kombiniert werden.
Das ist auch das Spannende an PayFi für mich.
Wenn wir früher über DeFi gesprochen haben, ging es dabei meistens um Handel, Kredite, Staking und Rendite. Aber PayFi möchte ein viel realistischeres Problem lösen:
Können die Geldflüsse, die durch all die Zahlungen in der realen Welt täglich entstehen, ebenfalls zu einem Teil des On-Chain-Finanzwesens werden?
Wenn dieser Ansatz wirklich funktioniert, wären Zahlungen nicht mehr nur Kosten, sondern könnten zu einem Bestandteil der Finanzinfrastruktur werden.
Darum sehe ich mir PolyFlow jetzt nicht einfach als ein gewöhnliches Zahlungsprojekt an, sondern eher als:
den Versuch, eine Infrastruktur für „Zahlung + On-Chain-Finanzwesen“ aufzubauen.
Natürlich muss sich am Ende zeigen, ob echte Zahlungsvolumina, Nutzer und das Ökosystem kontinuierlich wachsen können.
Aber ich finde, diese Richtung lohnt es sich, weiter zu verfolgen.
@Polyflow_PayFi
#polyflow

307
·
--
Unter dem aktuellen Hype rund um RWA wird darüber diskutiert, wie riesig das Abrechnungsvolumen von Stablecoins im Wert von mehreren Billionen ist – aber hast du dir schon mal Gedanken gemacht: Wohin geht das Geld, nachdem es bezahlt wurde?
Heutige Krypto-Zahlungen sind wie Bargeldabhebung per Kreditkarte: Wenn das Geld fließt, bleibt keine Spur zurück.
Und @Polyflow_PayFi macht genau das Gegenteil – sie verwandeln Transaktionsströme in deine On-Chain-Kreditwerte.
Ganz einfach in zwei Punkte zerlegt, die sie lösen:
1️⃣ PID: So etwas wie dein „Web3-Compliance-Pass + Kreditkarte“. Die Privatsphäre wird durch ZK geschützt, aber dein Konsumverhalten hilft dir, On-Chain-Kredit aufzubauen.
2️⃣ PLP: Wie „On-Chain-Bargeld plus Geldmarktfonds + Liquiditätspool“. Die Zahlungs- und Guthabenmittel von Händlern und Nutzern zirkulieren im Pool und können dabei noch von abgeleiteten DeFi-Erträgen profitieren.
Traditionelle Zahlungen sind erledigt, eine Transaktion nach der anderen – PolyFlow aber baut mit jeder Zahlung für dich finanzielle Hebelwirkung auf.
Das Team besteht im Kern aus Gründern mit langjährigem Hintergrund im internationalen Zahlungsverkehr: Der Geschäftsführer Raymond Qu ist der treibende Hintermann von Geoswift. Wer sich mit Compliance und Kapitalpools auskennt, ist mit einem erfahrenen Team einfach zuverlässiger.
Wenn die Zukunft zeigt, dass Blockchains nicht mehr „für Web3 um Web3 herum“ nötig sind, sondern echte Ausgaben sich ganz natürlich in Eintrittskarten für On-Chain-Finanzierungen verwandeln – genau darin liegt der Reiz von PayFi.
Erfahre mehr über das Projekt und folge dem offiziellen Twitter
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Die Kryptoindustrie betritt eine neue Phase.
In den letzten Jahren wurde Crypto vor allem im Hinblick auf Handel, Spekulation und die Ausgabe von Vermögenswerten betrachtet.
Aber die nächste große, wirklich großflächige Anwendung könnte aus einer grundlegenderen Frage kommen:
Wie kann sich Wert frei bewegen – ähnlich wie Informationen?
Genau in diese Richtung erforscht PayFi (Payment Finance).
PayFi = Zahlung + Finanzen.
Es nutzt Blockchain als Abwicklungsschicht und kombiniert Smart Contracts, sodass Zahlungen nicht länger nur eine einzelne Überweisung sind, sondern ein Set programmierbarer Finanzinfrastruktur.
Stell es dir so vor:
Globale Sofortzahlungen.
Automatisierte Mittelzuweisung.
Kein treuhänderisches Einziehen oder Bezahlen.
On-Chain-Erträge auf Basis echter Cashflows.
Stablecoins werden zur neuen globalen Zahlungsinfrastruktur.
DeFi entwickelt sich von reinem Yield-Farming hin zu realen Vermögenswerten und cashflow-getriebenen Modellen.
Auch AI Agents schaffen neuen Bedarf – sie brauchen autonome Zahlungen, die Verwaltung von Mitteln und den Abschluss von Werttausch.
Die zukünftigen wirtschaftlichen Teilnehmer sind nicht nur Menschen.
Sondern auch zahlreiche Agenten, die selbstständig handeln können.
Und sie benötigen ein nativerweise integriertes Finanzsystem.
PolyFlow baut die Infrastruktur für die PayFi-Ära:
Ein dezentrales globales Netzwerk für Ein- und Auszahlungen.
Ohne die Gelder der Nutzer zu halten.
Eine Non-Custody-Architektur.
Mit der Blockchain als endgültige Abwicklungsschicht.
Der nächste Schritt für Crypto ist nicht nur, noch mehr Vermögenswerte zu schaffen.
Sondern die globale Wertbewegung schneller, offener und besser programmierbar zu machen.
@Polyflow_PayFi – vielleicht der entscheidende Einstiegspunkt, um die On-Chain-Welt mit der realen Wirtschaft zu verbinden. #polyflow

1
3
1.1k
·
--
Wenn ich beurteilen müsste, ob ein PayFi-Projekt noch einen Blick wert ist, schaue ich zuerst auf etwas:
Ob es ein echtes Problem in der realen Welt löst.
Das ist auch der Grund, warum ich mich in letzter Zeit auf Polyflow fokussiert habe.
Polyflow hat aktuell zwar mehrere Produkte: von Card und eSIM über globale Gehaltszahlungen bis hin zu Scan to Earn, Yield to Earn und sogar Zahlungen mit AI Agent. Damit deckt es ziemlich konkrete Anwendungsfälle ab.
Natürlich heißt „viele Produkte“ nicht automatisch, dass es auch erfolgreich sein wird. Am Ende zählt, ob echte Nutzer es tatsächlich verwenden, wie häufig das geschieht und ob sich diese Produkte untereinander verknüpfen können.
Aber zumindest ist der Kurs bisher recht klar: Es geht nicht nur darum, Nutzer Geld auf die Blockchain überweisen zu lassen, sondern darum, dass die Vermögenswerte auf der Kette in Konsum, grenzüberschreitende Zahlungen, Gehaltszahlungen und andere Geldflüsse einbezogen werden.
Ich finde, das ist greifbarer als nur eine Geschichte über „Crypto-Zahlungen“ zu erzählen.
Dieser PayFi-Zielbereich steckt noch in einem frühen Stadium. Wie weit Polyflow tatsächlich kommt, wird man daran sehen, wie die Produktumsetzung in der Zukunft voranschreitet.
#polyflow
96

·
--
In letzter Zeit werden AI Agents immer beliebter. Ich habe jedoch das Gefühl, dass viele nur darauf schauen, ob „KI Geld verdienen kann“, und dabei eine sehr praktische Frage übersehen: Wenn AI Agents künftig tatsächlich selbstständig Aufgaben erledigen können, woher kommt dann ihr Geld? Und wie bezahlen sie?
Ein AI Agent könnte dir zum Beispiel dabei helfen, ein Hotel zu buchen, Daten zu kaufen, eine API aufzurufen oder sogar selbstständig Dienstleistungen abzurechnen. Es kann doch nicht sein, dass bei jedem Schritt erst ein Mensch manuell bestätigen muss, oder?
Genau deshalb finde ich @Polyflow_PayFi interessant.
Das Projekt verbindet PayFi mit AI Agents. Mithilfe eines PID-Identitätssystems wird ein Agent nicht mehr nur zu einem Programm, das chatten kann, sondern erhält eine entsprechende On-Chain-Zahlungsidentität. In Verbindung mit Smart Contracts und Zahlungsinfrastruktur können Maschinen so eigenständig Werte übertragen. Auf der offiziellen Website wird außerdem erwähnt, dass man unter anderem an Ansätzen wie x402 arbeitet, um ein natives Zahlungsnetzwerk für KI voranzubringen.
Die Logik dahinter ist eigentlich ganz einfach: Früher bediente „der Mensch die Wallet“, künftig könnte es heißen: „Der Agent gibt Geld für dich aus“.
Deshalb glaube ich, dass das Potenzial von PayFi weit über grenzüberschreitende Überweisungen mit niedrigen Gebühren hinausgeht. Wirklich spannend ist die Frage, wer diesen Agents eine stabile, regelkonforme und programmierbare Infrastruktur für den Geldfluss bereitstellen kann, wenn KI zu einem neuen Akteur in der Wirtschaft wird.
Wenn AI Agents wirklich Einzug in den Alltag halten, wird sich die Zahlungsebene nicht umgehen lassen.
#polyflow
108
·
--
$PID Heute habe ich CMC und CG hochgeladen.
Dieses Projekt macht die Zahlungsinfrastruktur, berührt dein Geld nicht. Für alltägliche Kaufbelege kannst du sogar Punkte sammeln.
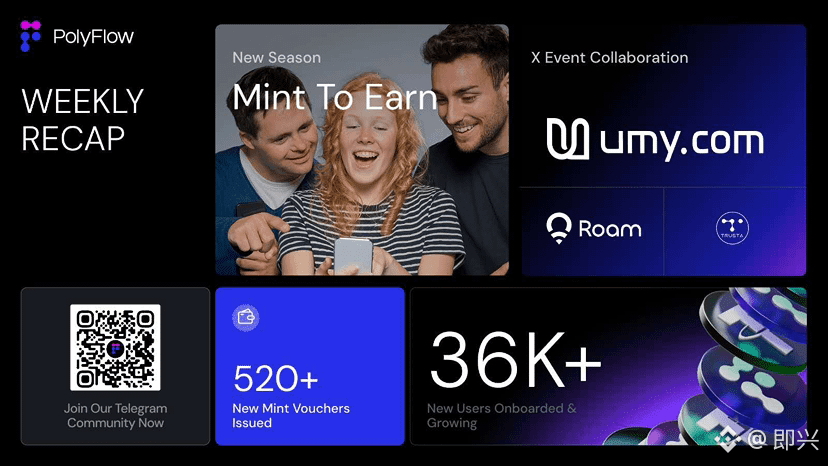
Die Zahl derjenigen, die die Belege scannen, liegt bereits bei fast einer Million; ein Kooperationspartner hat die Transaktionssumme mit 750 Millionen US-Dollar erwähnt.
Glaub nicht nur meinem Gerede – schau dir die offizielle Website selbst an.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
PayFi—diese Sache, ich bin da in letzter Zeit wirklich ziemlich reingekippt.
In letzter Zeit habe ich PayFi auf diesem Sektor ziemlich oft gesehen. Anfangs habe ich es gar nicht groß ernst genommen. Dann bin ich aber dem Ganzen einmal nachgegangen und habe festgestellt: Das ist wohl doch kein reines Hype-„Konzept“.
Ich schaue in letzter Zeit vor allem auf @Polyflow_PayFi.
Ganz ehrlich: Das Projekt wirkt eigentlich ziemlich simpel.
Wie stark die Technik ist und wie neu die Konzepte—das schaue ich mir an. Am Ende läuft es aber auf eine einzige Frage hinaus:
Wann kann man das Geld on-chain eigentlich wirklich so herausnehmen und im Alltag ausgeben?
Eines der größten Probleme in Crypto ist aktuell, dass alle besonders gut darin sind, Geld on-chain „herumzuspielen“.
Staking, Lending, Trading, Mining—Spielzüge folgen aufeinander.
Aber wenn du wirklich USDT nimmst, um damit im echten Leben zu konsumieren, grenzüberschreitende Überweisungen zu machen oder Gehälter zu zahlen, dann merkst du: Zwischen den Schritten steckt noch immer eine ganze Menge dazwischen.
Wallets, Netzwerke, Gas, Zahlungswege…
Für die meisten Leute ist spätestens hier die Seite wahrscheinlich schon weg.
Darum finde ich Projekte wie PolyFlow, die direkt in Zahlungs-Szenarien hineinarbeiten, eigentlich ziemlich spannend.
Identität, Geldflüsse, Konsum, grenzüberschreitende Überweisungen, Gehälter—klingt nicht ganz so sexy, aber genau das sind im echten Leben die dringendsten Bedarfe.
Und später kommen noch Card, eSIM sowie Zahlungen per AI Agent dazu.
Gerade Zahlungen durch AI Agents!
Die KI findet die Produkte selbst, berechnet den Preis selbst und erledigt die Zahlung selbst.
Du musst nicht einmal wissen, auf welcher Chain das am Ende läuft.
Genau so verstehe ich PayFi.
Nicht ständig diese „Blockchain verändert die Welt“-Predigt, sondern die Blockchain im Hintergrund verstecken—so, dass du sie überhaupt nicht wirklich wahrnimmst.
Wie beim Scannen zum Bezahlen heute: Wer stoppt schon und recherchiert erst mal die Zahlungsprotokolle?
Wirklich nützliches Crypto bringt dich vielleicht einfach dazu, zu vergessen, dass du gerade mit Crypto arbeitest.
Also ist meine Haltung gegenüber PolyFlow im Moment auch ziemlich einfach:
Nicht sofort laut anpreisen, und auch keine voreiligen Schlüsse.
Erst mal genau hinschauen: Schaffen sie es, all diese Dinge wirklich umzusetzen?
Wenn Zahlungen, grenzüberschreitende Überweisungen, Card und danach—wirklich nacheinander—die Zahlungen per AI Agent durchgehend funktionieren, dann ist das keine einfache Geschichte mehr von „noch ein PayFi-Projekt“.
Zumindest ist das aktuell die Richtung, für die ich in letzter Zeit am ehesten Zeit investieren möchte.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi—diese Sache, ich bin da in letzter Zeit wirklich ziemlich reingekippt.
In letzter Zeit habe ich PayFi auf diesem Sektor ziemlich oft gesehen. Anfangs habe ich es gar nicht groß ernst genommen. Dann bin ich aber dem Ganzen einmal nachgegangen und habe festgestellt: Das ist wohl doch kein reines Hype-„Konzept“.
Ich schaue in letzter Zeit vor allem auf @Polyflow_PayFi.
Ganz ehrlich: Das Projekt wirkt eigentlich ziemlich simpel.
Wie stark die Technik ist und wie neu die Konzepte—das schaue ich mir an. Am Ende läuft es aber auf eine einzige Frage hinaus:
Wann kann man das Geld on-chain eigentlich wirklich so herausnehmen und im Alltag ausgeben?
Eines der größten Probleme in Crypto ist aktuell, dass alle besonders gut darin sind, Geld on-chain „herumzuspielen“.
Staking, Lending, Trading, Mining—Spielzüge folgen aufeinander.
Aber wenn du wirklich USDT nimmst, um damit im echten Leben zu konsumieren, grenzüberschreitende Überweisungen zu machen oder Gehälter zu zahlen, dann merkst du: Zwischen den Schritten steckt noch immer eine ganze Menge dazwischen.
Wallets, Netzwerke, Gas, Zahlungswege…
Für die meisten Leute ist spätestens hier die Seite wahrscheinlich schon weg.
Darum finde ich Projekte wie PolyFlow, die direkt in Zahlungs-Szenarien hineinarbeiten, eigentlich ziemlich spannend.
Identität, Geldflüsse, Konsum, grenzüberschreitende Überweisungen, Gehälter—klingt nicht ganz so sexy, aber genau das sind im echten Leben die dringendsten Bedarfe.
Und später kommen noch Card, eSIM sowie Zahlungen per AI Agent dazu.
Gerade Zahlungen durch AI Agents!
Die KI findet die Produkte selbst, berechnet den Preis selbst und erledigt die Zahlung selbst.
Du musst nicht einmal wissen, auf welcher Chain das am Ende läuft.
Genau so verstehe ich PayFi.
Nicht ständig diese „Blockchain verändert die Welt“-Predigt, sondern die Blockchain im Hintergrund verstecken—so, dass du sie überhaupt nicht wirklich wahrnimmst.
Wie beim Scannen zum Bezahlen heute: Wer stoppt schon und recherchiert erst mal die Zahlungsprotokolle?
Wirklich nützliches Crypto bringt dich vielleicht einfach dazu, zu vergessen, dass du gerade mit Crypto arbeitest.
Also ist meine Haltung gegenüber PolyFlow im Moment auch ziemlich einfach:
Nicht sofort laut anpreisen, und auch keine voreiligen Schlüsse.
Erst mal genau hinschauen: Schaffen sie es, all diese Dinge wirklich umzusetzen?
Wenn Zahlungen, grenzüberschreitende Überweisungen, Card und danach—wirklich nacheinander—die Zahlungen per AI Agent durchgehend funktionieren, dann ist das keine einfache Geschichte mehr von „noch ein PayFi-Projekt“.
Zumindest ist das aktuell die Richtung, für die ich in letzter Zeit am ehesten Zeit investieren möchte.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Ich habe mir etwas Zeit genommen, die Unterlagen von @Polyflow_PayFi durchzugehen, und ich habe das Gefühl: Bei PayFi ist das Thema endlich nicht mehr nur ein Slogan.
Viele denken, sobald es um Krypto-Zahlungen geht, sofort an: einen QR-Code scannen, mit einem Stablecoin schnell bezahlen. Aber das, was eine großflächige Umsetzung wirklich ausbremst, ist nie die Frage „Kann man bezahlen?“, sondern eine ganze Kette dahinter – wer behält das Geld im Blick, ob es compliant ist, dass grenzüberschreitende Zahlungen ein paar Tage dauern können, und dass die Zahlung nach dem Konsum einfach verschwindet: Man kann sich kein Vertrauen aufbauen und daraus keine Rendite ableiten.
PolyFlow löst das ziemlich klar: Eine Zahlung wird in zwei getrennte Flüsse aufgesplittet.
PID verwaltet Identität und Informationen und wird per Zero-Knowledge-Proofs leicht compliant gemacht – Privatsphäre und Regulierung müssen nicht gegeneinander ausgespielt werden;
PLP verwaltet Liquidität und Abrechnung, das Geld läuft über Smart Contracts, die Plattform fasst das Geld selbst nicht an.
Informationsfluss und Zahlungsfluss werden getrennt, damit sinkt das Verwahrungsrisiko zuerst. Erst dadurch wird grenzüberschreitende Abwicklung mit T+0 überhaupt realistisch, und die Kosten lassen sich unter die traditionellen Kanäle drücken.
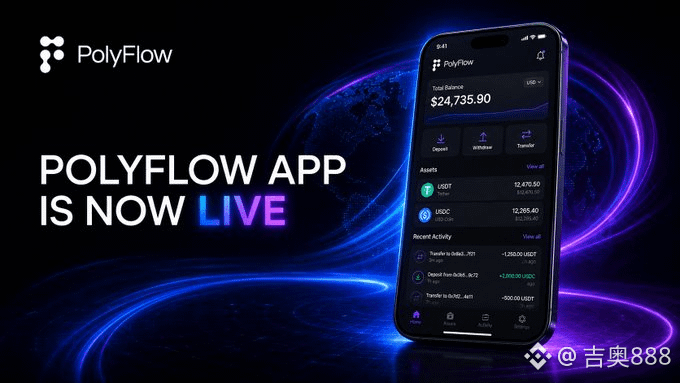
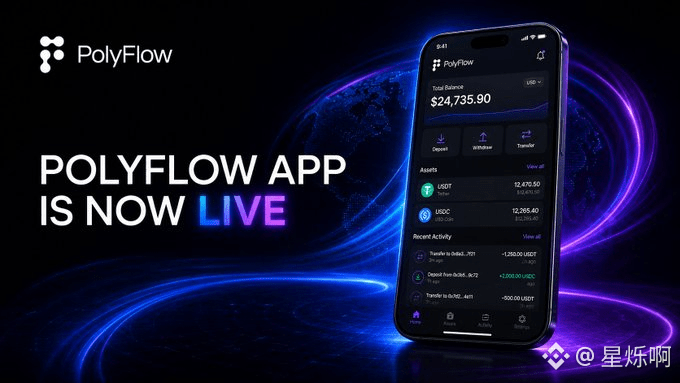
Darum wirkt es nicht ganz wie noch eine weitere Wallet, sondern eher wie eine Infrastruktur-Schicht für Zahlungen. Oben drauf noch weitere Produktlinien: Card verbindet On-Chain-Vermögenswerte mit Offline-Konsum, Scan to Earn macht den Beleg zu einem On-Chain-Eintrag, eSIM, Gehaltsauszahlungen und Unternehmenszahlungen lassen sich alle in dasselbe Abwicklungs-Setup integrieren. In letzter Zeit ist auch die App dazugekommen: Fiat, Stablecoins, Überweisungen – in ein und demselben Konto bündeln. Beim Bezahlen muss man nicht vorher nachdenken, auf welcher Chain und in welchem Wallet liegt dieses Geld.
Am meisten interessiert mich allerdings Scan to Earn. Im Alltag Kaffee kaufen oder einen Flug buchen: Nach dem Hochladen des Nachweises beginnt der Konsum selbst, zu Vertrauen und Punkten zu werden. Nach dem TGE wird das Ganze dann in Plattform-Tokens eingelöst. Bezahlen ist nicht mehr nur ein einmaliger Abfluss, sondern wird zu einer eigenen On-Chain-Biografie. In den Unterlagen wird das mit Web3s „Kreditwürdigkeit von Sesame“ verglichen – dieses Bild trifft es ziemlich genau.
Ob PayFi hält, was es verspricht, entscheidet sich am Ende nicht daran, ob das Whitepaper schön klingt, sondern ob wirklich Menschen bezahlen, scannen und echte Konsumausgaben so auf die Kette schreiben. Die Richtung ist richtig – der Rest ist, diesen Weg wirklich tragfähig auszubauen.
#polyflow #PayFi

275
·
--
Verifiziert
Neulich habe ich bei der PayFi-Linie mehr und mehr den Eindruck gewonnen: Nicht die Frage, wie große Geschichten ein Projekt erzählen kann, ist wirklich interessant, sondern ob es tatsächlich reale Probleme löst.
So fühlt sich auch @Polyflow_PayFi für mich nicht einfach so an, als würde es nur um „On-Chain-Zahlungen“ kreisen. Vielmehr geht es darum, Zahlungen in mehr alltägliche Szenarien auszudehnen.
Zum Beispiel steht die PolyFlow Card für alltägliche Ausgaben, Scan to Earn verbindet Konsum mit On-Chain-Anreizen, und Yield to Earn ist für Einnahme-/Ertragsszenarien gedacht. Dazu kommen eSIM und globale Gehaltszahlungen – alles Dinge, die ziemlich nah an den Bedürfnissen von Menschen im internationalen Alltag und im Jobkontext sind.
Und wenn man weiter nach vorn schaut: Wenn auch KI-Agents irgendwann eigene Zahlungsfunktionen haben, dann ist Bezahlen nicht mehr nur „Mensch zu Mensch überweisen“.
Ich glaube, dass Web3 dann wirklich im Mainstream ankommt, vielleicht genau nicht dadurch, dass alle ständig Blockchains studieren. Sondern irgendwann bezahlt man ganz normal, ist unterwegs, bekommt sein Gehalt – und sogar Agents erledigen automatisch Zahlungen, ohne dass man überhaupt das Gefühl hat, Web3 zu nutzen.
Deshalb schaue ich mir PayFi jetzt stärker daraufhin an, ob das Produkt wirklich im Leben ankommt.
Aus dieser Perspektive betrachtet, lohnt es sich, das gesamte Layout/Setup von PolyFlow weiterhin im Blick zu behalten.
#polyflow
1
1.1k
·
--
Früher haben wir Zahlungen verstanden, ganz einfach:
Ich habe Geld → Du nimmst das Geld entgegen → die Transaktion ist vorbei.
Aber nachdem wir in Web3 eingetaucht sind, liegt das eigentlich Spannende vielleicht genau darin –
Zahlungen sollten nicht nur eine Geldbewegung sein, sondern der Ausgangspunkt für finanzielle Beziehungen.
Das ist auch der Grund, warum ich mich in letzter Zeit besonders für #PolyFlow interessiere.
Es will nicht einfach eine weitere gewöhnliche Wallet nachbauen, sondern Zahlungen, Identität, Liquidität und On-Chain-Finanzdienstleistungen miteinander verbinden.
Dabei übernimmt PID die Identität und die Datenschicht, PLP die Geldflüsse und das Zahlungs-Settlement – und darüber hinaus kommen Szenarien wie Stablecoins, DeFi, AI Agent usw. hinzu.
Stell dir die Zukunft vor:
AI Agents können Zahlungen eigenständig abwickeln;
grenzüberschreitende Gelder können effizienter abgerechnet werden;
ein echter Konsum kann zu einer On-Chain-Kredithistorie führen;
und Zahlungen selbst können zu einem Einstieg in Finanzdienstleistungen werden.
Dann ist „PayFi“ nicht mehr nur ein Begriff.
Es ist eher eine Neudefinition:
Wie sollte Geld eigentlich im globalen digitalen Wirtschaftssystem fließen?
Vielleicht ist genau das der Grund, warum #PolyFlow es wert ist, weiterhin beobachtet zu werden.
@Square-Creator-cf6856467 #polyflow
Früher haben wir Zahlungen verstanden, ganz einfach:
Ich habe Geld → Du nimmst das Geld entgegen → die Transaktion ist vorbei.
Aber nachdem wir in Web3 eingetaucht sind, liegt das eigentlich Spannende vielleicht genau darin –
Zahlungen sollten nicht nur eine Geldbewegung sein, sondern der Ausgangspunkt für finanzielle Beziehungen.
Das ist auch der Grund, warum ich mich in letzter Zeit besonders für #PolyFlow interessiere.
Es will nicht einfach eine weitere gewöhnliche Wallet nachbauen, sondern Zahlungen, Identität, Liquidität und On-Chain-Finanzdienstleistungen miteinander verbinden.
Dabei übernimmt PID die Identität und die Datenschicht, PLP die Geldflüsse und das Zahlungs-Settlement – und darüber hinaus kommen Szenarien wie Stablecoins, DeFi, AI Agent usw. hinzu.
Stell dir die Zukunft vor:
AI Agents können Zahlungen eigenständig abwickeln;
grenzüberschreitende Gelder können effizienter abgerechnet werden;
ein echter Konsum kann zu einer On-Chain-Kredithistorie führen;
und Zahlungen selbst können zu einem Einstieg in Finanzdienstleistungen werden.
Dann ist „PayFi“ nicht mehr nur ein Begriff.
Es ist eher eine Neudefinition:
Wie sollte Geld eigentlich im globalen digitalen Wirtschaftssystem fließen?
Vielleicht ist genau das der Grund, warum #PolyFlow es wert ist, weiterhin beobachtet zu werden.
@polyflow_PayFi #polyflow
174
·
--
Die weltweit erste dezentrale PayFi-Infrastruktur ist da.
@Polyflow_PayFi verbindet mit der Blockchain traditionelles Finanzwesen und Web3: Jede Zahlung ist nicht nur eine Überweisung, sondern der Beginn für Kreditsicherheit und Finanzdienstleistungen.
Was ist PayFi?
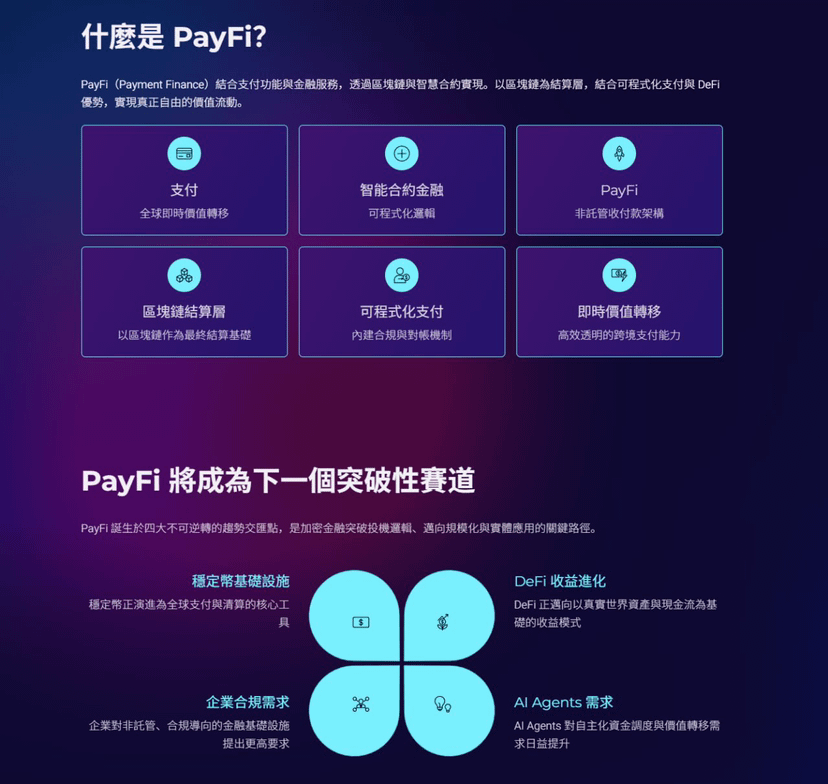
Zahlung + programmierbares Finanzwesen. Mit On-Chain-Abwicklung als Basis, kombiniert mit Smart Contracts, einer Non-Custodial-Architektur und Compliance-Fähigkeiten, sodass Wert wirklich frei, transparent und unmittelbar fließen kann.
Warum ist jetzt die PayFi-Fensterphase?
Stablecoins sind zu einem globalen Clearing-Tool geworden, DeFi knüpft an echte Cashflows an, AI Agents müssen Gelder autonom disponieren, und Unternehmen brauchen eine Non-Custodial-, compliant-fähige Infrastruktur. Diese vier Linien laufen gerade zusammen.
So macht PolyFlow das:
- Fasst Nutzergelder nicht an, Smart Contracts übernehmen den Prozess
-PID: Dezentralisierte Zahlungsidentität, vereint Privatsphäre und Compliance
-PLP: Zahlungs-Liquiditätspool als Basis für Cross-Chain- und Cross-Asset-Abwicklung
-T+0 für grenzüberschreitende Abrechnung, Kosten im Vergleich zu traditionellen Netzen um 50%–80% geringer
-Mehrketten-Kompatibilität: BSC, ETH, Solana, Stellar u. a.
Das Produkt ist bereits live:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, Gehaltsauszahlungen, AI Studio……
Einkäufe können Punkte und Kredit aufbauen, Zahlungen können Erträge erzeugen – statt nur Geld weiterzuleiten.
Auch auf der Datenseite läuft es bereits:
Aktive Nutzer ca. 295.000, Scan to Earn knapp 1 Mio., bereits über 28.000 PIDs generiert.
Es ist nicht einfach noch ein Wallet oder ein Tool für Treuhand-Zahlungseingänge, sondern ein Protokoll, das dem PayFi-Ökosystem die unterste Schicht für die „Schienen“ bereitstellt.
Von grenzüberschreitendem Handel über autonome Zahlungen durch AI Agents bis hin zu Reisen und DePIN-Finanzierung – die Einsatzszenarien entfalten sich.
Folge @Polyflow_PayFi (https://x.com/Polyflow_PayFi) und sieh, wie Zahlungen sich von „eine Überweisung erledigen“ zu „in das nächste Level eines Finanznetzwerks eintreten“ verändern.
#polyflow
1
537
·
--
Zum ersten Mal, als ich den Begriff „Buy Now Pay Never“ (jetzt kaufen, nie zahlen) hörte, fand ich ihn auch etwas übertrieben. Wie kann man denn etwas kaufen, ohne jemals zu zahlen?
Erst nachdem ich die Logik von PayFi verstanden hatte, wurde mir klar, dass es nicht darum geht, gratis zu konsumieren, sondern vielmehr den Zeitwert des Kapitals neu zu nutzen.
Bei traditionellen Zahlungen verlässt das Geld nach dem Zahlungsvorgang direkt das Konto – und damit ist der Vorgang im Grunde abgeschlossen. Mit PayFi kann der Nutzer sein Vermögen in Strukturen einbringen, die Rendite erwirtschaften oder zukünftige Cashflows generieren, und dann die Erträge nutzen, um die Kosten für Waren oder Dienstleistungen zu bezahlen. Der Nutzer trägt weiterhin Risiken wie Schwankungen des Kapitals sowie Änderungen bei der Rendite und den Vertragsbedingungen – aber Zahlung und Vermögensverwaltung beginnen, in demselben System zusammenzukommen.
Die Rolle von PolyFlow besteht darin, für solche Szenarien Identität und finanzielle Grundlagen bereitzustellen. Die PID verbindet die Nutzer-Zertifikate mit dem On-Chain-Kredit, die PLP übernimmt das Zahlungs-Funding, das Clearing der Liquidität und die Anbindung an DeFi. Ohne Identität und Kredit ist es für Händler schwierig, Finanzdienstleistungen anzubieten; ohne eine programmierbare Geldschicht können Renditen nicht automatisch in den Zahlungsprozess fließen.
Ich finde gerade das an PayFi interessant: Es betrachtet Zahlung nicht als Endpunkt der Geldbewegung, sondern versucht, dass ein einzelner Geldbetrag zwischen Zahlung, Abrechnung und Finanzierung weiterarbeitet.
@Polyflow_PayFi #polyflow

1
120
·
--
Ich habe mir PayFi kürzlich nochmal angesehen und festgestellt, dass das, worauf man in diesem Bereich wirklich achten sollte, möglicherweise nicht „Zahlung“ an sich ist, sondern vielmehr, wer es schafft, Zahlungen wirklich in das echte Leben zu integrieren.
@Polyflow_PayFi Das ist daran besonders interessant.
Von der PolyFlow Card über „Scan to Earn“ bis hin zu „Yield to Earn“ geht es im Kern darum, Konsum, Anreize und Erträge miteinander zu verknüpfen. Und durch zusätzliche Szenarien wie eSIM und globale Gehaltszahlungen deckt das nicht mehr nur On-Chain-User ab, sondern viel konkretere Bedürfnisse im Alltag – bei Leben und Arbeit im Ausland.
Ich persönlich schaue besonders auf den Bereich der KI-Agenten.
Wenn Agenten in der Zukunft ihr Vermögen selbst verwalten, den Bedarf erkennen und Zahlungen eigenständig ausführen können, dann könnte sich sogar der Einstiegspunkt für Zahlungen verändern. Nutzer müssten dann nicht mal verstehen, was „On-Chain“ oder was eine Wallet ist – sie müssten nur dem Agenten sagen: „Bitte erledige das für mich“, und der Rest wird automatisch gemacht.
Daher glaube ich, dass das „Endspiel“ von PayFi eher darin bestehen könnte, dass Web3 zunehmend an Bedeutung verliert.
Die wirklich großen Anwendungen bedeuten nicht unbedingt, dass Nutzer ständig über Web3 diskutieren – sondern dass alle ganz normal konsumieren, ins Ausland reisen, ihr Gehalt erhalten, und die dahinterliegende Zahlungsinfrastruktur unbemerkt auf ein neues System umgestellt ist.
Das ist auch der Grund, warum ich denke, dass man PolyFlow weiterhin beobachten sollte.
#PolyFloW

135
·
--
Verifiziert
Wer lange in der Krypto-Szene unterwegs ist, hat irgendwann eine Angewohnheit, die man nur schwer wieder ablegen kann:
Sobald ein Projekt am Anfang seine Vision groß vorstellt, rechne ich grundsätzlich schon mal mit einem Abschlag.
Denn in den letzten Jahren habe ich so oft „Finanzen neu aufbauen“, „Zahlungen verändern“ und „die reale Welt verbinden“ gehört – am Ende konnten das dann wirklich nur wenige.
Darum schaue ich mir @Polyflow_PayFi mittlerweile eher so an: weniger, wie groß die Story erzählt wird – mehr, ob sie die Dinge Schritt für Schritt auch wirklich umgesetzt bekommen.
Bisher sieht es zumindest nicht so aus, als würde es nur bei PowerPoint bleiben.
Kartenzahlungen gibt es
Belohnungen per QR-Scan gibt es
Gehaltszahlungen werden gemacht
Grenzüberschreitende Abwicklung wird vorbereitet
Und nachdem AI Agent da ist, fängt auch diese Linie an, bei der man später sogar selbst Geld ausgibt, um weiterzuzahlen
Auf der Basisebene gibt es außerdem PID und PLP: das eine eher für Identität und Reputation, das andere eher für Geld und Liquidität.
Ganz einfach gesagt: Man will das Thema „Zahlungen“ nicht mehr auf „Geld wird rübergeschoben und fertig“ reduzieren, sondern so gestalten, dass danach weiter Reputation, Erträge, Abwicklung und Finanzservices daran anknüpfen können.
Ich finde diese Denkweise spannender als nur einfach einen Zahlungs-Input zu bauen.
Alte Hasen im Markt schauen Projekte inzwischen eher nicht mehr so sehr nach dem großen Narrativ.
Gibt es Nutzer
Gibt es Anwendungsfälle
Gibt es echte Geldflüsse
Kann man das Produkt am Leben halten und wirklich bis zum Ende bauen
Das ist wichtiger als alles andere.
PolyFlow geht zumindest gerade in Richtung „real und wirklich nutzbar“.
Ob sie es später zu einer PayFi-Infrastruktur schaffen, lassen wir erstmal offen: keine voreiligen Schlüsse ziehen, sondern weiter ihre späteren Daten und die Umsetzung beobachten.
#polyflow

930
·
--
Verifiziert
Ich schaue gerade den PayFi-Track an und habe festgestellt, dass viele Projekte davon sprechen, „Crypto in die reale Welt zu bringen“. Was mich jedoch wirklich interessiert, ist eher PolyFlow – also ein Projekt, das auf den Aufbau einer Zahlungs-Infrastruktur auf der Basisebene setzt.
Warum?
Weil ich schon immer dachte, dass es bei Crypto-Zahlungen nie wirklich darum geht, ob „man überhaupt zahlen kann“. Das eigentliche Problem ist, wie die Informationsflüsse, Geldflüsse, Compliance und Liquidität hinter der Zahlung tatsächlich funktionieren und in der Praxis zuverlässig „laufen“.
PolyFlows Ansatz ist ziemlich klar: Mit der Payment-ID, also PID, werden Informationsflüsse wie Identität, Transaktionsdaten und Compliance verarbeitet. Und mit dem Payment-Liquidity-Pool, also PLP, werden die Geldflüsse verarbeitet.
Ganz einfach verstanden: Man zerlegt die ganze Abfolge von Dingen, die früher traditionelle Finanzinstitute als Paket verarbeitet haben, und setzt sie dann mithilfe von On-Chain-Infrastrukturen neu zusammen.
Das ist tatsächlich mehr Fantasie als nur ein einfaches „Crypto-Zahlungs-Tool“ zu bauen.
Außerdem will PolyFlow nicht nur, dass du mit USDT einen Kaffee bezahlst, sondern weiterführend Zahlungen mit DeFi, RWA, Kreditvergabe, Erträgen und anderen Finanzszenarien verbinden.
Genau das ist auch der Punkt, den ich besonders schätze:
Zahlung selbst ist vielleicht nicht das Ziel. Die Geldflüsse und Daten, die Zahlungen erzeugen, könnten vielmehr der Einstieg in die nächste Ebene von Finanzdienstleistungen sein.
Wenn PayFi wirklich in großem Maßstab in Anwendungen münden soll, führt am Aufbau der grundlegenden Infrastruktur kein Weg vorbei.
Deshalb schaue ich in letzter Zeit auch kontinuierlich auf @Polyflow_PayFi und werde sehen, ob es diese ganze Sache wirklich zum Laufen bringen kann.
Denn es gibt zwar viele Narrative – am Ende entscheidet aber immer, ob es echte Anwendungsfälle gibt und ob die Geldflüsse wirklich in Gang kommen.
#polyflow

1
2
478
·
--
In letzter Zeit habe ich mich mit Polyflow beschäftigt und bin dabei nicht zuerst den großen Branchennarrativen gefolgt, sondern habe mir seine Produkte einzeln angesehen.
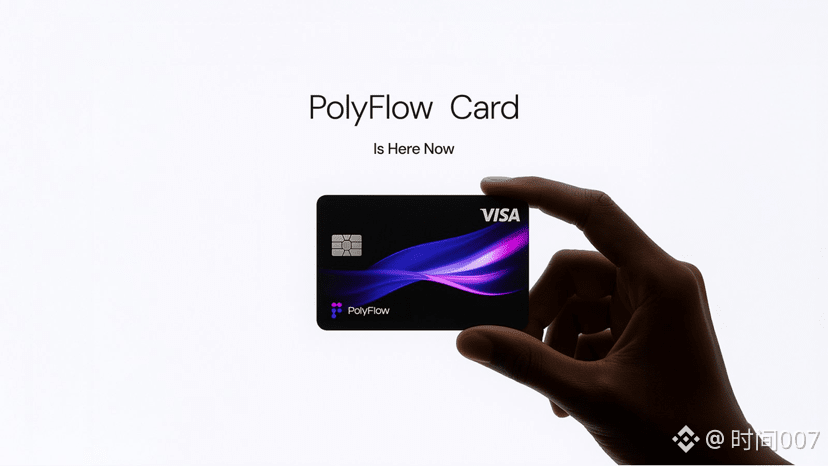
Card, eSIM, Salary Payments, Scan to Earn, Yield to Earn – wenn man diese Dinge zusammen betrachtet, decken sie im Grunde mehrere unterschiedliche Szenarien ab: Konsum, Reisen, Gehaltszahlungen, Incentives und Finanzmanagement.
Was mich dabei besonders beschäftigt, ist Folgendes: Polyflow trennt „Zahlungen“ nicht als eigenes Thema heraus, sondern versucht, auch die Dinge vor und nach dem Zahlungsvorgang miteinander zu verknüpfen.
Früher haben wir es gewohnt, Wallets, Konsum, grenzüberschreitende Zahlungen und DeFi als völlig verschiedene Dinge zu sehen. Aber wenn sich diese Schritte in Zukunft über eine gemeinsame Infrastruktur nach und nach verbinden lassen, wird sich auch die Art und Weise verändern, wie Nutzer Crypto verwenden.
Vielleicht wird man eines Tages On-Chain-Assets nicht mehr nutzen, um gezielt an irgendeinem Web3-Produkt teilzunehmen, sondern einfach, weil man konsumieren, reisen, sein Gehalt erhalten oder grenzüberschreitend abrechnen muss.
Ich glaube, genau dort hat PayFi wirklich die Chance, in der Praxis anzukommen.
#polyflow
108
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
150,368 Aufrufe
1,185 Kommentare
2
#CanGoogleDefindItsCore
75,909 Aufrufe
827 Kommentare
3
#FOMCWatch
9.1M Aufrufe
28,460 Kommentare
4
#SKHynixUnveils$45BShareholderReturns
83 Aufrufe
5 Kommentare
5
#OSMOPlansToBurn100MTokensFromCommunityPool
3,099 Aufrufe
111 Kommentare
6
#EthereumDropsBelow$2300
12,568 Aufrufe
167 Kommentare
7
#BitcoinSlipsBelow$80KAgain
35,634 Aufrufe
133 Kommentare
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
78,958 Aufrufe
935 Kommentare
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
14,161 Aufrufe
101 Kommentare
10
#BitmineAdds10452ETH
131,707 Aufrufe
1,363 Kommentare