
Z E R I O N
520 منشورات
Z E R I O N
إبلاغ
حظر المُستخدم
CRYPTO LOVER
فتح تداول
مُتداول عرضي
8.7 أشهر
2 تتابع
7.9K+ المتابعون
1.2K+ إعجاب
منشورات
الحافظة الاستثمارية
·
--
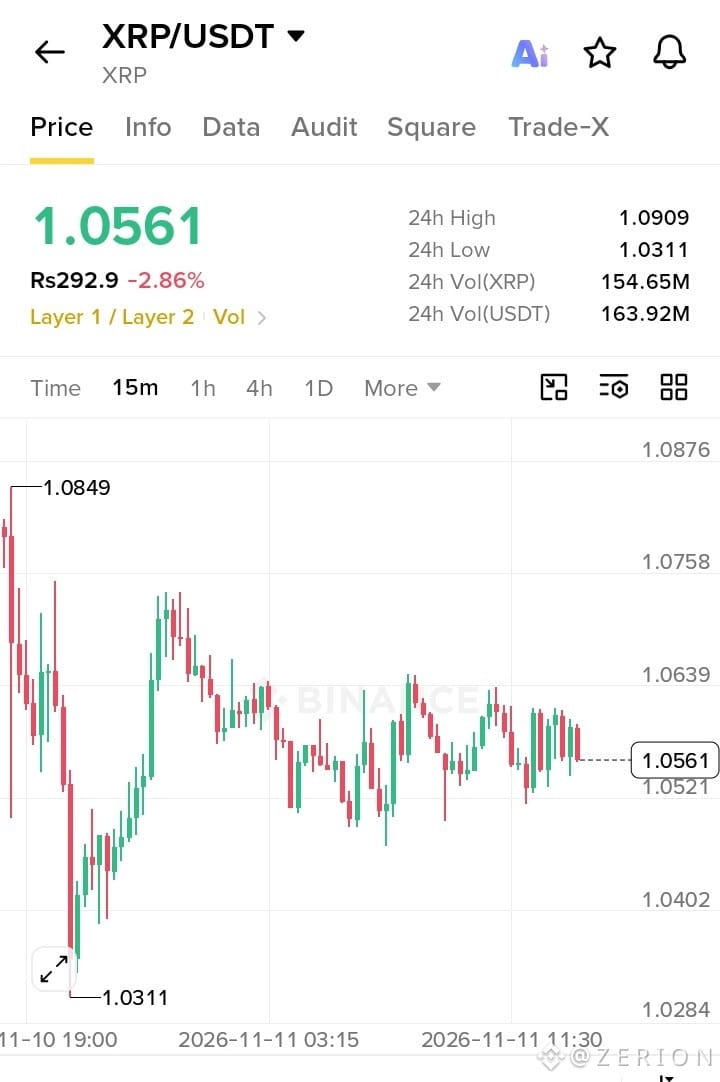
🚀 $XRP /USDT — إشارة شراء 🟢
💰 الدخول: $1.0560 – $1.0580
🎯 الهدف الأول: $1.0640
🎯 الهدف الثاني: $1.0700
🎯 الهدف الثالث: $1.0750
🛑 وقف الخسارة: $1.0510
📈 التوجه: صعودي — ترقّب تأكيد الاختراق!
⚡
$LAB
{future}(LABUSDT)
$INIT
{spot}(INITUSDT)
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
🚀 $XRP /USDT — إشارة شراء 🟢
💰 الدخول: $1.0560 – $1.0580
🎯 الهدف الأول: $1.0640
🎯 الهدف الثاني: $1.0700
🎯 الهدف الثالث: $1.0750
🛑 وقف الخسارة: $1.0510
📈 التوجه: صعودي — ترقّب تأكيد الاختراق!
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
💰 الدخول: $1.0560 – $1.0580
🎯 الهدف الأول: $1.0640
🎯 الهدف الثاني: $1.0700
🎯 الهدف الثالث: $1.0750
🛑 وقف الخسارة: $1.0510
📈 التوجه: صعودي — ترقّب تأكيد الاختراق!
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
2
366
·
--
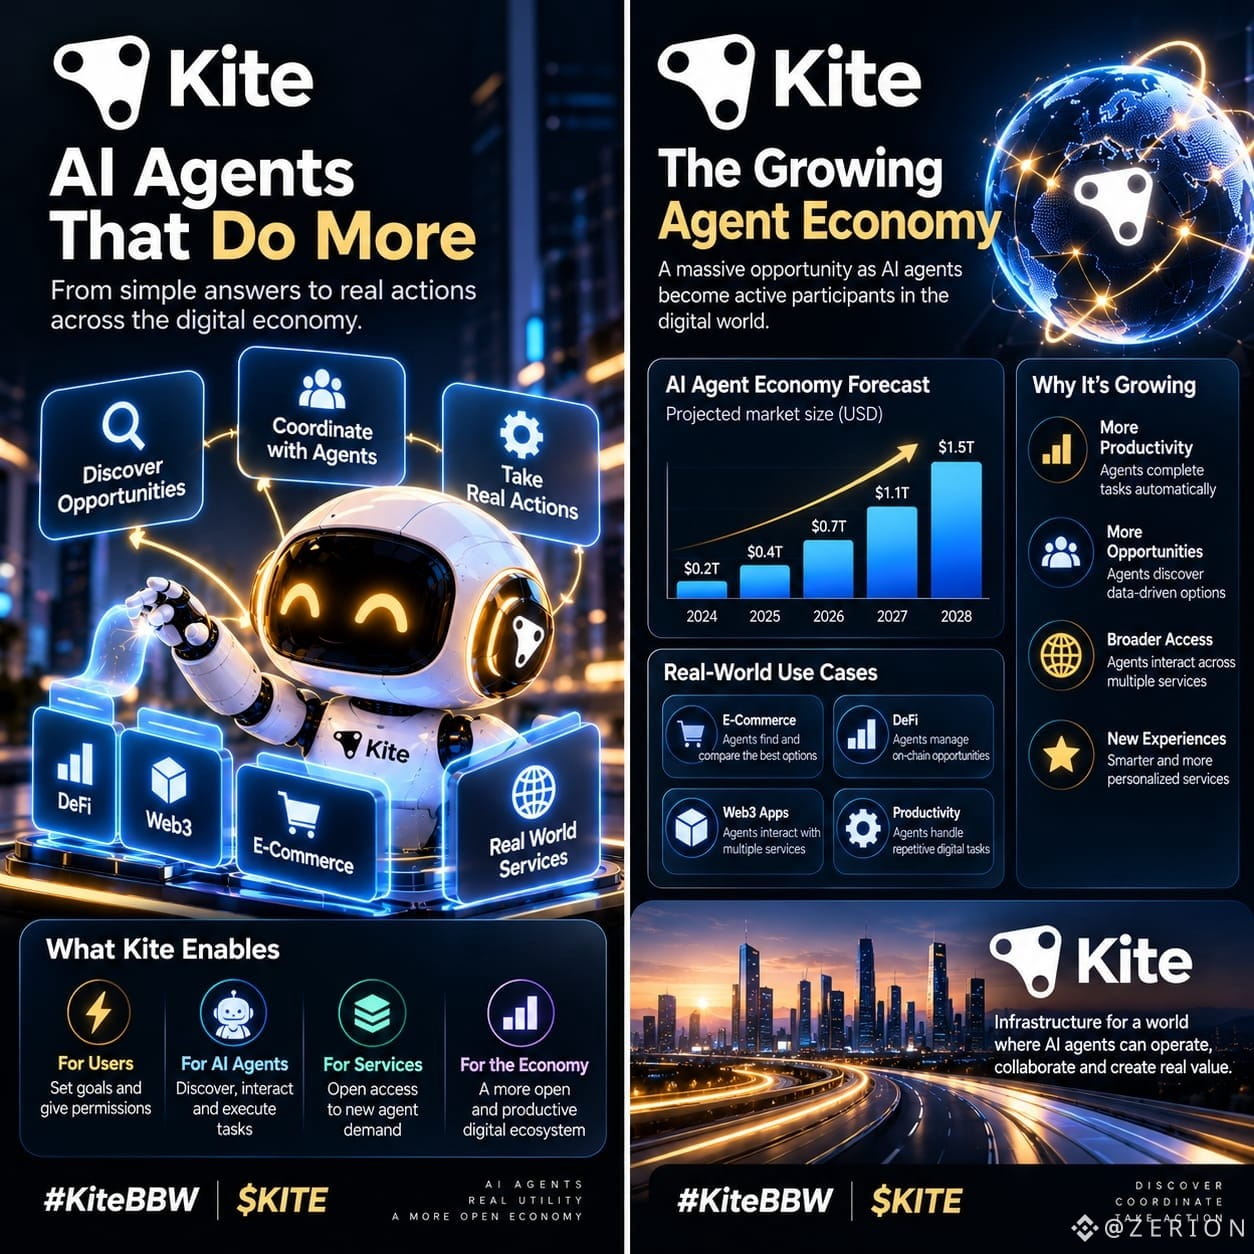
يثير كايت اهتمامي لأنه يتطلع إلى ما هو أبعد من نموذج مساعد الذكاء الاصطناعي الحالي.
لا تقتصر الخطوة التالية على جعل الوكلاء أكثر ذكاءً، بل تتمثل في تزويدهم بالبنية التحتية اللازمة للعمل فعليًا. فالوكيل القادر على فهم هدف ما، واكتشاف خيارات مفيدة، والتنسيق مع وكلاء آخرين، والتفاعل مع الخدمات الرقمية، يمكن أن يصبح أكثر بكثير من مجرد روبوت محادثة.
وهنا أرى أن اقتصاد الوكلاء يصبح مثيرًا للاهتمام حقًا.
فبدلًا من أن يربط البشر كل خطوة يدويًا، قد تتمكن الوكلاء في نهاية المطاف من تولّي أجزاء من العملية بنفسها، مع الالتزام بالقواعد والأذونات التي يحددها المستخدم.
ما يعجبني في كايت هو تركيزه على البنية التحتية الكامنة وراء هذا التحول. فالتحدي الحقيقي لا يكمن في ابتكار عرض تجريبي واحد مبهر للذكاء الاصطناعي، بل في بناء بيئة تتيح للوكلاء التفاعل والتعاون وتحقيق نتائج مفيدة بشكل موثوق.
ما زلنا في المراحل الأولى، لكنني أتابع التطورات عن كثب، لأن المشاريع التي تبني هذه الأسس اليوم قد ترسم ملامح مشاركة الوكلاء المستقلين في اقتصاد الغد الرقمي.
#KiteBBW $KITE
{spot}(KITEUSDT)
يثير كايت اهتمامي لأنه يتطلع إلى ما هو أبعد من نموذج مساعد الذكاء الاصطناعي الحالي.
لا تقتصر الخطوة التالية على جعل الوكلاء أكثر ذكاءً، بل تتمثل في تزويدهم بالبنية التحتية اللازمة للعمل فعليًا. فالوكيل القادر على فهم هدف ما، واكتشاف خيارات مفيدة، والتنسيق مع وكلاء آخرين، والتفاعل مع الخدمات الرقمية، يمكن أن يصبح أكثر بكثير من مجرد روبوت محادثة.
وهنا أرى أن اقتصاد الوكلاء يصبح مثيرًا للاهتمام حقًا.
فبدلًا من أن يربط البشر كل خطوة يدويًا، قد تتمكن الوكلاء في نهاية المطاف من تولّي أجزاء من العملية بنفسها، مع الالتزام بالقواعد والأذونات التي يحددها المستخدم.
ما يعجبني في كايت هو تركيزه على البنية التحتية الكامنة وراء هذا التحول. فالتحدي الحقيقي لا يكمن في ابتكار عرض تجريبي واحد مبهر للذكاء الاصطناعي، بل في بناء بيئة تتيح للوكلاء التفاعل والتعاون وتحقيق نتائج مفيدة بشكل موثوق.
ما زلنا في المراحل الأولى، لكنني أتابع التطورات عن كثب، لأن المشاريع التي تبني هذه الأسس اليوم قد ترسم ملامح مشاركة الوكلاء المستقلين في اقتصاد الغد الرقمي.
#KiteBBW $KITE
لا تقتصر الخطوة التالية على جعل الوكلاء أكثر ذكاءً، بل تتمثل في تزويدهم بالبنية التحتية اللازمة للعمل فعليًا. فالوكيل القادر على فهم هدف ما، واكتشاف خيارات مفيدة، والتنسيق مع وكلاء آخرين، والتفاعل مع الخدمات الرقمية، يمكن أن يصبح أكثر بكثير من مجرد روبوت محادثة.
وهنا أرى أن اقتصاد الوكلاء يصبح مثيرًا للاهتمام حقًا.
فبدلًا من أن يربط البشر كل خطوة يدويًا، قد تتمكن الوكلاء في نهاية المطاف من تولّي أجزاء من العملية بنفسها، مع الالتزام بالقواعد والأذونات التي يحددها المستخدم.
ما يعجبني في كايت هو تركيزه على البنية التحتية الكامنة وراء هذا التحول. فالتحدي الحقيقي لا يكمن في ابتكار عرض تجريبي واحد مبهر للذكاء الاصطناعي، بل في بناء بيئة تتيح للوكلاء التفاعل والتعاون وتحقيق نتائج مفيدة بشكل موثوق.
ما زلنا في المراحل الأولى، لكنني أتابع التطورات عن كثب، لأن المشاريع التي تبني هذه الأسس اليوم قد ترسم ملامح مشاركة الوكلاء المستقلين في اقتصاد الغد الرقمي.
#KiteBBW $KITE
1
213
·
--
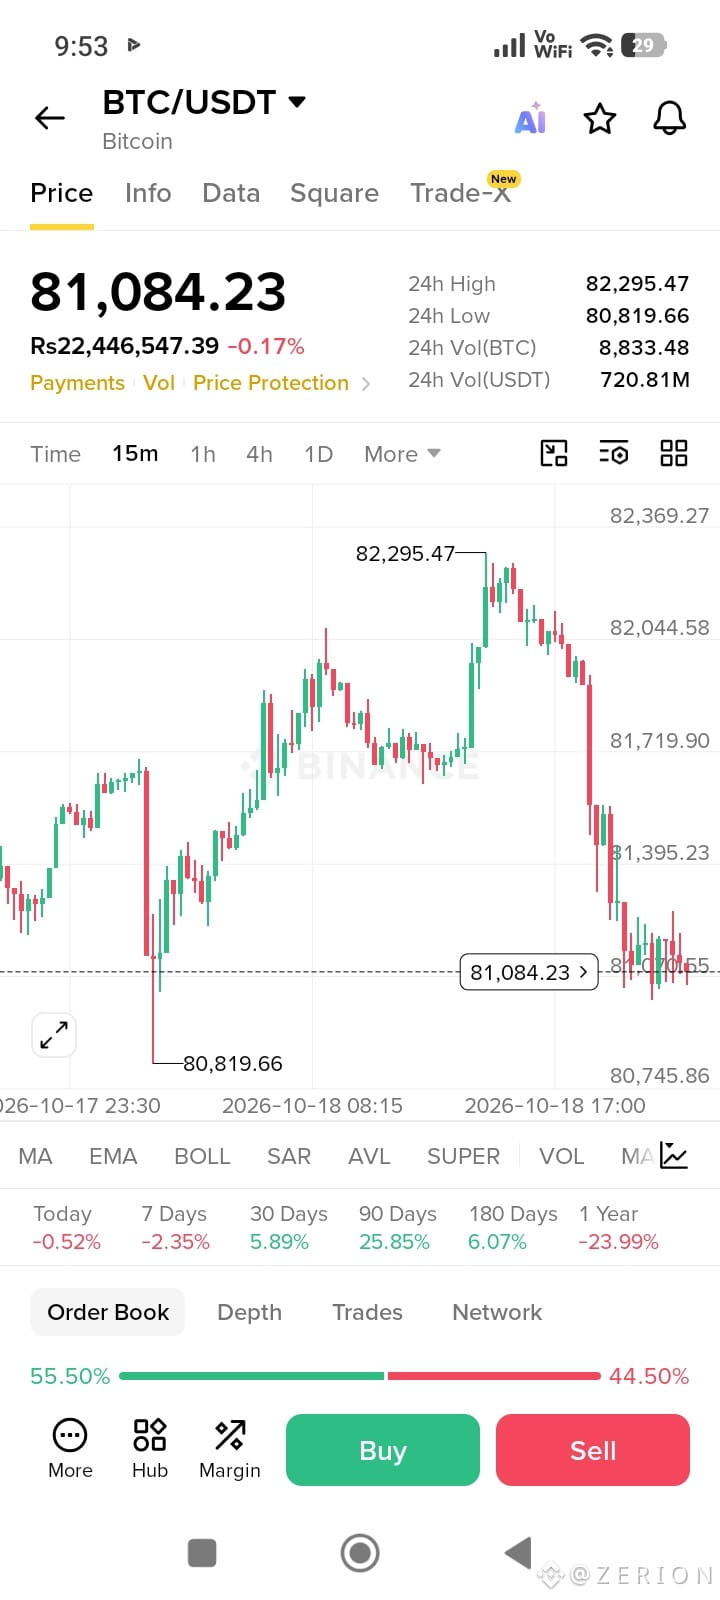
📊 $BTC /USDT — إشارة بيع على المكشوف 🔴
💰 الدخول: $81,100–$81,250 🎯 الهدف 1: $80,900 🎯 الهدف 2: $80,820 🎯 الهدف 3: $80,650 🛑 وقف الخسارة: $81,450
⚠️ انتظر التأكيد. تداول مع إدارة مناسبة للمخاطر.
$BTC
{spot}(BTCUSDT)
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
📊 $BTC /USDT — إشارة بيع على المكشوف 🔴
💰 الدخول: $81,100–$81,250 🎯 الهدف 1: $80,900 🎯 الهدف 2: $80,820 🎯 الهدف 3: $80,650 🛑 وقف الخسارة: $81,450
⚠️ انتظر التأكيد. تداول مع إدارة مناسبة للمخاطر.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
💰 الدخول: $81,100–$81,250 🎯 الهدف 1: $80,900 🎯 الهدف 2: $80,820 🎯 الهدف 3: $80,650 🛑 وقف الخسارة: $81,450
⚠️ انتظر التأكيد. تداول مع إدارة مناسبة للمخاطر.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
1
257
·
--
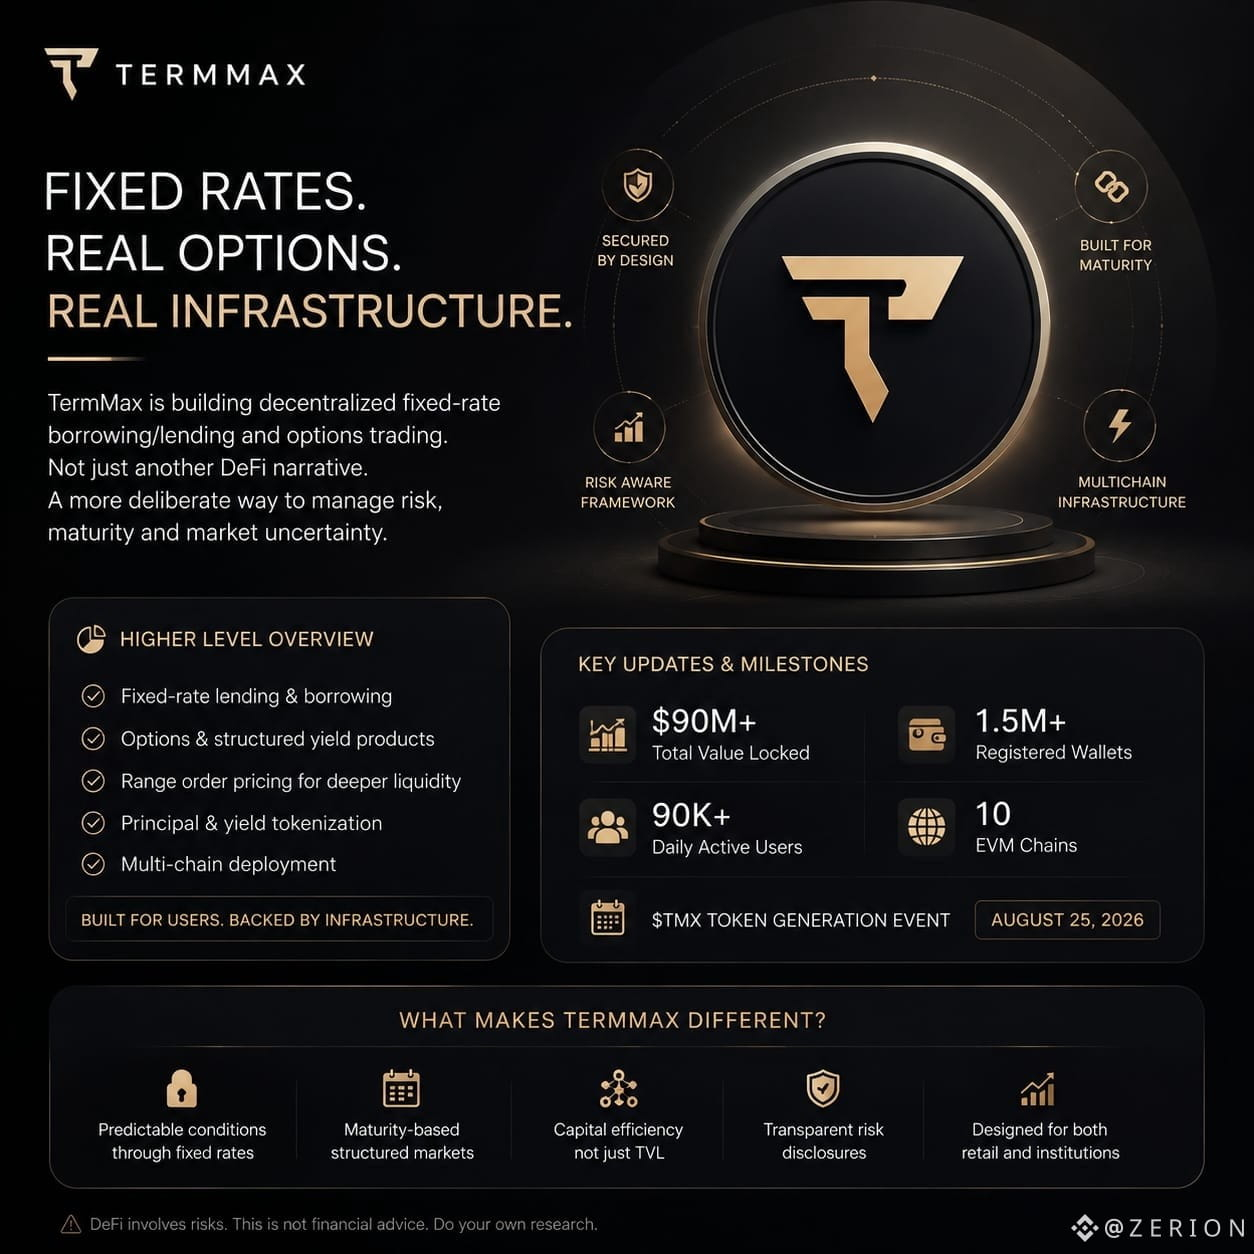
لقد كنت أراقب TermMax عن كثب مؤخرًا، خاصةً لأن المشروع ينتقل من مرحلة “البدائية المثيرة للاهتمام في DeFi” إلى مرحلة أكثر تأثيرًا بكثير.
الفكرة الأساسية لا تزال منطقية بالنسبة لي: بدلًا من قبول أي معدل عائم يقدمه السوق، يتيح TermMax للمستخدمين قفل شروط الاقتراض أو الإقراض لمدة نضج محددة. وداخل النظام، تفصل رموز السعر الثابت بين المبلغ الأصلي والفائدة، بينما تشكل أوامر النطاق منحنى التسعير لكل سوق. يبدو ذلك بسيطًا على السطح، لكنه يغيّر الطريقة التي يجب أن تتصرف بها السيولة. قد يبقى رأس المال غير مستخدم، وقد تُسعّر المعدلات بشكل غير صحيح، وقد ينتهي الأمر بمزوّدي السيولة إلى أن يدفعوا ثمن كونهم متفائلين أكثر من اللازم. يعرض TermMax هذه المخاطر بشكلٍ صريح بدل أن يتظاهر بأن DeFi ذو السعر الثابت يزيلها.
ما لفت انتباهي مؤخرًا أكثر هو مدى سرعة توسّع المنتج. يجلب V2 الآن الأسواق والأوامر عبر سلاسل متعددة إلى واجهة واحدة، بينما يدفع TermMax إلى دخول الأسهم المُمَركزة، وضمانات RWA، ومنتجات على نمط الخيارات، والبنية التحتية المؤسسية ذات السعر الثابت عبر TermPrime.
ثم هناك $TMX. أعلن الفريق أن يوم TGE سيكون 25 أغسطس 2026، مع ادعاءات في الإعلان الأحدث تتحدث عن $90M+ TVL، و1.5M+ محافظ مسجّلة، و90K+ مستخدم نشط يوميًا، إضافةً إلى النشر عبر 10 سلاسل EVM.
هذه هي النقطة التي سأراقبها بعناية.
علّمتني الكريبتو أن النمو الذي يحدث مباشرة قبل إطلاق رمز ما قد يبدو مختلفًا جدًا عن الطلب المستدام بعده. لست مهتمًا بالأرقام اليوم بقدر اهتمامي بما سيصمد عندما تصبح الحوافز أقل سخاءً.
يشعر TermMax بأنه أكثر نضجًا من كثير من روايات “العائد الثابت” التي رأيتها تتم إعادة تدويرها، لكن النضج ما زال يتعين إثباته تحت الضغط.
وهنا سأكون منتبهًا
#termmax @termmax
لقد كنت أراقب TermMax عن كثب مؤخرًا، خاصةً لأن المشروع ينتقل من مرحلة “البدائية المثيرة للاهتمام في DeFi” إلى مرحلة أكثر تأثيرًا بكثير.
الفكرة الأساسية لا تزال منطقية بالنسبة لي: بدلًا من قبول أي معدل عائم يقدمه السوق، يتيح TermMax للمستخدمين قفل شروط الاقتراض أو الإقراض لمدة نضج محددة. وداخل النظام، تفصل رموز السعر الثابت بين المبلغ الأصلي والفائدة، بينما تشكل أوامر النطاق منحنى التسعير لكل سوق. يبدو ذلك بسيطًا على السطح، لكنه يغيّر الطريقة التي يجب أن تتصرف بها السيولة. قد يبقى رأس المال غير مستخدم، وقد تُسعّر المعدلات بشكل غير صحيح، وقد ينتهي الأمر بمزوّدي السيولة إلى أن يدفعوا ثمن كونهم متفائلين أكثر من اللازم. يعرض TermMax هذه المخاطر بشكلٍ صريح بدل أن يتظاهر بأن DeFi ذو السعر الثابت يزيلها.
ما لفت انتباهي مؤخرًا أكثر هو مدى سرعة توسّع المنتج. يجلب V2 الآن الأسواق والأوامر عبر سلاسل متعددة إلى واجهة واحدة، بينما يدفع TermMax إلى دخول الأسهم المُمَركزة، وضمانات RWA، ومنتجات على نمط الخيارات، والبنية التحتية المؤسسية ذات السعر الثابت عبر TermPrime.
ثم هناك $TMX. أعلن الفريق أن يوم TGE سيكون 25 أغسطس 2026، مع ادعاءات في الإعلان الأحدث تتحدث عن $90M+ TVL، و1.5M+ محافظ مسجّلة، و90K+ مستخدم نشط يوميًا، إضافةً إلى النشر عبر 10 سلاسل EVM.
هذه هي النقطة التي سأراقبها بعناية.
علّمتني الكريبتو أن النمو الذي يحدث مباشرة قبل إطلاق رمز ما قد يبدو مختلفًا جدًا عن الطلب المستدام بعده. لست مهتمًا بالأرقام اليوم بقدر اهتمامي بما سيصمد عندما تصبح الحوافز أقل سخاءً.
يشعر TermMax بأنه أكثر نضجًا من كثير من روايات “العائد الثابت” التي رأيتها تتم إعادة تدويرها، لكن النضج ما زال يتعين إثباته تحت الضغط.
وهنا سأكون منتبهًا
#termmax @TermMax
الفكرة الأساسية لا تزال منطقية بالنسبة لي: بدلًا من قبول أي معدل عائم يقدمه السوق، يتيح TermMax للمستخدمين قفل شروط الاقتراض أو الإقراض لمدة نضج محددة. وداخل النظام، تفصل رموز السعر الثابت بين المبلغ الأصلي والفائدة، بينما تشكل أوامر النطاق منحنى التسعير لكل سوق. يبدو ذلك بسيطًا على السطح، لكنه يغيّر الطريقة التي يجب أن تتصرف بها السيولة. قد يبقى رأس المال غير مستخدم، وقد تُسعّر المعدلات بشكل غير صحيح، وقد ينتهي الأمر بمزوّدي السيولة إلى أن يدفعوا ثمن كونهم متفائلين أكثر من اللازم. يعرض TermMax هذه المخاطر بشكلٍ صريح بدل أن يتظاهر بأن DeFi ذو السعر الثابت يزيلها.
ما لفت انتباهي مؤخرًا أكثر هو مدى سرعة توسّع المنتج. يجلب V2 الآن الأسواق والأوامر عبر سلاسل متعددة إلى واجهة واحدة، بينما يدفع TermMax إلى دخول الأسهم المُمَركزة، وضمانات RWA، ومنتجات على نمط الخيارات، والبنية التحتية المؤسسية ذات السعر الثابت عبر TermPrime.
ثم هناك $TMX. أعلن الفريق أن يوم TGE سيكون 25 أغسطس 2026، مع ادعاءات في الإعلان الأحدث تتحدث عن $90M+ TVL، و1.5M+ محافظ مسجّلة، و90K+ مستخدم نشط يوميًا، إضافةً إلى النشر عبر 10 سلاسل EVM.
هذه هي النقطة التي سأراقبها بعناية.
علّمتني الكريبتو أن النمو الذي يحدث مباشرة قبل إطلاق رمز ما قد يبدو مختلفًا جدًا عن الطلب المستدام بعده. لست مهتمًا بالأرقام اليوم بقدر اهتمامي بما سيصمد عندما تصبح الحوافز أقل سخاءً.
يشعر TermMax بأنه أكثر نضجًا من كثير من روايات “العائد الثابت” التي رأيتها تتم إعادة تدويرها، لكن النضج ما زال يتعين إثباته تحت الضغط.
وهنا سأكون منتبهًا
#termmax @TermMax
3
3
247
·
--
تمّ التحقق
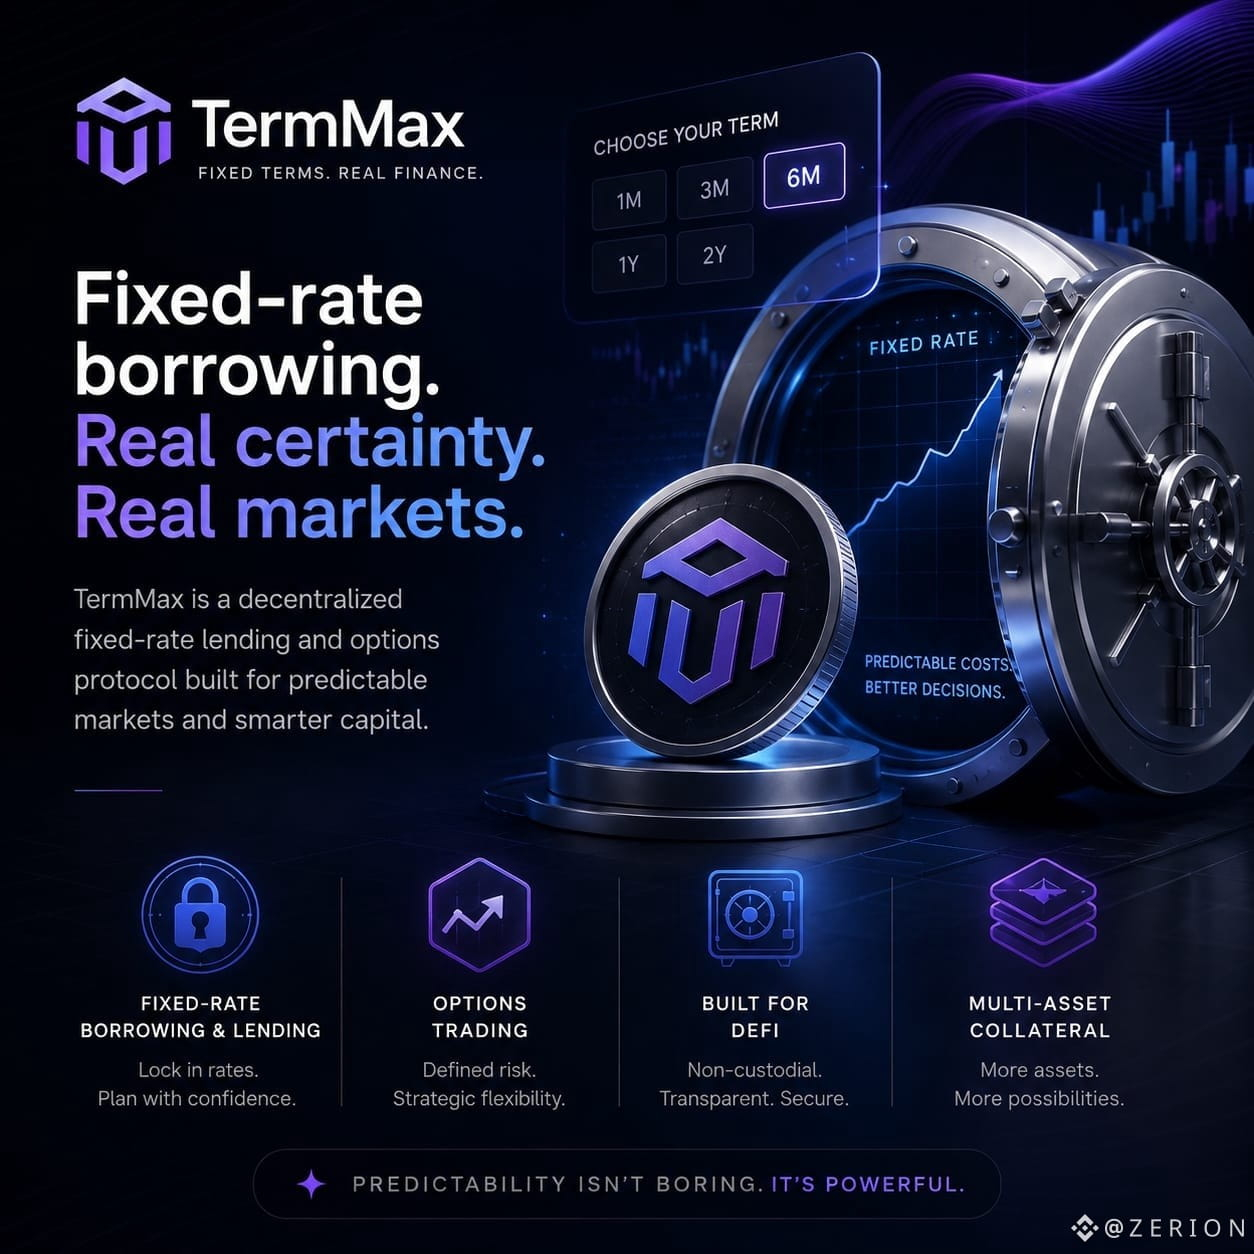
أعود إلى TermMax لسبب له علاقة قليلة بالعرض المعتاد في عالم التمويل اللامركزي.
بعد مشاهدة دورات كافية، تعلمت أن عبارة “سعر ثابت” تبدو مملة حتى تحتاج فعلًا إلى اليقين. الاقتراض بسعر متغير يعمل بشكل رائع عندما تكون الأسواق هادئة. ثم تأتي التقلبات، فتتحرك الأسعار، وتصبح السيولة أرفع، وفجأة يبدو أن تكلفة المركز مختلفة تمامًا عما بدأت به.
يتخذ TermMax مسارًا أكثر تعميدًا: أسواق بسعر ثابت ولمدة ثابتة، ومع V2 الذي ينتقل بعيدًا عن نموذج رموز الـ LP القديمة نحو سيولة قائمة على الأوامر ومنحنيات تداول قابلة للتخصيص. كما يضيف خزنات ERC-4626، بحيث يمكن توزيع رأس المال عبر أسواق مختلفة بدل أن يبقى محصورًا داخل مجرد حوض واحد بسيط.
هذا الجزء يثير اهتمامي أكثر من العنوان الكبير.
لأن المشكلة الحقيقية مع التمويل اللامركزي بسعر ثابت لم تكن يومًا مجرد إنشاء سعر ثابت. بل كانت السيولة. فاختلاف آجال الاستحقاق وأنواع الضمانات وأسعار الفائدة بطبيعة الحال يُجزّئ السوق. ويبدو أن TermMax يجرب تصميمًا معماريًا يجعل هذا التفتت أسهل في الإدارة.
ما زلت حذرًا. فالمدد الثابتة تخلق احتكاكًا خاصًا بها. يتعذر على رأس المال التحرك بسرعة، وعمليات الخروج ليست دائمًا مريحة، وخطر العقود الذكية أو خطر الضمان لا يختفي لمجرد أن سعر الفائدة قابل للتنبؤ.
لكن ربما لهذا السبب تحديدًا أتابع الأمر.
قضت العملات الرقمية سنوات في تحسين كل شيء من أجل “المزيد”: مزيد من الرافعة، مزيد من العائد، مزيد من السرعة.
بدأت أولي اهتمامًا أكبر للبروتوكولات التي تحاول جعل القرارات المالية أكثر قابلية للتنبؤ قليلًا.
#termmax @termmax
أعود إلى TermMax لسبب له علاقة قليلة بالعرض المعتاد في عالم التمويل اللامركزي.
بعد مشاهدة دورات كافية، تعلمت أن عبارة “سعر ثابت” تبدو مملة حتى تحتاج فعلًا إلى اليقين. الاقتراض بسعر متغير يعمل بشكل رائع عندما تكون الأسواق هادئة. ثم تأتي التقلبات، فتتحرك الأسعار، وتصبح السيولة أرفع، وفجأة يبدو أن تكلفة المركز مختلفة تمامًا عما بدأت به.
يتخذ TermMax مسارًا أكثر تعميدًا: أسواق بسعر ثابت ولمدة ثابتة، ومع V2 الذي ينتقل بعيدًا عن نموذج رموز الـ LP القديمة نحو سيولة قائمة على الأوامر ومنحنيات تداول قابلة للتخصيص. كما يضيف خزنات ERC-4626، بحيث يمكن توزيع رأس المال عبر أسواق مختلفة بدل أن يبقى محصورًا داخل مجرد حوض واحد بسيط.
هذا الجزء يثير اهتمامي أكثر من العنوان الكبير.
لأن المشكلة الحقيقية مع التمويل اللامركزي بسعر ثابت لم تكن يومًا مجرد إنشاء سعر ثابت. بل كانت السيولة. فاختلاف آجال الاستحقاق وأنواع الضمانات وأسعار الفائدة بطبيعة الحال يُجزّئ السوق. ويبدو أن TermMax يجرب تصميمًا معماريًا يجعل هذا التفتت أسهل في الإدارة.
ما زلت حذرًا. فالمدد الثابتة تخلق احتكاكًا خاصًا بها. يتعذر على رأس المال التحرك بسرعة، وعمليات الخروج ليست دائمًا مريحة، وخطر العقود الذكية أو خطر الضمان لا يختفي لمجرد أن سعر الفائدة قابل للتنبؤ.
لكن ربما لهذا السبب تحديدًا أتابع الأمر.
قضت العملات الرقمية سنوات في تحسين كل شيء من أجل “المزيد”: مزيد من الرافعة، مزيد من العائد، مزيد من السرعة.
بدأت أولي اهتمامًا أكبر للبروتوكولات التي تحاول جعل القرارات المالية أكثر قابلية للتنبؤ قليلًا.
#termmax @TermMax
بعد مشاهدة دورات كافية، تعلمت أن عبارة “سعر ثابت” تبدو مملة حتى تحتاج فعلًا إلى اليقين. الاقتراض بسعر متغير يعمل بشكل رائع عندما تكون الأسواق هادئة. ثم تأتي التقلبات، فتتحرك الأسعار، وتصبح السيولة أرفع، وفجأة يبدو أن تكلفة المركز مختلفة تمامًا عما بدأت به.
يتخذ TermMax مسارًا أكثر تعميدًا: أسواق بسعر ثابت ولمدة ثابتة، ومع V2 الذي ينتقل بعيدًا عن نموذج رموز الـ LP القديمة نحو سيولة قائمة على الأوامر ومنحنيات تداول قابلة للتخصيص. كما يضيف خزنات ERC-4626، بحيث يمكن توزيع رأس المال عبر أسواق مختلفة بدل أن يبقى محصورًا داخل مجرد حوض واحد بسيط.
هذا الجزء يثير اهتمامي أكثر من العنوان الكبير.
لأن المشكلة الحقيقية مع التمويل اللامركزي بسعر ثابت لم تكن يومًا مجرد إنشاء سعر ثابت. بل كانت السيولة. فاختلاف آجال الاستحقاق وأنواع الضمانات وأسعار الفائدة بطبيعة الحال يُجزّئ السوق. ويبدو أن TermMax يجرب تصميمًا معماريًا يجعل هذا التفتت أسهل في الإدارة.
ما زلت حذرًا. فالمدد الثابتة تخلق احتكاكًا خاصًا بها. يتعذر على رأس المال التحرك بسرعة، وعمليات الخروج ليست دائمًا مريحة، وخطر العقود الذكية أو خطر الضمان لا يختفي لمجرد أن سعر الفائدة قابل للتنبؤ.
لكن ربما لهذا السبب تحديدًا أتابع الأمر.
قضت العملات الرقمية سنوات في تحسين كل شيء من أجل “المزيد”: مزيد من الرافعة، مزيد من العائد، مزيد من السرعة.
بدأت أولي اهتمامًا أكبر للبروتوكولات التي تحاول جعل القرارات المالية أكثر قابلية للتنبؤ قليلًا.
#termmax @TermMax
1
1
157
·
--
تمّ التحقق
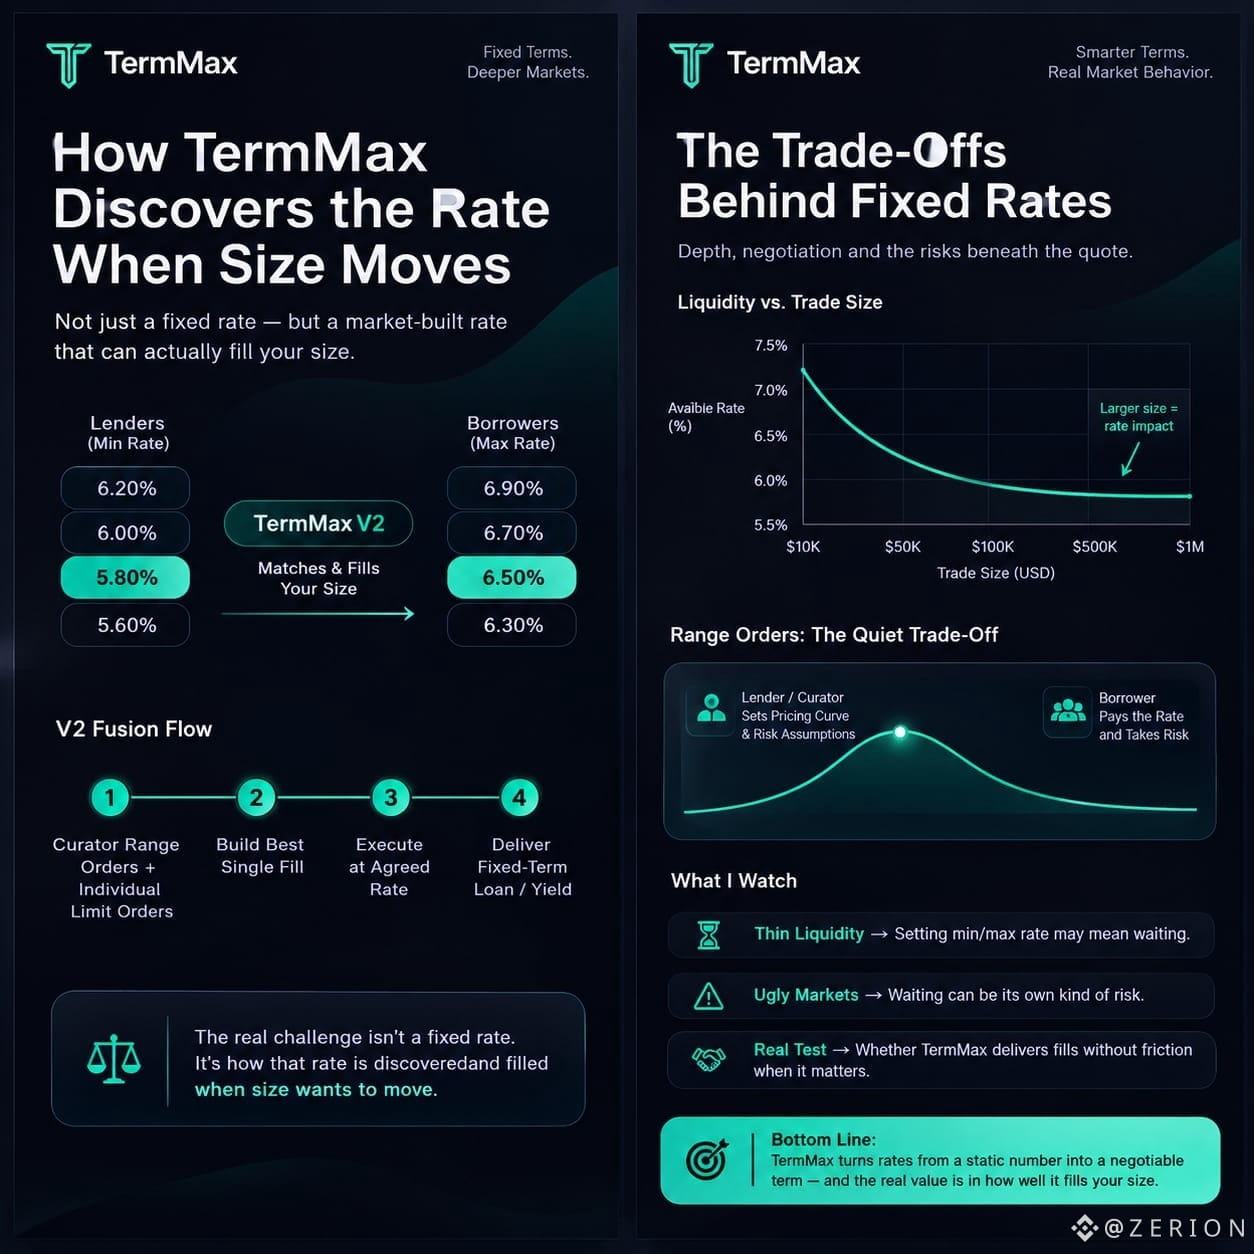
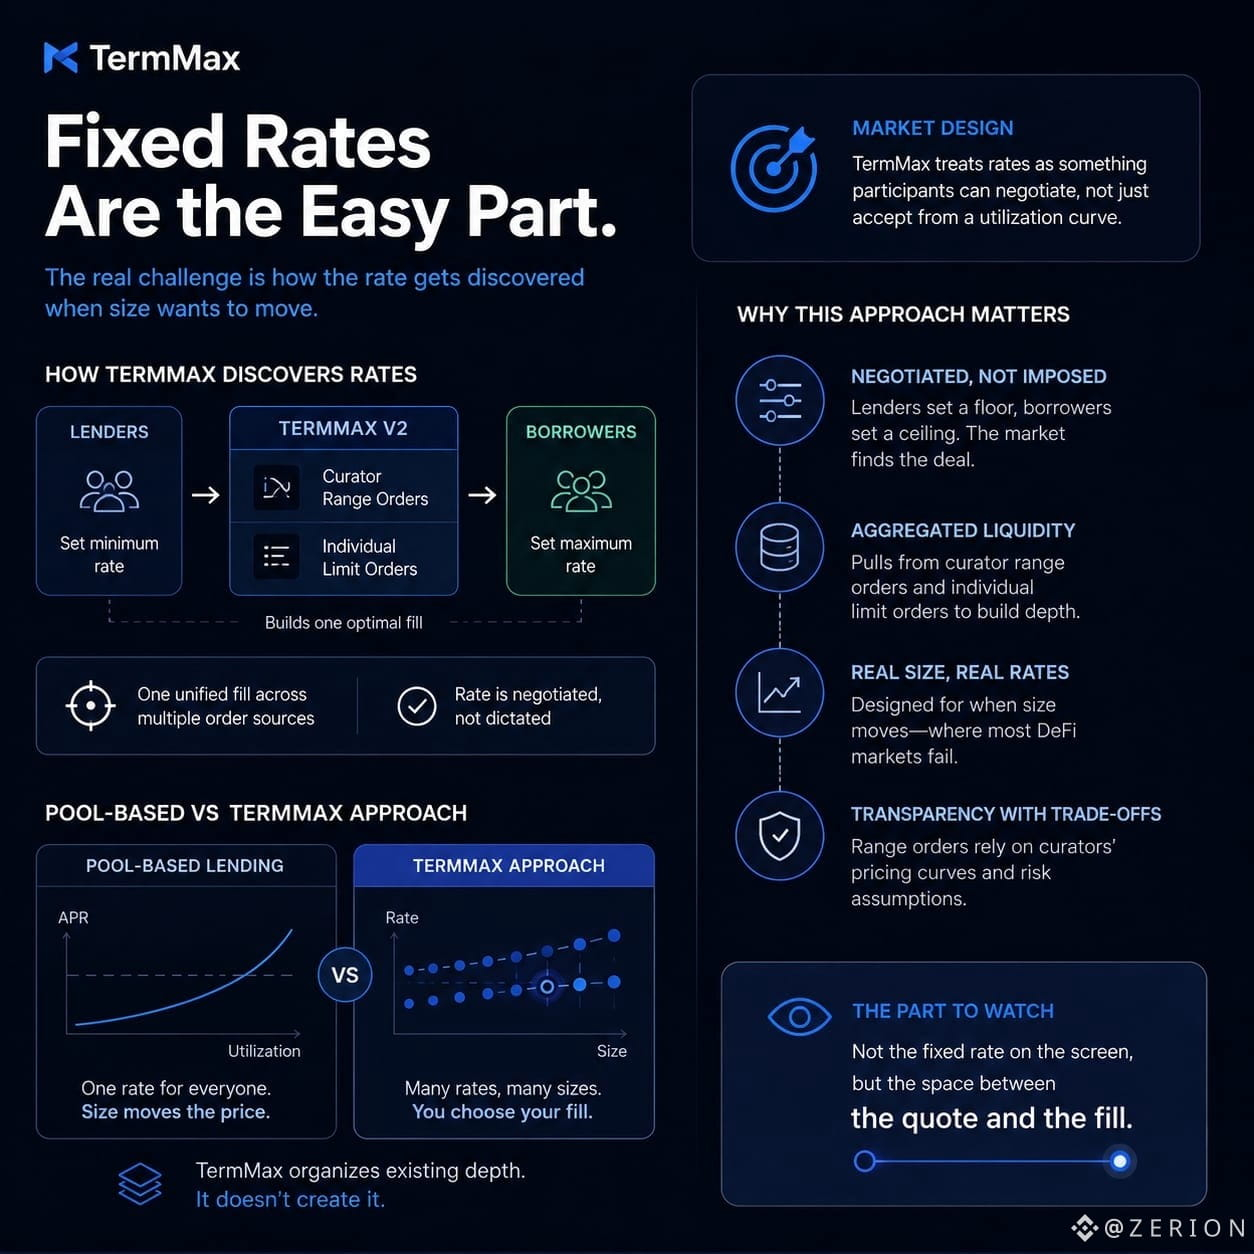
لا أعتقد أن الشيء الأكثر إثارة للاهتمام في TermMax هو أن بإمكان المعدّل أن يكون ثابتًا. المعدّلات الثابتة هي الجملة السهلة. السؤال الأصعب هو كيف يتم اكتشاف هذا المعدّل عندما تكون هناك رغبة في التحرك بالحجم.
يتيح TermMax للمقرضين تحديد معدّل أدنى، وللمقترضين تحديد معدّل أقصى. في الإصدار V2، يمكن للتطبيق السحب من أوامر نطاق مُنشأة بواسطة المُقيّم (curator) ومن أوامر حدّية فردية لبناء عملية تعبئة واحدة. يبدو ذلك صغيرًا، لكنّه يمس مشكلة غالبًا ما يتجاوزها التمويل اللامركزي (DeFi): الناس لا يريدون فقط رؤية APR على شاشة. يريدون معرفة ما إذا كان بإمكان حجمهم التداول فعليًا هناك دون أن يتجولوا بين مجمعات السيولة.
لقد شاهدت ادعاءات “السيولة العميقة” تذوب فورًا عند تضخم حجم المركز. الواجهة الموحدة لا تخلق عمقًا؛ بل تنظّم العمق الموجود أصلًا. ولأوامر النطاق أيضًا مفاضلة هادئة خاصة بها. لا يزال هناك شخص — غالبًا المُقيّم — يختار منحنى التسعير وافتراضات المخاطر الكامنة تحته.
ما أجده جديرًا بالمتابعة هنا هو محاولة التعامل مع المعدلات كشيء يمكن للمشاركين التفاوض حوله، بدلًا من قبوله ببساطة من مخطط الاستخدام. هذا يبدو أقرب إلى سوق آجال فعلي. لكنني لست مقتنعًا تمامًا بأن الاحتكاك يختفي. ربما يصبح أقل وضوحًا فقط. إذا كانت السيولة رقيقة، فإن تحديد حدّك الأدنى أو الأقصى يعني الانتظار، وعندما تصبح الظروف سيئة، قد يكون الانتظار بحد ذاته نوعًا من المخاطر.
هذه هي الجزء الذي سأراقبه. ليس المعدّل الثابت على الشاشة، بل المسافة بين العرض (quote) والتعبئة (fill).
#termmax @termmax
لا أعتقد أن الشيء الأكثر إثارة للاهتمام في TermMax هو أن بإمكان المعدّل أن يكون ثابتًا. المعدّلات الثابتة هي الجملة السهلة. السؤال الأصعب هو كيف يتم اكتشاف هذا المعدّل عندما تكون هناك رغبة في التحرك بالحجم.
يتيح TermMax للمقرضين تحديد معدّل أدنى، وللمقترضين تحديد معدّل أقصى. في الإصدار V2، يمكن للتطبيق السحب من أوامر نطاق مُنشأة بواسطة المُقيّم (curator) ومن أوامر حدّية فردية لبناء عملية تعبئة واحدة. يبدو ذلك صغيرًا، لكنّه يمس مشكلة غالبًا ما يتجاوزها التمويل اللامركزي (DeFi): الناس لا يريدون فقط رؤية APR على شاشة. يريدون معرفة ما إذا كان بإمكان حجمهم التداول فعليًا هناك دون أن يتجولوا بين مجمعات السيولة.
لقد شاهدت ادعاءات “السيولة العميقة” تذوب فورًا عند تضخم حجم المركز. الواجهة الموحدة لا تخلق عمقًا؛ بل تنظّم العمق الموجود أصلًا. ولأوامر النطاق أيضًا مفاضلة هادئة خاصة بها. لا يزال هناك شخص — غالبًا المُقيّم — يختار منحنى التسعير وافتراضات المخاطر الكامنة تحته.
ما أجده جديرًا بالمتابعة هنا هو محاولة التعامل مع المعدلات كشيء يمكن للمشاركين التفاوض حوله، بدلًا من قبوله ببساطة من مخطط الاستخدام. هذا يبدو أقرب إلى سوق آجال فعلي. لكنني لست مقتنعًا تمامًا بأن الاحتكاك يختفي. ربما يصبح أقل وضوحًا فقط. إذا كانت السيولة رقيقة، فإن تحديد حدّك الأدنى أو الأقصى يعني الانتظار، وعندما تصبح الظروف سيئة، قد يكون الانتظار بحد ذاته نوعًا من المخاطر.
هذه هي الجزء الذي سأراقبه. ليس المعدّل الثابت على الشاشة، بل المسافة بين العرض (quote) والتعبئة (fill).
#termmax @TermMax
يتيح TermMax للمقرضين تحديد معدّل أدنى، وللمقترضين تحديد معدّل أقصى. في الإصدار V2، يمكن للتطبيق السحب من أوامر نطاق مُنشأة بواسطة المُقيّم (curator) ومن أوامر حدّية فردية لبناء عملية تعبئة واحدة. يبدو ذلك صغيرًا، لكنّه يمس مشكلة غالبًا ما يتجاوزها التمويل اللامركزي (DeFi): الناس لا يريدون فقط رؤية APR على شاشة. يريدون معرفة ما إذا كان بإمكان حجمهم التداول فعليًا هناك دون أن يتجولوا بين مجمعات السيولة.
لقد شاهدت ادعاءات “السيولة العميقة” تذوب فورًا عند تضخم حجم المركز. الواجهة الموحدة لا تخلق عمقًا؛ بل تنظّم العمق الموجود أصلًا. ولأوامر النطاق أيضًا مفاضلة هادئة خاصة بها. لا يزال هناك شخص — غالبًا المُقيّم — يختار منحنى التسعير وافتراضات المخاطر الكامنة تحته.
ما أجده جديرًا بالمتابعة هنا هو محاولة التعامل مع المعدلات كشيء يمكن للمشاركين التفاوض حوله، بدلًا من قبوله ببساطة من مخطط الاستخدام. هذا يبدو أقرب إلى سوق آجال فعلي. لكنني لست مقتنعًا تمامًا بأن الاحتكاك يختفي. ربما يصبح أقل وضوحًا فقط. إذا كانت السيولة رقيقة، فإن تحديد حدّك الأدنى أو الأقصى يعني الانتظار، وعندما تصبح الظروف سيئة، قد يكون الانتظار بحد ذاته نوعًا من المخاطر.
هذه هي الجزء الذي سأراقبه. ليس المعدّل الثابت على الشاشة، بل المسافة بين العرض (quote) والتعبئة (fill).
#termmax @TermMax
39
13
1.1k
·
--
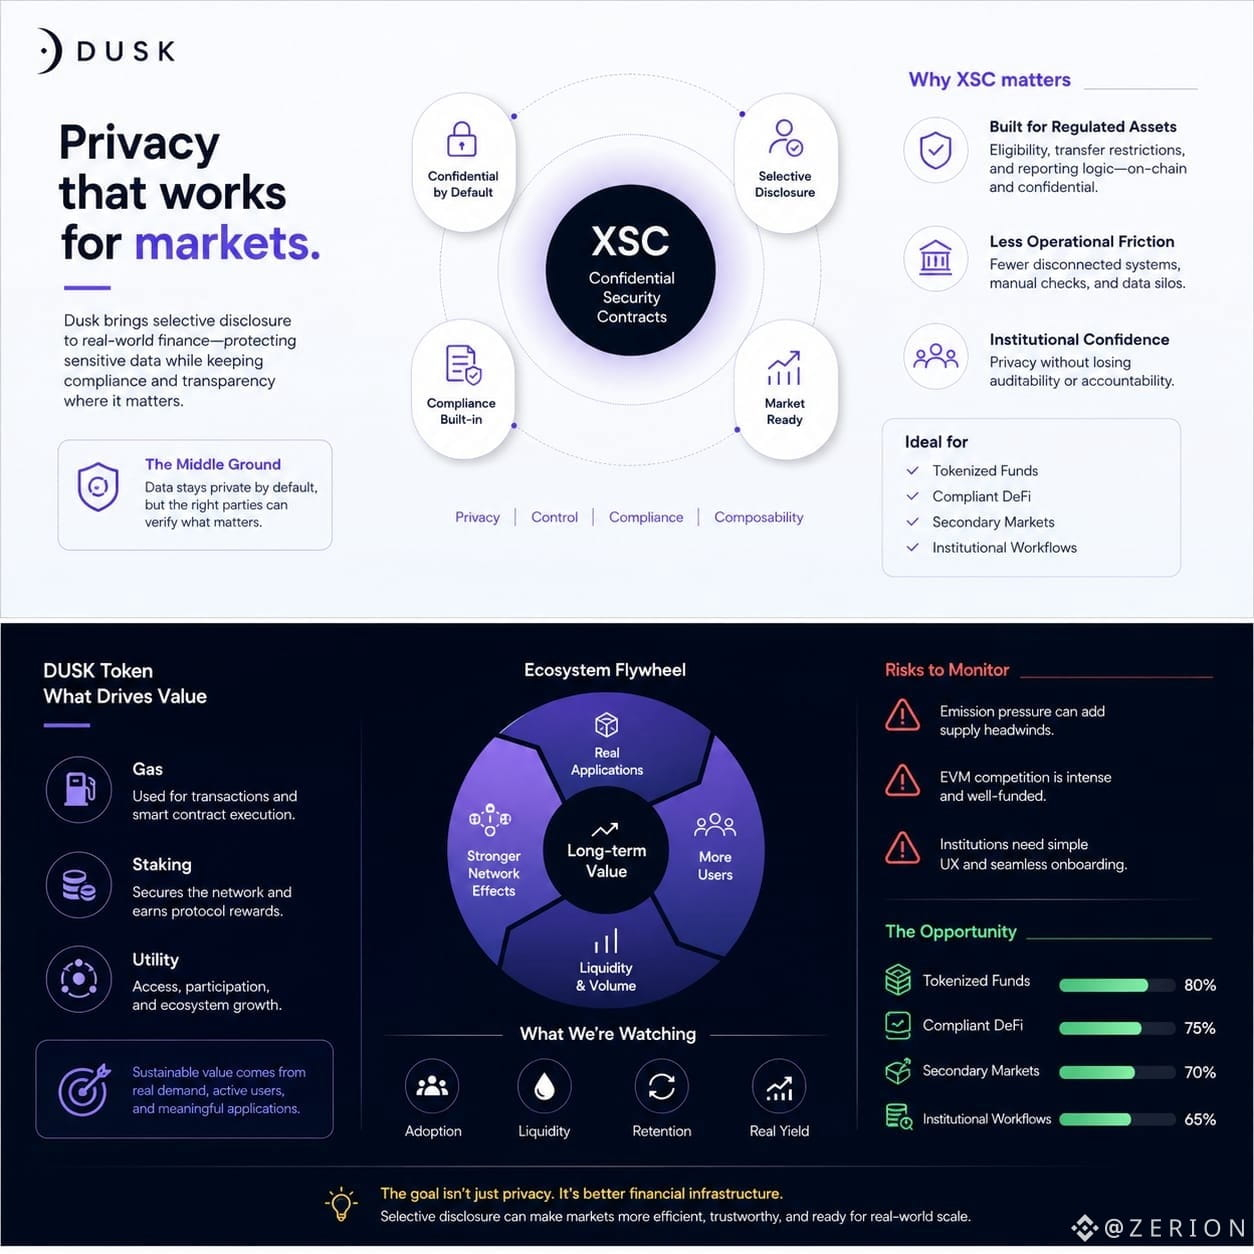
ألاحظ أن الغسق يبدو مختلفًا عندما تُنظر الخصوصية عبر أسواق حقيقية لا عبر شعارات كريبتو.
إن بلوكتشين عامة تُثبت النشاط، لكنها تكشف الأرصدة والأطراف المقابلة وسلوك التداول. قد يناسب ذلك التحويلات البسيطة، لكنه يكون غير مريح لأموال السندات والمراكز المؤسسية.
ما يعجبني هو حلّ وسط. تبقى التفاصيل الحساسة محمية، بينما ما يزال بإمكان الأشخاص المناسبين التحقق مما يهم.
لهذا تستحق XSC المتابعة. إن الورقة المالية المُمَثَّلة برمز تحتاج إلى قواعد أهلية وضوابط نقل ومنطق تقارير—وليس مجرد رصيد. إذا كانت تلك القواعد تعمل داخل عقود سرّية، يصبح الأصل أسهل في الإدارة وأقل اعتمادًا على أنظمة منفصلة وغير مترابطة.
بالنسبة لـ DUSK، أنا أراقب الطلب، لا مجرد السرد. يمنح الغاز والستيكينغ الرمز دورًا، لكن القيمة المستدامة تحتاج إلى تطبيقات وسيولة ومستخدمين يعودون لأن الشبكة تحل مشكلة حقيقية.
المخاطر واقعية أيضًا. يمكن أن تؤدي عمليات الإصدار إلى ضغط على المعروض، والمنافسة داخل EVM قوية، ولن تتسامح المؤسسات مع محافظ مربكة أو إجراءات إلحاق صعبة.
تتجاوز الفرصة التحويلات الخاصة. يمكن للأموال المُرمّزة وDeFi المتوافق والأسواق الثانوية أن تستفيد من الخصوصية دون فقدان قابلية المساءلة.
أنا متفائل لكن صبور. لدى Dusk اتجاه ذو معنى؛ والآن يجب أن يثبت أن الخصوصية يمكن أن تجعل النشاط المالي أكثر سلاسة، لا أن تُقلل ظهوره فحسب. هل يمكن للإفصاح الانتقائي أن يصبح شيئًا يستخدمه السوق يوميًا؟
@Dusk_Foundation #dusk $DUSK
ألاحظ أن الغسق يبدو مختلفًا عندما تُنظر الخصوصية عبر أسواق حقيقية لا عبر شعارات كريبتو.
إن بلوكتشين عامة تُثبت النشاط، لكنها تكشف الأرصدة والأطراف المقابلة وسلوك التداول. قد يناسب ذلك التحويلات البسيطة، لكنه يكون غير مريح لأموال السندات والمراكز المؤسسية.
ما يعجبني هو حلّ وسط. تبقى التفاصيل الحساسة محمية، بينما ما يزال بإمكان الأشخاص المناسبين التحقق مما يهم.
لهذا تستحق XSC المتابعة. إن الورقة المالية المُمَثَّلة برمز تحتاج إلى قواعد أهلية وضوابط نقل ومنطق تقارير—وليس مجرد رصيد. إذا كانت تلك القواعد تعمل داخل عقود سرّية، يصبح الأصل أسهل في الإدارة وأقل اعتمادًا على أنظمة منفصلة وغير مترابطة.
بالنسبة لـ DUSK، أنا أراقب الطلب، لا مجرد السرد. يمنح الغاز والستيكينغ الرمز دورًا، لكن القيمة المستدامة تحتاج إلى تطبيقات وسيولة ومستخدمين يعودون لأن الشبكة تحل مشكلة حقيقية.
المخاطر واقعية أيضًا. يمكن أن تؤدي عمليات الإصدار إلى ضغط على المعروض، والمنافسة داخل EVM قوية، ولن تتسامح المؤسسات مع محافظ مربكة أو إجراءات إلحاق صعبة.
تتجاوز الفرصة التحويلات الخاصة. يمكن للأموال المُرمّزة وDeFi المتوافق والأسواق الثانوية أن تستفيد من الخصوصية دون فقدان قابلية المساءلة.
أنا متفائل لكن صبور. لدى Dusk اتجاه ذو معنى؛ والآن يجب أن يثبت أن الخصوصية يمكن أن تجعل النشاط المالي أكثر سلاسة، لا أن تُقلل ظهوره فحسب. هل يمكن للإفصاح الانتقائي أن يصبح شيئًا يستخدمه السوق يوميًا؟
@Dusk #dusk $DUSK
إن بلوكتشين عامة تُثبت النشاط، لكنها تكشف الأرصدة والأطراف المقابلة وسلوك التداول. قد يناسب ذلك التحويلات البسيطة، لكنه يكون غير مريح لأموال السندات والمراكز المؤسسية.
ما يعجبني هو حلّ وسط. تبقى التفاصيل الحساسة محمية، بينما ما يزال بإمكان الأشخاص المناسبين التحقق مما يهم.
لهذا تستحق XSC المتابعة. إن الورقة المالية المُمَثَّلة برمز تحتاج إلى قواعد أهلية وضوابط نقل ومنطق تقارير—وليس مجرد رصيد. إذا كانت تلك القواعد تعمل داخل عقود سرّية، يصبح الأصل أسهل في الإدارة وأقل اعتمادًا على أنظمة منفصلة وغير مترابطة.
بالنسبة لـ DUSK، أنا أراقب الطلب، لا مجرد السرد. يمنح الغاز والستيكينغ الرمز دورًا، لكن القيمة المستدامة تحتاج إلى تطبيقات وسيولة ومستخدمين يعودون لأن الشبكة تحل مشكلة حقيقية.
المخاطر واقعية أيضًا. يمكن أن تؤدي عمليات الإصدار إلى ضغط على المعروض، والمنافسة داخل EVM قوية، ولن تتسامح المؤسسات مع محافظ مربكة أو إجراءات إلحاق صعبة.
تتجاوز الفرصة التحويلات الخاصة. يمكن للأموال المُرمّزة وDeFi المتوافق والأسواق الثانوية أن تستفيد من الخصوصية دون فقدان قابلية المساءلة.
أنا متفائل لكن صبور. لدى Dusk اتجاه ذو معنى؛ والآن يجب أن يثبت أن الخصوصية يمكن أن تجعل النشاط المالي أكثر سلاسة، لا أن تُقلل ظهوره فحسب. هل يمكن للإفصاح الانتقائي أن يصبح شيئًا يستخدمه السوق يوميًا؟
@Dusk #dusk $DUSK
9
5
199
·
--
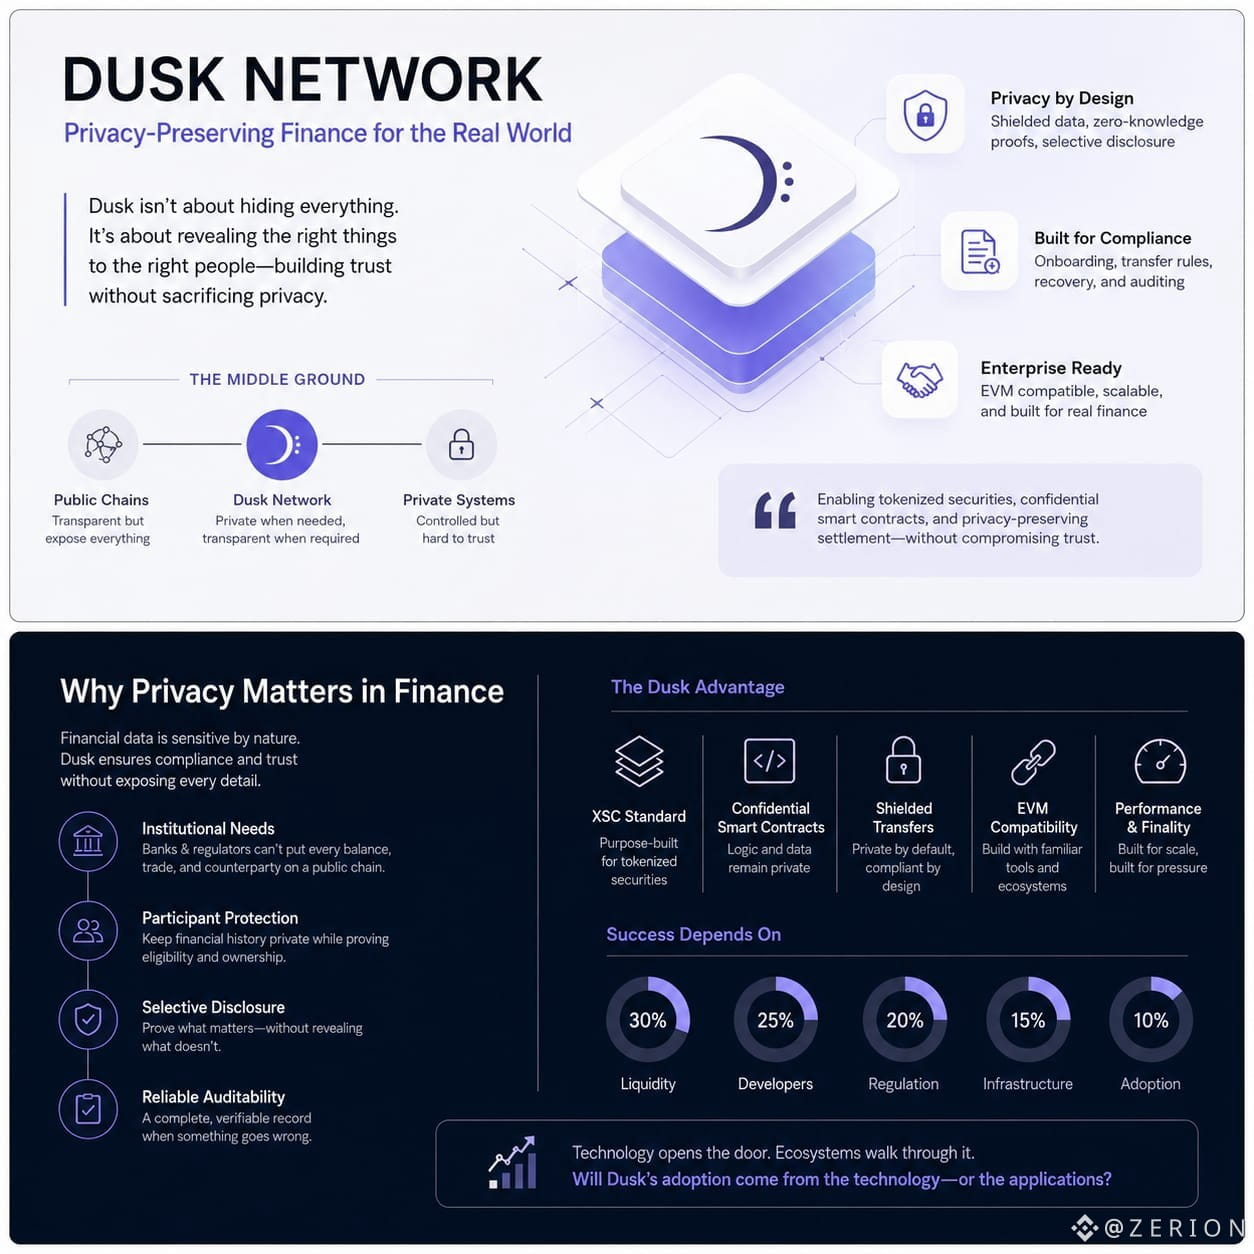
ألاحظ أن شبكة Dusk تقترب من الخصوصية بطريقة تشبه التمويل الحقيقي أكثر. الأمر ليس في إخفاء كل شيء؛ بل في الحفاظ على المعلومات الحساسة خاصةً مع منح الناس أدلة كافية ليثقوا بما يحدث.
لا يمكن لبنك أو سوق منظّم أن يضع كل الرصيد وكل صفقة وكل طرف مقابل على سلسلة عامة. لكن النظام المغلق يخلق أيضًا مشكلات ثقة. يحتاج المشاركون إلى التحقق من الأهلية، وقواعد التحويل، وآليات الاستعادة، وسجل موثوق عند حدوث أي خطأ. يبدو أن Dusk يستهدف هذا الحدّ التوسطي.
يتم تصميم معيار XSC الخاص بها والعقود الذكية السرّية لتناسب الأوراق المالية المُمَثَّلة بالرموز، حيث يمكن أن تحدث الملكية والتحويلات والإجراءات المؤسسية على السلسلة دون كشف كل التفاصيل. تتيح التحويلات المُخفّاة، وإثباتات المعرفة الصفرية، والإفصاح الانتقائي لشخص ما أن يتحقق مما يهم دون كشف تاريخ مالي كامل.
ما يثير اهتمامي هو أن الخصوصية ليست سوى جزء واحد من Dusk. فهي تركز أيضًا على التسوية والنهائية والعقود الذكية وتوافق EVM. إذا أصبحت فحوصات الهوية، والإلتحاق/التسجيل، والتحويلات المتوافقة، وخدمات المتابعة أمورًا سهلة، فقد يصبح Dusk مفيدًا لأنه يربط العملية.
التكنولوجيا وحدها لن تكون كافية. إن السيولة والمطوّرين والتنظيم والأداء تحت الضغط هي التي ستحدد ما إذا كان هذا سيصبح بنية تحتية.
أنا أتابع لمعرفة ما إذا كانت Dusk يمكنها أن تجعل التمويل الخاص يبدو طبيعيًا بدلًا من كونه معقّدًا. هل ستأتي عملية الاعتماد من التكنولوجيا نفسها، أم من التطبيقات المبنية فوقها?
@Dusk_Foundation #dusk $DUSK
ألاحظ أن شبكة Dusk تقترب من الخصوصية بطريقة تشبه التمويل الحقيقي أكثر. الأمر ليس في إخفاء كل شيء؛ بل في الحفاظ على المعلومات الحساسة خاصةً مع منح الناس أدلة كافية ليثقوا بما يحدث.
لا يمكن لبنك أو سوق منظّم أن يضع كل الرصيد وكل صفقة وكل طرف مقابل على سلسلة عامة. لكن النظام المغلق يخلق أيضًا مشكلات ثقة. يحتاج المشاركون إلى التحقق من الأهلية، وقواعد التحويل، وآليات الاستعادة، وسجل موثوق عند حدوث أي خطأ. يبدو أن Dusk يستهدف هذا الحدّ التوسطي.
يتم تصميم معيار XSC الخاص بها والعقود الذكية السرّية لتناسب الأوراق المالية المُمَثَّلة بالرموز، حيث يمكن أن تحدث الملكية والتحويلات والإجراءات المؤسسية على السلسلة دون كشف كل التفاصيل. تتيح التحويلات المُخفّاة، وإثباتات المعرفة الصفرية، والإفصاح الانتقائي لشخص ما أن يتحقق مما يهم دون كشف تاريخ مالي كامل.
ما يثير اهتمامي هو أن الخصوصية ليست سوى جزء واحد من Dusk. فهي تركز أيضًا على التسوية والنهائية والعقود الذكية وتوافق EVM. إذا أصبحت فحوصات الهوية، والإلتحاق/التسجيل، والتحويلات المتوافقة، وخدمات المتابعة أمورًا سهلة، فقد يصبح Dusk مفيدًا لأنه يربط العملية.
التكنولوجيا وحدها لن تكون كافية. إن السيولة والمطوّرين والتنظيم والأداء تحت الضغط هي التي ستحدد ما إذا كان هذا سيصبح بنية تحتية.
أنا أتابع لمعرفة ما إذا كانت Dusk يمكنها أن تجعل التمويل الخاص يبدو طبيعيًا بدلًا من كونه معقّدًا. هل ستأتي عملية الاعتماد من التكنولوجيا نفسها، أم من التطبيقات المبنية فوقها?
@Dusk #dusk $DUSK
لا يمكن لبنك أو سوق منظّم أن يضع كل الرصيد وكل صفقة وكل طرف مقابل على سلسلة عامة. لكن النظام المغلق يخلق أيضًا مشكلات ثقة. يحتاج المشاركون إلى التحقق من الأهلية، وقواعد التحويل، وآليات الاستعادة، وسجل موثوق عند حدوث أي خطأ. يبدو أن Dusk يستهدف هذا الحدّ التوسطي.
يتم تصميم معيار XSC الخاص بها والعقود الذكية السرّية لتناسب الأوراق المالية المُمَثَّلة بالرموز، حيث يمكن أن تحدث الملكية والتحويلات والإجراءات المؤسسية على السلسلة دون كشف كل التفاصيل. تتيح التحويلات المُخفّاة، وإثباتات المعرفة الصفرية، والإفصاح الانتقائي لشخص ما أن يتحقق مما يهم دون كشف تاريخ مالي كامل.
ما يثير اهتمامي هو أن الخصوصية ليست سوى جزء واحد من Dusk. فهي تركز أيضًا على التسوية والنهائية والعقود الذكية وتوافق EVM. إذا أصبحت فحوصات الهوية، والإلتحاق/التسجيل، والتحويلات المتوافقة، وخدمات المتابعة أمورًا سهلة، فقد يصبح Dusk مفيدًا لأنه يربط العملية.
التكنولوجيا وحدها لن تكون كافية. إن السيولة والمطوّرين والتنظيم والأداء تحت الضغط هي التي ستحدد ما إذا كان هذا سيصبح بنية تحتية.
أنا أتابع لمعرفة ما إذا كانت Dusk يمكنها أن تجعل التمويل الخاص يبدو طبيعيًا بدلًا من كونه معقّدًا. هل ستأتي عملية الاعتماد من التكنولوجيا نفسها، أم من التطبيقات المبنية فوقها?
@Dusk #dusk $DUSK
2
175
·
--
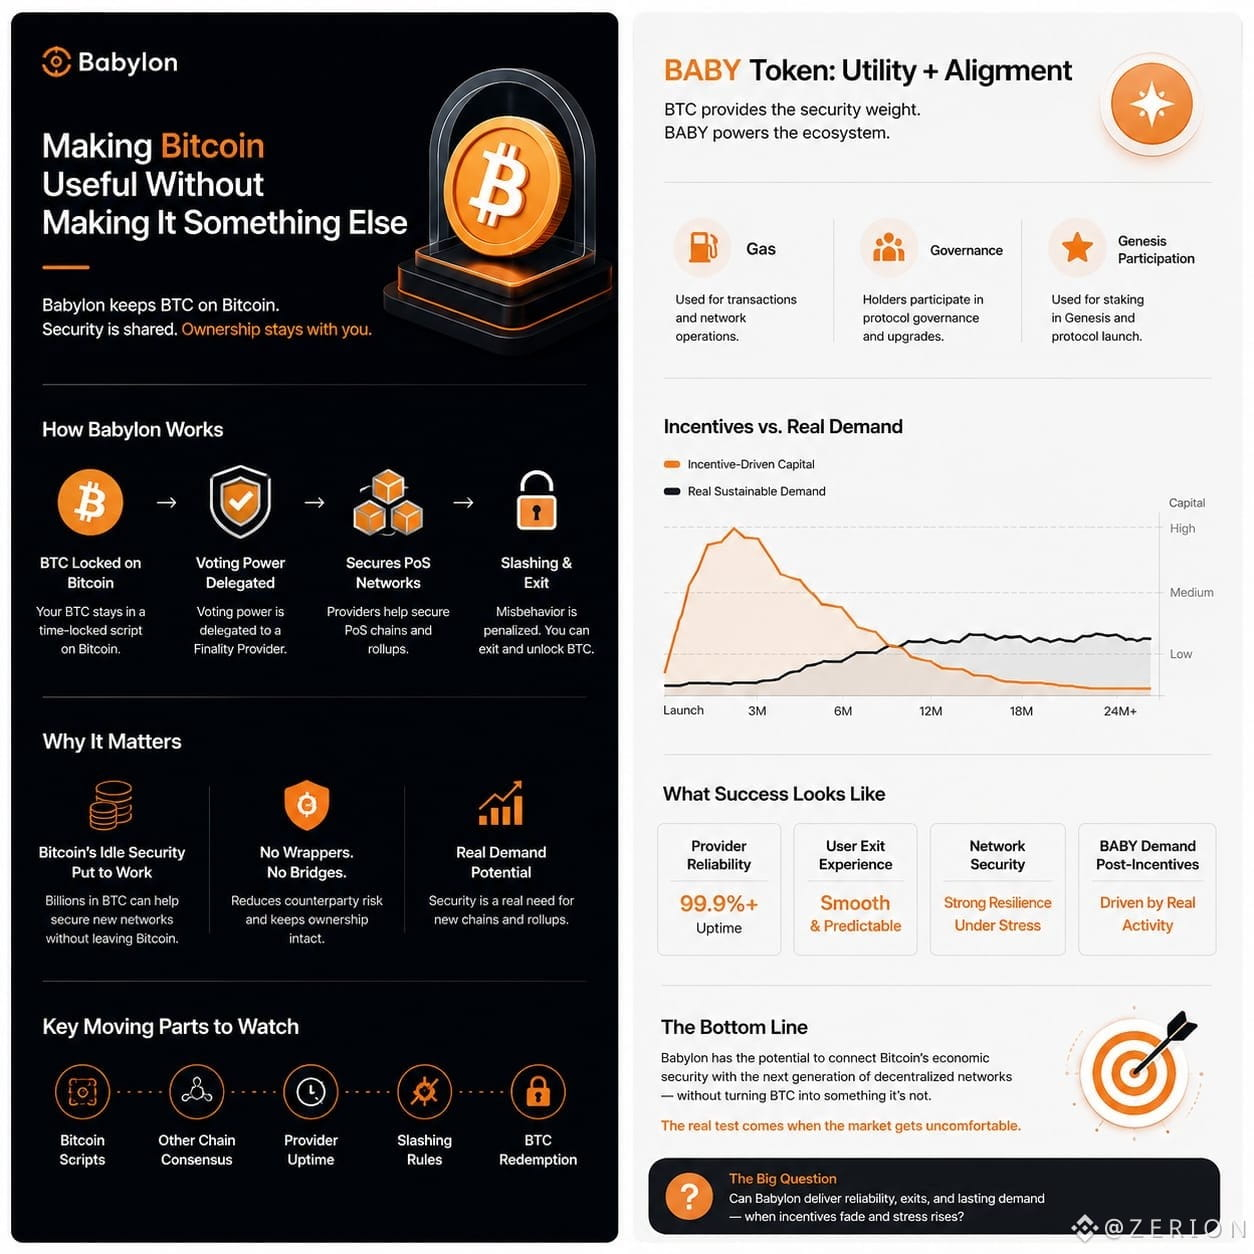
ألاحظ أن بابل تحاول جعل البيتكوين مفيدًا دون تحويله إلى شيء آخر.
وهذا مهم لأن معظم المحاولات لاستخدام البيتكوين تبدأ بجسر أو غلاف أو شركة تحتفظ بالمفاتيح. تتخذ بابل مسارًا مختلفًا. يبقى البيتكوين مقفلًا على سلسلة البيتكوين، بينما يتم تفويض سلطة التصويت إلى مزوّد نهائية يساعد في تأمين شبكات إثبات الحصة (PoS). لكن أجزاء متعددة ما زالت تحتاج إلى العمل بشكل صحيح في الوقت نفسه: سكربتات بيتكوين، وتوافق إجماع سلسلة أخرى، وتوافر المزوّد، وقواعد الإتلاف (slashing)، وإجراءات استعادة بيتكوين.
أفهم لماذا تحظى هذه الفكرة بجاذبية. فالسلاسل الأصغر والـ rollups الجديدة تحتاج إلى أمان، والبيتكوين لديه قاعدة اقتصادية ضخمة متروكة دون استخدام. إذا استطاعت بابل ربط الأمرين دون تحويل البيتكوين إلى أصل مُصطنع، فهذا استخدام واقعي. لكنني ما زلت حذرًا من اعتبار كل عملة مقفلة دليلًا على الطلب. فالحوافز يمكن أن تجلب رأس المال بسرعة. لكنها لا تضمن أن الشبكات ستواصل الدفع عندما تصبح المكافآت أقل إثارة.
أما BABY فهي جزء آخر أراقبه عن كثب. فالبيتكوين يوفر وزن الأمان، بينما يُستخدم BABY للغاز والحوكمة والمشاركة في Genesis. هذا الهيكل منطقي، لكن الرمز في النهاية سيحتاج إلى طلب من نشاط فعلي، لا من مجرد الانبعاثات والمضاربة.
أعجبني الاتجاه. أنا فقط أنتظر أن أرى كيف سيتصرف عندما يصبح السوق غير مريح. هل يستطيع المزوّدون البقاء موثوقين؟ وهل يستطيع المستخدمون الخروج دون مفاجآت؟ وهل يمكن أن يحتفظ BABY بأهمية حقيقية بعد أن تهدأ الحوافز؟
@babylonlabs_io #baby $BABY
ألاحظ أن بابل تحاول جعل البيتكوين مفيدًا دون تحويله إلى شيء آخر.
وهذا مهم لأن معظم المحاولات لاستخدام البيتكوين تبدأ بجسر أو غلاف أو شركة تحتفظ بالمفاتيح. تتخذ بابل مسارًا مختلفًا. يبقى البيتكوين مقفلًا على سلسلة البيتكوين، بينما يتم تفويض سلطة التصويت إلى مزوّد نهائية يساعد في تأمين شبكات إثبات الحصة (PoS). لكن أجزاء متعددة ما زالت تحتاج إلى العمل بشكل صحيح في الوقت نفسه: سكربتات بيتكوين، وتوافق إجماع سلسلة أخرى، وتوافر المزوّد، وقواعد الإتلاف (slashing)، وإجراءات استعادة بيتكوين.
أفهم لماذا تحظى هذه الفكرة بجاذبية. فالسلاسل الأصغر والـ rollups الجديدة تحتاج إلى أمان، والبيتكوين لديه قاعدة اقتصادية ضخمة متروكة دون استخدام. إذا استطاعت بابل ربط الأمرين دون تحويل البيتكوين إلى أصل مُصطنع، فهذا استخدام واقعي. لكنني ما زلت حذرًا من اعتبار كل عملة مقفلة دليلًا على الطلب. فالحوافز يمكن أن تجلب رأس المال بسرعة. لكنها لا تضمن أن الشبكات ستواصل الدفع عندما تصبح المكافآت أقل إثارة.
أما BABY فهي جزء آخر أراقبه عن كثب. فالبيتكوين يوفر وزن الأمان، بينما يُستخدم BABY للغاز والحوكمة والمشاركة في Genesis. هذا الهيكل منطقي، لكن الرمز في النهاية سيحتاج إلى طلب من نشاط فعلي، لا من مجرد الانبعاثات والمضاربة.
أعجبني الاتجاه. أنا فقط أنتظر أن أرى كيف سيتصرف عندما يصبح السوق غير مريح. هل يستطيع المزوّدون البقاء موثوقين؟ وهل يستطيع المستخدمون الخروج دون مفاجآت؟ وهل يمكن أن يحتفظ BABY بأهمية حقيقية بعد أن تهدأ الحوافز؟
@BabylonLabs_io #baby $BABY
وهذا مهم لأن معظم المحاولات لاستخدام البيتكوين تبدأ بجسر أو غلاف أو شركة تحتفظ بالمفاتيح. تتخذ بابل مسارًا مختلفًا. يبقى البيتكوين مقفلًا على سلسلة البيتكوين، بينما يتم تفويض سلطة التصويت إلى مزوّد نهائية يساعد في تأمين شبكات إثبات الحصة (PoS). لكن أجزاء متعددة ما زالت تحتاج إلى العمل بشكل صحيح في الوقت نفسه: سكربتات بيتكوين، وتوافق إجماع سلسلة أخرى، وتوافر المزوّد، وقواعد الإتلاف (slashing)، وإجراءات استعادة بيتكوين.
أفهم لماذا تحظى هذه الفكرة بجاذبية. فالسلاسل الأصغر والـ rollups الجديدة تحتاج إلى أمان، والبيتكوين لديه قاعدة اقتصادية ضخمة متروكة دون استخدام. إذا استطاعت بابل ربط الأمرين دون تحويل البيتكوين إلى أصل مُصطنع، فهذا استخدام واقعي. لكنني ما زلت حذرًا من اعتبار كل عملة مقفلة دليلًا على الطلب. فالحوافز يمكن أن تجلب رأس المال بسرعة. لكنها لا تضمن أن الشبكات ستواصل الدفع عندما تصبح المكافآت أقل إثارة.
أما BABY فهي جزء آخر أراقبه عن كثب. فالبيتكوين يوفر وزن الأمان، بينما يُستخدم BABY للغاز والحوكمة والمشاركة في Genesis. هذا الهيكل منطقي، لكن الرمز في النهاية سيحتاج إلى طلب من نشاط فعلي، لا من مجرد الانبعاثات والمضاربة.
أعجبني الاتجاه. أنا فقط أنتظر أن أرى كيف سيتصرف عندما يصبح السوق غير مريح. هل يستطيع المزوّدون البقاء موثوقين؟ وهل يستطيع المستخدمون الخروج دون مفاجآت؟ وهل يمكن أن يحتفظ BABY بأهمية حقيقية بعد أن تهدأ الحوافز؟
@BabylonLabs_io #baby $BABY
1
2
213
·
--
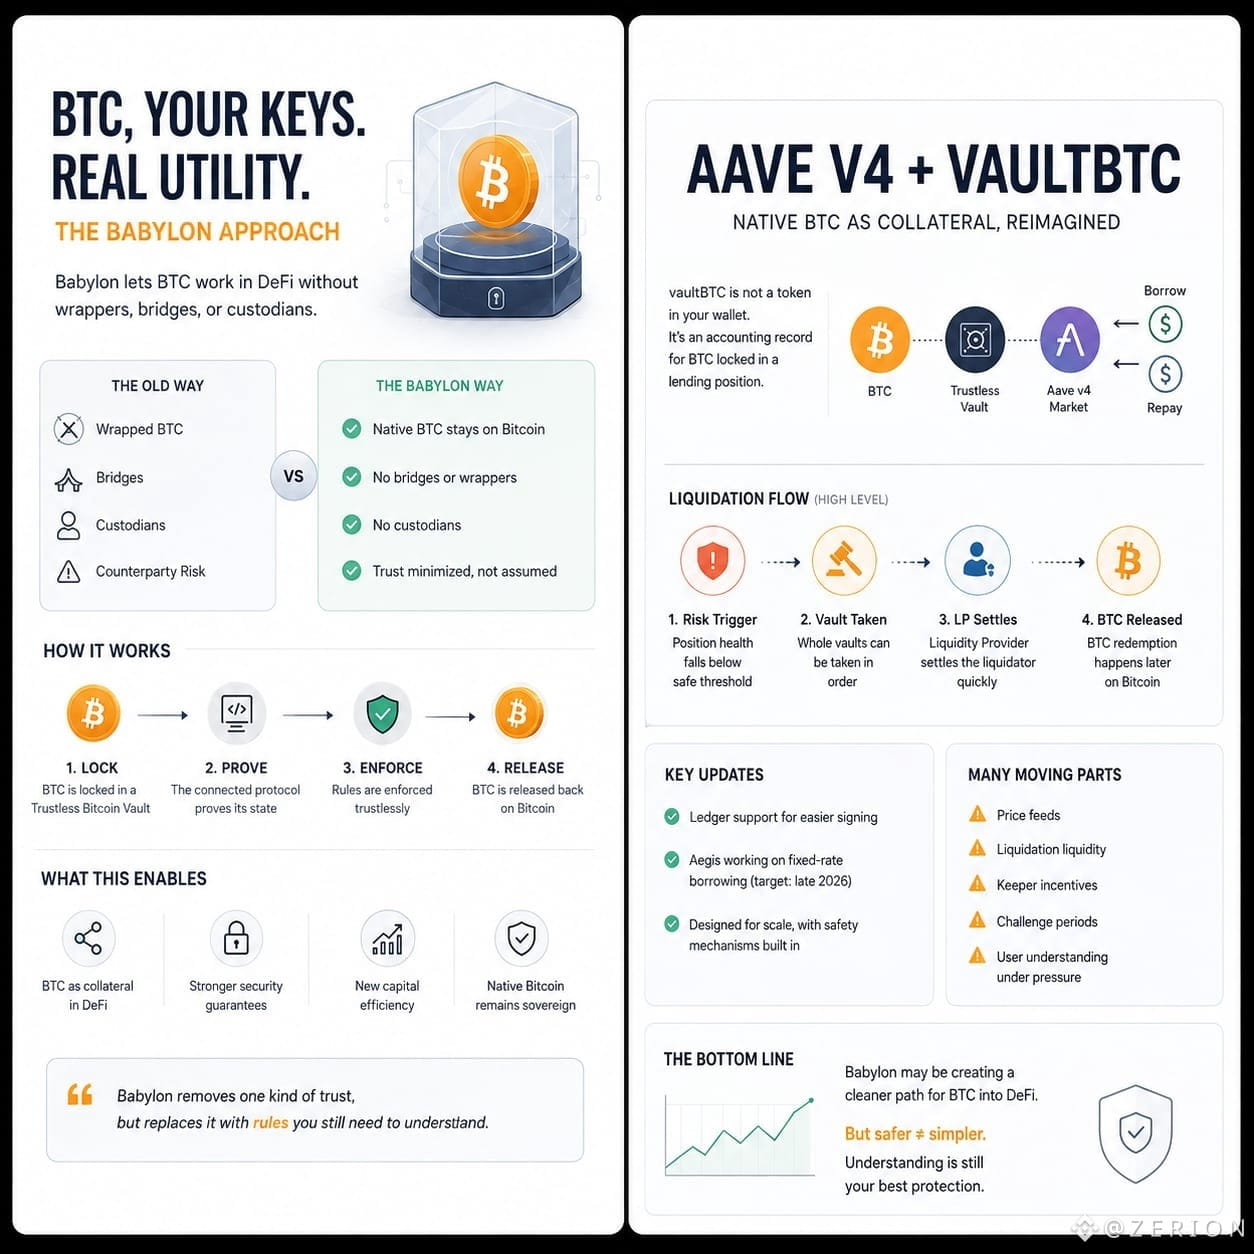
ألاحظ أن ما يعيدني إلى بابل ليس “العائد”. بل هي فكرة أن بإمكان BTC أن تصبح مفيدة دون أغلفة أو جسور أو أمناء حفظ.
يبدو ذلك أنظف، لكن الحفظ الذاتي يجب ألا ينهي المحادثة. إن خزنات “الثقة-المعدومة” من Trustless Bitcoin Vaults الخاصة بها مرتبطة بتطبيقات محددة، لذا لا يمكنها التنقل بحرية بين الأسواق. يتم إصدار البيتكوين فقط بعد إثبات حالة البروتوكول المتصل. يزيل بابيلون نوعًا واحدًا من الثقة، لكنه يستبدله بقواعد لا يزال على المستخدمين فهمها.
يوضح Aave v4 ذلك بوضوح. vaultBTC ليس توكنًا في محفظتك؛ بل هو سجلّ محاسبي لـ BTC مقفل في وضع إقراض. إذا أصبح الوضع محفوفًا بالمخاطر بشكل مفرط، يمكن أخذ الخزائن كاملة من أجل ذلك. يمكن لمزوّد السيولة تسوية المُصَفِّي بسرعة، رغم أن استرداد BTC يحدث لاحقًا ضمن شبكة البيتكوين. إنها فكرة ذكية، لكن هناك الكثير من الأجزاء المتحركة.
قد يجعل دعم Ledger عملية التوقيع أسهل، بينما يعمل Aegis على الاقتراض بمعدل ثابت لاحقًا في 2026. خطوات مفيدة، لكن الشراكات لا تهم إلا عندما يستخدم الناس المنتج.
أتابع التفاصيل الأقل إثارة: مصادر تغذية الأسعار، سيولة التصفية، حوافز المُحافِظين، فترات التحدي، وما إذا كان المستخدمون العاديون يفهمون ما يحدث عند الضغط. إن الاحتفاظ بالمفاتيح أمر قيم، لكنه لا يمكنه الحماية من بيانات سيئة أو توقيت غير مناسب.
قد يكون بابيلون يهيئ مسارًا أنظف لإدخال BTC إلى DeFi. أنا فقط لست جاهزًا لإعلان أن المشكلة قد تم حلها. هل ستثق ببيتكوين الأصلية كضمان إذا كان النظام آمنًا لكنه صعب الفهم؟
@babylonlabs_io #baby $BABY
ألاحظ أن ما يعيدني إلى بابل ليس “العائد”. بل هي فكرة أن بإمكان BTC أن تصبح مفيدة دون أغلفة أو جسور أو أمناء حفظ.
يبدو ذلك أنظف، لكن الحفظ الذاتي يجب ألا ينهي المحادثة. إن خزنات “الثقة-المعدومة” من Trustless Bitcoin Vaults الخاصة بها مرتبطة بتطبيقات محددة، لذا لا يمكنها التنقل بحرية بين الأسواق. يتم إصدار البيتكوين فقط بعد إثبات حالة البروتوكول المتصل. يزيل بابيلون نوعًا واحدًا من الثقة، لكنه يستبدله بقواعد لا يزال على المستخدمين فهمها.
يوضح Aave v4 ذلك بوضوح. vaultBTC ليس توكنًا في محفظتك؛ بل هو سجلّ محاسبي لـ BTC مقفل في وضع إقراض. إذا أصبح الوضع محفوفًا بالمخاطر بشكل مفرط، يمكن أخذ الخزائن كاملة من أجل ذلك. يمكن لمزوّد السيولة تسوية المُصَفِّي بسرعة، رغم أن استرداد BTC يحدث لاحقًا ضمن شبكة البيتكوين. إنها فكرة ذكية، لكن هناك الكثير من الأجزاء المتحركة.
قد يجعل دعم Ledger عملية التوقيع أسهل، بينما يعمل Aegis على الاقتراض بمعدل ثابت لاحقًا في 2026. خطوات مفيدة، لكن الشراكات لا تهم إلا عندما يستخدم الناس المنتج.
أتابع التفاصيل الأقل إثارة: مصادر تغذية الأسعار، سيولة التصفية، حوافز المُحافِظين، فترات التحدي، وما إذا كان المستخدمون العاديون يفهمون ما يحدث عند الضغط. إن الاحتفاظ بالمفاتيح أمر قيم، لكنه لا يمكنه الحماية من بيانات سيئة أو توقيت غير مناسب.
قد يكون بابيلون يهيئ مسارًا أنظف لإدخال BTC إلى DeFi. أنا فقط لست جاهزًا لإعلان أن المشكلة قد تم حلها. هل ستثق ببيتكوين الأصلية كضمان إذا كان النظام آمنًا لكنه صعب الفهم؟
@BabylonLabs_io #baby $BABY
يبدو ذلك أنظف، لكن الحفظ الذاتي يجب ألا ينهي المحادثة. إن خزنات “الثقة-المعدومة” من Trustless Bitcoin Vaults الخاصة بها مرتبطة بتطبيقات محددة، لذا لا يمكنها التنقل بحرية بين الأسواق. يتم إصدار البيتكوين فقط بعد إثبات حالة البروتوكول المتصل. يزيل بابيلون نوعًا واحدًا من الثقة، لكنه يستبدله بقواعد لا يزال على المستخدمين فهمها.
يوضح Aave v4 ذلك بوضوح. vaultBTC ليس توكنًا في محفظتك؛ بل هو سجلّ محاسبي لـ BTC مقفل في وضع إقراض. إذا أصبح الوضع محفوفًا بالمخاطر بشكل مفرط، يمكن أخذ الخزائن كاملة من أجل ذلك. يمكن لمزوّد السيولة تسوية المُصَفِّي بسرعة، رغم أن استرداد BTC يحدث لاحقًا ضمن شبكة البيتكوين. إنها فكرة ذكية، لكن هناك الكثير من الأجزاء المتحركة.
قد يجعل دعم Ledger عملية التوقيع أسهل، بينما يعمل Aegis على الاقتراض بمعدل ثابت لاحقًا في 2026. خطوات مفيدة، لكن الشراكات لا تهم إلا عندما يستخدم الناس المنتج.
أتابع التفاصيل الأقل إثارة: مصادر تغذية الأسعار، سيولة التصفية، حوافز المُحافِظين، فترات التحدي، وما إذا كان المستخدمون العاديون يفهمون ما يحدث عند الضغط. إن الاحتفاظ بالمفاتيح أمر قيم، لكنه لا يمكنه الحماية من بيانات سيئة أو توقيت غير مناسب.
قد يكون بابيلون يهيئ مسارًا أنظف لإدخال BTC إلى DeFi. أنا فقط لست جاهزًا لإعلان أن المشكلة قد تم حلها. هل ستثق ببيتكوين الأصلية كضمان إذا كان النظام آمنًا لكنه صعب الفهم؟
@BabylonLabs_io #baby $BABY
7
2
108
·
--
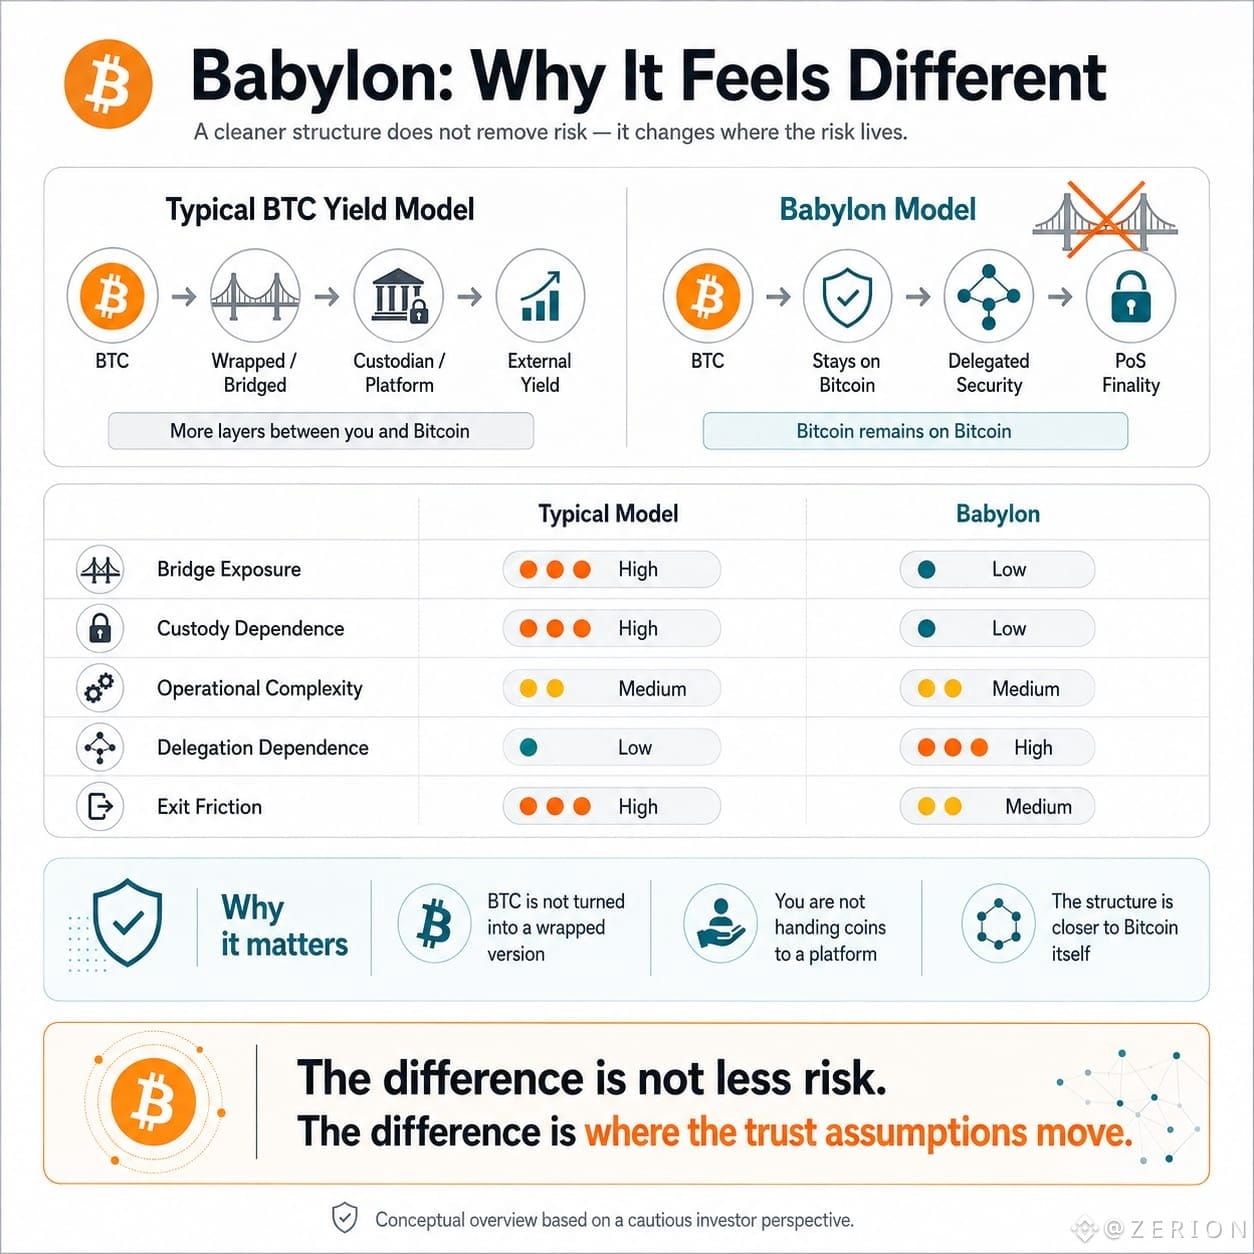
لقد شاهدتُ ما يكفي من دورات العملات المشفّرة لأصبح حذرًا كلما وُعِد بشيء يمكنه أن يجعل البيتكوين “يعمل بجد أكثر”. عادةً توجد جسرٌ ما في مكانٍ ما، أو أمين حفظ في الوسط، أو توكنٌ يصبح تدريجيًا أكثر أهمية من الأصل الذي جاء الناس من أجله.
تبدو “بيبلون” مختلفة قليلًا لأن الـBTC يُراد له أن يبقى على البيتكوين. أنت لا تحوّله إلى نسخة مُغلّفة ولا ترسله إلى منصة تقول لك: “ثق بنا، فهو آمن.” هذا الجزء يعني لي فعلًا الكثير.
لكنّي أيضًا لا أعتقد أن الحفظ الذاتي ينبغي معاملته كدرعٍ سحري. قد يبقى الـBTC تحت سيطرتك، لكن عليك أن تختار مَن تُفوّض له. ما زلت تعتمد على مقدّمي الإنهاء (finality) كي يقوموا بعملهم بشكل صحيح، وعلى أن يعمل النظام كما صُمِّم، وعلى أن تكون قواعد السلاشينغ عادلة عندما تسوء الأمور.
وهذا هو الجزء الذي يتخطّاه الناس عادةً. الجميع يتحدث عن المكافآت، لكن قلّة قليلة تتحدث عن ما يحدث عندما يفشل مقدّم الخدمة، أو عندما يصبح التفويض مُركّزًا بشكل كبير، أو عندما يحتاج المستخدمون إلى الخروج في الوقت نفسه.
لا أقتنع بالكامل بعد. لم يُبنَ البيتكوين أبدًا ليكون آلة عائدات أخرى، وأنا حذر عندما تحاول الصناعة فرض هذه القصة عليه. ومع ذلك، فإن بيبلون على الأقل تحاول بناء منظومة حول البيتكوين بدلًا من سحبه بعيدًا عن نفسه.
ربما تكون هذه هي الاختلاف الحقيقي. ليس مخاطر أقل—بل مكانًا أكثر صراحةً للبحث عنها.
@babylonlabs_io #baby $BABY
لقد شاهدتُ ما يكفي من دورات العملات المشفّرة لأصبح حذرًا كلما وُعِد بشيء يمكنه أن يجعل البيتكوين “يعمل بجد أكثر”. عادةً توجد جسرٌ ما في مكانٍ ما، أو أمين حفظ في الوسط، أو توكنٌ يصبح تدريجيًا أكثر أهمية من الأصل الذي جاء الناس من أجله.
تبدو “بيبلون” مختلفة قليلًا لأن الـBTC يُراد له أن يبقى على البيتكوين. أنت لا تحوّله إلى نسخة مُغلّفة ولا ترسله إلى منصة تقول لك: “ثق بنا، فهو آمن.” هذا الجزء يعني لي فعلًا الكثير.
لكنّي أيضًا لا أعتقد أن الحفظ الذاتي ينبغي معاملته كدرعٍ سحري. قد يبقى الـBTC تحت سيطرتك، لكن عليك أن تختار مَن تُفوّض له. ما زلت تعتمد على مقدّمي الإنهاء (finality) كي يقوموا بعملهم بشكل صحيح، وعلى أن يعمل النظام كما صُمِّم، وعلى أن تكون قواعد السلاشينغ عادلة عندما تسوء الأمور.
وهذا هو الجزء الذي يتخطّاه الناس عادةً. الجميع يتحدث عن المكافآت، لكن قلّة قليلة تتحدث عن ما يحدث عندما يفشل مقدّم الخدمة، أو عندما يصبح التفويض مُركّزًا بشكل كبير، أو عندما يحتاج المستخدمون إلى الخروج في الوقت نفسه.
لا أقتنع بالكامل بعد. لم يُبنَ البيتكوين أبدًا ليكون آلة عائدات أخرى، وأنا حذر عندما تحاول الصناعة فرض هذه القصة عليه. ومع ذلك، فإن بيبلون على الأقل تحاول بناء منظومة حول البيتكوين بدلًا من سحبه بعيدًا عن نفسه.
ربما تكون هذه هي الاختلاف الحقيقي. ليس مخاطر أقل—بل مكانًا أكثر صراحةً للبحث عنها.
@BabylonLabs_io #baby $BABY
تبدو “بيبلون” مختلفة قليلًا لأن الـBTC يُراد له أن يبقى على البيتكوين. أنت لا تحوّله إلى نسخة مُغلّفة ولا ترسله إلى منصة تقول لك: “ثق بنا، فهو آمن.” هذا الجزء يعني لي فعلًا الكثير.
لكنّي أيضًا لا أعتقد أن الحفظ الذاتي ينبغي معاملته كدرعٍ سحري. قد يبقى الـBTC تحت سيطرتك، لكن عليك أن تختار مَن تُفوّض له. ما زلت تعتمد على مقدّمي الإنهاء (finality) كي يقوموا بعملهم بشكل صحيح، وعلى أن يعمل النظام كما صُمِّم، وعلى أن تكون قواعد السلاشينغ عادلة عندما تسوء الأمور.
وهذا هو الجزء الذي يتخطّاه الناس عادةً. الجميع يتحدث عن المكافآت، لكن قلّة قليلة تتحدث عن ما يحدث عندما يفشل مقدّم الخدمة، أو عندما يصبح التفويض مُركّزًا بشكل كبير، أو عندما يحتاج المستخدمون إلى الخروج في الوقت نفسه.
لا أقتنع بالكامل بعد. لم يُبنَ البيتكوين أبدًا ليكون آلة عائدات أخرى، وأنا حذر عندما تحاول الصناعة فرض هذه القصة عليه. ومع ذلك، فإن بيبلون على الأقل تحاول بناء منظومة حول البيتكوين بدلًا من سحبه بعيدًا عن نفسه.
ربما تكون هذه هي الاختلاف الحقيقي. ليس مخاطر أقل—بل مكانًا أكثر صراحةً للبحث عنها.
@BabylonLabs_io #baby $BABY
4
1
146
·
--
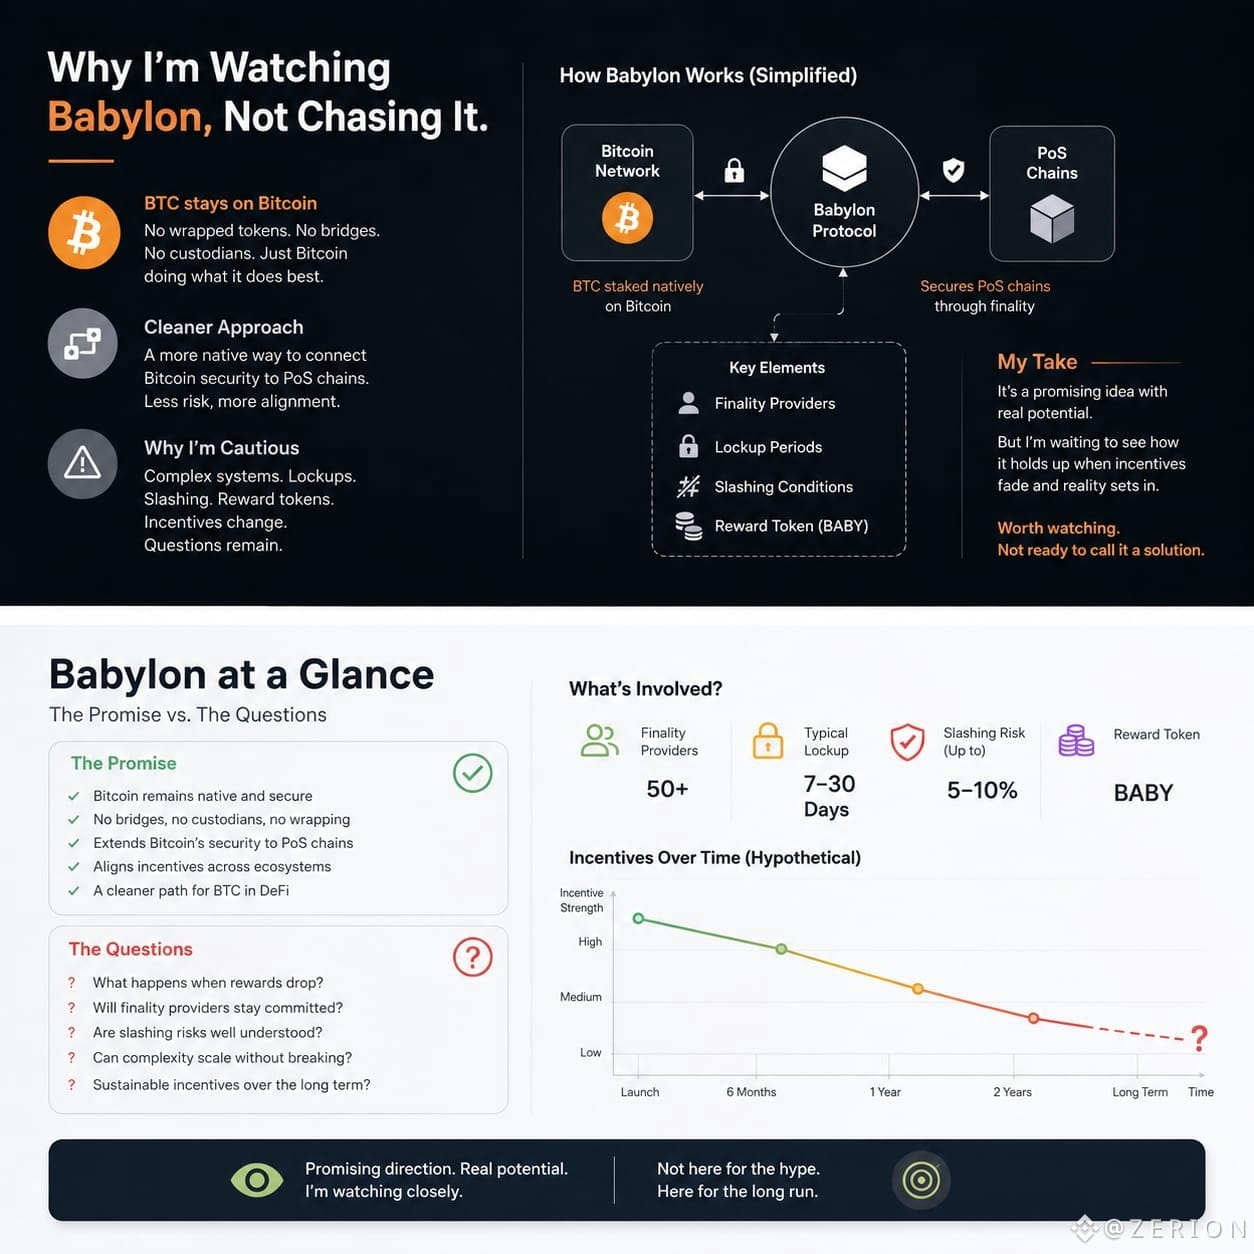
كنت أظن أن أفضل شيء في البيتكوين هو أنها لا تحتاج إلى الانضمام إلى كل قصة جديدة اخترعتها الكريبتو. يمكنها فقط أن تبقى هناك، وتقوم بعملها، ولا تحتاج إلى أحد يحوّلها إلى منتج. ربما هذا هو السبب الذي جعلني أتوقف عندما نظرت إلى بابل.
تبقى الـ BTC على البيتكوين. لا نسخة مُغلّفة، ولا جسر، ولا شركة تحتفظ بها. بعد ما رأيناه على مدى السنوات، فهذا وحده ليس شيئًا بسيطًا.
لكنني سأكون كاذبًا إذا قلت إن الباقي يبدو بسيطًا. يجب أن يختار شخص ما مزوّدًا للنهائية. توجد فترات حبس. توجد قواعد للـ slashing. يوجد توكن مكافآت في قلب كل ذلك. قد لا تغادر العملات البيتكوين، لكن القرار ما يزال يسحبك إلى نظام آخر يملك أشخاصه وحوافزه وأجزائه المتحركة.
لقد رأيت الكريبتو يجعل الترتيبات المعقدة تبدو سهلة عندما تكون المكافآت جيدة. ثم تتغير المكافآت، وتصبح الحوافز أرقّ، وفجأة يبدأ الجميع في طرح أسئلة كان ينبغي عليهم طرحها من البداية.
لهذا أنا أبقي مسافة صغيرة بعيدًا عن الحماس المحيط بـ BABY. أستطيع أن أرى الفكرة وراءه. يبدو كأنه محاولة أنظف من معظم الطرق التي تم دفع البيتكوين بها إلى الـ DeFi. أنا فقط أريد أن أعرف ماذا يحدث عندما يخفت المال السهل، وأن على الأشخاص الذين يحمّون هذه السلاسل أن يقرروا ما إذا كان البقاء ما يزال يستحق ذلك.
ربما يبدو هذا حذرًا. وهو كذلك. لكن شيئًا في بابل يجعلني أعتقد أنه يستحق المتابعة، حتى لو لم أكن مستعدًا بعد لتسميته حلًا.
@babylonlabs_io #baby $BABY
كنت أظن أن أفضل شيء في البيتكوين هو أنها لا تحتاج إلى الانضمام إلى كل قصة جديدة اخترعتها الكريبتو. يمكنها فقط أن تبقى هناك، وتقوم بعملها، ولا تحتاج إلى أحد يحوّلها إلى منتج. ربما هذا هو السبب الذي جعلني أتوقف عندما نظرت إلى بابل.
تبقى الـ BTC على البيتكوين. لا نسخة مُغلّفة، ولا جسر، ولا شركة تحتفظ بها. بعد ما رأيناه على مدى السنوات، فهذا وحده ليس شيئًا بسيطًا.
لكنني سأكون كاذبًا إذا قلت إن الباقي يبدو بسيطًا. يجب أن يختار شخص ما مزوّدًا للنهائية. توجد فترات حبس. توجد قواعد للـ slashing. يوجد توكن مكافآت في قلب كل ذلك. قد لا تغادر العملات البيتكوين، لكن القرار ما يزال يسحبك إلى نظام آخر يملك أشخاصه وحوافزه وأجزائه المتحركة.
لقد رأيت الكريبتو يجعل الترتيبات المعقدة تبدو سهلة عندما تكون المكافآت جيدة. ثم تتغير المكافآت، وتصبح الحوافز أرقّ، وفجأة يبدأ الجميع في طرح أسئلة كان ينبغي عليهم طرحها من البداية.
لهذا أنا أبقي مسافة صغيرة بعيدًا عن الحماس المحيط بـ BABY. أستطيع أن أرى الفكرة وراءه. يبدو كأنه محاولة أنظف من معظم الطرق التي تم دفع البيتكوين بها إلى الـ DeFi. أنا فقط أريد أن أعرف ماذا يحدث عندما يخفت المال السهل، وأن على الأشخاص الذين يحمّون هذه السلاسل أن يقرروا ما إذا كان البقاء ما يزال يستحق ذلك.
ربما يبدو هذا حذرًا. وهو كذلك. لكن شيئًا في بابل يجعلني أعتقد أنه يستحق المتابعة، حتى لو لم أكن مستعدًا بعد لتسميته حلًا.
@BabylonLabs_io #baby $BABY
تبقى الـ BTC على البيتكوين. لا نسخة مُغلّفة، ولا جسر، ولا شركة تحتفظ بها. بعد ما رأيناه على مدى السنوات، فهذا وحده ليس شيئًا بسيطًا.
لكنني سأكون كاذبًا إذا قلت إن الباقي يبدو بسيطًا. يجب أن يختار شخص ما مزوّدًا للنهائية. توجد فترات حبس. توجد قواعد للـ slashing. يوجد توكن مكافآت في قلب كل ذلك. قد لا تغادر العملات البيتكوين، لكن القرار ما يزال يسحبك إلى نظام آخر يملك أشخاصه وحوافزه وأجزائه المتحركة.
لقد رأيت الكريبتو يجعل الترتيبات المعقدة تبدو سهلة عندما تكون المكافآت جيدة. ثم تتغير المكافآت، وتصبح الحوافز أرقّ، وفجأة يبدأ الجميع في طرح أسئلة كان ينبغي عليهم طرحها من البداية.
لهذا أنا أبقي مسافة صغيرة بعيدًا عن الحماس المحيط بـ BABY. أستطيع أن أرى الفكرة وراءه. يبدو كأنه محاولة أنظف من معظم الطرق التي تم دفع البيتكوين بها إلى الـ DeFi. أنا فقط أريد أن أعرف ماذا يحدث عندما يخفت المال السهل، وأن على الأشخاص الذين يحمّون هذه السلاسل أن يقرروا ما إذا كان البقاء ما يزال يستحق ذلك.
ربما يبدو هذا حذرًا. وهو كذلك. لكن شيئًا في بابل يجعلني أعتقد أنه يستحق المتابعة، حتى لو لم أكن مستعدًا بعد لتسميته حلًا.
@BabylonLabs_io #baby $BABY
13
4
186
·
--
لقد كنت في عالم العملات المشفرة لفترة كافية لأتوقف عن الانبهار بالوعود الكبيرة.
كل دورة تجلب فكرة جديدة يُفترض أنها ستغيّر المال إلى الأبد. أغلبها يختفي بمجرد زوال حماسة البداية. لكن العملات المستقرة مختلفة بطريقتها الهادئة. لا أحد يتحدث عنها بوصفها ثورة بعد الآن، ومع ذلك يواصل الناس استخدامها.
إنها مفيدة. يمكنك تحويل المال في أي ساعة، وإرساله عبر الحدود، والابتعاد عن تقلبات السوق، أو تسوية صفقة دون انتظار بنك. لكنني أعتقد أن الناس غالبًا يتجاهلون ما يكمن تحت هذا “السهولة”.
لا تزال العملة المستقرة تعتمد على جهة مُصدِرة، وعلى احتياطيات، وشركاء مصرفيين، وعلى السيولة، وعلى اللوائح، وعلى افتراض أنه يمكن استبدالها دائمًا بدولار حقيقي. قد تتم المعاملة على السلسلة، لكن جزءًا كبيرًا من الثقة يعيش خارج السلسلة.
وهذا الجزء هو ما أستمر في ملاحظته. يتحدث عالم الكريبتو كثيرًا عن إزالة الوسطاء، بينما غالبًا ما تعتمد العملات المستقرة على المؤسسات نفسها التي كانت الصناعة تحاول استبدالها. يمكن تجميد الحسابات. يمكن أيضًا الطعن في الاحتياطيات. ويمكن أن يختفي الوصول عندما تسوء الأمور.
أنا لا أقول إن العملات المستقرة عديمة الفائدة. بل على العكس. لعل فائدتها هي سبب استمرارها.
فقط لست مقتنعًا تمامًا بأنها تستبدل النظام المالي. أحيانًا يبدو الأمر أكثر كأن النظام القديم قد وجد طريقة أسرع، وأقل وضوحًا، لتحريك الأموال.
بعد مشاهدة عدد كافٍ من الدورات، تعلمت أن الأشياء التي تستحق الاهتمام ليست عادةً الأكثر ضجيجًا. إنها الأشياء التي يواصل الناس استخدامها حتى بعد أن تتوقف القصة عن كونها مثيرة.
@babylonlabs_io #baby $BABY
لقد كنت في عالم العملات المشفرة لفترة كافية لأتوقف عن الانبهار بالوعود الكبيرة.
كل دورة تجلب فكرة جديدة يُفترض أنها ستغيّر المال إلى الأبد. أغلبها يختفي بمجرد زوال حماسة البداية. لكن العملات المستقرة مختلفة بطريقتها الهادئة. لا أحد يتحدث عنها بوصفها ثورة بعد الآن، ومع ذلك يواصل الناس استخدامها.
إنها مفيدة. يمكنك تحويل المال في أي ساعة، وإرساله عبر الحدود، والابتعاد عن تقلبات السوق، أو تسوية صفقة دون انتظار بنك. لكنني أعتقد أن الناس غالبًا يتجاهلون ما يكمن تحت هذا “السهولة”.
لا تزال العملة المستقرة تعتمد على جهة مُصدِرة، وعلى احتياطيات، وشركاء مصرفيين، وعلى السيولة، وعلى اللوائح، وعلى افتراض أنه يمكن استبدالها دائمًا بدولار حقيقي. قد تتم المعاملة على السلسلة، لكن جزءًا كبيرًا من الثقة يعيش خارج السلسلة.
وهذا الجزء هو ما أستمر في ملاحظته. يتحدث عالم الكريبتو كثيرًا عن إزالة الوسطاء، بينما غالبًا ما تعتمد العملات المستقرة على المؤسسات نفسها التي كانت الصناعة تحاول استبدالها. يمكن تجميد الحسابات. يمكن أيضًا الطعن في الاحتياطيات. ويمكن أن يختفي الوصول عندما تسوء الأمور.
أنا لا أقول إن العملات المستقرة عديمة الفائدة. بل على العكس. لعل فائدتها هي سبب استمرارها.
فقط لست مقتنعًا تمامًا بأنها تستبدل النظام المالي. أحيانًا يبدو الأمر أكثر كأن النظام القديم قد وجد طريقة أسرع، وأقل وضوحًا، لتحريك الأموال.
بعد مشاهدة عدد كافٍ من الدورات، تعلمت أن الأشياء التي تستحق الاهتمام ليست عادةً الأكثر ضجيجًا. إنها الأشياء التي يواصل الناس استخدامها حتى بعد أن تتوقف القصة عن كونها مثيرة.
@BabylonLabs_io #baby $BABY
كل دورة تجلب فكرة جديدة يُفترض أنها ستغيّر المال إلى الأبد. أغلبها يختفي بمجرد زوال حماسة البداية. لكن العملات المستقرة مختلفة بطريقتها الهادئة. لا أحد يتحدث عنها بوصفها ثورة بعد الآن، ومع ذلك يواصل الناس استخدامها.
إنها مفيدة. يمكنك تحويل المال في أي ساعة، وإرساله عبر الحدود، والابتعاد عن تقلبات السوق، أو تسوية صفقة دون انتظار بنك. لكنني أعتقد أن الناس غالبًا يتجاهلون ما يكمن تحت هذا “السهولة”.
لا تزال العملة المستقرة تعتمد على جهة مُصدِرة، وعلى احتياطيات، وشركاء مصرفيين، وعلى السيولة، وعلى اللوائح، وعلى افتراض أنه يمكن استبدالها دائمًا بدولار حقيقي. قد تتم المعاملة على السلسلة، لكن جزءًا كبيرًا من الثقة يعيش خارج السلسلة.
وهذا الجزء هو ما أستمر في ملاحظته. يتحدث عالم الكريبتو كثيرًا عن إزالة الوسطاء، بينما غالبًا ما تعتمد العملات المستقرة على المؤسسات نفسها التي كانت الصناعة تحاول استبدالها. يمكن تجميد الحسابات. يمكن أيضًا الطعن في الاحتياطيات. ويمكن أن يختفي الوصول عندما تسوء الأمور.
أنا لا أقول إن العملات المستقرة عديمة الفائدة. بل على العكس. لعل فائدتها هي سبب استمرارها.
فقط لست مقتنعًا تمامًا بأنها تستبدل النظام المالي. أحيانًا يبدو الأمر أكثر كأن النظام القديم قد وجد طريقة أسرع، وأقل وضوحًا، لتحريك الأموال.
بعد مشاهدة عدد كافٍ من الدورات، تعلمت أن الأشياء التي تستحق الاهتمام ليست عادةً الأكثر ضجيجًا. إنها الأشياء التي يواصل الناس استخدامها حتى بعد أن تتوقف القصة عن كونها مثيرة.
@BabylonLabs_io #baby $BABY
6
2
222
·
--
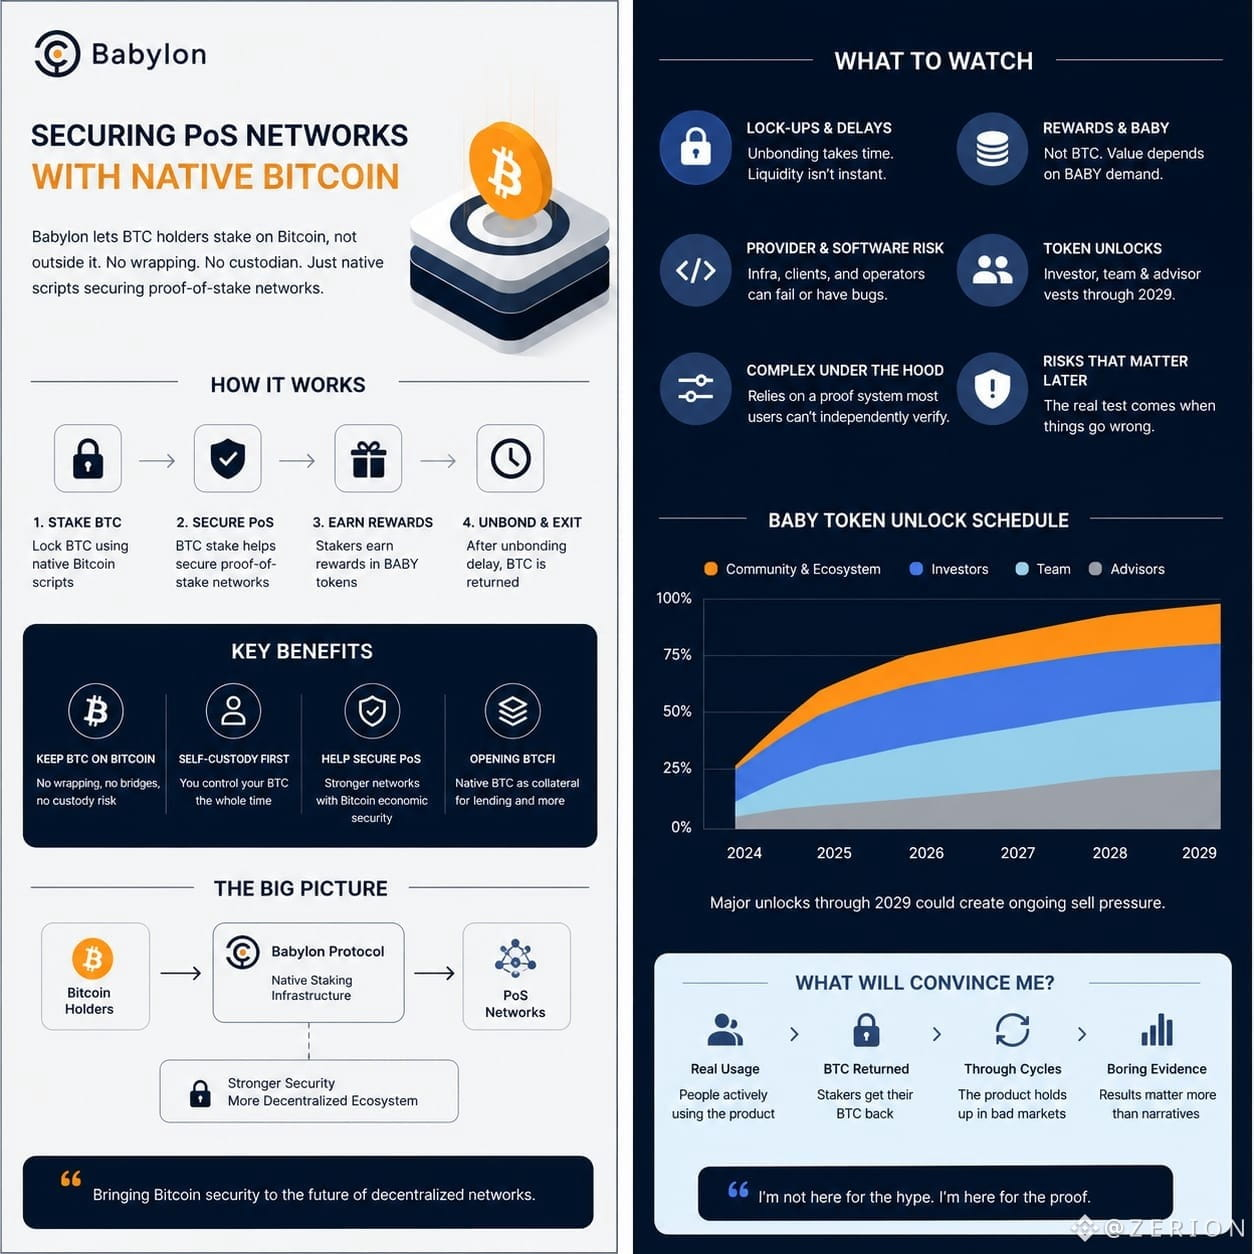
يعود فيلم بابل إلى ذهني باستمرار لأن، وللمرة الأولى، تبدأ القصة بمشكلة حقيقية. يريد معظم حاملي البيتكوين إبقاء بيتكوينهم دون مساس، بينما تطلب منهم معظم الطرق لجعله “مفيدًا” أن يثقوا بوصيٍّ أو بجسرٍ أو بنسخة مُغلّفة. يحافظ بابل على بيتكوين داخل شبكة البيتكوين، ويقفلها عبر سكربتات أصلية، ويستخدمها للمساعدة في تأمين شبكات إثبات الحصة.
ما زلت حذرًا بشأن “الحفظ الذاتي”. فهو لا يزيل كل المخاطر. توجد فترات قفل، وتأخيرات في فكّ القيد، ومخاطر مقدّمي الخدمة والبرمجيات، وتفاصيل لا تهم إلا عندما يحدث شيء خاطئ. تأتي المكافآت في BABY وليس في BTC، وهذا يطرح السؤال الواضح: إذا كان المساهمون يواصلون البيع، فمِن أين يأتي الطلب المستدام؟ فتح المستثمرين والفريق والمستشارين حتى 2029 يضيف ضغطًا إضافيًا.
الجزء الذي أراقبه هو صناديق بيتكوين بدون ثقة (Trustless Bitcoin Vaults). أن تصبح بيتكوين أصلية ضمانًا للإقراض دون عملة مُغلّفة أو وصيّ سيكون مفيدًا. تجعل Aave وAegis الأمر أقرب، لكنهما ما زالت خططًا. وبعيدًا عن ذلك كله، يوجد نظام إثبات لن يراجعَه معظم المستخدمين بشكل مستقل. إذا فشل هذا الأساس، تصبح الوعود أصغر.
لذلك أنا أتابع الأمر، لكنني لا أتعامل مع BABY على أنه مُحلّ بالكامل. كما أنني لا أفترض أن حاملي البيتكوين يبحثون تلقائيًا عن عائد. علّمتني الكريبتو أن أنتظر الدليل الممل: أن يستخدم الناس المنتج، وأن يستعيدوا BTC الخاص بهم، ثم أن يعودوا بعد أن يصبح السوق سيئًا. هذا سيخبرني أكثر من أي شراكة أخرى أو سردية صاخبة.
$BABY #baby @babylonlabs_io
يعود فيلم بابل إلى ذهني باستمرار لأن، وللمرة الأولى، تبدأ القصة بمشكلة حقيقية. يريد معظم حاملي البيتكوين إبقاء بيتكوينهم دون مساس، بينما تطلب منهم معظم الطرق لجعله “مفيدًا” أن يثقوا بوصيٍّ أو بجسرٍ أو بنسخة مُغلّفة. يحافظ بابل على بيتكوين داخل شبكة البيتكوين، ويقفلها عبر سكربتات أصلية، ويستخدمها للمساعدة في تأمين شبكات إثبات الحصة.
ما زلت حذرًا بشأن “الحفظ الذاتي”. فهو لا يزيل كل المخاطر. توجد فترات قفل، وتأخيرات في فكّ القيد، ومخاطر مقدّمي الخدمة والبرمجيات، وتفاصيل لا تهم إلا عندما يحدث شيء خاطئ. تأتي المكافآت في BABY وليس في BTC، وهذا يطرح السؤال الواضح: إذا كان المساهمون يواصلون البيع، فمِن أين يأتي الطلب المستدام؟ فتح المستثمرين والفريق والمستشارين حتى 2029 يضيف ضغطًا إضافيًا.
الجزء الذي أراقبه هو صناديق بيتكوين بدون ثقة (Trustless Bitcoin Vaults). أن تصبح بيتكوين أصلية ضمانًا للإقراض دون عملة مُغلّفة أو وصيّ سيكون مفيدًا. تجعل Aave وAegis الأمر أقرب، لكنهما ما زالت خططًا. وبعيدًا عن ذلك كله، يوجد نظام إثبات لن يراجعَه معظم المستخدمين بشكل مستقل. إذا فشل هذا الأساس، تصبح الوعود أصغر.
لذلك أنا أتابع الأمر، لكنني لا أتعامل مع BABY على أنه مُحلّ بالكامل. كما أنني لا أفترض أن حاملي البيتكوين يبحثون تلقائيًا عن عائد. علّمتني الكريبتو أن أنتظر الدليل الممل: أن يستخدم الناس المنتج، وأن يستعيدوا BTC الخاص بهم، ثم أن يعودوا بعد أن يصبح السوق سيئًا. هذا سيخبرني أكثر من أي شراكة أخرى أو سردية صاخبة.
$BABY #baby @BabylonLabs_io
ما زلت حذرًا بشأن “الحفظ الذاتي”. فهو لا يزيل كل المخاطر. توجد فترات قفل، وتأخيرات في فكّ القيد، ومخاطر مقدّمي الخدمة والبرمجيات، وتفاصيل لا تهم إلا عندما يحدث شيء خاطئ. تأتي المكافآت في BABY وليس في BTC، وهذا يطرح السؤال الواضح: إذا كان المساهمون يواصلون البيع، فمِن أين يأتي الطلب المستدام؟ فتح المستثمرين والفريق والمستشارين حتى 2029 يضيف ضغطًا إضافيًا.
الجزء الذي أراقبه هو صناديق بيتكوين بدون ثقة (Trustless Bitcoin Vaults). أن تصبح بيتكوين أصلية ضمانًا للإقراض دون عملة مُغلّفة أو وصيّ سيكون مفيدًا. تجعل Aave وAegis الأمر أقرب، لكنهما ما زالت خططًا. وبعيدًا عن ذلك كله، يوجد نظام إثبات لن يراجعَه معظم المستخدمين بشكل مستقل. إذا فشل هذا الأساس، تصبح الوعود أصغر.
لذلك أنا أتابع الأمر، لكنني لا أتعامل مع BABY على أنه مُحلّ بالكامل. كما أنني لا أفترض أن حاملي البيتكوين يبحثون تلقائيًا عن عائد. علّمتني الكريبتو أن أنتظر الدليل الممل: أن يستخدم الناس المنتج، وأن يستعيدوا BTC الخاص بهم، ثم أن يعودوا بعد أن يصبح السوق سيئًا. هذا سيخبرني أكثر من أي شراكة أخرى أو سردية صاخبة.
$BABY #baby @BabylonLabs_io
3
3
234
·
--
أعتقد أن كثيرًا من الناس يسيئون فهم ما تحاول القيام به بابل.
على مدار سنوات، تم التعامل مع البيتكوين في الغالب كشيء تشتريه ثم تحتفظ به وتأمل أن يزداد. وإذا أردت تحقيق دخل منه، فعادةً ما كان عليك أن تثق بمنصة مركزية، أو أن تقوم بتغليف BTC على سلسلة أخرى، أو أن تعتمد على جسر. لقد رأينا جميعًا كيف يمكن أن تنتهي مثل هذه القصص.
تتبع بابل نهجًا مختلفًا. بدلًا من نقل البيتكوين بعيدًا عن شبكته الخاصة، تتيح لـ BTC أن يبقى محفوظًا ذاتيًا بينما يساهم في تأمين سلاسل بلوكتشين إثبات الحصة. يبقى بيتكوينك على شبكة البيتكوين، وقد صُمم البروتوكول لتفادي نموذج الرموز الملتفة والجسور الذي تسبب بمشكلات عبر الصناعة.
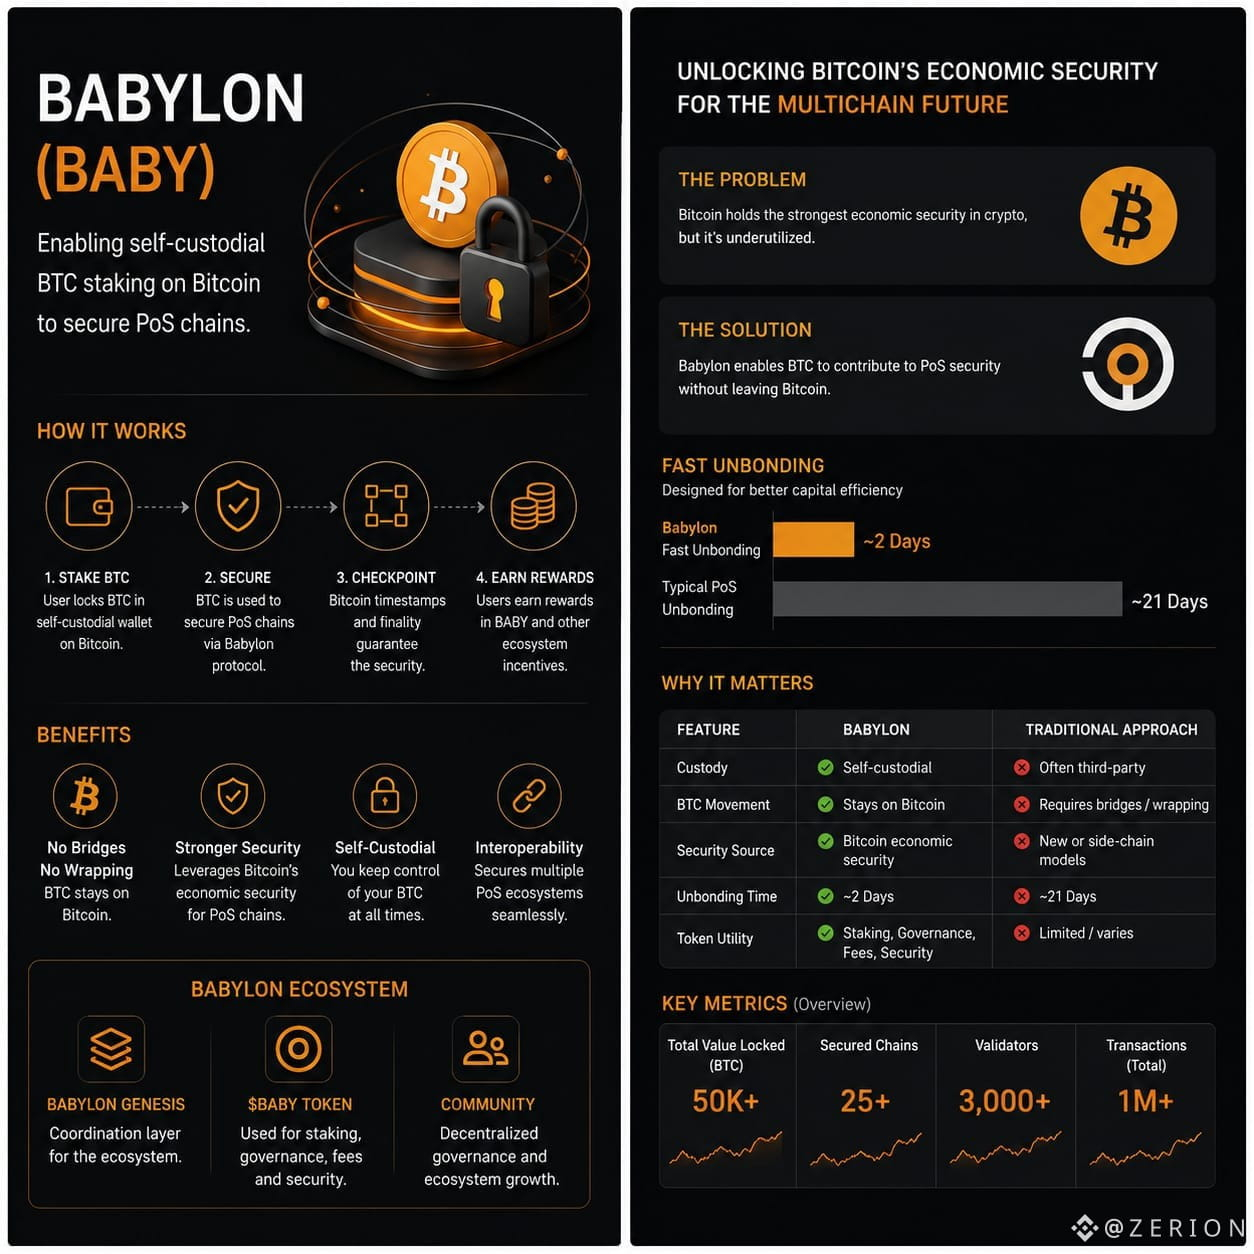
ما لفت انتباهي أيضًا هو أن بابل ليست مجرد قضية “ستاكينغ”. يعمل Babylon Genesis كطبقة تنسيق للمنظومة، بينما تُستخدم العملة BABY لرسوم المعاملات والحوكمة والمساعدة في تأمين الشبكة عبر تصميمها المزدوج للستاكينغ. تتمثل الفكرة الأكبر في جعل القوة الاقتصادية للبيتكوين مفيدة بما يتجاوز مجرد الجلوس في محفظة.
هذا لا يعني أنه لا توجد مخاطر. كل بروتوكول يقدم افتراضات جديدة، والأمان ليس مجرد مسألة تقنية جيدة—بل يتعلق بكيفية تصرف هذه التقنية مع مرور الوقت، خصوصًا عندما تصبح الأسواق متوترة. لقد علّمتني خبرة العملات المشفرة أن التصاميم الأنيقة ما زالت تحتاج إلى سنوات من الاختبار الواقعي.
ومع ذلك، أعتقد أن بابل تستحق الفهم لأنها تركز على تحسين فائدة البيتكوين دون مطالبة الناس بالتخلي عن حيازة أصولهم. ما إذا كانت ستصبح جزءًا مستدامًا من البنية التحتية للعملات المشفرة أم مجرد تجربة أخرى، فهذا شيء لا يمكن أن يجيب عنه سوى الوقت، لكنّها واحدة من أكثر الأفكار المدروسة التي صادفتها مؤخرًا ضمن منظومة البيتكوين.
@babylonlabs_io #baby $BABY
أعتقد أن كثيرًا من الناس يسيئون فهم ما تحاول القيام به بابل.
على مدار سنوات، تم التعامل مع البيتكوين في الغالب كشيء تشتريه ثم تحتفظ به وتأمل أن يزداد. وإذا أردت تحقيق دخل منه، فعادةً ما كان عليك أن تثق بمنصة مركزية، أو أن تقوم بتغليف BTC على سلسلة أخرى، أو أن تعتمد على جسر. لقد رأينا جميعًا كيف يمكن أن تنتهي مثل هذه القصص.
تتبع بابل نهجًا مختلفًا. بدلًا من نقل البيتكوين بعيدًا عن شبكته الخاصة، تتيح لـ BTC أن يبقى محفوظًا ذاتيًا بينما يساهم في تأمين سلاسل بلوكتشين إثبات الحصة. يبقى بيتكوينك على شبكة البيتكوين، وقد صُمم البروتوكول لتفادي نموذج الرموز الملتفة والجسور الذي تسبب بمشكلات عبر الصناعة.
ما لفت انتباهي أيضًا هو أن بابل ليست مجرد قضية “ستاكينغ”. يعمل Babylon Genesis كطبقة تنسيق للمنظومة، بينما تُستخدم العملة BABY لرسوم المعاملات والحوكمة والمساعدة في تأمين الشبكة عبر تصميمها المزدوج للستاكينغ. تتمثل الفكرة الأكبر في جعل القوة الاقتصادية للبيتكوين مفيدة بما يتجاوز مجرد الجلوس في محفظة.
هذا لا يعني أنه لا توجد مخاطر. كل بروتوكول يقدم افتراضات جديدة، والأمان ليس مجرد مسألة تقنية جيدة—بل يتعلق بكيفية تصرف هذه التقنية مع مرور الوقت، خصوصًا عندما تصبح الأسواق متوترة. لقد علّمتني خبرة العملات المشفرة أن التصاميم الأنيقة ما زالت تحتاج إلى سنوات من الاختبار الواقعي.
ومع ذلك، أعتقد أن بابل تستحق الفهم لأنها تركز على تحسين فائدة البيتكوين دون مطالبة الناس بالتخلي عن حيازة أصولهم. ما إذا كانت ستصبح جزءًا مستدامًا من البنية التحتية للعملات المشفرة أم مجرد تجربة أخرى، فهذا شيء لا يمكن أن يجيب عنه سوى الوقت، لكنّها واحدة من أكثر الأفكار المدروسة التي صادفتها مؤخرًا ضمن منظومة البيتكوين.
@BabylonLabs_io #baby $BABY
على مدار سنوات، تم التعامل مع البيتكوين في الغالب كشيء تشتريه ثم تحتفظ به وتأمل أن يزداد. وإذا أردت تحقيق دخل منه، فعادةً ما كان عليك أن تثق بمنصة مركزية، أو أن تقوم بتغليف BTC على سلسلة أخرى، أو أن تعتمد على جسر. لقد رأينا جميعًا كيف يمكن أن تنتهي مثل هذه القصص.
تتبع بابل نهجًا مختلفًا. بدلًا من نقل البيتكوين بعيدًا عن شبكته الخاصة، تتيح لـ BTC أن يبقى محفوظًا ذاتيًا بينما يساهم في تأمين سلاسل بلوكتشين إثبات الحصة. يبقى بيتكوينك على شبكة البيتكوين، وقد صُمم البروتوكول لتفادي نموذج الرموز الملتفة والجسور الذي تسبب بمشكلات عبر الصناعة.
ما لفت انتباهي أيضًا هو أن بابل ليست مجرد قضية “ستاكينغ”. يعمل Babylon Genesis كطبقة تنسيق للمنظومة، بينما تُستخدم العملة BABY لرسوم المعاملات والحوكمة والمساعدة في تأمين الشبكة عبر تصميمها المزدوج للستاكينغ. تتمثل الفكرة الأكبر في جعل القوة الاقتصادية للبيتكوين مفيدة بما يتجاوز مجرد الجلوس في محفظة.
هذا لا يعني أنه لا توجد مخاطر. كل بروتوكول يقدم افتراضات جديدة، والأمان ليس مجرد مسألة تقنية جيدة—بل يتعلق بكيفية تصرف هذه التقنية مع مرور الوقت، خصوصًا عندما تصبح الأسواق متوترة. لقد علّمتني خبرة العملات المشفرة أن التصاميم الأنيقة ما زالت تحتاج إلى سنوات من الاختبار الواقعي.
ومع ذلك، أعتقد أن بابل تستحق الفهم لأنها تركز على تحسين فائدة البيتكوين دون مطالبة الناس بالتخلي عن حيازة أصولهم. ما إذا كانت ستصبح جزءًا مستدامًا من البنية التحتية للعملات المشفرة أم مجرد تجربة أخرى، فهذا شيء لا يمكن أن يجيب عنه سوى الوقت، لكنّها واحدة من أكثر الأفكار المدروسة التي صادفتها مؤخرًا ضمن منظومة البيتكوين.
@BabylonLabs_io #baby $BABY
4
2
187
·
--
كادت أن أتخطّى بابل في المرة الأولى التي نظرت فيها إليها. ربما يعود ذلك إلى قضاء سنوات طويلة في عالم الكريبتو، حيث تظهر كل بضعة أشهر قصة جديدة يزعم أصحابها أنهم حلّوا أخطر مشكلة في الصناعة أخيرًا. أغلب هذه القصص تتقادم بسرعة.
لكن هذه المرة توقفت لسبب مختلف.
لا تطلب بابل من البيتكوين أن يصبح شيئًا آخر. الفكرة بسيطة بشكل مدهش على السطح: دع الـBTC يبقى على شبكة البيتكوين، وأن يظل تحت حيازة المالك الذاتية، ومع ذلك يساهم في تقديم الأمان الاقتصادي لشبكات إثبات الحصة. بساطة الفكرة مغرية. لكن التنفيذ هو ما يجعل الأمور أكثر إثارة للاهتمام.
تعلمت أن الكريبتو نادرًا ما “ينهار” لأن الفكرة ضعيفة. عادةً ما ينهار عند نقطة تصادم الحوافز والبنية التحتية وسلوك البشر. لهذا أولي اهتمامًا أكبر لكيفية تعامل بابل مع أمور مثل مقدمي الإنهاء النهائي، وظروف الـ slashing، والمقايضات الناتجة عن تنسيق الأمان عبر أنظمة مختلفة بدل السعي خلف سردية أخرى مبنية على وعود مستحيلة.
لست مقتنعًا أنها ستصبح معيارًا. غالبًا ما تستهين مشاريع البنية التحتية الطموحة بمدى صعوبة تحقيق تبنٍّ حقيقي عندما يدخل المستخدمون والمشغّلون وحالات الحافة إلى المشهد. اعتاد السوق على مكافأة القصص البسيطة مع تجاهل التعقيد التشغيلي إلى أن يحدث خطأ ما.
ومع ذلك، بعد مشاهدة هذا المجال يكرر الدورات نفسها لسنوات، أقدّر المشاريع التي تحاول حل مشكلة قديمة دون التظاهر بأن الأمر سهل. تبدو بابل أقل شبيهةً بمحاولة جديدة لنيل الاهتمام وأكثر كأنها تجربة طويلة للاختبار: هل يمكن للبيتكوين أن توفر الأمان خارج سلسلتها الخاصة دون أن يضطر الحَمَلة إلى التخلّي عن الملكية على الطريق.
هذا لا يجعلني متفائلًا.
فقط يجعلني فضوليًا بما يكفي لمواصلة المتابعة.
@babylonlabs_io #baby $BABY
كادت أن أتخطّى بابل في المرة الأولى التي نظرت فيها إليها. ربما يعود ذلك إلى قضاء سنوات طويلة في عالم الكريبتو، حيث تظهر كل بضعة أشهر قصة جديدة يزعم أصحابها أنهم حلّوا أخطر مشكلة في الصناعة أخيرًا. أغلب هذه القصص تتقادم بسرعة.
لكن هذه المرة توقفت لسبب مختلف.
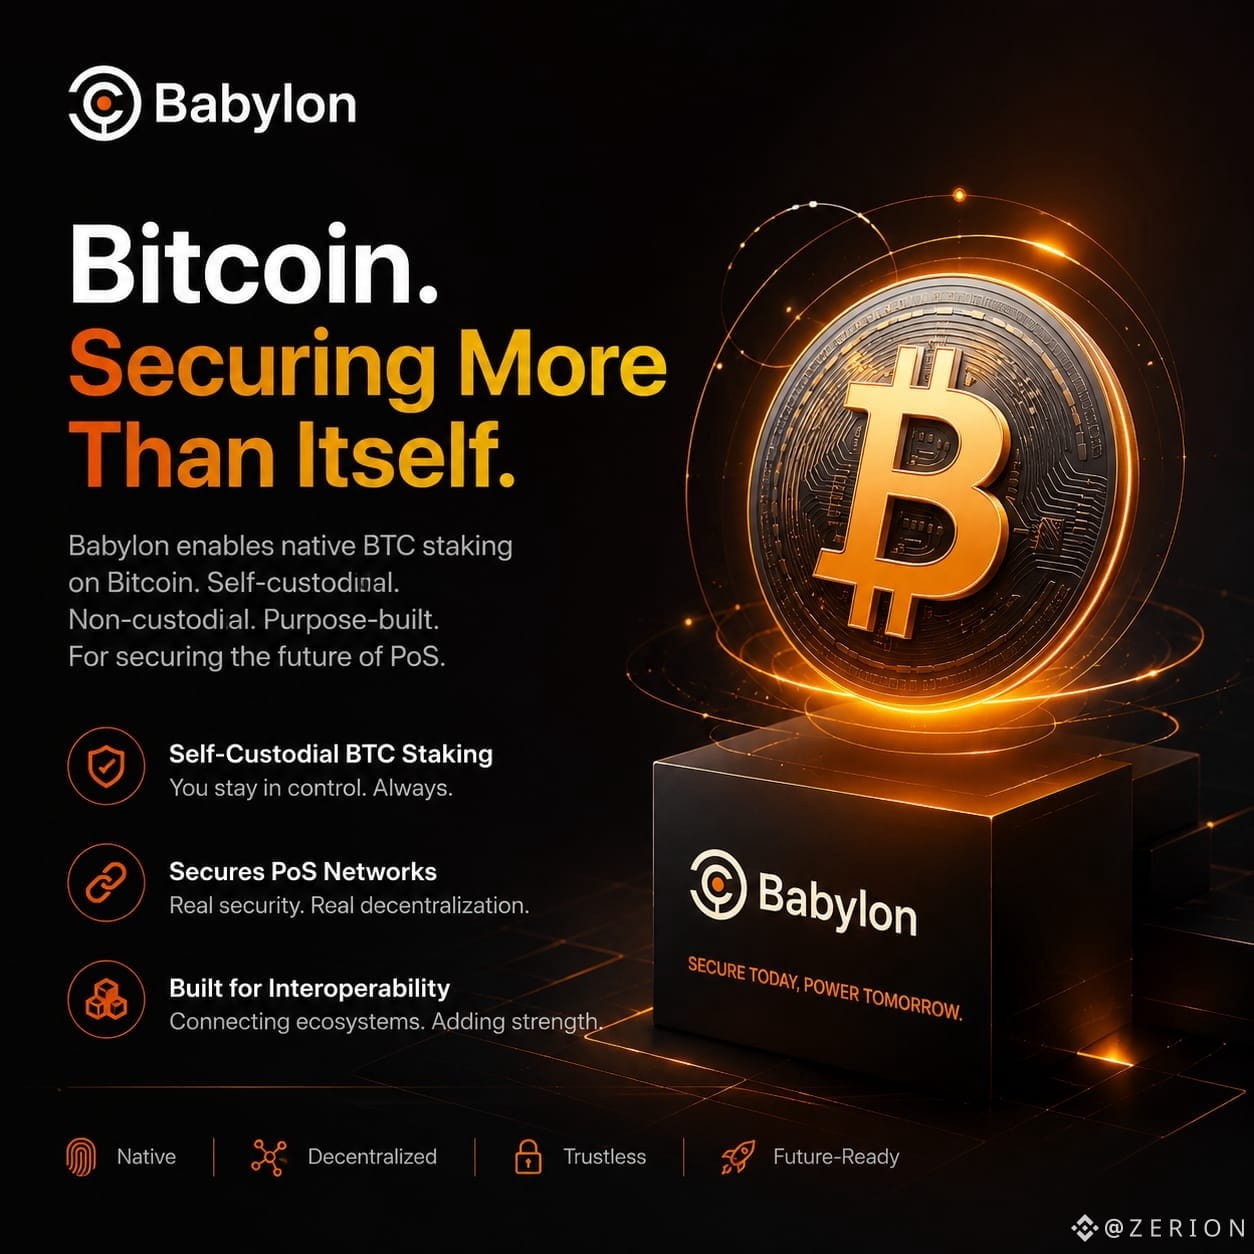
لا تطلب بابل من البيتكوين أن يصبح شيئًا آخر. الفكرة بسيطة بشكل مدهش على السطح: دع الـBTC يبقى على شبكة البيتكوين، وأن يظل تحت حيازة المالك الذاتية، ومع ذلك يساهم في تقديم الأمان الاقتصادي لشبكات إثبات الحصة. بساطة الفكرة مغرية. لكن التنفيذ هو ما يجعل الأمور أكثر إثارة للاهتمام.
تعلمت أن الكريبتو نادرًا ما “ينهار” لأن الفكرة ضعيفة. عادةً ما ينهار عند نقطة تصادم الحوافز والبنية التحتية وسلوك البشر. لهذا أولي اهتمامًا أكبر لكيفية تعامل بابل مع أمور مثل مقدمي الإنهاء النهائي، وظروف الـ slashing، والمقايضات الناتجة عن تنسيق الأمان عبر أنظمة مختلفة بدل السعي خلف سردية أخرى مبنية على وعود مستحيلة.
لست مقتنعًا أنها ستصبح معيارًا. غالبًا ما تستهين مشاريع البنية التحتية الطموحة بمدى صعوبة تحقيق تبنٍّ حقيقي عندما يدخل المستخدمون والمشغّلون وحالات الحافة إلى المشهد. اعتاد السوق على مكافأة القصص البسيطة مع تجاهل التعقيد التشغيلي إلى أن يحدث خطأ ما.
ومع ذلك، بعد مشاهدة هذا المجال يكرر الدورات نفسها لسنوات، أقدّر المشاريع التي تحاول حل مشكلة قديمة دون التظاهر بأن الأمر سهل. تبدو بابل أقل شبيهةً بمحاولة جديدة لنيل الاهتمام وأكثر كأنها تجربة طويلة للاختبار: هل يمكن للبيتكوين أن توفر الأمان خارج سلسلتها الخاصة دون أن يضطر الحَمَلة إلى التخلّي عن الملكية على الطريق.
هذا لا يجعلني متفائلًا.
فقط يجعلني فضوليًا بما يكفي لمواصلة المتابعة.
@BabylonLabs_io #baby $BABY
لكن هذه المرة توقفت لسبب مختلف.
لا تطلب بابل من البيتكوين أن يصبح شيئًا آخر. الفكرة بسيطة بشكل مدهش على السطح: دع الـBTC يبقى على شبكة البيتكوين، وأن يظل تحت حيازة المالك الذاتية، ومع ذلك يساهم في تقديم الأمان الاقتصادي لشبكات إثبات الحصة. بساطة الفكرة مغرية. لكن التنفيذ هو ما يجعل الأمور أكثر إثارة للاهتمام.
تعلمت أن الكريبتو نادرًا ما “ينهار” لأن الفكرة ضعيفة. عادةً ما ينهار عند نقطة تصادم الحوافز والبنية التحتية وسلوك البشر. لهذا أولي اهتمامًا أكبر لكيفية تعامل بابل مع أمور مثل مقدمي الإنهاء النهائي، وظروف الـ slashing، والمقايضات الناتجة عن تنسيق الأمان عبر أنظمة مختلفة بدل السعي خلف سردية أخرى مبنية على وعود مستحيلة.
لست مقتنعًا أنها ستصبح معيارًا. غالبًا ما تستهين مشاريع البنية التحتية الطموحة بمدى صعوبة تحقيق تبنٍّ حقيقي عندما يدخل المستخدمون والمشغّلون وحالات الحافة إلى المشهد. اعتاد السوق على مكافأة القصص البسيطة مع تجاهل التعقيد التشغيلي إلى أن يحدث خطأ ما.
ومع ذلك، بعد مشاهدة هذا المجال يكرر الدورات نفسها لسنوات، أقدّر المشاريع التي تحاول حل مشكلة قديمة دون التظاهر بأن الأمر سهل. تبدو بابل أقل شبيهةً بمحاولة جديدة لنيل الاهتمام وأكثر كأنها تجربة طويلة للاختبار: هل يمكن للبيتكوين أن توفر الأمان خارج سلسلتها الخاصة دون أن يضطر الحَمَلة إلى التخلّي عن الملكية على الطريق.
هذا لا يجعلني متفائلًا.
فقط يجعلني فضوليًا بما يكفي لمواصلة المتابعة.
@BabylonLabs_io #baby $BABY
2
1
128
·
--
من وقت لآخر، يبدو أن بعض المشاريع عادية إلى أن تقضي معها وقتًا كافيًا لتعرف ما الذي تحاول فعله حقًا. لقد شعرت أن بابيلون كان كذلك بالنسبة لي. في النظرة الأولى، من السهل تصنيفه ضمن قصة أخرى تتعلق بالاستثمار/الإقراض (steking) المرتبط بالبتكوين، لكن كلما تعمقت أكثر، شعرت بأنه مشروع يحاول تغيير طريقة تفكير الناس في BTC دون إجبارهم على القبول بالتنازلات المعتادة.
ما لفت انتباهي هو التأكيد على البقاء بالتحكم الذاتي للأصول (self-custodial). لا تطلب بابيلون من حاملي البيتكوين التنازل عن السيطرة فحسب كي تصبح أصولهم أكثر إنتاجية. وهذا أهم مما يقر به الناس، لأن الحيازة/التخزين (custody) هو المكان الذي يبدأ فيه عادةً الانزعاج الحقيقي. تجعل الأعمال الأحدث حول Trustless Bitcoin Vaults ودعم Ledger الصورة بأكملها أكثر عملية، وليست مجرد فكرة نظرية. الأمر شيء أن تصف فكرة نظيفة على الورق. والأمر شيء آخر أن تجعلها تبدو قابلة للاستخدام بالنسبة للأشخاص الذين يملكون بالفعل BTC ولا يريدون مخاطرة غير ضرورية.
كما أقدّر أن المشروع لا يبدو أعمى تجاه نقاط ضعفه. لا يزال على BABY أن يثبت أنه قادر على بناء طلب حقيقي يتجاوز سردية الـ staking، وهذه ليست مشكلة صغيرة. كثير من مشاريع التشفير تبدو قوية عندما يكون الاهتمام مرتفعًا ثم تواجه صعوبات عندما تُختبر الحوافز. هذه هي النقطة التي أراقبها عن كثب هنا.
بالنسبة لي، تعتبر بابيلون مثيرة للاهتمام لأنها تقف في تلك المساحة غير المريحة بين التكنولوجيا الجيدة والتبني الحقيقي. وغالبًا ما تعيش المشاريع الأكثر صدقًا في ذلك الموضع. السؤال الوحيد الآن هو ما إذا كان الناس سيستخدمونها في شيء ذي معنى، أم سيكتفون بالإعجاب بالفكرة من بعيد.
@babylonlabs_io #baby $BABY
من وقت لآخر، يبدو أن بعض المشاريع عادية إلى أن تقضي معها وقتًا كافيًا لتعرف ما الذي تحاول فعله حقًا. لقد شعرت أن بابيلون كان كذلك بالنسبة لي. في النظرة الأولى، من السهل تصنيفه ضمن قصة أخرى تتعلق بالاستثمار/الإقراض (steking) المرتبط بالبتكوين، لكن كلما تعمقت أكثر، شعرت بأنه مشروع يحاول تغيير طريقة تفكير الناس في BTC دون إجبارهم على القبول بالتنازلات المعتادة.
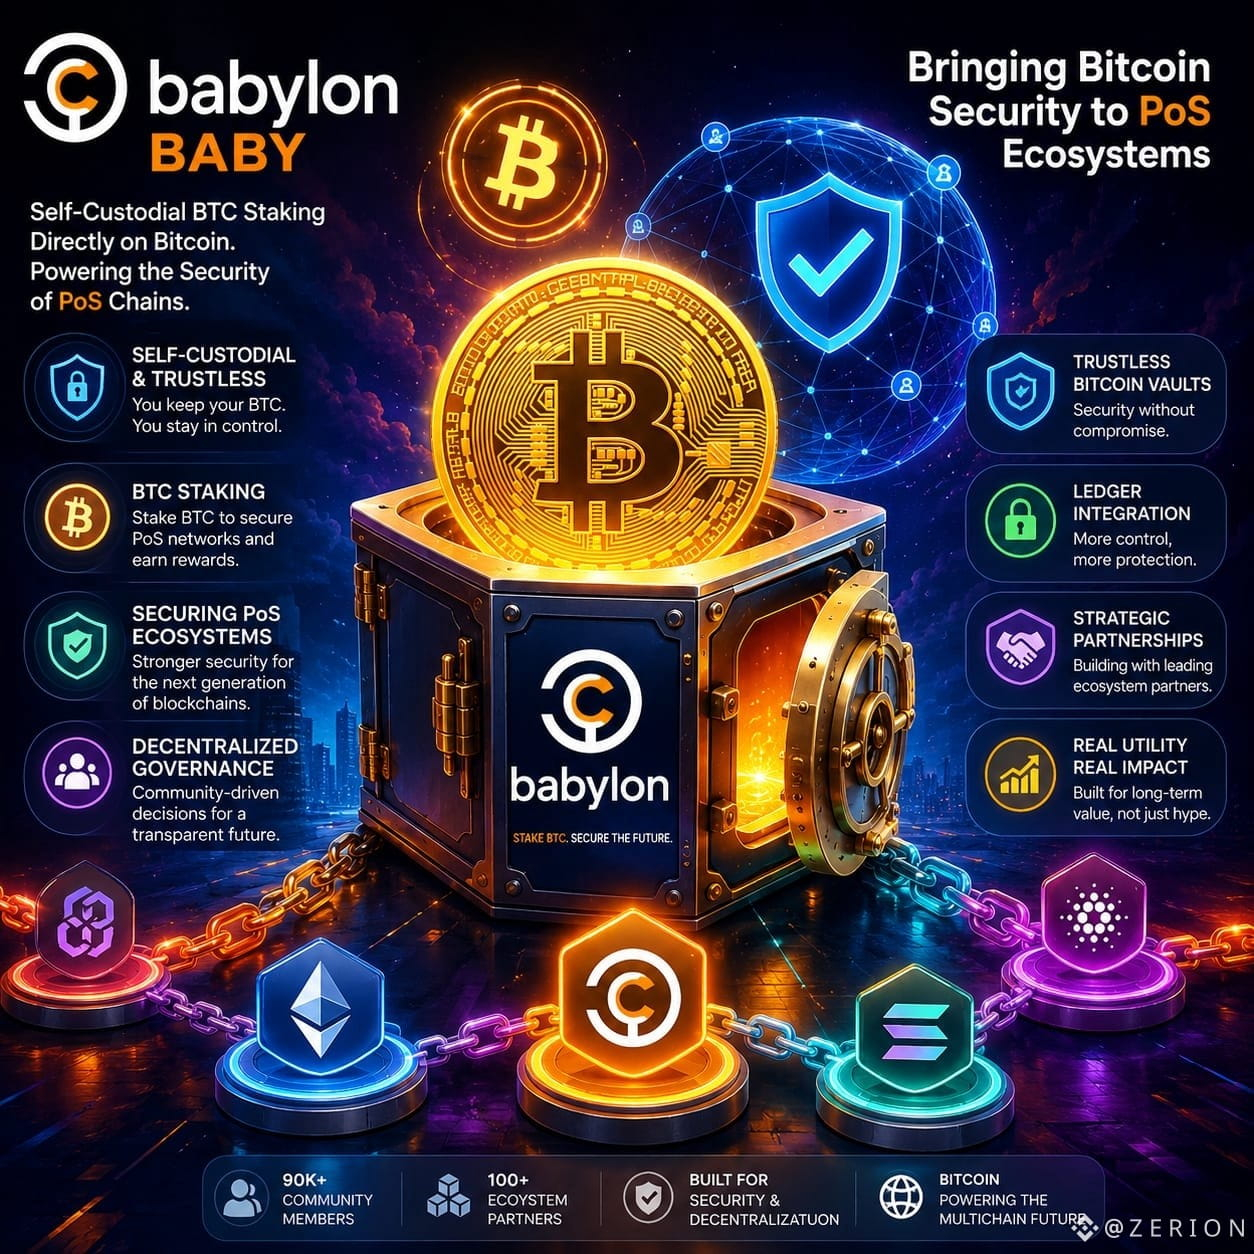
ما لفت انتباهي هو التأكيد على البقاء بالتحكم الذاتي للأصول (self-custodial). لا تطلب بابيلون من حاملي البيتكوين التنازل عن السيطرة فحسب كي تصبح أصولهم أكثر إنتاجية. وهذا أهم مما يقر به الناس، لأن الحيازة/التخزين (custody) هو المكان الذي يبدأ فيه عادةً الانزعاج الحقيقي. تجعل الأعمال الأحدث حول Trustless Bitcoin Vaults ودعم Ledger الصورة بأكملها أكثر عملية، وليست مجرد فكرة نظرية. الأمر شيء أن تصف فكرة نظيفة على الورق. والأمر شيء آخر أن تجعلها تبدو قابلة للاستخدام بالنسبة للأشخاص الذين يملكون بالفعل BTC ولا يريدون مخاطرة غير ضرورية.
كما أقدّر أن المشروع لا يبدو أعمى تجاه نقاط ضعفه. لا يزال على BABY أن يثبت أنه قادر على بناء طلب حقيقي يتجاوز سردية الـ staking، وهذه ليست مشكلة صغيرة. كثير من مشاريع التشفير تبدو قوية عندما يكون الاهتمام مرتفعًا ثم تواجه صعوبات عندما تُختبر الحوافز. هذه هي النقطة التي أراقبها عن كثب هنا.
بالنسبة لي، تعتبر بابيلون مثيرة للاهتمام لأنها تقف في تلك المساحة غير المريحة بين التكنولوجيا الجيدة والتبني الحقيقي. وغالبًا ما تعيش المشاريع الأكثر صدقًا في ذلك الموضع. السؤال الوحيد الآن هو ما إذا كان الناس سيستخدمونها في شيء ذي معنى، أم سيكتفون بالإعجاب بالفكرة من بعيد.
@BabylonLabs_io #baby $BABY
ما لفت انتباهي هو التأكيد على البقاء بالتحكم الذاتي للأصول (self-custodial). لا تطلب بابيلون من حاملي البيتكوين التنازل عن السيطرة فحسب كي تصبح أصولهم أكثر إنتاجية. وهذا أهم مما يقر به الناس، لأن الحيازة/التخزين (custody) هو المكان الذي يبدأ فيه عادةً الانزعاج الحقيقي. تجعل الأعمال الأحدث حول Trustless Bitcoin Vaults ودعم Ledger الصورة بأكملها أكثر عملية، وليست مجرد فكرة نظرية. الأمر شيء أن تصف فكرة نظيفة على الورق. والأمر شيء آخر أن تجعلها تبدو قابلة للاستخدام بالنسبة للأشخاص الذين يملكون بالفعل BTC ولا يريدون مخاطرة غير ضرورية.
كما أقدّر أن المشروع لا يبدو أعمى تجاه نقاط ضعفه. لا يزال على BABY أن يثبت أنه قادر على بناء طلب حقيقي يتجاوز سردية الـ staking، وهذه ليست مشكلة صغيرة. كثير من مشاريع التشفير تبدو قوية عندما يكون الاهتمام مرتفعًا ثم تواجه صعوبات عندما تُختبر الحوافز. هذه هي النقطة التي أراقبها عن كثب هنا.
بالنسبة لي، تعتبر بابيلون مثيرة للاهتمام لأنها تقف في تلك المساحة غير المريحة بين التكنولوجيا الجيدة والتبني الحقيقي. وغالبًا ما تعيش المشاريع الأكثر صدقًا في ذلك الموضع. السؤال الوحيد الآن هو ما إذا كان الناس سيستخدمونها في شيء ذي معنى، أم سيكتفون بالإعجاب بالفكرة من بعيد.
@BabylonLabs_io #baby $BABY
2
2
119
·
--
أعود إلى بروتوكول نيوتن باستمرار لأنّه لا يبيع الحلم المعتاد للذكاء الاصطناعي المتمثل في استبدال المتداولين أو إنشاء نظام مستقلٍّ مثالي.
الانطلاقة الأخيرة لنسخة mainnet التجريبية لفتت انتباهي لسبب مختلف. نيوتن يحاول حل مشكلة تجاهلتها العملات المشفّرة إلى حدّ كبير لسنوات: كيف تتيح لاستراتيجيات آلية أن تُحرّك رأس المال دون منحها حرية غير محدودة؟
الفكرة بسيطة. قبل أن يقوم وكيل ذكاء اصطناعي أو خزنة (vault) بتنفيذ إجراء، يمكن لقواعد محددة مسبقًا التحقق من ظروف السوق، وحدود المخاطر، وبيانات الـoracle، أو حتى ما إذا كانت العملة المستقرة قد بدأت بالانفصال عن قيمتها. إذا بدا أن شيئًا ما غير صحيح، فلن يتم تنفيذ المعاملة.
لقد رأيت هذا من قبل. كل دورة تجلب معها مشروع بنية تحتية آخر يَعِد بأسواق أكثر أمانًا وأتمتة أفضل. ومعظمها يختفي عندما يواجه مستخدمين حقيقيين، وأموالًا حقيقية، وحوافز حقيقية.
لهذا السبب لست مستعدًا بعد للثقة به.
لكن هناك شيئًا ما في نيوتن يبدو مختلفًا. أطلق الفريق تدريجيًا بدل مطاردة النمو الفوري، وكانوا أكثر انفتاحًا بشكل غير معتاد بشأن توزيع الرموز (token allocations)، والجدولة الزمنية للـvesting، وشفافية المحافظ. في هذا السوق، هذا وحده يلفت الانتباه.
كما أعتقد أن التوقيت مناسب. العملات المشفّرة تتجه نحو استراتيجيات تقودها آليات ذكاء اصطناعي سواء أعجب الناس أم لا. السؤال ليس ما إذا كانت العوامل (agents) ستتداول على السلسلة (onchain). السؤال هو من يتحكم بها عندما تسوء الأمور.
لقد بنينا لسنوات مسارات أسرع لتحريك رأس المال، لكننا لم نبنِ سياج حماية كافٍ للأنظمة الآلية.
ربما ينتهي الأمر بنيوتن ليكون مجرد فكرة أخرى تبدو أفضل مما تعمل. يحدث ذلك كثيرًا هنا.
ومع ذلك، وبعد مراقبة الكثير من السرديات وهي تأتي وتذهب، أجد نفسي أولي اهتمامًا كلما حاول مشروع إصلاح مشكلة قديمة بدل اختراع قصة جديدة حولها.
@NewtonProtocol #Newt $NEWT
أعود إلى بروتوكول نيوتن باستمرار لأنّه لا يبيع الحلم المعتاد للذكاء الاصطناعي المتمثل في استبدال المتداولين أو إنشاء نظام مستقلٍّ مثالي.
الانطلاقة الأخيرة لنسخة mainnet التجريبية لفتت انتباهي لسبب مختلف. نيوتن يحاول حل مشكلة تجاهلتها العملات المشفّرة إلى حدّ كبير لسنوات: كيف تتيح لاستراتيجيات آلية أن تُحرّك رأس المال دون منحها حرية غير محدودة؟
الفكرة بسيطة. قبل أن يقوم وكيل ذكاء اصطناعي أو خزنة (vault) بتنفيذ إجراء، يمكن لقواعد محددة مسبقًا التحقق من ظروف السوق، وحدود المخاطر، وبيانات الـoracle، أو حتى ما إذا كانت العملة المستقرة قد بدأت بالانفصال عن قيمتها. إذا بدا أن شيئًا ما غير صحيح، فلن يتم تنفيذ المعاملة.
لقد رأيت هذا من قبل. كل دورة تجلب معها مشروع بنية تحتية آخر يَعِد بأسواق أكثر أمانًا وأتمتة أفضل. ومعظمها يختفي عندما يواجه مستخدمين حقيقيين، وأموالًا حقيقية، وحوافز حقيقية.
لهذا السبب لست مستعدًا بعد للثقة به.
لكن هناك شيئًا ما في نيوتن يبدو مختلفًا. أطلق الفريق تدريجيًا بدل مطاردة النمو الفوري، وكانوا أكثر انفتاحًا بشكل غير معتاد بشأن توزيع الرموز (token allocations)، والجدولة الزمنية للـvesting، وشفافية المحافظ. في هذا السوق، هذا وحده يلفت الانتباه.
كما أعتقد أن التوقيت مناسب. العملات المشفّرة تتجه نحو استراتيجيات تقودها آليات ذكاء اصطناعي سواء أعجب الناس أم لا. السؤال ليس ما إذا كانت العوامل (agents) ستتداول على السلسلة (onchain). السؤال هو من يتحكم بها عندما تسوء الأمور.
لقد بنينا لسنوات مسارات أسرع لتحريك رأس المال، لكننا لم نبنِ سياج حماية كافٍ للأنظمة الآلية.
ربما ينتهي الأمر بنيوتن ليكون مجرد فكرة أخرى تبدو أفضل مما تعمل. يحدث ذلك كثيرًا هنا.
ومع ذلك، وبعد مراقبة الكثير من السرديات وهي تأتي وتذهب، أجد نفسي أولي اهتمامًا كلما حاول مشروع إصلاح مشكلة قديمة بدل اختراع قصة جديدة حولها.
@NewtonProtocol #Newt $NEWT
الانطلاقة الأخيرة لنسخة mainnet التجريبية لفتت انتباهي لسبب مختلف. نيوتن يحاول حل مشكلة تجاهلتها العملات المشفّرة إلى حدّ كبير لسنوات: كيف تتيح لاستراتيجيات آلية أن تُحرّك رأس المال دون منحها حرية غير محدودة؟
الفكرة بسيطة. قبل أن يقوم وكيل ذكاء اصطناعي أو خزنة (vault) بتنفيذ إجراء، يمكن لقواعد محددة مسبقًا التحقق من ظروف السوق، وحدود المخاطر، وبيانات الـoracle، أو حتى ما إذا كانت العملة المستقرة قد بدأت بالانفصال عن قيمتها. إذا بدا أن شيئًا ما غير صحيح، فلن يتم تنفيذ المعاملة.
لقد رأيت هذا من قبل. كل دورة تجلب معها مشروع بنية تحتية آخر يَعِد بأسواق أكثر أمانًا وأتمتة أفضل. ومعظمها يختفي عندما يواجه مستخدمين حقيقيين، وأموالًا حقيقية، وحوافز حقيقية.
لهذا السبب لست مستعدًا بعد للثقة به.
لكن هناك شيئًا ما في نيوتن يبدو مختلفًا. أطلق الفريق تدريجيًا بدل مطاردة النمو الفوري، وكانوا أكثر انفتاحًا بشكل غير معتاد بشأن توزيع الرموز (token allocations)، والجدولة الزمنية للـvesting، وشفافية المحافظ. في هذا السوق، هذا وحده يلفت الانتباه.
كما أعتقد أن التوقيت مناسب. العملات المشفّرة تتجه نحو استراتيجيات تقودها آليات ذكاء اصطناعي سواء أعجب الناس أم لا. السؤال ليس ما إذا كانت العوامل (agents) ستتداول على السلسلة (onchain). السؤال هو من يتحكم بها عندما تسوء الأمور.
لقد بنينا لسنوات مسارات أسرع لتحريك رأس المال، لكننا لم نبنِ سياج حماية كافٍ للأنظمة الآلية.
ربما ينتهي الأمر بنيوتن ليكون مجرد فكرة أخرى تبدو أفضل مما تعمل. يحدث ذلك كثيرًا هنا.
ومع ذلك، وبعد مراقبة الكثير من السرديات وهي تأتي وتذهب، أجد نفسي أولي اهتمامًا كلما حاول مشروع إصلاح مشكلة قديمة بدل اختراع قصة جديدة حولها.
@NewtonProtocol #Newt $NEWT
1
126
·
--

مقالة
الجزء من عالم العملات الرقمية الذي ظللنا نتجاهله: لماذا جعلني بروتوكول نيوتن أولي اهتمامًا مجددًاأعود باستمرار إلى بروتوكول نيوتن، غالبًا لأنّه لا يحاول أن يبدو كأنه لعبة. ما زالت معظم مشاريع العملات الرقمية تبيع الضباب نفسه القديم: أسرع، أرخص، أذكى، لامركزيًا، أمرٌ حتميّ. نيوتن يقول شيئًا أكثر تحديدًا، وهذا يجعلني دائمًا أشكّ قليلًا. يصف نفسه بأنه طبقة تفويض لتمويل المعاملات على السلسلة (onchain)، والادعاء بسيط بما يكفي للفهم حتى لو لم تثق به بعد: قبل أن تستقر المعاملة، يفترض أن يتحقق نيوتن من القواعد، والمخاطر، وقيود الهوية، وحدود الامتثال، ثم يترك سجلًا تشفيريًا بما سُمح به وما تم حظره. تم بناؤه كتطبيق AVS ضمن EigenLayer، وتصفه الوثائق بأنه محرك سياسات لامركزي لتفويض المعاملات على السلسلة، مع تطبيق السياسات لأشياء مثل حدود الإنفاق، والفحص لمطابقة قوائم العقوبات، ومنع الاحتيال. هذا ليس عرضًا مبهمًا من نوع “الذكاء الاصطناعي يلتقي بالعملات الرقمية”. بل هو أشبه بمحاولة وضع بوابة، في وقت كانت فيه العملات الرقمية عادةً تُصرّ على ألا تكون هناك أي بوابة.
الجزء من عالم العملات الرقمية الذي ظللنا نتجاهله: لماذا جعلني بروتوكول نيوتن أولي اهتمامًا مجددًا
أعود باستمرار إلى بروتوكول نيوتن، غالبًا لأنّه لا يحاول أن يبدو كأنه لعبة. ما زالت معظم مشاريع العملات الرقمية تبيع الضباب نفسه القديم: أسرع، أرخص، أذكى، لامركزيًا، أمرٌ حتميّ. نيوتن يقول شيئًا أكثر تحديدًا، وهذا يجعلني دائمًا أشكّ قليلًا. يصف نفسه بأنه طبقة تفويض لتمويل المعاملات على السلسلة (onchain)، والادعاء بسيط بما يكفي للفهم حتى لو لم تثق به بعد: قبل أن تستقر المعاملة، يفترض أن يتحقق نيوتن من القواعد، والمخاطر، وقيود الهوية، وحدود الامتثال، ثم يترك سجلًا تشفيريًا بما سُمح به وما تم حظره. تم بناؤه كتطبيق AVS ضمن EigenLayer، وتصفه الوثائق بأنه محرك سياسات لامركزي لتفويض المعاملات على السلسلة، مع تطبيق السياسات لأشياء مثل حدود الإنفاق، والفحص لمطابقة قوائم العقوبات، ومنع الاحتيال. هذا ليس عرضًا مبهمًا من نوع “الذكاء الاصطناعي يلتقي بالعملات الرقمية”. بل هو أشبه بمحاولة وضع بوابة، في وقت كانت فيه العملات الرقمية عادةً تُصرّ على ألا تكون هناك أي بوابة.
4
2
130
·
--

مقالة
بروتوكول نيوتن (NEWT) والجزء من عالم الكريبتو الذي ما زال يبدو غير مكتملأعود باستمرار إلى مشاريع مثل نيوتن لأنها تقع في مكان غريب داخل السوق. فهي لا تحاول بيعَ حلمٍ من ميمات أسرع أو غلافٍ شاذّ آخر من الذكاء الاصطناعي اللامع. الطرح الرسمي أكثر بساطة من ذلك بكثير: يتموضع نيوتن كطبقة تفويض لتمويل البلوكشين (onchain)، وتصف وثائقه أنها محرّك سياسات لامركزي لتفويض عمليات المعاملات على البلوكشين، مبنيًا كخدمة AVS تابعة لـ EigenLayer. يقدم الورقة البيضاء الفجوة بطريقة لا أستطيع أن أتجاهلها بالكامل: فتمويل البلوكشين يتحرك بالفعل بمبالغ ضخمة، لكن المعاملات ما زالت تحدث دون أن يتم تفويضها على البلوكشين قبل التنفيذ. هذه هي المشكلة التي تبدو مملة إلى أن تدرك أن “الممل” غالبًا هو حيث تعيش الأموال الحقيقية وأنماط الفشل الحقيقية.
بروتوكول نيوتن (NEWT) والجزء من عالم الكريبتو الذي ما زال يبدو غير مكتمل
أعود باستمرار إلى مشاريع مثل نيوتن لأنها تقع في مكان غريب داخل السوق. فهي لا تحاول بيعَ حلمٍ من ميمات أسرع أو غلافٍ شاذّ آخر من الذكاء الاصطناعي اللامع. الطرح الرسمي أكثر بساطة من ذلك بكثير: يتموضع نيوتن كطبقة تفويض لتمويل البلوكشين (onchain)، وتصف وثائقه أنها محرّك سياسات لامركزي لتفويض عمليات المعاملات على البلوكشين، مبنيًا كخدمة AVS تابعة لـ EigenLayer. يقدم الورقة البيضاء الفجوة بطريقة لا أستطيع أن أتجاهلها بالكامل: فتمويل البلوكشين يتحرك بالفعل بمبالغ ضخمة، لكن المعاملات ما زالت تحدث دون أن يتم تفويضها على البلوكشين قبل التنفيذ. هذه هي المشكلة التي تبدو مملة إلى أن تدرك أن “الممل” غالبًا هو حيث تعيش الأموال الحقيقية وأنماط الفشل الحقيقية.
4
2
155
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
153,639 مشاهدات
1,713 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·28 إعجاب
·42.2k مشاهدات
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
624 مشاهدات
10 يقومون بالنقاش
AnthropicRejectsIPODelayValuationinQuestion
262,050 مشاهدات
2,229 يقومون بالنقاش