

Herculis Gold Coin XAUH
100 منشورات

Herculis Gold Coin XAUH
إبلاغ
حظر المُستخدم
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 تتابع
32 المتابعون
143 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
عرض الترجمة
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
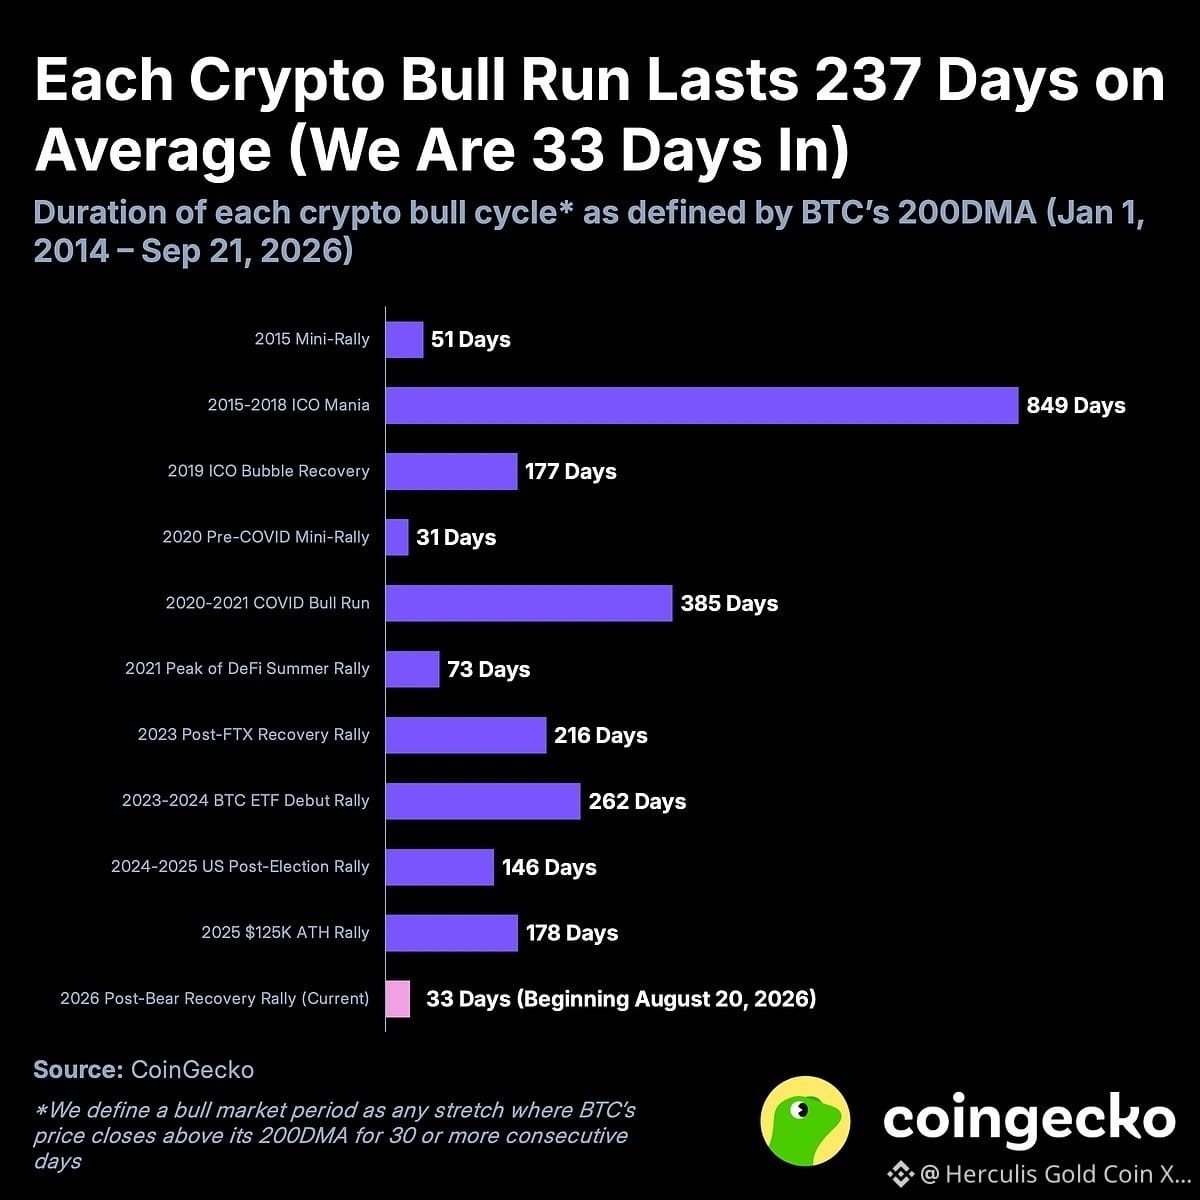
ارتفع سعر البيتكوين إلى ما يصل إلى 87,158 دولارًا الأسبوع الماضي، مرتفعًا بأكثر من 25% منذ بدء أحدث دورة صعود في 20 أغسطس 2026. وتُظهر البيانات التاريخية أن دورات صعود البيتكوين تستمر في المتوسط 169 يومًا عند استبعاد دورة واحدة طويلة بشكل غير معتاد، حيث حقق سعر البيتكوين مكاسب بنسبة +130.5% من البداية إلى القمة. وتُعد هذه الدورة الصعودية الحادية عشرة للبيتكوين منذ عام 2014. أغلق البيتكوين فوق متوسطه المتحرك لمدة 200 يوم في 20 أغسطس، منهياً بذلك سوق الهابطة 2025–2026 بعد 290 يومًا. وباستخدام تعريف السوق الهابطة المعكوس، نعتبر أن البيتكوين تكون في دورة صعود عندما يتداول فوق متوسطه المتحرك لمدة 200 يوم لمدة لا تقل عن 30 يومًا متتالية. ومن خلال تسع دورات مكتملة منذ 2014، ارتفع البيتكوين بمعدل +130.5% من بداية كل دورة صعود إلى قمّتها، مع استبعاد الارتفاع الحاد في الفترة 2015–2018.
ارتفع سعر البيتكوين إلى ما يصل إلى 87,158 دولارًا الأسبوع الماضي، مرتفعًا بأكثر من 25% منذ بدء أحدث دورة صعود في 20 أغسطس 2026. وتُظهر البيانات التاريخية أن دورات صعود البيتكوين تستمر في المتوسط 169 يومًا عند استبعاد دورة واحدة طويلة بشكل غير معتاد، حيث حقق سعر البيتكوين مكاسب بنسبة +130.5% من البداية إلى القمة. وتُعد هذه الدورة الصعودية الحادية عشرة للبيتكوين منذ عام 2014. أغلق البيتكوين فوق متوسطه المتحرك لمدة 200 يوم في 20 أغسطس، منهياً بذلك سوق الهابطة 2025–2026 بعد 290 يومًا. وباستخدام تعريف السوق الهابطة المعكوس، نعتبر أن البيتكوين تكون في دورة صعود عندما يتداول فوق متوسطه المتحرك لمدة 200 يوم لمدة لا تقل عن 30 يومًا متتالية. ومن خلال تسع دورات مكتملة منذ 2014، ارتفع البيتكوين بمعدل +130.5% من بداية كل دورة صعود إلى قمّتها، مع استبعاد الارتفاع الحاد في الفترة 2015–2018.
1
104
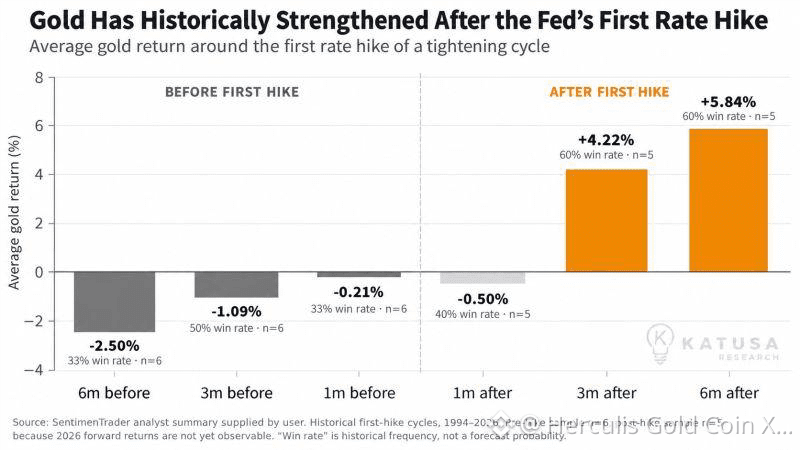
لطالما عزز الذهب نفسه تاريخيًا بعد أول زيادة لأسعار الفائدة من الاحتياطي الفيدرالي.
غالبًا ما يُساء فهم علاقة الذهب بالتشديد النقدي. فالحكمة التقليدية تقول إن ارتفاع أسعار الفائدة ينبغي أن يكون سلبيًا تلقائيًا على الذهب. لكن التاريخ يروي قصة أكثر تعقيدًا.
كما يوضح الرسم البياني، فقد تراجع الذهب تاريخيًا في الشهور التي سبقت أول زيادة لأسعار الفائدة من الاحتياطي الفيدرالي، إذ كانت الأسواق تُسعّر سلفًا ظروفًا نقدية أكثر تشددًا. ولكن بعد أول زيادة، غالبًا ما انعكس النمط.
عبر دورات التشديد التاريخية الممثلة في الرسم البياني:
قبل 6 أشهر من أول زيادة: بلغ متوسط الذهب −2.50% قبل 3 أشهر: −1.09% قبل شهر واحد: −0.21% بعد شهر واحد: −0.50% بعد 3 أشهر: +4.22% بعد 6 أشهر: +5.84%
النقطة الأساسية هي أن الأسواق تتطلع للأمام. ففي الوقت الذي يرفع فيه الاحتياطي الفيدرالي أسعار الفائدة بالفعل، قد يكون جزء كبير من توقعات التشديد قد تم بالفعل تضمينه في سعر الذهب.
1
148
الحفاظ على القوة الشرائية للنقود أمر صعب. ففنجان قهوة بسيط يروي القصة. إذا كانت تكلفة القهوة €1.00 في يناير 2002، فلابد أن ينمو اليورو نفسه إلى ما يقارب €1.69 بحلول يوليو 2026 فقط للحفاظ على قوته الشرائية، وذلك بناءً على توضيح «مؤشر أسعار المستهلكين المنسق» في منطقة اليورو (HICP) لدى يوروستات. هذه هي الآثار الهادئة للتضخم: قد يظل رصيد حسابك كما هو، بينما ينخفض تدريجيًا مقدار ما يمكنه شراؤه. وبالنسبة إلى المستثمرين، تكون الدروس واضحة. فالحفاظ على الثروة لا يتعلق فقط بتجنب الخسائر من حيث القيمة الاسمية — بل يتعلق بتوليد عوائد تحمي القوة الشرائية مع مرور الوقت.
الحفاظ على القوة الشرائية للنقود أمر صعب. ففنجان قهوة بسيط يروي القصة. إذا كانت تكلفة القهوة €1.00 في يناير 2002، فلابد أن ينمو اليورو نفسه إلى ما يقارب €1.69 بحلول يوليو 2026 فقط للحفاظ على قوته الشرائية، وذلك بناءً على توضيح «مؤشر أسعار المستهلكين المنسق» في منطقة اليورو (HICP) لدى يوروستات. هذه هي الآثار الهادئة للتضخم: قد يظل رصيد حسابك كما هو، بينما ينخفض تدريجيًا مقدار ما يمكنه شراؤه. وبالنسبة إلى المستثمرين، تكون الدروس واضحة. فالحفاظ على الثروة لا يتعلق فقط بتجنب الخسائر من حيث القيمة الاسمية — بل يتعلق بتوليد عوائد تحمي القوة الشرائية مع مرور الوقت.
1
341
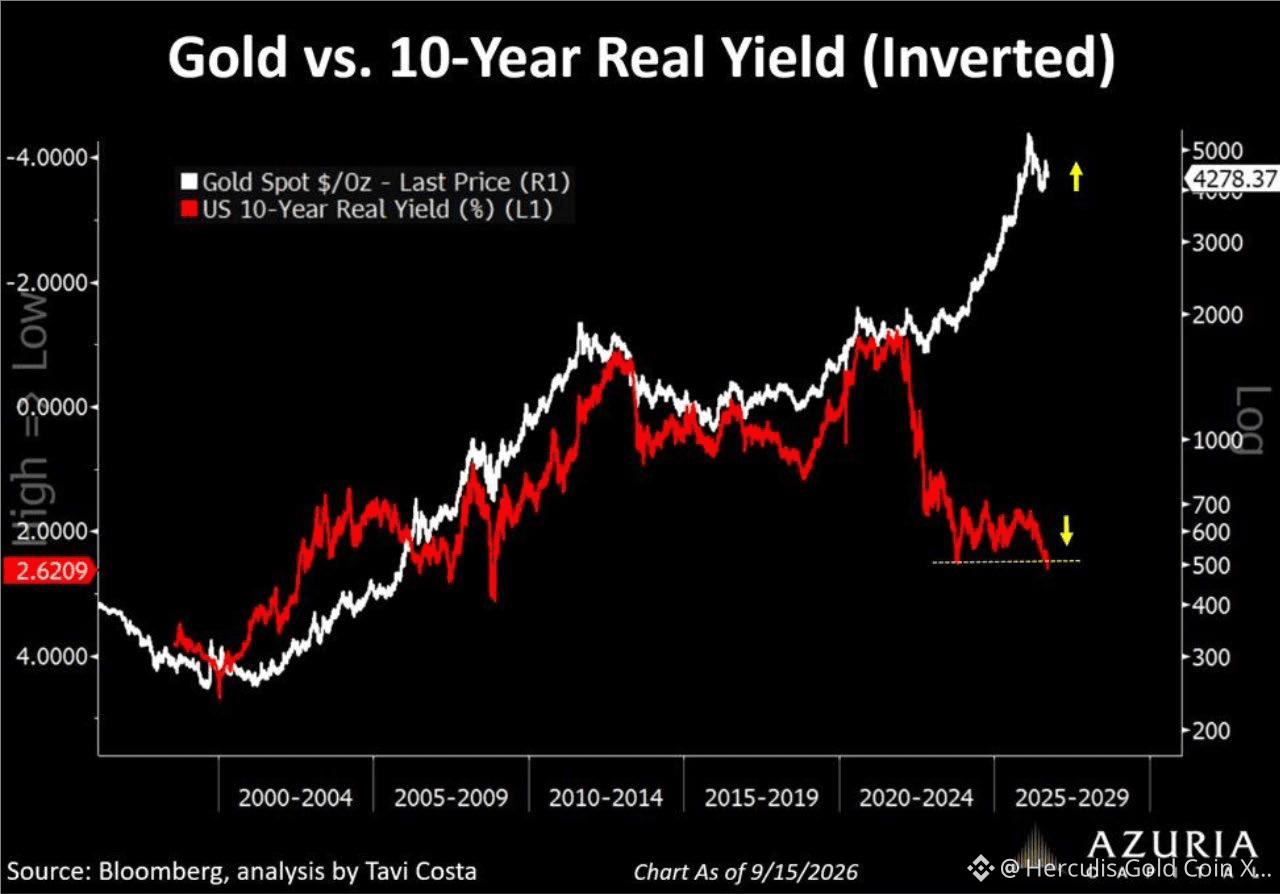
على مدى عقود كان الأمر بسيطاً: ارتفاع العوائد الحقيقية يعني انخفاض أسعار الذهب. وقد عملت هذه العلاقة لأن السندات الحكومية الأمريكية كانت بمثابة الضمان النهائي—محايدة سياسياً وسائلة مالياً. منذ تجميد الاحتياطيات الروسية في 2022، اختفت هذه الحياد. إن الأصل المقوّم بالدولار لم يعد مجرد مطالبة على الولايات المتحدة؛ بل صار أيضاً مطالبة تخضع لولاية قضائية أمريكية.
لذلك لم يعد شراء الذهب يتم حصراً بوصفه تحوطاً ضد التضخم. بل يُقتنى كضمان، دون مخاطر العقوبات. ولهذا يمكن أن يرتفع الذهب بالتزامن مع ارتفاع أسعار الفائدة الحقيقية. ليست مفارقة إحصائية. إنها إعادة تسعير للمخاطر السياسية المتضمنة في احتياطيات العملات الأجنبية.
ولا يفهم أحد هذا التحول أفضل من بكين. فقد انخفضت الحيازات المبلغ عنها رسمياً من السندات الحكومية الأمريكية لدى الصين إلى 618 مليار دولار في يوليو، وهي أدنى مستوياتها منذ أغسطس 2008، مقارنةً بأكثر من 1,300 مليار دولار في ذروتها في نوفمبر 2013.
لا تقوم الصين بعملية بيع مدوية، لأنها لا مصلحة لها في إسقاط الأصل الذي تقوم بتقليصه. إنها تنسّق انتقالاً بطيئاً ومنضبطاً واستراتيجياً نحو الذهب وسندات الوكالات وبعض الأصول الحقيقية، وإلى منظومتها المالية الخاصة. ينبغي للمستثمرين أن يحذوا حذوها.
لا تراهن الصين على الانهيار المفاجئ للولايات المتحدة؛ إنها تحمي نفسها من التآكل التدريجي لامتيازات الولايات المتحدة. إنها لا تبيع سعراً. إنها تبيع الاعتماد.
1
163
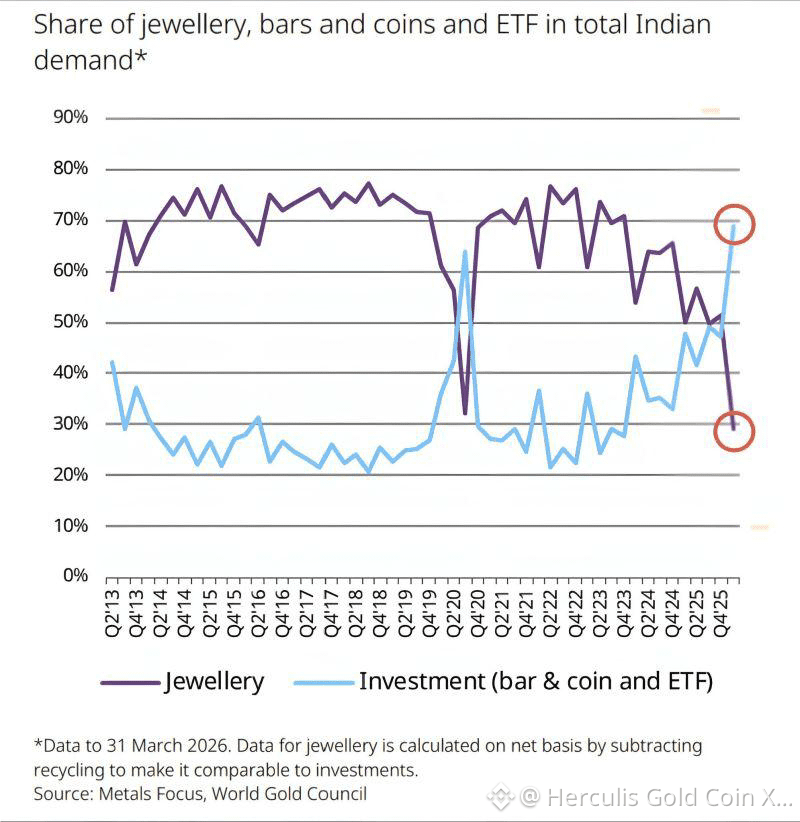
علاقة الهند بالذهب تتغير: الاستثمار يتجاوز المجوهرات
على مدى أجيال، كان الذهب مرادفًا للمجوهرات في الهند. لكن أحدث البيانات تشير إلى تحول مهم: إذ يزداد شراء الهنود للذهب بوصفه استثمارًا، لا مجرد مجوهرات.
في الربع الأول من عام 2026، بلغ الطلب الاستثماري على السبائك والعملات المتداولة وصناديق المؤشرات المتداولة للذهب 82 طنًا، بزيادة 54% على أساس سنوي، مقارنةً بـ66 طنًا للطلب على المجوهرات. وعلى أساس صافي قابل للمقارنة المستخدم في الرسم البياني، مثّل الاستثمار ما يقرب من 70% من إجمالي طلب الهند على الذهب، بينما انخفضت المجوهرات إلى نحو 30% — وهو أدنى مستوى لها في بيانات مجلس الذهب العالمي منذ عام 2000.
ويلفت المشهد في السوق المادي بشكل خاص. فقد اشترى الهنود 62 طنًا من السبائك والعملات، بزيادة 34% على أساس سنوي، وهي أقوى نتيجة للربع الأول منذ عام 2013. وأضافت صناديق المؤشرات المتداولة للذهب 20 طنًا أخرى كرقم قياسي جديد، لتصل حيازات صناديق المؤشرات إلى 115 طنًا بنهاية مارس.
هذا ليس مجرد تغيير في طريقة شراء الهنود للذهب. بل هو تغيير في سبب امتلاكهم له.
يعزز ذلك وجهة نظرنا الإيجابية طويلة الأجل بشأن الذهب. تعد الهند واحدة من أكبر أسواق الذهب في العالم، ويمكن أن تؤدي الهجرة الهيكلية من المجوهرات إلى السبائك والعملات وصناديق المؤشرات المتداولة والأشكال الرقمية للذهب إلى جعل الطلب مدفوعًا بالاستثمار بشكل متزايد، وحساسًا للأسعار بصورة أكبر نحو الارتفاع.
سنحافظ على تخصيص استراتيجي للذهب بنسبة 5–10% في المحافظ المتنوعة، وسنستفيد من التصحيحات السعرية ذات المعنى لبناء المراكز بدلًا من مطاردة الارتفاعات الحادة.
الرسالة الأكبر من الرسم البياني واضحة: إن الذهب في الهند يتطور من شيء ترتديه إلى شيء تستثمر فيه.
1
169
هل تقلق من أن أسهم الولايات المتحدة في فقاعة؟ يمكن للفقاعة أن تواصل الانتفاخ لعدة أشهر، وأحيانًا لسنوات. إن وصفها بأنها «فقاعة» يخبرك بالكثير القليل جدًا عن مقدار الارتفاع المتبقي قبل أن تنفجر. وهذه هي الجزء غير المريح من قرار الاستثمار. خذ مؤشر ناسداك-100. منذ بداية عام 2020، حقق مكاسب تقارب 233% (اعتبارًا من إغلاق 10 سبتمبر 2026). خلال الفترة المماثلة التي بدأت في 1991، كانت المكاسب نحو 450%. وكانت موجة الصعود في التسعينيات بعيدة تمامًا عن الانتهاء. ومن تلك النقطة في سبتمبر 1997، ارتفع المؤشر بنسبة إضافية بلغت 327% قبل أن يصل إلى ذروته في مارس 2000. ثم انخفض بنسبة 83% بحلول أكتوبر 2002.
هل تقلق من أن أسهم الولايات المتحدة في فقاعة؟ يمكن للفقاعة أن تواصل الانتفاخ لعدة أشهر، وأحيانًا لسنوات. إن وصفها بأنها «فقاعة» يخبرك بالكثير القليل جدًا عن مقدار الارتفاع المتبقي قبل أن تنفجر. وهذه هي الجزء غير المريح من قرار الاستثمار. خذ مؤشر ناسداك-100. منذ بداية عام 2020، حقق مكاسب تقارب 233% (اعتبارًا من إغلاق 10 سبتمبر 2026). خلال الفترة المماثلة التي بدأت في 1991، كانت المكاسب نحو 450%. وكانت موجة الصعود في التسعينيات بعيدة تمامًا عن الانتهاء. ومن تلك النقطة في سبتمبر 1997، ارتفع المؤشر بنسبة إضافية بلغت 327% قبل أن يصل إلى ذروته في مارس 2000. ثم انخفض بنسبة 83% بحلول أكتوبر 2002.
1
112
تُمثّل شركة تايوان لصناعة أشباه الموصلات (TSMC) الآن نسبة استثنائية تبلغ 41.4% من إجمالي القيمة السوقية لسوق الأوراق المالية في تايوان.
كانت هذه التحوّلات لافتة: ارتفعت حصة TSMC في سوق الأسهم التايوانية من 16.3% في عام 2016 إلى 22.7% في عام 2019، و28.9% في عام 2021، و38.3% في عام 2025، لتصل إلى نحو 41.4% بحلول أغسطس 2026.
تقع TSMC في قلب منظومة أشباه الموصلات العالمية، وهي واحدة من أبرز المستفيدين من طفرة البنية التحتية للذكاء الاصطناعي.
1
1
250
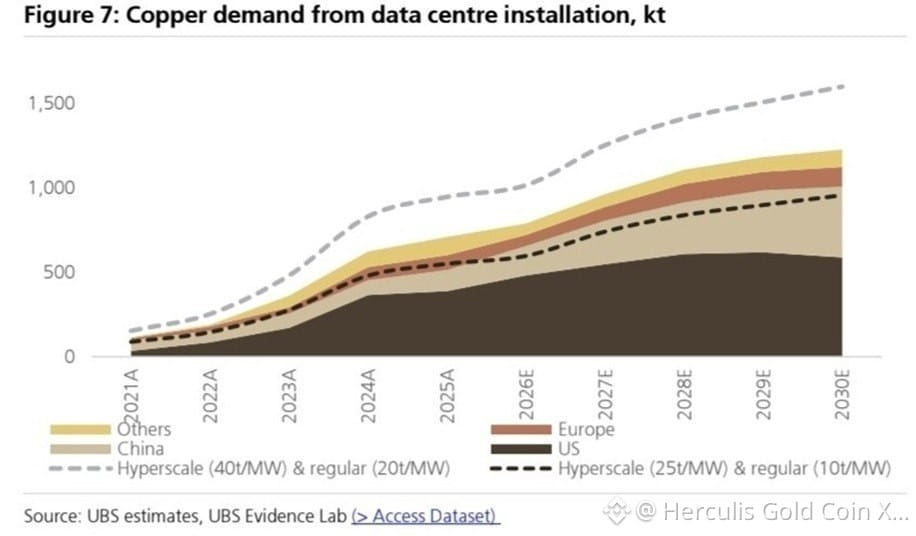
وفقًا لـ UBS، من المتوقع أن يزداد الطلب على النحاس من مراكز البيانات بشكل حاد حتى عام 2030، مع إضافة التوسع السريع في بنية الذكاء الاصطناعي لمصدر استهلاك رئيسي آخر إلى سوق يواجه أصلاً نقصًا حادًا.
وفي الوقت نفسه، يبدو أن حقبة النحاس المتاح بسهولة وبتكلفة منخفضة تقترب من نهايتها. فقد تم تحديد العديد من الرواسب في مناطق نائية، وعلى أعماق شديدة، أو تحتوي على خامات أقل درجة، ما يجعل الإنتاج في المستقبل أكثر تكلفة على نحو متزايد. كما أن مشروعات التعدين الجديدة من غير المرجح أن تعوض بالكامل التراجع الطبيعي في الإنتاج من المناجم القائمة، مما يخلق ضغطًا مستمرًا على المعروض العالمي.
وقد استجابت أسعار النحاس بالفعل لبيئة التشديد هذه، إذ وصلت مؤخرًا إلى مستويات قياسية بنحو 14,800 دولار للطن.
ومع ذلك، فإن حالة الاستثمار على الأجل الأبعد تتجاوز نطاق الذكاء الاصطناعي بكثير. ففي ظل خلفية من ركود الإمدادات، لا يزال استهلاك النحاس في ارتفاع بسبب التحول العالمي في مجال الطاقة، بما في ذلك الطاقة المتجددة، والمركبات الكهربائية، واستثمارات ضخمة في شبكات الكهرباء—بينما يؤدي التوسع الانفجاري في مراكز بيانات الذكاء الاصطناعي إلى خلق مصدر إضافي للطلب الهيكلي.
نحتفظ بوجهة نظر صعودية على أساس هيكلي بشأن النحاس خلال أفق استثماري مدته 3 إلى 5 سنوات، لكن بعد التحرك الأخير إلى مستويات قياسية سنبتعد عن المطاردة العدوانية للمعدن بالأسعار الحالية.
وبالنسبة للأسهم، نميل إلى تفضيل المنتجين ذوي الجودة العالية الذين يملكون احتياطيات قائمة كبيرة، وتكاليف إنتاج منخفضة نسبيًا، والقدرة على توسيع الإنتاج دون الاعتماد بالكامل على المشاريع الجديدة في المواقع غير المطروقة. وتُعد كل من Freeport-McMoRan وBHP وRio Tinto وAntofagasta وLundin Mining مرشحين مثيرين للاهتمام لإجراء المزيد من التحليل.
1
143
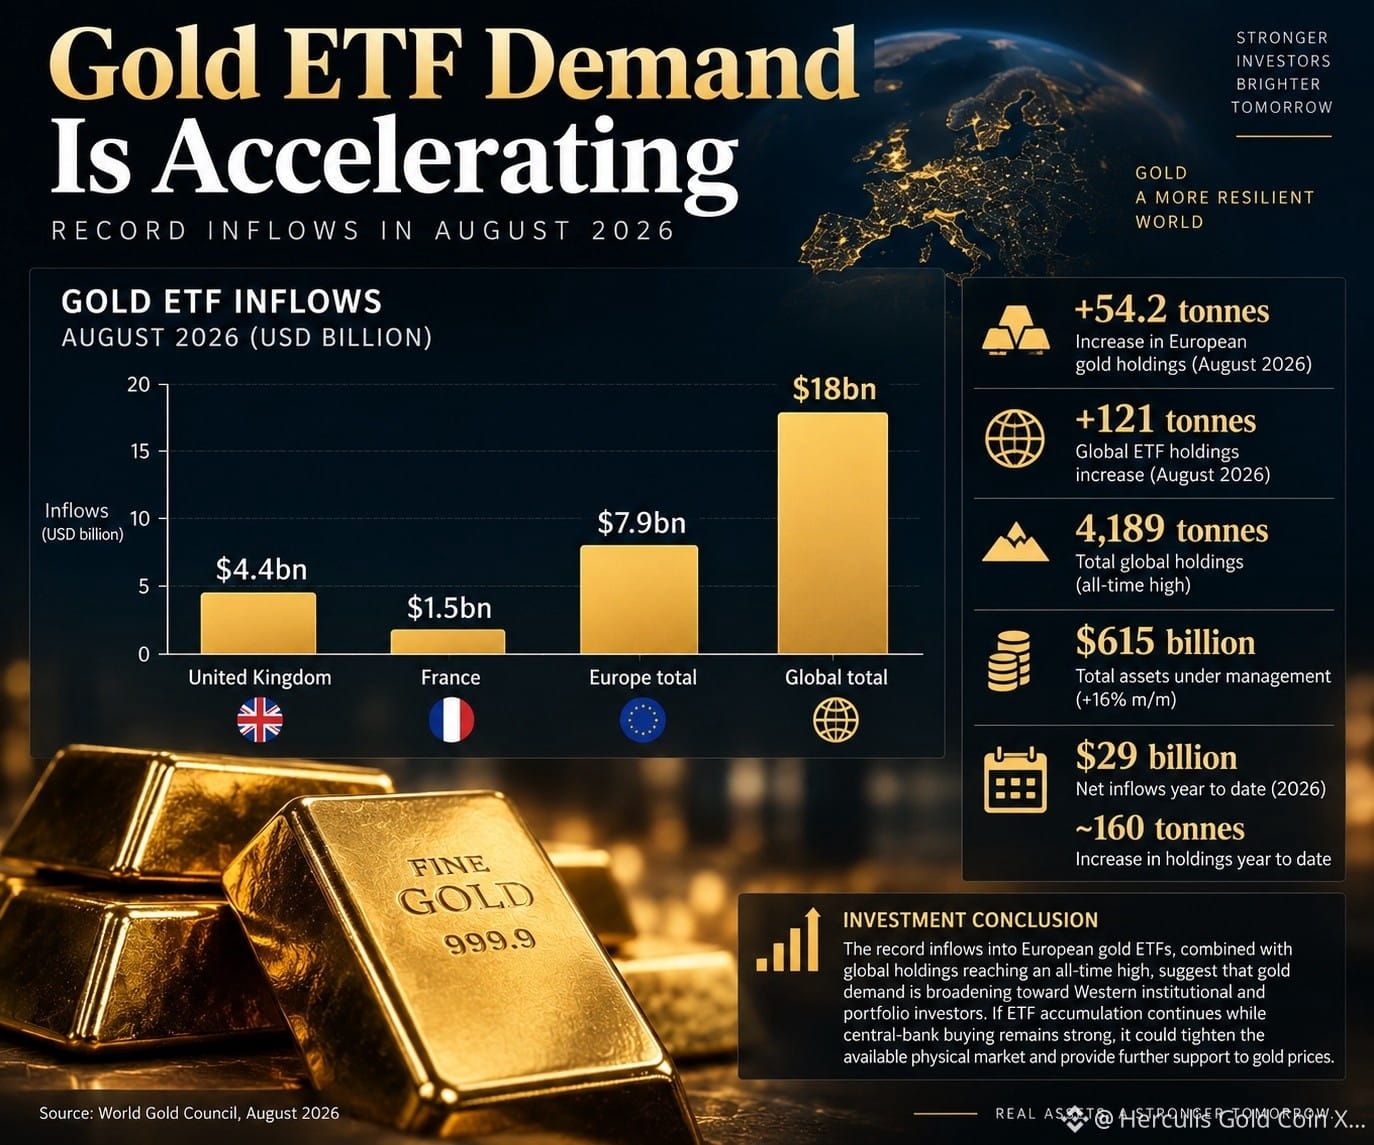
الذهب يَجذب صناديق الذهب المتداولة في أوروبا رقمًا قياسيًا بلغ 7.9 مليار دولار
جذبت صناديق الاستثمار المتداولة الأوروبية المدعومة بالذهب الفعلي رقمًا قياسيًا قدره 7.9 مليار دولار في أغسطس 2026، ما أدى إلى زيادة حيازاتها من الذهب بمقدار 54.2 طنًا، وفقًا لتقرير صادر عن مجلس الذهب العالمي (WGC). شكلت المملكة المتحدة أكبر حصة من التدفقات الداخلة، بقيمة 4.4 مليار دولار، مُسجلة ثاني أكبر تدفق شهري في سجل البلاد. وقد اجتذبت الصناديق الفرنسية 1.5 مليار دولار.
على مستوى العالم، سجلت صناديق الذهب المتداولة 18 مليار دولار من التدفقات الداخلة في أغسطس، وهي ثاني أكبر تدفقات شهرية من حيث قيمة الدولار على الإطلاق، وفقًا للمنظمة. وبفضل تدفقات المستثمرين القوية وارتفاع أسعار الذهب، زادت الأصول الخاضعة للإدارة بنسبة 16% خلال الشهر لتصل إلى 615 مليار دولار.
ارتفعت حيازات صناديق الذهب المتداولة عالميًا بمقدار 121 طنًا إلى مستوى قياسي جديد بلغ 4,189 طنًا. منذ بداية العام، اجتذبت صناديق الذهب المتداولة 29 مليار دولار من صافي التدفقات الداخلة وزادت حيازاتها من الذهب الفعلي بنحو 160 طنًا. وتشير التدفقات القياسية إلى صناديق الذهب الأوروبية، إلى جانب وصول الحيازات العالمية إلى مستوى قياسي جديد، إلى أن الطلب على الذهب يتوسع بما يتجاوز البنوك المركزية والمستثمرين الآسيويين باتجاه المستثمرين المؤسسيين وصنّاع المحافظ في الغرب.
وهذا مؤشر بنيوي مهم: إذا استمرت وتيرة تراكم صناديق الاستثمار المتداولة مع استمرار قوة مشتريات البنوك المركزية، فقد يؤدي الطلب الاستثماري الإضافي إلى تشديد السوق الفعلي المتاح وتوفير دعم إضافي لأسعار الذهب.
1
189
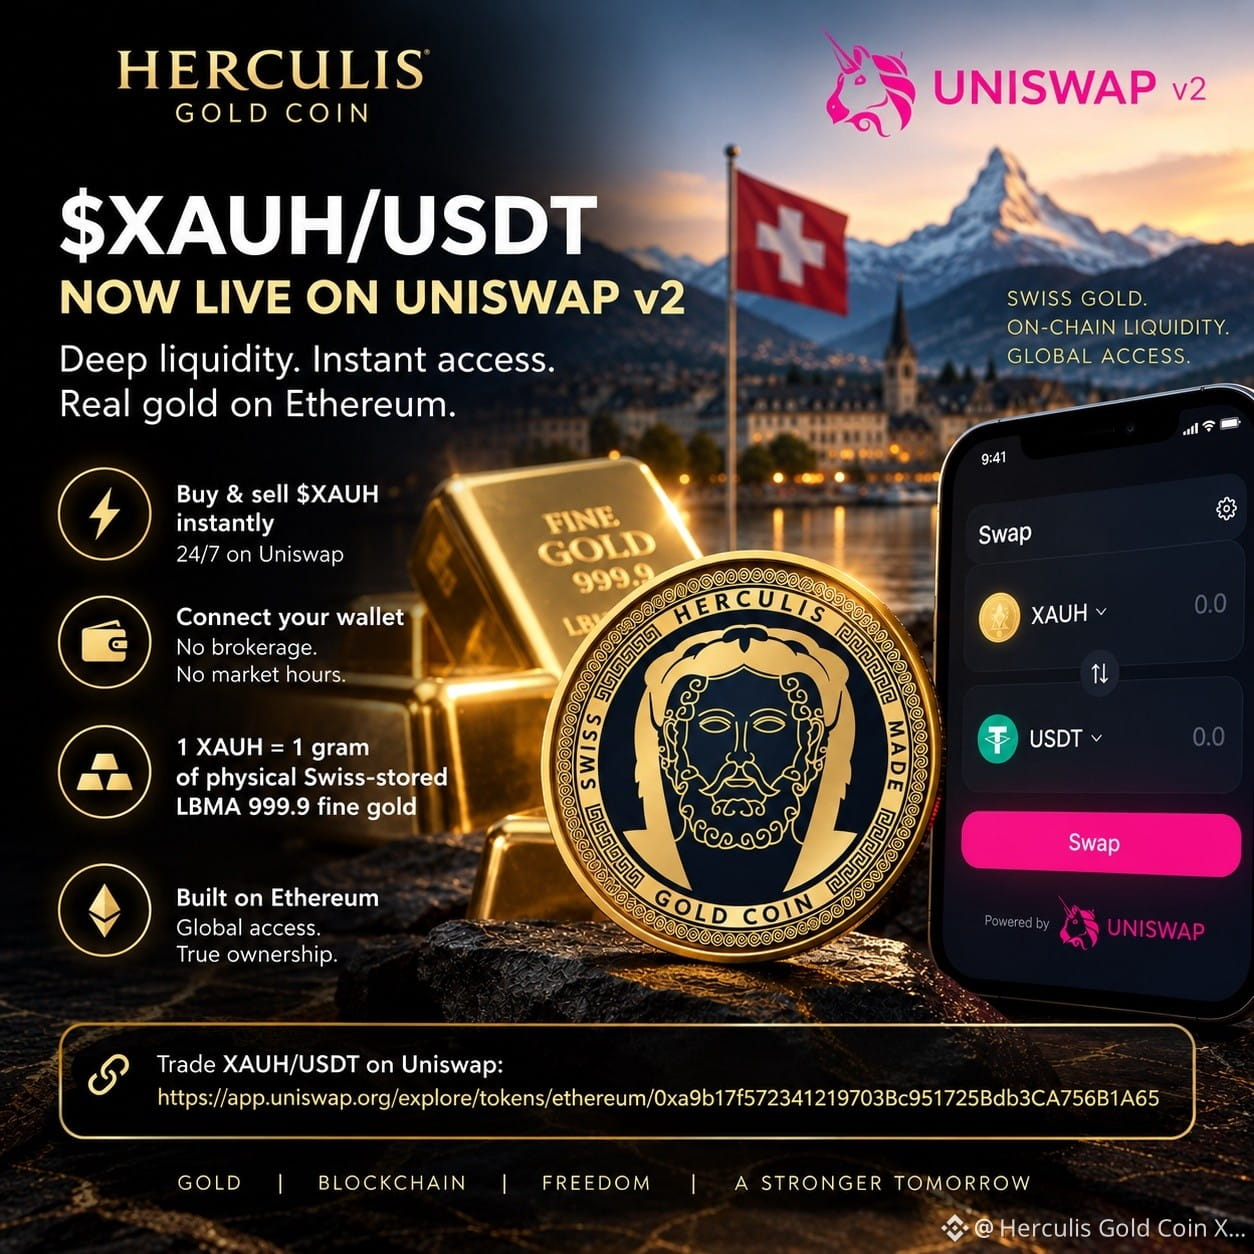
🚀 إنجازٌ جديدٌ لهرقلِس جولد كوين (Herculis Gold Coin) ($XAUH).
نحن فخورون بالإعلان عن إطلاق مجمع سيولة XAUH/USDT على Uniswap v2، مما يوفر سيولة عميقة على السلسلة لـ $XAUH على شبكة Ethereum.
يمكن لمستثمري Ethereum الآن شراء وبيع $XAUH فورًا على Uniswap — مباشرة من محافظهم الخاصة، على مدار الساعة وطوال أيام الأسبوع.
🪙 1 XAUH = 1 جرام من الذهب الفاخر عيار 999.9 المخزَّن في سويسرا (Swiss-stored) من LBMA
لا يوجد وسيط تقليدي. لا توجد قيود على ساعات السوق. فقط قم بتوصيل محفظتك والوصول إلى الذهب المادي عبر منظومة Ethereum البيئية.
🔗 تداول XAUH/USDT على Uniswap:
ذهب سويسري. سيولة على السلسلة. وصول عالمي.
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
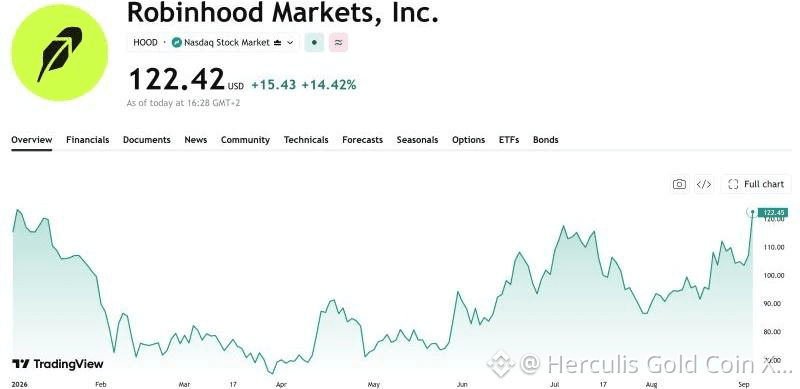
يوم ضخم في شركة Robinhood.
قفز سهم $HOOD بنسبة 13% بعد أن حطمت Robinhood Chain سجلاتها السابقة، مُولِّدةً قرابة 4 ملايين دولار من الإيرادات على السلسلة في 2 سبتمبر—وهو رقم يفوق أي بلوك تشين آخر في ذلك اليوم. تتمثل طموحاته في جلب الأسهم وصناديق الاستثمار المتداولة (ETFs) والأصول الخاصة وغيرها من الأصول الواقعية إلى السلسلة—ما يتيح التداول على مدار الساعة، والحيازة الذاتية، والإقراض، والتكامل مع التمويل اللامركزي. قامت Morgan Stanley للتو برفع تصنيف $HOOD إلى “Overweight” مع هدف سعري 150 دولارًا، بينما بدأ Scotiabank التغطية بتصنيف “Sector Outperform”. تتطور Robinhood بشكل متزايد من وسيط تجزئة إلى منصة بنية تحتية مالية على السلسلة متكاملة عموديًا. إذا نجحت Robinhood Chain في نقل أحجام معتبرة من الأسهم وETFs والأصول الخاصة إلى السلسلة، فقد يتمكن $HOOD من التقاط العوائد عبر التداول، والترميز، والحيازة، والإقراض، والتسوية. يُعد $HOOD واحدًا من أوضح فرص الاستثمار في الأسهم العامة على تقاطع التمويل التقليدي، والترميز، والبنية التحتية للعملات المشفرة.
قفز سهم $HOOD بنسبة 13% بعد أن حطمت Robinhood Chain سجلاتها السابقة، مُولِّدةً قرابة 4 ملايين دولار من الإيرادات على السلسلة في 2 سبتمبر—وهو رقم يفوق أي بلوك تشين آخر في ذلك اليوم. تتمثل طموحاته في جلب الأسهم وصناديق الاستثمار المتداولة (ETFs) والأصول الخاصة وغيرها من الأصول الواقعية إلى السلسلة—ما يتيح التداول على مدار الساعة، والحيازة الذاتية، والإقراض، والتكامل مع التمويل اللامركزي. قامت Morgan Stanley للتو برفع تصنيف $HOOD إلى “Overweight” مع هدف سعري 150 دولارًا، بينما بدأ Scotiabank التغطية بتصنيف “Sector Outperform”. تتطور Robinhood بشكل متزايد من وسيط تجزئة إلى منصة بنية تحتية مالية على السلسلة متكاملة عموديًا. إذا نجحت Robinhood Chain في نقل أحجام معتبرة من الأسهم وETFs والأصول الخاصة إلى السلسلة، فقد يتمكن $HOOD من التقاط العوائد عبر التداول، والترميز، والحيازة، والإقراض، والتسوية. يُعد $HOOD واحدًا من أوضح فرص الاستثمار في الأسهم العامة على تقاطع التمويل التقليدي، والترميز، والبنية التحتية للعملات المشفرة.
1
168
عرض الترجمة
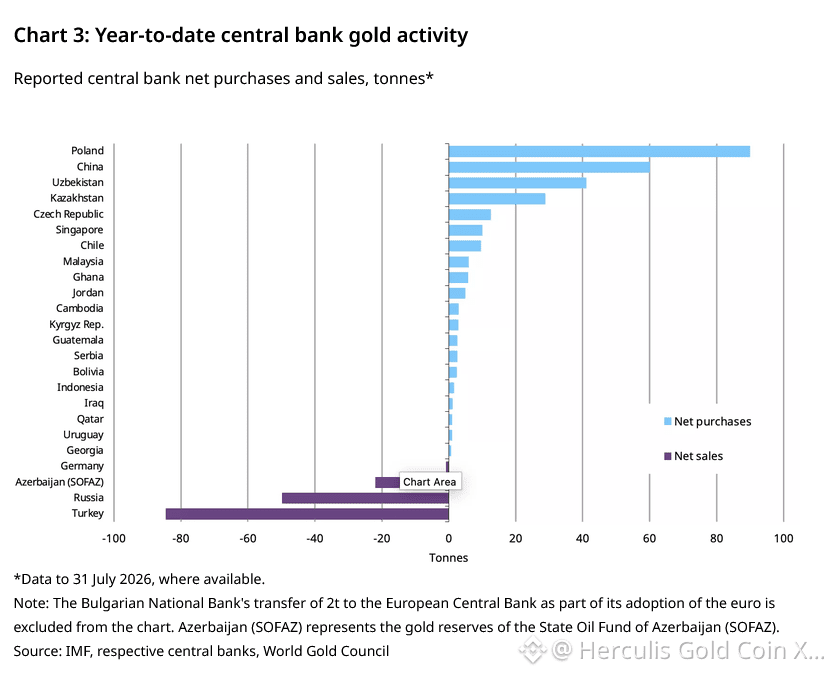
Central banks remain positive in July with net buying of 23t.
- The National Bank of Poland continued its gold accumulation streak, with 8t purchased this month. The country has accumulated 640t of gold – against its target of 700t – or approximately 28% of its total reserves.
- In its 21st consecutive month of buying the Central Bank of China added 20t to its gold reserves in July. China has added 60t to its gold reserves y-t-d. China’s official gold reserves now stand at 8% of total reserves, or around 2,366t.
- The Central Bank of Uzbekistan sold 1t this month; its y-t-d gold purchases stand at 40t. Uzbekistan’s gold now stands at 87% of total reserves, or about 431t.
- The Czech National Bank also bought 2t of gold this month in its 41st consecutive month of net buying. The central bank has bought 12t y-t-d, bringing its gold holdings to 6% of its total reserves, or 84t.
- The National Bank of Kazakhstan (NBK) bought 1t of gold this month. On a y-t-d basis the NBK has accumulated 29t of gold and is one of the top five gold accumulators globally. Kazakhstan’s gold holdings stand at 75% of its total reserves.
- The Central Bank of Russia continued its net sales in July, offloading a further 6t of gold. Russia has sold 50t of gold y-t-d, lowering its total gold holdings to 2,277t.
- The Central Bank of the Republic of Turkey sold 1t of gold this month, bringing its total sales so far this year to 85t.
1
4
·
--
صاعد
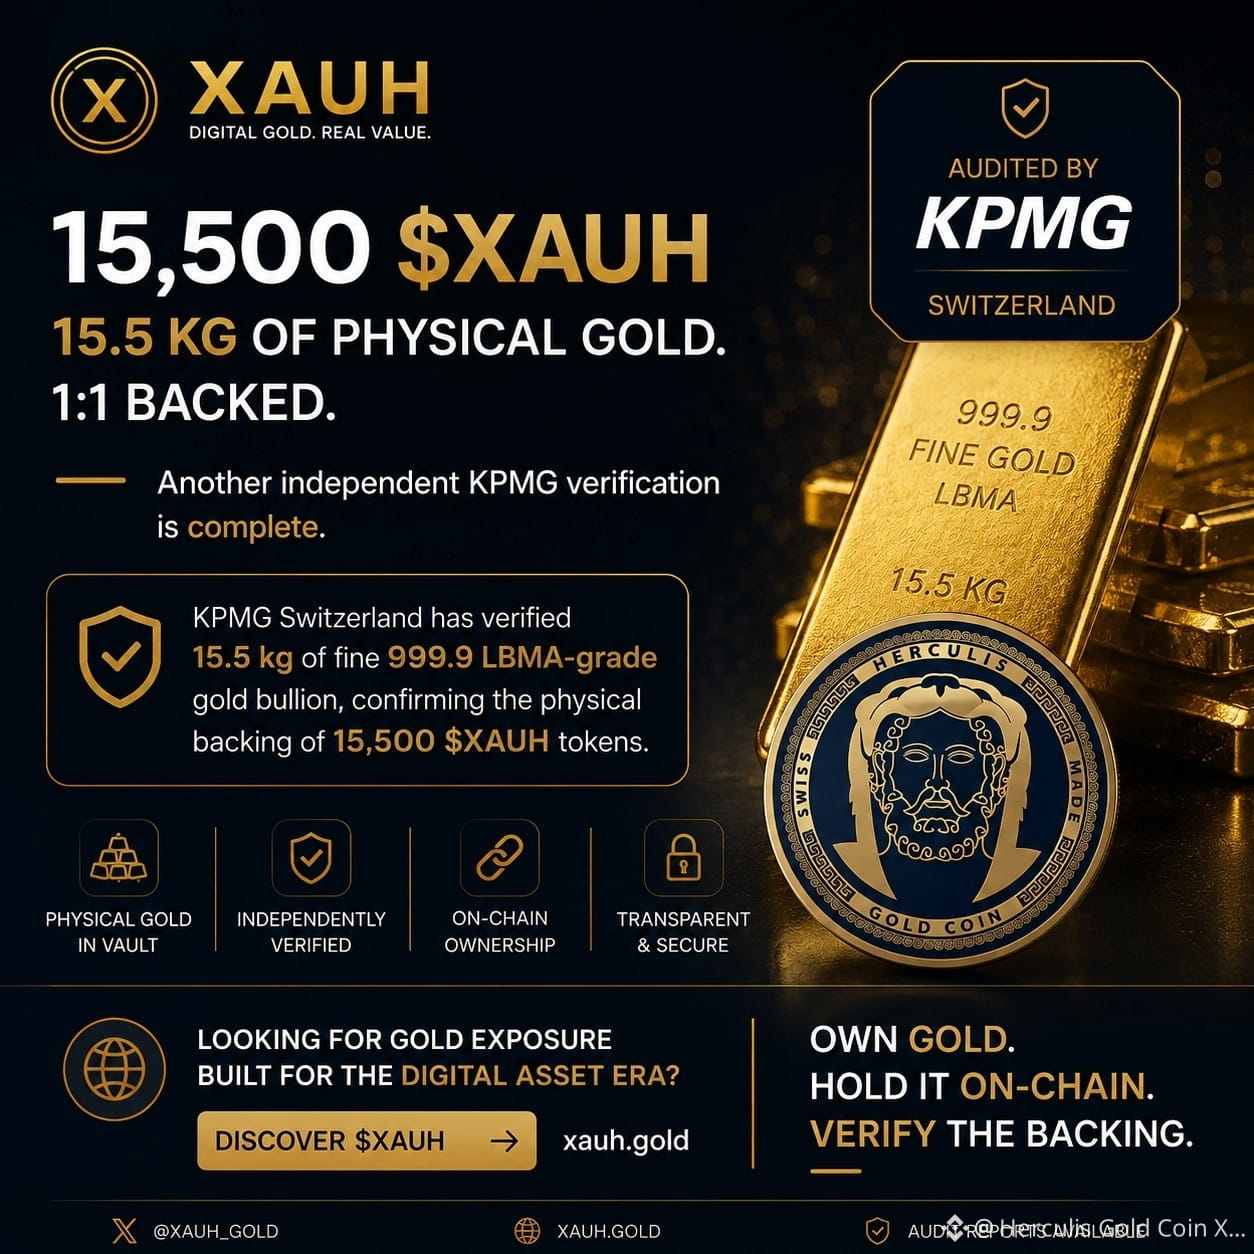
🥇 15,500 $XAUH. 15.5 كجم من الذهب الفعلي. مدعوم بنسبة 1:1.
تم إكمال تحقق مستقل آخر من KPMG.
قام KPMG سويسرا بالتحقق من 15.5 كجم من سبائك الذهب الصافي 999.9 من درجة LBMA، مؤكدًا الدعم المادي لـ 15,500 من رموز $XAUH.
تقرير تدقيق KPMG الكامل متاح على www.xauh.gold
لا دعم خوارزمي.
لا تعرض اصطناعي.
لا وعود.
1 $XAUH = 1 جرام من الذهب الفعلي.
ملكية على السلسلة. دعم ذهب فعلي. تم التحقق منه بشكل مستقل.
ذهب حقيقي. احتياطيات حقيقية. على السلسلة. 🔗🥇
هل تبحث عن تعرض للذهب مُصمم لعصر الأصول الرقمية؟
اكتشف $XAUH → xauh.gold
امتلك الذهب. احتفظ به على السلسلة. تحقّق من الدعم.
1
100
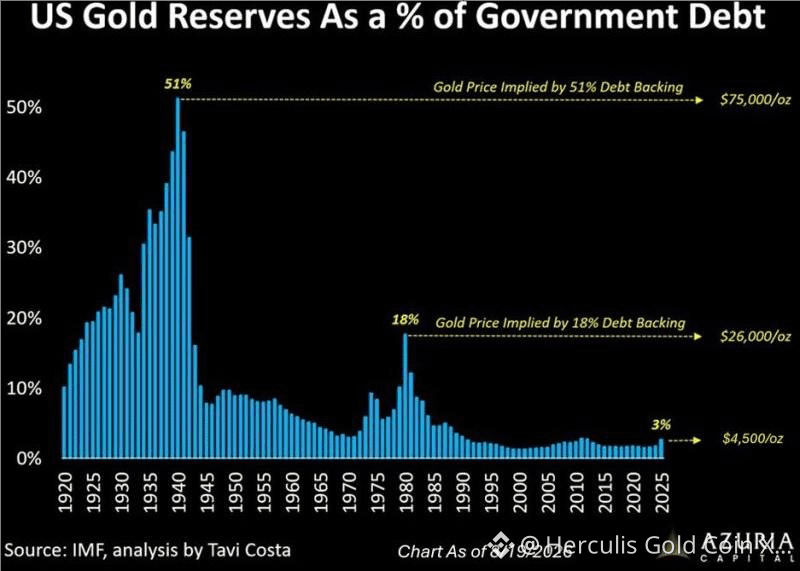
يعرض الرسم البياني قيمة سوق احتياطيات الذهب الأمريكية مقارنةً بالديون الحكومية، وليس المقصود حرفيًا أن سندات الخزانة “مدعومة” بالذهب. ومع ذلك فإن التباين الأساسي لافت للنظر: لا تزال الحيازات الرسمية للولايات المتحدة من الذهب عند نحو 8,133 طنًا، بينما توسّع رصيد الديون بشكل هائل.
النقطة الأساسية ليست أن الولايات المتحدة بحاجة إلى العودة إلى معيار الذهب. بل إن الفارق الهائل بين مخزون سيادي ثابت تقريبًا من الذهب ومخزون متزايد بشكل أُسّي من الالتزامات السيادية. لا تستطيع الولايات المتحدة تصنيع ذهب إضافي لمطابقة ديون إضافية.
وهذا يخلق آلية تعديل غير متناظرة: إذا تدهورت الثقة في الديون السيادية، فلا يلزم أن تزيد كمية الذهب في الولايات المتحدة—يمكن للسعر الدولاري لمخزون الذهب الثابت أن يقوم بالتعديل. يوضح الرسم حجم ذلك: استعادة نسبة قيمة الذهب إلى الدين البالغة قرابة 18% التي شوهدت حوالي عام 1980 ستعني أن سعر الذهب قد يصل إلى نحو 26,000 دولار للأونصة، في حين أن العودة إلى نسبة حقبة الحرب العالمية الثانية الاستثنائية ستعني تقريبًا 75,000 دولار للأونصة. هذه سيناريوهات للتقييم وليست تنبؤات بالأسعار. ويضع تحليل تاريخي مماثل نسبة أوائل الأربعينيات عند حوالي 51%.
لذلك يمتد طرح الاستثمار في الذهب إلى ما هو أبعد من توقعات التضخم أو أسعار الفائدة. إذ أصبح الذهب يمثل بشكل متزايد تأمينًا ضد توسع الميزانيات العمومية السيادية والتخفيف النقدي. ومع استمرار نمو المقام—الديون الحكومية—بينما يبقى مخزون الذهب في الولايات المتحدة ثابتًا تقريبًا، فإن إعادة تقييم استراتيجية متواضعة للذهب بالنسبة إلى الالتزامات السيادية يمكن أن تدعم أسعارًا أعلى بشكل كبير.
1
127
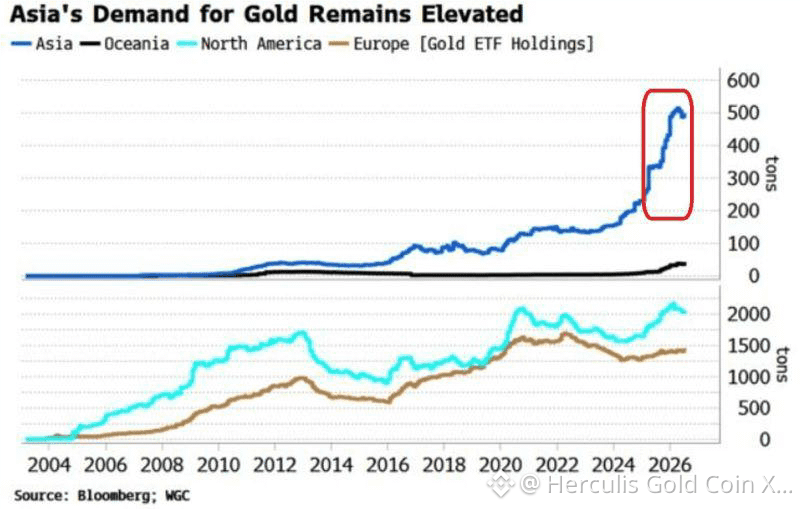
لا يزال الطلب على الذهب في آسيا قوياً بشكل استثنائي.
لقد تضاعفت حيازات صناديق الذهب المتداولة (ETFs) في آسيا بأكثر من الضعف خلال العام الماضي، متجاوزة 500 طن لأول مرة في هذا القرن، حيث تقود الصين جزءاً كبيراً من هذا الاندفاع. وفي المقابل، ظلت حيازات صناديق الذهب المتداولة في أمريكا الشمالية وأوروبا مستقرة إلى حد كبير. ما يتغير تحديداً هو طلب المستثمرين. إذ يقوم المستثمرون الآسيويون، ولا سيما في الصين، بتجميع الذهب بوتيرة متسارعة.
وما يجعل هذه الخطوة مهمة على نحو خاص هو حجمها وسرعتها: فحيازات صناديق الذهب المتداولة في آسيا لا تعود فحسب إلى مسار التعافي—بل تتجاوز نطاقها التاريخي السابق بشكل حاسم. وهذا يشير إلى إعادة تخصيص هيكلية باتجاه الذهب، مدفوعة بشكل متزايد من جانب المستثمرين الأفراد إلى جانب الطلب الذي كان أصلاً قوياً من جانب البنوك المركزية.
إن تسارع الطلب في آسيا يضيف ركناً هيكلياً آخر إلى سوق صاعدة للذهب. فإذا استمرت التخصيصات الصينية والآسيوية الأوسع في التقارب نحو مستويات الغرب بينما تظل حيازات صناديق الذهب المتداولة في الغرب مستقرة فحسب، فقد يؤدي ذلك إلى طلب إضافي قد يشدّ فعلياً من السوق الفعلي للذهب. لذلك نواصل نظرتنا الاستراتيجية الإيجابية للذهب، ونعتبر أن أي تراجعات سعرية معتبرة تمثل فرصاً للتجميع وليست انعكاساً للاتجاه طويل الأجل.
1
147
عرض الترجمة
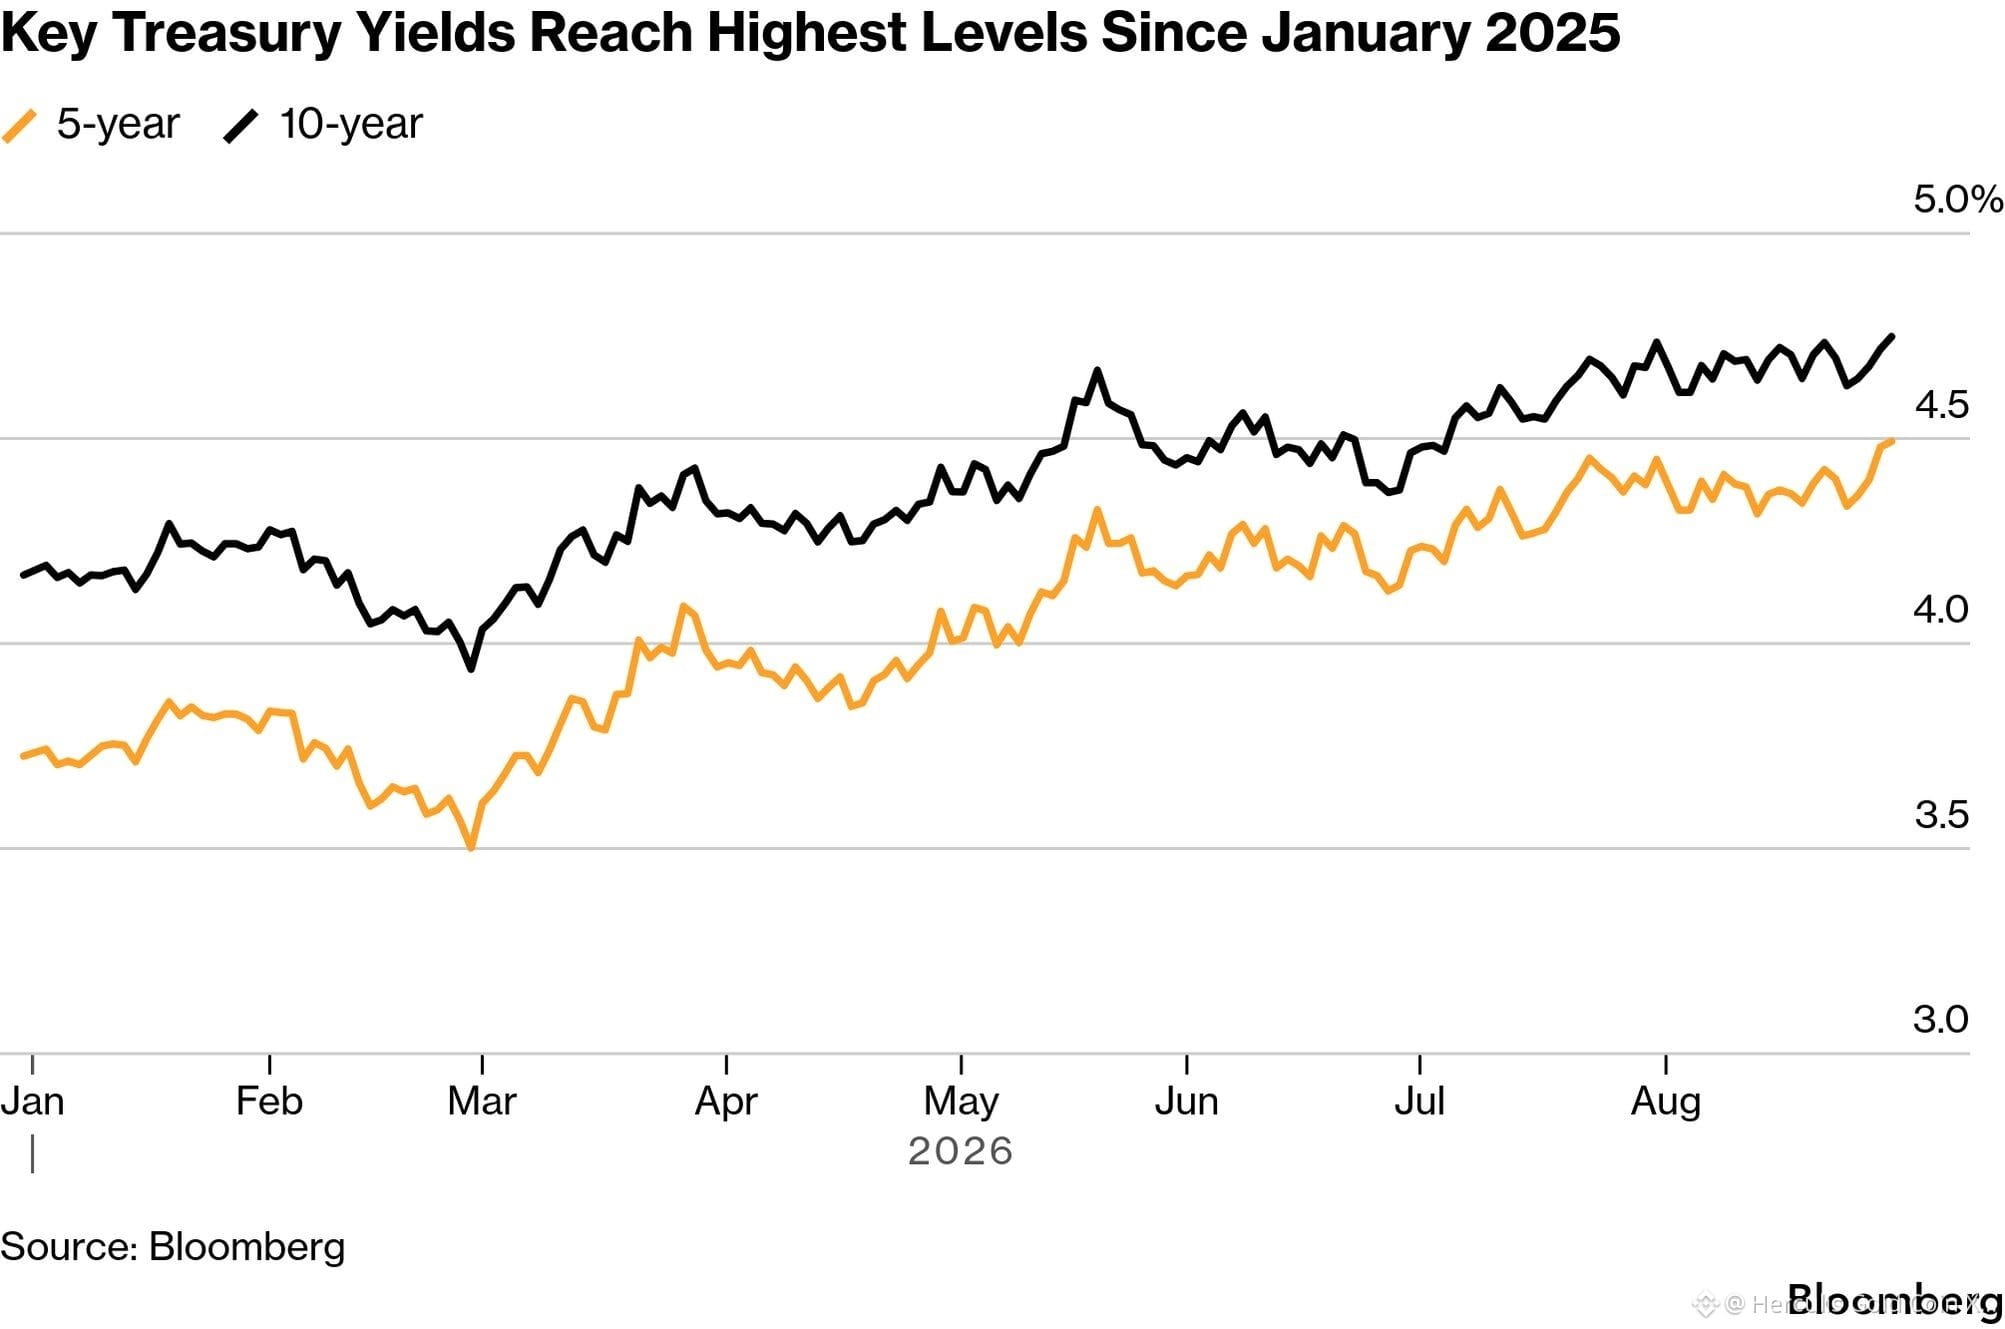
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
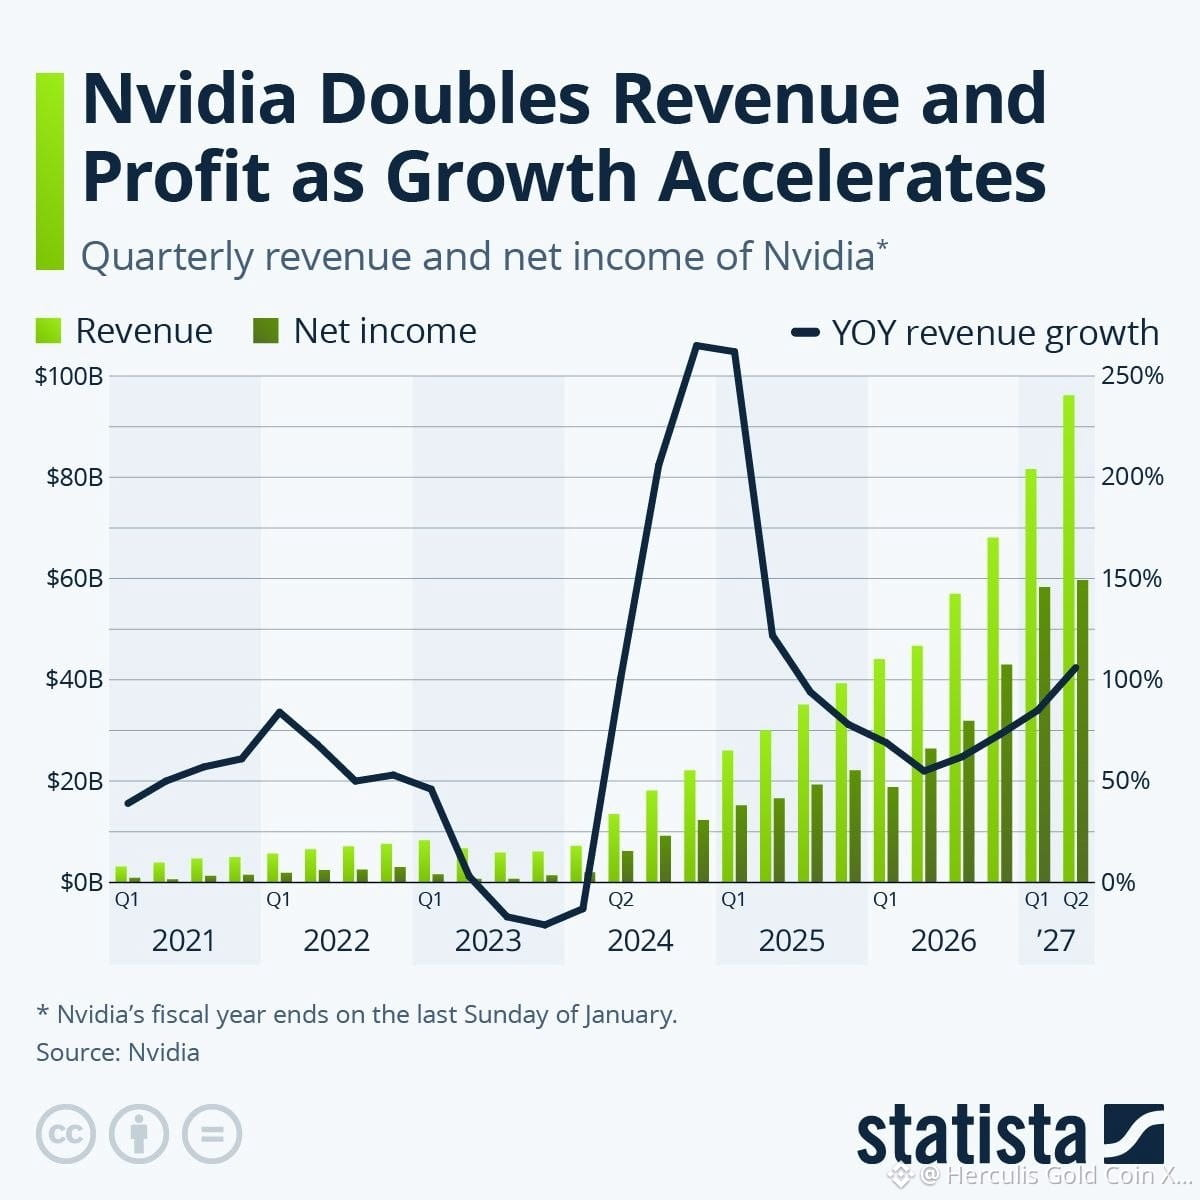
بالنسبة للثلاثة أشهر المنتهية في 26 يوليو، ارتفعت إيرادات إنفيديا بنسبة 106% على أساس سنوي إلى 96.2 مليار دولار، متجاوزةً كلًا من توقعاتها الداخلية البالغة 91 مليار دولار وتوقعات المحللين.
تضاعف صافي الدخل بأكثر من الضعف ليصل إلى 59.7 مليار دولار، ما يضع إنفيديا على مسار واضح لتصبح أول شركة في العالم يَتجاوز فيها صافي ربحها السنوي 200 مليار دولار.
أبرز ما يلفت الانتباه ليس فقط نمو الإيرادات بنسبة 106%، بل الاقتصاديات الكامنة وراء ذلك: حافظت إنفيديا على هامش إجمالي 75% بينما حققت 59.7 مليار دولار من صافي الدخل ربع السنوي. وصلت إيرادات مراكز البيانات إلى 89.0 مليار دولار، بزيادة قدرها 117% على أساس سنوي. تجمع هذه المعادلة بين نمو شديد السرعة وهوامش استثنائية وكثافة رأسمالية منخفضة نسبيًا، ما يجعل إنفيديا تقترب بشكل متزايد من منصة بنية تحتية للذكاء الاصطناعي شديدة القابلية للتوسع، بدلًا من كونها مجرد شركة مصنّعة تقليدية للرقائق.
تظل إنفيديا واحدة من أعلى التعرضات الهيكلية جودة لإنفاق البنية التحتية للذكاء الاصطناعي عالميًا.
لم تعد إنفيديا تبيع فحسب الشرائح التي تقف خلف ثورة الذكاء الاصطناعي—بل إنها تستحوذ على حصة استثنائية من القيمة الاقتصادية التي يتم توليدها بواسطتها.
1
130
🏆 علامة فارقة أخرى مهمة لعملة Herculis Gold Coin ($XAUH)!
يسعدنا أن نعلن أنه تم إدراج $XAUH الآن على CoinGecko، أحد أبرز منصات بيانات العملات الرقمية المستقلة في العالم.
يمنح هذا الإدراج المستثمرين رؤية أكبر وشفافية أعلى وإتاحة لبيانات السوق الخاصة بـ $XAUH، بما في ذلك التسعير في الوقت الفعلي، والقيمة السوقية، وأحجام التداول، والبورصات المتاحة، والسيولة، وغيرها من المقاييس الرئيسية.
بالنسبة إلى $XAUH، يمثل إدراج CoinGecko خطوة أخرى مهمة نحو بناء نظام بيئي شفاف ويمكن الوصول إليه عالميًا لذهب مادي مُرمّز—يجمع بين أمان الذهب السويسري المادي وكفاءة وإتاحة تكنولوجيا البلوك تشين.
ذهب مادي. ملكية رقمية. وصول عالمي. $XAUH.
1
75
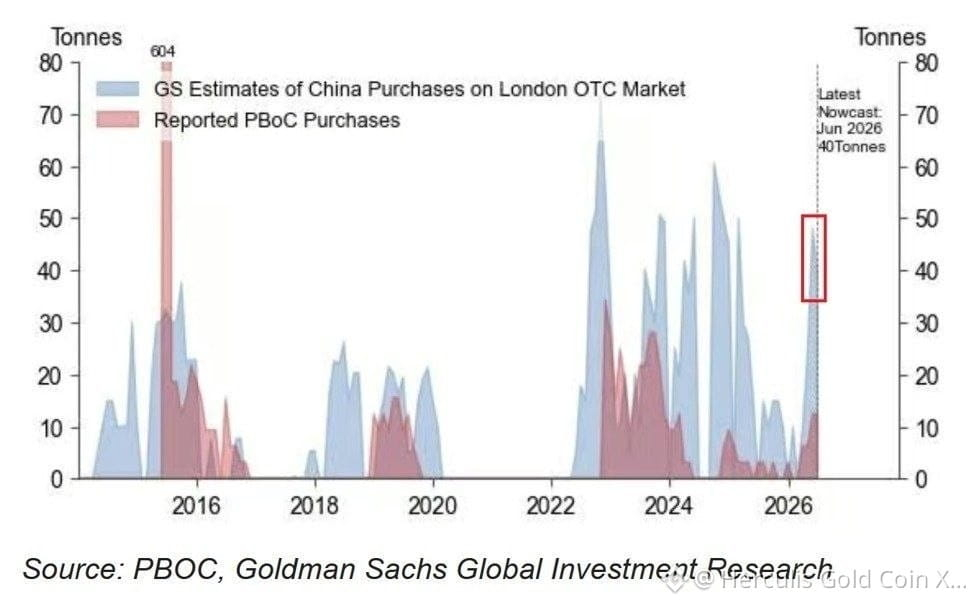
في يونيو، اشترت الصين أكثر من 40 طناً من الذهب عبر سوق لندن خارج البورصة (OTC)، مسجلة ثاني أكبر عملية شراء شهرية منذ بداية عام 2025.
وكان ذلك أعلى بنسبة 167% من الأرقام الرسمية التي نشرتها بنك الشعب الصيني (PBoC)، والذي أفاد بأن مشتريات الذهب بلغت 15 طناً في يونيو.
ويُقدّر أيضاً أن الصين اشترت ما يقرب من 48 طناً إضافياً من الذهب عبر سوق OTC في مايو، أي بنسبة 380% أكثر من عملية الشراء التي أبلغت عنها المصرف المركزي رسمياً والتي بلغت 10 أطنان.
وفي المقابل، في يوليو، زاد بنك الشعب الصيني احتياطياته الرسمية من الذهب بمقدار 20 طناً، وهو ما يمثل أكبر عملية شراء شهرية منذ أكتوبر 2023.
ومنذ بداية العام، زادت الصين رسمياً احتياطياتها من الذهب بمقدار 60 طناً، لتصل إجمالي حيازاتها إلى رقم قياسي بلغ 2,366 طناً.
وبالتالي، اشترت الصين حوالي 88 طناً من الذهب عبر سوق OTC في مايو ويونيو وحدهما—وهو ما يتجاوز الكمية المبلغ عنها رسمياً عن كامل الفترة حتى تاريخه. ويشير ذلك إلى أن الصين تشتري قدراً أكبر بكثير من الذهب مما تعكسه بياناتها الرسمية.
1
65
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
ZcashETFPostsFirstWeeklyOutflow$93.6M
38,598 مشاهدات
129 يقومون بالنقاش
#ZcashETFPostsFirstWeeklyOutflow$93.6M
🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨✅ 🚨 تدفقات ZCASH ETF تتحول إلى السلبية لأول مرة! 📉
$ZEC يشهد تحولًا ملحوظًا في تدفقات الأموال المؤسسية، حيث سجّلت منتجات استثمار الزكاش أول صافي تدفق سلبي أسبوعي منذ إطلاقها في أغسطس.
ووفقًا لبيانات التدفقات، تم سحب حوالي 93.6 مليون دولار من منتجات الزكاش خلال الأسبوع الأخير، بينما تباطأت أيضًا حركة سعر ZEC بشكل ملحوظ.
📊 ماذا حدث؟
• خروج أسبوعي من Zcash ETF: 93.6 مليون دولار
• خروج يوم 30 سبتمبر: 30.25 مليون دولار
• ZCSH كان قد جذب سابقًا نحو 98.2 مليون دولار خلال أسبوع واحد
• ZEC يتداول قرب 1,300 دولار
• القمة الأخيرة: نحو 1,690 دولار
• الانخفاض الأسبوعي: حوالي 17%+
🔍 مستويات يجب مراقبتها
🟢 دعم: 1,280–1,300 دولار
🔴 مقاومة: 1,450–1,500 دولار
السؤال المحوري الآن هو ما إذا كانت منطقة 1,300 دولار يمكنها الصمود وجذب مشتريين جدد.
ستكون التدفقات المؤسسية مهمة أيضًا. قد يشير عودة التدفقات الإيجابية المنتظمة إلى تجدد الثقة، بينما قد تؤدي التدفقات الخارجة المستمرة إلى إبقاء الضغط على $ZEC .
👀 هل الأمر مجرد جني أرباح بعد الارتفاع الكبير الذي حققته ZEC، أم قد نشهد هبوطًا أعمق قبل عودة المشترين؟
شارك رأيك أدناه. 👇
#Zcash #ZEC #ZcashETF #Crypto
#analysis
owhggwiohsjowve
·0 إعجاب
·178 مشاهدات
GreekPoliceBustCryptoScamRingArrest17
90,353 مشاهدات
760 يقومون بالنقاش
BitcoinRejectedAt$87K
129,204 مشاهدات
186 يقومون بالنقاش