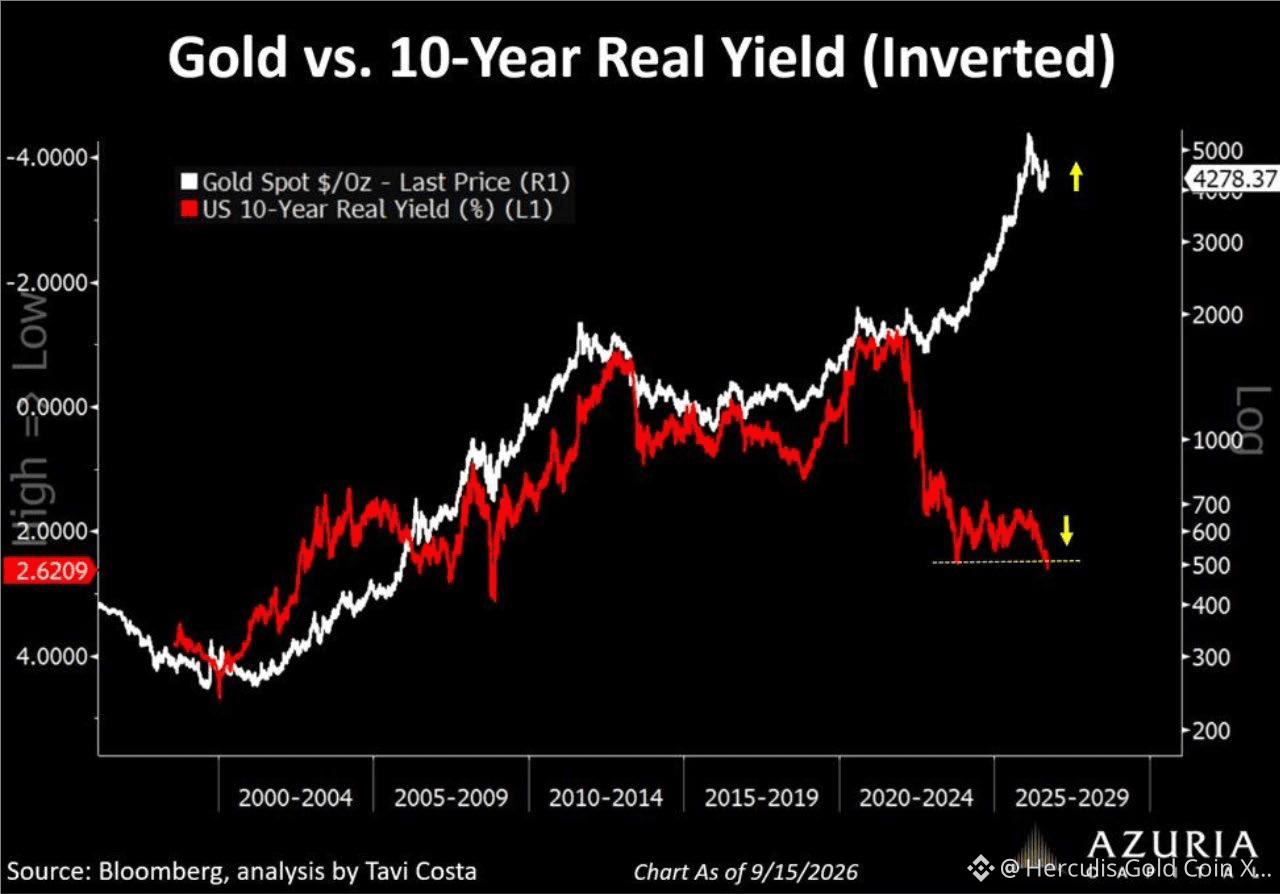
على مدى عقود كان الأمر بسيطاً: ارتفاع العوائد الحقيقية يعني انخفاض أسعار الذهب. وقد عملت هذه العلاقة لأن السندات الحكومية الأمريكية كانت بمثابة الضمان النهائي—محايدة سياسياً وسائلة مالياً. منذ تجميد الاحتياطيات الروسية في 2022، اختفت هذه الحياد. إن الأصل المقوّم بالدولار لم يعد مجرد مطالبة على الولايات المتحدة؛ بل صار أيضاً مطالبة تخضع لولاية قضائية أمريكية.
لذلك لم يعد شراء الذهب يتم حصراً بوصفه تحوطاً ضد التضخم. بل يُقتنى كضمان، دون مخاطر العقوبات. ولهذا يمكن أن يرتفع الذهب بالتزامن مع ارتفاع أسعار الفائدة الحقيقية. ليست مفارقة إحصائية. إنها إعادة تسعير للمخاطر السياسية المتضمنة في احتياطيات العملات الأجنبية.
ولا يفهم أحد هذا التحول أفضل من بكين. فقد انخفضت الحيازات المبلغ عنها رسمياً من السندات الحكومية الأمريكية لدى الصين إلى 618 مليار دولار في يوليو، وهي أدنى مستوياتها منذ أغسطس 2008، مقارنةً بأكثر من 1,300 مليار دولار في ذروتها في نوفمبر 2013.
لا تقوم الصين بعملية بيع مدوية، لأنها لا مصلحة لها في إسقاط الأصل الذي تقوم بتقليصه. إنها تنسّق انتقالاً بطيئاً ومنضبطاً واستراتيجياً نحو الذهب وسندات الوكالات وبعض الأصول الحقيقية، وإلى منظومتها المالية الخاصة. ينبغي للمستثمرين أن يحذوا حذوها.
لا تراهن الصين على الانهيار المفاجئ للولايات المتحدة؛ إنها تحمي نفسها من التآكل التدريجي لامتيازات الولايات المتحدة. إنها لا تبيع سعراً. إنها تبيع الاعتماد.