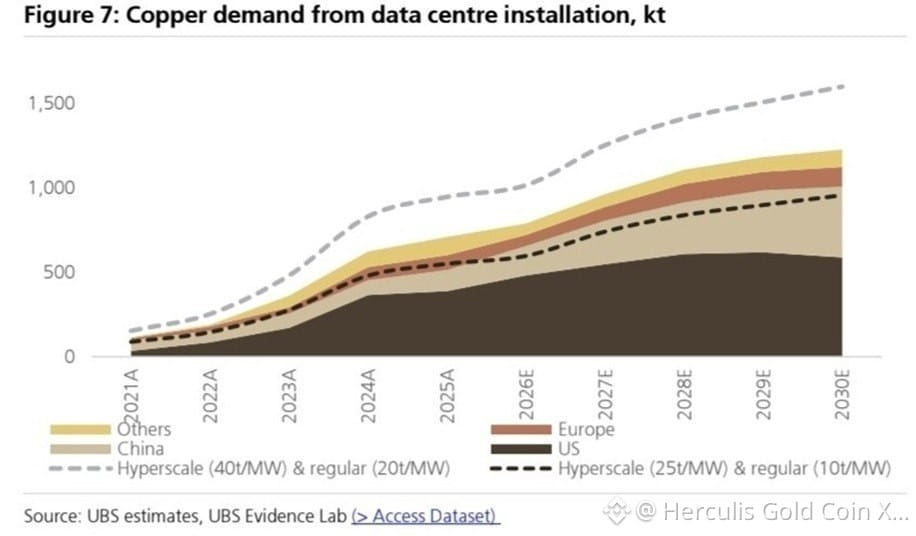
وفقًا لـ UBS، من المتوقع أن يزداد الطلب على النحاس من مراكز البيانات بشكل حاد حتى عام 2030، مع إضافة التوسع السريع في بنية الذكاء الاصطناعي لمصدر استهلاك رئيسي آخر إلى سوق يواجه أصلاً نقصًا حادًا.
وفي الوقت نفسه، يبدو أن حقبة النحاس المتاح بسهولة وبتكلفة منخفضة تقترب من نهايتها. فقد تم تحديد العديد من الرواسب في مناطق نائية، وعلى أعماق شديدة، أو تحتوي على خامات أقل درجة، ما يجعل الإنتاج في المستقبل أكثر تكلفة على نحو متزايد. كما أن مشروعات التعدين الجديدة من غير المرجح أن تعوض بالكامل التراجع الطبيعي في الإنتاج من المناجم القائمة، مما يخلق ضغطًا مستمرًا على المعروض العالمي.
وقد استجابت أسعار النحاس بالفعل لبيئة التشديد هذه، إذ وصلت مؤخرًا إلى مستويات قياسية بنحو 14,800 دولار للطن.
ومع ذلك، فإن حالة الاستثمار على الأجل الأبعد تتجاوز نطاق الذكاء الاصطناعي بكثير. ففي ظل خلفية من ركود الإمدادات، لا يزال استهلاك النحاس في ارتفاع بسبب التحول العالمي في مجال الطاقة، بما في ذلك الطاقة المتجددة، والمركبات الكهربائية، واستثمارات ضخمة في شبكات الكهرباء—بينما يؤدي التوسع الانفجاري في مراكز بيانات الذكاء الاصطناعي إلى خلق مصدر إضافي للطلب الهيكلي.
نحتفظ بوجهة نظر صعودية على أساس هيكلي بشأن النحاس خلال أفق استثماري مدته 3 إلى 5 سنوات، لكن بعد التحرك الأخير إلى مستويات قياسية سنبتعد عن المطاردة العدوانية للمعدن بالأسعار الحالية.
وبالنسبة للأسهم، نميل إلى تفضيل المنتجين ذوي الجودة العالية الذين يملكون احتياطيات قائمة كبيرة، وتكاليف إنتاج منخفضة نسبيًا، والقدرة على توسيع الإنتاج دون الاعتماد بالكامل على المشاريع الجديدة في المواقع غير المطروقة. وتُعد كل من Freeport-McMoRan وBHP وRio Tinto وAntofagasta وLundin Mining مرشحين مثيرين للاهتمام لإجراء المزيد من التحليل.