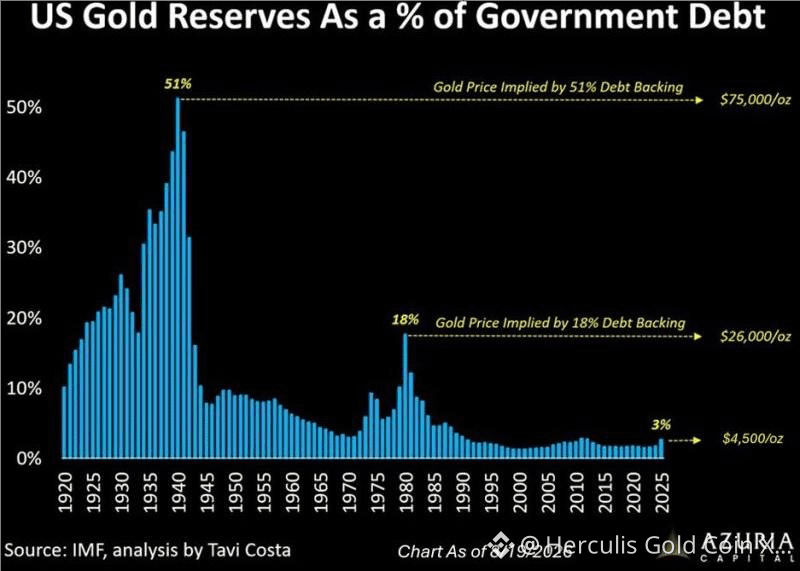
يعرض الرسم البياني قيمة سوق احتياطيات الذهب الأمريكية مقارنةً بالديون الحكومية، وليس المقصود حرفيًا أن سندات الخزانة “مدعومة” بالذهب. ومع ذلك فإن التباين الأساسي لافت للنظر: لا تزال الحيازات الرسمية للولايات المتحدة من الذهب عند نحو 8,133 طنًا، بينما توسّع رصيد الديون بشكل هائل.
النقطة الأساسية ليست أن الولايات المتحدة بحاجة إلى العودة إلى معيار الذهب. بل إن الفارق الهائل بين مخزون سيادي ثابت تقريبًا من الذهب ومخزون متزايد بشكل أُسّي من الالتزامات السيادية. لا تستطيع الولايات المتحدة تصنيع ذهب إضافي لمطابقة ديون إضافية.
وهذا يخلق آلية تعديل غير متناظرة: إذا تدهورت الثقة في الديون السيادية، فلا يلزم أن تزيد كمية الذهب في الولايات المتحدة—يمكن للسعر الدولاري لمخزون الذهب الثابت أن يقوم بالتعديل. يوضح الرسم حجم ذلك: استعادة نسبة قيمة الذهب إلى الدين البالغة قرابة 18% التي شوهدت حوالي عام 1980 ستعني أن سعر الذهب قد يصل إلى نحو 26,000 دولار للأونصة، في حين أن العودة إلى نسبة حقبة الحرب العالمية الثانية الاستثنائية ستعني تقريبًا 75,000 دولار للأونصة. هذه سيناريوهات للتقييم وليست تنبؤات بالأسعار. ويضع تحليل تاريخي مماثل نسبة أوائل الأربعينيات عند حوالي 51%.
لذلك يمتد طرح الاستثمار في الذهب إلى ما هو أبعد من توقعات التضخم أو أسعار الفائدة. إذ أصبح الذهب يمثل بشكل متزايد تأمينًا ضد توسع الميزانيات العمومية السيادية والتخفيف النقدي. ومع استمرار نمو المقام—الديون الحكومية—بينما يبقى مخزون الذهب في الولايات المتحدة ثابتًا تقريبًا، فإن إعادة تقييم استراتيجية متواضعة للذهب بالنسبة إلى الالتزامات السيادية يمكن أن تدعم أسعارًا أعلى بشكل كبير.