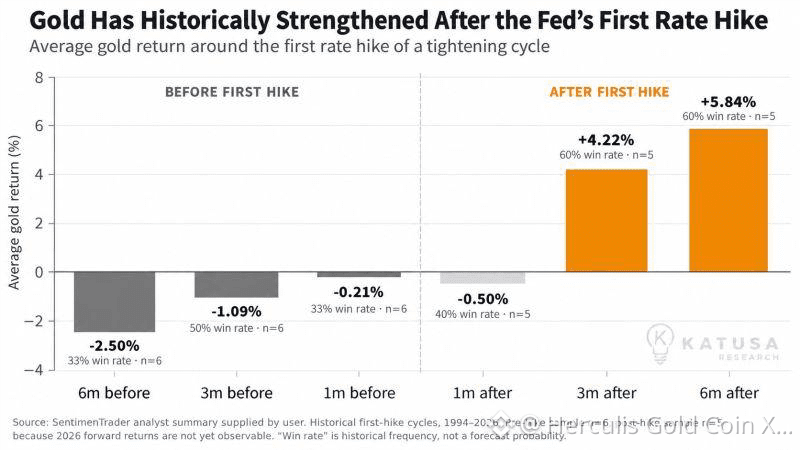
لطالما عزز الذهب نفسه تاريخيًا بعد أول زيادة لأسعار الفائدة من الاحتياطي الفيدرالي.
غالبًا ما يُساء فهم علاقة الذهب بالتشديد النقدي. فالحكمة التقليدية تقول إن ارتفاع أسعار الفائدة ينبغي أن يكون سلبيًا تلقائيًا على الذهب. لكن التاريخ يروي قصة أكثر تعقيدًا.
كما يوضح الرسم البياني، فقد تراجع الذهب تاريخيًا في الشهور التي سبقت أول زيادة لأسعار الفائدة من الاحتياطي الفيدرالي، إذ كانت الأسواق تُسعّر سلفًا ظروفًا نقدية أكثر تشددًا. ولكن بعد أول زيادة، غالبًا ما انعكس النمط.
عبر دورات التشديد التاريخية الممثلة في الرسم البياني:
قبل 6 أشهر من أول زيادة: بلغ متوسط الذهب −2.50% قبل 3 أشهر: −1.09% قبل شهر واحد: −0.21% بعد شهر واحد: −0.50% بعد 3 أشهر: +4.22% بعد 6 أشهر: +5.84%
النقطة الأساسية هي أن الأسواق تتطلع للأمام. ففي الوقت الذي يرفع فيه الاحتياطي الفيدرالي أسعار الفائدة بالفعل، قد يكون جزء كبير من توقعات التشديد قد تم بالفعل تضمينه في سعر الذهب.