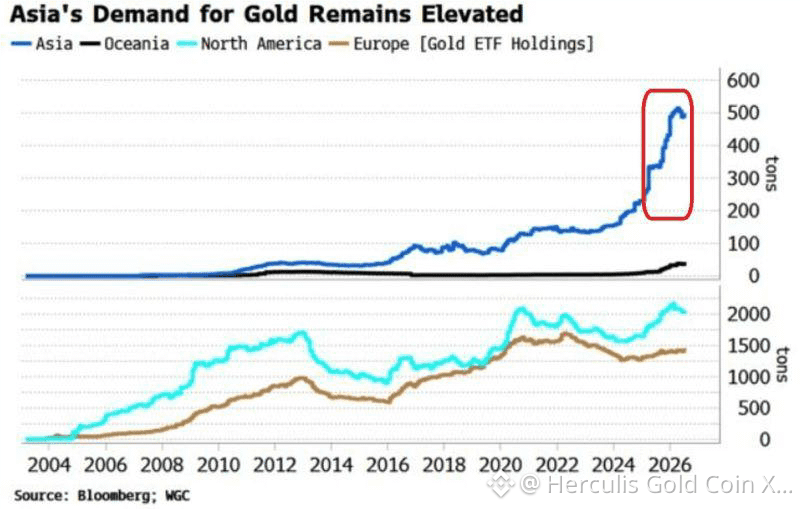
لا يزال الطلب على الذهب في آسيا قوياً بشكل استثنائي.
لقد تضاعفت حيازات صناديق الذهب المتداولة (ETFs) في آسيا بأكثر من الضعف خلال العام الماضي، متجاوزة 500 طن لأول مرة في هذا القرن، حيث تقود الصين جزءاً كبيراً من هذا الاندفاع. وفي المقابل، ظلت حيازات صناديق الذهب المتداولة في أمريكا الشمالية وأوروبا مستقرة إلى حد كبير. ما يتغير تحديداً هو طلب المستثمرين. إذ يقوم المستثمرون الآسيويون، ولا سيما في الصين، بتجميع الذهب بوتيرة متسارعة.
وما يجعل هذه الخطوة مهمة على نحو خاص هو حجمها وسرعتها: فحيازات صناديق الذهب المتداولة في آسيا لا تعود فحسب إلى مسار التعافي—بل تتجاوز نطاقها التاريخي السابق بشكل حاسم. وهذا يشير إلى إعادة تخصيص هيكلية باتجاه الذهب، مدفوعة بشكل متزايد من جانب المستثمرين الأفراد إلى جانب الطلب الذي كان أصلاً قوياً من جانب البنوك المركزية.
إن تسارع الطلب في آسيا يضيف ركناً هيكلياً آخر إلى سوق صاعدة للذهب. فإذا استمرت التخصيصات الصينية والآسيوية الأوسع في التقارب نحو مستويات الغرب بينما تظل حيازات صناديق الذهب المتداولة في الغرب مستقرة فحسب، فقد يؤدي ذلك إلى طلب إضافي قد يشدّ فعلياً من السوق الفعلي للذهب. لذلك نواصل نظرتنا الاستراتيجية الإيجابية للذهب، ونعتبر أن أي تراجعات سعرية معتبرة تمثل فرصاً للتجميع وليست انعكاساً للاتجاه طويل الأجل.