
BlockRadar-月月
2.2k منشورات

BlockRadar-月月
إبلاغ
حظر المُستخدم
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ تتابع
2.2K+ المتابعون
2.4K+ إعجاب
منشورات
PINNED
في آخر يوم من عام 2025، كانت يوي موقفًا أمام خلفية Binance، مليئة بالتوقعات لعام 2026~
أتمنى أن تكون السنة الجديدة، وأن تلمع محافظ الجميع مثل هذا "2026"، وأن يتحقق الحرية المالية في أقرب وقت! 🚀🌕
شكرًا لـ Binance على مرافقته طوال الطريق، في عام 2026 سنتجه نحو الثراء معًا، سنطير معًا! 💰
#Binance #2026见 #crypto
في آخر يوم من عام 2025، كانت يوي موقفًا أمام خلفية Binance، مليئة بالتوقعات لعام 2026~
أتمنى أن تكون السنة الجديدة، وأن تلمع محافظ الجميع مثل هذا "2026"، وأن يتحقق الحرية المالية في أقرب وقت! 🚀🌕
شكرًا لـ Binance على مرافقته طوال الطريق، في عام 2026 سنتجه نحو الثراء معًا، سنطير معًا! 💰
#Binance #2026见 #crypto
أتمنى أن تكون السنة الجديدة، وأن تلمع محافظ الجميع مثل هذا "2026"، وأن يتحقق الحرية المالية في أقرب وقت! 🚀🌕
شكرًا لـ Binance على مرافقته طوال الطريق، في عام 2026 سنتجه نحو الثراء معًا، سنطير معًا! 💰
#Binance #2026见 #crypto
3
12
707
مقالة
Robinhood الذي جاءت في المرتبة 18 ضمن قوائم الاكتتاب: ما باعه لـ Oura ليس أسهمًا، بل تلك الـ5 ملايين مستثمر فردفي أوائل سبتمبر، قدمت Oura ملفات الاكتتاب العام. في قائمة المكتتبين: غولدمان ساكس، مورغان ستانلي، مورغان تشيس، Allen & Co.، Jefferies، ثم في آخر القائمة، في المركز رقم 18، Robinhood Securities.
السوق يطلق على هذا اسم «Robinhood تدخل رسميًا دائرة البنوك الاستثمارية». العناوين مكتوبة بصورة لائقة: «التطبيق الذي كان يخدم المستثمرين الأفراد، بدأ الآن ينازع البنوك الاستثمارية على لقمة العيش».
لكن إذا بدّلت الفاعل إلى الاسم رقم 18 في قائمة الاكتتاب تلك، ومعه مجموعة المستثمرين الأفراد الذين ينتظرون توزيع أسهم الاكتتاب العام عليهم، ستتبدّل القصة تمامًا.
Robinhood يستطيع الدخول إلى هذه القائمة، وما يعتمد عليه أبدًا ليس قدرات الاكتتاب. بل يعتمد على الأشخاص الذين يملكون في أيديهم تلك الشريحة من المستثمرين الأفراد. والسر الأعمق في هذه المهنة—مهنة الاكتتاب—هو: إن الأشخاص المدرجين في القائمة لا يبيعون أسهمًا، بل يبيعون «من يملك المؤهلات لشراء الأسهم».
Robinhood الذي جاءت في المرتبة 18 ضمن قوائم الاكتتاب: ما باعه لـ Oura ليس أسهمًا، بل تلك الـ5 ملايين مستثمر فرد
في أوائل سبتمبر، قدمت Oura ملفات الاكتتاب العام. في قائمة المكتتبين: غولدمان ساكس، مورغان ستانلي، مورغان تشيس، Allen & Co.، Jefferies، ثم في آخر القائمة، في المركز رقم 18، Robinhood Securities.
السوق يطلق على هذا اسم «Robinhood تدخل رسميًا دائرة البنوك الاستثمارية». العناوين مكتوبة بصورة لائقة: «التطبيق الذي كان يخدم المستثمرين الأفراد، بدأ الآن ينازع البنوك الاستثمارية على لقمة العيش».
لكن إذا بدّلت الفاعل إلى الاسم رقم 18 في قائمة الاكتتاب تلك، ومعه مجموعة المستثمرين الأفراد الذين ينتظرون توزيع أسهم الاكتتاب العام عليهم، ستتبدّل القصة تمامًا.
Robinhood يستطيع الدخول إلى هذه القائمة، وما يعتمد عليه أبدًا ليس قدرات الاكتتاب. بل يعتمد على الأشخاص الذين يملكون في أيديهم تلك الشريحة من المستثمرين الأفراد. والسر الأعمق في هذه المهنة—مهنة الاكتتاب—هو: إن الأشخاص المدرجين في القائمة لا يبيعون أسهمًا، بل يبيعون «من يملك المؤهلات لشراء الأسهم».
السوق يطلق على هذا اسم «Robinhood تدخل رسميًا دائرة البنوك الاستثمارية». العناوين مكتوبة بصورة لائقة: «التطبيق الذي كان يخدم المستثمرين الأفراد، بدأ الآن ينازع البنوك الاستثمارية على لقمة العيش».
لكن إذا بدّلت الفاعل إلى الاسم رقم 18 في قائمة الاكتتاب تلك، ومعه مجموعة المستثمرين الأفراد الذين ينتظرون توزيع أسهم الاكتتاب العام عليهم، ستتبدّل القصة تمامًا.
Robinhood يستطيع الدخول إلى هذه القائمة، وما يعتمد عليه أبدًا ليس قدرات الاكتتاب. بل يعتمد على الأشخاص الذين يملكون في أيديهم تلك الشريحة من المستثمرين الأفراد. والسر الأعمق في هذه المهنة—مهنة الاكتتاب—هو: إن الأشخاص المدرجين في القائمة لا يبيعون أسهمًا، بل يبيعون «من يملك المؤهلات لشراء الأسهم».
104
مقالة
في اليوم الذي لم يتبقَّ فيه من سفن مضيق هرمز سوى 7 سفن، أطلق غولدمان 120 دولارًا: لم يصل سعر النفط بعد إلى 100، لكن "الخوف" حصل على عرض السعر مسبقًافي 7 سبتمبر، عبرت مضائق هرمز 7 سفن فقط من سفن الشحن الكبيرة. في اليوم السابق كانت 8 سفن. خلال آخر 10 أيام كان المتوسط اليومي نحو 10 سفن، وهو الأدنى منذ مايو.
ثم قال بنك غولدمان: في الحالات القصوى قد يتجه سعر النفط نحو 120 دولارًا.
يرجى الانتباه إلى هذا المزيج: الممر الملاحي لم يُغلق، والسفن لم تنقطع، وسعر النفط لم يصل بعد إلى 100، لكن تم بالفعل إطلاق الحديث عن 120. لا يقوم السوق بتسعير الواقع؛ إن السوق يقوم بتسعير "سعر الطرف النهائي المليء بالخوف".
والخوف يتميز بميزة واحدة: لا يحتاج إلى إغلاق مضيق هرمز فعليًا. يكفي أن يقتنع عدد كافٍ من الناس بأن مضيق هرمز قد يتم إغلاقه، فينمو الخوف نفسه على هيئة 120 دولارًا.
في اليوم الذي لم يتبقَّ فيه من سفن مضيق هرمز سوى 7 سفن، أطلق غولدمان 120 دولارًا: لم يصل سعر النفط بعد إلى 100، لكن "الخوف" حصل على عرض السعر مسبقًا
في 7 سبتمبر، عبرت مضائق هرمز 7 سفن فقط من سفن الشحن الكبيرة. في اليوم السابق كانت 8 سفن. خلال آخر 10 أيام كان المتوسط اليومي نحو 10 سفن، وهو الأدنى منذ مايو.
ثم قال بنك غولدمان: في الحالات القصوى قد يتجه سعر النفط نحو 120 دولارًا.
يرجى الانتباه إلى هذا المزيج: الممر الملاحي لم يُغلق، والسفن لم تنقطع، وسعر النفط لم يصل بعد إلى 100، لكن تم بالفعل إطلاق الحديث عن 120. لا يقوم السوق بتسعير الواقع؛ إن السوق يقوم بتسعير "سعر الطرف النهائي المليء بالخوف".
والخوف يتميز بميزة واحدة: لا يحتاج إلى إغلاق مضيق هرمز فعليًا. يكفي أن يقتنع عدد كافٍ من الناس بأن مضيق هرمز قد يتم إغلاقه، فينمو الخوف نفسه على هيئة 120 دولارًا.
ثم قال بنك غولدمان: في الحالات القصوى قد يتجه سعر النفط نحو 120 دولارًا.
يرجى الانتباه إلى هذا المزيج: الممر الملاحي لم يُغلق، والسفن لم تنقطع، وسعر النفط لم يصل بعد إلى 100، لكن تم بالفعل إطلاق الحديث عن 120. لا يقوم السوق بتسعير الواقع؛ إن السوق يقوم بتسعير "سعر الطرف النهائي المليء بالخوف".
والخوف يتميز بميزة واحدة: لا يحتاج إلى إغلاق مضيق هرمز فعليًا. يكفي أن يقتنع عدد كافٍ من الناس بأن مضيق هرمز قد يتم إغلاقه، فينمو الخوف نفسه على هيئة 120 دولارًا.
1
482
مقالة
ذلك “لأول مرة منذ ديسمبر 2024” الذي تفوقت فيه OI للعملات البديلة على BTC، هو بالضبط البنية نفسها عند ذروة السوق الصاعدة السابقة: السوق يحتفل بعودته إلى الموقع الذي كان عليه قبل الانهيارأكثر البيانات تداولًا اليوم هي: مراكز العقود المفتوحة للعملات البديلة تجاوزت بيتكوين، وذلك لأول مرة منذ ديسمبر 2024.
فسّر السوق ذلك على أنه “انتقال الأموال إلى ساحة أخرى”، و“ارتفاع شهية المخاطرة”، و“بدء التناوب”. ويقول المحللون إن هذا “مؤشر مبكر نموذجي على دخول السوق الصاعدة مرحلتها المتوسطة إلى المتأخرة”، ثم يطرحون مباشرةً توصيات شراء: اختر الذكاء الاصطناعي، واختر L2/DEX، واختر القطاعات التي لديها محفزات.
لكن إذا توقفتَ وسألتَ سؤالًا بسيطًا جدًا: ديسمبر 2024، كان متى؟
الجواب سيجعلك ترتجف. في ديسمبر 2024، بلغَت الدورة السابقة من السوق الصاعدة للعملات المشفرة ذروتها. في ذلك الشهر سجّل بيتكوين أعلى مستوى تاريخي له، ثم ماذا حدث في الأشهر التالية لسوق العملات البديلة؟ كل متداول نجا لا يرغب في تذكره.
ذلك “لأول مرة منذ ديسمبر 2024” الذي تفوقت فيه OI للعملات البديلة على BTC، هو بالضبط البنية نفسها عند ذروة السوق الصاعدة السابقة: السوق يحتفل بعودته إلى الموقع الذي كان عليه قبل الانهيار
أكثر البيانات تداولًا اليوم هي: مراكز العقود المفتوحة للعملات البديلة تجاوزت بيتكوين، وذلك لأول مرة منذ ديسمبر 2024.
فسّر السوق ذلك على أنه “انتقال الأموال إلى ساحة أخرى”، و“ارتفاع شهية المخاطرة”، و“بدء التناوب”. ويقول المحللون إن هذا “مؤشر مبكر نموذجي على دخول السوق الصاعدة مرحلتها المتوسطة إلى المتأخرة”، ثم يطرحون مباشرةً توصيات شراء: اختر الذكاء الاصطناعي، واختر L2/DEX، واختر القطاعات التي لديها محفزات.
لكن إذا توقفتَ وسألتَ سؤالًا بسيطًا جدًا: ديسمبر 2024، كان متى؟
الجواب سيجعلك ترتجف. في ديسمبر 2024، بلغَت الدورة السابقة من السوق الصاعدة للعملات المشفرة ذروتها. في ذلك الشهر سجّل بيتكوين أعلى مستوى تاريخي له، ثم ماذا حدث في الأشهر التالية لسوق العملات البديلة؟ كل متداول نجا لا يرغب في تذكره.
فسّر السوق ذلك على أنه “انتقال الأموال إلى ساحة أخرى”، و“ارتفاع شهية المخاطرة”، و“بدء التناوب”. ويقول المحللون إن هذا “مؤشر مبكر نموذجي على دخول السوق الصاعدة مرحلتها المتوسطة إلى المتأخرة”، ثم يطرحون مباشرةً توصيات شراء: اختر الذكاء الاصطناعي، واختر L2/DEX، واختر القطاعات التي لديها محفزات.
لكن إذا توقفتَ وسألتَ سؤالًا بسيطًا جدًا: ديسمبر 2024، كان متى؟
الجواب سيجعلك ترتجف. في ديسمبر 2024، بلغَت الدورة السابقة من السوق الصاعدة للعملات المشفرة ذروتها. في ذلك الشهر سجّل بيتكوين أعلى مستوى تاريخي له، ثم ماذا حدث في الأشهر التالية لسوق العملات البديلة؟ كل متداول نجا لا يرغب في تذكره.
280
مقالة
لماذا لم تدفع “التدفقات الملحمية” البالغة 3.8 مليار دولار خلال ثلاثة أسابيع سعرًا عند 80 ألف دولار؟ لأن المال يشتري في العلن، بينما تتبدل الحيازات في الخفاءصناديق ETF الفورية للبيتكوين في الولايات المتحدة سجلت صافي تدفقات داخلة قدره 3.8 مليار دولار خلال ثلاثة أسابيع، وهو أقوى رقم في 2026. وفي يوم الجمعة وحده دخلت 174.6 مليون دولار أخرى.
لكن بيتكوين عالقة عند حاجز 80 ألفًا، تتأرجح ذهابًا وإيابًا بلا قدرة على الصعود.
بحسب المنطق المعتاد، فإن ضخ 3.8 مليار دولار من الأموال الحقيقية خلال ثلاثة أسابيع كان يفترض أن يدفع السعر إلى الانطلاق. لكنه لم يفعل. وهنا يبرز السؤال: إذا كانت الأموال تدخل فعلًا، فمن يبيع العملات التي تشتريها تلك الأموال؟
تُقدّم بيانات السلسلة على البلوكشين إجابة غير مريحة: صناديق ETF تشتري علنًا، بينما المخزون المتراكم من العملات داخل المنصات يُفرَّغ تدريجيًا في الخفاء لهذه “التدفقات الملحمية”.
لماذا لم تدفع “التدفقات الملحمية” البالغة 3.8 مليار دولار خلال ثلاثة أسابيع سعرًا عند 80 ألف دولار؟ لأن المال يشتري في العلن، بينما تتبدل الحيازات في الخفاء
صناديق ETF الفورية للبيتكوين في الولايات المتحدة سجلت صافي تدفقات داخلة قدره 3.8 مليار دولار خلال ثلاثة أسابيع، وهو أقوى رقم في 2026. وفي يوم الجمعة وحده دخلت 174.6 مليون دولار أخرى.
لكن بيتكوين عالقة عند حاجز 80 ألفًا، تتأرجح ذهابًا وإيابًا بلا قدرة على الصعود.
بحسب المنطق المعتاد، فإن ضخ 3.8 مليار دولار من الأموال الحقيقية خلال ثلاثة أسابيع كان يفترض أن يدفع السعر إلى الانطلاق. لكنه لم يفعل. وهنا يبرز السؤال: إذا كانت الأموال تدخل فعلًا، فمن يبيع العملات التي تشتريها تلك الأموال؟
تُقدّم بيانات السلسلة على البلوكشين إجابة غير مريحة: صناديق ETF تشتري علنًا، بينما المخزون المتراكم من العملات داخل المنصات يُفرَّغ تدريجيًا في الخفاء لهذه “التدفقات الملحمية”.
لكن بيتكوين عالقة عند حاجز 80 ألفًا، تتأرجح ذهابًا وإيابًا بلا قدرة على الصعود.
بحسب المنطق المعتاد، فإن ضخ 3.8 مليار دولار من الأموال الحقيقية خلال ثلاثة أسابيع كان يفترض أن يدفع السعر إلى الانطلاق. لكنه لم يفعل. وهنا يبرز السؤال: إذا كانت الأموال تدخل فعلًا، فمن يبيع العملات التي تشتريها تلك الأموال؟
تُقدّم بيانات السلسلة على البلوكشين إجابة غير مريحة: صناديق ETF تشتري علنًا، بينما المخزون المتراكم من العملات داخل المنصات يُفرَّغ تدريجيًا في الخفاء لهذه “التدفقات الملحمية”.
89
مقالة
خبر «تقليص صندوق الثروة السيادي 80 مليار دولار من سندات الخزانة» نُشر قبل أسبوع من اجتماع لجنة السوق المفتوحة الفيدرالية: هذا ليس تراخياً في الثقة، بل «ضخ ضغط» دقيقصندوق الثروة السيادي النرويجي، 2.3 تريليون دولار، هو الأكبر عالمياً. يقول إنه يريد خفض انكشافه على سندات الخزانة الأمريكية بمقدار 12.2 نقطة مئوية، أي نحو 80 مليار دولار. وما إن انتشر الخبر حتى فُسّر على أنه «تراخي رأس المال السيادي في ثقته بسندات الخزانة».
لكن انظر إلى التقويم: هذه التوصية أُرسلت في 1 سبتمبر. اجتماع الاحتياطي الفيدرالي في سبتمبر، في 15 و16 سبتمبر. وبينهما أسبوعان بالضبط.
أما المراجعة النهائية لهذه التوصية، فلن تكون إلا في ربيع 2027. فهي لا تستعجل التنفيذ الآن، ولا تحتاج إلى إعلانها للعالم في أوائل سبتمبر. بل ليست حتى «قراراً»، وإنما مجرد رسالة إلى وزارة المالية النرويجية.
خبر «تقليص صندوق الثروة السيادي 80 مليار دولار من سندات الخزانة» نُشر قبل أسبوع من اجتماع لجنة السوق المفتوحة الفيدرالية: هذا ليس تراخياً في الثقة، بل «ضخ ضغط» دقيق
صندوق الثروة السيادي النرويجي، 2.3 تريليون دولار، هو الأكبر عالمياً. يقول إنه يريد خفض انكشافه على سندات الخزانة الأمريكية بمقدار 12.2 نقطة مئوية، أي نحو 80 مليار دولار. وما إن انتشر الخبر حتى فُسّر على أنه «تراخي رأس المال السيادي في ثقته بسندات الخزانة».
لكن انظر إلى التقويم: هذه التوصية أُرسلت في 1 سبتمبر. اجتماع الاحتياطي الفيدرالي في سبتمبر، في 15 و16 سبتمبر. وبينهما أسبوعان بالضبط.
أما المراجعة النهائية لهذه التوصية، فلن تكون إلا في ربيع 2027. فهي لا تستعجل التنفيذ الآن، ولا تحتاج إلى إعلانها للعالم في أوائل سبتمبر. بل ليست حتى «قراراً»، وإنما مجرد رسالة إلى وزارة المالية النرويجية.
لكن انظر إلى التقويم: هذه التوصية أُرسلت في 1 سبتمبر. اجتماع الاحتياطي الفيدرالي في سبتمبر، في 15 و16 سبتمبر. وبينهما أسبوعان بالضبط.
أما المراجعة النهائية لهذه التوصية، فلن تكون إلا في ربيع 2027. فهي لا تستعجل التنفيذ الآن، ولا تحتاج إلى إعلانها للعالم في أوائل سبتمبر. بل ليست حتى «قراراً»، وإنما مجرد رسالة إلى وزارة المالية النرويجية.
120
مقالة
بعد 30 يومًا من إطلاق منافس، عادت Uniswap لتشتري عملة الخصم: ادعاء "الصدارة في اليوم الأول" لـ Pools.trade كان كذبة، والاستسلام الحقيقي كان مختبئًا في 4 سبتمبرفي 5 أغسطس، أطلقت Uniswap Labs منصة Pools.trade على Robinhood Chain برسوم أقل، وتجاوزت Pons في اليوم الأول من الإطلاق. وكان تفسير السوق حينها: عملاق DEX نزل بنفسه إلى الميدان، ليحطم هذه المنصة الصغيرة التي تجني الأموال يوميًا من رسوم إصدار memecoin.
في 4 سبتمبر، اشترت Uniswap Labs توكن PONS. لم يُكشف عن المبلغ، ولا السعر، ولا عنوان المحفظة التي تحتفظ بالمركز. فقط جملة واحدة: "مواءمة طويلة الأمد".
من "سأقضي عليك" إلى "سأستثمر فيك"، لم يفصل بينهما سوى 30 يومًا.
وهذا هو أكثر ما يثير الشك في هذا الخبر: إذا كانت Pools.trade قد انتصرت فعلًا، فلماذا تشتري Uniswap عملة الخصم أصلًا؟
بعد 30 يومًا من إطلاق منافس، عادت Uniswap لتشتري عملة الخصم: ادعاء "الصدارة في اليوم الأول" لـ Pools.trade كان كذبة، والاستسلام الحقيقي كان مختبئًا في 4 سبتمبر
في 5 أغسطس، أطلقت Uniswap Labs منصة Pools.trade على Robinhood Chain برسوم أقل، وتجاوزت Pons في اليوم الأول من الإطلاق. وكان تفسير السوق حينها: عملاق DEX نزل بنفسه إلى الميدان، ليحطم هذه المنصة الصغيرة التي تجني الأموال يوميًا من رسوم إصدار memecoin.
في 4 سبتمبر، اشترت Uniswap Labs توكن PONS. لم يُكشف عن المبلغ، ولا السعر، ولا عنوان المحفظة التي تحتفظ بالمركز. فقط جملة واحدة: "مواءمة طويلة الأمد".
من "سأقضي عليك" إلى "سأستثمر فيك"، لم يفصل بينهما سوى 30 يومًا.
وهذا هو أكثر ما يثير الشك في هذا الخبر: إذا كانت Pools.trade قد انتصرت فعلًا، فلماذا تشتري Uniswap عملة الخصم أصلًا؟
في 4 سبتمبر، اشترت Uniswap Labs توكن PONS. لم يُكشف عن المبلغ، ولا السعر، ولا عنوان المحفظة التي تحتفظ بالمركز. فقط جملة واحدة: "مواءمة طويلة الأمد".
من "سأقضي عليك" إلى "سأستثمر فيك"، لم يفصل بينهما سوى 30 يومًا.
وهذا هو أكثر ما يثير الشك في هذا الخبر: إذا كانت Pools.trade قد انتصرت فعلًا، فلماذا تشتري Uniswap عملة الخصم أصلًا؟
265
تمّ التحقق
مقالة
قفز النفط إلى 95 دولارًا، لكن السوق «يحتفل» برفع الفيدرالي للفائدة: انهارت صادرات السعودية، وما انكسر حقًا هو الإيمان القديم بأن «البنك المركزي سينقذ السوق»هبطت صادرات النفط السعودية إلى أدنى مستوى لها منذ 9 سنوات، وبلغ خام برنت 95 دولارًا.
وفقًا لانعكاس السوق الشرطي خلال العقدين الماضيين، كان ينبغي أن تكون الحبكة التالية: صدمة طاقة → ارتفاع توقعات التضخم → حيرة البنك المركزي بين التقدّم والتراجع → بدء السوق في المراهنة على أن «البنك المركزي لن يجرؤ على رفع الفائدة» → حصول الأصول الخطرة على بعض الانفراج.
لكن واقع سبتمبر 2026 هو: في اليوم نفسه الذي اخترق فيه النفط 95 دولارًا، دفع السوق احتمال رفع الفائدة في سبتمبر من جانب الفيدرالي إلى 65%.
لا يوجد تسعير لفكرة أن «البنك المركزي سيتردد». لا يوجد إجماع على أن «تقليديًا لا تُرفع الفائدة عند صدمة العرض». عندما رأى السوق قفزة أسعار الطاقة، كان ردّ فعله هو — زيادة الرهان على أن الفيدرالي سيكون أكثر تشددًا.
قفز النفط إلى 95 دولارًا، لكن السوق «يحتفل» برفع الفيدرالي للفائدة: انهارت صادرات السعودية، وما انكسر حقًا هو الإيمان القديم بأن «البنك المركزي سينقذ السوق»
هبطت صادرات النفط السعودية إلى أدنى مستوى لها منذ 9 سنوات، وبلغ خام برنت 95 دولارًا.
وفقًا لانعكاس السوق الشرطي خلال العقدين الماضيين، كان ينبغي أن تكون الحبكة التالية: صدمة طاقة → ارتفاع توقعات التضخم → حيرة البنك المركزي بين التقدّم والتراجع → بدء السوق في المراهنة على أن «البنك المركزي لن يجرؤ على رفع الفائدة» → حصول الأصول الخطرة على بعض الانفراج.
لكن واقع سبتمبر 2026 هو: في اليوم نفسه الذي اخترق فيه النفط 95 دولارًا، دفع السوق احتمال رفع الفائدة في سبتمبر من جانب الفيدرالي إلى 65%.
لا يوجد تسعير لفكرة أن «البنك المركزي سيتردد». لا يوجد إجماع على أن «تقليديًا لا تُرفع الفائدة عند صدمة العرض». عندما رأى السوق قفزة أسعار الطاقة، كان ردّ فعله هو — زيادة الرهان على أن الفيدرالي سيكون أكثر تشددًا.
وفقًا لانعكاس السوق الشرطي خلال العقدين الماضيين، كان ينبغي أن تكون الحبكة التالية: صدمة طاقة → ارتفاع توقعات التضخم → حيرة البنك المركزي بين التقدّم والتراجع → بدء السوق في المراهنة على أن «البنك المركزي لن يجرؤ على رفع الفائدة» → حصول الأصول الخطرة على بعض الانفراج.
لكن واقع سبتمبر 2026 هو: في اليوم نفسه الذي اخترق فيه النفط 95 دولارًا، دفع السوق احتمال رفع الفائدة في سبتمبر من جانب الفيدرالي إلى 65%.
لا يوجد تسعير لفكرة أن «البنك المركزي سيتردد». لا يوجد إجماع على أن «تقليديًا لا تُرفع الفائدة عند صدمة العرض». عندما رأى السوق قفزة أسعار الطاقة، كان ردّ فعله هو — زيادة الرهان على أن الفيدرالي سيكون أكثر تشددًا.
311
مقالة
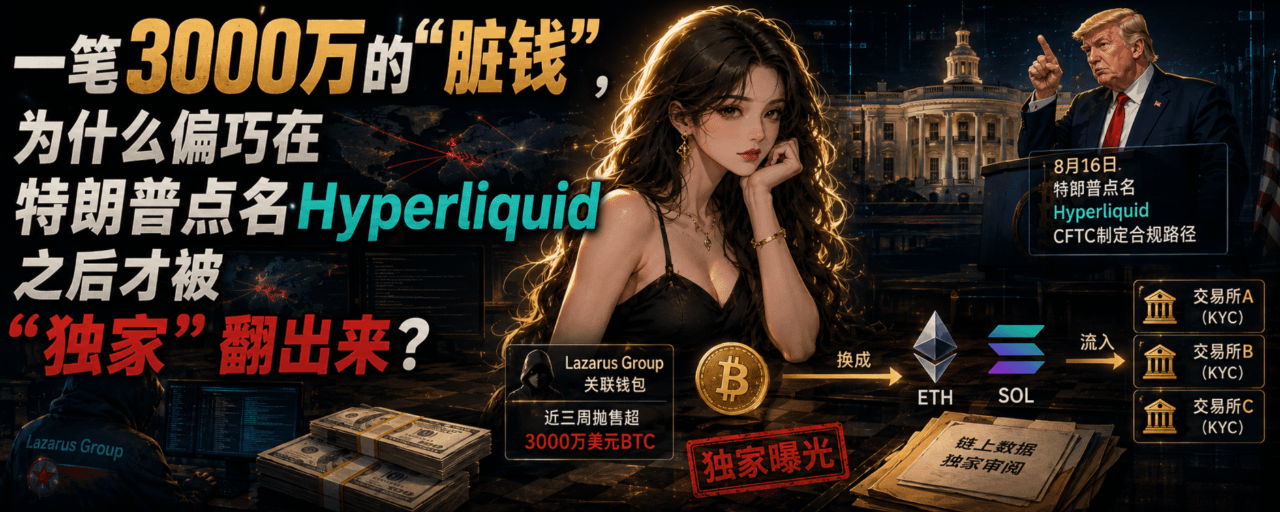
30 مليون دولار من “الأموال القذرة”... لماذا تم الكشف عنها “حصريًا” فقط بعد أن ذكر ترامب Hyperliquid بالاسم؟خلال الـ8 ساعات الماضية، أشعلت أخبار واحدة عالم العملات المشفرة: محافظ مرتبطة بمجموعة Lazarus التابعة لكوريا الشمالية، وعلى مدى الأسابيع الثلاثة الأخيرة قامت ببيع أكثر من 30 مليون دولار من البيتكوين على Hyperliquid، مقابل الإيثريوم وSolana، وفي النهاية تدفقت إلى جيوب عدة بورصات مركزية.
للظاهر، هذه مجرد نسخة مألوفة من سيناريو “غسل أموال قراصنة كوريا الشمالية”. لكن بصراحة، ما جعلني أشعر بأن هناك شيئًا غير طبيعي ليس عملية غسل الأموال نفسها، بل “وقت ولادة” هذه القصة الإخبارية.
انتبه إلى العلاقة بين نقطتي الزمن. في 16 أغسطس، قام ترامب في البيت الأبيض بتحديد Hyperliquid بالاسم، قائلاً إن رئيس هيئة CFTC يقوم بصياغة مسار “ملتزم بالكامل، وقانوني” لإدخاله إلى السوق الأمريكية. وفي بداية سبتمبر، قامت شركة بيانات على السلسلة، بناءً على طلب “حصري” من إحدى وسائل الإعلام المشفرة العريقة، بمراجعة البيانات على نحو حصري، ثم ظهرت هذه القصة. الفاصل كان عدة أسابيع. لكن بيانات السلسلة متاحة للعموم، ومحافظ Lazarus كانت مُعلّمة منذ وقت طويل، وأي شخص يمكنه في أي يوم أن يذهب إلى السلسلة ليرى تدفق هذه الـ30 مليون دولار.
30 مليون دولار من “الأموال القذرة”... لماذا تم الكشف عنها “حصريًا” فقط بعد أن ذكر ترامب Hyperliquid بالاسم؟
خلال الـ8 ساعات الماضية، أشعلت أخبار واحدة عالم العملات المشفرة: محافظ مرتبطة بمجموعة Lazarus التابعة لكوريا الشمالية، وعلى مدى الأسابيع الثلاثة الأخيرة قامت ببيع أكثر من 30 مليون دولار من البيتكوين على Hyperliquid، مقابل الإيثريوم وSolana، وفي النهاية تدفقت إلى جيوب عدة بورصات مركزية.
للظاهر، هذه مجرد نسخة مألوفة من سيناريو “غسل أموال قراصنة كوريا الشمالية”. لكن بصراحة، ما جعلني أشعر بأن هناك شيئًا غير طبيعي ليس عملية غسل الأموال نفسها، بل “وقت ولادة” هذه القصة الإخبارية.
انتبه إلى العلاقة بين نقطتي الزمن. في 16 أغسطس، قام ترامب في البيت الأبيض بتحديد Hyperliquid بالاسم، قائلاً إن رئيس هيئة CFTC يقوم بصياغة مسار “ملتزم بالكامل، وقانوني” لإدخاله إلى السوق الأمريكية. وفي بداية سبتمبر، قامت شركة بيانات على السلسلة، بناءً على طلب “حصري” من إحدى وسائل الإعلام المشفرة العريقة، بمراجعة البيانات على نحو حصري، ثم ظهرت هذه القصة. الفاصل كان عدة أسابيع. لكن بيانات السلسلة متاحة للعموم، ومحافظ Lazarus كانت مُعلّمة منذ وقت طويل، وأي شخص يمكنه في أي يوم أن يذهب إلى السلسلة ليرى تدفق هذه الـ30 مليون دولار.
للظاهر، هذه مجرد نسخة مألوفة من سيناريو “غسل أموال قراصنة كوريا الشمالية”. لكن بصراحة، ما جعلني أشعر بأن هناك شيئًا غير طبيعي ليس عملية غسل الأموال نفسها، بل “وقت ولادة” هذه القصة الإخبارية.
انتبه إلى العلاقة بين نقطتي الزمن. في 16 أغسطس، قام ترامب في البيت الأبيض بتحديد Hyperliquid بالاسم، قائلاً إن رئيس هيئة CFTC يقوم بصياغة مسار “ملتزم بالكامل، وقانوني” لإدخاله إلى السوق الأمريكية. وفي بداية سبتمبر، قامت شركة بيانات على السلسلة، بناءً على طلب “حصري” من إحدى وسائل الإعلام المشفرة العريقة، بمراجعة البيانات على نحو حصري، ثم ظهرت هذه القصة. الفاصل كان عدة أسابيع. لكن بيانات السلسلة متاحة للعموم، ومحافظ Lazarus كانت مُعلّمة منذ وقت طويل، وأي شخص يمكنه في أي يوم أن يذهب إلى السلسلة ليرى تدفق هذه الـ30 مليون دولار.
1
274
مقالة
«اختبار حمائمي مكشوف» لوُش: تقرير الوظائف غير الزراعية—هل يمكنه أن يُجبر الاحتياطي الفيدرالي على كشف ورقته المخفية؟على مدار الأسبوع الماضي، كانت أضواء السوق العالمية مسلّطة تقريبًا على شخص واحد — رئيس الاحتياطي الفيدرالي كيفن وُش. تولّى هذا الرئيس الجديد مهامه في شهر مايو من هذا العام، وقدّم أول عرض سياساته في أواخر أغسطس خلال مؤتمر جاكسون هول السنوي للبنوك المركزية. لم تكن كلماته كثيرة، لكنها كانت ثقيلة الوزن. وتُفسّر السوق على نطاق واسع ظهوره هذه المرة على أنه ذو ميل حمائمي: فقد أكد مجددًا هدف التضخم البالغ 2%، وصرّح بوضوح: «إذا لم ينخفض التضخم بوضوح وبشكل كافٍ وبسرعة كافية، فسيكون لدى مجلس الاحتياطي الفيدرالي عملٌ يتعين عليه القيام به»، بل وذهب إلى أبعد من ذلك حين أكد أن ما يهم الاحتياطي الفيدرالي في الوقت الراهن هو الأسعار، وليس أي شيء آخر.
«اختبار حمائمي مكشوف» لوُش: تقرير الوظائف غير الزراعية—هل يمكنه أن يُجبر الاحتياطي الفيدرالي على كشف ورقته المخفية؟
على مدار الأسبوع الماضي، كانت أضواء السوق العالمية مسلّطة تقريبًا على شخص واحد — رئيس الاحتياطي الفيدرالي كيفن وُش. تولّى هذا الرئيس الجديد مهامه في شهر مايو من هذا العام، وقدّم أول عرض سياساته في أواخر أغسطس خلال مؤتمر جاكسون هول السنوي للبنوك المركزية. لم تكن كلماته كثيرة، لكنها كانت ثقيلة الوزن. وتُفسّر السوق على نطاق واسع ظهوره هذه المرة على أنه ذو ميل حمائمي: فقد أكد مجددًا هدف التضخم البالغ 2%، وصرّح بوضوح: «إذا لم ينخفض التضخم بوضوح وبشكل كافٍ وبسرعة كافية، فسيكون لدى مجلس الاحتياطي الفيدرالي عملٌ يتعين عليه القيام به»، بل وذهب إلى أبعد من ذلك حين أكد أن ما يهم الاحتياطي الفيدرالي في الوقت الراهن هو الأسعار، وليس أي شيء آخر.
126
مقالة
40 عملة و16 يومًا: لماذا تمّت إعادة سرد «فتور» cirBTC قبل إطلاق Arc؟غالبًا ما تكون ساعة نشر الخبر أهم من محتواه نفسه في ما يستحق الاستقصاء.
في 31 أغسطس 2026، أبلغت عدة وسائل إعلام في توقيت شبه متزامن عن الأرقام المتواضعة لمنتج «Circle» المُغلف لبيتكوين cirBTC: بلغت كمية التداول على السلسلة نحو 40 عملة فقط، بينما تم تجاوز الاحتياطي إلى 106% بما يفوق المطلوب. كانت الصياغات متطابقة تقريبًا، ومصدر البيانات واضح، والنتيجة تشير بوضوح إلى — «منتجٌ مثالي هزمه تأثير الشبكة». وبالنظر إلى المحتوى وحده، تبدو هذه مقالة رصينة تراقب السوق.
لكن هناك تفصيلة واحدة تجعل المرء غير مرتاح قليلًا: تم إطلاق cirBTC في 9 يونيو 2026 على شبكة الإيثيريوم. وهذا يبعد قرابة ثلاثة أشهر. قصة عن «فتور في مرحلة الإطلاق الأولى»؛ لماذا لم تُروَ في يونيو ولا في يوليو، بل اختيرت على وجه التحديد في 31 أغسطس لتُستَعاد بشكل مُركّز؟
40 عملة و16 يومًا: لماذا تمّت إعادة سرد «فتور» cirBTC قبل إطلاق Arc؟
غالبًا ما تكون ساعة نشر الخبر أهم من محتواه نفسه في ما يستحق الاستقصاء.
في 31 أغسطس 2026، أبلغت عدة وسائل إعلام في توقيت شبه متزامن عن الأرقام المتواضعة لمنتج «Circle» المُغلف لبيتكوين cirBTC: بلغت كمية التداول على السلسلة نحو 40 عملة فقط، بينما تم تجاوز الاحتياطي إلى 106% بما يفوق المطلوب. كانت الصياغات متطابقة تقريبًا، ومصدر البيانات واضح، والنتيجة تشير بوضوح إلى — «منتجٌ مثالي هزمه تأثير الشبكة». وبالنظر إلى المحتوى وحده، تبدو هذه مقالة رصينة تراقب السوق.
لكن هناك تفصيلة واحدة تجعل المرء غير مرتاح قليلًا: تم إطلاق cirBTC في 9 يونيو 2026 على شبكة الإيثيريوم. وهذا يبعد قرابة ثلاثة أشهر. قصة عن «فتور في مرحلة الإطلاق الأولى»؛ لماذا لم تُروَ في يونيو ولا في يوليو، بل اختيرت على وجه التحديد في 31 أغسطس لتُستَعاد بشكل مُركّز؟
في 31 أغسطس 2026، أبلغت عدة وسائل إعلام في توقيت شبه متزامن عن الأرقام المتواضعة لمنتج «Circle» المُغلف لبيتكوين cirBTC: بلغت كمية التداول على السلسلة نحو 40 عملة فقط، بينما تم تجاوز الاحتياطي إلى 106% بما يفوق المطلوب. كانت الصياغات متطابقة تقريبًا، ومصدر البيانات واضح، والنتيجة تشير بوضوح إلى — «منتجٌ مثالي هزمه تأثير الشبكة». وبالنظر إلى المحتوى وحده، تبدو هذه مقالة رصينة تراقب السوق.
لكن هناك تفصيلة واحدة تجعل المرء غير مرتاح قليلًا: تم إطلاق cirBTC في 9 يونيو 2026 على شبكة الإيثيريوم. وهذا يبعد قرابة ثلاثة أشهر. قصة عن «فتور في مرحلة الإطلاق الأولى»؛ لماذا لم تُروَ في يونيو ولا في يوليو، بل اختيرت على وجه التحديد في 31 أغسطس لتُستَعاد بشكل مُركّز؟
124
مقالة
حفلة بنسبة 416%، تعثر عند 2.54 مليار—فأين تقف «متطلبات» تسنيد الأسهم بالضبط؟خلال الـ 8 ساعات الماضية، أعادت هذه المجموعة من بيانات «تسنيد الأسهم» إشعال حماس قطاع RWA من جديد: حجم التحويل الشهري 29.5 مليار دولار، قفزة خلال 30 يومًا بنسبة 416%؛ عناوين النشاط الشهري 1.3 مليون، بزيادة قدرها 209%؛ وعناوين الحيازة 2.36 مليون، بارتفاع بنسبة 167%. لكن داخل نفس البيانات توجد تفاصيل لا يرغب كثيرون في التوقف لشرحها: القيمة الموزعة ارتفعت فقط بنسبة 1.45%، لتستقر عند 2.54 مليار دولار. ترجمتها للغة البشر—تدفّق البيانات في الأنبوب زاد أربع مرات، لكن ماء الأنبوب، لم تزد منه قطرة واحدة.
ما هذه إلا انفجار في المتطلبات؟ بل يبدو أنها أكثر مثل أن النظام يستخدم طريقته الخاصة لإعادة تعريف معنى «امتلاك».
حفلة بنسبة 416%، تعثر عند 2.54 مليار—فأين تقف «متطلبات» تسنيد الأسهم بالضبط؟
خلال الـ 8 ساعات الماضية، أعادت هذه المجموعة من بيانات «تسنيد الأسهم» إشعال حماس قطاع RWA من جديد: حجم التحويل الشهري 29.5 مليار دولار، قفزة خلال 30 يومًا بنسبة 416%؛ عناوين النشاط الشهري 1.3 مليون، بزيادة قدرها 209%؛ وعناوين الحيازة 2.36 مليون، بارتفاع بنسبة 167%. لكن داخل نفس البيانات توجد تفاصيل لا يرغب كثيرون في التوقف لشرحها: القيمة الموزعة ارتفعت فقط بنسبة 1.45%، لتستقر عند 2.54 مليار دولار. ترجمتها للغة البشر—تدفّق البيانات في الأنبوب زاد أربع مرات، لكن ماء الأنبوب، لم تزد منه قطرة واحدة.
ما هذه إلا انفجار في المتطلبات؟ بل يبدو أنها أكثر مثل أن النظام يستخدم طريقته الخاصة لإعادة تعريف معنى «امتلاك».
ما هذه إلا انفجار في المتطلبات؟ بل يبدو أنها أكثر مثل أن النظام يستخدم طريقته الخاصة لإعادة تعريف معنى «امتلاك».
115
مقالة
تعرض “بنك جديد” على سولانا Avici للسرقة: ثلاث خطوات جعلته مديرًا، ومصير أموال 125 حسابًا—العقبة الأولى لـ“البنك على السلسلة”أكثر ما يبعث على السخرية في هذه الأخبار هو أن المهاجم لم يستخدم حتى أي تقنيات متقدمة. في ثلاث خطوات فقط—ثلاث خطوات—تمت السيطرة على حق إدارة الضمانات الخاصة بـ“بنك” من نصيبه.
28 أغسطس، أكدت شركة Avici، “البنك الجديد” على السلسلة المبنية على Solana، أنها تعرضت للاختراق. تشير الإحصاءات الأولية إلى أن الخسائر تتراوح بين 600 ألف و1.02 مليون دولار، وقد طال 125 حسابًا من المستخدمين. تراجَع توكنها الأصلي AVICI بنحو 39% خلال يوم واحد، ولا يزال السعر الحالي يبعد 96% عن أعلى مستوى تاريخي. لكن خلف هذه الأرقام، السؤال الحقيقي الذي يجب طرحه هو: كيف يمكن لمشروع يتحكم في أرصدة الآخرين أن يُضاف إليه “مدير” بهذه البساطة؟
تعرض “بنك جديد” على سولانا Avici للسرقة: ثلاث خطوات جعلته مديرًا، ومصير أموال 125 حسابًا—العقبة الأولى لـ“البنك على السلسلة”
أكثر ما يبعث على السخرية في هذه الأخبار هو أن المهاجم لم يستخدم حتى أي تقنيات متقدمة. في ثلاث خطوات فقط—ثلاث خطوات—تمت السيطرة على حق إدارة الضمانات الخاصة بـ“بنك” من نصيبه.
28 أغسطس، أكدت شركة Avici، “البنك الجديد” على السلسلة المبنية على Solana، أنها تعرضت للاختراق. تشير الإحصاءات الأولية إلى أن الخسائر تتراوح بين 600 ألف و1.02 مليون دولار، وقد طال 125 حسابًا من المستخدمين. تراجَع توكنها الأصلي AVICI بنحو 39% خلال يوم واحد، ولا يزال السعر الحالي يبعد 96% عن أعلى مستوى تاريخي. لكن خلف هذه الأرقام، السؤال الحقيقي الذي يجب طرحه هو: كيف يمكن لمشروع يتحكم في أرصدة الآخرين أن يُضاف إليه “مدير” بهذه البساطة؟
28 أغسطس، أكدت شركة Avici، “البنك الجديد” على السلسلة المبنية على Solana، أنها تعرضت للاختراق. تشير الإحصاءات الأولية إلى أن الخسائر تتراوح بين 600 ألف و1.02 مليون دولار، وقد طال 125 حسابًا من المستخدمين. تراجَع توكنها الأصلي AVICI بنحو 39% خلال يوم واحد، ولا يزال السعر الحالي يبعد 96% عن أعلى مستوى تاريخي. لكن خلف هذه الأرقام، السؤال الحقيقي الذي يجب طرحه هو: كيف يمكن لمشروع يتحكم في أرصدة الآخرين أن يُضاف إليه “مدير” بهذه البساطة؟
158
مقالة
أمريكا تكتب “الأصول الرقمية” في أمر العقوبات، لكنها تتعمد عدم رسم الحدود: هل ستكون البنية التحتية اللامركزية هي الهدف التالي؟في 24 أغسطس، أطلقت وزارة الخزانة الأمريكية جولة جديدة من العقوبات على إيران، ويُطلق عليها رسميًا “عملية العزل الاقتصادي”. كانت صياغة وزير الخزانة بيسينت حادة للغاية، إذ دعا إلى “قطع جميع مصادر الحياة الاقتصادية التي تدعم هذا النظام الاستبدادي”. وما جعل قطاع العملات المشفرة يتوتر بشكل خاص هو أنه للمرة النادرة، تم إدراج “الأصول الرقمية” أيضًا ضمن نطاق هذه العقوبات.
لكن المشكلة هي: معاقبة من بالضبط؟ هل هو بورصات إيران والوسطاء الماليون؟ أم البنية التحتية اللامركزية التي لا تمتلك مركزًا ولا KYC ولا دفتر عناوين؟ وزارة الخزانة لم تُوضح.
هذا “عدم الإيضاح” هو في الواقع أخطر جزء في كل هذه القضية.
أمريكا تكتب “الأصول الرقمية” في أمر العقوبات، لكنها تتعمد عدم رسم الحدود: هل ستكون البنية التحتية اللامركزية هي الهدف التالي؟
في 24 أغسطس، أطلقت وزارة الخزانة الأمريكية جولة جديدة من العقوبات على إيران، ويُطلق عليها رسميًا “عملية العزل الاقتصادي”. كانت صياغة وزير الخزانة بيسينت حادة للغاية، إذ دعا إلى “قطع جميع مصادر الحياة الاقتصادية التي تدعم هذا النظام الاستبدادي”. وما جعل قطاع العملات المشفرة يتوتر بشكل خاص هو أنه للمرة النادرة، تم إدراج “الأصول الرقمية” أيضًا ضمن نطاق هذه العقوبات.
لكن المشكلة هي: معاقبة من بالضبط؟ هل هو بورصات إيران والوسطاء الماليون؟ أم البنية التحتية اللامركزية التي لا تمتلك مركزًا ولا KYC ولا دفتر عناوين؟ وزارة الخزانة لم تُوضح.
هذا “عدم الإيضاح” هو في الواقع أخطر جزء في كل هذه القضية.
لكن المشكلة هي: معاقبة من بالضبط؟ هل هو بورصات إيران والوسطاء الماليون؟ أم البنية التحتية اللامركزية التي لا تمتلك مركزًا ولا KYC ولا دفتر عناوين؟ وزارة الخزانة لم تُوضح.
هذا “عدم الإيضاح” هو في الواقع أخطر جزء في كل هذه القضية.
114
مقالة
مirae Asset الكورية تستثمر 1090 مليار دولار أمريكي: أصول عملاء بقيمة 1.1 تريليون دولار كدعم—هل سيكون ربح 2027 عدًا تنازليًا أم قيدًا خانقًا؟خلال الـ8 ساعات الماضية، ليست الأخبار التي تستحق إمعان النظر في عالم العملات المشفرة موجودة في أحجام التداول أو الأسعار، بل في عمق خريطة رأس المال. ووفقًا لتقرير (The Korea Times)، تخطط مجموعة Mirae Asset Financial Group الكورية لبناء أعمال أصول رقمية بحجم يصل إلى 150 مليون مليار وون كوري (ما يعادل 1090 مليار دولار أمريكي)، وذلك بالاعتماد على منصة أعمالها الخاصة بالعملات المشفرة Digital X. وهذا ليس استثمارًا عاديًا؛ بل يبدو كأن أحد عمالقة القطاع يكتب «الأصول الرقمية» رسميًا ضمن قائمة محركات أرباحه.
تتجلى قيمة هذه الأخبار في مصدرها: مؤسسة مالية تقليدية ربما لم تكن قد سمعت عنها كثيرًا، لكنها بحجم هائل. إذ تمتلك مجموعة Mirae Asset أصول عملاء تتجاوز 1500 مليون مليار وون كوري (نحو 1.1 تريليون دولار أمريكي)، وهي واحدة من أكبر المجموعات المالية في كوريا. وعندما تقوم مؤسسة بهذا الوزن بضم الأصول المشفرة، والـstablecoins، وRWA، والرموز المُماثلة للأوراق المالية في خريطتها الاستراتيجية، فأين يمكن مقارنة تأثير ذلك بإعلان من منصة تداول تصدر عملة جديدة فقط؟
مirae Asset الكورية تستثمر 1090 مليار دولار أمريكي: أصول عملاء بقيمة 1.1 تريليون دولار كدعم—هل سيكون ربح 2027 عدًا تنازليًا أم قيدًا خانقًا؟
خلال الـ8 ساعات الماضية، ليست الأخبار التي تستحق إمعان النظر في عالم العملات المشفرة موجودة في أحجام التداول أو الأسعار، بل في عمق خريطة رأس المال. ووفقًا لتقرير (The Korea Times)، تخطط مجموعة Mirae Asset Financial Group الكورية لبناء أعمال أصول رقمية بحجم يصل إلى 150 مليون مليار وون كوري (ما يعادل 1090 مليار دولار أمريكي)، وذلك بالاعتماد على منصة أعمالها الخاصة بالعملات المشفرة Digital X. وهذا ليس استثمارًا عاديًا؛ بل يبدو كأن أحد عمالقة القطاع يكتب «الأصول الرقمية» رسميًا ضمن قائمة محركات أرباحه.
تتجلى قيمة هذه الأخبار في مصدرها: مؤسسة مالية تقليدية ربما لم تكن قد سمعت عنها كثيرًا، لكنها بحجم هائل. إذ تمتلك مجموعة Mirae Asset أصول عملاء تتجاوز 1500 مليون مليار وون كوري (نحو 1.1 تريليون دولار أمريكي)، وهي واحدة من أكبر المجموعات المالية في كوريا. وعندما تقوم مؤسسة بهذا الوزن بضم الأصول المشفرة، والـstablecoins، وRWA، والرموز المُماثلة للأوراق المالية في خريطتها الاستراتيجية، فأين يمكن مقارنة تأثير ذلك بإعلان من منصة تداول تصدر عملة جديدة فقط؟
تتجلى قيمة هذه الأخبار في مصدرها: مؤسسة مالية تقليدية ربما لم تكن قد سمعت عنها كثيرًا، لكنها بحجم هائل. إذ تمتلك مجموعة Mirae Asset أصول عملاء تتجاوز 1500 مليون مليار وون كوري (نحو 1.1 تريليون دولار أمريكي)، وهي واحدة من أكبر المجموعات المالية في كوريا. وعندما تقوم مؤسسة بهذا الوزن بضم الأصول المشفرة، والـstablecoins، وRWA، والرموز المُماثلة للأوراق المالية في خريطتها الاستراتيجية، فأين يمكن مقارنة تأثير ذلك بإعلان من منصة تداول تصدر عملة جديدة فقط؟
284
مقالة
CZ يتابع الرئيس التنفيذي لـ Robinhood و$CASHCAT يسجل رقمًا قياسيًا في القيمة السوقية: قبل حلول موسم العملات البديلة، تحضر السلسلة لِـ«أقوى سيناريو»؟خلال الـ8 ساعات الماضية، على الجانب الخاص بالبيتكوين الكبير كان هناك هدوء بعد الاحتفال، بينما على السلسلة هناك نكهة مختلفة: الفرص بالتأكيد زادت، لكن ما يثير حماس اللاعبين القدامى حقًا—ربما هو مجرد المقدمة.
اليوم، وصلَ إلى رمزٍ مخزونٍ رئيسي على سلسلة Robinhood يُدعى CASHCAT بتقييم سوقي قدره 240 مليون دولار، مسجّلًا أعلى مستوى تاريخي. وفي الوقت نفسه، فعلٌ واحد أشعل مساحة التخيل لكل الخط — إذ قام مؤسس منصة Binance CZ بمراجعة (متابعة) الرئيس التنفيذي لـ Robinhood فلاد أمس، وردّ فلاد بدوره بالتعليق على تغريدة لمارك تسلا عن المريخ، وختمها بعبارة واحدة: «نلتقي على المريخ». من جهةٍ، يتم تأكيد سردية أسهم الميمز في السوق الأمريكي بشكل إيجابي من كلٍّ من Robinhood وCZ؛ ومن جهةٍ أخرى، تظهر بين منصتين رائدتين إشارات تفاعل غير مسبوقة. ومن الصعب ألا يجعلنا ذلك نتساءل: هل سيقوم كلٌّ من Binance وRobinhood بفتح قنوات إدراج العملات لبعضهما البعض قريبًا؟
CZ يتابع الرئيس التنفيذي لـ Robinhood و$CASHCAT يسجل رقمًا قياسيًا في القيمة السوقية: قبل حلول موسم العملات البديلة، تحضر السلسلة لِـ«أقوى سيناريو»؟
خلال الـ8 ساعات الماضية، على الجانب الخاص بالبيتكوين الكبير كان هناك هدوء بعد الاحتفال، بينما على السلسلة هناك نكهة مختلفة: الفرص بالتأكيد زادت، لكن ما يثير حماس اللاعبين القدامى حقًا—ربما هو مجرد المقدمة.
اليوم، وصلَ إلى رمزٍ مخزونٍ رئيسي على سلسلة Robinhood يُدعى CASHCAT بتقييم سوقي قدره 240 مليون دولار، مسجّلًا أعلى مستوى تاريخي. وفي الوقت نفسه، فعلٌ واحد أشعل مساحة التخيل لكل الخط — إذ قام مؤسس منصة Binance CZ بمراجعة (متابعة) الرئيس التنفيذي لـ Robinhood فلاد أمس، وردّ فلاد بدوره بالتعليق على تغريدة لمارك تسلا عن المريخ، وختمها بعبارة واحدة: «نلتقي على المريخ». من جهةٍ، يتم تأكيد سردية أسهم الميمز في السوق الأمريكي بشكل إيجابي من كلٍّ من Robinhood وCZ؛ ومن جهةٍ أخرى، تظهر بين منصتين رائدتين إشارات تفاعل غير مسبوقة. ومن الصعب ألا يجعلنا ذلك نتساءل: هل سيقوم كلٌّ من Binance وRobinhood بفتح قنوات إدراج العملات لبعضهما البعض قريبًا؟
اليوم، وصلَ إلى رمزٍ مخزونٍ رئيسي على سلسلة Robinhood يُدعى CASHCAT بتقييم سوقي قدره 240 مليون دولار، مسجّلًا أعلى مستوى تاريخي. وفي الوقت نفسه، فعلٌ واحد أشعل مساحة التخيل لكل الخط — إذ قام مؤسس منصة Binance CZ بمراجعة (متابعة) الرئيس التنفيذي لـ Robinhood فلاد أمس، وردّ فلاد بدوره بالتعليق على تغريدة لمارك تسلا عن المريخ، وختمها بعبارة واحدة: «نلتقي على المريخ». من جهةٍ، يتم تأكيد سردية أسهم الميمز في السوق الأمريكي بشكل إيجابي من كلٍّ من Robinhood وCZ؛ ومن جهةٍ أخرى، تظهر بين منصتين رائدتين إشارات تفاعل غير مسبوقة. ومن الصعب ألا يجعلنا ذلك نتساءل: هل سيقوم كلٌّ من Binance وRobinhood بفتح قنوات إدراج العملات لبعضهما البعض قريبًا؟
233
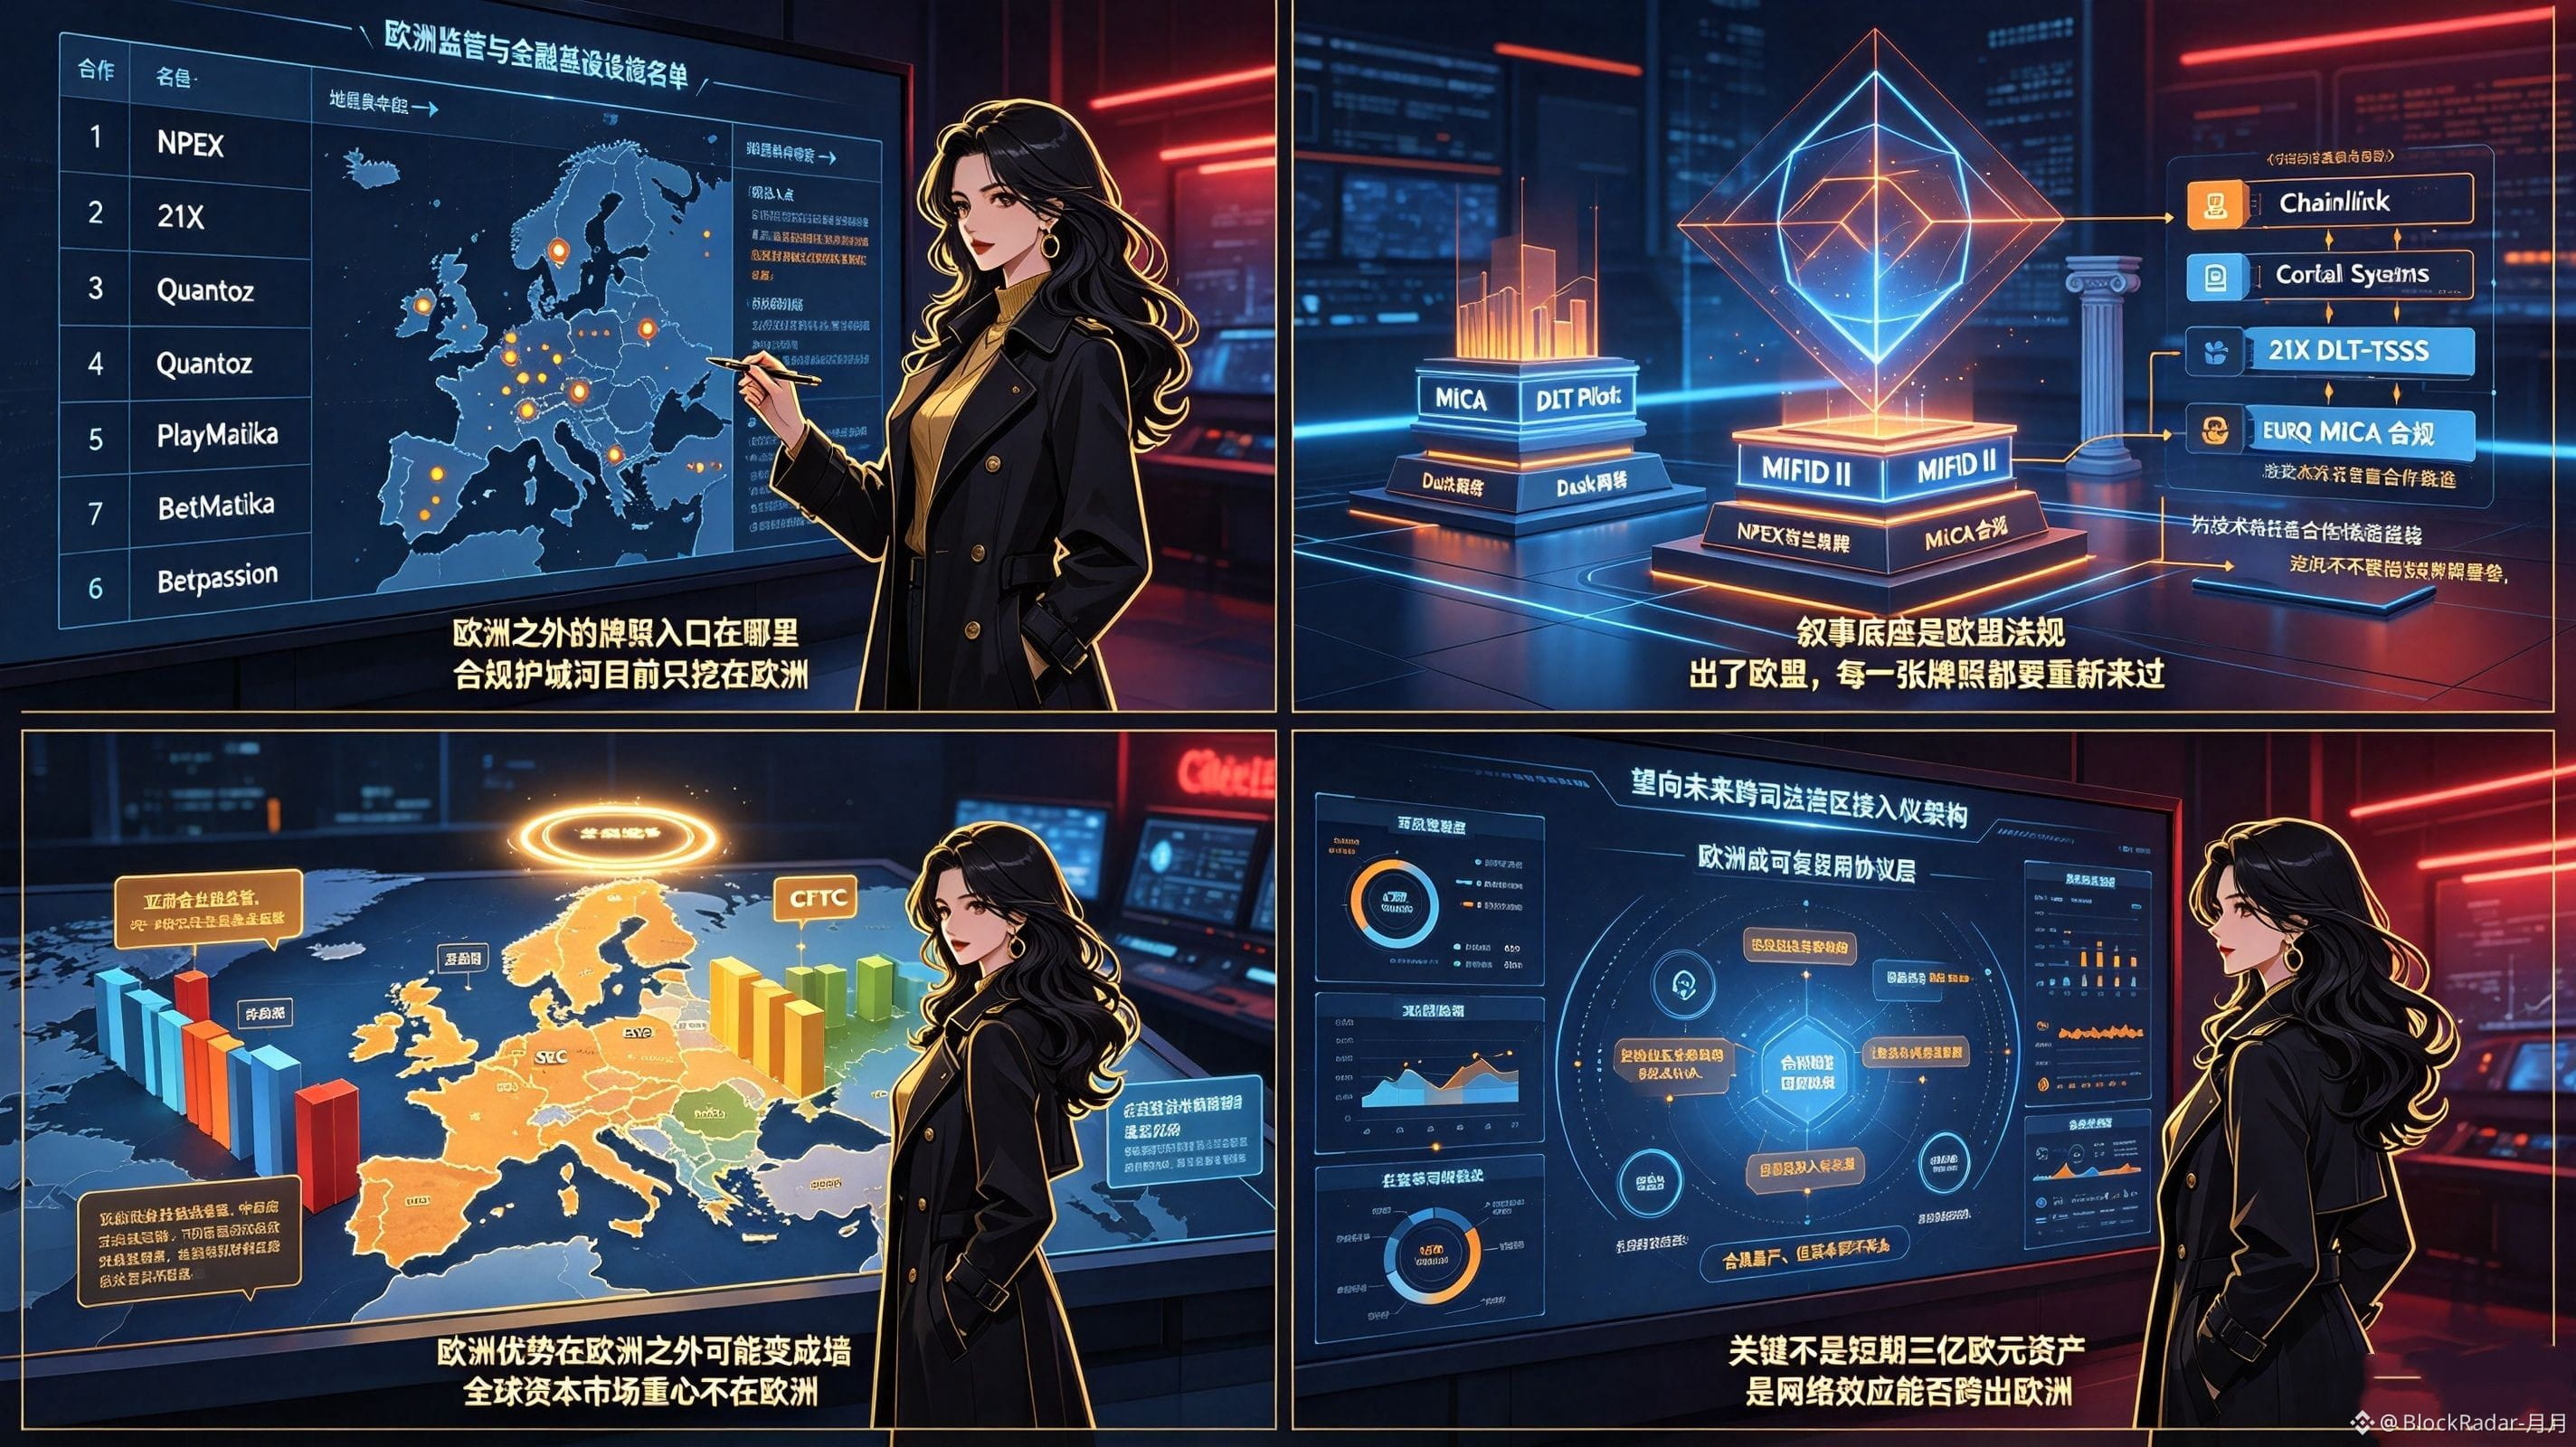
في الليلة الماضية رتبت قائمة الشركاء الخاصة بـ @Dusk_Foundation ، وأردت العثور على جهات مرخّصة خارج أوروبا. لكن اتضح أنه، إلى جانب NPEX و21X وQuantoz، انضمت أيضًا PlayMatika وBetpassion الإيطاليتان إلى DuskPay، غير أن هذه الجهات ما زالت ضمن الاتحاد الأوروبي. جعلتني هذه الدرجة من التركز الجغرافي أتوقف طويلًا أمام الجدول. كنت أريد فقط ترتيب التقدم التجاري، لكن سؤالًا أكثر جوهرية أوقفني: سلسلة تُعرّف نفسها بأنها «بنية تحتية عالمية للتمويل»، وما يزال «خندقها» الخاص بالامتثال يُحفر حاليًا داخل أوروبا فقط.
على السطح، تبدو Dusk بأنها سلسلة عامة للسريّة والامتثال. لكن كلما نظرت أكثر، شعرت أن جوهرها الحقيقي هو «مرآة رقمية» للوائح التنظيم المالي الأوروبية. MiCA وDLT Pilot وMiFID II—هذه الكلمات هي قاعدة سرد Dusk بالكامل. رخصة هولندا الخاصة بـ NPEX، وDLT-TSS لدى 21X، وامتثال MiCA لدى EURQ: كل عنصر منها يقابل بدقة لائحة من لوائح الاتحاد الأوروبي. Chainlink وCordial Systems، رغم أنهما يجلبان تقنيات وشراكات في مجال الاستضافة على مستوى عالمي، إلا أنهما لا تُعدّان مؤسسات مالية مرخّصة، ولا يمكنهما تعويض حاجز الترخيص الحقيقي. هذا التصميم محكم في بروكسل، لكن خارج الاتحاد الأوروبي يجب إعادة كل ترخيص من جديد.#dusk
ما يجعلني حذرًا هنا هو أن ميزة الامتثال الأوروبية تُعد بمثابة خندق داخل أوروبا، لكنها قد تتحول خارجها إلى جدار. لدى الولايات المتحدة SEC وCFTC، وفي آسيا توجد منظومات تنظيمية مختلفة. وإذا أرادت Dusk دخول هذه الأسواق، فلن تستطيع إعادة استخدام لوائح الامتثال الأوروبية كما هي؛ بل يجب أن تبني إطارًا قانونيًا من الصفر وتعيد التفاوض بشأن الترخيص. وبوضوح، فإن مركز ثقل رأس المال في الأسواق العالمية لا يتمركز في أوروبا—فأسواق الأسهم الأمريكية والسندات في آسيا والصناديق السيادية في الشرق الأوسط بحجوم تفوق بكثير نطاق ما يمكن لـ Dusk الوصول إليه حاليًا. والأدق من ذلك: أن عمق تصميم الخصوصية لدى $DUSK مرتبط بعمق بتقاليد حماية البيانات في الاتحاد الأوروبي؛ وهذا ليس بالضرورة عاملًا إيجابيًا في ولايات قضائية أخرى، وأحيانًا يتطلب تفسيرًا إضافيًا.
الآن نراقب ما إذا كانت Dusk قادرة على تجريد خبرة الامتثال الأوروبية إلى بنية تقنية قابلة لإعادة الاستخدام، بحيث يمكن للجهات المرخصة في مناطق أخرى الانضمام بسرعة كما لو أنها تتصل ببروتوكول، بدلًا من المرور في كل مرة بالاعتماد مجددًا على تخصيص قانوني جديد عند دخول ولاية قضائية جديدة. ما يهمني حقًا ليس الأصول البالغة 300 مليون يورو لدى NPEX على المدى القصير، بل على المدى الطويل: هل يمكن لشبكة DUSK أن تمتد خارج أوروبا، أم ستنتهي في النهاية محاصرة داخل حصن «أشدّ الامتثال صرامة، لكن عمق رأس المال غير كافٍ».
في الليلة الماضية رتبت قائمة الشركاء الخاصة بـ @Dusk ، وأردت العثور على جهات مرخّصة خارج أوروبا. لكن اتضح أنه، إلى جانب NPEX و21X وQuantoz، انضمت أيضًا PlayMatika وBetpassion الإيطاليتان إلى DuskPay، غير أن هذه الجهات ما زالت ضمن الاتحاد الأوروبي. جعلتني هذه الدرجة من التركز الجغرافي أتوقف طويلًا أمام الجدول. كنت أريد فقط ترتيب التقدم التجاري، لكن سؤالًا أكثر جوهرية أوقفني: سلسلة تُعرّف نفسها بأنها «بنية تحتية عالمية للتمويل»، وما يزال «خندقها» الخاص بالامتثال يُحفر حاليًا داخل أوروبا فقط.
على السطح، تبدو Dusk بأنها سلسلة عامة للسريّة والامتثال. لكن كلما نظرت أكثر، شعرت أن جوهرها الحقيقي هو «مرآة رقمية» للوائح التنظيم المالي الأوروبية. MiCA وDLT Pilot وMiFID II—هذه الكلمات هي قاعدة سرد Dusk بالكامل. رخصة هولندا الخاصة بـ NPEX، وDLT-TSS لدى 21X، وامتثال MiCA لدى EURQ: كل عنصر منها يقابل بدقة لائحة من لوائح الاتحاد الأوروبي. Chainlink وCordial Systems، رغم أنهما يجلبان تقنيات وشراكات في مجال الاستضافة على مستوى عالمي، إلا أنهما لا تُعدّان مؤسسات مالية مرخّصة، ولا يمكنهما تعويض حاجز الترخيص الحقيقي. هذا التصميم محكم في بروكسل، لكن خارج الاتحاد الأوروبي يجب إعادة كل ترخيص من جديد.#dusk
ما يجعلني حذرًا هنا هو أن ميزة الامتثال الأوروبية تُعد بمثابة خندق داخل أوروبا، لكنها قد تتحول خارجها إلى جدار. لدى الولايات المتحدة SEC وCFTC، وفي آسيا توجد منظومات تنظيمية مختلفة. وإذا أرادت Dusk دخول هذه الأسواق، فلن تستطيع إعادة استخدام لوائح الامتثال الأوروبية كما هي؛ بل يجب أن تبني إطارًا قانونيًا من الصفر وتعيد التفاوض بشأن الترخيص. وبوضوح، فإن مركز ثقل رأس المال في الأسواق العالمية لا يتمركز في أوروبا—فأسواق الأسهم الأمريكية والسندات في آسيا والصناديق السيادية في الشرق الأوسط بحجوم تفوق بكثير نطاق ما يمكن لـ Dusk الوصول إليه حاليًا. والأدق من ذلك: أن عمق تصميم الخصوصية لدى $DUSK مرتبط بعمق بتقاليد حماية البيانات في الاتحاد الأوروبي؛ وهذا ليس بالضرورة عاملًا إيجابيًا في ولايات قضائية أخرى، وأحيانًا يتطلب تفسيرًا إضافيًا.
الآن نراقب ما إذا كانت Dusk قادرة على تجريد خبرة الامتثال الأوروبية إلى بنية تقنية قابلة لإعادة الاستخدام، بحيث يمكن للجهات المرخصة في مناطق أخرى الانضمام بسرعة كما لو أنها تتصل ببروتوكول، بدلًا من المرور في كل مرة بالاعتماد مجددًا على تخصيص قانوني جديد عند دخول ولاية قضائية جديدة. ما يهمني حقًا ليس الأصول البالغة 300 مليون يورو لدى NPEX على المدى القصير، بل على المدى الطويل: هل يمكن لشبكة DUSK أن تمتد خارج أوروبا، أم ستنتهي في النهاية محاصرة داخل حصن «أشدّ الامتثال صرامة، لكن عمق رأس المال غير كافٍ».
على السطح، تبدو Dusk بأنها سلسلة عامة للسريّة والامتثال. لكن كلما نظرت أكثر، شعرت أن جوهرها الحقيقي هو «مرآة رقمية» للوائح التنظيم المالي الأوروبية. MiCA وDLT Pilot وMiFID II—هذه الكلمات هي قاعدة سرد Dusk بالكامل. رخصة هولندا الخاصة بـ NPEX، وDLT-TSS لدى 21X، وامتثال MiCA لدى EURQ: كل عنصر منها يقابل بدقة لائحة من لوائح الاتحاد الأوروبي. Chainlink وCordial Systems، رغم أنهما يجلبان تقنيات وشراكات في مجال الاستضافة على مستوى عالمي، إلا أنهما لا تُعدّان مؤسسات مالية مرخّصة، ولا يمكنهما تعويض حاجز الترخيص الحقيقي. هذا التصميم محكم في بروكسل، لكن خارج الاتحاد الأوروبي يجب إعادة كل ترخيص من جديد.#dusk
ما يجعلني حذرًا هنا هو أن ميزة الامتثال الأوروبية تُعد بمثابة خندق داخل أوروبا، لكنها قد تتحول خارجها إلى جدار. لدى الولايات المتحدة SEC وCFTC، وفي آسيا توجد منظومات تنظيمية مختلفة. وإذا أرادت Dusk دخول هذه الأسواق، فلن تستطيع إعادة استخدام لوائح الامتثال الأوروبية كما هي؛ بل يجب أن تبني إطارًا قانونيًا من الصفر وتعيد التفاوض بشأن الترخيص. وبوضوح، فإن مركز ثقل رأس المال في الأسواق العالمية لا يتمركز في أوروبا—فأسواق الأسهم الأمريكية والسندات في آسيا والصناديق السيادية في الشرق الأوسط بحجوم تفوق بكثير نطاق ما يمكن لـ Dusk الوصول إليه حاليًا. والأدق من ذلك: أن عمق تصميم الخصوصية لدى $DUSK مرتبط بعمق بتقاليد حماية البيانات في الاتحاد الأوروبي؛ وهذا ليس بالضرورة عاملًا إيجابيًا في ولايات قضائية أخرى، وأحيانًا يتطلب تفسيرًا إضافيًا.
الآن نراقب ما إذا كانت Dusk قادرة على تجريد خبرة الامتثال الأوروبية إلى بنية تقنية قابلة لإعادة الاستخدام، بحيث يمكن للجهات المرخصة في مناطق أخرى الانضمام بسرعة كما لو أنها تتصل ببروتوكول، بدلًا من المرور في كل مرة بالاعتماد مجددًا على تخصيص قانوني جديد عند دخول ولاية قضائية جديدة. ما يهمني حقًا ليس الأصول البالغة 300 مليون يورو لدى NPEX على المدى القصير، بل على المدى الطويل: هل يمكن لشبكة DUSK أن تمتد خارج أوروبا، أم ستنتهي في النهاية محاصرة داخل حصن «أشدّ الامتثال صرامة، لكن عمق رأس المال غير كافٍ».
119
مقالة
محفظة «تستخرج» 55 مليون دولار.. وانخفاض Nesa بنسبة 40% بين ليلة وضحاها: أين حدود الأمان لسلاسل كتل الذكاء الاصطناعي؟خلال الـ8 ساعات الماضية، كانت أكثر الأخبار التي تثير الذعر في أوساط العملات المشفّرة هي انهيار عملة ذات مفهوم ذكاء اصطناعي. بعد أن اكتشفت رموز Nesa المعروفة باسم NES نشاطًا مشبوهًا على السلسلة وتراجعًا كبيرًا في عمليات البيع، انخفض السعر مرةً بنسبة 40% دفعة واحدة. لاحظ مراقبو السلسلة أن عنوان محفظة ما قد «استخرج» بالفعل قيمة تقارب 55 مليون دولار من عملة NES، ثم بدأ فورًا تصفيتها على منصة تداول لامركزية. والأدهى من ذلك أن هذا العنوان ما زال يحتفظ بنحو 18 مليون دولار من NES، ومن المرجّح أن موجة الضغط البيعي لم تنتهِ بعد.
إذا كان الأمر مجرد انهيار لسوق عملات بديلة عادية فهذا ليس بالأمر الغريب. لكن بالنظر إلى أنها تم إدراجها بالفعل في عدة منصات تداول رئيسية، وإلى أن قطاع DeAI (الذكاء الاصطناعي اللامركزي) ما يزال شديد السخونة، فإن ما حدث يتحول إلى تحذير يستحق التمعّن فيه مرارًا وتكرارًا.
محفظة «تستخرج» 55 مليون دولار.. وانخفاض Nesa بنسبة 40% بين ليلة وضحاها: أين حدود الأمان لسلاسل كتل الذكاء الاصطناعي؟
خلال الـ8 ساعات الماضية، كانت أكثر الأخبار التي تثير الذعر في أوساط العملات المشفّرة هي انهيار عملة ذات مفهوم ذكاء اصطناعي. بعد أن اكتشفت رموز Nesa المعروفة باسم NES نشاطًا مشبوهًا على السلسلة وتراجعًا كبيرًا في عمليات البيع، انخفض السعر مرةً بنسبة 40% دفعة واحدة. لاحظ مراقبو السلسلة أن عنوان محفظة ما قد «استخرج» بالفعل قيمة تقارب 55 مليون دولار من عملة NES، ثم بدأ فورًا تصفيتها على منصة تداول لامركزية. والأدهى من ذلك أن هذا العنوان ما زال يحتفظ بنحو 18 مليون دولار من NES، ومن المرجّح أن موجة الضغط البيعي لم تنتهِ بعد.
إذا كان الأمر مجرد انهيار لسوق عملات بديلة عادية فهذا ليس بالأمر الغريب. لكن بالنظر إلى أنها تم إدراجها بالفعل في عدة منصات تداول رئيسية، وإلى أن قطاع DeAI (الذكاء الاصطناعي اللامركزي) ما يزال شديد السخونة، فإن ما حدث يتحول إلى تحذير يستحق التمعّن فيه مرارًا وتكرارًا.
إذا كان الأمر مجرد انهيار لسوق عملات بديلة عادية فهذا ليس بالأمر الغريب. لكن بالنظر إلى أنها تم إدراجها بالفعل في عدة منصات تداول رئيسية، وإلى أن قطاع DeAI (الذكاء الاصطناعي اللامركزي) ما يزال شديد السخونة، فإن ما حدث يتحول إلى تحذير يستحق التمعّن فيه مرارًا وتكرارًا.
2
2
783
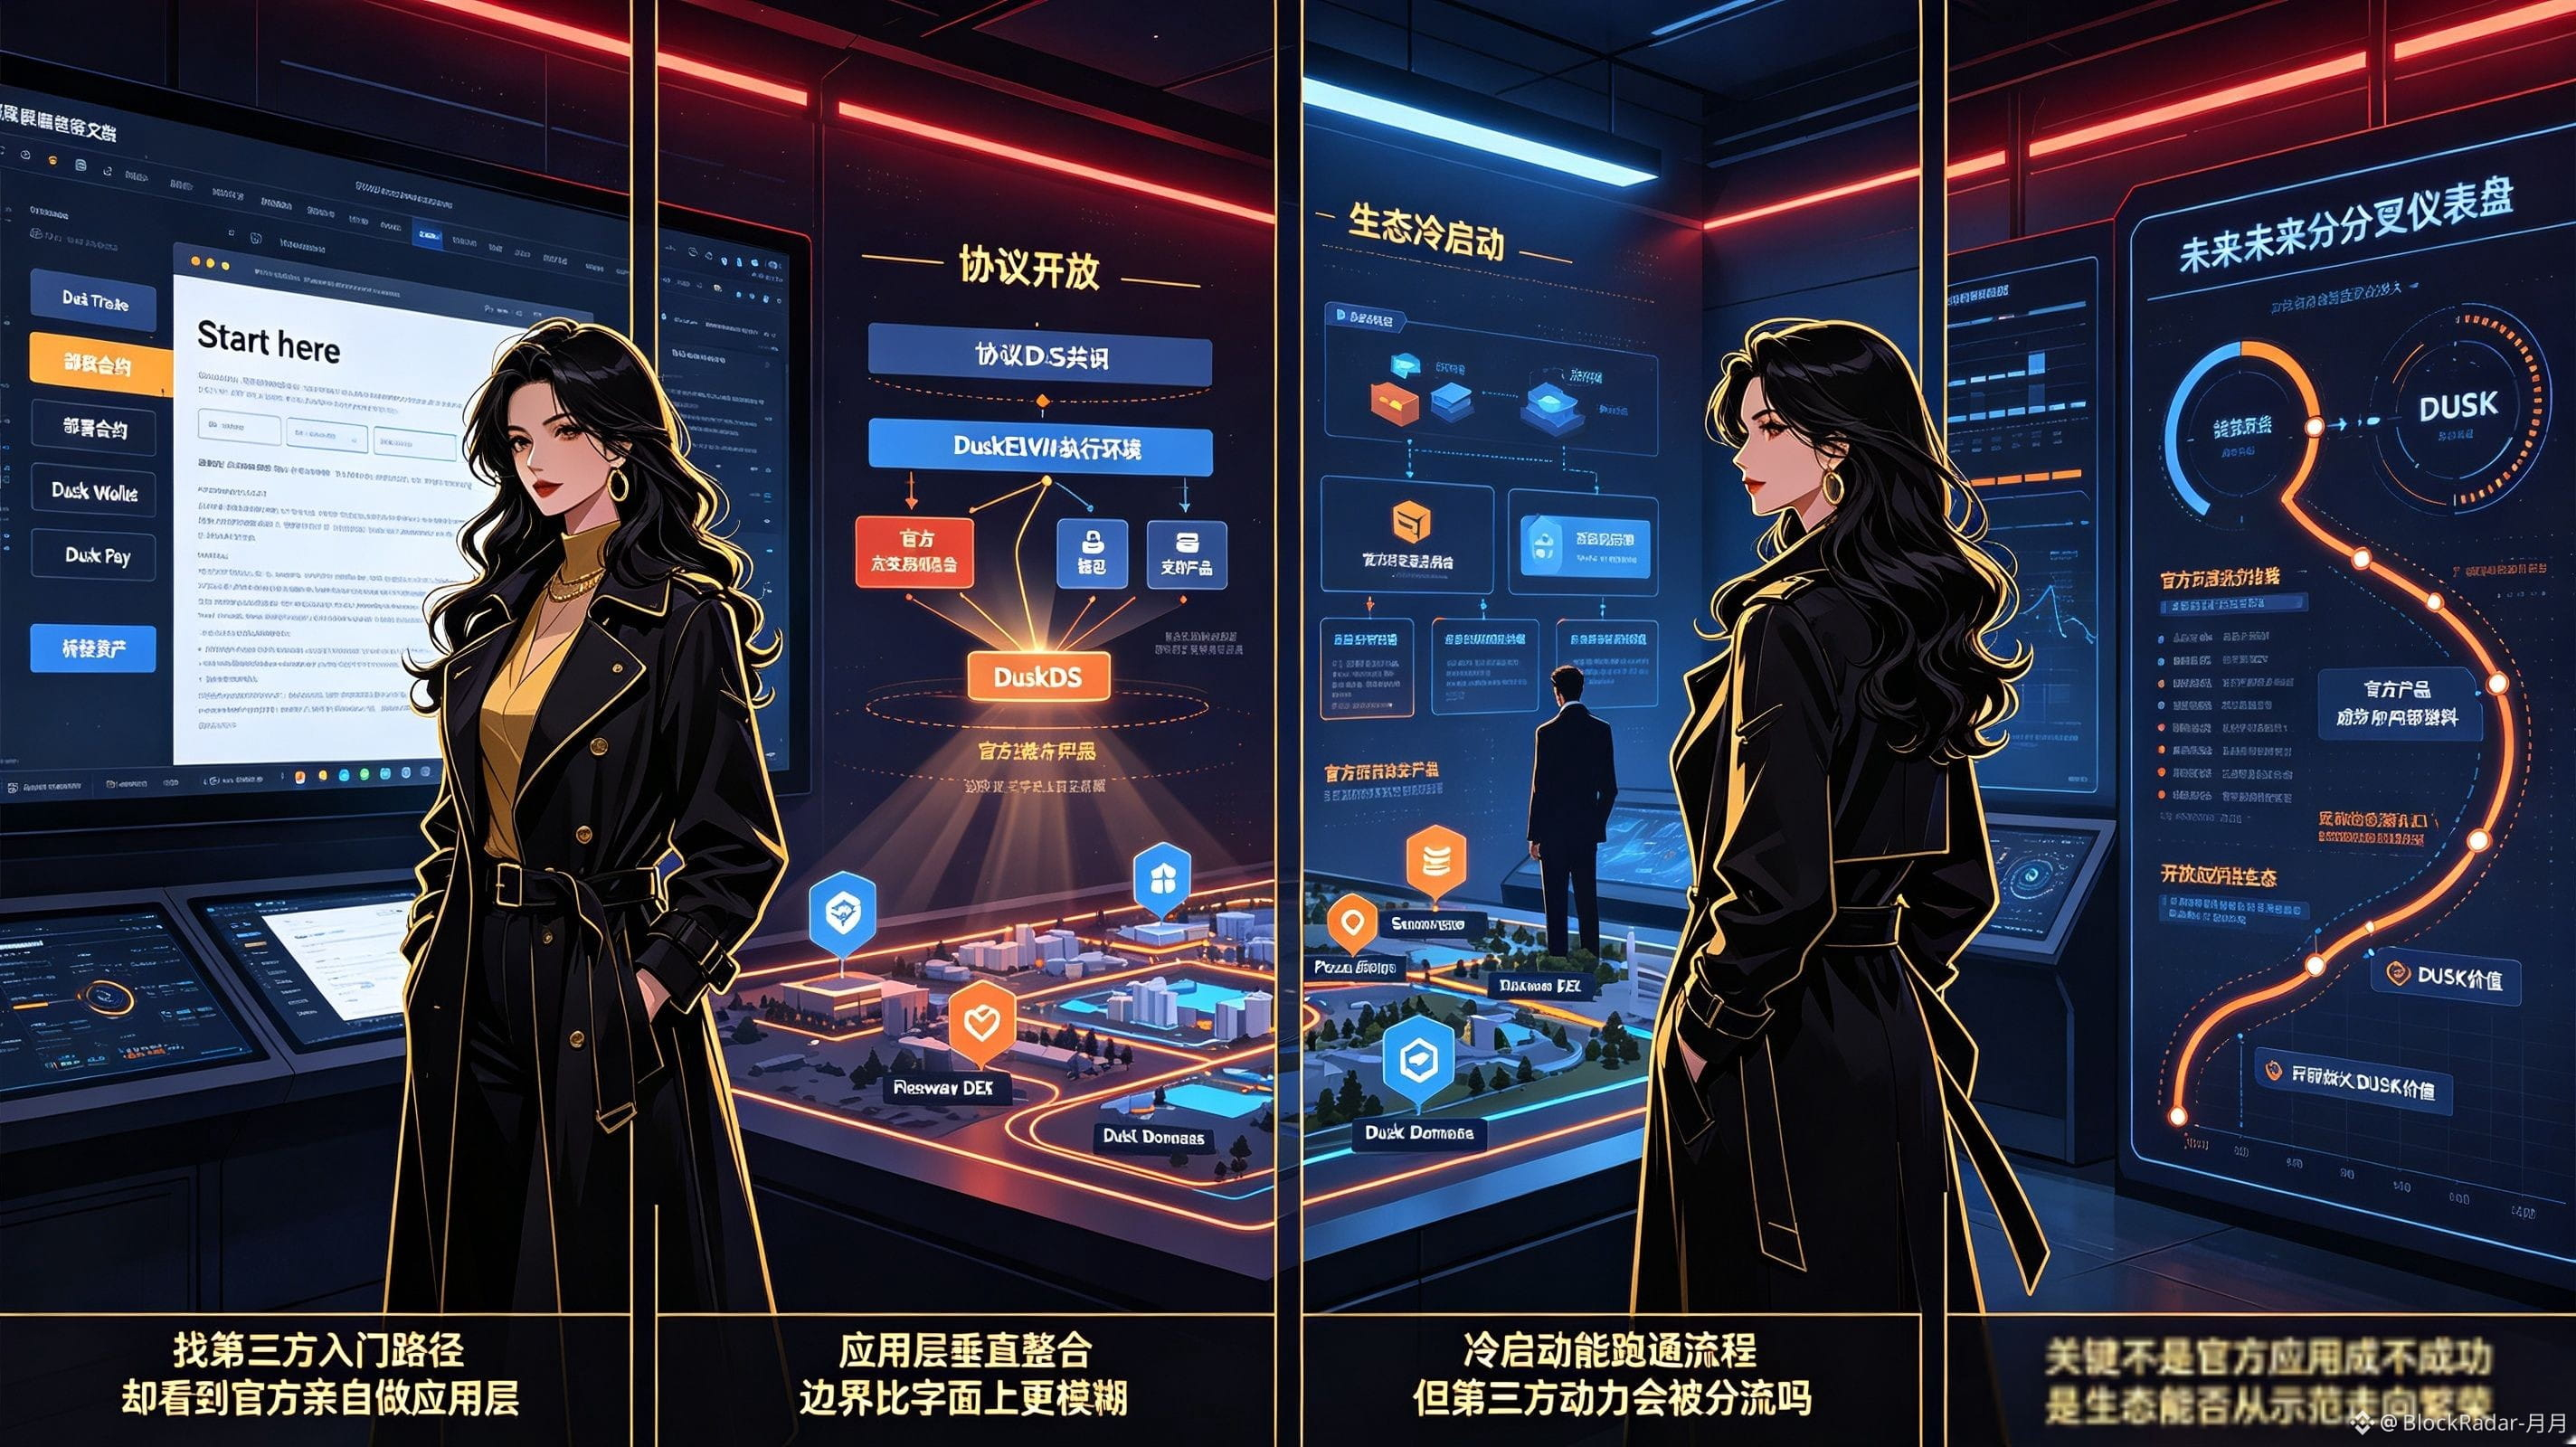
في الأمس فتحت مستندات المطوّرين لـ @Dusk_Foundation ، وأردت العثور على مسار بداية يخصّ مطوّرًا تابعًا لطرف ثالث. ضمن قسم “Start here”، توصي الجهة الرسمية بنشر العقود (Deploy) ثم ربط الأصول (Bridge)، لكنني لاحظت أيضًا أن نفس مجموعة المستندات تُدرج مداخل منتجات مثل Dusk Trade وDusk Wallet وDusk Pay. كنت أنوي فقط معرفة كيفية تكامل الفرق الخارجية، لكنني انجذبت إلى فكرة أن الجهة الرسمية “تضع تطبيقًا على طبقة التطبيق بنفسها”، فظلّ ذلك يشغلني لفترة طويلة.
على السطح، تبدو $DUSK كسلسلة بلوكتشين خاصة بالامتثال والخصوصية. لكن كلما تعمّقت أكثر، شعرت أنها في جوهرها مثال على تكامل رأسي حيث تتداخل حدود “طبقة البروتوكول وطبقة التطبيق”: فهي لا توفر فقط توافق الإجماع DuskDS وبيئة تنفيذ DuskEVM، بل تتولّى أيضًا بنفسها تنفيذ منصة تداول ومحفظة ومدفوعات. تصف الوثائق الرسمية هذه المنتجات بأنها “طبقة تطبيق تجلس فوق البروتوكول”، بينما لا يزال البروتوكول نفسه يؤكد الانفتاح؛ كما يدعم DuskEVM أدوات Solidity القياسية، ويدعم Dusk Connect التكامل مع محافظ متعددة. لكن الواقع أن التطبيق الرسمي والبروتوكول السفلي يقودهم كيان واحد، والحدود ضبابية أكثر بكثير مما يوحي به النص حرفيًا.
ما يجعلني أكثر حذرًا هو أن التكامل الرأسي قد يسرّع تشغيل العمليات خلال مرحلة الإطلاق البارد فعلًا، ويقدّم للمؤسسات نموذجًا “جاهزًا للاستخدام فورًا”. توجد بالفعل مشاريع مجتمعية مثل Sozu وPieswap DEX وDusk Domains، ما يعني أن مداخل الطرف الثالث لم تُغلق بالكامل. ومع ذلك، ما تزال Dusk Trade وDusk Pay حاليًا في مرحلة ما قبل الإطلاق أو ضمن قائمة انتظار، ولم تُشغَّل فعليًا على نطاق واسع بعد. لذلك، من السابق لأوانه الجزم بأنهما تحتلان موقعًا معتمدًا من الجهة الرسمية. أفكّر مرارًا في سؤال: على المدى الطويل، هل سيبقى لدى مطوري الطرف الثالث دافع كافٍ للبناء بجانب منتجات الجهة الرسمية؟ أم أن افتراضًا بأن التطبيق الرسمي سيحصل أولًا على موارد ترخيص NPEX ومداخل السيولة هو مجرد تكهن منطقي ليس تأكيدًا بوجود أولوية صريحة. #dusk
لذلك، ما أرغب في مراقبته الآن هو: عندما تُطلق Dusk Trade وDusk Pay فعليًا، هل تنتقل Dusk من وضع “عرض نموذجي تقوم به الجهة الرسمية بنفسها” إلى “ازدهار منظومة الطرف الثالث”؟ ما يهمّني حقًا ليس فقط ما إذا كانت التطبيقات الرسمية ستنجح، بل على المدى الطويل: هل يمكن لقيمة توكن DUSK أن تكبر عبر منظومة تطبيقات مفتوحة مشتركة، بدل أن ينتهي الأمر إلى انكماشها إلى “وقود داخلي” لمنتجات الجهة الرسمية نفسها.
في الأمس فتحت مستندات المطوّرين لـ @Dusk ، وأردت العثور على مسار بداية يخصّ مطوّرًا تابعًا لطرف ثالث. ضمن قسم “Start here”، توصي الجهة الرسمية بنشر العقود (Deploy) ثم ربط الأصول (Bridge)، لكنني لاحظت أيضًا أن نفس مجموعة المستندات تُدرج مداخل منتجات مثل Dusk Trade وDusk Wallet وDusk Pay. كنت أنوي فقط معرفة كيفية تكامل الفرق الخارجية، لكنني انجذبت إلى فكرة أن الجهة الرسمية “تضع تطبيقًا على طبقة التطبيق بنفسها”، فظلّ ذلك يشغلني لفترة طويلة.
على السطح، تبدو $DUSK كسلسلة بلوكتشين خاصة بالامتثال والخصوصية. لكن كلما تعمّقت أكثر، شعرت أنها في جوهرها مثال على تكامل رأسي حيث تتداخل حدود “طبقة البروتوكول وطبقة التطبيق”: فهي لا توفر فقط توافق الإجماع DuskDS وبيئة تنفيذ DuskEVM، بل تتولّى أيضًا بنفسها تنفيذ منصة تداول ومحفظة ومدفوعات. تصف الوثائق الرسمية هذه المنتجات بأنها “طبقة تطبيق تجلس فوق البروتوكول”، بينما لا يزال البروتوكول نفسه يؤكد الانفتاح؛ كما يدعم DuskEVM أدوات Solidity القياسية، ويدعم Dusk Connect التكامل مع محافظ متعددة. لكن الواقع أن التطبيق الرسمي والبروتوكول السفلي يقودهم كيان واحد، والحدود ضبابية أكثر بكثير مما يوحي به النص حرفيًا.
ما يجعلني أكثر حذرًا هو أن التكامل الرأسي قد يسرّع تشغيل العمليات خلال مرحلة الإطلاق البارد فعلًا، ويقدّم للمؤسسات نموذجًا “جاهزًا للاستخدام فورًا”. توجد بالفعل مشاريع مجتمعية مثل Sozu وPieswap DEX وDusk Domains، ما يعني أن مداخل الطرف الثالث لم تُغلق بالكامل. ومع ذلك، ما تزال Dusk Trade وDusk Pay حاليًا في مرحلة ما قبل الإطلاق أو ضمن قائمة انتظار، ولم تُشغَّل فعليًا على نطاق واسع بعد. لذلك، من السابق لأوانه الجزم بأنهما تحتلان موقعًا معتمدًا من الجهة الرسمية. أفكّر مرارًا في سؤال: على المدى الطويل، هل سيبقى لدى مطوري الطرف الثالث دافع كافٍ للبناء بجانب منتجات الجهة الرسمية؟ أم أن افتراضًا بأن التطبيق الرسمي سيحصل أولًا على موارد ترخيص NPEX ومداخل السيولة هو مجرد تكهن منطقي ليس تأكيدًا بوجود أولوية صريحة. #dusk
لذلك، ما أرغب في مراقبته الآن هو: عندما تُطلق Dusk Trade وDusk Pay فعليًا، هل تنتقل Dusk من وضع “عرض نموذجي تقوم به الجهة الرسمية بنفسها” إلى “ازدهار منظومة الطرف الثالث”؟ ما يهمّني حقًا ليس فقط ما إذا كانت التطبيقات الرسمية ستنجح، بل على المدى الطويل: هل يمكن لقيمة توكن DUSK أن تكبر عبر منظومة تطبيقات مفتوحة مشتركة، بدل أن ينتهي الأمر إلى انكماشها إلى “وقود داخلي” لمنتجات الجهة الرسمية نفسها.
على السطح، تبدو $DUSK كسلسلة بلوكتشين خاصة بالامتثال والخصوصية. لكن كلما تعمّقت أكثر، شعرت أنها في جوهرها مثال على تكامل رأسي حيث تتداخل حدود “طبقة البروتوكول وطبقة التطبيق”: فهي لا توفر فقط توافق الإجماع DuskDS وبيئة تنفيذ DuskEVM، بل تتولّى أيضًا بنفسها تنفيذ منصة تداول ومحفظة ومدفوعات. تصف الوثائق الرسمية هذه المنتجات بأنها “طبقة تطبيق تجلس فوق البروتوكول”، بينما لا يزال البروتوكول نفسه يؤكد الانفتاح؛ كما يدعم DuskEVM أدوات Solidity القياسية، ويدعم Dusk Connect التكامل مع محافظ متعددة. لكن الواقع أن التطبيق الرسمي والبروتوكول السفلي يقودهم كيان واحد، والحدود ضبابية أكثر بكثير مما يوحي به النص حرفيًا.
ما يجعلني أكثر حذرًا هو أن التكامل الرأسي قد يسرّع تشغيل العمليات خلال مرحلة الإطلاق البارد فعلًا، ويقدّم للمؤسسات نموذجًا “جاهزًا للاستخدام فورًا”. توجد بالفعل مشاريع مجتمعية مثل Sozu وPieswap DEX وDusk Domains، ما يعني أن مداخل الطرف الثالث لم تُغلق بالكامل. ومع ذلك، ما تزال Dusk Trade وDusk Pay حاليًا في مرحلة ما قبل الإطلاق أو ضمن قائمة انتظار، ولم تُشغَّل فعليًا على نطاق واسع بعد. لذلك، من السابق لأوانه الجزم بأنهما تحتلان موقعًا معتمدًا من الجهة الرسمية. أفكّر مرارًا في سؤال: على المدى الطويل، هل سيبقى لدى مطوري الطرف الثالث دافع كافٍ للبناء بجانب منتجات الجهة الرسمية؟ أم أن افتراضًا بأن التطبيق الرسمي سيحصل أولًا على موارد ترخيص NPEX ومداخل السيولة هو مجرد تكهن منطقي ليس تأكيدًا بوجود أولوية صريحة. #dusk
لذلك، ما أرغب في مراقبته الآن هو: عندما تُطلق Dusk Trade وDusk Pay فعليًا، هل تنتقل Dusk من وضع “عرض نموذجي تقوم به الجهة الرسمية بنفسها” إلى “ازدهار منظومة الطرف الثالث”؟ ما يهمّني حقًا ليس فقط ما إذا كانت التطبيقات الرسمية ستنجح، بل على المدى الطويل: هل يمكن لقيمة توكن DUSK أن تكبر عبر منظومة تطبيقات مفتوحة مشتركة، بدل أن ينتهي الأمر إلى انكماشها إلى “وقود داخلي” لمنتجات الجهة الرسمية نفسها.
1
1
118
مقالة
لم تُختَرَق سطرٌ واحد من الكود… ومع ذلك سُرِق 8.5 ملايين دولار: ثغرة حوكمة Term Finance تكشف أغلى جرح في DeFi؟إذا كانت أسواق العملات الرقمية في الأسبوع الماضي لا تزال غارقة في نشوة “التداول مع تدهور قيمة العملة”، فإن هذه الرسالة هي وجهها الكئيب خلف الاحتفال. في 23 أغسطس، يوم الأحد، تعرض بروتوكول الإقراض ذو الفائدة الثابتة على إيثيريوم، Term Finance، لهجوم سيُزَاعي (حوكمي)، حيث تمت سرقة أموال الاستراتيجية من الخزنة بقيمة تقارب 8.5 ملايين دولار. وبعد ذلك، قدّرت جهات أمنية مثل PeckShield وCertiK أن المهاجم قام بسحب حوالي 2843 ETH، بما يعادل في حينه نحو 6.9 ملايين دولار، إضافة إلى 1.68 مليون USDC، ثم حوّل USDC إلى حوالي 1.68 مليون DAI. اختفت قرابة ثلثي القيمة المحبوسة في الخزنة بين ليلة وضحاها.
لم تُختَرَق سطرٌ واحد من الكود… ومع ذلك سُرِق 8.5 ملايين دولار: ثغرة حوكمة Term Finance تكشف أغلى جرح في DeFi؟
إذا كانت أسواق العملات الرقمية في الأسبوع الماضي لا تزال غارقة في نشوة “التداول مع تدهور قيمة العملة”، فإن هذه الرسالة هي وجهها الكئيب خلف الاحتفال. في 23 أغسطس، يوم الأحد، تعرض بروتوكول الإقراض ذو الفائدة الثابتة على إيثيريوم، Term Finance، لهجوم سيُزَاعي (حوكمي)، حيث تمت سرقة أموال الاستراتيجية من الخزنة بقيمة تقارب 8.5 ملايين دولار. وبعد ذلك، قدّرت جهات أمنية مثل PeckShield وCertiK أن المهاجم قام بسحب حوالي 2843 ETH، بما يعادل في حينه نحو 6.9 ملايين دولار، إضافة إلى 1.68 مليون USDC، ثم حوّل USDC إلى حوالي 1.68 مليون DAI. اختفت قرابة ثلثي القيمة المحبوسة في الخزنة بين ليلة وضحاها.
205
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
13,327 مشاهدات
434 يقومون بالنقاش
#BOJRaisesRatesTo31YearHigh
🔥 بنك اليابان رفع الفائدة لـ 1.25% - أعلى مستوى من 31 سنة!
الكل كان ينتظر انهيار الكريبتو بسبب الـ Carry Trade...
لكن اللي صار؟
BTC صعد +4.8% فوق 77K 🚀
الين نزل لـ 156.9
الأسهم اليابانية خضرا
الرسالة واضحة: بيتكوين أقوى من قرارات البنوك!
#BOJRaisesRatesTo31YearHigh #BTC #Bitcoin$BTC $ONE $ZAMA
ابو علي قناص العملات الرقمية
·0 إعجاب
·25 مشاهدات
BuffettStepsDownAsBerkshireChairman
2,322 مشاهدات
132 يقومون بالنقاش
XRPExchangeReservesHitSevenYearLow
4,937 مشاهدات
178 يقومون بالنقاش