

هبطت صادرات النفط السعودية إلى أدنى مستوى لها منذ 9 سنوات، وبلغ خام برنت 95 دولارًا.
وفقًا لانعكاس السوق الشرطي خلال العقدين الماضيين، كان ينبغي أن تكون الحبكة التالية: صدمة طاقة → ارتفاع توقعات التضخم → حيرة البنك المركزي بين التقدّم والتراجع → بدء السوق في المراهنة على أن «البنك المركزي لن يجرؤ على رفع الفائدة» → حصول الأصول الخطرة على بعض الانفراج.
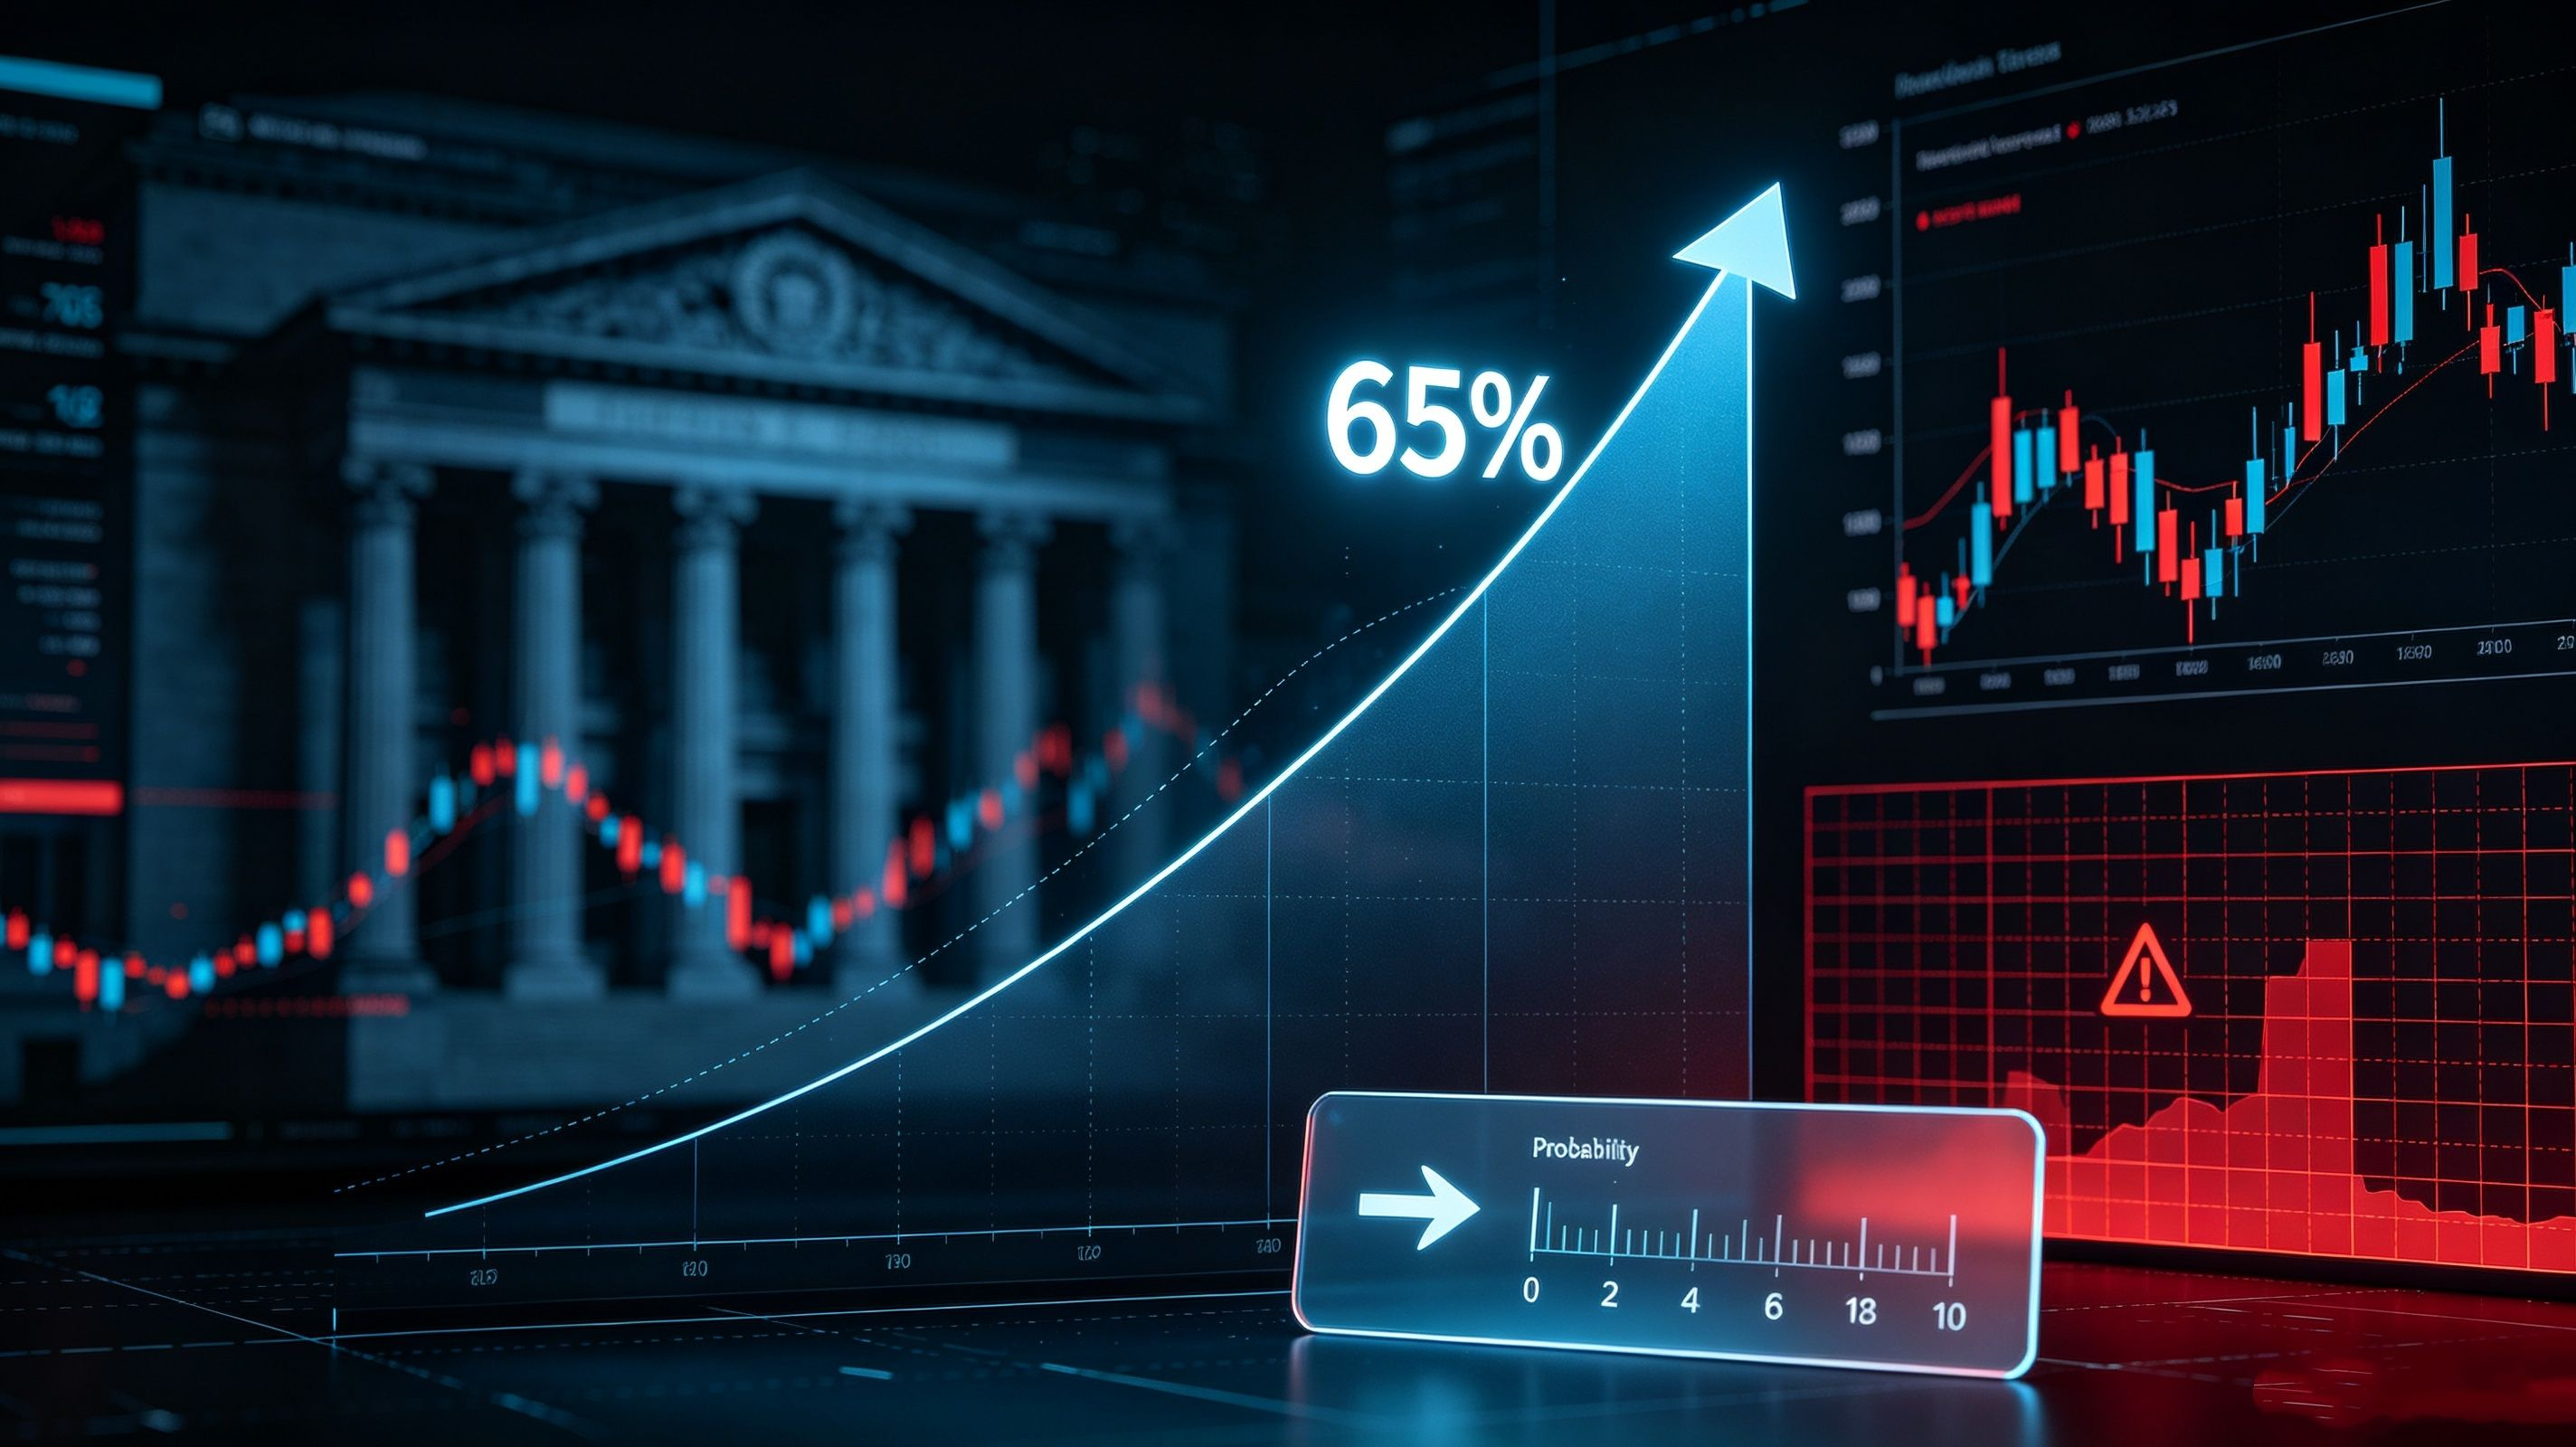
لكن واقع سبتمبر 2026 هو: في اليوم نفسه الذي اخترق فيه النفط 95 دولارًا، دفع السوق احتمال رفع الفائدة في سبتمبر من جانب الفيدرالي إلى 65%.
لا يوجد تسعير لفكرة أن «البنك المركزي سيتردد». لا يوجد إجماع على أن «تقليديًا لا تُرفع الفائدة عند صدمة العرض». عندما رأى السوق قفزة أسعار الطاقة، كان ردّ فعله هو — زيادة الرهان على أن الفيدرالي سيكون أكثر تشددًا.
هذا هو أكثر ما يبدو غير طبيعي في هذا الخبر: ليس أن سعر النفط ارتفع، بل أن طريقة تفسير السوق لارتفاع النفط قد تغيّرت جذريًا.
استبدل الفاعل بـ«سلسلة النقل المعطّلة تلك»
إذا كان الفاعل هو «السعودية»، فالقصة تصبح «انكماش الصادرات». وإذا كان الفاعل هو «النفط»، فالقصة تصبح «إنذار تضخم». لكن إذا غيّرنا الفاعل إلى سلسلة النقل نفسها التي كانت تُقدَّس في السوق — «طاقة → تضخم → بنك مركزي → أصول» — فسنكتشف شيئًا مرعبًا:
الحلقة الثالثة من هذه السلسلة انقطعت.
في السابق، كان منطق هذه السلسلة هو: ارتفاع النفط → ارتفاع التضخم → البنك المركزي يواجه مأزقًا → السوق يتوقع أن «البنك المركزي سيتحاشى التدخل» → تزداد عدم اليقين في مسار الفائدة → تحصل الأصول الخطرة على بعض العازلية. المفتاح هنا هو «المأزق». كان البنك المركزي سيتردد، وكان السوق سيستفيد من هذا التردد.
لكن الآن، تخطّى السوق مباشرة خطوة «المعضلة». ارتفع سعر النفط؟ حسنًا، إذن ارتفع احتمال رفع الفائدة. لا تردّد، لا موازنة، لا نقاش من نوع «تقليديًا لا نرفع الفائدة عند صدمة العرض». لقد ترجم السوق «الخبر السيئ» مباشرة إلى «سياسة نقدية أشدّ تشددًا»، من دون أي منطقة عازلة بينهما.
ماذا يعني هذا؟ يعني أن السوق لم يعد يصدّق أن البنك المركزي سيأتي «لإنقاذ السوق». «خيار البنك المركزي الوقائي» — ذلك التعهّد الضمني الذي كان يظهر كلما اندلعت أزمة خلال العقدين الماضيين — قد اختفى بالفعل من تسعير السوق في 2026.
قال بيسنت تلك الجملة، لكن السوق لم يصغِ
هناك تفصيل في المواد أغفله معظم المفسّرين: وزير الخزانة الأمريكي بيسنت صرّح علنًا سابقًا بأن «تقليديًا لا تُرفع الفائدة عند صدمة العرض، والتضخم الأساسي في الواقع معتدل».
لو قيلت هذه العبارة في 2024 لكانت «طوق النجاة» في نظر السوق. كانت ستطلق موجة من التسعير حول أن «الفيدرالي قد يبقى على الهامش»، وتدفع احتمال رفع الفائدة إلى التراجع، وتنعش الأصول الخطرة.
لكن في سبتمبر 2026، تلقّى السوق هذه الجملة على أنها ضوضاء.
لماذا؟ لأن السوق، خلال سنة ونصف، تعلّم شيئًا واحدًا: في هذا العالم، لم تعد «التهدئة» و«التلميح» الصادرة عن المسؤولين تملك وزنًا تسعيريًا. الوحيد الذي يملك وزن التسعير هو وورش، وقد رفع وورش احتمال رفع الفائدة من 35% إلى 65% بخطاب واحد في جاكسون هول.
عندما لم يعد السوق يصدّق «الأسلوب التقليدي» في الاستجابة، وعندما تصبح أهمية «ما قاله وزير الخزانة» أقل من «ما قد يفعله وورش»، فهذا يعني أن إطار التسعير بأكمله انتقل من «مدفوع بمنطق الاقتصاد» إلى «مدفوع بسمعة سياسية». السوق لا يتاجر بالبيانات الاقتصادية، بل يتاجر بمعركة حماية السمعة لرئيس بنك مركزي متشدد.
أما ارتفاع النفط فليس سوى ذخيرة جديدة في هذه المعركة الدفاعية.
مجاز ميناء ينبع: الخطة البديلة فشلت، لكن السوق لم يعد يفزع من «الفشل»
قرّب الكاميرا إلى ميناء ينبع الذي استهدفته جماعة الحوثي.
في يونيو، قفزت صادرات ميناء ينبع إلى 4.3 ملايين برميل/يوم، ووُصف بأنه «سفينة نوح التي تتجاوز مضيق هرمز». بعد شهرين، هبطت إلى 2.25 مليون برميل/يوم لأن «الخطة البديلة» نفسها أصبحت هدفًا للهجوم.
هذا مجاز قاسٍ للغاية: عندما تفشل الخطة البديلة، فهذا يعني أن مساحة تحمّل الخطأ وصلت إلى الصفر. هشاشة سلاسل الإمداد أشد بكثير مما قدّره أي نموذج.
لكن ما يجعل القشعريرة تسري في الظهر حقًا هو أن ردّ فعل السوق على هذا المجاز لم يكن ذعرًا، بل إدخاله ببرود في معادلة «احتمال رفع الفائدة».
في 2022، أدّى الصراع الروسي-الأوكراني إلى أزمة طاقة، وكان ردّ الفعل الأول في السوق هو أن «البنك المركزي قد يخفف التشديد» — إذ ارتفعت شهية الملاذ الآمن، وفي الوقت نفسه ارتفعت التوقعات أيضًا بشأن «التحول في السياسة». في 2026، عندما حدثت صدمة طاقة مماثلة أو أشد، كان ردّ الفعل الأول للسوق هو أن «وورش سيعتبر هذا سببًا إضافيًا لرفع الفائدة».
الواقع نفسه، وإطارا تفسير مختلفان تمامًا. الفرق ليس في الواقع، بل في أن ثقة السوق في «دور البنك المركزي» انتقلت من «المقرض الأخير» إلى «المعاقِب الأخير».
تضخم صدمة العرض، حين يُواجَه بـ«سياسة موجّهة نحو الطلب»
هناك اختلال اقتصادي عميق هنا، ولم يكشفه تقريبًا أحد:
جوهر تضخم صدمات العرض هو أن «السلع أصبحت أقل». أمّا رفع الفائدة فهو أداة لكبح الطلب. استخدام أداة كبح الطلب لعلاج مشكلة في جانب العرض يشبه أن يكون المريض ناقص الدواء، فتمنحه حمية.
كان هذا الاختلال موضوع نقاش واسع منذ 2022. آنذاك كان السوق ما يزال يناقش: هل يمكن لرفع الفائدة أن يعالج ارتفاع النفط؟ وبحلول 2026، اختفى هذا النقاش تقريبًا. لم يعد السوق يسأل: «هل لرفع الفائدة فائدة؟»، بل صار يسعّر مباشرة أن «وورش سيرفع الفائدة».
هذا يعني أن السوق تخلّى عن إطار «معقولية السياسة» واتجه إلى إطار «إرادة السياسة». لم يعد النقاش حول «هل هذا صحيح أم لا»، بل حول «هل سيفعل ذلك أم لا».
وأمّا جواب «هل سيفعل ذلك أم لا» فقد انتقل خلال الشهر الماضي من 35% إلى 65%. وكان النفط مجرد مُسرّع.
بالنسبة لسوق العملات المشفّرة، هل هذا سلبي أم إيجابي؟
تقول المواد: «سلبي على المدى القصير، لكن على المدى المتوسط قد يصبح الركود التضخمي نفسه عامل دعم». هذا الإطار صحيح، لكنه ليس حادًا بما يكفي.
والحكم الأكثر حدّة هو: عندما يستخدم السوق «توقعات رفع الفائدة» للرد على كل خبر سيئ، فإن كل «سلبية كلية» تصيب الأصول المشفّرة ستدفعها إلى الهبوط أسرع، وأقسى، وبلا تردّد أكثر من ذي قبل. لأن خيار «البنك المركزي سينقذ» الضمني قد أُزيل بالفعل.
انخفاض بيتكوين دون 77 ألف دولار لم يكسره «توقع رفع الفائدة»؛ بل كسره الحقيقة الأعمق، وهي «اختفاء خيار البنك المركزي الوقائي». السوق لم يعد يصدق أن أي أحد سيتدخل عند الضرورة. لذلك فإن كل خبر سيئ يتحول مباشرة إلى إعادة تسعير كاملة للأصول الخطرة، بلا عازل، وبلا فترة تردّد من نوع «ننتظر لنرى ماذا سيقول البنك المركزي».
هذا التغيير أكثر دوامًا، وأكثر فتكًا، من رفع الفائدة نفسه.
السؤال الأكثر إزعاجًا للنوم
هبطت صادرات السعودية إلى أدنى مستوى لها منذ 9 سنوات، وصعد النفط إلى 95 دولارًا، وتعطّل ميناء ينبع، وتعرّضت ناقلتان للهجوم، وقُتل بحّاران.
هذه إشارة إلى أن جانب العرض ينزف. وكان ينبغي أن تجعل البنك المركزي متردّدًا، والسوق مذعورًا، والنقاش السياسي يُفتح من جديد.
لكن سوق 2026 ترجم كل هذه الإشارات إلى متغيّر واحد فقط: احتمال رفع الفائدة 65%.
ما يجعل النوم مستحيلًا حقًا ليس «هل سيأتي رفع الفائدة أم لا»، بل أن السوق لم يعد يردّ على «التعقيد» بـ«التعقيد». لقد ضغط كل شيء — هجوم الناقلات، شلل الموانئ، انقطاع الإمدادات، مخاطر التضخم — في رقم واحد على منحنى احتمال.
عندما يفقد السوق احترامه للتعقيد، فإنه في أكثر لحظاته هشاشة سيقوم بأكثر ردود الفعل آلية. والردّ الآلي، في الغالب، ليس حمايةً بل مقدمةً للدهس الجماعي.
الطريق البحري في ميناء ينبع السعودي، الذي أُغلق، يذكّر الجميع الآن بصمت: الخطة البديلة قد فشلت. لكن السوق لم يكلّف نفسه حتى أن يذعر بشكل كامل من حقيقة «الفشل».#原油三日上涨后企稳