

صندوق الثروة السيادي النرويجي، 2.3 تريليون دولار، هو الأكبر عالمياً. يقول إنه يريد خفض انكشافه على سندات الخزانة الأمريكية بمقدار 12.2 نقطة مئوية، أي نحو 80 مليار دولار. وما إن انتشر الخبر حتى فُسّر على أنه «تراخي رأس المال السيادي في ثقته بسندات الخزانة».
لكن انظر إلى التقويم: هذه التوصية أُرسلت في 1 سبتمبر. اجتماع الاحتياطي الفيدرالي في سبتمبر، في 15 و16 سبتمبر. وبينهما أسبوعان بالضبط.
أما المراجعة النهائية لهذه التوصية، فلن تكون إلا في ربيع 2027. فهي لا تستعجل التنفيذ الآن، ولا تحتاج إلى إعلانها للعالم في أوائل سبتمبر. بل ليست حتى «قراراً»، وإنما مجرد رسالة إلى وزارة المالية النرويجية.
لكن وقت نشرها جاء بدقة ليتحطم على أكثر النوافذ حساسية قبل اجتماع لجنة السوق المفتوحة الفيدرالية.
هذه هي النقطة الأكثر غرابة في الخبر: ليست ما الذي تريد النرويج فعله، بل لماذا اختارت هذا التوقيت بالذات لتجعل العالم يعرف ما تريد فعله.
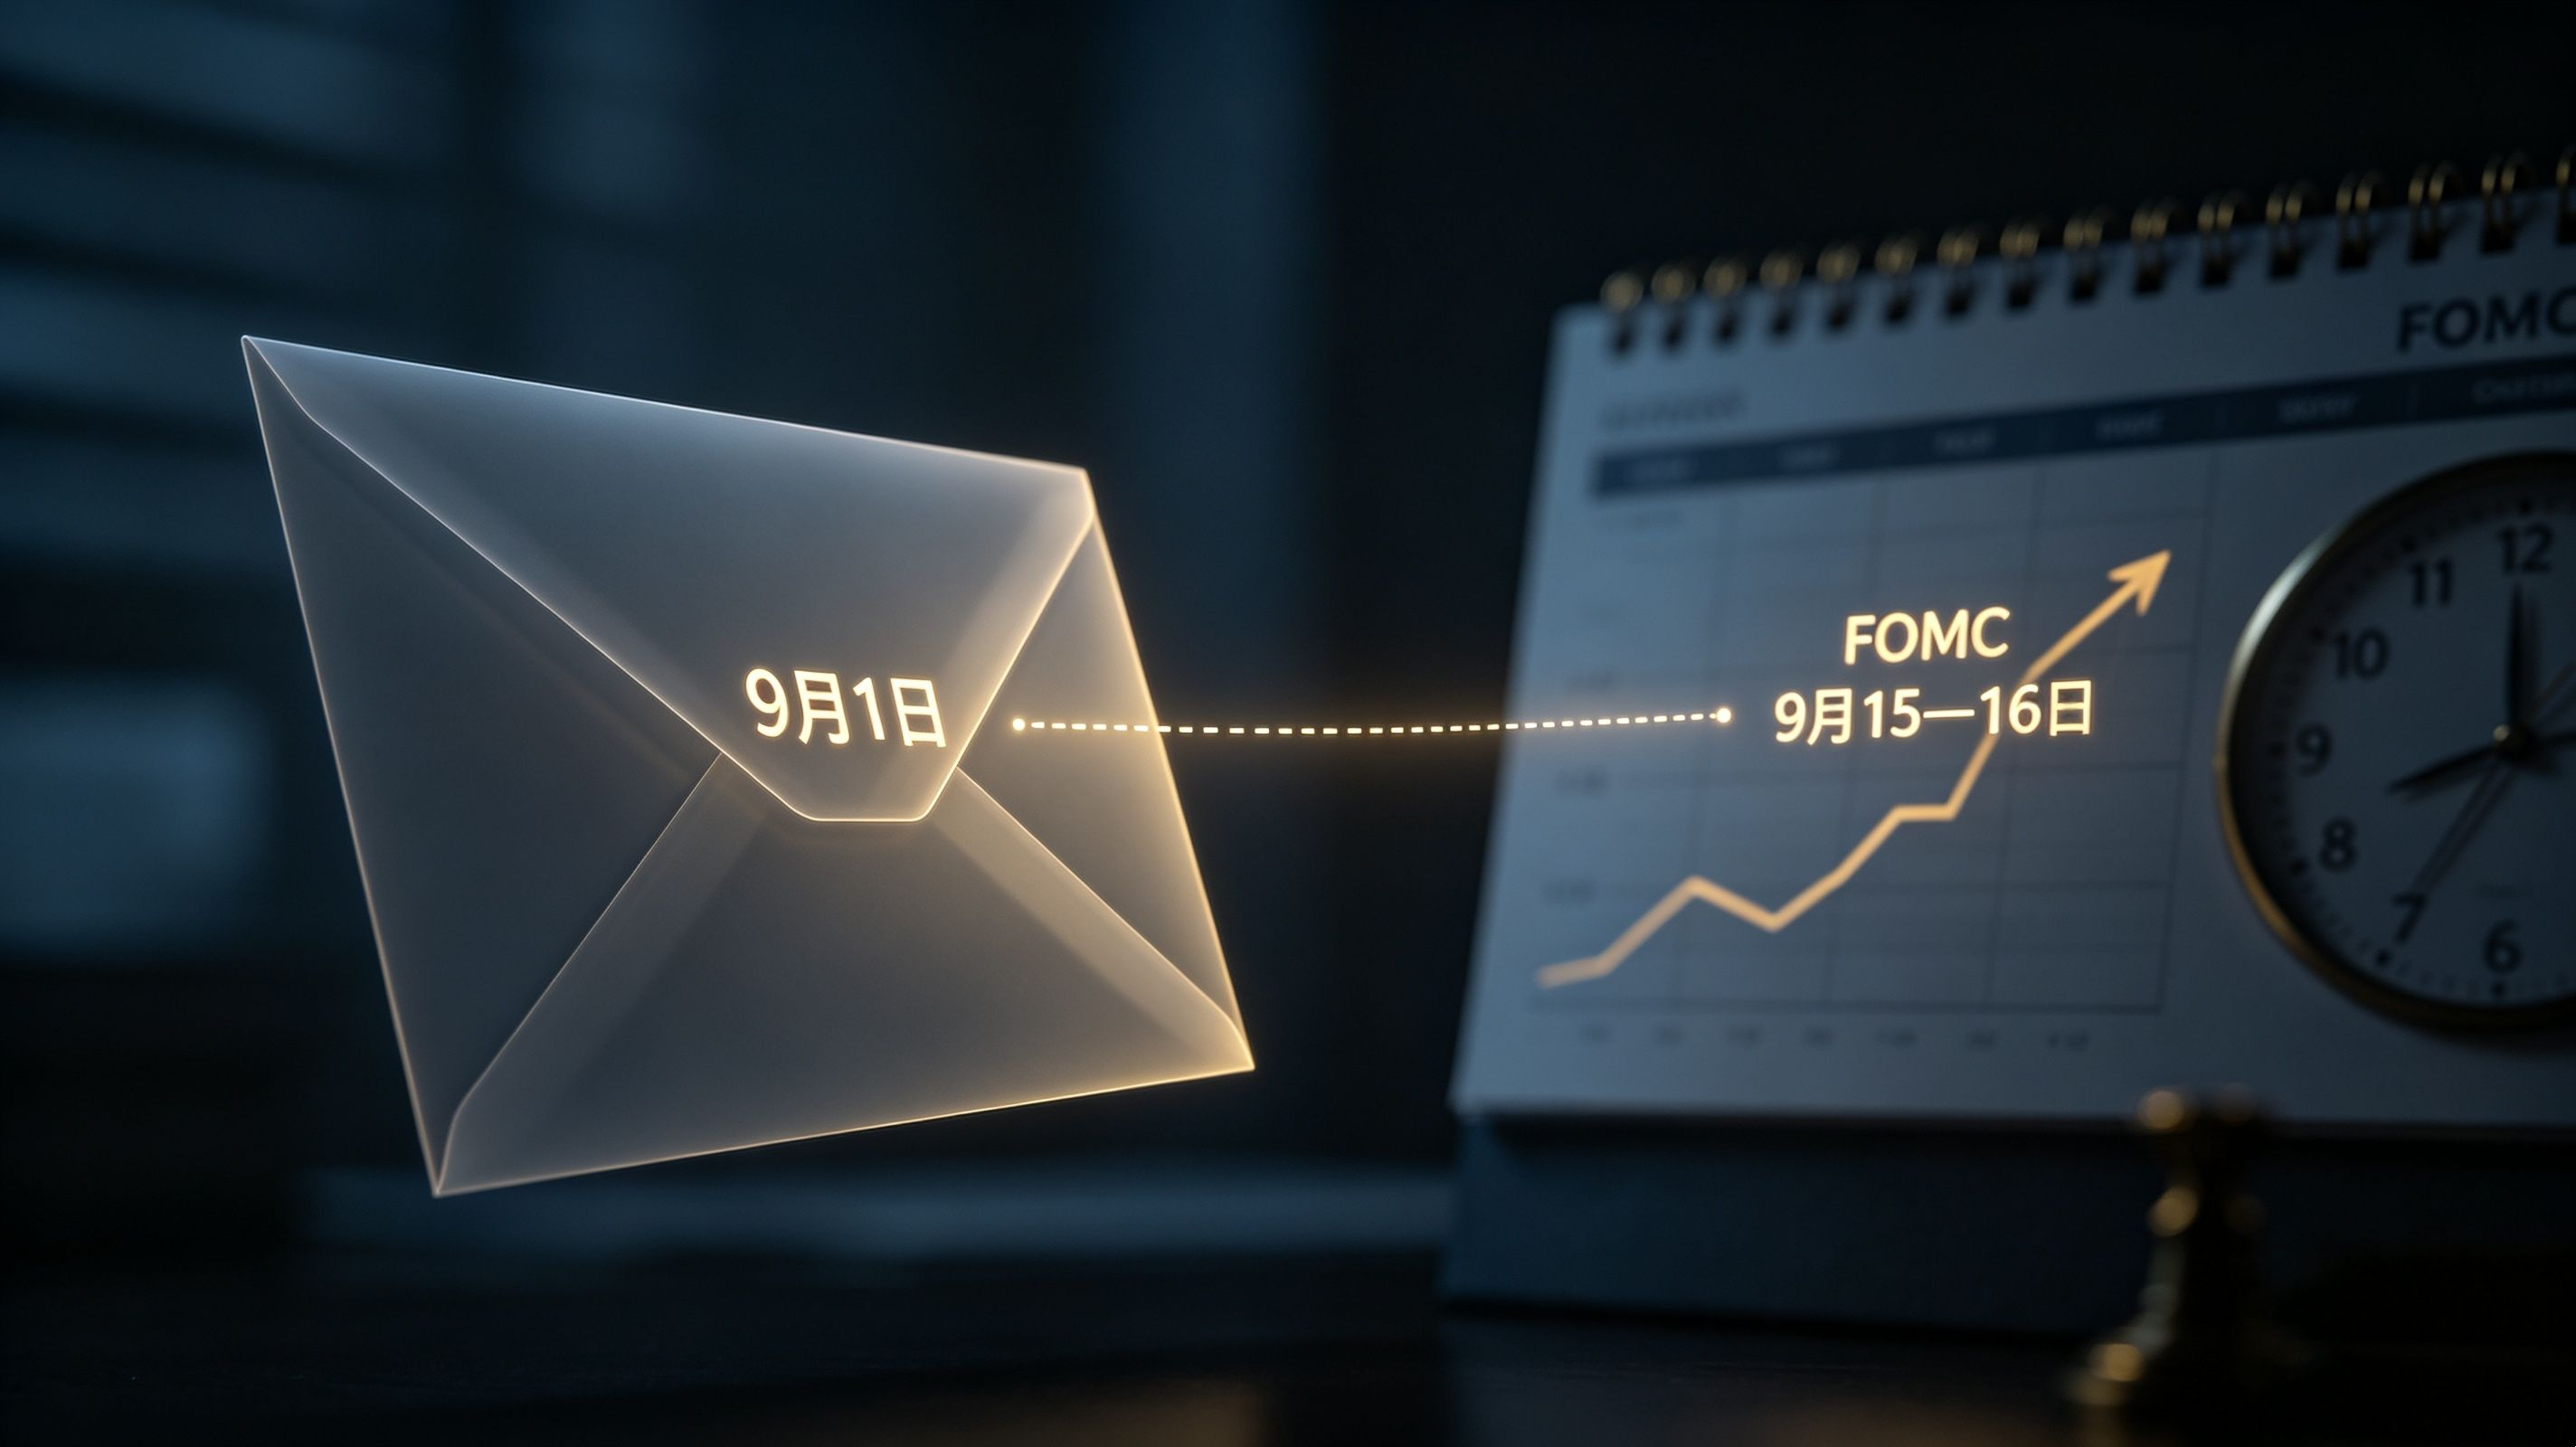
غيّر الفاعل إلى «تلك الرسالة الصادرة في 1 سبتمبر»
إذا كان الفاعل هو «صندوق الثروة السيادي النرويجي»، فالقصة هي «رأس مال طويل الأجل يعيد تسعير سندات الخزانة الأمريكية». وإذا كان الفاعل هو «80 مليار دولار»، فالقصة هي «ضغط بيع». لكن إذا تغيّر الفاعل إلى تلك الرسالة الاستشارية الصادرة في 1 سبتمبر، والتي كان يمكن لها أن تبقى بهدوء في درج وزارة المالية النرويجية، فإن طبيعة السرد كلها تتغير.
محتوى هذه الرسالة نوقش منذ وقت طويل داخل لجنة الخبراء في صندوق الثروة السيادي النرويجي. الإطار العام لتخصيص الأصول على المدى الطويل، والرؤية بشأن وزن السندات الحكومية، والتفضيل لرهن MBS المؤسسي—كلها ليست أفكاراً جديدة ظهرت فجأة في الأول من سبتمبر. إنها متغيرات بطيئة، وكان ينبغي معالجتها في محطة داخلية ما قبل ربيع 2027.
لكنها كُشفت. في الأول من سبتمبر. قبل أسبوعين من اضطرار الاحتياطي الفيدرالي إلى الاختيار بين «رفع الفائدة أو عدم رفعها». وعندما تُغلف «التوصية» في هيئة «خبر»، فإنها لا تبقى مجرد توصية. بل تتحول إلى قنبلة معلوماتية تُلقى على سوق سندات الخزانة وتنفجر توقيتها قبل اجتماع لجنة السوق المفتوحة الفيدرالية.
80 ملياراً مقابل 2.3 تريليون: النسبة التي أخفتها رواية «التخفيض»
لنترجم الرقم إلى معناه. 80 مليار دولار تبدو مخيفة، لكن المقام هو 2.3 تريليون.
80 مليار ÷ 2.3 تريليون = 3.5%.
صندوق النرويج لم يكن «يهرب من سندات الخزانة الأمريكية». إنه ينقل 3.5% من أصوله، داخل كومة تبلغ 2.3 تريليون، من «أكثر سندات الحكومة الأمريكية أماناً» إلى «رهن عقاري مغطى مؤسسي MBS» مدعوم حكومياً أيضاً. كلاهما داخل الولايات المتحدة، وكلاهما مقوّم بالدولار، وكلاهما مدعوم بنظام ائتماني أمريكي.
ما يسمى «التخفيض» هو في الحقيقة «إعادة تحويل داخلية لنفس الائتمان». التحويل من سندات الخزانة إلى MBS يشبه نقل مدخراتك من الحساب الجاري إلى الوديعة الثابتة—أنت ما زلت تثق بالبنك نفسه، لكنك تريد فقط عائداً أعلى.
لكن عنوان الخبر لن يكتب هكذا: «أكبر صندوق سيادي في العالم يعتزم تقليص 80 مليار دولار من سندات الخزانة الأمريكية»—فكل كلمة في هذا العنوان توحي بـ«انهيار الثقة». أما حقيقة أنه «يزيد حيازته من الدخل الثابت الأمريكي غير الحكومي بـ11.4 نقطة مئوية»، فتُدفع إلى زاوية النص، بحيث يكاد لا يلاحظها أحد.
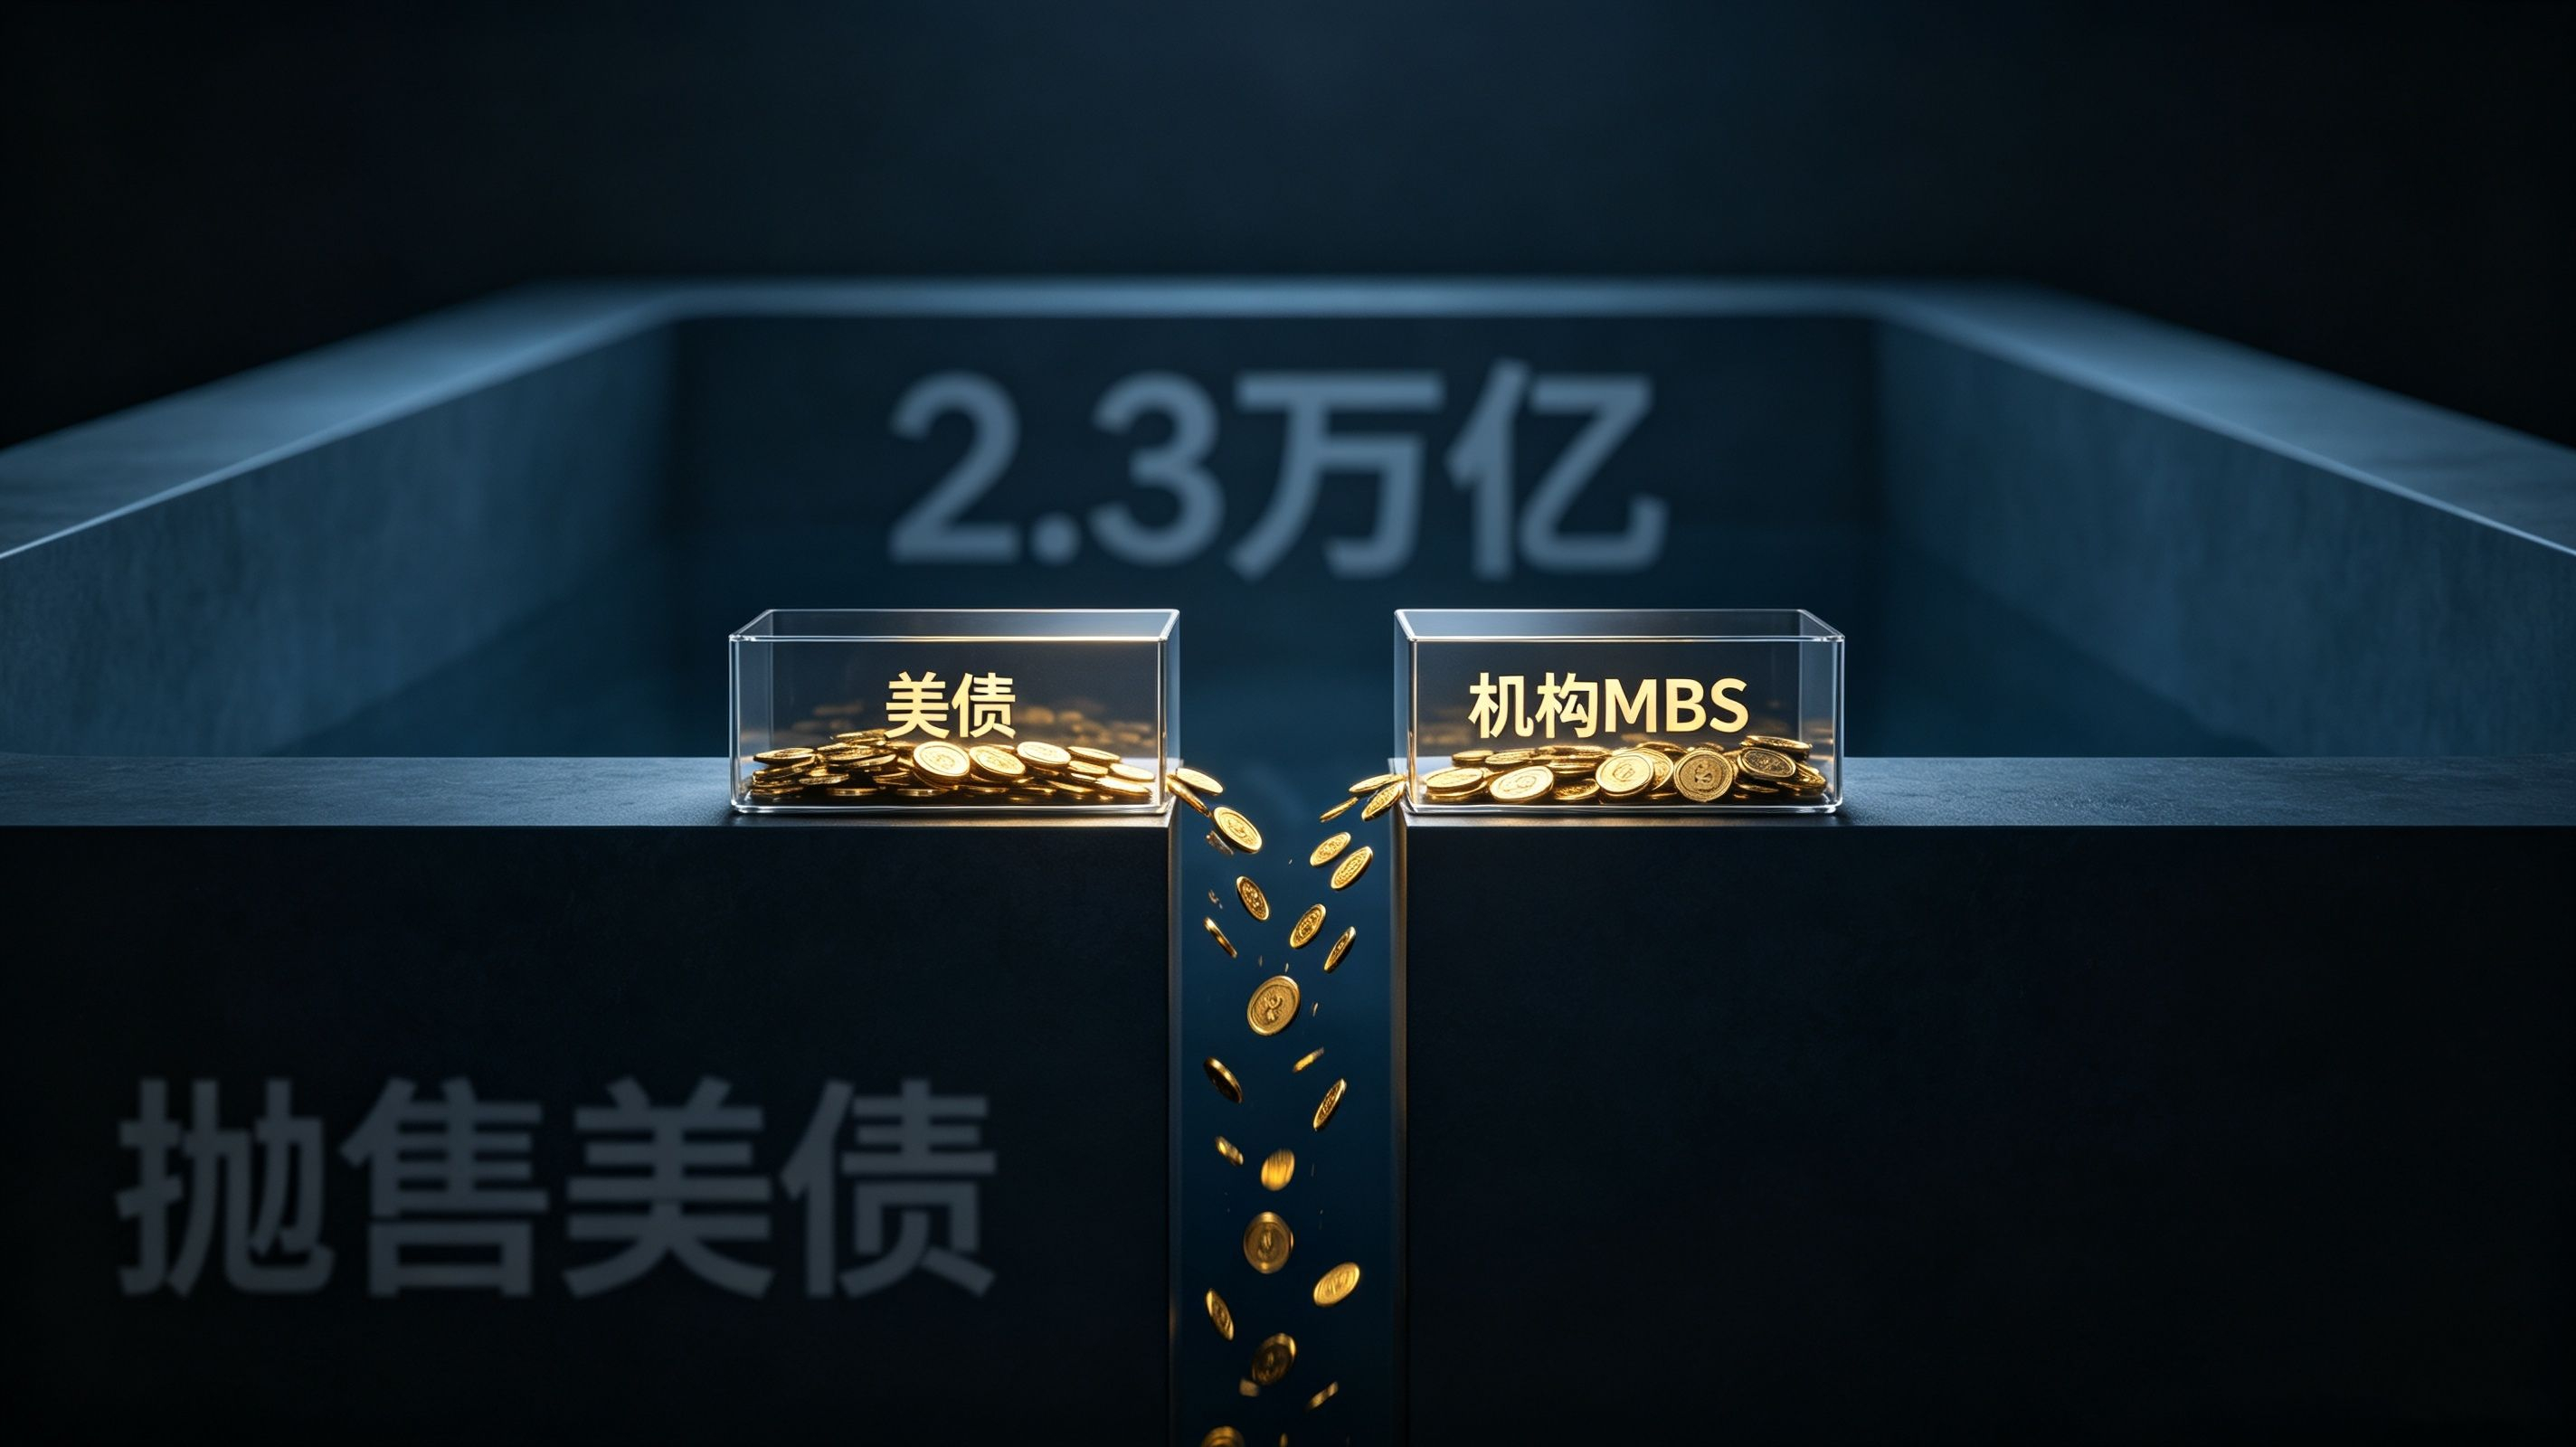
السردية أكثر حدّة من الحقيقة. والسردية يمكن تجميعها وصناعتها.
لماذا يُعدّ الأسبوعان السابقان لاجتماع لجنة السوق المفتوحة الفيدرالية توقيتاً كارثياً إلى هذا الحد؟
كان اجتماع سبتمبر للاحتياطي الفيدرالي بالفعل قد تحول إلى قدر يغلي. تصريحات وولش المتشددة رفعت احتمال الرفع من 35% إلى 65%. ثم أعاد وولر هذا الاحتمال هبوطاً إلى 50% بتصريحاته المائلة للتيسير. ثم جاءت بيانات الوظائف غير الزراعية عند 162 ألفاً، أعلى بكثير من المتوقع، فرفعتها مجدداً إلى 62%. السوق كان يُمزَّق مراراً بين «الرفع» و«عدم الرفع»، بينما بقي الحكم النهائي—مؤشر أسعار المستهلك لشهر أغسطس—لينشر في 11 سبتمبر فقط.
في هذه اللحظة الحساسة، ماذا سيفعل خبر من نوع «أكبر صندوق سيادي في العالم يقلّص حيازته من سندات الخزانة الأمريكية»؟
سترفع عوائد سندات الخزانة. حتى لو لم يحدث التخفيض بعد، وحتى لو كانت مجرد توصية، فسوف يتفاعل السوق فوراً: إذا كان أكبر مشترٍ ينسحب، فإن تسعير «الخالي من المخاطر» لسندات الخزانة يحتاج إلى إعادة ضبط. عائد سندات الخزانة لأجل 10 سنوات يقف بالفعل قرب 4.78%، وهذا الخبر سيدفعه إلى منطقة ضغط أعلى.
ومتى ما ارتفعت عوائد سندات الخزانة الأمريكية، فإن منطق رفع الفائدة لدى الاحتياطي الفيدرالي يحصل على «تأييد تقوده السوق». لا حاجة لانتظار صدور مؤشر أسعار المستهلك؛ فسوق الفائدة سيُسعّر مسبقاً «العائد الخالي من المخاطر الأعلى»، لتصبح توقعات التشديد ذاتية التحقق. وعندما يرى الاحتياطي الفيدرالي ارتفاع العوائد، قد يميل أكثر إلى الاعتقاد بأن «السوق يقوم بالتشديد بدلاً عنه»، ومن ثم يصبح أكثر تشدداً في اجتماع لجنة السوق المفتوحة الفيدرالية.
هذه الرسالة لا تعبّر عن عدم الثقة في سندات الخزانة. إنها، قبل اجتماع لجنة السوق المفتوحة الفيدرالية، تفرض على سوق السندات اختبار ضغط على «الثقة». والنتيجة سيأخذها الاحتياطي الفيدرالي بوصفها دليلاً على أن «السوق يدعم الرفع».
من الذي يتمنى أكثر من غيره أن ترتفع عوائد سندات الخزانة الأمريكية في النصف الأول من سبتمبر؟
هذا السؤال يستحق أن يُطرح أكثر من سؤال «لماذا قلّصت النرويج حيازتها؟».
إذا ارتفعت عوائد سندات الخزانة قبل اجتماع لجنة السوق المفتوحة الفيدرالية، فمن المستفيد؟
إنهم أولئك الذين بنوا بالفعل مراكز بيع على سندات الخزانة. إنهم الذين يراهنون على رفع الفائدة في سبتمبر. إنهم الذين يريدون بقاء الاحتياطي الفيدرالي متشدداً والحفاظ على قوة الدولار. وفي هذه اللحظة، يتقاطع هؤلاء بدرجة عالية مع القوى التي تريد استمرار التشديد.
صندوق الثروة السيادي النرويجي نفسه هو حامل طويل الأجل لسندات الخزانة الأمريكية. وتقليص هذه السندات يترتب عليه، بصورة مباشرة، انخفاض القيمة السوقية لما يملكه حالياً. وقبل البيع الفعلي، فإن دفع العوائد إلى الأعلى ليس في صالح الصندوق. فلماذا إذن يُعلن، في هذا التوقيت، رسالة من شأنها الضغط على سعر سندات الخزانة؟
إما أنه لا يكترث للخسارة الورقية قصيرة الأجل—لأن التخفيض الحقيقي لن يحدث إلا بعد 2027. أو أن لديه هدفاً أهم من «الخسارة الورقية في حيازات سندات الخزانة».
لكن الهدف الأهم قد يكون مخفياً في تفصيل تجاهله الجميع: صندوق النرويج يرفع حيازته من الرهن العقاري المؤسسي MBS. ولأن سعر الفائدة على هذا الرهن يرتبط ارتباطاً وثيقاً بعوائد سندات الخزانة الأمريكية، فإن الفارق بينهما يتسع عندما تتقلب السوق. فإذا كان صندوق النرويج يخطط لزيادة حيازته من MBS قبل 2027، فهل لديه حافز ليتسع هذا الفارق قبل أن يشتري؟
نعم. بل إن الذعر السوقي قبل اجتماع لجنة السوق المفتوحة الفيدرالية هو، بالضبط، التربة الخصبة لاتساع فروق MBS.
أجرؤ على إصدار حكم: الوظيفة الحقيقية لهذه الرسالة هي تزويد «لجنة السوق المفتوحة الفيدرالية المتشددة» بالذخيرة من جانب السوق.
هنا سأصدر حكماً: رسالة الأول من سبتمبر هذه ليست إفصاحاً مبكراً عن «توصية بإعادة التوازن لن تُنفَّذ إلا في 2027»، بل هي توجيه دقيق مُعَدّ لإثارة الضغط على الاحتياطي الفيدرالي من جانب السوق قبل اجتماع لجنة السوق المفتوحة الفيدرالية في 15—16 سبتمبر.
تقوم الاستدلالات على ثلاثة أمور:
أولاً، دقة التوقيت. نافذة أسبوعين، تماماً في فترة الفراغ المعلوماتي الأكثر حساسية قبل اجتماع لجنة السوق المفتوحة الفيدرالية. في هذا الوقت، تُقرأ أي إشارة تخص العرض والطلب على سندات الخزانة بأقصى قدر من الرافعة السوقية.
ثانياً، «قابليتها للترجمة». عبارة «تقليص سندات الخزانة الأمريكية» يمكن لأسوأ وسائل الإعلام وأكثر المتداولين توتراً أن يترجموها خلال ثوانٍ إلى سردية «التخلي عن سندات الخزانة»، من دون الحاجة إلى فهم الواقع المعقد المتمثل في «التحول إلى MBS». ومن حيث التصميم، هي معدّة أصلاً لكي يُساء فهمها.
ثالثاً، هيكل المستفيدين. إذا رفعت هذه الرسالة عوائد سندات الخزانة، وعززت توقعات رفع الفائدة، فإن القوى التي كانت قد رتبت مراكزها المتشددة قبل اجتماع لجنة السوق المفتوحة الفيدرالية ستكون أكبر المستفيدين. أما صندوق النرويج نفسه، فلن يبيع سندات الخزانة فعلياً قبل 2027، والخسارة الورقية قصيرة الأجل بالنسبة إليه هي «تمهيد لبناء موقع في MBS على المدى الطويل».
السؤال الذي يُبقيك مستيقظاً أكثر من غيره
أكبر صندوق ثروة سيادي في العالم، قبل أسبوعين من اجتماع الاحتياطي الفيدرالي، كشف علناً عن رسالة «توصي بتخفيض 80 مليار دولار من سندات الخزانة الأمريكية». كان يمكن لمضمون الرسالة أن ينتظر عامين. لكنه اختار الآن.
ما يُبقيك مستيقظاً حقاً هو: إذا كان حتى «صندوق الثروة السيادي»، وهو اللاعب الأقل احتمالاً للمشاركة في المضاربات قصيرة الأجل، يستخدم خطة إعادة التوازن طويلة الأجل لتزويد «المراهنة على التوقعات قبل الاجتماع» بالذخيرة، فمن بقي في هذا السوق يملك معلومات نظيفة؟ وأي خبر، كان يعني ما يبدو عليه حقاً؟
يقول صندوق النرويج إنه يريد فقط خفض وزن السندات الحكومية من 70% إلى 50%. لم يكذب. لكنه اختار أن يقول ذلك في الأول من سبتمبر، وهذا الفعل بحد ذاته هو معلومة. وهدف هذه المعلومة ليس وزارة المالية النرويجية، ولا البرلمان في 2027، ولا حتى المستثمرين فيه.
هدفها هو ذلك الاحتياطي الفيدرالي الذي لا ينام بسبب «الرفع أو عدم الرفع»، وكذلك المتداولون الذين كانوا، حتى قبل 11 سبتمبر، يفتشون بجنون عن أي إشارة إلى «ماذا سيفعل الاحتياطي الفيدرالي».
وهم، في هذه الأثناء، يتداولون توصية قد تُنفَّذ بعد سنتين وكأنها بيعٌ سيحدث في الدقيقة التالية. لم يفعل صندوق النرويج شيئاً، ومع ذلك غيّر، قبل اجتماع لجنة السوق المفتوحة الفيدرالية، أشياء كثيرة بالفعل.