

غالبًا ما تكون ساعة نشر الخبر أهم من محتواه نفسه في ما يستحق الاستقصاء.
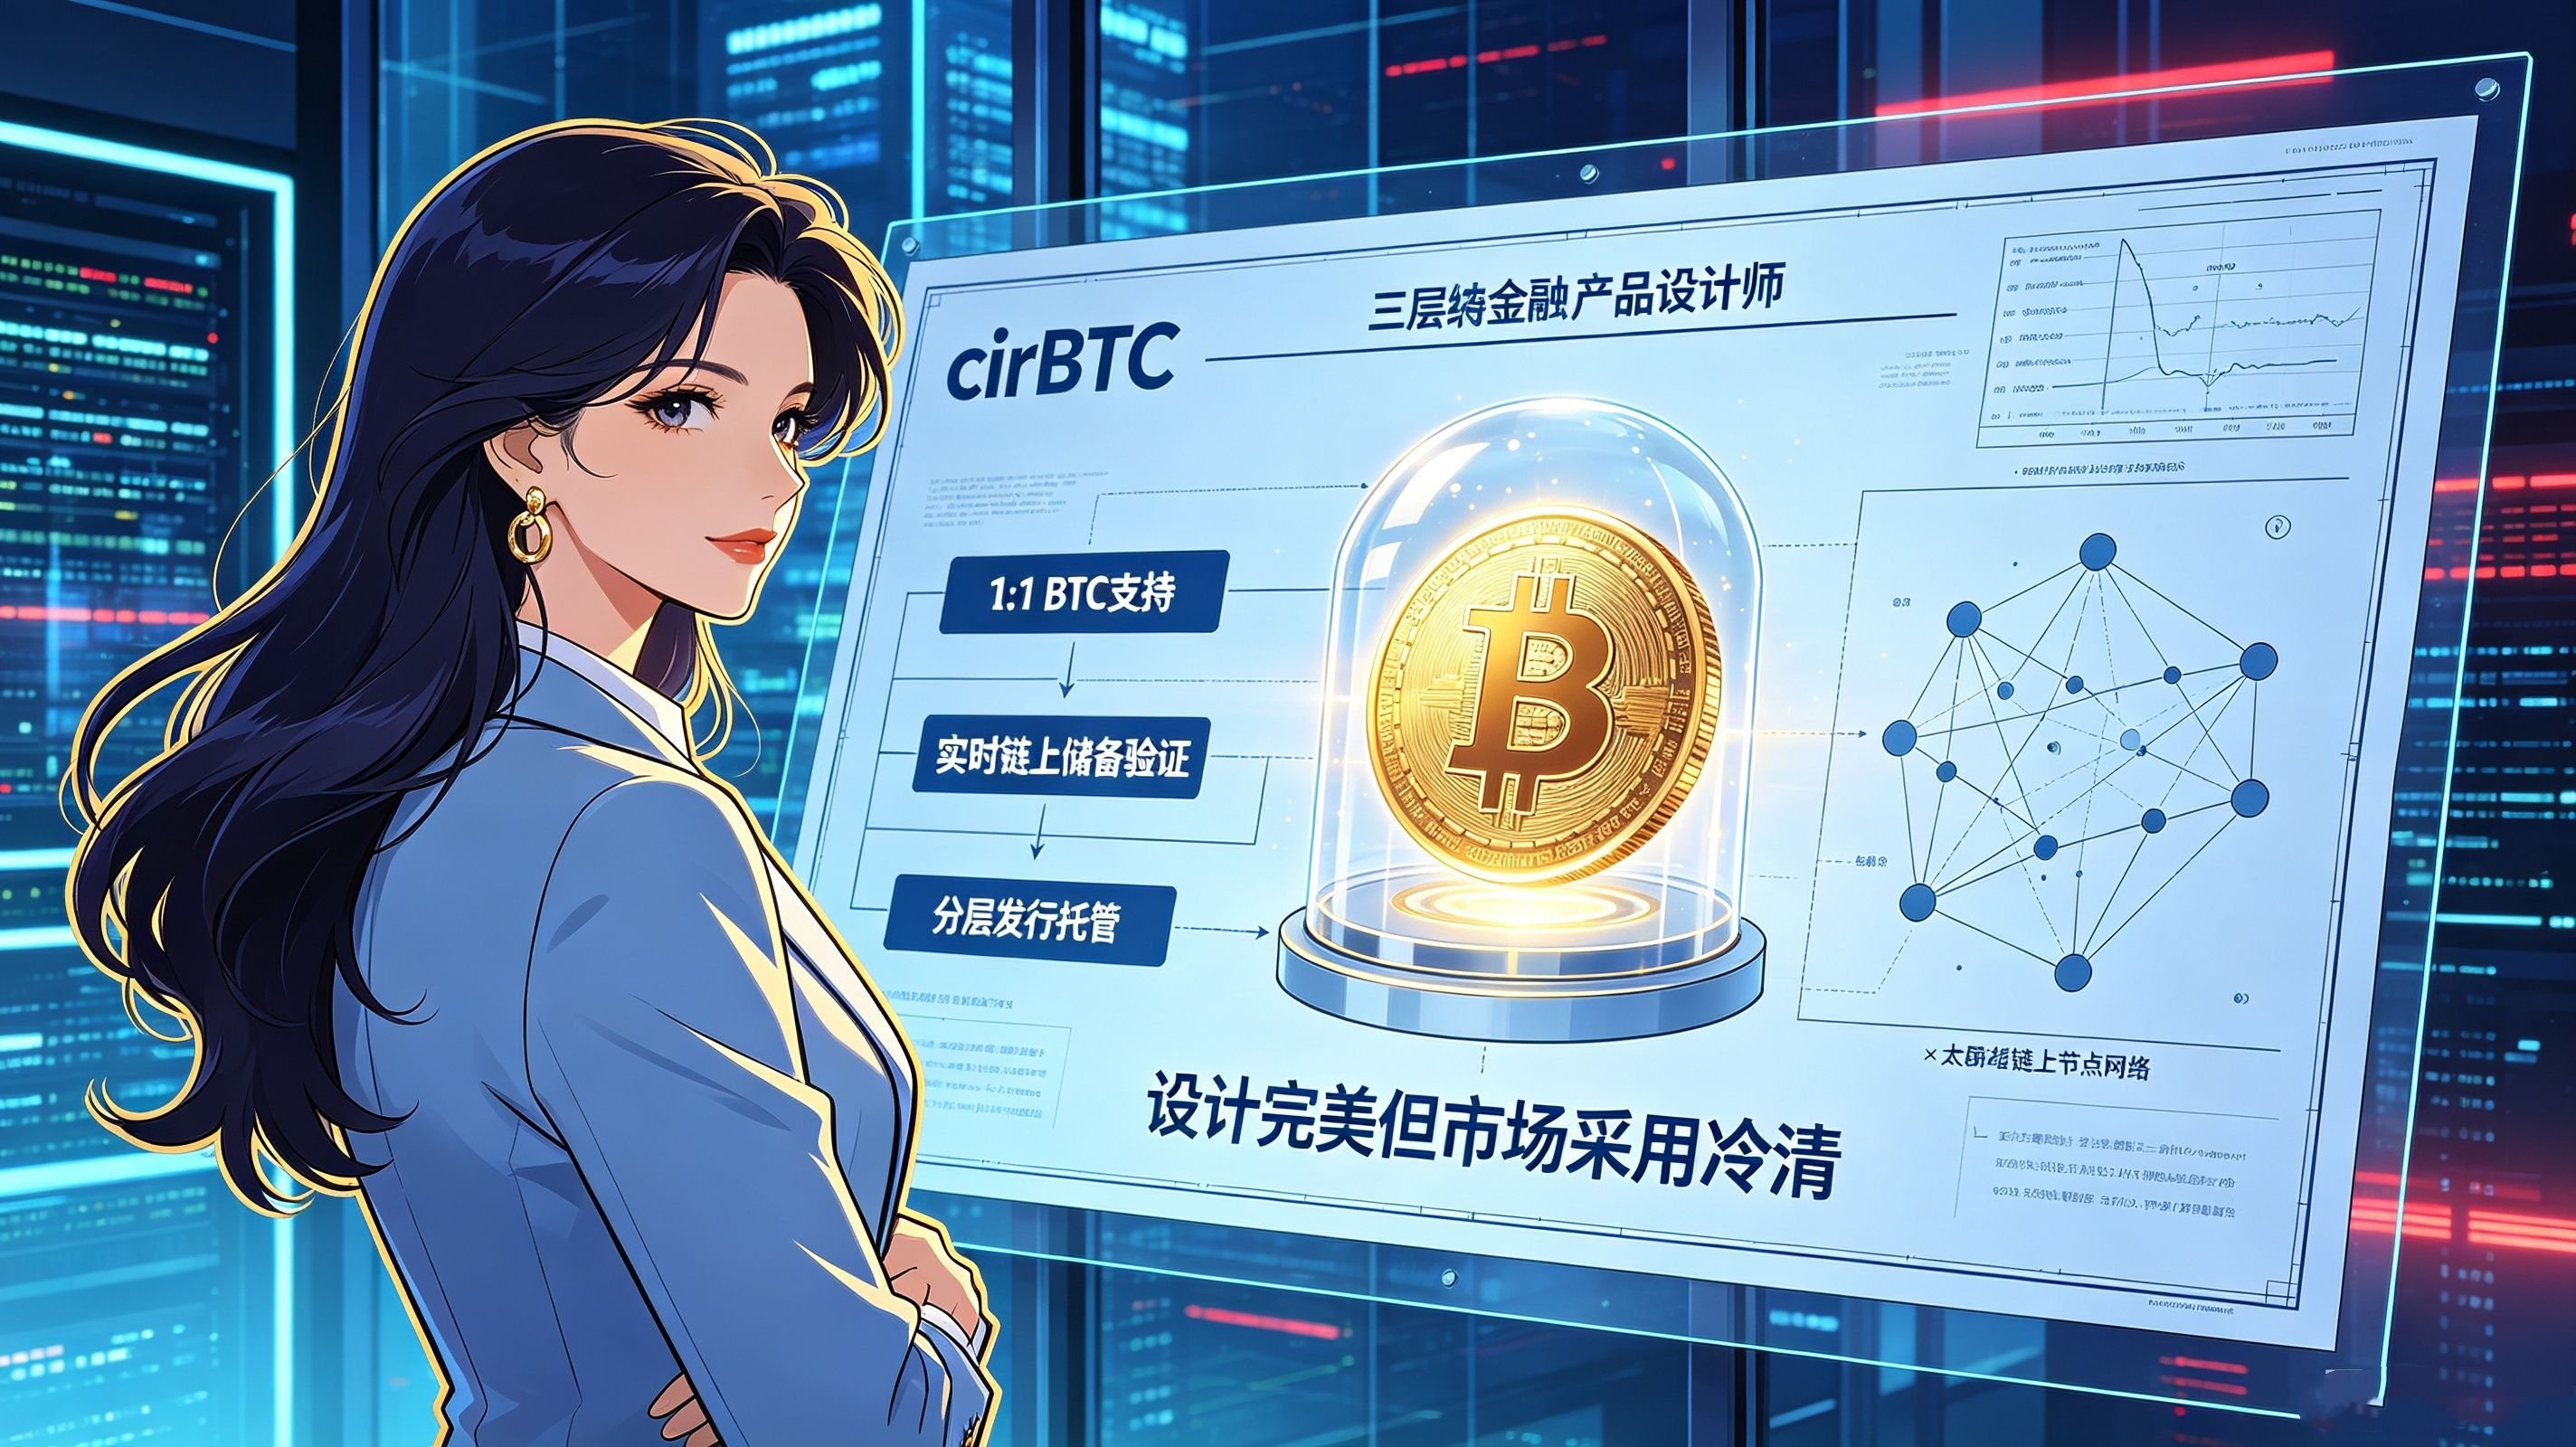
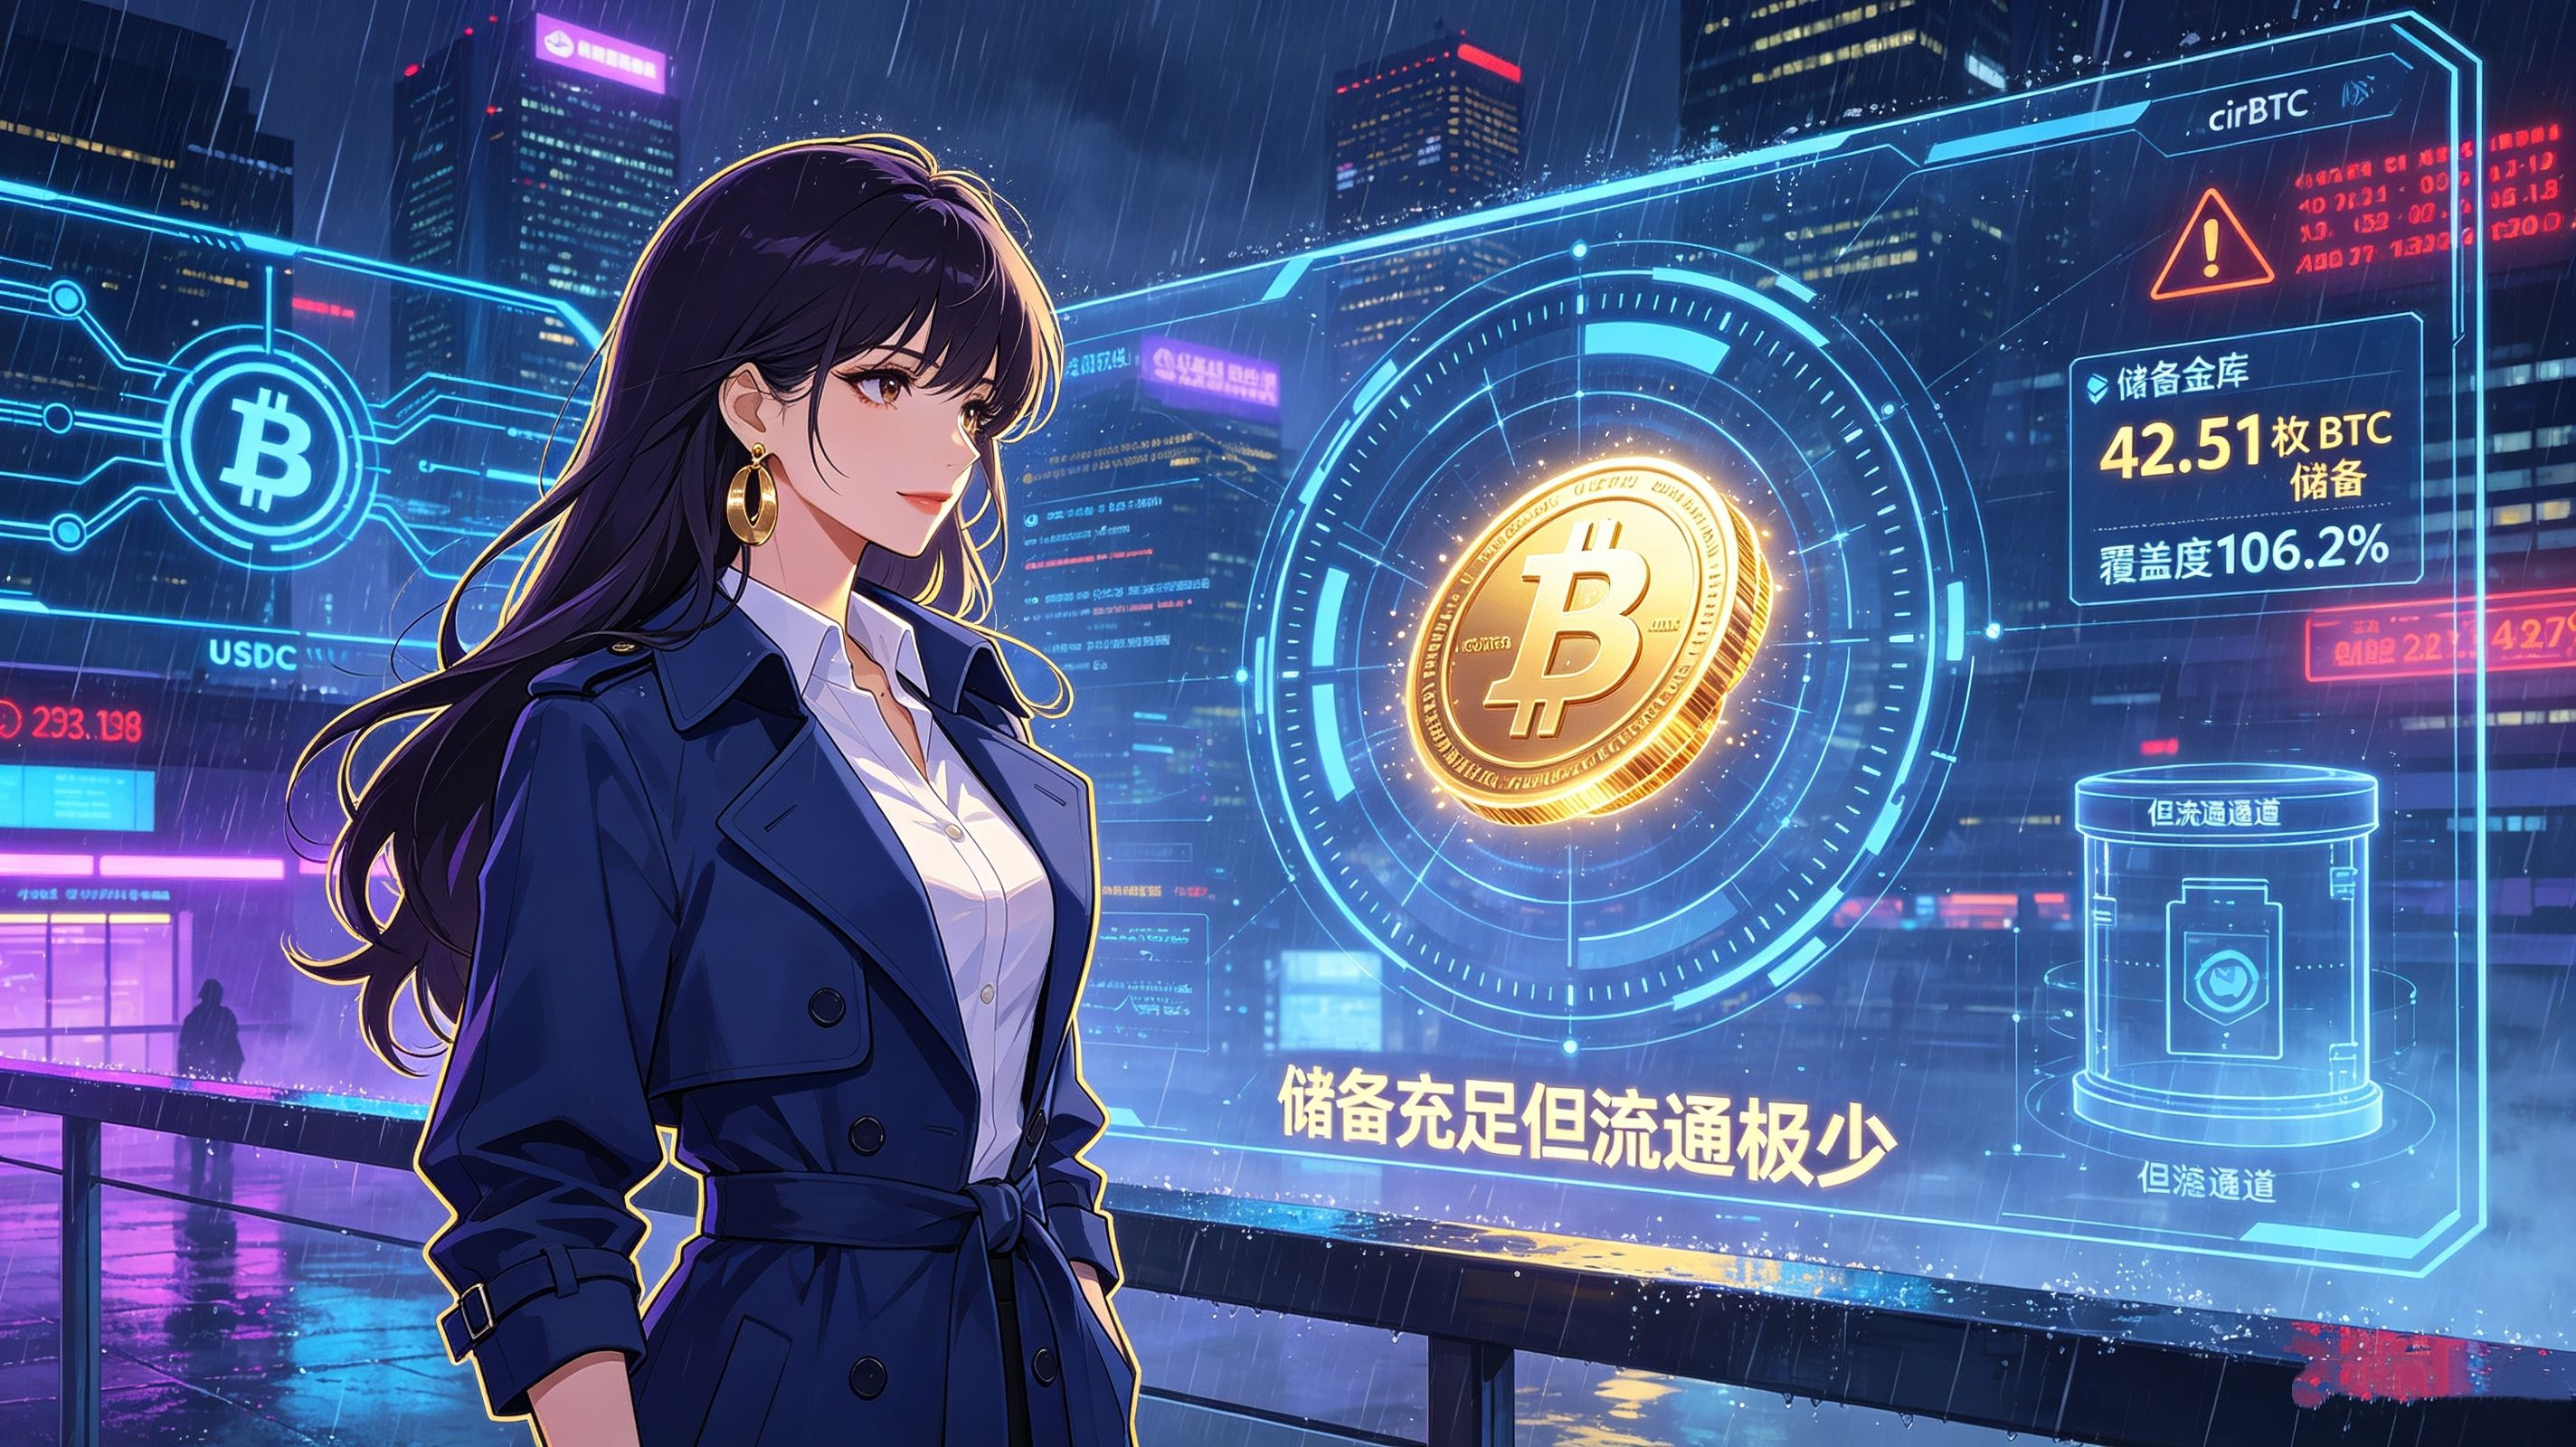
في 31 أغسطس 2026، أبلغت عدة وسائل إعلام في توقيت شبه متزامن عن الأرقام المتواضعة لمنتج «Circle» المُغلف لبيتكوين cirBTC: بلغت كمية التداول على السلسلة نحو 40 عملة فقط، بينما تم تجاوز الاحتياطي إلى 106% بما يفوق المطلوب. كانت الصياغات متطابقة تقريبًا، ومصدر البيانات واضح، والنتيجة تشير بوضوح إلى — «منتجٌ مثالي هزمه تأثير الشبكة». وبالنظر إلى المحتوى وحده، تبدو هذه مقالة رصينة تراقب السوق.
لكن هناك تفصيلة واحدة تجعل المرء غير مرتاح قليلًا: تم إطلاق cirBTC في 9 يونيو 2026 على شبكة الإيثيريوم. وهذا يبعد قرابة ثلاثة أشهر. قصة عن «فتور في مرحلة الإطلاق الأولى»؛ لماذا لم تُروَ في يونيو ولا في يوليو، بل اختيرت على وجه التحديد في 31 أغسطس لتُستَعاد بشكل مُركّز؟
وعند الرجوع في التقويم، تظهر الإجابة: 16 سبتمبر، إطلاق الشبكة الرئيسية العامة لـArc من Circle. بقي 16 يومًا.
الموضوع الحقيقي لهذا الخبر ليس الـ40 cirBTC، بل ذلك الإطلاق الذي لم يتبقَّ عليه سوى 16 يومًا.
القيمة المطلقة للـ40 لا معنى لها، لكنها “خط أساس”
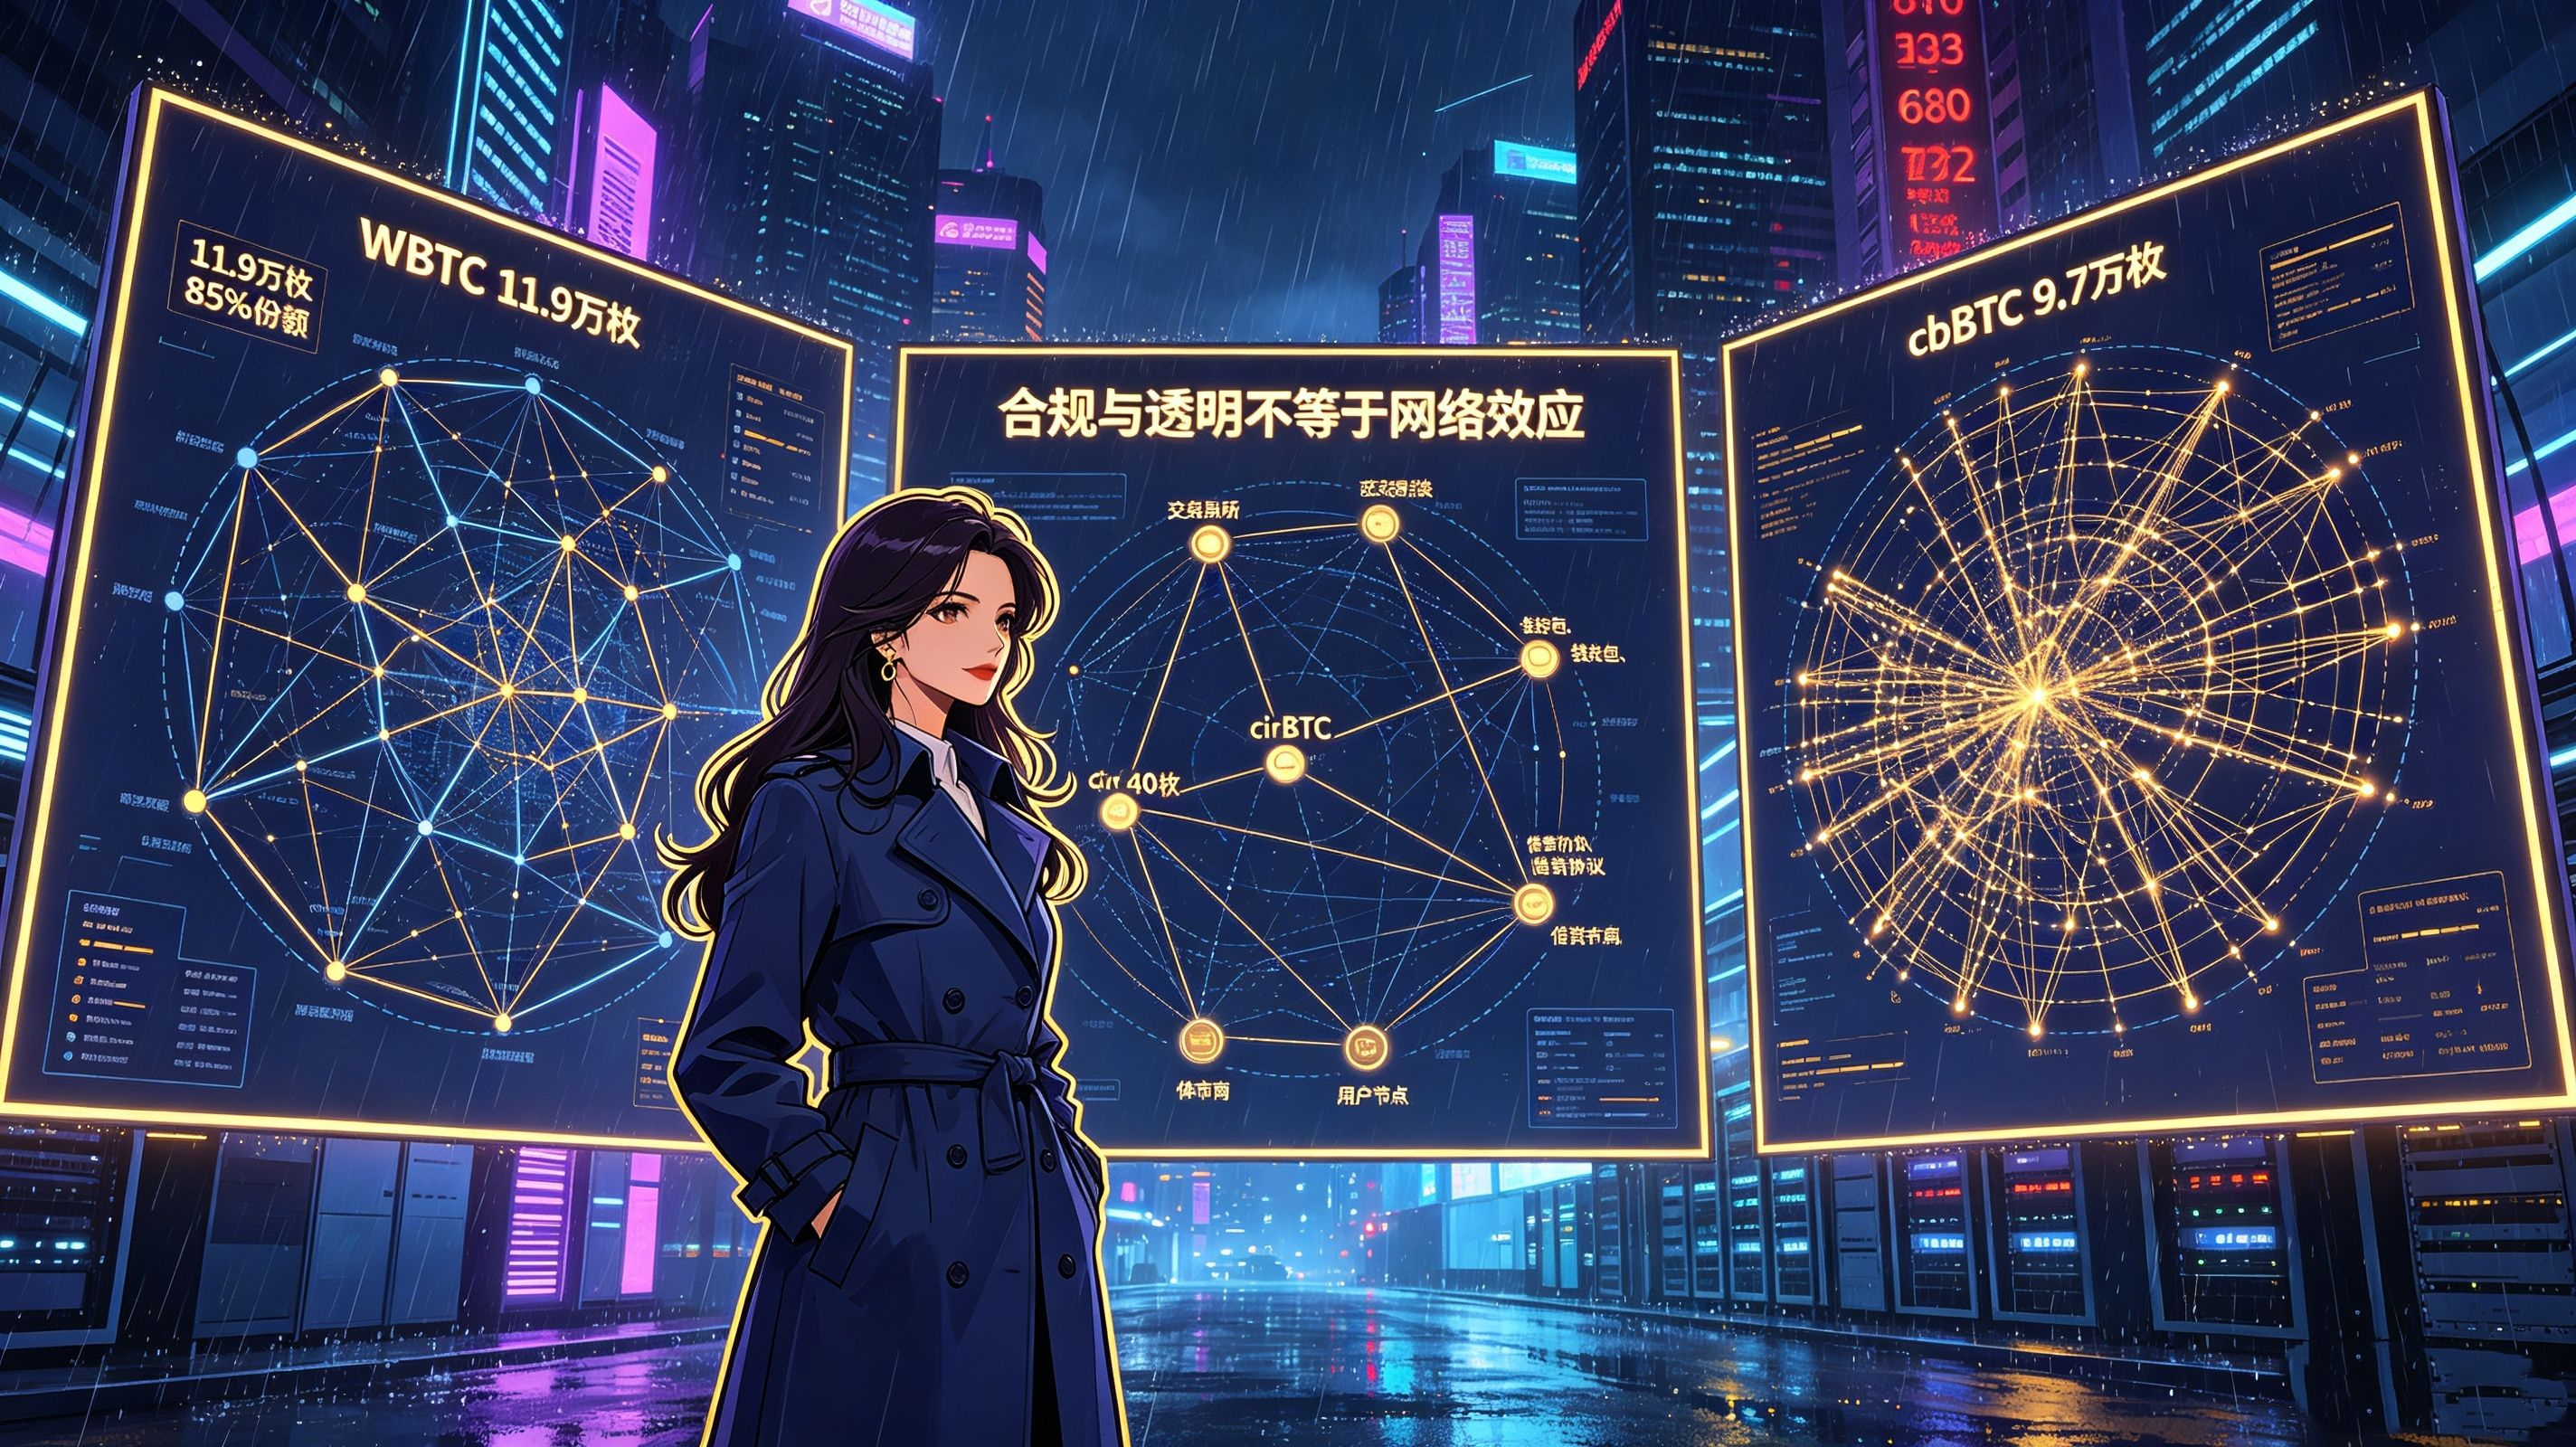
لنوضّح أولًا علاقة رقمية: تداول cirBTC البالغ 40 وحدة، مقارنةً بـWBTC البالغ 119 ألفًا، هو بنسبة 1:2975؛ ومقارنةً بـcbBTC البالغ 97 ألفًا، هو بنسبة 1:2425. لو نظرنا إلى هذه النسبة وحدها، لكان من الممكن تعريف cirBTC تقريبًا على أنه “وجود صفري”. لكن إذا وضعنا الـ40 وحدة في موقعها الحقيقي، فإن القيمة المطلقة لهذا الرقم تصبح بلا معنى — لأن Circle لم تكن أصلًا تدفع بتبنّي cirBTC على إيثريوم بشكل حقيقي.
لا يوجد اتصال عميق بالبورصات، ولا بروتوكولات إقراض تقبلها كضمان، ولا صانعو سوق يوفّرون سيولة ثنائية الاتجاه. وضع cirBTC على إيثريوم أقرب إلى عيّنة معلّقة في واجهة متجر، لا إلى منتج يشارك في المنافسة السوقية. والأدق أن نقول إنه لم “يخسر أمام WBTC وcbBTC”، بل لم يدخل الملعب أصلًا.
إذًا، ما هي هذه الـ40 وحدة أصلًا؟ إنها قراءة خط الأساس التي تركتها Circle قبل إطلاق Arc. مجموعة مقارنة تُستخدم للإجابة عن: “إذا لم نفعل شيئًا، فما مقدار الطلب الطبيعي على البيتكوين المعبأ؟”.
من هذا المنظور، ليست الـ40 وحدة فشلًا، بل جزءًا من تصميم التجربة.
لماذا الآن: “نعي تمهيدي”
إطار هذه التغطية في 31 أغسطس هو، في جوهره، كتابة خلاصة فشل مبكرة لـcirBTC. منطق السرد هو: المنتج مثالي، والامتثال كامل، والاحتياطي شفاف، لكن التأثير الشبكي يساوي صفرًا، إذًا فشل. هذا الإطار كان صالحًا قبل ثلاثة أشهر، وسيظل صالحًا بعد ثلاثة أشهر، وبالتالي لا يصنع خبرًا.
ما جعلها تتحول إلى خبر في 31 أغسطس هو إطلاق Arc بعد 16 يومًا. وظيفة هذه التغطية ليست تسجيل نهاية حدث، بل خلق توقع بهبوط قبل نقطة التحول الحاسمة.
السبب ليس معقدًا: إذا لم ينهض cirBTC حتى بعد إطلاقه على Arc، فستصبح هذه التغطية دليلًا على أنه كان “متوقعًا منذ البداية”؛ وإذا أُعيد تنشيطه على Arc، فستصبح هذه التغطية السيناريو المثالي لـ“العودة من 40 وحدة إلى الانقلاب الكامل”. إن اتجهت إلى اليسار، تكون الصحافة قد حفرت شاهد القبر مسبقًا؛ وإن اتجهت إلى اليمين، تُضخَّم درامية انعكاس السرد إلى أقصى حد.
أياً كان الاتجاه، فلن تخسر هذه الجولة من التغطية. وهذا هو السبب الحقيقي لاختيار ظهورها في 31 أغسطس.
رهان Arc: هل تستطيع شبكة USDC استيعاب البيتكوين؟
الرهان الحقيقي لـCircle ليس في cirBTC، بل في Arc. أمّا الـ40 cirBTC على إيثريوم فتكشف بالضبط أكبر منطقة عدم يقين في هذا الرهان: يمكن نقل عقد الشبكة، لكن لا يمكن نقل التأثير الشبكي.
حجم التداول على السلسلة لـUSDC هو 14.8 تريليون دولار، وحجم التداول المتداول 73.3 مليار. وبالتحويل، فإن احتياطي cirBTC البالغ 42.51 وحدة يعادل قيمة بالدولار تزيد قليلًا عن 2.7 مليون دولار. أي أن نسبة الحجم بين أصل Circle الأساسي الأكثر محورية — شبكة سيولة USDC — وبين نشاطها الجديد cirBTC هي 1 إلى 27000.
هذه النسبة الصارخة تطرح سؤالًا حقيقيًا: هل تستطيع Circle أن تجعل حاملي USDC يتحولون بسلاسة إلى مُصدِري cirBTC؟ هذا ليس سؤالًا تقنيًا، بل سلوكي. مستخدمو USDC يريدون الاستقرار، بينما مستخدمو cirBTC يتحملون التذبذب. اشتراكهما في شبكة واحدة لا يعني اشتراكهما في نفس الذهنية.
يبدو أن إجابة Arc هي: “التعامل مع cirBTC كأصل توأم لـUSDC” — أي استخدام كفاءة التسوية في العملة المستقرة لدعم سيولة البيتكوين المعبأ. إنها فكرة جميلة، لكن أصغر وحدة يمكن اختبارها على أرض الواقع هي تلك الـ40 cirBTC المنسية على إيثريوم.
إذا كان منتجٌ علنيّ وشفاف، بدعم احتياطي 1:1، ويمكن التحقق منه لحظيًا، لم يستطع خلال ثلاثة أشهر جذب طلب طبيعي يتجاوز 40 وحدة، فلماذا تعتقد Arc أن تغيير السلسلة سيغيّر هذه النتيجة؟ هذا سؤال يجب على Circle الإجابة عنه، لكنها لا تستطيع الإجابة عنه مسبقًا.
ثلاثة تنبيهات غير توافقية للقارئ
أولًا، لا تتعامل مع “تداول 40 وحدة” كأنه النهاية؛ فهو على الأرجح تمهيد. هذه التغطية ظهرت قبل إطلاق Arc بـ16 يومًا، وزمن النشر نفسه يحمل معلومات أكثر من البيانات. السؤال الذي ينبغي أن تطرحه ليس: “لماذا فشل cirBTC؟”، بل: “من يحتاج، في هذا التوقيت، إلى أن يجعل الناس يعتقدون أن cirBTC فشل؟”.
ثانيًا، يمكن نسخ التأثير الشبكي، لكن كلفة الانتقال عالية جدًا. استغرق WBTC سبع سنوات ليدمج 119 ألف وحدة داخل كل زاوية من زوايا DeFi. وحتى لو امتلكت Circle USDC، فهذا لا يعني أن cirBTC سيحصل تلقائيًا على الموقع البيئي نفسه. عقد USDC هي الدفع والتسوية، أمّا العقد التي يحتاجها cirBTC فهي التداول والضمان. شكل الشبكتين مختلف.
ثالثًا، بعد إطلاق Arc، راقب مؤشرًا واحدًا حاسمًا. ليس القيمة المطلقة لتداول cirBTC، بل معدل الترابط بين cirBTC وUSDC على Arc. إذا ظل تداول cirBTC بعد 90 يومًا من إطلاق Arc عالقًا في خانة الأرقام الثلاثية، فستكون فرضية “تغذية البيتكوين المعبأ عبر شبكة العملات المستقرة” قد وُضِعت تحت الاختبار وأُثبت فشلها جزئيًا. أمّا إذا تجاوزت الأرقام الأربعية خلال 90 يومًا، فستكون الـ40 وحدة على إيثريوم مجرد مقدمة.
الخاتمة: لمن تُكتب ملاحظة الـ40 أصلًا؟
في هذه الجولة من التقرير، الأكثر إثارة للاهتمام ليس الـ40 وحدة بحد ذاتها، بل الموضع الذي وُضعت فيه. إنها أشبه بمسمار دُقّ قبل 16 يومًا عند مدخل Arc، تتدلّى عليه لافتة تقول: “غياب التأثير الشبكي”. يمكن لـCircle أن تتجاهله وتواصل التقدّم، لكن كل من يمرّ به يراه.
السؤال الذي يمنعك من النوم حقًا ليس: “هل سينجح cirBTC أم لا؟”، بل: عندما يأتي أكبر مُصدِر للعملات المستقرة في العالم، ومعه أفضل امتثال، وأعمق جيوب، وأكمل التراخيص، ليحدّي منظومة استقرّت قبل سبع سنوات، فالمفقود لديه ليس المال، ولا التقنية، ولا الموافقة التنظيمية — بل السبب الذي يجعل عشرات العناوين ترغب في سكّ رمز واحد.
وعلى Arc، يجب أن تُقدَّم هذه الإجابة بعد 16 يومًا. وإذا لم تُقدَّم، فإن cirBTC الـ40 لن تبقى مجرد بيانات إطلاق بارد لمنتج جديد، بل ستصبح ملاحظة صامتة على مسار “البيتكوين المعبأ المتوافق تنظيميًا” بأكمله.