
小白DD
393 منشورات
小白DD
إبلاغ
حظر المُستخدم
35 تتابع
10.8K+ المتابعون
293 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
مقالة
«مع بدء الوكلاء بتحقيق تدفقات نقدية، يشهد تقييم التوكنات تحولًا هيكليًا» خلال الدورات القليلة الماضية، ظل تقييم توكنات Web3 يعتمد على عدة متغيرات كلاسيكية: السردية، والإجماع، والسيولة، وحجم التوكنات المقفلة، وعدد العناوين التي تحتفظ بالتوكنات. وتشترك هذه المؤشرات في سمة واحدة: هل توجد تدفقات نقدية حقيقية تدعم أصل التوكن؟
في معظم الأحيان، لا حاجة إلى إجابة عن هذا السؤال، لأن السوق اعتاد التسعير على أساس «الإجماع» و«التوقعات». لكن عندما يظهر متغير جديد، يبدأ إطار التقييم القديم بالتصدع. وهذا المتغير هو: أن وكلاء الذكاء الاصطناعي بدأوا بتحقيق تدفقات نقدية.
أولًا: تقييم التوكنات التقليدي هو، في جوهره، تسعير «التوقعات»
«مع بدء الوكلاء بتحقيق تدفقات نقدية، يشهد تقييم التوكنات تحولًا هيكليًا»
خلال الدورات القليلة الماضية، ظل تقييم توكنات Web3 يعتمد على عدة متغيرات كلاسيكية: السردية، والإجماع، والسيولة، وحجم التوكنات المقفلة، وعدد العناوين التي تحتفظ بالتوكنات. وتشترك هذه المؤشرات في سمة واحدة: هل توجد تدفقات نقدية حقيقية تدعم أصل التوكن؟
في معظم الأحيان، لا حاجة إلى إجابة عن هذا السؤال، لأن السوق اعتاد التسعير على أساس «الإجماع» و«التوقعات». لكن عندما يظهر متغير جديد، يبدأ إطار التقييم القديم بالتصدع. وهذا المتغير هو: أن وكلاء الذكاء الاصطناعي بدأوا بتحقيق تدفقات نقدية.
أولًا: تقييم التوكنات التقليدي هو، في جوهره، تسعير «التوقعات»
في معظم الأحيان، لا حاجة إلى إجابة عن هذا السؤال، لأن السوق اعتاد التسعير على أساس «الإجماع» و«التوقعات». لكن عندما يظهر متغير جديد، يبدأ إطار التقييم القديم بالتصدع. وهذا المتغير هو: أن وكلاء الذكاء الاصطناعي بدأوا بتحقيق تدفقات نقدية.
أولًا: تقييم التوكنات التقليدي هو، في جوهره، تسعير «التوقعات»
2
2
3
1.3k
·
--
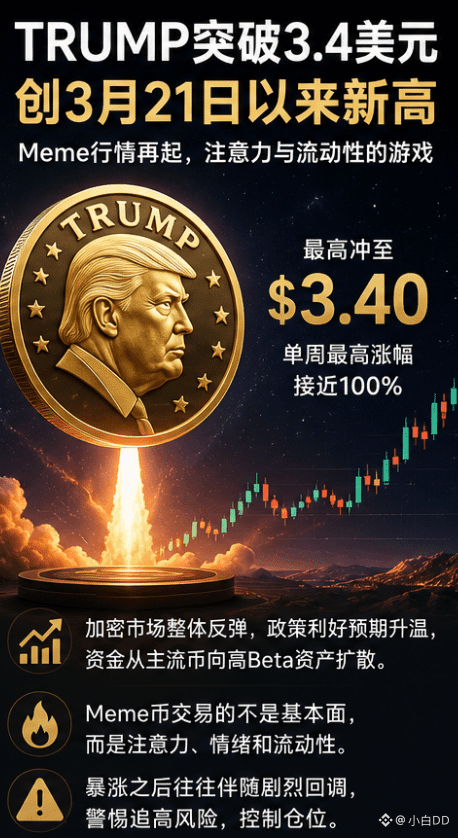
#TRUMP突破3.4美元创3月21日以来新高
$TRUMP
اندفع مرة واحدة إلى 3.4 دولار: عندما تكون موجة الميمز في أشرس حالاتها، غالبًا لا يكون السبب هو الأساسيات
TRUMP في هذه الموجة كان قويًا فعلًا.
في 22 أغسطس، دفع Official Trump سعره من حوالي 1.75 دولار إلى قرابة 3.40 دولار في لحظة، وبلغ أعلى ارتفاع خلال الأسبوع قرابة 100%، ثم ظهرت عمليات جني أرباح واضحة، فعاد السعر إلى نحو 2.5 دولار.
أجد أن مسارًا كهذا مثير للغاية.
لأن مثل هذه الأصول من نوع TRUMP، إذا حاولت شرحها بنموذج تقييم الأسهم التقليدي، فذلك يعادل استخدام الآلة الحاسبة للتنبؤ بالطقس.
ما يتم تداوله فعليًا ليس PE ولا التدفقات النقدية والأرباح.
بل ثلاثة أشياء:
الانتباه، والمشاعر، والسيولة.
خلال الفترة الأخيرة، شهد سوق العملات المشفرة بأكمله ارتدادًا؛ ارتفع BTC خلال أسبوع بأكثر من 20%، كما تَحسّنت ETH بشكل واضح. وفي الوقت نفسه، أطلقت الولايات المتحدة إشارات أكثر إيجابية تجاه قطاع العملات المشفرة على مستوى السياسة، ودفع ترامب بنفسه مرة أخرى في اتجاه تقديم CLARITY Act إلى الكونغرس.
لذلك بدأت الأموال بالانتشار من BTC وETH باتجاه الأصول الأعلى بيتا.
وهذا هو الجو الذي تكون فيه الميم كوينز الأكثر عرضة للانفجار إلى أعلى.
الأموال تدخل أولًا إلى السوق الأوسع.
عندما يرتفع السوق الأوسع، يبدأ تزايد شهية المخاطرة.
ثم تبحث الأموال عن أصول ذات حساسية أعلى للتذبذب.
وفي النهاية، يحين دور الميم.
لذا، في هذه المرة، أنا لا أفسر صعود TRUMP ببساطة على أنه: “عودة فكرة ترامب للنار من جديد”.
الأدق هو القول:
إنها عملية تتحرك فيها شهية المخاطرة من الأصول الرئيسية إلى الأصول عالية التقلب.
لكن المشكلة تكمن هنا أيضًا.
عندما ترتفع الميم كوينز، تكون الوتيرة سريعة جدًا.
لكن عند الهبوط أيضًا لا تتصرف بعقلانية.
فالهبوط السريع من قرابة 3.4 دولار إلى حوالي 2.5 دولار في TRUMP يُعد مثالًا نموذجيًا.
لذلك فإن أكثر خطأ يمكن ارتكابه في مثل هذه الأجواء هو أن ترى الآخرين يجنون المال، فتظن أنك إن لم تلحق بالقطار الآن فستُمنى بخسارة.
النتيجة أن غيرك كان “أول موجة” توفر السيولة، أما أنت فكنت بالفعل “مشتري الموجة الثانية”.
أنا على العكس أعتقد أن أكثر ما يستحق ملاحظة TRUMP في هذه المرة ليس ما إذا كان سيواصل الارتفاع، بل هو:
هل لهذه الجولة من الأموال استمرار فعلي.
إذا ظل BTC وETH في قوة مستمرة، واستمرت توقعات السياسات في التحسن، وتواصل تضخيم أحجام التداول في قطاع الميم كوينز، فقد يكون لدى TRUMP احتمال الاستمرار في جذب الاهتمام من الأموال.
لكن إذا بدأ السوق الأوسع في التصحيح، فإن أصول عالية بيتا مثل TRUMP عادةً ستكون الأكثر عرضة للشعور بالضغط أولًا.
لذلك في النهاية، لا يكمن رهان سوق الميمز في “من قصته الأكثر إثارة”.
#TRUMP突破3.4美元创3月21日以来新高
$TRUMP
اندفع مرة واحدة إلى 3.4 دولار: عندما تكون موجة الميمز في أشرس حالاتها، غالبًا لا يكون السبب هو الأساسيات
TRUMP في هذه الموجة كان قويًا فعلًا.
في 22 أغسطس، دفع Official Trump سعره من حوالي 1.75 دولار إلى قرابة 3.40 دولار في لحظة، وبلغ أعلى ارتفاع خلال الأسبوع قرابة 100%، ثم ظهرت عمليات جني أرباح واضحة، فعاد السعر إلى نحو 2.5 دولار.
أجد أن مسارًا كهذا مثير للغاية.
لأن مثل هذه الأصول من نوع TRUMP، إذا حاولت شرحها بنموذج تقييم الأسهم التقليدي، فذلك يعادل استخدام الآلة الحاسبة للتنبؤ بالطقس.
ما يتم تداوله فعليًا ليس PE ولا التدفقات النقدية والأرباح.
بل ثلاثة أشياء:
الانتباه، والمشاعر، والسيولة.
خلال الفترة الأخيرة، شهد سوق العملات المشفرة بأكمله ارتدادًا؛ ارتفع BTC خلال أسبوع بأكثر من 20%، كما تَحسّنت ETH بشكل واضح. وفي الوقت نفسه، أطلقت الولايات المتحدة إشارات أكثر إيجابية تجاه قطاع العملات المشفرة على مستوى السياسة، ودفع ترامب بنفسه مرة أخرى في اتجاه تقديم CLARITY Act إلى الكونغرس.
لذلك بدأت الأموال بالانتشار من BTC وETH باتجاه الأصول الأعلى بيتا.
وهذا هو الجو الذي تكون فيه الميم كوينز الأكثر عرضة للانفجار إلى أعلى.
الأموال تدخل أولًا إلى السوق الأوسع.
عندما يرتفع السوق الأوسع، يبدأ تزايد شهية المخاطرة.
ثم تبحث الأموال عن أصول ذات حساسية أعلى للتذبذب.
وفي النهاية، يحين دور الميم.
لذا، في هذه المرة، أنا لا أفسر صعود TRUMP ببساطة على أنه: “عودة فكرة ترامب للنار من جديد”.
الأدق هو القول:
إنها عملية تتحرك فيها شهية المخاطرة من الأصول الرئيسية إلى الأصول عالية التقلب.
لكن المشكلة تكمن هنا أيضًا.
عندما ترتفع الميم كوينز، تكون الوتيرة سريعة جدًا.
لكن عند الهبوط أيضًا لا تتصرف بعقلانية.
فالهبوط السريع من قرابة 3.4 دولار إلى حوالي 2.5 دولار في TRUMP يُعد مثالًا نموذجيًا.
لذلك فإن أكثر خطأ يمكن ارتكابه في مثل هذه الأجواء هو أن ترى الآخرين يجنون المال، فتظن أنك إن لم تلحق بالقطار الآن فستُمنى بخسارة.
النتيجة أن غيرك كان “أول موجة” توفر السيولة، أما أنت فكنت بالفعل “مشتري الموجة الثانية”.
أنا على العكس أعتقد أن أكثر ما يستحق ملاحظة TRUMP في هذه المرة ليس ما إذا كان سيواصل الارتفاع، بل هو:
هل لهذه الجولة من الأموال استمرار فعلي.
إذا ظل BTC وETH في قوة مستمرة، واستمرت توقعات السياسات في التحسن، وتواصل تضخيم أحجام التداول في قطاع الميم كوينز، فقد يكون لدى TRUMP احتمال الاستمرار في جذب الاهتمام من الأموال.
لكن إذا بدأ السوق الأوسع في التصحيح، فإن أصول عالية بيتا مثل TRUMP عادةً ستكون الأكثر عرضة للشعور بالضغط أولًا.
لذلك في النهاية، لا يكمن رهان سوق الميمز في “من قصته الأكثر إثارة”.
$TRUMP
اندفع مرة واحدة إلى 3.4 دولار: عندما تكون موجة الميمز في أشرس حالاتها، غالبًا لا يكون السبب هو الأساسيات
TRUMP في هذه الموجة كان قويًا فعلًا.
في 22 أغسطس، دفع Official Trump سعره من حوالي 1.75 دولار إلى قرابة 3.40 دولار في لحظة، وبلغ أعلى ارتفاع خلال الأسبوع قرابة 100%، ثم ظهرت عمليات جني أرباح واضحة، فعاد السعر إلى نحو 2.5 دولار.
أجد أن مسارًا كهذا مثير للغاية.
لأن مثل هذه الأصول من نوع TRUMP، إذا حاولت شرحها بنموذج تقييم الأسهم التقليدي، فذلك يعادل استخدام الآلة الحاسبة للتنبؤ بالطقس.
ما يتم تداوله فعليًا ليس PE ولا التدفقات النقدية والأرباح.
بل ثلاثة أشياء:
الانتباه، والمشاعر، والسيولة.
خلال الفترة الأخيرة، شهد سوق العملات المشفرة بأكمله ارتدادًا؛ ارتفع BTC خلال أسبوع بأكثر من 20%، كما تَحسّنت ETH بشكل واضح. وفي الوقت نفسه، أطلقت الولايات المتحدة إشارات أكثر إيجابية تجاه قطاع العملات المشفرة على مستوى السياسة، ودفع ترامب بنفسه مرة أخرى في اتجاه تقديم CLARITY Act إلى الكونغرس.
لذلك بدأت الأموال بالانتشار من BTC وETH باتجاه الأصول الأعلى بيتا.
وهذا هو الجو الذي تكون فيه الميم كوينز الأكثر عرضة للانفجار إلى أعلى.
الأموال تدخل أولًا إلى السوق الأوسع.
عندما يرتفع السوق الأوسع، يبدأ تزايد شهية المخاطرة.
ثم تبحث الأموال عن أصول ذات حساسية أعلى للتذبذب.
وفي النهاية، يحين دور الميم.
لذا، في هذه المرة، أنا لا أفسر صعود TRUMP ببساطة على أنه: “عودة فكرة ترامب للنار من جديد”.
الأدق هو القول:
إنها عملية تتحرك فيها شهية المخاطرة من الأصول الرئيسية إلى الأصول عالية التقلب.
لكن المشكلة تكمن هنا أيضًا.
عندما ترتفع الميم كوينز، تكون الوتيرة سريعة جدًا.
لكن عند الهبوط أيضًا لا تتصرف بعقلانية.
فالهبوط السريع من قرابة 3.4 دولار إلى حوالي 2.5 دولار في TRUMP يُعد مثالًا نموذجيًا.
لذلك فإن أكثر خطأ يمكن ارتكابه في مثل هذه الأجواء هو أن ترى الآخرين يجنون المال، فتظن أنك إن لم تلحق بالقطار الآن فستُمنى بخسارة.
النتيجة أن غيرك كان “أول موجة” توفر السيولة، أما أنت فكنت بالفعل “مشتري الموجة الثانية”.
أنا على العكس أعتقد أن أكثر ما يستحق ملاحظة TRUMP في هذه المرة ليس ما إذا كان سيواصل الارتفاع، بل هو:
هل لهذه الجولة من الأموال استمرار فعلي.
إذا ظل BTC وETH في قوة مستمرة، واستمرت توقعات السياسات في التحسن، وتواصل تضخيم أحجام التداول في قطاع الميم كوينز، فقد يكون لدى TRUMP احتمال الاستمرار في جذب الاهتمام من الأموال.
لكن إذا بدأ السوق الأوسع في التصحيح، فإن أصول عالية بيتا مثل TRUMP عادةً ستكون الأكثر عرضة للشعور بالضغط أولًا.
لذلك في النهاية، لا يكمن رهان سوق الميمز في “من قصته الأكثر إثارة”.
1
558
·
--
تمّ التحقق
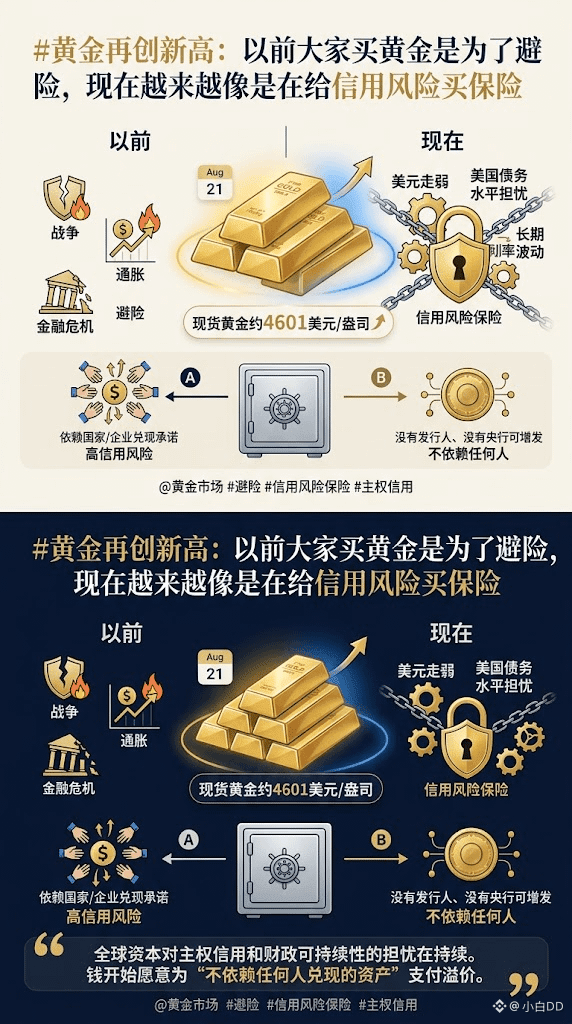
#现货黄金创五月中旬以来新高 الذهب يسجل مستويات جديدة مرتفعة: كان الجميع يشترون الذهب سابقًا للتحوّط من المخاطر، لكن الآن يبدو الأمر أكثر فأكثر وكأنه شراء تأمين ضد مخاطر الائتمان
ارتفع الذهب مرة أخرى إلى أعلى مستوى له في مرحلة جديدة.
بلغ سعر الذهب الفوري في 21 أغسطس ذروته عند نحو 4601 دولار، وهو أعلى مستوى منذ منتصف مايو، كما حقق ارتفاعًا للأسبوع الثالث على التوالي. وأشارت رويترز إلى أن ضعف الدولار، والاختراق الفني، وتزايد مخاوف السوق بشأن مستوى ديون الولايات المتحدة، كلها تدفع موجة التداول هذه في الذهب.
أعتقد أن هناك تغييرًا واحدًا يستحق التدقيق بشكل خاص.
فالذهب يتحول تدريجيًا من «أصل للتحوّط من المخاطر» إلى «تأمين ضد مخاطر الائتمان».
سابقًا، عندما اندلعت الحروب كان الناس يشترون الذهب.
وعندما اشتعل التضخم كان الناس يشترون الذهب.
حتى عندما جاءت الأزمة المالية، كان الناس ما زالوا يشترون الذهب.
لكن الآن أصبحت الصورة أكثر تعقيدًا.
فعجز الميزانية لدى أكبر اقتصاد في العالم، وحجم الديون، وأسعار الفائدة الطويلة الأجل، كلها بدأت تدخل في صلب نماذج حساب المستثمرين.
عندها تتغير دلالة الذهب.
لأن الذهب لا يصدره طرفٌ ما.
ولا تملك أي بنك مركزي أن يعلن فجأة:
«سيزداد عرض الذهب هذا العام بنسبة 500%.»
كما لا توجد أي شركة يمكنها تخفيف حيازتك من الذهب عبر إصدار أسهم إضافية.
قيمة الذهب بالطبع ستشهد تقلبات، لكن أبرز سمة فيها هي أنه:
لا يعتمد على تعهّد يقدمه بلد أو شركة أو مؤسسة مالية بعينها.
وهذا أيضًا هو السبب في أن الذهب يستطيع الحفاظ على قوته حتى في بيئة تتسم بضعف الدولار وتذبذبات شديدة في عوائد السندات الأمريكية طويلة الأجل.
لذا أعتقد أنه لا ينبغي النظر إلى الذهب الآن على أنه مجرد سؤال: «هل ستنتهي الحرب أم لا؟»
والأهم هو: هل ستستمر مخاوف رؤوس الأموال العالمية بشأن الجدارة الائتمانية للسيادات، وقوة شراء العملة، واستدامة المالية العامة؟
إذا لم تُحل هذه المشكلات، فلن تكون منطقية ارتفاع الذهب مقتصرة على التحوّط قصير الأجل.
بل إن الأمر صار كذلك:
إذ أصبحت المزيد من الأموال مستعدة لدفع علاوة سعريّة مقابل «أصل لا يعتمد على أي طرف ليحقق وعوده».
وقد تكون هذه هي أعمق منطق وراء موجة تداول الذهب الحالية.
#现货黄金创五月中旬以来新高 الذهب يسجل مستويات جديدة مرتفعة: كان الجميع يشترون الذهب سابقًا للتحوّط من المخاطر، لكن الآن يبدو الأمر أكثر فأكثر وكأنه شراء تأمين ضد مخاطر الائتمان
ارتفع الذهب مرة أخرى إلى أعلى مستوى له في مرحلة جديدة.
بلغ سعر الذهب الفوري في 21 أغسطس ذروته عند نحو 4601 دولار، وهو أعلى مستوى منذ منتصف مايو، كما حقق ارتفاعًا للأسبوع الثالث على التوالي. وأشارت رويترز إلى أن ضعف الدولار، والاختراق الفني، وتزايد مخاوف السوق بشأن مستوى ديون الولايات المتحدة، كلها تدفع موجة التداول هذه في الذهب.
أعتقد أن هناك تغييرًا واحدًا يستحق التدقيق بشكل خاص.
فالذهب يتحول تدريجيًا من «أصل للتحوّط من المخاطر» إلى «تأمين ضد مخاطر الائتمان».
سابقًا، عندما اندلعت الحروب كان الناس يشترون الذهب.
وعندما اشتعل التضخم كان الناس يشترون الذهب.
حتى عندما جاءت الأزمة المالية، كان الناس ما زالوا يشترون الذهب.
لكن الآن أصبحت الصورة أكثر تعقيدًا.
فعجز الميزانية لدى أكبر اقتصاد في العالم، وحجم الديون، وأسعار الفائدة الطويلة الأجل، كلها بدأت تدخل في صلب نماذج حساب المستثمرين.
عندها تتغير دلالة الذهب.
لأن الذهب لا يصدره طرفٌ ما.
ولا تملك أي بنك مركزي أن يعلن فجأة:
«سيزداد عرض الذهب هذا العام بنسبة 500%.»
كما لا توجد أي شركة يمكنها تخفيف حيازتك من الذهب عبر إصدار أسهم إضافية.
قيمة الذهب بالطبع ستشهد تقلبات، لكن أبرز سمة فيها هي أنه:
لا يعتمد على تعهّد يقدمه بلد أو شركة أو مؤسسة مالية بعينها.
وهذا أيضًا هو السبب في أن الذهب يستطيع الحفاظ على قوته حتى في بيئة تتسم بضعف الدولار وتذبذبات شديدة في عوائد السندات الأمريكية طويلة الأجل.
لذا أعتقد أنه لا ينبغي النظر إلى الذهب الآن على أنه مجرد سؤال: «هل ستنتهي الحرب أم لا؟»
والأهم هو: هل ستستمر مخاوف رؤوس الأموال العالمية بشأن الجدارة الائتمانية للسيادات، وقوة شراء العملة، واستدامة المالية العامة؟
إذا لم تُحل هذه المشكلات، فلن تكون منطقية ارتفاع الذهب مقتصرة على التحوّط قصير الأجل.
بل إن الأمر صار كذلك:
إذ أصبحت المزيد من الأموال مستعدة لدفع علاوة سعريّة مقابل «أصل لا يعتمد على أي طرف ليحقق وعوده».
وقد تكون هذه هي أعمق منطق وراء موجة تداول الذهب الحالية.
ارتفع الذهب مرة أخرى إلى أعلى مستوى له في مرحلة جديدة.
بلغ سعر الذهب الفوري في 21 أغسطس ذروته عند نحو 4601 دولار، وهو أعلى مستوى منذ منتصف مايو، كما حقق ارتفاعًا للأسبوع الثالث على التوالي. وأشارت رويترز إلى أن ضعف الدولار، والاختراق الفني، وتزايد مخاوف السوق بشأن مستوى ديون الولايات المتحدة، كلها تدفع موجة التداول هذه في الذهب.
أعتقد أن هناك تغييرًا واحدًا يستحق التدقيق بشكل خاص.
فالذهب يتحول تدريجيًا من «أصل للتحوّط من المخاطر» إلى «تأمين ضد مخاطر الائتمان».
سابقًا، عندما اندلعت الحروب كان الناس يشترون الذهب.
وعندما اشتعل التضخم كان الناس يشترون الذهب.
حتى عندما جاءت الأزمة المالية، كان الناس ما زالوا يشترون الذهب.
لكن الآن أصبحت الصورة أكثر تعقيدًا.
فعجز الميزانية لدى أكبر اقتصاد في العالم، وحجم الديون، وأسعار الفائدة الطويلة الأجل، كلها بدأت تدخل في صلب نماذج حساب المستثمرين.
عندها تتغير دلالة الذهب.
لأن الذهب لا يصدره طرفٌ ما.
ولا تملك أي بنك مركزي أن يعلن فجأة:
«سيزداد عرض الذهب هذا العام بنسبة 500%.»
كما لا توجد أي شركة يمكنها تخفيف حيازتك من الذهب عبر إصدار أسهم إضافية.
قيمة الذهب بالطبع ستشهد تقلبات، لكن أبرز سمة فيها هي أنه:
لا يعتمد على تعهّد يقدمه بلد أو شركة أو مؤسسة مالية بعينها.
وهذا أيضًا هو السبب في أن الذهب يستطيع الحفاظ على قوته حتى في بيئة تتسم بضعف الدولار وتذبذبات شديدة في عوائد السندات الأمريكية طويلة الأجل.
لذا أعتقد أنه لا ينبغي النظر إلى الذهب الآن على أنه مجرد سؤال: «هل ستنتهي الحرب أم لا؟»
والأهم هو: هل ستستمر مخاوف رؤوس الأموال العالمية بشأن الجدارة الائتمانية للسيادات، وقوة شراء العملة، واستدامة المالية العامة؟
إذا لم تُحل هذه المشكلات، فلن تكون منطقية ارتفاع الذهب مقتصرة على التحوّط قصير الأجل.
بل إن الأمر صار كذلك:
إذ أصبحت المزيد من الأموال مستعدة لدفع علاوة سعريّة مقابل «أصل لا يعتمد على أي طرف ليحقق وعوده».
وقد تكون هذه هي أعمق منطق وراء موجة تداول الذهب الحالية.
3
4
5.3k
·
--
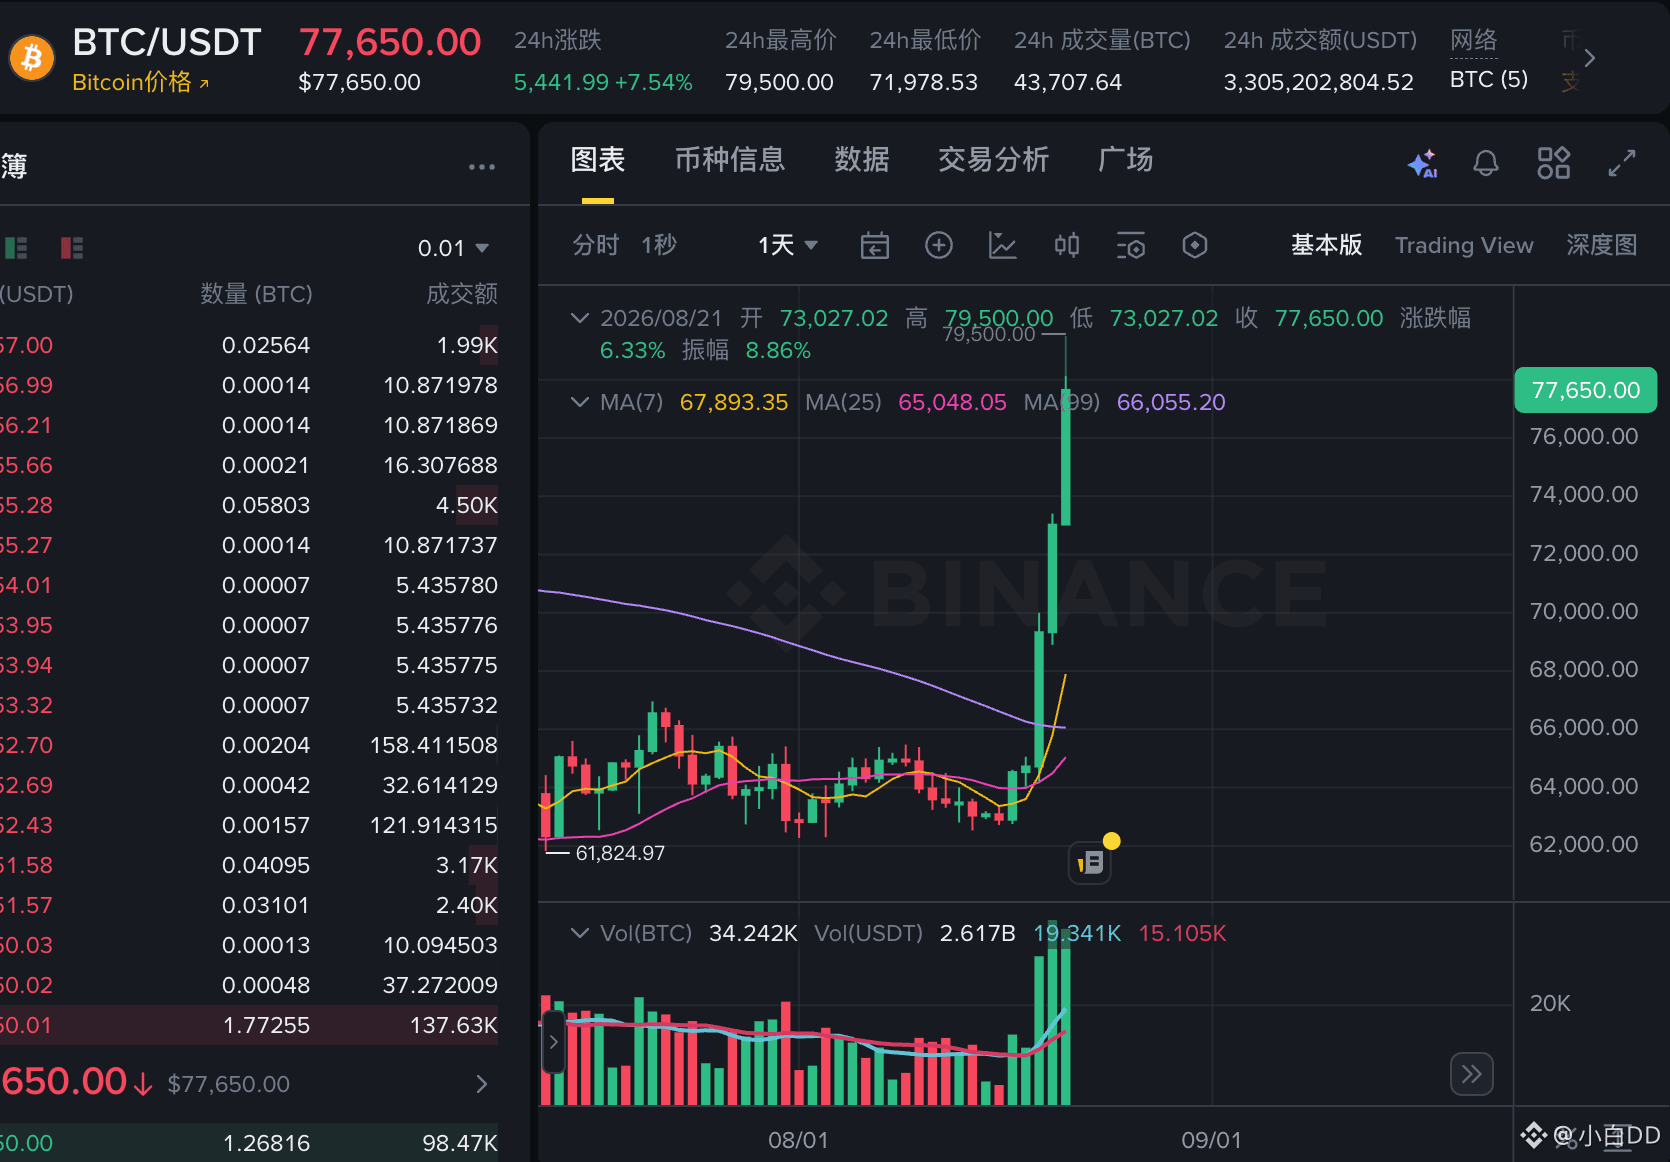
$BTC مضى أكثر من 3 سنوات على أقوى أداء أسبوعي: ما غيّر السوق فعلاً هو نظرتُه إلى “القاع”
برأيي، أكثر ما يثير للاهتمام في صعود BTC هذه المرة ليس أنها ارتفعت بأكثر من 20%، بل أنها غيّرت فهم السوق لهبوط الجولة السابقة.
سابقاً، كان البيتكوين ينسحب تدريجياً من القمم، وانخفضت معنويات السوق بوضوح، بل إن كثيرين بدأوا يناقشون ما إذا كانت الدورة قد انتهت.
لكن هذه المرة، واصل BTC الارتفاع 5 جلسات تداول متتالية، وبلغت مكاسبه خلال أسبوع واحد أكثر من 20%، ليعود إلى مستوى قريب من 77 ألف دولار.
وهذا أمر حاسم.
لأن السوق لا ينتظر أبداً أن يؤكد الجميع وجود سوق صاعدة قبل أن يرتفع.
وعلى العكس تماماً، غالباً ما تحدث التحركات الكبرى عندما لا يزال الجميع في الشك.
وأكبر تغيير في هذه الارتدادة هو أن جانب الشراء بدأ يعيد إثبات نفسه.
عندما كان السعر ينخفض، كان السوق يتعامل مع “المخاطر”.
أما الآن حين يصعد، فقد بدأت الأموال تتعامل مع “الفرص”.
هذا التحوّل في المشاعر يغيّر مباشرةً بنية السوق.
ومن الجدير بالانتباه أيضاً أن الأصول الرقمية الكبيرة مثل ETH شهدت قوة متزامنة، ما يعني أن الأموال ليست فقط تحتمي بـ BTC، بل تعيد الانتشار في كامل سوق العملات المشفرة. كما تجاوز إجمالي ارتفاع ETH هذا الأسبوع 20%.
وبطبيعة الحال، ما زلت أكرر هذه النقطة:
ارتفاع بنسبة 20% لا يعني انتهاء السوق الهابطة.
إن الانعكاس الحقيقي يحتاج لاحقاً إلى استمرار البرهان عبر أحجام التداول، والطلب الفوري، وأموال صناديق ETF، وقوة الاستيعاب بعد أي تراجُع.
وإذا لم يواصل BTC الصعود حتى الذروة ثم هبوطها، بل كوّن “قِواماً” جديداً للسعر فوق 70 ألف دولار، فقد تتغيّر أحكام السوق على القيعان السابقة بالكامل.
عندها، لن يكون حديث الناس عن “هل هي ارتدادة فقط”.
بل عن:
هل تمثل هذه الجولة فعلاً بداية اتجاه جديد؟
$BTC مضى أكثر من 3 سنوات على أقوى أداء أسبوعي: ما غيّر السوق فعلاً هو نظرتُه إلى “القاع”
برأيي، أكثر ما يثير للاهتمام في صعود BTC هذه المرة ليس أنها ارتفعت بأكثر من 20%، بل أنها غيّرت فهم السوق لهبوط الجولة السابقة.
سابقاً، كان البيتكوين ينسحب تدريجياً من القمم، وانخفضت معنويات السوق بوضوح، بل إن كثيرين بدأوا يناقشون ما إذا كانت الدورة قد انتهت.
لكن هذه المرة، واصل BTC الارتفاع 5 جلسات تداول متتالية، وبلغت مكاسبه خلال أسبوع واحد أكثر من 20%، ليعود إلى مستوى قريب من 77 ألف دولار.
وهذا أمر حاسم.
لأن السوق لا ينتظر أبداً أن يؤكد الجميع وجود سوق صاعدة قبل أن يرتفع.
وعلى العكس تماماً، غالباً ما تحدث التحركات الكبرى عندما لا يزال الجميع في الشك.
وأكبر تغيير في هذه الارتدادة هو أن جانب الشراء بدأ يعيد إثبات نفسه.
عندما كان السعر ينخفض، كان السوق يتعامل مع “المخاطر”.
أما الآن حين يصعد، فقد بدأت الأموال تتعامل مع “الفرص”.
هذا التحوّل في المشاعر يغيّر مباشرةً بنية السوق.
ومن الجدير بالانتباه أيضاً أن الأصول الرقمية الكبيرة مثل ETH شهدت قوة متزامنة، ما يعني أن الأموال ليست فقط تحتمي بـ BTC، بل تعيد الانتشار في كامل سوق العملات المشفرة. كما تجاوز إجمالي ارتفاع ETH هذا الأسبوع 20%.
وبطبيعة الحال، ما زلت أكرر هذه النقطة:
ارتفاع بنسبة 20% لا يعني انتهاء السوق الهابطة.
إن الانعكاس الحقيقي يحتاج لاحقاً إلى استمرار البرهان عبر أحجام التداول، والطلب الفوري، وأموال صناديق ETF، وقوة الاستيعاب بعد أي تراجُع.
وإذا لم يواصل BTC الصعود حتى الذروة ثم هبوطها، بل كوّن “قِواماً” جديداً للسعر فوق 70 ألف دولار، فقد تتغيّر أحكام السوق على القيعان السابقة بالكامل.
عندها، لن يكون حديث الناس عن “هل هي ارتدادة فقط”.
بل عن:
هل تمثل هذه الجولة فعلاً بداية اتجاه جديد؟
برأيي، أكثر ما يثير للاهتمام في صعود BTC هذه المرة ليس أنها ارتفعت بأكثر من 20%، بل أنها غيّرت فهم السوق لهبوط الجولة السابقة.
سابقاً، كان البيتكوين ينسحب تدريجياً من القمم، وانخفضت معنويات السوق بوضوح، بل إن كثيرين بدأوا يناقشون ما إذا كانت الدورة قد انتهت.
لكن هذه المرة، واصل BTC الارتفاع 5 جلسات تداول متتالية، وبلغت مكاسبه خلال أسبوع واحد أكثر من 20%، ليعود إلى مستوى قريب من 77 ألف دولار.
وهذا أمر حاسم.
لأن السوق لا ينتظر أبداً أن يؤكد الجميع وجود سوق صاعدة قبل أن يرتفع.
وعلى العكس تماماً، غالباً ما تحدث التحركات الكبرى عندما لا يزال الجميع في الشك.
وأكبر تغيير في هذه الارتدادة هو أن جانب الشراء بدأ يعيد إثبات نفسه.
عندما كان السعر ينخفض، كان السوق يتعامل مع “المخاطر”.
أما الآن حين يصعد، فقد بدأت الأموال تتعامل مع “الفرص”.
هذا التحوّل في المشاعر يغيّر مباشرةً بنية السوق.
ومن الجدير بالانتباه أيضاً أن الأصول الرقمية الكبيرة مثل ETH شهدت قوة متزامنة، ما يعني أن الأموال ليست فقط تحتمي بـ BTC، بل تعيد الانتشار في كامل سوق العملات المشفرة. كما تجاوز إجمالي ارتفاع ETH هذا الأسبوع 20%.
وبطبيعة الحال، ما زلت أكرر هذه النقطة:
ارتفاع بنسبة 20% لا يعني انتهاء السوق الهابطة.
إن الانعكاس الحقيقي يحتاج لاحقاً إلى استمرار البرهان عبر أحجام التداول، والطلب الفوري، وأموال صناديق ETF، وقوة الاستيعاب بعد أي تراجُع.
وإذا لم يواصل BTC الصعود حتى الذروة ثم هبوطها، بل كوّن “قِواماً” جديداً للسعر فوق 70 ألف دولار، فقد تتغيّر أحكام السوق على القيعان السابقة بالكامل.
عندها، لن يكون حديث الناس عن “هل هي ارتدادة فقط”.
بل عن:
هل تمثل هذه الجولة فعلاً بداية اتجاه جديد؟
428
·
--
عندما رأيت في خريطة طريق TermMax عبارة "Interest Rate Swap"، شعرت فجأة أن الأمر يبدأ يلامس سوقًا أكبر
قبل أيام كنت أتابع خريطة طريق TermMax، وكان هدفي فقط معرفة ما هي المنتجات التي قد تأتي لاحقًا.
ثم حين رأيت كلمة واحدة توقفت عندها مدة طويلة:
Interest Rate Swap.
مقايضة أسعار الفائدة.
بصراحة، عندما رأيتها لأول مرة، حتى ظننت:
"بروتوكول DeFi لتثبيت سعر الفائدة، لماذا يتجه نحو هذا؟"
لأن TermMax إذا كان يقوم فقط بالإقراض/الاقتراض بسعر فائدة ثابت، فهو يحل هذا النوع من السؤال:
"أنا أقترض اليوم، فما ستكون تكلفتي في المستقبل؟"
لكن مقايضة أسعار الفائدة تحل مشكلة أعمق خطوة أخرى:
"إذا كنت أصلًا مكشوفًا لنوعٍ ما من مخاطر أسعار الفائدة، هل يمكنني تحويل هذا الخطر؟"
هاتان القضيتان تقعان في مسارٍ واحد.
في التمويل التقليدي، تدير الشركات والبنوك وصناديق الاستثمار مخاطر أسعار الفائدة.
مثلًا: إذا كنت بحاجة مستقبلًا إلى تمويل كبير وأخشى ارتفاع الفائدة.
هنا يمكنني عبر مقايضات أسعار الفائدة تحويل جزء من مخاطر الفائدة المتغيرة إلى فائدة ثابتة.
وبالعكس، إذا كنت أملك أصلًا ذا عائد ثابت، لكني مستقبلًا أريد الحصول على تعرض لسعر فائدة متغير، يمكنني إجراء صفقة معاكسة.
توضح خريطة طريق ورقة TermMax البيضاء بشكلٍ صريح أن "Interest Rate Swap" يأتي في المراحل اللاحقة، كما أنها تخطط لـ RWA ومنتجات استثمارية مؤسسية مُهيكلة ومشتقات أكثر تقدمًا.
هذا جعل فهمي لـ TermMax يتغير.
كنت سابقًا أعتبر TermMax:
"بروتوكول إقراض بسعر فائدة ثابت."
أما الآن فأميل أكثر إلى اعتباره:
"محاولة لتشكيل تكلفة أموال على السلسلة بحيث تصبح سوقًا يمكن إدارته والتداول والتحوط منه."
الفرق بين هذين التوصيفين كبير جدًا.
لأن الإقراض صفقة فردية.
أما مقايضة أسعار الفائدة فترتبط بدايةً بإدارة المخاطر.
وبعد أن يكبر السوق المالي فعلًا، غالبًا لن يكون اهتمام الجميع هو: "هل يمكنني تحقيق أرباح؟"
بل هو:
"كيف أتحكم في الجزء من المخاطر الذي لا أرغب في تحمله؟"
وبالطبع، في الوقت الحالي ما تزال مقايضة أسعار الفائدة لدى TermMax ضمن اتجاه خريطة الطريق، ولا يمكن اعتبار الخطة منتجًا مكتملًا بالفعل تم إنزاله.
لأنّه إذا دخلت مستقبلاً المزيد من RWA والعملات المستقرة وأصول من نوع سندات الخزانة إلى السلسلة، فسيظهر في السوق بالتأكيد عدد كبير من الأصول ذات آجال مختلفة وعوائد مختلفة.
@termmax #TermMax
عندما رأيت في خريطة طريق TermMax عبارة "Interest Rate Swap"، شعرت فجأة أن الأمر يبدأ يلامس سوقًا أكبر
قبل أيام كنت أتابع خريطة طريق TermMax، وكان هدفي فقط معرفة ما هي المنتجات التي قد تأتي لاحقًا.
ثم حين رأيت كلمة واحدة توقفت عندها مدة طويلة:
Interest Rate Swap.
مقايضة أسعار الفائدة.
بصراحة، عندما رأيتها لأول مرة، حتى ظننت:
"بروتوكول DeFi لتثبيت سعر الفائدة، لماذا يتجه نحو هذا؟"
لأن TermMax إذا كان يقوم فقط بالإقراض/الاقتراض بسعر فائدة ثابت، فهو يحل هذا النوع من السؤال:
"أنا أقترض اليوم، فما ستكون تكلفتي في المستقبل؟"
لكن مقايضة أسعار الفائدة تحل مشكلة أعمق خطوة أخرى:
"إذا كنت أصلًا مكشوفًا لنوعٍ ما من مخاطر أسعار الفائدة، هل يمكنني تحويل هذا الخطر؟"
هاتان القضيتان تقعان في مسارٍ واحد.
في التمويل التقليدي، تدير الشركات والبنوك وصناديق الاستثمار مخاطر أسعار الفائدة.
مثلًا: إذا كنت بحاجة مستقبلًا إلى تمويل كبير وأخشى ارتفاع الفائدة.
هنا يمكنني عبر مقايضات أسعار الفائدة تحويل جزء من مخاطر الفائدة المتغيرة إلى فائدة ثابتة.
وبالعكس، إذا كنت أملك أصلًا ذا عائد ثابت، لكني مستقبلًا أريد الحصول على تعرض لسعر فائدة متغير، يمكنني إجراء صفقة معاكسة.
توضح خريطة طريق ورقة TermMax البيضاء بشكلٍ صريح أن "Interest Rate Swap" يأتي في المراحل اللاحقة، كما أنها تخطط لـ RWA ومنتجات استثمارية مؤسسية مُهيكلة ومشتقات أكثر تقدمًا.
هذا جعل فهمي لـ TermMax يتغير.
كنت سابقًا أعتبر TermMax:
"بروتوكول إقراض بسعر فائدة ثابت."
أما الآن فأميل أكثر إلى اعتباره:
"محاولة لتشكيل تكلفة أموال على السلسلة بحيث تصبح سوقًا يمكن إدارته والتداول والتحوط منه."
الفرق بين هذين التوصيفين كبير جدًا.
لأن الإقراض صفقة فردية.
أما مقايضة أسعار الفائدة فترتبط بدايةً بإدارة المخاطر.
وبعد أن يكبر السوق المالي فعلًا، غالبًا لن يكون اهتمام الجميع هو: "هل يمكنني تحقيق أرباح؟"
بل هو:
"كيف أتحكم في الجزء من المخاطر الذي لا أرغب في تحمله؟"
وبالطبع، في الوقت الحالي ما تزال مقايضة أسعار الفائدة لدى TermMax ضمن اتجاه خريطة الطريق، ولا يمكن اعتبار الخطة منتجًا مكتملًا بالفعل تم إنزاله.
لأنّه إذا دخلت مستقبلاً المزيد من RWA والعملات المستقرة وأصول من نوع سندات الخزانة إلى السلسلة، فسيظهر في السوق بالتأكيد عدد كبير من الأصول ذات آجال مختلفة وعوائد مختلفة.
@TermMax #TermMax
قبل أيام كنت أتابع خريطة طريق TermMax، وكان هدفي فقط معرفة ما هي المنتجات التي قد تأتي لاحقًا.
ثم حين رأيت كلمة واحدة توقفت عندها مدة طويلة:
Interest Rate Swap.
مقايضة أسعار الفائدة.
بصراحة، عندما رأيتها لأول مرة، حتى ظننت:
"بروتوكول DeFi لتثبيت سعر الفائدة، لماذا يتجه نحو هذا؟"
لأن TermMax إذا كان يقوم فقط بالإقراض/الاقتراض بسعر فائدة ثابت، فهو يحل هذا النوع من السؤال:
"أنا أقترض اليوم، فما ستكون تكلفتي في المستقبل؟"
لكن مقايضة أسعار الفائدة تحل مشكلة أعمق خطوة أخرى:
"إذا كنت أصلًا مكشوفًا لنوعٍ ما من مخاطر أسعار الفائدة، هل يمكنني تحويل هذا الخطر؟"
هاتان القضيتان تقعان في مسارٍ واحد.
في التمويل التقليدي، تدير الشركات والبنوك وصناديق الاستثمار مخاطر أسعار الفائدة.
مثلًا: إذا كنت بحاجة مستقبلًا إلى تمويل كبير وأخشى ارتفاع الفائدة.
هنا يمكنني عبر مقايضات أسعار الفائدة تحويل جزء من مخاطر الفائدة المتغيرة إلى فائدة ثابتة.
وبالعكس، إذا كنت أملك أصلًا ذا عائد ثابت، لكني مستقبلًا أريد الحصول على تعرض لسعر فائدة متغير، يمكنني إجراء صفقة معاكسة.
توضح خريطة طريق ورقة TermMax البيضاء بشكلٍ صريح أن "Interest Rate Swap" يأتي في المراحل اللاحقة، كما أنها تخطط لـ RWA ومنتجات استثمارية مؤسسية مُهيكلة ومشتقات أكثر تقدمًا.
هذا جعل فهمي لـ TermMax يتغير.
كنت سابقًا أعتبر TermMax:
"بروتوكول إقراض بسعر فائدة ثابت."
أما الآن فأميل أكثر إلى اعتباره:
"محاولة لتشكيل تكلفة أموال على السلسلة بحيث تصبح سوقًا يمكن إدارته والتداول والتحوط منه."
الفرق بين هذين التوصيفين كبير جدًا.
لأن الإقراض صفقة فردية.
أما مقايضة أسعار الفائدة فترتبط بدايةً بإدارة المخاطر.
وبعد أن يكبر السوق المالي فعلًا، غالبًا لن يكون اهتمام الجميع هو: "هل يمكنني تحقيق أرباح؟"
بل هو:
"كيف أتحكم في الجزء من المخاطر الذي لا أرغب في تحمله؟"
وبالطبع، في الوقت الحالي ما تزال مقايضة أسعار الفائدة لدى TermMax ضمن اتجاه خريطة الطريق، ولا يمكن اعتبار الخطة منتجًا مكتملًا بالفعل تم إنزاله.
لأنّه إذا دخلت مستقبلاً المزيد من RWA والعملات المستقرة وأصول من نوع سندات الخزانة إلى السلسلة، فسيظهر في السوق بالتأكيد عدد كبير من الأصول ذات آجال مختلفة وعوائد مختلفة.
@TermMax #TermMax
147
·
--
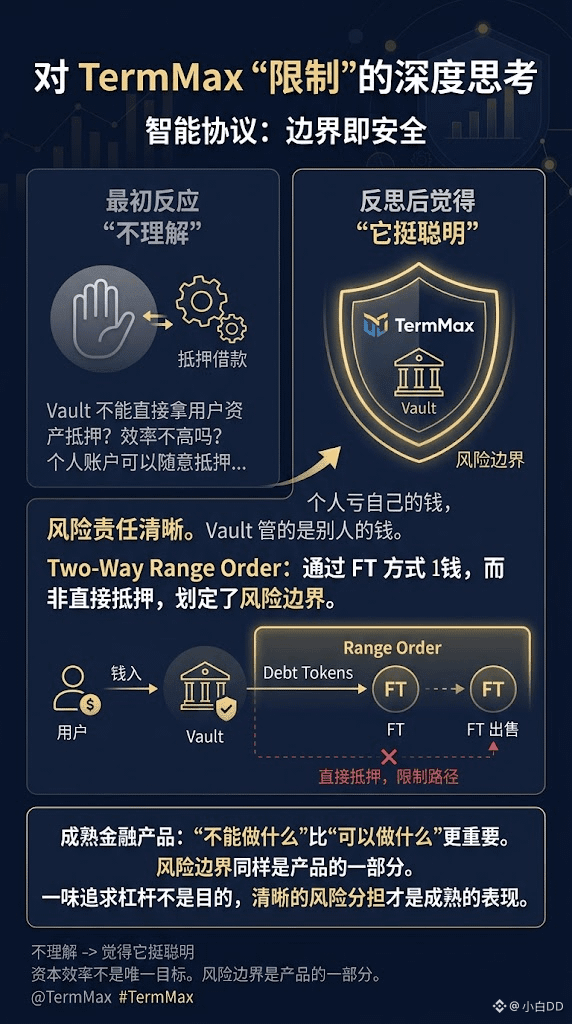
عندما رأيت «القيود» الخاصة بـ TermMax، كانت أول ردة فعلي هي عدم فهمها، ثم لاحقًا وجدت أنها ذكية جدًا
قبل بضعة أيام كنت أبحث في TermMax، وواجهت تصميمًا غريبًا نوعًا ما.
لا يمكن لـ Vault أن يستخدم مباشرة الأصول التي يودعها المستخدم كضمان للاقتراض.
في الواقع، من أول نظرة شعرت ببعض الحيرة.
بما أن الأموال موجودة داخل Vault، لماذا لا يُسمح له أن يستخدمها مباشرة كضمان؟
أليس هذا أكثر كفاءة؟
بعد أن فكرت في الأمر، شعرت فجأة أن هذا القيد منطقي جدًا.
لأن أكبر فرق بين الحساب الشخصي وVault هو:
الخسارة في الحساب الشخصي تكون من أموالك أنت، بينما Vault يدير أموال الآخرين.
إذا أراد مستخدم عادي أن يرهن ETH للاقتراض من USDC، ثم يقوم بجولة أخرى من الرافعة المالية، فهذا خيارٌ يتخذه بنفسه.
لكن إذا كان Vault يحتوي على أموال المئات من الأشخاص، وكان Curator يمكنه أخذ كامل المسبح المالي بحرية لاقتراضه كضمان، فإن المخاطر تصبح مختلفة تمامًا.
بمجرد أن تتعثر التقديرات الاستراتيجية، أو يتعرض السوق لتقلبات حادة فجأة، لن يتحمل الخسارة شخص واحد فقط، بل مجموعة من المودعين.
لذلك فإن قيود TermMax على Vault، جوهرها هو رسم حدود واضحة للمخاطر.
في التصميم الرسمي، لا تُعد Two-Way Range Order نوعًا يسمح لـ Vault بالاقتراض عبر الرهن المباشر، بل تتحقق هيكلية الاقتراض المطلوبة من خلال توفير Token دين أولًا، ثم الحصول على FT، ثم بيع FT.
المنتج المالي الناضج حقًا ليس بالضرورة أن يكون الأفضل لأنه يضم عددًا أكبر من الوظائف.
أحيانًا تكون عبارة «لا يمكنك فعل شيء ما» أهم من «يمكنك فعل شيء ما».
لأنك عندما تدير أموال الآخرين، لا تكون كفاءة رأس المال الهدف الوحيد.
حدود المخاطر أيضًا جزء من المنتج.
وبطبيعة الحال، هذا لا يعني أن Vault بلا مخاطر. فاستراتيجية التداول، والسيولة، وتقلبات السوق، والتصفية (liquidation) وغيرها من العوامل قد تظل تؤثر على العائد النهائي.
لكن على الأقل هذا التصميم جعلني أرى بوضوح فكرة TermMax:
فهو ليس فقط يسعى إلى دفع الرافعة المالية إلى أقصى حد، بل يفكر في كيفية الحفاظ على مسؤوليات المخاطر واضحة بين المشاركين المختلفين.
من قبل كنت أرى في DeFi أن «وجود قيود» يعني أنها «ليست قوية بما يكفي».
والآن أرى العكس: بعض القيود تُظهر في الحقيقة أن:
هذا البروتوكول يعرف ما الذي لا يمكن فعله بشكل عشوائي.
@termmax #TermMax
عندما رأيت «القيود» الخاصة بـ TermMax، كانت أول ردة فعلي هي عدم فهمها، ثم لاحقًا وجدت أنها ذكية جدًا
قبل بضعة أيام كنت أبحث في TermMax، وواجهت تصميمًا غريبًا نوعًا ما.
لا يمكن لـ Vault أن يستخدم مباشرة الأصول التي يودعها المستخدم كضمان للاقتراض.
في الواقع، من أول نظرة شعرت ببعض الحيرة.
بما أن الأموال موجودة داخل Vault، لماذا لا يُسمح له أن يستخدمها مباشرة كضمان؟
أليس هذا أكثر كفاءة؟
بعد أن فكرت في الأمر، شعرت فجأة أن هذا القيد منطقي جدًا.
لأن أكبر فرق بين الحساب الشخصي وVault هو:
الخسارة في الحساب الشخصي تكون من أموالك أنت، بينما Vault يدير أموال الآخرين.
إذا أراد مستخدم عادي أن يرهن ETH للاقتراض من USDC، ثم يقوم بجولة أخرى من الرافعة المالية، فهذا خيارٌ يتخذه بنفسه.
لكن إذا كان Vault يحتوي على أموال المئات من الأشخاص، وكان Curator يمكنه أخذ كامل المسبح المالي بحرية لاقتراضه كضمان، فإن المخاطر تصبح مختلفة تمامًا.
بمجرد أن تتعثر التقديرات الاستراتيجية، أو يتعرض السوق لتقلبات حادة فجأة، لن يتحمل الخسارة شخص واحد فقط، بل مجموعة من المودعين.
لذلك فإن قيود TermMax على Vault، جوهرها هو رسم حدود واضحة للمخاطر.
في التصميم الرسمي، لا تُعد Two-Way Range Order نوعًا يسمح لـ Vault بالاقتراض عبر الرهن المباشر، بل تتحقق هيكلية الاقتراض المطلوبة من خلال توفير Token دين أولًا، ثم الحصول على FT، ثم بيع FT.
المنتج المالي الناضج حقًا ليس بالضرورة أن يكون الأفضل لأنه يضم عددًا أكبر من الوظائف.
أحيانًا تكون عبارة «لا يمكنك فعل شيء ما» أهم من «يمكنك فعل شيء ما».
لأنك عندما تدير أموال الآخرين، لا تكون كفاءة رأس المال الهدف الوحيد.
حدود المخاطر أيضًا جزء من المنتج.
وبطبيعة الحال، هذا لا يعني أن Vault بلا مخاطر. فاستراتيجية التداول، والسيولة، وتقلبات السوق، والتصفية (liquidation) وغيرها من العوامل قد تظل تؤثر على العائد النهائي.
لكن على الأقل هذا التصميم جعلني أرى بوضوح فكرة TermMax:
فهو ليس فقط يسعى إلى دفع الرافعة المالية إلى أقصى حد، بل يفكر في كيفية الحفاظ على مسؤوليات المخاطر واضحة بين المشاركين المختلفين.
من قبل كنت أرى في DeFi أن «وجود قيود» يعني أنها «ليست قوية بما يكفي».
والآن أرى العكس: بعض القيود تُظهر في الحقيقة أن:
هذا البروتوكول يعرف ما الذي لا يمكن فعله بشكل عشوائي.
@TermMax #TermMax
قبل بضعة أيام كنت أبحث في TermMax، وواجهت تصميمًا غريبًا نوعًا ما.
لا يمكن لـ Vault أن يستخدم مباشرة الأصول التي يودعها المستخدم كضمان للاقتراض.
في الواقع، من أول نظرة شعرت ببعض الحيرة.
بما أن الأموال موجودة داخل Vault، لماذا لا يُسمح له أن يستخدمها مباشرة كضمان؟
أليس هذا أكثر كفاءة؟
بعد أن فكرت في الأمر، شعرت فجأة أن هذا القيد منطقي جدًا.
لأن أكبر فرق بين الحساب الشخصي وVault هو:
الخسارة في الحساب الشخصي تكون من أموالك أنت، بينما Vault يدير أموال الآخرين.
إذا أراد مستخدم عادي أن يرهن ETH للاقتراض من USDC، ثم يقوم بجولة أخرى من الرافعة المالية، فهذا خيارٌ يتخذه بنفسه.
لكن إذا كان Vault يحتوي على أموال المئات من الأشخاص، وكان Curator يمكنه أخذ كامل المسبح المالي بحرية لاقتراضه كضمان، فإن المخاطر تصبح مختلفة تمامًا.
بمجرد أن تتعثر التقديرات الاستراتيجية، أو يتعرض السوق لتقلبات حادة فجأة، لن يتحمل الخسارة شخص واحد فقط، بل مجموعة من المودعين.
لذلك فإن قيود TermMax على Vault، جوهرها هو رسم حدود واضحة للمخاطر.
في التصميم الرسمي، لا تُعد Two-Way Range Order نوعًا يسمح لـ Vault بالاقتراض عبر الرهن المباشر، بل تتحقق هيكلية الاقتراض المطلوبة من خلال توفير Token دين أولًا، ثم الحصول على FT، ثم بيع FT.
المنتج المالي الناضج حقًا ليس بالضرورة أن يكون الأفضل لأنه يضم عددًا أكبر من الوظائف.
أحيانًا تكون عبارة «لا يمكنك فعل شيء ما» أهم من «يمكنك فعل شيء ما».
لأنك عندما تدير أموال الآخرين، لا تكون كفاءة رأس المال الهدف الوحيد.
حدود المخاطر أيضًا جزء من المنتج.
وبطبيعة الحال، هذا لا يعني أن Vault بلا مخاطر. فاستراتيجية التداول، والسيولة، وتقلبات السوق، والتصفية (liquidation) وغيرها من العوامل قد تظل تؤثر على العائد النهائي.
لكن على الأقل هذا التصميم جعلني أرى بوضوح فكرة TermMax:
فهو ليس فقط يسعى إلى دفع الرافعة المالية إلى أقصى حد، بل يفكر في كيفية الحفاظ على مسؤوليات المخاطر واضحة بين المشاركين المختلفين.
من قبل كنت أرى في DeFi أن «وجود قيود» يعني أنها «ليست قوية بما يكفي».
والآن أرى العكس: بعض القيود تُظهر في الحقيقة أن:
هذا البروتوكول يعرف ما الذي لا يمكن فعله بشكل عشوائي.
@TermMax #TermMax
233
·
--
لماذا يجرؤ TermMax على استخدام كل شيء تقريبًا كضمان؟ أعتقد أن الإجابة موجودة في «الأصول المُدرّة للعائد»
قبل فترة رأيت قائمة الأصول التي يدعمها TermMax كضمان، وكانت أول ردة فعلي في الواقع غريبة.
WBTC، وWETH هذه أستطيع فهمها.
لكن عند التعمق أكثر، يوجد أيضًا Pendle PT، وLST، وLRT، وأصول تُدرّ عوائد من العملات المستقرة، وحتى RWA.
في ذلك الوقت تساءلت:
لماذا يحتاج بروتوكول إقراض إلى هذا القدر من التعقيد، ليعتمد على هذا العدد الكبير من أنواع الأصول المختلفة كضمان؟
لاحقًا، عندما وضعت الرؤية الرسمية لـ TermMax جنبًا إلى جنب مع ورقةه البيضاء، شعرت أن الإجابة أصبحت أوضح تدريجيًا.
ليس بالضرورة أن يكون هدفه الحقيقي هو: «كلما زادت أنواع الضمانات كان ذلك أفضل».
بل هو:
في المستقبل، ستصبح أصول السلسلة أكثر فأكثر مزوّدة بالعائد تلقائيًا.
على سبيل المثال، PT بذاته يمثل أصلًا بقيمة رأس مال عند نقطة زمنية مستقبلية.
LST هي أصول من فئة ETH قادرة على توليد العائد.
وRWA قد يرتبط بأصول العالم الحقيقي مثل السندات الحكومية والأسهم والذهب.
وهذه الأصول تشترك في سمة واحدة:
ليست مجرد انتظار ارتفاع السعر، بل إنها في الأصل تُنتج نوعًا من التدفقات النقدية أو العائد.
تذكر رؤية TermMax الرسمية بوضوح أنه سيستخدم Principal Tokens الخاصة بـ Pendle وغيرها من الأصول المُدرّة للعائد كضمان، وذلك لرفع العائد باستخدام الرافعة المالية وتوسيع نطاق استخدام الضمان للأصول المُدرّة للعائد وRWA.
لأن الأصول الأكثر ألفة في سوق الإقراض التقليدي هي: المنزل، والأسهم، والسندات.
لكن في DeFi كان الناس قبل ذلك يميلون أكثر إلى BTC وETH.
لماذا؟
لأن سيولتها جيدة، والسعر واضح.
لكن المشكلة هي أن أصول المستقبل على السلسلة، والتي تمتلك حجمًا حقيقيًا، ليست بالضرورة كلها «عملات سترتفع في السعر».
قد تصبح أكثر فأكثر هي:
أصولًا تُولِّد العائد.
عندها تظهر المشكلة:
إذا كان أصل ما يُنتج العائد بنفسه، فهل يمكن استخدامه للحصول على تمويل إضافي؟
وبعد الحصول على التمويل، هل يمكن الذهاب للحصول على عائد جديد؟
هنا يصبح الإقراض أكثر من مجرد: «اقترض USDC باستخدام ETH كضمان».
بل يتحول إلى:
أخذ جزء من التدفقات النقدية المستقبلية وإعادة تسعيره.
أعتقد أن الجانب الذي يستحق دراسة TermMax حقًا قد يكون موجودًا هنا.
إنه ليس مجرد توسيع قائمة الضمانات.
إنه يحاول ربط المزيد والمزيد من الأصول التي تمتلك قيمة زمنية وخصائص مُدرّة للعائد بسوق الائتمان.
تواجه RWA مخاطر جهة الإصدار والامتثال، ولدى PT مخاطر الأجل ومخاطر عائد الأساس، ولدى LST/LRT أيضًا مخاطر البروتوكول وفك الارتباط.
@termmax #TermMax
لماذا يجرؤ TermMax على استخدام كل شيء تقريبًا كضمان؟ أعتقد أن الإجابة موجودة في «الأصول المُدرّة للعائد»
قبل فترة رأيت قائمة الأصول التي يدعمها TermMax كضمان، وكانت أول ردة فعلي في الواقع غريبة.
WBTC، وWETH هذه أستطيع فهمها.
لكن عند التعمق أكثر، يوجد أيضًا Pendle PT، وLST، وLRT، وأصول تُدرّ عوائد من العملات المستقرة، وحتى RWA.
في ذلك الوقت تساءلت:
لماذا يحتاج بروتوكول إقراض إلى هذا القدر من التعقيد، ليعتمد على هذا العدد الكبير من أنواع الأصول المختلفة كضمان؟
لاحقًا، عندما وضعت الرؤية الرسمية لـ TermMax جنبًا إلى جنب مع ورقةه البيضاء، شعرت أن الإجابة أصبحت أوضح تدريجيًا.
ليس بالضرورة أن يكون هدفه الحقيقي هو: «كلما زادت أنواع الضمانات كان ذلك أفضل».
بل هو:
في المستقبل، ستصبح أصول السلسلة أكثر فأكثر مزوّدة بالعائد تلقائيًا.
على سبيل المثال، PT بذاته يمثل أصلًا بقيمة رأس مال عند نقطة زمنية مستقبلية.
LST هي أصول من فئة ETH قادرة على توليد العائد.
وRWA قد يرتبط بأصول العالم الحقيقي مثل السندات الحكومية والأسهم والذهب.
وهذه الأصول تشترك في سمة واحدة:
ليست مجرد انتظار ارتفاع السعر، بل إنها في الأصل تُنتج نوعًا من التدفقات النقدية أو العائد.
تذكر رؤية TermMax الرسمية بوضوح أنه سيستخدم Principal Tokens الخاصة بـ Pendle وغيرها من الأصول المُدرّة للعائد كضمان، وذلك لرفع العائد باستخدام الرافعة المالية وتوسيع نطاق استخدام الضمان للأصول المُدرّة للعائد وRWA.
لأن الأصول الأكثر ألفة في سوق الإقراض التقليدي هي: المنزل، والأسهم، والسندات.
لكن في DeFi كان الناس قبل ذلك يميلون أكثر إلى BTC وETH.
لماذا؟
لأن سيولتها جيدة، والسعر واضح.
لكن المشكلة هي أن أصول المستقبل على السلسلة، والتي تمتلك حجمًا حقيقيًا، ليست بالضرورة كلها «عملات سترتفع في السعر».
قد تصبح أكثر فأكثر هي:
أصولًا تُولِّد العائد.
عندها تظهر المشكلة:
إذا كان أصل ما يُنتج العائد بنفسه، فهل يمكن استخدامه للحصول على تمويل إضافي؟
وبعد الحصول على التمويل، هل يمكن الذهاب للحصول على عائد جديد؟
هنا يصبح الإقراض أكثر من مجرد: «اقترض USDC باستخدام ETH كضمان».
بل يتحول إلى:
أخذ جزء من التدفقات النقدية المستقبلية وإعادة تسعيره.
أعتقد أن الجانب الذي يستحق دراسة TermMax حقًا قد يكون موجودًا هنا.
إنه ليس مجرد توسيع قائمة الضمانات.
إنه يحاول ربط المزيد والمزيد من الأصول التي تمتلك قيمة زمنية وخصائص مُدرّة للعائد بسوق الائتمان.
تواجه RWA مخاطر جهة الإصدار والامتثال، ولدى PT مخاطر الأجل ومخاطر عائد الأساس، ولدى LST/LRT أيضًا مخاطر البروتوكول وفك الارتباط.
@TermMax #TermMax
قبل فترة رأيت قائمة الأصول التي يدعمها TermMax كضمان، وكانت أول ردة فعلي في الواقع غريبة.
WBTC، وWETH هذه أستطيع فهمها.
لكن عند التعمق أكثر، يوجد أيضًا Pendle PT، وLST، وLRT، وأصول تُدرّ عوائد من العملات المستقرة، وحتى RWA.
في ذلك الوقت تساءلت:
لماذا يحتاج بروتوكول إقراض إلى هذا القدر من التعقيد، ليعتمد على هذا العدد الكبير من أنواع الأصول المختلفة كضمان؟
لاحقًا، عندما وضعت الرؤية الرسمية لـ TermMax جنبًا إلى جنب مع ورقةه البيضاء، شعرت أن الإجابة أصبحت أوضح تدريجيًا.
ليس بالضرورة أن يكون هدفه الحقيقي هو: «كلما زادت أنواع الضمانات كان ذلك أفضل».
بل هو:
في المستقبل، ستصبح أصول السلسلة أكثر فأكثر مزوّدة بالعائد تلقائيًا.
على سبيل المثال، PT بذاته يمثل أصلًا بقيمة رأس مال عند نقطة زمنية مستقبلية.
LST هي أصول من فئة ETH قادرة على توليد العائد.
وRWA قد يرتبط بأصول العالم الحقيقي مثل السندات الحكومية والأسهم والذهب.
وهذه الأصول تشترك في سمة واحدة:
ليست مجرد انتظار ارتفاع السعر، بل إنها في الأصل تُنتج نوعًا من التدفقات النقدية أو العائد.
تذكر رؤية TermMax الرسمية بوضوح أنه سيستخدم Principal Tokens الخاصة بـ Pendle وغيرها من الأصول المُدرّة للعائد كضمان، وذلك لرفع العائد باستخدام الرافعة المالية وتوسيع نطاق استخدام الضمان للأصول المُدرّة للعائد وRWA.
لأن الأصول الأكثر ألفة في سوق الإقراض التقليدي هي: المنزل، والأسهم، والسندات.
لكن في DeFi كان الناس قبل ذلك يميلون أكثر إلى BTC وETH.
لماذا؟
لأن سيولتها جيدة، والسعر واضح.
لكن المشكلة هي أن أصول المستقبل على السلسلة، والتي تمتلك حجمًا حقيقيًا، ليست بالضرورة كلها «عملات سترتفع في السعر».
قد تصبح أكثر فأكثر هي:
أصولًا تُولِّد العائد.
عندها تظهر المشكلة:
إذا كان أصل ما يُنتج العائد بنفسه، فهل يمكن استخدامه للحصول على تمويل إضافي؟
وبعد الحصول على التمويل، هل يمكن الذهاب للحصول على عائد جديد؟
هنا يصبح الإقراض أكثر من مجرد: «اقترض USDC باستخدام ETH كضمان».
بل يتحول إلى:
أخذ جزء من التدفقات النقدية المستقبلية وإعادة تسعيره.
أعتقد أن الجانب الذي يستحق دراسة TermMax حقًا قد يكون موجودًا هنا.
إنه ليس مجرد توسيع قائمة الضمانات.
إنه يحاول ربط المزيد والمزيد من الأصول التي تمتلك قيمة زمنية وخصائص مُدرّة للعائد بسوق الائتمان.
تواجه RWA مخاطر جهة الإصدار والامتثال، ولدى PT مخاطر الأجل ومخاطر عائد الأساس، ولدى LST/LRT أيضًا مخاطر البروتوكول وفك الارتباط.
@TermMax #TermMax
211
·
--
TermMax الحقيقي يريد التداول: قد لا يكون المال، بل “سعر الفائدة”
في الفترة الماضية كنت أتحدث مع صديق عن DeFi، وسألني سؤالًا مثيرًا للاهتمام:
“اتفاقيات الإقراض والاقتراض.. ماذا تبيع في الواقع؟”
في السابق كنت قد أقول مباشرة: السيولة.
لكن الآن، عندما أتمعن في TermMax، أشعر أن الأمر ليس بهذه البساطة.
قد لا يكون ما تريده TermMax من السوق للتداول هو مجرد شيء يمكن التعامل معه بسهولة، بل شيء كان غالبًا ما يُهمَل من قبل—سعر الفائدة نفسه.
هذا الفرق مهم جدًا.
في DeFi التقليدي، اعتدنا أن نعامل سعر الفائدة كـ “نتيجة”.
إذا اقترض الناس أكثر، يرتفع سعر الفائدة؛ وإذا زادت الأموال، ينخفض سعر الفائدة.
أي أن سعر الفائدة هو مجرد رقم يظهر بعد تغيّر ظروف السوق.
لكن تصميم TermMax يجعلك ترى سعر الفائدة الثابت والمدة مباشرة ضمن بنية المنتج، بحيث يتداول المشاركون في السوق وفقًا لتكاليف التمويل المختلفة لآجال الاستحقاق المختلفة.
حتى ورقة بيضاء رسمية تذكر هدفها بوضوح: TermMax يريد تقديم بنية تحتية للاقتراض والإقراض بمعدلات ثابتة ولفترات ثابتة، وليس مجرد إنشاء حوض أموال عادي.
لأن حجم التمويل عندما يكون صغيرًا، يكون السؤال الأساسي:
“كم يمكنني أن أربح؟”
لكن عندما يكبر حجم الأموال تدريجيًا، ويبدأ السوق في ظهور المراجحة والرافعة المالية ورأس المال المؤسسي، يتحول السؤال تدريجيًا إلى:
“كم ينبغي أن تكون قيمة الأموال خلال 30 يومًا و90 يومًا و180 يومًا على التوالي؟”
عندها لم يعد سعر الفائدة مجرد APY.
بل يصبح متغيرًا ماليًا يمكن تسعيره ومقارنته وحتى تداوله فعليًا.
FT في TermMax، من حيث الجوهر، يستخدم بنية مشابهة للسندات صفرية القسيمة؛ وRange Order تسمح أيضًا للمشاركين في السوق بتقديم السيولة حول نطاقات أسعار فائدة مختلفة. وحتى المواد التقنية الرسمية تصفه بأنه تصميم لسوق بمعدل فائدة ثابت مستوحى من السيولة المركزة في Uniswap V3.
لذلك عندما أنظر إلى TermMax الآن، لم أعد أرغب في السؤال:
“هل هو مجرد اتفاقية إقراض أخرى؟”
بل أريد أن أسأل:
“ماذا سيحدث إذا ظهر بالفعل سوق ناضج لسعر الفائدة على السلسلة؟”
لأن الأصول لها أسعار، والسلع لها أسعار، وبالتأكيد كذلك الحق في استخدام التمويل في المستقبل ينبغي أن يكون له سعر.
وهذا السعر، في الواقع، هو سعر الفائدة.
إنه لا يقتصر على إقراض المال فحسب، بل يحاول جعل “القيمة الزمنية للنقود” تمتلك سوقها الخاص.
@termmax #TermMax
TermMax الحقيقي يريد التداول: قد لا يكون المال، بل “سعر الفائدة”
في الفترة الماضية كنت أتحدث مع صديق عن DeFi، وسألني سؤالًا مثيرًا للاهتمام:
“اتفاقيات الإقراض والاقتراض.. ماذا تبيع في الواقع؟”
في السابق كنت قد أقول مباشرة: السيولة.
لكن الآن، عندما أتمعن في TermMax، أشعر أن الأمر ليس بهذه البساطة.
قد لا يكون ما تريده TermMax من السوق للتداول هو مجرد شيء يمكن التعامل معه بسهولة، بل شيء كان غالبًا ما يُهمَل من قبل—سعر الفائدة نفسه.
هذا الفرق مهم جدًا.
في DeFi التقليدي، اعتدنا أن نعامل سعر الفائدة كـ “نتيجة”.
إذا اقترض الناس أكثر، يرتفع سعر الفائدة؛ وإذا زادت الأموال، ينخفض سعر الفائدة.
أي أن سعر الفائدة هو مجرد رقم يظهر بعد تغيّر ظروف السوق.
لكن تصميم TermMax يجعلك ترى سعر الفائدة الثابت والمدة مباشرة ضمن بنية المنتج، بحيث يتداول المشاركون في السوق وفقًا لتكاليف التمويل المختلفة لآجال الاستحقاق المختلفة.
حتى ورقة بيضاء رسمية تذكر هدفها بوضوح: TermMax يريد تقديم بنية تحتية للاقتراض والإقراض بمعدلات ثابتة ولفترات ثابتة، وليس مجرد إنشاء حوض أموال عادي.
لأن حجم التمويل عندما يكون صغيرًا، يكون السؤال الأساسي:
“كم يمكنني أن أربح؟”
لكن عندما يكبر حجم الأموال تدريجيًا، ويبدأ السوق في ظهور المراجحة والرافعة المالية ورأس المال المؤسسي، يتحول السؤال تدريجيًا إلى:
“كم ينبغي أن تكون قيمة الأموال خلال 30 يومًا و90 يومًا و180 يومًا على التوالي؟”
عندها لم يعد سعر الفائدة مجرد APY.
بل يصبح متغيرًا ماليًا يمكن تسعيره ومقارنته وحتى تداوله فعليًا.
FT في TermMax، من حيث الجوهر، يستخدم بنية مشابهة للسندات صفرية القسيمة؛ وRange Order تسمح أيضًا للمشاركين في السوق بتقديم السيولة حول نطاقات أسعار فائدة مختلفة. وحتى المواد التقنية الرسمية تصفه بأنه تصميم لسوق بمعدل فائدة ثابت مستوحى من السيولة المركزة في Uniswap V3.
لذلك عندما أنظر إلى TermMax الآن، لم أعد أرغب في السؤال:
“هل هو مجرد اتفاقية إقراض أخرى؟”
بل أريد أن أسأل:
“ماذا سيحدث إذا ظهر بالفعل سوق ناضج لسعر الفائدة على السلسلة؟”
لأن الأصول لها أسعار، والسلع لها أسعار، وبالتأكيد كذلك الحق في استخدام التمويل في المستقبل ينبغي أن يكون له سعر.
وهذا السعر، في الواقع، هو سعر الفائدة.
إنه لا يقتصر على إقراض المال فحسب، بل يحاول جعل “القيمة الزمنية للنقود” تمتلك سوقها الخاص.
@TermMax #TermMax
في الفترة الماضية كنت أتحدث مع صديق عن DeFi، وسألني سؤالًا مثيرًا للاهتمام:
“اتفاقيات الإقراض والاقتراض.. ماذا تبيع في الواقع؟”
في السابق كنت قد أقول مباشرة: السيولة.
لكن الآن، عندما أتمعن في TermMax، أشعر أن الأمر ليس بهذه البساطة.
قد لا يكون ما تريده TermMax من السوق للتداول هو مجرد شيء يمكن التعامل معه بسهولة، بل شيء كان غالبًا ما يُهمَل من قبل—سعر الفائدة نفسه.
هذا الفرق مهم جدًا.
في DeFi التقليدي، اعتدنا أن نعامل سعر الفائدة كـ “نتيجة”.
إذا اقترض الناس أكثر، يرتفع سعر الفائدة؛ وإذا زادت الأموال، ينخفض سعر الفائدة.
أي أن سعر الفائدة هو مجرد رقم يظهر بعد تغيّر ظروف السوق.
لكن تصميم TermMax يجعلك ترى سعر الفائدة الثابت والمدة مباشرة ضمن بنية المنتج، بحيث يتداول المشاركون في السوق وفقًا لتكاليف التمويل المختلفة لآجال الاستحقاق المختلفة.
حتى ورقة بيضاء رسمية تذكر هدفها بوضوح: TermMax يريد تقديم بنية تحتية للاقتراض والإقراض بمعدلات ثابتة ولفترات ثابتة، وليس مجرد إنشاء حوض أموال عادي.
لأن حجم التمويل عندما يكون صغيرًا، يكون السؤال الأساسي:
“كم يمكنني أن أربح؟”
لكن عندما يكبر حجم الأموال تدريجيًا، ويبدأ السوق في ظهور المراجحة والرافعة المالية ورأس المال المؤسسي، يتحول السؤال تدريجيًا إلى:
“كم ينبغي أن تكون قيمة الأموال خلال 30 يومًا و90 يومًا و180 يومًا على التوالي؟”
عندها لم يعد سعر الفائدة مجرد APY.
بل يصبح متغيرًا ماليًا يمكن تسعيره ومقارنته وحتى تداوله فعليًا.
FT في TermMax، من حيث الجوهر، يستخدم بنية مشابهة للسندات صفرية القسيمة؛ وRange Order تسمح أيضًا للمشاركين في السوق بتقديم السيولة حول نطاقات أسعار فائدة مختلفة. وحتى المواد التقنية الرسمية تصفه بأنه تصميم لسوق بمعدل فائدة ثابت مستوحى من السيولة المركزة في Uniswap V3.
لذلك عندما أنظر إلى TermMax الآن، لم أعد أرغب في السؤال:
“هل هو مجرد اتفاقية إقراض أخرى؟”
بل أريد أن أسأل:
“ماذا سيحدث إذا ظهر بالفعل سوق ناضج لسعر الفائدة على السلسلة؟”
لأن الأصول لها أسعار، والسلع لها أسعار، وبالتأكيد كذلك الحق في استخدام التمويل في المستقبل ينبغي أن يكون له سعر.
وهذا السعر، في الواقع، هو سعر الفائدة.
إنه لا يقتصر على إقراض المال فحسب، بل يحاول جعل “القيمة الزمنية للنقود” تمتلك سوقها الخاص.
@TermMax #TermMax
185
·
--
إذا بدأت DeFi في التنافس على “طرق الخروج”، فما الذي يستحق النظر إليه فعلًا في TermMax؟
منذ وقت قريب شاهدت TermMax، لدي إحساس أنه مختلف قليلًا عمّا سبق.
عندما كنت أبحث في DeFi في السابق، كنت دائمًا أحب التركيز على “كيفية الدخول” — كم العائد، ما هي الفائدة، وهل توجد حوافز.
لكنني أدركت لاحقًا أن الاختبار الحقيقي لمنتج مالي غالبًا ما يكون عندما تريد الخروج منه.
ليس من الصعب تحقيق أرباح كبيرة، بل الصعب هو: عندما تكون ظروف السوق سيئة، هل يمكنك الخروج بشكلٍ لائق ومنظّم.
وهذا أيضًا أحد الأشياء التي تجعل TermMax مثيرًا للاهتمام: فهي تضع مدة العقد داخل منطق التداول.
في كثير من الأحيان، يبدو الإقراض والاقتراض في DeFi التقليدي أقرب إلى “اقترض ثم سدد فورًا” كديناميكية سوقية، حيث يتغير سعر السيولة باستمرار.
أما TermMax فتربط علاقة الإقراض/الاقتراض بوقت الاستحقاق.
وهذا في الواقع يغيّر مشكلة يسهل تجاهلها:
المال ليس دائمًا “مالًا إلى الأبد”، فالمال له أيضًا تكلفة زمنية.
على سبيل المثال، إذا احتجت إلى استخدام مبلغ لمدة 90 يومًا فقط، فقد لا يكون ما يهمني اليوم هو مقدار الـ APY المرتفع، بل كيف ستنتهي هذه الصفقة بعد 90 يومًا، وكيف يتم احتساب التكلفة، وكيف سأتعامل مع موقعي (المراكز) في ذلك الوقت.
عندها لا يصبح “الاستحقاق” مجرد نقطة زمنية، بل يتحول إلى جزء من المنتج المالي.
وبالطبع، في المقابل هناك جانب آخر.
كلما كانت المدة أكثر وضوحًا، ارتفعت المتطلبات لإدارة السيولة. فإذا لم تكن عمق السوق كافيًا، أو كان الجميع يخطط للخروج في الوقت نفسه، فقد تتحول المدد الثابتة بحد ذاتها إلى تحدٍ جديد.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أسأل مجددًا:
“هل عائده مرتفع؟”
بل أريد أن أسأل:
“هل يمكنه أن يحوّل دخول الأموال، وحيازتها، وخروجها إلى مجموعة من القواعد التي يمكن فهمها مسبقًا؟”
إذا استطاع ذلك، فأنا أعتقد أنه لم يعد يدرس فقط إقراض/اقتراض DeFi، بل يلامس مشكلة أكبر:
هل يمكن لأموال على السلسلة أن تمتلك حقًا “جدولها الزمني” الخاص بها؟
ما برأيك ما الشيء الأهم الذي ينبغي لمرحلة DeFi القادمة أن تحلّه؟
@termmax #TermMax
إذا بدأت DeFi في التنافس على “طرق الخروج”، فما الذي يستحق النظر إليه فعلًا في TermMax؟
منذ وقت قريب شاهدت TermMax، لدي إحساس أنه مختلف قليلًا عمّا سبق.
عندما كنت أبحث في DeFi في السابق، كنت دائمًا أحب التركيز على “كيفية الدخول” — كم العائد، ما هي الفائدة، وهل توجد حوافز.
لكنني أدركت لاحقًا أن الاختبار الحقيقي لمنتج مالي غالبًا ما يكون عندما تريد الخروج منه.
ليس من الصعب تحقيق أرباح كبيرة، بل الصعب هو: عندما تكون ظروف السوق سيئة، هل يمكنك الخروج بشكلٍ لائق ومنظّم.
وهذا أيضًا أحد الأشياء التي تجعل TermMax مثيرًا للاهتمام: فهي تضع مدة العقد داخل منطق التداول.
في كثير من الأحيان، يبدو الإقراض والاقتراض في DeFi التقليدي أقرب إلى “اقترض ثم سدد فورًا” كديناميكية سوقية، حيث يتغير سعر السيولة باستمرار.
أما TermMax فتربط علاقة الإقراض/الاقتراض بوقت الاستحقاق.
وهذا في الواقع يغيّر مشكلة يسهل تجاهلها:
المال ليس دائمًا “مالًا إلى الأبد”، فالمال له أيضًا تكلفة زمنية.
على سبيل المثال، إذا احتجت إلى استخدام مبلغ لمدة 90 يومًا فقط، فقد لا يكون ما يهمني اليوم هو مقدار الـ APY المرتفع، بل كيف ستنتهي هذه الصفقة بعد 90 يومًا، وكيف يتم احتساب التكلفة، وكيف سأتعامل مع موقعي (المراكز) في ذلك الوقت.
عندها لا يصبح “الاستحقاق” مجرد نقطة زمنية، بل يتحول إلى جزء من المنتج المالي.
وبالطبع، في المقابل هناك جانب آخر.
كلما كانت المدة أكثر وضوحًا، ارتفعت المتطلبات لإدارة السيولة. فإذا لم تكن عمق السوق كافيًا، أو كان الجميع يخطط للخروج في الوقت نفسه، فقد تتحول المدد الثابتة بحد ذاتها إلى تحدٍ جديد.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أسأل مجددًا:
“هل عائده مرتفع؟”
بل أريد أن أسأل:
“هل يمكنه أن يحوّل دخول الأموال، وحيازتها، وخروجها إلى مجموعة من القواعد التي يمكن فهمها مسبقًا؟”
إذا استطاع ذلك، فأنا أعتقد أنه لم يعد يدرس فقط إقراض/اقتراض DeFi، بل يلامس مشكلة أكبر:
هل يمكن لأموال على السلسلة أن تمتلك حقًا “جدولها الزمني” الخاص بها؟
ما برأيك ما الشيء الأهم الذي ينبغي لمرحلة DeFi القادمة أن تحلّه؟
@TermMax #TermMax
منذ وقت قريب شاهدت TermMax، لدي إحساس أنه مختلف قليلًا عمّا سبق.
عندما كنت أبحث في DeFi في السابق، كنت دائمًا أحب التركيز على “كيفية الدخول” — كم العائد، ما هي الفائدة، وهل توجد حوافز.
لكنني أدركت لاحقًا أن الاختبار الحقيقي لمنتج مالي غالبًا ما يكون عندما تريد الخروج منه.
ليس من الصعب تحقيق أرباح كبيرة، بل الصعب هو: عندما تكون ظروف السوق سيئة، هل يمكنك الخروج بشكلٍ لائق ومنظّم.
وهذا أيضًا أحد الأشياء التي تجعل TermMax مثيرًا للاهتمام: فهي تضع مدة العقد داخل منطق التداول.
في كثير من الأحيان، يبدو الإقراض والاقتراض في DeFi التقليدي أقرب إلى “اقترض ثم سدد فورًا” كديناميكية سوقية، حيث يتغير سعر السيولة باستمرار.
أما TermMax فتربط علاقة الإقراض/الاقتراض بوقت الاستحقاق.
وهذا في الواقع يغيّر مشكلة يسهل تجاهلها:
المال ليس دائمًا “مالًا إلى الأبد”، فالمال له أيضًا تكلفة زمنية.
على سبيل المثال، إذا احتجت إلى استخدام مبلغ لمدة 90 يومًا فقط، فقد لا يكون ما يهمني اليوم هو مقدار الـ APY المرتفع، بل كيف ستنتهي هذه الصفقة بعد 90 يومًا، وكيف يتم احتساب التكلفة، وكيف سأتعامل مع موقعي (المراكز) في ذلك الوقت.
عندها لا يصبح “الاستحقاق” مجرد نقطة زمنية، بل يتحول إلى جزء من المنتج المالي.
وبالطبع، في المقابل هناك جانب آخر.
كلما كانت المدة أكثر وضوحًا، ارتفعت المتطلبات لإدارة السيولة. فإذا لم تكن عمق السوق كافيًا، أو كان الجميع يخطط للخروج في الوقت نفسه، فقد تتحول المدد الثابتة بحد ذاتها إلى تحدٍ جديد.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أسأل مجددًا:
“هل عائده مرتفع؟”
بل أريد أن أسأل:
“هل يمكنه أن يحوّل دخول الأموال، وحيازتها، وخروجها إلى مجموعة من القواعد التي يمكن فهمها مسبقًا؟”
إذا استطاع ذلك، فأنا أعتقد أنه لم يعد يدرس فقط إقراض/اقتراض DeFi، بل يلامس مشكلة أكبر:
هل يمكن لأموال على السلسلة أن تمتلك حقًا “جدولها الزمني” الخاص بها؟
ما برأيك ما الشيء الأهم الذي ينبغي لمرحلة DeFi القادمة أن تحلّه؟
@TermMax #TermMax
A. 资金退出效率
0%
B. 利率稳定性
0%
C. 流动性深度
0%
D. 风险透明度
0%
0 الأصوات • تمّ إغلاق التصويت
185
·
--
قد تكون هذه الجملة باردة قليلًا، لكن…
كثيرون الآن يتحدثون عن RWA، وما يحبونه أكثر هو رقم واحد فقط:
“XX مليار دولار من الأصول على السلسلة.”
لكن خلال السنوات القليلة الماضية، كلما شاهدت أكثر، شعرت أن عملية تحويل الأصول إلى Tokenize قد تكون—على نحو مفاجئ—الخطوة الأسهل في الرحلة كاملة.
المشكلة الحقيقية هي ما يأتي بعدها.
أنت تشتري—فمتى يُحتسب الأمر فعلًا كتَمَّت صفقة؟
هل تمرّ الأوراق المالية بنفس الوقت الذي تمر فيه الأموال؟
بعد اكتمال الصفقة، هل يوجد خطر الرجوع إلى الوراء/الإلغاء؟
هل يرى المُصدِر، ومنصة التداول، والجهة الحافظة، والجهة التنظيمية المجموعة نفسها من الحالة (state)؟
هذه الأسئلة عبثت بها المالية التقليدية لعقود؛ ومن المستحيل أن تختفي فجأة بمجرد أن نغيّرها إلى بلوك تشين.
لذلك، وأنا مؤخرًا أتابع Dusk، لم أعد أهتم كثيرًا بما “يمكنها إصداره من RWA”، بل أكثر بما تُصر عليه دائمًا: تسوية حتمية deterministic settlement.
إجماع Succinct Attestation الخاص بـ @Dusk_Foundation ليس فقط لكونه سريعًا. فهو يحدد تدريجيًا حالة الكتل عبر اقتراح الكتل وValidation ثم Ratification، مع الاستفادة من “النهائية المتدحرجة” rolling finality. جوهره—في النهاية—هو الإجابة عن سؤال واقعي جدًا في الأسواق المالية:
متى يمكن لهذه الصفقة أن تُعتبر فعليًا قد انتهت؟
المؤشرات التي تعرضها صفحة Dusk الرسمية حاليًا تقول إن التسوية الحتمية تستغرق حوالي 10 ثوانٍ، كما أنها لا تزال تُشدد على Atomic Settlement وDelivery-versus-Payment-ready workflow.
أعتقد أن هذا الأمر أكثر إثارة للاهتمام بكثير من TPS.
لأن ما تخشاه المؤسسات غالبًا ليس “التأخر لبضع ثوانٍ”، بل أن تقول لها:
“يبدو أن الصفقة تمت—لكن انتظر… فقد يمكن إلغاءها.”
عندها تكون المشكلة فعلًا.
بل إن Dusk وNPEX يتحدثان الآن ليس فقط عن إصدار الأصول، بل عن نسج investor access والتداول والإفصاح والتسوية في سير عمل واحد. ووفقًا للإفصاح في الموقع، فإن إصدار NPEX ذي الصلة المؤكد confirmed issuance قد وصل إلى €200M+، بينما يتجاوز confirmed issuance المعروض في صفحة Dusk كاملًا €300M.
طبعًا، الأرقام جميلة—لكن تشغيلها على نطاق واسع شيء مختلف تمامًا.
أنا بالأحرى أريد أن أرى ما إذا كان هناك المزيد من الصفقات الحقيقية والسيولة في السوق الثانوية، وليس مجرد أن “الأصل تمت إضافته إلى السلسلة”.
لأنني أعتقد أن الفاصل الحقيقي للمرحلة التالية من RWA قد تغيّر بالفعل:
في المرحلة الأولى: يتنافس الجميع على من يستطيع نقل الأصول إلى السلسلة.
في المرحلة الثانية: يتنافس الجميع على من يمكنه أن يجعل الأصول تُنجز حقًا تداولًا وتسويةً وتسليمًا على السلسلة.
$DUSK #dusk
قد تكون هذه الجملة باردة قليلًا، لكن…
كثيرون الآن يتحدثون عن RWA، وما يحبونه أكثر هو رقم واحد فقط:
“XX مليار دولار من الأصول على السلسلة.”
لكن خلال السنوات القليلة الماضية، كلما شاهدت أكثر، شعرت أن عملية تحويل الأصول إلى Tokenize قد تكون—على نحو مفاجئ—الخطوة الأسهل في الرحلة كاملة.
المشكلة الحقيقية هي ما يأتي بعدها.
أنت تشتري—فمتى يُحتسب الأمر فعلًا كتَمَّت صفقة؟
هل تمرّ الأوراق المالية بنفس الوقت الذي تمر فيه الأموال؟
بعد اكتمال الصفقة، هل يوجد خطر الرجوع إلى الوراء/الإلغاء؟
هل يرى المُصدِر، ومنصة التداول، والجهة الحافظة، والجهة التنظيمية المجموعة نفسها من الحالة (state)؟
هذه الأسئلة عبثت بها المالية التقليدية لعقود؛ ومن المستحيل أن تختفي فجأة بمجرد أن نغيّرها إلى بلوك تشين.
لذلك، وأنا مؤخرًا أتابع Dusk، لم أعد أهتم كثيرًا بما “يمكنها إصداره من RWA”، بل أكثر بما تُصر عليه دائمًا: تسوية حتمية deterministic settlement.
إجماع Succinct Attestation الخاص بـ @Dusk ليس فقط لكونه سريعًا. فهو يحدد تدريجيًا حالة الكتل عبر اقتراح الكتل وValidation ثم Ratification، مع الاستفادة من “النهائية المتدحرجة” rolling finality. جوهره—في النهاية—هو الإجابة عن سؤال واقعي جدًا في الأسواق المالية:
متى يمكن لهذه الصفقة أن تُعتبر فعليًا قد انتهت؟
المؤشرات التي تعرضها صفحة Dusk الرسمية حاليًا تقول إن التسوية الحتمية تستغرق حوالي 10 ثوانٍ، كما أنها لا تزال تُشدد على Atomic Settlement وDelivery-versus-Payment-ready workflow.
أعتقد أن هذا الأمر أكثر إثارة للاهتمام بكثير من TPS.
لأن ما تخشاه المؤسسات غالبًا ليس “التأخر لبضع ثوانٍ”، بل أن تقول لها:
“يبدو أن الصفقة تمت—لكن انتظر… فقد يمكن إلغاءها.”
عندها تكون المشكلة فعلًا.
بل إن Dusk وNPEX يتحدثان الآن ليس فقط عن إصدار الأصول، بل عن نسج investor access والتداول والإفصاح والتسوية في سير عمل واحد. ووفقًا للإفصاح في الموقع، فإن إصدار NPEX ذي الصلة المؤكد confirmed issuance قد وصل إلى €200M+، بينما يتجاوز confirmed issuance المعروض في صفحة Dusk كاملًا €300M.
طبعًا، الأرقام جميلة—لكن تشغيلها على نطاق واسع شيء مختلف تمامًا.
أنا بالأحرى أريد أن أرى ما إذا كان هناك المزيد من الصفقات الحقيقية والسيولة في السوق الثانوية، وليس مجرد أن “الأصل تمت إضافته إلى السلسلة”.
لأنني أعتقد أن الفاصل الحقيقي للمرحلة التالية من RWA قد تغيّر بالفعل:
في المرحلة الأولى: يتنافس الجميع على من يستطيع نقل الأصول إلى السلسلة.
في المرحلة الثانية: يتنافس الجميع على من يمكنه أن يجعل الأصول تُنجز حقًا تداولًا وتسويةً وتسليمًا على السلسلة.
$DUSK #dusk
كثيرون الآن يتحدثون عن RWA، وما يحبونه أكثر هو رقم واحد فقط:
“XX مليار دولار من الأصول على السلسلة.”
لكن خلال السنوات القليلة الماضية، كلما شاهدت أكثر، شعرت أن عملية تحويل الأصول إلى Tokenize قد تكون—على نحو مفاجئ—الخطوة الأسهل في الرحلة كاملة.
المشكلة الحقيقية هي ما يأتي بعدها.
أنت تشتري—فمتى يُحتسب الأمر فعلًا كتَمَّت صفقة؟
هل تمرّ الأوراق المالية بنفس الوقت الذي تمر فيه الأموال؟
بعد اكتمال الصفقة، هل يوجد خطر الرجوع إلى الوراء/الإلغاء؟
هل يرى المُصدِر، ومنصة التداول، والجهة الحافظة، والجهة التنظيمية المجموعة نفسها من الحالة (state)؟
هذه الأسئلة عبثت بها المالية التقليدية لعقود؛ ومن المستحيل أن تختفي فجأة بمجرد أن نغيّرها إلى بلوك تشين.
لذلك، وأنا مؤخرًا أتابع Dusk، لم أعد أهتم كثيرًا بما “يمكنها إصداره من RWA”، بل أكثر بما تُصر عليه دائمًا: تسوية حتمية deterministic settlement.
إجماع Succinct Attestation الخاص بـ @Dusk ليس فقط لكونه سريعًا. فهو يحدد تدريجيًا حالة الكتل عبر اقتراح الكتل وValidation ثم Ratification، مع الاستفادة من “النهائية المتدحرجة” rolling finality. جوهره—في النهاية—هو الإجابة عن سؤال واقعي جدًا في الأسواق المالية:
متى يمكن لهذه الصفقة أن تُعتبر فعليًا قد انتهت؟
المؤشرات التي تعرضها صفحة Dusk الرسمية حاليًا تقول إن التسوية الحتمية تستغرق حوالي 10 ثوانٍ، كما أنها لا تزال تُشدد على Atomic Settlement وDelivery-versus-Payment-ready workflow.
أعتقد أن هذا الأمر أكثر إثارة للاهتمام بكثير من TPS.
لأن ما تخشاه المؤسسات غالبًا ليس “التأخر لبضع ثوانٍ”، بل أن تقول لها:
“يبدو أن الصفقة تمت—لكن انتظر… فقد يمكن إلغاءها.”
عندها تكون المشكلة فعلًا.
بل إن Dusk وNPEX يتحدثان الآن ليس فقط عن إصدار الأصول، بل عن نسج investor access والتداول والإفصاح والتسوية في سير عمل واحد. ووفقًا للإفصاح في الموقع، فإن إصدار NPEX ذي الصلة المؤكد confirmed issuance قد وصل إلى €200M+، بينما يتجاوز confirmed issuance المعروض في صفحة Dusk كاملًا €300M.
طبعًا، الأرقام جميلة—لكن تشغيلها على نطاق واسع شيء مختلف تمامًا.
أنا بالأحرى أريد أن أرى ما إذا كان هناك المزيد من الصفقات الحقيقية والسيولة في السوق الثانوية، وليس مجرد أن “الأصل تمت إضافته إلى السلسلة”.
لأنني أعتقد أن الفاصل الحقيقي للمرحلة التالية من RWA قد تغيّر بالفعل:
في المرحلة الأولى: يتنافس الجميع على من يستطيع نقل الأصول إلى السلسلة.
في المرحلة الثانية: يتنافس الجميع على من يمكنه أن يجعل الأصول تُنجز حقًا تداولًا وتسويةً وتسليمًا على السلسلة.
$DUSK #dusk
125
·
--
最近看到 Babylon 背后的一个起点故事,我觉得挺有意思。
很多项目研究的第一反应都是:
怎么让资产涨价?
怎么吸引更多用户?
但 Babylon 最初思考的问题其实不太一样:
如果不破坏比特币原本的信任模型,能不能让它发挥更多生产力?
这个问题,我觉得比单纯做一个新应用更难。
因为比特币最核心的价值,就是稳定和可信。
它没有频繁升级。
没有追求各种复杂功能。
正因为它“不乱变”,才建立了十几年积累下来的信任。
但另一面也很现实。
这么大的资产规模,如果长期只是存放在那里,它的价值是不是还有更多可能?
这其实像互联网早期。
刚开始大家只是想解决信息传递。
后来才发现,互联网真正改变的是整个商业体系。
而 Babylon 创始团队之一 David 的经历也挺特别。
他曾参与提出比例公平调度算法,这类调度思想后来成为移动通信网络发展的重要基础之一。
从通信资源分配,到今天思考比特币如何发挥更大作用,本质上都是在解决类似的问题:
如何让有限且珍贵的资源,被更有效地利用。
我觉得这也是 Babylon 有意思的地方。
它不是想改变比特币。
也不是给BTC强行增加各种复杂功能。
而是在思考:
一个已经拥有巨大共识的资产,如何在保持原有价值的情况下,进入未来数字经济。
说实话,我越来越觉得,下一阶段比特币竞争的可能不只是价格。
以前大家问:
BTC还能涨多少?
未来可能会问:
BTC还能参与多少事情?
当然,这条路不会简单。
比特币社区一直谨慎,这也是它能够长期存在的原因。
但真正有价值的创新,往往不是推翻过去。
而是在尊重过去的基础上,打开新的可能。
如果未来BTC不仅是价值储存工具,也是数字经济中的生产性资产,那可能才是真正意义上的下一阶段。
#Baby $BABY @babylonlabs_io
最近看到 Babylon 背后的一个起点故事,我觉得挺有意思。
很多项目研究的第一反应都是:
怎么让资产涨价?
怎么吸引更多用户?
但 Babylon 最初思考的问题其实不太一样:
如果不破坏比特币原本的信任模型,能不能让它发挥更多生产力?
这个问题,我觉得比单纯做一个新应用更难。
因为比特币最核心的价值,就是稳定和可信。
它没有频繁升级。
没有追求各种复杂功能。
正因为它“不乱变”,才建立了十几年积累下来的信任。
但另一面也很现实。
这么大的资产规模,如果长期只是存放在那里,它的价值是不是还有更多可能?
这其实像互联网早期。
刚开始大家只是想解决信息传递。
后来才发现,互联网真正改变的是整个商业体系。
而 Babylon 创始团队之一 David 的经历也挺特别。
他曾参与提出比例公平调度算法,这类调度思想后来成为移动通信网络发展的重要基础之一。
从通信资源分配,到今天思考比特币如何发挥更大作用,本质上都是在解决类似的问题:
如何让有限且珍贵的资源,被更有效地利用。
我觉得这也是 Babylon 有意思的地方。
它不是想改变比特币。
也不是给BTC强行增加各种复杂功能。
而是在思考:
一个已经拥有巨大共识的资产,如何在保持原有价值的情况下,进入未来数字经济。
说实话,我越来越觉得,下一阶段比特币竞争的可能不只是价格。
以前大家问:
BTC还能涨多少?
未来可能会问:
BTC还能参与多少事情?
当然,这条路不会简单。
比特币社区一直谨慎,这也是它能够长期存在的原因。
但真正有价值的创新,往往不是推翻过去。
而是在尊重过去的基础上,打开新的可能。
如果未来BTC不仅是价值储存工具,也是数字经济中的生产性资产,那可能才是真正意义上的下一阶段。
#Baby $BABY @BabylonLabs_io
很多项目研究的第一反应都是:
怎么让资产涨价?
怎么吸引更多用户?
但 Babylon 最初思考的问题其实不太一样:
如果不破坏比特币原本的信任模型,能不能让它发挥更多生产力?
这个问题,我觉得比单纯做一个新应用更难。
因为比特币最核心的价值,就是稳定和可信。
它没有频繁升级。
没有追求各种复杂功能。
正因为它“不乱变”,才建立了十几年积累下来的信任。
但另一面也很现实。
这么大的资产规模,如果长期只是存放在那里,它的价值是不是还有更多可能?
这其实像互联网早期。
刚开始大家只是想解决信息传递。
后来才发现,互联网真正改变的是整个商业体系。
而 Babylon 创始团队之一 David 的经历也挺特别。
他曾参与提出比例公平调度算法,这类调度思想后来成为移动通信网络发展的重要基础之一。
从通信资源分配,到今天思考比特币如何发挥更大作用,本质上都是在解决类似的问题:
如何让有限且珍贵的资源,被更有效地利用。
我觉得这也是 Babylon 有意思的地方。
它不是想改变比特币。
也不是给BTC强行增加各种复杂功能。
而是在思考:
一个已经拥有巨大共识的资产,如何在保持原有价值的情况下,进入未来数字经济。
说实话,我越来越觉得,下一阶段比特币竞争的可能不只是价格。
以前大家问:
BTC还能涨多少?
未来可能会问:
BTC还能参与多少事情?
当然,这条路不会简单。
比特币社区一直谨慎,这也是它能够长期存在的原因。
但真正有价值的创新,往往不是推翻过去。
而是在尊重过去的基础上,打开新的可能。
如果未来BTC不仅是价值储存工具,也是数字经济中的生产性资产,那可能才是真正意义上的下一阶段。
#Baby $BABY @BabylonLabs_io
180
·
--
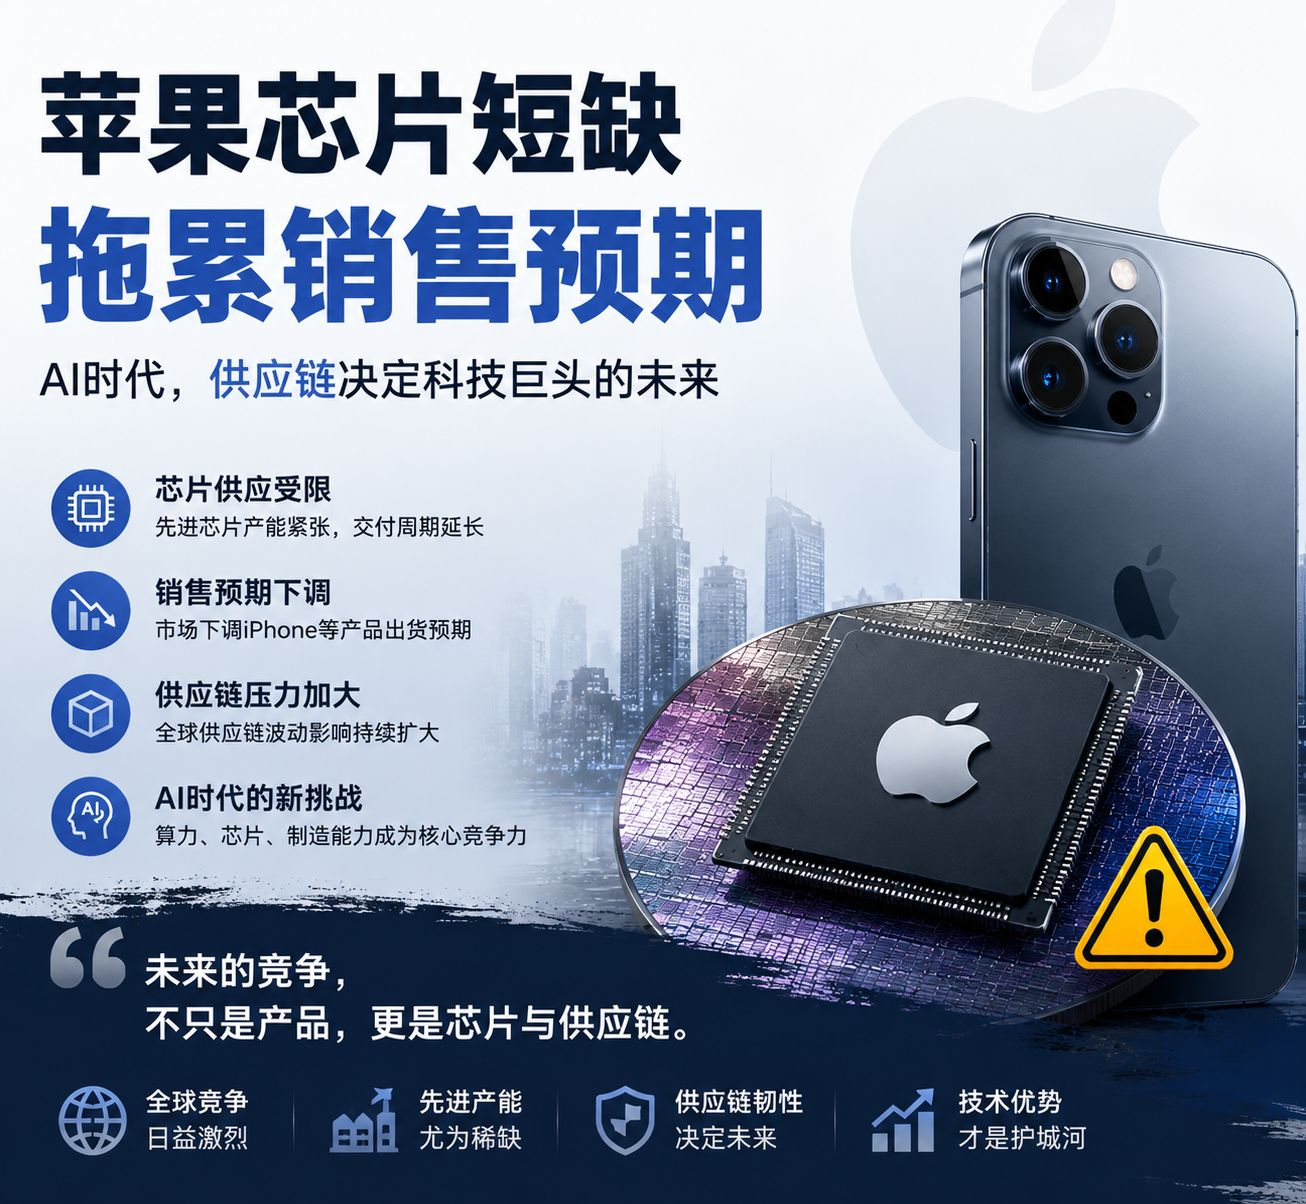
وراء ضغط شرائح آبل: عصر الذكاء الاصطناعي، لا تتنافس شركات التكنولوجيا الكبرى على المنتجات فحسب
عندما كنا نتحدث عن آبل في السابق، كان الكثيرون يفكرون في الآيفون والنظام البيئي والتصميم وقوة العلامة التجارية.
لكن مع دخول عصر الذكاء الاصطناعي، بدأ السوق يركز على مشكلة أخرى أكثر عمقًا:
من يملك الشرائح؟ ومن يقترب أكثر من قلب المنافسة التكنولوجية المقبلة.
في الآونة الأخيرة، خفضت آبل بعض توقعات المبيعات بسبب ضغوط إمداد الشرائح. وعلى السطح تبدو هذه مسألة ضمن سلسلة التوريد، لكن في العمق تكشف أن قواعد المنافسة في قطاع التكنولوجيا بأكمله تتغير.
خلال العقدين الماضيين، كانت أكبر ميزة لدى آبل هي القدرة على دمج البرمجيات والعتاد.
فالتصميم الممتاز للمنتجات، والنظام البيئي القوي للمستخدمين، وقدراتها في تصنيع الشرائح ذاتيًا، مكّنت آبل من الحفاظ على موقعها في صدارة الصناعة لفترة طويلة.
ولكن بعد ظهور موجة الذكاء الاصطناعي، بدأت تتغير قواعد اللعبة.
في المستقبل، لن تحتاج الأجهزة فقط إلى شاشات أفضل وأنظمة أقوى، بل أيضًا إلى قدرات حوسبة محلية أقوى. سواء كان ذلك مساعدين بالذكاء الاصطناعي، أو نماذج على الطرف، أو ترقيات تجربة الأجهزة الذكية، فإن كل ذلك لا يمكن أن ينفصل عن شرائح متقدمة وقدرات تصنيع متقدمة.
وهذا ما يفسر لماذا أصبحت سلسلة صناعة أشباه الموصلات، في السنوات الأخيرة، محور اهتمام رأس المال عالميًا.
فشركة إنفيديا تستحوذ على جوهر حوسبة الذكاء الاصطناعي، وشركة TSMC تمتلك التصنيع المتقدم، بينما تتجه سامسونج وSK Hynix إلى ترسيخ وجودهما في مجال الذاكرة. تبدو هذه شركات مختلفة، لكنها في الواقع تتنافس جميعها على أهم الموارد الأساسية في عصر الذكاء الاصطناعي:
القدرة الحاسوبية.
مشكلة آبل ليست أنها لا تملك التقنيات، وليست أنها لا تملك المستخدمين، بل أنها في ظل اشتداد المنافسة العالمية على إمدادات الشرائح، كيف تضمن الحصول على موارد كافية.
وهذا أيضًا سؤال الاختبار الجديد أمام شركات التكنولوجيا في المستقبل.
كانت المنافسة بين الشركات في السابق تتمحور أكثر حول تجربة المنتج والتسويق.
لكن الآن، تتجه المنافسة إلى مستوى أعمق:
من يستطيع الحصول على شرائح متقدمة؟
من يمكنه التحكم في سلسلة التوريد؟
ومن يستطيع تحويل التفوق التقني إلى قيمة تجارية؟
بالطبع، لا يعني نقص الشرائح أن آبل فقدت قدرتها التنافسية.
فالنظام البيئي القوي والعلامة التجارية ما زالا يشكلان حصانتها المهمة.
لكن السوق يذكّر جميع شركات التكنولوجيا بأن:
في عصر الذكاء الاصطناعي، قد لا يكفي امتلاك منتج جيد فقط.
إن ما يحدد القدرة التنافسية طويلة الأمد هو البنية التحتية الكامنة.
قد لا تقتصر منافسة التكنولوجيا في السنوات المقبلة على ساحة المؤتمرات الصحفية، بل ستجري في مصانع الشرائح، ونظم سلسلة التوريد، والبنية التحتية للحوسبة.
وراء ضغط شرائح آبل: عصر الذكاء الاصطناعي، لا تتنافس شركات التكنولوجيا الكبرى على المنتجات فحسب
عندما كنا نتحدث عن آبل في السابق، كان الكثيرون يفكرون في الآيفون والنظام البيئي والتصميم وقوة العلامة التجارية.
لكن مع دخول عصر الذكاء الاصطناعي، بدأ السوق يركز على مشكلة أخرى أكثر عمقًا:
من يملك الشرائح؟ ومن يقترب أكثر من قلب المنافسة التكنولوجية المقبلة.
في الآونة الأخيرة، خفضت آبل بعض توقعات المبيعات بسبب ضغوط إمداد الشرائح. وعلى السطح تبدو هذه مسألة ضمن سلسلة التوريد، لكن في العمق تكشف أن قواعد المنافسة في قطاع التكنولوجيا بأكمله تتغير.
خلال العقدين الماضيين، كانت أكبر ميزة لدى آبل هي القدرة على دمج البرمجيات والعتاد.
فالتصميم الممتاز للمنتجات، والنظام البيئي القوي للمستخدمين، وقدراتها في تصنيع الشرائح ذاتيًا، مكّنت آبل من الحفاظ على موقعها في صدارة الصناعة لفترة طويلة.
ولكن بعد ظهور موجة الذكاء الاصطناعي، بدأت تتغير قواعد اللعبة.
في المستقبل، لن تحتاج الأجهزة فقط إلى شاشات أفضل وأنظمة أقوى، بل أيضًا إلى قدرات حوسبة محلية أقوى. سواء كان ذلك مساعدين بالذكاء الاصطناعي، أو نماذج على الطرف، أو ترقيات تجربة الأجهزة الذكية، فإن كل ذلك لا يمكن أن ينفصل عن شرائح متقدمة وقدرات تصنيع متقدمة.
وهذا ما يفسر لماذا أصبحت سلسلة صناعة أشباه الموصلات، في السنوات الأخيرة، محور اهتمام رأس المال عالميًا.
فشركة إنفيديا تستحوذ على جوهر حوسبة الذكاء الاصطناعي، وشركة TSMC تمتلك التصنيع المتقدم، بينما تتجه سامسونج وSK Hynix إلى ترسيخ وجودهما في مجال الذاكرة. تبدو هذه شركات مختلفة، لكنها في الواقع تتنافس جميعها على أهم الموارد الأساسية في عصر الذكاء الاصطناعي:
القدرة الحاسوبية.
مشكلة آبل ليست أنها لا تملك التقنيات، وليست أنها لا تملك المستخدمين، بل أنها في ظل اشتداد المنافسة العالمية على إمدادات الشرائح، كيف تضمن الحصول على موارد كافية.
وهذا أيضًا سؤال الاختبار الجديد أمام شركات التكنولوجيا في المستقبل.
كانت المنافسة بين الشركات في السابق تتمحور أكثر حول تجربة المنتج والتسويق.
لكن الآن، تتجه المنافسة إلى مستوى أعمق:
من يستطيع الحصول على شرائح متقدمة؟
من يمكنه التحكم في سلسلة التوريد؟
ومن يستطيع تحويل التفوق التقني إلى قيمة تجارية؟
بالطبع، لا يعني نقص الشرائح أن آبل فقدت قدرتها التنافسية.
فالنظام البيئي القوي والعلامة التجارية ما زالا يشكلان حصانتها المهمة.
لكن السوق يذكّر جميع شركات التكنولوجيا بأن:
في عصر الذكاء الاصطناعي، قد لا يكفي امتلاك منتج جيد فقط.
إن ما يحدد القدرة التنافسية طويلة الأمد هو البنية التحتية الكامنة.
قد لا تقتصر منافسة التكنولوجيا في السنوات المقبلة على ساحة المؤتمرات الصحفية، بل ستجري في مصانع الشرائح، ونظم سلسلة التوريد، والبنية التحتية للحوسبة.
عندما كنا نتحدث عن آبل في السابق، كان الكثيرون يفكرون في الآيفون والنظام البيئي والتصميم وقوة العلامة التجارية.
لكن مع دخول عصر الذكاء الاصطناعي، بدأ السوق يركز على مشكلة أخرى أكثر عمقًا:
من يملك الشرائح؟ ومن يقترب أكثر من قلب المنافسة التكنولوجية المقبلة.
في الآونة الأخيرة، خفضت آبل بعض توقعات المبيعات بسبب ضغوط إمداد الشرائح. وعلى السطح تبدو هذه مسألة ضمن سلسلة التوريد، لكن في العمق تكشف أن قواعد المنافسة في قطاع التكنولوجيا بأكمله تتغير.
خلال العقدين الماضيين، كانت أكبر ميزة لدى آبل هي القدرة على دمج البرمجيات والعتاد.
فالتصميم الممتاز للمنتجات، والنظام البيئي القوي للمستخدمين، وقدراتها في تصنيع الشرائح ذاتيًا، مكّنت آبل من الحفاظ على موقعها في صدارة الصناعة لفترة طويلة.
ولكن بعد ظهور موجة الذكاء الاصطناعي، بدأت تتغير قواعد اللعبة.
في المستقبل، لن تحتاج الأجهزة فقط إلى شاشات أفضل وأنظمة أقوى، بل أيضًا إلى قدرات حوسبة محلية أقوى. سواء كان ذلك مساعدين بالذكاء الاصطناعي، أو نماذج على الطرف، أو ترقيات تجربة الأجهزة الذكية، فإن كل ذلك لا يمكن أن ينفصل عن شرائح متقدمة وقدرات تصنيع متقدمة.
وهذا ما يفسر لماذا أصبحت سلسلة صناعة أشباه الموصلات، في السنوات الأخيرة، محور اهتمام رأس المال عالميًا.
فشركة إنفيديا تستحوذ على جوهر حوسبة الذكاء الاصطناعي، وشركة TSMC تمتلك التصنيع المتقدم، بينما تتجه سامسونج وSK Hynix إلى ترسيخ وجودهما في مجال الذاكرة. تبدو هذه شركات مختلفة، لكنها في الواقع تتنافس جميعها على أهم الموارد الأساسية في عصر الذكاء الاصطناعي:
القدرة الحاسوبية.
مشكلة آبل ليست أنها لا تملك التقنيات، وليست أنها لا تملك المستخدمين، بل أنها في ظل اشتداد المنافسة العالمية على إمدادات الشرائح، كيف تضمن الحصول على موارد كافية.
وهذا أيضًا سؤال الاختبار الجديد أمام شركات التكنولوجيا في المستقبل.
كانت المنافسة بين الشركات في السابق تتمحور أكثر حول تجربة المنتج والتسويق.
لكن الآن، تتجه المنافسة إلى مستوى أعمق:
من يستطيع الحصول على شرائح متقدمة؟
من يمكنه التحكم في سلسلة التوريد؟
ومن يستطيع تحويل التفوق التقني إلى قيمة تجارية؟
بالطبع، لا يعني نقص الشرائح أن آبل فقدت قدرتها التنافسية.
فالنظام البيئي القوي والعلامة التجارية ما زالا يشكلان حصانتها المهمة.
لكن السوق يذكّر جميع شركات التكنولوجيا بأن:
في عصر الذكاء الاصطناعي، قد لا يكفي امتلاك منتج جيد فقط.
إن ما يحدد القدرة التنافسية طويلة الأمد هو البنية التحتية الكامنة.
قد لا تقتصر منافسة التكنولوجيا في السنوات المقبلة على ساحة المؤتمرات الصحفية، بل ستجري في مصانع الشرائح، ونظم سلسلة التوريد، والبنية التحتية للحوسبة.
157
·
--
أعتقد أن الخطوة الرئيسية التي تجعل BTC تدخل فعليًا إلى السوق المالي جارية الآن
كان هناك تحديث لفت انتباهي مؤخرًا:
تم إطلاق دعم البيتكوين الأصلي لميزة الإقراض والاقتراض على الشبكة العامة للاختبار، وذلك بالاستناد إلى Babylon Trustless Bitcoin Vaults. يمكن للمستخدمين استخدام BTC كضمان للمشاركة في الإقراض والاقتراض، دون الحاجة إلى تغليف BTC، أو استخدام جسور عبر السلاسل، أو تسليم BTC إلى جهة وسيطة للتخزين.
أرى أن معنى هذه الخطوة لا يكمن في مجرد إضافة منتج إقراض آخر.
الأهم أنها تحاول معالجة مشكلة طالما كانت قائمة:
لدى BTC قيمة هائلة، لكن لفترة طويلة جدًا كانت في الغالب مجرد “أصل يتم الاحتفاظ به”.
عندما يشتري الناس BTC، يكون ذلك في معظم الأحيان من أجل تخزين القيمة.
لكن إذا كان أصل بهذه الضخامة لا يؤدي إلا إلى الاستلقاء في المحفظة والانتظار لارتفاع السعر، فهذا في الحقيقة يُعد هدرًا للموارد.
وبالطبع، لا يرغب كثيرون في إدخال BTC إلى التمويل على السلسلة، ليس لأن الطلب غير موجود.
بل لأنهم لا يريدون التضحية بأكثر شيء يقدّرونه—التحكم.
في الماضي، كانت كثير من طرق استخدام BTC تتطلب التغليف أو الربط عبر الجسور أو الاعتماد على التخزين لدى طرف ثالث، وهذا بحد ذاته يُشكّل عائقًا نفسيًا للعديد من حاملي المدى الطويل.
لذلك أجد أن اتجاه Babylon مثير للاهتمام.
فهو لا يحاول تغيير BTC، بل يحاول—مع الحفاظ على خصائصها الأصلية—إدخالها إلى المزيد من سيناريوهات التمويل.
في رأيي، لن يكون تطور BTC في المستقبل مجرد “ارتفاع السعر بقدر كم”.
المشكلة الأهم هي:
هل يمكن أن تتحول تدريجيًا من أصل لتخزين القيمة إلى أصل أساسي في الاقتصاد الرقمي؟
بالطبع، نحن ما زلنا في المرحلة المبكرة، ولا يزال يتعين التحقق من النتائج النهائية عبر السوق.
لكنني أعتقد أن المشاريع التي تستحق الاهتمام حقًا ليست بالضرورة تلك التي تُحدث أكبر ضجيج.
بل تلك التي تشكل البنية التحتية التي تحل التناقضات طويلة الأمد.
لقد ثبتت بالفعل القيمة الأكبر لـ BTC.
الخطوة التالية ربما تكون: كيف يمكن لهذه القيمة أن تتدفق فعلًا.
#Baby $BABY
أعتقد أن الخطوة الرئيسية التي تجعل BTC تدخل فعليًا إلى السوق المالي جارية الآن
كان هناك تحديث لفت انتباهي مؤخرًا:
تم إطلاق دعم البيتكوين الأصلي لميزة الإقراض والاقتراض على الشبكة العامة للاختبار، وذلك بالاستناد إلى Babylon Trustless Bitcoin Vaults. يمكن للمستخدمين استخدام BTC كضمان للمشاركة في الإقراض والاقتراض، دون الحاجة إلى تغليف BTC، أو استخدام جسور عبر السلاسل، أو تسليم BTC إلى جهة وسيطة للتخزين.
أرى أن معنى هذه الخطوة لا يكمن في مجرد إضافة منتج إقراض آخر.
الأهم أنها تحاول معالجة مشكلة طالما كانت قائمة:
لدى BTC قيمة هائلة، لكن لفترة طويلة جدًا كانت في الغالب مجرد “أصل يتم الاحتفاظ به”.
عندما يشتري الناس BTC، يكون ذلك في معظم الأحيان من أجل تخزين القيمة.
لكن إذا كان أصل بهذه الضخامة لا يؤدي إلا إلى الاستلقاء في المحفظة والانتظار لارتفاع السعر، فهذا في الحقيقة يُعد هدرًا للموارد.
وبالطبع، لا يرغب كثيرون في إدخال BTC إلى التمويل على السلسلة، ليس لأن الطلب غير موجود.
بل لأنهم لا يريدون التضحية بأكثر شيء يقدّرونه—التحكم.
في الماضي، كانت كثير من طرق استخدام BTC تتطلب التغليف أو الربط عبر الجسور أو الاعتماد على التخزين لدى طرف ثالث، وهذا بحد ذاته يُشكّل عائقًا نفسيًا للعديد من حاملي المدى الطويل.
لذلك أجد أن اتجاه Babylon مثير للاهتمام.
فهو لا يحاول تغيير BTC، بل يحاول—مع الحفاظ على خصائصها الأصلية—إدخالها إلى المزيد من سيناريوهات التمويل.
في رأيي، لن يكون تطور BTC في المستقبل مجرد “ارتفاع السعر بقدر كم”.
المشكلة الأهم هي:
هل يمكن أن تتحول تدريجيًا من أصل لتخزين القيمة إلى أصل أساسي في الاقتصاد الرقمي؟
بالطبع، نحن ما زلنا في المرحلة المبكرة، ولا يزال يتعين التحقق من النتائج النهائية عبر السوق.
لكنني أعتقد أن المشاريع التي تستحق الاهتمام حقًا ليست بالضرورة تلك التي تُحدث أكبر ضجيج.
بل تلك التي تشكل البنية التحتية التي تحل التناقضات طويلة الأمد.
لقد ثبتت بالفعل القيمة الأكبر لـ BTC.
الخطوة التالية ربما تكون: كيف يمكن لهذه القيمة أن تتدفق فعلًا.
#Baby $BABY
كان هناك تحديث لفت انتباهي مؤخرًا:
تم إطلاق دعم البيتكوين الأصلي لميزة الإقراض والاقتراض على الشبكة العامة للاختبار، وذلك بالاستناد إلى Babylon Trustless Bitcoin Vaults. يمكن للمستخدمين استخدام BTC كضمان للمشاركة في الإقراض والاقتراض، دون الحاجة إلى تغليف BTC، أو استخدام جسور عبر السلاسل، أو تسليم BTC إلى جهة وسيطة للتخزين.
أرى أن معنى هذه الخطوة لا يكمن في مجرد إضافة منتج إقراض آخر.
الأهم أنها تحاول معالجة مشكلة طالما كانت قائمة:
لدى BTC قيمة هائلة، لكن لفترة طويلة جدًا كانت في الغالب مجرد “أصل يتم الاحتفاظ به”.
عندما يشتري الناس BTC، يكون ذلك في معظم الأحيان من أجل تخزين القيمة.
لكن إذا كان أصل بهذه الضخامة لا يؤدي إلا إلى الاستلقاء في المحفظة والانتظار لارتفاع السعر، فهذا في الحقيقة يُعد هدرًا للموارد.
وبالطبع، لا يرغب كثيرون في إدخال BTC إلى التمويل على السلسلة، ليس لأن الطلب غير موجود.
بل لأنهم لا يريدون التضحية بأكثر شيء يقدّرونه—التحكم.
في الماضي، كانت كثير من طرق استخدام BTC تتطلب التغليف أو الربط عبر الجسور أو الاعتماد على التخزين لدى طرف ثالث، وهذا بحد ذاته يُشكّل عائقًا نفسيًا للعديد من حاملي المدى الطويل.
لذلك أجد أن اتجاه Babylon مثير للاهتمام.
فهو لا يحاول تغيير BTC، بل يحاول—مع الحفاظ على خصائصها الأصلية—إدخالها إلى المزيد من سيناريوهات التمويل.
في رأيي، لن يكون تطور BTC في المستقبل مجرد “ارتفاع السعر بقدر كم”.
المشكلة الأهم هي:
هل يمكن أن تتحول تدريجيًا من أصل لتخزين القيمة إلى أصل أساسي في الاقتصاد الرقمي؟
بالطبع، نحن ما زلنا في المرحلة المبكرة، ولا يزال يتعين التحقق من النتائج النهائية عبر السوق.
لكنني أعتقد أن المشاريع التي تستحق الاهتمام حقًا ليست بالضرورة تلك التي تُحدث أكبر ضجيج.
بل تلك التي تشكل البنية التحتية التي تحل التناقضات طويلة الأمد.
لقد ثبتت بالفعل القيمة الأكبر لـ BTC.
الخطوة التالية ربما تكون: كيف يمكن لهذه القيمة أن تتدفق فعلًا.
#Baby $BABY
219
·
--
ترقّي التنظيمات في كوريا الجنوبية: هل يودّع قطاع التشفير عصر “النمو الفوضوي”؟
أعلنت كوريا الجنوبية مؤخراً خططاً لتطبيق إجراءات أشد على الحسابات المشبوهة في مجال التشفير، بما في ذلك تعليق ميزات الدفع والتحويل لبعض الحسابات غير الطبيعية.
بعد صدور الخبر، غالباً ما تكون أول ردة فعل في السوق: “الجهات التنظيمية مجدداً”.
لكن إذا نظرنا للأمر من زاوية أخرى، فقد لا تكون هذه مجرد خطوة تقييدية واحدة، بل خطوة يجب أن يمرّ بها قطاع التشفير في مسار نضجه.
خلال السنوات الماضية، شهد سوق التشفير نمواً سريعاً، ودخلت إلى هذا المجال كميات كبيرة من الأموال والمستخدمين. لكن في الوقت نفسه، ظهرت باستمرار مشكلات مثل الاحتيال وسرقة العملات وغسيل الأموال والمشاريع الوهمية.
عندما يدخل كثير من المستخدمين العاديين السوق، فهم لا يخشون التقلبات حقاً بقدر ما يخشون أنهم لا يعرفون أين تكمن المخاطر.
وهذا ما يفسّر لماذا بدأ المنظمون يركزون على “سلوك الحساب” وليس على أصلٍ بعينه.
لأن السوق الرقمي الناضج الحقيقي في المستقبل، لا يمكنه أن يعمل فقط تحت مقولة “الشفرة هي القانون”.
لماذا تمتلك المالية التقليدية أنظمة لإدارة المخاطر؟
لماذا تحتاج التحويلات الكبيرة إلى تدقيق؟
ولماذا تُجمّد المعاملات غير الطبيعية؟
ليس لمنع التداول، بل لتقليل المخاطر النظامية.
طبعاً، يجب الحفاظ على توازن بين التنظيم والابتكار.
إذا تحوّل التنظيم إلى تقييد مفرط، فقد يؤثر في ابتكار القطاع؛ لكن إذا لم توجد قواعد على الإطلاق، فعادةً ما يكون الضرر الأكبر من نصيب المستثمرين العاديين.
أعتقد أن الإشارة التي أطلقتها كوريا الجنوبية بهذه الخطوة أهمّ بالفعل من مجرد “تعليق المدفوعات” نفسها:
قد لا تتمحور نقاط المنافسة الرئيسية في قطاع التشفير مستقبلاً حول سرعة التنفيذ ومعدلات العائد فقط، بل حول من يستطيع بناء بيئة مالية أكثر موثوقية وأمناً وشفافية.
في الماضي، كان السوق يحب الحديث عن “اللامركزية”، لكن للوصول إلى تطبيق واسع النطاق، ما زال هناك سؤال واقعي يجب حله:
لماذا يثق المستخدم العادي في إيداع أصوله داخل المنظومة؟
ولماذا تستطيع المؤسسات المشاركة لفترة طويلة؟
وكيف يمكن أن يتعايش التنظيم مع الابتكار؟
قد تكون هذه الأسئلة، في الواقع، هي مفتاح تطور قطاع التشفير في الجولة القادمة.
لذلك، ومع ترقيات التنظيم في كوريا الجنوبية، لا يمكن القول إن الأمر يهدف إلى “تقييد التشفير” بقدر ما يهدف إلى دفع القطاع لإجراء عملية فرز.
لن تخشى المشاريع ذات القيمة الحقيقية القواعد.
لأن نظرة طويلة الأجل تُظهر أن البنية التحتية القادرة على اجتياز اختبارات التنظيم والمخاطر والسوق هي فقط التي تمتلك فرصة للانطلاق أبعد.
#韩国股市盘中创纪录涨17%
ترقّي التنظيمات في كوريا الجنوبية: هل يودّع قطاع التشفير عصر “النمو الفوضوي”؟
أعلنت كوريا الجنوبية مؤخراً خططاً لتطبيق إجراءات أشد على الحسابات المشبوهة في مجال التشفير، بما في ذلك تعليق ميزات الدفع والتحويل لبعض الحسابات غير الطبيعية.
بعد صدور الخبر، غالباً ما تكون أول ردة فعل في السوق: “الجهات التنظيمية مجدداً”.
لكن إذا نظرنا للأمر من زاوية أخرى، فقد لا تكون هذه مجرد خطوة تقييدية واحدة، بل خطوة يجب أن يمرّ بها قطاع التشفير في مسار نضجه.
خلال السنوات الماضية، شهد سوق التشفير نمواً سريعاً، ودخلت إلى هذا المجال كميات كبيرة من الأموال والمستخدمين. لكن في الوقت نفسه، ظهرت باستمرار مشكلات مثل الاحتيال وسرقة العملات وغسيل الأموال والمشاريع الوهمية.
عندما يدخل كثير من المستخدمين العاديين السوق، فهم لا يخشون التقلبات حقاً بقدر ما يخشون أنهم لا يعرفون أين تكمن المخاطر.
وهذا ما يفسّر لماذا بدأ المنظمون يركزون على “سلوك الحساب” وليس على أصلٍ بعينه.
لأن السوق الرقمي الناضج الحقيقي في المستقبل، لا يمكنه أن يعمل فقط تحت مقولة “الشفرة هي القانون”.
لماذا تمتلك المالية التقليدية أنظمة لإدارة المخاطر؟
لماذا تحتاج التحويلات الكبيرة إلى تدقيق؟
ولماذا تُجمّد المعاملات غير الطبيعية؟
ليس لمنع التداول، بل لتقليل المخاطر النظامية.
طبعاً، يجب الحفاظ على توازن بين التنظيم والابتكار.
إذا تحوّل التنظيم إلى تقييد مفرط، فقد يؤثر في ابتكار القطاع؛ لكن إذا لم توجد قواعد على الإطلاق، فعادةً ما يكون الضرر الأكبر من نصيب المستثمرين العاديين.
أعتقد أن الإشارة التي أطلقتها كوريا الجنوبية بهذه الخطوة أهمّ بالفعل من مجرد “تعليق المدفوعات” نفسها:
قد لا تتمحور نقاط المنافسة الرئيسية في قطاع التشفير مستقبلاً حول سرعة التنفيذ ومعدلات العائد فقط، بل حول من يستطيع بناء بيئة مالية أكثر موثوقية وأمناً وشفافية.
في الماضي، كان السوق يحب الحديث عن “اللامركزية”، لكن للوصول إلى تطبيق واسع النطاق، ما زال هناك سؤال واقعي يجب حله:
لماذا يثق المستخدم العادي في إيداع أصوله داخل المنظومة؟
ولماذا تستطيع المؤسسات المشاركة لفترة طويلة؟
وكيف يمكن أن يتعايش التنظيم مع الابتكار؟
قد تكون هذه الأسئلة، في الواقع، هي مفتاح تطور قطاع التشفير في الجولة القادمة.
لذلك، ومع ترقيات التنظيم في كوريا الجنوبية، لا يمكن القول إن الأمر يهدف إلى “تقييد التشفير” بقدر ما يهدف إلى دفع القطاع لإجراء عملية فرز.
لن تخشى المشاريع ذات القيمة الحقيقية القواعد.
لأن نظرة طويلة الأجل تُظهر أن البنية التحتية القادرة على اجتياز اختبارات التنظيم والمخاطر والسوق هي فقط التي تمتلك فرصة للانطلاق أبعد.
#韩国股市盘中创纪录涨17%
أعلنت كوريا الجنوبية مؤخراً خططاً لتطبيق إجراءات أشد على الحسابات المشبوهة في مجال التشفير، بما في ذلك تعليق ميزات الدفع والتحويل لبعض الحسابات غير الطبيعية.
بعد صدور الخبر، غالباً ما تكون أول ردة فعل في السوق: “الجهات التنظيمية مجدداً”.
لكن إذا نظرنا للأمر من زاوية أخرى، فقد لا تكون هذه مجرد خطوة تقييدية واحدة، بل خطوة يجب أن يمرّ بها قطاع التشفير في مسار نضجه.
خلال السنوات الماضية، شهد سوق التشفير نمواً سريعاً، ودخلت إلى هذا المجال كميات كبيرة من الأموال والمستخدمين. لكن في الوقت نفسه، ظهرت باستمرار مشكلات مثل الاحتيال وسرقة العملات وغسيل الأموال والمشاريع الوهمية.
عندما يدخل كثير من المستخدمين العاديين السوق، فهم لا يخشون التقلبات حقاً بقدر ما يخشون أنهم لا يعرفون أين تكمن المخاطر.
وهذا ما يفسّر لماذا بدأ المنظمون يركزون على “سلوك الحساب” وليس على أصلٍ بعينه.
لأن السوق الرقمي الناضج الحقيقي في المستقبل، لا يمكنه أن يعمل فقط تحت مقولة “الشفرة هي القانون”.
لماذا تمتلك المالية التقليدية أنظمة لإدارة المخاطر؟
لماذا تحتاج التحويلات الكبيرة إلى تدقيق؟
ولماذا تُجمّد المعاملات غير الطبيعية؟
ليس لمنع التداول، بل لتقليل المخاطر النظامية.
طبعاً، يجب الحفاظ على توازن بين التنظيم والابتكار.
إذا تحوّل التنظيم إلى تقييد مفرط، فقد يؤثر في ابتكار القطاع؛ لكن إذا لم توجد قواعد على الإطلاق، فعادةً ما يكون الضرر الأكبر من نصيب المستثمرين العاديين.
أعتقد أن الإشارة التي أطلقتها كوريا الجنوبية بهذه الخطوة أهمّ بالفعل من مجرد “تعليق المدفوعات” نفسها:
قد لا تتمحور نقاط المنافسة الرئيسية في قطاع التشفير مستقبلاً حول سرعة التنفيذ ومعدلات العائد فقط، بل حول من يستطيع بناء بيئة مالية أكثر موثوقية وأمناً وشفافية.
في الماضي، كان السوق يحب الحديث عن “اللامركزية”، لكن للوصول إلى تطبيق واسع النطاق، ما زال هناك سؤال واقعي يجب حله:
لماذا يثق المستخدم العادي في إيداع أصوله داخل المنظومة؟
ولماذا تستطيع المؤسسات المشاركة لفترة طويلة؟
وكيف يمكن أن يتعايش التنظيم مع الابتكار؟
قد تكون هذه الأسئلة، في الواقع، هي مفتاح تطور قطاع التشفير في الجولة القادمة.
لذلك، ومع ترقيات التنظيم في كوريا الجنوبية، لا يمكن القول إن الأمر يهدف إلى “تقييد التشفير” بقدر ما يهدف إلى دفع القطاع لإجراء عملية فرز.
لن تخشى المشاريع ذات القيمة الحقيقية القواعد.
لأن نظرة طويلة الأجل تُظهر أن البنية التحتية القادرة على اجتياز اختبارات التنظيم والمخاطر والسوق هي فقط التي تمتلك فرصة للانطلاق أبعد.
#韩国股市盘中创纪录涨17%
185
·
--
اعتقدتُ سابقًا دائمًا أن التأمين شيء غريب.
عندما كنتُ صغيرًا، كنتُ أظن دائمًا:
الجسد جيد حالًا.
والسيارة لا مشكلة فيها.
لماذا يجب أن ننفق المال لشراء شيء «قد لا يحدث»؟
ثم لاحقًا، بعد أن مررتُ ببعض الأمور، أدركتُ أن ما يخشاه الإنسان ليس حدوث المشكلة.
بل أن المشكلة عندما تحدث، لا أحد يتحمل المسؤولية.
مثلًا عند وقوع حادث سيارة.
أو تسرب المياه في المنزل.
أو الإصابة بالمرض.
في كثير من الأحيان، أكثر ما يسبب القلق للناس ليس الخسارة بحد ذاتها.
بل عدم معرفة ما الذي ينبغي فعله.
بعدها اكتشفتُ أن الأمان في سلسلة الكتل (بلوك تشين) يشبه ذلك أيضًا.
كثيرون يحبون أن يروا ما هي وظائف المشروع.
ومقدار العوائد.
ومدى سرعة النمو.
لكن قليلين جدًا من يهتمون:
إذا حدث أسوأ سيناريو، هل هناك استعداد؟
وهذا أيضًا ما جعلني أولي اهتمامًا أكبر بعد دراسة Babylon.
ليس مجرد التفكير في كيفية جذب المزيد من BTC للمشاركة.
بل تصميم مجموعة من القواعد بحيث، إضافة إلى حوافز للمشاركين، يفرض عليهم أيضًا قيود.
مثلًا، في آلية الرهن والعقوبات وتصميم آلية الخروج.
بعبارة بسيطة:
فعل الشيء الصحيح يمنحك مكافأة.
ومخالفة القواعد تتطلب أيضًا دفع ثمن.
بصراحة، أعتقد أن هذا المنطق يشبه المجتمع الواقعي جدًا.
لماذا يحتاج العقد إلى مسؤولية الإخلال بالالتزام؟
ولِمَ تحتاج البنوك إلى إدارة المخاطر؟
ولِمَ تحتاج المسابقات إلى حكّام؟
ليس لأن الجميع سيخطئون.
بل لأن نظامًا يعمل لفترة طويلة لا يمكنه الاعتماد فقط على وعي الجميع.
ما جعل Babylon مثيرًا للاهتمام بالنسبة لي هو أنه لا يتكلم فقط عن «الفرص».
إنه يفكر أيضًا:
ماذا لو لم يلتزم أحد بالقواعد؟
وماذا لو ظهرت في السوق حالات شديدة التطرف؟
أعتقد أن هذه هي الأسئلة التي ينبغي أن يفكر فيها البنية التحتية.
لأن النظام الناضج الحقيقي ليس ذلك الذي لن تحدث فيه المشكلات أبدًا.
بل ذلك الذي، عندما تحدث المشكلات، توجد مجموعة من القواعد للتعامل معها.
ولهذا السبب، أصبحتُ أولي اهتمامًا متزايدًا بهذه النوعية من المشاريع.
في السوق توجد فرص كثيرة لكسب المال.
لكن ليست كثيرة تلك البنية التحتية التي تجعل الناس يشعرون بالأمان عند المشاركة.
#Baby $BABY @babylonlabs_io
اعتقدتُ سابقًا دائمًا أن التأمين شيء غريب.
عندما كنتُ صغيرًا، كنتُ أظن دائمًا:
الجسد جيد حالًا.
والسيارة لا مشكلة فيها.
لماذا يجب أن ننفق المال لشراء شيء «قد لا يحدث»؟
ثم لاحقًا، بعد أن مررتُ ببعض الأمور، أدركتُ أن ما يخشاه الإنسان ليس حدوث المشكلة.
بل أن المشكلة عندما تحدث، لا أحد يتحمل المسؤولية.
مثلًا عند وقوع حادث سيارة.
أو تسرب المياه في المنزل.
أو الإصابة بالمرض.
في كثير من الأحيان، أكثر ما يسبب القلق للناس ليس الخسارة بحد ذاتها.
بل عدم معرفة ما الذي ينبغي فعله.
بعدها اكتشفتُ أن الأمان في سلسلة الكتل (بلوك تشين) يشبه ذلك أيضًا.
كثيرون يحبون أن يروا ما هي وظائف المشروع.
ومقدار العوائد.
ومدى سرعة النمو.
لكن قليلين جدًا من يهتمون:
إذا حدث أسوأ سيناريو، هل هناك استعداد؟
وهذا أيضًا ما جعلني أولي اهتمامًا أكبر بعد دراسة Babylon.
ليس مجرد التفكير في كيفية جذب المزيد من BTC للمشاركة.
بل تصميم مجموعة من القواعد بحيث، إضافة إلى حوافز للمشاركين، يفرض عليهم أيضًا قيود.
مثلًا، في آلية الرهن والعقوبات وتصميم آلية الخروج.
بعبارة بسيطة:
فعل الشيء الصحيح يمنحك مكافأة.
ومخالفة القواعد تتطلب أيضًا دفع ثمن.
بصراحة، أعتقد أن هذا المنطق يشبه المجتمع الواقعي جدًا.
لماذا يحتاج العقد إلى مسؤولية الإخلال بالالتزام؟
ولِمَ تحتاج البنوك إلى إدارة المخاطر؟
ولِمَ تحتاج المسابقات إلى حكّام؟
ليس لأن الجميع سيخطئون.
بل لأن نظامًا يعمل لفترة طويلة لا يمكنه الاعتماد فقط على وعي الجميع.
ما جعل Babylon مثيرًا للاهتمام بالنسبة لي هو أنه لا يتكلم فقط عن «الفرص».
إنه يفكر أيضًا:
ماذا لو لم يلتزم أحد بالقواعد؟
وماذا لو ظهرت في السوق حالات شديدة التطرف؟
أعتقد أن هذه هي الأسئلة التي ينبغي أن يفكر فيها البنية التحتية.
لأن النظام الناضج الحقيقي ليس ذلك الذي لن تحدث فيه المشكلات أبدًا.
بل ذلك الذي، عندما تحدث المشكلات، توجد مجموعة من القواعد للتعامل معها.
ولهذا السبب، أصبحتُ أولي اهتمامًا متزايدًا بهذه النوعية من المشاريع.
في السوق توجد فرص كثيرة لكسب المال.
لكن ليست كثيرة تلك البنية التحتية التي تجعل الناس يشعرون بالأمان عند المشاركة.
#Baby $BABY @BabylonLabs_io
عندما كنتُ صغيرًا، كنتُ أظن دائمًا:
الجسد جيد حالًا.
والسيارة لا مشكلة فيها.
لماذا يجب أن ننفق المال لشراء شيء «قد لا يحدث»؟
ثم لاحقًا، بعد أن مررتُ ببعض الأمور، أدركتُ أن ما يخشاه الإنسان ليس حدوث المشكلة.
بل أن المشكلة عندما تحدث، لا أحد يتحمل المسؤولية.
مثلًا عند وقوع حادث سيارة.
أو تسرب المياه في المنزل.
أو الإصابة بالمرض.
في كثير من الأحيان، أكثر ما يسبب القلق للناس ليس الخسارة بحد ذاتها.
بل عدم معرفة ما الذي ينبغي فعله.
بعدها اكتشفتُ أن الأمان في سلسلة الكتل (بلوك تشين) يشبه ذلك أيضًا.
كثيرون يحبون أن يروا ما هي وظائف المشروع.
ومقدار العوائد.
ومدى سرعة النمو.
لكن قليلين جدًا من يهتمون:
إذا حدث أسوأ سيناريو، هل هناك استعداد؟
وهذا أيضًا ما جعلني أولي اهتمامًا أكبر بعد دراسة Babylon.
ليس مجرد التفكير في كيفية جذب المزيد من BTC للمشاركة.
بل تصميم مجموعة من القواعد بحيث، إضافة إلى حوافز للمشاركين، يفرض عليهم أيضًا قيود.
مثلًا، في آلية الرهن والعقوبات وتصميم آلية الخروج.
بعبارة بسيطة:
فعل الشيء الصحيح يمنحك مكافأة.
ومخالفة القواعد تتطلب أيضًا دفع ثمن.
بصراحة، أعتقد أن هذا المنطق يشبه المجتمع الواقعي جدًا.
لماذا يحتاج العقد إلى مسؤولية الإخلال بالالتزام؟
ولِمَ تحتاج البنوك إلى إدارة المخاطر؟
ولِمَ تحتاج المسابقات إلى حكّام؟
ليس لأن الجميع سيخطئون.
بل لأن نظامًا يعمل لفترة طويلة لا يمكنه الاعتماد فقط على وعي الجميع.
ما جعل Babylon مثيرًا للاهتمام بالنسبة لي هو أنه لا يتكلم فقط عن «الفرص».
إنه يفكر أيضًا:
ماذا لو لم يلتزم أحد بالقواعد؟
وماذا لو ظهرت في السوق حالات شديدة التطرف؟
أعتقد أن هذه هي الأسئلة التي ينبغي أن يفكر فيها البنية التحتية.
لأن النظام الناضج الحقيقي ليس ذلك الذي لن تحدث فيه المشكلات أبدًا.
بل ذلك الذي، عندما تحدث المشكلات، توجد مجموعة من القواعد للتعامل معها.
ولهذا السبب، أصبحتُ أولي اهتمامًا متزايدًا بهذه النوعية من المشاريع.
في السوق توجد فرص كثيرة لكسب المال.
لكن ليست كثيرة تلك البنية التحتية التي تجعل الناس يشعرون بالأمان عند المشاركة.
#Baby $BABY @BabylonLabs_io
148
·
--
منذ وقتٍ مضى، تحدثت مع عدة أصدقاء عن BTC، وكانت هناك نقطة واحدة تركت انطباعًا عميقًا لدي.
لقد كانت مدة شراء بعضهم للـ BTC ليست قصيرة.
فمنهم من مرّ بعدة جولات من الارتفاعات والانهيارات الحادة.
ومنهم من ظلّ يحملها من بضع مئات من الدولارات حتى يومنا هذا.
لكن هناك أمرٌ مشترك:
إنهم مستعدون لتحمّل تقلبات السعر، لكنهم لا يميلون إلى تسليم الـ BTC للآخرين.
في ذلك الوقت وجدت الأمر مثيرًا للاهتمام.
لأن كثيرًا من الناس عندما ينظرون إلى الاستثمار، تكون ردّتهم الأولى غالبًا:
كم يمكن أن نربح؟
كم العائد؟
لكن مستخدمي الـ BTC يبدو أنهم ليسوا مختلفين تمامًا.
هم أكثر اهتمامًا بـ:
هل ما زال هذا الشيء ينتمي إليّ؟
بصراحة، قد يكون تكبّد الخسارة مجرد تقلبات في السوق.
لكن فقدان السيطرة أمرٌ مختلف تمامًا بالنسبة لكثير من حاملي BTC.
وهذا أيضًا يفسر لماذا لم تتطور كثير من مشاريع النظام البيئي لـ BTC في الماضي بالسهولة المتوقعة.
الجميع يعرف أن قيمة BTC مرتفعة جدًا.
ويعرف أيضًا أن لديها مساحة كبيرة للتطبيق.
ولكن عندما تخبر مستخدمًا:
«ضع BTC داخل هذا البروتوكول، ويمكنك تحقيق عائد».
فإن رد فعل كثيرين لا يكون حماسيًا.
بل يكون مثل:
«عملتي تحتاج أن تمر عبر من؟»
«وإذا حدثت مشكلة، ماذا أفعل؟»
«هل ما زلت أستطيع استرجاعها؟»
بعد ذلك، عندما درست Babylon، شعرت أنه يلتقط مشكلة واقعية جدًا.
مع دخول BTC إلى المزيد من السيناريوهات، قد لا تكون أكبر عوائقها التقنية.
بل الثقة.
اتجاه Trustless Bitcoin Vault الذي تستكشفه Babylon، يتمثل جوهريًا في تقليل الاعتماد على الحفظ من جهة ثالثة وحلقات الثقة الإضافية، مع تحسين كفاءة استخدام BTC.
بصراحة، أعتقد أن هذه الفكرة تتماشى تمامًا مع منطق الطبقة الأساسية لـ BTC.
لأن أكثر ما يميز البيتكوين جاذبية هو:
لا داعي للثقة في شخصٍ ما.
لا داعي للاعتماد على منصة ما.
فقط ثق بالقواعد.
بالطبع، هذا لا يعني أن جميع المشكلات قد حُلت.
أي آلية جديدة تحتاج إلى وقت للتحقق.
لكنني أعتقد أن ما يجعل Babylon يستحق الاهتمام هو أنها لا تسعى ببساطة إلى:
«كيف نجعل المزيد من BTC تتحرك.»
بل تركز أكثر على:
«كيف نجعل المستخدمين يشعرون بالاطمئنان كي يتحرك BTC.»
المشكلتان تبدوان متشابهتين.
لكن في الحقيقة الفارق كبير.
لأنه لكي يوسع النظام البيئي لـ BTC نطاقه في المستقبل، لن يعتمد الأمر على مجرد الدعوة إلى إخراج العملات.
بل على جعل المستخدم يثق في:
بعد إخراجها، تبقى السيطرة في يده.
#Baby $BABY @babylonlabs_io
منذ وقتٍ مضى، تحدثت مع عدة أصدقاء عن BTC، وكانت هناك نقطة واحدة تركت انطباعًا عميقًا لدي.
لقد كانت مدة شراء بعضهم للـ BTC ليست قصيرة.
فمنهم من مرّ بعدة جولات من الارتفاعات والانهيارات الحادة.
ومنهم من ظلّ يحملها من بضع مئات من الدولارات حتى يومنا هذا.
لكن هناك أمرٌ مشترك:
إنهم مستعدون لتحمّل تقلبات السعر، لكنهم لا يميلون إلى تسليم الـ BTC للآخرين.
في ذلك الوقت وجدت الأمر مثيرًا للاهتمام.
لأن كثيرًا من الناس عندما ينظرون إلى الاستثمار، تكون ردّتهم الأولى غالبًا:
كم يمكن أن نربح؟
كم العائد؟
لكن مستخدمي الـ BTC يبدو أنهم ليسوا مختلفين تمامًا.
هم أكثر اهتمامًا بـ:
هل ما زال هذا الشيء ينتمي إليّ؟
بصراحة، قد يكون تكبّد الخسارة مجرد تقلبات في السوق.
لكن فقدان السيطرة أمرٌ مختلف تمامًا بالنسبة لكثير من حاملي BTC.
وهذا أيضًا يفسر لماذا لم تتطور كثير من مشاريع النظام البيئي لـ BTC في الماضي بالسهولة المتوقعة.
الجميع يعرف أن قيمة BTC مرتفعة جدًا.
ويعرف أيضًا أن لديها مساحة كبيرة للتطبيق.
ولكن عندما تخبر مستخدمًا:
«ضع BTC داخل هذا البروتوكول، ويمكنك تحقيق عائد».
فإن رد فعل كثيرين لا يكون حماسيًا.
بل يكون مثل:
«عملتي تحتاج أن تمر عبر من؟»
«وإذا حدثت مشكلة، ماذا أفعل؟»
«هل ما زلت أستطيع استرجاعها؟»
بعد ذلك، عندما درست Babylon، شعرت أنه يلتقط مشكلة واقعية جدًا.
مع دخول BTC إلى المزيد من السيناريوهات، قد لا تكون أكبر عوائقها التقنية.
بل الثقة.
اتجاه Trustless Bitcoin Vault الذي تستكشفه Babylon، يتمثل جوهريًا في تقليل الاعتماد على الحفظ من جهة ثالثة وحلقات الثقة الإضافية، مع تحسين كفاءة استخدام BTC.
بصراحة، أعتقد أن هذه الفكرة تتماشى تمامًا مع منطق الطبقة الأساسية لـ BTC.
لأن أكثر ما يميز البيتكوين جاذبية هو:
لا داعي للثقة في شخصٍ ما.
لا داعي للاعتماد على منصة ما.
فقط ثق بالقواعد.
بالطبع، هذا لا يعني أن جميع المشكلات قد حُلت.
أي آلية جديدة تحتاج إلى وقت للتحقق.
لكنني أعتقد أن ما يجعل Babylon يستحق الاهتمام هو أنها لا تسعى ببساطة إلى:
«كيف نجعل المزيد من BTC تتحرك.»
بل تركز أكثر على:
«كيف نجعل المستخدمين يشعرون بالاطمئنان كي يتحرك BTC.»
المشكلتان تبدوان متشابهتين.
لكن في الحقيقة الفارق كبير.
لأنه لكي يوسع النظام البيئي لـ BTC نطاقه في المستقبل، لن يعتمد الأمر على مجرد الدعوة إلى إخراج العملات.
بل على جعل المستخدم يثق في:
بعد إخراجها، تبقى السيطرة في يده.
#Baby $BABY @BabylonLabs_io
لقد كانت مدة شراء بعضهم للـ BTC ليست قصيرة.
فمنهم من مرّ بعدة جولات من الارتفاعات والانهيارات الحادة.
ومنهم من ظلّ يحملها من بضع مئات من الدولارات حتى يومنا هذا.
لكن هناك أمرٌ مشترك:
إنهم مستعدون لتحمّل تقلبات السعر، لكنهم لا يميلون إلى تسليم الـ BTC للآخرين.
في ذلك الوقت وجدت الأمر مثيرًا للاهتمام.
لأن كثيرًا من الناس عندما ينظرون إلى الاستثمار، تكون ردّتهم الأولى غالبًا:
كم يمكن أن نربح؟
كم العائد؟
لكن مستخدمي الـ BTC يبدو أنهم ليسوا مختلفين تمامًا.
هم أكثر اهتمامًا بـ:
هل ما زال هذا الشيء ينتمي إليّ؟
بصراحة، قد يكون تكبّد الخسارة مجرد تقلبات في السوق.
لكن فقدان السيطرة أمرٌ مختلف تمامًا بالنسبة لكثير من حاملي BTC.
وهذا أيضًا يفسر لماذا لم تتطور كثير من مشاريع النظام البيئي لـ BTC في الماضي بالسهولة المتوقعة.
الجميع يعرف أن قيمة BTC مرتفعة جدًا.
ويعرف أيضًا أن لديها مساحة كبيرة للتطبيق.
ولكن عندما تخبر مستخدمًا:
«ضع BTC داخل هذا البروتوكول، ويمكنك تحقيق عائد».
فإن رد فعل كثيرين لا يكون حماسيًا.
بل يكون مثل:
«عملتي تحتاج أن تمر عبر من؟»
«وإذا حدثت مشكلة، ماذا أفعل؟»
«هل ما زلت أستطيع استرجاعها؟»
بعد ذلك، عندما درست Babylon، شعرت أنه يلتقط مشكلة واقعية جدًا.
مع دخول BTC إلى المزيد من السيناريوهات، قد لا تكون أكبر عوائقها التقنية.
بل الثقة.
اتجاه Trustless Bitcoin Vault الذي تستكشفه Babylon، يتمثل جوهريًا في تقليل الاعتماد على الحفظ من جهة ثالثة وحلقات الثقة الإضافية، مع تحسين كفاءة استخدام BTC.
بصراحة، أعتقد أن هذه الفكرة تتماشى تمامًا مع منطق الطبقة الأساسية لـ BTC.
لأن أكثر ما يميز البيتكوين جاذبية هو:
لا داعي للثقة في شخصٍ ما.
لا داعي للاعتماد على منصة ما.
فقط ثق بالقواعد.
بالطبع، هذا لا يعني أن جميع المشكلات قد حُلت.
أي آلية جديدة تحتاج إلى وقت للتحقق.
لكنني أعتقد أن ما يجعل Babylon يستحق الاهتمام هو أنها لا تسعى ببساطة إلى:
«كيف نجعل المزيد من BTC تتحرك.»
بل تركز أكثر على:
«كيف نجعل المستخدمين يشعرون بالاطمئنان كي يتحرك BTC.»
المشكلتان تبدوان متشابهتين.
لكن في الحقيقة الفارق كبير.
لأنه لكي يوسع النظام البيئي لـ BTC نطاقه في المستقبل، لن يعتمد الأمر على مجرد الدعوة إلى إخراج العملات.
بل على جعل المستخدم يثق في:
بعد إخراجها، تبقى السيطرة في يده.
#Baby $BABY @BabylonLabs_io
154
·
--
عندما بدأت للتو مشاهدة Babylon، في الواقع كنت أتعامل معها أيضًا كفكرة مشروع يحقق عوائد من خلال BTC.
عندما رأيت Babylon لأول مرة، كانت ردة فعلي الأولى عادية جدًا.
إيداع/تثبيت BTC؟
هل هو مجرد مشروع آخر يجعل الـBTC يولّد عوائد؟
لأن خلال السنوات الماضية كانت هناك الكثير من القصص المشابهة في السوق.
ارتفاع قيمة بعض الأصول.
استغلال أموال راكدة.
عوائد على السلسلة.
بعد سماع الكثير من هذه الروايات، من الطبيعي أن تتولد لديك درجة من الحذر في البداية.
لكن في وقت لاحق، عندما أعدت النظر في تصميم Babylon، وجدت أنها ليست بهذه البساطة.
الأمر المثير للاهتمام فيها ليس “كم يمكن للـBTC أن يربح”.
بل:
من الذي يستخدم القيمة التي يوفرها BTC.
في السابق، عندما كنا نتحدث عن التثبيت/الرهان (staking)، فغالبًا كان الأمر مجرد منطق.
يقوم المستخدم بإقفال الأصول.
يمنح البروتوكول مكافآت.
ويكتمل كل شيء.
لكن في Babylon توجد نقطة مختلفة.
مشاركة BTC في الـstaking ليست بهدف توليد عوائد فقط، بل بهدف إشراك حاملي BTC في خدمات الأمان لشبكات أخرى من نوع PoS.
ببساطة:
BTC لا يتم إيداعها بشكل سلبي.
بل إنها تقدم قدرة أمان.
أعتقد أن هذا الفرق مهم جدًا.
لأن إذا كان الأمر مجرد عوائد، فسيظل السوق دائمًا ينتج مشاريع تقدم عوائد أعلى.
لكن إذا كان في الخلف متصلًا باحتياجات حقيقية، فحينها يصبح المنطق مختلفًا تمامًا.
بصراحة، أعتقد أن كثيرًا من الناس يقللون من أهمية هذه النقطة.
من أكبر المشكلات في قطاع البلوكشين حاليًا هو وجود انفصال بين كمية كبيرة من الأصول وكثرة من الشبكات.
كثير من السلاسل تحتاج إلى الأمان.
وكثير من حاملي BTC يملكون قيمة.
لكن في السابق لم تكن هناك طريقة جيدة لربط الاثنين.
ما تقوم به Babylon هو محاولة ربط هذين الطلبين.
أن يجعل من يملك BTC يقدم قيمة أمان.
وأن تحصل الشبكات التي تحتاج إلى الأمان على دعم إضافي.
بالطبع، لا أعتقد أن هذا سيُكتب له النجاح فورًا بالضرورة.
لأن أي تطور في البنية التحتية يحتاج إلى طلب حقيقي يدفعه.
لكن برأيي، ما يستحق الاهتمام هو:
Babylon ليست تحاول ابتكار لعبة مضاربة جديدة.
إنها تحاول تغيير طريقة مشاركة BTC في النظام البيئي.
سابقًا:
كان حاملو BTC مجرد “حملة” للأصول.
في المستقبل:
هل يمكن أن يصبحوا جزءًا من أمان السلسلة على السلسلة؟
هذا التغيير، في الحقيقة أكثر جدارة بالدراسة من العوائد قصيرة الأجل.
#Baby $BABY @babylonlabs_io
عندما بدأت للتو مشاهدة Babylon، في الواقع كنت أتعامل معها أيضًا كفكرة مشروع يحقق عوائد من خلال BTC.
عندما رأيت Babylon لأول مرة، كانت ردة فعلي الأولى عادية جدًا.
إيداع/تثبيت BTC؟
هل هو مجرد مشروع آخر يجعل الـBTC يولّد عوائد؟
لأن خلال السنوات الماضية كانت هناك الكثير من القصص المشابهة في السوق.
ارتفاع قيمة بعض الأصول.
استغلال أموال راكدة.
عوائد على السلسلة.
بعد سماع الكثير من هذه الروايات، من الطبيعي أن تتولد لديك درجة من الحذر في البداية.
لكن في وقت لاحق، عندما أعدت النظر في تصميم Babylon، وجدت أنها ليست بهذه البساطة.
الأمر المثير للاهتمام فيها ليس “كم يمكن للـBTC أن يربح”.
بل:
من الذي يستخدم القيمة التي يوفرها BTC.
في السابق، عندما كنا نتحدث عن التثبيت/الرهان (staking)، فغالبًا كان الأمر مجرد منطق.
يقوم المستخدم بإقفال الأصول.
يمنح البروتوكول مكافآت.
ويكتمل كل شيء.
لكن في Babylon توجد نقطة مختلفة.
مشاركة BTC في الـstaking ليست بهدف توليد عوائد فقط، بل بهدف إشراك حاملي BTC في خدمات الأمان لشبكات أخرى من نوع PoS.
ببساطة:
BTC لا يتم إيداعها بشكل سلبي.
بل إنها تقدم قدرة أمان.
أعتقد أن هذا الفرق مهم جدًا.
لأن إذا كان الأمر مجرد عوائد، فسيظل السوق دائمًا ينتج مشاريع تقدم عوائد أعلى.
لكن إذا كان في الخلف متصلًا باحتياجات حقيقية، فحينها يصبح المنطق مختلفًا تمامًا.
بصراحة، أعتقد أن كثيرًا من الناس يقللون من أهمية هذه النقطة.
من أكبر المشكلات في قطاع البلوكشين حاليًا هو وجود انفصال بين كمية كبيرة من الأصول وكثرة من الشبكات.
كثير من السلاسل تحتاج إلى الأمان.
وكثير من حاملي BTC يملكون قيمة.
لكن في السابق لم تكن هناك طريقة جيدة لربط الاثنين.
ما تقوم به Babylon هو محاولة ربط هذين الطلبين.
أن يجعل من يملك BTC يقدم قيمة أمان.
وأن تحصل الشبكات التي تحتاج إلى الأمان على دعم إضافي.
بالطبع، لا أعتقد أن هذا سيُكتب له النجاح فورًا بالضرورة.
لأن أي تطور في البنية التحتية يحتاج إلى طلب حقيقي يدفعه.
لكن برأيي، ما يستحق الاهتمام هو:
Babylon ليست تحاول ابتكار لعبة مضاربة جديدة.
إنها تحاول تغيير طريقة مشاركة BTC في النظام البيئي.
سابقًا:
كان حاملو BTC مجرد “حملة” للأصول.
في المستقبل:
هل يمكن أن يصبحوا جزءًا من أمان السلسلة على السلسلة؟
هذا التغيير، في الحقيقة أكثر جدارة بالدراسة من العوائد قصيرة الأجل.
#Baby $BABY @BabylonLabs_io
عندما رأيت Babylon لأول مرة، كانت ردة فعلي الأولى عادية جدًا.
إيداع/تثبيت BTC؟
هل هو مجرد مشروع آخر يجعل الـBTC يولّد عوائد؟
لأن خلال السنوات الماضية كانت هناك الكثير من القصص المشابهة في السوق.
ارتفاع قيمة بعض الأصول.
استغلال أموال راكدة.
عوائد على السلسلة.
بعد سماع الكثير من هذه الروايات، من الطبيعي أن تتولد لديك درجة من الحذر في البداية.
لكن في وقت لاحق، عندما أعدت النظر في تصميم Babylon، وجدت أنها ليست بهذه البساطة.
الأمر المثير للاهتمام فيها ليس “كم يمكن للـBTC أن يربح”.
بل:
من الذي يستخدم القيمة التي يوفرها BTC.
في السابق، عندما كنا نتحدث عن التثبيت/الرهان (staking)، فغالبًا كان الأمر مجرد منطق.
يقوم المستخدم بإقفال الأصول.
يمنح البروتوكول مكافآت.
ويكتمل كل شيء.
لكن في Babylon توجد نقطة مختلفة.
مشاركة BTC في الـstaking ليست بهدف توليد عوائد فقط، بل بهدف إشراك حاملي BTC في خدمات الأمان لشبكات أخرى من نوع PoS.
ببساطة:
BTC لا يتم إيداعها بشكل سلبي.
بل إنها تقدم قدرة أمان.
أعتقد أن هذا الفرق مهم جدًا.
لأن إذا كان الأمر مجرد عوائد، فسيظل السوق دائمًا ينتج مشاريع تقدم عوائد أعلى.
لكن إذا كان في الخلف متصلًا باحتياجات حقيقية، فحينها يصبح المنطق مختلفًا تمامًا.
بصراحة، أعتقد أن كثيرًا من الناس يقللون من أهمية هذه النقطة.
من أكبر المشكلات في قطاع البلوكشين حاليًا هو وجود انفصال بين كمية كبيرة من الأصول وكثرة من الشبكات.
كثير من السلاسل تحتاج إلى الأمان.
وكثير من حاملي BTC يملكون قيمة.
لكن في السابق لم تكن هناك طريقة جيدة لربط الاثنين.
ما تقوم به Babylon هو محاولة ربط هذين الطلبين.
أن يجعل من يملك BTC يقدم قيمة أمان.
وأن تحصل الشبكات التي تحتاج إلى الأمان على دعم إضافي.
بالطبع، لا أعتقد أن هذا سيُكتب له النجاح فورًا بالضرورة.
لأن أي تطور في البنية التحتية يحتاج إلى طلب حقيقي يدفعه.
لكن برأيي، ما يستحق الاهتمام هو:
Babylon ليست تحاول ابتكار لعبة مضاربة جديدة.
إنها تحاول تغيير طريقة مشاركة BTC في النظام البيئي.
سابقًا:
كان حاملو BTC مجرد “حملة” للأصول.
في المستقبل:
هل يمكن أن يصبحوا جزءًا من أمان السلسلة على السلسلة؟
هذا التغيير، في الحقيقة أكثر جدارة بالدراسة من العوائد قصيرة الأجل.
#Baby $BABY @BabylonLabs_io
123
·
--
منذ فترة كنت أقرأ بعض الأخبار عن قيام جهات/مؤسسات بطرح حلول للاستثمار في الأصول المشفرة، ولديّ إحساس واضح جدًا.
في السابق، عندما كانت الأموال التقليدية تدخل إلى البيتكوين (BTC)، كانت المنطقية بسيطة:
شراء بعض منه.
وتركه هناك.
ثم انتظار ارتفاع قيمته.
ولهذا اعتبر كثيرون أن البيتكوين هي «ذهب رقمي».
لكن مع مرور الوقت، كلما تابعت أكثر، شعرت أن ما تهتم به المؤسسات في المستقبل قد لا يكون مجرد ارتفاع سعر BTC.
بل هو سؤال أعمق:
إذا دخلت المزيد والمزيد من الأنشطة المالية إلى السلسلة (على البلوكشين)، فهل يمكن لأصل بحجم البيتكوين هذا أن يصبح جزءًا من البنية التحتية الأساسية؟
بصراحة، لم يكن كثيرون يطرحون هذا السؤال بجدية في الماضي.
لأن الجميع كان يركز على:
هل لـBTC تطبيقات؟
هل لديها نظام بيئي (إيكوسيستم)؟
هل توجد طرق لعب/استخدامات أكثر؟
لكن من منظور المؤسسات، فإن ما يهمهم أكثر هو:
هل يمكن لهذا الأصل أن يتصل بأمان بمنظومة مالية أكبر؟
وهذا بالضبط ما جعلني أجد Babylon مثيرة للاهتمام.
فهي لا تضع التركيز على ابتكار منتج مالي جديد.
بل تستكشف مسألة أساسية:
هل يمكن لقيمة اقتصادية بهذا الحجم مثل البيتكوين أن تدعم الأمان لشبكات أخرى؟
حاليًا، تحتاج العديد من شبكات البلوكشين، وخصوصًا أنظمة PoS، إلى قدر كبير من القيمة الاقتصادية لضمان الأمان.
لكن المشكلة الأكبر في الشبكات الجديدة هي أنها تفتقر في البداية إلى رأس مال أمني كافٍ.
تتيح Babylon عبر Bitcoin Staking لحَمَلة BTC المشاركة في بناء أمن شبكات PoS الأخرى، بحيث يمكن الاستفادة من قدرات الأمان الاقتصادية للبيتكوين عبر المزيد من الشبكات.
أعتقد أن هذا الاتجاه يشبه كثيرًا «الائتمان/الثقة الأساسية» في التمويل الواقعي.
كثيرًا ما لا تكون الأهمية الحقيقية في كون منتج ما جميلًا أكثر.
بل في من يوفّر الأساس الأكثر موثوقية.
بالطبع، لا أعتقد أيضًا أن Babylon ستغيّر الصناعة فورًا.
فبما أن الأمر يتعلق بأصل على مستوى BTC، فإن أي ابتكار يحتاج إلى التحقق على مدى طويل.
لكن إذا استمر تضخم حجم التمويل على السلسلة في المستقبل، فستصبح مسألة الأمان أكثر أهمية بشكل متزايد.
وعندها، قد لا تكون البيتكوين مجرد رقم في قائمة الأصول لدى المؤسسات.
بل قد تصبح أيضًا أساس الأمان في النظام المالي الرقمي برمته.
قد تكون هذه هي النقطة التي تجعل Babylon تستحق الاهتمام.
#Baby $BABY @babylonlabs_io
منذ فترة كنت أقرأ بعض الأخبار عن قيام جهات/مؤسسات بطرح حلول للاستثمار في الأصول المشفرة، ولديّ إحساس واضح جدًا.
في السابق، عندما كانت الأموال التقليدية تدخل إلى البيتكوين (BTC)، كانت المنطقية بسيطة:
شراء بعض منه.
وتركه هناك.
ثم انتظار ارتفاع قيمته.
ولهذا اعتبر كثيرون أن البيتكوين هي «ذهب رقمي».
لكن مع مرور الوقت، كلما تابعت أكثر، شعرت أن ما تهتم به المؤسسات في المستقبل قد لا يكون مجرد ارتفاع سعر BTC.
بل هو سؤال أعمق:
إذا دخلت المزيد والمزيد من الأنشطة المالية إلى السلسلة (على البلوكشين)، فهل يمكن لأصل بحجم البيتكوين هذا أن يصبح جزءًا من البنية التحتية الأساسية؟
بصراحة، لم يكن كثيرون يطرحون هذا السؤال بجدية في الماضي.
لأن الجميع كان يركز على:
هل لـBTC تطبيقات؟
هل لديها نظام بيئي (إيكوسيستم)؟
هل توجد طرق لعب/استخدامات أكثر؟
لكن من منظور المؤسسات، فإن ما يهمهم أكثر هو:
هل يمكن لهذا الأصل أن يتصل بأمان بمنظومة مالية أكبر؟
وهذا بالضبط ما جعلني أجد Babylon مثيرة للاهتمام.
فهي لا تضع التركيز على ابتكار منتج مالي جديد.
بل تستكشف مسألة أساسية:
هل يمكن لقيمة اقتصادية بهذا الحجم مثل البيتكوين أن تدعم الأمان لشبكات أخرى؟
حاليًا، تحتاج العديد من شبكات البلوكشين، وخصوصًا أنظمة PoS، إلى قدر كبير من القيمة الاقتصادية لضمان الأمان.
لكن المشكلة الأكبر في الشبكات الجديدة هي أنها تفتقر في البداية إلى رأس مال أمني كافٍ.
تتيح Babylon عبر Bitcoin Staking لحَمَلة BTC المشاركة في بناء أمن شبكات PoS الأخرى، بحيث يمكن الاستفادة من قدرات الأمان الاقتصادية للبيتكوين عبر المزيد من الشبكات.
أعتقد أن هذا الاتجاه يشبه كثيرًا «الائتمان/الثقة الأساسية» في التمويل الواقعي.
كثيرًا ما لا تكون الأهمية الحقيقية في كون منتج ما جميلًا أكثر.
بل في من يوفّر الأساس الأكثر موثوقية.
بالطبع، لا أعتقد أيضًا أن Babylon ستغيّر الصناعة فورًا.
فبما أن الأمر يتعلق بأصل على مستوى BTC، فإن أي ابتكار يحتاج إلى التحقق على مدى طويل.
لكن إذا استمر تضخم حجم التمويل على السلسلة في المستقبل، فستصبح مسألة الأمان أكثر أهمية بشكل متزايد.
وعندها، قد لا تكون البيتكوين مجرد رقم في قائمة الأصول لدى المؤسسات.
بل قد تصبح أيضًا أساس الأمان في النظام المالي الرقمي برمته.
قد تكون هذه هي النقطة التي تجعل Babylon تستحق الاهتمام.
#Baby $BABY @BabylonLabs_io
في السابق، عندما كانت الأموال التقليدية تدخل إلى البيتكوين (BTC)، كانت المنطقية بسيطة:
شراء بعض منه.
وتركه هناك.
ثم انتظار ارتفاع قيمته.
ولهذا اعتبر كثيرون أن البيتكوين هي «ذهب رقمي».
لكن مع مرور الوقت، كلما تابعت أكثر، شعرت أن ما تهتم به المؤسسات في المستقبل قد لا يكون مجرد ارتفاع سعر BTC.
بل هو سؤال أعمق:
إذا دخلت المزيد والمزيد من الأنشطة المالية إلى السلسلة (على البلوكشين)، فهل يمكن لأصل بحجم البيتكوين هذا أن يصبح جزءًا من البنية التحتية الأساسية؟
بصراحة، لم يكن كثيرون يطرحون هذا السؤال بجدية في الماضي.
لأن الجميع كان يركز على:
هل لـBTC تطبيقات؟
هل لديها نظام بيئي (إيكوسيستم)؟
هل توجد طرق لعب/استخدامات أكثر؟
لكن من منظور المؤسسات، فإن ما يهمهم أكثر هو:
هل يمكن لهذا الأصل أن يتصل بأمان بمنظومة مالية أكبر؟
وهذا بالضبط ما جعلني أجد Babylon مثيرة للاهتمام.
فهي لا تضع التركيز على ابتكار منتج مالي جديد.
بل تستكشف مسألة أساسية:
هل يمكن لقيمة اقتصادية بهذا الحجم مثل البيتكوين أن تدعم الأمان لشبكات أخرى؟
حاليًا، تحتاج العديد من شبكات البلوكشين، وخصوصًا أنظمة PoS، إلى قدر كبير من القيمة الاقتصادية لضمان الأمان.
لكن المشكلة الأكبر في الشبكات الجديدة هي أنها تفتقر في البداية إلى رأس مال أمني كافٍ.
تتيح Babylon عبر Bitcoin Staking لحَمَلة BTC المشاركة في بناء أمن شبكات PoS الأخرى، بحيث يمكن الاستفادة من قدرات الأمان الاقتصادية للبيتكوين عبر المزيد من الشبكات.
أعتقد أن هذا الاتجاه يشبه كثيرًا «الائتمان/الثقة الأساسية» في التمويل الواقعي.
كثيرًا ما لا تكون الأهمية الحقيقية في كون منتج ما جميلًا أكثر.
بل في من يوفّر الأساس الأكثر موثوقية.
بالطبع، لا أعتقد أيضًا أن Babylon ستغيّر الصناعة فورًا.
فبما أن الأمر يتعلق بأصل على مستوى BTC، فإن أي ابتكار يحتاج إلى التحقق على مدى طويل.
لكن إذا استمر تضخم حجم التمويل على السلسلة في المستقبل، فستصبح مسألة الأمان أكثر أهمية بشكل متزايد.
وعندها، قد لا تكون البيتكوين مجرد رقم في قائمة الأصول لدى المؤسسات.
بل قد تصبح أيضًا أساس الأمان في النظام المالي الرقمي برمته.
قد تكون هذه هي النقطة التي تجعل Babylon تستحق الاهتمام.
#Baby $BABY @BabylonLabs_io
150
·
--
يحدق الكثيرون في سعر البيتكوين، لكنهم يتجاهلون مشكلة أكبر بكثير: متى سيبدأ BTC حقًا في “أداء عمله”؟
بصراحة، عندما كنت أتابع البيتكوين سابقًا، كانت الفكرة أبسط.
إذا ارتفع كان الأمر مفرحًا، وإذا انخفض زدت الكمية، وما تبقى مجرد انتظار.
لكن مع مرور السنوات، بدأت أشعر أكثر فأكثر أن أكبر تناقض في البيتكوين ليس أنها تفتقر إلى القيمة، بل أن قيمتها كبيرة جدًا، ومع ذلك لا يتم استغلالها بشكل كافٍ.
فالأصل الذي يملك إجماعًا عالميًا وأعلى مستويات الأمان—إذا كان كل ما يفعله هو الاستلقاء في المحفظة انتظارًا لارتفاع السعر، فهذا يشبه قفل منجم ذهب والاكتفاء بتقدير قيمته دون امتلاك القدرة على تطويره.
ما يثير اهتمامي في Babylon هو أنها لم تحاول إعادة تعريف BTC، بل ركزت على سؤال أكثر واقعية:
كيف نحافظ على الميزة الأمنية الأصلية للبيتكوين، وفي الوقت نفسه نشارك في اقتصاد السلسلة (on-chain) في المستقبل.
الكثير من حلول بيئات BTC في الماضي لم تستطع الالتفاف حول سؤال واحد—يتطلب تحويل BTC إلى شكل آخر من الأصول.
التغليف، الربط عبر السلاسل (cross-chain)، الإيداع/الوصاية (custody)…
هذه الطرق تفتح بالفعل مسارات تطبيقية، لكنها أيضًا تضيف تكاليف ثقة جديدة.
أما رؤية Babylon، فهي استخدام Bitcoin Staking، بحيث يصبح BTC مصدر الأمان لشبكات بلوكتشين أخرى، ما يتيح لحاملي البيتكوين المساهمة بقيمة أمنية، مع الحصول على حوافز مقابلة.
وأكثر ما أراه هنا إثارة للاهتمام هو:
قد يصبح البيتكوين في المستقبل ليس مجرد “ذهب رقمي”، بل ربما “احتياطي أمان” داخل عالم البلوكتشين.
مثلما أن الذهب في التمويل الواقعي ليس مجرد قطعة مقتنية، بل هو جزء من منظومة الثقة.
بالطبع، لن أقول إن الأمر بهذه البساطة.
أي حل لتحريك تدفق أصول واسعة النطاق يحتاج إلى اجتياز اختبارات الأمان والحجم والطلب الحقيقي.
لكن على الأقل، طرح Babylon سؤالًا يستحق التفكير:
إذا كان BTC هو أقوى أصل قائم على الإجماع في عالم التشفير، فهل يجب أن تبقى قيمته محصورة فقط في ارتفاع السعر؟
أم ينبغي أن تتحول إلى أساس الثقة وراء مزيد من الشبكات ومزيد من التطبيقات؟
أنا أميل إلى الخيار الثاني.
لأن الابتكار الحقيقي في الجولة القادمة قد لا يكون في خلق أصول جديدة أكثر، بل في جعل القيمة الكبيرة الموجودة بالفعل تعود للانسياب.
#Baby $BABY @babylonlabs_io
يحدق الكثيرون في سعر البيتكوين، لكنهم يتجاهلون مشكلة أكبر بكثير: متى سيبدأ BTC حقًا في “أداء عمله”؟
بصراحة، عندما كنت أتابع البيتكوين سابقًا، كانت الفكرة أبسط.
إذا ارتفع كان الأمر مفرحًا، وإذا انخفض زدت الكمية، وما تبقى مجرد انتظار.
لكن مع مرور السنوات، بدأت أشعر أكثر فأكثر أن أكبر تناقض في البيتكوين ليس أنها تفتقر إلى القيمة، بل أن قيمتها كبيرة جدًا، ومع ذلك لا يتم استغلالها بشكل كافٍ.
فالأصل الذي يملك إجماعًا عالميًا وأعلى مستويات الأمان—إذا كان كل ما يفعله هو الاستلقاء في المحفظة انتظارًا لارتفاع السعر، فهذا يشبه قفل منجم ذهب والاكتفاء بتقدير قيمته دون امتلاك القدرة على تطويره.
ما يثير اهتمامي في Babylon هو أنها لم تحاول إعادة تعريف BTC، بل ركزت على سؤال أكثر واقعية:
كيف نحافظ على الميزة الأمنية الأصلية للبيتكوين، وفي الوقت نفسه نشارك في اقتصاد السلسلة (on-chain) في المستقبل.
الكثير من حلول بيئات BTC في الماضي لم تستطع الالتفاف حول سؤال واحد—يتطلب تحويل BTC إلى شكل آخر من الأصول.
التغليف، الربط عبر السلاسل (cross-chain)، الإيداع/الوصاية (custody)…
هذه الطرق تفتح بالفعل مسارات تطبيقية، لكنها أيضًا تضيف تكاليف ثقة جديدة.
أما رؤية Babylon، فهي استخدام Bitcoin Staking، بحيث يصبح BTC مصدر الأمان لشبكات بلوكتشين أخرى، ما يتيح لحاملي البيتكوين المساهمة بقيمة أمنية، مع الحصول على حوافز مقابلة.
وأكثر ما أراه هنا إثارة للاهتمام هو:
قد يصبح البيتكوين في المستقبل ليس مجرد “ذهب رقمي”، بل ربما “احتياطي أمان” داخل عالم البلوكتشين.
مثلما أن الذهب في التمويل الواقعي ليس مجرد قطعة مقتنية، بل هو جزء من منظومة الثقة.
بالطبع، لن أقول إن الأمر بهذه البساطة.
أي حل لتحريك تدفق أصول واسعة النطاق يحتاج إلى اجتياز اختبارات الأمان والحجم والطلب الحقيقي.
لكن على الأقل، طرح Babylon سؤالًا يستحق التفكير:
إذا كان BTC هو أقوى أصل قائم على الإجماع في عالم التشفير، فهل يجب أن تبقى قيمته محصورة فقط في ارتفاع السعر؟
أم ينبغي أن تتحول إلى أساس الثقة وراء مزيد من الشبكات ومزيد من التطبيقات؟
أنا أميل إلى الخيار الثاني.
لأن الابتكار الحقيقي في الجولة القادمة قد لا يكون في خلق أصول جديدة أكثر، بل في جعل القيمة الكبيرة الموجودة بالفعل تعود للانسياب.
#Baby $BABY @BabylonLabs_io
بصراحة، عندما كنت أتابع البيتكوين سابقًا، كانت الفكرة أبسط.
إذا ارتفع كان الأمر مفرحًا، وإذا انخفض زدت الكمية، وما تبقى مجرد انتظار.
لكن مع مرور السنوات، بدأت أشعر أكثر فأكثر أن أكبر تناقض في البيتكوين ليس أنها تفتقر إلى القيمة، بل أن قيمتها كبيرة جدًا، ومع ذلك لا يتم استغلالها بشكل كافٍ.
فالأصل الذي يملك إجماعًا عالميًا وأعلى مستويات الأمان—إذا كان كل ما يفعله هو الاستلقاء في المحفظة انتظارًا لارتفاع السعر، فهذا يشبه قفل منجم ذهب والاكتفاء بتقدير قيمته دون امتلاك القدرة على تطويره.
ما يثير اهتمامي في Babylon هو أنها لم تحاول إعادة تعريف BTC، بل ركزت على سؤال أكثر واقعية:
كيف نحافظ على الميزة الأمنية الأصلية للبيتكوين، وفي الوقت نفسه نشارك في اقتصاد السلسلة (on-chain) في المستقبل.
الكثير من حلول بيئات BTC في الماضي لم تستطع الالتفاف حول سؤال واحد—يتطلب تحويل BTC إلى شكل آخر من الأصول.
التغليف، الربط عبر السلاسل (cross-chain)، الإيداع/الوصاية (custody)…
هذه الطرق تفتح بالفعل مسارات تطبيقية، لكنها أيضًا تضيف تكاليف ثقة جديدة.
أما رؤية Babylon، فهي استخدام Bitcoin Staking، بحيث يصبح BTC مصدر الأمان لشبكات بلوكتشين أخرى، ما يتيح لحاملي البيتكوين المساهمة بقيمة أمنية، مع الحصول على حوافز مقابلة.
وأكثر ما أراه هنا إثارة للاهتمام هو:
قد يصبح البيتكوين في المستقبل ليس مجرد “ذهب رقمي”، بل ربما “احتياطي أمان” داخل عالم البلوكتشين.
مثلما أن الذهب في التمويل الواقعي ليس مجرد قطعة مقتنية، بل هو جزء من منظومة الثقة.
بالطبع، لن أقول إن الأمر بهذه البساطة.
أي حل لتحريك تدفق أصول واسعة النطاق يحتاج إلى اجتياز اختبارات الأمان والحجم والطلب الحقيقي.
لكن على الأقل، طرح Babylon سؤالًا يستحق التفكير:
إذا كان BTC هو أقوى أصل قائم على الإجماع في عالم التشفير، فهل يجب أن تبقى قيمته محصورة فقط في ارتفاع السعر؟
أم ينبغي أن تتحول إلى أساس الثقة وراء مزيد من الشبكات ومزيد من التطبيقات؟
أنا أميل إلى الخيار الثاني.
لأن الابتكار الحقيقي في الجولة القادمة قد لا يكون في خلق أصول جديدة أكثر، بل في جعل القيمة الكبيرة الموجودة بالفعل تعود للانسياب.
#Baby $BABY @BabylonLabs_io
162
·
--
أصبح لدي شعور متزايد بأن أكبر أصل في سلاسل الكتل في المستقبل ليس التوكن. بل هو الثقةبدأت أشعر أكثر فأكثر بأن أكبر أصل في سلاسل الكتل في المستقبل، ليس التوكن.
بل هو أمر يمكن الوثوق به.
تبدو هذه الجملة ملتوية قليلًا، وأنا أيضًا لم أفهمها تدريجيًا إلا مؤخرًا.
في السابق كان لدي مشروع رأيته، وأول ردة فعل لدي دائمًا هي النظر إلى التوكنات. هل للتوكن قيمة؟ ما هو النموذج الاقتصادي؟ كم تبلغ الكمية المتداولة؟ هل ضغط الإطلاق مرتفع أم لا؟ وهل يمكن أن تتشكل حلقة دفع… بصراحة، نحن جميعًا تعودنا أن نعتبر التوكن كإجابة نهائية لمشروع ما.
ومع مرور الوقت، كلما تعرّفت على مشاريع أكثر، اكتشفت أن التوكن في كثير من الأحيان ليس سببًا، بل نتيجة.
الذي يحدد حقًا ما إذا كان البروتوكول يمكنه الاستمرار والعيش، لم يكن أبدًا أن تصميم التوكن جميل بقدر ما هو أن هناك من يرغب في تصديقه، ويواصل استخدامه.
أصبح لدي شعور متزايد بأن أكبر أصل في سلاسل الكتل في المستقبل ليس التوكن. بل هو الثقة
بدأت أشعر أكثر فأكثر بأن أكبر أصل في سلاسل الكتل في المستقبل، ليس التوكن.
بل هو أمر يمكن الوثوق به.
تبدو هذه الجملة ملتوية قليلًا، وأنا أيضًا لم أفهمها تدريجيًا إلا مؤخرًا.
في السابق كان لدي مشروع رأيته، وأول ردة فعل لدي دائمًا هي النظر إلى التوكنات. هل للتوكن قيمة؟ ما هو النموذج الاقتصادي؟ كم تبلغ الكمية المتداولة؟ هل ضغط الإطلاق مرتفع أم لا؟ وهل يمكن أن تتشكل حلقة دفع… بصراحة، نحن جميعًا تعودنا أن نعتبر التوكن كإجابة نهائية لمشروع ما.
ومع مرور الوقت، كلما تعرّفت على مشاريع أكثر، اكتشفت أن التوكن في كثير من الأحيان ليس سببًا، بل نتيجة.
الذي يحدد حقًا ما إذا كان البروتوكول يمكنه الاستمرار والعيش، لم يكن أبدًا أن تصميم التوكن جميل بقدر ما هو أن هناك من يرغب في تصديقه، ويواصل استخدامه.
بل هو أمر يمكن الوثوق به.
تبدو هذه الجملة ملتوية قليلًا، وأنا أيضًا لم أفهمها تدريجيًا إلا مؤخرًا.
في السابق كان لدي مشروع رأيته، وأول ردة فعل لدي دائمًا هي النظر إلى التوكنات. هل للتوكن قيمة؟ ما هو النموذج الاقتصادي؟ كم تبلغ الكمية المتداولة؟ هل ضغط الإطلاق مرتفع أم لا؟ وهل يمكن أن تتشكل حلقة دفع… بصراحة، نحن جميعًا تعودنا أن نعتبر التوكن كإجابة نهائية لمشروع ما.
ومع مرور الوقت، كلما تعرّفت على مشاريع أكثر، اكتشفت أن التوكن في كثير من الأحيان ليس سببًا، بل نتيجة.
الذي يحدد حقًا ما إذا كان البروتوكول يمكنه الاستمرار والعيش، لم يكن أبدًا أن تصميم التوكن جميل بقدر ما هو أن هناك من يرغب في تصديقه، ويواصل استخدامه.
562
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaInvestigatesAfterHuang’sAffairApology
106,086 مشاهدات
1,157 يقومون بالنقاش
مجلس إدارة إنفيديا يفتح تحقيقًا في استهداف هوانغ بجهود استخباراتية أجنبية
Binance News
·13 إعجاب
·46.4k مشاهدات
BitcoinFiveWeeklyLosses
132,768 مشاهدات
1,628 يقومون بالنقاش
AIChipSlumpNasdaq
68,601 مشاهدات
1,008 يقومون بالنقاش