

倒霉熊来了
1.3k منشورات

倒霉熊来了
إبلاغ
حظر المُستخدم
亏完了从头再来
184 تتابع
11.3K+ المتابعون
3.2K+ إعجاب
منشورات
الكل
اقتباسات
Live
·
--
جرّب هذا السحب مرة أخرى!
لن تخسر شيئًا من خلال اغتنام الفرص
جرّب هذا السحب مرة أخرى!
لن تخسر شيئًا من خلال اغتنام الفرص
لن تخسر شيئًا من خلال اغتنام الفرص


币安Binance华语
·
--
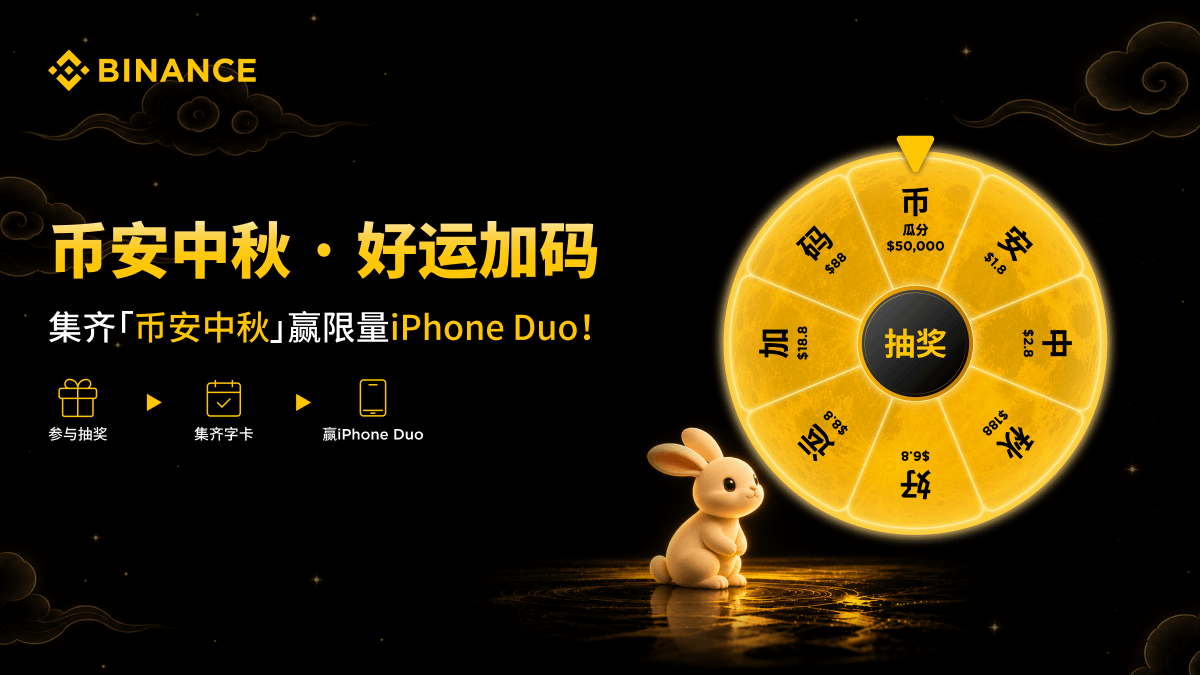
🥮 في خريفٍ يكتمل فيه القمر، الجوائز كلها في باينانس لعيد منتصف الخريف!
عجلة + جمع الحروف لزيادة الحظ، مهما شاركت سيصلك هدية 🎁
اجمع «باينانس لعيد منتصف الخريف»، 100% للفوز بالعديد من المكافآت مثل iPhone 18 Duo وغيرها!
🧑🤝🧑 ادعُ أصدقاءك ليتجمعوا معًا! في قسم التعليقات اعرض الحرف الذي سحبتَه وأعد نشره، سيتم اختيار 3 أشخاص لإرسال صندوق حقيبة باينانس لهم & و5 أشخاص لإرسال كوب مخصص 🌕
👉 点击立即参与
111
·
--
$ETH #dusk $DUSK @Dusk_Foundation ركضت حتى أنهيت عقدة DuskDS ثم فهمت الأمر أخيرًا؛ الجذر النهائي لـ DuskEVM لا يكمن في طبقة EVM نفسها
اسحب مستوى سجلات عقدة Rusk إلى debug، راقب تلك الثواني القليلة التي أرسلت فيها DuskEVM إشعارًا إلى DuskDS، وكانت الخلاصة أكثر حسمًا مما توقعت. إن Sequencer في DuskEVM يهتم فقط بالتنفيذ والترتيب؛ توقيعات SBA في ثلاث جولات موجودة في مكانها الصحيح كلها على السلسلة الرئيسية L1. بعد تجميع جذر حالة الدفعة batch state root وPhoenix note commitment وإثباتات Hedger المتعلّقة بـ PLONK داخل معاملات مرشحة، يبدأ DuskDS بالاقتراع لاستخراج الكتل: يتحقق التفويض الذي يحصل على 5% من مكافأة الكتلة وفق أوزان التوقيع المرهونة، فيوقّع مرةً. ثم لجنة التفويض توافق مرةً ثانية وتحصل على 5% توقيع مرة أخرى. في السجل يظهر السطر sba::round=88213 مع producer=sig_ok validators=5/5 approvers=5/5 finalized=true، ويكون مُعلّقًا تحت وحدة duskds، وليس تحت وحدة duskevm. من جهة الـ Sequencer، يبقى فقط batch_submitted_to_l1 tx_hash، لأعرف أن السطر النهائي يمتد عبر الوحدات.
إذا قورنت هذا بما يحدث في Arbitrum وOP، فالفرق واضح جدًا. هناك، بعد أن ينتج الـ sequencer كتلة، يجب انتظار تأكيد حالة الكتلة من عقدة L1؛ النوافذ التفاؤلية أو التحقق من الإثبات سيؤخران النهائيّة. Dusk يعكس ذلك: غلاف التنفيذ لا يمسّ الإجماع، وما دامت التواقيع الثلاثية مكتملة مباشرةً، تصبح نهائية على مستوى ثوانٍ ولا رجعة فيها. سيناريوهات مثل سندات NPEX DvP هي بالضبط ما يحتاجه هذا النوع—لا يعتمد على وقت إصدار الكتل في L1. والعيب كذلك ملموس: عدد جولات التوقيع أكثر، واستكشاف الأعطال عندما تتعطل اللجنة مزعج. في مرة، كان توقيع approver لا يكتمل دائمًا، فبقي finalized معلّقًا؛ وفي النهاية اكتشفت أن تهيئة أوزان طبقة ds كانت مكتوبة خطأ، ولم تظهر أي إشارة في سجلات evm. تشغيل العقد يتطلب مراقبة مجموعتي سجلات evm وds معًا، والمبتدئ قد يختلط عليه الأمر بسهولة.
أنا حقًا أحب هذا الاختيار المعماري: ضغط التنفيذ وإتاحة البيانات على السلسلة الرئيسية، مقابل عدم الاعتماد على نافذة تفاؤلية لتحقيق الاتساق. لا تعُد DuskEVM كأنه سلسلة مستقلة؛ هو مجرد غلاف تنفيذ، والنهائية كلها تأتي من توقيعات DuskDS. نصيحتي لمن يشغّل العقد: راقب السجلات بشكل منفصل؛ طبقة evm تخبرك بما تم تنفيذه، وطبقة ds فقط هي التي تخبرك إن كان هذا يعدّ “صحيحًا” من ناحية القيمة النهائية.
$ETH #dusk $DUSK @Dusk ركضت حتى أنهيت عقدة DuskDS ثم فهمت الأمر أخيرًا؛ الجذر النهائي لـ DuskEVM لا يكمن في طبقة EVM نفسها
اسحب مستوى سجلات عقدة Rusk إلى debug، راقب تلك الثواني القليلة التي أرسلت فيها DuskEVM إشعارًا إلى DuskDS، وكانت الخلاصة أكثر حسمًا مما توقعت. إن Sequencer في DuskEVM يهتم فقط بالتنفيذ والترتيب؛ توقيعات SBA في ثلاث جولات موجودة في مكانها الصحيح كلها على السلسلة الرئيسية L1. بعد تجميع جذر حالة الدفعة batch state root وPhoenix note commitment وإثباتات Hedger المتعلّقة بـ PLONK داخل معاملات مرشحة، يبدأ DuskDS بالاقتراع لاستخراج الكتل: يتحقق التفويض الذي يحصل على 5% من مكافأة الكتلة وفق أوزان التوقيع المرهونة، فيوقّع مرةً. ثم لجنة التفويض توافق مرةً ثانية وتحصل على 5% توقيع مرة أخرى. في السجل يظهر السطر sba::round=88213 مع producer=sig_ok validators=5/5 approvers=5/5 finalized=true، ويكون مُعلّقًا تحت وحدة duskds، وليس تحت وحدة duskevm. من جهة الـ Sequencer، يبقى فقط batch_submitted_to_l1 tx_hash، لأعرف أن السطر النهائي يمتد عبر الوحدات.
إذا قورنت هذا بما يحدث في Arbitrum وOP، فالفرق واضح جدًا. هناك، بعد أن ينتج الـ sequencer كتلة، يجب انتظار تأكيد حالة الكتلة من عقدة L1؛ النوافذ التفاؤلية أو التحقق من الإثبات سيؤخران النهائيّة. Dusk يعكس ذلك: غلاف التنفيذ لا يمسّ الإجماع، وما دامت التواقيع الثلاثية مكتملة مباشرةً، تصبح نهائية على مستوى ثوانٍ ولا رجعة فيها. سيناريوهات مثل سندات NPEX DvP هي بالضبط ما يحتاجه هذا النوع—لا يعتمد على وقت إصدار الكتل في L1. والعيب كذلك ملموس: عدد جولات التوقيع أكثر، واستكشاف الأعطال عندما تتعطل اللجنة مزعج. في مرة، كان توقيع approver لا يكتمل دائمًا، فبقي finalized معلّقًا؛ وفي النهاية اكتشفت أن تهيئة أوزان طبقة ds كانت مكتوبة خطأ، ولم تظهر أي إشارة في سجلات evm. تشغيل العقد يتطلب مراقبة مجموعتي سجلات evm وds معًا، والمبتدئ قد يختلط عليه الأمر بسهولة.
أنا حقًا أحب هذا الاختيار المعماري: ضغط التنفيذ وإتاحة البيانات على السلسلة الرئيسية، مقابل عدم الاعتماد على نافذة تفاؤلية لتحقيق الاتساق. لا تعُد DuskEVM كأنه سلسلة مستقلة؛ هو مجرد غلاف تنفيذ، والنهائية كلها تأتي من توقيعات DuskDS. نصيحتي لمن يشغّل العقد: راقب السجلات بشكل منفصل؛ طبقة evm تخبرك بما تم تنفيذه، وطبقة ds فقط هي التي تخبرك إن كان هذا يعدّ “صحيحًا” من ناحية القيمة النهائية.
180
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk 的慢减半更像缓释焦虑,安全预算的换挡表一天不挂出来我只会小仓位跟风
最近社区里慢减半的帖子多了起来,你别说,这套叙事看着确实温柔。把 Dusk 的增发模型拆开看,初始五亿先流通,剩下五亿切成区块奖励,四年减半一次,没产出的部分直接销毁,比那种一次性放水的要克制。奖励给验证者、开发基金和委员会,早期链上手续费撑不起安全预算时用增发补,等真实交易费接上来再退坡。逻辑 Cosmos Hub 也玩过,通胀率跟着委托比例动态调,手续费低的时候验证者就靠增发活着。问题在于 Cosmos 至少把通胀曲线和手续费占比透明度做得够细,Dusk 这边我只听到“会切到 gas”,每个区块奖励里手续费到底占几个点,没数据,安全预算覆盖率曲线也没挂出来。
这就让人不舒服了。节点层面 Dusk 有软硬罚没,门槛听着不低,可验证者大头握在谁手里,前二十个节点控了多少投票权,质押率里面有没有交易所打包或者基金会自托的水份,这些才是长期安全预算能不能软着陆的关键。总量十亿看着漂亮,可那是面子,里子是真实链上需求能不能消化掉增发。手续费接不住,增发就得一直补,补到后面四年减半的节奏也只是把风险摊成低烈度,不是消掉风险。拿 Aleph Zero 和 Oasis 比,前者的通胀补贴玩得明白些,后者靠 TEE 做隐私计算,跟 Dusk 走 ZK 做证券代币化不是一条道,可散户能看到的链上费用数据,Dusk 算偏少的。
我现在的策略不复杂:现货不加长期重仓,只拿小仓位跟节奏。盯三个数,验证者分布、真实质押规模、手续费占奖励比,这三个里有两个连续恶化,后面释放再好看我也不接。慢减半从来不等于安全,顶多是爆雷的引信被拉长了一点,引信尽头是什么,得看官方哪天把覆概率曲线挂出来。
$ETH #dusk $DUSK @Dusk Dusk 的慢减半更像缓释焦虑,安全预算的换挡表一天不挂出来我只会小仓位跟风
最近社区里慢减半的帖子多了起来,你别说,这套叙事看着确实温柔。把 Dusk 的增发模型拆开看,初始五亿先流通,剩下五亿切成区块奖励,四年减半一次,没产出的部分直接销毁,比那种一次性放水的要克制。奖励给验证者、开发基金和委员会,早期链上手续费撑不起安全预算时用增发补,等真实交易费接上来再退坡。逻辑 Cosmos Hub 也玩过,通胀率跟着委托比例动态调,手续费低的时候验证者就靠增发活着。问题在于 Cosmos 至少把通胀曲线和手续费占比透明度做得够细,Dusk 这边我只听到“会切到 gas”,每个区块奖励里手续费到底占几个点,没数据,安全预算覆盖率曲线也没挂出来。
这就让人不舒服了。节点层面 Dusk 有软硬罚没,门槛听着不低,可验证者大头握在谁手里,前二十个节点控了多少投票权,质押率里面有没有交易所打包或者基金会自托的水份,这些才是长期安全预算能不能软着陆的关键。总量十亿看着漂亮,可那是面子,里子是真实链上需求能不能消化掉增发。手续费接不住,增发就得一直补,补到后面四年减半的节奏也只是把风险摊成低烈度,不是消掉风险。拿 Aleph Zero 和 Oasis 比,前者的通胀补贴玩得明白些,后者靠 TEE 做隐私计算,跟 Dusk 走 ZK 做证券代币化不是一条道,可散户能看到的链上费用数据,Dusk 算偏少的。
我现在的策略不复杂:现货不加长期重仓,只拿小仓位跟节奏。盯三个数,验证者分布、真实质押规模、手续费占奖励比,这三个里有两个连续恶化,后面释放再好看我也不接。慢减半从来不等于安全,顶多是爆雷的引信被拉长了一点,引信尽头是什么,得看官方哪天把覆概率曲线挂出来。
171
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk 质押年化22%很香,可日手续费3个币让这笔账算起来发虚
把 Dusk 的经济模型重新拉了一遍,我反而没那么在意那十亿枚封顶。更想搞明白的是,眼下这套体系里,收益的实际买单方到底在哪。官方自己画得清楚,初始五亿枚,后续三十六年再放五亿枚左右当网络激励,第一阶段每个区块大约十九点八六枚新币。按一天八千六百多个区块粗算,每天新增激励能到十七万枚上下。单看这个数不算吓人,拿链上使用量一对,差距就冒出来了。
社区浏览器最近的数据挺扎眼,二十四小时交易量就两百笔左右,有组记录甚至只有一百七十四笔,全天手续费加起来不过三枚多 DUSK。另一边,活跃质押早过了两亿枚,质押年化还在百分之二十二附近晃。翻成大白话就是,需求端细得像条缝,供给端的闸门倒是开的挺欢。质押率高对网络安全当然是好事,可这高收益若是靠新币释放堆出来,而不是靠手续费和真实业务托起来,那说白了就是拿未来的供给提前给今天的安全预算续命。持币人盯着的是帐面年化,我更在意这收益身后到底有没有外部现金流能接住它。
Dusk 在讲私募市场、SME 融资和现实资产上链的时候,有句表述我挺认,它自己都承认光把资产切碎不会自动带来需求和流动性。这份坦白比很多项目强不少。但坦白归坦白,落地节奏还是让人打问号。跟 Polymesh 比,机构合规那套 Polymesh 卡得更死,节点身份、准入机制都更严,可它的链上真实交易量也没好到哪去;跟 Centrifuge 比,它把现实资产往 DeFi 里导的思路更野,然而代币捕获一直偏软。Dusk 想卡在隐私合规这条中缝上,技术底子确实不是空的,零知识那套东西也不是摆设,但技术优势能不能转成持续消耗,现在还没看到拐点。
$ETH #dusk $DUSK @Dusk Dusk 质押年化22%很香,可日手续费3个币让这笔账算起来发虚
把 Dusk 的经济模型重新拉了一遍,我反而没那么在意那十亿枚封顶。更想搞明白的是,眼下这套体系里,收益的实际买单方到底在哪。官方自己画得清楚,初始五亿枚,后续三十六年再放五亿枚左右当网络激励,第一阶段每个区块大约十九点八六枚新币。按一天八千六百多个区块粗算,每天新增激励能到十七万枚上下。单看这个数不算吓人,拿链上使用量一对,差距就冒出来了。
社区浏览器最近的数据挺扎眼,二十四小时交易量就两百笔左右,有组记录甚至只有一百七十四笔,全天手续费加起来不过三枚多 DUSK。另一边,活跃质押早过了两亿枚,质押年化还在百分之二十二附近晃。翻成大白话就是,需求端细得像条缝,供给端的闸门倒是开的挺欢。质押率高对网络安全当然是好事,可这高收益若是靠新币释放堆出来,而不是靠手续费和真实业务托起来,那说白了就是拿未来的供给提前给今天的安全预算续命。持币人盯着的是帐面年化,我更在意这收益身后到底有没有外部现金流能接住它。
Dusk 在讲私募市场、SME 融资和现实资产上链的时候,有句表述我挺认,它自己都承认光把资产切碎不会自动带来需求和流动性。这份坦白比很多项目强不少。但坦白归坦白,落地节奏还是让人打问号。跟 Polymesh 比,机构合规那套 Polymesh 卡得更死,节点身份、准入机制都更严,可它的链上真实交易量也没好到哪去;跟 Centrifuge 比,它把现实资产往 DeFi 里导的思路更野,然而代币捕获一直偏软。Dusk 想卡在隐私合规这条中缝上,技术底子确实不是空的,零知识那套东西也不是摆设,但技术优势能不能转成持续消耗,现在还没看到拐点。
189
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk تبلغ نسبة المعاملات المحجوبة أقل من 7%، لكن العائق الحقيقي ليس التقنية
عدتُ إلى واجهة إحصاءات شبكة Dusk الرئيسية. عند ارتفاع الكتلة 5007908، بلغ إجمالي المعاملات 68299 معاملة، منها 63600 معاملة ظاهرة، وبلغ عدد المعاملات المحجوبة 4699 فقط. ووفقًا لهذا المقياس، تبلغ نسبة معاملات الخصوصية 6.9%. يبدو الأمر وكأنه “ردّ صفعة” على الفكرة القائلة بأن الخصوصية لا يستخدمها أحد: سلسلة تضع الخصوصية في الطبقة الأساسية، لكن مسار الحجب يصبح أقلية.
لكن قراءة 6.9% على أنها “لا أحد يستخدم الخصوصية” هي تبسيط مفرط. فالسيناريوهات التي تخدمها خدمة Moonlight وPhoenix مختلفة تمامًا. Moonlight مخصص للحسابات العامة: الإيداع والرهان والمطابقة التشغيلية واضحة بالكامل، وهو مناسب للعمليات التي تحتاج إلى مسار يمكن التحقق منه علنًا. أما Phoenix فتحوّل الأموال إلى ملاحظات (notes) مشفّرة، وتعتمد على إثباتات المعرفة الصفرية للتحقق من الرصيد ومنع الإنفاق المزدوج دون كشف المرسل أو المستلم أو المبلغ للخارج. هذا التصميم أكثر “حِرفية” من Zcash: فوجود بركة شفافة وبركة محجوبة معًا وتبديلهما ما زال يردع كثيرين. أما Monero فاختار أن تكون الخصوصية هي الافتراضية بالكامل، مقابل ذلك تم تضييق السيولة بسبب ضغط منصات التداول المتكرر. إن أراد Dusk أن يكون في طرفي المعادلة، فذلك منطقي من الناحية النظرية، لكن المستخدمون لا يتوجهون تلقائيًا إلى زر shield لمجرد أن المنطق متماسك.
من تجربتي الفعلية، لا يبدو الدخول إلى الميزة صعبًا؛ الصعوبة هي في تحديد الإيقاع: متى يجب تفعيل الحجب (shield) ومتى يجب إلغاءه (unshield). طبقة التطبيق لا تقدم إرشادًا واضحًا. معظم التطبيقات ما زالت تمضي بحساب عام من البداية إلى النهاية، والحوالات المحجوبة لا تُضبط تقريبًا كخيار افتراضي. الخصوصية موجودة، لكن هل يرغب المستخدم أن يقطع خطوتين إضافيتين؟ بينهما عائق احتكاك المنتج. حتى على الرغم من أن Aleo يرفع شعار الخصوصية الافتراضية بقوة، فعندما تُجرّب عمليًا ستجد البيئة تبدو باردة بنفس الدرجة. هذه ليست مشكلة Dusk وحدها؛ بل إن مسار الخصوصية كاملًا عالق بين “إمكانية التنفيذ التقنية” و“قوة العادة التشغيلية”.
وهناك مشكلة أخرى في البيانات التراكمية: المعاملات العامة المبكرة رفعت القاعدة، لذلك من الصعب على الزيادة قصيرة الأجل في الخصوصية أن تُزحزح النسبة. لستُ أركز بعد على العدد الإجمالي، بل على نسبة الزيادات المحجوبة الجديدة أسبوعيًا، وعلى ما إذا كان مسار الحسابات العامة إلى الحسابات المحجوبة مستمرًا، وكذلك هل زاد عدد التطبيقات التي تدعم Phoenix. إشارات الزيادة هذه أكثر موثوقية من مجرد جملة “6.9%”.
ما يجب على Dusk التحقق منه ليس أي “رجل” أثخن، بل هل بدأ المستخدمون باختيار حدود معلوماتهم بشكل نشط وفقًا للسيناريو. Moonlight يتكفل بالتعاون القابل للرؤية، وPhoenix يتكفل بالتدفق المحمي—ولكل مسار استخدامه. الطريق مُعبَّد الآن، لكن من يسيرون فيه لم يتعوّدوا بعد على الانعطاف.
$ETH #dusk $DUSK @Dusk Dusk تبلغ نسبة المعاملات المحجوبة أقل من 7%، لكن العائق الحقيقي ليس التقنية
عدتُ إلى واجهة إحصاءات شبكة Dusk الرئيسية. عند ارتفاع الكتلة 5007908، بلغ إجمالي المعاملات 68299 معاملة، منها 63600 معاملة ظاهرة، وبلغ عدد المعاملات المحجوبة 4699 فقط. ووفقًا لهذا المقياس، تبلغ نسبة معاملات الخصوصية 6.9%. يبدو الأمر وكأنه “ردّ صفعة” على الفكرة القائلة بأن الخصوصية لا يستخدمها أحد: سلسلة تضع الخصوصية في الطبقة الأساسية، لكن مسار الحجب يصبح أقلية.
لكن قراءة 6.9% على أنها “لا أحد يستخدم الخصوصية” هي تبسيط مفرط. فالسيناريوهات التي تخدمها خدمة Moonlight وPhoenix مختلفة تمامًا. Moonlight مخصص للحسابات العامة: الإيداع والرهان والمطابقة التشغيلية واضحة بالكامل، وهو مناسب للعمليات التي تحتاج إلى مسار يمكن التحقق منه علنًا. أما Phoenix فتحوّل الأموال إلى ملاحظات (notes) مشفّرة، وتعتمد على إثباتات المعرفة الصفرية للتحقق من الرصيد ومنع الإنفاق المزدوج دون كشف المرسل أو المستلم أو المبلغ للخارج. هذا التصميم أكثر “حِرفية” من Zcash: فوجود بركة شفافة وبركة محجوبة معًا وتبديلهما ما زال يردع كثيرين. أما Monero فاختار أن تكون الخصوصية هي الافتراضية بالكامل، مقابل ذلك تم تضييق السيولة بسبب ضغط منصات التداول المتكرر. إن أراد Dusk أن يكون في طرفي المعادلة، فذلك منطقي من الناحية النظرية، لكن المستخدمون لا يتوجهون تلقائيًا إلى زر shield لمجرد أن المنطق متماسك.
من تجربتي الفعلية، لا يبدو الدخول إلى الميزة صعبًا؛ الصعوبة هي في تحديد الإيقاع: متى يجب تفعيل الحجب (shield) ومتى يجب إلغاءه (unshield). طبقة التطبيق لا تقدم إرشادًا واضحًا. معظم التطبيقات ما زالت تمضي بحساب عام من البداية إلى النهاية، والحوالات المحجوبة لا تُضبط تقريبًا كخيار افتراضي. الخصوصية موجودة، لكن هل يرغب المستخدم أن يقطع خطوتين إضافيتين؟ بينهما عائق احتكاك المنتج. حتى على الرغم من أن Aleo يرفع شعار الخصوصية الافتراضية بقوة، فعندما تُجرّب عمليًا ستجد البيئة تبدو باردة بنفس الدرجة. هذه ليست مشكلة Dusk وحدها؛ بل إن مسار الخصوصية كاملًا عالق بين “إمكانية التنفيذ التقنية” و“قوة العادة التشغيلية”.
وهناك مشكلة أخرى في البيانات التراكمية: المعاملات العامة المبكرة رفعت القاعدة، لذلك من الصعب على الزيادة قصيرة الأجل في الخصوصية أن تُزحزح النسبة. لستُ أركز بعد على العدد الإجمالي، بل على نسبة الزيادات المحجوبة الجديدة أسبوعيًا، وعلى ما إذا كان مسار الحسابات العامة إلى الحسابات المحجوبة مستمرًا، وكذلك هل زاد عدد التطبيقات التي تدعم Phoenix. إشارات الزيادة هذه أكثر موثوقية من مجرد جملة “6.9%”.
ما يجب على Dusk التحقق منه ليس أي “رجل” أثخن، بل هل بدأ المستخدمون باختيار حدود معلوماتهم بشكل نشط وفقًا للسيناريو. Moonlight يتكفل بالتعاون القابل للرؤية، وPhoenix يتكفل بالتدفق المحمي—ولكل مسار استخدامه. الطريق مُعبَّد الآن، لكن من يسيرون فيه لم يتعوّدوا بعد على الانعطاف.
436
·
--
$ETH #dusk $DUSK @Dusk_Foundation 手机扛不动 ZK 证明就只能裸奔?Dusk 把密钥拆成两半后,隐私和轻量不用二选一
“隐私要给体验让步”这话我听过太多次,真正让我改观的不是哪篇研报,是把 Dusk Phoenix 这套密钥结构亲手跑了一遍。它跟 Zcash 那种单私钥体系压根不搭边,Phoenix 把密钥拆成查看密钥和花费密钥两把。查看密钥能扫链认出哪些交易是进你账的,但缺了另一半信息,推不出实际花钱用的私钥。光这一点,就改变了我对隐私成本的理解。过去总觉得要隐私就得自己扛全部算力,手机算零知识证明慢,那就只能裸奔。Dusk 偏不,它把扫描识别和证明生成都做成可以委托出去的活。第三方帮你扫链、帮你生成证明,能看到这地址收了多少钱,却动不了资产。说难听点,他能看见你口袋鼓了,手伸不进去。对手机用户来说这个门槛下降是实打实的。Zcash 强在匿名转账但本地同步很重,Monero 把环签名做稳了可手机体验也拖。Dusk 更像是找到个中间态,你不再只有全私和全裸两个选项,可以按地址分级给授权。
不过便宜不是白捡的。真把扫描权委托出去,你的入账节奏和金额对第三方几乎是透明的。这第三方靠不靠谱,协议管不了。Dusk 解决了谁能花,没解决该给谁看。对比 Aleo 那种更彻底把计算丢给链外节点、但中心化味道也更重的路线,Dusk 更轻,可暴露面也明摆着。拿回隐私比交出去难得多,这是我真正关心的。别把查看权当成免费的午餐,它确实把 ZKP 这头猛兽塞进了可拆分的小笼子,但笼门钥匙是你自己递出去的。我自己的用法偏保守:小额地址挂到自建扫描节点,大额地址宁可让手机慢慢跑。Dusk 给了选择权,怎么用看个人。
$ETH #dusk $DUSK @Dusk 手机扛不动 ZK 证明就只能裸奔?Dusk 把密钥拆成两半后,隐私和轻量不用二选一
“隐私要给体验让步”这话我听过太多次,真正让我改观的不是哪篇研报,是把 Dusk Phoenix 这套密钥结构亲手跑了一遍。它跟 Zcash 那种单私钥体系压根不搭边,Phoenix 把密钥拆成查看密钥和花费密钥两把。查看密钥能扫链认出哪些交易是进你账的,但缺了另一半信息,推不出实际花钱用的私钥。光这一点,就改变了我对隐私成本的理解。过去总觉得要隐私就得自己扛全部算力,手机算零知识证明慢,那就只能裸奔。Dusk 偏不,它把扫描识别和证明生成都做成可以委托出去的活。第三方帮你扫链、帮你生成证明,能看到这地址收了多少钱,却动不了资产。说难听点,他能看见你口袋鼓了,手伸不进去。对手机用户来说这个门槛下降是实打实的。Zcash 强在匿名转账但本地同步很重,Monero 把环签名做稳了可手机体验也拖。Dusk 更像是找到个中间态,你不再只有全私和全裸两个选项,可以按地址分级给授权。
不过便宜不是白捡的。真把扫描权委托出去,你的入账节奏和金额对第三方几乎是透明的。这第三方靠不靠谱,协议管不了。Dusk 解决了谁能花,没解决该给谁看。对比 Aleo 那种更彻底把计算丢给链外节点、但中心化味道也更重的路线,Dusk 更轻,可暴露面也明摆着。拿回隐私比交出去难得多,这是我真正关心的。别把查看权当成免费的午餐,它确实把 ZKP 这头猛兽塞进了可拆分的小笼子,但笼门钥匙是你自己递出去的。我自己的用法偏保守:小额地址挂到自建扫描节点,大额地址宁可让手机慢慢跑。Dusk 给了选择权,怎么用看个人。
1
217
·
--
$ETH #termmax @termmax الوجه الخفي لمحرك التصفية: هل يستطيع TermMax ابتلاع فرص “إدراج الدبابيس”؟
عندما نتحدث عن موضوع التصفية، فإن أول انطباع حصلت عليه لدى TermMax لم يكن “بروتوكول إقراض آخر”، بل أنه ضغط مسار التصفية إلى حد استثنائي من القِصر. بمجرد تفعيل خطوط التصفية في Aave وCompound، يحتاج المُصَفِّون الخارجيون إلى الانطلاق المبكر والمزايدة وتحمل تذبذب رسوم الغاز (Gas)، وهذه التكرارات تتضخم أكثر في ظروف السوق القصوى. من سجلات التصفية على شبكة الاختبار، فإن فارق الوقت من تفعيل TermMax إلى إتمام التصفية يمكن دفعه إلى ما دون نطاق بلوكين تقريبًا؛ وهذا بالفعل أكثر أناقة من بعض البروتوكولات العريقة. ومع ذلك، لم تنكشف بعد فعليًا تأخيرات دفع أوراكل الحالة على الشبكة الرئيسية (mainnet) وما إذا كانت هناك ازدحامات في الـ mempool.
لكن المشكلة واضحة أيضًا. تصميم حوافز توكن TERM في التصفية يميل إلى الحذر؛ فالخصم الذي يحصل عليه المُصفِّي ليس جذابًا مثل النسبة الثابتة في Aave. في سوق هابطة، قد لا تكون دافعية المُصفّين كافية، خصوصًا بالنسبة للأصول طويلة الذيل (long-tail assets). وإذا حدث تأخير بنقطة واحدة في عروض الأوراكل (oracle报价)، فلا يزال هناك خطر تعثرات مؤقتة (bad debt) على المدى القصير. هذا على الأرجح هو أكثر ما يجعلني غير مرتاح لفكرة “التصفية الآلية”.
لنقارن مع Morpho: يقوم Morpho بإسناد كفاءة التصفية إلى السوق، وتطابق مجمعات السيولة لديه أكثر مرونة، لكنه في الظروف القصوى قد يشهد أيضًا ازدحامًا في التصفية. يبدو TermMax أكثر كونه أعاد “حق التصفية” إلى طبقة البروتوكول، تضحية بجزء من المرونة اللامركزية مقابل قدر أكبر من اليقين. هذا التنازل لا يَظهر كثيرًا في الأسواق الهادئة؛ لكن عندما يتجاوز تقلب ETH في يوم واحد 15%، سيتم إخراج الفروقات للاختبار. معلمات التصفية في Euler v2 أدق، لكن TermMax أكثر هجومية في تعديل نسبة الضمان (collateral ratio ديناميكيًا)، وهذا يعني أنه ينقل المخاطر من المُصفّين إلى البروتوكول نفسه؛ وفي حالات إدراج الدبابيس العميق، تكون خسائر التعثر المحتملة التي يتوجب تحملها أكبر أيضًا.
يتضمن سعر توكن TERM حاليًا جزءًا من “علاوة كفاءة التصفية”. وإذا لم تكن بيانات التصفية بعد إطلاق الشبكة الرئيسية كما هو متوقع، فستنكمش هذه العلاوة. أميل إلى مراقبة حجم التصفية الفعلي خلال موجة التقلبات الكبيرة الأولى، بدل الاستماع إلى خطاب “التصفية بلا خسارة” (无损清算). الحديث عن قيمة التقاط (التقاط العوائد) التوكن حاليًا مبكر جدًا؛ والاستقرار في وحدة التصفية هو الأهم.
بشكل عام، لدى تصميم التصفية في TermMax أفكار جيدة، لكنه لا يزال يحتاج إلى اختبار ضغط واحد لإثبات نفسه. ليس أنه سيئ، بل أنه لم يحن الوقت بعد لأن أجعلني أطمئن وأفوّضه بمراكزي بثقة.
$ETH #termmax @TermMax الوجه الخفي لمحرك التصفية: هل يستطيع TermMax ابتلاع فرص “إدراج الدبابيس”؟
عندما نتحدث عن موضوع التصفية، فإن أول انطباع حصلت عليه لدى TermMax لم يكن “بروتوكول إقراض آخر”، بل أنه ضغط مسار التصفية إلى حد استثنائي من القِصر. بمجرد تفعيل خطوط التصفية في Aave وCompound، يحتاج المُصَفِّون الخارجيون إلى الانطلاق المبكر والمزايدة وتحمل تذبذب رسوم الغاز (Gas)، وهذه التكرارات تتضخم أكثر في ظروف السوق القصوى. من سجلات التصفية على شبكة الاختبار، فإن فارق الوقت من تفعيل TermMax إلى إتمام التصفية يمكن دفعه إلى ما دون نطاق بلوكين تقريبًا؛ وهذا بالفعل أكثر أناقة من بعض البروتوكولات العريقة. ومع ذلك، لم تنكشف بعد فعليًا تأخيرات دفع أوراكل الحالة على الشبكة الرئيسية (mainnet) وما إذا كانت هناك ازدحامات في الـ mempool.
لكن المشكلة واضحة أيضًا. تصميم حوافز توكن TERM في التصفية يميل إلى الحذر؛ فالخصم الذي يحصل عليه المُصفِّي ليس جذابًا مثل النسبة الثابتة في Aave. في سوق هابطة، قد لا تكون دافعية المُصفّين كافية، خصوصًا بالنسبة للأصول طويلة الذيل (long-tail assets). وإذا حدث تأخير بنقطة واحدة في عروض الأوراكل (oracle报价)، فلا يزال هناك خطر تعثرات مؤقتة (bad debt) على المدى القصير. هذا على الأرجح هو أكثر ما يجعلني غير مرتاح لفكرة “التصفية الآلية”.
لنقارن مع Morpho: يقوم Morpho بإسناد كفاءة التصفية إلى السوق، وتطابق مجمعات السيولة لديه أكثر مرونة، لكنه في الظروف القصوى قد يشهد أيضًا ازدحامًا في التصفية. يبدو TermMax أكثر كونه أعاد “حق التصفية” إلى طبقة البروتوكول، تضحية بجزء من المرونة اللامركزية مقابل قدر أكبر من اليقين. هذا التنازل لا يَظهر كثيرًا في الأسواق الهادئة؛ لكن عندما يتجاوز تقلب ETH في يوم واحد 15%، سيتم إخراج الفروقات للاختبار. معلمات التصفية في Euler v2 أدق، لكن TermMax أكثر هجومية في تعديل نسبة الضمان (collateral ratio ديناميكيًا)، وهذا يعني أنه ينقل المخاطر من المُصفّين إلى البروتوكول نفسه؛ وفي حالات إدراج الدبابيس العميق، تكون خسائر التعثر المحتملة التي يتوجب تحملها أكبر أيضًا.
يتضمن سعر توكن TERM حاليًا جزءًا من “علاوة كفاءة التصفية”. وإذا لم تكن بيانات التصفية بعد إطلاق الشبكة الرئيسية كما هو متوقع، فستنكمش هذه العلاوة. أميل إلى مراقبة حجم التصفية الفعلي خلال موجة التقلبات الكبيرة الأولى، بدل الاستماع إلى خطاب “التصفية بلا خسارة” (无损清算). الحديث عن قيمة التقاط (التقاط العوائد) التوكن حاليًا مبكر جدًا؛ والاستقرار في وحدة التصفية هو الأهم.
بشكل عام، لدى تصميم التصفية في TermMax أفكار جيدة، لكنه لا يزال يحتاج إلى اختبار ضغط واحد لإثبات نفسه. ليس أنه سيئ، بل أنه لم يحن الوقت بعد لأن أجعلني أطمئن وأفوّضه بمراكزي بثقة.
264
·
--
$ETH #dusk $DUSK @Dusk_Foundation 盲投 لسحب القرعة بعيدًا عن الشخصيات الكبيرة إلى أرض الواقع، وما الذي ستحصل عليه فعليًا من خلال رهن Dusk أي شخصية؟
أخيرًا أعدت قراءة إجماع SBA الخاصة بـ Dusk مرة أخرى، وكثيرون كانوا يقولون إن PoS تعني أنه من يرهن أكثر هو من يَبني الكتل، لكن هذا لا ينطبق على هذه السلسلة. فهم أنفسهم قاموا بتقسيم إنتاج الكتل إلى وظيفتين: Block Generator و Provisioner. الأول يقترح، والثاني يتحقق ويُنهي. حق إنشاء الكتل لا يُوزَّع حسب ترتيب الرهن، بل يتم جعل العقد تقوم بلعبة盲投 قرعة خصوصية. كمية الرهن لا تؤثر إلا على الدرجات، بينما يقوم إثبات المعرفة الصفرية بإخفاء المبلغ الفعلي بشكل محكم. قد لا تحصل العقد الكبيرة على أي اختيار لعدة جولات متتالية، بينما قد تصطدم العقد الصغيرة أحيانًا. هذا التصميم غير مواتٍ للتواطؤ؛ إذ لا يعرف أحد من سيأتي دوره في الجولة التالية، وفي الوقت نفسه تصبح منحنيات الأرباح أقل قابلية للتسوية بسلاسة. إيقاع إنشاء الكتل في PoS التقليدي، الذي يكون مستقرًا ويمكن تقديره، يفشل هنا تمامًا.
قمت بمقارنة عوائد دخل المُدققين في الإيثيريوم، حيث يمكن رسم خط تقريبي لمعدل العائد خلال سنة كاملة. أما Dusk فهو أقرب إلى فتح صندوق عشوائي (Blind Box). تضحية盲投 هي التضحية بقابلية التنبؤ، مقابل الحصول على مقاومة أفضل ضد الرقابة. لكن بالنسبة لرؤوس الأموال الكبيرة التي تفكر في الدخول، فإن هذا النوع من اللايقين بحد ذاته يشكل عائقًا. والأكثر التفافًا أن فصل الأدوار أدى أيضًا إلى تفرّع العتبات: الحد الأدنى للـ Provisioner هو عشرة آلاف عملة فقط، بينما يكون الـ Generator عادةً مئة ألف. واللجنة التصويتية التي تُقرر فعليًا ما إذا كانت الكتل ستُقبل يتم اختيارها من داخل Provisioner، لذلك ما يَعوق تحقق النهاية (finality) فعليًا هو طبقة Provisioner. هذا المنطق يبدو أكثر التواءً مما يظهر على السطح.
لو أردت تشغيل عقد فعليًا، فسأبدأ بـ Provisioner. أولًا لأن العتبة منخفضة. ثانيًا لأن عائده لا يعتمد على حظ القرعة العمياء (盲头抽签)، وبالتالي يكون العمل في التحقق أكثر استقرارًا. مكافأة إنشاء الكتل في Generator قد تكون أعلى، لكن تباينها (variance) كبير جدًا؛ فالعقد الصغيرة التي لا تحصل على اختيارات لفترات طويلة ستتألم جدًا على المدى الطويل. وهناك نقطة لم أختبرها عمليًا: توزيع المكافآت الحقيقي على الشبكة الرئيسية لم يتوفر لدي بشأنه بيانات، لذلك لا أستطيع الاستنتاج إلا من المعلمات ومن الكود. تم إطلاق DuskEVM بالفعل، وNPEX ما يزال قيد التشغيل؛ وهذه تبدو أكثر كفحوصات طبية تُقدم للمؤسسات لاستثمارها. كلما كانت طبقة الإجماع أكثر متانة في تفاصيلها، ازدادت جرأة الأموال المؤسسية على الدخول، لكن من الصعب جدًا أن تُروى القصة قصيرة الأجل اعتمادًا على هذا وحده. انتظر حتى تظهر بيانات حقيقية عن نسبة مشاركة staking على الشبكة الرئيسية ومدى اتصال المؤسسات، ثم يُمكن الحكم دون استعجال.
$ETH #dusk $DUSK @Dusk 盲投 لسحب القرعة بعيدًا عن الشخصيات الكبيرة إلى أرض الواقع، وما الذي ستحصل عليه فعليًا من خلال رهن Dusk أي شخصية؟
أخيرًا أعدت قراءة إجماع SBA الخاصة بـ Dusk مرة أخرى، وكثيرون كانوا يقولون إن PoS تعني أنه من يرهن أكثر هو من يَبني الكتل، لكن هذا لا ينطبق على هذه السلسلة. فهم أنفسهم قاموا بتقسيم إنتاج الكتل إلى وظيفتين: Block Generator و Provisioner. الأول يقترح، والثاني يتحقق ويُنهي. حق إنشاء الكتل لا يُوزَّع حسب ترتيب الرهن، بل يتم جعل العقد تقوم بلعبة盲投 قرعة خصوصية. كمية الرهن لا تؤثر إلا على الدرجات، بينما يقوم إثبات المعرفة الصفرية بإخفاء المبلغ الفعلي بشكل محكم. قد لا تحصل العقد الكبيرة على أي اختيار لعدة جولات متتالية، بينما قد تصطدم العقد الصغيرة أحيانًا. هذا التصميم غير مواتٍ للتواطؤ؛ إذ لا يعرف أحد من سيأتي دوره في الجولة التالية، وفي الوقت نفسه تصبح منحنيات الأرباح أقل قابلية للتسوية بسلاسة. إيقاع إنشاء الكتل في PoS التقليدي، الذي يكون مستقرًا ويمكن تقديره، يفشل هنا تمامًا.
قمت بمقارنة عوائد دخل المُدققين في الإيثيريوم، حيث يمكن رسم خط تقريبي لمعدل العائد خلال سنة كاملة. أما Dusk فهو أقرب إلى فتح صندوق عشوائي (Blind Box). تضحية盲投 هي التضحية بقابلية التنبؤ، مقابل الحصول على مقاومة أفضل ضد الرقابة. لكن بالنسبة لرؤوس الأموال الكبيرة التي تفكر في الدخول، فإن هذا النوع من اللايقين بحد ذاته يشكل عائقًا. والأكثر التفافًا أن فصل الأدوار أدى أيضًا إلى تفرّع العتبات: الحد الأدنى للـ Provisioner هو عشرة آلاف عملة فقط، بينما يكون الـ Generator عادةً مئة ألف. واللجنة التصويتية التي تُقرر فعليًا ما إذا كانت الكتل ستُقبل يتم اختيارها من داخل Provisioner، لذلك ما يَعوق تحقق النهاية (finality) فعليًا هو طبقة Provisioner. هذا المنطق يبدو أكثر التواءً مما يظهر على السطح.
لو أردت تشغيل عقد فعليًا، فسأبدأ بـ Provisioner. أولًا لأن العتبة منخفضة. ثانيًا لأن عائده لا يعتمد على حظ القرعة العمياء (盲头抽签)، وبالتالي يكون العمل في التحقق أكثر استقرارًا. مكافأة إنشاء الكتل في Generator قد تكون أعلى، لكن تباينها (variance) كبير جدًا؛ فالعقد الصغيرة التي لا تحصل على اختيارات لفترات طويلة ستتألم جدًا على المدى الطويل. وهناك نقطة لم أختبرها عمليًا: توزيع المكافآت الحقيقي على الشبكة الرئيسية لم يتوفر لدي بشأنه بيانات، لذلك لا أستطيع الاستنتاج إلا من المعلمات ومن الكود. تم إطلاق DuskEVM بالفعل، وNPEX ما يزال قيد التشغيل؛ وهذه تبدو أكثر كفحوصات طبية تُقدم للمؤسسات لاستثمارها. كلما كانت طبقة الإجماع أكثر متانة في تفاصيلها، ازدادت جرأة الأموال المؤسسية على الدخول، لكن من الصعب جدًا أن تُروى القصة قصيرة الأجل اعتمادًا على هذا وحده. انتظر حتى تظهر بيانات حقيقية عن نسبة مشاركة staking على الشبكة الرئيسية ومدى اتصال المؤسسات، ثم يُمكن الحكم دون استعجال.
320
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk أدخل الامتثال إلى طبقة الخصوصية، لكن المتصفح يسجن المُدقِّق داخل CLI
أعدتُ اختبار شبكة Dusk التجريبية مرة أخرى، دون الرجوع إلى خريطة الطريق؛ دخلتُ من ثلاث بوابات فقط: العقد، والتحويلات، ومتصفح الكتل. هذا المسار لا يشبه كثيرًا Secret أو Oasis. فهو لا يتبع نهج Secret لصنع عقود خصوصية عامة، ولا يقوم مثل Oasis بعزل جزء في بيئة تنفيذ موثوقة عبر TEE؛ بل يقوم بلحام هوية الامتثال مباشرة داخل بنية المعاملة، بحيث يتمكن طرف التدقيق من رؤية مصدرها بوضوح من النظرة الأولى، ثم يستخدم إثباتات المعرفة الصفرية لإخفاء المعلومات الحساسة. بصراحة، هذا الترتيب أستسيغه أكثر، لأنه يصمد أمام التدقيق التنظيمي أفضل من السرد المجهول بالكامل.
من ناحية موارد العقد، الأمر ليس مُثقِلًا. يمكن للمدققين من فئة متوسطة وصغيرة التشغيل، ولا يوجد ما يُؤخذ عليه في هذا الجانب. المشكلة الحقيقية تكمن فيما يحدث بعد التحويل عند محاولة المراجعة. بعد إرسال تحويل خصوصي، لا يظهر على متصفح الكتل تقريبًا أي تغيير واضح يمكن قراءته. للتحقق مما إذا كان قد تم الإيداع أم لا، لا بد من الرجوع إلى CLI لقراءة سجلات الأحداث. بالنسبة لمستخدمي الخصوصية، قد لا تكون هذه كارثة، لكنها لفِرق تدقيق الامتثال تعني عمليًا إعادة بوابة التدقيق إلى سطر الأوامر، وهو ما يجعل تجربة الاستخدام كئيبة جدًا.
كما أن SDK يتعثر عند النقاط المحورية. أمثلة الأساس تعمل، لكن بمجرد لمس موضوع فصل الصلاحيات والإفصاح الانتقائي، تتوقف الوثائق وتصبح ناقصة. بالمقارنة مع Polymesh، حيث يمكن إعداد طبقات الهوية وقواعد توقيع الأدوار مباشرة من الصندوق، تبقى Dusk في مرحلة تتطلب من المطورين “استكمال الدروس بأنفسهم”. وOasis وConcordium تقسمان حدود الهوية الخاصة والامتثال على السلسلة بشكل أكثر نضجًا؛ وإذا ظلّ Dusk يدور فقط داخل الشبكة التجريبية، فستتسع الفجوة أكثر.
أما من جهة الرموز، فقيمة رموز الشبكة حاليًا ما زالت تدور حول الرهن والرسوم، دون تمييز واضح في أوزان الحوكمة. إذا كانت المؤسسات راغبة فعلًا في إرفاق أصول خاضعة للرقابة، فالنقص الحقيقي هو وجود وحدة انتقال هوية لا تعتمد على KYC يدوي. يمكن سرد قصة “الامتثال” في السوق الثانوية بسهولة، خصوصًا مع تصاعد موجة RWA، لكن أدوات السلسلة لا تواكب ذلك؛ ولن تصمد القصة طويلًا.
أنا لا أرى سلسلة الخصوصية بشكل سلبي. اختيار Dusk لمسار قابل للتدقيق أفضل وأكثر صمودًا أمام أسئلة التنظيم من التوجه نحو المجهولية المطلقة. لكن في الوقت الحالي، سبق بروتوكول الطبقة الأساسية الجميع، بينما ما يزال مستوى التطبيقات يلهث خلف الركب. بدل تكرار حديث عن الصداقة تجاه الامتثال، من الأفضل أولًا تحسين تجربة متصفح الكتل ووحدات الهوية، ثم إخراج المطورين من سطر الأوامر.
$ETH #dusk $DUSK @Dusk Dusk أدخل الامتثال إلى طبقة الخصوصية، لكن المتصفح يسجن المُدقِّق داخل CLI
أعدتُ اختبار شبكة Dusk التجريبية مرة أخرى، دون الرجوع إلى خريطة الطريق؛ دخلتُ من ثلاث بوابات فقط: العقد، والتحويلات، ومتصفح الكتل. هذا المسار لا يشبه كثيرًا Secret أو Oasis. فهو لا يتبع نهج Secret لصنع عقود خصوصية عامة، ولا يقوم مثل Oasis بعزل جزء في بيئة تنفيذ موثوقة عبر TEE؛ بل يقوم بلحام هوية الامتثال مباشرة داخل بنية المعاملة، بحيث يتمكن طرف التدقيق من رؤية مصدرها بوضوح من النظرة الأولى، ثم يستخدم إثباتات المعرفة الصفرية لإخفاء المعلومات الحساسة. بصراحة، هذا الترتيب أستسيغه أكثر، لأنه يصمد أمام التدقيق التنظيمي أفضل من السرد المجهول بالكامل.
من ناحية موارد العقد، الأمر ليس مُثقِلًا. يمكن للمدققين من فئة متوسطة وصغيرة التشغيل، ولا يوجد ما يُؤخذ عليه في هذا الجانب. المشكلة الحقيقية تكمن فيما يحدث بعد التحويل عند محاولة المراجعة. بعد إرسال تحويل خصوصي، لا يظهر على متصفح الكتل تقريبًا أي تغيير واضح يمكن قراءته. للتحقق مما إذا كان قد تم الإيداع أم لا، لا بد من الرجوع إلى CLI لقراءة سجلات الأحداث. بالنسبة لمستخدمي الخصوصية، قد لا تكون هذه كارثة، لكنها لفِرق تدقيق الامتثال تعني عمليًا إعادة بوابة التدقيق إلى سطر الأوامر، وهو ما يجعل تجربة الاستخدام كئيبة جدًا.
كما أن SDK يتعثر عند النقاط المحورية. أمثلة الأساس تعمل، لكن بمجرد لمس موضوع فصل الصلاحيات والإفصاح الانتقائي، تتوقف الوثائق وتصبح ناقصة. بالمقارنة مع Polymesh، حيث يمكن إعداد طبقات الهوية وقواعد توقيع الأدوار مباشرة من الصندوق، تبقى Dusk في مرحلة تتطلب من المطورين “استكمال الدروس بأنفسهم”. وOasis وConcordium تقسمان حدود الهوية الخاصة والامتثال على السلسلة بشكل أكثر نضجًا؛ وإذا ظلّ Dusk يدور فقط داخل الشبكة التجريبية، فستتسع الفجوة أكثر.
أما من جهة الرموز، فقيمة رموز الشبكة حاليًا ما زالت تدور حول الرهن والرسوم، دون تمييز واضح في أوزان الحوكمة. إذا كانت المؤسسات راغبة فعلًا في إرفاق أصول خاضعة للرقابة، فالنقص الحقيقي هو وجود وحدة انتقال هوية لا تعتمد على KYC يدوي. يمكن سرد قصة “الامتثال” في السوق الثانوية بسهولة، خصوصًا مع تصاعد موجة RWA، لكن أدوات السلسلة لا تواكب ذلك؛ ولن تصمد القصة طويلًا.
أنا لا أرى سلسلة الخصوصية بشكل سلبي. اختيار Dusk لمسار قابل للتدقيق أفضل وأكثر صمودًا أمام أسئلة التنظيم من التوجه نحو المجهولية المطلقة. لكن في الوقت الحالي، سبق بروتوكول الطبقة الأساسية الجميع، بينما ما يزال مستوى التطبيقات يلهث خلف الركب. بدل تكرار حديث عن الصداقة تجاه الامتثال، من الأفضل أولًا تحسين تجربة متصفح الكتل ووحدات الهوية، ثم إخراج المطورين من سطر الأوامر.
1
1
315
·
--
$ETH #termmax @termmax تم تحويل التصفية إلى مزاد، تأخر TermMax خطوة قبل الديون المعدومة
في الآونة الأخيرة قمت بتفكيك وحدة التصفية في TermMax للاطلاع على آلية العمل، وقارنتها مع Aave وMorpho. لم تتبنَّ TermMax نهج التنفيذ الفوري بعد تشغيل السعر؛ بل جعلت التصفية مزادًا محدودًا زمنيًا. بمجرد دخول الضمان إلى قائمة الانتظار، فإنه يحتاج إلى الانتظار حتى يتم المزايدة. كان انطباعي الأول أن الكفاءة ستنخفض، لكن بعد التدقيق فهمت أنها تريد خفض حدّة البيع القسري. سلسلة تصفية Aave أقصر؛ فعندما يقوم المُصفِّي بتوجيه الضربة التالية، قد يُخترق الضمان خلال بلوك واحد، وتحتاج الديون المعدومة إلى الاعتماد على وحدة أمان Aave لتغطيتها. تركت TermMax هامشًا زمنيًا للسعر؛ وهذا اختلاف في فلسفة المخاطر بين النظامين.
على شبكة الاختبار، وضعتُ مركزًا قرب خط التصفية. بعد أن انخفض معامل الصحة دون المستوى المطلوب، لم يتم تصفية المركز فورًا. داخل نافذة المزاد عاد السعر قليلًا، فزال خطر المركز تلقائيًا. هذه التجربة نادرة على Aave؛ فهناك عادةً تكون الإبرة مباشرة تخترق فورًا. لكن من زاوية المُصفِّي يختلف الأمر؛ ففي نافذة التسعير، يتم تخفيف الربح عبر منافسة مقدّمي عروض آخرين، وقد لا يغطي العائد النهائي تكلفة الـgas. وفي ظروف السوق المتطرفة، يصبح السؤال: من سيتولى دور الشخص الذي سيلتقط الصفقة؟
من ناحية الإعدادات، تحدد مدة نافذة المزاد في TermMax وخصم بدء المزاد عمق السوق. نافذة طويلة جدًا قد تفوّت أفضل وقت للتعامل، ونافذة قصيرة جدًا تعيدنا إلى تصفية Aave الفورية. أظن أن الفريق يريد أن يُلزم المقترضون بإضافة ضمان أو إتمام التسوية بأنفسهم؛ وهذا يحمي المقترضين فعلًا. لكن المُصفِّي ليس جمعية خيرية؛ فإذا لم تكن فروق السعر كافية، سيتحول إلى بروتوكولات أخرى. لو استطاع TERM اقتطاع جزء من رسوم التصفية كمحفّز إضافي، فقد تكون النتيجة مختلفة.
ينقل Morpho معظم معلمات التصفية إلى السوق الأساسي لتعريفها، بينما تمسك TermMax بإيقاع المزاد بيد البروتوكول، فتضحي بالمرونة مقابل الاستقرار. المشكلة تكمن في قدرة TERM على التقاط الرسوم: كم منها يتم تحويله فعليًا إلى حاملي الضمانات؟ الحسابات ليست شفافة. عندما لا تصل الحوافز إلى طبقة التوكن، لا يرى حاملو الضمان أي عوائد، فيصعب الإطلاق الأولي. وبصراحة: TermMax ودودة للمقترضين، لكنها ليست سخية بما يكفي تجاه المُصفّين وحاملي التوكن. أتمنى أن تجعل توزيع المكافآت أكثر حزمًا، عندها فقط سيبدأ دوران العجلة فعليًا.
$ETH #termmax @TermMax تم تحويل التصفية إلى مزاد، تأخر TermMax خطوة قبل الديون المعدومة
في الآونة الأخيرة قمت بتفكيك وحدة التصفية في TermMax للاطلاع على آلية العمل، وقارنتها مع Aave وMorpho. لم تتبنَّ TermMax نهج التنفيذ الفوري بعد تشغيل السعر؛ بل جعلت التصفية مزادًا محدودًا زمنيًا. بمجرد دخول الضمان إلى قائمة الانتظار، فإنه يحتاج إلى الانتظار حتى يتم المزايدة. كان انطباعي الأول أن الكفاءة ستنخفض، لكن بعد التدقيق فهمت أنها تريد خفض حدّة البيع القسري. سلسلة تصفية Aave أقصر؛ فعندما يقوم المُصفِّي بتوجيه الضربة التالية، قد يُخترق الضمان خلال بلوك واحد، وتحتاج الديون المعدومة إلى الاعتماد على وحدة أمان Aave لتغطيتها. تركت TermMax هامشًا زمنيًا للسعر؛ وهذا اختلاف في فلسفة المخاطر بين النظامين.
على شبكة الاختبار، وضعتُ مركزًا قرب خط التصفية. بعد أن انخفض معامل الصحة دون المستوى المطلوب، لم يتم تصفية المركز فورًا. داخل نافذة المزاد عاد السعر قليلًا، فزال خطر المركز تلقائيًا. هذه التجربة نادرة على Aave؛ فهناك عادةً تكون الإبرة مباشرة تخترق فورًا. لكن من زاوية المُصفِّي يختلف الأمر؛ ففي نافذة التسعير، يتم تخفيف الربح عبر منافسة مقدّمي عروض آخرين، وقد لا يغطي العائد النهائي تكلفة الـgas. وفي ظروف السوق المتطرفة، يصبح السؤال: من سيتولى دور الشخص الذي سيلتقط الصفقة؟
من ناحية الإعدادات، تحدد مدة نافذة المزاد في TermMax وخصم بدء المزاد عمق السوق. نافذة طويلة جدًا قد تفوّت أفضل وقت للتعامل، ونافذة قصيرة جدًا تعيدنا إلى تصفية Aave الفورية. أظن أن الفريق يريد أن يُلزم المقترضون بإضافة ضمان أو إتمام التسوية بأنفسهم؛ وهذا يحمي المقترضين فعلًا. لكن المُصفِّي ليس جمعية خيرية؛ فإذا لم تكن فروق السعر كافية، سيتحول إلى بروتوكولات أخرى. لو استطاع TERM اقتطاع جزء من رسوم التصفية كمحفّز إضافي، فقد تكون النتيجة مختلفة.
ينقل Morpho معظم معلمات التصفية إلى السوق الأساسي لتعريفها، بينما تمسك TermMax بإيقاع المزاد بيد البروتوكول، فتضحي بالمرونة مقابل الاستقرار. المشكلة تكمن في قدرة TERM على التقاط الرسوم: كم منها يتم تحويله فعليًا إلى حاملي الضمانات؟ الحسابات ليست شفافة. عندما لا تصل الحوافز إلى طبقة التوكن، لا يرى حاملو الضمان أي عوائد، فيصعب الإطلاق الأولي. وبصراحة: TermMax ودودة للمقترضين، لكنها ليست سخية بما يكفي تجاه المُصفّين وحاملي التوكن. أتمنى أن تجعل توزيع المكافآت أكثر حزمًا، عندها فقط سيبدأ دوران العجلة فعليًا.
1
467
·
--
$ETH #dusk $DUSK @Dusk_Foundation كانت الأصول داخل حساب الوساطة في الواقع ليست لك أبدًا
سأقولها بصراحة غير مريحة: الأسهم وصناديق الاستثمار المتداولة في حساب الوساطة، من الناحية الاسمية، تُسجَّل باسم المالك، لكن في دفتر الأستاذ يُكتب اسم شركة الوساطة. أما التسوية الفعلية فتتم خلال T+2، وخلال اليومين بينهما تبقى الأموال والأوراق معلّقة. ما تحاول الأصول على السلسلة (On-chain) حله هو هذا الأمر بالذات؛ لكن خلال هذه السنوات كان هناك الكثير من مشاريع RWA، ومع ذلك لا يوجد عدد قليل ممن فهموا بوضوح الملكية والتسوية بالكامل. عملية Dusk Trade لدى Dusk تعتبر هاتين النقطتين أساسًا (كأساسيات) تبني عليهما.
Dusk Trade هو تطبيق طبقة فوق DuskEVM، ومدخل من طريق شركات الوساطة؛ ينقل على السلسلة مباشرةً صناديق السوق النقدي (money market funds) وETFs والسندات وRWA. ليست النقطة في عدد الأنواع التي ينقلها، بل في أنه يسجل الأصول على السلسلة ويكتمل التسليم/التسوية فورًا، وأن الملكية تؤول فعليًا إلى اسم الحائز، وليس عبر وسيط بحساب مركزي.
الأكثر ما يشغلني هو درجة “قابلية التركيب” على مستوى DeFi التي تنادي بها Dusk Trade. في شركات الوساطة التقليدية، بعد شراء صندوق مكرر/صندوق النقد (货基)، تُجمَّد الأموال داخل الحساب؛ أما إذا تمكنت السلسلة فعلًا من التعامل مع هذه الأصول كقطع غيار يمكن رهنها واقتراضها وتركيبها في محافظ متنوعة، فهنا تحديدًا تتسع الفجوة حقًا. لكن السؤال: هل يمكن للأصول الخاضعة للتنظيم أن تتدفق بحرية داخل تركيبات غير مرخّصة؟ هذه بحد ذاتها معضلة لم يُحلّها أحد بعد.
شركات الوساطة التقليدية، وكذلك Robinhood وTrade Republic (وغيرهما من الوسطاء الجدد)، تمسك حق الملكية داخل دفاترها هي. تريد Dusk Trade كسر هذه الخط: أن يصبح الحائز هو جهة التسجيل. والعائق الذي عليها تخطيه أيضًا مباشر: خارج نطاق التراخيص، كيف نجعل قابلية التركيب والمراجعة/الامتثال التنظيمي يتعايشان، أصعب من التقنية نفسها.
$DUSK هي التكلفة اللازمة لتسوية هذه السلسلة. إذا استطاعت Dusk Trade أن تحقق في الوقت نفسه الثلاثة أمور—الملكية، والتسوية الفورية، وقابلية التركيب—عندها فقط تكتمل قصة “الوسيط على السلسلة” فعليًا. @Dusk هذه الخطوة تراهن على أكثر نقطة حساسة ومزعجة في التمويل التقليدي؛ وعلينا أن نرى كيف ستقوم بتفكيكها.
$ETH #dusk $DUSK @Dusk كانت الأصول داخل حساب الوساطة في الواقع ليست لك أبدًا
سأقولها بصراحة غير مريحة: الأسهم وصناديق الاستثمار المتداولة في حساب الوساطة، من الناحية الاسمية، تُسجَّل باسم المالك، لكن في دفتر الأستاذ يُكتب اسم شركة الوساطة. أما التسوية الفعلية فتتم خلال T+2، وخلال اليومين بينهما تبقى الأموال والأوراق معلّقة. ما تحاول الأصول على السلسلة (On-chain) حله هو هذا الأمر بالذات؛ لكن خلال هذه السنوات كان هناك الكثير من مشاريع RWA، ومع ذلك لا يوجد عدد قليل ممن فهموا بوضوح الملكية والتسوية بالكامل. عملية Dusk Trade لدى Dusk تعتبر هاتين النقطتين أساسًا (كأساسيات) تبني عليهما.
Dusk Trade هو تطبيق طبقة فوق DuskEVM، ومدخل من طريق شركات الوساطة؛ ينقل على السلسلة مباشرةً صناديق السوق النقدي (money market funds) وETFs والسندات وRWA. ليست النقطة في عدد الأنواع التي ينقلها، بل في أنه يسجل الأصول على السلسلة ويكتمل التسليم/التسوية فورًا، وأن الملكية تؤول فعليًا إلى اسم الحائز، وليس عبر وسيط بحساب مركزي.
الأكثر ما يشغلني هو درجة “قابلية التركيب” على مستوى DeFi التي تنادي بها Dusk Trade. في شركات الوساطة التقليدية، بعد شراء صندوق مكرر/صندوق النقد (货基)، تُجمَّد الأموال داخل الحساب؛ أما إذا تمكنت السلسلة فعلًا من التعامل مع هذه الأصول كقطع غيار يمكن رهنها واقتراضها وتركيبها في محافظ متنوعة، فهنا تحديدًا تتسع الفجوة حقًا. لكن السؤال: هل يمكن للأصول الخاضعة للتنظيم أن تتدفق بحرية داخل تركيبات غير مرخّصة؟ هذه بحد ذاتها معضلة لم يُحلّها أحد بعد.
شركات الوساطة التقليدية، وكذلك Robinhood وTrade Republic (وغيرهما من الوسطاء الجدد)، تمسك حق الملكية داخل دفاترها هي. تريد Dusk Trade كسر هذه الخط: أن يصبح الحائز هو جهة التسجيل. والعائق الذي عليها تخطيه أيضًا مباشر: خارج نطاق التراخيص، كيف نجعل قابلية التركيب والمراجعة/الامتثال التنظيمي يتعايشان، أصعب من التقنية نفسها.
$DUSK هي التكلفة اللازمة لتسوية هذه السلسلة. إذا استطاعت Dusk Trade أن تحقق في الوقت نفسه الثلاثة أمور—الملكية، والتسوية الفورية، وقابلية التركيب—عندها فقط تكتمل قصة “الوسيط على السلسلة” فعليًا. @Dusk هذه الخطوة تراهن على أكثر نقطة حساسة ومزعجة في التمويل التقليدي؛ وعلينا أن نرى كيف ستقوم بتفكيكها.
1
193
·
--
$ETH #termmax @termmax 把 TermMax 的固定利率拆到底,我只关心三处错位
قمت بإجراء اختبار صغير على TermMax، ولم يتسبب في تعثر كبير. ركّزت بشكل أساسي على رد فعل دفتر الأوامر بالقرب من السعر الحقيقي. كان تنفيذ الأوامر أسرع مما توقعت، لكن العمق كان رقيقًا؛ أي صفقة تتجاوز خمسين ألف U ستدفع سعر الفائدة إلى موضع غير مريح. كما أن احتكاك الامتصاص (السحب من السوق) يكون أكثر وضوحًا. لهذا عدت وقارنت TermMax مع Aave: في Aave تتذبذب الفائدة مع معدل الاستخدام، بينما يمنح TermMax صلاحية اختيار الفائدة للسوق؛ الاتجاه صحيح، لكن العمق الرقيق قد يحوّل “سلطة التسعير” إلى عدد قليل من عناوين صناع السوق، وهو ما لا يكون ودودًا للمستخدمين العاديين.
التسوية عند الاستحقاق هي الجزء الذي يهمني أكثر. يدعم TermMax الإغلاق التلقائي عند الاستحقاق، لكن تحرير الأموال يعتمد على دفعات الأوراكل وعلى قائمة التسوية على السلسلة؛ وعند الازدحام ستحتاج إلى انتظار بضع بلوكات إضافية. الإغلاق اليدوي يتطلب مراقبة يوم الاستحقاق، بينما المسار التلقائي غير موثوق بما يكفي. مسار تسوية Notional أكثر سلاسة؛ على الرغم من أن نموذج الفائدة أقل مرونة، إلا أن اليقين أعلى.
يستحق أيضًا تفكيك مخاطر طرف LP. عندما يوفر TermMax سيولة بفائدة ثابتة، فهذا في جوهره يعني امتلاك تعرض لفترة الاستحقاق (مدة/دُرّة) بشكل كبير. عندما تنتقل منحنيات الفائدة، يكون الفرق بين الأرباح والخسائر العائمة أكثر حدة مما يوحي به العائد السنوي على السطح. تبدو عوائد صانع السوق مرتفعة، لكنك عمليًا تستبدل احتمال خسارة كامنة مقابل ذلك. تغلّف Pendle المخاطر في شكل رموز عوائد، فالسوق الثانوي يكون أعمق؛ أما TermMax فيترك التعرض مباشرة داخل دفتر الأوامر، وكأنه بيع مباشر للفائدة (بلا تغطية). أميل إلى صياغة Pendle، لكن مدخل TermMax أخف.
أما $TERM ضمن نظام TermMax البيئي، فهو حاليًا يقتصر على التحفيز والحوكمة، ولا توجد مسارات واضحة لإعادة شراء الرموز أو حرقها ضمن إيرادات البروتوكول. سعر الرمز يعكس أكثر توقعات الإسقاطات المجانية (airdrop) وسرديات التطوير للمنتج، وليس خصم التدفقات النقدية. وهذا يجعلني أكثر تحفظًا تجاه زيادة المراكز.
بشكل عام، يبدو أن TermMax يقوم بالأشياء الصحيحة: تحديده لدفتر أوامر الفائدة الثابتة واضح. لكن دائرة القيمة لم تكتمل بعد فيما يتعلق بالعمق، ويقين التسوية، والتقاط قيمة الرمز. لن أتجاهل هذه المواضع الثلاثة غير المتطابقة بسبب الضجة.
$ETH #termmax @TermMax 把 TermMax 的固定利率拆到底,我只关心三处错位
قمت بإجراء اختبار صغير على TermMax، ولم يتسبب في تعثر كبير. ركّزت بشكل أساسي على رد فعل دفتر الأوامر بالقرب من السعر الحقيقي. كان تنفيذ الأوامر أسرع مما توقعت، لكن العمق كان رقيقًا؛ أي صفقة تتجاوز خمسين ألف U ستدفع سعر الفائدة إلى موضع غير مريح. كما أن احتكاك الامتصاص (السحب من السوق) يكون أكثر وضوحًا. لهذا عدت وقارنت TermMax مع Aave: في Aave تتذبذب الفائدة مع معدل الاستخدام، بينما يمنح TermMax صلاحية اختيار الفائدة للسوق؛ الاتجاه صحيح، لكن العمق الرقيق قد يحوّل “سلطة التسعير” إلى عدد قليل من عناوين صناع السوق، وهو ما لا يكون ودودًا للمستخدمين العاديين.
التسوية عند الاستحقاق هي الجزء الذي يهمني أكثر. يدعم TermMax الإغلاق التلقائي عند الاستحقاق، لكن تحرير الأموال يعتمد على دفعات الأوراكل وعلى قائمة التسوية على السلسلة؛ وعند الازدحام ستحتاج إلى انتظار بضع بلوكات إضافية. الإغلاق اليدوي يتطلب مراقبة يوم الاستحقاق، بينما المسار التلقائي غير موثوق بما يكفي. مسار تسوية Notional أكثر سلاسة؛ على الرغم من أن نموذج الفائدة أقل مرونة، إلا أن اليقين أعلى.
يستحق أيضًا تفكيك مخاطر طرف LP. عندما يوفر TermMax سيولة بفائدة ثابتة، فهذا في جوهره يعني امتلاك تعرض لفترة الاستحقاق (مدة/دُرّة) بشكل كبير. عندما تنتقل منحنيات الفائدة، يكون الفرق بين الأرباح والخسائر العائمة أكثر حدة مما يوحي به العائد السنوي على السطح. تبدو عوائد صانع السوق مرتفعة، لكنك عمليًا تستبدل احتمال خسارة كامنة مقابل ذلك. تغلّف Pendle المخاطر في شكل رموز عوائد، فالسوق الثانوي يكون أعمق؛ أما TermMax فيترك التعرض مباشرة داخل دفتر الأوامر، وكأنه بيع مباشر للفائدة (بلا تغطية). أميل إلى صياغة Pendle، لكن مدخل TermMax أخف.
أما $TERM ضمن نظام TermMax البيئي، فهو حاليًا يقتصر على التحفيز والحوكمة، ولا توجد مسارات واضحة لإعادة شراء الرموز أو حرقها ضمن إيرادات البروتوكول. سعر الرمز يعكس أكثر توقعات الإسقاطات المجانية (airdrop) وسرديات التطوير للمنتج، وليس خصم التدفقات النقدية. وهذا يجعلني أكثر تحفظًا تجاه زيادة المراكز.
بشكل عام، يبدو أن TermMax يقوم بالأشياء الصحيحة: تحديده لدفتر أوامر الفائدة الثابتة واضح. لكن دائرة القيمة لم تكتمل بعد فيما يتعلق بالعمق، ويقين التسوية، والتقاط قيمة الرمز. لن أتجاهل هذه المواضع الثلاثة غير المتطابقة بسبب الضجة.
249
·
--
$ETH #termmax @termmax TermMaxحوّل الفائدة الثابتة إلى فائدة مُقاسة على السلسلة عبر صانع سوق، لكن موضوع السيولة لم يُحَل بعد
حللتُ آلية صانع السوق الخاصة بـTermMax للفائدة خطوة بخطوة، والنتيجة منقسمة بعض الشيء. ما يحاول حله ليس الطلب على الاقتراض بحد ذاته، بل كفاءة التسعير للأصول ذات الفائدة الثابتة قبل تاريخ الاستحقاق. هذه النقطة مختلفة تمامًا عن المسار الذي سلكه Pendle؛ حيث يقوم Pendle بفصل الأصل والمدفوعات (العائد) ليبحث كل جزء عن سيولة خاصة به، بينما يقوم TermMax بوضع أصول فائدة لأجل مختلفة داخل منحنى صانع سوق موحّد، وهو ما يجعل الاستراتيجية أسهل عمليًا. أما $TERM فغالبًا استخدامه الحالي للحوكمة وخصومات الرسوم؛ عمق السوق الثانوي ما زال خفيفًا، وتقلبات السعر على المدى القصير تتبع السرد/النَسق أكثر من تدفقات النقد.
من خلال الاستخدام الفعلي، فإن اختيار “حوض الاستحقاق” في TermMax متاح أكثر مما كنت أتوقع؛ وضع الأوامر والاسترداد سلسان بالفعل. لكن بالنسبة للأموال الصغيرة، لا تزال الانزلاقات ليست منخفضة. عائد LP حساس جدًا لتحديثات المعلمات. هناك تفصيل جعلني غير مرتاح: تعديل منحنى الفائدة في ظروف السوق المتطرفة يتأخر بوضوح، ومدة وجود نافذة التحكيم أطول مما ورد في الوصف. هذا يعني أنه إذا لم يمتلك صانع السوق مراكز تداول خاصة به، فسيكون من الصعب جدًا تحقيق أرباح مستقرة بالاعتماد فقط على المعلومات العامة. أما Pendle فقد عالجه بشكل أكثر نضجًا في الأحواض الرئيسية؛ على الأقل تركز السيولة أعلى، فالدخول والخروج بحجوم كبيرة لا يطيح بالسعر إلى ما دون الحد.
لكن من زاوية أخرى، لا ينبغي تجاهل مزايا TermMax أيضًا. فهو يُبقي تكلفة التدوير لأصول الاستحقاق منخفضة نسبيًا، وهو مناسب لمن لا يريد نقل الأصول بشكل متكرر، وهذه نقطة أفضل وأكثر ملاءمة من الإدارة النشطة لدى Pendle. المشكلة أن الطلب على الفائدة الثابتة على السلسلة حاليًا ليس سميكًا بما يكفي؛ وحتى لو كانت آلية التسعير في TermMax ذكية، فإنها تحتاج إلى المزيد من صانعي السوق الحقيقيين لزيادة العمق، وإلا فحتى لو كانت “النموذج” يعمل بسلاسة، ستظل مجرد دورة ذاتية ضمن سيولة منخفضة.
على المدى الطويل، إذا بقي التقاط قيمة $TERM محصورًا في طبقة الحوكمة فقط، فستكون “السقف” واضحًا. على TermMax أن يجعل توزيع الأرباح من الرسوم أو عمليات إعادة شراء العائدات من البروتوكول أمرًا ملموسًا، وأن يرفع مستوى الشفافية لآلية الأوراكل والتصفية خطوة أخرى؛ عندها فقط يمكنه أن ينتزع من Pendle جزء الأموال التي تهتم فعلًا بفارق الفائدة وليس بالسرد. سأستمر في المراقبة، ولا أنوي إضافة مركز في الوقت الحالي.
$ETH #termmax @TermMax TermMaxحوّل الفائدة الثابتة إلى فائدة مُقاسة على السلسلة عبر صانع سوق، لكن موضوع السيولة لم يُحَل بعد
حللتُ آلية صانع السوق الخاصة بـTermMax للفائدة خطوة بخطوة، والنتيجة منقسمة بعض الشيء. ما يحاول حله ليس الطلب على الاقتراض بحد ذاته، بل كفاءة التسعير للأصول ذات الفائدة الثابتة قبل تاريخ الاستحقاق. هذه النقطة مختلفة تمامًا عن المسار الذي سلكه Pendle؛ حيث يقوم Pendle بفصل الأصل والمدفوعات (العائد) ليبحث كل جزء عن سيولة خاصة به، بينما يقوم TermMax بوضع أصول فائدة لأجل مختلفة داخل منحنى صانع سوق موحّد، وهو ما يجعل الاستراتيجية أسهل عمليًا. أما $TERM فغالبًا استخدامه الحالي للحوكمة وخصومات الرسوم؛ عمق السوق الثانوي ما زال خفيفًا، وتقلبات السعر على المدى القصير تتبع السرد/النَسق أكثر من تدفقات النقد.
من خلال الاستخدام الفعلي، فإن اختيار “حوض الاستحقاق” في TermMax متاح أكثر مما كنت أتوقع؛ وضع الأوامر والاسترداد سلسان بالفعل. لكن بالنسبة للأموال الصغيرة، لا تزال الانزلاقات ليست منخفضة. عائد LP حساس جدًا لتحديثات المعلمات. هناك تفصيل جعلني غير مرتاح: تعديل منحنى الفائدة في ظروف السوق المتطرفة يتأخر بوضوح، ومدة وجود نافذة التحكيم أطول مما ورد في الوصف. هذا يعني أنه إذا لم يمتلك صانع السوق مراكز تداول خاصة به، فسيكون من الصعب جدًا تحقيق أرباح مستقرة بالاعتماد فقط على المعلومات العامة. أما Pendle فقد عالجه بشكل أكثر نضجًا في الأحواض الرئيسية؛ على الأقل تركز السيولة أعلى، فالدخول والخروج بحجوم كبيرة لا يطيح بالسعر إلى ما دون الحد.
لكن من زاوية أخرى، لا ينبغي تجاهل مزايا TermMax أيضًا. فهو يُبقي تكلفة التدوير لأصول الاستحقاق منخفضة نسبيًا، وهو مناسب لمن لا يريد نقل الأصول بشكل متكرر، وهذه نقطة أفضل وأكثر ملاءمة من الإدارة النشطة لدى Pendle. المشكلة أن الطلب على الفائدة الثابتة على السلسلة حاليًا ليس سميكًا بما يكفي؛ وحتى لو كانت آلية التسعير في TermMax ذكية، فإنها تحتاج إلى المزيد من صانعي السوق الحقيقيين لزيادة العمق، وإلا فحتى لو كانت “النموذج” يعمل بسلاسة، ستظل مجرد دورة ذاتية ضمن سيولة منخفضة.
على المدى الطويل، إذا بقي التقاط قيمة $TERM محصورًا في طبقة الحوكمة فقط، فستكون “السقف” واضحًا. على TermMax أن يجعل توزيع الأرباح من الرسوم أو عمليات إعادة شراء العائدات من البروتوكول أمرًا ملموسًا، وأن يرفع مستوى الشفافية لآلية الأوراكل والتصفية خطوة أخرى؛ عندها فقط يمكنه أن ينتزع من Pendle جزء الأموال التي تهتم فعلًا بفارق الفائدة وليس بالسرد. سأستمر في المراقبة، ولا أنوي إضافة مركز في الوقت الحالي.
145
·
--
$ETH #dusk $DUSK @Dusk_Foundation سلسلة التمويل المنظَّم، لماذا الإصرار على اختيار الطريق القديم EVM
في بناء سلسلة للتمويل المنظَّم، اختارت الطبقة التقنية بشكل غريب أكثر ما لا يُعد «سريًا» في EVM، وكان هذا القرار من Dusk شيئًا لم أفهمه في البداية. ما تريده المؤسسات هو تسوية حتمية وقابلية للتدقيق، بينما تريد منظومة EVM عددًا هائلًا من المطورين، وهذان الأمران في الفهم التقليدي متعارضان.
ثم اتضح لي الأمر لاحقًا من زاوية أخرى. بالنسبة إلى Dusk، وبعد إطلاق الشبكة الرئيسية، لم يكن الأكثر ندرة هو لغة جديدة، بل أشخاص قادرون على البدء بالعمل فورًا. DuskEVM نقل مجموعة Solidity كما هي، بحيث يمكن إعادة استخدام العقود الذكية وعمليات التدقيق الموجودة لدى فرق المؤسسات مباشرة، والمكسب هنا هو توفير أعلى كلفة وهي كلفة الانتقال؛ وهذه بداية عملية جدًا.
أما الخصوصية، فلم تعتمد Dusk على EVM الأصلي، بل أوكلت ذلك إلى Hedger وحده. التشفير عند الإدخال، والحوسبة على النصوص المشفّرة، وإثباتات المعرفة الصفرية لإثبات أن العملية صحيحة، بينما يستطيع طرف التدقيق، وبإذنٍ مخوّل، كشف الجزء الذي يحتاج إلى رؤيته. والذكاء هنا أنها لا تضع الثقة على عاتق شركات العتاد، ولا تعتمد على ضمير المنظومة خارج السلسلة؛ بل تجعل التدقيق مدمجًا مباشرة في البروتوكول، فتسد من الجذور تلك النقطة التي تحتاجها السيناريوهات المالية أكثر من غيرها: «أن يكون قابلاً للفحص».
هذا المسار تسلكه أيضًا Fhenix و Aztec؛ الأولى تميل إلى الحوسبة المشفّرة العامة، بينما الثانية ناضجة من ناحية المنظومة لكنها ترمي عبء التدقيق إلى خارج السلسلة. وبالمقارنة، جمعت Dusk بين التشفير المتماثل جزئيًا وإثباتات المعرفة الصفرية، فحصلت على خصوصية أقوى وقابلية للتدقيق معًا، وهذا المزيج نادر فعلًا في ساحة التنظيم الصارم.
وبالطبع ما تزال هناك نواقص؛ فالتوثيق والأدوات في جانب المطورين ليست مثالية بعد، لكن الأساس قد ترسخ بالفعل. $DUSK والوقود الذي سيحدد مدى قدرة هذه السلسلة على المضي بعيدًا هو كلفة التشغيل، أما رغبة المؤسسات في نقل عملياتها إلى السلسلة فهي الامتحان الحقيقي للشبكة الرئيسية.
@Dusk اختيار EVM، أراه انحناءةً للواقع، لكنها انحناءة ذكية جدًا.
$ETH #dusk $DUSK @Dusk سلسلة التمويل المنظَّم، لماذا الإصرار على اختيار الطريق القديم EVM
في بناء سلسلة للتمويل المنظَّم، اختارت الطبقة التقنية بشكل غريب أكثر ما لا يُعد «سريًا» في EVM، وكان هذا القرار من Dusk شيئًا لم أفهمه في البداية. ما تريده المؤسسات هو تسوية حتمية وقابلية للتدقيق، بينما تريد منظومة EVM عددًا هائلًا من المطورين، وهذان الأمران في الفهم التقليدي متعارضان.
ثم اتضح لي الأمر لاحقًا من زاوية أخرى. بالنسبة إلى Dusk، وبعد إطلاق الشبكة الرئيسية، لم يكن الأكثر ندرة هو لغة جديدة، بل أشخاص قادرون على البدء بالعمل فورًا. DuskEVM نقل مجموعة Solidity كما هي، بحيث يمكن إعادة استخدام العقود الذكية وعمليات التدقيق الموجودة لدى فرق المؤسسات مباشرة، والمكسب هنا هو توفير أعلى كلفة وهي كلفة الانتقال؛ وهذه بداية عملية جدًا.
أما الخصوصية، فلم تعتمد Dusk على EVM الأصلي، بل أوكلت ذلك إلى Hedger وحده. التشفير عند الإدخال، والحوسبة على النصوص المشفّرة، وإثباتات المعرفة الصفرية لإثبات أن العملية صحيحة، بينما يستطيع طرف التدقيق، وبإذنٍ مخوّل، كشف الجزء الذي يحتاج إلى رؤيته. والذكاء هنا أنها لا تضع الثقة على عاتق شركات العتاد، ولا تعتمد على ضمير المنظومة خارج السلسلة؛ بل تجعل التدقيق مدمجًا مباشرة في البروتوكول، فتسد من الجذور تلك النقطة التي تحتاجها السيناريوهات المالية أكثر من غيرها: «أن يكون قابلاً للفحص».
هذا المسار تسلكه أيضًا Fhenix و Aztec؛ الأولى تميل إلى الحوسبة المشفّرة العامة، بينما الثانية ناضجة من ناحية المنظومة لكنها ترمي عبء التدقيق إلى خارج السلسلة. وبالمقارنة، جمعت Dusk بين التشفير المتماثل جزئيًا وإثباتات المعرفة الصفرية، فحصلت على خصوصية أقوى وقابلية للتدقيق معًا، وهذا المزيج نادر فعلًا في ساحة التنظيم الصارم.
وبالطبع ما تزال هناك نواقص؛ فالتوثيق والأدوات في جانب المطورين ليست مثالية بعد، لكن الأساس قد ترسخ بالفعل. $DUSK والوقود الذي سيحدد مدى قدرة هذه السلسلة على المضي بعيدًا هو كلفة التشغيل، أما رغبة المؤسسات في نقل عملياتها إلى السلسلة فهي الامتحان الحقيقي للشبكة الرئيسية.
@Dusk اختيار EVM، أراه انحناءةً للواقع، لكنها انحناءة ذكية جدًا.
1
219
·
--
$ETH #termmax @termmax TermMax المزادات ذات الفائدة الثابتة يمكنها العمل، لكن حساب أرصدة الدخل الثابت على السلسلة لم أفهمه بعد بالكامل
قمت بتشغيل الاقتراض/الإقراض بفائدة ثابتة من TermMax من البداية إلى النهاية، من الضمان إلى تقديم العروض وحتى التسوية عند الاستحقاق؛ لا توجد عتبة فهم كبيرة للآلية. مطابقة الآجال بنمط دفتر الأوامر كانت أسهل مما توقعت، لكن سهولتها جعلتني أنتبه إلى بعض المشكلات المخفية داخل المعاملات. خط التصفية في TermMax محافظ أكثر من اللازم، واحتياطي نسبة الضمان غير ودود للمقترضين، والاختراقات القصيرة يمكن بسهولة أن تُمسح/تُلتقط على أطراف النطاق. صحيح أن أولوية الأمان صحيحة، لكن تجربة الاستخدام مُثبِّطة نوعًا ما.
السيولة نقطة أخرى جعلتني أعبس. في TermMax، السيولة ضمن آجال 1 إلى 3 أشهر جيدة نسبيًا، لكن عند تمديدها إلى أكثر من 6 أشهر تصبح الصفقات قليلة والمتباعدة، وتزداد فروقات الأسعار بين العرض والطلب بشكل واضح. هذا ليس عيبًا قاتلًا، لكن مساحة الاستراتيجية تنحصر بالنسبة للمستخدمين الذين يريدون تثبيت تكلفة طويلة الأجل. وضعتُ أمرين بتاريخ أبعد؛ كان تأخير التنفيذ أعلى من الطرف القريب بمقدار واضح. ومن الواضح أن صانع السوق لا يملك دافعًا لتولي مخاطر الطرف الطويل.
عند وضع TermMax جنبًا إلى جنب مع Pendle يتضح الفرق أكثر. يفصل Pendle بين الأصل والعائد في التداول، ما يجعله أكثر مرونة، لكن تقلبات العائد يوسّع تكلفة تقدير الحكم لدى المشاركين. TermMax أقرب إلى سند دخل ثابت معياري: اكتشاف الفائدة مباشر، مع نقص طبقة التعقيد المسبّبة للتحليل. وبالمقارنة مع Notional، فإن مطابقة مزادات TermMax أفضل قليلًا من ناحية شفافية التسعير، لكن مسار خروج السيولة لدى Notional أكثر سلاسة—وهذه النقطة لم يلحق بها TermMax بعد. كما أن محاولة مقارنة Morpho من زاوية كفاءة رأس المال القصوى بكونها هدف TermMax ليس له معنى.
أما بالنسبة للرموز، فإن TERM في TermMax يُستخدم بشكل أساسي للحوافز المتعلقة بالسيولة وللحَوْكَمة. إيرادات البروتوكول لشراء/استرجاع TERM أو المشاركة في توزيعاته ليست مرتبطة بقوة بشكل مؤقت. أفهم أن المراحل الأولى تحتاج دعمًا للتشغيل/الانطلاق البارد (cold start)، لكن إذا كانت قدرة الرمز على التقاط/استيعاب القيمة ضعيفة، فسيصعب أن يقدّم السوق الثانوي توقعات عالية. هذا التقييم لا يعتمد على البيانات.
بشكل عام، قام TermMax ببناء هيكل الاقتراض/الإقراض بالفائدة الثابتة، والتنفيذ متحفظ. المخاطر والعوائد معروضة بوضوح. لكن ما دام موضوع السيولة للطرف الطويل وتجربة التصفية والتقاط قيمة الرمز الثلاثة لم تُحل، فسيكون TermMax أكثر ملاءمة كأداة قصيرة الأجل، وليس كمركز أساسي للدخل الثابت على السلسلة. في هذه المرحلة سأواصل المراقبة دون ضخ استثمار كبير إضافي.
$ETH #termmax @TermMax TermMax المزادات ذات الفائدة الثابتة يمكنها العمل، لكن حساب أرصدة الدخل الثابت على السلسلة لم أفهمه بعد بالكامل
قمت بتشغيل الاقتراض/الإقراض بفائدة ثابتة من TermMax من البداية إلى النهاية، من الضمان إلى تقديم العروض وحتى التسوية عند الاستحقاق؛ لا توجد عتبة فهم كبيرة للآلية. مطابقة الآجال بنمط دفتر الأوامر كانت أسهل مما توقعت، لكن سهولتها جعلتني أنتبه إلى بعض المشكلات المخفية داخل المعاملات. خط التصفية في TermMax محافظ أكثر من اللازم، واحتياطي نسبة الضمان غير ودود للمقترضين، والاختراقات القصيرة يمكن بسهولة أن تُمسح/تُلتقط على أطراف النطاق. صحيح أن أولوية الأمان صحيحة، لكن تجربة الاستخدام مُثبِّطة نوعًا ما.
السيولة نقطة أخرى جعلتني أعبس. في TermMax، السيولة ضمن آجال 1 إلى 3 أشهر جيدة نسبيًا، لكن عند تمديدها إلى أكثر من 6 أشهر تصبح الصفقات قليلة والمتباعدة، وتزداد فروقات الأسعار بين العرض والطلب بشكل واضح. هذا ليس عيبًا قاتلًا، لكن مساحة الاستراتيجية تنحصر بالنسبة للمستخدمين الذين يريدون تثبيت تكلفة طويلة الأجل. وضعتُ أمرين بتاريخ أبعد؛ كان تأخير التنفيذ أعلى من الطرف القريب بمقدار واضح. ومن الواضح أن صانع السوق لا يملك دافعًا لتولي مخاطر الطرف الطويل.
عند وضع TermMax جنبًا إلى جنب مع Pendle يتضح الفرق أكثر. يفصل Pendle بين الأصل والعائد في التداول، ما يجعله أكثر مرونة، لكن تقلبات العائد يوسّع تكلفة تقدير الحكم لدى المشاركين. TermMax أقرب إلى سند دخل ثابت معياري: اكتشاف الفائدة مباشر، مع نقص طبقة التعقيد المسبّبة للتحليل. وبالمقارنة مع Notional، فإن مطابقة مزادات TermMax أفضل قليلًا من ناحية شفافية التسعير، لكن مسار خروج السيولة لدى Notional أكثر سلاسة—وهذه النقطة لم يلحق بها TermMax بعد. كما أن محاولة مقارنة Morpho من زاوية كفاءة رأس المال القصوى بكونها هدف TermMax ليس له معنى.
أما بالنسبة للرموز، فإن TERM في TermMax يُستخدم بشكل أساسي للحوافز المتعلقة بالسيولة وللحَوْكَمة. إيرادات البروتوكول لشراء/استرجاع TERM أو المشاركة في توزيعاته ليست مرتبطة بقوة بشكل مؤقت. أفهم أن المراحل الأولى تحتاج دعمًا للتشغيل/الانطلاق البارد (cold start)، لكن إذا كانت قدرة الرمز على التقاط/استيعاب القيمة ضعيفة، فسيصعب أن يقدّم السوق الثانوي توقعات عالية. هذا التقييم لا يعتمد على البيانات.
بشكل عام، قام TermMax ببناء هيكل الاقتراض/الإقراض بالفائدة الثابتة، والتنفيذ متحفظ. المخاطر والعوائد معروضة بوضوح. لكن ما دام موضوع السيولة للطرف الطويل وتجربة التصفية والتقاط قيمة الرمز الثلاثة لم تُحل، فسيكون TermMax أكثر ملاءمة كأداة قصيرة الأجل، وليس كمركز أساسي للدخل الثابت على السلسلة. في هذه المرحلة سأواصل المراقبة دون ضخ استثمار كبير إضافي.
156
·
--
$ETH #dusk $DUSK @Dusk_Foundation طريق نصفه بين الخصوصية والامتثال، يمضي Dusk ليس بالسرعة الكافية
اقلب شبكة الاختبار الخاصة بـ Dusk والوثائق من البداية إلى النهاية، وأوضح حكم يمكن الوصول إليه هو أنه لم يتجنب المشكلة الأكثر إلحاحًا في سلاسل البلوكشين الخصوصية: مسألة الخصوصية نفسها. فالمؤسسات المالية لا تطلب أبدًا إخفاءً مطلقًا، بل تطلب خصوصية يمكن تدقيقها وإيقافها ومحاسبتها. كثير من المشاريع ترفع راية إثباتات المعرفة الصفرية كعبارة تسويقية، لكن عند النزول فعليًا إلى طبقة الأصول، لا تجد إلا حالات قليلة جدًا. لقد بذل Dusk اهتمامًا ملموسًا ومعقولاً على معيار XSC، بما يجعل الأصول على السلسلة قابلة للإخفاء افتراضيًا للرصيد ولحامله، وفي الوقت نفسه يوفّر لعُقد الإذن مدخلًا للتدقيق. وهذا في الحقيقة أصعب بكثير من مجرد التركيز على “اللاانمامية”. الاتجاه صحيح، لكن درجة التنفيذ لا يمكن المبالغة فيها.
عند النظر إلى مسار RWA، فإن Centrifiuge وOndo تعالجان إدراج الأصول خارج السلسلة وتوزيع التدفقات النقدية، وتُؤمَّن الخصوصية أساسًا عبر الوثائق القانونية. يريد Dusk إدخال المعاملات السرية مباشرة في معيار التوكن على مستوى البروتوكول؛ وهذا يعني خفض تكلفة الامتثال بمقدار طبقة إضافية إلى الأسفل. هذه الفكرة أكثر حسمًا، لكن ثمنها واضح أيضًا: النظام الإيكولوجي ما زال رقيقًا، وعدد حالات النشر التي يمكن التحقق منها قليل، وكثير من الواجهات في الوثائق ما زالت “قيد الإتاحة قريبًا”. أثناء تشغيل شبكة الاختبار، كانت لدي إحساسات دقيقة للغاية: توجد ميزات تبدو قائمة، لكن مسار الاستدعاء الفعلي غير مكتمل. إن نضجًا بهذا المستوى لا يكفي لإقناع المؤسسات بنقل الأصول الحقيقية إلى السلسلة. يفترض أن هذا يحتاج نفسًا أطول.
وبخصوص سلاسل البلوكشين الخصوصية: في هذا الجانب يسلك Oasis حل TEE، ويكون “مرساة الثقة” عبارة عن عتاد. أما Secret فخصوصيته على مستوى العقود، وغالبًا ستشعر ببعض عدم الانسجام عند استخدامها. يميل مسار PLONK لدى Dusk إلى تحقيق توازن أفضل بين البرمجية وحجم الأدلة، وهو بالتالي أكثر ملاءمة للأصول ذات الطابع الامتثالي. لكن نطاق التحقق على السلسلة لم يتحقق بعد؛ لذلك تبقى الميزة التقنية راهنًا على الورق. بالنسبة للفرق التي تريد استخدام الخصوصية في أعمال جادة، فإن هذه الثغرة ستحتاج عاجلاً أم آجلاً إلى سدها. يشكل $DUSK وقود الشبكة ورمز الحوكمة، ومنطق التقاط القيمة واضح بذاته؛ لكن من الصعب أن ينفصل السعر على المدى القصير عن حجم الاستخدام الفعلي على الشبكة الرئيسية لوحده.
لا أعتقد أن Dusk قد أتم تشغيل سلسلة بلوكشين خصصية “ملتزمة” بالفعل، لكن تفكيره على مستوى المنتج أكثر هدوءًا وبصيرة من معظم الفرق التي تكتفي بالشعارات. وما سأتتبعه لاحقًا ليس فقط جمال خريطة الطريق، بل هل هناك فئات أصول حقيقية، وهل صناع سوق (Market Makers) مستعدون للبقاء على السلسلة على المدى الطويل. هذا لا بد أن يأخذ دورة تحقق غير قصيرة، ولا يمكن تسويفه أيضًا.
$ETH #dusk $DUSK @Dusk طريق نصفه بين الخصوصية والامتثال، يمضي Dusk ليس بالسرعة الكافية
اقلب شبكة الاختبار الخاصة بـ Dusk والوثائق من البداية إلى النهاية، وأوضح حكم يمكن الوصول إليه هو أنه لم يتجنب المشكلة الأكثر إلحاحًا في سلاسل البلوكشين الخصوصية: مسألة الخصوصية نفسها. فالمؤسسات المالية لا تطلب أبدًا إخفاءً مطلقًا، بل تطلب خصوصية يمكن تدقيقها وإيقافها ومحاسبتها. كثير من المشاريع ترفع راية إثباتات المعرفة الصفرية كعبارة تسويقية، لكن عند النزول فعليًا إلى طبقة الأصول، لا تجد إلا حالات قليلة جدًا. لقد بذل Dusk اهتمامًا ملموسًا ومعقولاً على معيار XSC، بما يجعل الأصول على السلسلة قابلة للإخفاء افتراضيًا للرصيد ولحامله، وفي الوقت نفسه يوفّر لعُقد الإذن مدخلًا للتدقيق. وهذا في الحقيقة أصعب بكثير من مجرد التركيز على “اللاانمامية”. الاتجاه صحيح، لكن درجة التنفيذ لا يمكن المبالغة فيها.
عند النظر إلى مسار RWA، فإن Centrifiuge وOndo تعالجان إدراج الأصول خارج السلسلة وتوزيع التدفقات النقدية، وتُؤمَّن الخصوصية أساسًا عبر الوثائق القانونية. يريد Dusk إدخال المعاملات السرية مباشرة في معيار التوكن على مستوى البروتوكول؛ وهذا يعني خفض تكلفة الامتثال بمقدار طبقة إضافية إلى الأسفل. هذه الفكرة أكثر حسمًا، لكن ثمنها واضح أيضًا: النظام الإيكولوجي ما زال رقيقًا، وعدد حالات النشر التي يمكن التحقق منها قليل، وكثير من الواجهات في الوثائق ما زالت “قيد الإتاحة قريبًا”. أثناء تشغيل شبكة الاختبار، كانت لدي إحساسات دقيقة للغاية: توجد ميزات تبدو قائمة، لكن مسار الاستدعاء الفعلي غير مكتمل. إن نضجًا بهذا المستوى لا يكفي لإقناع المؤسسات بنقل الأصول الحقيقية إلى السلسلة. يفترض أن هذا يحتاج نفسًا أطول.
وبخصوص سلاسل البلوكشين الخصوصية: في هذا الجانب يسلك Oasis حل TEE، ويكون “مرساة الثقة” عبارة عن عتاد. أما Secret فخصوصيته على مستوى العقود، وغالبًا ستشعر ببعض عدم الانسجام عند استخدامها. يميل مسار PLONK لدى Dusk إلى تحقيق توازن أفضل بين البرمجية وحجم الأدلة، وهو بالتالي أكثر ملاءمة للأصول ذات الطابع الامتثالي. لكن نطاق التحقق على السلسلة لم يتحقق بعد؛ لذلك تبقى الميزة التقنية راهنًا على الورق. بالنسبة للفرق التي تريد استخدام الخصوصية في أعمال جادة، فإن هذه الثغرة ستحتاج عاجلاً أم آجلاً إلى سدها. يشكل $DUSK وقود الشبكة ورمز الحوكمة، ومنطق التقاط القيمة واضح بذاته؛ لكن من الصعب أن ينفصل السعر على المدى القصير عن حجم الاستخدام الفعلي على الشبكة الرئيسية لوحده.
لا أعتقد أن Dusk قد أتم تشغيل سلسلة بلوكشين خصصية “ملتزمة” بالفعل، لكن تفكيره على مستوى المنتج أكثر هدوءًا وبصيرة من معظم الفرق التي تكتفي بالشعارات. وما سأتتبعه لاحقًا ليس فقط جمال خريطة الطريق، بل هل هناك فئات أصول حقيقية، وهل صناع سوق (Market Makers) مستعدون للبقاء على السلسلة على المدى الطويل. هذا لا بد أن يأخذ دورة تحقق غير قصيرة، ولا يمكن تسويفه أيضًا.
167
·
--
$ETH #dusk @Dusk_Foundation إن امتثال الخصوصية لهذه الزقاق الضيق… من المؤلم أن تمضي Dusk فيه أكثر مما يبدو
خلال الفترة الأخيرة، أعِدتُ تشغيل اختبارات الشبكة التجريبية باستخدام وثائق Dusk، وكانت النتيجة مباشرة جدًا: إنها تحاول معالجة الخصوصية والامتثال معًا، وهاتان المسألتان تتعاركان طبيعيًا على السلسلة.
تم تصميم $DUSK كأصل ثلاثي الوظيفة: الضمان/الـ staking وgas والحوكمة؛ منطقٌ منغلق على نفسه، لكن عند تطبيقه فعليًا في استخدام المنتج تظهر المشكلة غالبًا خارج دائرة الإغلاق.
لنبدأ بالمعاملات الخصوصية. في Dusk، تخفي أدلة المعرفة الصفرية المبلغ والأطراف المشارِكة بشكلٍ نظيف بما يكفي، لكن إجراءات التدقيق تصبح غامضة. وبما أن السلسلة لا تترك بيانات نصية واضحة افتراضيًا، فلكي يعيد عقد/عُقد الرقابة بناء المعاملة يعتمد الأمر على تفويض إضافي أو على تسجيلٍ لاحق خارج السلسلة—وهذا في النهاية يدفع تكلفة الامتثال إلى المُصدِر. بالمقارنة مع Polymesh، فإنها منذ البداية تُحكم الهوية والقوائم البيضاء وقواعد التحويل بقيود على السلسلة؛ رغم أنها تُضيّع بعض الخصوصية، إلا أنها تمنح المؤسسات مسار تدقيقٍ حتميًا.
مرونة Dusk أقرب إلى واقع التمويل بعُتمة/رمادية، لكن في المراحل المبكرة عند السعي لاحتكار العملاء المؤسسيين، تكون “الرمادية” غالبًا عيبًا لا ميزة. يعمل الـ staking الخاص بـ $DUSK بشكل صحيح، وgas أيضًا قابل للاستخدام، لكن أدوات المحفظة والمتصفحات وما حولها ما زالت على مستوى أدوات يستخدمها المطورون لأنفسهم؛ وهذا غير مُناسب لمن لم يسبق له التعامل مع سلاسل متماثلة.
إذا قارنا مع Ondo Finance فسيكون الأمر أوضح. Ondo لا تتعامل مع السلسلة الأساسية، بل تُغلّف سندات الخزينة في شكل حصص صندوق—خفيفة وسريعة والسيولة مركزة. أما Dusk فيسير في المسار الثقيل: السلسلة، طبقة الخصوصية، وطبقة الامتثال—كل شيء يتحمل مسؤولية بنائها بنفسه، فيطول الإيقاع. توجد أيضًا هنا نقاط القوة: بمجرد أن تُطلب الرموز المُمثِّلة للأوراق المالية امتثالًا أصليًا على السلسلة، ستكون تراكمات الطبقة الأساسية لدى Dusk أصعب في الاستبدال من حلول “التركيب/اللاصق”. لكن في الوقت الحالي، تتفوق قصة القيمة السوقية لـ dusk على حجم الأصول الحقيقية على السلسلة؛ إلى أن يضيق هذا الفارق، يصعب القول إنها تجاوزت الزمن بالفعل.
لا أحب أن أضع Dusk ضمن “مسار الخصوصية” لمجرد المقارنة. المرجع الأنسب هو سلاسل الامتثال التي نجحت بالفعل في الحفظ المؤسسي وإدخال/إخراج الأموال. الخصوصية بالنسبة إلى Dusk ليست عبارة تسويقية، بل شرط مُسبق لترميز الأصول على السلسلة، لكن هذا الشرط لا يصبح ذا معنى إلا عندما تترافق معه السيولة وبقاء المُصدِر. في النهاية، لا تعتمد قيمة الرمز على مدى ارتفاع TPS في الشبكة التجريبية، بل على مقدار احتياجات الإصدار التي تتراكم فعليًا على السلسلة ولا يمكن نقلها بسهولة.
$ETH #dusk @Dusk إن امتثال الخصوصية لهذه الزقاق الضيق… من المؤلم أن تمضي Dusk فيه أكثر مما يبدو
خلال الفترة الأخيرة، أعِدتُ تشغيل اختبارات الشبكة التجريبية باستخدام وثائق Dusk، وكانت النتيجة مباشرة جدًا: إنها تحاول معالجة الخصوصية والامتثال معًا، وهاتان المسألتان تتعاركان طبيعيًا على السلسلة.
تم تصميم $DUSK كأصل ثلاثي الوظيفة: الضمان/الـ staking وgas والحوكمة؛ منطقٌ منغلق على نفسه، لكن عند تطبيقه فعليًا في استخدام المنتج تظهر المشكلة غالبًا خارج دائرة الإغلاق.
لنبدأ بالمعاملات الخصوصية. في Dusk، تخفي أدلة المعرفة الصفرية المبلغ والأطراف المشارِكة بشكلٍ نظيف بما يكفي، لكن إجراءات التدقيق تصبح غامضة. وبما أن السلسلة لا تترك بيانات نصية واضحة افتراضيًا، فلكي يعيد عقد/عُقد الرقابة بناء المعاملة يعتمد الأمر على تفويض إضافي أو على تسجيلٍ لاحق خارج السلسلة—وهذا في النهاية يدفع تكلفة الامتثال إلى المُصدِر. بالمقارنة مع Polymesh، فإنها منذ البداية تُحكم الهوية والقوائم البيضاء وقواعد التحويل بقيود على السلسلة؛ رغم أنها تُضيّع بعض الخصوصية، إلا أنها تمنح المؤسسات مسار تدقيقٍ حتميًا.
مرونة Dusk أقرب إلى واقع التمويل بعُتمة/رمادية، لكن في المراحل المبكرة عند السعي لاحتكار العملاء المؤسسيين، تكون “الرمادية” غالبًا عيبًا لا ميزة. يعمل الـ staking الخاص بـ $DUSK بشكل صحيح، وgas أيضًا قابل للاستخدام، لكن أدوات المحفظة والمتصفحات وما حولها ما زالت على مستوى أدوات يستخدمها المطورون لأنفسهم؛ وهذا غير مُناسب لمن لم يسبق له التعامل مع سلاسل متماثلة.
إذا قارنا مع Ondo Finance فسيكون الأمر أوضح. Ondo لا تتعامل مع السلسلة الأساسية، بل تُغلّف سندات الخزينة في شكل حصص صندوق—خفيفة وسريعة والسيولة مركزة. أما Dusk فيسير في المسار الثقيل: السلسلة، طبقة الخصوصية، وطبقة الامتثال—كل شيء يتحمل مسؤولية بنائها بنفسه، فيطول الإيقاع. توجد أيضًا هنا نقاط القوة: بمجرد أن تُطلب الرموز المُمثِّلة للأوراق المالية امتثالًا أصليًا على السلسلة، ستكون تراكمات الطبقة الأساسية لدى Dusk أصعب في الاستبدال من حلول “التركيب/اللاصق”. لكن في الوقت الحالي، تتفوق قصة القيمة السوقية لـ dusk على حجم الأصول الحقيقية على السلسلة؛ إلى أن يضيق هذا الفارق، يصعب القول إنها تجاوزت الزمن بالفعل.
لا أحب أن أضع Dusk ضمن “مسار الخصوصية” لمجرد المقارنة. المرجع الأنسب هو سلاسل الامتثال التي نجحت بالفعل في الحفظ المؤسسي وإدخال/إخراج الأموال. الخصوصية بالنسبة إلى Dusk ليست عبارة تسويقية، بل شرط مُسبق لترميز الأصول على السلسلة، لكن هذا الشرط لا يصبح ذا معنى إلا عندما تترافق معه السيولة وبقاء المُصدِر. في النهاية، لا تعتمد قيمة الرمز على مدى ارتفاع TPS في الشبكة التجريبية، بل على مقدار احتياجات الإصدار التي تتراكم فعليًا على السلسلة ولا يمكن نقلها بسهولة.
196
·
--
$ETH #dusk @Dusk_Foundation Dusk نجح في بناء هيكل سلسلة خصوصية متوافقة مع اللوائح، لكن سلسلة الأدوات لا تزال تفتقر إلى القليل
في الآونة الأخيرة راجعت بالكامل محفظة شبكة الاختبار الخاصة بـ Dusk، وبوابة الإيداع/الاستيكينغ، وخطوات نشر العقود. بصراحة، تحديد Dusk لمكانته أكثر وضوحًا من أغلب سلاسل البلوك تشين الخاصة: إذ يريد تحويل إثباتات المعرفة الصفرية إلى طبقة أصول “متوافقة” بشكل افتراضي، بدلًا من إضافة الرقع للأصول لاحقًا. هذا الاتجاه يختلف قليلًا عن العقود الخصوصية في Secret أو فصل نهج التنفيذ الموثوق في Oasis؛ فهو أقرب إلى نوع التعبير الأصلي الذي تريده المؤسسات. يتحمل Dusk في البروتوكول مسؤوليات الاستيكينغ والـ gas والحوكمة، والمنطق قادر على الإغلاق، لكن معدل الاستخدام لم يصل بعد إلى المستوى الذي ينبغي.
عمليًا، ما ظهر أثناء الاختبار أن المشكلات المتعلقة بتجربة المطورين أكثر وضوحًا مما هو موجود على مستوى البروتوكول. إن Rusk VM ليست صديقة تمامًا للمطورين المعتادين على EVM، وكلفة الهجرة إلى WASM أعلى مما توقعت. كما أن التوثيق الرسمي ينظر من زاوية البروتوكول أكثر من كونه عمليًا، ويفتقر إلى قوالب قابلة لإعادة الاستخدام ومسارات واضحة لاستكشاف الأخطاء وإصلاحها. وعلاوة على ذلك، فمحتوى رسائل الخطأ شبه غير تفسيري: عند حدوث ارتداد للعقد (revert) لا يبقى أمامك إلا الذهاب إلى منشورات قديمة في المجتمع. ودرجة تفصيل سلسلة الأدوات أقل بوضوح من السلاسل البارزة. كذلك، يظل مستكشف الكتل وفهرسة الأحداث أضعف: البحث عن حالة معاملة خصوصية يتطلب الالتفاف على عدة خطوات. بالنسبة للتدقيق والـتحليل البياناتي، ستكون هذه التكلفة رادعًا لجزء من الناس. معامل الاستيكينغ $DUSK يجب حسابه على السلسلة بنفسك؛ نموذج العائد ليس معقدًا، لكن تحديث المعلومات ليس سريعًا بما يكفي، ما يجعل من السهل إساءة تقدير مخاطر العقوبة.
عند مقارنته بـ Concordium ستكون الصورة أوضح. يضع Concordium طبقة الهوية داخل البروتوكول، لكن تعبير العقود لديه أقرب للتقليدي؛ أما Dusk فيراهن أكثر جرأة على قابلية البرمجة للأصول ذات الخصوصية—وهذه ميزة. ومع ذلك، فسيولة النظام البيئي الحالية ضعيفة جدًا: مكونات DeFi وجسور عبر السلاسل لم تتشكل بعد بحجم كافٍ، وعملية التقاط قيمة الرمز تبدو منطقية على الورق لكن تفتقر إلى سيناريوهات تضخيم فعلية. إذا أمكن لاحقًا تحويل تقارير تدقيق الخصوصية إلى مخرجات معيارية، فسيزداد ذلك كثيرًا من جاذبية Dusk لأنظمة إدارة المخاطر لدى المؤسسات. هو أكثر ثباتًا من Secret، وأكثر تركيزًا على التمويل من Oasis؛ والقصور يكمن في صقل المنتج وسلسلة أدوات المطورين.
يشبه Dusk أكثر “متغيرًا بطيئًا” ينتظر نافذة التنظيم، وليس قصة قصيرة. عندما تُستكمل سلسلة الأدوات والحوافز في النظام البيئي، عندها فقط قد تنتقل القيمة البروتوكولية $DUSK من مجرد “قصة امتثال” إلى استخدام حقيقي. أما الآن فلا داعي للاندفاع إلى استنتاجات.
$ETH #dusk @Dusk Dusk نجح في بناء هيكل سلسلة خصوصية متوافقة مع اللوائح، لكن سلسلة الأدوات لا تزال تفتقر إلى القليل
في الآونة الأخيرة راجعت بالكامل محفظة شبكة الاختبار الخاصة بـ Dusk، وبوابة الإيداع/الاستيكينغ، وخطوات نشر العقود. بصراحة، تحديد Dusk لمكانته أكثر وضوحًا من أغلب سلاسل البلوك تشين الخاصة: إذ يريد تحويل إثباتات المعرفة الصفرية إلى طبقة أصول “متوافقة” بشكل افتراضي، بدلًا من إضافة الرقع للأصول لاحقًا. هذا الاتجاه يختلف قليلًا عن العقود الخصوصية في Secret أو فصل نهج التنفيذ الموثوق في Oasis؛ فهو أقرب إلى نوع التعبير الأصلي الذي تريده المؤسسات. يتحمل Dusk في البروتوكول مسؤوليات الاستيكينغ والـ gas والحوكمة، والمنطق قادر على الإغلاق، لكن معدل الاستخدام لم يصل بعد إلى المستوى الذي ينبغي.
عمليًا، ما ظهر أثناء الاختبار أن المشكلات المتعلقة بتجربة المطورين أكثر وضوحًا مما هو موجود على مستوى البروتوكول. إن Rusk VM ليست صديقة تمامًا للمطورين المعتادين على EVM، وكلفة الهجرة إلى WASM أعلى مما توقعت. كما أن التوثيق الرسمي ينظر من زاوية البروتوكول أكثر من كونه عمليًا، ويفتقر إلى قوالب قابلة لإعادة الاستخدام ومسارات واضحة لاستكشاف الأخطاء وإصلاحها. وعلاوة على ذلك، فمحتوى رسائل الخطأ شبه غير تفسيري: عند حدوث ارتداد للعقد (revert) لا يبقى أمامك إلا الذهاب إلى منشورات قديمة في المجتمع. ودرجة تفصيل سلسلة الأدوات أقل بوضوح من السلاسل البارزة. كذلك، يظل مستكشف الكتل وفهرسة الأحداث أضعف: البحث عن حالة معاملة خصوصية يتطلب الالتفاف على عدة خطوات. بالنسبة للتدقيق والـتحليل البياناتي، ستكون هذه التكلفة رادعًا لجزء من الناس. معامل الاستيكينغ $DUSK يجب حسابه على السلسلة بنفسك؛ نموذج العائد ليس معقدًا، لكن تحديث المعلومات ليس سريعًا بما يكفي، ما يجعل من السهل إساءة تقدير مخاطر العقوبة.
عند مقارنته بـ Concordium ستكون الصورة أوضح. يضع Concordium طبقة الهوية داخل البروتوكول، لكن تعبير العقود لديه أقرب للتقليدي؛ أما Dusk فيراهن أكثر جرأة على قابلية البرمجة للأصول ذات الخصوصية—وهذه ميزة. ومع ذلك، فسيولة النظام البيئي الحالية ضعيفة جدًا: مكونات DeFi وجسور عبر السلاسل لم تتشكل بعد بحجم كافٍ، وعملية التقاط قيمة الرمز تبدو منطقية على الورق لكن تفتقر إلى سيناريوهات تضخيم فعلية. إذا أمكن لاحقًا تحويل تقارير تدقيق الخصوصية إلى مخرجات معيارية، فسيزداد ذلك كثيرًا من جاذبية Dusk لأنظمة إدارة المخاطر لدى المؤسسات. هو أكثر ثباتًا من Secret، وأكثر تركيزًا على التمويل من Oasis؛ والقصور يكمن في صقل المنتج وسلسلة أدوات المطورين.
يشبه Dusk أكثر “متغيرًا بطيئًا” ينتظر نافذة التنظيم، وليس قصة قصيرة. عندما تُستكمل سلسلة الأدوات والحوافز في النظام البيئي، عندها فقط قد تنتقل القيمة البروتوكولية $DUSK من مجرد “قصة امتثال” إلى استخدام حقيقي. أما الآن فلا داعي للاندفاع إلى استنتاجات.
102
·
--
$ETH #dusk $DUSK @Dusk_Foundation لم تكن عملية تحويل الأموال “المؤسسية” مجرد نقرٍ على محفظة. يبدأ المتداول بالأمر، وتقوم إدارة المخاطر بمراجعة المبالغ، ويوافق عليها مدير الحوكمة، ثم ينفذ جهاز التوقيع، ويعيد المدققون النظر لاحقًا. فإذا كان أي حلقة غامضة، فلن يبقى أمام سلامة الأصول سوى الحظ. تقوم Dusk بإدخال Dusk Vault ضمن هذه السلسلة من العمليات، والمعنى ليس إضافة محفظة أخرى فحسب، بل إعادة تعريف الإيداع/الوصاية كنظام إجراءات قابل للمساءلة.
عند تعاون Dusk مع Cordial Systems، تم اختيار Cordial Treasury. تركز هذه التقنية على الحوكمة الذاتية والنشر المحلي؛ وبذلك يمكن لـ NPEX التحكم مباشرة في بنية الإيداع/الوصاية، دون الاضطرار إلى تسليم لوحة التحكم الحرجة بالكامل إلى مزود برامج تابع لجهة خارجية. وهذا اختيار متحفظ: لم تحوّل Dusk الامتثال إلى “شهادة” لامعة على صفحة، بل ضغطت المشكلة إلى مفاتيح الوصول وصلاحياته وحدود النشر.
في السوق توجد مساران شائعان: الأول تسليم الأصول إلى جهة وصاية/تخزين احترافية، والثاني شراء منصة وصاية سحابية. المسار الأول يريحك لكنه يزيد الاعتماد على طرف خارجي؛ أما الثاني فيكون أسرع في الربط، لكن تظل المؤسسة مضطرة لقبول حدود خدمات المورد. يسلك Dusk Vault الطريق الأكثر ثِقلاً: أن تحتفظ المؤسسة بزمام التحكم، وفي الوقت نفسه تُعاد مسؤوليات النشر والتشغيل والاستعادة إلى داخلها.
إذا دخل Dusk Vault في مسار الأموال الحقيقي، سأقوم فورًا بتفكيك عملية تحويل. من الذي يمكنه إنشاء العناوين؟ من الذي يمكنه تعديل القوائم البيضاء؟ ما حجم المبلغ الذي يتطلب موافقات من عدة أشخاص؟ وكيف تتم الاستعادة بعد فقدان الجهاز؟ وهل يترك التجميد الطارئ سجلات كاملة؟ ترتيبات الواجهة وجمالها تأتي في المرتبة الأخيرة. أكثر ما تخشاه الوصاية المؤسسية ليس كثرة الخطوات، بل أن تبدو الخطوات موجودة، ثم لا تجد في موقع الحادث من يمكن تحميله المسؤولية.
وهذا أيضًا هو كلفة قد تتجاوزها مواد الترويج لخطة Dusk بسهولة. الحوكمة الذاتية لا تعني أمانًا تلقائيًا؛ فالنشر المحلي يفرض تدوير المفاتيح، وتسليم الصلاحيات عند مغادرة الموظفين، وترقية التصحيحات، وتمارين خطط التعافي من الكوارث، والاستجابة على مدار الساعة. منصات مثل Fireblocks قد تُوحّد جزءًا من التعقيد، ويمكن لجهات الوصاية الاحترافية كذلك تحمل جزءًا من المسؤوليات القانونية والتشغيلية. إذا أرادت Dusk إثبات أن المسار أقوى، فعليها جعل هذه الأعمال المملة قابلة للتحقق وقابلة للتدريب، لا الاكتفاء بالتأكيد على من يملك التحكم.
ما يحتاج Dusk Vault حقًا إلى تسليمه ليس “أمانًا على مستوى مؤسسة” كجملة، بل خريطة مسؤولية يمكن أن تصمد أمام التدقيق: من الذي يقترح الأوامر، ومن يضع القواعد، من الذي يعترض الاستثناءات، ومن الذي يستعيد الخدمة عند الفشل.
$ETH #dusk $DUSK @Dusk لم تكن عملية تحويل الأموال “المؤسسية” مجرد نقرٍ على محفظة. يبدأ المتداول بالأمر، وتقوم إدارة المخاطر بمراجعة المبالغ، ويوافق عليها مدير الحوكمة، ثم ينفذ جهاز التوقيع، ويعيد المدققون النظر لاحقًا. فإذا كان أي حلقة غامضة، فلن يبقى أمام سلامة الأصول سوى الحظ. تقوم Dusk بإدخال Dusk Vault ضمن هذه السلسلة من العمليات، والمعنى ليس إضافة محفظة أخرى فحسب، بل إعادة تعريف الإيداع/الوصاية كنظام إجراءات قابل للمساءلة.
عند تعاون Dusk مع Cordial Systems، تم اختيار Cordial Treasury. تركز هذه التقنية على الحوكمة الذاتية والنشر المحلي؛ وبذلك يمكن لـ NPEX التحكم مباشرة في بنية الإيداع/الوصاية، دون الاضطرار إلى تسليم لوحة التحكم الحرجة بالكامل إلى مزود برامج تابع لجهة خارجية. وهذا اختيار متحفظ: لم تحوّل Dusk الامتثال إلى “شهادة” لامعة على صفحة، بل ضغطت المشكلة إلى مفاتيح الوصول وصلاحياته وحدود النشر.
في السوق توجد مساران شائعان: الأول تسليم الأصول إلى جهة وصاية/تخزين احترافية، والثاني شراء منصة وصاية سحابية. المسار الأول يريحك لكنه يزيد الاعتماد على طرف خارجي؛ أما الثاني فيكون أسرع في الربط، لكن تظل المؤسسة مضطرة لقبول حدود خدمات المورد. يسلك Dusk Vault الطريق الأكثر ثِقلاً: أن تحتفظ المؤسسة بزمام التحكم، وفي الوقت نفسه تُعاد مسؤوليات النشر والتشغيل والاستعادة إلى داخلها.
إذا دخل Dusk Vault في مسار الأموال الحقيقي، سأقوم فورًا بتفكيك عملية تحويل. من الذي يمكنه إنشاء العناوين؟ من الذي يمكنه تعديل القوائم البيضاء؟ ما حجم المبلغ الذي يتطلب موافقات من عدة أشخاص؟ وكيف تتم الاستعادة بعد فقدان الجهاز؟ وهل يترك التجميد الطارئ سجلات كاملة؟ ترتيبات الواجهة وجمالها تأتي في المرتبة الأخيرة. أكثر ما تخشاه الوصاية المؤسسية ليس كثرة الخطوات، بل أن تبدو الخطوات موجودة، ثم لا تجد في موقع الحادث من يمكن تحميله المسؤولية.
وهذا أيضًا هو كلفة قد تتجاوزها مواد الترويج لخطة Dusk بسهولة. الحوكمة الذاتية لا تعني أمانًا تلقائيًا؛ فالنشر المحلي يفرض تدوير المفاتيح، وتسليم الصلاحيات عند مغادرة الموظفين، وترقية التصحيحات، وتمارين خطط التعافي من الكوارث، والاستجابة على مدار الساعة. منصات مثل Fireblocks قد تُوحّد جزءًا من التعقيد، ويمكن لجهات الوصاية الاحترافية كذلك تحمل جزءًا من المسؤوليات القانونية والتشغيلية. إذا أرادت Dusk إثبات أن المسار أقوى، فعليها جعل هذه الأعمال المملة قابلة للتحقق وقابلة للتدريب، لا الاكتفاء بالتأكيد على من يملك التحكم.
ما يحتاج Dusk Vault حقًا إلى تسليمه ليس “أمانًا على مستوى مؤسسة” كجملة، بل خريطة مسؤولية يمكن أن تصمد أمام التدقيق: من الذي يقترح الأوامر، ومن يضع القواعد، من الذي يعترض الاستثناءات، ومن الذي يستعيد الخدمة عند الفشل.
130
·
--
$ETH #dusk $DUSK @Dusk_Foundation 把 الأصول على السلسلة ليس بالأمر الصعب، لكن الصعب هو جعلها تعيش كمنتج مالي حقيقي
أحكم ما إذا كان Dusk يستحق المتابعة لا بناءً على مقدار الأصول التي يمكنه وضعها على السلسلة، بل على ما إذا كان يجرؤ على معالجة أكثر أجزاء RWA تعقيدًا. كثير من المنصات تُغلّف الأصول خارج السلسلة في شكل رموز؛ فتتحسن كفاءة التوزيع، لكن تظل عملية التسجيل والحفظ والمقاصة والإفصاح مبعثرة داخل الأنظمة القديمة. يؤكد Dusk على “الإصدار الأصلي”، ويريد أن يضع الإنشاء والتحويل والخدمات والمقاصة ضمن دفتر حسابات واحد. بالمقارنة مع Ondo الذي يميل إلى التركيز على المنتج والقنوات، وCentrifuge الذي يميل إلى تمويل الأصول، فإن Dusk أقرب إلى بناء قاعدة السوق؛ والمسار أثقل، وصعب أن يثبت نفسه ببيانات قصيرة الأجل.
يقوم Dusk Connect بسد مدخل غالبًا ما يُقلَّل من تقديره. يمكن لمحافظ الويب المستقلة إجراء التحويلات، لكن من الصعب جدًا على التطبيقات اكتشاف المحفظة بشكل ثابت، وطلب حساب، والتحكم بالصلاحيات، وبدء التوقيعات. يجعل Dusk عملية الربط واجهة موحدة، ويسمح لمختلف المحافظ باتباع مجموعة القواعد نفسها، بدلًا من إجبار المطورين على الارتباط بمحفظة بعينها. المشاكل أيضًا واقعية: عندما تظهر الحسابات العامة والعناوين الخاصة وتبديل الشبكات ونطاقات الصلاحيات في الوقت نفسه، يَسهل على المستخدمين الخلط. إذا لم يستطع Dusk إخفاء خياراته خلف ردود فعل واضحة، فكلما زادت الوظائف، ارتفعت تكلفة الأخطاء في الاستخدام.
تركيبة Dusk مع NPEX وChainlink لا ينبغي النظر إليها فقط كقائمة تعاون. إدخال منصة تداول مرخّصة وبيانات سوق موثوقة ومقاصة على السلسلة داخل سلسلة أعمال واحدة يجعله بالفعل أقرب إلى التمويل الحقيقي. لكن التعاون لا يولد سيولة تلقائيًا، ولا يعني أن الأصول متاحة للتداول بالفعل. ما يزال على Dusk الإجابة: من المسؤول عن القبول؟ كيف تُنفَّذ إجراءات الشركات؟ ماذا يحدث عند نقص الطلبات ليتم تنفيذ الصفقة؟ وعند تعارض التسجيل القانوني مع السجلات على السلسلة، من المرجع الذي يُحتكَم إليه؟ هذه أسئلة ليست “مبهرة”، لكنها هي ما يحدد ما إذا كانت أموال المؤسسات ستقبل البقاء.
أنا أميل إلى تقييم Dusk بمؤشرات المنتج. كم استغرق فتح الحساب والمراجعة؟ كم خطوة يحتاج تفويض المحفظة؟ هل يمكن لأطراف الأصول وأطراف الأموال أن تتم مزامنة التسليم والمقاصة؟ وكيف يمكن التراجع عن المعاملات غير الطبيعية أو تجميدها؟ وهل تكون المعلومات التي يراها المستثمر كافية تمامًا للاستخدام؟ كل هذا أصعب وأدق من الشعارات الكبيرة لـ RWA. إذا كان “الإصدار الأصلي” يعني فقط ملء نموذج واحد أقل، فالمعنى محدود؛ أما إذا كان يمكنه تقليل التسجيلات المتكررة والتسويات اليدوية وأوقات انتظار المقاصة، فهنا فقط يكون قد غيّر عملية التمويل فعليًا. القوة التنافسية الحقيقية لـ Dusk ليست في عرض التكنولوجيا المعقدة على المستخدمين، بل في جعْل المستخدمين يكادون لا يشعرون بوجودها.
$ETH #dusk $DUSK @Dusk 把 الأصول على السلسلة ليس بالأمر الصعب، لكن الصعب هو جعلها تعيش كمنتج مالي حقيقي
أحكم ما إذا كان Dusk يستحق المتابعة لا بناءً على مقدار الأصول التي يمكنه وضعها على السلسلة، بل على ما إذا كان يجرؤ على معالجة أكثر أجزاء RWA تعقيدًا. كثير من المنصات تُغلّف الأصول خارج السلسلة في شكل رموز؛ فتتحسن كفاءة التوزيع، لكن تظل عملية التسجيل والحفظ والمقاصة والإفصاح مبعثرة داخل الأنظمة القديمة. يؤكد Dusk على “الإصدار الأصلي”، ويريد أن يضع الإنشاء والتحويل والخدمات والمقاصة ضمن دفتر حسابات واحد. بالمقارنة مع Ondo الذي يميل إلى التركيز على المنتج والقنوات، وCentrifuge الذي يميل إلى تمويل الأصول، فإن Dusk أقرب إلى بناء قاعدة السوق؛ والمسار أثقل، وصعب أن يثبت نفسه ببيانات قصيرة الأجل.
يقوم Dusk Connect بسد مدخل غالبًا ما يُقلَّل من تقديره. يمكن لمحافظ الويب المستقلة إجراء التحويلات، لكن من الصعب جدًا على التطبيقات اكتشاف المحفظة بشكل ثابت، وطلب حساب، والتحكم بالصلاحيات، وبدء التوقيعات. يجعل Dusk عملية الربط واجهة موحدة، ويسمح لمختلف المحافظ باتباع مجموعة القواعد نفسها، بدلًا من إجبار المطورين على الارتباط بمحفظة بعينها. المشاكل أيضًا واقعية: عندما تظهر الحسابات العامة والعناوين الخاصة وتبديل الشبكات ونطاقات الصلاحيات في الوقت نفسه، يَسهل على المستخدمين الخلط. إذا لم يستطع Dusk إخفاء خياراته خلف ردود فعل واضحة، فكلما زادت الوظائف، ارتفعت تكلفة الأخطاء في الاستخدام.
تركيبة Dusk مع NPEX وChainlink لا ينبغي النظر إليها فقط كقائمة تعاون. إدخال منصة تداول مرخّصة وبيانات سوق موثوقة ومقاصة على السلسلة داخل سلسلة أعمال واحدة يجعله بالفعل أقرب إلى التمويل الحقيقي. لكن التعاون لا يولد سيولة تلقائيًا، ولا يعني أن الأصول متاحة للتداول بالفعل. ما يزال على Dusk الإجابة: من المسؤول عن القبول؟ كيف تُنفَّذ إجراءات الشركات؟ ماذا يحدث عند نقص الطلبات ليتم تنفيذ الصفقة؟ وعند تعارض التسجيل القانوني مع السجلات على السلسلة، من المرجع الذي يُحتكَم إليه؟ هذه أسئلة ليست “مبهرة”، لكنها هي ما يحدد ما إذا كانت أموال المؤسسات ستقبل البقاء.
أنا أميل إلى تقييم Dusk بمؤشرات المنتج. كم استغرق فتح الحساب والمراجعة؟ كم خطوة يحتاج تفويض المحفظة؟ هل يمكن لأطراف الأصول وأطراف الأموال أن تتم مزامنة التسليم والمقاصة؟ وكيف يمكن التراجع عن المعاملات غير الطبيعية أو تجميدها؟ وهل تكون المعلومات التي يراها المستثمر كافية تمامًا للاستخدام؟ كل هذا أصعب وأدق من الشعارات الكبيرة لـ RWA. إذا كان “الإصدار الأصلي” يعني فقط ملء نموذج واحد أقل، فالمعنى محدود؛ أما إذا كان يمكنه تقليل التسجيلات المتكررة والتسويات اليدوية وأوقات انتظار المقاصة، فهنا فقط يكون قد غيّر عملية التمويل فعليًا. القوة التنافسية الحقيقية لـ Dusk ليست في عرض التكنولوجيا المعقدة على المستخدمين، بل في جعْل المستخدمين يكادون لا يشعرون بوجودها.
2
156
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
ADAGains10%Above$0.27
681 مشاهدات
38 يقومون بالنقاش
#ADAGains10%Above$0.27
$ADA يستيقظ أخيرًا 👀
قفز $ADA الخاص بـCardano بنسبة 10% خلال 24 ساعة، متجاوزًا 0.27 دولار للمرة الأولى منذ مايو.
يأتي هذا التحرك مع تزايد الاهتمام بمنظومة RealFi التابعة لـCardano وترقية Dijkstra المرتقبة لقابلية التوسع.
بعد أشهر من بطء حركة السعر، عاد $ADA فجأة إلى دائرة اهتمام المتداولين.
#ADA #Cardano #crypto #altcoins
Albertc07
·0 إعجاب
·112 مشاهدات
ETHUp70%InQ3ButLiquidityFalls
10,022 مشاهدات
221 يقومون بالنقاش
EthStakingExitQueueHits2026High
4,056 مشاهدات
253 يقومون بالنقاش