

公鎏渊私海胆Bran Brandon后开仓
135 منشورات
منشورات
PINNED

عرض الترجمة
终于也是好起来了,7天51%收益率了$BTC $ETH
终于也是好起来了,7天51%收益率了$BTC $ETH
حافظتي الاستثمارية للعقود الآجلة
20 / 200
الحد الأدنى 10 USDT
عام
الأرباح والخسائر خلال 7 أيام
(USDT)
-114.88
العائد على الاستثمار خلال 7 أيام
-15.77%
الأصول المُدارة
$6177.68
مُعدّل الفوز
0.00%
2
111
عرض الترجمة
钱包提案撤回了,省下的钱在哪里?
美国FinCEN官网10月5日列出撤回通知,10月6日联邦公报明确撤回2020年的一项钱包交易提案,并表示不再推进该提案。
它原本拟要求银行和货币服务商,对涉及非托管钱包等特定交易增加记录、客户身份核验和报告义务。关键词是“拟要求”:这次撤回的对象是一份提案,不能把它写成所有钱包监管或身份核验都已取消。
从商业角度看,我更关注企业原本需要为未来规则预留多少开发、人手和流程预算。少一项潜在新增负担,可能降低接入自托管钱包业务的不确定性;但这笔钱不一定早已花出去,更不会自动变成买币资金。
所以,判断政策影响要继续找证据:服务商有没有调整接入计划,产品覆盖有没有扩大,真实客户使用有没有增长。若只有通知,没有业务变化,就不能提前把预期当成利润兑现。
涉及BTC、ETH或USDC的钱包使用,也要按实际服务和适用规则区分,不能凭这条新闻概括全部交易。
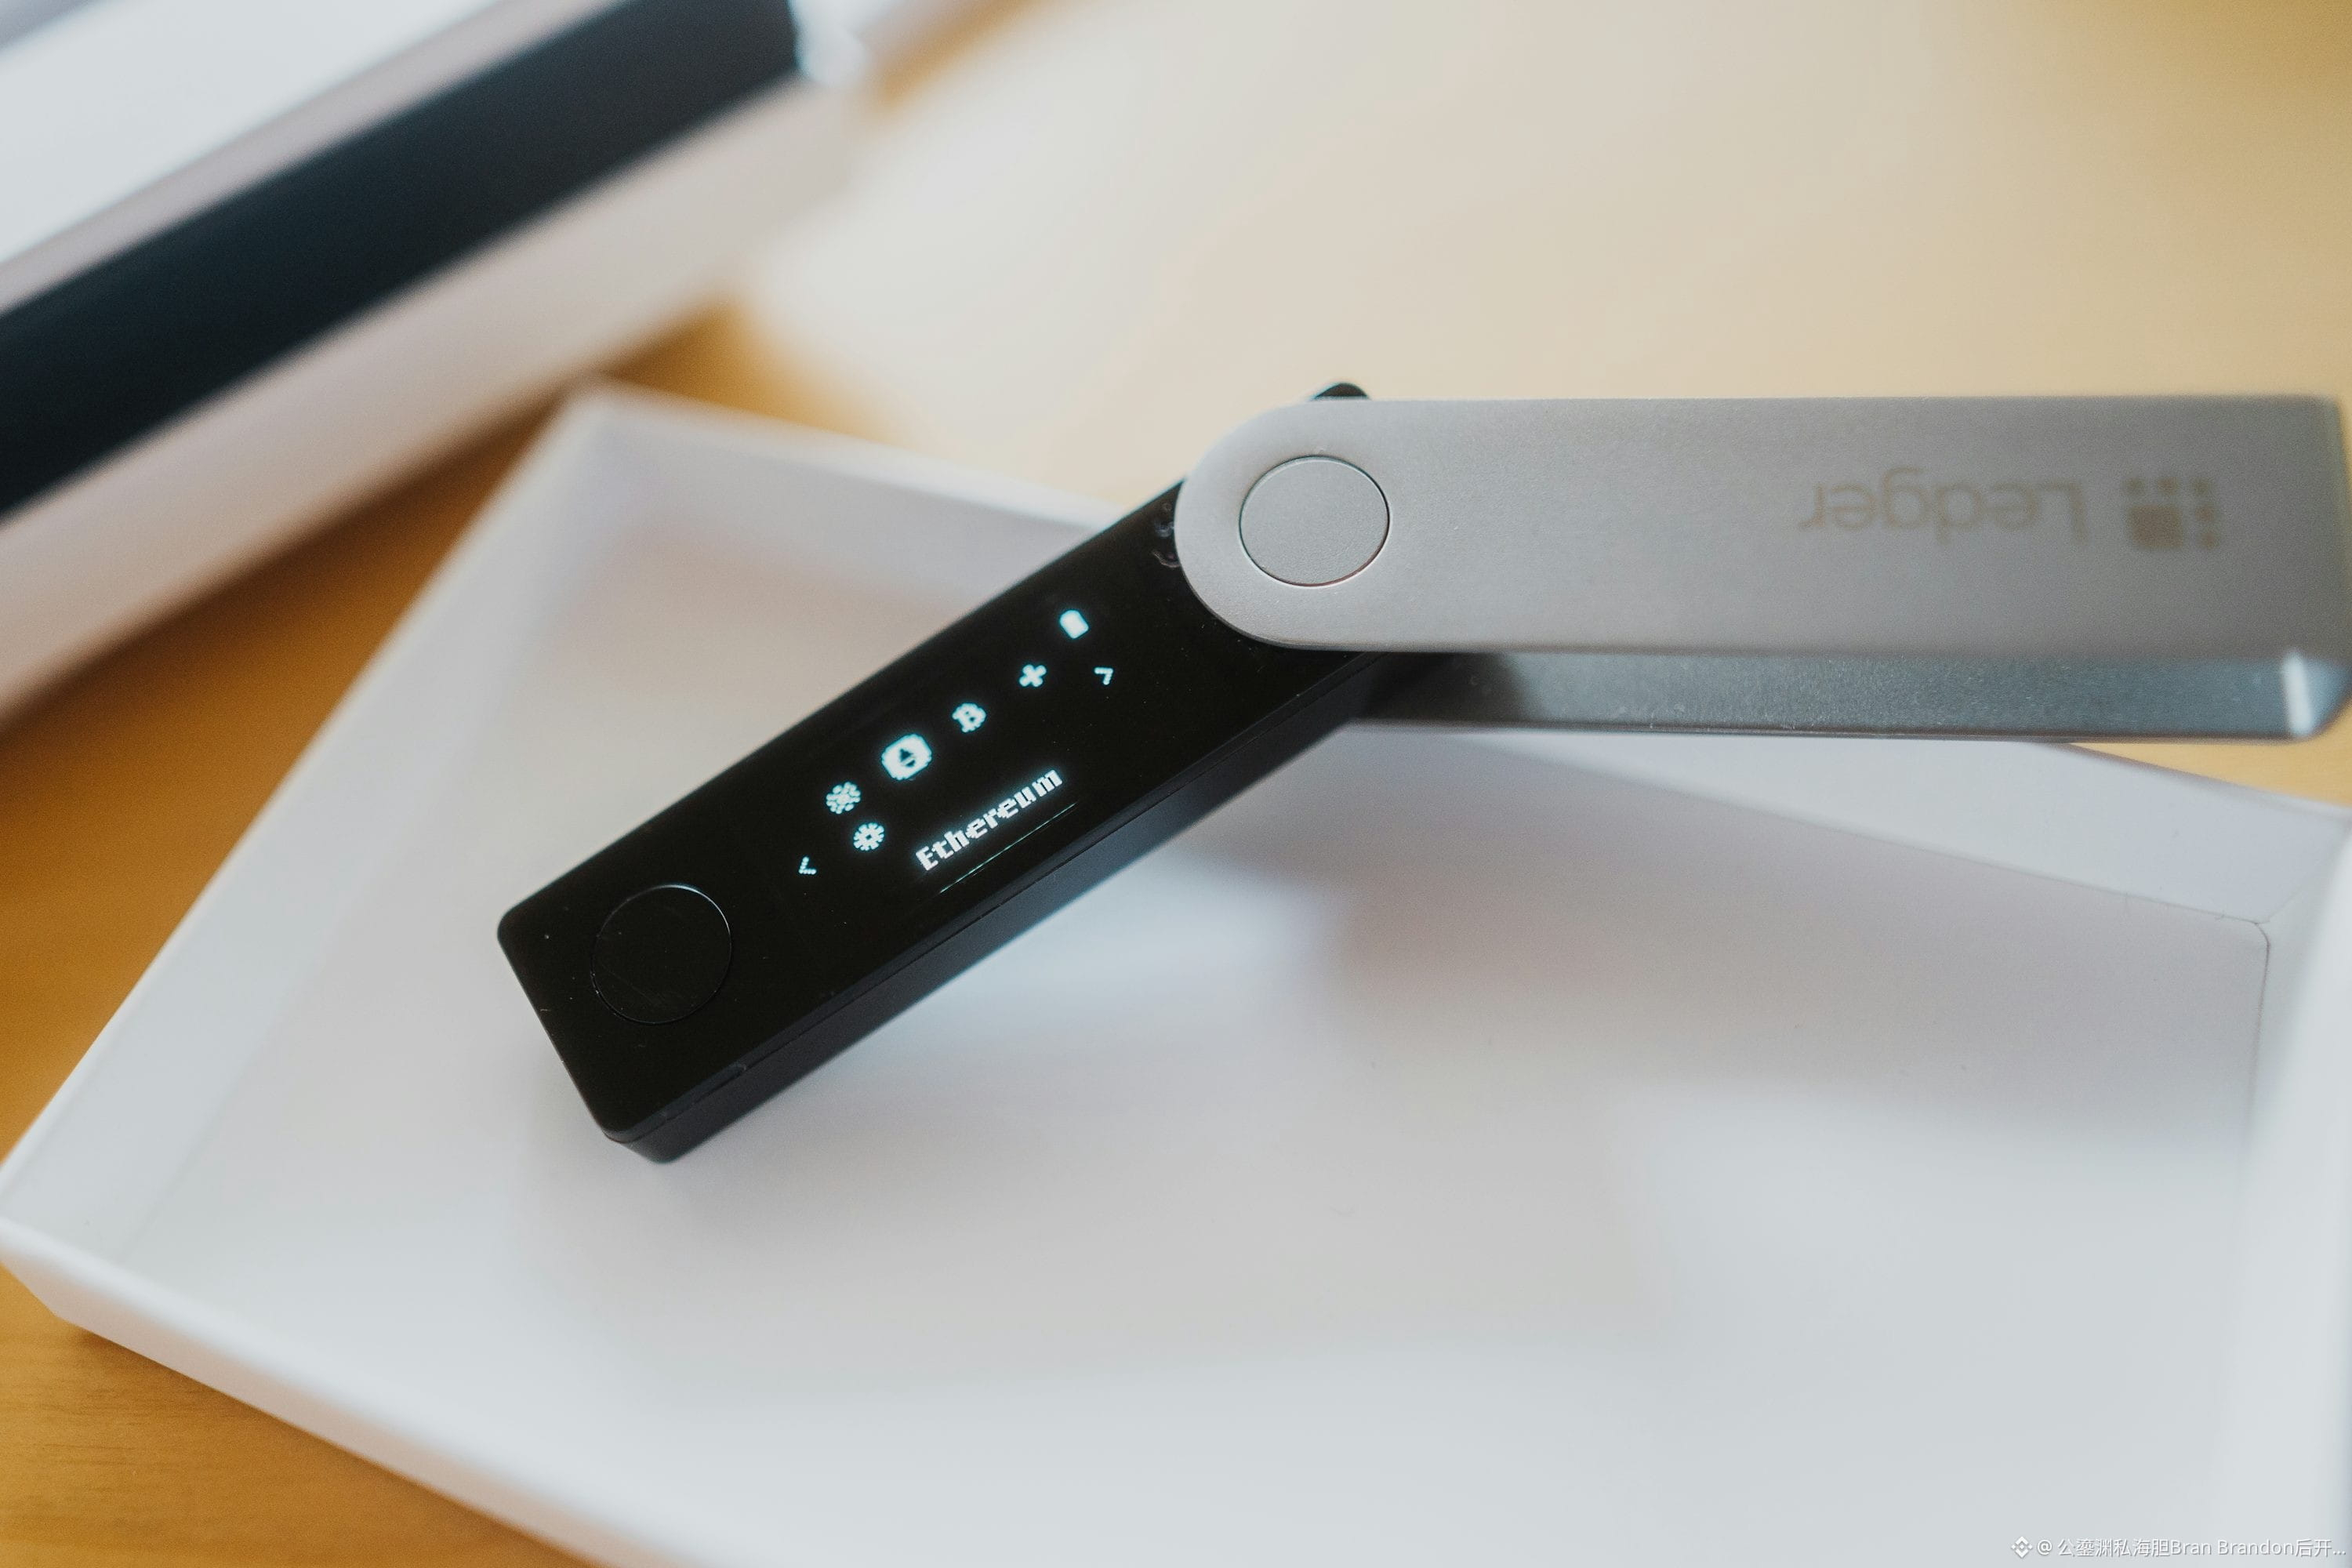
第二图为硬件钱包资料照,仅说明自托管主题,不代表厂商或监管机构背书。
$BTC $ETH $USDC
点我头像 查看带单实盘
267
عرض الترجمة
Solana让钱货一起交,解决的到底是哪种风险?
买方已经付钱,卖方却没交资产。这种交收风险,与买完以后价格下跌,是两回事。
Solana基金会10月6日公布开源的DvP程序,也就是券款对付。设计要求两条交收腿一起完成,否则一起不完成,并提供独立托管与期限约束。公告同时仍在招募正式生产发布前的早期参与者,不能据此宣布机构已经全面接入。
摩根大通提供的是证券结算需求方面的意见。官方特别说明,这不代表它开发、运营或担保该程序。
我更关注资金怎样被占用:交收等待缩短,机构可能减少为交易准备的备用资金;但想省下多少,还得看资产能否交付、现金是否到位,以及实际业务流程。
拿USDC换一项链上资产作假设,即使交换同时成功,也没保证资产明天不跌,或发行人永远能兑付。原子结算不能代替资产研究。
比较SOL与ETH的机构结算生态,我会分别核对真实使用量和交收失败处理。第二图是历史Solana钱包资料照,屏幕余额与曲线不是当前行情。
$SOL $USDC $ETH #机构资金
点我头像 查看带单实盘
275
ارتفعت الاستراتيجية بنسبة 8٪، فلماذا خسرت الأموال التي استثمرتها معها؟
لنوضح الأمر بحسابات افتراضية بحتة، مع تجاهل الرسوم، ودون أن تمثل أي أداء فعلي في التداول.
بدأنا باستثمار 100، فحققنا ربحًا بنسبة 20٪ في المرحلة الأولى، وأصبح رصيد الحساب 120. بعد رؤية الأرباح، أضفنا 880، فأصبح الرصيد 1000. ثم خسرنا 10٪ في المرحلة الثانية، ولم يتبقَّ سوى 900. بلغ مجموع ما استُثمر في المرحلتين 980، أي إن الخسارة الفعلية كانت 80.
لكن عند ربط عوائد الاستراتيجية في المرحلتين، نجد أن 1.2 × 0.9 = 1.08، أي إن العائد المرجح زمنيًا لا يزال موجبًا بنسبة 8٪. ويمكن أن تصح النتيجتان في الوقت نفسه: فقد شارك مبلغ أقل في مرحلة الصعود، ومبلغ أكبر في مرحلة الهبوط.
وفقًا لتوضيحات معايير أداء الاستثمار العالمية (GIPS)، تُستخدم طريقة العائد المرجح زمنيًا لاستبعاد أثر التدفقات النقدية الخارجية، ما يسهّل تقييم أداء الإدارة. أما أخذ توقيت ضخ الأموال ومقدارها في الحسبان، فيجيب عن سؤال مختلف: ما الذي حدث لأموال المستثمر نفسه؟ لا يمكن استخدام نسبة مئوية واحدة للإجابة عن السؤالين.
لذلك، عند الاطلاع على سجلات استراتيجيات BTC وETH وSOL، أحتفظ أيضًا بتاريخ ومبلغ كل عملية إضافة أو سحب، ثم أتحقق من صافي ربحي أو خسارتي الشخصية. لا تعتبر منحنى أداء جميلًا دليلًا على أن بإمكانك تحقيق العائد نفسه بمجرد إضافة الأموال في أي وقت.
هذا ليس تبريرًا للخسائر. يجب أن يستند أداء الاستراتيجية إلى سجلات حقيقية وكاملة، كما يجب حساب العائد الشخصي وفقًا لحركة أموالك أنت. الصورة المرفقة توضح حسابات مالية تاريخية، والشاشة لا تعرض أسعارًا مباشرة.
$BTC $ETH $SOL #وعي_التداول
اضغط على صورتي الشخصية للاطلاع على التداولات الفعلية مع إشارات التداول
287
عرض الترجمة
BTC明明冲过了线,预测合约为什么还可能输?
看到K线越过某个价格,就认为“高于这条线”的合约已经赢了,这一步可能判断得太快。
我核对了Robinhood一份已到期的BTC合约:到期点是美国东部夏令时10月5日凌晨1点。页面规则写的是,取CF Benchmarks实时指数在到期前最后一分钟的60个价格,再算平均值,作为最终判定价格。
它判断的不是你盯着的那家交易所,某一秒有没有冲过门槛。
举个纯假设:一分钟里只有短暂尖峰高于门槛,其余采样值都更低,平均后仍可能不达标。反过来,最后一笔成交稍低,也不能单独证明整段均值低于门槛。
对资金而言,买到期结算条件和买币本身,是两种不同的风险。围绕BTC、ETH、SOL研究类似产品时,要分别读清数据源、时区、采样窗口,以及“触及”还是“到期高于”;不同合约不能套同一规则。
我的看法是:先确认怎样才算赢,再谈自己有多看好。这里解释结算口径,不评价该场结果,也不把页面报价当成真实胜率。
$BTC $ETH $SOL #交易认知
点我头像 查看带单实盘
235
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
-28.29
سعر الإغلاق
86226.1
7
إذا لم تغيّر أوبك+ الحصص، فهل يعني ذلك أن كمية النفط في السوق لن تزيد؟
عند قراءة أخبار النفط الخام، من السهل أن يُفهم تعبير «الإبقاء على ترتيبات الإنتاج» على أنه «لن يتغير المعروض الفعلي». لكن بين العبارتين مراحل الإنتاج والنقل والتسليم.
أعلنت أوبك في 4 أكتوبر أن الدول السبع المشاركة في الاجتماع قررت الإبقاء على مستوى الإنتاج المطلوب لشهر نوفمبر عند مستوى سبتمبر 2026. والمقصود هنا هو الإنتاج المطلوب، وليس ضماناً للإنتاج الفعلي لكل حقول النفط.
لنفترض، على سبيل المثال فقط، أن الحصة ظلت عند 100 برميل، لكن الإنتاج اقتصر لفترة ما على 80 برميلاً لسبب ما، ثم تعافى إلى 90 برميلاً. لم ترتفع الحصة، لكن الإنتاج الفعلي زاد 10 براميل. وعلى العكس، فإن السماح بالإنتاج على الورق لا يعني بالضرورة أن النفط قد شُحن أو وصل إلى المصافي.
لذلك سأقسّم ما أراقبه لاحقاً إلى ثلاثة أمور: مقدار تعافي الإنتاج الفعلي، ومدى مواكبة شحنات التصدير له، وما إذا كانت المخزونات التجارية قد تغيرت. إن الحكم بأن أسعار النفط سترتفع حتماً لمجرد عبارة «عدم زيادة الإنتاج» قد يغفل أن المعروض بدأ يتعافى بالفعل.
ترتبط هذه المسألة بـBTC وETH وSOL عبر تأثير أسعار الطاقة في التضخم وتوقعات أسعار الفائدة والإقبال على المخاطر. وحتى إذا تراجعت أسعار النفط، ينبغي التمييز بين تحسّن المعروض وضعف الطلب؛ فقد يخفف الأول ضغوط التكاليف، بينما قد يصاحب الثاني قلق بشأن النمو، لذا لا يمكن التعامل معهما بالطريقة نفسها.
الصورة الثانية صورة أرشيفية لمصفاة أمريكية، وليست من موقع الاجتماع.
#原油 #الاقتصاد_الكلي
$BTC $ETH $SOL
اضغط على صورتي الشخصية للاطلاع على سجل التداول المباشر مع إشارات التداول
280
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
صفقة مفتوحة
CLUSDTصفقة شراء 20x
حجم الصفقة(USDT)
12.56
سعر الدخول
90.47
4
عرض الترجمة
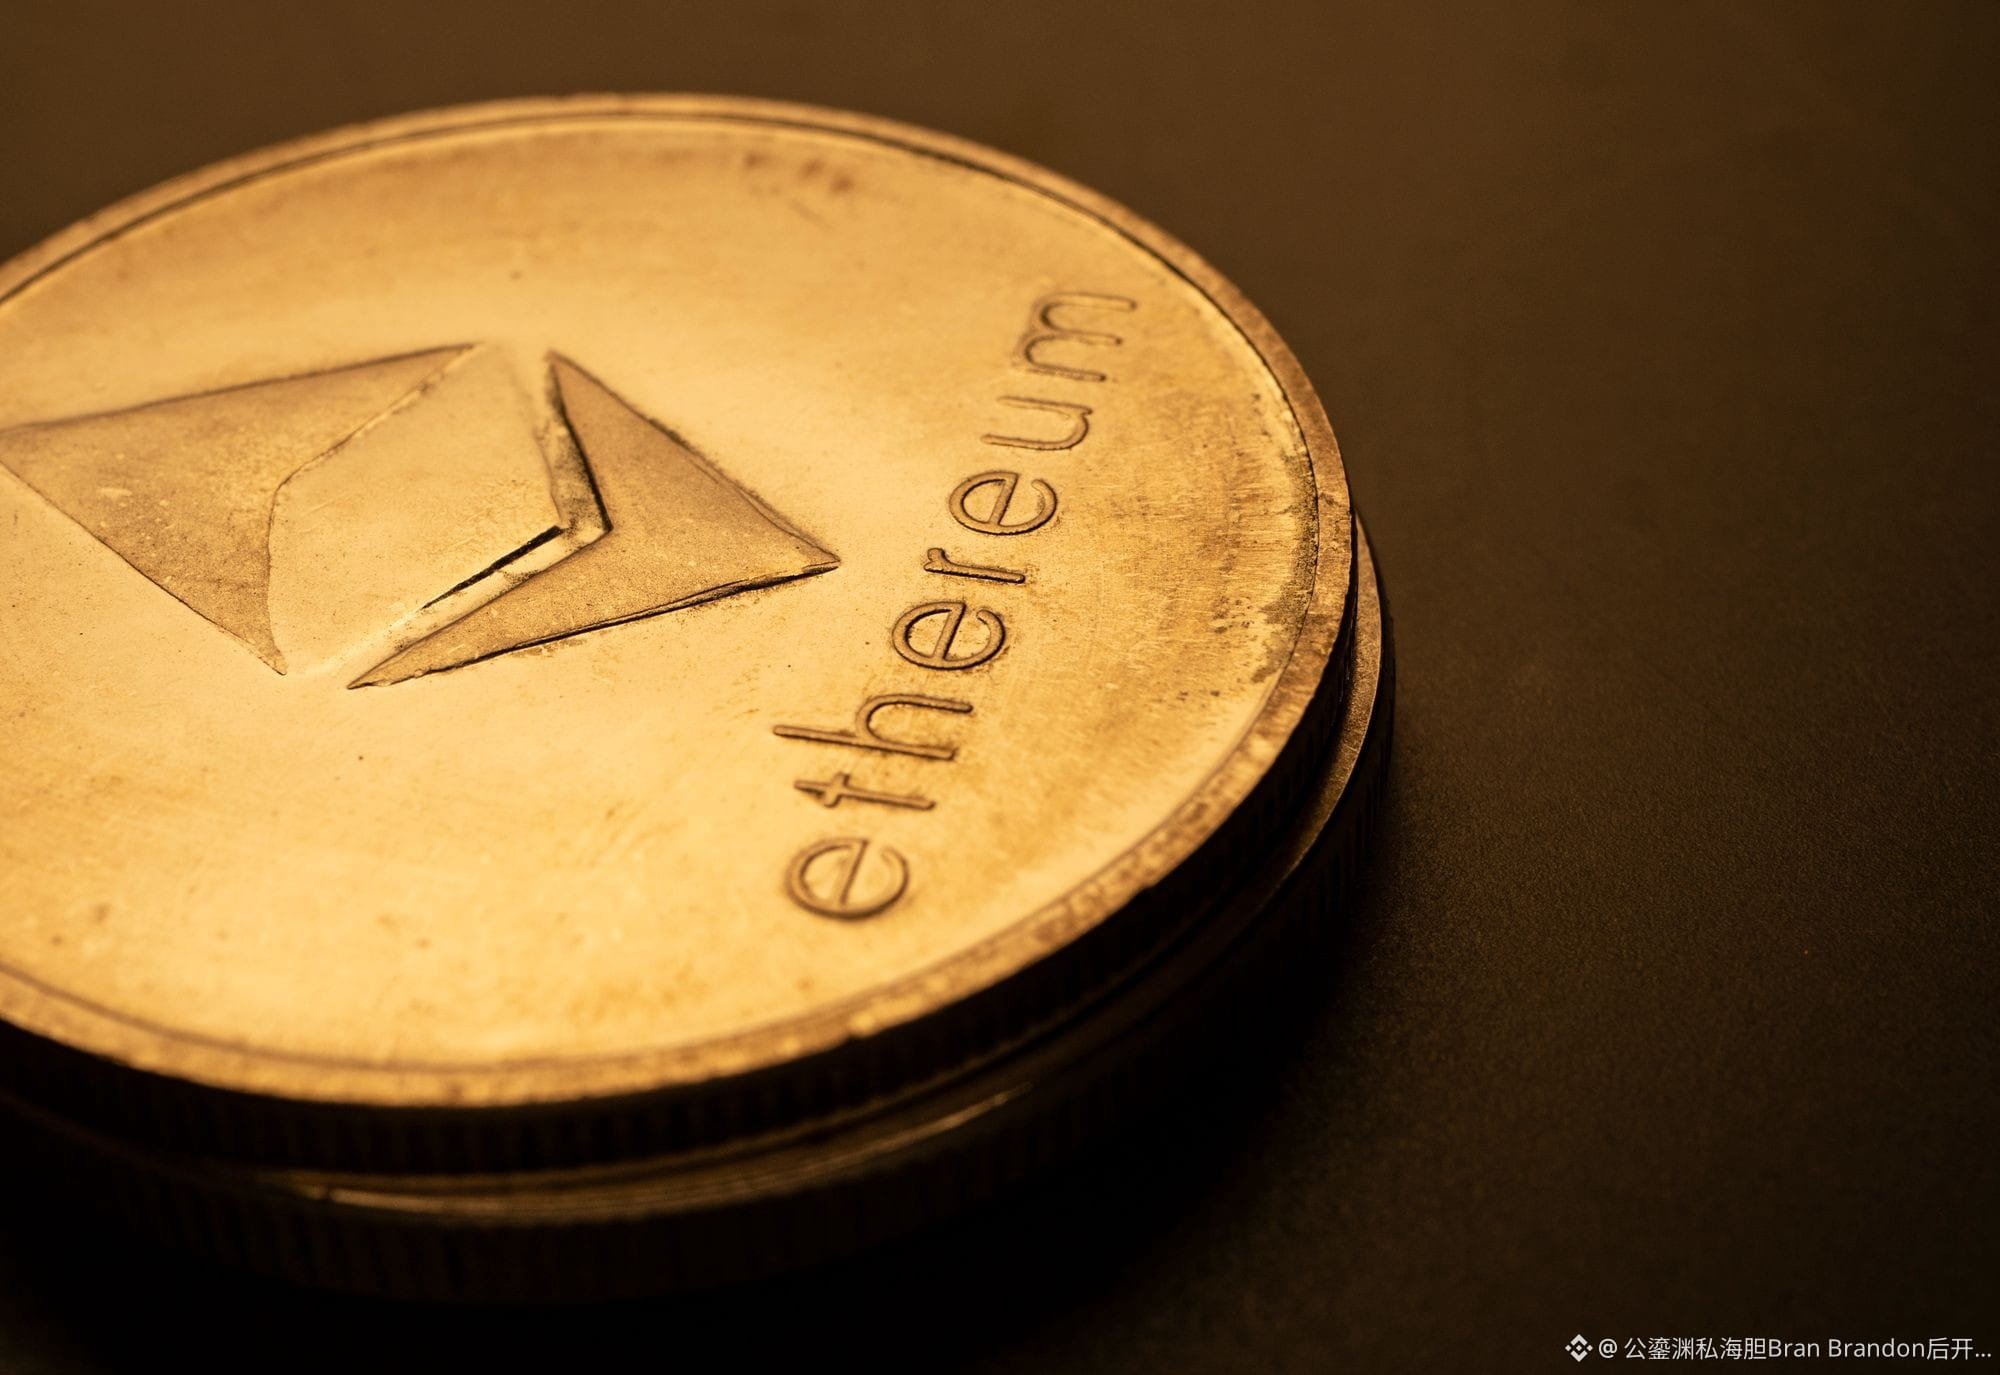
ETH要扩容,为什么有些操作反而可能更贵?
看到升级提高吞吐量,就推断所有链上操作都会降价,容易漏掉这次变化的另一面。
以太坊基金会公告显示,Glamsterdam计划在北京时间10月6日21:53:36于Sepolia测试网激活。今天早间复核时,Hoodi和主网日期仍未确定,不能把测试安排写成主网已经升级。
这次一边改进区块生产和验证,让节点更有效率;另一边重新计算资源成本,其中创建链上状态的操作会被单独计量并提高收费标准。扩容解决能处理多少,重新定价处理谁占用了什么资源,两者可以同时发生。
我的关注点是应用的实际账单。频繁创建新状态的合约,和主要读取已有数据的合约,受到的影响未必相同。官方也要求开发者检查写死的Gas上限和相关假设,升级前后的成本不能只看一个平均数。
观察ETH,并比较SOL、BNB等智能合约网络时,我会用同类操作、同等拥堵条件作比较,再看用户是否持续使用。技术容量提高值得跟踪,但不会直接给每个应用带来更低成本,也不能提前兑换成币价收益。
配图为ETH纪念币资料照。
$ETH $SOL $BNB
点我头像 查看带单实盘
1
575
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
-28.29
سعر الإغلاق
86226.1
3
هل منح الاحتياطي الفيدرالي المدخلات للذكاء الاصطناعي بيانات أكثر موثوقية؟
يمكن للذكاء الاصطناعي رسم مخطط جميل بسرعة، لكن من أين جاءت الأرقام داخل الرسم غالبًا أهم من أن يكون التفسير مكتوبًا بطريقة أكثر سلاسة.
في مداخلته في مؤتمر FRED بتاريخ 1 أكتوبر، شرح عضو مجلس الاحتياطي الفيدرالي وولر أن FRED أطلق موصلات بيانات تربط أنظمة الذكاء الاصطناعي، ما يجعل الوكلاء أكثر سهولة في استرجاع البيانات الاقتصادية. وفي الوقت نفسه، حذّر من أن الذكاء الاصطناعي قد يخطئ في تحديد المصدر، أو يخفي الافتراضات، أو يحوّل العلاقات المرتبطة إلى علاقات سببية.
هنا طبقة يسهل إغفالها: تجمع FRED البيانات وتوزعها، لكن كثيرًا من المنتجين الأصليين لهذه البيانات ليسوا هم أنفسهم. إن كان الذكاء الاصطناعي قد قرأ بيانات FRED، فهذا لا يعني أن هذه الأرقام كلها من إعداد الاحتياطي الفيدرالي، ولا يعني كذلك أن الاحتياطي الفيدرالي يوافق على استنتاجات التداول التي يقدمها النموذج.
تقييمي هو: كلما صار الوصول إلى البيانات أسهل، كان ينبغي أن تبقى عملية البحث محافظة على ذكر المصدر. قراءة تحليل ماكرو تولّده AI لِـ BTC وETH وSOL على الأقل يجب أن تتيح طرح أسئلة مثل: من هي الجهة الأصلية؟ وما تاريخ انتهاء البيانات؟ وما الوحدة؟ ولماذا يمكن مقارنة خطّين في الرسم معًا.
على سبيل المثال، إذا ارتفع مؤشرين معًا، فهذا لا يكفي إلا لقول إنهما يشتركان في التغيّر. ولكي نقول إن أحدهما دفع سعر العملة، يلزم شرح مسار انتقال التأثير، واستبعاد العوامل المشتركة وعدم التطابق الزمني.
التحسين الذي توفره الموصلات يختص بخطوة العثور على البيانات. أما مدى صمود الاستنتاج، فلا يزال يعتمد على الاستدلال والاختبار اللاحقين.
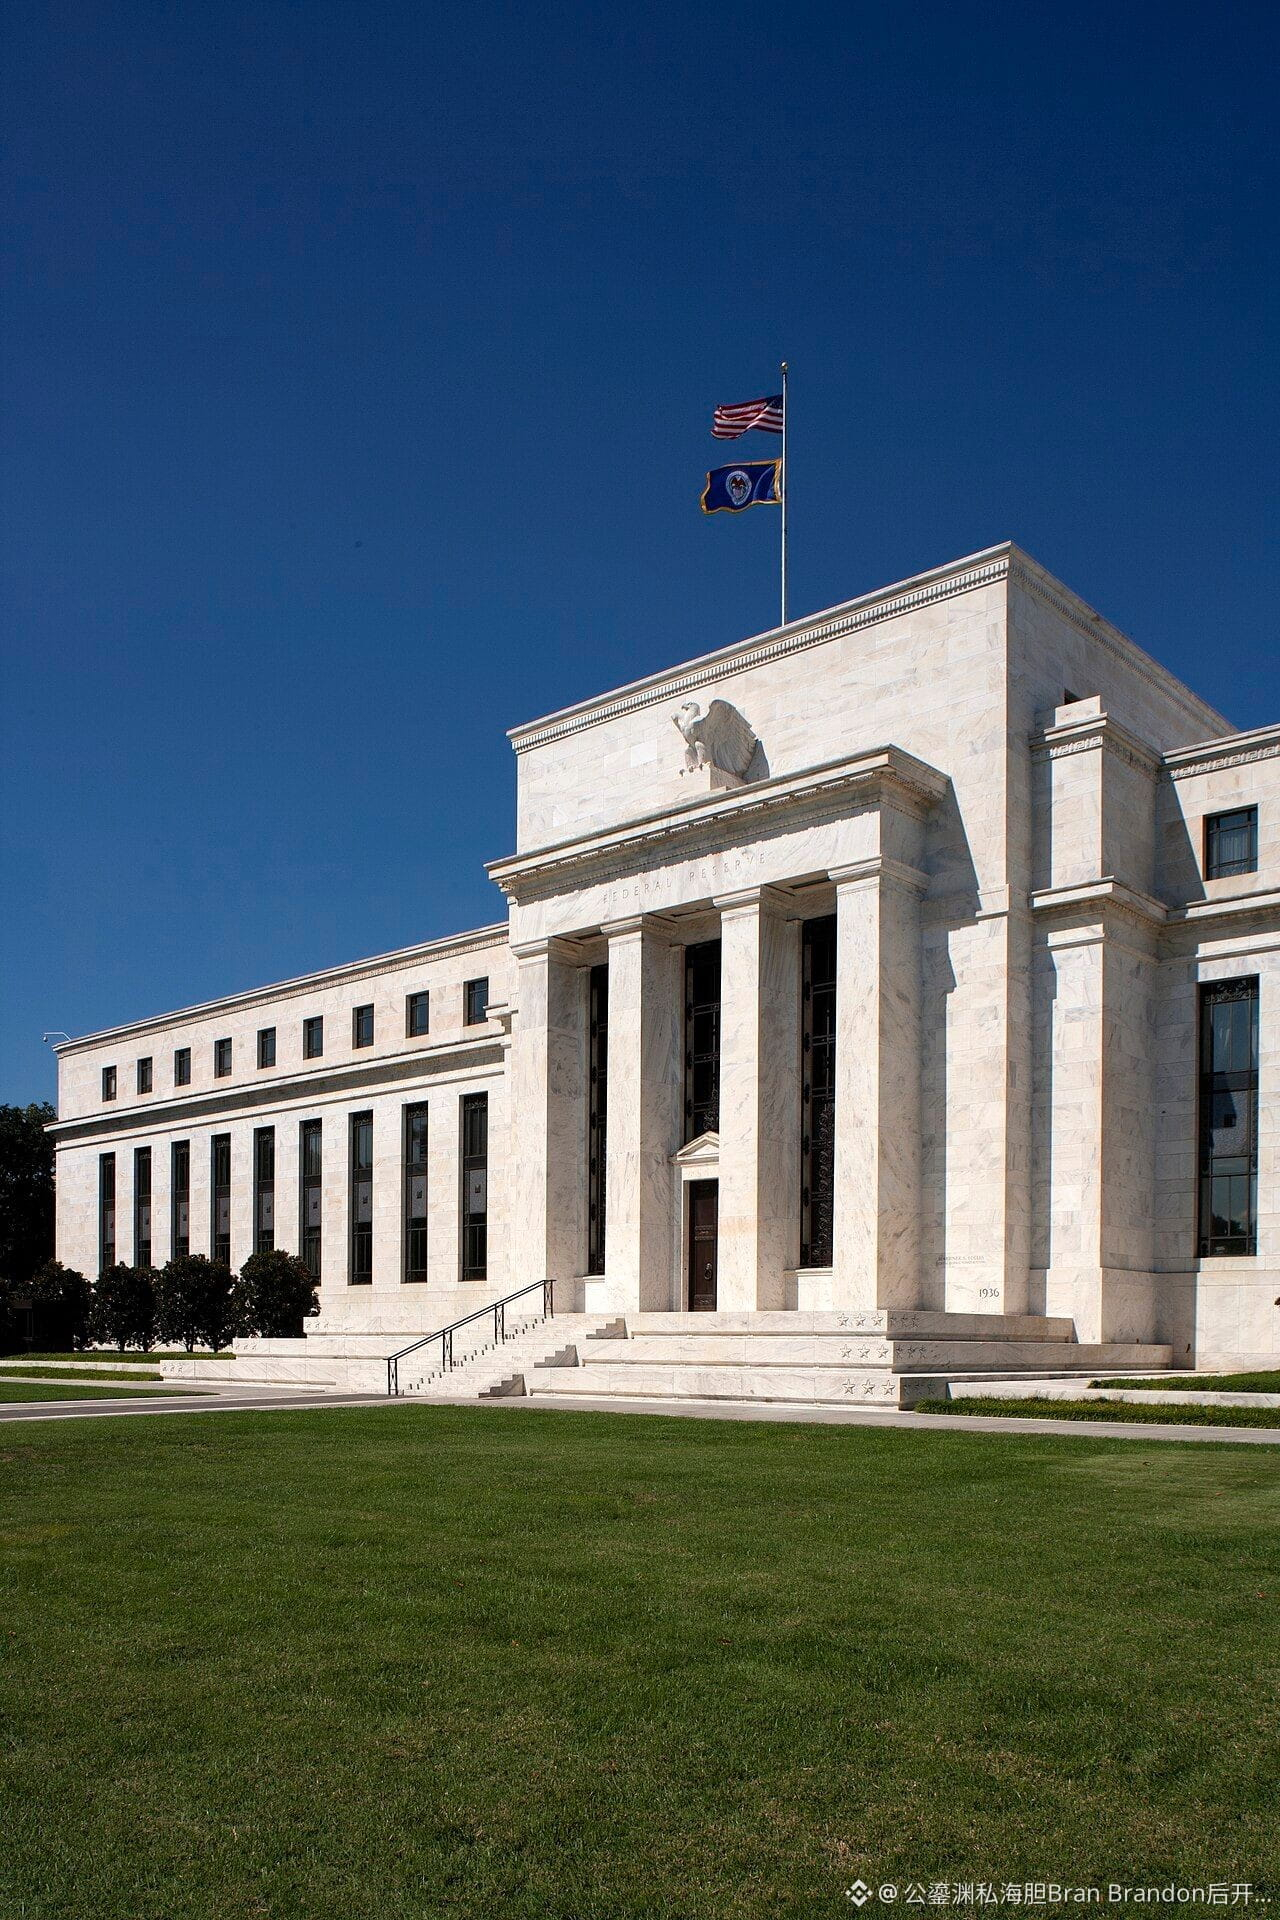
الصورة المرفقة لبرج/مبنى الاحتياطي الفيدرالي (لقطة أرشيفية)، وليست من داخل قاعة المؤتمر.
$BTC $ETH $SOL
اضغط على صورة ملفي الشخصي لعرض الصفقات الفعلية مع أوامر
457
تتردد أنباء عن بيع أمازون للرقائق؛ فلماذا قد لا تتراجع قدرتها الحاسوبية على الإطلاق؟
«بيع رقائق إنفيديا» يبدو وكأن شركات الذكاء الاصطناعي الكبرى بدأت تنسحب. لكن لمن ستُباع المعدات، ومن سيواصل استخدامها بعد البيع؟ هذا ما يحدد كيفية فهم الخبر.
في 2 أكتوبر، نقلت رويترز عن فايننشال تايمز البريطانية أن أمازون تناقش وضع رقائق بقيمة نحو 8 مليارات دولار في شركة ذات غرض خاص، ثم استئجارها مجدداً. ويستند التقرير إلى أشخاص مطلعين على الأمر، لذا لا يمكن اعتباره صفقة أُنجزت، كما أنه ليس طلباً مؤكداً رسمياً من الطرفين.
إذا مضت الصفقة بهذا الهيكل، فالتغيير الأول سيكون في الملكية وجدول المدفوعات. فبيع المعدات يتيح استعادة السيولة، بينما يعني مواصلة استئجارها دفع الإيجار مستقبلاً. وقد تظل الرقائق تعمل في مراكز البيانات نفسها، لذا لا ينبغي فهم قيمة البيع مباشرةً على أنها انخفاض في الطلب على القدرة الحاسوبية.
ما أركز عليه هو: مدة الإيجار، وكيفية تحديد قيمته، ومن سيتحمل خسارة القيمة المتبقية عند تحديث المعدات، وما إذا كانت هناك تكاليف إضافية للانسحاب المبكر. فالحصول على مبلغ اليوم، مقابل التزام بمدفوعات أكبر على المدى الطويل، يتطلب احتساب التكلفة الإجمالية لمعرفة ما إذا كان التمويل أرخص بالفعل.
ولا يمكن الجزم بأن جميع الالتزامات قد اختفت لمجرد إنشاء شركة ذات غرض خاص؛ فالمعالجة المحاسبية تعتمد على السيطرة النهائية والترتيبات التعاقدية.
عند دراسة سردية القدرة الحاسوبية لمشاريع RENDER وFET وNEAR، ينبغي أيضاً التمييز بين انتقال ملكية الأصول والطلب الفعلي على المهام. هذا التقرير عن أمازون لم يعلن عن مشاركة المشاريع المذكورة، فلا تنسبوا الأعمال إلى رموزها من تلقاء أنفسكم.
$RENDER $FET $NEAR
انقر على صورتي الشخصية للاطلاع على التداولات الفعلية مع إشارات التداول
472
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 20x
حجم الصفقة(USDT)
-0.068
سعر الدخول
85224.6
10
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
صفقة مفتوحة
ETHUSDTصفقة بيع قصير 20x
حجم الصفقة(USDT)
-0.603
سعر الدخول
2699.7
4
حماية أقوى للخصوصية، لكن Google تنقل التدريب إلى الخوادم
عندما يُذكر الذكاء الاصطناعي الذي يحمي الخصوصية، يتبادر إلى أذهان كثيرين intuitively أن البيانات لن تغادر الهاتف، ما يعني أن الخدمات السحابية ستخسر جزءًا من أعمالها. لكن المسار التقني الجديد قد لا يسير بالضرورة في هذا الاتجاه.
في 2 أكتوبر، كشفت Google Research عن جيل جديد من أنظمة التعلّم الاتحادي: تُشفّر الأجهزة عينات التدريب أولًا، ثم ترفعها إلى بيئة محمية على خوادم تعمل وفق قواعد تفويض محددة مسبقًا. وقد استخدم Gboard هذه التقنية لإطلاق نموذجَي التنبؤ بالكلمة التالية بالإنجليزية واليابانية.
أكثر ما يجدر بالمتداولين الانتباه إليه في المقالة الرسمية هو أن عنق الزجاجة في التدريب انتقل من توافر الأجهزة وقدرة الهواتف الحاسوبية إلى موارد الحوسبة المحمية على الخوادم. وهذا لا يعني أن جميع بيانات الهواتف يمكن تسليمها لمزودي الخدمات السحابية بلا قيود، كما أنه لا يتضمن أي ضمان للأمان المطلق.
أرى أن حماية البيانات وإبقاء الحوسبة محليًا بصورة دائمة مسألتان يمكن تصميمهما بشكل منفصل. قد تنفّذ الهواتف جزءًا أقل من العمل، بينما تنفّذ الخوادم جزءًا أكبر؛ فلا ينبغي افتراض أن الطلب على الخدمات السحابية لا يمكن إلا أن يتراجع لمجرد رؤية عبارة «الذكاء الاصطناعي على الجهاز».
لكن لا يمكن تحويل هذا التطور مباشرةً إلى طلبات جديدة لشراء الرقائق. فما زال علينا متابعة نطاق التبني، وحجم التدريب الفعلي، ومقدار الموارد التي يستهلكها الحل الجديد في كل مهمة.
وينطبق الأمر نفسه عند النظر إلى سرديات الذكاء الاصطناعي المرتبطة بـ RENDER وFET وNEAR وغيرها: تحقّق أولًا من المكان الذي تُنفّذ فيه المهام فعليًا، ومن الجهة التي تستطيع فرض رسوم عليها. لم تعلن أبحاث Google عن مشاركة هذه المشاريع، ولا يمكنها أن تحل محلّ تأكيد الطلب على عملاتها.
لم يختفِ الطلب على القدرة الحاسوبية؛ بل ربما تغيّر موضع عنق الزجاجة.
$RENDER $FET $NEAR
اضغط على صورتي الرمزية للاطلاع على صفقات مباشرة
521
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 20x
حجم الصفقة(USDT)
-0.066
سعر الدخول
84969.6
3
هل يعني تقاعد الخوادم أنها تصبح خردة؟ هل تستحق “مايكروسوفت” هذه الديون القديمة إعادة الحساب؟
عند الحديث عن استثمارات الذكاء الاصطناعي، يحب الجميع العدّ وحرص شراء كمّ كبير من الأجهزة الجديدة. لكن إلى أين تذهب الأجهزة القديمة بعد خروجها من غرفة الخوادم؟ هذا أيضًا يؤثر في تكاليف هذا النشاط.
كشف مقال رسمي لمايكروسوفت بتاريخ 30 سبتمبر أن معدل إعادة استخدام واسترجاع الخوادم والمكوّنات المتقاعدة في العام الماضي بلغ 92%. يمكن نقل الأجهزة كاملة إلى المختبرات أو سيناريوهات التدريس، أو بيعها لمشترين مؤهلين؛ كما يمكن استخدام القطع الرئيسية كقطع غيار.
لكن 92% لا تعني استرداد 92% من قيمة الشراء نقدًا. عدد الأجهزة التي تمت معالجتها، وما إذا تم في النهاية الحصول على كمّ من السيولة النقدية، ليسا رقمًا واحدًا.
فهمي هو أن تقاعد المعدات لا يعني بالضرورة أن قيمتها تساوي صفرًا. لكن لا يمكن أيضًا ملء “القيمة المتبقية” بمجرد التخمين: هل يوجد مشترون؟ كم تكلف عملية التفكيك وإزالة البيانات؟ وهل من المجدي استمرار تشغيلها؟ كل ذلك يجب حسابه.
أن تكون آلة ما لا تزال تعمل لا يعني أنها تستحق الاستمرار في احتلال أغلى غرفة خوادم وأغلى كهرباء. نقلها إلى مكان أخف من حيث الحمل للاستمرار في تقديم الخدمة قد يكون أكثر منطقية من تركها في موضعها الأصلي. هذا تحليل للتكلفة، وليس توقعًا للأرباح من مايكروسوفت.
وبالنظر إلى روايات مثل RENDER وFIL وAR التي تتناول الحوسبة أو موارد التخزين، سأظل أتساءل أيضًا عن وجهة الأجهزة بعد تحديثها، ولا يمكنني تحويل خبرات مزودي السحابة مباشرةً إلى زيادات في قيمة الرموز.
شراء أجهزة جديدة يتم وفقًا للميزانية؛ أما كيفية خروج الأجهزة القديمة من الخدمة، فيختبر ذلك “إجمالي الدفتر” بأكمله.
$RENDER $FIL $AR
اضغط على صورة حسابي لعرض المعاملات الفعلية مع إشارات
1k
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
صفقة مفتوحة
ETHUSDTصفقة بيع قصير 20x
حجم الصفقة(USDT)
-0.588
سعر الدخول
2691.62
عرض الترجمة
币圈市值多了1000亿,就有1000亿新钱进来吗?
“市值增加多少”和“新钱买了多少”,看起来像同一件事,其实不是一张账。
今天核对币安学院和CoinMarketCap的计算口径,流通市值的基本公式是参考价格乘以流通数量。它衡量的是按当前价格计算的规模,不是账户里存着多少现金。
举个纯假设:某币流通1亿枚,参考价格从10美元变成11美元,市值就增加1亿美元。可这1亿枚不需要全部成交一遍,更不需要真的有人拿出1亿美元,才能出现这个账面变化。
反过来也一样。“蒸发1亿美元”不代表有人完整提走了1亿美元。价格下移,会同时重估许多根本没有成交的持仓。真要集中卖出,平均能卖到多少,还取决于承接和成交路径。
所以看BTC、ETH、BNB的资金行为,我会把市值变化、实际成交、基金申赎和链上转移分开。每项都可能有用,但不能拿其中一个冒充另一项,更不能据此编出“主力进场金额”。
市值可以帮助比较资产规模;判断买盘是否持续,还需要对应的资金和成交证据。
屏幕上的财富变多,不等于场内多了同样多的现金。
$BTC $ETH $BNB
点我头像 查看带单实盘
425
عرض الترجمة
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
-28.29
سعر الإغلاق
86226.1
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
400,604 مشاهدات
3,070 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
⚡ الذكاء الاصطناعي يلتقي بتداول العملات المشفرة: استخبارات بينانس أصبحت متاحة! ⚡
حصل التداول على ترقية هائلة مع مجموعة أدوات الذكاء الاصطناعي الجديدة من بينانس:
1️⃣ بينانس للذكاء الاصطناعي: لوحات معلومات مخصصة للسوق، وإحاطات صوتية عن السوق الكلي مدتها 4 ساعات.
2️⃣ بينانس للذكاء الاصطناعي برو: أنشئ استراتيجيات آلية وشغّلها باستخدام أوامر بسيطة باللغة الطبيعية.
3️⃣ نظام تشغيل وكلاء بينانس: إطار عمل للمطورين لإنشاء وكلاء ذكاء اصطناعي ماليين مستقلين.
صِف استراتيجيتك ➔ اختبرها تجريبيًا ➔ نفّذها على مدار الساعة.
هل تعمل على بناء استراتيجية التداول التالية باستخدام الذكاء الاصطناعي؟ شاركنا رأيك أدناه! 👇
متابعة من فضلكم
#BinanceLaunchesBinanceIntelligence #BinanceSquare #CryptoAI #Trading $EDEN
Shamika Metting
·1 إعجاب
·129 مشاهدات
BitcoinTargets2026OpenAt$87570
2,340 مشاهدات
74 يقومون بالنقاش
BitcoinRejectedAt$87KThirdTime
2,353 مشاهدات
62 يقومون بالنقاش