تم سحب مقترح المحافظ، فأين ذهبت الأموال التي تم توفيرها؟
أدرج الموقع الرسمي لشبكة مكافحة الجرائم المالية الأمريكية (FinCEN) إشعار السحب في 5 أكتوبر، وأكد السجل الفيدرالي في 6 أكتوبر سحب مقترح معاملات المحافظ الصادر عام 2020، معلنًا عدم المضي قدمًا فيه.
كان المقترح يهدف في الأصل إلى إلزام البنوك ومقدمي خدمات تحويل الأموال بإضافة متطلبات حفظ السجلات والتحقق من هوية العملاء والإبلاغ عن معاملات محددة، من بينها المعاملات المتعلقة بالمحافظ غير الخاضعة للوصاية. والكلمة المفتاحية هنا هي «يهدف إلى الإلزام»: ما تم سحبه هذه المرة هو مقترح، ولا ينبغي تصوير الأمر على أنه إلغاء لجميع أشكال تنظيم المحافظ أو التحقق من الهوية.
من منظور تجاري، ما يهمني أكثر هو حجم الميزانية التي كان على الشركات تخصيصها مسبقًا للتطوير والموظفين والإجراءات تحسبًا لقواعد مستقبلية. وقد يقلل إلغاء عبء إضافي محتمل من حالة عدم اليقين بشأن دخول الشركات إلى مجال المحافظ ذاتية الحفظ؛ لكن ليس بالضرورة أن تكون هذه الأموال قد أُنفقت بالفعل، وبالتأكيد لن تتحول تلقائيًا إلى أموال لشراء العملات.
لذلك، ينبغي مواصلة البحث عن أدلة لتقييم أثر السياسات: هل عدّل مقدمو الخدمات خطط إتاحة الخدمة؟ هل اتسع نطاق المنتجات؟ وهل زاد الاستخدام الفعلي من العملاء؟ إذا لم يصدر سوى الإشعار ولم يطرأ أي تغيير على النشاط التجاري، فلا يمكن اعتبار التوقعات أرباحًا محققة مسبقًا.
يجب أيضًا التمييز بين استخدام المحافظ المتعلقة بـBTC وETH وUSDC بحسب الخدمات الفعلية والقواعد المعمول بها، ولا يجوز تعميم جميع المعاملات استنادًا إلى هذا الخبر.
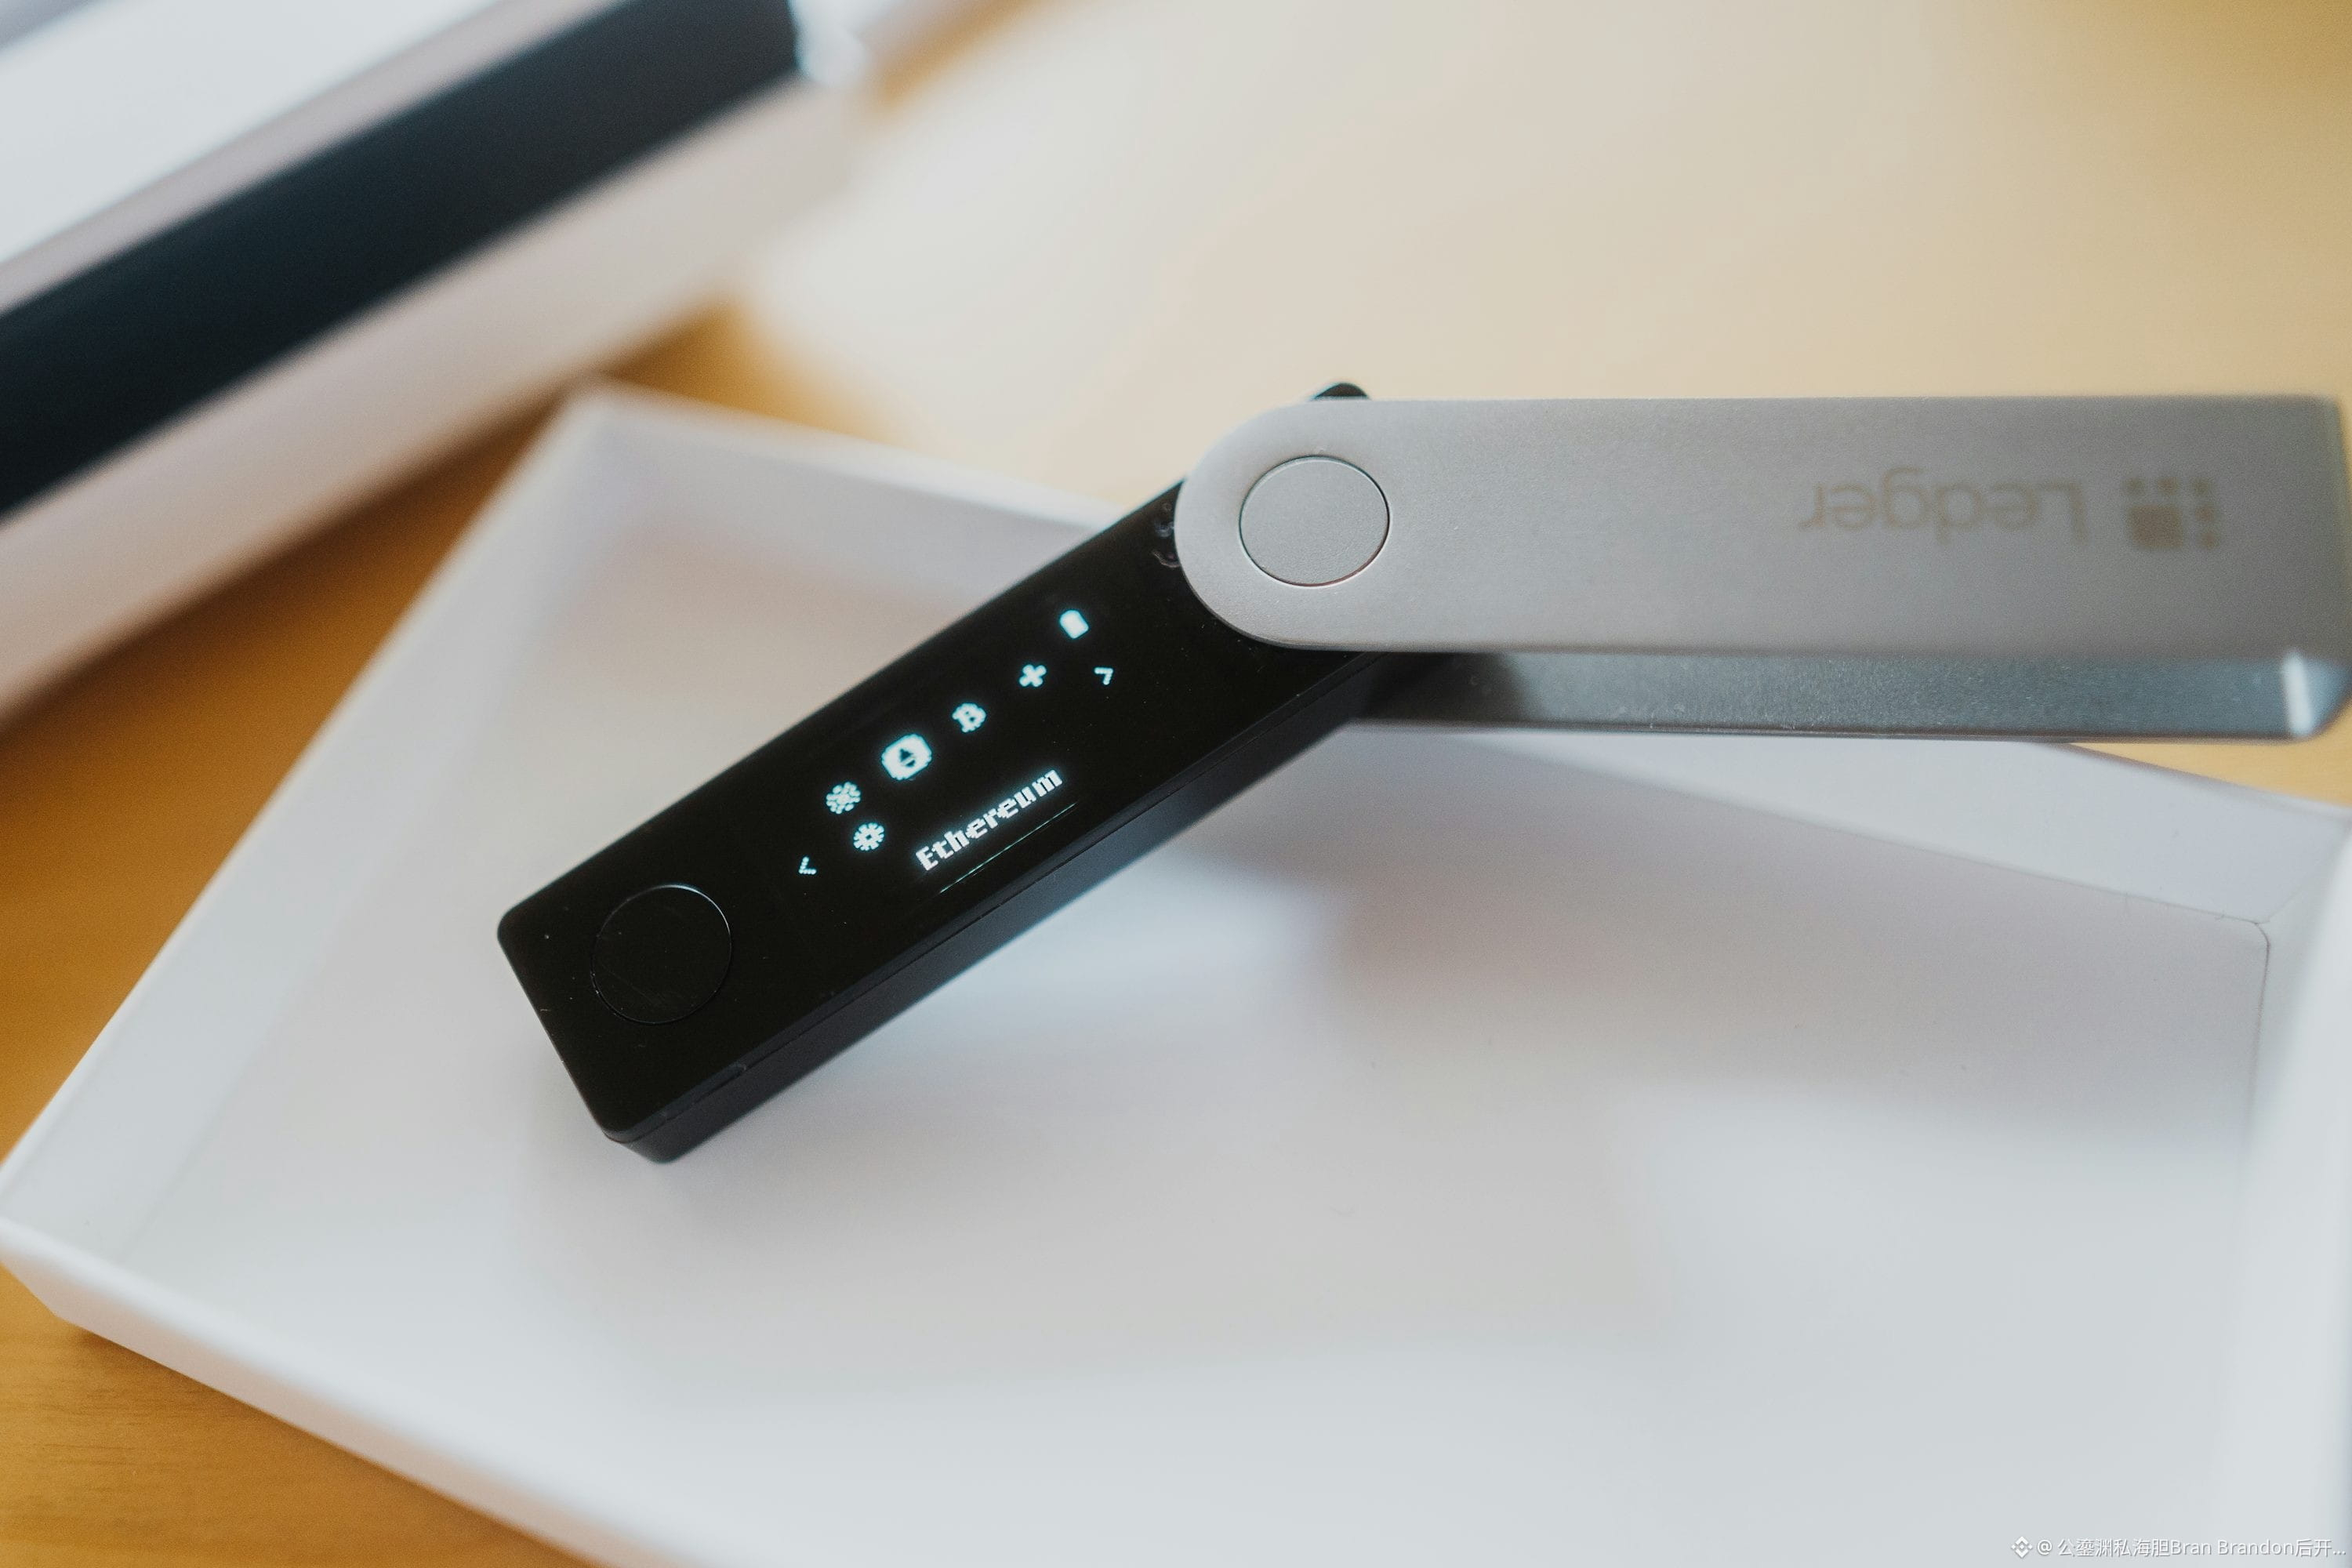
الصورة الثانية صورة توضيحية لمحفظة أجهزة، وهي تشرح موضوع الحفظ الذاتي فحسب، ولا تعني تأييدًا من الشركة المصنّعة أو الجهة التنظيمية.
$BTC $ETH $USDC
انقر على صورتي الشخصية لمشاهدة التداول المباشر ونسخ الصفقات