

NAEEMVERSE
83 منشورات
NAEEMVERSE
إبلاغ
حظر المُستخدم
مُتداول مُتكرر
10.9 أشهر
46 تتابع
68 المتابعون
115 إعجاب
منشورات
الكل
اقتباسات
·
--
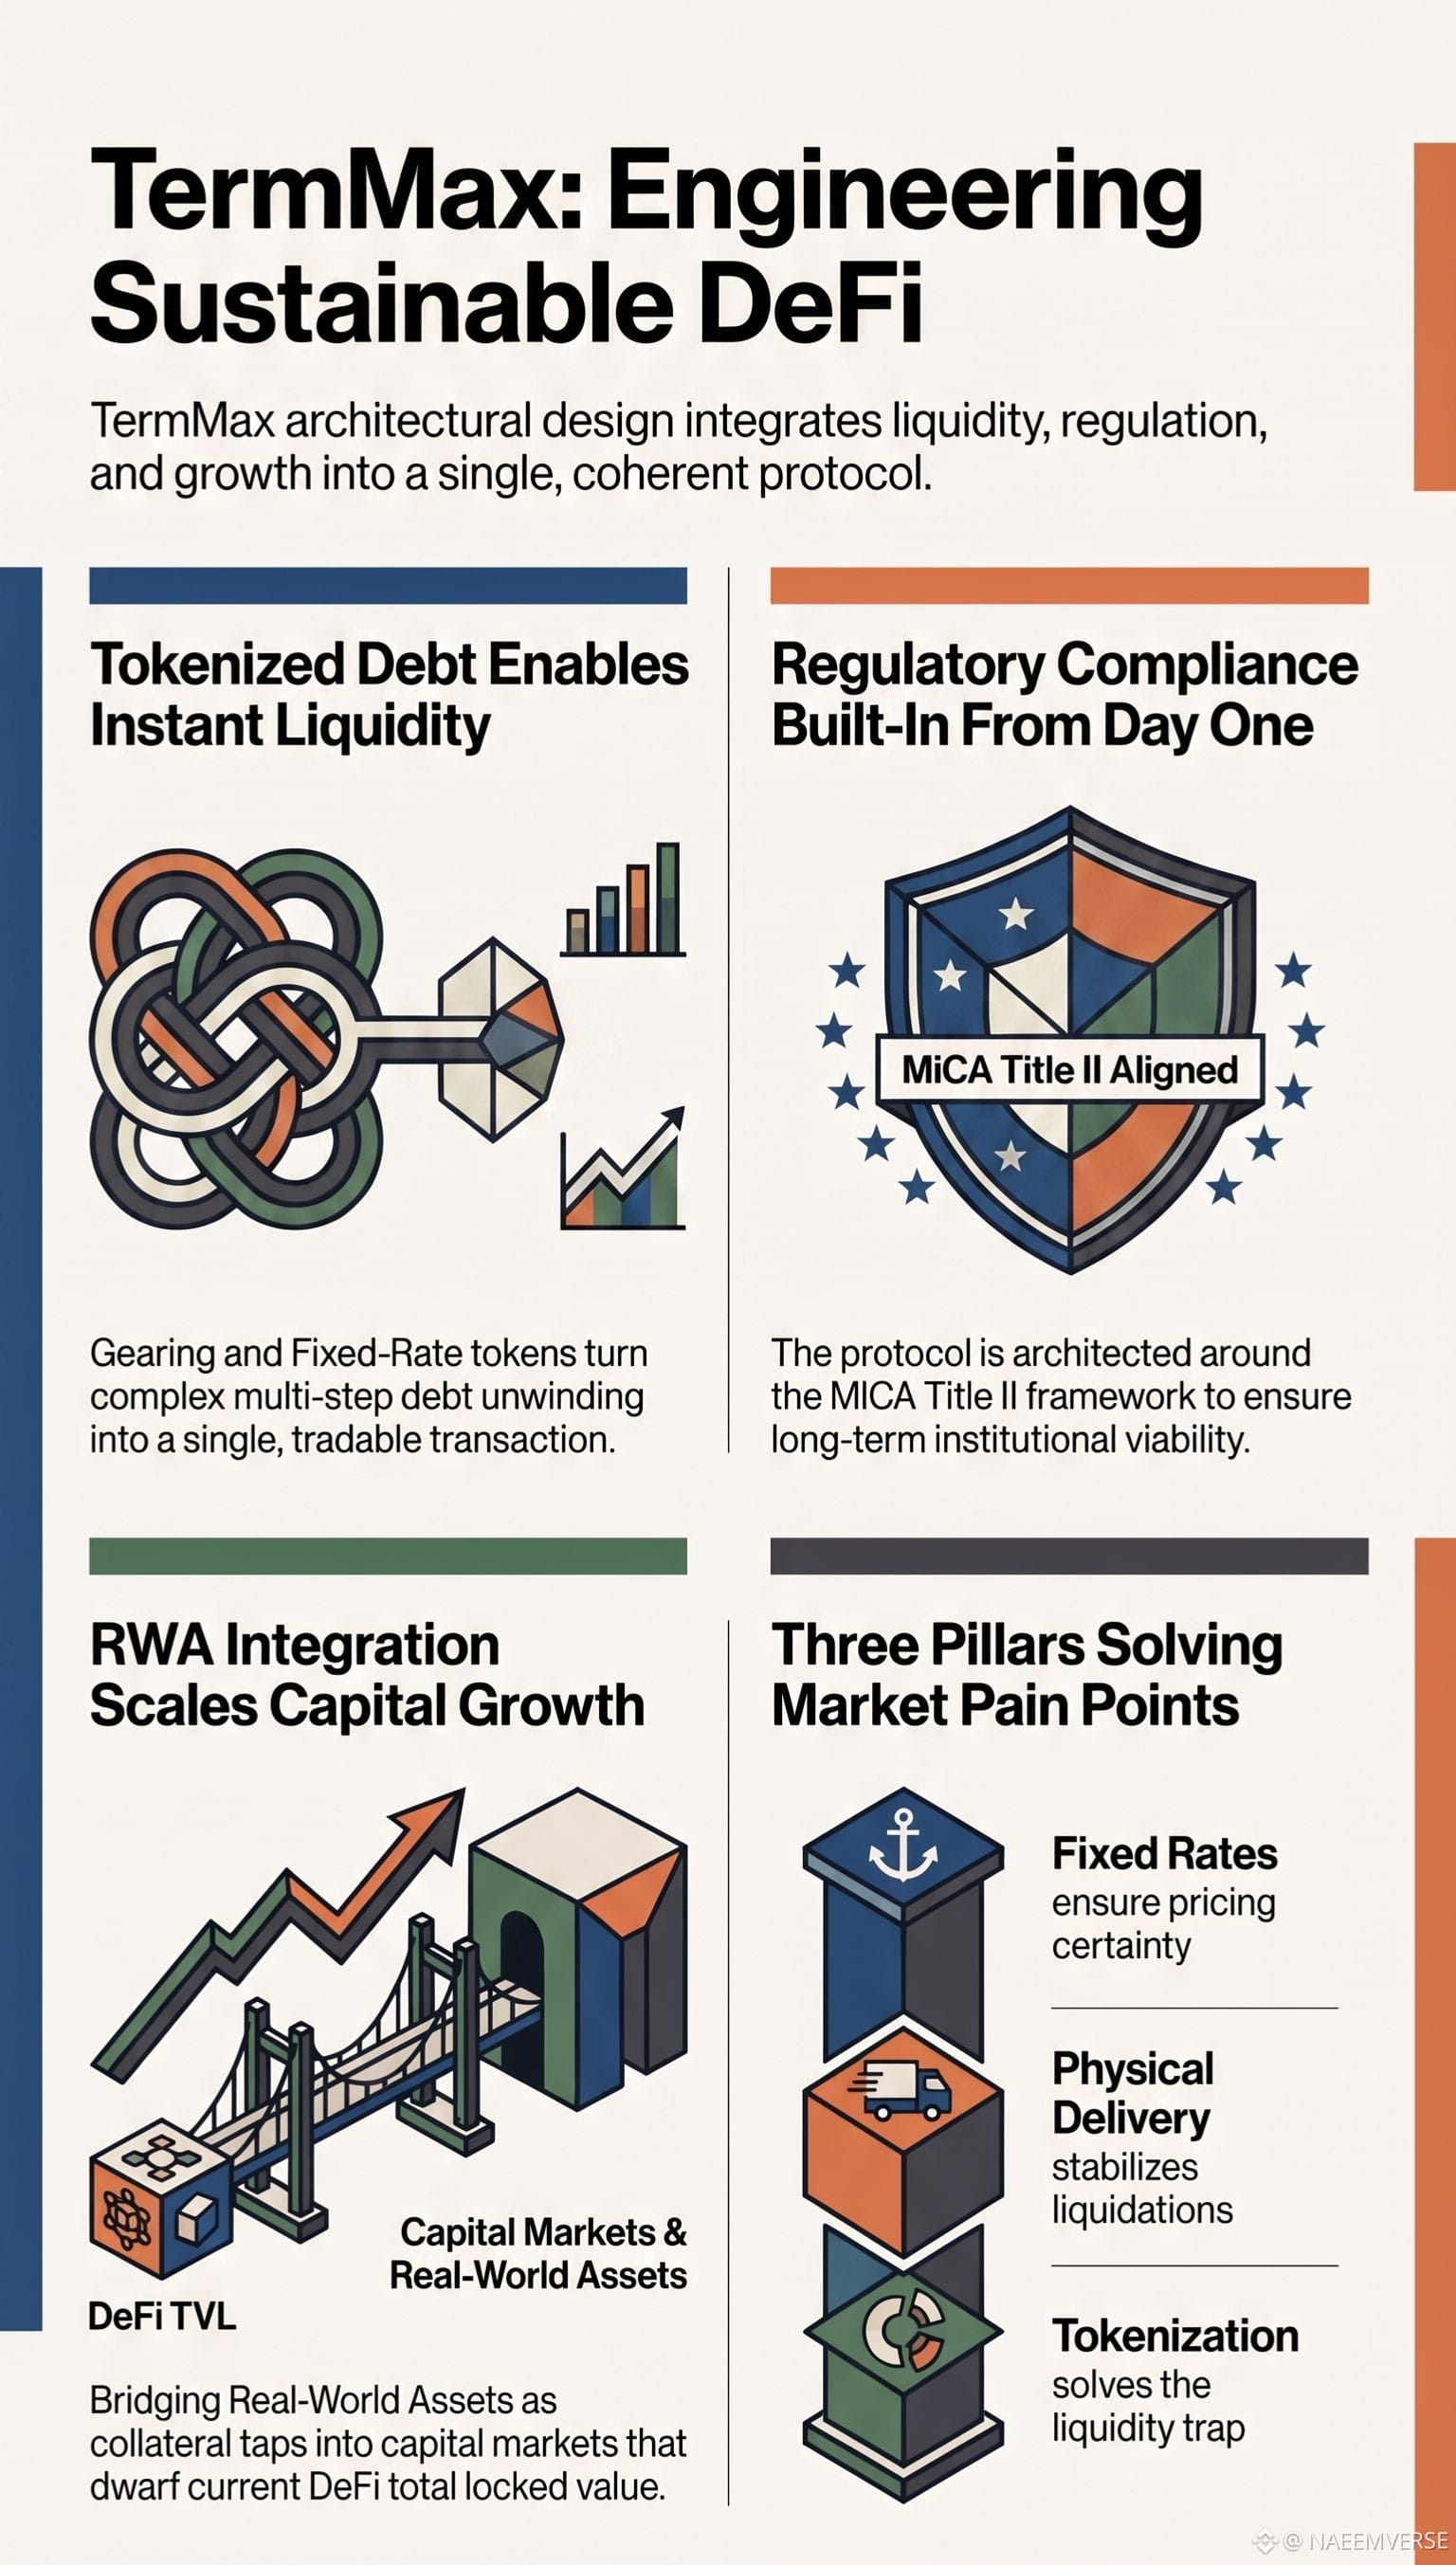
لقد كنت أتعمق في مجال الإقراض، وبالأخص TermMax مؤخرًا. ليس فقط الميزات السطحية، بل ما الذي يجعله ماليًا سليمًا وقابلًا للتنظيم. معظم المشاريع تنطلق مع ضجة وتترك مشكلة تضخم العملات انتظارًا للانفجار لاحقًا. TermMax يقرأ بشكل مختلف.
**الدَّيْن كأصلٍ سائل.** بدلًا من إصدار القروض فقط، يقوم TermMax برهننة (tokenize) مركز الدَّيْن بالكامل. تمتلك Gearing Tokens (GT) الجانب الرافعي، وتحتفظ Fixed-Rate Tokens (FT) بجانب العائد، ويتداولان بحرية. هذا يلغي «الحَلْقَة» اليدوية التي يتذمر منها الجميع. ما كان يتطلب عدة معاملات صار يتطلب معاملة واحدة.
**الامتثال قبل أن يُفرض.** ورقة TMX Token White Paper الخاصة بهم تتبع معيار MiCA Title II بالفعل. تتجنب أغلب المشاريع التدقيق التنظيمي إلى أن تضطر للتعامل معه. لقد تم تصميم TermMax حول ذلك مبكرًا، ما يشير إلى أنهم يخططون للاستمرارية لا للخروج السريع.
**نمو مبني على الاستخدام لا على الضجيج.** تميل بنية ما قبل التعدين والمكافآت الخاصة بـ TMX نحو المستخدمين الحقيقيين بدلًا من المزارعين قصيري الأجل. حملات Binance ecosystem تجذب مشاركين فعليين، ويفتح ضمان الأصول المُرَبْطَة بالواقع (RWA) الباب أمام سوق ضمانات بقيمة تبلُغ تريليونات، بما يتجاوز بكثير ما هو مُقفل حاليًا في DeFi.
الأسعار الثابتة تُزيل عدم اليقين في التسعير. التسليم المادي يُزيل عنق الزجاجة الخاص بالتصفية. الدَّيْن المُرْهَن يُزيل عنق الزجاجة الخاص بالسيولة. ثلاث مشكلات منفصلة، وتصميم واحد متسق.
هل يؤدي التوافق التنظيمي فعلاً إلى جذب رأس مال أكثر جدية، أم أنه يبطئ البروتوكولات فقط دون تغيير معدل التبني؟
#TermMax @termmax
لقد كنت أتعمق في مجال الإقراض، وبالأخص TermMax مؤخرًا. ليس فقط الميزات السطحية، بل ما الذي يجعله ماليًا سليمًا وقابلًا للتنظيم. معظم المشاريع تنطلق مع ضجة وتترك مشكلة تضخم العملات انتظارًا للانفجار لاحقًا. TermMax يقرأ بشكل مختلف.
**الدَّيْن كأصلٍ سائل.** بدلًا من إصدار القروض فقط، يقوم TermMax برهننة (tokenize) مركز الدَّيْن بالكامل. تمتلك Gearing Tokens (GT) الجانب الرافعي، وتحتفظ Fixed-Rate Tokens (FT) بجانب العائد، ويتداولان بحرية. هذا يلغي «الحَلْقَة» اليدوية التي يتذمر منها الجميع. ما كان يتطلب عدة معاملات صار يتطلب معاملة واحدة.
**الامتثال قبل أن يُفرض.** ورقة TMX Token White Paper الخاصة بهم تتبع معيار MiCA Title II بالفعل. تتجنب أغلب المشاريع التدقيق التنظيمي إلى أن تضطر للتعامل معه. لقد تم تصميم TermMax حول ذلك مبكرًا، ما يشير إلى أنهم يخططون للاستمرارية لا للخروج السريع.
**نمو مبني على الاستخدام لا على الضجيج.** تميل بنية ما قبل التعدين والمكافآت الخاصة بـ TMX نحو المستخدمين الحقيقيين بدلًا من المزارعين قصيري الأجل. حملات Binance ecosystem تجذب مشاركين فعليين، ويفتح ضمان الأصول المُرَبْطَة بالواقع (RWA) الباب أمام سوق ضمانات بقيمة تبلُغ تريليونات، بما يتجاوز بكثير ما هو مُقفل حاليًا في DeFi.
الأسعار الثابتة تُزيل عدم اليقين في التسعير. التسليم المادي يُزيل عنق الزجاجة الخاص بالتصفية. الدَّيْن المُرْهَن يُزيل عنق الزجاجة الخاص بالسيولة. ثلاث مشكلات منفصلة، وتصميم واحد متسق.
هل يؤدي التوافق التنظيمي فعلاً إلى جذب رأس مال أكثر جدية، أم أنه يبطئ البروتوكولات فقط دون تغيير معدل التبني؟
#TermMax @TermMax
72
·
--
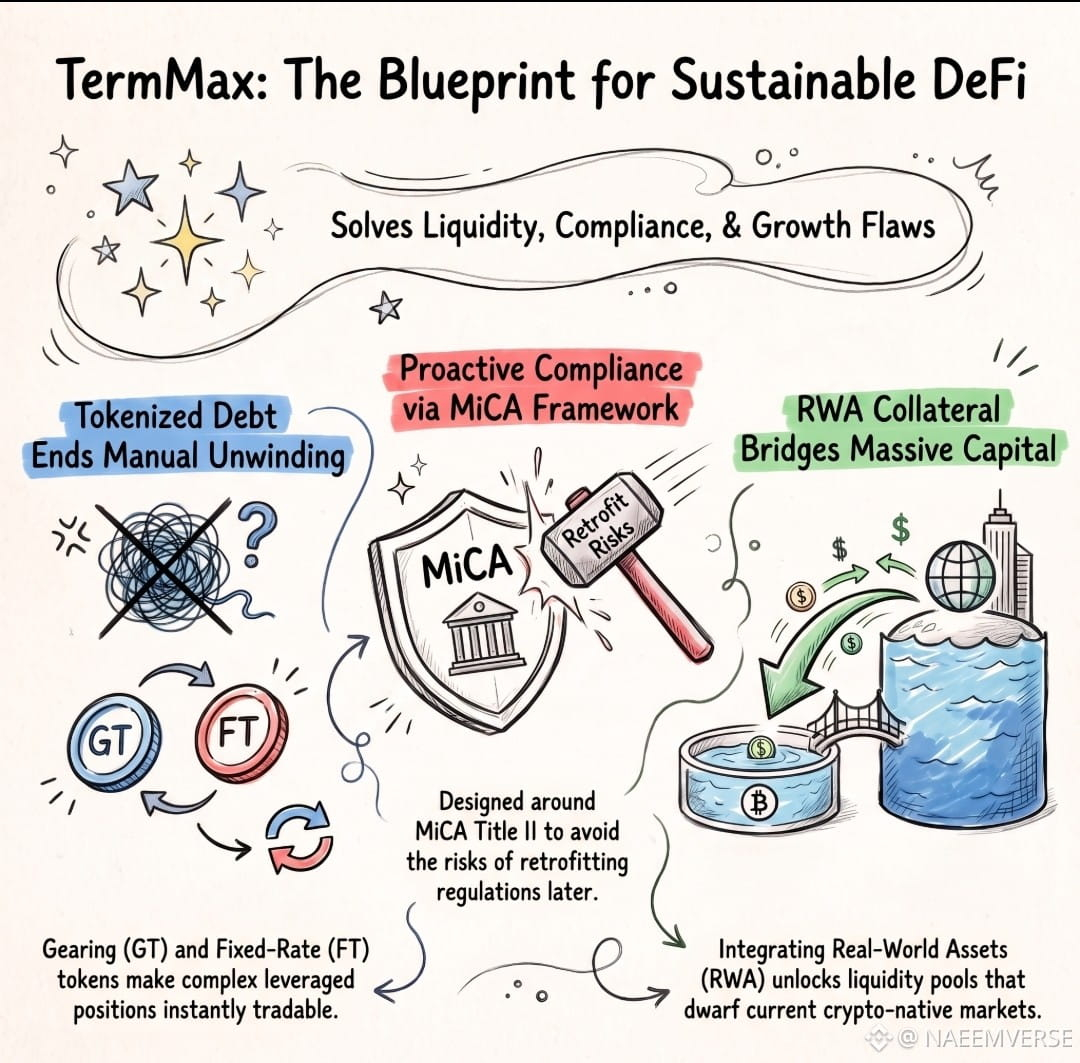
لقد كنت أبحث مؤخرًا في البنية المالية لدى TermMax، بما يتجاوز الميزات السطحية إلى ما يجعلها مستدامة على المدى الطويل. إليك ما برز.
مشكلة سيولة الديون. أغلب بروتوكولات الإقراض تتركك عالقًا بمجرد الاستدانة. تريد الخروج؟ تقوم بفكّ الحلقات يدويًا، وتدفع رسوم الغاز والانزلاق في كل خطوة. يقوم TermMax بدلًا من ذلك بترميز كامل مركز الدين. تمثل رموز الاقتران (Gearing Tokens - GT) المركزَ المُستدان، بينما تمثل رموز السعر الثابت (Fixed-Rate Tokens - FT) جانب العائد. وكلاهما قابل للتداول. ما كان سابقًا تفكيكًا متعدد الخطوات يصبح صفقة واحدة. هذه ليست مجرد معالجة تجميلية، بل تغيّر ما يمكن فعله باستخدام الديون المُستدانة داخل DeFi.
سؤال التنظيم الذي لا أحد يريد الإجابة عنه. معظم مشاريع الرموز تتعامل مع الامتثال باعتباره شيئًا يمكن تأجيله لاحقًا، إن تم التعامل معه أصلًا. تم بناء الورقة البيضاء لرمز TMX لدى TermMax حول إطار MiCA (العنوان الثاني) بالفعل. هذه مراهنة بأن البروتوكولات التي ستظل قائمة بعد خمس سنوات هي تلك التي لم تكن بحاجة لإعادة تهيئة الامتثال تحت ضغط. ستعتمد نتيجة هذه المراهنة على كيفية تطبيق MiCA فعليًا، لكن النية تبدو مختلفة عن المعتاد "ابنِ أولًا، واطلب السماح لاحقًا".
سؤال النمو. تضخم الرموز يقتل بروتوكولات أكثر مما تفعله الاختراقات. إن هيكلة ما قبل الاستخراج وتصميم المكافآت التي تفضّل الاستخدام على المضاربة هي إحدى الإشارات. والأهم من ذلك هو إضافة ضمانات RWA، فهي ليست مجرد فئة أصول جديدة، بل جسراً لرأس مال يتجاوز بكثير ما هو مقفل حاليًا داخل DeFi. لا تعمل الأصول الواقعية كضمانات إلا إذا صمد جانبها القانوني وجهة الحيازة، لذا هنا تتصل فعليًا مسألة الامتثال بالنمو بدل أن تكون طرحين منفصلين.
تحل الأسعار الثابتة مشكلة عدم اليقين في التسعير. يحل التسليم المادي مشكلة التصفية. تحل الديون المُرمّزة مشكلة السيولة. ثلاث نقاط ألم مختلفة، لكن تصميم واحد متماسك.
ما رأيك؟ هل يؤدي التوافق التنظيمي بالفعل إلى جذب رأسمال أكثر جدية إلى DeFi، أم أنه يبطئ البروتوكولات فقط دون أن يُحدث فارقًا حقيقيًا في تبنيها؟
@termmax #TermMax
لقد كنت أبحث مؤخرًا في البنية المالية لدى TermMax، بما يتجاوز الميزات السطحية إلى ما يجعلها مستدامة على المدى الطويل. إليك ما برز.
مشكلة سيولة الديون. أغلب بروتوكولات الإقراض تتركك عالقًا بمجرد الاستدانة. تريد الخروج؟ تقوم بفكّ الحلقات يدويًا، وتدفع رسوم الغاز والانزلاق في كل خطوة. يقوم TermMax بدلًا من ذلك بترميز كامل مركز الدين. تمثل رموز الاقتران (Gearing Tokens - GT) المركزَ المُستدان، بينما تمثل رموز السعر الثابت (Fixed-Rate Tokens - FT) جانب العائد. وكلاهما قابل للتداول. ما كان سابقًا تفكيكًا متعدد الخطوات يصبح صفقة واحدة. هذه ليست مجرد معالجة تجميلية، بل تغيّر ما يمكن فعله باستخدام الديون المُستدانة داخل DeFi.
سؤال التنظيم الذي لا أحد يريد الإجابة عنه. معظم مشاريع الرموز تتعامل مع الامتثال باعتباره شيئًا يمكن تأجيله لاحقًا، إن تم التعامل معه أصلًا. تم بناء الورقة البيضاء لرمز TMX لدى TermMax حول إطار MiCA (العنوان الثاني) بالفعل. هذه مراهنة بأن البروتوكولات التي ستظل قائمة بعد خمس سنوات هي تلك التي لم تكن بحاجة لإعادة تهيئة الامتثال تحت ضغط. ستعتمد نتيجة هذه المراهنة على كيفية تطبيق MiCA فعليًا، لكن النية تبدو مختلفة عن المعتاد "ابنِ أولًا، واطلب السماح لاحقًا".
سؤال النمو. تضخم الرموز يقتل بروتوكولات أكثر مما تفعله الاختراقات. إن هيكلة ما قبل الاستخراج وتصميم المكافآت التي تفضّل الاستخدام على المضاربة هي إحدى الإشارات. والأهم من ذلك هو إضافة ضمانات RWA، فهي ليست مجرد فئة أصول جديدة، بل جسراً لرأس مال يتجاوز بكثير ما هو مقفل حاليًا داخل DeFi. لا تعمل الأصول الواقعية كضمانات إلا إذا صمد جانبها القانوني وجهة الحيازة، لذا هنا تتصل فعليًا مسألة الامتثال بالنمو بدل أن تكون طرحين منفصلين.
تحل الأسعار الثابتة مشكلة عدم اليقين في التسعير. يحل التسليم المادي مشكلة التصفية. تحل الديون المُرمّزة مشكلة السيولة. ثلاث نقاط ألم مختلفة، لكن تصميم واحد متماسك.
ما رأيك؟ هل يؤدي التوافق التنظيمي بالفعل إلى جذب رأسمال أكثر جدية إلى DeFi، أم أنه يبطئ البروتوكولات فقط دون أن يُحدث فارقًا حقيقيًا في تبنيها؟
@TermMax #TermMax
78
·
--
#termmax @termmax
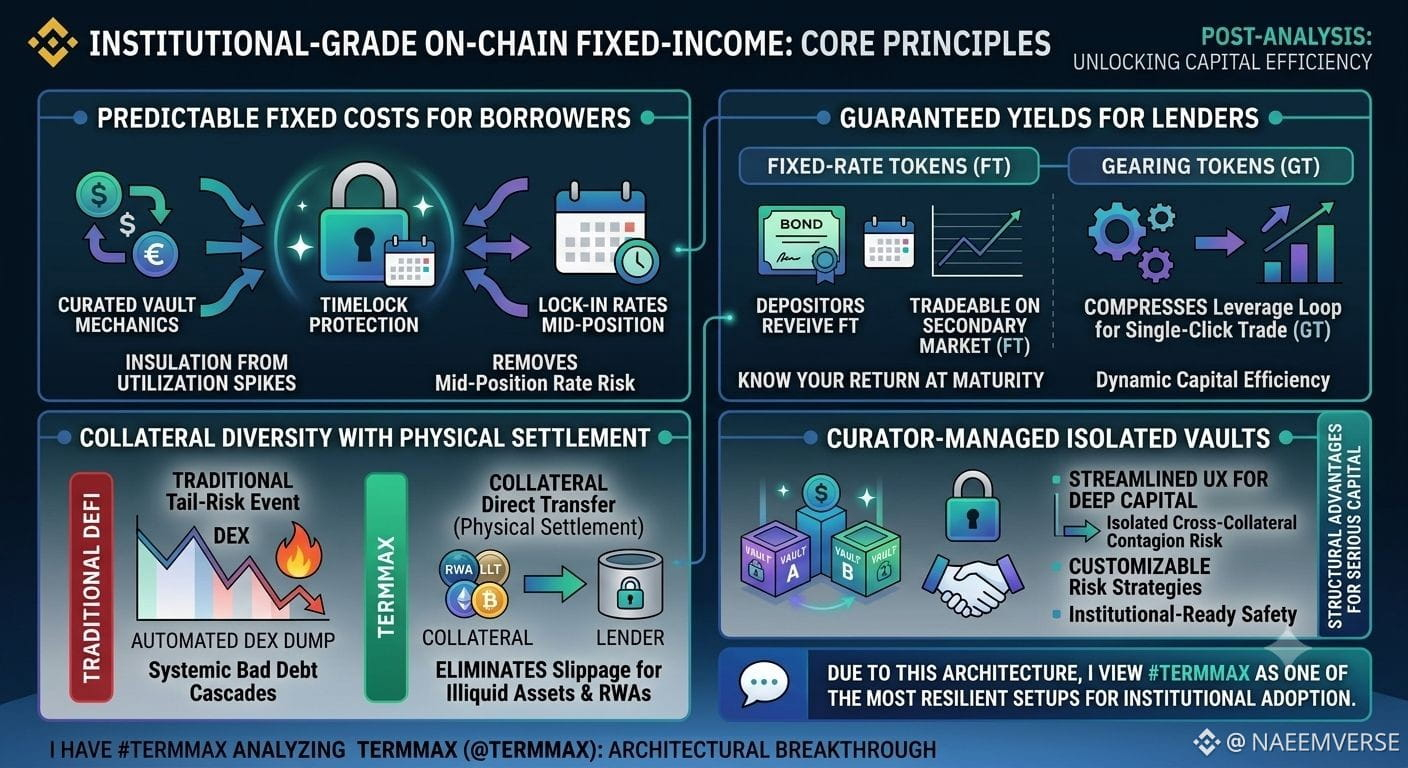
انظر عن كثب إلى كيفية تعامل أسواق المال فعليًا مع إدارة المخاطر، وستصادف دائمًا نقطة ضعف متكررة: تصميم التصفية.
تعالج معظم منصات الإقراض المراكز المتعثرة عبر طرح الضمانات مباشرةً في DEX. هذا مناسب للشركات الزرقاء ذات السيولة العالية. لكنه ينهار بسرعة عند التعامل مع الرموز ذات الذيل الطويل أو الأصول الواقعية (RWAs). عندما ترتفع التقلبات، لا تستطيع دفاتر الطلبات الرقيقة امتصاص ضغط البيع، فيتضخم الانزلاق لدرجة تؤدي إلى تصفيات متتابعة وخسائر ديون معدومة لبروتوكول كامل.
يتغلب TermMax على ذلك عبر التصفية بالتسليم الفعلي (Physical delivery). بدلًا من إجبار الضمانات على بيعٍ سريع داخل مجمّع DEX ضحل، تنتقل الضمانات الأساسية مباشرةً إلى خزنة المُقرض كالتسوية. ينتهي المطاف بالمقرضين بالحصول على القيمة الفعلية للأصل، وليس بأي سعر قد يكون عرضه دفتر أوامر مذعور في تلك اللحظة. وبما أن التصفية لم تعد تعتمد على وجود سيولة سوقية عميقة في الوقت نفسه، يمكن لـ TermMax دعم نطاق أوسع بكثير من الضمانات، بما في ذلك RWAs والائتمان المهيكل.
تدعم خزائن مُدارة بواسطة القيّمين (Curator-managed vaults) ذلك. يحدد القيّمون معايير المخاطر الخاصة بهم لكل استراتيجية، بحيث تبقى الأصول الأكثر مخاطرة محجوبة عن مجمع السيولة الرئيسي. إذا تعرضت خزنة لخسارة، تبقى التسوية داخل الخزنة ولا تنتشر.
يُترجم الجمع بين التسوية الفعلية وعزل الخزائن إلى إطار مصمم للمؤسسات التي تخطط فعلًا للبقاء على السلسلة (on-chain) على المدى الطويل، وليس فقط لاستغلال دورة ثم الرحيل.
يجدر طرح السؤال مباشرة: إذا كان التسليم الفعلي يزيل مخاطر الانزلاق على الأصول غير السائلة، فما المبرر الذي يدفع المؤسسات لاستخدام التصفية الآلية القياسية بعد ذلك؟
#termmax @TermMax
انظر عن كثب إلى كيفية تعامل أسواق المال فعليًا مع إدارة المخاطر، وستصادف دائمًا نقطة ضعف متكررة: تصميم التصفية.
تعالج معظم منصات الإقراض المراكز المتعثرة عبر طرح الضمانات مباشرةً في DEX. هذا مناسب للشركات الزرقاء ذات السيولة العالية. لكنه ينهار بسرعة عند التعامل مع الرموز ذات الذيل الطويل أو الأصول الواقعية (RWAs). عندما ترتفع التقلبات، لا تستطيع دفاتر الطلبات الرقيقة امتصاص ضغط البيع، فيتضخم الانزلاق لدرجة تؤدي إلى تصفيات متتابعة وخسائر ديون معدومة لبروتوكول كامل.
يتغلب TermMax على ذلك عبر التصفية بالتسليم الفعلي (Physical delivery). بدلًا من إجبار الضمانات على بيعٍ سريع داخل مجمّع DEX ضحل، تنتقل الضمانات الأساسية مباشرةً إلى خزنة المُقرض كالتسوية. ينتهي المطاف بالمقرضين بالحصول على القيمة الفعلية للأصل، وليس بأي سعر قد يكون عرضه دفتر أوامر مذعور في تلك اللحظة. وبما أن التصفية لم تعد تعتمد على وجود سيولة سوقية عميقة في الوقت نفسه، يمكن لـ TermMax دعم نطاق أوسع بكثير من الضمانات، بما في ذلك RWAs والائتمان المهيكل.
تدعم خزائن مُدارة بواسطة القيّمين (Curator-managed vaults) ذلك. يحدد القيّمون معايير المخاطر الخاصة بهم لكل استراتيجية، بحيث تبقى الأصول الأكثر مخاطرة محجوبة عن مجمع السيولة الرئيسي. إذا تعرضت خزنة لخسارة، تبقى التسوية داخل الخزنة ولا تنتشر.
يُترجم الجمع بين التسوية الفعلية وعزل الخزائن إلى إطار مصمم للمؤسسات التي تخطط فعلًا للبقاء على السلسلة (on-chain) على المدى الطويل، وليس فقط لاستغلال دورة ثم الرحيل.
يجدر طرح السؤال مباشرة: إذا كان التسليم الفعلي يزيل مخاطر الانزلاق على الأصول غير السائلة، فما المبرر الذي يدفع المؤسسات لاستخدام التصفية الآلية القياسية بعد ذلك؟
86
·
--
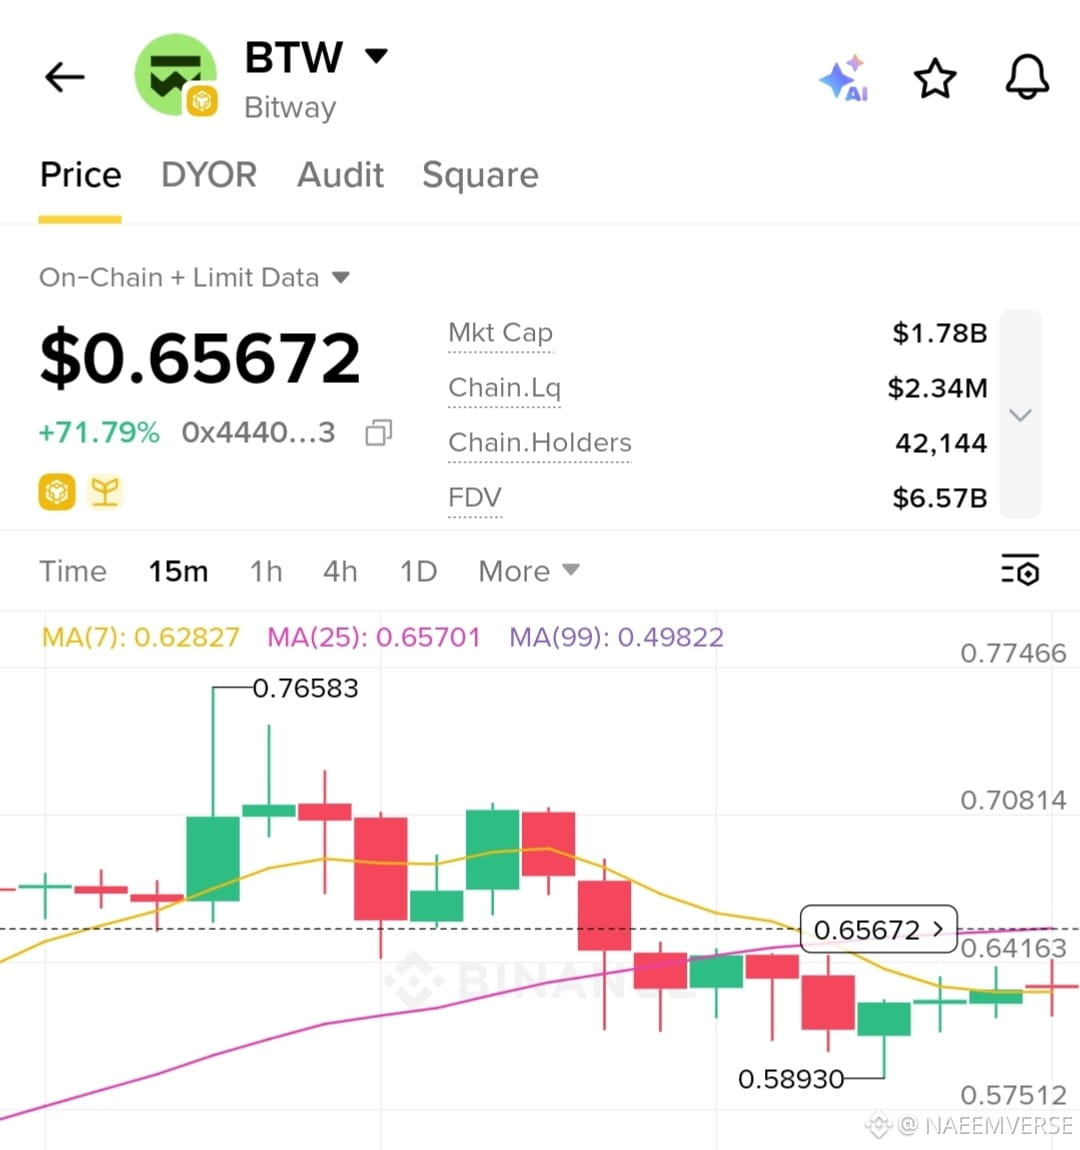
هل سيوصل $BTW بالفعل إلى 1 دولار؟ 👀
السعر الآن عند 0.657$، مرتفع بنسبة 71.79% اليوم، بعد أن سجّل سابقًا قمة عند 0.766$. القيمة السوقية تجاوزت للتو 1.78 مليار$، وما زال عدد الحَمَلَة يرتفع متجاوزًا 42 ألف. هذا زخم قوي جدًا بالنسبة لتوكن كان يتداول بمستويات أقل بكثير قبل أيام.
عند 1$، ستكون القيمة السوقية في حدود 2.7 مليار$ تقريبًا بناءً على العرض الحالي. ليس مستحيلًا في مثل هذا السوق، خصوصًا مع نشاط التداول بهذه الصورة.
ما زلت أحتفظ بصفتي البالغ عددها 170 من حملة البوستر ولا ألمسها حاليًا. إذا استمر هذا الاتجاه، فلن يكون الوصول إلى 1$ بعيدًا كما يبدو.
كيف تعتقد أن BTW سيبلغ ذروته في هذه الجولة؟ 0.80$؟ 1$؟ أعلى من ذلك؟
#Crypto #BTW #Binance #CryptoJourney #tothemoon
127
·
--
#termmax @termmax
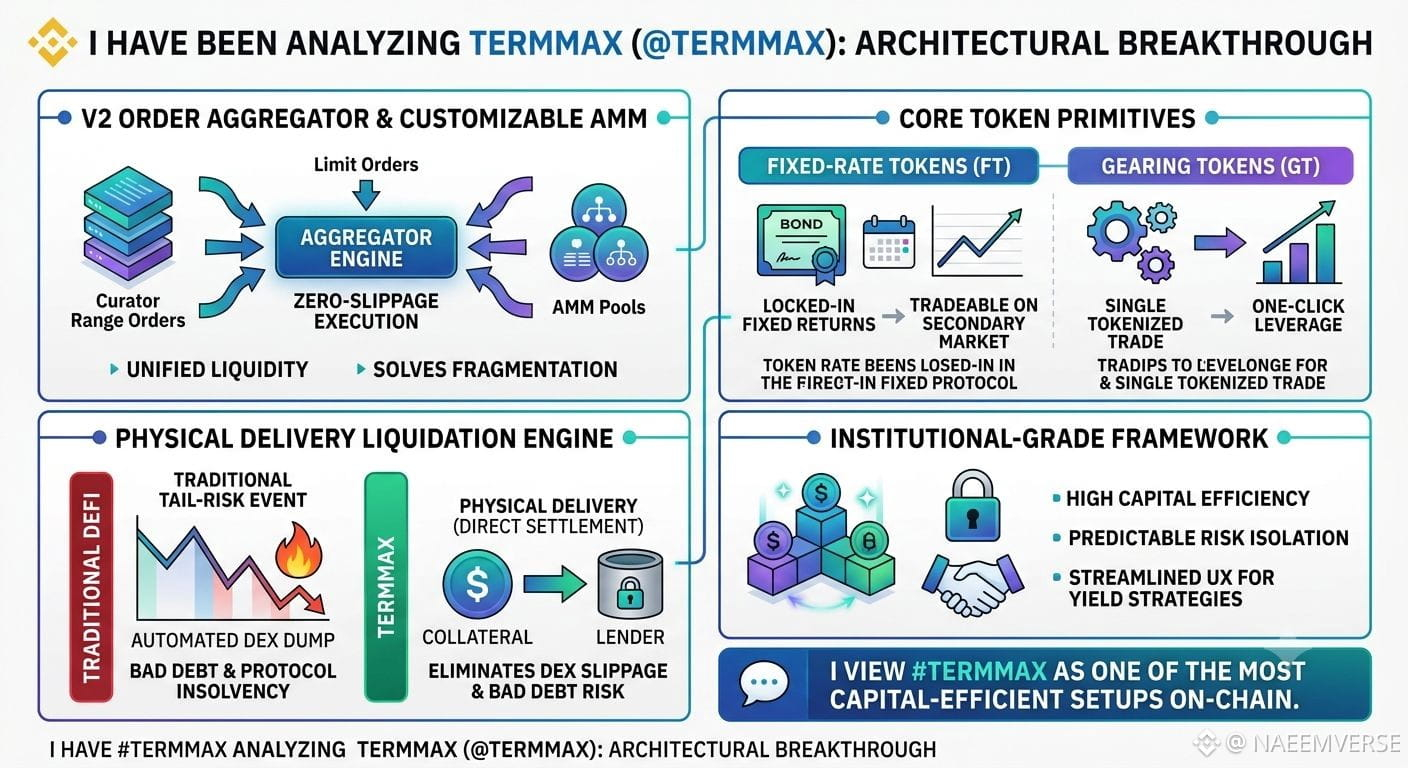
لقد كنت أُحلل TermMax بعمق مؤخرًا، ويبدو أن بنيته الأساسية تمثل ترقية جوهرية مقارنةً بنماذج الإقراض التقليدية في التمويل اللامركزي (DeFi). ما تزال معظم أسواق المال تعتمد على منحنيات استخدام ديناميكية وتصفية آلية عبر منصات DEX، وهو ما يؤدي بشكل روتيني إلى سلاسل تعثر/ديون معدومة خلال حالات تذبذب شديدة في السوق. يغيّر TermMax هذا الواقع تمامًا من خلال تقديم بنية تحتية عالية الكفاءة لخط دخل ثابت بمستوى مؤسسي.
أجد أن مُجمّع أوامر V2 (V2 Order Aggregator) وAMM القابل للتخصيص هما أكثر الاختراقات أهمية في معالجة تفتت رأس المال. بدلًا من تشتيت السيولة عبر مجمعات/بِرك منفصلة لأوقات استحقاق مختلفة، يقوم TermMax بتجميع أوامر Curator Range Orders وأوامر Limit Orders وبِرك AMM داخل طبقة تنفيذ واحدة. ونتيجة لذلك، يحصل المستخدمون على تنفيذ دون انزلاق (Zero-slippage) بغض النظر عن حجم المركز أو تواريخ الاستحقاق المخصصة.
كما أنني معجب بنفس القدر ببدائيّ عملتهم الأساسيين:
Tokens ذات السعر الثابت (Fixed-Rate Tokens - FT): أدوات دين خصمًا تمثل سندات صفرية القسيمة تضمن عوائدًا محددة سلفًا عند الاستحقاق، مع بقائها قابلة للتداول بالكامل في الأسواق الثانوية للخروج المبكر.
Tokens الرفع المالي (Gearing Tokens - GT): أدوات رافعة مالية مُرمّزة تُحَوِّل استراتيجيات عائد معقدة متعددة الخطوات إلى صفقة سلسة بضغطة واحدة.
وأعتقد أيضًا أن محرك التصفية/التسليم الفعلي (Physical Delivery Liquidation Engine) لديهم يعد تغييرًا جذريًا عند جذب الأصول الواقعية (RWAs). خلال أحداث ذيل المخاطر (tail-risk events)، يتم تحويل الضمانات مباشرةً إلى المقرضين بدلًا من بيعها على دفاتر أوامر رقيقة، ما يلغي تمامًا انزلاق DEX ومخاطر تعذر ملاءة البروتوكول.
أرى TermMax كواحدٍ من أكثر الإعدادات كفاءة في استخدام رأس المال على السلسلة اليوم. هل أنتم الآن تقفلون على محافظ بسعر ثابت هذا الربع، أم ما زلتم تعتمدون على المعدلات المتغيرة؟
#termmax @TermMax
لقد كنت أُحلل TermMax بعمق مؤخرًا، ويبدو أن بنيته الأساسية تمثل ترقية جوهرية مقارنةً بنماذج الإقراض التقليدية في التمويل اللامركزي (DeFi). ما تزال معظم أسواق المال تعتمد على منحنيات استخدام ديناميكية وتصفية آلية عبر منصات DEX، وهو ما يؤدي بشكل روتيني إلى سلاسل تعثر/ديون معدومة خلال حالات تذبذب شديدة في السوق. يغيّر TermMax هذا الواقع تمامًا من خلال تقديم بنية تحتية عالية الكفاءة لخط دخل ثابت بمستوى مؤسسي.
أجد أن مُجمّع أوامر V2 (V2 Order Aggregator) وAMM القابل للتخصيص هما أكثر الاختراقات أهمية في معالجة تفتت رأس المال. بدلًا من تشتيت السيولة عبر مجمعات/بِرك منفصلة لأوقات استحقاق مختلفة، يقوم TermMax بتجميع أوامر Curator Range Orders وأوامر Limit Orders وبِرك AMM داخل طبقة تنفيذ واحدة. ونتيجة لذلك، يحصل المستخدمون على تنفيذ دون انزلاق (Zero-slippage) بغض النظر عن حجم المركز أو تواريخ الاستحقاق المخصصة.
كما أنني معجب بنفس القدر ببدائيّ عملتهم الأساسيين:
Tokens ذات السعر الثابت (Fixed-Rate Tokens - FT): أدوات دين خصمًا تمثل سندات صفرية القسيمة تضمن عوائدًا محددة سلفًا عند الاستحقاق، مع بقائها قابلة للتداول بالكامل في الأسواق الثانوية للخروج المبكر.
Tokens الرفع المالي (Gearing Tokens - GT): أدوات رافعة مالية مُرمّزة تُحَوِّل استراتيجيات عائد معقدة متعددة الخطوات إلى صفقة سلسة بضغطة واحدة.
وأعتقد أيضًا أن محرك التصفية/التسليم الفعلي (Physical Delivery Liquidation Engine) لديهم يعد تغييرًا جذريًا عند جذب الأصول الواقعية (RWAs). خلال أحداث ذيل المخاطر (tail-risk events)، يتم تحويل الضمانات مباشرةً إلى المقرضين بدلًا من بيعها على دفاتر أوامر رقيقة، ما يلغي تمامًا انزلاق DEX ومخاطر تعذر ملاءة البروتوكول.
أرى TermMax كواحدٍ من أكثر الإعدادات كفاءة في استخدام رأس المال على السلسلة اليوم. هل أنتم الآن تقفلون على محافظ بسعر ثابت هذا الربع، أم ما زلتم تعتمدون على المعدلات المتغيرة؟
71
·
--
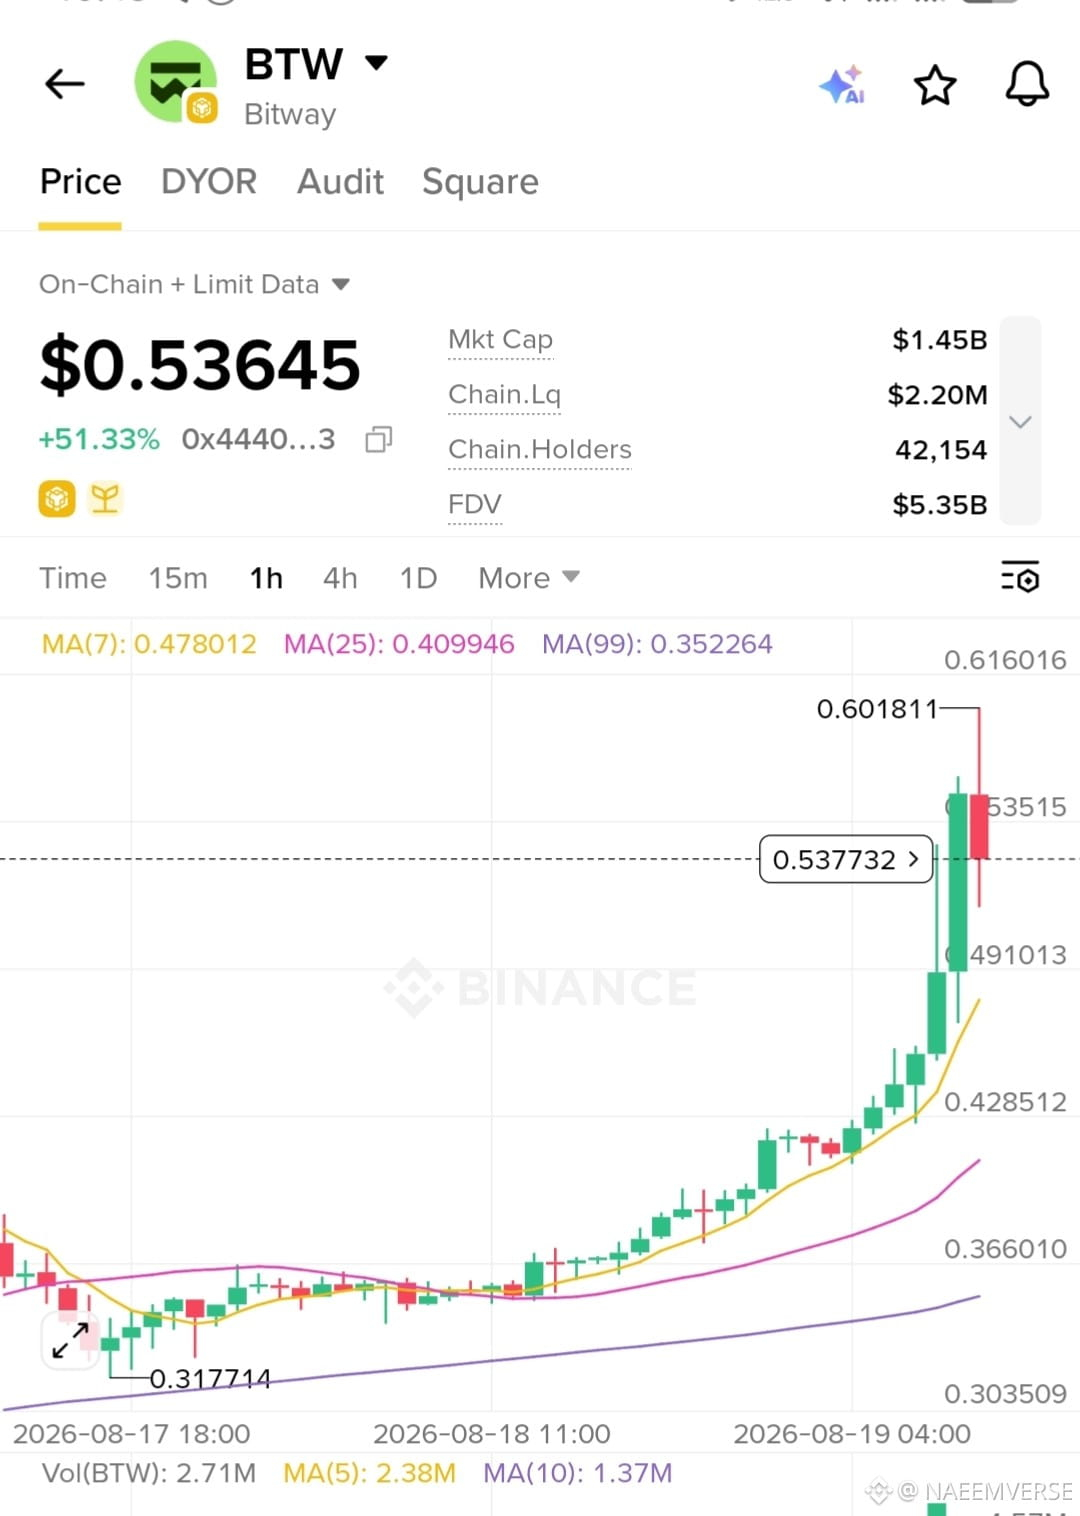
$BTW is يقدم عرضًا حقيقيًا اليوم 😅
السعر ارتفع بأكثر من 51% وتمت مراجعته لأعلى مستوى تاريخي جديد قريبًا من 0.60$ فقط. القيمة السوقية تجاوزت 1.45B$، وحاملو السلسلة على البلوكشين وصلوا إلى أكثر من 42 ألفًا، وزادت أحجام التداول بوضوح تمامًا في الوقت الذي بدأت فيه هذه الحركة. هذا ليس مجرد ضوضاء، بل مشاركة فعلية.
لقد بعت معظم كومة حملة البوستر الخاصة بي مبكرًا (2,000 + 420 + 200 بالمناسبة ضمن عدة صفقات بيع)، لكني أبقيت 220 BTW احتياطيًا، واليوم هو أول مرة يصبح قرار كهذا في صالحها فعليًا.
ما يلفتني ليس السعر فقط، بل الإعداد. تدرّج ثابت لأسابيع، ثم تدخلت أحجام التداول وتبعها الاندفاع. هذا غالبًا ما يكون نمطًا صحيًا أكثر من قفزة عمودية مباشرة من العدم.
ليس نصيحة مالية، فقط متابعة الرسم البياني والإعجاب بما أراه. إذا كنت ما زلت تحتفظ بـ BTW من الحملة، فاليوم كان يومًا جيدًا للتحلي بالصبر.
#Crypto #BTW #Binance #Web3 #Airdrop
259
·
--
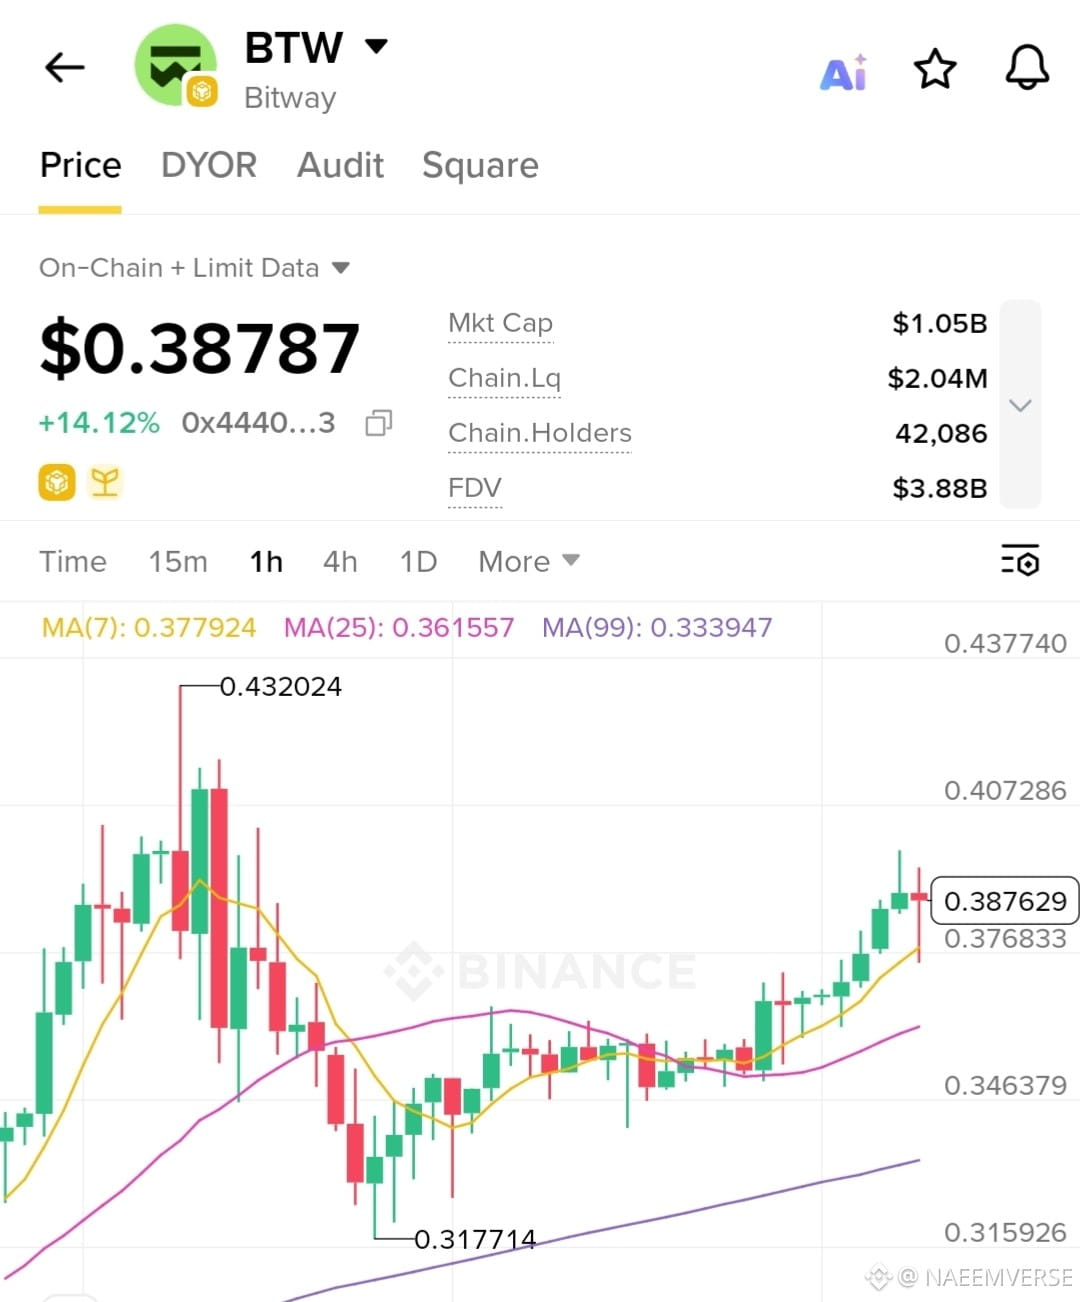
لا يزال هذا الأمر عالقًا في بالي 😅
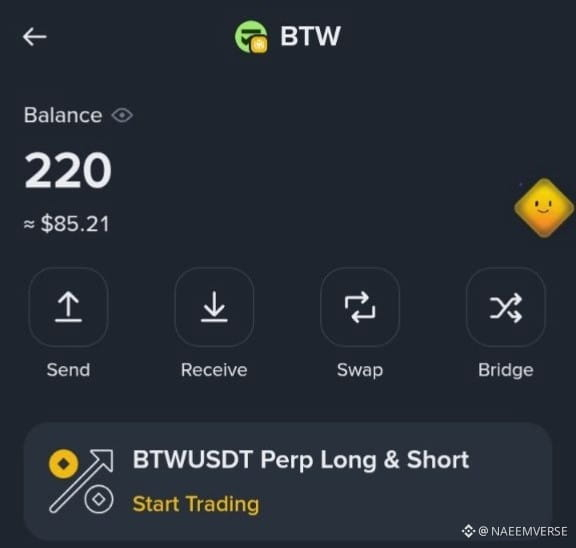
من حملة BTW Booster، تلقيت إجمالي 2,840 $BTW .
سجل مبيعاتِي:
• 2,000 BTW → بِيعَت مقابل 25 دولارًا
• 420 BTW → بِيعَت مقابل 12 دولارًا
• 200 BTW → بِيعَت مقابل 31 دولارًا
• 220 BTW → لا يزال لديّ
BTW الآن حوالي 0.388 دولار.
وأين الجزء المؤلم؟ 😂
BTW حقق أعلى سعر تاريخي (ATH) عند 0.45 دولار قبل يوم واحد فقط.
لو أنني ببساطة احتفظت بكل 2,840 BTW حتى اليوم:
2,840 × 0.388 = 1,101.92 دولار
عند الـ ATH:
2,840 × 0.45 = 1,278 دولارًا
هذا هو عالم العملات المشفرة. جني الأرباح أمر جيد، لكن مشاهدة الكيس القديم لديك وهو يرتفع بعد بيعه يؤلم. 😭
كم $BTW تلقيت من حملة الـ Booster، وكم ما زلت تحتفظ به؟ 👀
#crypto #BTW #BİNANCE #Airdrop
#BinanceSquare
219
·
--
أعتقد أن هذه الاستراتيجية طويلة المدى منطقية تمامًا.
أعتقد أن هذه الاستراتيجية طويلة المدى منطقية تمامًا.
Web3Alpha
·
--
#termmax @TermMax أنا متفائل للغاية بشأن TermMax. 🚀 لقد عملنا مع TermMax لفترة طويلة، وحتى الآن كانت قواعده ونهجه العام جيدة جدًا. آمل حقًا ألا يخيب TermMax آمالنا وأن يكافئ جهودنا طويلة الأمد بأرباح جيدة.
بالنسبة لأولئك الذين يعملون باستمرار وبصبر، أعتقد أن المستقبل يمكن أن يكون واعدًا جدًا. أنا متفائل بشأن TermMax ومتحمس لرؤية ما سيأتي بعد ذلك. 🔥
@TermMax #TermMax #Crypto #DeFi
بالنسبة لأولئك الذين يعملون باستمرار وبصبر، أعتقد أن المستقبل يمكن أن يكون واعدًا جدًا. أنا متفائل بشأن TermMax ومتحمس لرؤية ما سيأتي بعد ذلك. 🔥
@TermMax #TermMax #Crypto #DeFi
34
·
--
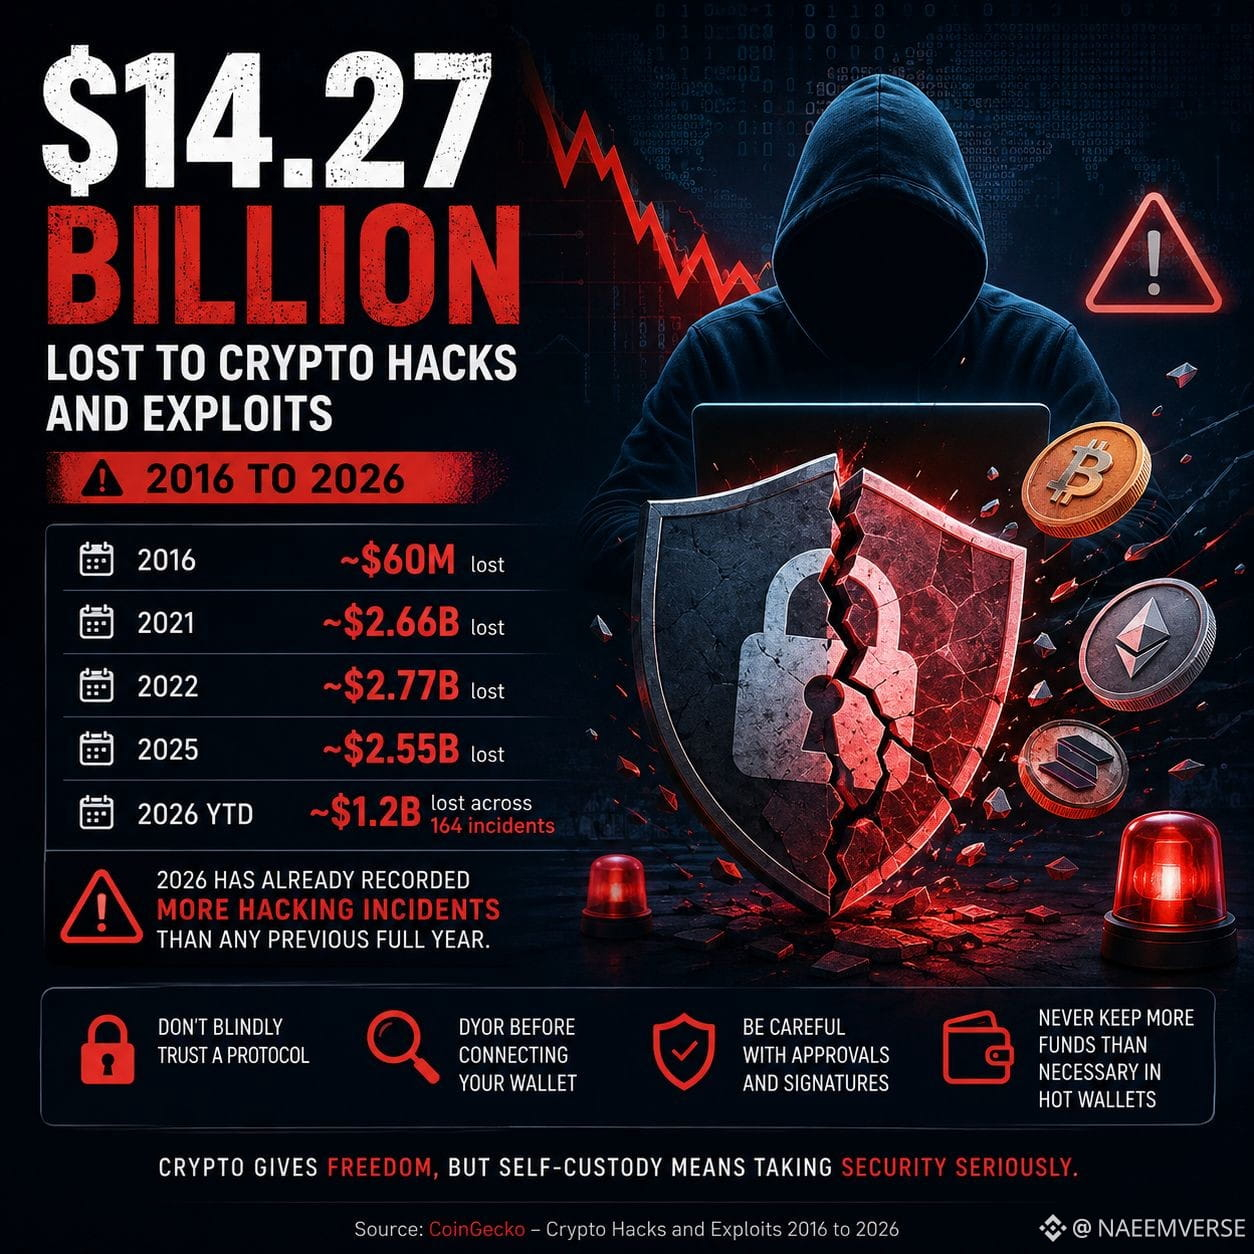
14.27 مليار دولار. هذا هو مقدار ما خسرته العملات المشفرة بسبب الاختراقات والثغرات منذ عام 2016، وفقًا لأحدث البيانات الصادرة عن CoinGecko.
توضح خطّ الاتجاه القصة بحد ذاتها:
• 2016: قرابة 60 مليون دولار
• 2021: 2.66 مليار دولار
• 2022: 2.77 مليار دولار (وما زال أسوأ عام مُسجّل)
• 2025: 2.55 مليار دولار
• 2026 حتى الآن: 1.2 مليار دولار عبر 164 حادثة، وهي بالفعل حوادث أكثر من أي عام كامل سابق
لقد تحسّنت أدوات الحماية فعلًا على مرّ السنوات. أصبحت عمليات التدقيق معيارية الآن، ومكافآت اكتشاف الأخطاء شائعة، والمرقبة أسرع. لكن الخسائر لم تختفِ؛ لقد تغيّر شكلها فقط. ليست دائمًا بروتوكولًا مشبوهًا أو عملية نصب واضحة “بالسجادة الحمراء”. جزء كبير من الضرر يأتي من أخطاء العقود الذكية، أو تسريب المفاتيح الخاصة، أو روابط التصيّد الاحتيالي، أو استغلالات الجسور، أو ببساطة قيام شخص ما بالوقوع في هندسة اجتماعية تجعله يوقّع الشيء الخطأ.
وهذا هو جوهر الرسالة لأي شخص يستخدم هذا المجال يوميًا:
🔐 لا تفترض أن البروتوكول آمن فقط لأنه شائع
🧪 افحص فعليًا ما تتفاعل معه قبل توصيل محفظتك
🚨 تمهّل في الموافقات وطلبات التوقيع؛ يفقد معظم الناس أموالًا هنا دون أن يدركوا ما الذي وقّعوا عليه
💰 اجعل “المحفظة الساخنة” خفيفة. إذا لم تكن بحاجة إليها سائلة الآن، فلا ينبغي تركها هناك
الحيازة الذاتية هي جوهر العملات المشفرة، لكنها أيضًا تعني أن عبء الأمان يقع عليك أنت، لا على بورصة أو بنك.
فضولي لمعرفة رأي الناس: ما هو الخطر الأكبر حاليًا، أخطاء العقود الذكية أم الخطأ البشري؟ ومن بيانات الحوادث يبدو الأمر يميل أكثر فأكثر إلى الجانب البشري.
المصدر: CoinGecko
#Crypto #CryptoSecurity #CryptoHacks #Web3 #Blockchain
62
·
--
ملاحظات ممتازة. بالنسبة لتمويل Web3، يعد التنفيذ الفعّال أمرًا ضروريًا.
ملاحظات ممتازة. بالنسبة لتمويل Web3، يعد التنفيذ الفعّال أمرًا ضروريًا.
Crypto Janala
·
--
#termmax @TermMax
يُعدّ الرافعة الفورية (One-click leverage) بمثابة تغيير جذري في عالم التمويل اللامركزي الحديث! نجحت TermMax في تحويل الاستراتيجيات المالية المعقدة إلى أدوات بسيطة وسهلة الوصول وعالية الأمان لعشّاق العملات الرقمية حول العالم. ومن خلال إزالة الخطوات غير الضرورية، تُمكّن @TermMaxFi المستخدمين من تحسين استراتيجيات زراعة العائد (yield farming) وإدارة مراكز الاقتراض لديهم بسهولة. سواء كنت تسعى لتأمين معدل فائدة ثابت مضمون على عملاتك المستقرة (stablecoins) أو تودّ توظيف أصولك لتحقيق عوائد سوقية أعلى، فإن TermMax توفر البنية التحتية المثالية لتنفيذ خطتك بدقة تامة. لقد أدهشتني للغاية رؤية الفريق ومعايير الأمان والهيكلية المبتكرة التي يبنونها لمستقبل تمويل Web3. لنتطور معًا ضمن هذه الجماعة الرائعة!
يُعدّ الرافعة الفورية (One-click leverage) بمثابة تغيير جذري في عالم التمويل اللامركزي الحديث! نجحت TermMax في تحويل الاستراتيجيات المالية المعقدة إلى أدوات بسيطة وسهلة الوصول وعالية الأمان لعشّاق العملات الرقمية حول العالم. ومن خلال إزالة الخطوات غير الضرورية، تُمكّن @TermMaxFi المستخدمين من تحسين استراتيجيات زراعة العائد (yield farming) وإدارة مراكز الاقتراض لديهم بسهولة. سواء كنت تسعى لتأمين معدل فائدة ثابت مضمون على عملاتك المستقرة (stablecoins) أو تودّ توظيف أصولك لتحقيق عوائد سوقية أعلى، فإن TermMax توفر البنية التحتية المثالية لتنفيذ خطتك بدقة تامة. لقد أدهشتني للغاية رؤية الفريق ومعايير الأمان والهيكلية المبتكرة التي يبنونها لمستقبل تمويل Web3. لنتطور معًا ضمن هذه الجماعة الرائعة!
59
·
--
تمّ التحقق
#termmax @termmax
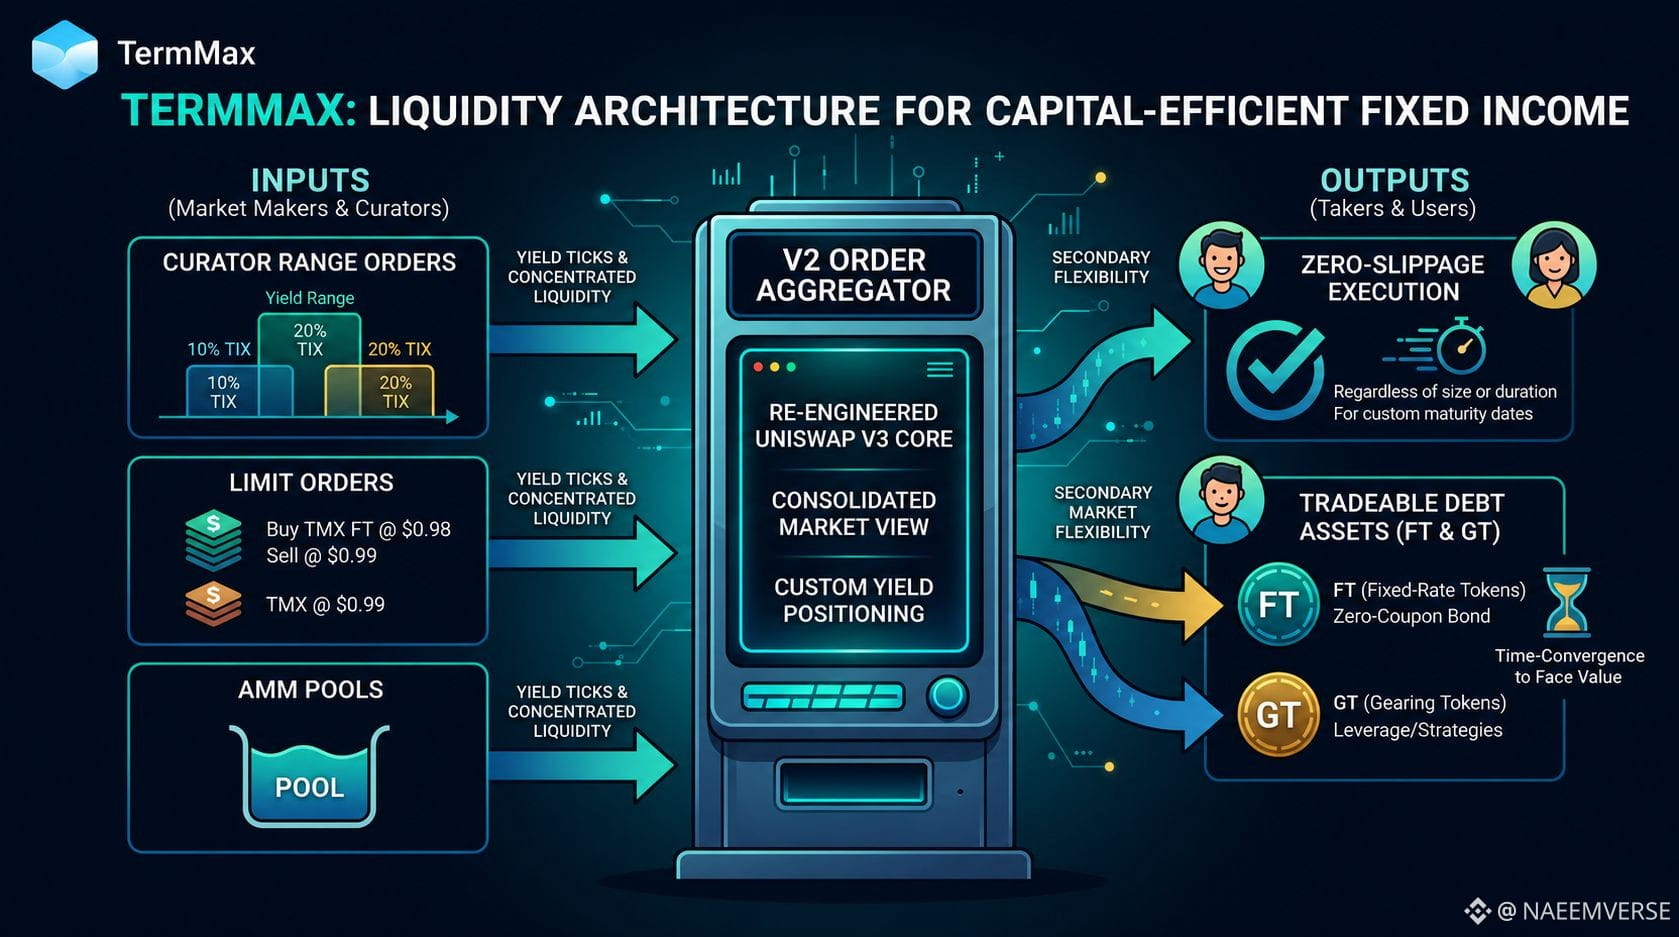
يُظهر تحليل قاعدة الشيفرة الأساسية والمواصفات التقنية الخاصة بـ @TermMax إعادة تفكير جوهرية في آليات التمويل اللامركزي للأصول ذات الدخل الثابت. تحاول معظم بروتوكولات الإقراض التقليدية فرض منتجات بسعر ثابت داخل مسابح سيولة موحّدة وصلبة. وينتهي هذا غالبًا إلى تجزئة حادة في السيولة عبر تواريخ استحقاق مختلفة أو يعرض مزوّدي السيولة إلى خسارة غير دائمة مرتفعة.
يعالج TermMax هذا الاختناق عبر نظام AMM قابل للتخصيص مع أوامر ضمن نطاقات. بدلًا من إجبار التداول بسعر ثابت ضمن منحنيات تعاقدية تقليدية، يمكن لصنّاع السوق توزيع السيولة عبر شرائح عائد (yield ticks) شديدة التحديد.
وعند تجميعها عبر مُجمّع الأوامر V2، يوحّد النظام أوامر النطاق التي ينشئها المُنسّقون، وأوامر الحد، ومسابح AMM ضمن طبقة تنفيذ واحدة. وبالنسبة للمستفيدين (takers)، يعني ذلك تنفيذًا دون انزلاق بغضّ النظر عن حجم المركز أو مدته.
علاوة على ذلك، من خلال تمثيل الدين عبر رموز صفرية القسيمة بسعر ثابت (FT)، يحتفظ المستخدمون بسيولة سوق ثانوية. أنت لا تقوم فقط بحبس رأس المال؛ بل تمتلك أصلًا قابلًا للتداول يتقارب تدريجيًا نحو قيمته الاسمية مع اقتراب تاريخ الاستحقاق.
من خلال الجمع بين إدارة سيولة دقيقة ضمن نطاقات والتداول الثانوي المرن، يخلق #TermMax إعدادًا أكثر كفاءة في استخدام رأس المال ومصممًا خصيصًا لتنفيذ استراتيجيات العائد لدى المؤسسات.
عندما تُزيل أوامر نطاق السيولة الانزلاق للاستحقاقات المخصصة، هل يصبح الإقراض بسعر متغير غير ضروري بالنسبة للاعبين المؤسسيين؟
#termmax @TermMax
يُظهر تحليل قاعدة الشيفرة الأساسية والمواصفات التقنية الخاصة بـ @TermMax إعادة تفكير جوهرية في آليات التمويل اللامركزي للأصول ذات الدخل الثابت. تحاول معظم بروتوكولات الإقراض التقليدية فرض منتجات بسعر ثابت داخل مسابح سيولة موحّدة وصلبة. وينتهي هذا غالبًا إلى تجزئة حادة في السيولة عبر تواريخ استحقاق مختلفة أو يعرض مزوّدي السيولة إلى خسارة غير دائمة مرتفعة.
يعالج TermMax هذا الاختناق عبر نظام AMM قابل للتخصيص مع أوامر ضمن نطاقات. بدلًا من إجبار التداول بسعر ثابت ضمن منحنيات تعاقدية تقليدية، يمكن لصنّاع السوق توزيع السيولة عبر شرائح عائد (yield ticks) شديدة التحديد.
وعند تجميعها عبر مُجمّع الأوامر V2، يوحّد النظام أوامر النطاق التي ينشئها المُنسّقون، وأوامر الحد، ومسابح AMM ضمن طبقة تنفيذ واحدة. وبالنسبة للمستفيدين (takers)، يعني ذلك تنفيذًا دون انزلاق بغضّ النظر عن حجم المركز أو مدته.
علاوة على ذلك، من خلال تمثيل الدين عبر رموز صفرية القسيمة بسعر ثابت (FT)، يحتفظ المستخدمون بسيولة سوق ثانوية. أنت لا تقوم فقط بحبس رأس المال؛ بل تمتلك أصلًا قابلًا للتداول يتقارب تدريجيًا نحو قيمته الاسمية مع اقتراب تاريخ الاستحقاق.
من خلال الجمع بين إدارة سيولة دقيقة ضمن نطاقات والتداول الثانوي المرن، يخلق #TermMax إعدادًا أكثر كفاءة في استخدام رأس المال ومصممًا خصيصًا لتنفيذ استراتيجيات العائد لدى المؤسسات.
عندما تُزيل أوامر نطاق السيولة الانزلاق للاستحقاقات المخصصة، هل يصبح الإقراض بسعر متغير غير ضروري بالنسبة للاعبين المؤسسيين؟
5
4
5
70
·
--
الاستفادة بنقرة واحدة فقط ستوفر الكثير من الوقت. مشروع ممتاز.
الاستفادة بنقرة واحدة فقط ستوفر الكثير من الوقت. مشروع ممتاز.
Web3Alpha
·
--
#termmax @TermMax
استكشاف الموجة التالية من التمويل اللامركزي (DeFi) مع @TermMaxFi 🐬
الإقراض والاقتراض بسعر فائدة ثابت، والرافعة المالية بنقرة واحدة، ومنتجات مبتكرة على السلسلة — يطوّر TermMax تجربة DeFi أكثر قابلية للتنبؤ وأكثر مرونة.
يسعدني استكشاف النظام البيئي، وإكمال المهام، والاستمرار في التعلم على طول الطريق. 🔥
Web3 يتحرك بسرعة. لنبنِ ونتعلم ونربح معًا. 💙
#TermMax #TMX #DeFi #Web3 #Crypto
57
·
--
تُعد حلول السعر الثابت تغييرًا جذريًا في إدارة المحافظ وتقليل المخاطر. شرح رائع لما يقدمه @TermMaxFi!
تُعد حلول السعر الثابت تغييرًا جذريًا في إدارة المحافظ وتقليل المخاطر. شرح رائع لما يقدمه @TermMaxFi!
Crypto Janala
·
--
#termmax @TermMax
قل وداعًا للعوائد غير المتوقعة وأسعار الفائدة المتقلبة في التمويل اللامركزي! @TermMaxFi يُحدث رسميًا ثورة في مساحة Web3 من خلال تقديم حلول إقراض واقتراض بمعدلات ثابتة وقوية، مصممة لتحقيق أقصى كفاءة لرأس المال. على TermMax، يلتقي الاستقرار بالفرصة ضمن منصة واحدة عالية البديهية وسلسة. ومن خلال القضاء على تقلبات المعدلات، يمكن للمستخدمين الاقتراض من الأصول بتكاليف ثابتة والإقراض برأس المال بعوائد يمكن التنبؤ بها، ما يجعل إدارة المحافظ أسهل بكثير وأكثر أمانًا. علاوة على ذلك، تتيح الميزات المتقدمة في المنصة، بما في ذلك الرافعة المالية بضغطة واحدة، للمتداولين تعظيم إمكانات رأس مالهم دون المرور بإجراءات معقدة. أنا متحمس جدًا للتعمق في النظام البيئي الكامل لـ TermMax، وإكمال جميع مهام المجتمع المتاحة، والمساهمة في نمو بروتوكول DeFi الرائد الذي يغيّر قواعد اللعبة.
قل وداعًا للعوائد غير المتوقعة وأسعار الفائدة المتقلبة في التمويل اللامركزي! @TermMaxFi يُحدث رسميًا ثورة في مساحة Web3 من خلال تقديم حلول إقراض واقتراض بمعدلات ثابتة وقوية، مصممة لتحقيق أقصى كفاءة لرأس المال. على TermMax، يلتقي الاستقرار بالفرصة ضمن منصة واحدة عالية البديهية وسلسة. ومن خلال القضاء على تقلبات المعدلات، يمكن للمستخدمين الاقتراض من الأصول بتكاليف ثابتة والإقراض برأس المال بعوائد يمكن التنبؤ بها، ما يجعل إدارة المحافظ أسهل بكثير وأكثر أمانًا. علاوة على ذلك، تتيح الميزات المتقدمة في المنصة، بما في ذلك الرافعة المالية بضغطة واحدة، للمتداولين تعظيم إمكانات رأس مالهم دون المرور بإجراءات معقدة. أنا متحمس جدًا للتعمق في النظام البيئي الكامل لـ TermMax، وإكمال جميع مهام المجتمع المتاحة، والمساهمة في نمو بروتوكول DeFi الرائد الذي يغيّر قواعد اللعبة.
65
·
--
تمّ التحقق
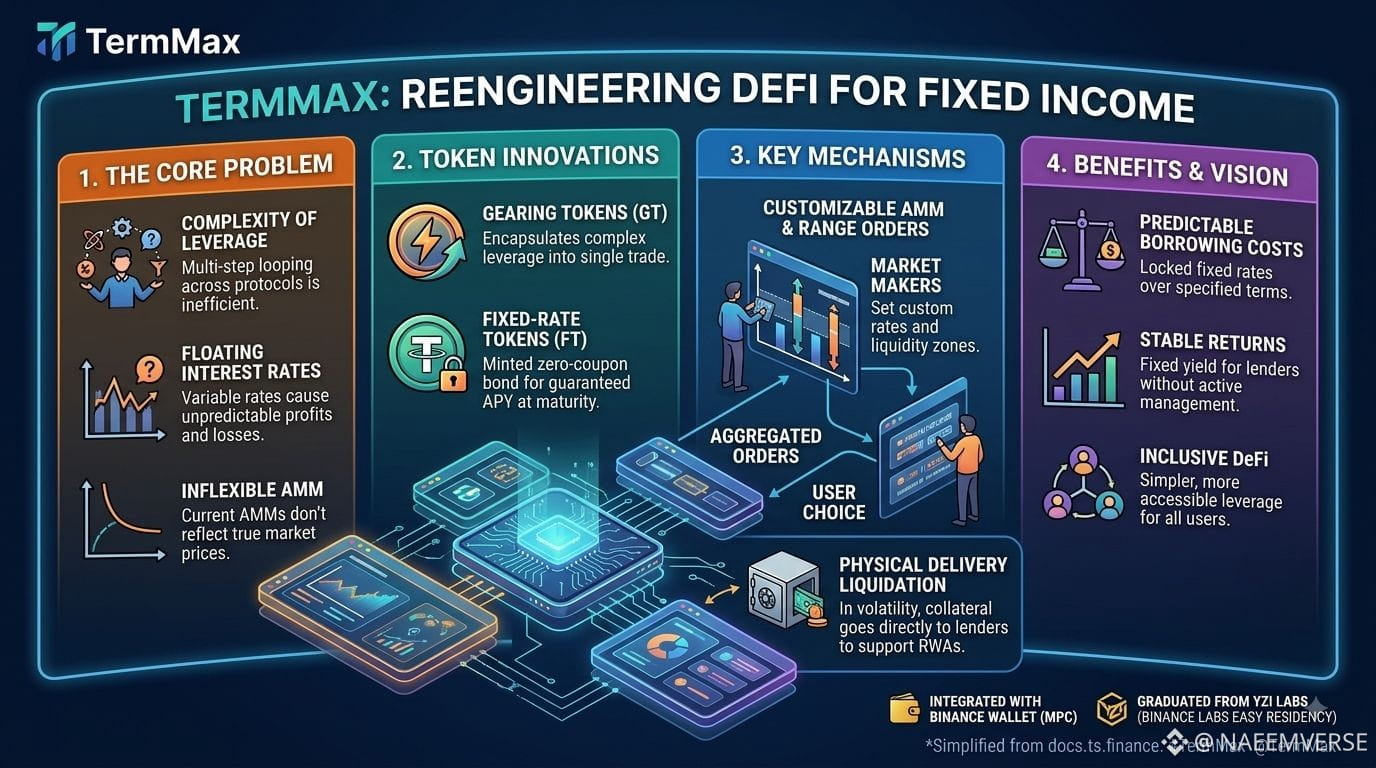
الغوص بعمق في التوثيق الرسمي لـ @TermMax (docs.ts.finance) اليوم، وما يميّزه لا يقتصر على وعد APYs الثابتة—بل الطريقة التي أعادوا بها هندسة نموذج AMM الأساسي في Uniswap V3 لمعالجة أوجه القصور البنيوية في السيولة داخل DeFi.
معظم أسواق المال التقليدية تدفع المستخدمين إما إلى حالة عدم يقين مرتبطة بأسعار فائدة متغيرة أو إلى معاملات معقّدة متعددة الخطوات عبر بروتوكولات مختلفة. يغيّر TermMax الوضع الراهن عبر ابتكارين جوهريين في الرموز:
رموز الجِهير (Gearing Tokens - GT): تغليف استراتيجيات الرافعة المالية والعائد المعقّدة داخل تداول رمزي بنقرة واحدة.
رموز السعر الثابت (Fixed-Rate Tokens - FT): إصدار أدوات دين خالية من القسائم (Zero-Coupon) تضمن تكاليف اقتراض يمكن التنبؤ بها وعوائد ثابتة عند الاستحقاق.
ما الذي أعجبني فعلاً في تفصيل بنية النظام هو AMM القابل للتخصيص مع أوامر النطاق (Range Orders). يمكن لصنّاع السوق إعداد أوامر نطاق عبر أسواق مختلفة. وبمجرد تجميعها، يحصل المتلقّون (takers) على حرية كاملة للاقتراض أو الإقراض بالأسعار التي يفضّلونها—مصممة بشكل دقيق—وبذلك يتم التخلص من مشكلات الانزلاق (slippage) الشائعة في البرك ذات المدد الثابتة.
بالإضافة إلى ذلك، فإن آلية التصفية بالتسليم المادي (Physical Delivery Liquidation Mechanism) تمثل قفزة كبيرة في السلامة مقابل الضمانات غير القياسية (بما في ذلك RWA والأصول ذات السيولة الأقل)، ما يضمن حصول المقرضين على تسليم الضمانات مباشرةً أثناء تقلبات ذيل المخاطر بدل الاعتماد على مزادات تصفية معيبة.
ومع درجة DeFiSafety PQR بلغت 93%، والمراقبة المستمرة على السلسلة من Hypernative، والتخرّج من YZi Labs (Binance Labs EASY Residency Season 3)، $TMX لا يكتفي ببناء حوض إقراض آخر—بل يقوم ببناء طبقة الدخل الثابت الأساسية لـ Web3.
هل أنت متحمس لمعرفة ما إذا كانت AMMs ذات أوامر النطاق الآلية ستستبدل رسميًا منحنيات الاستخدام التقليدية هذا العام؟
#TermMax @termmax
الغوص بعمق في التوثيق الرسمي لـ @TermMax (docs.ts.finance) اليوم، وما يميّزه لا يقتصر على وعد APYs الثابتة—بل الطريقة التي أعادوا بها هندسة نموذج AMM الأساسي في Uniswap V3 لمعالجة أوجه القصور البنيوية في السيولة داخل DeFi.
معظم أسواق المال التقليدية تدفع المستخدمين إما إلى حالة عدم يقين مرتبطة بأسعار فائدة متغيرة أو إلى معاملات معقّدة متعددة الخطوات عبر بروتوكولات مختلفة. يغيّر TermMax الوضع الراهن عبر ابتكارين جوهريين في الرموز:
رموز الجِهير (Gearing Tokens - GT): تغليف استراتيجيات الرافعة المالية والعائد المعقّدة داخل تداول رمزي بنقرة واحدة.
رموز السعر الثابت (Fixed-Rate Tokens - FT): إصدار أدوات دين خالية من القسائم (Zero-Coupon) تضمن تكاليف اقتراض يمكن التنبؤ بها وعوائد ثابتة عند الاستحقاق.
ما الذي أعجبني فعلاً في تفصيل بنية النظام هو AMM القابل للتخصيص مع أوامر النطاق (Range Orders). يمكن لصنّاع السوق إعداد أوامر نطاق عبر أسواق مختلفة. وبمجرد تجميعها، يحصل المتلقّون (takers) على حرية كاملة للاقتراض أو الإقراض بالأسعار التي يفضّلونها—مصممة بشكل دقيق—وبذلك يتم التخلص من مشكلات الانزلاق (slippage) الشائعة في البرك ذات المدد الثابتة.
بالإضافة إلى ذلك، فإن آلية التصفية بالتسليم المادي (Physical Delivery Liquidation Mechanism) تمثل قفزة كبيرة في السلامة مقابل الضمانات غير القياسية (بما في ذلك RWA والأصول ذات السيولة الأقل)، ما يضمن حصول المقرضين على تسليم الضمانات مباشرةً أثناء تقلبات ذيل المخاطر بدل الاعتماد على مزادات تصفية معيبة.
ومع درجة DeFiSafety PQR بلغت 93%، والمراقبة المستمرة على السلسلة من Hypernative، والتخرّج من YZi Labs (Binance Labs EASY Residency Season 3)، $TMX لا يكتفي ببناء حوض إقراض آخر—بل يقوم ببناء طبقة الدخل الثابت الأساسية لـ Web3.
هل أنت متحمس لمعرفة ما إذا كانت AMMs ذات أوامر النطاق الآلية ستستبدل رسميًا منحنيات الاستخدام التقليدية هذا العام؟
#TermMax @TermMax
8
3
6
86
·
--
#BinancePickAndWin آخر يوم في تحدي كرة القدم بينانس 2026، وما رحلة كانت! ⚽🏆 لقد اخترت كل يوم وتمتعت بكل لحظة منه 🎯🔥 سأفتقد هذا فعلًا
#BinancePickAndWin آخر يوم في تحدي كرة القدم بينانس 2026، وما رحلة كانت! ⚽🏆 لقد اخترت كل يوم وتمتعت بكل لحظة منه 🎯🔥 سأفتقد هذا فعلًا
70
·
--
#BinancePickAndWin تحدي كرة القدم في باينانس 2026 هو من النوع الذي يجعلك من محبي كرة القدم بشكل أفضل ⚽📊 ترشيحات يومية وتتعلم شيئًا جديدًا في كل يوم مباراة 🎯🔥🏆
#BinancePickAndWin تحدي كرة القدم في باينانس 2026 هو من النوع الذي يجعلك من محبي كرة القدم بشكل أفضل ⚽📊 ترشيحات يومية وتتعلم شيئًا جديدًا في كل يوم مباراة 🎯🔥🏆
66
·
--
#BinancePickAndWin لقد أسقطت خياراتي على بينانس مرة أخرى وأنا بالفعل أتطلع إلى النتائج ⚽✅ تحدي كرة القدم 2026 لا يمل أبدًا مهما مرّت الأيام 🔥🏆
#BinancePickAndWin لقد أسقطت خياراتي على بينانس مرة أخرى وأنا بالفعل أتطلع إلى النتائج ⚽✅ تحدي كرة القدم 2026 لا يمل أبدًا مهما مرّت الأيام 🔥🏆
84
·
--
#BinancePickAndWin لقد غيّر تحدّي بينانس لكرة القدم 2026 بالكامل طريقة متابعتي للمباراة ⚽📊 فكل مباراة مهمة عندما تكون رهاناتك على المحك 🎯🔥🏆
#BinancePickAndWin لقد غيّر تحدّي بينانس لكرة القدم 2026 بالكامل طريقة متابعتي للمباراة ⚽📊 فكل مباراة مهمة عندما تكون رهاناتك على المحك 🎯🔥🏆
8
·
--
#BinancePickAndWin تحدي كرة القدم 2026 على بينانس يثبت أن كل يوم مباراة يمكن أن يكون أكثر إثارة من الذي سبقه ⚽🔥 اختيارات جاهزة لمعرفه النتائج 🎯🏆
#BinancePickAndWin تحدي كرة القدم 2026 على بينانس يثبت أن كل يوم مباراة يمكن أن يكون أكثر إثارة من الذي سبقه ⚽🔥 اختيارات جاهزة لمعرفه النتائج 🎯🏆
73
·
--
#BinancePickAndWin تحدي كرة القدم في بينانس 2026 يبقيني حادًا ومركزًا في كل يوم مباراة ⚽📊 التوقعات مؤمّنة وجاهزة لأيًا كانت النتائج التي تحملها 🎯🔥🏆
#BinancePickAndWin تحدي كرة القدم في بينانس 2026 يبقيني حادًا ومركزًا في كل يوم مباراة ⚽📊 التوقعات مؤمّنة وجاهزة لأيًا كانت النتائج التي تحملها 🎯🔥🏆
9
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
TrumpRejectsAIRulesForVoluntaryAudits
900 مشاهدات
112 يقومون بالنقاش
"الذكاء الفائق" & تحول سياسة الذكاء الاصطناعي: التنظيم الذاتي أم مقامرة محفوفة بالمخاطر؟
Nurul Hasnat Samir
·0 إعجاب
·306 مشاهدات
BitgetHotWalletBreachTiedToThirdPartySecurityFlaw
371 مشاهدات
87 يقومون بالنقاش
OpenAIUnveilsAlwaysOnAgentDots
1,532 مشاهدات
135 يقومون بالنقاش