#termmax @TermMax
انظر عن كثب إلى كيفية تعامل أسواق المال فعليًا مع إدارة المخاطر، وستصادف دائمًا نقطة ضعف متكررة: تصميم التصفية.
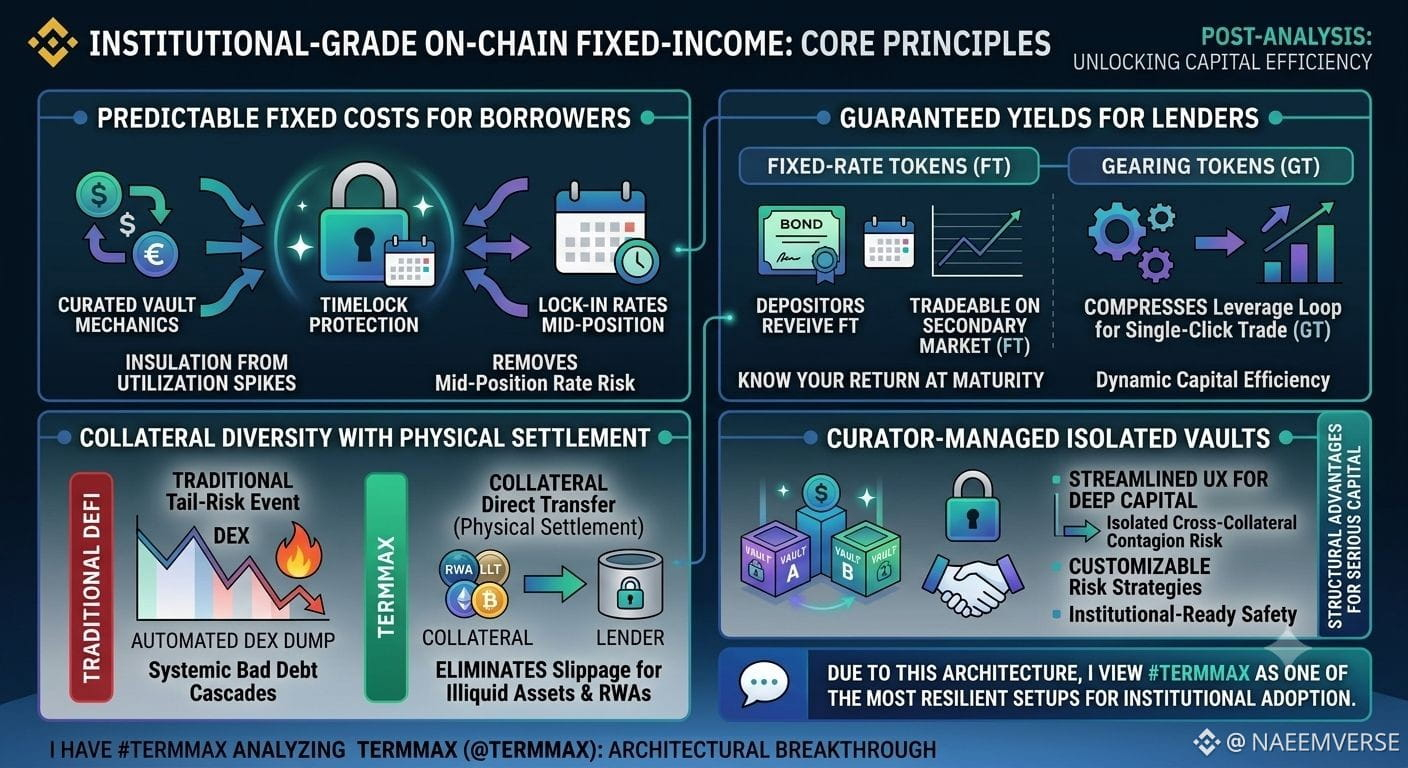
تعالج معظم منصات الإقراض المراكز المتعثرة عبر طرح الضمانات مباشرةً في DEX. هذا مناسب للشركات الزرقاء ذات السيولة العالية. لكنه ينهار بسرعة عند التعامل مع الرموز ذات الذيل الطويل أو الأصول الواقعية (RWAs). عندما ترتفع التقلبات، لا تستطيع دفاتر الطلبات الرقيقة امتصاص ضغط البيع، فيتضخم الانزلاق لدرجة تؤدي إلى تصفيات متتابعة وخسائر ديون معدومة لبروتوكول كامل.
يتغلب TermMax على ذلك عبر التصفية بالتسليم الفعلي (Physical delivery). بدلًا من إجبار الضمانات على بيعٍ سريع داخل مجمّع DEX ضحل، تنتقل الضمانات الأساسية مباشرةً إلى خزنة المُقرض كالتسوية. ينتهي المطاف بالمقرضين بالحصول على القيمة الفعلية للأصل، وليس بأي سعر قد يكون عرضه دفتر أوامر مذعور في تلك اللحظة. وبما أن التصفية لم تعد تعتمد على وجود سيولة سوقية عميقة في الوقت نفسه، يمكن لـ TermMax دعم نطاق أوسع بكثير من الضمانات، بما في ذلك RWAs والائتمان المهيكل.
تدعم خزائن مُدارة بواسطة القيّمين (Curator-managed vaults) ذلك. يحدد القيّمون معايير المخاطر الخاصة بهم لكل استراتيجية، بحيث تبقى الأصول الأكثر مخاطرة محجوبة عن مجمع السيولة الرئيسي. إذا تعرضت خزنة لخسارة، تبقى التسوية داخل الخزنة ولا تنتشر.
يُترجم الجمع بين التسوية الفعلية وعزل الخزائن إلى إطار مصمم للمؤسسات التي تخطط فعلًا للبقاء على السلسلة (on-chain) على المدى الطويل، وليس فقط لاستغلال دورة ثم الرحيل.
يجدر طرح السؤال مباشرة: إذا كان التسليم الفعلي يزيل مخاطر الانزلاق على الأصول غير السائلة، فما المبرر الذي يدفع المؤسسات لاستخدام التصفية الآلية القياسية بعد ذلك؟