لقد كنت أبحث مؤخرًا في البنية المالية لدى TermMax، بما يتجاوز الميزات السطحية إلى ما يجعلها مستدامة على المدى الطويل. إليك ما برز.
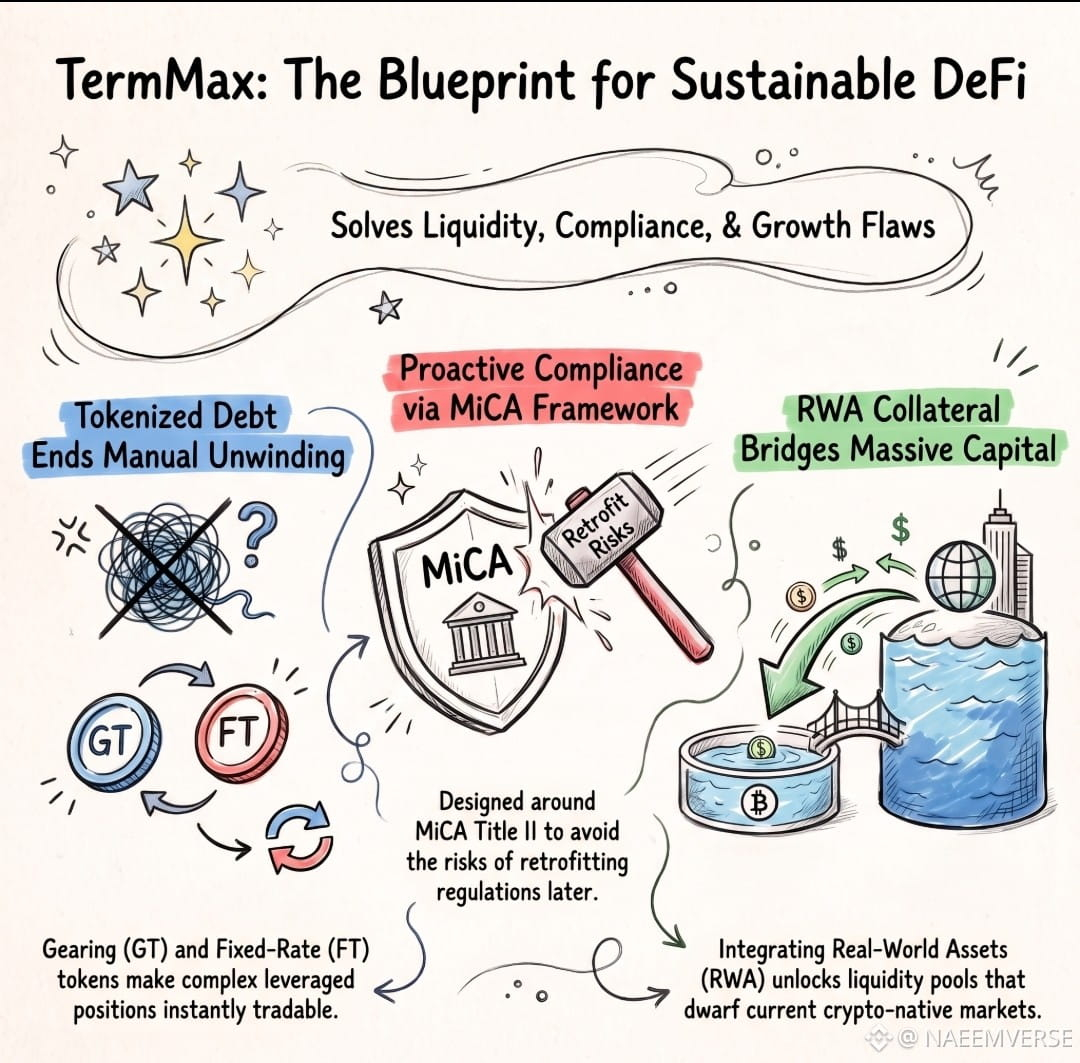
مشكلة سيولة الديون. أغلب بروتوكولات الإقراض تتركك عالقًا بمجرد الاستدانة. تريد الخروج؟ تقوم بفكّ الحلقات يدويًا، وتدفع رسوم الغاز والانزلاق في كل خطوة. يقوم TermMax بدلًا من ذلك بترميز كامل مركز الدين. تمثل رموز الاقتران (Gearing Tokens - GT) المركزَ المُستدان، بينما تمثل رموز السعر الثابت (Fixed-Rate Tokens - FT) جانب العائد. وكلاهما قابل للتداول. ما كان سابقًا تفكيكًا متعدد الخطوات يصبح صفقة واحدة. هذه ليست مجرد معالجة تجميلية، بل تغيّر ما يمكن فعله باستخدام الديون المُستدانة داخل DeFi.
سؤال التنظيم الذي لا أحد يريد الإجابة عنه. معظم مشاريع الرموز تتعامل مع الامتثال باعتباره شيئًا يمكن تأجيله لاحقًا، إن تم التعامل معه أصلًا. تم بناء الورقة البيضاء لرمز TMX لدى TermMax حول إطار MiCA (العنوان الثاني) بالفعل. هذه مراهنة بأن البروتوكولات التي ستظل قائمة بعد خمس سنوات هي تلك التي لم تكن بحاجة لإعادة تهيئة الامتثال تحت ضغط. ستعتمد نتيجة هذه المراهنة على كيفية تطبيق MiCA فعليًا، لكن النية تبدو مختلفة عن المعتاد "ابنِ أولًا، واطلب السماح لاحقًا".
سؤال النمو. تضخم الرموز يقتل بروتوكولات أكثر مما تفعله الاختراقات. إن هيكلة ما قبل الاستخراج وتصميم المكافآت التي تفضّل الاستخدام على المضاربة هي إحدى الإشارات. والأهم من ذلك هو إضافة ضمانات RWA، فهي ليست مجرد فئة أصول جديدة، بل جسراً لرأس مال يتجاوز بكثير ما هو مقفل حاليًا داخل DeFi. لا تعمل الأصول الواقعية كضمانات إلا إذا صمد جانبها القانوني وجهة الحيازة، لذا هنا تتصل فعليًا مسألة الامتثال بالنمو بدل أن تكون طرحين منفصلين.
تحل الأسعار الثابتة مشكلة عدم اليقين في التسعير. يحل التسليم المادي مشكلة التصفية. تحل الديون المُرمّزة مشكلة السيولة. ثلاث نقاط ألم مختلفة، لكن تصميم واحد متماسك.
ما رأيك؟ هل يؤدي التوافق التنظيمي بالفعل إلى جذب رأسمال أكثر جدية إلى DeFi، أم أنه يبطئ البروتوكولات فقط دون أن يُحدث فارقًا حقيقيًا في تبنيها؟
@TermMax #TermMax