#termmax @TermMax
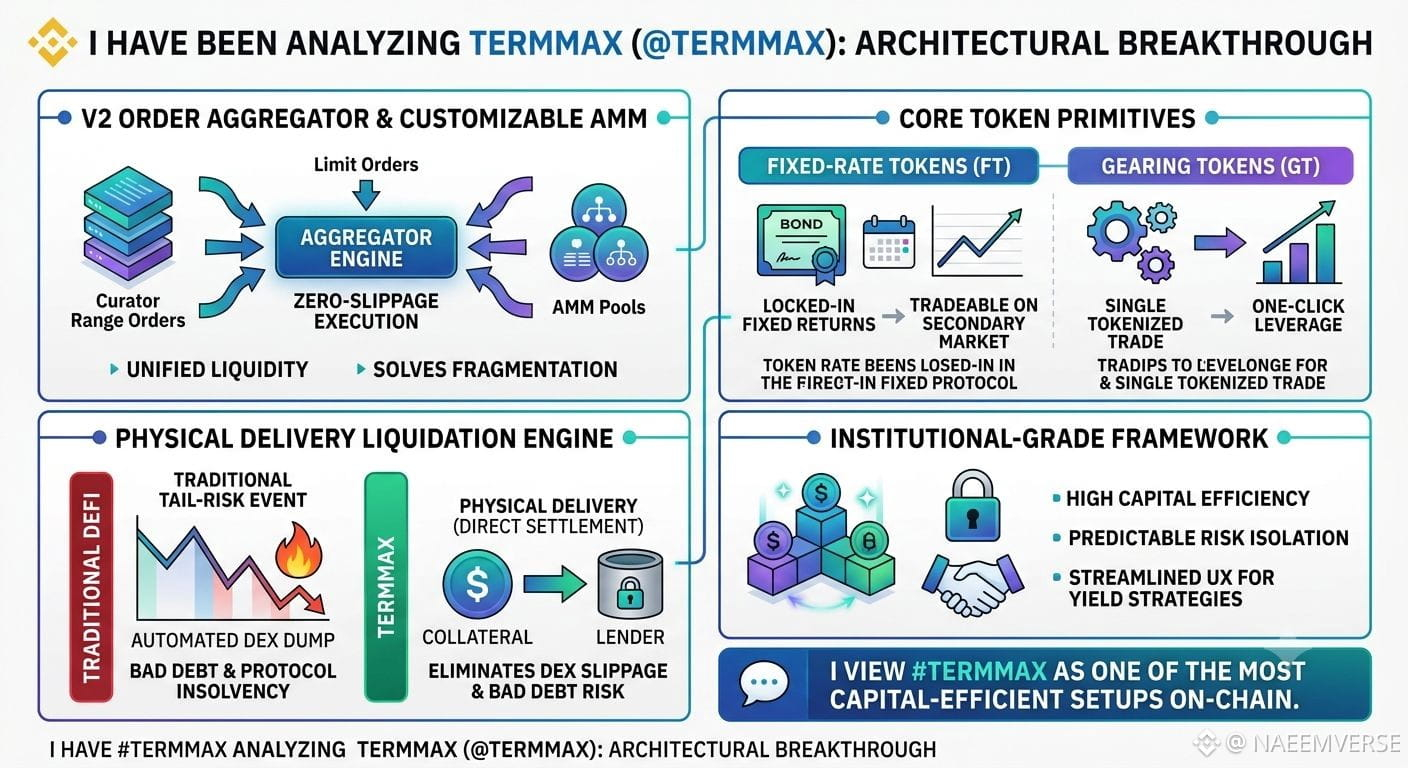
لقد كنت أُحلل TermMax بعمق مؤخرًا، ويبدو أن بنيته الأساسية تمثل ترقية جوهرية مقارنةً بنماذج الإقراض التقليدية في التمويل اللامركزي (DeFi). ما تزال معظم أسواق المال تعتمد على منحنيات استخدام ديناميكية وتصفية آلية عبر منصات DEX، وهو ما يؤدي بشكل روتيني إلى سلاسل تعثر/ديون معدومة خلال حالات تذبذب شديدة في السوق. يغيّر TermMax هذا الواقع تمامًا من خلال تقديم بنية تحتية عالية الكفاءة لخط دخل ثابت بمستوى مؤسسي.
أجد أن مُجمّع أوامر V2 (V2 Order Aggregator) وAMM القابل للتخصيص هما أكثر الاختراقات أهمية في معالجة تفتت رأس المال. بدلًا من تشتيت السيولة عبر مجمعات/بِرك منفصلة لأوقات استحقاق مختلفة، يقوم TermMax بتجميع أوامر Curator Range Orders وأوامر Limit Orders وبِرك AMM داخل طبقة تنفيذ واحدة. ونتيجة لذلك، يحصل المستخدمون على تنفيذ دون انزلاق (Zero-slippage) بغض النظر عن حجم المركز أو تواريخ الاستحقاق المخصصة.
كما أنني معجب بنفس القدر ببدائيّ عملتهم الأساسيين:
Tokens ذات السعر الثابت (Fixed-Rate Tokens - FT): أدوات دين خصمًا تمثل سندات صفرية القسيمة تضمن عوائدًا محددة سلفًا عند الاستحقاق، مع بقائها قابلة للتداول بالكامل في الأسواق الثانوية للخروج المبكر.
Tokens الرفع المالي (Gearing Tokens - GT): أدوات رافعة مالية مُرمّزة تُحَوِّل استراتيجيات عائد معقدة متعددة الخطوات إلى صفقة سلسة بضغطة واحدة.
وأعتقد أيضًا أن محرك التصفية/التسليم الفعلي (Physical Delivery Liquidation Engine) لديهم يعد تغييرًا جذريًا عند جذب الأصول الواقعية (RWAs). خلال أحداث ذيل المخاطر (tail-risk events)، يتم تحويل الضمانات مباشرةً إلى المقرضين بدلًا من بيعها على دفاتر أوامر رقيقة، ما يلغي تمامًا انزلاق DEX ومخاطر تعذر ملاءة البروتوكول.
أرى TermMax كواحدٍ من أكثر الإعدادات كفاءة في استخدام رأس المال على السلسلة اليوم. هل أنتم الآن تقفلون على محافظ بسعر ثابت هذا الربع، أم ما زلتم تعتمدون على المعدلات المتغيرة؟