


镰刀判官
 تم التحقُّق من Square
地图元帅 键盘政治家 历史发明家 赛博诸葛亮
فتح تداول
مُتداول بمُعدّل مرتفع
2.2 سنوات
28 تتابع
2.5K+ المتابعون
2.6K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
تمّ التحقق
عرض الترجمة
镰刀判官
·
--
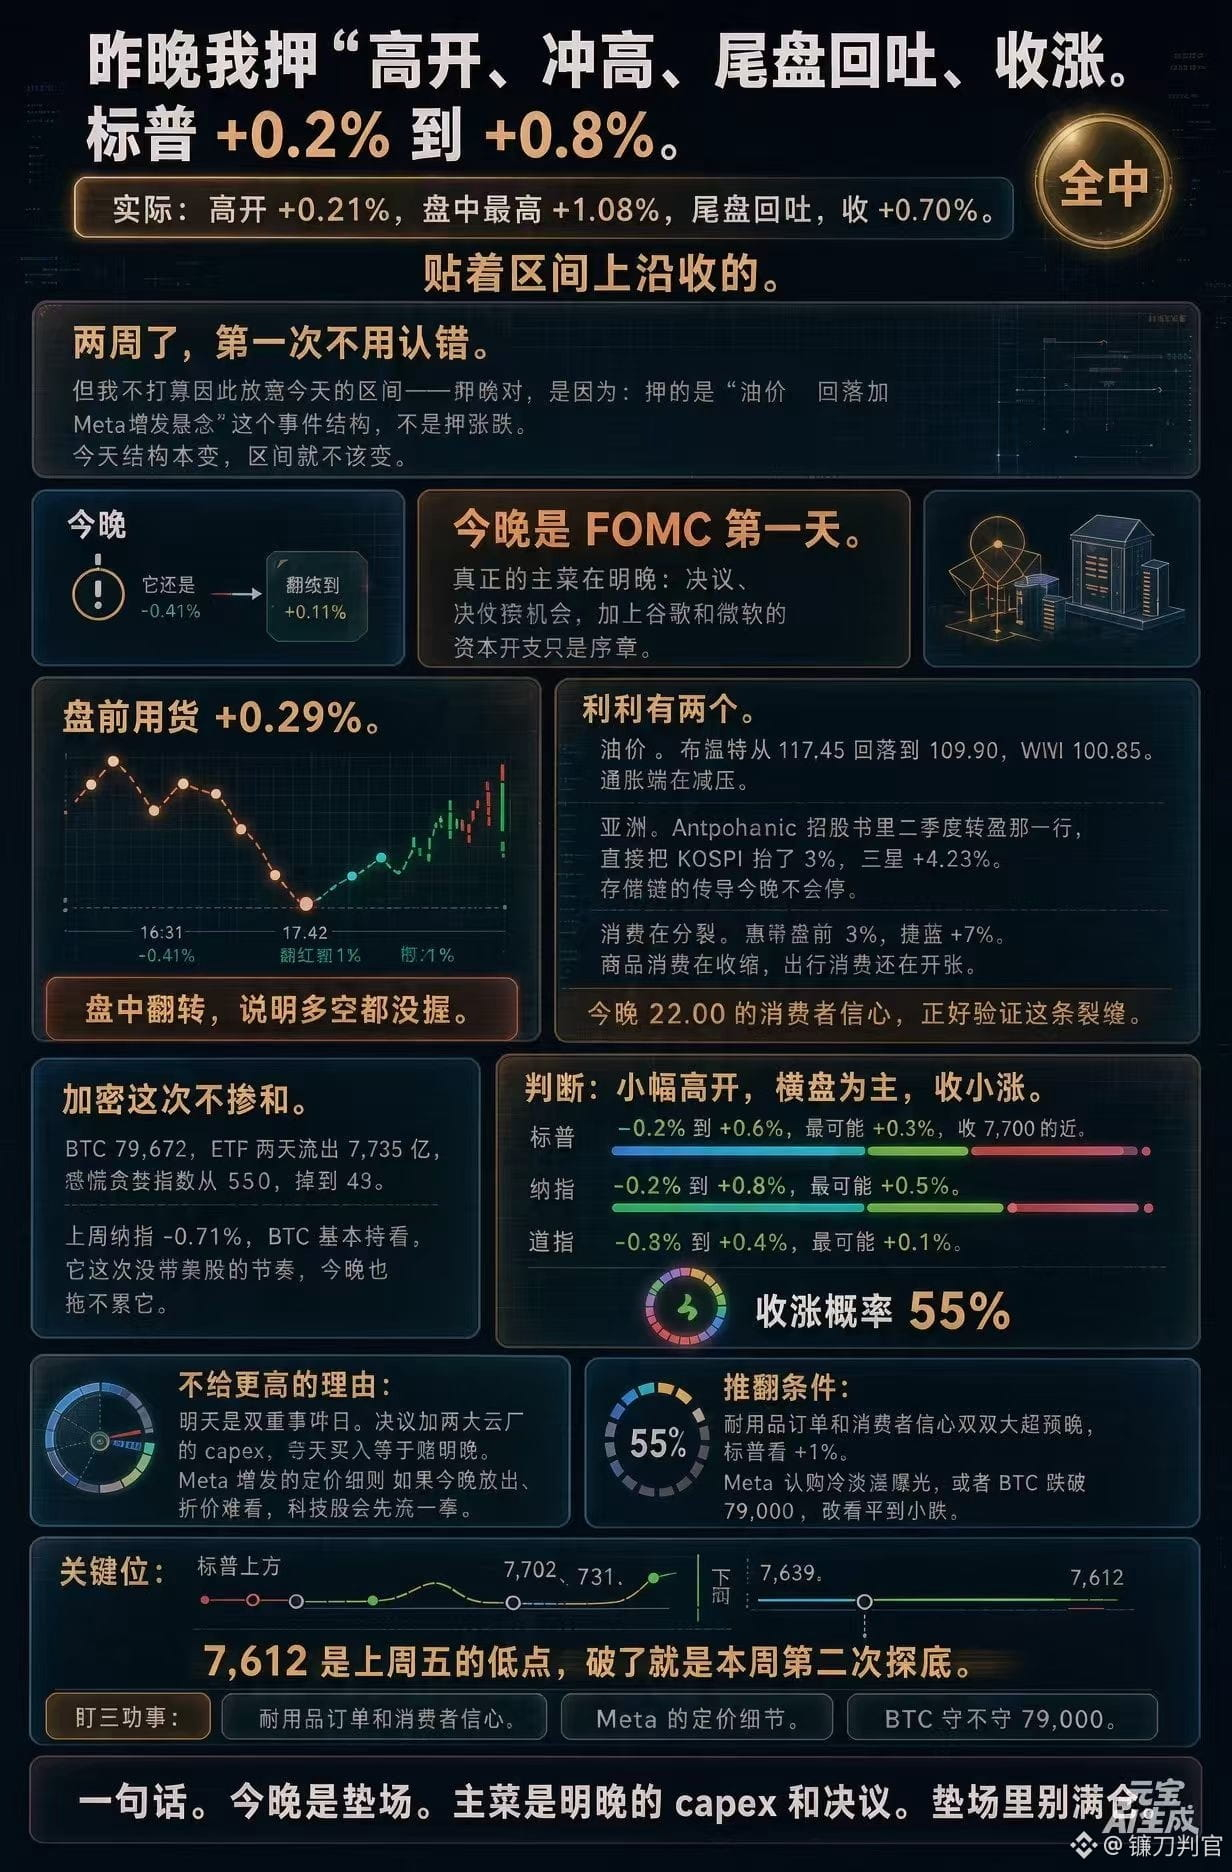
昨晚我押“高开、冲高、尾盘回吐、收涨”,标普 +0.2% 到 +0.8%。
实际:高开 +0.21%,盘中最高 +1.03%,尾盘回吐,收 +0.70%。
全中。贴着区间上沿收的。
两周了,第一次不用认错。
但我不打算因此放宽今天的区间——昨晚对,是因为押的是“油价回落加 Meta 增发悬念”这个事件结构,不是押涨跌。今天结构没变,区间就不该变。
今晚是 FOMC 第一天。
真正的主菜在明晚:决议、沃什记者会,加上谷歌和微软的资本开支指引。
今天只是序章。
盘前期货 +0.29%。注意,16:31 它还是 -0.41%,17:42 翻红到 +0.11%。
盘中翻转,说明多空都没把握。
利好有两个。
油价。布伦特从 117.45 回落到 109.90,WTI 100.85。
通胀端在减压。
亚洲。Anthropic 招股书里二季度转盈那一行,直接把 KOSPI 抬了 3%,三星 +4.23%。
存储链的传导今晚不会停。
消费在分裂。惠而浦盘前 -9%,捷蓝 +7%。商品消费在收缩,出行消费还在扩张。
今晚 22:00 的消费者信心,正好验证这条裂缝。
加密这次不掺和。
BTC 79,672,ETF 两天流出 7.735 亿,恐慌贪婪指数从 51 掉到 43。
但上周纳指 -0.71%,BTC 基本横着。
它这次没带美股的节奏,今晚也拖不累它。
判断:小幅高开,横盘为主,收小涨。
标普 -0.2% 到 +0.6%,最可能 +0.3%,收 7,700 附近。
纳指 -0.2% 到 +0.8%,最可能 +0.5%。
道指 -0.3% 到 +0.4%,最可能 +0.1%。
收涨概率 55%
不给更高的理由:明天是双重事件日
决议加两大云厂的 capex,今天买入等于赌明晚
Meta 增发的定价细则如果今晚放出、折价难看,科技股会先挨一下
推翻条件:耐用品订单和消费者信心双双大超预期,标普看 +1%
Meta 认购冷淡曝光,或者 BTC 跌破 79,000,改看平到小跌
关键位:标普上方 7,702、7,731,下方 7,639、7,612。7,612 是上周五的低点,破了就是本周第二次探底。
$QQQ
#FOMC会议
عرض الترجمة
镰刀判官
·
--
周末我押周一小幅高开,标普 +0.1% 到 +0.5%,概率 55%。
现在盘前期货 +0.66%,方向对上了。
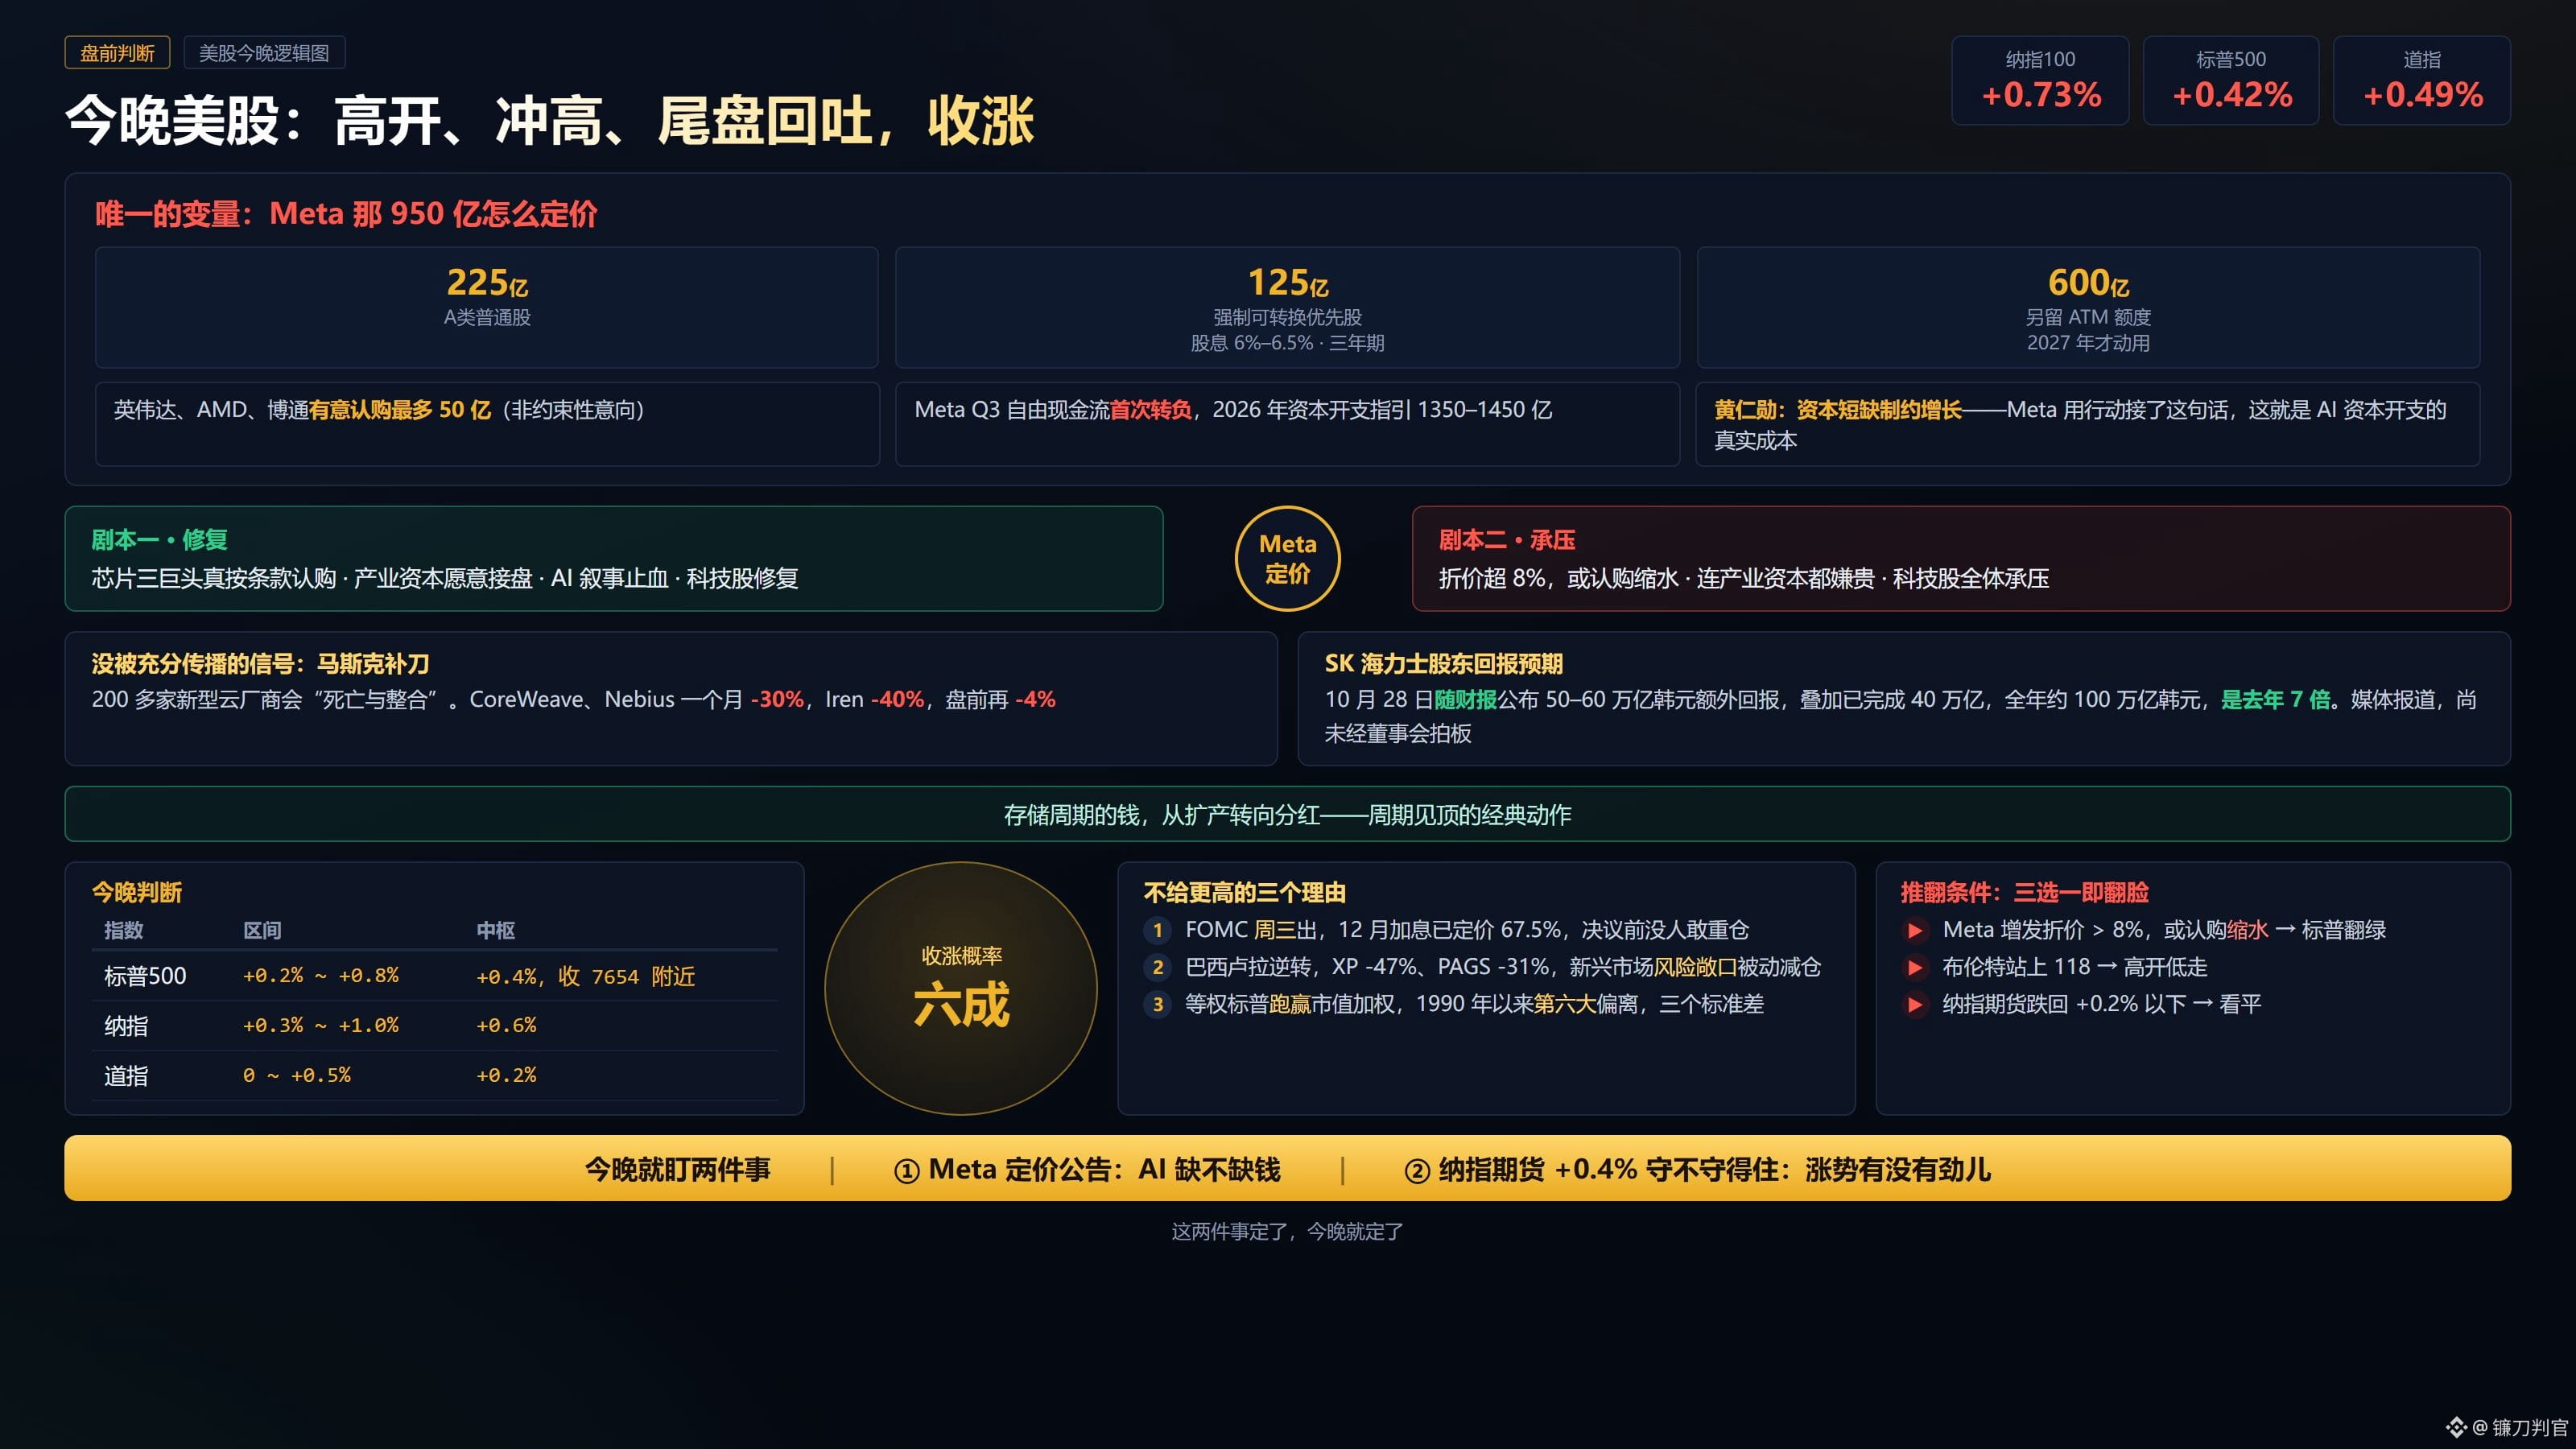
今晚的变量其实只有一个:Meta 那 950 亿怎么定价。
拆开看:350 亿普通股,加 125 亿强制可转换优先股,三年期、股息 6% 到 6.5%,另留 600 亿的场内增发额度。
英伟达、AMD、博通表态,有意按条款认购最多 50 亿。
这件事的背景是:三周前 Meta 的自由现金流首次转负,现在立刻增发。
这就是 AI 资本开支的真实成本。
黄仁勋上周说“资本短缺制约增长”,Meta 用行动接了这句话。
今晚两种剧本。
英伟达们真按条款认购,说明产业资本愿意接盘,AI 叙事止血,科技股修复。
折价太大、认购缩水,说明连产业资本都在嫌贵,科技股全体承压。
马斯克昨晚还补了一刀:200 多家新型云厂商会“死亡与整合”。
CoreWeave、Nebius 一个月跌了 30%,Iren 跌了 40%,盘前又跌 4%。
还有一个中文区几乎没转的信号。
SK 海力士 10 月 28 日要公布 50 到 60 万亿韩元的股东回报,约 380 到 450 亿美元,创历史纪录。
加上已完成的回购,今年合计约去年七倍。
存储周期的钱,从扩产转向分红。
这是周期见顶的经典动作。
所以今晚我的判断:高开,冲高,尾盘回吐一部分,收涨。
标普 +0.2% 到 +0.8%,最可能 +0.4%,收 7,654 附近。
纳指 +0.3% 到 +1.0%,最可能 +0.6%。
道指 0 到 +0.5%,最可能 +0.2%。
收涨概率六成。
不给更高的理由有三个。
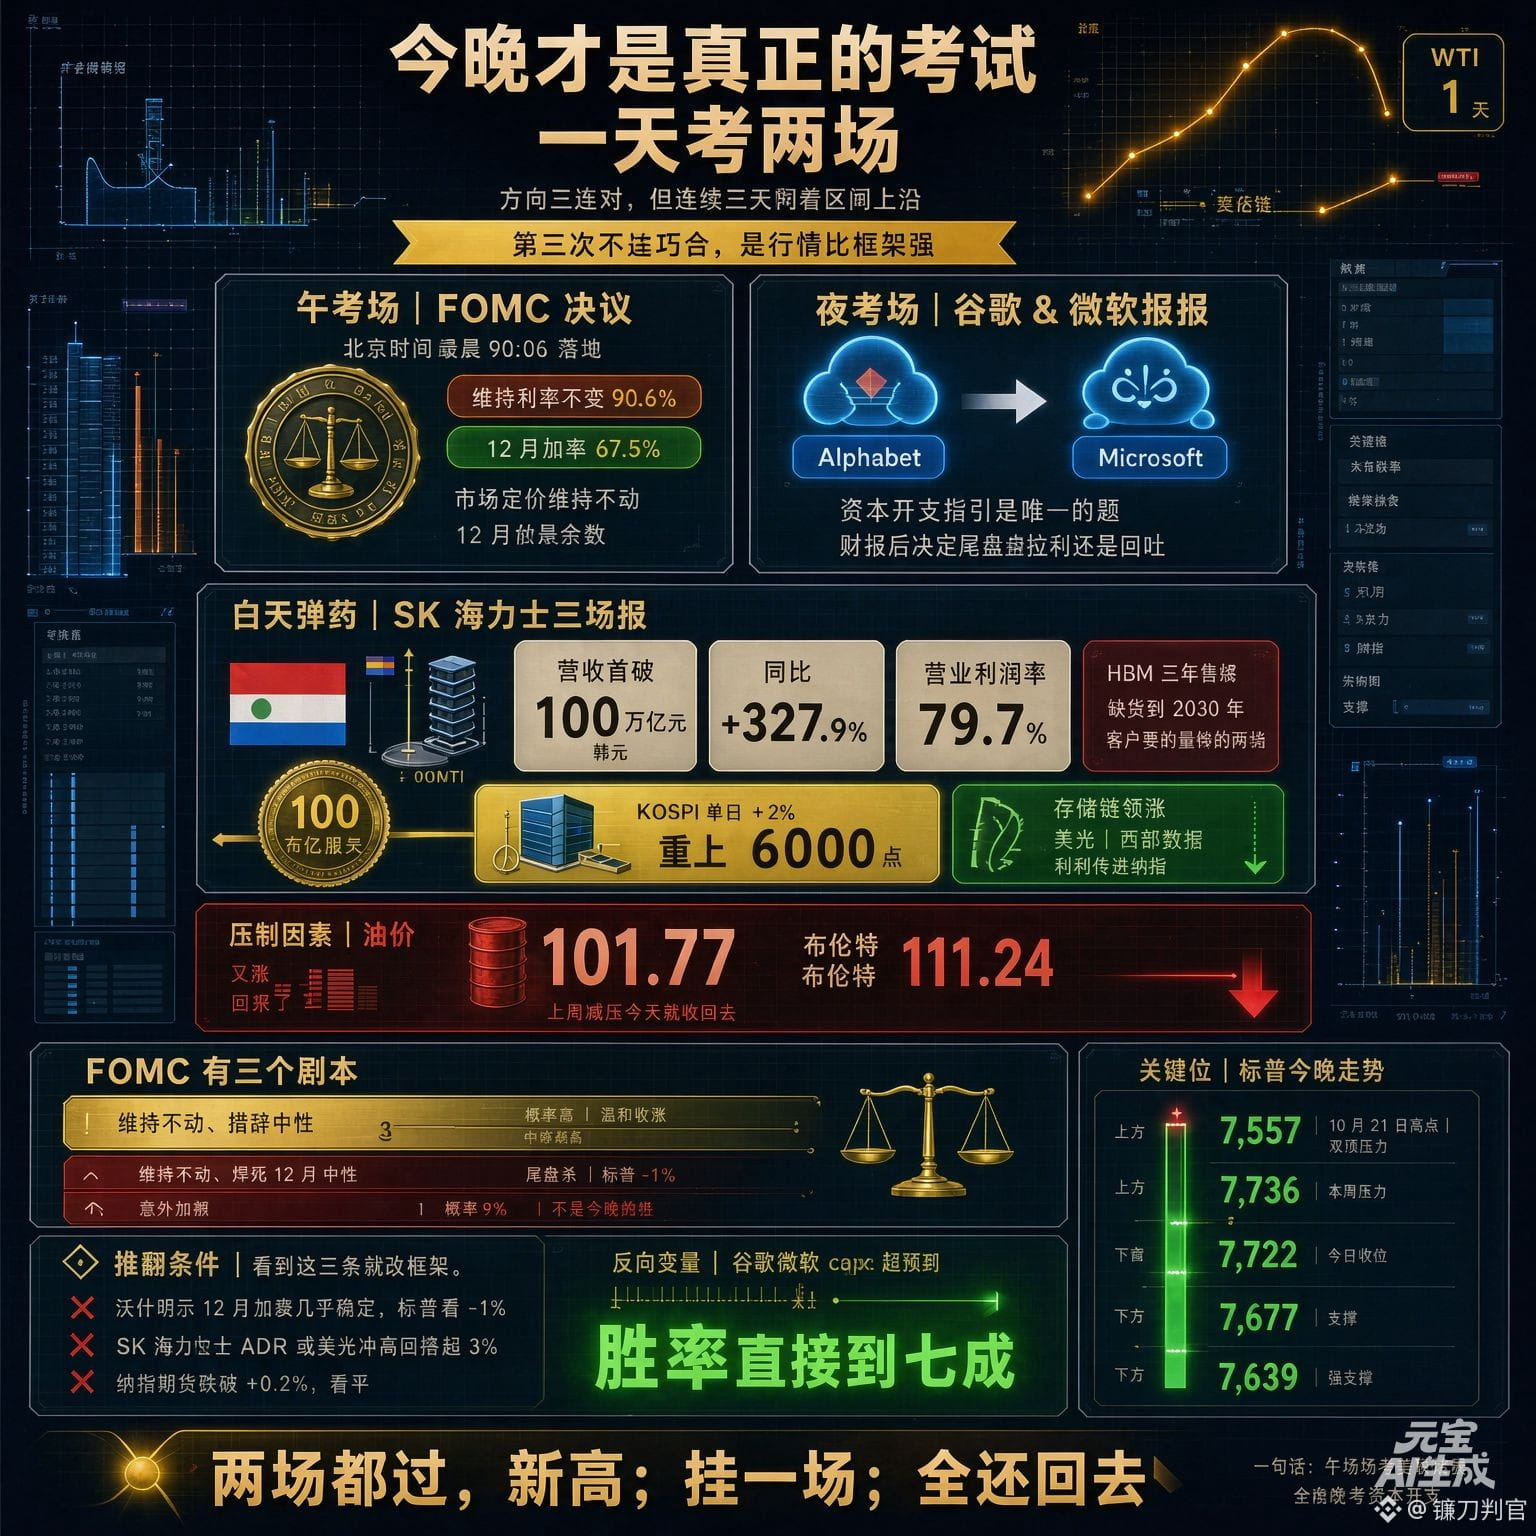
一是 FOMC 就在明后天,决议周三出,12 月加息已经定价 67.5%。决议前夜,没人敢重仓。
二是巴西。卢拉逆转,XP -47%,PAGS -31%,新兴市场基金今晚净值难看,会有被动减仓。
三是美银哈特内特那个数:等权指数跑赢市值加权的幅度,1990 年以来第六大,偏离三个标准差。
轮动已经到极限,再轮就是反转。
$META
#股票财报季
صحيح جزئيًا
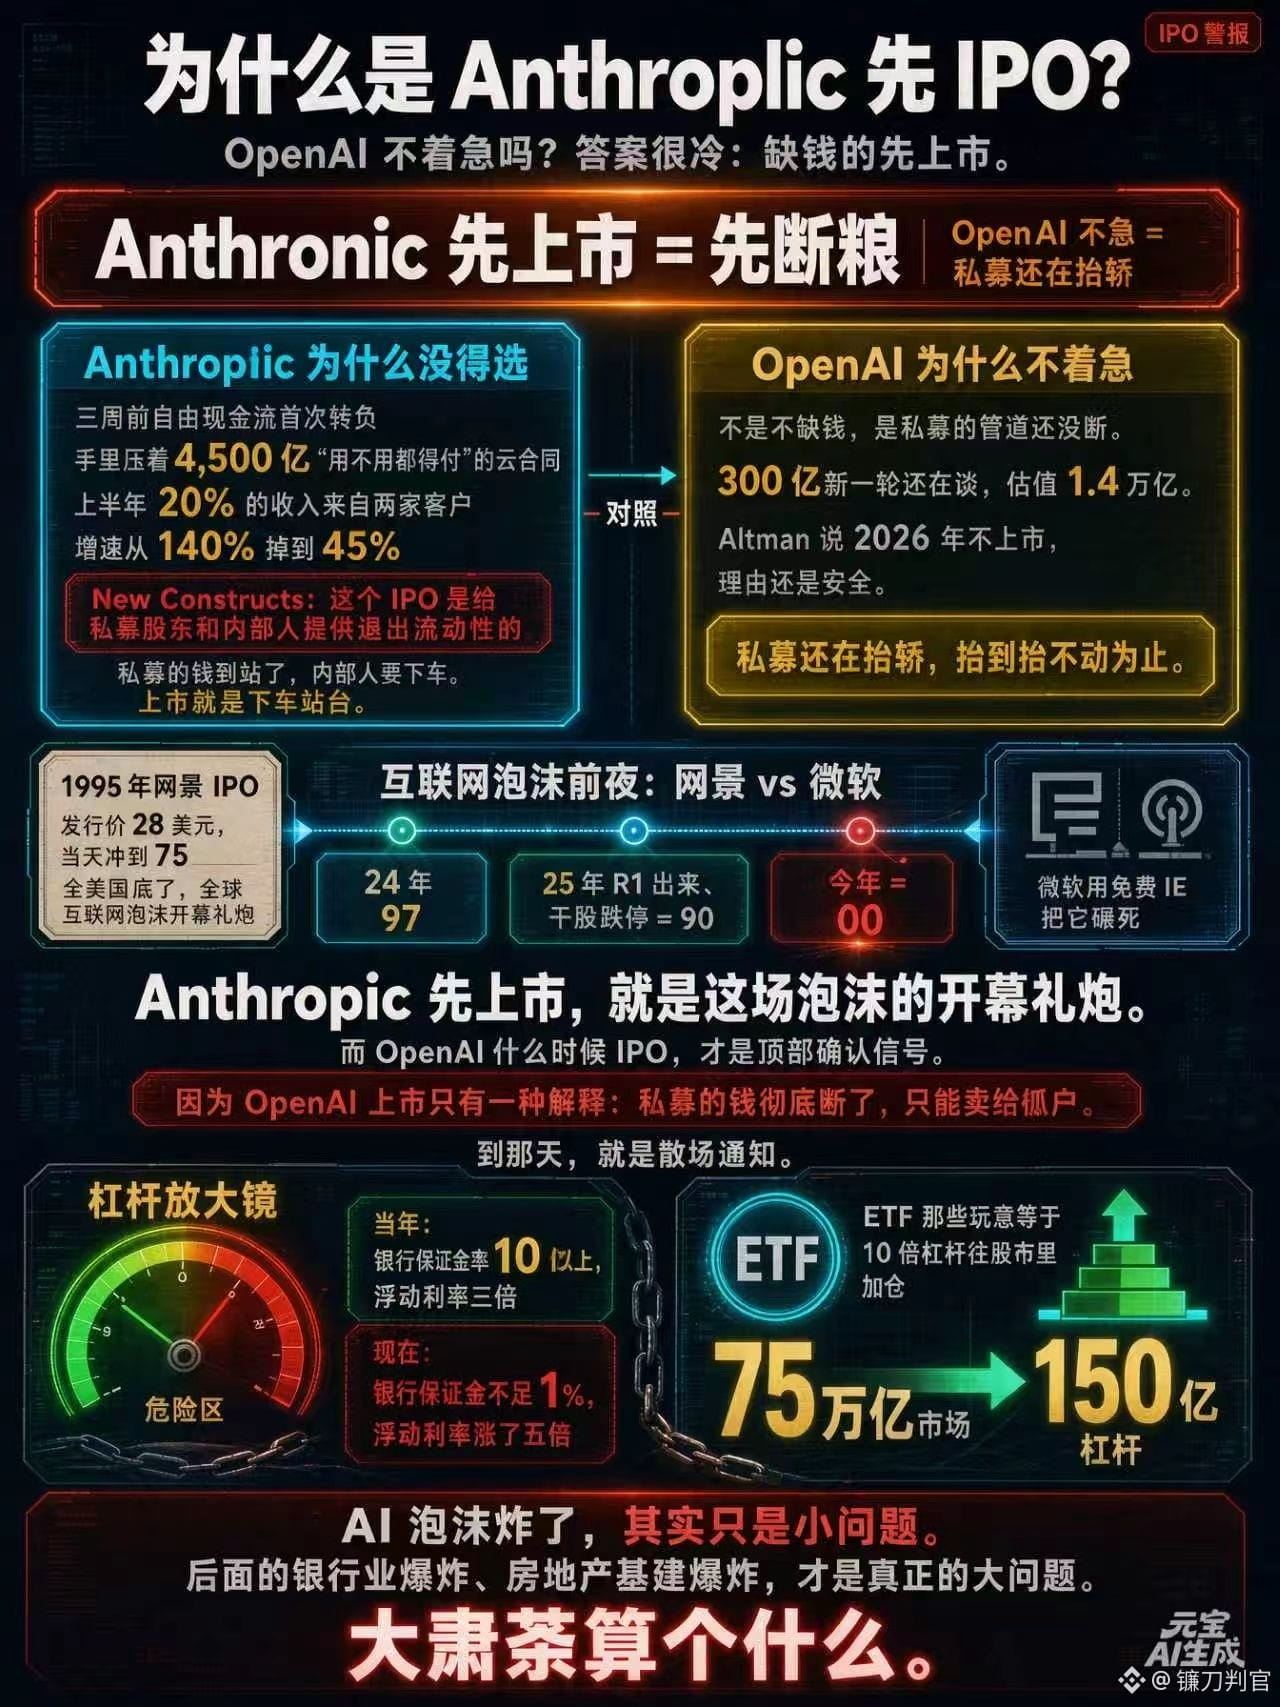
镰刀判官
·
--
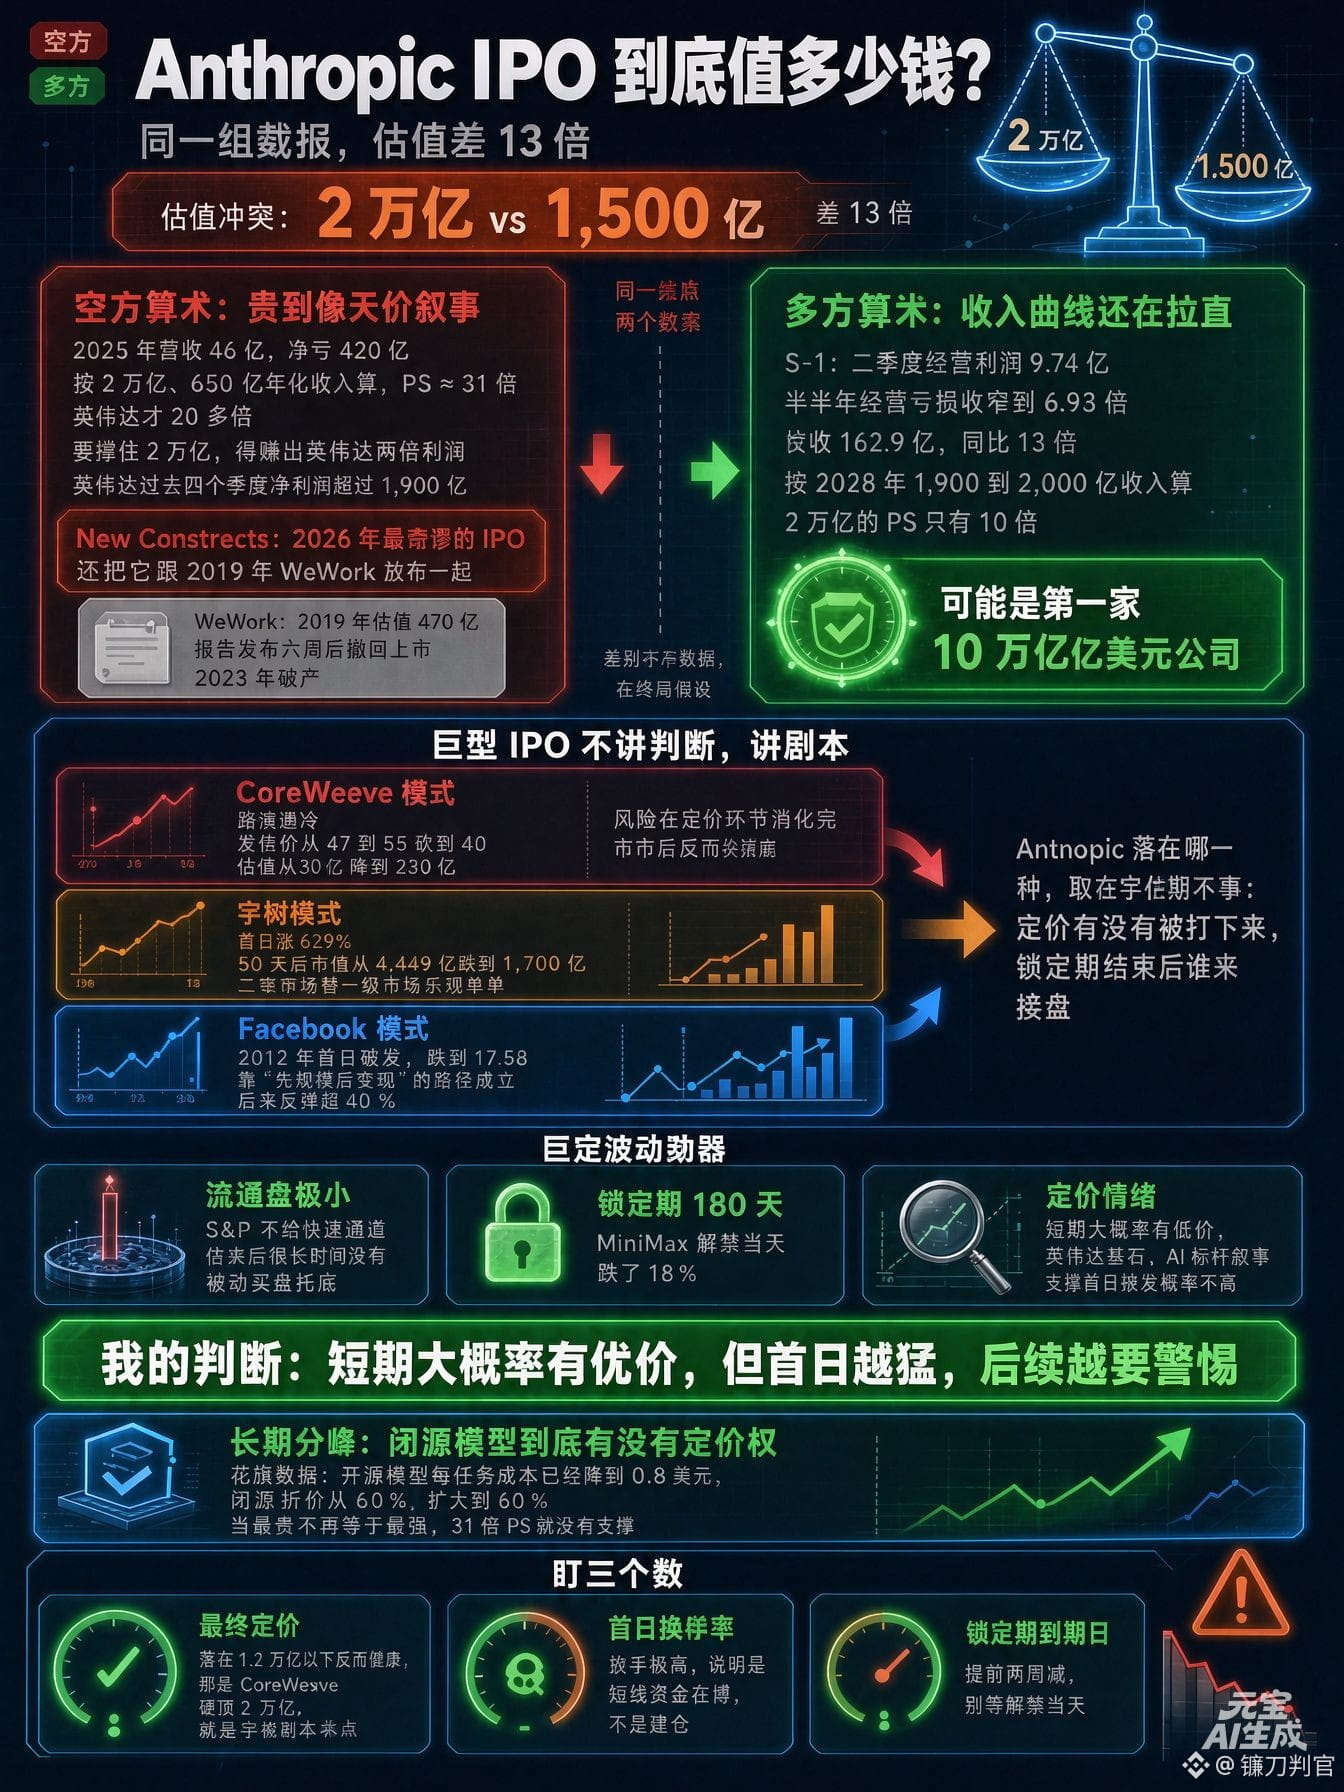
كم تبلغ القيمة الحقيقية لاكتتاب Anthropic العام؟
تقدير يقول 2 تريليون. وآخر يقول 150 مليارًا.
فارق قدره 13 ضعفًا.
تقدير الـ150 مليارًا صادر عن مؤسسة الأبحاث المستقلة New Constructs، التي وصفته بعبارة قاسية: «أكثر اكتتاب عام سخافة في 2026».
وقارنته أيضًا بشركة WeWork في 2019.
بلغ تقييم WeWork آنذاك 47 مليارًا، ثم سحبت طلب الإدراج بعد ستة أسابيع من صدور التقرير، وأعلنت إفلاسها في 2023.
قلتُ الليلة الماضية إنها ستأتي لامتصاص السيولة. واليوم، لنحسب أولًا حجمها الحقيقي.
حسابات المتشائمين صارمة.
في 2025، بلغت الإيرادات 4.6 مليار، وصافي الخسائر 42 مليارًا. وبناءً على تقييم قدره 2 تريليون وإيرادات سنوية بمعدل 65 مليارًا، يبلغ مضاعف السعر إلى المبيعات 31 مرة.
أما Nvidia، فمضاعفها يزيد قليلًا على 20 مرة.
ولكي تبرر قيمة 2 تريليون، عليها تحقيق أرباح تعادل ضعفي أرباح Nvidia.
تجاوز صافي أرباح Nvidia خلال الأرباع الأربعة الماضية 190 مليارًا.
لذلك، فإن خلاصة New Constructs أشد قسوة: هذا الاكتتاب ليس لمستثمري السوق العامة، بل لإتاحة الخروج للمساهمين في الأسهم الخاصة والمطلعين من داخل الشركة.
وللمتفائلين حساباتهم أيضًا.
تقول وثيقة S-1 إن أرباح التشغيل في الربع الثاني بلغت 974 مليونًا، وإن خسائر التشغيل في النصف الأول تقلّصت إلى 693 مليونًا. وبلغت الإيرادات 16.29 مليارًا، أي 13 ضعفًا مقارنة بالعام السابق.
وبحسب توقعات الشركة نفسها لإيرادات عام 2028، التي تتراوح بين 190 و200 مليار، لا يتجاوز مضاعف السعر إلى المبيعات عند تقييم 2 تريليون 10 مرات.
وهناك من يردد بالفعل أن Anthropic قد تصبح أول شركة تبلغ قيمتها 10 تريليونات دولار.
البيانات نفسها، لكن نتيجتان مختلفتان.
الاختلاف ليس في الأرقام، بل في الافتراضات بشأن النهاية.
أحد الطرفين ينظر إلى مسار الإيرادات بعد ثلاث سنوات، والآخر يركز على فاتورة التكاليف هذا العام.
ما يهمني أكثر هو ما سيحدث بعد الإدراج.
الاكتتابات العملاقة لا تدور حول الصعود والهبوط، بل حول السيناريو.
نموذج CoreWeave: فاترَت أجواء الترويج للمستثمرين، فخُفّض سعر الطرح من 47–55 إلى 40، وتراجع التقييم من 32 مليارًا إلى 23 مليارًا.
امتصت عملية التسعير المخاطر، فلم ينهَر السهم بعد الإدراج.
نموذج Unitree: ارتفع السهم 629% في يومه الأول، وبعد 50 يومًا هبطت قيمته السوقية من 444.9 مليارًا إلى 170 مليارًا. دفع مستثمرو السوق الثانوية ثمن تفاؤل مستثمري السوق الأولية.
نموذج Facebook: هبط السهم دون سعر الطرح في يومه الأول عام 2012، ووصل إلى 17.58. ثم نجح نموذج «التوسع أولًا، وتحقيق الدخل لاحقًا»، وانتعش السهم بعد ذلك بأكثر من 40%.
أي نموذج ستسلكه Anthropic يتوقف على أمرين: هل سيُخفّض سعر الطرح، ومن سيشتري الأسهم بعد انتهاء فترة الحظر؟
ثلاثة عوامل ستضخّم التقلبات.
الأسهم المتاحة للتداول قليلة جدًا. لا تمنح S&P الإدراج السريع، لذلك لن يكون هناك دعم من مشتريات الصناديق السلبية لفترة طويلة بعد الإدراج. وتستمر فترة الحظر 180 يومًا؛ وقد هبط سهم MiniMax بنسبة 18% في يوم انتهاء الحظر.
$ANTHROPIC
تمّ التحقق
镰刀判官
·
--
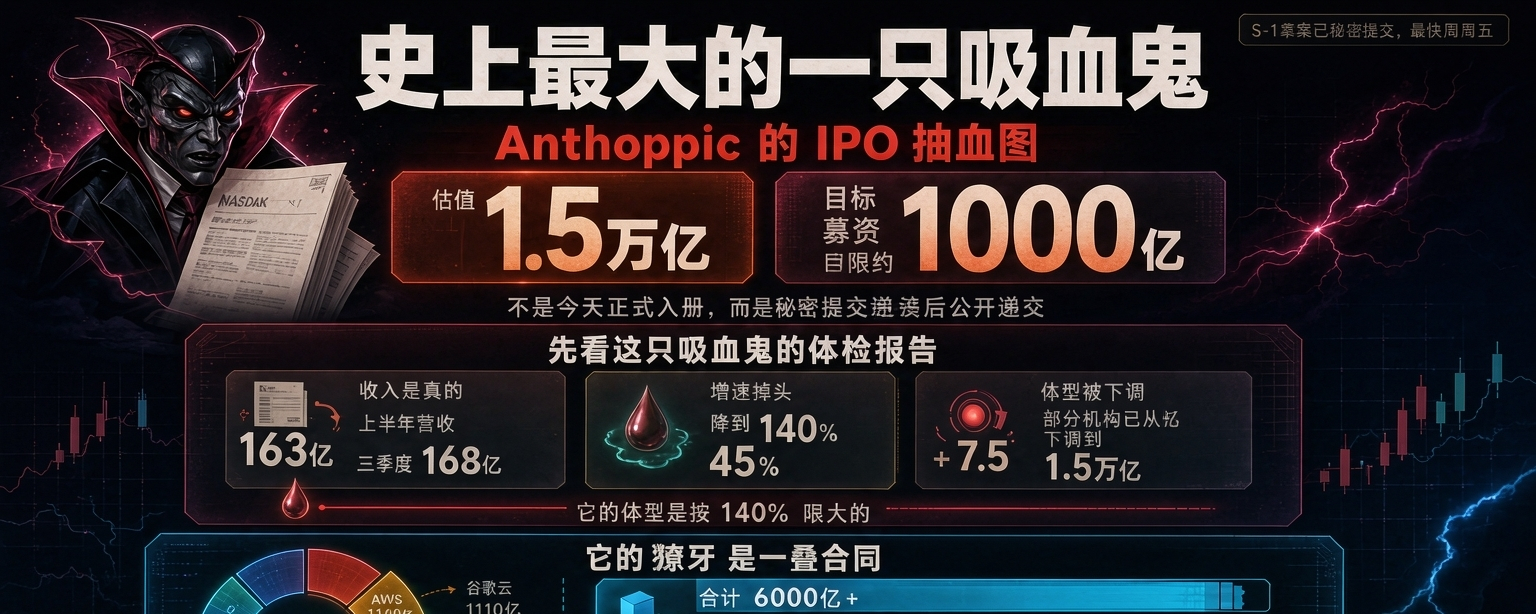
أكبر مصاص دماء في التاريخ يظهر رسميًا اليوم.
كانت المرة السابقة هي اكتتاب SPCX العام، ولا شك أن الجميع ما زال يتذكر مدى قسوة السوق آنذاك!
في 26 أكتوبر، قدّمت Anthropic ملف S-1 في ناسداك. إنه أكبر اكتتاب عام أولي في تاريخ أسواق المال العالمية.
تقييم 1.5 تريليون. ويبدأ بطلب سحب 100 مليار.
وفوق ذلك، لم يأتِ وحده.
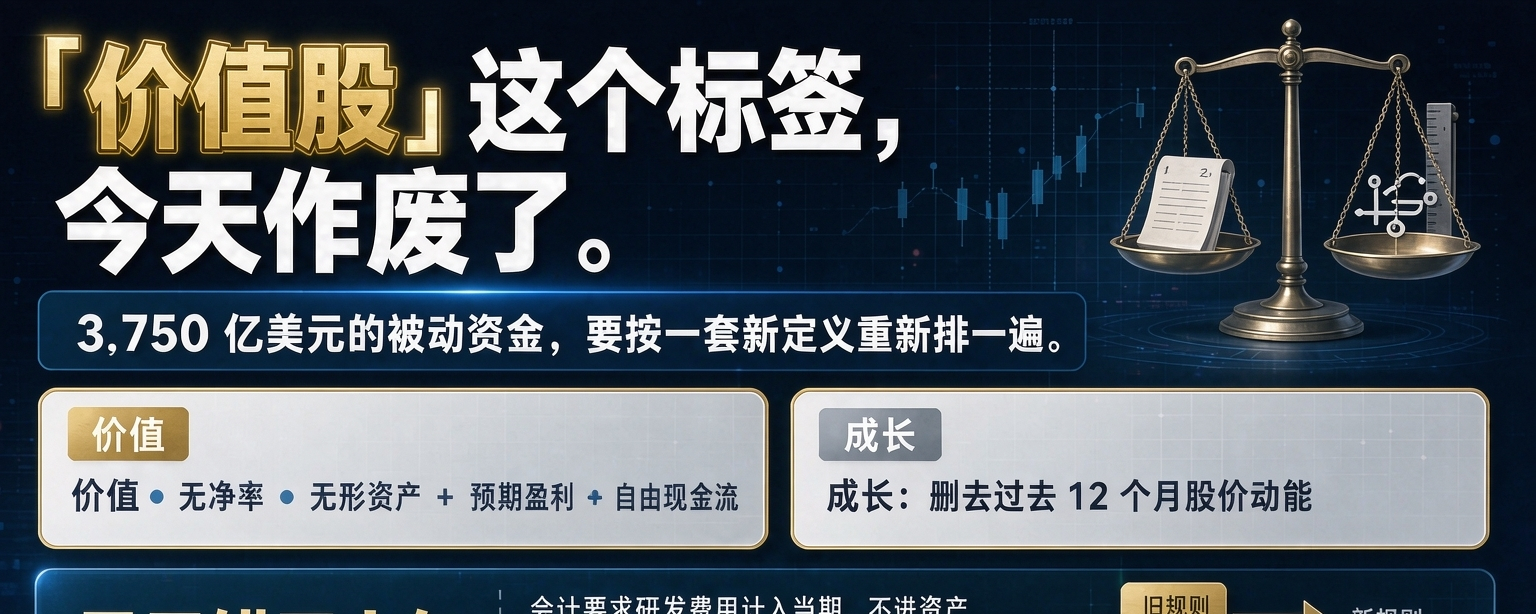
أطلقت Meta الدماء أولًا الأسبوع الماضي بقيمة 95 مليارًا. وفي ديسمبر، هناك 375 مليارًا أخرى من الأموال السلبية تقف في الطابور بانتظار إعادة التوازن.
ثلاث كتل من المال، نفس الحوض، ونفس مجموعة الأوعية الدموية.
هل يكفي الدم الذي جمعته الأسهم الأمريكية خلال الأشهر الثلاثة الماضية ليتغذى منهما؟
فلننظر أولًا إلى تقرير الفحص الطبي لهذا مصاص الدماء.
في النصف الأول، بلغت الإيرادات 16.3 مليارًا، وفي الربع الثالث 16.8 مليارًا. الدم دافئ، والإيرادات حقيقية.
镰刀判官
·
--
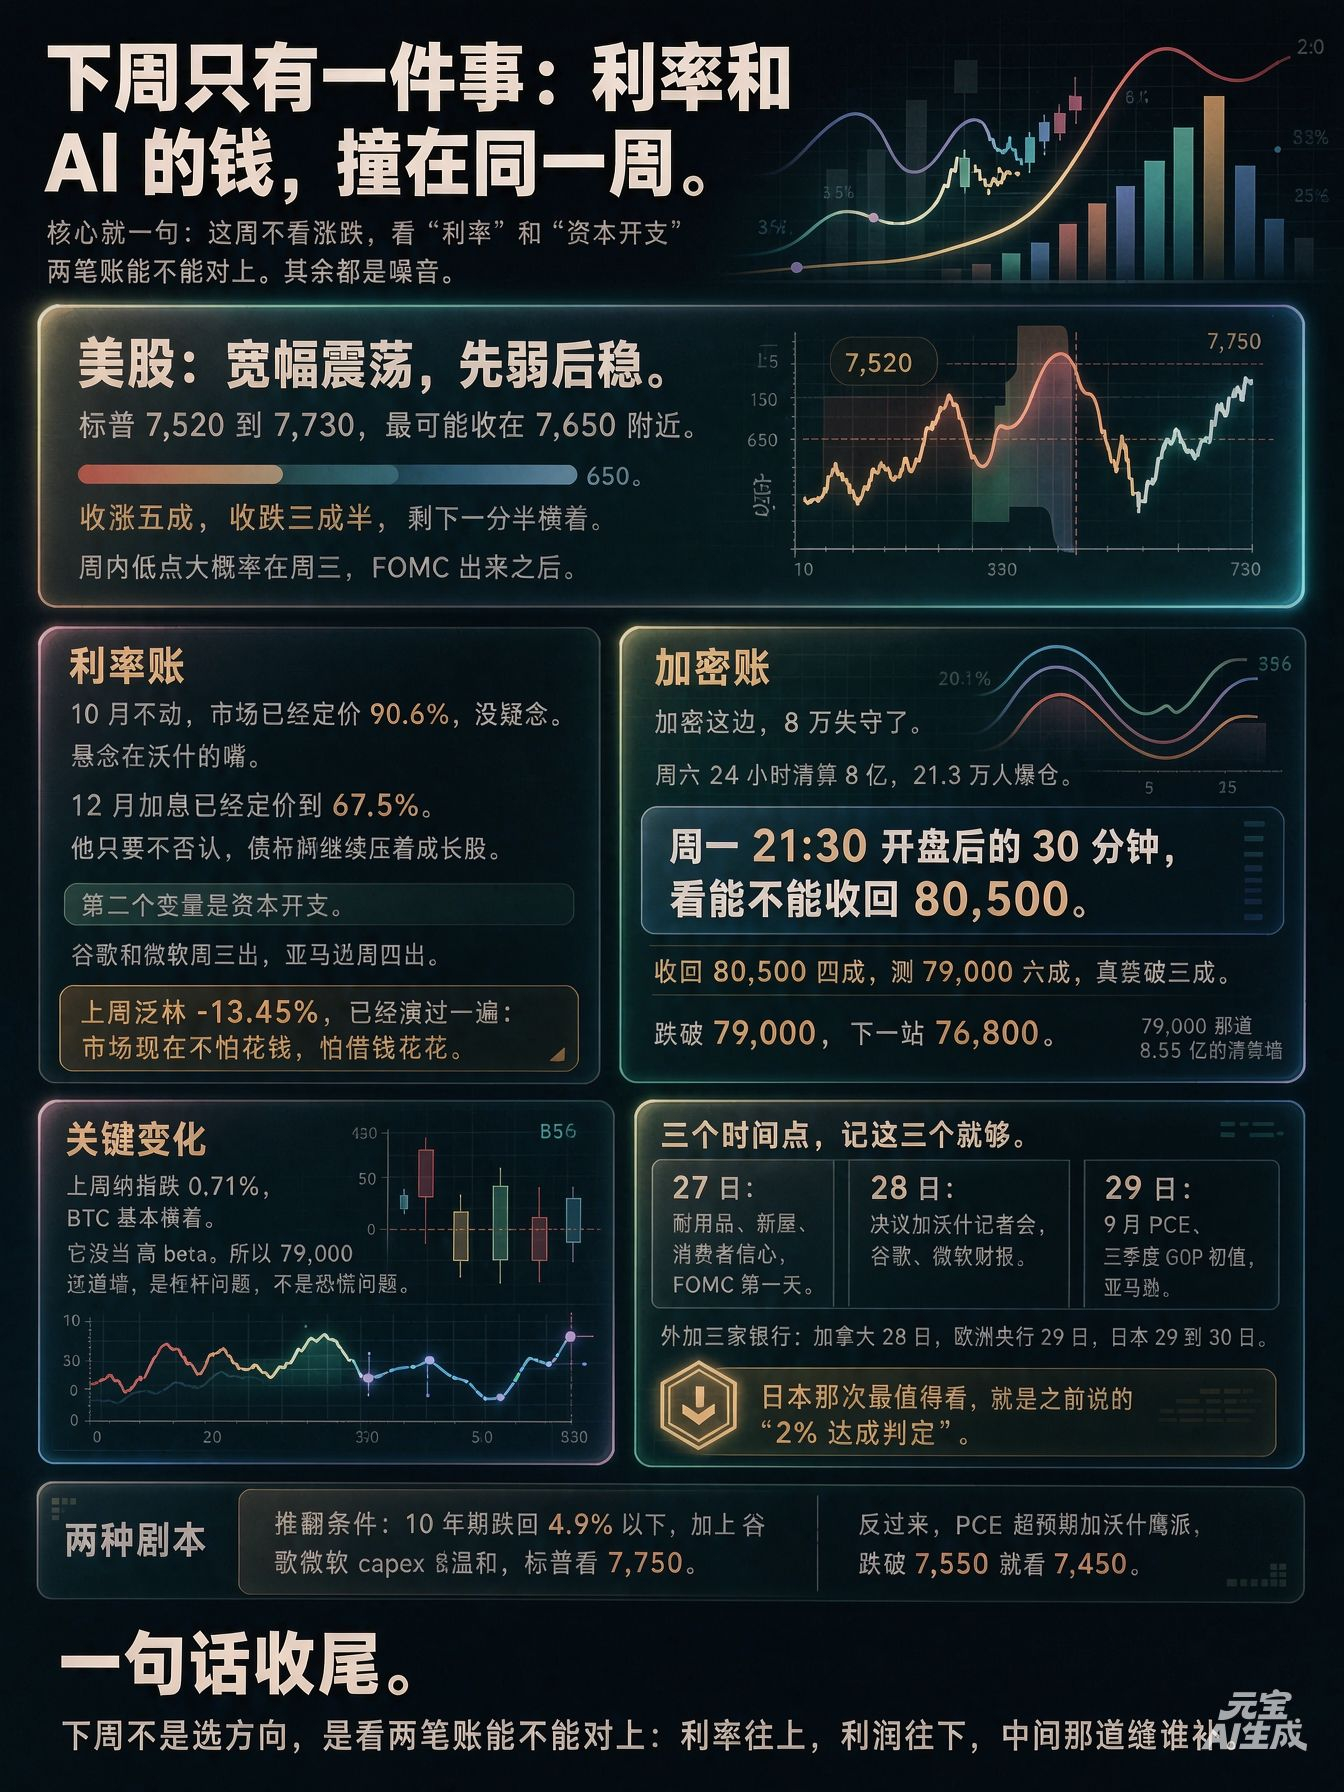
هناك أمر واحد يستحق التركيز عليه الأسبوع المقبل: أسعار الفائدة وأموال الذكاء الاصطناعي ستتصادمان في الأسبوع نفسه.
إليكم التوقع أولاً.
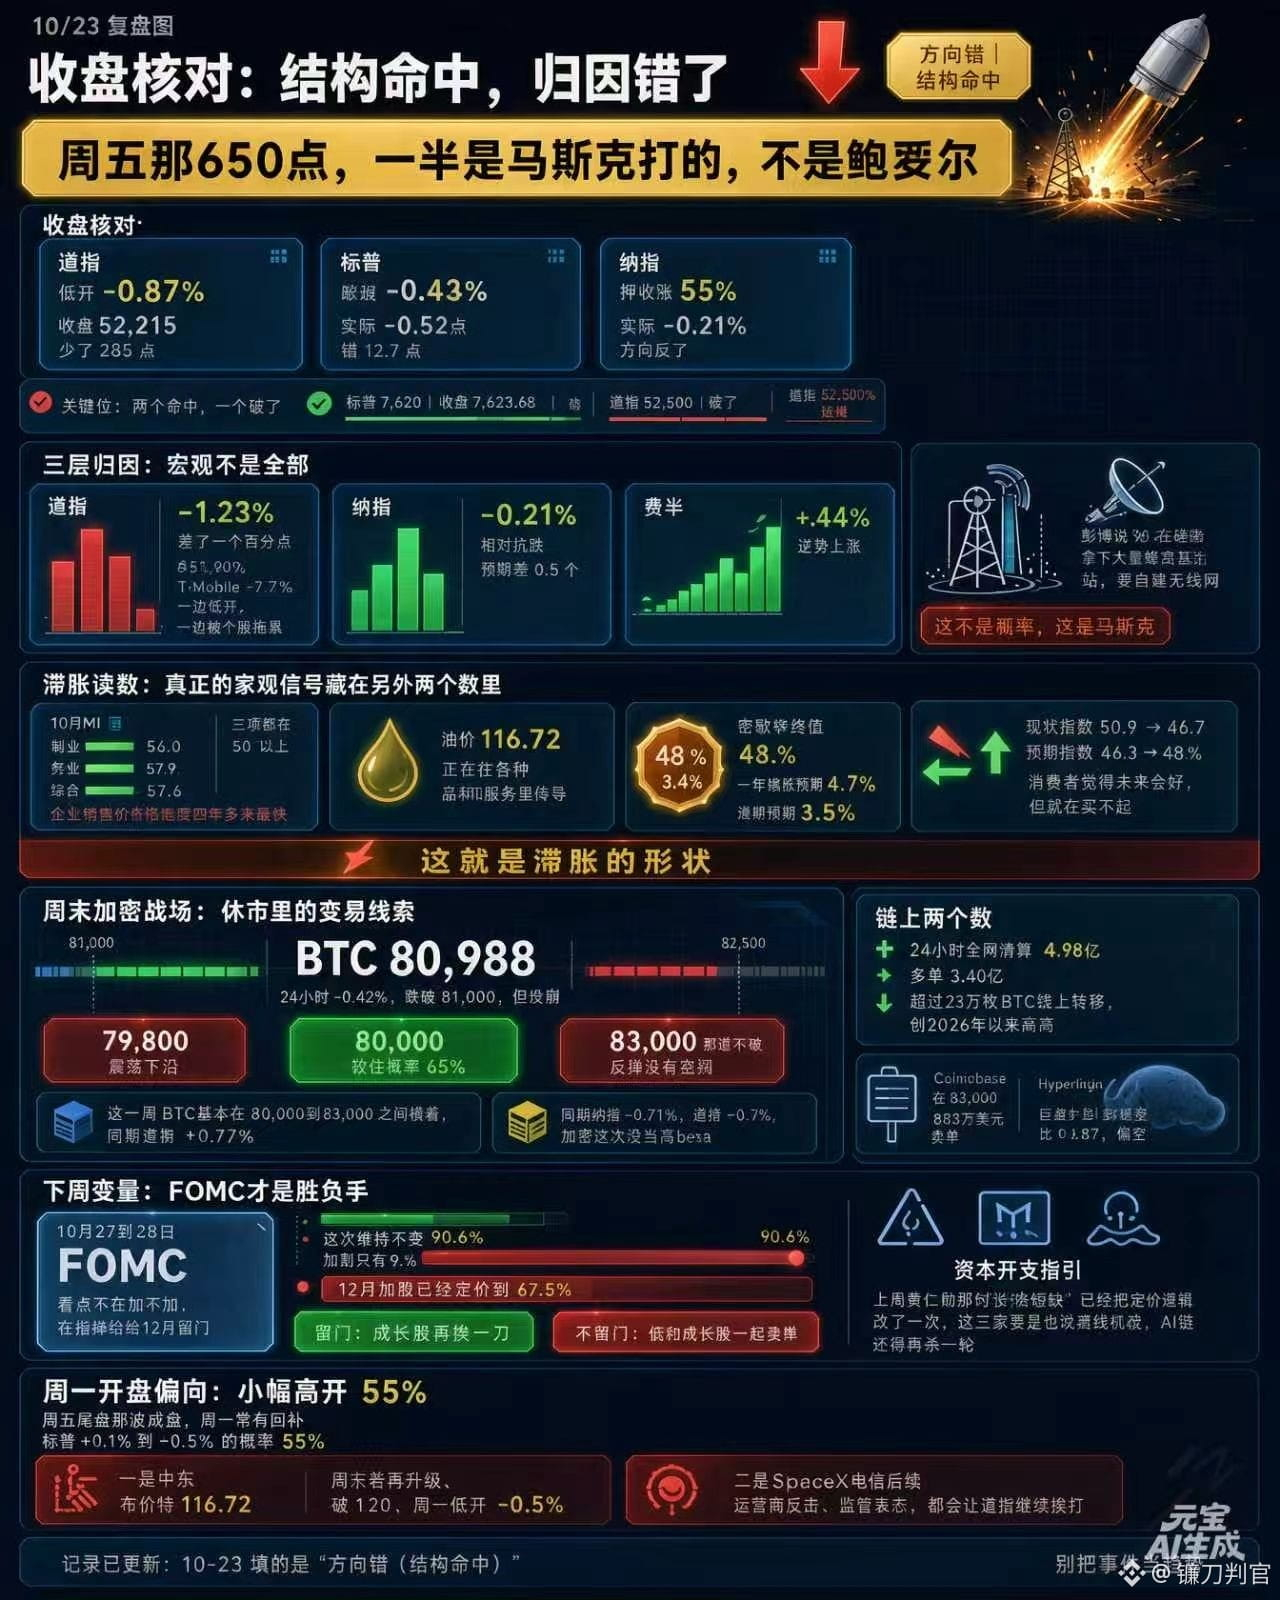
الأسهم الأميركية: تقلبات واسعة، ضعف في البداية ثم استقرار. يتراوح مؤشر ستاندرد آند بورز 500 بين 7,520 و7,730، والأرجح أن يغلق قرب 7,650.
احتمال الإغلاق على ارتفاع 50%، وعلى انخفاض 35%، والاستقرار 15%.
من المرجح أن تكون أدنى نقطة خلال الأسبوع يوم الأربعاء، بعد صدور بيان اللجنة الفيدرالية للسوق المفتوحة.
والسبب بسيط.
السوق سعّر بالفعل بنسبة 90.6% عدم تغيير الفائدة في أكتوبر، فلا مجال للمفاجأة. المفاجأة تكمن فيما سيقوله وورش.
أما رفع الفائدة في ديسمبر، فقد سعّره السوق بنسبة 67.5%. ما دام لم ينفِ ذلك، فسيواصل سوق السندات الضغط على أسهم النمو.
المتغير الثاني هو الإنفاق الرأسمالي. تصدر غوغل ومايكروسوفت نتائجهما يوم الأربعاء، وأمازون يوم الخميس.
وقد أعطتنا لام ريسيرش الأسبوع الماضي مثالاً واضحاً بهبوطها 13.45%: السوق لا يخشى الآن الإنفاق، بل يخشى الإنفاق بالاقتراض.
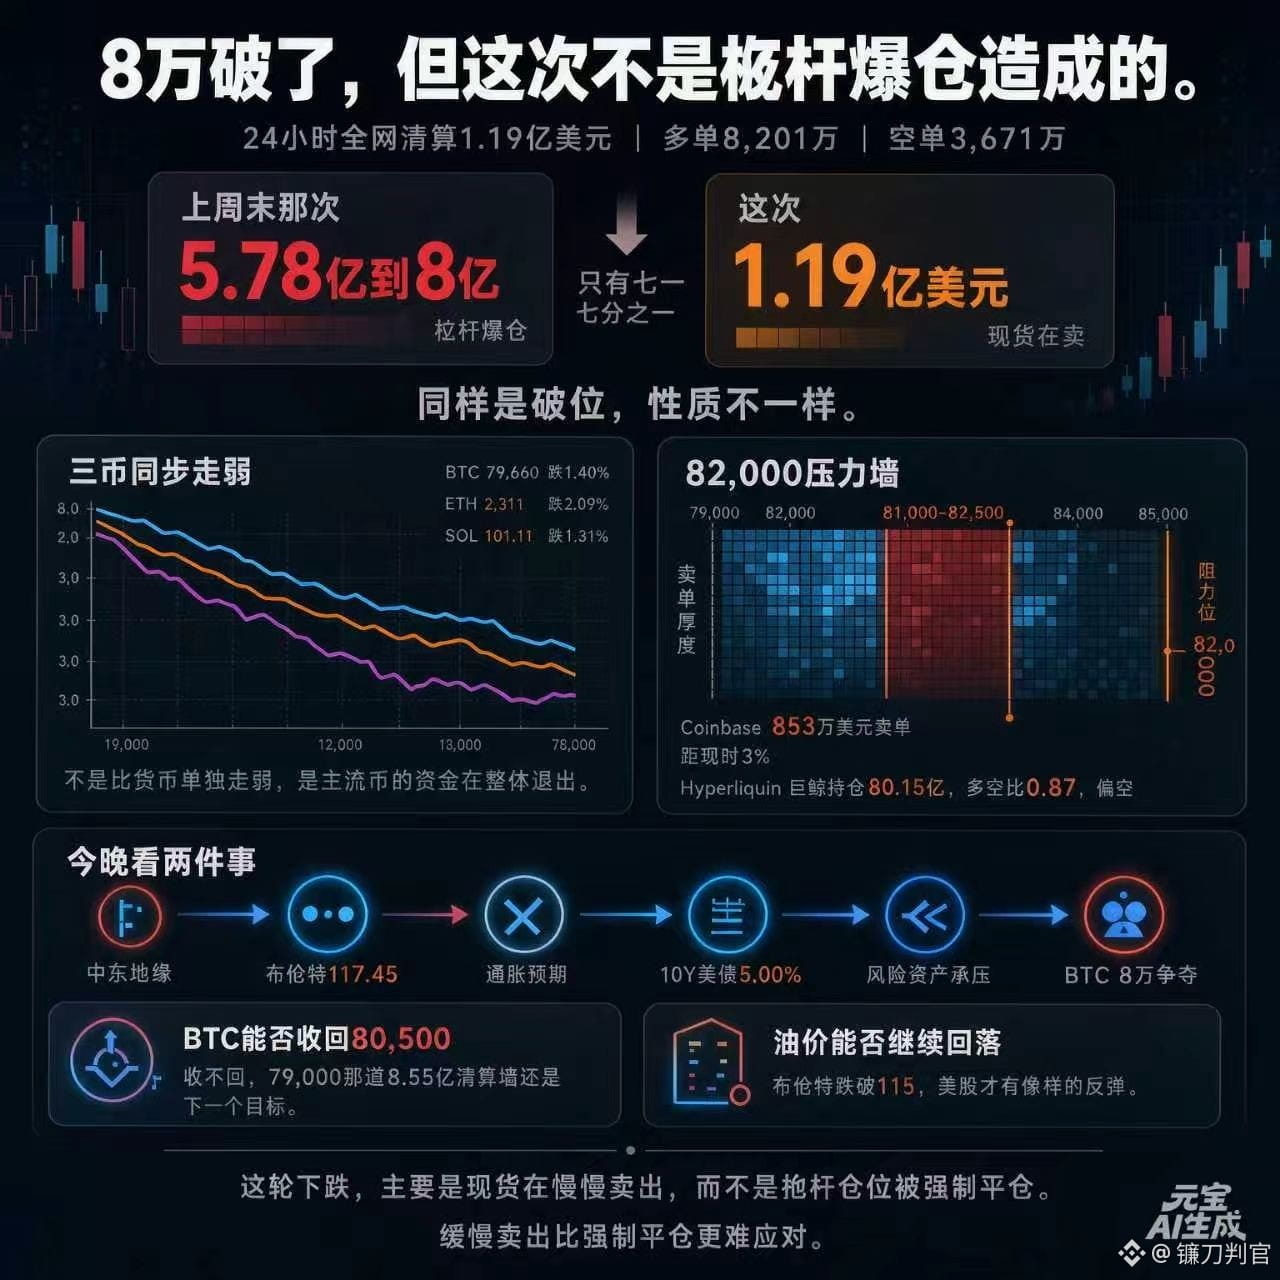
أما العملات المشفرة، فقد فقدت مستوى 80 ألفاً.
يوم السبت، بلغت التصفيات خلال 24 ساعة 800 مليون، وتعرّض 213 ألف شخص للتصفية القسرية.
خلال أول 30 دقيقة بعد افتتاح السوق يوم الاثنين عند 21:30، راقبوا ما إذا كان السعر سيستعيد مستوى 80,500.
إذا لم يستعده، فسيكون جدار التصفية عند 79,000، البالغ 855 مليوناً، هو الهدف التالي.
تقديري: احتمال استعادة 80,500 هو 40%، واختبار 79,000 هو 60%، والهبوط فعلياً دونها 30%.
إذا كسر مستوى 79,000، فالمحطة التالية 76,800.
لكن هناك تغيراً يستحق الانتباه. فقد تراجع ناسداك 0.71% الأسبوع الماضي، بينما تحركت بيتكوين أفقياً تقريباً.
لم تتصرف بوصفها أصلاً عالي الحساسية للمخاطر. لذلك، فإن جدار 79,000 يتعلق بالرافعة المالية، لا بالذعر.
هناك ثلاثة مواعيد، يكفي أن تتذكروا هذه الثلاثة.
27: السلع المعمرة، والمنازل الجديدة، وثقة المستهلك، واليوم الأول لاجتماع اللجنة الفيدرالية للسوق المفتوحة.
28: قرار الفائدة والمؤتمر الصحفي لورش، ونتائج غوغل ومايكروسوفت.
29: مؤشر نفقات الاستهلاك الشخصي لشهر سبتمبر، والقراءة الأولية للناتج المحلي الإجمالي للربع الثالث، وأمازون.
إضافة إلى ذلك، قرارات ثلاثة بنوك مركزية: بنك كندا يوم 28، والبنك المركزي الأوروبي يوم 29، وبنك اليابان يومي 29 و30.
الاجتماع الياباني هو الأجدر بالمتابعة، فهو «تقييم بلوغ هدف 2%» الذي تحدثنا عنه سابقاً.
ما قد يبطل هذا التوقع: تراجع عائد سندات العشر سنوات إلى ما دون 4.9%، مع اعتدال الإنفاق الرأسمالي لدى غوغل ومايكروسوفت؛ عندها يمكن أن يصل ستاندرد آند بورز 500 إلى 7,750.
وعلى العكس، إذا جاء مؤشر نفقات الاستهلاك الشخصي أعلى من المتوقع واتخذ وورش موقفاً متشدداً، فمع كسر مستوى 7,550، يكون الهدف 7,450.
الخلاصة في جملة واحدة.
الأسبوع المقبل ليس أسبوع اختيار الاتجاه، بل اختبار ما إذا كان الحسابان متطابقين: أسعار الفائدة إلى الأعلى، والأرباح إلى الأسفل؛ فمن يسد الفجوة بينهما؟
الخلاصة الأساسية: لا تراقبوا صعود السوق أو هبوطه هذا الأسبوع، بل راقبوا ما إذا كان حسابا «أسعار الفائدة» و«الإنفاق الرأسمالي» متطابقين. وما عدا ذلك مجرد ضجيج.
$BTC
#股票财报季
镰刀判官
·
--
نواصل توقّع مسار الأسهم الأمريكية الليلة!
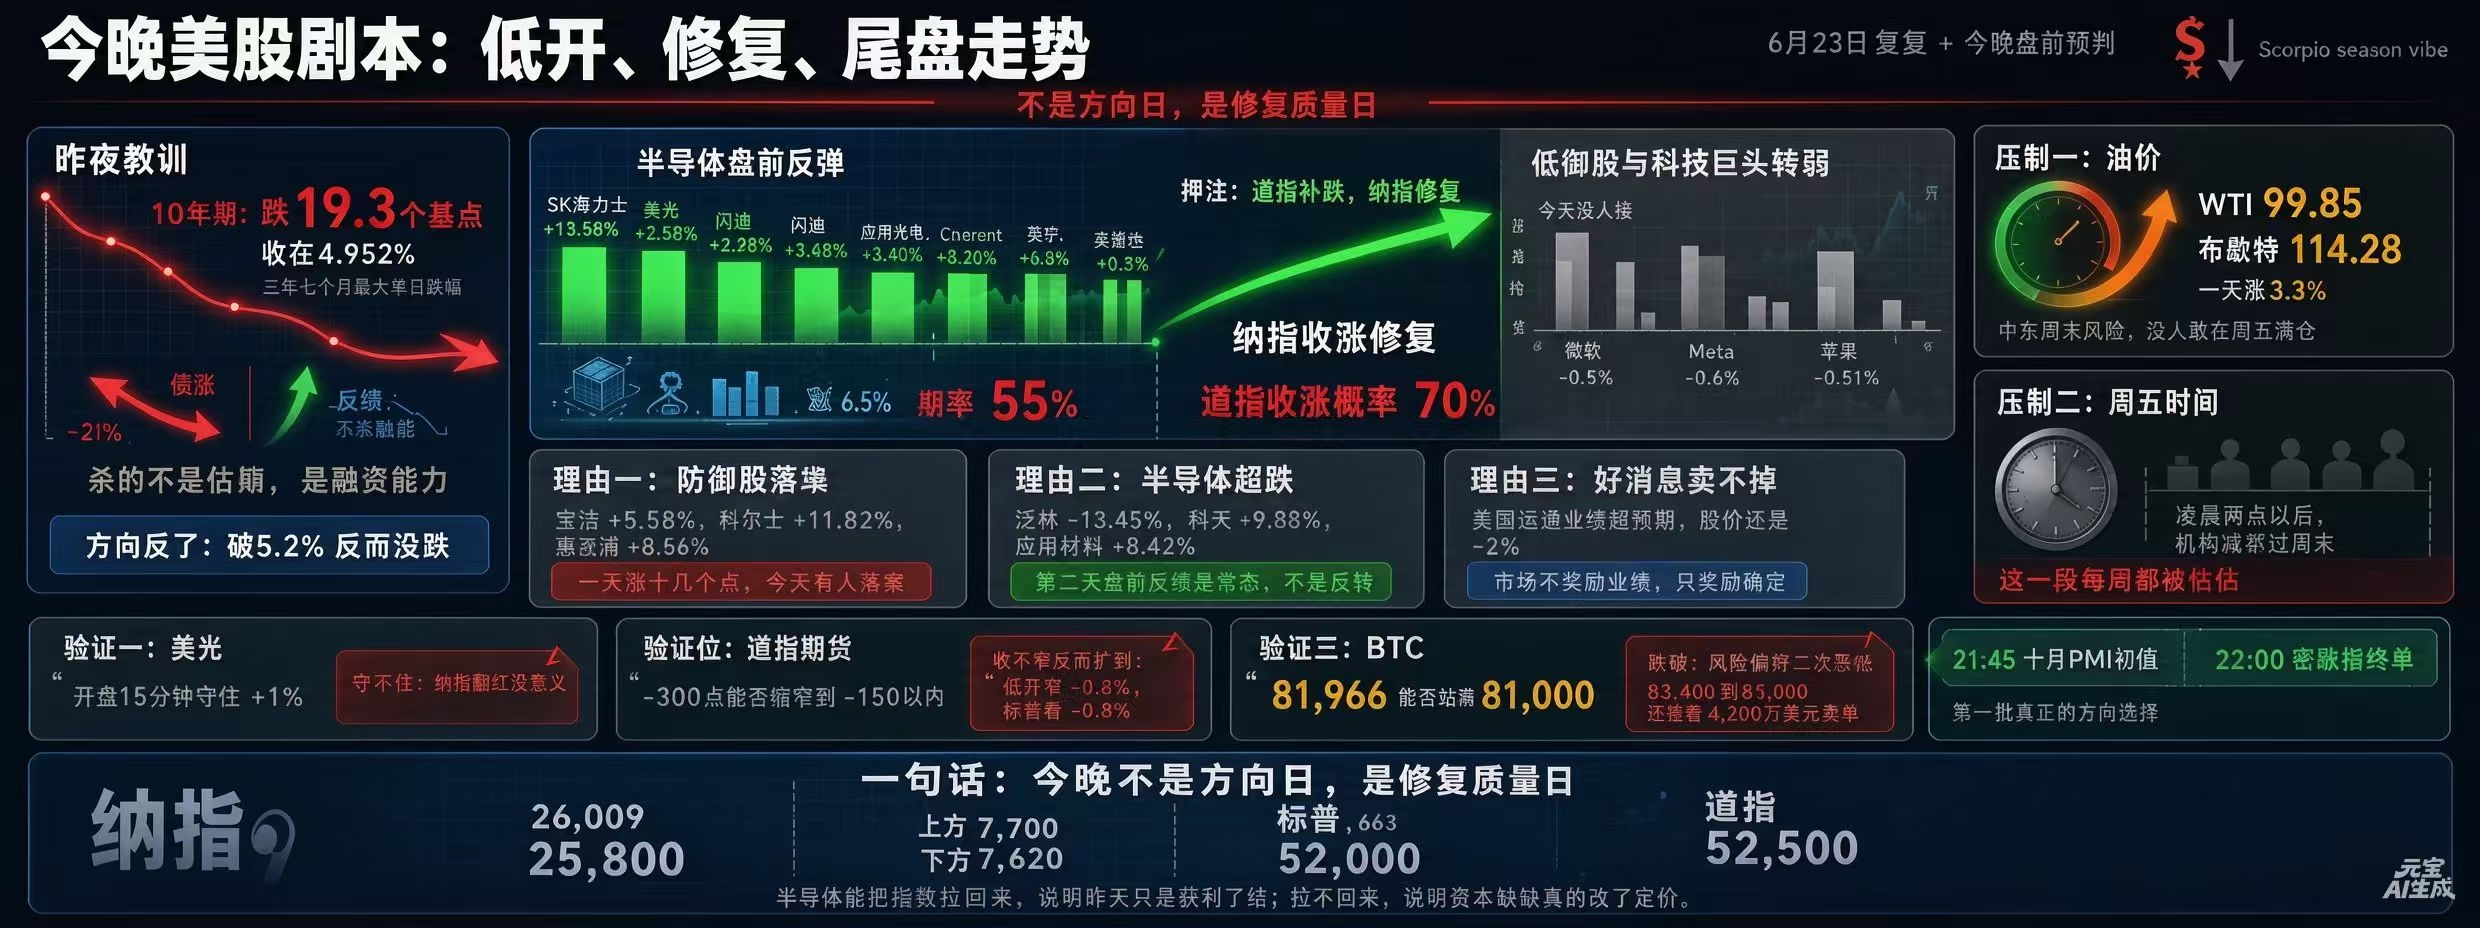
توقعتُ الليلة الماضية: «افتتاح منخفض، ارتداد، وإغلاق على تراجع».
كان الاتجاه صحيحًا، لكنني قلّلت من حجم الحركة كثيرًا.
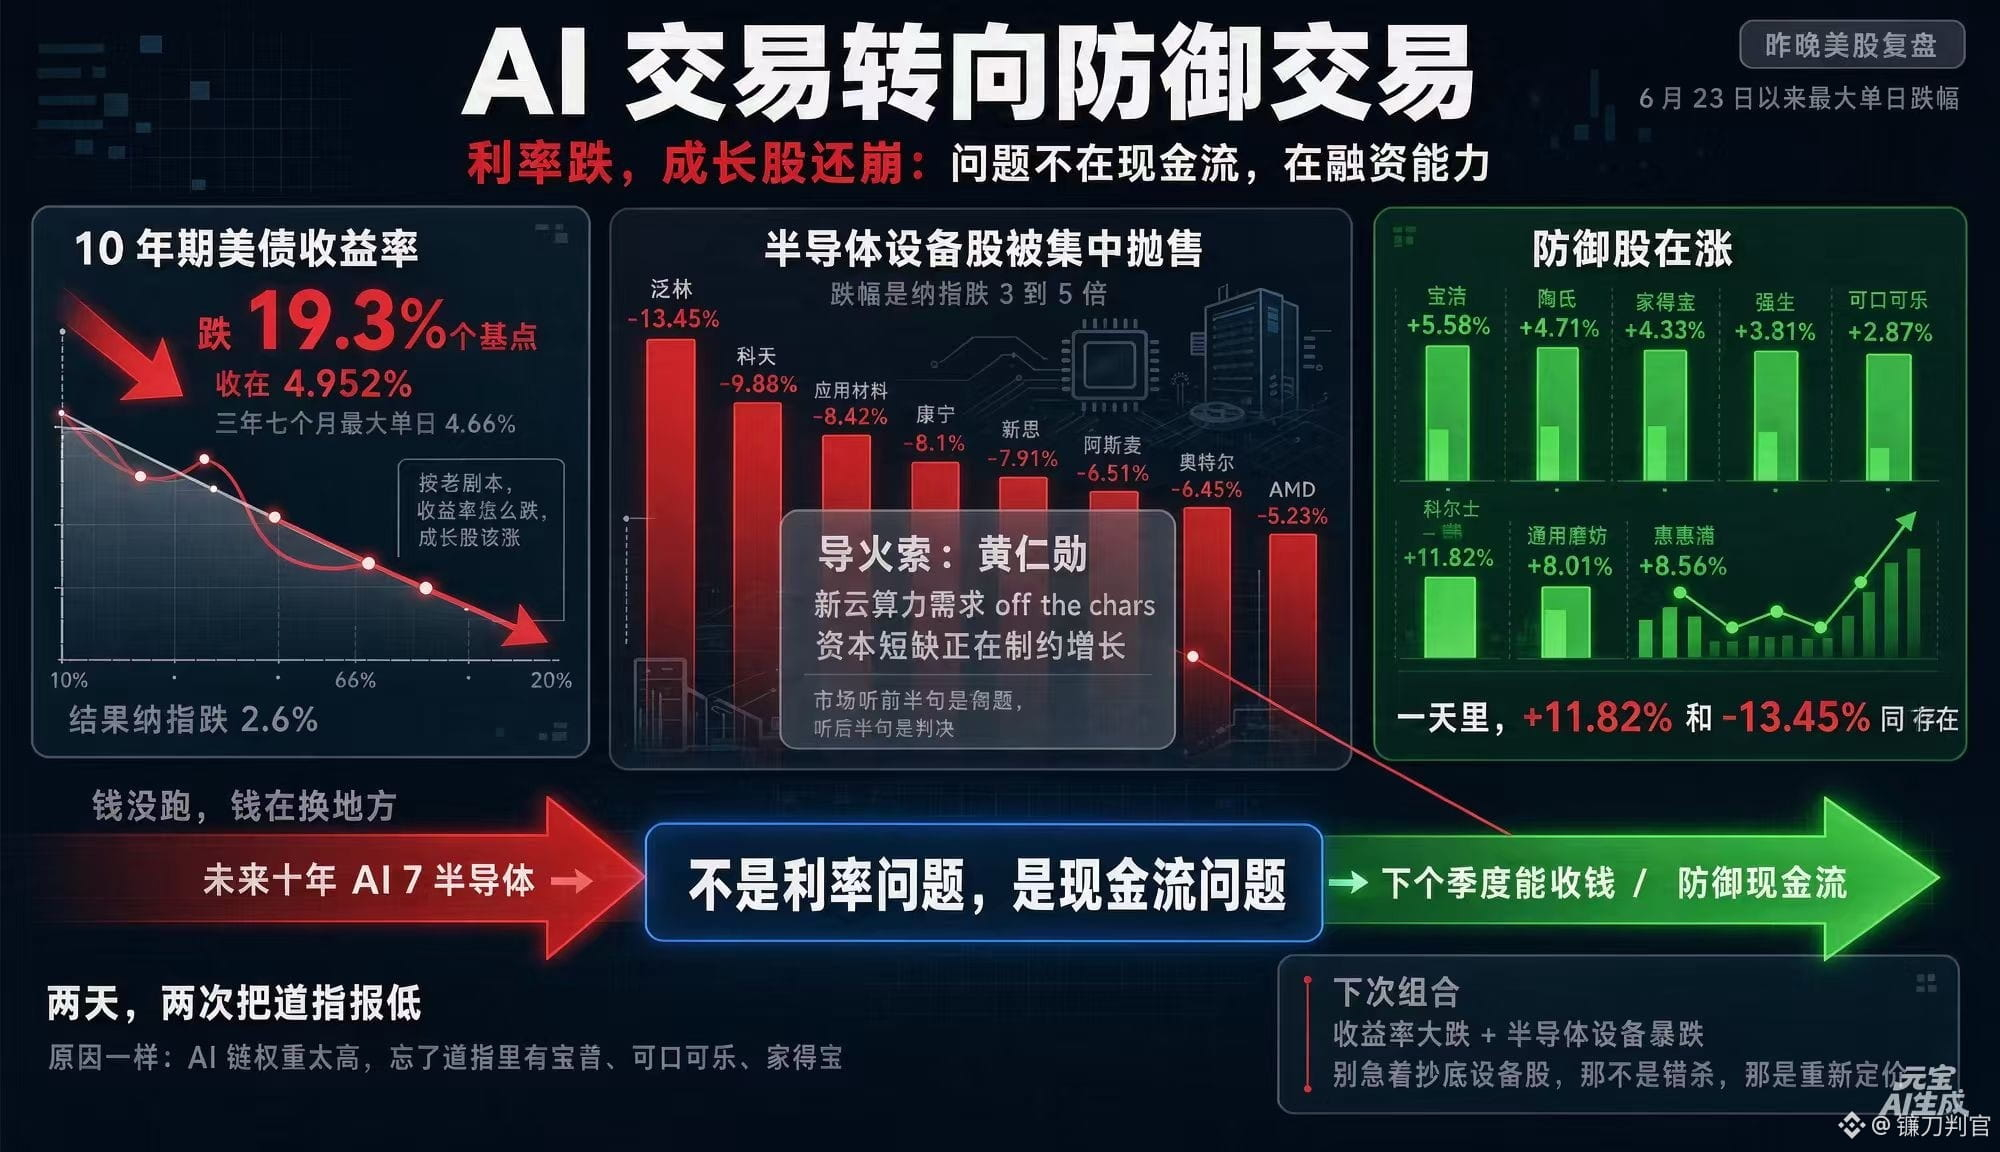
توقعتُ أن يكون الحد الأدنى لمؤشر ناسداك -1.8%، بينما بلغ التراجع فعليًا -2.6%.
لكن ما علّمتني إياه الليلة الماضية لم يكن حجم الحركة.
بل إنني اعتبرت عائد سندات الخزانة لأجل 10 سنوات مصدر خطر، ووضعتُ قاعدة تقول: «إذا تجاوز 5.2%، فاخفض التوقع إلى -1.5%».
لكن العائد هبط 19.3 نقطة أساس إلى 4.952%، مسجلًا أكبر تراجع يومي له خلال ثلاث سنوات وسبعة أشهر.
ارتفعت السندات، بينما انهارت أسهم النمو. لم يكن ما يتعرض للضغط هو التقييمات، بل القدرة على التمويل.
سأضع هذه الملاحظة في الحسبان وأستند إليها الليلة.
سيناريو الليلة يجب أن يُعرض بالعكس.
قبل افتتاح السوق: عقود داو جونز الآجلة -0.55%، أي نحو 300 نقطة. ستاندرد آند بورز -0.3%. وناسداك 100 لا يتراجع سوى -0.1%.
أسهم أشباه الموصلات التي مُنيت بخسائر فادحة أمس ترتد قبل افتتاح السوق.
إس كيه هاينكس +5.58%.
ميكرون +2.28%.
سانديسك +2.98%.
أبلايد أوبتوالكترونيكس +3.40%.
كوهرنت +3.12%.
كورنينغ +2.20%.
إنفيديا +0.3%.
أما أسهم القطاعات الدفاعية التي قفزت بجنون أمس، فلا تجد اليوم من يشتريها.
مايكروسوفت -0.5%، وميتا -0.6%، وآبل -0.51%.
لذلك أتوقع الليلة: تراجع داو جونز لتعويض خسائره، وتعافي ناسداك.
ناسداك بين -0.3% و+0.6%، والاحتمال الأرجح +0.2%.
ستاندرد آند بورز بين -0.4% و+0.3%، والاحتمال الأرجح -0.1%.
داو جونز بين -0.7% و-0.1%، والاحتمال الأرجح -0.35%.
احتمال إغلاق ناسداك على ارتفاع 55%. واحتمال إغلاق داو جونز على انخفاض 70%.
وهناك ثلاثة أسباب.
أولًا، قفزت الأسهم الدفاعية بقوة مفرطة أمس.
بروكتر آند غامبل +5.58%، وكولز +11.82%، ويرلبول +8.56%.
بعد مكاسب تتجاوز عشرة بالمئة في يوم واحد، لا بد أن يجني بعض المستثمرين الأرباح اليوم.
ثانيًا، أسهم أشباه الموصلات مفرطة البيع.
لام ريسيرش هبطت -13.45% في يوم واحد، وكيه إل إيه -9.88%، وأبلايد ماتيريالز -8.42%. بعد تراجعات بهذا الحجم، يكون الارتداد قبل افتتاح السوق في اليوم التالي أمرًا معتادًا، لا علامة على انعكاس الاتجاه.
ثالثًا، تجاوزت نتائج أمريكان إكسبريس التوقعات، ومع ذلك تراجع سهمها -2%.
وهذه هي المرة الثانية هذا الأسبوع التي «لا تكفي فيها الأخبار الجيدة لدفع الأسهم إلى الارتفاع».
السوق لا يكافئ الأداء المالي الآن، بل يكافئ اليقين فقط.
وهناك عاملان ضاغطان أيضًا.
أسعار النفط.
خام غرب تكساس الوسيط 99.85، وبرنت 114.28، بارتفاع 3.3% في يوم واحد.
ومع مخاطر عطلة نهاية الأسبوع في الشرق الأوسط، لا يجرؤ أحد على الاحتفاظ بمراكز كاملة يوم الجمعة.
التوقيت.
الليلة هي ليلة الجمعة.
بعد الساعة الثانية فجرًا، تخفض المؤسسات مراكزها قبل عطلة نهاية الأسبوع، وهذا العامل يُستهان به كل أسبوع.
لذلك، توقعي هو: افتتاح منخفض، ثم تعافٍ، ثم ضعف في أواخر الجلسة.
وسيكون سعر الإغلاق أدنى من أعلى مستوى خلال الجلسة.
$QQQ
#股票财报季
صحيح جزئيًا
镰刀判官
·
--
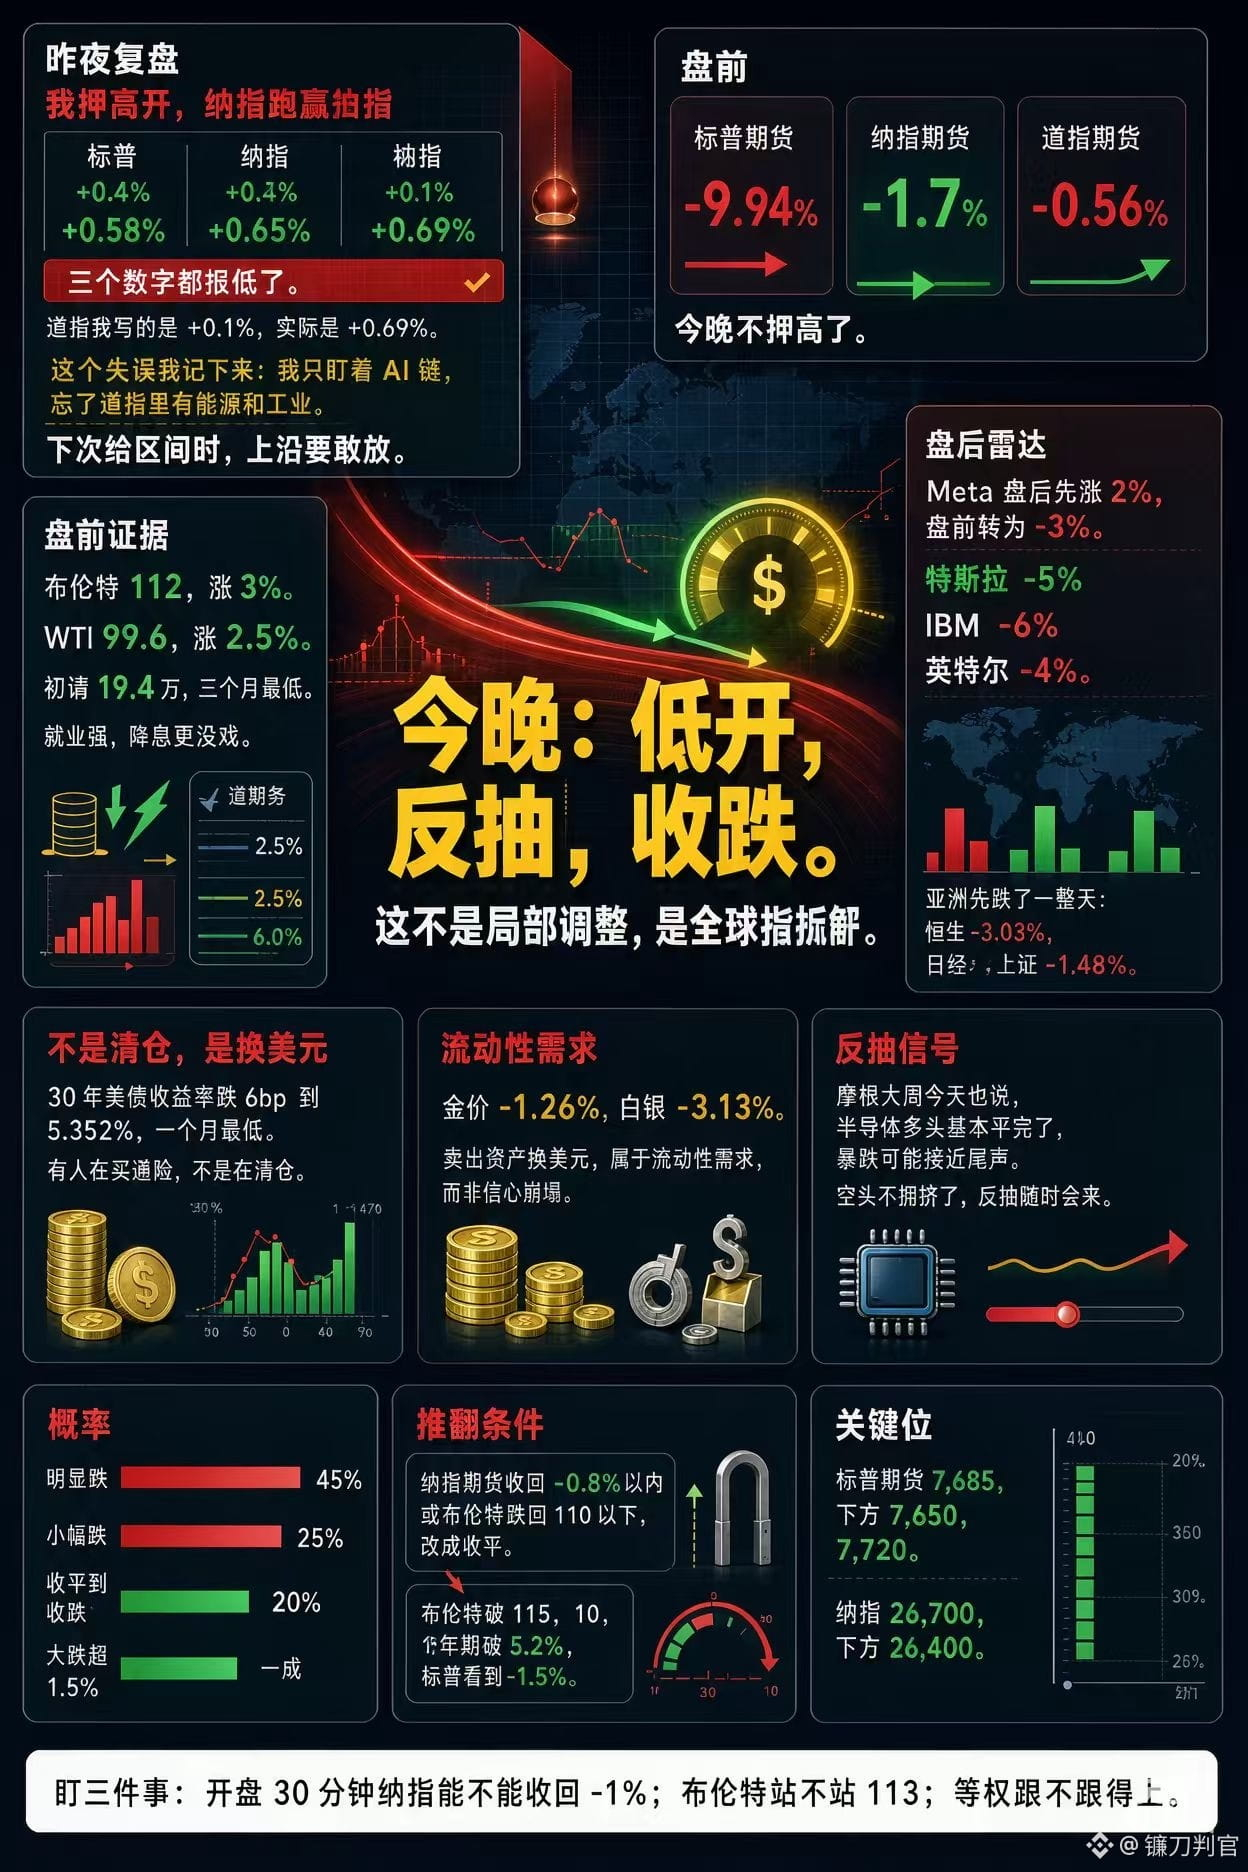
راهنتُ الليلة الماضية على افتتاح مرتفع، وعلى أن يتفوق ناسداك على داو جونز. سجّل S&P 500 ارتفاعًا بنسبة +0.4%، وناسداك +0.7%، وداو جونز +0.1%.
كان الاتجاه والتركيبة صحيحين.
الإغلاق الفعلي: S&P 500 +0.58%، وناسداك +1.05%، وداو جونز +0.69%.
كانت تقديراتي للأرقام الثلاثة كلها أقل من الواقع.
قدّرتُ ارتفاع داو جونز بـ +0.1%، بينما بلغ فعليًا +0.69%.
سأدوّن هذا الخطأ: ركزتُ فقط على سلسلة الذكاء الاصطناعي، ونسيت أن داو جونز يضم قطاعي الطاقة والصناعة.
في المرة القادمة، عندما أضع نطاقًا، سأرفع الحد الأعلى بجرأة أكبر.
لن أراهن الليلة على افتتاح مرتفع.
قبل افتتاح السوق: عقود S&P 500 الآجلة -0.94%، وعقود ناسداك الآجلة -1.7%، وعقود داو جونز الآجلة -0.56%.
برنت عند 112، مرتفعًا 3%. وWTI عند 99.6، مرتفعًا 2.5%.
بلغت طلبات إعانة البطالة الأولية 194 ألفًا، وهو أدنى مستوى في ثلاثة أشهر. سوق العمل قوي، ما يجعل خفض الفائدة أقل احتمالًا.
ارتفعت أسهم Meta بنسبة 2% بعد إغلاق السوق، ثم تحولت إلى -3% قبل الافتتاح.
تسلا -5%، وIBM -6%، وإنتل -4%.
بدأت الأسواق الآسيوية يومًا كاملًا من التراجع: هانغ سنغ -3.03%، ونيكاي -2.65%، وشنغهاي المركب -1.48%.
هذا ليس تصحيحًا محليًا، بل خفض للرافعة المالية على مستوى العالم.
لذا توقعي لليلة: افتتاح منخفض، ثم ارتداد، ثم إغلاق على انخفاض.
S&P 500 بين -1.0% و-0.3%، والأرجح -0.6%.
ناسداك بين -1.8% و-0.7%، والأرجح -1.2%.
داو جونز بين -0.7% و0، والأرجح -0.3%.
الاحتمالات: إغلاق منخفض بوضوح 45%، إغلاق منخفض قليلًا 25%، إغلاق دون تغيير أو على ارتفاع طفيف 20%، وهبوط حاد يتجاوز 1.5% بنسبة 10%.
لن أتوقع هبوطًا أكبر، لسببين.
أولًا، السندات.
تراجع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بمقدار 6 نقاط أساس إلى 5.352%، وهو أدنى مستوى له في شهر.
هناك من يشتري أصول الملاذ الآمن، لا من يصفّي مراكزه.
ثانيًا، الذهب.
انخفض الذهب -1.26% والفضة -3.13%.
هذا ليس بيعًا بدافع الذعر، بل بيع للأصول مقابل الدولار، أي طلب على السيولة لا انهيار في الثقة.
وقالت JPMorgan اليوم أيضًا إن مراكز الشراء في أشباه الموصلات قد أُغلقت إلى حد كبير، وإن موجة الهبوط الحاد قد تكون قاربت نهايتها.
لم تعد مراكز البيع مزدحمة، وقد يأتي الارتداد في أي وقت.
ما قد يبطل هذا التوقع: إذا عادت عقود ناسداك الآجلة إلى ما فوق -0.8%، أو هبط برنت إلى ما دون 110، فسأغيّر التوقع إلى إغلاق دون تغيير.
أما في الاتجاه المعاكس، فإذا تجاوز برنت 115 وتجاوز عائد السندات لأجل 10 سنوات 5.2%، فقد يصل هبوط S&P 500 إلى -1.5%.
المستويات الرئيسية: عقود S&P 500 الآجلة عند 7,685، والدعم عند 7,650، والمقاومة عند 7,720. ناسداك عند 26,700، والدعم عند 26,400.
راقب ثلاثة أمور: هل يستطيع ناسداك استعادة مستوى -1% خلال أول 30 دقيقة من التداول؟
هل يحافظ برنت على مستوى 113؟
وهل يواكب المؤشر متساوي الأوزان الأداء؟
$QQQ
#美股超话
镰刀判官
·
--
راهنتُ الليلة الماضية على افتتاح مرتفع، وعلى أن يتفوق ناسداك على داو جونز. سجّل S&P 500 ارتفاعًا بنسبة +0.4%، وناسداك +0.7%، وداو جونز +0.1%.
كان الاتجاه والتركيبة صحيحين.
الإغلاق الفعلي: S&P 500 +0.58%، وناسداك +1.05%، وداو جونز +0.69%.
كانت تقديراتي للأرقام الثلاثة كلها أقل من الواقع.
قدّرتُ ارتفاع داو جونز بـ +0.1%، بينما بلغ فعليًا +0.69%.
سأدوّن هذا الخطأ: ركزتُ فقط على سلسلة الذكاء الاصطناعي، ونسيت أن داو جونز يضم قطاعي الطاقة والصناعة.
في المرة القادمة، عندما أضع نطاقًا، سأرفع الحد الأعلى بجرأة أكبر.
لن أراهن الليلة على افتتاح مرتفع.
قبل افتتاح السوق: عقود S&P 500 الآجلة -0.94%، وعقود ناسداك الآجلة -1.7%، وعقود داو جونز الآجلة -0.56%.
برنت عند 112، مرتفعًا 3%. وWTI عند 99.6، مرتفعًا 2.5%.
بلغت طلبات إعانة البطالة الأولية 194 ألفًا، وهو أدنى مستوى في ثلاثة أشهر. سوق العمل قوي، ما يجعل خفض الفائدة أقل احتمالًا.
ارتفعت أسهم Meta بنسبة 2% بعد إغلاق السوق، ثم تحولت إلى -3% قبل الافتتاح.
تسلا -5%، وIBM -6%، وإنتل -4%.
بدأت الأسواق الآسيوية يومًا كاملًا من التراجع: هانغ سنغ -3.03%، ونيكاي -2.65%، وشنغهاي المركب -1.48%.
هذا ليس تصحيحًا محليًا، بل خفض للرافعة المالية على مستوى العالم.
لذا توقعي لليلة: افتتاح منخفض، ثم ارتداد، ثم إغلاق على انخفاض.
S&P 500 بين -1.0% و-0.3%، والأرجح -0.6%.
ناسداك بين -1.8% و-0.7%، والأرجح -1.2%.
داو جونز بين -0.7% و0، والأرجح -0.3%.
الاحتمالات: إغلاق منخفض بوضوح 45%، إغلاق منخفض قليلًا 25%، إغلاق دون تغيير أو على ارتفاع طفيف 20%، وهبوط حاد يتجاوز 1.5% بنسبة 10%.
لن أتوقع هبوطًا أكبر، لسببين.
أولًا، السندات.
تراجع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بمقدار 6 نقاط أساس إلى 5.352%، وهو أدنى مستوى له في شهر.
هناك من يشتري أصول الملاذ الآمن، لا من يصفّي مراكزه.
ثانيًا، الذهب.
انخفض الذهب -1.26% والفضة -3.13%.
هذا ليس بيعًا بدافع الذعر، بل بيع للأصول مقابل الدولار، أي طلب على السيولة لا انهيار في الثقة.
وقالت JPMorgan اليوم أيضًا إن مراكز الشراء في أشباه الموصلات قد أُغلقت إلى حد كبير، وإن موجة الهبوط الحاد قد تكون قاربت نهايتها.
لم تعد مراكز البيع مزدحمة، وقد يأتي الارتداد في أي وقت.
ما قد يبطل هذا التوقع: إذا عادت عقود ناسداك الآجلة إلى ما فوق -0.8%، أو هبط برنت إلى ما دون 110، فسأغيّر التوقع إلى إغلاق دون تغيير.
أما في الاتجاه المعاكس، فإذا تجاوز برنت 115 وتجاوز عائد السندات لأجل 10 سنوات 5.2%، فقد يصل هبوط S&P 500 إلى -1.5%.
المستويات الرئيسية: عقود S&P 500 الآجلة عند 7,685، والدعم عند 7,650، والمقاومة عند 7,720. ناسداك عند 26,700، والدعم عند 26,400.
راقب ثلاثة أمور: هل يستطيع ناسداك استعادة مستوى -1% خلال أول 30 دقيقة من التداول؟
هل يحافظ برنت على مستوى 113؟
وهل يواكب المؤشر متساوي الأوزان الأداء؟
$QQQ
#美股超话
كان الاتجاه والتركيبة صحيحين.
الإغلاق الفعلي: S&P 500 +0.58%، وناسداك +1.05%، وداو جونز +0.69%.
كانت تقديراتي للأرقام الثلاثة كلها أقل من الواقع.
قدّرتُ ارتفاع داو جونز بـ +0.1%، بينما بلغ فعليًا +0.69%.
سأدوّن هذا الخطأ: ركزتُ فقط على سلسلة الذكاء الاصطناعي، ونسيت أن داو جونز يضم قطاعي الطاقة والصناعة.
في المرة القادمة، عندما أضع نطاقًا، سأرفع الحد الأعلى بجرأة أكبر.
لن أراهن الليلة على افتتاح مرتفع.
قبل افتتاح السوق: عقود S&P 500 الآجلة -0.94%، وعقود ناسداك الآجلة -1.7%، وعقود داو جونز الآجلة -0.56%.
برنت عند 112، مرتفعًا 3%. وWTI عند 99.6، مرتفعًا 2.5%.
بلغت طلبات إعانة البطالة الأولية 194 ألفًا، وهو أدنى مستوى في ثلاثة أشهر. سوق العمل قوي، ما يجعل خفض الفائدة أقل احتمالًا.
ارتفعت أسهم Meta بنسبة 2% بعد إغلاق السوق، ثم تحولت إلى -3% قبل الافتتاح.
تسلا -5%، وIBM -6%، وإنتل -4%.
بدأت الأسواق الآسيوية يومًا كاملًا من التراجع: هانغ سنغ -3.03%، ونيكاي -2.65%، وشنغهاي المركب -1.48%.
هذا ليس تصحيحًا محليًا، بل خفض للرافعة المالية على مستوى العالم.
لذا توقعي لليلة: افتتاح منخفض، ثم ارتداد، ثم إغلاق على انخفاض.
S&P 500 بين -1.0% و-0.3%، والأرجح -0.6%.
ناسداك بين -1.8% و-0.7%، والأرجح -1.2%.
داو جونز بين -0.7% و0، والأرجح -0.3%.
الاحتمالات: إغلاق منخفض بوضوح 45%، إغلاق منخفض قليلًا 25%، إغلاق دون تغيير أو على ارتفاع طفيف 20%، وهبوط حاد يتجاوز 1.5% بنسبة 10%.
لن أتوقع هبوطًا أكبر، لسببين.
أولًا، السندات.
تراجع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بمقدار 6 نقاط أساس إلى 5.352%، وهو أدنى مستوى له في شهر.
هناك من يشتري أصول الملاذ الآمن، لا من يصفّي مراكزه.
ثانيًا، الذهب.
انخفض الذهب -1.26% والفضة -3.13%.
هذا ليس بيعًا بدافع الذعر، بل بيع للأصول مقابل الدولار، أي طلب على السيولة لا انهيار في الثقة.
وقالت JPMorgan اليوم أيضًا إن مراكز الشراء في أشباه الموصلات قد أُغلقت إلى حد كبير، وإن موجة الهبوط الحاد قد تكون قاربت نهايتها.
لم تعد مراكز البيع مزدحمة، وقد يأتي الارتداد في أي وقت.
ما قد يبطل هذا التوقع: إذا عادت عقود ناسداك الآجلة إلى ما فوق -0.8%، أو هبط برنت إلى ما دون 110، فسأغيّر التوقع إلى إغلاق دون تغيير.
أما في الاتجاه المعاكس، فإذا تجاوز برنت 115 وتجاوز عائد السندات لأجل 10 سنوات 5.2%، فقد يصل هبوط S&P 500 إلى -1.5%.
المستويات الرئيسية: عقود S&P 500 الآجلة عند 7,685، والدعم عند 7,650، والمقاومة عند 7,720. ناسداك عند 26,700، والدعم عند 26,400.
راقب ثلاثة أمور: هل يستطيع ناسداك استعادة مستوى -1% خلال أول 30 دقيقة من التداول؟
هل يحافظ برنت على مستوى 113؟
وهل يواكب المؤشر متساوي الأوزان الأداء؟
$QQQ
#美股超话
تمّ التحقق
镰刀判官
·
--
توقعي لسوق الأسهم الأمريكية الليلة هو: افتتاح منخفض، وإغلاق على تراجع طفيف، مع أداء ناسداك دون المستوى، ومقاومة داو جونز للتراجع نسبياً.
ستاندرد آند بورز 500 بين -0.3% و+0.1%، والأرجح أن يغلق قرب -0.2%؛
ناسداك بين -0.6% و0.
احتمال بنسبة 50% أن ينتهي ضمن هذا النطاق.
كان توقعي الليلة الماضية معاكساً تماماً.
في ذلك الوقت كنت واثقاً جداً من أن السوق سيفتتح على ارتفاع — فقد أنهى مؤشر أشباه الموصلات في فيلادلفيا سلسلة خسائر استمرت ثماني جلسات، ودفعت رقائق الحاسوب المؤشرات إلى الأعلى، ولم أكن أرى احتمالاً آخر.
لكن مع افتتاح الأسواق الآسيوية اليوم، سقط هذا التوقع.
أغلق مؤشر KOSPI الكوري منخفضاً 3.73% عند 5552.74، وهو أدنى مستوى منذ أبريل، بعدما هبط خلال الجلسة إلى ما دون 5500؛
وهبط سهم SK Hynix خلال الجلسة 5%، ولحق به كل من سامسونغ وكيوكسيا.
وهبط نيكاي 1.30% إلى 64075.42، وهو أدنى مستوى له منذ نحو شهر.
والتداولات قبل الافتتاح تسير في الاتجاه نفسه.
في قطاع الذاكرة، SK Hynix منخفض 4%، وMicron منخفض 2%، وSanDisk منخفض 2%؛
وفي تأجير الحوسبة، CoreWeave منخفض 3%، وNebius منخفض 3%؛
وفي الاتصالات الضوئية، Coherent وLumentum وMarvell منخفضة 2%.
أما شركات التكنولوجيا الكبرى فلم تنهَر: مايكروسوفت مرتفعة 0.6%، وأمازون مرتفعة 0.2%، وأبل منخفضة 0.5%، وإنفيديا منخفضة 0.2%.
المؤشر تسنده بضعة أسهم ذات أوزان كبيرة، لكن التماسك الداخلي تلاشى بالفعل.
ولم تساعد أسعار الفائدة أيضاً.
عائد سندات العشر سنوات 5.14%، بانخفاض لا يتجاوز 0.1 نقطة أساس؛ وعائد السنتين 4.774%، ومؤشر DXY عند 101.93، وما زالت احتمالات رفع الفائدة 25 نقطة أساس في ديسمبر مسعّرة عند نحو 75%.
الحجة الوحيدة التي يستطيع المضاربون على الصعود التمسك بها هي أن عائد العشر سنوات لم يواصل الارتفاع.
لذلك، ليس هذا تحولاً في المعنويات، بل إن الأسواق الآسيوية أبطلت الارتداد الذي حدث خلال الليل.
عادةً ما ينتقل هبوط أشباه الموصلات خلال ساعة، وقطاعا الذاكرة والاتصالات الضوئية هما الأكثر تعرضاً مباشرةً له.
لكن العقود الآجلة لا تتراجع الآن إلا قليلاً: ES عند 7738 وNQ عند 29697، وهذا ليس ذعراً.
ولن تكون الليلة حاسمة أيضاً — تسلا وميتا تصدران نتائجهما يوم الأربعاء، ونتفلكس بعد إغلاق السوق؛ لذا يبدو الأمر أقرب إلى إعادة تمركز قبل إعلان النتائج، ولن تكون أحجام التداول كبيرة.
ما الذي قد يبطل هذا التوقع؟
صعوداً: عودة عائد العشر سنوات إلى ما دون 5.05 وتراجع أسعار النفط، وعندها قد يلامس ستاندرد آند بورز 500 مستوى +0.5%؛
هبوطاً: إذا تراجع SK Hynix بعد الافتتاح إلى أكثر من 6%، أو عاد عائد العشر سنوات ليتجاوز 5.2%، فقد يصل ستاندرد آند بورز 500 إلى -1.2%.
خلال أول نصف ساعة من التداول، سأراقب أمراً واحداً فقط: هل ستحذو Micron وSanDisk حذو البقية؟ إذا فعلتا، فستكون الليلة يوم تراجع.
$QQQ
#美股超话
سجّل الدخول لاستكشاف المزيد من المُحتوى